
Tamaño y Participación del Mercado de Vehículos GNC
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 55.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 72.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.68 % |
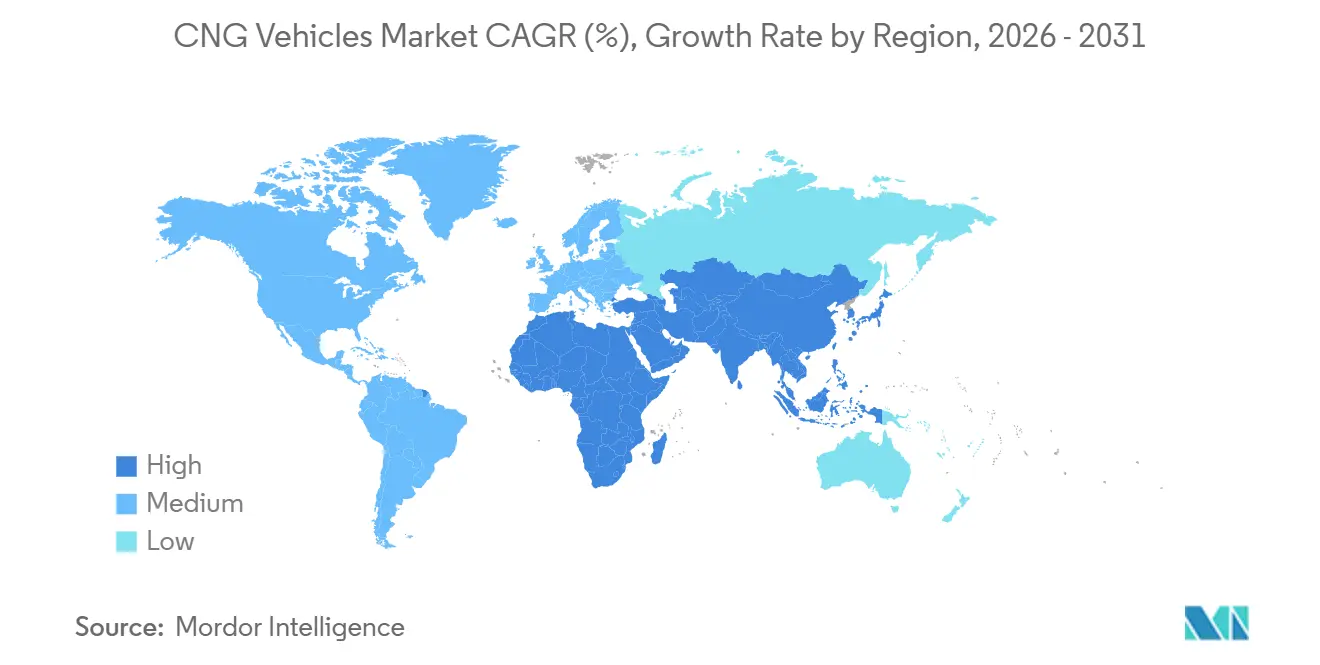
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
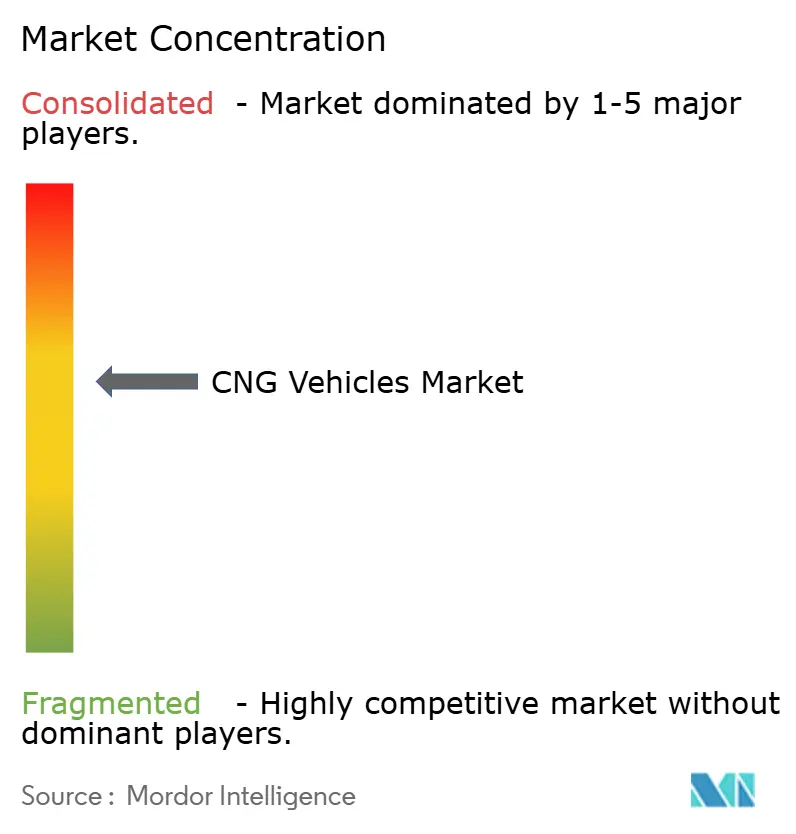
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos GNC por Mordor Intelligence
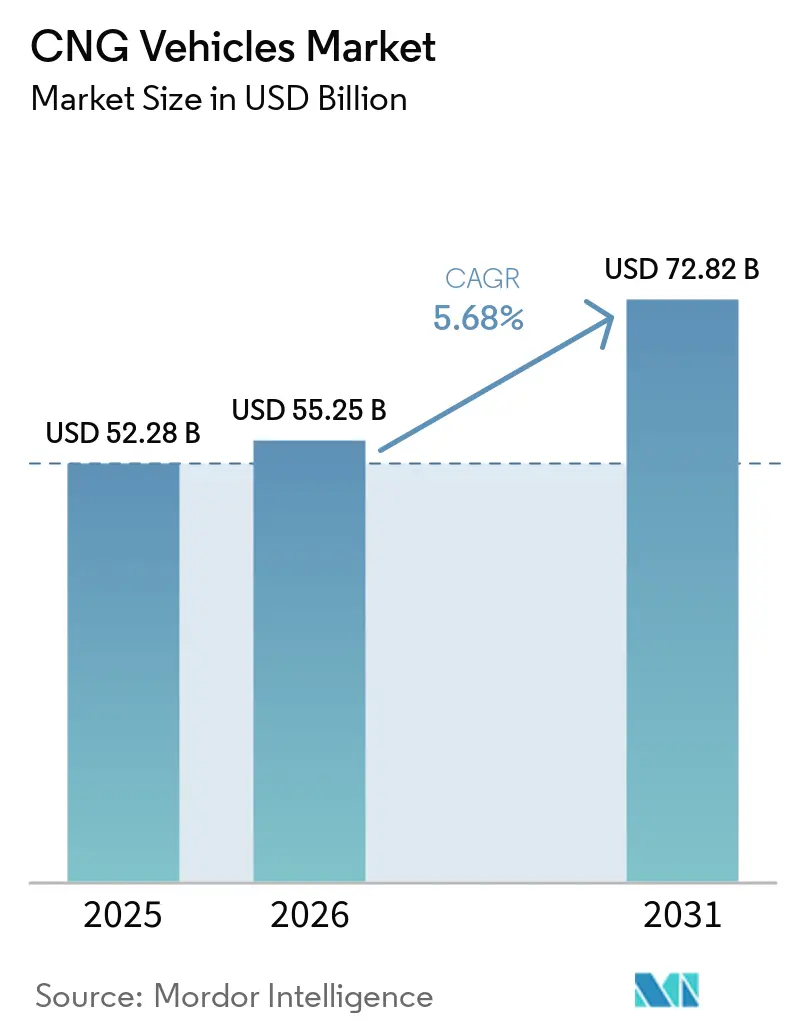
El tamaño del mercado de vehículos GNC fue valorado en 52,28 mil millones de USD en 2025 y se estima en 55,25 mil millones de USD en 2026, y se proyecta que alcance los 72,82 mil millones de USD en 2031, a una CAGR del 5,68% durante el período de pronóstico (2026–2031). El sólido apoyo de políticas públicas, la ampliación de los diferenciales de precios de combustible en comparación con la gasolina y el diésel, y la creciente disponibilidad de modelos equipados de fábrica respaldan el crecimiento a corto plazo. Los cilindros compuestos de ahorro de peso, los motores preparados para hidrógeno y los programas de mezcla de biometano mejoran la relevancia a largo plazo de la tecnología, permitiendo a las flotas adaptarse a futuros cambios en la política de combustibles. Los operadores logísticos privados, las agencias de transporte público y los agregadores de transporte por aplicación impulsan la instalación de estaciones, mientras que las extensiones de garantía de los fabricantes de equipos originales abordan los riesgos de valor residual. Los operadores comerciales están adoptando la telemática en tiempo real para cuantificar los ahorros en mantenimiento, agilizando las decisiones basadas en datos. Sin embargo, la escasez mundial de GNC plantea desafíos que podrían afectar las cadenas de suministro y las tasas de adopción, particularmente en regiones que dependen en gran medida de las importaciones.
Conclusiones Clave del Informe
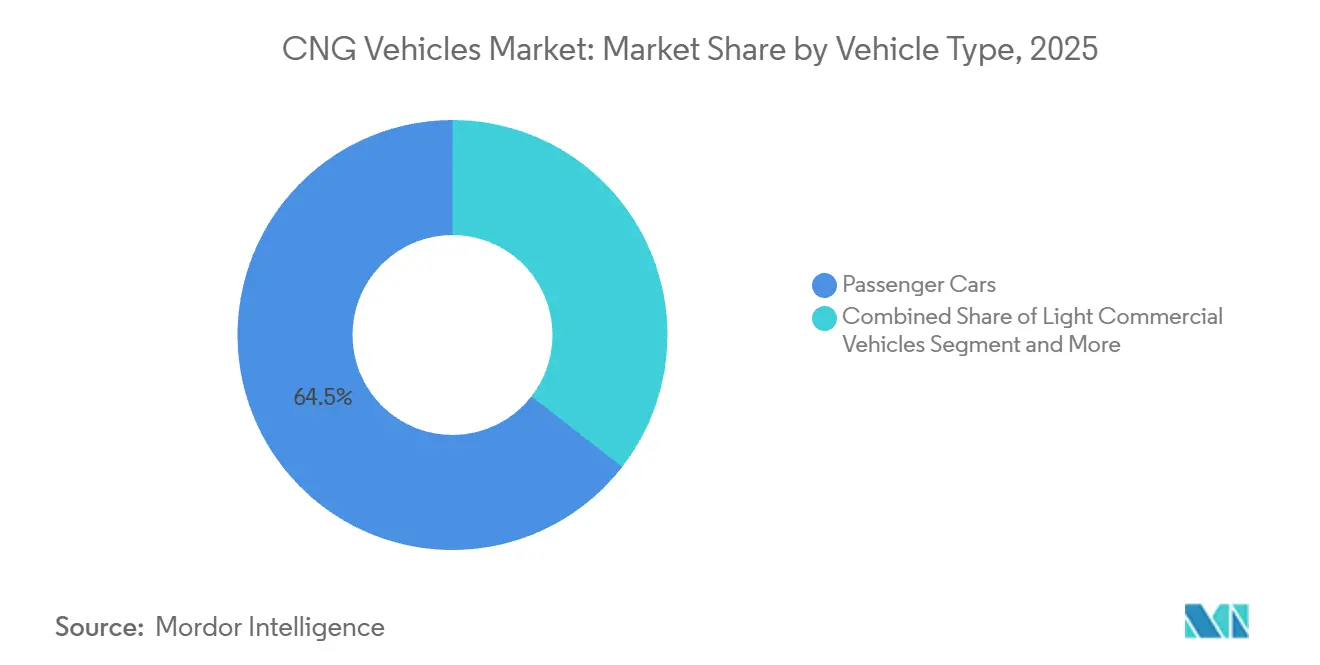
- Por tipo de vehículo, los automóviles de pasajeros lideraron con una participación del 64,48% en el mercado de vehículos GNC en 2025, mientras que se proyecta que los autobuses y autocares se expandan a una CAGR del 9,14% durante el período de pronóstico (2026-2031).
- Por canal de ventas, los modelos equipados de fábrica capturaron una participación del 75,74% en el mercado de vehículos GNC en 2025; los vehículos reconvertidos están preparados para crecer a una CAGR del 8,21% durante el período de pronóstico (2026-2031).
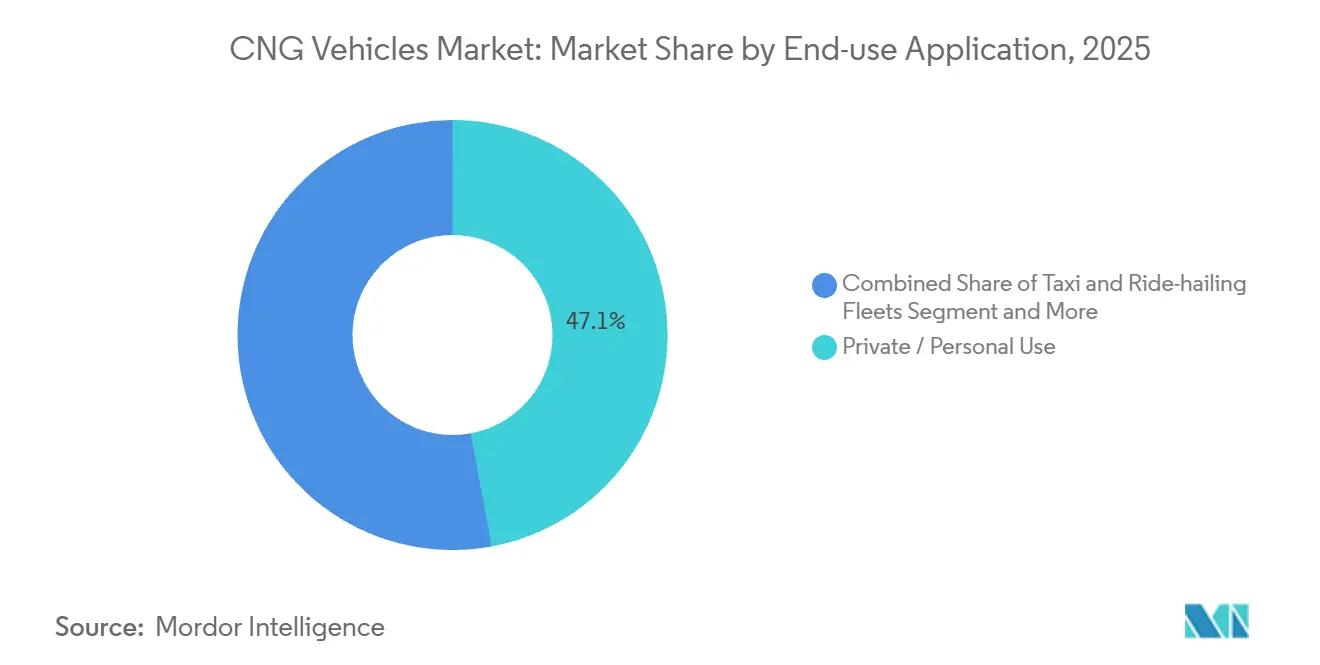
- Por aplicación de uso final, el uso privado representó una participación del 47,08% en el mercado de vehículos GNC en 2025, mientras que las flotas de transporte público están preparadas para una CAGR del 9,37% durante el período de pronóstico (2026-2031).
- Por tipo de cilindro, el Tipo I mantuvo la mayor participación del 38,89% en el mercado de vehículos GNC en 2025. Sin embargo, el Tipo IV registrará la CAGR más rápida del 11,62% durante el período de pronóstico (2026-2031).
- Por geografía, Asia-Pacífico dominó con una participación del 55,27% en el mercado de vehículos GNC en 2025, mientras que se espera que la región de Oriente Medio y África registre la CAGR más alta del 7,28% durante el período de pronóstico (2026-2031).
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Menor Costo Total de Propiedad | +1.8% | Global, con mayor impacto en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Regulaciones de Emisiones de Escape | +1.5% | Europa, América del Norte, India | Corto plazo (≤ 2 años) |
| Infraestructura de Recarga de GNC | +1.2% | Global, concentrada en corredores urbanos | Largo plazo (≥ 4 años) |
| Objetivos de Mezcla de Bio-GNC | +0.9% | Europa, California, adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Telemática para Flotas Completas | +0.8% | América del Norte, Europa, Asia-Pacífico urbano | Corto plazo (≤ 2 años) |
| Motor GNC Preparado para Hidrógeno | +0.6% | Europa, Japón, programas piloto a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Menor Costo Total de Propiedad en Comparación con la Gasolina y el Diésel
La economía de las flotas apoya cada vez más la adopción del gas natural comprimido (GNC) debido a la ampliación de los diferenciales de precios en surtidor y a los análisis de mantenimiento que demuestran mejoras en la longevidad del motor. Los operadores han reportado ahorros en costos de combustible que oscilan entre el 30% y el 40% en comparación con el diésel, junto con extensiones de vida útil del tren motriz de aproximadamente el 15% al 25%. Estos beneficios son particularmente significativos en aplicaciones de alta utilización, incluidos los servicios de entrega de paquetes y las operaciones de autobuses urbanos. Las plataformas de telemática proporcionan datos integrales de costo por kilómetro, lo que permite a los gestores de flotas evaluar y optimizar las estrategias de combustible con mayor precisión. Los ahorros de costos verificados se alinean estrechamente con los objetivos financieros orientados a reducir los gastos operativos generales. Además, las políticas de adquisición incorporan cada vez más activadores de adopción de GNC basados en umbrales predefinidos de diferencial de combustible, formalizando y agilizando así los procesos futuros de planificación de la demanda.
Estrictas Regulaciones de Emisiones de Escape
Las nuevas regulaciones en Europa y América del Norte han introducido límites más estrictos sobre las emisiones de óxidos de nitrógeno (NOx) y partículas, creando desafíos significativos para que los motores diésel logren el cumplimiento sin la incorporación de costosos sistemas de postratamiento. En comparación, los trenes motrices de gas natural comprimido (GNC) son capaces de cumplir muchos de estos estándares regulatorios, proporcionando a los operadores de flotas una solución de cumplimiento práctica y rentable. En India, la implementación de las normas BS VI resultó en un notable aumento del 40% en los registros de vehículos GNC durante un período de 18 meses. De manera similar, los próximos requisitos de cumplimiento para los camiones de Clase 8 de EE. UU. bajo las reglas de la Fase 3 de la Agencia de Protección Ambiental (EPA) están impulsando una mayor actividad de precompra. Este entorno regulatorio también está alentando a los fabricantes de equipos originales (OEM) a ampliar su oferta de vehículos GNC. Estos desarrollos han contribuido colectivamente a un aumento impulsado por políticas en la demanda de vehículos GNC, ocurriendo antes de la anticipada adopción generalizada de tecnologías de electrificación.
Expansión de la Infraestructura de Recarga de GNC y Garantía Respaldada por OEM
El número de estaciones a nivel mundial continúa aumentando, impulsado por empresas conjuntas entre distribuidores de combustible y fabricantes de automóviles. Más de 700 estaciones públicas de GNC operan solo en los Estados Unidos, una densidad de red que ahora cubre todos los principales corredores de carga interestatal[1]"Centro de Datos de Combustibles Alternativos — Estaciones de Abastecimiento de Vehículos de Gas Natural," Departamento de Energía de EE. UU., afdc.energy.gov. Los fabricantes de equipos originales (OEM) refuerzan la confianza al ofrecer garantías en las variantes GNC equivalentes a las ofrecidas para los trenes motrices de gasolina. Este enfoque ayuda a mitigar la incertidumbre sobre el valor residual para los financiadores de flotas. Los desarrolladores de estaciones implementan diseños de módulos deslizantes, lo que reduce significativamente los costos de construcción civil y agiliza el proceso de obtención de permisos. Además, se despliegan unidades de reabastecimiento móviles para atender eficazmente los depósitos de bajo volumen. Estos esfuerzos combinados abordan el tradicional desafío del huevo y la gallina, permitiendo así la adopción de la tecnología GNC en ciudades de segundo nivel y centros logísticos suburbanos.
Objetivos de Mezcla de Gas Natural Renovable en la UE y California
Los porcentajes obligatorios de biometano han transformado los vehículos de gas natural comprimido (GNC) en activos de carbono casi nulo, abordando las críticas anteriores de que servían únicamente como tecnologías de transición. Los créditos del Estándar de Combustible de Bajo Carbono de California reducen aún más los costos operativos al generar certificados de cumplimiento negociables, mientras que las directivas de la Unión Europea garantizan la estabilidad de la demanda para los productores de biometano. Los fabricantes de equipos originales (OEM) de vehículos incorporan la disponibilidad de bio-GNC en los cálculos del costo total de propiedad, proporcionando a las flotas una vía estructurada alineada con los objetivos corporativos de emisiones netas cero más allá de 2030[2]Estándar de Combustible de Bajo Carbono,
Junta de Recursos del Aire de California, arb.ca.gov.. Este enfoque impulsado por políticas hacia la descarbonización redefine el mercado de vehículos GNC como un componente a largo plazo e integral de las estrategias de flotas diversificadas, en lugar de una solución temporal o de transición. La infraestructura de GNC está predominantemente concentrada en estados como California, seguida de Oklahoma, Texas, Pensilvania y Florida. El creciente enfoque en la integración del biometano y los marcos regulatorios de apoyo consolidan aún más el papel de los vehículos GNC en el logro de objetivos de transporte sostenible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasa Densidad de Estaciones en Zonas Rurales | -0.9% | Global, particularmente aguda en América del Norte y Australia | Largo plazo (≥ 4 años) |
| Caída del Costo Total de Propiedad de Vehículos Eléctricos de Batería | -0.8% | Europa, China, América del Norte urbana | Mediano plazo (2-4 años) |
| Riesgo de Cumplimiento por Escape de Metano | -0.7% | Estados Unidos, con repercusión en mercados de exportación | Corto plazo (≤ 2 años) |
| Precios Volátiles de GNL/GNC | -0.5% | Global, más severo en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasa Densidad de Estaciones Rurales Fuera de las 50 Principales Áreas Metropolitanas
El desarrollo de estaciones sigue concentrado en áreas urbanas, ya que el rendimiento promedio en los mercados rurales frecuentemente no justifica la inversión de capital requerida para cada sitio. Las flotas que operan en rutas extensas evalúan con frecuencia los costos asociados con la ansiedad por la autonomía en comparación con los posibles ahorros de combustible, lo que a menudo resulta en retrasos en la adopción de conversiones a gas natural comprimido (GNC). Aunque las subvenciones público-privadas brindan cierta asistencia financiera, generalmente cubren solo entre el 20% y el 30% de los costos del proyecto, dejando incierta la viabilidad financiera de dichos proyectos. Las unidades de compresión portátiles y los avances en las tecnologías de almacenamiento a bordo del vehículo ofrecen soluciones parciales para abordar estos desafíos, pero no pueden reemplazar completamente la necesidad de una red de estaciones fija y densa. Esta situación ha creado una disparidad geográfica en la adopción de infraestructura de GNC, que continúa obstaculizando el potencial de un crecimiento nacional integral en este mercado.
Rápida Caída del Costo Total de Propiedad de Vehículos Eléctricos de Batería en el Segmento de Vehículos Ligeros
Los precios de los paquetes de baterías de iones de litio están experimentando una disminución constante[3]Los Precios de los Paquetes de Baterías de Iones de Litio Caen a 108 USD por Kilovatio-Hora, a Pesar del Aumento de los Precios de los Metales,
BloombergNEF, bnef.com, lo que está reduciendo la ventaja de costo del gas natural comprimido (GNC) como opción de combustible en vehículos de pasajeros y furgonetas de entrega de última milla. La expansión de la infraestructura de carga urbana, particularmente en las principales ciudades europeas y chinas, está acelerando aún más esta tendencia. Este desarrollo está alentando a las flotas de transporte por aplicación a hacer la transición directamente a vehículos eléctricos, omitiendo las tecnologías de combustible intermedias. En consecuencia, el GNC corre cada vez más el riesgo de ser categorizado como una solución de transición, principalmente adecuada para aplicaciones de alta utilización o sensibles a la carga útil. Esta percepción ha generado preocupaciones entre los inversores con respecto a los plazos de depreciación de los activos relacionados con el GNC. En respuesta a estas incertidumbres, los fabricantes de equipos originales (OEM) están introduciendo modelos de doble combustible o vehículos compatibles con hidrógeno, reflejando la ambigüedad continua en torno a la distribución de las tecnologías de tren motriz a mediados de la década de 2030.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Mantienen la Escala mientras los Autobuses Superan el CrecimientoEn 2025, los automóviles de pasajeros mantuvieron una participación dominante del 64,48% del mercado de vehículos GNC, consolidando su liderazgo en ventas unitarias. Sin embargo, la trayectoria de crecimiento se está desplazando hacia los vehículos comerciales. Los autobuses y autocares están destinados a ser el segmento de más rápido crecimiento, con una CAGR proyectada del 9,14% hasta 2031. Este crecimiento se atribuye en gran medida a las autoridades de transporte público que buscan reducciones inmediatas de emisiones evitando las complejidades de la electrificación total. Los camiones continúan dominando las rutas de larga distancia, particularmente en áreas que carecen de estaciones de carga de alta potencia. Simultáneamente, los vehículos de dos y tres ruedas están experimentando crecimiento en el sur de Asia, donde los precios del combustible influyen significativamente en las decisiones de los consumidores.
Los vehículos comerciales ligeros ocupan una posición estratégica, aprovechando la fiabilidad del GNC para las entregas urbanas, lo cual es ventajoso dadas las limitaciones de autonomía de las baterías. Para 2031, se espera que el tamaño del mercado de autobuses GNC casi se duplique, impulsado por inversiones públicas que desbloquean ciclos de adquisición de flotas. Las hojas de ruta tecnológicas ahora incorporan modificaciones preparadas para hidrógeno, lo que permite a las agencias extender la amortización del chasis durante vidas útiles de múltiples combustibles. En el frente de los pasajeros, los OEM están introduciendo variantes de doble combustible con primas de precio mínimas, garantizando una demanda constante incluso cuando los vehículos eléctricos de batería ganan una mayor participación en las áreas metropolitanas más prósperas.


Por Canal de Ventas:
Dominio de los Equipados de Fábrica con Potencial de ReconversiónEn 2025, la integración en fábrica dominó el mercado de vehículos GNC, capturando una participación del 75,74%. Esta tendencia destaca una clara preferencia entre las flotas y los consumidores por los trenes motrices meticulosamente diseñados en fábrica. Optar por modelos equipados de fábrica no solo simplifica la gestión de garantías, sino que también proporciona a los financiadores mayor claridad sobre las proyecciones de valor residual, lo que permite tasas de arrendamiento más competitivas. Para los fabricantes de automóviles, esto resulta en una demanda constante de componentes esenciales como inyectores, cilindros y unidades de control. Dicha previsibilidad facilita los contratos por volumen, reduciendo eficazmente los costos de los componentes. Las estrategias de marketing enfatizan la comodidad del servicio en talleres autorizados, posicionando los GNC equipados de fábrica como una alternativa sin complicaciones a la gasolina tradicional. Este enfoque eleva colectivamente los estándares de la industria, configurando expectativas elevadas de los compradores.
Por el contrario, se proyecta que las flotas reconvertidas crezcan a una CAGR del 8,21%. Los kits de conversión no solo extienden la vida útil de los activos, sino que también garantizan el cumplimiento de las regulaciones de emisiones cada vez más estrictas. Además, las certificaciones para equipos instalados por concesionarios y las garantías de motor de tres años abordan las preocupaciones de fiabilidad que anteriormente obstaculizaban el crecimiento del mercado de posventa. Los protocolos de instalación estandarizados minimizan el tiempo de inactividad, lo que permite a los operadores más pequeños convertir vehículos durante el mantenimiento rutinario en lugar de estadías prolongadas en el taller. Geográficamente, las iniciativas de reconversión se están implementando en consonancia con la densidad de estaciones. La disponibilidad inicial se centra en los estados con corredores de GNC establecidos, allanando el camino para una expansión nacional más amplia. Como resultado, la reconversión está evolucionando de una solución de nicho a una vía de crecimiento significativa, aprovechando el parque vehicular existente.
Por Aplicación de Uso Final:
El Tránsito Público Lidera la Curva de CrecimientoEn 2025, los automóviles subcompactos de doble combustible, favorecidos por los hogares sensibles al precio por su desplazamiento rentable, impulsaron el uso privado para capturar una participación del 47,08% del mercado de vehículos GNC. Sin embargo, en las ciudades que presencian avances rápidos en incentivos para vehículos eléctricos e infraestructura de carga, el impulso para la adopción personal está disminuyendo. Las agencias de transporte público, que se benefician de las adquisiciones masivas, las operaciones de rutas fijas y la capacidad de amortizar los compresores de depósito en kilometrajes extensos, están preparadas para experimentar una CAGR del 9,37% de 2026 a 2031. Mientras tanto, las flotas de taxis y transporte por aplicación, posicionadas entre los dos extremos, aprovechan sus altas tasas de utilización y la proximidad a las estaciones urbanas para lograr ahorros significativos en combustible y períodos de recuperación rápidos. En última instancia, las elecciones en las aplicaciones están cada vez más influenciadas por la madurez de la infraestructura y las presiones regulatorias, más que por la comodidad del pasajero por sí sola.
Las flotas industriales en el mercado de vehículos GNC están en expansión, impulsadas por la disponibilidad de gas en sitio en puertos, centros mineros y parques logísticos, que también ofrecen opciones de reabastecimiento privado. Las asociaciones con marcas de combustible minorista como Circle K y QuikTrip destacan un cambio estratégico hacia cuentas de flotas, donde el suministro de combustible se combina con análisis de fidelización para monitorear los costos por kilómetro. Los camiones municipales de saneamiento y servicios públicos están recurriendo al GNC, especialmente cuando los ayuntamientos integran objetivos de gases de efecto invernadero en sus estándares de adquisición, garantizando una demanda constante independientemente del sentimiento público. Además, los datos de telemática agregados no solo justifican las reducciones de mantenimiento, sino que elevan estas ventajas anecdóticas a indicadores clave de rendimiento a nivel de junta directiva. Dichos resultados validados refuerzan la adopción multisegmento de los vehículos GNC.
Por Tipo de Cilindro:
Los Compuestos Desbloquean la Economía de Carga ÚtilEn 2025, los cilindros totalmente metálicos de Tipo I dominaron con una participación líder del 38,89% del mercado de vehículos GNC, debido a su asequibilidad y durabilidad en condiciones exigentes. Los gestores de flotas valoran los procesos de inspección sencillos y los patrones de fallo predecibles de los tanques de acero. Mientras tanto, el Tipo IV está preparado para lograr una CAGR del 11,62% de 2026 a 2031. Este crecimiento está impulsado por el aumento de las tarifas de flete, lo que lleva a los operadores a maximizar las cargas útiles. Este enfoque destaca las ventajas de los compuestos de revestimiento polimérico de Tipo IV, que son significativamente más ligeros. Dichas reducciones de peso permiten una mayor capacidad de carga y rangos de conducción extendidos, beneficios particularmente valorados en el transporte de paquetes, comestibles y líquidos a granel. Este análisis costo-beneficio en evolución allana el camino para un aumento en la adopción de materiales compuestos durante los próximos cinco años.
La ciencia de materiales moderna ha integrado microsensores dentro de las paredes compuestas, proporcionando a los paneles de control de las flotas datos de presión y temperatura en tiempo real. Los últimos diseños de Hexagon Composites muestran la integración perfecta de estos datos con el software de mantenimiento preventivo, lo que resulta en una reducción de los tiempos de inactividad no planificados y menores costos de seguros. A medida que la fabricación escala, la diferencia de precio con el acero está disminuyendo, con algunos contratos de alto volumen anticipando una paridad de precios próximamente. Los organismos reguladores están revisando los estándares de homologación para abarcar el monitoreo digital de la salud, orientando a los equipos de adquisición hacia cilindros más avanzados. Como resultado, el panorama competitivo está desplazando su enfoque de los costos de materias primas hacia el valor de la inteligencia integrada y los ecosistemas de servicios asociados.
Análisis Geográfico
Mercado de Vehículos GNC en Asia-Pacífico
Asia-Pacífico lidera el mercado, contribuyendo de manera significativa a los ingresos. El marco normativo de India, que incluye incentivos para vehículos, subvenciones para estaciones y plazos regulatorios, ha establecido los corredores de GNC como la opción preferida para autobuses interurbanos y sedanes de transporte compartido. En China, el GNC se prioriza para las flotas comerciales en las provincias del interior, donde la carga de baterías sigue siendo económicamente inviable. Japón promueve los sistemas de propulsión de GNC preparados para hidrógeno como una opción estratégica para adaptarse a las futuras transiciones de combustible. Las cadenas de suministro de fabricantes de equipos originales de la región, que abarcan componentes como inyectores y cilindros, están localizadas para reducir costos, lo que facilita la adopción del GNC más allá de las ciudades de primer nivel.
Mercado de Vehículos GNC en Oriente Medio y África
La región de Oriente Medio y África experimenta el crecimiento más rápido a nivel mundial, con una CAGR del 7,28%, ya que los países ricos en gas utilizan el GNC para reducir las importaciones de gasolina y aprovechar sus reservas domésticas de gas. La Iniciativa Presidencial de GNC de Nigeria combina préstamos concesionales con incentivos fiscales para impulsar la conversión de flotas de autobuses. Los Emiratos Árabes Unidos aprovechan su infraestructura de GNL para desarrollar centros de servicio multienergía que integran gas natural, hidrógeno y carga de vehículos eléctricos, posicionando los corredores logísticos para la sostenibilidad a largo plazo. Sin embargo, las zonas rurales presentan una penetración limitada, lo que hace necesarias soluciones de repostaje móvil para permitir la adopción en la última milla.
Mercado de Vehículos GNC en Europa y América del Norte
Europa y América del Norte muestran trayectorias de crecimiento estables. Las estrictas regulaciones de emisiones y los mandatos de biometano refuerzan el atractivo medioambiental del GNC, incluso a medida que la electrificación de flotas gana terreno. En Estados Unidos, más de 700 estaciones públicas respaldan las operaciones de carga de costa a costa, mientras que las regulaciones de Fase 3 de la EPA incrementan las presiones de cumplimiento sobre las flotas diésel. En Europa, los fabricantes de equipos originales de camiones colaboran con especialistas en sistemas de combustible para implementar tecnologías de inyección directa de alta presión (HPDI), reduciendo las emisiones de metano y manteniendo un rendimiento de par similar al diésel. Esta tendencia se ejemplifica con la asociación de Volvo Group con Westport.

Panorama Competitivo
El mercado global está fragmentado, con actores clave como Suzuki, Hyundai, Ford Motor Company, Tata Motors y varios OEM chinos compartiendo el liderazgo. Esta estructura impide que cualquier empresa domine los precios o las hojas de ruta tecnológicas, fomentando la innovación en los subsistemas de tren motriz y almacenamiento. Los especialistas regionales establecen nichos en cilindros ligeros, inyectores de alta presión y paquetes de estaciones llave en mano. Los requisitos de capital manejables permiten a las empresas emergentes ingresar al mercado, centrándose en conversiones preparadas para hidrógeno y complementos de telemática. Esto crea un entorno competitivo que valora la agilidad sobre la escala de producción.
Las asociaciones son fundamentales para la diferenciación. Por ejemplo, la colaboración entre Westport y Volvo en HPDI muestra cómo los innovadores de componentes utilizan la escala de los OEM para acelerar la comercialización. Los proveedores de cilindros como Hexagon Composites integran tanques ligeros con pasarelas de telemática, desplazando la competencia hacia el análisis de datos. Las empresas energéticas invierten en redes de estaciones, alineando las ventas de combustible con la demanda de vehículos. Estas colaboraciones reducen los plazos de desarrollo y distribuyen el riesgo, permitiendo a las marcas de nivel medio lanzar modelos de GNC conformes a nivel global.
Las diferencias de políticas regionales impulsan estrategias variadas. En India, Suzuki y Tata se centran en automóviles de pasajeros sensibles al precio, mientras que en Europa, Iveco y Daimler Truck apuntan a flotas de larga distancia y municipales, aprovechando el biometano para reclamaciones de carbono casi nulo. Las marcas chinas utilizan las políticas domésticas para exportar autobuses GNC a África y América Latina, aumentando la competitividad de precios. A medida que los motores preparados para hidrógeno avanzan, los OEM están desarrollando compartimentos de tren motriz modulares para múltiples combustibles gaseosos, garantizando la retención del valor de los activos. Este enfoque difumina los límites de los segmentos y enfatiza la integración de software como un área competitiva clave.
Líderes de la Industria de Vehículos GNC
Suzuki Motor Corporation
Hyundai Motor Company
Tata Motors Limited
AB Volvo Group
Ford Motor Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos GNC
- Suzuki Motor Corp
- Hyundai Motor Co
- Tata Motors Limited
- AB Volvo Group
- CNH Industrial (Iveco)
- General Motors
- Ford Motor Company
- MAN Truck and Bus SE
- Scania AB
- Ashok Leyland Ltd.
- Isuzu Motors Ltd.
- Westport Fuel Systems Inc.
- Landi Renzo SpA
- Hexagon Composites ASA
- Everest Kanto Cylinders Ltd.

Recent Industry Developments in Mercado de Vehículos GNC
- Enero de 2026: En enero de 2026, Tata Motors lanzó nuevas variantes de gasolina y GNC de su sedán XPRES, ampliando su línea de vehículos de flota más allá de su oferta anterior exclusivamente eléctrica. La variante GNC está dirigida a los operadores de flotas comerciales, ofreciendo una alternativa de menor costo tanto a las opciones de gasolina como a las de vehículos eléctricos, manteniendo al mismo tiempo la flexibilidad operativa.
- Agosto de 2025: Landi Technologies y American CNG, LLC han forjado una alianza estratégica innovadora. Esta asociación integra tecnología de motor de primer nivel, sistemas de combustible de alta presión avanzados, producción de cilindros propia y servicios de instalación a nivel nacional. El resultado es una solución integral de GNR/GNC adaptada para Fabricantes de Equipos Originales (OEM), Empresas de Gestión de Flotas (EGF), concesionarios y flotas en toda América del Norte.
- Junio de 2025: En colaboración con Astra Vehicle Technologies, Iveco ha presentado el camión S-Way 500 GNC 6×2. Este nuevo modelo cuenta con una capacidad de peso bruto vehicular de 44 toneladas y logra reducciones de CO2 de hasta el 95% en comparación con sus homólogos diésel. El camión hizo su gran entrada en la Exposición de Transporte por Carretera 2025, presentado como un modelo de exhibición a medida adornado con obras de arte pintadas a mano.


Alcance del Informe Global del Mercado de Vehículos GNC
El alcance del informe incluye el tipo de vehículo, el canal de ventas, la aplicación de uso final, el tipo de cilindro y la geografía. Por tipo de vehículo, el mercado está segmentado en automóviles de pasajeros, vehículos comerciales ligeros, autobuses y autocares, camiones de mediana y gran tonelada, y vehículos de dos y tres ruedas. Por canal de ventas, el mercado está segmentado en equipados de fábrica y reconvertidos/posventa. Por aplicación de uso final, el mercado está segmentado en uso privado/personal, flotas de taxis y transporte por aplicación, autoridades de transporte público, y flotas industriales y de servicios públicos. Por tipo de cilindro, el mercado está segmentado en Tipo I (totalmente metálico), Tipo II (envuelto en aro metálico), Tipo III (compuesto total), y Tipo IV (compuesto de revestimiento polimérico). Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Autobuses y Autocares |
| Camiones (Medios y Pesados) |
| Vehículos de Dos y Tres Ruedas |
| Equipados de Fábrica |
| Reconvertidos / Posventa |
| Uso Privado / Personal |
| Flotas de Taxi y Transporte por Aplicación |
| Autoridades de Tránsito Público |
| Flotas Industriales y de Servicios Públicos |
| Tipo I (Totalmente metálico) |
| Tipo II (Metálico con refuerzo en aro) |
| Tipo III (Totalmente compuesto) |
| Tipo IV (Compuesto de revestimiento polimérico) |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Kenia | |
| Resto de Oriente Medio y África |
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Autobuses y Autocares | ||
| Camiones (Medios y Pesados) | ||
| Vehículos de Dos y Tres Ruedas | ||
| Por Canal de Ventas | Equipados de Fábrica | |
| Reconvertidos / Posventa | ||
| Por Aplicación de Uso Final | Uso Privado / Personal | |
| Flotas de Taxi y Transporte por Aplicación | ||
| Autoridades de Tránsito Público | ||
| Flotas Industriales y de Servicios Públicos | ||
| Por Tipo de Cilindro | Tipo I (Totalmente metálico) | |
| Tipo II (Metálico con refuerzo en aro) | ||
| Tipo III (Totalmente compuesto) | ||
| Tipo IV (Compuesto de revestimiento polimérico) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Kenia | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de vehículos GNC hasta 2031?
Se prevé que se expanda a una CAGR del 5,68%, llevando el valor de 55,25 mil millones de USD en 2026 a 72,82 mil millones de USD en 2031.
¿Qué región lidera actualmente en la adopción de vehículos GNC?
Asia-Pacífico concentra el 55,27% de los ingresos de 2025, gracias al apoyo de infraestructura y políticas de India y China.
¿Qué segmento crece más rápidamente dentro del espacio de vehículos GNC?
Los autobuses y autocares registran la CAGR más rápida del 9,14% a medida que las agencias de transporte buscan reducciones inmediatas de emisiones.
¿Cómo influye el biometano en las perspectivas de los vehículos GNC?
Los mandatos de mezcla de la UE y California convierten a las flotas de GNC en activos de carbono casi nulo, extendiendo la relevancia tecnológica más allá de un papel de transición.
¿Qué movimientos estratégicos están realizando las empresas líderes?
Asociaciones como la de Westport Fuel Systems Inc y AB Volvo Group para motores de inyección directa de alta presión y la de Landi Technologies y American CNG para ofertas integradas de Gas Natural Renovable ejemplifican la colaboración impulsada por la tecnología.
Última actualización de la página el:



