
Tamaño y Participación del Mercado de Vehículos CNG y LPG
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.70 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.78 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia-Pacífico |
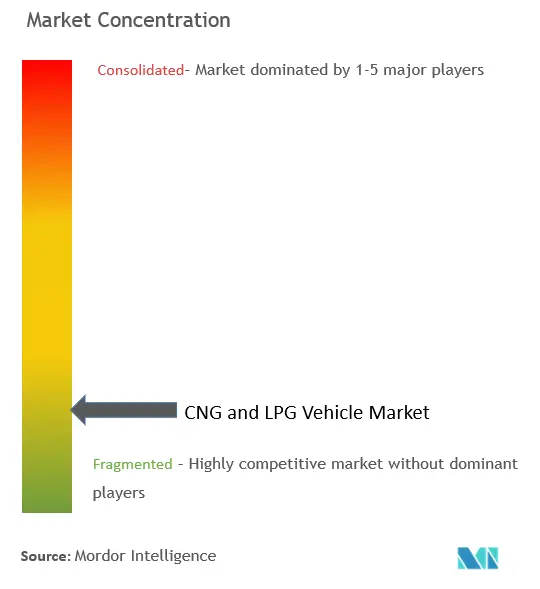
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos CNG y LPG por Mordor Intelligence
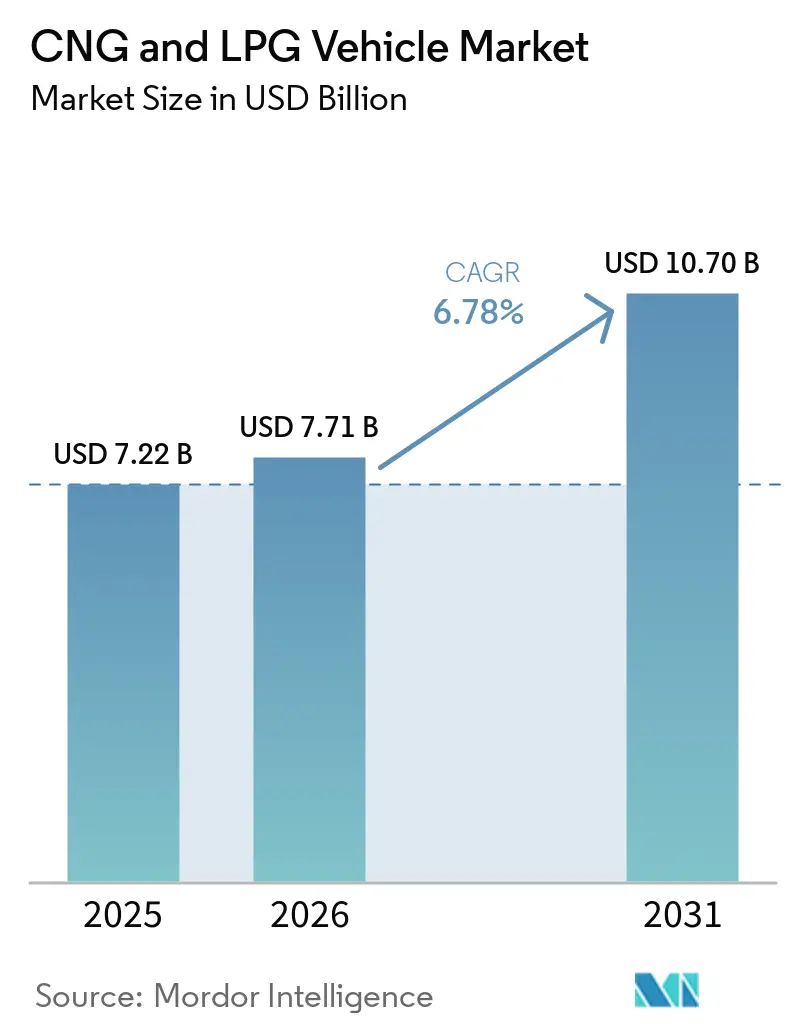
El tamaño del mercado global de vehículos GNC y GLP en 2026 se estima en USD 7,71 mil millones, creciendo desde el valor de 2025 de USD 7,22 mil millones con proyecciones para 2031 que muestran USD 10,7 mil millones, creciendo a una CAGR del 6,78% durante 2026-2031. Los crecientes incentivos gubernamentales, la expansión de la infraestructura de repostaje y la tecnología que elimina las barreras de usabilidad heredadas han trasladado el mercado de vehículos GNC y GLP de un nicho alternativo a una opción convencional. Los operadores de flotas ahora consideran los combustibles gaseosos como soluciones puente a largo plazo que ofrecen menores costos operativos y cumplimiento normativo garantizado. El rápido despliegue de estaciones, particularmente en Asia-Pacífico y África, mejora la confianza en la autonomía, mientras que el envasado de doble cilindro y las transmisiones automáticas equiparan las características con las versiones de gasolina. El gas natural renovable (GNR) y el bio-GNC desbloquean nuevas palancas de descarbonización y cubren las fluctuaciones de precios del gas fósil, atrayendo a flotas comerciales que priorizan las reducciones de emisiones de Alcance 3. La intensidad competitiva está aumentando a medida que los fabricantes de automóviles establecidos amplían sus gamas instaladas en fábrica y los nuevos participantes atraen a los segmentos de logística, tránsito y transporte por aplicación con servicios integrales de bio-GNC.
Conclusiones Clave del Informe
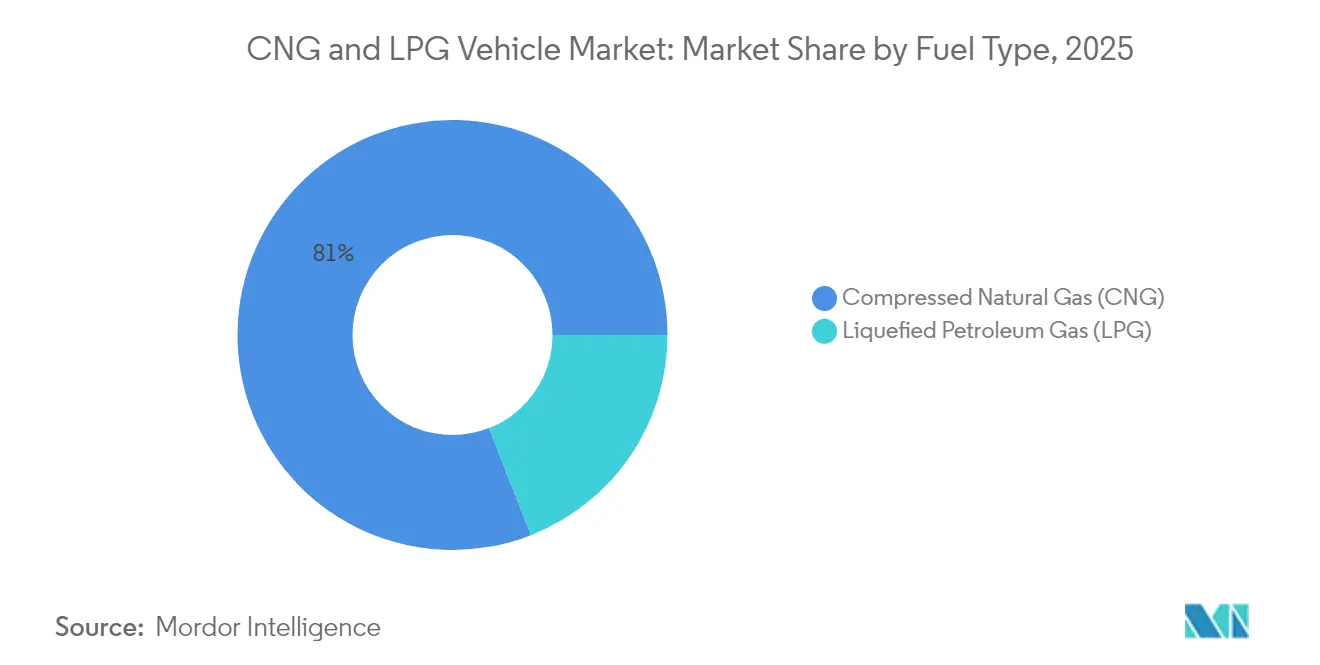
- Por tipo de combustible, el Gas Natural Comprimido representó el 80,95% de la participación del mercado de vehículos GNC y GLP en 2025, mientras que se proyecta que el Gas Bio-Comprimido avance a una CAGR del 12,42% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros lideraron con una participación de ingresos del 62,10% en 2025; se prevé que los vehículos de dos y tres ruedas se expandan a una CAGR del 10,55% hasta 2031.
- Por canal de ventas, los modelos instalados en fábrica representaron el 70,35% del tamaño del mercado de vehículos GNC y GLP en 2025, mientras que las conversiones registraron la CAGR proyectada más alta del 10,49% hasta 2031.
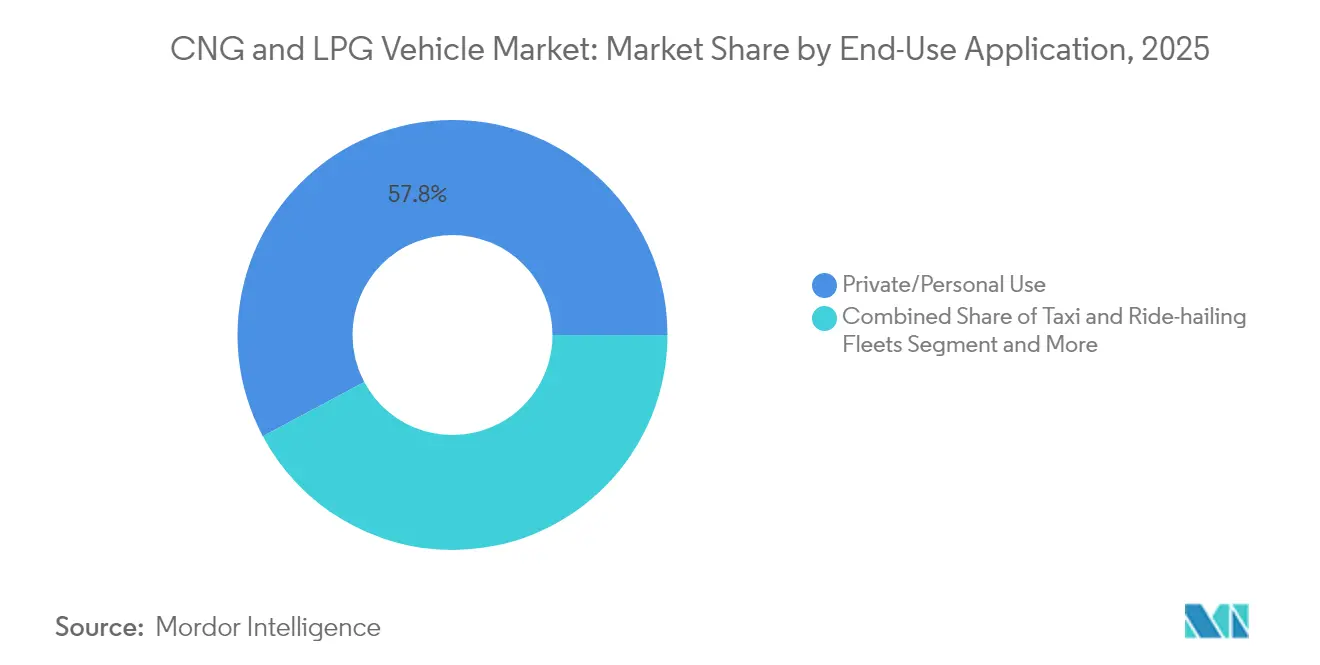
- Por aplicación de uso final, el uso privado comprendió el 57,80% de los ingresos de 2025; las flotas de taxis y transporte por aplicación están preparadas para una CAGR del 8,62% hasta 2031.
- Por tipo de cilindro, los cilindros totalmente metálicos Tipo I captaron el 64,60% de la demanda de 2025, aunque los compuestos de revestimiento polimérico Tipo IV registrarán una CAGR del 15,96% hasta 2031.
- Asia-Pacífico dominó con una participación de mercado del 45,60% en 2025; África es la región de más rápido crecimiento con una CAGR del 12,97% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Vehículos CNG y LPG
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos Gubernamentales y Paridad de Precios de Combustible | +2.1% | Global (India, Nigeria, Brasil) | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de Repostaje | +1.8% | Asia-Pacífico, MEA, América del Sur | Largo plazo (≥ 4 años) |
| Transición de los Fabricantes de Equipos Originales hacia Variantes Instaladas en Fábrica | +1.4% | India, Europa, América del Sur | Mediano plazo (2-4 años) |
| Normas Más Estrictas de CO₂/NOx Urbano | +1.2% | Europa, América del Norte, Asia | Corto plazo (≤ 2 años) |
| Innovaciones en el Envasado de Doble Cilindro | +0.8% | India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Demanda Comercial de Bio-GNC | +0.6% | América del Norte, Europa, Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos Gubernamentales e Iniciativas de Paridad de Precios de Combustible
Los programas de incentivos de múltiples niveles están reescribiendo la economía de las flotas. La Iniciativa Presidencial de GNC de Nigeria, por valor de USD 450 millones, combina el despliegue de estaciones con cupones de conversión, completando más de 10.000 actualizaciones de vehículos y capacitando a 4.000 técnicos. Los reembolsos Drive Clean! de California de hasta USD 3.000 por vehículo ligero más una propuesta de crédito fiscal para GNR acortan aún más los períodos de recuperación de la inversión[1]. El programa de Gas Natural para Vehículos de los Emiratos Árabes Unidos ha instalado dispensadores capaces de atender a 10.000 automóviles diariamente, garantizando el suministro para los primeros adoptantes. En conjunto, estas acciones reposicionan el mercado de vehículos GNC y GLP como un puente estratégico hacia la neutralidad de carbono en lugar de una solución provisional[2].
Rápida Expansión de la Infraestructura de Repostaje de GNC/GLP
El crecimiento de las estaciones ha pasado de las subvenciones públicas al capital comercial, lo que indica viabilidad de flujo de caja. Clean Energy Fuels está construyendo la primera estación de GNC privada para depósito de autobuses de Houston, dimensionada para 2 millones de galones por año. TotalEnergies opera más de 1.200 surtidores públicos en tres continentes, estratégicamente ubicados en corredores de carga para asegurar la utilización. India tiene como objetivo 10.000 estaciones para 2030, respaldando el plan de Maruti Suzuki de vender 600.000 unidades de GNC instaladas en fábrica en el ejercicio fiscal 2025[3]. Una red más densa alivia la ansiedad por la autonomía y desbloquea oportunidades de carga interurbana, impulsando una demanda sostenida en el mercado de vehículos GNC y GLP.
Transición de la Cartera de Fabricantes de Equipos Originales hacia Variantes de GNC Instaladas en Fábrica
Los fabricantes de automóviles están integrando la tecnología GNC en sus plataformas principales. El Punch y el Altroz de doble cilindro de Tata Motors preservan el volumen del maletero al tiempo que ofrecen 77 hp, eliminando los obstáculos de practicidad. Maruti Suzuki ya ofrece 14 versiones de GNC e informa que la opción de combustible representa el 36% de las ventas de vehículos de pasajeros en India. Nissan está añadiendo compatibilidad con GNC como parte de su hoja de ruta de electrificación para 2026, tratando el combustible gaseoso como complementario a los híbridos. La integración en fábrica reduce el riesgo de garantía, ajusta la certificación de emisiones y comprime las primas de precio, elevando la penetración general del mercado de vehículos GNC y GLP.
Normas Más Estrictas de CO₂ y NOx en Escapes en Núcleos Urbanos
Los reguladores favorecen el GNC para el alivio inmediato de las emisiones. La prohibición del diésel en París, efectiva en 2025, empuja a las flotas comerciales hacia alternativas de bajo NOx, mientras que los objetivos de Eficiencia Media de Combustible Corporativa de India para 2027 están orientando a los fabricantes de equipos originales a ampliar las versiones de combustible gaseoso. Los ensayos muestran que los motores de GNC reducen el monóxido de carbono entre un 90 y un 97% en comparación con la gasolina y ofrecen ganancias de eficiencia de combustible del 30%, lo que permite a los operadores acceder a zonas de bajas emisiones a un costo menor que el eléctrico. Estas ventajas de cumplimiento normativo se traducen en decisiones de compra que refuerzan el impulso de crecimiento en el mercado de vehículos GNC y GLP.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Protocolos Limitados de Pruebas de Choque | -1.2% | Global | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Gas Natural Licuado como Materia Prima | -1.0% | Asia-Pacífico, Europa | Corto plazo (≤ 2 años) |
| Subsidios de Inversión en Vehículos Eléctricos en Áreas Metropolitanas | -0.8% | América del Norte, Europa, Asia | Largo plazo (≥ 4 años) |
| Brechas en la Percepción de Seguridad | -0.6% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Protocolos Limitados de Pruebas de Choque para Vehículos de Combustible Gaseoso
La explosión de un camión en Wilmington en febrero de 2024 reveló lagunas en las normas globales. Si bien la Norma Federal 304 aborda la integridad del depósito, las pruebas holísticas a nivel de vehículo siguen siendo escasas, lo que aumenta la responsabilidad para las flotas y las aseguradoras. La norma ISO 11439 establece criterios para cilindros, pero carece de simulaciones de choque, lo que ralentiza el lanzamiento de productos de los fabricantes de equipos originales en regiones con aversión al riesgo. Hasta que las autoridades armonicen las pruebas dinámicas, estas incertidumbres de seguridad recortarán parte del potencial alcista del mercado de vehículos GNC y GLP.
Volatilidad de Precios en el Gas Natural Licuado como Materia Prima para Operadores de Gas Urbano
El Gas Natural Licuado al contado promedió por encima de USD 13/MMBtu durante 2024, superando los umbrales de asequibilidad en India y partes de Europa. Los riesgos de suministro vinculados a la tensión geopolítica y el vencimiento de contratos de gasoductos generan incertidumbre, lo que obliga a los distribuidores de gas urbano a trasladar los costos a los surtidores minoristas. Los precios del GNC en los surtidores de 37 estados de EE. UU. aumentaron durante 2023, reduciendo la brecha de paridad con el diésel y frenando las nuevas conversiones de flotas. Aunque los nuevos proyectos de licuefacción podrían aliviar la escasez después de 2026, es probable que la volatilidad a corto plazo modere los planes de expansión agresiva en el mercado de vehículos GNC y GLP.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible: El Bio-GNC Emerge como Líder de Crecimiento
Se prevé que el Gas Bio-Comprimido registre una CAGR del 12,42% hasta 2031, mientras que el Gas Natural Comprimido mantiene una participación del 80,95% en el mercado de vehículos GNC y GLP en 2025. El salto planificado de 40 veces en la demanda de bio-GNC en India para el ejercicio fiscal 2030, habilitado por digestores de residuos agrícolas, destaca el giro hacia las energías renovables. Los primeros lanzamientos, como el Maruti Brezza CBG con 25,51 km/kg, subrayan la viabilidad comercial. Al mismo tiempo, el GLP mantiene bolsas de fortaleza donde existe infraestructura heredada, respaldado por los proyectos de Gas Natural Licuado de Qatar y los Emiratos Árabes Unidos que incrementan el suministro de GLP. Las opciones de combustible regionales, por tanto, reflejan la abundancia local de materias primas y los impulsos de política más que el mérito tecnológico puro.
Se proyecta que el tamaño del mercado de vehículos GNC y GLP para automóviles de pasajeros de bio-GNC se expanda a un ritmo anual del 14,6% a medida que los productores de lácteos, destilerías y residuos municipales firman acuerdos de compra que fijan los costos de insumos. Por el contrario, las variantes de gas fósil crecen en dígitos simples a medida que los operadores se cubren contra los impuestos al carbono. Las trayectorias divergentes muestran que, si bien el mercado general de vehículos GNC y GLP continúa ampliándose, la combinación interna se está inclinando hacia formulaciones de gas renovable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Vehículo: Los Vehículos de Dos Ruedas Impulsan la Innovación
Los automóviles de pasajeros controlaron el 62,10% del gasto en 2025, aunque los vehículos de dos y tres ruedas registrarán la CAGR más pronunciada del 10,55%, impulsados por la creciente adopción de vehículos CNG en mercados emergentes. El éxito de Bajaj Auto en incrementar la penetración de mototaxis de tres ruedas CNG del 26% al 57% entre 2020 y 2023 genera confianza técnica para su primera motocicleta CNG en 2025. Los vehículos comerciales ligeros y los autobuses también tienen una presencia destacada, ya que los ciclos de uso justifican las inversiones en estaciones de servicio en sitio, lo que amplía el tamaño total del mercado de vehículos CNG y LPG para los segmentos comerciales durante el período de pronóstico.
El aumento de las restricciones al transporte urbano de mercancías en diésel acelera la adopción de minicamiones, mientras que las autoridades de transporte público optan por licitaciones de autobuses a 12 años que aseguran contratos de suministro de gas natural renovable por adelantado. En conjunto, estas dinámicas consolidan un perfil de demanda diverso en el mercado de vehículos CNG y LPG, anclado por vehículos de dos ruedas orientados al ahorro de costos y flotas comerciales impulsadas por el volumen.
Por Canal de Ventas: El Mercado de Conversiones Gana Impulso
Las unidades instaladas en fábrica captaron el 70,35% de los ingresos en 2025, aunque las conversiones están encaminadas a una CAGR del 10,49% a medida que la expansión de la infraestructura acorta los ciclos de recuperación de la inversión. Los cupones de conversión de Nigeria ejemplifican los repuntes del mercado posventa impulsados por políticas. Los costos promedio de conversión de EUR 3.000–5.000 ofrecen un punto de equilibrio a dos años para los taxis de alto kilometraje, ampliando el tamaño del mercado de vehículos GNC y GLP dentro del parque vehicular existente en lugar de depender únicamente de las ventas nuevas.
Los modelos instalados en fábrica siguen dominando las licitaciones de flotas gracias a la validación de seguridad integrada y la cobertura de garantía completa. La gama de SUV de doble cilindro de Tata Motors y las versiones de GNC con transmisión automática de Maruti Suzuki demuestran el compromiso de los fabricantes de equipos originales con la generalización del combustible gaseoso. Estas dos vías —conversión para activos heredados e instalación en fábrica para nuevas compras— proporcionan motores paralelos de crecimiento dentro del mercado de vehículos GNC y GLP.
Por Aplicación de Uso Final: Los Segmentos de Flotas Lideran la Adopción
Los automovilistas privados representaron el 57,80% de los volúmenes de 2025, pero los operadores de taxis y transporte por aplicación registrarán una CAGR del 8,62% a medida que las empresas buscan combustible más barato y objetivos municipales de emisiones. El pedido de camiones de GNC de 15 litros de UPS muestra el impulso del sector logístico. Las flotas de gestión de residuos, ya adoptantes consolidados, añaden estabilidad al mercado de vehículos GNC y GLP al garantizar la utilización en múltiples turnos de las estaciones de depósito.
Los sistemas de tránsito público refuerzan la demanda con adquisiciones de autobuses a largo plazo. El despliegue de 120 autobuses de GNR de Houston METRO respalda la economía de la nueva estación de Clean Energy Fuels, demostrando cómo los contratos públicos catalizan el capital privado. Las flotas de servicios industriales también se expanden debido al enrutamiento predecible que maximiza el rendimiento de las estaciones, asegurando un crecimiento diversificado del uso final en el mercado de vehículos GNC y GLP.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cilindro: Avances en Tecnología de Materiales Compuestos
Los cilindros de acero Tipo I representaron el 64,60% de las unidades en 2025, lo que refleja las ventajas de costo y las cadenas de suministro maduras. Sin embargo, la participación del mercado de vehículos GNC y GLP para los compuestos Tipo IV está aumentando rápidamente, impulsada por una CAGR proyectada del 15,96%. Se proyecta que la demanda de fibra de carbono para recipientes a presión aumente un 42% anualmente hasta 2025 a medida que se endurecen los mandatos de ahorro de peso. Hexagon Purus y Forvia Faurecia están ampliando la capacidad de producción, reduciendo los costos por unidad.
Los formatos intermedios Tipo II y Tipo III atienden a las flotas que equilibran precio y carga útil. Las normas de seguridad federales que favorecen las soluciones compuestas probadas impulsarán aún más a los fabricantes de equipos originales hacia depósitos más ligeros, especialmente en los segmentos de vehículos de dos ruedas y automóviles de pasajeros donde el espacio es escaso. La elección del cilindro se está convirtiendo, por tanto, en un diferenciador estratégico dentro del mercado más amplio de vehículos GNC y GLP.
Análisis Geográfico
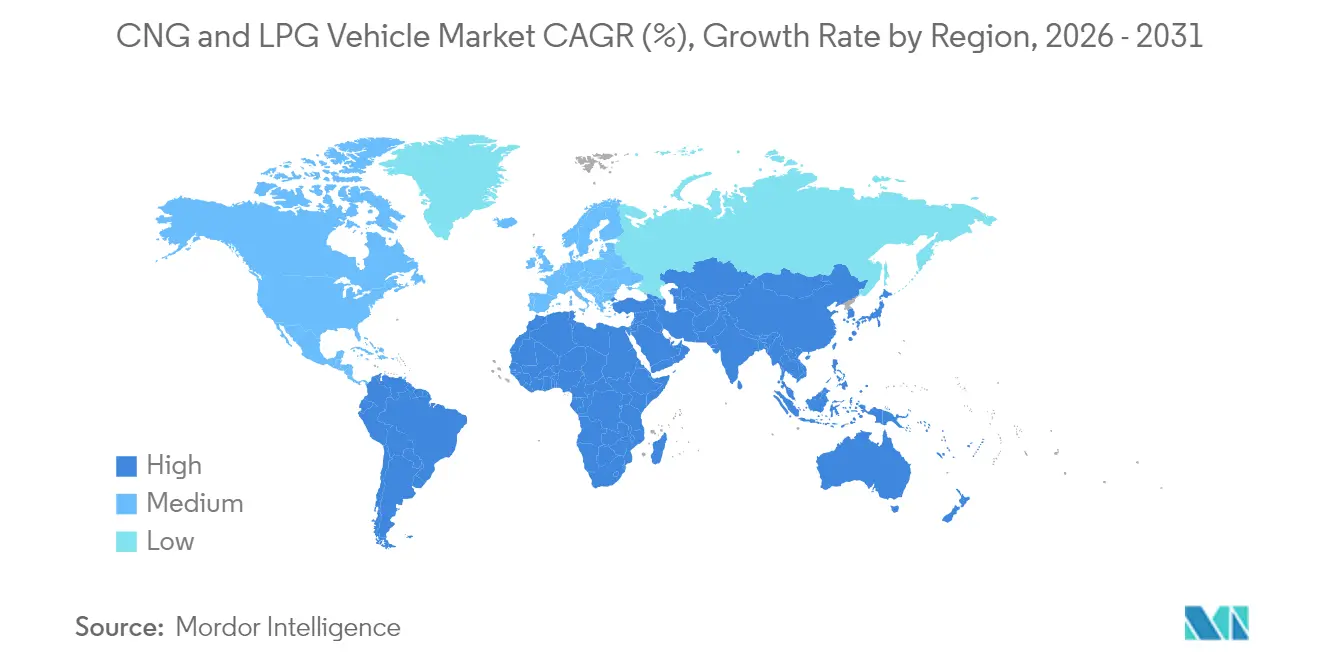
Asia-Pacífico comandó el 45,60% de los ingresos de 2025. El hito de India —las ventas de automóviles de GNC superando al diésel a principios de 2025— ilustra la aceptación del consumidor; 6.959 estaciones respaldan el acceso conveniente mientras que el envasado de doble cilindro aborda las objeciones sobre el espacio del maletero. China depende del GNC para las rutas de carga pesada donde la masa de las baterías sigue siendo antieconómica, reforzando el papel de anclaje de la región en el mercado de vehículos GNC y GLP.
África es el territorio de avance más rápido, registrando una CAGR del 12,97% hasta 2031. El programa de infraestructura de USD 450 millones de Nigeria, con un objetivo de 1 millón de conversiones, ancla la certeza del suministro, mientras que las ambiciones de gas para energía de Sudáfrica crean una demanda adicional. La abundancia de gas doméstico y la limitada inversión automotriz heredada reducen la fricción del cambio, acelerando la penetración del mercado de vehículos GNC y GLP. América del Sur ofrece una CAGR del 7,98%, respaldada por la cultura de biocombustibles de Brasil y las reservas de gas de Argentina. La herencia del combustible flexible de etanol de Brasil facilita la educación del consumidor, y los volúmenes piloto de GNR buscan compradores en el transporte, alimentando el mercado de vehículos GNC y GLP. El plan de movilidad verde de USD 1,1 mil millones de Hyundai sugiere que los fabricantes de equipos originales perciben el continente como estratégico para los combustibles alternativos. Europa mantiene un ritmo del 5,12%, con Alemania expandiendo la producción de biometano que alimenta las redes de estaciones y amplía la adopción.

Panorama regulatorio
La regulación se está endureciendo tanto en materia de emisiones como de seguridad de los sistemas de combustible gaseoso, mientras que algunos gobiernos están simplificando los permisos para acelerar el despliegue de estaciones. En la Unión Europea, Euro 7 (Reglamento (UE) 2024/1257) establece requisitos de emisiones actualizados que abarcan vehículos ligeros y pesados, incluidos los sistemas de propulsión de GNC y GNL, con disposiciones clave aplicables a los nuevos tipos de vehículos M1 y N1 a partir del 29 de noviembre de 2026; esto traslada los plazos de certificación de los OEM y de calibración de postratamiento a la ventana 2025-2026.
En cuanto a seguridad e integridad, el Reglamento n.º 110 de la CEPE sigue siendo la base de los requisitos de homologación de tipo para vehículos que utilizan GNC y sus componentes, mientras que Estados Unidos ha intensificado la atención sobre la integridad de los sistemas de GNC mediante acciones relacionadas con la Norma Federal de Seguridad de Vehículos Motorizados (FMVSS) n.º 303 publicadas en el Registro Federal en junio de 2026. En India, la política respalda simultáneamente la infraestructura y la adopción de gas renovable: PNGRB introdujo una obligación de mezcla de Biogás Comprimido para los segmentos de GNC (transporte) y PNG (doméstico) del 1% (año fiscal 2025-26), 3% (año fiscal 2026-27) y 4% (año fiscal 2027-28), y el Ministerio de Transporte por Carretera y Autopistas emitió un marco de aprobación acelerada para la infraestructura de Distribución de Gas Urbano que reduce las aprobaciones de derecho de vía a 15 días y los permisos de acceso para estaciones de GNC/LCNG a 30 días (como medida temporal vinculada a las restricciones de suministro de LPG).
Análisis de la cadena de valor
La cadena de valor comienza en la fase upstream con la producción y el procesamiento de gas natural y GLP, y cada vez más con el biometano/bio-GNC procedente de residuos agrícolas, municipales e industriales que requieren digestores, mejora de calidad y compresión antes de la distribución. Los participantes de midstream y downstream incluyen distribuidores de gas urbano y desarrolladores de estaciones (redes minoristas públicas y estaciones de depósito privadas), seguidos de OEM que ofrecen variantes de GNC/GLP de fábrica y talleres de conversión certificados que atienden al parque en uso. Una capa habilitadora crítica abarca cilindros (Tipo I a Tipo IV), válvulas, reguladores, rampas de combustible, ECU e inyectores, junto con redes de homologación, inspección y servicio; las normas de calidad y trazabilidad como IATF 16949 y los procesos de seguridad alineados con ISO 26262 determinan la calificación de los proveedores.
Los principales cuellos de botella siguen concentrándose en (i) los plazos de certificación y homologación que ralentizan la disponibilidad de nuevas plataformas, (ii) la calidad desigual de la conversión en el mercado de repuestos y la escasez de técnicos capaces de realizar correctamente la calibración de la ECU y el ajuste de la inyección de gas, y (iii) las restricciones de disponibilidad de cilindros compuestos Tipo IV a medida que los OEM y las flotas buscan beneficios de peso y empaquetado. El despliegue de infraestructura también puede rezagarse respecto a los anuncios de inversión de gran repercusión, con implementaciones a menudo concentradas a lo largo de corredores de carga piloto; en Norteamérica, la red se sitúa en aproximadamente 1.400 estaciones de repostaje para VGN a principios de 2026, lo que afecta la planificación de rutas y la elegibilidad para licitaciones de flotas. Estas restricciones elevan el papel de las ofertas integradas donde el suministro de combustible (incluido el GNR), las estaciones de depósito y la validación de hardware de nivel OEM se agrupan para las flotas.
Panorama Competitivo
El mercado de vehículos GNC y GLP se caracteriza por una fragmentación moderada, lo que indica un entorno competitivo donde ningún actor único domina por completo. Varios factores influyen en la dinámica competitiva dentro de este mercado. Estos incluyen la integración vertical, los avances tecnológicos y el acceso a opciones de financiamiento minorista. La escala pura, si bien es importante, no es el único determinante del éxito. Maruti Suzuki es un actor destacado en el mercado de vehículos GNC y GLP. El éxito de la empresa puede atribuirse a su sólida red de distribución, reconocimiento de marca y enfoque en ofrecer variantes de GNC en sus modelos populares. Hyundai Motor también ocupa una posición significativa en el mercado de vehículos GNC y GLP. La ventaja competitiva de Hyundai radica en sus innovaciones tecnológicas, procesos de fabricación eficientes y una cartera de productos diversa que atiende a varios segmentos de consumidores. Tata Motors es otro competidor clave en el mercado de vehículos GNC y GLP. Tata Motors aprovecha su fuerte presencia en el segmento de vehículos comerciales y su enfoque en ofrecer vehículos asequibles y eficientes en combustible.
Estratégicamente, los actores establecidos se centran en las ofertas instaladas en fábrica. Los SUV de doble cilindro de Tata y las transmisiones automáticas de GNC de Maruti apuntan a las brechas de usabilidad, mientras que Nissan experimenta con arquitecturas de múltiples combustibles para cumplir con las normas de Eficiencia Media de Combustible Corporativa de 2027. Los proveedores de cilindros compuestos forman asociaciones estrechas con los fabricantes de automóviles para asegurar la compra a largo plazo, creando una ventaja de ecosistema difícil de replicar para los nuevos participantes.
Los especialistas regionales explotan las economías localizadas. En África, los talleres de conversión que incluyen financiamiento ganan participación; en América del Norte, los contratos de suministro de GNR actúan como anclas de fidelización para las flotas logísticas. En todos los mercados, el endurecimiento de las normas de seguridad favorece a las marcas con ingeniería validada e infraestructura de pruebas, reforzando la presión de consolidación en el mercado de vehículos GNC y GLP.
Líderes de la Industria de Vehículos CNG y LPG
-
Maruti Suzuki India Ltd
-
Hyundai Motor Company
-
Tata Motors Limited
-
SAIC Motor Corporation
-
Honda Motor Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad se está ampliando donde las medidas de política reducen las fricciones en la economía del usuario final y donde el acceso a las estaciones pasa de pilotos en corredores a una cobertura urbana densa. India es un ejemplo visible: en el año fiscal 2026, los vehículos de pasajeros propulsados por GNC representaron alrededor de 10,34 lakh unidades (alrededor del 22% de las ventas totales de vehículos de pasajeros), superando la cuota del diésel (18,08%), lo que indica una adopción cuando las carteras equipadas de fábrica por los OEM y la cobertura de repostaje se alinean. Medidas regulatorias paralelas, como la implementación por parte de PNGRB de una tarifa de transporte unificada de Rs. 54,00/MMBTU para los consumidores de GNC y PNG doméstico (enero de 2026), también crean un marco de precios más claro para los distribuidores de gas urbano y los compradores de flotas que evalúan operaciones en múltiples ciudades.
El espacio en blanco es evidente en tres áreas. Primero, la integración del gas renovable en el transporte está creciendo junto con las obligaciones de mezcla y las necesidades de descarbonización corporativa, lo que respalda ofertas agrupadas que conectan la producción de biometano, la distribución de GNC y los contratos de compra por parte de flotas. Segundo, la amplitud de modelos equipados de fábrica en segmentos de gran volumen, desde hatchbacks hasta SUV compactos y ciclos de servicio comercial ligero, sigue siendo una palanca a medida que los OEM estandarizan componentes y abordan las preocupaciones de empaquetado mediante configuraciones de doble cilindro. Tercero, el ecosistema de servicio y conversión sigue siendo un factor limitante en muchas regiones; ampliar la formación de técnicos, estandarizar los procedimientos de calibración y fortalecer los protocolos de inspección puede desbloquear conversiones más seguras y mejorar la aceptación por parte de aseguradoras y flotas, especialmente en mercados emergentes de rápido crecimiento donde la calidad de la infraestructura y los talleres se desarrolla de manera desigual.
Desarrollos recientes del sector
- Junio de 2026: Tata Motors detalló una estrategia plurianual de vehículos de pasajeros que incluye ampliar la capacidad a alrededor de 1,3 millones de unidades anuales en los próximos 2-3 años mediante una fabricación flexible que puede alternar entre sistemas de propulsión, incluido el GNC. El plan respalda una mayor disponibilidad de variantes de combustible gaseoso equipadas de fábrica y reduce las restricciones de suministro durante los picos de demanda, especialmente en segmentos sensibles al costo donde se elige el GNC por el costo total de propiedad.
- Diciembre de 2024: Clean Energy Fuels firmó acuerdos de suministro de gas natural renovable con DHL (100.000 galones al año), Food Express (3 millones de galones en 10 años) y LA Metro (14 millones de galones). Estos compromisos plurianuales de flotas refuerzan la visibilidad de la demanda vinculada al GNR para vehículos de gas natural y consolidan la economía de utilización de estaciones de depósito y corredores.
- Junio de 2024: Tata Motors confirmó el plan de lanzamiento para el año fiscal 2025 del Nexon CNG, posicionado como un SUV turbo-GNC que utiliza un motor de 1,2 litros y un empaquetado de doble cilindro. Añadir un modelo de SUV de gran volumen al GNC equipado de fábrica amplía la demanda abordable más allá de los hatchbacks de nivel básico al reducir la tradicional pérdida de espacio en el maletero y llevar la paridad de características a los segmentos convencionales.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el valor de los vehículos que funcionan con gas natural comprimido (CNG) o gas licuado de petróleo (LPG), incluidos los equipamientos de fábrica y las conversiones. Los valores se contabilizan en el momento de la venta del vehículo o de la transacción de conversión.
Exclusiones del alcance: los vehículos puramente eléctricos de batería, los vehículos de pila de combustible de hidrógeno y los vehículos convencionales de gasolina o diésel sin capacidad CNG o LPG no están incluidos.
Descripción General de la Segmentación
- Por Tipo de Combustible
- Gas Natural Comprimido (GNC)
- Gas Licuado de Petróleo (GLP)
- Gas Bio-Comprimido (GBC)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Autobuses y Autocares
- Camiones (Mediana y Gran Tonelada)
- Vehículos de Dos y Tres Ruedas
- Por Canal de Ventas
- Instalación de Fábrica
- Conversión / Posventa
- Por Aplicación de Uso Final
- Uso Privado / Personal
- Flotas de Taxis y Transporte por Aplicación
- Autoridades de Tránsito Público
- Flotas Industriales y de Servicios
- Por Tipo de Cilindro
- Tipo I (Totalmente metálico)
- Tipo II (Metálico con envoltura de aro)
- Tipo III (Compuesto total)
- Tipo IV (Compuesto de revestimiento polimérico)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Tailandia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Turquía
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Nigeria
- Egipto
- Kenia
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del modelo y mantener realistas los supuestos a nivel geográfico. Nos apoyamos en series de datos públicos que pueden indicar la adopción de vehículos de gas y su viabilidad, como registros de vehículos, indicadores de oferta y precios del gas natural, y normativas de emisiones del transporte. Las fuentes utilizadas para ello incluyeron, por ejemplo, estadísticas de combustible y energía de la AIE, indicadores macroeconómicos del Banco Mundial, referencias de regulación vehicular de la CEPE y publicaciones de ministerios nacionales de transporte y vialidad en mercados clave.
Para traducir la actividad en valor de mercado, también revisamos señales del ecosistema de fabricantes de equipos originales (OEM) y de conversión, a partir de fuentes como informes anuales de empresas, presentaciones para inversores y estadísticas de aduanas y comercio de cilindros y kits de conversión donde resultó pertinente. Asimismo, utilizamos cobertura periodística de reconocido prestigio sobre el despliegue de redes de repostaje para verificar los plazos de expansión. Se emplearon algunas suscripciones de pago a datos financieros y noticias de empresas principalmente para contrastar la exposición de ingresos y los anuncios de expansión. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas e internas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas breves ayudaron a confirmar qué proporción de la demanda proviene de equipamiento OEM frente a la instalación posterior, y cómo varían típicamente los precios según la clase de vehículo y el país. Los encuestados abarcaron distribución de vehículos, operadores de flotas, participantes del ecosistema de conversión y cilindros, y expertos vinculados a políticas o normas, de modo que los supuestos pudieran verificarse mercado por mercado antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 17% | APAC: 39% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 30% | EMEA: 36% |
| Actores menores: 17% | Gerentes: 53% | Américas: 25% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento parte de una construcción descendente en la que el parque vehicular y las incorporaciones anuales se reconstruyen por región, y luego se filtran según la penetración de motores CNG y LPG (incluidas las conversiones) que son viables bajo la disponibilidad local de combustible y la regulación vigente. Una vez establecido el conjunto de demanda, el valor se deriva utilizando valores de transacción promedio que reflejan una combinación de primas de precio de equipamiento OEM y precios de conversión por instalación posterior, y luego se consolida en el total global.
Para mantener los totales fundamentados, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como el muestreo de precios de conversión por país, la verificación de señales de envíos de cilindros y kits donde resultó visible, y la realización de comprobaciones de razonabilidad utilizando la economía de flotas para casos de uso de alto kilometraje. Los insumos más relevantes en este mercado incluyeron las ventas anuales de vehículos y los registros, el ritmo de despliegue de estaciones de repostaje, los diferenciales de precio en surtidor frente a gasolina y diésel, las expectativas de recuperación de la inversión en instalaciones posteriores, y el cambio en la composición entre automóviles de pasajeros y flotas comerciales. Cuando un país tenía visibilidad limitada sobre las conversiones, las brechas se gestionaron utilizando indicadores de adopción de contextos regulatorios y de precios de combustible similares, seguidos de una revisión por expertos para evitar el sobreajuste.
Para el pronóstico, se utilizó un análisis de escenarios para que el modelo pudiera reflejar diferentes trayectorias de política e infraestructura sin imponer una única curva agresiva. Los escenarios fueron impulsados por variables como las adiciones planificadas de corredores de repostaje, las tendencias esperadas de precios del gas, el endurecimiento de las normativas de emisiones y la disponibilidad de modelos OEM, y luego se alinearon con lo que los entrevistados describieron como plazos de adopción realistas.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas para detectar resultados inusuales de forma temprana. Comparamos los valores modelados con señales independientes como la penetración reportada de vehículos de combustible alternativo, los comentarios sobre la actividad de conversión y los anuncios de expansión de infraestructura de repostaje por región, y luego investigamos las grandes variaciones antes de la aprobación final. Si un insumo clave cambia de forma pronunciada, como un choque en el precio del combustible o un cambio de política, los supuestos se revisan y las geografías afectadas se vuelven a analizar mediante llamadas de seguimiento.
Cada informe se actualiza en un ciclo anual, y los eventos materiales pueden desencadenar actualizaciones intermedias de los supuestos de precios, adopción y tipo de cambio. Antes de la entrega, se realiza una revisión final por parte del analista para que los clientes reciban una perspectiva que refleje los datos públicos más recientes disponibles y la retroalimentación del trabajo de campo.
Tamaño del Mercado de Vehículos CNG y LPG de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para vehículos CNG y LPG pueden parecer muy dispares porque cada publicador elige su propio momento de referencia, base de precios y lo que exactamente se considera una transacción de vehículo. Las diferencias también provienen de cómo se trata la actividad de instalación posterior, cómo se clasifican los vehículos de combustible mixto (doble combustible) y si los valores se expresan utilizando el tipo de cambio al contado o una conversión de promedio del período.
Cuando el modelo se actualiza, los tipos de cambio se alinean al mismo período de precios y la lógica del precio de venta promedio se verifica nuevamente frente a las primas actuales de los OEM y los tamaños de ticket de conversión típicos. Por eso Mordor Intelligence llega a un nivel diferente al de las estimaciones que mantienen precios de venta promedio más antiguos o utilizan un momento de tipo de cambio diferente para el mismo año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,71 mil millones de USD (2026) | |
| Editor de la Industria A | 14,09 mil millones de USD (2025) | Utiliza un año base diferente y tiende a enfatizar el valor de los vehículos equipados en fábrica, lo que puede elevar el precio de venta promedio cuando los mercados con alta proporción de instalaciones posteriores no se ponderan de la misma manera. |
| Editor de la Industria B | 6,23 mil millones de USD (2026) | Aplica una captura de valor más estrecha y una progresión de precios más lenta, lo que puede subestimar el efecto combinado de las primas OEM más los precios de conversión en mercados con demanda activa de instalaciones posteriores. |
La dispersión en la tabla se explica en gran medida por el momento de referencia y lo que se incluye en el valor del vehículo, especialmente en lo relativo a la inclusión de instalaciones posteriores y los supuestos de precio de venta promedio. Al mantener los insumos vinculados a señales de adopción observables y verificar la alineación de precios y tipos de cambio durante las actualizaciones, proporcionamos un número que puede rastrearse hasta pasos claros y repetirse en futuras actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de vehículos GNC?
El mercado de vehículos GNC se sitúa en USD 7,71 mil millones en 2026 y se proyecta que alcance USD 10,7 mil millones para 2031.
¿Qué región lidera el mercado global de vehículos GNC?
Asia-Pacífico lidera con una participación del 45,60% en 2025, impulsada por el apoyo político y el crecimiento de la infraestructura en India y China.
¿Qué segmento de vehículos crece más rápido?
Los vehículos de dos y tres ruedas registran la expansión más rápida con una CAGR del 10,55% hasta 2031, impulsados por la demanda en mercados emergentes y los lanzamientos de fabricantes de equipos originales.
¿Cómo influirá el bio-GNC en el crecimiento del mercado?
El bio-GNC está destinado a crecer a un ritmo anual del 12,42%, superando a las variantes de gas fósil a medida que los gobiernos recompensan los combustibles renovables y las flotas buscan una menor intensidad de carbono.
¿Por qué los cilindros compuestos están ganando terreno?
Los depósitos compuestos Tipo IV reducen el peso y ahorran espacio, apoyando la eficiencia de combustible y la carga útil; se prevé que crezcan a una CAGR del 15,96% hasta 2031.
¿Qué frena una adopción más rápida de los vehículos GNC?
Los principales obstáculos incluyen protocolos limitados de pruebas de choque, la volatilidad del precio del Gas Natural Licuado y la competencia de los subsidios a los vehículos eléctricos en áreas urbanas.


 Sus datos están seguros y nunca se venden ni se comparten.

