
Tamaño y Cuota del Mercado de Flujo de Trabajo en la Nube
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.82 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
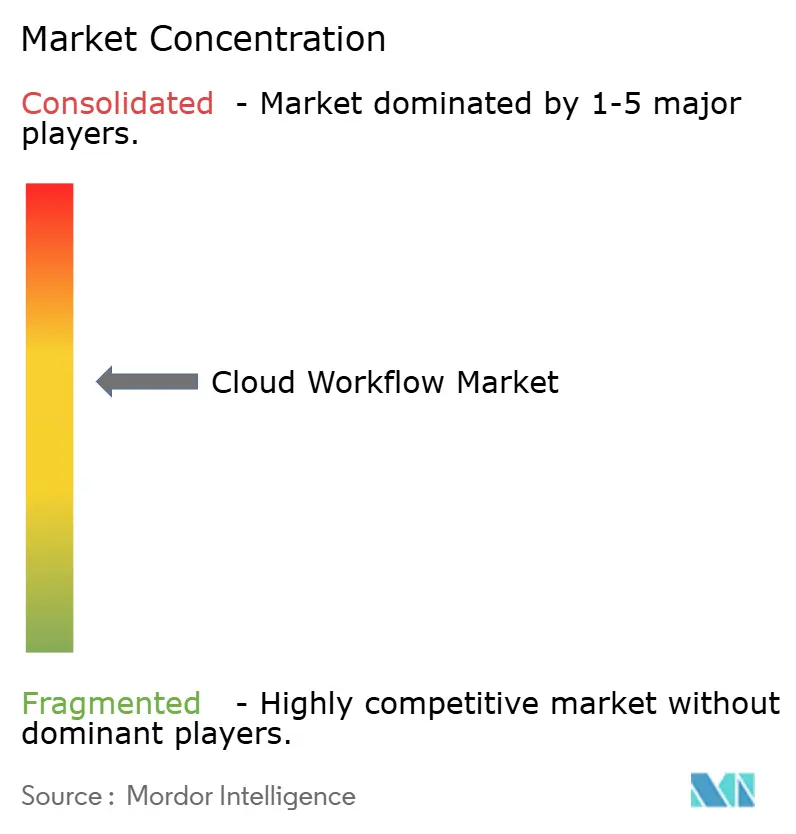
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Flujo de Trabajo en la Nube por Mordor Intelligence
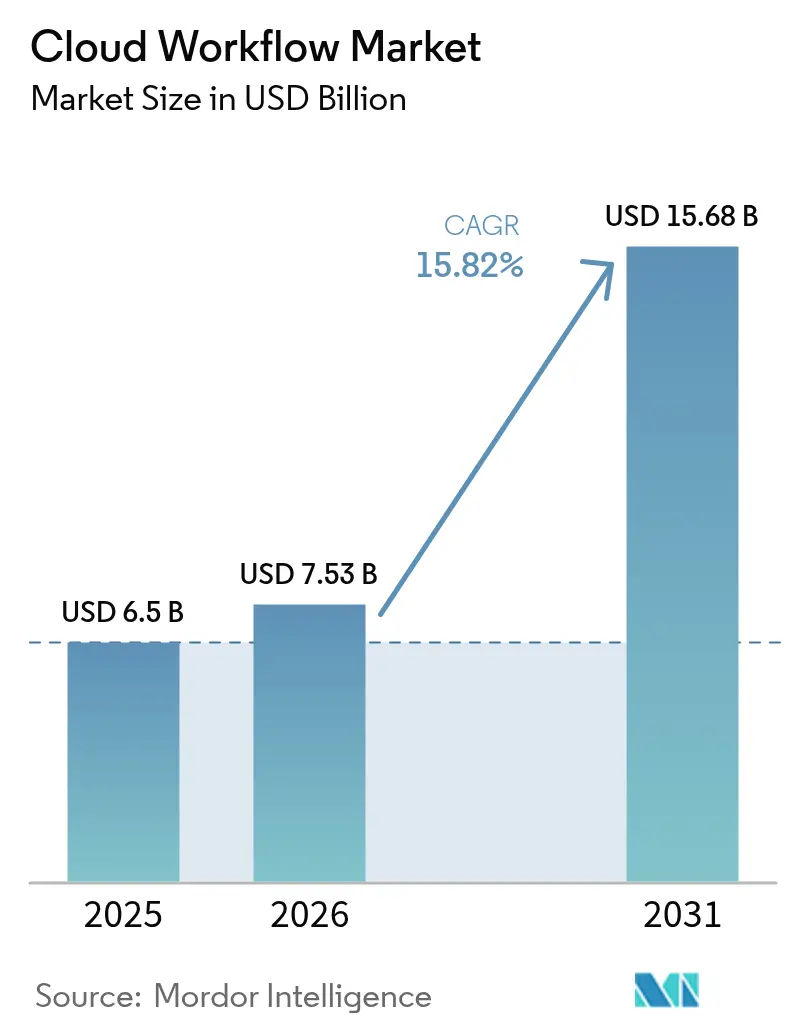
El tamaño del mercado de flujo de trabajo en la nube en 2026 se estima en 7.530 millones de USD, creciendo desde el valor de 2025 de 6.500 millones de USD, con proyecciones para 2031 que muestran 15.680 millones de USD, creciendo a una CAGR del 15,82% durante el período 2026-2031. La fuerte demanda proviene de empresas que reemplazan herramientas de procesos heredadas con plataformas de orquestación enriquecidas con IA que prometen ciclos de decisión más rápidos, menor carga de trabajo manual y mayor alineación regulatoria. Los estudios de diseño de bajo código, ahora integrados en la mayoría de las principales suites, permiten a los usuarios no técnicos automatizar tareas cotidianas sin comprometer los controles de seguridad. La expansión de la IA generativa aumenta aún más la utilidad de las plataformas, permitiendo la creación conversacional de flujos y la detección de anomalías en tiempo real. Los proveedores se diferencian a través de plantillas específicas por industria, alineación con nubes soberanas e interoperabilidad entre plataformas para reducir los riesgos de dependencia de un proveedor. La ventaja de pionero de América del Norte la mantiene como el mayor comprador regional, mientras que los programas de digitalización del sector público de Asia-Pacífico crean la curva de crecimiento más pronunciada.
Conclusiones Clave del Informe
- Por función empresarial, Finanzas y Contabilidad lideró con una cuota de ingresos del 35,25% en 2025; se proyecta que Ventas y Marketing se expanda a una CAGR del 16,32% hasta 2031.
- Por modelo de implementación, la Nube Pública mantuvo el 66,10% de la cuota del mercado de flujo de trabajo en la nube en 2025, mientras que se prevé que la Nube Híbrida crezca a una CAGR del 17,02% hasta 2031.
- Por tamaño de organización, las Grandes Empresas representaron el 70,55% de la cuota del tamaño del mercado de flujo de trabajo en la nube en 2025, y las Pequeñas y Medianas Empresas avanzan a una CAGR del 17,45% hasta 2031.
- Por vertical de usuario final, BFSI capturó el 31,75% de los ingresos en 2025, mientras que Comercio Minorista y Comercio Electrónico está preparado para crecer a una CAGR del 15,92% hasta 2031.
- Por geografía, América del Norte controló el 38,65% de la cuota del tamaño del mercado de flujo de trabajo en la nube en 2025, y se espera que Asia-Pacífico registre una CAGR del 16,68% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Migración rápida hacia infraestructura de nube pública e híbrida | +2.8% | Global, con América del Norte y Europa liderando la adopción | Mediano plazo (2-4 años) |
| Auge de plataformas de bajo código/sin código entre usuarios empresariales | +3.2% | Global, particularmente fuerte en América del Norte y APAC | Corto plazo (≤ 2 años) |
| Automatización impulsada por IA que eleva el ROI y la perspectiva analítica | +4.1% | Global, con adopción temprana en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Presión sobre los costos operativos que impulsa la externalización de flujos de trabajo | +2.5% | Global, con énfasis en mercados emergentes sensibles al costo | Largo plazo (≥ 4 años) |
| Expansión de plantillas de nube soberana específicas por industria | +1.9% | Núcleo de APAC, con expansión hacia MEA y América Latina | Largo plazo (≥ 4 años) |
| Orquestación nativa en el borde para flujos de IoT críticos en latencia | +1.6% | Global, con centros de manufactura en APAC y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración Rápida hacia Infraestructura de Nube Pública e Híbrida
Las empresas ven la migración a la nube como fundamental para modernizar los flujos de trabajo que dependen del cómputo elástico y el alcance global. Los esquemas de múltiples nubes ofrecen a las industrias adversas al riesgo la flexibilidad de segregar cargas de trabajo sensibles mientras aprovechan la economía de la nube pública para la capacidad bajo demanda. Un estudio de IBM de 2023 encontró que el 92% de los ejecutivos aspira a digitalizar y aplicar IA a sus flujos de trabajo para 2025. Los bancos de Asia-Pacífico, guiados por avisos de supervisión actualizados, ahora implementan cargas de trabajo reguladas en plataformas en la nube que antes estaban prohibidas, acelerando la adopción regional. A medida que más sistemas operan en entornos de nube, cada nueva integración genera efectos de red que amplían el valor de la plataforma. Los esquemas de nube soberana en Australia, Japón y Singapur ilustran cómo las políticas pueden determinar las elecciones de arquitectura sin frenar la adopción.
Auge de Plataformas de Bajo Código/Sin Código entre Usuarios Empresariales
Las herramientas de diseño de bajo código llevan la automatización al frente de los negocios. KPMG informa que todas las empresas encuestadas han logrado un ROI medible a partir de implementaciones de bajo código, con el 34% ya ejecutando la tecnología dentro de los flujos de trabajo principales de ERP. La IA generativa ahora convierte instrucciones de texto en flujos activos, reduciendo los ciclos de construcción de semanas a horas. La democratización aumenta la agilidad, pero complica la gobernanza, ya que una base de creadores más amplia incrementa la variación en la postura de seguridad. Los proveedores de plataformas responden con barreras de protección basadas en políticas y monitoreo unificado que mantienen a los equipos de cumplimiento en control. La profunda integración de Microsoft con Now Assist de ServiceNow en Teams muestra cómo las experiencias conversacionales amplían el grupo de usuarios sin reescribir la lógica del back-end.
Automatización Impulsada por IA que Eleva el ROI y la Perspectiva Analítica
La mejora mediante aprendizaje automático transforma las automatizaciones basadas en reglas en flujos de trabajo adaptativos y autooptimizantes. El uso por parte de UiPath de modelos de lenguaje avanzados redujo los tiempos de autorización previa en el sector sanitario en un 50%, lo que subraya los ahorros tangibles. Los mapas de calor de IA detectan cuellos de botella en tiempo casi real, recomendando soluciones que los gerentes de operaciones pueden implementar con un clic. Autoscale de Appian ejecuta hasta 6 millones de flujos de trabajo por hora bajo controles FedRAMP, demostrando que el cumplimiento normativo y la velocidad no son mutuamente excluyentes[1]Appian, "Presentando Appian Autoscale," appian.com. La ventaja competitiva surge de los datos generados por cada ejecución, lo que permite a las empresas identificar tendencias invisibles para la revisión manual. Los complementos de IA de pago, por tanto, alcanzan precios premium y, sin embargo, a menudo se amortizan en un trimestre fiscal.
Presión sobre los Costos Operativos que Impulsa la Externalización de Flujos de Trabajo
Con márgenes ajustados, las empresas externalizan los procesos no centrales a socios que combinan tecnología, talento y garantías de resultados. Los componentes digitales elevan el valor del contrato muy por encima de los acuerdos clásicos de arbitraje laboral, creando espacio para la co-innovación además del ahorro base en costos. Los proveedores asumen KPI como la reducción del tiempo de ciclo o los límites de tasa de errores, alineando los incentivos con los objetivos del cliente. No obstante, el éxito depende del rediseño previo de los procesos y de marcos claros de responsabilidad conjunta; de lo contrario, la automatización simplemente traslada la ineficiencia fuera de la organización.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Preocupaciones persistentes sobre seguridad de datos y privacidad | -2.1% | Global, con mayor impacto en Europa debido al RGPD | Corto plazo (≤ 2 años) |
| Brechas agudas de competencias en el diseño de flujos de trabajo nativos en la nube | -1.8% | Global, particularmente agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Dependencia de proveedores y escasa interoperabilidad entre múltiples nubes | -1.4% | Global, con énfasis en empresas con entornos de TI complejos | Mediano plazo (2-4 años) |
| Escalada de la economía de las tarifas de egreso que impacta el TCO | -0.9% | Global, con impacto reducido a medida que los principales proveedores reducen las tarifas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones Persistentes sobre Seguridad de Datos y Privacidad
Las organizaciones continúan sopesando las ganancias de automatización frente a los riesgos de exposición cuando los datos salen de los límites internos. La Alianza de Seguridad en la Nube advierte que los flujos de datos opacos complican el cumplimiento de la residencia de datos en jurisdicciones como la Unión Europea[2]Alianza de Seguridad en la Nube, "Residencia de Datos en la Era de la Nube," cloudsecurityalliance.org. Los proveedores de atención médica, en particular, deben demostrar la cadena de custodia de la información de salud protegida en entornos de múltiples nubes. Los estatutos fragmentados en Asia-Pacífico añaden costos y retrasos, ya que cada nuevo proyecto exige una revisión legal actualizada. Los proveedores responden con fijación de región, claves de cifrado gestionadas por el cliente y registros de auditoría listos para inspección, aunque la confianza se construye lentamente.
Brechas Agudas de Competencias en el Diseño de Flujos de Trabajo Nativos en la Nube
La escasez global de talento eleva los costos de los proyectos y alarga los plazos. Los estudios sugieren que los puestos sin cubrir en la nube y la automatización podrían alcanzar los 85 millones para 2030, erosionando las ganancias de ciclos de software más rápidos. Los datos de HashiCorp muestran que el 91% de los profesionales reportan gastos evitables en la nube debido a configuraciones subóptimas, gran parte de los cuales se puede atribuir a brechas de competencias. Los esfuerzos de mejora de competencias ayudan, pero no pueden cerrar la brecha de la noche a la mañana, dejando a las consultoras y proveedores de servicios gestionados la tarea de cubrir las carencias a tarifas premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Empresarial:
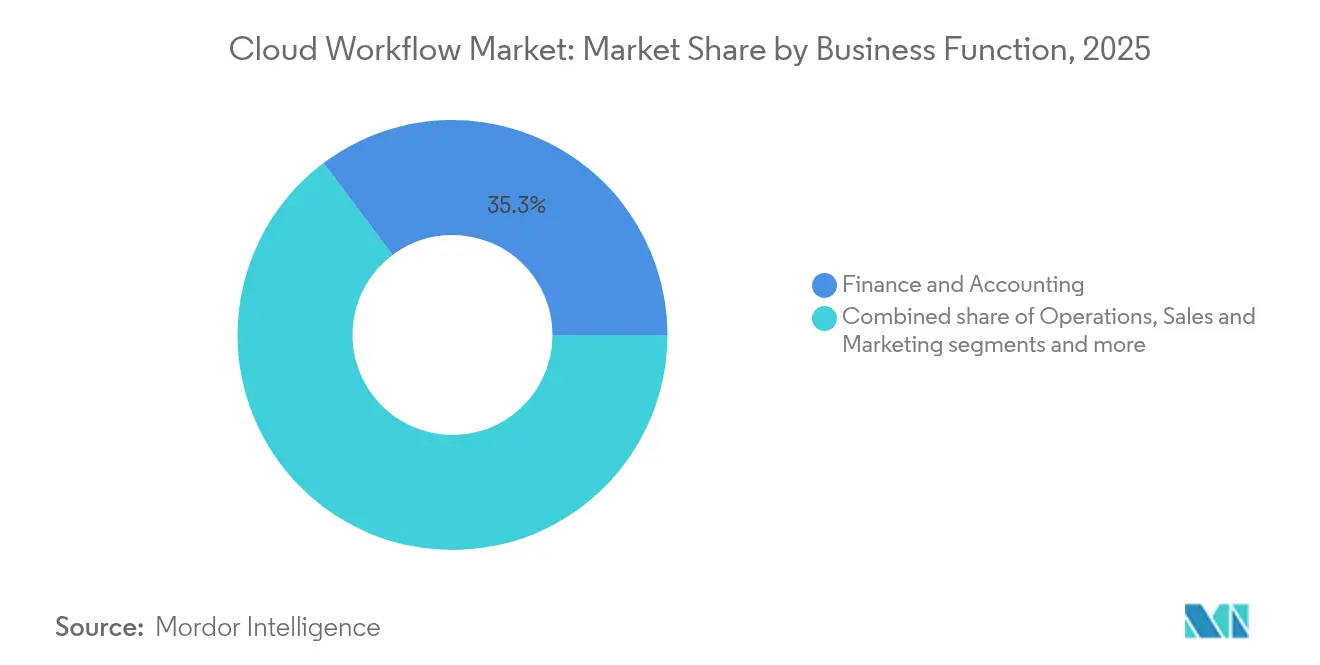
Finanzas y Contabilidad Mantienen la PrimacíaFinanzas posee la mayor porción del mercado de flujo de trabajo en la nube con una cuota del 35,25% en 2025. Los calendarios de cumplimiento normativo, la consolidación de múltiples entidades y los registros de auditoría hacen que los flujos de trabajo automatizados sean indispensables para los equipos de directores financieros. A medida que la IA generativa madura, la detección de anomalías en tiempo real y los informes narrativos automáticos aumentan aún más el apetito de adopción. Ventas y Marketing, si bien es más pequeño, registra el crecimiento más rápido con una CAGR del 16,32%, ya que los equipos de ingresos orquestan recorridos omnicanal y puntuación de prospectos liderada por IA. Estas ganancias deberían elevar el tamaño global del mercado de flujo de trabajo en la nube para los flujos de front-office a un crecimiento de dos dígitos denominado en USD cada año hasta 2031. Las plantillas entre funciones combinan puertas de aprobación financiera con cotizaciones de ventas, lo que refleja una tendencia hacia la automatización de extremo a extremo del proceso de pedido a cobro.
La industria de flujo de trabajo en la nube también ve cómo Operaciones moderniza la coordinación de la cadena de suministro y los líderes de Recursos Humanos automatizan los embudos de reclutamiento. El acuerdo de octubre de 2024 entre UiPath y SAP muestra cómo los conectores entre pilas ayudan a las empresas a combinar datos de ERP y no ERP sin scripts de extracción manuales. Legal y aprovisionamiento siguen siendo áreas poco penetradas pero con gran potencial, ya que el estrés del ciclo de vida de los contratos aumenta con la volatilidad global de la cadena de suministro.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Implementación:
Las Estrategias Híbridas Ganan ImpulsoLa nube pública mantiene una participación del 66,10% en el mercado de flujo de trabajo en la nube en 2025. Sin embargo, las arquitecturas híbridas crecen más rápido, registrando una CAGR del 17,02%, ya que las empresas cubren los riesgos de soberanía de datos. Las cargas de trabajo sensibles a los datos se anclan en núcleos locales mientras que los análisis elásticos se ejecutan en la capa pública. A medida que las tarifas de egreso disminuyen, la cuota del mercado de flujo de trabajo en la nube de los diseños híbridos aumentará de forma constante, brindando a los proveedores de plataformas un nuevo campo de batalla en torno a las ventajas de portabilidad. La industria de flujo de trabajo en la nube, por tanto, valora las API abiertas y la portabilidad basada en políticas que permiten a los administradores cambiar las cargas de trabajo sin reescribir la lógica.
Las nubes privadas siguen siendo utilizadas para datos clasificados o casos límite regulatorios, pero atraen menos gasto neto nuevo. La reducción de los costos de transferencia entre nubes por parte de Google en 2024 señala un cambio más amplio hacia el alivio de tarifas, fomentando decisiones de arquitectura basadas en el rendimiento en lugar de la evasión de penalizaciones.
Por Tamaño de Organización:
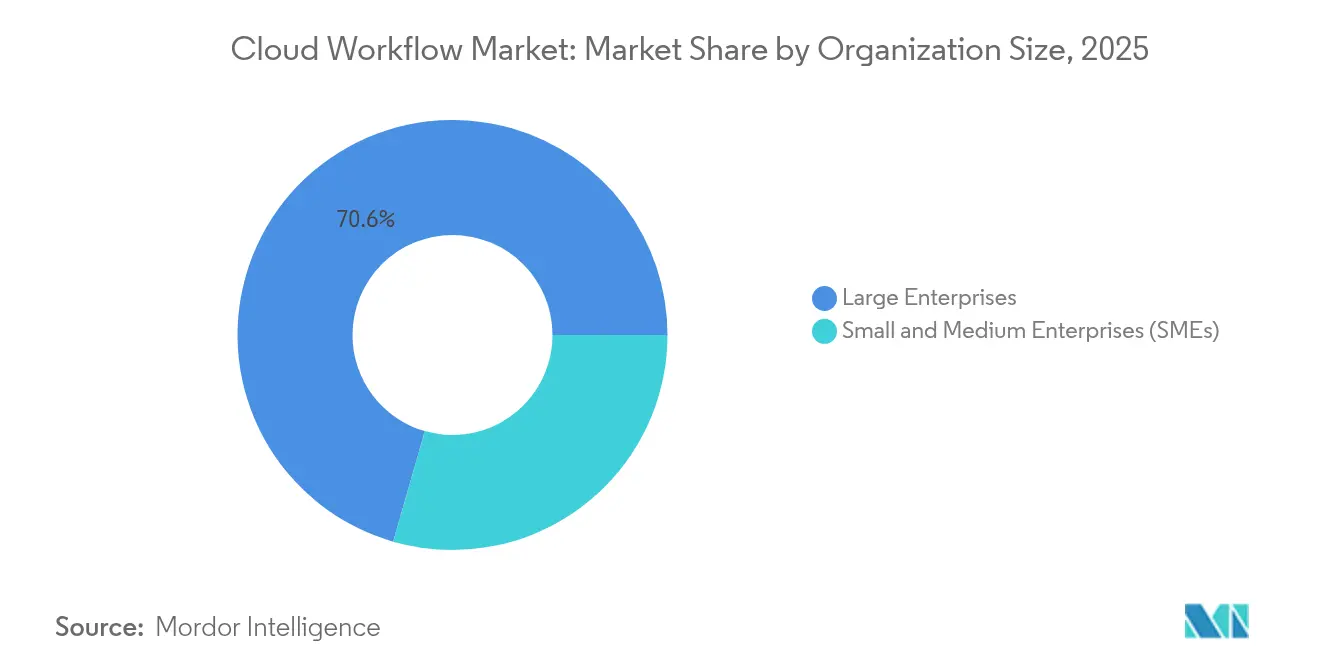
La Aceleración de las PYMEs Remodela la DemandaLas grandes empresas todavía controlan el 70,55% del gasto, aunque las PYMEs producen la mayor velocidad con una CAGR del 17,45%. Las suscripciones simplificadas, los flujos prediseñados y las salvaguardas de mejores prácticas integradas reducen la fricción de entrada, alineándose con los presupuestos de TI ajustados. El segmento de PYMEs de Appian registró un crecimiento de dos dígitos en suscripciones en la nube en 2024, lo que demuestra la disposición a pagar por herramientas orientadas a resultados. A medida que el volumen de PYMEs se expande, los proveedores deben reequilibrar el empaquetado, pasando de modelos basados en puestos a modelos por niveles de uso que recompensen las ganancias en eficiencia.
La vasta base no atendida entre las empresas del mercado intermedio debería añadir millones de nuevos usuarios al mercado de flujo de trabajo en la nube para 2031. Los complementos del mercado abierto para nóminas, facturación y presentación de impuestos locales atraen el interés de propietarios que necesitan garantías de cumplimiento sin contratar especialistas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical de Usuario Final:
BFSI Lidera Mientras el Comercio Minorista Gana VelocidadBFSI continúa capturando el 31,75% del tamaño del mercado de flujo de trabajo en la nube debido a los estrictos mandatos de riesgo e informes. Los flujos de prevención de lavado de dinero, la detección de fraude en tiempo real y las aprobaciones de crédito anclan la inversión. El Comercio Minorista y el Comercio Electrónico, con una CAGR del 15,92%, automatiza la personalización, las actualizaciones de inventario y el procesamiento de devoluciones. El sector sanitario gana impulso a través de flujos clínicos compatibles con HIPAA, como el resumidor de registros médicos de UiPath, lo que demuestra que los agentes de IA especializados pueden desbloquear sectores regulados. Los sectores de energía, telecomunicaciones y gobierno completan la adopción, cada uno con capas de cumplimiento únicas pero con una necesidad similar de trazabilidad.
Las plataformas horizontales responden lanzando kits de inicio verticales que acortan el tiempo de obtención de valor. El paquete de gestión de servicios de telecomunicaciones de ServiceNow y la suite de calidad para ciencias de la vida de Appian ilustran este movimiento hacia el cumplimiento normativo listo para usar.
Análisis Geográfico
Mercado de Flujo de Trabajo en la Nube en América del Norte y Europa
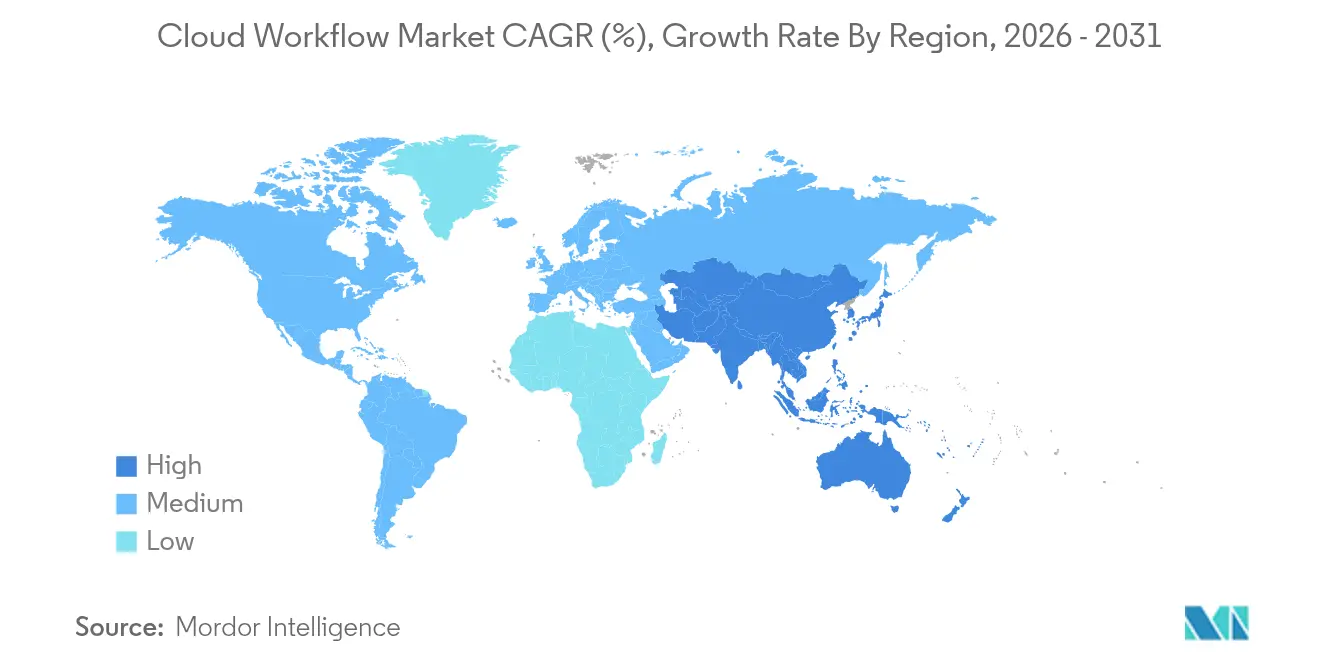
América del Norte controla el 38,65% del gasto de 2025, impulsada por los mandatos de prioridad en la nube de las empresas Fortune 500, una intensa actividad de capital de riesgo y reguladores favorables que otorgan aprobaciones de uso de la nube a bancos y agencias federales. Los mercados laborales ajustados aceleran las inversiones en automatización, ya que las empresas compensan la escasez de talento con mano de obra digital. Europa sigue centrada en el cumplimiento normativo; el RGPD impulsa la demanda de arquitecturas con soberanía de datos y controles de auditoría meticulosos. Las regiones localizadas dentro de las infraestructuras de los hiperescaladores permiten el procesamiento en territorio continental, manteniendo la adopción en un camino ascendente constante a pesar de la complejidad regulatoria.
Mercado de Flujo de Trabajo en la Nube en Asia-Pacífico
Asia-Pacífico registra el crecimiento más rápido con una CAGR del 16,68%. Los programas de estímulo gubernamental, como el Plan de Economía Digital de Singapur y las actualizaciones del Incentivo Vinculado a la Producción de India, impulsan a las empresas hacia la modernización en la nube. El Banco Asiático de Desarrollo proyecta que la computación en la nube podría elevar el PIB regional hasta en un 0,7% entre 2024 y 2028. Los acuerdos de nube soberana en Corea del Sur y Japón ilustran una respuesta pragmática a las preocupaciones de residencia de datos sin renunciar a la velocidad de los hiperescaladores. La inversión de ServiceNow en inMorphis en 2025 señala el compromiso de los proveedores de desarrollar grupos de talento local y mantener un soporte culturalmente relevante.
Mercado de Flujo de Trabajo en la Nube en Oriente Medio y África, América del Sur y Oceanía
Oriente Medio y África, aunque con una base más pequeña, registra una expansión de dos dígitos a medida que las entidades del sector energético y público digitalizan los servicios a los ciudadanos. El lanzamiento de centros de datos alojados en la región por parte de los principales proveedores de nube elimina un obstáculo previo para la adopción. América del Sur avanza de manera desigual; Brasil progresa gracias a los mandatos de finanzas abiertas del banco central, mientras que las economías más pequeñas se rezagan hasta que mejore el ancho de banda de las telecomunicaciones. Los esquemas de colaboración entre mercados, como el Modelo de Proceso Común para Todo el Gobierno de Nueva Zelanda, que comparte plantillas de flujo de trabajo con las agencias, demuestran cómo el liderazgo en políticas puede reducir los tiempos de implementación.

Panorama regulatorio
La regulación que da forma a la adopción de flujos de trabajo en la nube se centra en los requisitos de privacidad, ciberseguridad y gobernanza de la IA que afectan la manera en que se diseñan, supervisan y auditan los flujos de trabajo. En la Unión Europea, la Ley de IA de la UE entró en vigor el 1 de agosto de 2024, con aplicación plena efectiva a partir del 2 de agosto de 2026, lo que impulsa a las plataformas de flujo de trabajo a reforzar los mecanismos de registro, transparencia y control en torno a las decisiones de procesos asistidas por IA. La presión de cumplimiento en ciberseguridad también aumentó con la fecha límite de transposición de la Directiva NIS2 del 17 de octubre de 2024, que eleva las expectativas de gestión de incidentes y seguridad desde el diseño en las operaciones digitales, incluidos los motores de flujo de trabajo y sus integraciones conectadas.
La orientación normativa continúa dando forma a los marcos de control utilizados por compradores y auditores, especialmente en América del Norte. NIST publicó una guía actualizada para la protección de API en sistemas nativos de la nube el 13 de marzo de 2026 y finalizó la SP 800-18r2 el 30 de junio de 2026, reforzando la gestión de riesgos de la cadena de suministro y las prácticas de planificación segura de sistemas, lo que se traduce en una gobernanza más estricta para conectores, identidad y rutas de ejecución de automatización. Por separado, la actividad de investigación de Cloud Security Alliance en torno a la gobernanza de IA de la UE y los temas de soberanía apunta a necesidades operativas de documentación integrada, registro listo para auditoría y controles de residencia de datos en implementaciones de flujo de trabajo multinube.
Análisis de la cadena de valor
La cadena de valor del flujo de trabajo en la nube comienza con la infraestructura de los hiperescaladores y los servicios de nube fundamentales (cómputo, almacenamiento, redes, identidad y servicios de datos) que alojan los entornos de ejecución de flujo de trabajo y determinan las opciones de residencia y fiabilidad. Los proveedores de software de flujo de trabajo y automatización se sitúan por encima, abarcando suites empresariales y plataformas especializadas que integran cada vez más IA generativa, controles de políticas y observabilidad en los estudios de diseño y motores de ejecución. Los proveedores de integración y las capas iPaaS suministran conectores y movimiento de datos entre sistemas ERP, CRM, ITSM e industriales, mientras que la distribución en marketplaces, incluidos listados y movimientos de coventa, se ha convertido en una vía clave para llegar a empresas y compradores del mercado medio.
En la fase posterior, los integradores de sistemas, consultoras y proveedores de servicios gestionados traducen la capacidad de la plataforma en un cambio de proceso de extremo a extremo, abarcando gobernanza, migración y modelos operativos como los Centros de Excelencia en la Nube y FinOps. Las asociaciones recientes muestran una vinculación más estrecha entre infraestructura, automatización y comercialización: ServiceNow amplió su asociación con Google Cloud en enero de 2025 para colocar la Now Platform en Google Cloud Marketplace y extender la cobertura a implementaciones de nube distribuida, mientras que Boomi firmó una colaboración estratégica multianual con AWS en mayo de 2025 para abordar las necesidades de integración de IA, automatización y migración de SAP a la nube. Las capacidades agénticas también se están trasladando a los flujos de trabajo verticales, como se observa en el lanzamiento en abril de 2026 por parte de Amagi de operaciones de medios agénticas en Amagi NOW, lo que refuerza la demanda de plantillas especializadas e integración en sistemas de contenido y operaciones específicos del dominio.
Panorama Competitivo
Los gigantes incumbentes del software empresarial, surgidos del ERP y la gestión de servicios de TI, ahora posicionan el flujo de trabajo como el sistema nervioso de las operaciones digitales. Se enfrentan a proveedores especializados en automatización cuyo enfoque puro genera ciclos de producto rápidos. Un tercer eje involucra a los hiperescaladores que integran motores de flujo de trabajo en sus ofertas de plataforma, combinando créditos de cómputo con licencias de automatización para generar fidelidad.
La adquisición de Moveworks por parte de ServiceNow por 2.850 millones de USD en marzo de 2025 amplía su reserva de talento en IA generativa y refuerza las interfaces conversacionales. UiPath consolida su posición en alianzas de integración profunda de IA, como se aprecia en su alianza con Google Cloud orientada al sector sanitario. Appian se diferencia a través de una escalabilidad lista para FedRAMP que atrae a agencias de defensa y civiles. Microsoft e IBM integran funciones de orquestación en suites de nube más amplias, apostando por la profundidad de cuentas en lugar de la paridad de funciones independientes.
Los espacios en blanco de mayor oportunidad incluyen la orquestación nativa en el borde, las pilas de nube soberana prevalidadas y los agentes de IA que autoajustan los flujos de trabajo. Los proveedores invierten en mercados donde los socios publican aceleradores verticales, reduciendo el tiempo de entrega para los clientes regulados. Los modelos de precios evolucionan hacia niveles basados en el consumo aplicables en entornos locales, en la nube y en el borde, aliviando los temores de dependencia de un proveedor. La carrera ahora se centra en quién puede ofrecer marcos de gobernanza que permitan a los desarrolladores ciudadanos innovar de forma segura, resolviendo el problema de la brecha de competencias a escala.
Líderes de la Industria de Flujo de Trabajo en la Nube
IBM Corporation
SAP SE
Pegasystems Inc.
Microsoft Corporation
Appian Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Flujo de Trabajo en la Nube
- Microsoft Corporation
- SAP SE
- ServiceNow Inc.
- IBM Corporation
- Appian Corporation
- Pegasystems Inc.
- Amazon Web Services Inc.
- Google LLC (AppSheet)
- Oracle Corporation
- Salesforce Inc. (Flow)
- Nintex UK Ltd
- K2 Software Inc.
- Kissflow Inc.
- Ricoh Company Ltd
- Micro Focus International PLC
- Integrify Inc.
- BP Logix Inc.
- UiPath Inc. (Cloud RPA)
- Workato Inc.
- Tray.io Inc.
- Smartsheet Inc.
Lea el análisis de las empresas de flujo de trabajo en la nube

Oportunidades de mercado y perspectivas futuras
Los compradores empresariales están pasando de la automatización aislada a la orquestación gobernada que puede soportar agentes de IA, procesos de larga duración y aprobaciones con intervención humana en entornos híbridos y multinube. Esto crea una oportunidad para los proveedores que empaquetan una pila de extremo a extremo, orquestación, integración, agentes de IA y gobernanza, con controles de identidad sólidos (SSO/SCIM/RBAC), registro listo para auditoría y aplicación de políticas alineados con funciones de alto cumplimiento normativo, como finanzas (35,25% de participación en ingresos en 2025) y verticales regulados como BFSI (31,75% de participación en 2025). El calendario regulatorio también está generando trabajo de implementación a corto plazo: la aplicación plena de la Ley de IA de la UE, efectiva a partir del 2 de agosto de 2026, junto con las expectativas de postura de seguridad impulsadas por NIS2, aumenta la demanda de plataformas de flujo de trabajo que puedan estandarizar la documentación, el manejo de datos y la supervisión en las carteras de automatización.
La consolidación de plataformas y la expansión de herramientas de flujo de trabajo agéntico también se están manifestando en las señales de producto y ecosistema de 2026. Google anunció ADK for Go 2.0 en junio de 2026 con orquestación basada en grafos y funciones de intervención humana, mientras que Apache Airflow lanzó la versión 3.3.0 en julio de 2026 con mejoras orientadas al manejo de tareas y activos con estado, apoyando patrones de ejecución duradera que se ajustan a las necesidades de fiabilidad del flujo de trabajo empresarial. Los programas liderados por servicios refuerzan la oportunidad de operacionalizar la automatización a escala, incluyendo la publicación por parte de Deloitte y ServiceNow de una perspectiva de automatización de flujo de trabajo para 2026 centrada en arquitectura preparada para IA y transformación de procesos, y el informe de KPMG de abril de 2026 que señala que más del 80% de las empresas de TMT priorizan la optimización y automatización de flujos de trabajo, apoyando la inversión continua en orquestación gobernada y multisistema en lugar de automatizaciones puntuales.
Recent Industry Developments in Mercado de Flujo de Trabajo en la Nube
- Julio de 2026: IBM anunció un impulso ampliado para SAP Cloud ERP Private en IBM Power Virtual Server, destacando la coingeniería en torno a la modernización de cargas de trabajo ERP habilitada por IA. La actualización refuerza los patrones de implementación híbrida donde los núcleos regulados o sensibles al rendimiento se ejecutan en infraestructura dedicada mientras los flujos de trabajo integran servicios de análisis y automatización nativos de la nube.
- Abril de 2026: Pipefy anunció una colaboración multianual con Microsoft para acelerar las iniciativas de IA para la orquestación empresarial y distribuir soluciones a través de Microsoft Marketplace. La distribución centrada en marketplace y una integración más estrecha con el ecosistema de Microsoft añaden presión competitiva sobre las herramientas de flujo de trabajo independientes que carecen de controles integrados de identidad, seguridad y administración.
- Octubre de 2024: UiPath firmó una asociación con SAP para fortalecer los conectores multiplataforma entre los flujos de trabajo de automatización y los sistemas ERP empresariales. Una integración más profunda con SAP reduce la friccción en las automatizaciones de finanzas y back-office, apoyando implementaciones de flujo de trabajo a mayor escala donde los registros de auditoría y la integridad de los datos dependen de una orquestación fiable entre sistemas.


Mercado de Flujo de Trabajo en la Nube Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para esta metodología, el mercado de flujo de trabajo en la nube abarca el software alojado en la nube y los servicios relacionados que ayudan a las organizaciones a diseñar, ejecutar y supervisar flujos de trabajo repetibles en aplicaciones empresariales y fuentes de datos.
Exclusiones del alcance: excluimos el software de flujo de trabajo local y los scripts totalmente personalizados de uso único que se construyen para un solo cliente y no se venden como una oferta repetible.
Descripción general de la segmentación
- Por Función Empresarial
- Operaciones
- Finanzas y Contabilidad
- Gestión de Recursos Humanos y Talento
- Ventas y Marketing
- Otras Funciones Empresariales
- Por Modelo de Implementación
- Nube Pública
- Nube Privada
- Nube Híbrida
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMEs)
- Por Vertical de Usuario Final
- BFSI
- Telecomunicaciones y TI
- Comercio Minorista y Comercio Electrónico
- Gobierno
- Salud y Ciencias de la Vida
- Otros Verticales de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y construir el primer conjunto de indicadores de demanda y oferta que se pueden verificar año tras año. Nos basamos en fuentes públicas y sin muro de pago, incluidos los datos de ocupación digital de la Oficina de Estadísticas Laborales de EE. UU., los indicadores empresariales y de TIC de la Oficina del Censo de EE. UU., las estadísticas de economía digital de Eurostat, los conjuntos de datos de TIC de la OCDE y las series macroeconómicas del Banco Mundial, para anclar la actividad empresarial, la combinación laboral y la dirección del gasto en TI.
Para mantener el modelo realista, también revisamos los informes de las empresas y las presentaciones a inversores en busca de indicios sobre la combinación de ingresos, el posicionamiento de productos y pistas de precios, y luego utilizamos coberturas de prensa acreditadas y sitios web de asociaciones para captar señales de adopción y contexto regulatorio. Cuando fue necesario, utilizamos suscripciones de pago centradas en finanzas e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para verificar el lanzamiento de productos, el enfoque del cliente y el ritmo de la innovación relacionada con el flujo de trabajo. Estos ejemplos son ilustrativos y no exhaustivos, y también se consultaron muchas otras fuentes para recopilar datos, validar suposiciones y aclarar dudas pendientes.
Entrevistas y encuestas primarias
El trabajo primario se llevó a cabo mediante entrevistas con expertos y encuestas estructuradas con proveedores de plataformas de flujo de trabajo, socios de servicios en la nube, integradores de sistemas y compradores empresariales que gestionan la automatización de procesos. Dado que la demanda y los precios pueden variar según la región y el sector vertical, cubrimos perspectivas en Asia-Pacífico, EMEA y América, de modo que las suposiciones sobre el ritmo de adopción, el empaquetado y el tamaño promedio de los contratos pudieran ajustarse antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Altos directivos (CXO): 17% | Asia-Pacífico: 41% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 25% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 58% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que se utilizaron la penetración de aplicaciones empresariales en la nube y las tasas de adopción de herramientas de flujo de trabajo para reconstruir el conjunto de gasto direccionable. Luego distribuimos ese conjunto por región utilizando indicadores de gasto en TI y adopción digital.
Para mantener los totales fundamentados, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como rangos muestreados de ingresos de proveedores, comentarios de canales sobre paquetes de suscripción típicos y una aproximación de ASP multiplicado por usuarios activos o asientos, cuando los volúmenes podían inferirse de manera responsable.
Los factores más relevantes incluyeron la combinación de precios por suscripción frente a los basados en uso, la adopción de generadores de flujo de trabajo de bajo código, el ritmo de la migración a la nube en las industrias objetivo, el promedio de usuarios de flujo de trabajo por cuenta implementada y la proporción de implementaciones que requieren servicios de soporte continuo. Cuando las señales de abajo hacia arriba eran irregulares (por ejemplo, empresas privadas con divulgaciones limitadas), las brechas se abordaron mediante agrupación por pares y suposiciones basadas en rangos que se sometieron a pruebas de estrés durante las entrevistas. Para la previsión, utilizamos análisis de escenarios, donde las trayectorias de crecimiento se ajustaron utilizando expectativas compartidas por profesionales sobre las tendencias del presupuesto en la nube, las prioridades de automatización y la tasa de sustitución de los flujos de trabajo locales heredados.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante triangulación con señales independientes, incluidos los comentarios de proveedores, los indicadores de adopción de la nube y la dirección del gasto empresarial regional, y luego se revisaron las variaciones antes de la aprobación final. Cuando un número parecía inusual, volvimos a verificar las suposiciones de unidades, como la progresión de precios, el número de usuarios o la división entre tarifas de plataforma y servicios, y luego dimos seguimiento con encuestados seleccionados si el cambio no podía explicarse.
Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como un cambio importante de precios o una clara ralentización de la demanda. Antes de la entrega, se completa una revisión final del analista para que los clientes reciban la visión más actualizada disponible en ese momento.
Dimensionamiento del mercado de flujo de trabajo en la nube de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el flujo de trabajo en la nube pueden parecer muy distantes entre sí porque los investigadores a menudo definen el alcance del producto de manera diferente, y también varían en cómo tratan los servicios, los tipos de licenciamiento y las implementaciones híbridas. Las diferencias en la selección del año base, el momento de conversión de divisas y si la estimación se construye a partir de señales de adopción de uso o de declaraciones de ingresos de proveedores también pueden alterar la cifra final.
La principal brecha proviene de si las suites de automatización de flujo de trabajo más amplias y algunas combinaciones locales más en la nube se cuentan dentro del mismo total, donde Mordor Intelligence solo cuenta las plataformas de flujo de trabajo alojadas en la nube y los servicios de soporte estrechamente relacionados que se venden como ofertas repetibles. Otro factor determinante es cómo se proyectan los precios, ya que algunas estimaciones utilizan un crecimiento lineal sobre el gasto en software en lugar de ajustar por los cambios en el empaquetado de suscripciones y la facturación basada en uso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,53 mil millones de USD (2026) | |
| Editorial del sector A | 11,20 mil millones de USD (2024) | Utiliza una etiqueta más amplia de automatización de flujo de trabajo en la nube, que puede incluir herramientas de automatización adyacentes más allá de la gestión de flujo de trabajo, y no siempre queda claro cómo se tratan los servicios y las configuraciones híbridas. |
| Rastreador de mercado B | 2,90 mil millones de USD (2024) | Se inclina hacia un conjunto de proveedores más reducido y puede excluir los ingresos por implementación y soporte continuo, lo que tiende a subestimar el valor capturado cuando las plataformas se implementan a gran escala. |
La comparación señala el alcance y la captura de ingresos como las principales razones de la dispersión de las cifras, seguidas de las diferentes formas de manejar la progresión de precios durante el período de previsión. Al vincular los totales a señales de adopción observables y suposiciones unitarias repetibles, mantenemos una cifra que puede revisarse y actualizarse siguiendo los mismos pasos a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de flujo de trabajo en la nube?
El mercado de flujo de trabajo en la nube está valorado en 7.530 millones de USD en 2026, con crecimiento proyectado hacia 15.680 millones de USD para 2031 a una CAGR del 15,82%.
¿Qué función empresarial tiene la mayor cuota de adopción?
Finanzas y Contabilidad lidera con una cuota del 35,25% debido a los estrictos requisitos de cumplimiento normativo y auditoría.
¿Por qué las implementaciones híbridas están ganando impulso?
Los modelos híbridos equilibran las consideraciones de soberanía de datos, latencia y costos, al tiempo que evitan la dependencia de un proveedor, impulsando una CAGR del 17,02% hasta 2031.
¿Cómo influyen las PYMEs en el mercado de flujo de trabajo en la nube?
Las plataformas de bajo código eliminan las barreras técnicas, permitiendo a las PYMEs adoptar la automatización rápidamente e impulsar una CAGR del 17,45% en su segmento.
¿Qué región se expande más rápidamente?
Asia-Pacífico muestra el mayor crecimiento con una CAGR del 16,68%, respaldada por políticas de nube soberana y programas de digitalización liderados por el gobierno.
¿Qué papel desempeña la IA en los flujos de trabajo modernos?
La IA generativa añade perspectivas predictivas y herramientas de construcción conversacionales, reduciendo los tiempos de ciclo y aumentando el ROI, como se observa en la reducción del 50% de UiPath en el procesamiento de autorizaciones sanitarias.
Última actualización de la página el:



