
Tamaño y Participación del Mercado de Red de Acceso por Radio en la Nube
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 18.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.43 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.32 % |
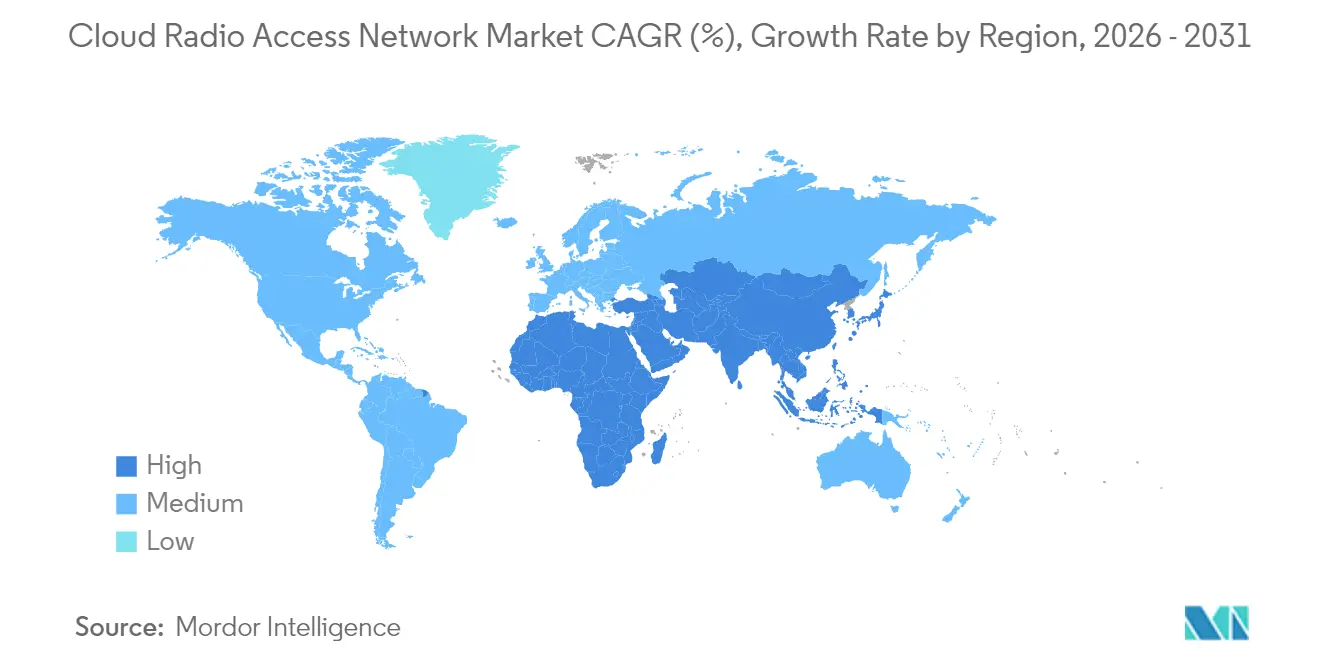
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Red de Acceso por Radio en la Nube por Mordor Intelligence
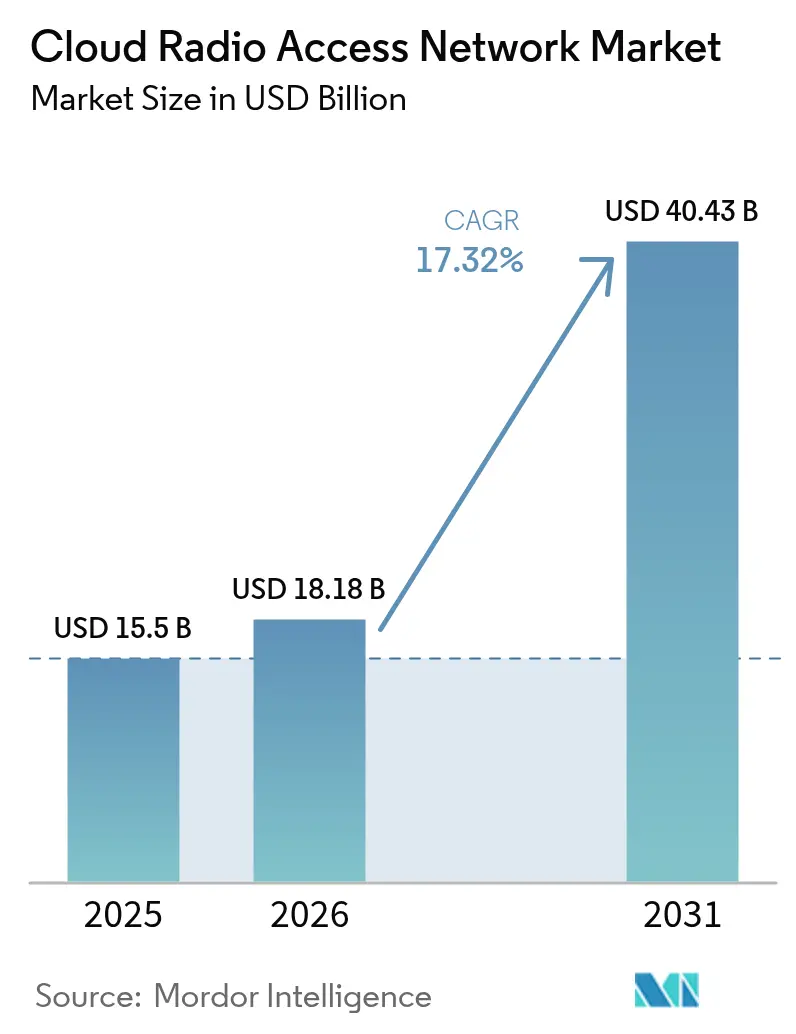
Se espera que el tamaño del mercado de Red de Acceso por Radio en la Nube crezca de USD 15,5 mil millones en 2025 a USD 18,18 mil millones en 2026 y se prevé que alcance USD 40,43 mil millones en 2031 a una CAGR del 17,32% durante 2026-2031.
Los rápidos despliegues de 5G, el impulso hacia el procesamiento centralizado de banda base y la creciente presión para reducir los costos operativos de red mantienen la demanda elevada. Los operadores están trazando estrategias de cobertura multicapa en densos núcleos urbanos, donde la agrupación de recursos en la nube ha comenzado a elevar el rendimiento de los sitios celulares y la utilización del espectro. Las pruebas comerciales en Estados Unidos, Japón y las principales capitales europeas también indican que la programación asistida por inteligencia artificial puede reducir el consumo de energía en las radios activas, apoyando los objetivos de sostenibilidad junto con la modernización de la red. La competencia se intensifica a medida que los proveedores establecidos defienden su participación frente a los nuevos participantes centrados en software, lo que impulsa una oleada de asociaciones que combinan experiencia en radio, cómputo y silicio para acelerar las hojas de ruta de productos. Si bien el mercado de red de acceso por radio en la nube se beneficia de incentivos de política favorables, aún enfrenta vientos en contra relacionados con los calendarios de liberación de espectro y los cuellos de botella en el fronthaul que varían considerablemente según el país.
Conclusiones Clave del Informe
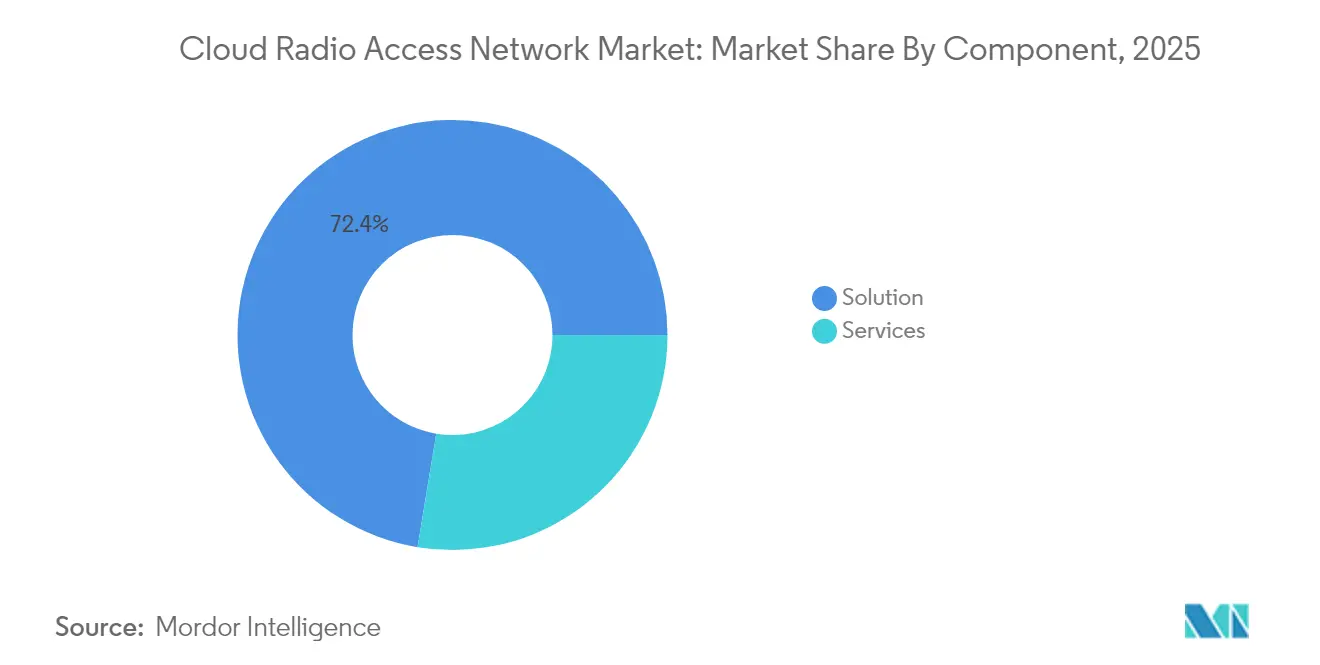
- Por componente, las Soluciones representaron el 72,40% de la participación del mercado de red de acceso por radio en la nube en 2025, mientras que los Servicios están en camino de alcanzar la CAGR más rápida del 18,02% hasta 2031.
- Por tipo de red, el 5G representó el 61,80% de los ingresos en 2025; se proyecta que la RAN Abierta se expanda a una CAGR del 26,4%, encabezando el crecimiento del segmento.
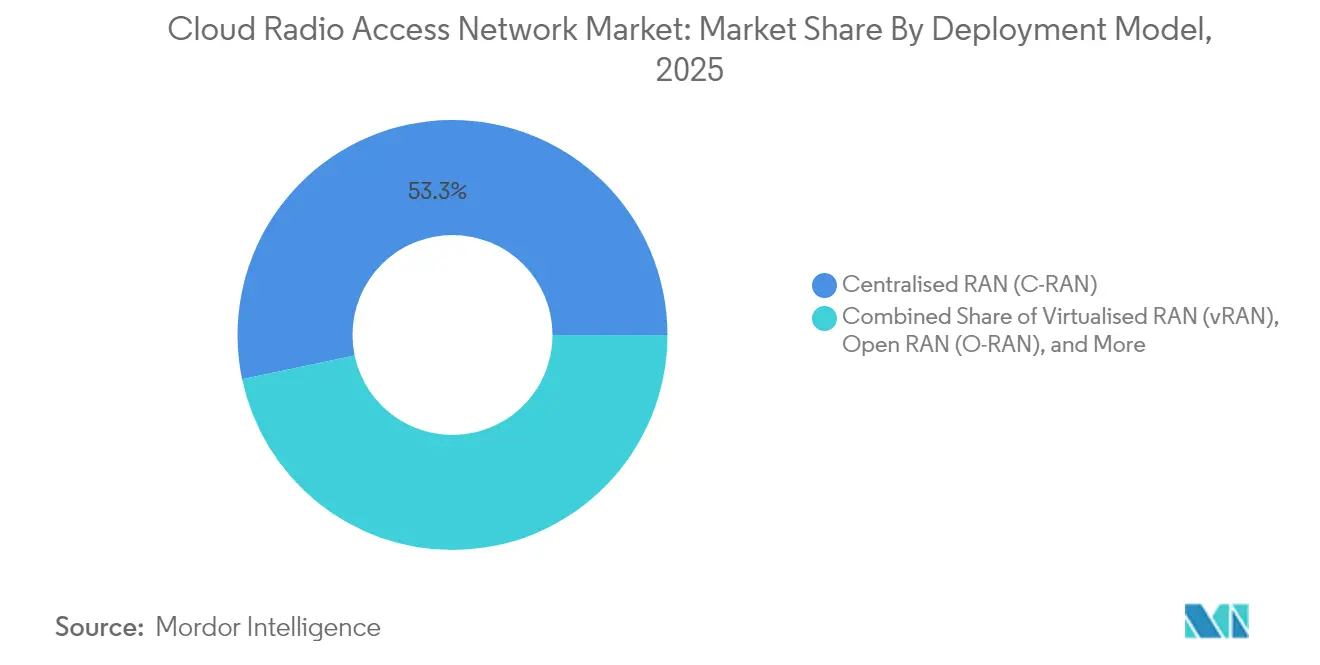
- Por modelo de implementación, la RAN Centralizada mantuvo el 53,30% del tamaño del mercado de red de acceso por radio en la nube en 2025, mientras que la RAN Abierta lidera el crecimiento futuro con una CAGR del 26,4%.
- Por usuario final, los Operadores de Redes Móviles representaron el 66,20% de la participación en 2025, aunque las redes Empresariales están proyectadas para crecer a una CAGR del 18,93%.
- Por geografía, Asia Pacífico capturó el 38,60% del mercado de red de acceso por radio en la nube en 2025 y también muestra la CAGR más pronunciada del 22,4% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápidos despliegues y densificación de 5G | +5.20% | Global, mayor en Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Ahorros en CAPEX y OPEX derivados de la banda base centralizada | +3.80% | Global | Corto plazo (≤ 2 años) |
| Crecimiento exponencial del tráfico de datos móviles | +4.10% | Global, agudo en centros metropolitanos | Mediano plazo (2-4 años) |
| Virtualización de redes y adopción de SDN | +2.90% | América del Norte, Europa, mercados avanzados de Asia Pacífico | Mediano plazo (2-4 años) |
| Adopción de optimización de RAN impulsada por inteligencia artificial (tendencia emergente) | +2.3% | América del Norte, Europa, China, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Las regulaciones de eficiencia energética impulsan la RAN en la nube (tendencia emergente) | +1.8% | Europa, América del Norte, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Rápidos Despliegues y la Densificación de 5G Impulsan el Cambio Arquitectónico
Los operadores globales están activando capas de 5G en banda media y añadiendo pequeñas celdas para cubrir las brechas de cobertura. En este entorno, el mercado de red de acceso por radio en la nube proporciona los grupos de cómputo centralizado necesarios para gestionar miles de radios sin duplicar hardware. Las pruebas de campo en Tokio, Seúl y Nueva York muestran que el desplazamiento dinámico de cargas de trabajo de banda base puede aumentar la utilización en un 30% y elevar el rendimiento máximo de las celdas en un 25%. Los núcleos 5G autónomos comerciales ahora coordinan la programación sensible al tiempo con funciones de banda base virtualizadas, lo que subraya cómo los principios nativos de la nube acortan los ciclos de lanzamiento de funciones. Los despliegues a gran escala en China y Estados Unidos revelan que el mismo sitio en la nube puede alojar múltiples generaciones de radio, facilitando las decisiones de reasignación de espectro y apoyando rutas de migración progresiva. Estas ventajas estimulan la inversión continua, especialmente donde las obligaciones de cobertura en interiores requieren densas redes de radio.
Los Ahorros en CAPEX y OPEX Sostienen el Caso de Negocio
El atractivo económico de los grupos de banda base virtualizados es inmediato: la agrupación reduce la duplicación de hardware, recorta los gastos inmobiliarios y simplifica las actualizaciones. Los estudios de caso de proveedores en América del Norte indican que los operadores que consolidaron tres tipos de banda base heredados en un único clúster en la nube registraron recortes de CAPEX cercanos a un tercio durante los despliegues del primer año. Las reducciones de OPEX se producen a medida que las herramientas de automatización escalan el mantenimiento preventivo y las actualizaciones de software remotas. Las facturas de energía disminuyen cuando los programadores de inteligencia artificial colocan las radios con poca carga en modos de suspensión profunda durante los períodos de menor actividad, mejorando el perfil de eficiencia energética de la red. Estos ahorros sustentan planes agresivos de expansión de 5G, especialmente para los operadores que equilibran los compromisos de dividendos con la necesidad de mejorar la calidad del servicio. A medida que los modelos de precios basados en el consumo para la nube pública ganan terreno, los operadores obtienen mayor flexibilidad para alinear el gasto con los picos de tráfico, reforzando el atractivo de la arquitectura en la nube.
El Crecimiento Exponencial de los Datos Móviles Exige Innovación Arquitectónica
Ericsson proyecta 6.300 millones de suscripciones 5G para 2030, con el 5G representando el 80% del tráfico móvil total[1]Ericsson, "Informe de Movilidad T4 2024," ericsson.com. Este volumen sobrecarga los diseños de RAN distribuidos de forma tradicional, donde los recursos de banda base permanecen inactivos durante los períodos de baja demanda pero se saturan durante los eventos de mayor actividad. El mercado de red de acceso por radio en la nube responde desplazando el procesamiento a ubicaciones centrales, lo que permite la agrupación de recursos en decenas de sitios celulares. Los operadores en Singapur y Estocolmo reportaron un aumento del 20-30% en el rendimiento del enlace ascendente tras activar funciones de gestión coordinada de interferencias habilitadas por el cómputo agrupado. La centralización simplifica además la agregación de portadoras multibanda, apoyando la transmisión de video y los servicios XR emergentes que incrementan los requisitos de ancho de banda. A medida que las economías con predominio móvil pivotan hacia aplicaciones inmersivas, la RAN en la nube se destaca como una respuesta escalable a los picos de tráfico impredecibles.
La Virtualización de Redes y la Adopción de SDN Reconfiguran las Estrategias
Las redes troncales ya funcionan sobre plataformas nativas de la nube, lo que convierte a la capa de radio en el siguiente paso lógico hacia la elasticidad total de extremo a extremo. La O-RAN ALLIANCE confirma que la mayoría de los operadores de primer nivel ahora operan clústeres piloto de RAN virtualizada o sitios comerciales tempranos[2]O-RAN ALLIANCE, "Encuesta de Operadores 2025," o-ran.org. La integración de la RAN con marcos de control SDN más amplios permite a los equipos de ingeniería modificar las políticas de segmentación en tiempo casi real, adaptando los perfiles de latencia a los acuerdos de nivel de servicio empresariales. Los proveedores han comenzado a distribuir funciones de banda base en contenedores desplegables en servidores genéricos, lo que armoniza las cadenas de suministro y reduce la dependencia del hardware propietario. Los primeros adoptantes informan que las canalizaciones de estilo DevOps acortan los tiempos de entrega de versiones de software de trimestres a semanas. En conjunto, estos factores apoyan un cambio del ecosistema hacia interfaces abiertas, otorgando a los compradores mayor poder de negociación y estimulando una competencia saludable entre proveedores en todo el mercado de red de acceso por radio en la nube.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de espectro y límites regulatorios | -2.70% | Global, con mayor impacto en mercados en desarrollo | Mediano plazo (2-4 años) |
| Fibra de fronthaul limitada y desafíos de latencia | -3.10% | Mercados emergentes, zonas rurales en mercados desarrollados | Corto plazo (≤ 2 años) |
| Riesgos de seguridad y privacidad en arquitectura centralizada (corriente principal) | -2.4% | América del Norte, Europa, segmentos empresariales a nivel global | Mediano plazo (2-4 años) |
| Retorno de inversión incierto en mercados emergentes (tendencia emergente) | -1.8% | América Latina, África, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Espectro y los Límites Regulatorios Frenan el Impulso
La liberación y subasta oportuna del espectro de banda media sigue siendo un factor determinante para los despliegues nacionales de 5G. El vencimiento de la autoridad de subasta de la Comisión Federal de Comunicaciones de Estados Unidos en 2024 introdujo incertidumbre en torno a las futuras liberaciones, ralentizando algunos ciclos de inversión de los operadores[3]Comisión Federal de Comunicaciones, "Informe del Mercado de Comunicaciones 2024," fcc.gov. Muchos mercados emergentes también lidian con procesos de asignación opacos o políticamente condicionados que retrasan el despliegue integral de capas 5G optimizadas para la RAN en la nube. Incluso donde las licencias están vigentes, las condiciones de banda de guarda y los límites de nivel de potencia pueden restringir los diseños de red, obligando a los operadores a depender de tenencias fragmentadas que complican la planificación de radio. Estas realidades moderan la velocidad de despliegue y pueden posponer el punto en que las economías de agrupación se vuelven convincentes.
La Fibra de Fronthaul Limitada y los Desafíos de Latencia Restringen el Despliegue
La centralización de la banda base exige enlaces de fronthaul de alta capacidad y baja latencia. En las zonas rurales de América del Norte y partes del Sudeste Asiático, la densidad insuficiente de fibra obliga a los operadores a mantener nodos de banda base distribuidos, diluyendo las ventajas de la agrupación. Cisco señala que las arquitecturas de fronthaul paquetizado avanzan mejor donde los arrendamientos de fibra oscura o los derechos de paso de servicios públicos reducen los costos de zanjeo[4]Cisco Systems, "Arquitectura de Transporte 5G," cisco.com. Donde el alcance de la fibra sigue siendo escaso, los operadores implementan compresión adaptativa o divisiones funcionales superiores que relajan los presupuestos de latencia, pero esas opciones reducen algunas ganancias de eficiencia espectral. Cerrar la brecha dependerá de una inversión público-privada coordinada y de modelos de host neutral mayorista que hagan asequibles los enlaces de alto ancho de banda más allá de los núcleos metropolitanos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Desbloquean Valor en Implementaciones ComplejasEl tamaño del mercado de red de acceso por radio en la nube derivado de las Soluciones alcanzó USD 11,22 mil millones en 2025, equivalente al 72,40% de los ingresos del segmento. Sin embargo, el mercado de Servicios se expande más rápido a una CAGR del 18,02% a medida que los entornos de múltiples proveedores se convierten en la norma. Las instalaciones iniciales en campo verde requerían principalmente hardware y licencias de banda base virtualizada, pero las actualizaciones actuales en campo marrón exigen integración, optimización de red y soporte del ciclo de vida. Los operadores en Europa están firmando contratos de servicios gestionados plurianuales que combinan análisis de rendimiento impulsado por inteligencia artificial con habilitación de DevOps, permitiendo a los equipos internos priorizar el diseño de nuevos servicios. Los equipos de consultoría ahora orientan la reasignación de espectro, la selección de divisiones funcionales y la secuenciación de la migración, roles críticos para los operadores establecidos que equilibran el tráfico 4G heredado y los casos de uso emergentes de 5G privado. Los proveedores de hardware responden incorporando interfaces abiertas y flujos de trabajo de automatización de referencia, difuminando la línea entre producto y servicio profesional. A su vez, esta combinación impulsa al segmento de Servicios a representar una mayor proporción del conjunto de ingresos del mercado de red de acceso por radio en la nube a medida que se acerca 2031.
Un flujo constante de innovación mantiene el negocio de Soluciones vibrante. Los principales fabricantes de silicio introdujeron aceleración integrada para la formación de haces y la corrección de errores hacia adelante, elevando la capacidad de banda base por unidad de bastidor en más de 2× en comparación con las tarjetas de 2023. Los proveedores de radio complementan estas ganancias con matrices MIMO Masivo ligeras adaptadas para entornos de azotea e interiores. Estos avances comprimen el costo total de propiedad al tiempo que amplían la base de clientes potenciales, apoyando un crecimiento de ingresos constante aunque moderado en el lado de las Soluciones. El resultado neto es un panorama equilibrado donde el software, el silicio y los servicios refuerzan cada uno la transición hacia capas de radio orquestadas centralmente, ampliando la adopción en los segmentos establecidos y empresariales del mercado de red de acceso por radio en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Red:
El 5G Prevalece mientras la RAN Abierta Gana TerrenoEn 2025, el nivel 5G representó el 61,80% de los ingresos totales del mercado de red de acceso por radio en la nube, ya que los operadores destinaron capital para aprovechar el espectro de banda media. Los operadores pivotaron rápidamente hacia arquitecturas autónomas, que permiten la segmentación y las canalizaciones de latencia ultrabaja críticas para las cargas de trabajo de la Industria 4.0. Los grupos de banda base virtualizados hacen factible ejecutar 5G no autónomo, LTE y NR en servidores comunes, permitiendo a los operadores eliminar progresivamente el 3G en favor de actualizaciones de capacidad. Si bien el 4G LTE sigue generando retornos significativos, su participación disminuye cada año a medida que el uso intensivo de datos por parte de los consumidores gravita hacia los paquetes 5G con dispositivos subsidiados.
La RAN Abierta exhibe la trayectoria más rápida con una CAGR del 26,4% hasta 2031, impulsada por compromisos de alto perfil de operadores de primer nivel de América del Norte y Asia interesados en diversificar las cadenas de suministro. Las interfaces abiertas del modelo fomentan combinaciones de lo mejor de cada clase, pero la carga de integración sigue siendo considerable. No obstante, los resultados piloto de redes en vivo en Dallas y Seúl muestran que las pilas MIMO Masivo de múltiples proveedores pueden alcanzar la paridad de eficiencia espectral con los sistemas monolíticos cuando se orquestan desde una plataforma unificada en la nube. El apoyo regulatorio, como los programas de subvenciones del gobierno de Estados Unidos, ofrece impulso adicional. En conjunto, estas fuerzas posicionan a la RAN Abierta como un disruptor clave, ampliando la diversidad de proveedores al tiempo que intensifica la dinámica competitiva en todo el mercado de red de acceso por radio en la nube.
Por Modelo de Implementación:
La RAN Centralizada Establece la Línea Base, la RAN Abierta AceleraLa RAN Centralizada mantuvo el 53,30% de la participación del tamaño del mercado de red de acceso por radio en la nube en 2025, lo que refleja su madurez y facilidad de integración con las topologías de transporte existentes. Muchos operadores adoptan una migración por etapas: los clústeres urbanos con abundante fibra migran primero, seguidos de las celdas suburbanas a medida que se completan las actualizaciones de backhaul. Sin embargo, el despliegue de la RAN Abierta trae una nueva curva de costos. El programa plurianual de AT&T tiene como objetivo transportar el 70% del tráfico sobre plataformas con capacidad abierta para 2026, anticipando alivio tanto en costos de capital como operativos. Los cálculos preliminares de operadores en Europa sugieren ahorros en equipos superiores al 40% frente a las pilas propietarias cuando se alcanzan los umbrales de volumen.
La RAN Virtualizada en servidores comerciales estándar funciona en paralelo, apoyando las adaptaciones en campo marrón donde la apertura completa aún no es factible. La RAN en Nube Híbrida aparece donde los límites de fibra o energía requieren procesamiento local, combinando instancias de nube perimetral con centros metropolitanos. Orange apoya públicamente una postura tan flexible, citando la necesidad de equilibrar la reforma del espectro con los contratos de sitios heredados. El resultado es un mosaico de implementación que varía según la geografía, con nuevos participantes en campo verde como Rakuten Mobile adoptando la RAN Abierta completa, y los operadores establecidos superponiendo la virtualización sobre las redes macro existentes. Este pluralismo crea oportunidades de gasto sostenidas a lo largo de toda la cadena de valor dentro del mercado de red de acceso por radio en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Empresas Dinamizan la Demanda Más Allá de las TelcosLos Operadores de Redes Móviles generaron el 66,20% de los ingresos del mercado de red de acceso por radio en la nube en 2025, pero la expansión de las redes inalámbricas privadas eleva rápidamente la participación de las empresas. Los fabricantes, hospitales y centros logísticos despliegan núcleos 5G en las instalaciones junto a nodos de RAN en la nube para garantizar un rendimiento determinista. Estos clientes valoran la cobertura en interiores, la soberanía de los datos y los bucles de control de baja latencia que el Wi-Fi no puede igualar. Con la aparición de aplicaciones específicas por sector, los proveedores de soluciones añaden pasarelas de seguridad preintegradas y plantillas de segmentación de red, reduciendo el tiempo de configuración y facilitando la integración con los sistemas de tecnología de la información.
Las agencias gubernamentales y de seguridad pública buscan una cobertura de campus resiliente, a menudo en asociación con empresas de torres de host neutral que agrupan el gasto de capital entre múltiples redes de inquilinos. Las TowerCos ven la RAN en la nube como una palanca para alojar tráfico de múltiples operadores sin duplicar la electrónica, ampliando su cartera de servicios. Este modelo de infraestructura compartida también acelera la cobertura rural, una prioridad de política en muchas economías emergentes. En conjunto, estos patrones elevan la CAGR empresarial al 18,93%, asegurando que los clientes no telco se conviertan en un pilar central de crecimiento para el mercado de red de acceso por radio en la nube, al tiempo que refuerzan los ciclos de retroalimentación de innovación en las hojas de ruta de los proveedores.
Análisis Geográfico
Mercado de Red de Acceso por Radio en la Nube en Asia Pacífico
Asia Pacífico domina el mercado de red de acceso por radio en la nube con una participación de ingresos del 38,60% en 2025 y lidera el crecimiento con una CAGR del 22,4%. Los agresivos despliegues de 5G en China, Japón y Corea del Sur dependen de redes de pequeñas celdas de alta densidad vinculadas a grandes centros de datos regionales. Los operadores en Shenzhen y Seúl ya operan clústeres comerciales de interfaz abierta en los principales distritos de negocios, mostrando la agrupación de espectro en tiempo real para la transmisión de video durante los festivales de mayor demanda. Los gobiernos proporcionan marcos de política de apoyo, como reembolsos de tarifas de espectro para inversiones en virtualización. Los ecosistemas de proveedores florecen en torno a bancos de prueba abiertos, y las empresas conjuntas como la iniciativa OREX apuntan a oportunidades de exportación, consolidando el liderazgo de la región.
Mercado de Red de Acceso por Radio en la Nube en América del Norte
América del Norte ocupa el segundo lugar en términos de ingresos. Los operadores de Estados Unidos destinaron presupuestos de varios miles de millones de dólares para reemplazar el hardware heredado por radios con capacidad abierta antes de 2026. Las subvenciones federales en el marco de la Ley CHIPS y Ciencia cofinancian la investigación en silicio que potencia los motores de programación basados en inteligencia artificial, otorgando mayor resiliencia a las cadenas de suministro nacionales. Los primeros despliegues en Las Vegas y Seattle demuestran que los nodos en la nube acelerados por GPU pueden cumplir con los estrictos objetivos de latencia a nivel de milisegundos para los juegos de XR y la automatización industrial. Las colaboraciones de operadores canadienses con proveedores finlandeses y coreanos amplían la esfera de innovación regional, destacando el intercambio tecnológico transfronterizo que apoya el mercado de red de acceso por radio en la nube en su conjunto.
Mercado de Red de Acceso por Radio en la Nube en Europa
Europa acelera la adopción mediante una combinación de mandatos regulatorios y necesidad competitiva. Los operadores del Reino Unido, Alemania y España desplegaron los primeros sitios macro comerciales de 5G Open RAN, respaldados por laboratorios de prueba públicos que certifican la interoperabilidad entre radios, bandas base y sistemas de gestión. La Unión Europea destina tramos de financiación a la I+D de redes 5G y 6G, lo que refuerza un canal académico-industrial para el talento en software de RAN. A pesar del rezago en la cobertura 5G independiente, los operadores establecidos persiguen planes acelerados para virtualizar sus capas de radio, citando un menor costo total de propiedad y una innovación de servicios más rápida como motivadores clave. Los programas de infraestructura en curso actualizan las redes troncales de fibra a través de corredores rurales, lo que eliminará un cuello de botella histórico y ampliará aún más la presencia del mercado de red de acceso por radio en la nube en toda la región.

Panorama regulatorio
Los despliegues de Cloud RAN se sitúan en la intersección de las licencias de telecomunicaciones y el cumplimiento de la seguridad en la nube, y las políticas de espectro y las normas de cadena de suministro pueden afectar materialmente a las implementaciones. En Estados Unidos, la caducidad de la autoridad de subastas de la Comisión Federal de Comunicaciones en 2024 introdujo incertidumbre en torno a los calendarios futuros de liberación de espectro, lo que puede ralentizar el ritmo de las capas 5G a nivel nacional que más se benefician de la agrupación centralizada de banda base.
La supervisión centrada en la seguridad se está intensificando junto con la adopción de Open RAN. En abril de 2026, la FCC adoptó normas sobre autorizaciones cubiertas (publicadas en el Registro Federal), con requisitos de notificación que entrarán en vigor el 9 de junio de 2026, lo que aumenta las obligaciones de cumplimiento vinculadas a la seguridad nacional y al control por parte de adversarios extranjeros para las autorizaciones de red. En paralelo, los organismos de normalización del sector que influyen en la contratación y la interoperabilidad continúan endureciendo los requisitos, incluidas las especificaciones publicadas por ETSI y el trabajo de la O-RAN ALLIANCE que alinea las implementaciones de interfaz abierta con expectativas de seguridad base más sólidas.
Análisis de la cadena de valor
La cadena de valor de Cloud RAN comienza con silicio y computación (CPU, aceleradores y GPU), plataformas de servidores y bases de software nativo de la nube (sistemas operativos, entornos de ejecución de contenedores y pilas basadas en Kubernetes), y luego pasa a la banda base virtualizada, la orquestación y las funciones de control inteligente de RAN. Los proveedores de equipos, incluidos Ericsson, Nokia, Samsung, Huawei y ZTE, integran estas capas con radios y transporte. Los ecosistemas de hiperescala y plataformas, junto con actores de software especializados, proporcionan los bloques de construcción de O-Cloud y SMO que permiten la desagregación. Aguas abajo, los operadores (operadores de redes móviles, empresas y proveedores de host neutral) adquieren soluciones y servicios profesionales y gestionados multianuales para la integración, el ajuste, el fortalecimiento de la seguridad y las operaciones del ciclo de vida.
Las normas de interoperabilidad y la integración multiproveedor determinan dónde se acumula el valor a lo largo de la cadena. La alineación de interfaces O-RAN (incluidas A1, E2, O1 y O2) y las definiciones de O-Cloud se han convertido en requisitos prácticos de contratación, reforzados por la Especificación Release 5 de la O-RAN ALLIANCE y las especificaciones técnicas relacionadas de ETSI que hacen hincapié en la preparación para producción y las líneas base de seguridad. Demostraciones recientes entre operadores y proveedores, incluida la validación por parte de Ericsson y AT&T de la adaptación de enlace nativa de IA en una pila Cloud RAN utilizando el SoC Intel Xeon 6 (marzo de 2026), indican que las mejoras de rendimiento dependen cada vez más del acoplamiento estrecho entre el software de RAN, las funciones del silicio y la automatización. Esta dinámica aumenta la importancia de la integración de sistemas, las pruebas y validación, y los servicios gestionados para escalar los despliegues.
Panorama Competitivo
El mercado de red de acceso por radio en la nube muestra una concentración moderada, con los cinco principales proveedores controlando una participación mayoritaria fuera de China. Huawei asegura el liderazgo a través de despliegues a escala con operadores nacionales, reforzando su posición dominante en los mercados emergentes. Ericsson reclama aproximadamente el 37% de la participación fuera de China, ganando contratos con operadores de primer nivel en América del Norte y Europa que favorecen la preparación para interfaces abiertas. Nokia le sigue de cerca, aprovechando amplias carteras de servicios y recientes adquisiciones de redes ópticas para integrar soluciones de transporte y radio en paquetes cohesivos.
Samsung surge como un competidor estratégico al combinar silicio propio con radios MIMO Masivo optimizadas para la RAN Abierta. Su presencia en los despliegues en campo verde de Estados Unidos señala una aceptación más amplia de la diversificación de las cadenas de suministro. Los innovadores de software Mavenir y Rakuten Symphony apuntan a las capas de desagregación donde el valor se desplaza hacia la orquestación y la automatización. Se diferencian a través de microservicios nativos de la nube y modelos de mercado que simplifican la incorporación de aplicaciones de terceros. Las asociaciones proliferan: los proveedores de conjuntos de chips se alían con los fabricantes de servidores OEM, los fabricantes de radio se asocian con los hiperescaladores de nube pública, y los integradores de sistemas proporcionan planos integrales para los sectores verticales empresariales. La inteligencia artificial ocupa el centro de muchas nuevas ofertas, donde los motores de inferencia predicen las cargas de tráfico y ajustan los estados de energía. El resultado es un rico campo de rivalidad, cooperación y co-opetencia que impulsa el avance continuo en todo el mercado de red de acceso por radio en la nube.
Líderes de la Industria de Red de Acceso por Radio en la Nube
Cisco Systems Inc.
Nokia Corporation
Huawei Technologies Co. Ltd.
Telefonaktiebolaget LM Ericsson
Intel Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Red de Acceso por Radio en la Nube
- Huawei Technologies Co. Ltd.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Cisco Systems Inc.
- Samsung Electronics Co. Ltd.
- ZTE Corporation
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Mavenir Systems Inc.
- Parallel Wireless Inc.
- Rakuten Symphony
- Altiostar (Rakuten)
- CommScope Holding Co. Inc.
- Casa Systems Inc.
- Airspan Networks Inc.
- Hewlett Packard Enterprise (HPE)

Oportunidades de mercado y perspectivas futuras
Las operaciones de RAN integradas con IA son un espacio en blanco concreto donde las arquitecturas de Cloud RAN traducen la computación agrupada en resultados medibles de rendimiento de radio y gestión de energía. Un punto de prueba visible es la demostración de Ericsson y AT&T de la adaptación de enlace nativa de IA en una pila Cloud RAN utilizando el SoC Intel Xeon 6 en marzo de 2026, con un aumento del rendimiento de hasta un 20% frente a los métodos basados en reglas. Esto respalda el interés de los operadores en mejoras impulsadas por software sin sustituciones masivas de radios. Por separado, la Especificación Release 5 de la O-RAN ALLIANCE formalizó la gestión del ciclo de vida de O-Cloud y las funciones de ahorro de energía para unidades de radio abiertas, ampliando el alcance de las cadenas de herramientas de automatización, seguridad y optimización en implementaciones multiproveedor.
Las implementaciones empresariales e híbridas también amplían las oportunidades para los proveedores e integradores que pueden simplificar las decisiones de diseño entre las variantes centralizada, virtualizada y Open RAN, en particular cuando las limitaciones de fronthaul impiden la centralización completa. El posicionamiento de Nokia en torno a anyRAN y ecosistemas más amplios de servidores y socios, incluidas colaboraciones vinculadas a opciones de implementación empresarial y plataformas nativas de la nube, refleja la demanda de los compradores de planos flexibles que abarcan el borde en las instalaciones, centros de datos regionales y pilas de múltiples proveedores. A medida que más operadores pasan de proyectos piloto a implementaciones a gran escala, la integración, la observabilidad, el cumplimiento de la seguridad y las actualizaciones de estilo CI/CD deberían respaldar un grupo mayor de monetización de servicios, especialmente en redes existentes que deben mantener funcionando simultáneamente 4G/LTE y 5G mientras añaden interfaces abiertas y automatización impulsada por IA.
Recent Industry Developments in Mercado de Red de Acceso por Radio en la Nube
- Marzo de 2026: Ericsson y AT&T demostraron la adaptación de enlace nativa de IA en una pila Cloud RAN impulsada por el SoC Intel Xeon 6, reportando un aumento de rendimiento de hasta un 20% frente a los métodos basados en reglas. El resultado destaca cómo las funciones de IA están pasando al plano de datos de RAN y aumenta la importancia del codiseño optimizado de silicio y software para el rendimiento de banda base nativo de la nube.
- Junio de 2025: Ericsson completó una llamada 5G Cloud RAN utilizando un servidor HPE ProLiant Compute DL110 Gen12 y el SoC Intel Xeon 6. El hito reforzó la ruta de validación para Cloud RAN en computación comercial estándar (COTS), respaldando una mayor diversidad de proveedores en las opciones de servidores e infraestructura.
- Diciembre de 2024: Nokia y du implementaron la primera solución comercial de 5G independiente (standalone) Cloud RAN en Oriente Medio y África utilizando servidores Dell PowerEdge XR8620 y Red Hat OpenShift. La puesta en marcha comercial amplió la huella geográfica de Cloud RAN fuera de los mercados de adopción temprana y reforzó el papel de las plataformas nativas de la nube en las implementaciones de RAN de nivel operador.


Mercado de Red de Acceso por Radio en la Nube Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este informe, el mercado de redes de acceso radio en la nube (C-RAN) se define como los ingresos vinculados al desplazamiento del procesamiento de banda base de radio desde sitios distribuidos hacia recursos agrupados, virtualizados o en la nube que respaldan redes móviles y privadas, incluidos el software, la infraestructura y los servicios gestionados relacionados.
Exclusiones del alcance: excluimos las funciones puras de núcleo de telecomunicaciones en la nube y el hardware RAN distribuido tradicional que no utiliza nube o virtualización para el procesamiento de banda base.
Descripción general de la segmentación
- Por Componente
- Solución
- Servicios
- Profesional
- Gestionado
- Por Tipo de Red
- 5G
- 4G
- LTE
- 3G (EDGE)
- Por Modelo de Implementación
- RAN Centralizada (C-RAN)
- RAN Virtualizada (vRAN)
- RAN Abierta (O-RAN)
- RAN en Nube Híbrida
- Por Usuario Final
- Operadores de Redes Móviles
- Empresas
- Gobierno y Seguridad Pública
- Host Neutral/TowerCos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites iniciales y recopilar señales medibles de demanda y oferta que se puedan verificar de forma repetida. Se revisaron fuentes públicas como la UIT, la GSMA y la FCC para conocer las tendencias de suscripción móvil, las acciones de espectro y los indicadores de calendario de implementación que dan forma a la inversión en RAN.
También hicimos referencia a fuentes como las versiones de 3GPP para hitos tecnológicos, actualizaciones de asociaciones sectoriales y organismos de normalización sobre Open RAN y virtualización, así como presentaciones financieras públicas y materiales para inversores para conocer la orientación del capex de los operadores y los comentarios sobre ingresos de los proveedores. Cuando fue necesario, se utilizaron suscripciones de pago a datos financieros e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para confirmar plazos y evitar el doble conteo de categorías de software adyacentes. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes públicas y de pago para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
Se realizaron entrevistas y encuestas primarias con una combinación de operadores móviles, equipos de redes empresariales, partes interesadas de torres y host neutral, y participantes del ecosistema involucrados en la implementación, la integración y las operaciones. Dado que se trata de un mercado global, verificamos los datos en Asia-Pacífico, Europa/Oriente Medio/África y América para confirmar el ritmo de adopción por generación de red y contrastar los supuestos que eran menos visibles en los datos públicos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 12% | Asia-Pacífico: 40% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 29% | Europa, Oriente Medio y África: 37% |
| Actores más pequeños: 15% | Gerentes: 59% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con un enfoque descendente en el que la actividad de implementación de redes móviles y la adopción de la virtualización se tradujeron en un grupo de gasto abordable de C-RAN, que luego se filtró según lo que realmente se implementa como arquitecturas centralizadas, virtualizadas o Open RAN. Para mantener los totales fundamentados, corroboramos los resultados con verificaciones ascendentes selectivas, como implementaciones muestreadas multiplicadas por el gasto típico por sitio o por sector, además de la retroalimentación del canal sobre las tasas de adopción de integración y servicios gestionados.
Los principales insumos del modelo incluyeron indicadores como las adiciones de sitios 4G y 5G, los calendarios de subastas y reasignación de espectro, la división entre arquitecturas centralizadas y distribuidas, la participación esperada de banda base virtualizada y la combinación típica de costos entre software, infraestructura y servicios. Cuando las cifras públicas estaban incompletas, las brechas se abordaron utilizando indicadores regionales de perfiles de operadores comparables, y luego se ajustaron con la retroalimentación de las entrevistas para evitar cambios escalonados poco realistas.
La previsión se basó en un análisis de escenarios respaldado por opiniones de expertos sobre el calendario de densificación de 5G, la preparación de Open RAN y la priorización del capex, que luego se asignaron al calendario de ingresos por región. Los supuestos se mantuvieron explícitos para que un analista junior pueda volver a ejecutar el modelo cuando una nueva adjudicación de espectro, un cambio de política o un cambio importante en el plan de implementación modifiquen las perspectivas.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones, comenzando con pruebas de coherencia interna entre regiones, generaciones de red y la combinación de software frente a infraestructura. También comparamos los totales modelados con señales independientes, como los comentarios sobre el capex de los operadores, las huellas de implementación anunciadas y el ritmo esperado de adopción de la virtualización, y luego revisamos cualquier valor atípico antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios de política importantes, cambios drásticos en el gasto de los operadores o cambios significativos en los planes de implementación de Open RAN. Antes de la entrega, se completa una revisión final por parte de un analista para que los clientes reciban la visión más actualizada con supuestos alineados con las condiciones actuales del mercado.
El tamaño del mercado de redes de acceso radio en la nube de Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas para el dimensionamiento de las redes de acceso radio en la nube a menudo difieren porque el límite del mercado no es coherente, y porque los años base y las ventanas de crecimiento no están alineados. Pequeñas decisiones, como tratar Open RAN como un mercado independiente o incorporarlo a la cloud RAN, pueden modificar el total de manera significativa.
Al seguir las implementaciones por generación de red y actualizar las reglas de inclusión, Mordor Intelligence mantiene el modelo centrado en los ingresos vinculados a arquitecturas centralizadas, virtualizadas y Open RAN, en lugar de contabilizar el gasto más amplio en nube de telecomunicaciones o en RAN distribuida heredada. Las brechas también surgen de la rapidez con la que se supone que caen los precios, de cómo se tratan los servicios gestionados y de si el calendario de conversión de divisas y la periodicidad de actualización reflejan los cambios recientes en implementación y capex.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 18,18 mil millones de USD (2026) | |
| Consultora Global A | 25,64 mil millones de USD (2025) | Utiliza un año de referencia anterior y parece incluir un grupo de gasto en RAN centralizado más amplio, lo que puede incorporar presupuestos de modernización de red adyacentes que van más allá de las implementaciones específicas de nube y virtualización. |
| Editorial del Sector B | 23,90 mil millones de USD (2024) | Parte de una base de 2024 y aplica un enfoque de componentes más amplio (incluidos infraestructura y servicios) con menos exclusiones declaradas, lo que puede elevar los totales al combinar categorías tradicionales de infraestructura RAN. |
La comparación muestra que la mayor parte de la dispersión se explica por la selección del año base y por lo estrictamente que el alcance está vinculado al gasto en RAN impulsado por la nube y la virtualización. Con reglas claras de inclusión y exclusión y verificaciones cruzadas repetidas frente a señales de implementación y capex, la estimación se mantiene trazable a los impulsores prácticos de la demanda y puede actualizarse sin cambiar la lógica cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de red de acceso por radio en la nube en 2026?
El mercado se sitúa en USD 18,18 mil millones en 2026.
¿Qué tasa de crecimiento anual compuesto (CAGR) se proyecta para el mercado de red de acceso por radio en la nube hasta 2031?
Los analistas prevén una CAGR del 17,32% para 2026-2031.
¿Qué región lidera el mercado de red de acceso por radio en la nube y a qué velocidad está creciendo?
Asia Pacífico concentra el 38,60% de los ingresos de 2025 y se expande a una CAGR del 22,4% hasta 2031.
¿Qué tipo de red se espera que crezca más rápido dentro de los despliegues de RAN en la nube?
La RAN Abierta muestra el mayor impulso con una CAGR del 26,4% proyectada para 2026-2031.
¿Qué nivel de reducción de costos pueden lograr los operadores al adoptar arquitecturas de RAN en la nube?
Estudios independientes indican hasta un 49% de ahorro en CAPEX en el primer año y un 31% de ahorro acumulado en OPEX durante cinco años frente a la RAN distribuida tradicional.
¿Cuáles son los principales obstáculos que podrían ralentizar los despliegues de RAN en la nube?
La escasez de espectro, los retrasos regulatorios, la fibra de fronthaul limitada y los estrictos requisitos de latencia siguen siendo los principales obstáculos.
Última actualización de la página el:



