
Tamaño y Participación del Mercado de Network Slicing
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 39.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Network Slicing por Mordor Intelligence
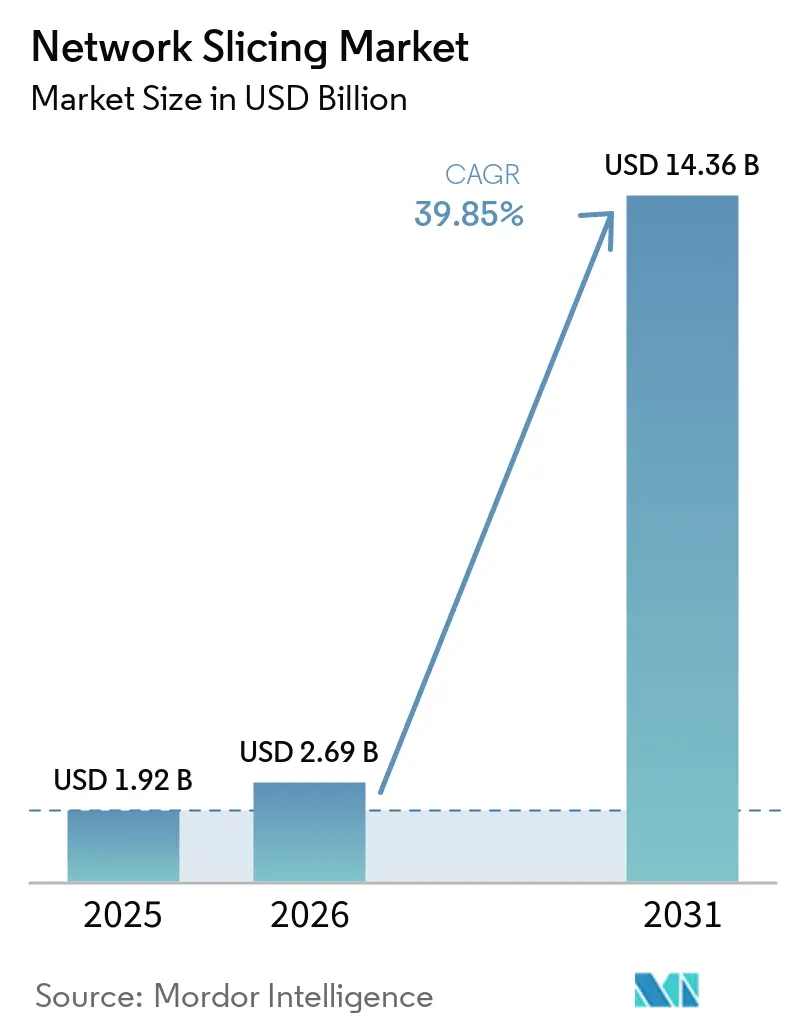
Se proyecta que el tamaño del Mercado de Network Slicing se expanda desde 1,92 mil millones de USD en 2025 y 2,69 mil millones de USD en 2026 hasta 14,36 mil millones de USD para 2031, registrando un CAGR del 39,85% entre 2026 y 2031.
El cambio de conexiones de mejor esfuerzo a redes programables y diferenciadas por servicio es el principal catalizador, que permite a los proveedores de servicios de comunicación (CSP) monetizar las inversiones en 5G autónomo (SA) a través de segmentos de red virtuales con niveles de servicio garantizados. Los rápidos despliegues de 5G SA, la necesidad de comunicación ultra confiable de baja latencia (URLLC) en plantas de la Industria 4.0 y el atractivo de los modelos de segmentación como servicio están acelerando la adopción. La intensidad competitiva está aumentando a medida que los proveedores de infraestructura, los especialistas en software nativo de la nube y los hiperescaladores compiten por ofrecer plataformas de orquestación que automatizan la gestión del ciclo de vida de los segmentos. Las restricciones en la cadena de suministro persisten, en particular los plazos de entrega de semiconductores de 56 semanas, aunque los operadores continúan priorizando las inversiones en software para capturar flujos de ingresos liderados por desarrolladores a través de API de red como código.
Conclusiones Clave del Informe
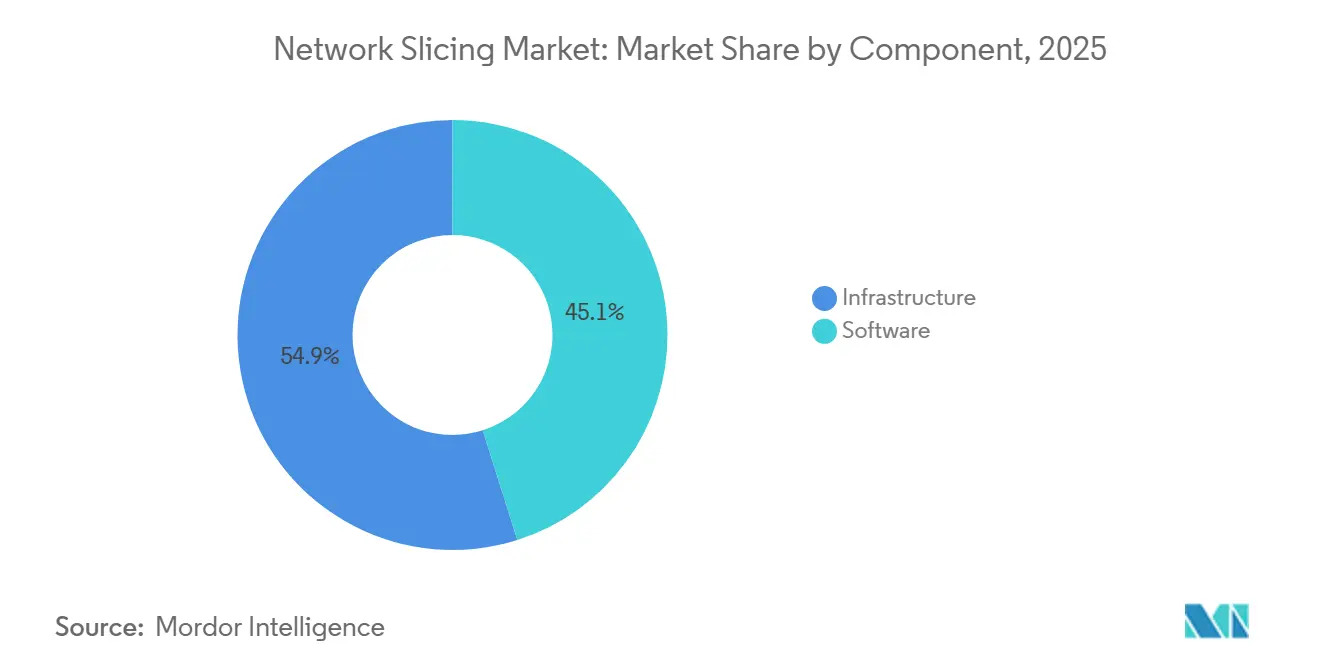
- Por componente, el software capturó el 45,12% de la participación del mercado de network slicing en 2025; el software de infraestructura avanza a una CAGR del 42,9% hasta 2031.
- Por modelo de servicio, los servicios gestionados representaron una participación del 54,68% del tamaño del mercado de network slicing en 2025, mientras que la red como servicio exhibe una CAGR del 41,3% hasta 2031.
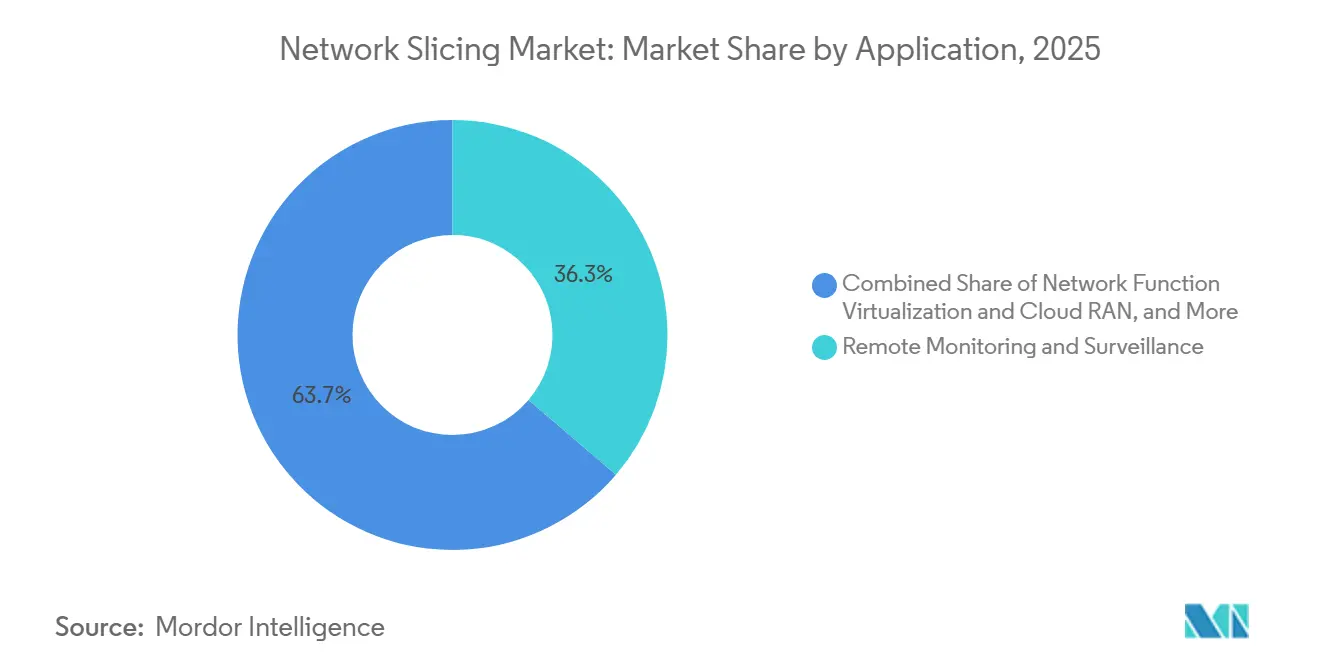
- Por aplicación, el monitoreo remoto representó el 36,25% del mercado de network slicing en 2025; se proyecta que los juegos móviles en la nube crecerán a una CAGR del 43,1% hasta 2031.
- Por industria de usuario final, el sector automotriz y de transporte lideró con el 27,85% de la participación del mercado de network slicing en 2025; los medios de comunicación y el entretenimiento se están expandiendo a una CAGR del 41,95% hasta 2031.
- Por geografía, América del Norte representó el 34,30% del mercado de network slicing en 2025, mientras que se prevé que Asia Pacífico registre una CAGR del 41,1% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Despliegues de 5G SA que aceleran el cambio de demanda de los CSP | +12.5% | Global, con América del Norte y China a la cabeza | Mediano plazo (2-4 años) |
| Demanda de redes privadas empresariales para segmentos URLLC y eMBB | +10.2% | América del Norte y la UE, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Convergencia de borde-nube que permite la orquestación dinámica de segmentos | +8.7% | Global, concentrado en mercados urbanos | Mediano plazo (2-4 años) |
| Urgencia de monetización de los CSP ante el estancamiento del ARPU | +6.8% | Global, particularmente agudo en mercados maduros | Corto plazo (≤ 2 años) |
| API de red como código que catalizan la adopción de segmentos liderada por desarrolladores | +5.3% | América del Norte y la UE inicialmente, expansión global | Largo plazo (≥ 4 años) |
| Paquetes de transmisión remota basados en derechos | +3.2% | Global, despliegue impulsado por eventos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Despliegues de 5G SA que Aceleran el Cambio de Demanda de los CSP
La arquitectura 5G autónoma desbloquea las capacidades completas de network slicing, permitiendo a los operadores crear redes lógicas aisladas con niveles de servicio garantizados que los núcleos heredados no pueden proporcionar. Japón alcanzó una cobertura del 98% de estaciones base 5G en áreas designadas en abril de 2024, impulsando las actualizaciones SA y señalando un giro global hacia una infraestructura preparada para la segmentación. La alianza de Ericsson con 12 operadores de primer nivel apunta a un mercado de API de red de USD 30 mil millones para 2030, basándose en la segmentación como fundamento de la programabilidad[1]. El despliegue híbrido de 5G privado más segmentación de T-Mobile para datos médicos de emergencia muestra cómo la conectividad diferenciada puede comercializarse rápidamente.
Demanda de Redes Privadas Empresariales para Segmentos URLLC y eMBB
Las empresas industriales consideran la segmentación como la ruta más económica hacia la conectividad determinista. En Italia, Ericsson, TIM y Comau sincronizaron robots con gemelos digitales utilizando segmentos de menos de 10 ms, demostrando ganancias operativas en mantenimiento predictivo y soporte de realidad aumentada remota. Corea del Sur asignó espectro 5G privado a 56 sitios en febrero de 2024, ilustrando el apoyo regulatorio a la infraestructura gestionada por empresas que depende del aislamiento de segmentos.
Convergencia de Borde-Nube que Permite la Orquestación Dinámica de Segmentos
Las plataformas de orquestación impulsadas por IA ahora instancian segmentos bajo demanda, optimizando los recursos de radio, transporte y núcleo. La Automatización de Nube de Telecomunicaciones de VMware ejemplifica la gestión conforme a 3GPP que fusiona clústeres de borde con nubes centrales. La investigación muestra que el aprendizaje por refuerzo profundo reduce la latencia de extremo a extremo en un 25%, lo que sugiere una gestión predictiva de segmentos en despliegues densos. La primera transmisión deportiva en vivo 5G de Malasia aprovechó un segmento habilitado por borde para asegurar el ancho de banda y una latencia inferior a 25 ms para la producción en tiempo real.
Urgencia de Monetización de los CSP ante el Estancamiento del ARPU
A medida que la voz y los datos se convierten en productos básicos, los proveedores de servicios de comunicaciones (CSP) tratan el network slicing como una vía de venta premium. Se proyecta que los ingresos por servicios 5G en Asia-Pacífico superen los 102 mil millones de USD para 2031, un hito alcanzable solo si los operadores comercializan niveles de latencia diferenciados y API de red. El segmento de red Frontline de Verizon para seguridad pública, lanzado en 2025, demuestra la disposición a pagar por recursos dedicados[2]. Singtel amplió los segmentos de red para consumidores con seguridad mejorada a 1,5 millones de suscriptores en 2024, demostrando la viabilidad del mercado masivo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Baja penetración de 5G y preparación de dispositivos en economías emergentes | -8.4% | Mercados emergentes de APAC, MEA, América Latina | Mediano plazo (2-4 años) |
| Complejidad de orquestación multidominio, carga de OPEX | -6.7% | Global, que afecta particularmente a los operadores más pequeños | Corto plazo (≤ 2 años) |
| Estándares de certificación de seguridad de SLA de segmentos fragmentados | -4.2% | Global, con variaciones regionales | Largo plazo (≥ 4 años) |
| Incertidumbre regulatoria sobre el uso compartido de espectro para segmentos dinámicos | -3.8% | Jurisdicciones regulatorias de la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Baja Penetración de 5G y Preparación de Dispositivos en Economías Emergentes
El network slicing exige una cobertura SA generalizada más terminales capaces de seleccionar segmentos, sin embargo, Europa tenía solo un 2% de cobertura SA frente al 80% de China a finales de 2024. Los retrasos en las subastas de 5G en Indonesia ilustran cómo las brechas de política pueden ralentizar los despliegues, reduciendo el incentivo de los operadores para invertir en plataformas de segmentación.
Complejidad de Orquestación Multidominio y Carga de OPEX
Solo el 15% de los operadores cuenta con una plataforma de segmentación operativa porque la integración entre proveedores eleva el OPEX entre un 30% y un 50% por encima de la gestión heredada. Los operadores más pequeños enfrentan presión de capex para modernizar las pilas OSS/BSS con API abiertas, lo que impulsa una inclinación hacia socios de servicios gestionados capaces de asumir la carga de orquestación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Dominio del Software Impulsa la AutomatizaciónEl software representó el 45,12% de la cuota del mercado de network slicing en 2025 y crece a un CAGR del 42,9%, gracias al enfoque de los operadores en orquestación, aseguramiento y herramientas de seguridad. Los proveedores se diferencian mediante motores de políticas basados en intención que ajustan el ancho de banda del segmento en tiempo real. Los módulos de seguridad que aíslan el tráfico de los inquilinos y validan la integridad del segmento ahora están integrados en los catálogos en lugar de venderse como complementos, lo que reduce el tiempo de comercialización y respalda la monetización multiinquilino. La infraestructura de hardware sigue siendo esencial para los núcleos 5G SA, aunque su crecimiento se rezaga a medida que los CSP aprovechan los activos de RAN existentes mientras destinan nuevos fondos a la gestión automatizada de segmentos. Las actualizaciones de transporte continúan, impulsadas por la necesidad de garantizar latencia determinista en enlaces de microondas, fibra y IP/MPLS.
Los operadores que evalúan el costo total de propiedad favorecen la infraestructura desagregada con interfaces abiertas, lo que permite que las funciones de red nativas en la nube residan en servidores de uso general. Este cambio modera los picos de gasto de capital y acelera la adopción de software, reforzando el papel central de la automatización en el mercado de network slicing. Los nodos de computación de borde de acceso múltiple (MEC) integrados en centros de datos metropolitanos amplían aún más el alcance del software, permitiendo la instanciación localizada de segmentos para cargas de trabajo sensibles a la latencia.
Por Servicio:
Los Servicios Gestionados Lideran la Adopción EmpresarialLos servicios gestionados controlaron el 54,68% de la cuota del mercado de network slicing en 2025 y deberían registrar un CAGR del 41,3%, lo que refleja la preferencia empresarial por ofertas de segmento como servicio llave en mano. Los portales operados por proveedores ahora permiten a los gerentes de TI solicitar segmentos bajo demanda, establecer niveles de calidad de servicio y recibir facturación basada en el uso. Las variantes de red como servicio (NaaS) atraen a empresas del mercado medio que carecen de experiencia interna en espectro, mientras que las agencias gubernamentales adoptan segmentos gestionados para imágenes de seguridad pública, beneficiándose de garantías de alojamiento soberano de datos.
Los servicios profesionales, incluidos consultoría, integración y pruebas, sirven como punto de entrada para ciclos de adopción complejos. Los integradores de sistemas alinean la orquestación de segmentos con las plataformas SD-WAN, ERP e IoT empresariales, reduciendo el riesgo de implementación. Los laboratorios de prueba de concepto validan los objetivos de rendimiento y latencia antes de la puesta en marcha comercial, reduciendo la incertidumbre para casos de uso de misión crítica como la robótica quirúrgica o la inspección de calidad en tiempo real.
Por Aplicación:
Los Juegos Interrumpen el Liderazgo Tradicional del MonitoreoEl monitoreo remoto mantuvo una participación del 36,25% del mercado de network slicing en 2025, impulsado por cámaras de fábricas inteligentes y sensores de redes de servicios públicos que necesitan capacidad de enlace ascendente determinista. Los segmentos aislados mantienen el flujo de telemetría incluso durante la congestión de la red, evitando paradas de producción. Mientras tanto, los juegos móviles en la nube están aumentando a una CAGR del 43,1%; los entusiastas exigen juegos a 60 fps a 1080p con una latencia de ida y vuelta inferior a 50 ms, condiciones que los segmentos garantizan. Durante las pruebas de BT, los jugadores en Nvidia GeForce NOW mantuvieron 25 Mbps sin fluctuaciones visibles, validando la viabilidad de los segmentos de grado de consumidor.
La virtualización de funciones de red y la orquestación de Cloud RAN también aprovechan los segmentos para separar los bancos de pruebas del tráfico en vivo, reduciendo los ciclos de lanzamiento de nuevos servicios. La automatización industrial continúa empujando los límites de latencia determinista, justificando niveles de segmentos premium que se corresponden con los protocolos de seguridad robótica y los marcos de redes sensibles al tiempo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Los Medios y el Entretenimiento Aceleran Más Allá del AutomotrizEl sector automotriz y de transporte lideró con el 27,85% de la cuota del mercado de network slicing en 2025, ya que los fabricantes de automóviles integraron módulos de comunicación vehicular (V2X) que requieren segmentos URLLC para la prevención de colisiones. Los operadores de flotas aprovechan los segmentos de banda ancha móvil mejorada para transmitir datos de mantenimiento predictivo, reduciendo el tiempo de inactividad en los corredores logísticos. Por el contrario, se prevé que los medios de comunicación y el entretenimiento crezcan un 41,95% anual hasta 2031, superando al sector automotriz en gasto en segmentos. Las redes SA privadas en estadios ya transmiten señales de cámaras inalámbricas en 4K, eliminando el tendido de cables y habilitando una producción ágil.
Ericsson y RTL Deutschland lograron 500 Mbps de enlace ascendente con menos de 25 ms de latencia durante el Campeonato Europeo de Fútbol de 2024, demostrando la viabilidad económica de los eventos en vivo. El sector sanitario adopta segmentos para telecirugía y telemetría de ambulancias, mientras que las empresas de servicios eléctricos protegen el tráfico de automatización de redes contra amenazas cibernéticas mediante superposiciones VPN aisladas. Las autoridades de aviación prueban segmentos para el seguimiento de equipaje y la orientación mediante realidad aumentada, anticipando una digitalización aeroportuaria más amplia.
Análisis Geográfico
Mercado de Network Slicing en América del Norte
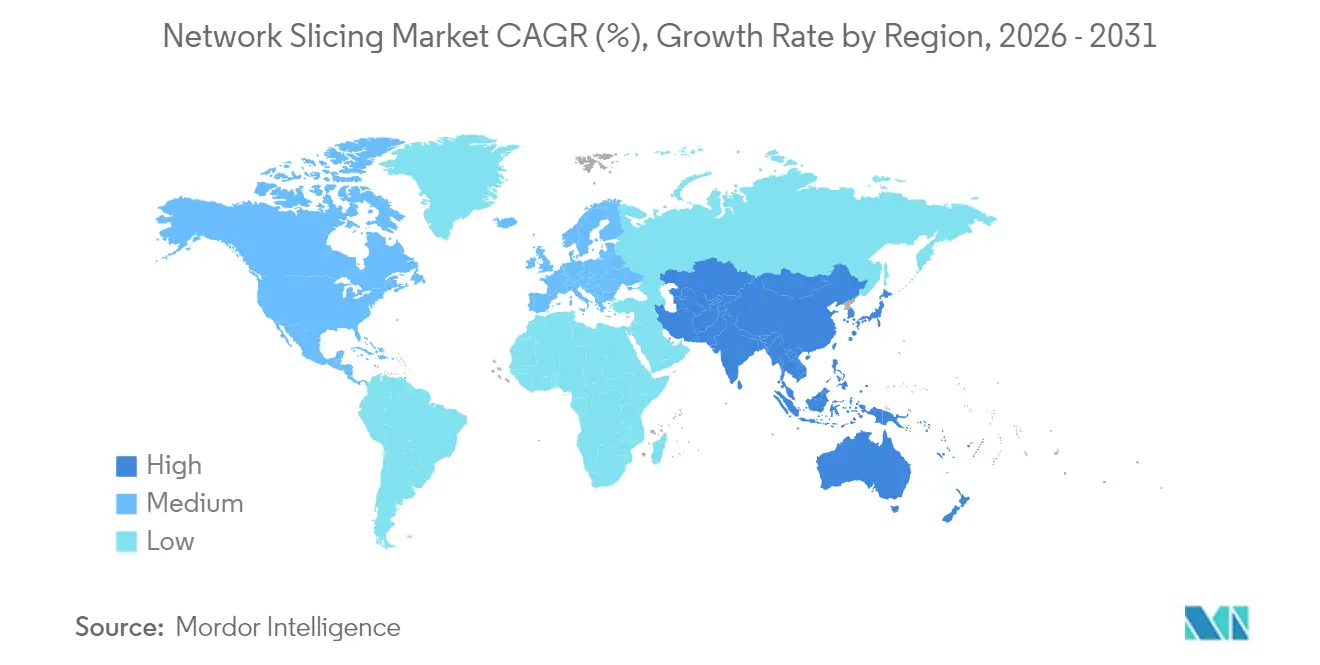
América del Norte concentró el 34,30% de la cuota del mercado de network slicing en 2025, impulsada por los primeros lanzamientos de 5G SA y políticas de espectro permisivas. Los proveedores de servicios de comunicaciones como T-Mobile exponen API de pedidos de slices a nivel nacional, lo que permite a las empresas integrar cobertura privada en infraestructuras públicas. El Frontline Network Slice de Verizon atiende a los servicios de emergencia en Los Ángeles y Chicago, generando ingresos incrementales a través de niveles de SLA premium. El capital de riesgo fluye hacia start-ups de orquestación, reforzando un ciclo de innovación que favorece el diseño nativo en la nube. La escasez de semiconductores ha prolongado los plazos de entrega de unidades de radio a 56 semanas; sin embargo, los operadores se mantienen en calendario gracias al aprovisionamiento de múltiples proveedores.
Mercado de Network Slicing en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 41,1%, el ritmo regional más rápido, a medida que China supera los 2,28 millones de sitios 5G y los reguladores aceleran los proyectos piloto de slices empresariales. El Ministerio de Asuntos Internos y Comunicaciones de Japón emite licencias locales de 5G que permiten a las fábricas desplegar redes SA de forma autónoma; 72 proyectos de demostración abarcan actualmente puertos inteligentes, centros logísticos y estadios. Corea del Sur asigna espectro dedicado a 35 conglomerados, estimulando un ecosistema de proveedores en torno a dispositivos compatibles con slices y la automatización de RAN.
Mercado de Network Slicing en Europa y Oriente Medio
Europa se encuentra rezagada en cobertura SA con un 2%, lo que limita los ingresos por slices a corto plazo; no obstante, las políticas están cambiando. Siete naciones han abierto la banda de 26 GHz para el 5G local, y seis permiten hasta 100 MHz en la banda de 3,4-3,8 GHz, lo que habilita redes de campus para la manufactura y la investigación. La fusión Vodafone-Three UK, valorada en 20.280 millones de USD, compromete 14.860 millones de USD en mejoras de red para 2035, lo que debería acelerar la adopción de SA y el network slicing. En Oriente Medio, los proveedores europeos llevan a cabo proyectos piloto de network slicing en redes de transporte con operadores regionales, validando arquitecturas que podrían retroalimentar a Europa una vez que el espectro y la inversión converjan.
Panorama regulatorio
La regulación del network slicing está tomando forma en torno a cómo la conectividad diferenciada y respaldada por SLA encaja con los principios de internet abierta y neutralidad de la red, especialmente el límite entre los servicios de acceso a internet y los servicios especializados. En junio de 2026, BEREC aprobó el borrador de Orientaciones Adicionales sobre 5G Network Slicing (BoR (26) 84) para consulta pública, añadiendo énfasis en las expectativas de transparencia y no discriminación para las slices ofrecidas por operadores europeos.
El establecimiento de estándares y la alineación transfronteriza también continúan a través de procesos intergubernamentales y la consolidación de políticas de la UE. El ITU-T aprobó las Recomendaciones Y.3168 y Y.3189 en diciembre de 2025, ampliando las orientaciones formales para el network slicing habilitado por gemelos digitales y la integración de slicing satelital-terrestre, mientras que la Comisión Europea propuso una Ley de Redes Digitales en 2026 para simplificar y consolidar las normas de conectividad que intersectan con la comercialización de slices en los estados miembros.
Análisis de la cadena de valor
La cadena de valor del network slicing comienza con estándares y plantillas que codifican los atributos de las slices y los controles del ciclo de vida, luego pasa por la habilitación de RAN, transporte y núcleo 5G SA, antes de llegar al software de orquestación y aseguramiento y, finalmente, a la prestación de servicios gestionados por parte de los CSP y sus socios. Las especificaciones de gestión de slices de 3GPP SA5, incluida la TS 28.541, y la Plantilla Genérica de Slice (GST) de la GSMA definen el lenguaje compartido para las especificaciones de nivel de servicio, mientras que funciones centrales como la Función de Selección de Network Slice (NSSF) y las capacidades de exposición a través de la Función de Exposición de Red (NEF) vinculan la intención de la slice con el aprovisionamiento y las API de red como código.
La ejecución está determinada por la integración de múltiples proveedores y la infraestructura en la nube capaz de alojar funciones de red nativas de la nube y automatizar políticas en todos los dominios. Colaboraciones recientes muestran a los proveedores avanzando más profundamente en las capas de orquestación y automatización, incluyendo a Nokia integrando slicing basado en intención con IA agéntica junto con Amazon Bedrock (demostrado con du y Orange en febrero de 2026), y a BT ampliando su asociación con Ericsson en marzo de 2026 para introducir NSSF y NEF para slicing dinámico y consciente de aplicaciones en el Reino Unido. La orquestación de extremo a extremo a través de RAN, transporte y núcleo sigue siendo un cuello de botella práctico, y la complejidad operativa resultante continúa empujando a los operadores más pequeños hacia servicios gestionados para la gestión del ciclo de vida de las slices.
Panorama Competitivo
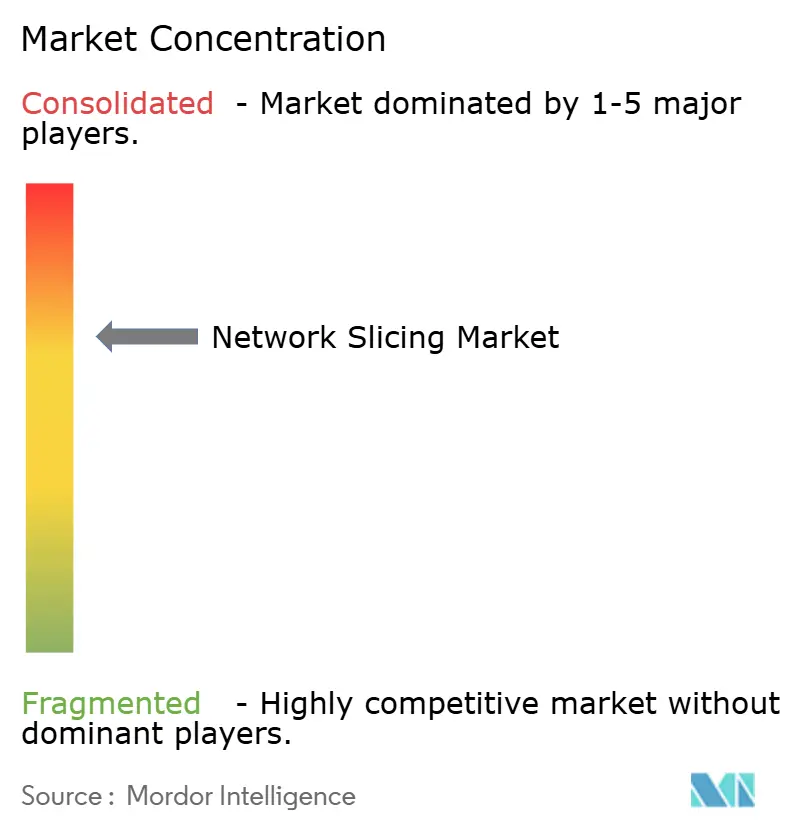
La competencia está moderadamente fragmentada. Ericsson encabeza el Radar Frost para infraestructura 5G durante cuatro años consecutivos y suministra segmentación de extremo a extremo desde RAN hasta el núcleo, lo que le otorga una ventaja de incumbencia cuando los CSP buscan responsabilidad de un solo proveedor. Nokia controla aproximadamente el 55% de los contratos de redes privadas inalámbricas, posicionándose para convertir los campus LTE existentes a segmentos 5G SA con una interrupción mínima. Samsung, Apple y Qualcomm presentan patentes de selección de segmentos, incorporando lógica de control en los dispositivos y ampliando la influencia más allá de los módems.
Las alianzas estratégicas reconfiguran los límites del mercado. La empresa conjunta de Ericsson en 2024 con 12 operadores globales agrupa API de red, apuntando a USD 30 mil millones en ingresos para 2030 y reduciendo las barreras de entrada para los desarrolladores de software. Los hiperescaladores de nube se asocian con las telecomunicaciones para alojar núcleos 5G en tejidos de computación distribuida, ofreciendo garantías de latencia a través de la orquestación integrada de segmentos. Las empresas emergentes nativas de IA se centran en motores basados en intención que predicen la congestión y preasignan espectro, logrando ganancias de latencia del 25% en pruebas de campo. Con el tiempo, los proveedores que ofrezcan automatización multiproveedor y API abiertas probablemente capturarán una participación desproporcionada a medida que las empresas exijan un aprovisionamiento sin fricciones.
Líderes de la Industria de Network Slicing
-
Ericsson Inc.
-
Huawei Technologies Co. Ltd
-
Cisco Systems Inc.
-
BT Group PLC
-
NTT DOCOMO Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Network Slicing Empresas cubiertas en este informe
- Ericsson
- Huawei Technologies
- Nokia
- Cisco Systems
- Samsung Electronics
- ZTE
- NEC
- BT Group
- NTT DOCOMO
- Mavenir
- Affirmed Networks
- Argela Technologies
- Aria Networks
- Juniper Networks
- Keysight Technologies
- NetScout
- Verizon Communications
- ATandT
- T-Mobile US
- Deutsche Telekom
Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio comercial en blanco donde los operadores pueden convertir la cobertura 5G SA en ofertas específicas por sitio y respaldadas por SLA que combinan conectividad con orquestación, seguridad y API de exposición. Vodafone Business lanzó 5G+ Local Slicing en el Reino Unido en abril de 2026, empaquetando rendimiento dedicado para sitios empresariales como estadios, centros logísticos y campus, e ilustrando cómo las pruebas de slicing pueden traducirse en catálogos de servicios repetibles. En Oriente Medio, e& implementó network slicing 5G comercial para clientes empresariales en los EAU en mayo de 2025, lo que respalda la demanda a corto plazo de slice-as-a-service vinculado a servicios gestionados y computación en el borde.
Las hojas de ruta de monetización también se están estrechando a medida que los estándares avanzan desde el slicing básico hacia capacidades de 5G-Advanced que fortalecen el control de admisión y la automatización. El trabajo de la Versión 19 de 3GPP está en curso, y el ETSI TS 129.536 (Control de Admisión de Network Slice) alcanzó la versión 19.3.0 en febrero de 2026, permitiendo una incorporación más determinista y la aplicación de políticas para casos de uso de alta relevancia. La validación se está ampliando más allá de los despliegues exclusivamente empresariales, con Ericsson, China Mobile y OPPO completando la verificación de campo de conectividad diferenciada para el slicing orientado al consumidor en una red 5G SA en vivo en mayo de 2026, mientras que la actividad del Departamento de Seguridad Nacional de EE. UU. sobre comunicaciones resilientes para servicios de emergencia apunta a una exploración del sector público (marzo de 2026).
Desarrollos recientes de la industria en Mercado de Network Slicing
- Julio de 2026: Nokia y Taiwan Mobile firmaron un acuerdo de expansión 5G centrado en la gestión de redes impulsada por IA que respalda la introducción de capacidades de network slicing. El acuerdo fortalece la vía operador-proveedor para llevar la automatización basada en intención a las operaciones comerciales de slicing y reduce la fricción de integración entre dominios de red.
- Junio de 2025: Verizon lanzó su Frontline Network Slice para seguridad pública en Los Ángeles y Chicago. El lanzamiento puso en operación conectividad premium respaldada por SLA para los servicios de emergencia, reforzando una plantilla de monetización que vincula el slicing con el aseguramiento de servicios de misión crítica.
- Octubre de 2024: Singtel extendió el slicing 5G SA a 1,5 millones de consumidores a través de su servicio 5G+. Esta expansión llevó el slicing más allá de los pilotos hacia el uso masivo, destacando cómo la preparación de dispositivos, la integración de OSS y el empaquetado de productos respaldan el escalado de conectividad diferenciada de nivel consumidor.
Mercado de Network Slicing Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos de la entrega de segmentos de red 5G que se aprovisionan de extremo a extremo a través de RAN, núcleo y transporte, y se venden con resultados de rendimiento y SLA definidos a empresas y clientes proveedores de servicios.
Exclusiones del alcance: Excluye los servicios gestionados heredados de 2G/3G, el Wi-Fi privado en campus y el hardware vendido para implementaciones 5G no compatibles con segmentos.
Descripción General de la Segmentación
- Por Componente
- Infraestructura (RAN, Core, Transporte)
- Software (MANO, Análisis, Seguridad)
- Por Servicio
- Profesional (Consultoría, Integración, Pruebas)
- Gestionado (Red como Servicio, Segmento como Servicio)
- Por Aplicación
- Monitoreo y Vigilancia Remota
- Virtualización de Funciones de Red y Cloud RAN
- Juegos Móviles en la Nube y Transmisión de Medios
- Automatización Industrial Remota (IIoT)
- Por Industria de Usuario Final
- Salud
- Automotriz y Transporte
- Energía y Potencia
- Aviación y Aeroespacial
- Medios y Entretenimiento
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual del modelo y luego para verificar que nuestras hipótesis se mantuvieran alineadas con el ritmo de los despliegues 5G Standalone y la preparación para el network slicing. Nos apoyamos en conjuntos de datos públicos y fuentes de estándares como los indicadores de la UIT, la biblioteca de la GSMA, las versiones de 3GPP y publicaciones de reguladores como la FCC y la Comisión Europea, que ayudaron a confirmar los plazos, la expansión de la cobertura y la dirección de las políticas.
También revisamos las divulgaciones de operadores y proveedores a través de informes anuales, presentaciones de resultados y notas de productos, junto con cobertura de prensa de renombre sobre lanzamientos comerciales de network slicing y asociaciones. Donde resultó útil para clarificar el posicionamiento de las empresas y la exposición a los ingresos, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para validar plazos y áreas de capacidad clave. Las fuentes documentales mencionadas aquí son meramente ilustrativas, ya que también se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué se está monetizando como segmento (y qué sigue en fase de prueba), y en verificar la lógica de precios, el ritmo de adopción y los factores desencadenantes de adquisición entre operadores de telecomunicaciones, integradores de sistemas y equipos de redes empresariales. También utilizamos llamadas para validar las diferencias en el despliegue regional y la división entre network slicing standalone, ofertas de segmentos gestionados y la habilitación adyacente del núcleo 5G que puede contarse erróneamente como ingresos de network slicing.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 18% | Asia-Pacífico: 45% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 29% | EMEA: 31% |
| Actores menores: 20% | Gerentes: 53% | América: 24% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento comienza con una construcción descendente en la que la preparación para 5G Standalone, los lanzamientos comerciales de network slicing y la cobertura de dominio compatible con segmentos se utilizan para reconstruir el conjunto de ingresos direccionables por región. A partir de ahí, se aplica la monetización esperada utilizando variables como el número de implementaciones de network slicing que pasan de piloto a pago, la adopción de la gestión del ciclo de vida de los segmentos, la proporción de tráfico y casos de uso que requieren SLA garantizado, y las duraciones típicas de los contratos de conectividad empresarial.
Para mantener los totales realistas, los corroboramos con aproximaciones selectivas ascendentes, como puntos de precio muestreados para ofertas de segmentos gestionados, verificaciones de canal sobre la tasa de incorporación del software de orquestación de segmentos y señales de carga de trabajo del lado del proveedor para integración y operaciones. Donde no se divulgan cifras concretas, las brechas se manejan con hipótesis acotadas que se verifican en entrevistas y luego se ajustan utilizando la dirección de gasto de capital y operativo de los operadores, el calendario de actualización del núcleo 5G y el ritmo de despliegue regional.
Para el pronóstico, se utiliza el análisis de escenarios porque la adopción depende de algunos eventos de cambio significativo, como una cobertura 5G SA más amplia, una orquestación más madura y casos de referencia empresariales. Los escenarios están anclados a las mismas variables operativas y luego se ajustan utilizando el consenso de los encuestados primarios sobre la rapidez con que el network slicing pasa de los primeros contratos a ingresos recurrentes.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante la verificación cruzada del modelo con señales independientes, incluido el recuento y la madurez de los anuncios comerciales de network slicing, la expansión de la cobertura 5G SA y el calendario de modernización del núcleo y el transporte necesarios para soportar los segmentos. Cualquier variación significativa por región o año es revisada por un segundo analista, y las hipótesis de entrada se verifican nuevamente antes de la aprobación para que una sola entrada optimista no desvíe demasiado el total.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en las políticas, grandes victorias comerciales o un cambio claro en el ritmo de despliegue. Antes de la entrega, el modelo se reabre para una revisión final, de modo que los clientes reciban la vista actualizada más reciente en lugar de una instantánea más antigua.
Tamaño del Mercado de Network Slicing de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para el network slicing pueden parecer muy dispares porque las empresas no siempre contabilizan los mismos elementos de ingresos, y también eligen diferentes puntos para determinar cuándo un segmento se considera comercial. Las diferencias en si el alcance se limita al network slicing 5G Standalone, cómo se tratan el software y los servicios habilitadores, y cómo se gestiona el momento de la conversión de divisas pueden influir en la cifra final.
La evidencia de lanzamientos comerciales verificados de segmentos 5G SA, verificada con señales de preparación de los operadores en RAN, núcleo y transporte, es lo que vincula a Mordor Intelligence con una definición de ingresos más estrecha que excluye el hardware 5G no compatible con segmentos y los servicios gestionados heredados, lo que tiende a mantener la cifra de 2025 por debajo de los totales de monetización 5G más amplios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,92 mil millones de USD (2025) | |
| Asesoría Global B | 6,10 mil millones de USD (2025) | Utiliza un enfoque más amplio de network slicing 5G que abarca los ingresos empresariales y de consumo, lo que puede combinar el network slicing con una monetización 5G más amplia e inflar el conjunto de demanda contabilizado. |
| Grupo de Investigación de la Industria C | 0,66 mil millones de USD (2024) | Parte de un año base de 2024 y puede aplicar criterios exclusivamente comerciales más estrictos e hipótesis de adopción en etapa temprana, lo que puede subestimar los despliegues que ya están pasando de pruebas a contratos de pago. |
La diferencia entre las tres cifras se explica principalmente por qué se contabiliza como ingresos de network slicing y cuándo se considera comercial un despliegue. El uso de reglas de inclusión claras y su verificación con evidencia de despliegue y preparación mantiene la estimación rastreable a variables de entrada repetibles en lugar de a una única hipótesis de adopción agresiva.
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento explosivo del mercado de network slicing?
Los rápidos despliegues de 5G SA, la demanda empresarial de URLLC y banda ancha móvil mejorada, y la urgencia de los CSP por monetizar el ARPU estancado sustentan el pronóstico de CAGR del 39,85%.
¿Qué segmento de componentes lidera el gasto hoy?
El software representa el 45,12% de los ingresos de 2025 gracias a las plataformas de orquestación y análisis que automatizan la gestión del ciclo de vida de los segmentos.
¿Cuál es la oportunidad para los modelos de segmento como servicio gestionado?
Los servicios gestionados tienen una cuota del 54,68%, lo que refleja la preferencia empresarial por ofertas llave en mano.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que Asia-Pacífico registre un CAGR del 41,1%, impulsado por los despliegues 5G a gran escala de China y las políticas de espectro favorables en Japón y Corea del Sur.
¿Cómo están monetizando los segmentos los CSP hoy?
Los operadores agrupan SLA premium para video de seguridad pública, juegos en la nube y redes de campus privadas-públicas híbridas, a menudo exponiendo API para servicios liderados por desarrolladores.
¿Qué obstáculo técnico limita más la adopción?
La complejidad de la orquestación multidominio eleva el OPEX y ralentiza el tiempo de comercialización, especialmente para los operadores más pequeños que carecen de plataformas OSS/BSS nativas de la nube.