
Tamaño y Participación del Mercado de Suscripción de Automóviles
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 23.41 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Suscripción de Automóviles por Mordor Intelligence
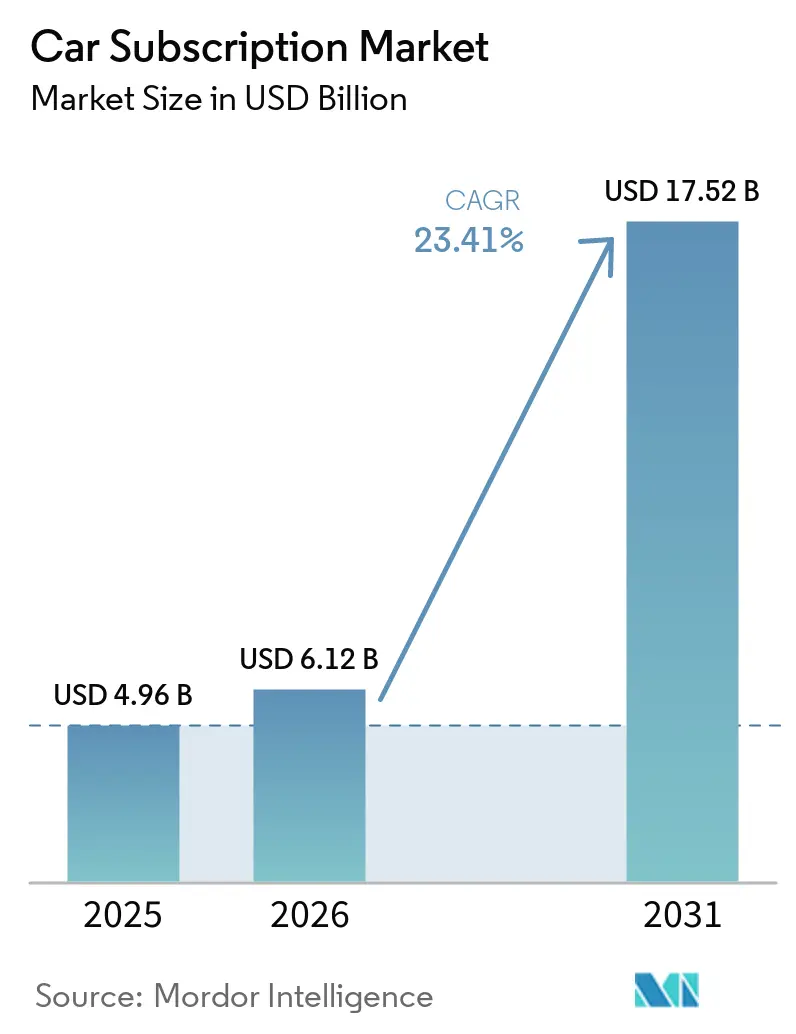
El mercado de suscripción de automóviles fue valorado en 4,96 mil millones de USD en 2025 y se estima que crecerá desde 6,12 mil millones de USD en 2026 hasta alcanzar 17,52 mil millones de USD para 2031, a una CAGR del 23,41% durante el período de pronóstico (2026-2031). El mercado está ganando impulso a medida que los consumidores enfrentan costos de endeudamiento elevados y prefieren un único pago mensual frente a las cuotas de préstamos, los seguros, los costos de mantenimiento y la exposición a la depreciación. Los fabricantes de equipos originales (OEM) y sus divisiones financieras cautivas ven las suscripciones de automóviles como un canal de retención de clientes, ya que el modelo mantiene el vehículo, la relación de servicio y la conexión de datos dentro del ecosistema durante períodos prolongados. En consecuencia, el mercado de suscripción de automóviles está evolucionando más allá de un modelo de movilidad hacia una oferta minorista que atrae a consumidores que buscan flexibilidad, empresas que requieren visibilidad sobre los costos operativos y ciudades donde las políticas de congestión y uso hacen que la propiedad de vehículos a costo fijo sea menos atractiva. Sin embargo, los proveedores deben mantener la utilización de la flota y la gestión de reventa, ya que el mercado sigue siendo sensible a las fluctuaciones del valor residual cuando las flotas electrificadas se expanden más rápido de lo que los precios del mercado secundario se estabilizan en el mercado más amplio de vehículos usados.
Conclusiones Clave del Informe
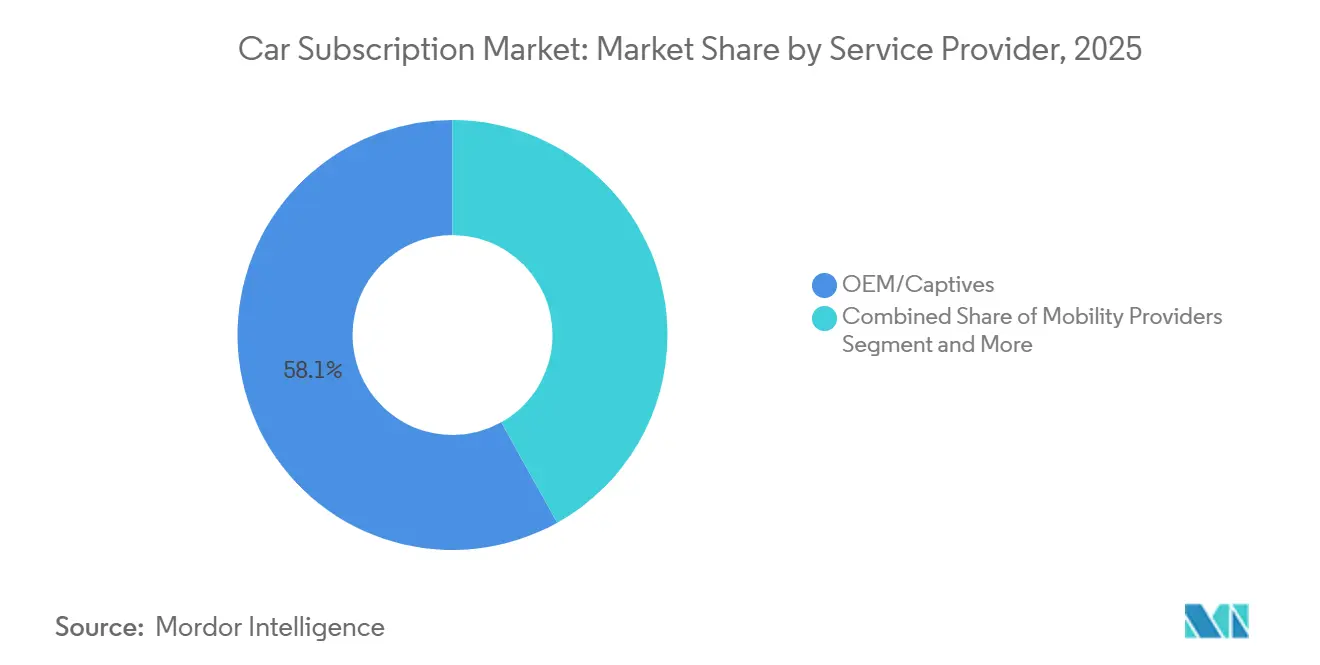
- Por proveedor de servicios, los OEM/Cautivos representaron el 58,10% de los ingresos en 2025, mientras que los proveedores de movilidad registrarán la CAGR proyectada más alta del 27,45% hasta 2031.
- Por período de suscripción, el plan de 6 a 12 meses representó el 49,33% del tamaño del mercado de suscripción de automóviles en 2025, mientras que el segmento de 1 a 6 meses tiene previsto expandirse a una CAGR del 30,35% hasta 2031.
- Por tipo de suscripción, los programas de marca única representaron el 63,15% de la participación del mercado de suscripción de automóviles en 2025, mientras que las plataformas multimarca tienen proyectado crecer a una CAGR del 28,23% hasta 2031.
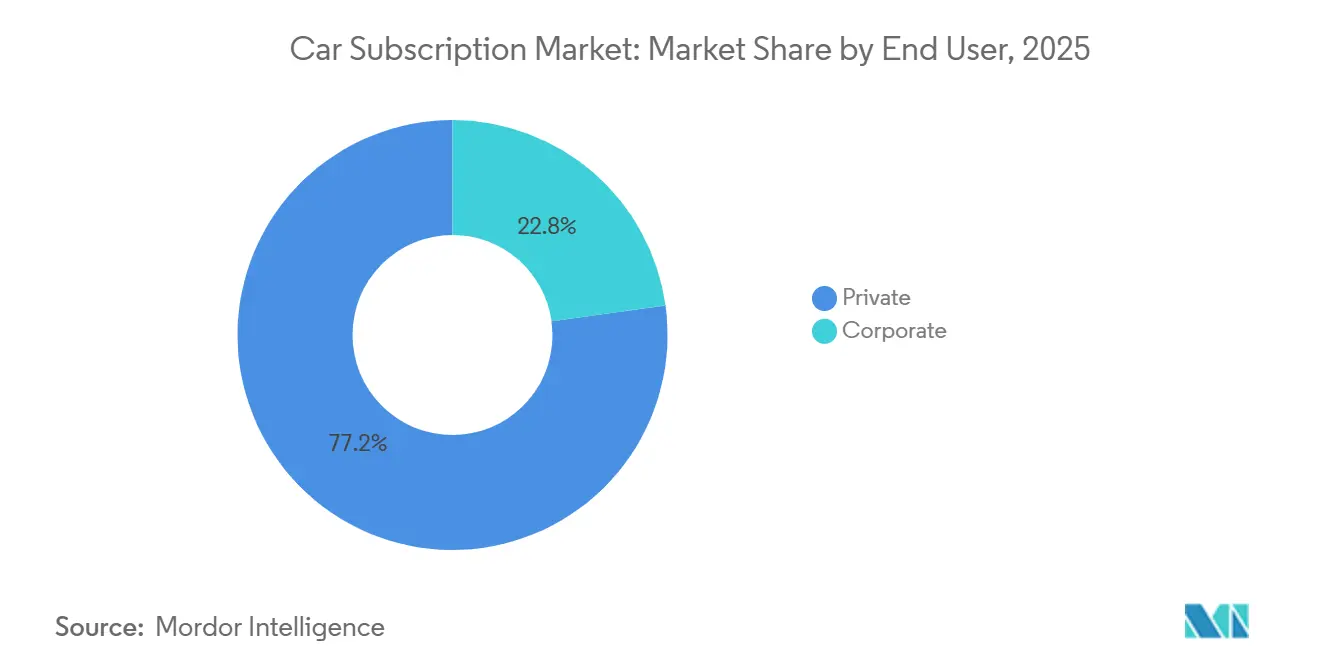
- Por usuario final, los usuarios privados representaron el 77,24% de los ingresos en 2025, mientras que el segmento corporativo tiene previsto crecer a una CAGR del 25,01% hasta 2031.
- Por tipo de propulsión, los vehículos de motor de combustión interna (MCI) representaron el 84,02% de los ingresos en 2025, mientras que la propulsión eléctrica tiene proyectado expandirse a una CAGR del 36,04% hasta 2031.
- Por geografía, América del Norte representó el 40,16% de los ingresos en 2025, mientras que Asia-Pacífico tiene previsto expandirse a una CAGR del 31,45% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia por un Acceso Sin Complicaciones | +5.5% | Global | Corto plazo (≤ 2 años) |
| Financiamiento OEM y Cautivo | +4.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Mitigación de la Depreciación Específica de Vehículos Eléctricos | +4.2% | Global | Mediano plazo (2-4 años) |
| Proliferación de Plataformas de Software como Servicio | +3.0% | Global | Corto plazo (≤ 2 años) |
| Plataformas de Concesionarios de Marca Blanca | +1.8% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Pilotos de Precios por Uso de Carreteras | +1.2% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia por el Acceso Flexible y Sin Complicaciones a Vehículos
Los consumidores muestran menos interés en los compromisos de propiedad vehicular a largo plazo, lo que aumenta la relevancia del mercado de suscripción de automóviles en ecosistemas de movilidad maduros y en desarrollo. La transparencia de costos es un factor clave, ya que una tarifa mensual todo incluido combina el vehículo, el seguro, el mantenimiento y los impuestos en un único pago. Esta estructura reduce la incertidumbre en torno al financiamiento, el riesgo de reventa y los costos de reparación. Las suscripciones de automóviles reducen las barreras para los consumidores que buscan vehículos más nuevos o vehículos eléctricos (VE) sin un compromiso de compra total, ampliando la base de clientes potenciales. La incorporación digital rápida acorta los plazos minoristas, haciendo que las suscripciones se asemejen a las compras de servicios digitales y posicionándolas como un modelo de consumo.
Impulso de los Fabricantes de Equipos Originales y la Financiación Cautiva para Retener el Valor de Vida del Cliente
Los modelos de suscripción reconfiguran la transición entre los OEM y los concesionarios al permitir que los fabricantes mantengan relaciones con los clientes después de la entrega del vehículo. En el mercado de suscripción de automóviles, la facturación mensual recurrente genera datos sobre el uso, la retención, las actualizaciones y el comportamiento de servicio, lo que ayuda a perfeccionar los precios y la segmentación. KINTO de Toyota alcanzó su primera rentabilidad en Suecia en 2025, mientras expandía su base de clientes y usuarios registrados. KINTO Italia registró crecimiento en las matriculaciones a largo plazo en 2025, con los vehículos electrificados representando la mayoría. Estos resultados muestran por qué los operadores cautivos ven las suscripciones como una capa de retención que apoya las ventas, la gestión de flotas, la recomercialización y la electrificación. Los operadores que integran la reacondicionamiento, la disciplina de reventa y la gestión del valor residual pueden mantener una ventaja.
Mitigación de la Depreciación Específica de Vehículos Eléctricos mediante Modelos de Suscripción
El mercado de suscripción de automóviles está ganando impulso entre los compradores de vehículos eléctricos que buscan conducción electrificada sin asumir la plena incertidumbre de reventa de los vehículos eléctricos de batería. La depreciación en los primeros años en comparación con los modelos de motor de combustión interna hace que el acceso flexible sea atractivo a medida que la tecnología evoluciona. Los modelos de suscripción agrupan la exposición al valor residual en toda la flota en lugar de trasladar el riesgo a los compradores. Esta estructura se alinea con el comportamiento: la mayoría de las nuevas compras de vehículos eléctricos en los Estados Unidos en el cuarto trimestre de 2024 se financiaron mediante arrendamiento o instrumentos similares al arrendamiento. Los proveedores pueden rotar los vehículos eléctricos entre cohortes de suscriptores, extender los ciclos de servicio y programar las salidas de vehículos. A medida que mejora la infraestructura de carga y los OEM suministran inventario, las suscripciones siguen siendo un puente hacia la adopción de vehículos eléctricos.
Proliferación de Plataformas de Software como Servicio que Reducen las Barreras de Entrada
El mercado de suscripción de automóviles ya no requiere que cada operador construya una pila de software completa desde cero, lo que amplía la participación. Las plataformas modulares admiten la integración de telemática, verificación de identidad, precios, facturación, documentación y flujos de trabajo de flota. Loopit declara que gestiona más de 50.000 vehículos a nivel mundial entre OEM, concesionarios y operadores independientes a través de un único entorno de software, lo que demuestra la madurez de la infraestructura operativa [1]"Descripción general de la plataforma," Loopit, loopit.co . Esto reduce las barreras de lanzamiento para las redes de concesionarios de marca blanca y los operadores medianos que ingresan al mercado sin costos de tecnología propietaria. A medida que los procesos de back-office se vuelven accesibles, la competencia se desplaza hacia la combinación de flota, la experiencia del cliente, la disciplina de precios y la densidad geográfica local, ampliando la conciencia del consumidor sobre el modelo de suscripción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Economía y Riesgo del Valor Residual | -3.5% | Global | Corto plazo (≤ 2 años) |
| Conciencia y Confianza del Consumidor | -2.1% | Asia-Pacífico emergente, América del Sur, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Seguro de Valor Residual | -1.4% | Asia-Pacífico emergente, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Conflicto de Canal de los Fabricantes de Equipos Originales | -1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Economía Unitaria Reducida y Riesgo de Valor Residual
El mercado de suscripción de automóviles enfrenta un desafío operativo fundamental: los ingresos deben cubrir la adquisición de flota, el seguro, el mantenimiento, la logística, el reacondicionamiento y la depreciación. Esta estructura de costos deja poco margen de error cuando la utilización disminuye, especialmente para los programas más nuevos sin una escala estable. Las flotas con predominio de vehículos eléctricos enfrentan una presión adicional, ya que los supuestos de reventa pueden cambiar rápidamente con los cambios en la tecnología de baterías, los incentivos y la demanda de vehículos usados. Los proveedores despliegan vehículos en canales de suscripción, alquiler y ventas para sostener los ingresos de los activos cuando la demanda de suscriptores se debilita. Sin embargo, esta estrategia requiere capacidades de fijación de precios, rotación rápida y recomercialización disciplinada que muchos participantes más pequeños no poseen. Hasta que el seguro de valor residual y la liquidez del mercado secundario mejoren, el mercado se expandirá con cautela en lugar de hacerlo mediante un crecimiento irrestricto de la flota.
Baja Conciencia y Confianza del Consumidor en los Nuevos Modelos
La conciencia del consumidor sigue siendo desigual, lo que ralentiza el mercado de suscripción de automóviles, donde los consumidores comprenden mal el modelo. En muchos mercados emergentes, los consumidores no diferencian claramente las suscripciones de los alquileres, el arrendamiento o el financiamiento en cuotas, lo que complica la evaluación. Los precios opacos y las condiciones poco claras sobre responsabilidad por daños, políticas de cancelación y condiciones de devolución del vehículo también socavan la confianza. Las suscripciones requieren que los consumidores adopten un nuevo modelo contractual en lugar del familiar modelo de propiedad. La infraestructura crediticia limitada en partes de América del Sur, el Sudeste Asiático y el África Subsahariana crea otra barrera, ya que las tasas de aprobación de incorporación siguen siendo bajas. Los proveedores necesitan una educación clara, contratos simples y una sólida credibilidad del concesionario o de la marca para profundizar la adopción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proveedor de Servicios:
La Escala OEM Sigue Liderando Mientras los Modelos de Plataforma Ganan TerrenoLos operadores OEM/cautivos representaron el 58,10% de los ingresos en 2025, asegurando la posición de liderazgo en el mercado de suscripción de automóviles gracias al acceso directo al inventario de vehículos, financiamiento, asociaciones de seguros y soporte de concesionarios. Esta ventaja acorta los plazos de entrega y reduce los desafíos de abastecimiento que enfrentan los proveedores independientes. La familiaridad con la marca también aumenta la confianza del consumidor en los precios mensuales agrupados y los compromisos de servicio recurrentes. En consecuencia, los operadores cautivos pueden satisfacer la demanda de movilidad mientras retienen a los clientes que de otro modo abandonarían la marca entre ciclos de compra de vehículos.
Los proveedores de movilidad emergerán como el grupo de mayor crecimiento, con una CAGR proyectada del 27,45% hasta 2031. Agregan oferta, despliegan experiencias basadas en aplicaciones y escalan con menor intensidad en el balance que los modelos cautivos. Las empresas tecnológicas integran herramientas de suscripción, lo que permite lanzamientos de marca blanca para concesionarios. El software influye en los precios, la visibilidad del inventario y la incorporación de clientes, desplazando las ventajas de información de los OEM cautivos hacia sistemas de terceros. Esto crea un mercado donde el software, la experiencia y el acceso a la flota importan casi tanto como la propiedad del vehículo.


Por Período de Suscripción:
Los Planes de Duración Media Proporcionan Estabilidad Mientras los Plazos Más Cortos Impulsan el CrecimientoEl segmento de 6 a 12 meses representó el 49,33% del tamaño del mercado de suscripción de automóviles en 2025, lo que refleja la preferencia por una duración que equilibra la flexibilidad y la utilización predecible de la flota. Apoya la reubicación, el trabajo por proyectos, las necesidades familiares estacionales y las pruebas de vehículos eléctricos sin los riesgos de la propiedad a largo plazo. Para los operadores, distribuye los costos de incorporación, entrega y servicio durante el tiempo suficiente para sostener los márgenes. Sirve de puente entre los alquileres a corto plazo y los compromisos de arrendamiento, al tiempo que genera datos sobre el comportamiento del conductor, el desgaste del vehículo y las renovaciones, mejorando la disciplina de precios.
La categoría de 1 a 6 meses tiene una previsión de crecimiento a una CAGR del 30,35% hasta 2031, siendo el segmento de duración de mayor crecimiento, ya que los clientes priorizan el acceso inmediato y el compromiso mínimo. SIXT posiciona SIXT+ para convertir a los arrendatarios en usuarios recurrentes, reportando retención mes a mes [2]"Resultados Anuales 2025," SIXT SE, about.sixt.com. Los planes cortos son adecuados para el turismo, el trabajo en la economía colaborativa, las asignaciones temporales y el acceso rápido sin compromiso. Los planes de más de 12 meses mejoran la visibilidad de la utilización y reducen los costos de rotación. Los contratos corporativos a largo plazo facilitan el seguimiento de emisiones y asignan datos de vehículos a las unidades de negocio. Los planes a mediano plazo sostienen los ingresos, mientras que los planes a corto plazo impulsan el crecimiento.
Por Tipo de Suscripción:
Los Programas de Marca Única Dominan Mientras la Elección Multimarca se ExpandeLos programas de marca única representaron el 63,15% del mercado de suscripción de automóviles en 2025, lo que refleja la fortaleza de la flota liderada por OEM y la conveniencia de la red de concesionarios. Los proveedores estandarizan la adquisición, el servicio, la planificación residual y la comunicación con el cliente en rangos de modelos más reducidos. Refuerza la lealtad: los usuarios reciben vehículos, soporte y, a menudo, servicios financieros del mismo fabricante. La expansión de KINTO de Toyota en varios países ilustra este enfoque, proporcionando vehículos Toyota y Lexus en lugar de un inventario de múltiples marcas. Para los usuarios por primera vez, parece más sencillo que las ofertas de flotas mixtas desconocidas.
Las plataformas multimarca tienen proyectado crecer a una CAGR del 28,23% hasta 2031 al abordar la limitada elección de vehículos a medida que cambian las necesidades. Ofrecen vehículos compactos para días de semana y opciones familiares o de ocio, mejorando la retención. Los operadores deben asegurar acuerdos de suministro confiables y gestionar los requisitos de depreciación, servicio y recomercialización. Los desafíos son mayores fuera de América del Norte y el norte de Europa, donde los canales de concesionarios y OEM pueden limitar el acceso. Los modelos de marcas mixtas se expandirán a medida que el software, las asociaciones de abastecimiento y el financiamiento de flotas maduren.
Por Usuario Final:
Los Usuarios Privados Mantienen la Base Mientras la Demanda Corporativa Crece Más RápidoLos usuarios privados representaron el 77,24% de los ingresos en 2025, convirtiéndolos en la mayor base de demanda en el mercado de suscripción de automóviles. Esto refleja la demanda de profesionales urbanos, consumidores más jóvenes y conductores curiosos sobre los vehículos eléctricos que buscan movilidad mensual todo incluido sin compromisos de capital significativos. La demanda es más fuerte en mercados con incorporación digital y gasto basado en servicios. El financiamiento de vehículos eléctricos refuerza la tendencia: la mayoría de las transacciones de vehículos eléctricos en los Estados Unidos en el cuarto trimestre de 2024 utilizaron estructuras de arrendamiento o similares al arrendamiento que se alinean con las suscripciones. El mercado sirve a los usuarios que priorizan la flexibilidad, la presupuestación predecible y las opciones de salida sobre la propiedad.
El segmento corporativo tiene proyectado crecer a una CAGR del 25,01% hasta 2031, superando a los usuarios privados a pesar de su base más pequeña. Las empresas utilizan las suscripciones para reemplazar las compras de capital con gastos operativos, mejorando la flexibilidad y alineando los presupuestos con los ciclos de presentación de informes. El modelo apoya la electrificación de flotas al tiempo que limita la exposición tecnológica y al valor residual. A medida que los informes de ESG se expanden, las suscripciones pueden atraer a las pymes y las flotas empresariales que buscan un menor compromiso y el seguimiento de emisiones.
Por Tipo de Propulsión:
El MCI Mantiene la Escala Mientras los Vehículos Eléctricos Impulsan el Cambio Más RápidoLos vehículos de motor de combustión interna representaron el 84,02% de los ingresos del mercado de suscripción de automóviles en 2025, lo que pone de relieve la dependencia de los trenes de potencia convencionales. Su base instalada, las amplias redes de repostaje y los sistemas establecidos de mantenimiento y seguros apoyan la escala. Las flotas de motor de combustión interna ofrecen a los operadores que ingresan a Asia-Pacífico, América del Sur y Oriente Medio y África caminos de lanzamiento más simples, ya que la carga pública sigue siendo desigual, la familiaridad del consumidor con los vehículos eléctricos está en desarrollo, y la fijación de precios, el servicio y la planificación del valor residual son menos volátiles.
Las suscripciones de vehículos eléctricos tienen proyectado crecer a una CAGR del 36,04% hasta 2031, el segmento de más rápido crecimiento del mercado. Los programas de electrificación de los OEM, la disposición de los consumidores a probar vehículos eléctricos sin compromisos de compra y las políticas que apoyan las flotas de menores emisiones impulsan el crecimiento. El financiamiento similar al arrendamiento hace que las suscripciones sean familiares para gestionar la incertidumbre de los vehículos eléctricos. Los proveedores pueden distribuir el riesgo de los vehículos eléctricos entre las flotas y rotar los vehículos a través de los ciclos de clientes antes de su disposición, a diferencia de las ventas minoristas directas. Las suscripciones ayudan a los consumidores a probar la electrificación, y los operadores gestionan los valores de las baterías a lo largo del tiempo, creando una estructura de propulsión mixta: el motor de combustión interna apoya la estabilidad de los ingresos, mientras que los vehículos eléctricos impulsan la expansión futura.
Análisis Geográfico
Mercado de Suscripción de Automóviles en América del Norte
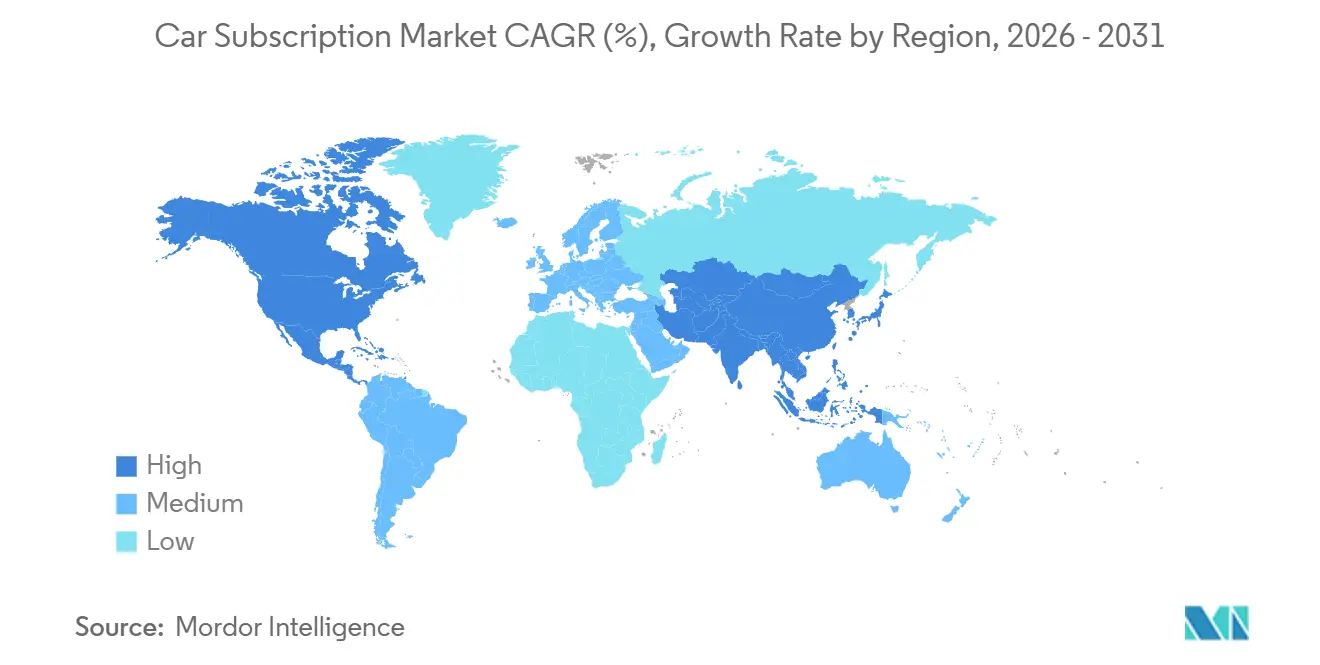
América del Norte representó el 40,16% del tamaño del mercado de suscripción de automóviles en 2025, convirtiéndose en el mayor contribuyente regional. Los lanzamientos tempranos de fabricantes de equipos originales, los sistemas de crédito maduros y los consumidores urbanos familiarizados con el gasto basado en el acceso impulsan la demanda. Estados Unidos sigue siendo el mayor mercado nacional, respaldado por la escala de los proveedores, la familiaridad con el financiamiento y la incorporación digital. Canadá está ganando impulso a medida que las políticas favorables a los vehículos eléctricos y la conciencia del consumidor fortalecen los modelos de acceso flexible. En comparación con otras regiones, América del Norte sigue estando más concentrada entre las ofertas cautivas de fabricantes de equipos originales y las lideradas por plataformas que entre los especialistas locales independientes.
Mercado de Suscripción de Automóviles en Europa
Europa se distingue por la densidad de programas y la alineación regulatoria, creando una estructura de mercado distinta a la de América del Norte. Los sistemas de financiamiento establecidos de fabricantes de equipos originales, los requisitos de emisiones más estrictos y los marcos de movilidad urbana favorecen los productos posicionados entre el arrendamiento y el alquiler. Alemania sigue siendo una base operativa clave, mientras que los Países Bajos, Italia, España, Noruega y el Reino Unido configuran la demanda a través de la adopción de vehículos eléctricos, las necesidades de movilidad de las pymes y las ofertas de flotas gestionadas digitalmente. SIXT identifica las suscripciones como un contribuyente de ingresos recurrentes dentro de su cartera de movilidad, lo que refleja su papel en plataformas de servicios más amplias.
Mercado de Suscripción de Automóviles en Asia-Pacífico, América del Sur y Oriente Medio y África
Se prevé que Asia-Pacífico se expanda a una CAGR del 31,45% hasta 2031, la tasa más rápida. El KINTO de Toyota y los lanzamientos liderados por fabricantes de equipos originales en India respaldan la adopción. América del Sur y Oriente Medio y África se encuentran en etapas más tempranas, mientras que la diferente madurez mantiene las estrategias de los proveedores localizadas.

Panorama Competitivo
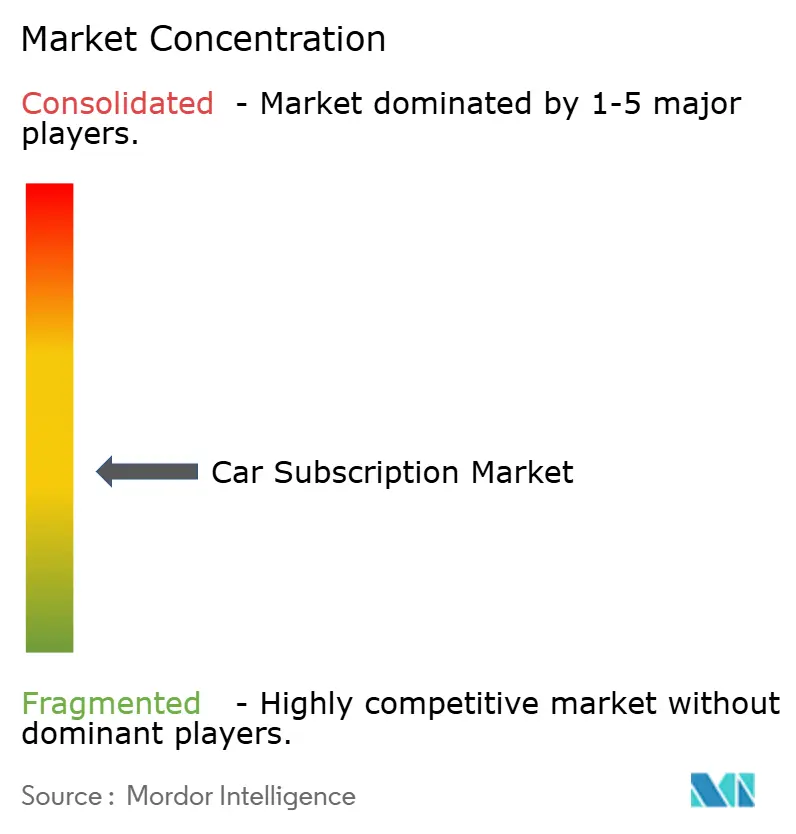
El mercado de suscripción de automóviles está moderadamente fragmentado, con la competencia dividida entre operadores OEM cautivos, plataformas habilitadas por tecnología y proveedores de movilidad independientes, en lugar de estar dominado por un único actor interregional. La propiedad de flotas, el software y la adquisicin de clientes varían según el país. Los operadores vinculados a OEM integran vehículos, financiamiento, infraestructura y confianza de marca, mientras que otros ofrecen acceso multimarca y recorridos digitales más sencillos. La adecuación al modelo operativo local importa más que la visibilidad de marca global.
SIXT utiliza SIXT+ como una oferta de ingresos recurrentes dentro de su ecosistema de movilidad, mostrando cómo las suscripciones aumentan el valor junto con el alquiler y el uso compartido de automóviles. KINTO de Toyota alcanzó la rentabilidad en Suecia en 2025 mientras expandía usuarios y escala de flota, y fortaleció su posición en Italia a través de varias nuevas matriculaciones y una combinación electrificada. DriveItAway y Free2move ampliaron el despliegue liderado por concesionarios en los Estados Unidos, permitiendo alcance nacional sin requerir que cada concesionario gestione el diseño del producto y el desarrollo de software [3]"Noticias de la Empresa," DriveItAway, driveitaway.com.
Las oportunidades incluyen suscripciones de flotas corporativas en Asia-Pacífico, ofertas de vehículos eléctricos multimarca en Europa y la expansión de marca blanca habilitada por concesionarios en América del Sur y Oriente Medio y África, donde la demanda está aumentando a pesar de la infraestructura, los seguros y el financiamiento de flotas inmaduros. La exposición a activos sigue siendo el riesgo: los valores de reventa volátiles de las flotas pueden comprimir los márgenes. El éxito requiere una gestión disciplinada del ciclo de flotas, los precios y múltiples flujos de ingresos por vehículo. La economía de los vehículos eléctricos con batería separada, los precios asistidos por inteligencia artificial y el software para concesionarios darán forma a un mercado invertible, abierto y no concentrado.
Líderes de la Industria de Suscripción de Automóviles
-
Hyundai Motor Company
-
Hertz Global Holdings, Inc.
-
Volvo Cars
-
Toyota Motor Corporation (Kinto)
-
Free2Move
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Suscripción de Automóviles
- Daimler AG (Mercedes-Benz Mobility)
- Toyota Motor Corporation (Kinto)
- Volvo Cars
- Hyundai Motor Company
- Free2Move
- Porsche AG
- Lynk and Co.
- Autonomy Inc.
- Sixt SE
- Hertz Global Holdings, Inc.
- FlexClub
- Facedrive Inc. (Steer)

Recent Industry Developments in Mercado de Suscripción de Automóviles
- Julio de 2026: La empresa de suscripción de automóviles Carbar se fusionó con su competidora de Oriente Medio Carasti para crear una empresa combinada antes de la ronda de financiamiento. Ambas empresas ofrecen suscripciones mensuales de automóviles al estilo de Netflix que proporcionan mayor flexibilidad que los arrendamientos novados tradicionales.
- Junio de 2026: Karmo, que se describe a sí misma como "la mayor plataforma de suscripción de automóviles de Australia", recibió una importante inversión de Eagers Automotive, que ha adquirido una participación del 17,5% en el negocio. Karmo describe su servicio como el que permite a los clientes usar un automóvil "sin el compromiso a largo plazo y la carga financiera de la propiedad".
- Abril de 2026: Nissan Motor India Pvt. Ltd. (NMIPL) y Avis India anunciaron una asociación estratégica para fortalecer las soluciones de movilidad corporativa y arrendamiento en India a través de ofertas integradas de arrendamiento y suscripción. La colaboración tenía como objetivo abordar la creciente demanda de modelos de movilidad flexibles y con activos ligeros entre las empresas, al tiempo que proporcionaba un acceso conveniente y rentable a la cartera de vehículos de Nissan a través de un ecosistema estructurado de extremo a extremo.
- Enero de 2026: CarSlice anunció el lanzamiento del primer modelo de movilidad de lujo basado en suscripción y fiscalmente eficiente de India, introduciendo una nueva forma para que los consumidores adinerados accedan a vehículos premium sin la carga financiera de la propiedad tradicional. Diseñado para profesionales de altos ingresos, empresarios e inversores, CarSlice reemplaza la propiedad directa con un marco estructurado de suscripción y fraccionamiento que reduce el bloqueo de capital y mitiga la depreciación.


Alcance del Informe Global del Mercado de Suscripción de Automóviles
El alcance incluye la segmentación por proveedor de servicios (OEM/cautivos, proveedores de movilidad y empresas tecnológicas), período de suscripción (1 a 6 meses, 6 a 12 meses y más de 12 meses), tipo de suscripción (marca única (intercambio de marca única) y multimarca), usuario final (privado y corporativo) y tipo de propulsión (motor de combustión interna (MCI) y vehículo eléctrico (VE)). El análisis también cubre la segmentación a nivel regional, incluyendo América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD.
| Fabricantes de Equipos Originales/Cautivos |
| Proveedores de Movilidad |
| Empresas de Tecnología |
| 1 a 6 Meses |
| 6 a 12 Meses |
| Más de 12 Meses |
| Marca Única (Intercambio de Marca Única) |
| Multimarca |
| Privado |
| Corporativo |
| Motor de Combustión Interna |
| Vehículo Eléctrico |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Malasia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Proveedor de Servicios | Fabricantes de Equipos Originales/Cautivos | |
| Proveedores de Movilidad | ||
| Empresas de Tecnología | ||
| Por Período de Suscripción | 1 a 6 Meses | |
| 6 a 12 Meses | ||
| Más de 12 Meses | ||
| Por Tipo de Suscripción | Marca Única (Intercambio de Marca Única) | |
| Multimarca | ||
| Por Usuario Final | Privado | |
| Corporativo | ||
| Por Tipo de Propulsión | Motor de Combustión Interna | |
| Vehículo Eléctrico | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Malasia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en los servicios de suscripción de automóviles?
El crecimiento está siendo apoyado por precios mensuales más simples, presión de financiamiento sobre los compradores y una creciente demanda de acceso flexible a vehículos. Se proyecta que la categoría crecerá desde 6,12 mil millones de USD en 2026 hasta 17,52 mil millones de USD en 2031 a una CAGR del 23,41%.
¿Qué región lidera hoy y cuál está creciendo más rápido?
América del Norte lideró con el 40,16% de los ingresos en 2025. Se prevé que Asia-Pacífico crezca más rápido, con una CAGR del 31,45% hasta 2031.
¿Qué grupo de clientes se está expandiendo más rápido?
Los usuarios privados siguen dominando la demanda actual con el 77,24% de los ingresos de 2025. Los clientes corporativos estn creciendo más rápido, con una CAGR proyectada del 25,01% a medida que las empresas trasladan el gasto en flotas hacia los gastos operativos.
¿Qué duración de suscripción es más importante en este momento?
El plan de 6 a 12 meses es el ancla actual, con el 49,33% de los ingresos de 2025. Equilibra la flexibilidad del usuario con una mejor utilización de la flota para los operadores.
Última actualización de la página el:



