
Tamaño y Participación del Mercado de Biotecnología
Análisis del Mercado de Biotecnología por Mordor Intelligence
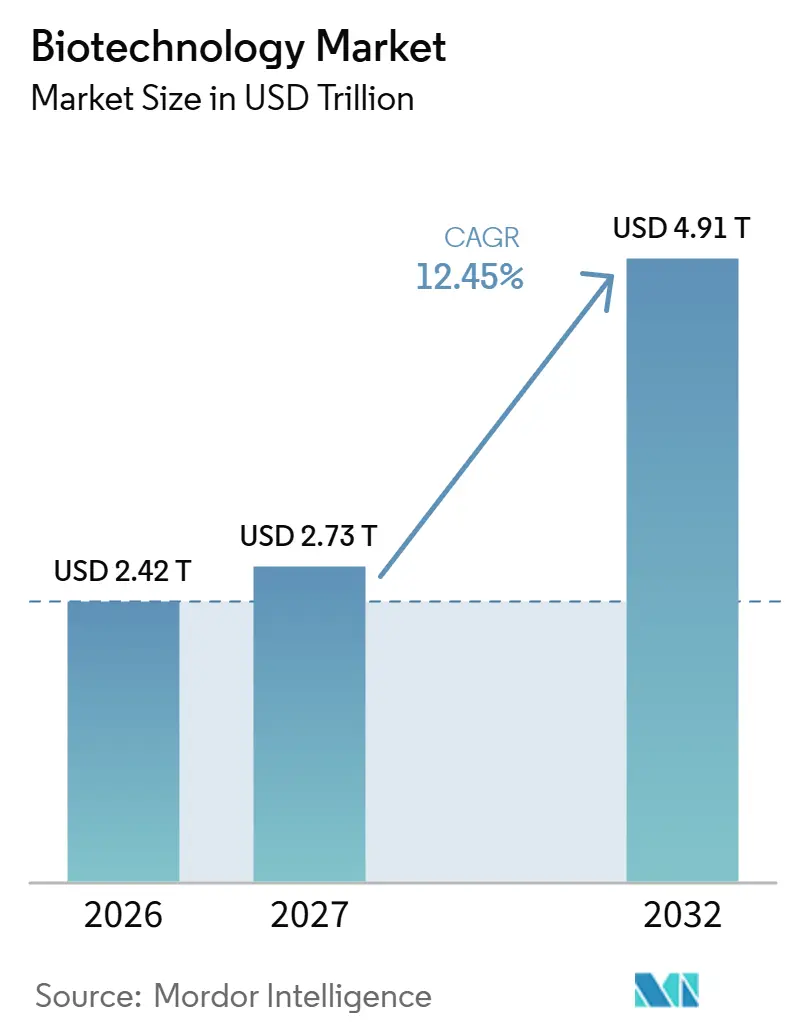
Se espera que el tamaño del mercado de biotecnología crezca de 2,42 billones de USD en 2026 a 2,73 billones de USD en 2027 y se prevé que alcance los 4,91 billones de USD para 2032 con una CAGR del 12,45% durante 2027-2032.
Descripción General del Mercado de Biotecnología
El crecimiento comercial depende de conectar la expansión del uso terapéutico con las herramientas y capacidades de producción necesarias para respaldarlo. Los menores costos de insumos de secuenciación amplían el alcance potencial de la investigación genómica, mientras que las prioridades de inversión en India conectan la demanda de biológicos con las ambiciones de fabricación nacional. Las adquisiciones y asociaciones pueden combinar capacidades analíticas, terapéuticas y de fabricación, pero el trabajo de integración y la incertidumbre diagnóstica vinculada a la terapia pueden retrasar la implementación. Para los desarrolladores, la transición hacia el uso clínico puede sostener la demanda de investigación y servicios de fabricación junto con el suministro comercial de terapias establecidas.
Conclusiones Clave del Informe
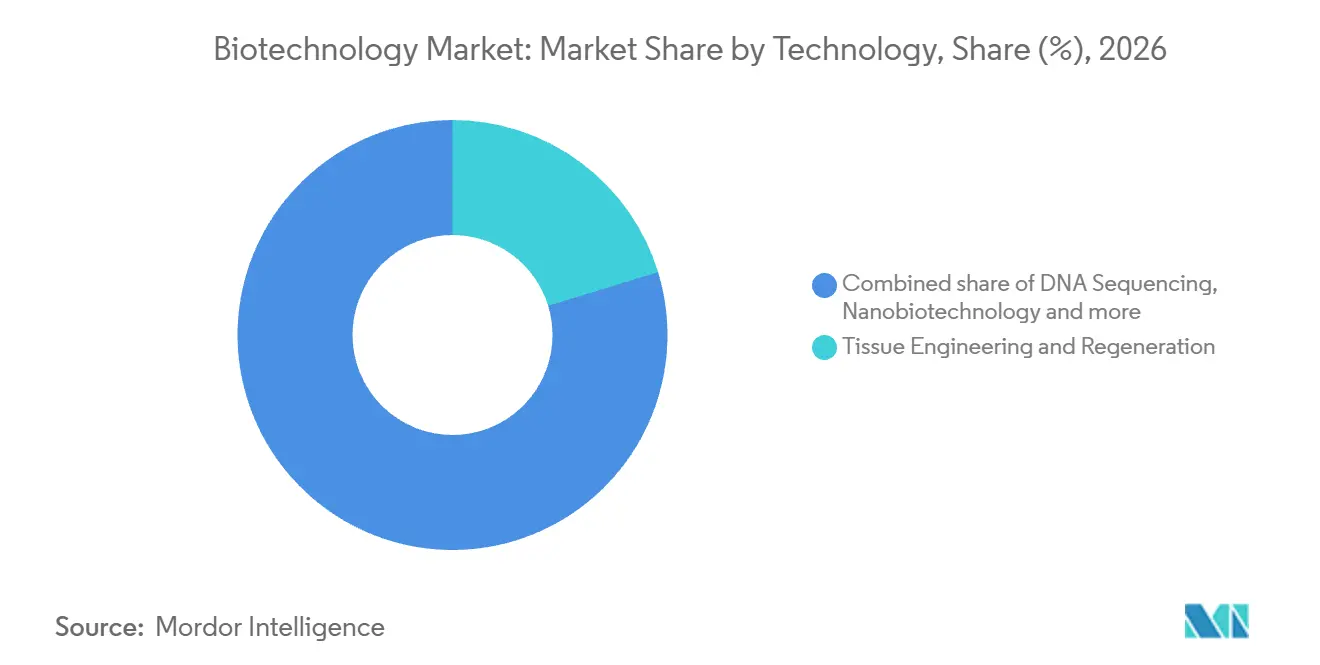
- Por tecnología, la ingeniería y regeneración de tejidos tuvo una participación del 20,28% en el mercado de biotecnología en 2026, mientras que se prevé que la secuenciación de ADN crezca más rápido con una CAGR del 21% durante 2027-2032.
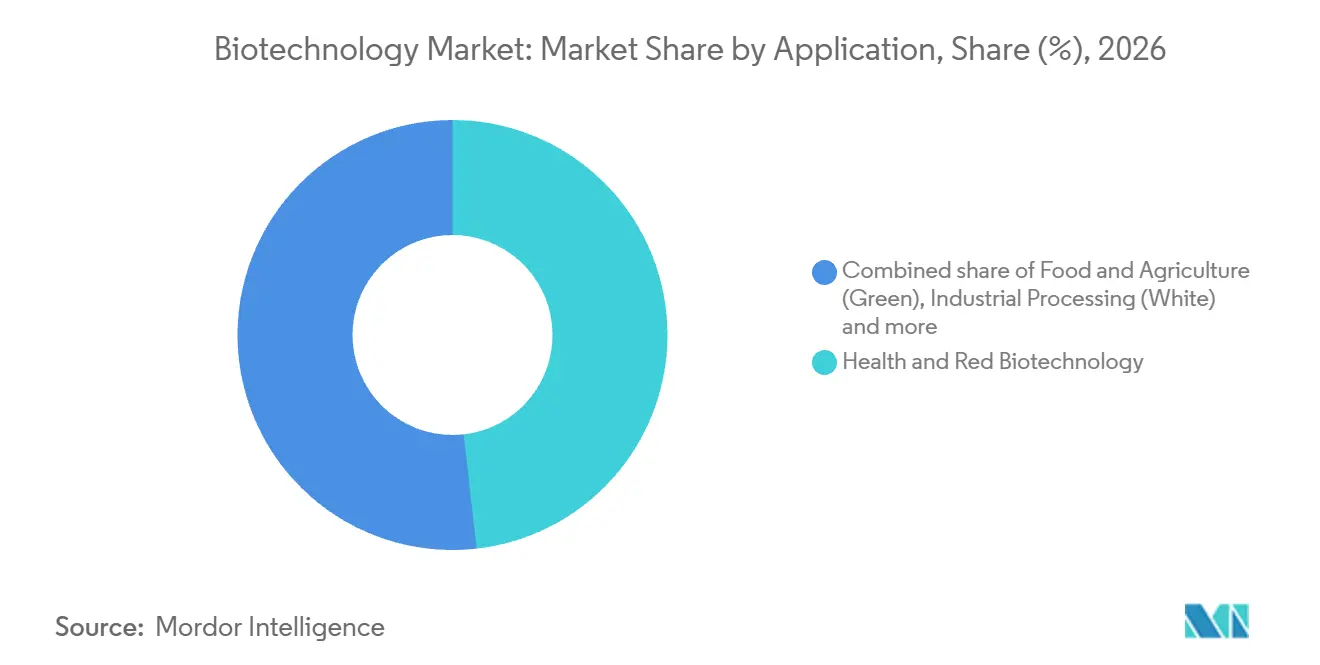
- La combinación de aplicaciones estuvo liderada por la salud y la biotecnología roja con una participación del 48,21% del tamaño del mercado de biotecnología en 2026, y se prevé que el segmento de bioinformática y ómica lidere el crecimiento con una CAGR del 21,6% durante 2027-2032.
- Entre los usuarios finales, las empresas biofarmacéuticas y de biotecnología lideraron con una participación del 45,68% en 2026, y se prevé que los institutos académicos y de investigación crezcan más rápido con una CAGR del 17,1% durante 2027-2032.
- Por tipo de producto, los biofarmacéuticos tuvieron una participación del 45,28% en 2026, mientras que se prevé que el segmento de plataformas de bioinformática y software crezca más rápido con una CAGR del 15,7% durante 2027-2032.
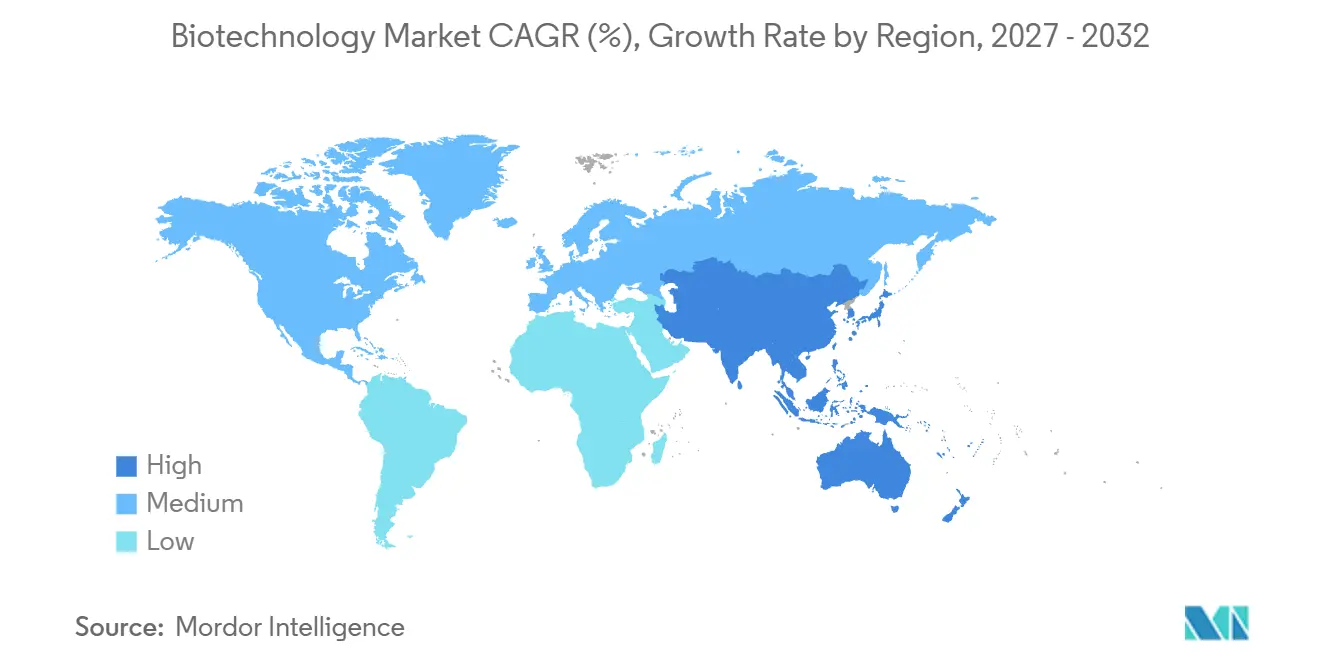
- Regionalmente, América del Norte lideró con una participación del 44,56% en 2026, y se prevé que Asia-Pacífico crezca más rápido con una CAGR del 16,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda acelerada de nuevos biológicos y terapias génicas | +6% | Estados Unidos, Europa, Japón | Corto plazo (≤ 2 años) |
| Rápida reducción de costos en la secuenciación de alto rendimiento | +4% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Estímulo gubernamental a la bioeconomía y créditos fiscales para I+D | +3.5% | Reino Unido, India | Mediano plazo (2-4 años) |
| Carrera de fusiones y adquisiciones por plataformas de descubrimiento de fármacos impulsadas por IA | +2.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Aparición de microplantas de biofabricación sin células | +0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Materiales con huella de carbono negativa habilitados por biología sintética | +1% | China y Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda acelerada de nuevos biológicos y terapias génicas
La demanda de nuevos biológicos puede profundizarse a medida que una terapia aprobada atiende a múltiples poblaciones de tratamiento definidas. Genmab reportó 312 millones de USD en ventas netas globales de EPKINLY/TEPKINLY en el primer semestre de 2026, un aumento del 48% respecto al primer semestre de 2025. El anticuerpo biespecífico es codesarrollado y comercializado conjuntamente con AbbVie y está aprobado para múltiples neoplasias malignas de células B en Estados Unidos, Europa y Japón. Genmab atribuyó el aumento de ventas al crecimiento en varios entornos de tratamiento. Para los proveedores de biotecnología, el crecimiento en estos entornos de tratamiento de células B puede incrementar la demanda de soporte de fabricación y desarrollo en torno a un anticuerpo ya aprobado.
Rápida reducción de costos en la secuenciación de alto rendimiento
Los menores costos de consumibles de secuenciación pueden hacer que la amplitud de un estudio genómico sea menos costosa de expandir. Illumina reportó un precio aproximado de 200 USD para la secuenciación del genoma completo en 2025, con base en el precio de lista solo de consumibles utilizando una celda de flujo 25B y 100 Gb por genoma. Su comparación situó la secuenciación con instrumentos Solexa anteriores en aproximadamente 1 millón de USD por genoma. Los insumos de secuenciación más económicos pueden respaldar diseños de estudios más amplios, y cada genoma adicional procesado utiliza los mismos reactivos y celdas de flujo. Para los proveedores de secuenciación, los estudios más grandes crean una oportunidad de ingresos solo cuando el volumen recurrente de consumibles compensa con creces el menor precio por genoma.
Estímulo gubernamental a la bioeconomía y créditos fiscales para I+D
El apoyo público puede reducir el financiamiento privado necesario para llevar la investigación en biotecnología hacia programas de desarrollo más amplios. El alivio fiscal para I+D del Reino Unido respalda los avances calificados en ciencia o tecnología, sujeto a criterios de actividad, proyecto y gasto. En el ejercicio fiscal 2026, India aprobó el Consejo de Asistencia a la Investigación de la Industria Biotecnológica como Gestor de Fondos de Segundo Nivel bajo su Fondo de Investigación, Desarrollo e Innovación. Para los desarrolladores calificados, el alivio fiscal puede reducir los costos de investigación, mientras que el nombramiento indio crea un canal enfocado en biotecnología hacia el financiamiento público de I+D. Cuando el apoyo reduce el capital privado necesario por programa, los desarrolladores pueden encargar más trabajo de desarrollo y los servicios contractuales e insumos que este consume.
Carrera de fusiones y adquisiciones por plataformas de descubrimiento de fármacos impulsadas por IA
Las adquisiciones centradas en IA pueden ampliar la demanda de servicios de descubrimiento al conectar capacidades analíticas con la ejecución en laboratorio y la investigación oncológica. En mayo de 2026, IQVIA adquirió ciertos activos de servicios de descubrimiento de Charles River, incluidos 5 sitios de descubrimiento de fármacos in vitro y una plataforma de IA para moléculas pequeñas. Para marzo de 2026, AstraZeneca identificó su adquisición de Modella AI junto con las asociaciones con Tempus y Pathos dentro de su estrategia multimodal de I+D oncológica.[1] Estas transacciones ilustran diferentes rutas para combinar servicios experimentales con capacidades computacionales, en lugar de un único modelo de plataforma estandarizado. El valor comercial depende, por tanto, de conectar las capacidades adquiridas con un flujo de trabajo de investigación utilizable, más allá de la propiedad de un modelo de IA.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de especialistas en sistemas de un solo uso para bioprocesamiento | -2% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Retraso regulatorio en diagnósticos complementarios multi-ómicos | -1.5% | Estados Unidos, Europa | Mediano plazo (2-4 años) |
| Aumento de controles de exportación biogeopolíticos sobre datos genéticos | -1% | Estados Unidos, China | Corto plazo (≤ 2 años) |
| Volatilidad en el financiamiento de capital de riesgo para empresas emergentes basadas únicamente en plataformas | -0.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de especialistas en sistemas de un solo uso para bioprocesamiento
La escasez de especialistas puede restringir la rapidez con que los fabricantes biofarmacéuticos ponen los sistemas de un solo uso en producción confiable. Para estos operadores, reemplazar el hardware no resuelve por sí solo el trabajo de conectar un ensamblaje desechable con el proceso circundante. Cuando la experiencia en integración es escasa, una nueva configuración de producción puede requerir más tiempo de ingeniería antes de poder utilizarse de manera consistente. Esa restricción puede reducir el valor comercial inmediato de la capacidad adicional, especialmente cuando los planes de fabricación dependen de transferir un proceso rápidamente a producción. Los fabricantes pueden desarrollar experiencia en integración junto con el despliegue de equipos, pero esto requiere recursos antes de que la producción adicional esté disponible. El trabajo especializado necesario para hacer utilizable cada instalación puede, en consecuencia, retrasar la activación de la capacidad y la demanda asociada de insumos de producción.
Retraso regulatorio en diagnósticos complementarios multi-ómicos
La orientación limitada en estándares puede dificultar la traducción de los diagnósticos complementarios multi-ómicos en un plan de implementación clínica definido. Una revisión de Discover Oncology de 2025 identificó una orientación limitada en estándares para los diagnósticos complementarios basados en ómica integrales a las nanoterapias personalizadas. Para un desarrollador que vincula un diagnóstico con un tratamiento personalizado, el paquete de evidencia debe conectar las mediciones biológicas combinadas con la decisión de tratamiento prevista. Cuando esa ruta no está clara, el trabajo adicional de aclaración y validación puede aumentar el esfuerzo necesario para avanzar hacia el uso clínico. Esto puede limitar la demanda de los desarrolladores de terapias que buscan un diagnóstico que se ajuste a una vía de implementación definida. El desarrollo vinculado a la terapia puede, por tanto, conllevar un costo de sincronización, ya que la disponibilidad del diagnóstico afecta el momento en que la oferta clínica combinada puede avanzar hacia la comercialización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Las Redes de Tratamiento y la Secuenciación Clínica Determinan la Escala ComercialLa ingeniería y regeneración de tejidos representó una participación del 20,28% del tamaño del mercado de biotecnología en 2026. Japan Tissue Engineering reportó 111 pedidos de su producto de cartílago cultivado autólogo JACC en abril-junio de 2026 y contratos con 143 instalaciones al 29 de julio de 2026.[2] Este ejemplo japonés conecta un producto regenerativo con una red de tratamiento definida, haciendo del alcance clínico parte de su modelo de comercialización. Para los productores, ampliar las relaciones con instalaciones puede crear una vía para pedidos adicionales junto con la capacidad subyacente de fabricación de tejidos. La oportunidad comercial depende, por tanto, de conectar la producción especializada con los centros de tratamiento a través de los cuales los pacientes pueden recibir el producto.
Se prevé que la secuenciación de ADN sea el segmento tecnológico de más rápido crecimiento con una CAGR del 21% durante 2027-2032. Illumina reportó 775 millones de USD en ingresos por consumibles de secuenciación en el segundo trimestre de 2026, un aumento del 5% interanual en base reportada. El volumen de alto rendimiento impulsó la mayor parte de ese crecimiento, mientras que la expansión de la base instalada de NovaSeq X respaldó el uso de consumibles. La empresa instaló más de 95 instrumentos NovaSeq X ese trimestre y reportó varios pedidos de capacidad de clientes clínicos de múltiples unidades, incluidos para nuevos ensayos. La expansión del programa clínico puede, por tanto, conectar la demanda de instrumentos con el trabajo de secuenciación continuo necesario para ejecutar la investigación al rendimiento requerido.

Por Aplicación:
Los Programas Terapéuticos Anclan la Demanda a Medida que se Amplía la Adopción de la GenómicaLa salud y la biotecnología roja representaron una participación del 48,21% en el mercado de biotecnología en 2026. El pipeline global de terapias celulares y génicas de 2026 incluyó 383 ensayos clínicos activos, con estudios de Fase I y II que representaron el 95% de ese pipeline. A nivel mundial, 17 productos de terapia celular y génica recibieron aprobación en el primer semestre de 2026. Los proveedores que atienden aplicaciones de salud pueden, en consecuencia, abordar el trabajo de desarrollo clínico y las capacidades necesarias para el suministro comercial, con el soporte de programas en etapa temprana creando una oportunidad de servicio junto con la fabricación de terapias celulares y génicas aprobadas.
Se prevé que el segmento de bioinformática y ómica sea el segmento de aplicación de más rápido crecimiento con una CAGR del 21,6% durante 2027-2032. SOPHiA GENETICS tenía 542 clientes de genómica principal al 30 de junio de 2026, en comparación con 490 un año antes. Una base de clientes más amplia puede expandir el alcance organizacional de la interpretación genómica, creando oportunidades en torno a cómo se utiliza la información biológica. El procesamiento industrial tiene un enfoque de aplicación diferente, ilustrado por el desarrollo de enzimas de Bestzyme, subsidiaria de GenScript Biotech Corporation, para usos en biocombustibles, alimentos y bebidas, y alimentación animal. Estas aplicaciones favorecen capacidades de proveedor distintas, con la adopción de genómica centrada en la interpretación y la biotecnología industrial abordando requisitos de procesamiento definidos.
Por Usuario Final:
Las Carteras de Desarrollo y la Adquisición Institucional Sostienen la DemandaLas empresas biofarmacéuticas y de biotecnología fueron el segmento de usuario final más grande, con una participación del 45,68% en 2026. En el desarrollo de medicamentos, más de 12.900 medicamentos estaban en desarrollo clínico en todo el mundo en 2025, con tres cuartas partes dedicadas a enfermedades no transmisibles. IQVIA reportó que el financiamiento biofarmacéutico de 2025 y el gasto en I+D de las grandes farmacéuticas estaban por encima de los niveles previos a la pandemia, aunque ambos se desaceleraron respecto a 2024. Esa actividad de desarrollo puede crear demanda de soporte de investigación especializado antes de que un medicamento individual alcance el uso comercial. El financiamiento disponible puede, en consecuencia, establecer el ritmo de gasto para una gran base de clientes de servicios de desarrollo, separando la escala del programa de investigación del momento de los ingresos del proveedor.
Se prevé que los institutos académicos y de investigación sean el segmento de usuario final de más rápido crecimiento con una CAGR del 17,1% durante 2027-2032. El 18 de septiembre de 2026, los Institutos Nacionales de Salud otorgaron a la Universidad del Sur de California financiamiento para un proyecto en el que su Keck Genomics Core busca adquirir un sistema Illumina NovaSeq X Plus. El premio conecta el financiamiento institucional con un proyecto de adquisición de instrumentos definido, creando una vía concreta para la demanda de investigación. Las organizaciones de fabricación por contrato y las organizaciones de investigación por contrato forman otro canal de compradores, con Charles River atendiendo a una base de clientes global que incluye a estas organizaciones a través de servicios de soporte en investigación, desarrollo de fármacos y fabricación. La inversión académica puede generar oportunidades discretas de instrumentos, mientras que las organizaciones de investigación y fabricación crean un canal separado para la demanda de servicios especializados.
Por Tipo de Producto:
Los Medicamentos Establecidos y los Flujos de Trabajo Analíticos Capturan ValorLos biofarmacéuticos fueron el segmento de producto más grande, con una participación del 45,28% en 2026. Merck reportó ventas globales de Keytruda y Keytruda Qlex de 31,68 mil millones de USD en 2025, en comparación con 29,48 mil millones de USD en 2024. La escala comercial de estos medicamentos basados en anticuerpos ilustra cómo una franquicia terapéutica establecida puede concentrar ingresos sustanciales en torno a productos definidos y su suministro continuo. Para los productores y proveedores biofarmacéuticos, esto crea un caso de negocio para las capacidades que sostienen la producción comercial, con la captura de valor vinculada a las ventas de un medicamento específico en lugar del número de proyectos de investigación.
Se prevé que el segmento de plataformas de bioinformática y software sea el segmento de producto de más rápido crecimiento con una CAGR del 15,7% durante 2027-2032. SOPHiA GENETICS realizó 115.000 análisis en SOPHiA DDM en el segundo trimestre de 2026, un aumento del 22% interanual. La oportunidad comercial de una plataforma puede crecer a través del trabajo analítico repetido realizado dentro de un entorno de software existente. Los equipos y consumibles de bioprocesamiento siguen un vínculo de producción diferente, ilustrado por la expansión de capacidad de un solo uso completada en junio de 2025 por Sartorius Stedim Biotech S.A. en Aubagne, Francia. Escalar el uso analítico y expandir la producción de consumibles implican diferentes inversiones operativas, lo que permite a los proveedores abordar los flujos de trabajo digitales y la capacidad de proceso físico a través de capacidades distintas.
Análisis Geográfico
Mercado de Biotecnología de América del Norte
América del Norte tuvo una participación del 44,56% en el mercado de biotecnología en 2026. Amgen, un productor de terapéuticos, reportó 25,7 mil millones de USD en ventas de productos en Estados Unidos en toda su cartera en 2025. En mayo de 2026, Micron Biomedical inauguró una instalación de fabricación de más de 26.000 pies cuadrados en Alpharetta, Georgia, para su tecnología de vacunas y terapéuticos disolubles. El sitio abrió con equipos para diseño y producción a escala, posicionando a la empresa para ensayos clínicos fundamentales. Los ingresos de medicamentos establecidos y la infraestructura especializada para el desarrollo clínico crean diferentes oportunidades para los proveedores, vinculando la base comercial de la región con el trabajo de fabricación necesario para avanzar en tecnologías terapéuticas adicionales.
Mercado de Biotecnología de Asia-Pacífico
Se prevé que Asia-Pacífico sea la región de más rápido crecimiento con una CAGR del 16,4% durante 2027-2032. La Junta de Desarrollo Económico de Singapur atrajo inversiones en el sector de ciencias biomédicas en 2025 que se espera creen 1.775 empleos en los siguientes 5 años. El 1 de febrero de 2026, India anunció Biopharma SHAKTI para construir un ecosistema de producción nacional de biológicos y biosimilares y desarrollar el país como un centro de fabricación biofarmacéutica. Para los proveedores de bioprocesamiento, la oportunidad de crecimiento radica en conectar los equipos de producción con la fuerza laboral de bioprocesamiento y el desarrollo de procesos, ayudando a los inversores a convertir los compromisos de capital en capacidades de fabricación utilizables.
En Europa, la Unión Europea recibió el 7% de la inversión global de capital de riesgo en biotecnología de salud desde 2015 hasta junio de 2025. En Oriente Medio, la Estrategia Nacional de Biotecnología de Arabia Saudita, lanzada en 2024, prioriza la localización de la fabricación de vacunas junto con la fabricación biofarmacéutica, la investigación en genómica y terapia génica, y la biotecnología agrícola. En África, la OMS África y el Instituto Internacional de Vacunas firmaron un acuerdo en agosto de 2025 que cubre investigación de vacunas, ensayos, capacidad regulatoria, transferencia de tecnología, fabricación local y desarrollo de la fuerza laboral. En América del Sur, Argentina y Brasil ampliaron la capacidad de producción de plataformas de ARNm mediante transferencia de tecnología y asociaciones de fabricación durante 2024-2025. La cifra de la UE se refiere al acceso al capital de riesgo, mientras que las prioridades sauditas, el acuerdo africano y la expansión de capacidad en Argentina y Brasil apuntan a oportunidades para los socios tecnológicos que construyen capacidades de fabricación local.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los desarrolladores de proteínas terapéuticas biosimilares bien caracterizadas que buscan ingresar a países adicionales. La comparación se centra en la evidencia del producto de referencia, la justificación científica para enfoques alternativos y los requisitos de estudios clínicos locales. La orientación de consideración temprana de Japón de mayo de 2026 permite la consideración caso por caso de la omisión del estudio de eficacia cuando la evidencia específica del producto respalda la biosimilaridad. El marco de Argentina de 2025 para productos biológicos bien caracterizados especificados incluye reclutamiento clínico local y centros de investigación autorizados por ANMAT.
Tabla Regulatoria
| Factor de decisión | México | Alemania | Japón | Arabia Saudita | Sudáfrica | Argentina |
|---|---|---|---|---|---|---|
| Autoridad principal | COFEPRIS | Autorización de la Comisión Europea sobre recomendación del CHMP | Agencia de Productos Farmacéuticos y Dispositivos Médicos | Autoridad Saudita de Alimentos y Medicamentos | Autoridad Regulatoria de Productos de Salud de Sudáfrica | ANMAT |
| Instrumentos clave o dirección | NOM-257-SSA1-2014 | Directriz de biosimilares de la UE y consulta de revisión hasta el 31 de octubre de 2026 | Orientación de biosimilares de consideración temprana de mayo de 2026 | Orientación de calidad y comparabilidad de biosimilares, versión 2.0, vigente desde el 17 de agosto de 2025 | Orientación de calidad, no clínica y clínica de biosimilares, versión 2, actualizada el 15 de diciembre de 2025 | Disposición 1741/2025, vigente desde el 18 de marzo de 2025 |
| Efecto comercial | Estudios de biocomparabilidad cuando se utiliza un medicamento de referencia | Estudios de comparabilidad escalonados y específicos del producto frente a un medicamento de referencia | Omisión condicional del estudio de eficacia con evidencia de calidad y FC o FD y consulta caso por caso | Datos independientes de calidad y fabricación más trabajo de calidad comparativa | Alternativas científica y técnicamente justificadas; posibles solicitudes de evidencia adicional | Reclutamiento argentino estadísticamente significativo; centros clínicos autorizados por ANMAT |
| Atractivo actual de la política | Medio | Medio | Alto | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
La calificación media de México y la perspectiva Sin cambios reflejan el requisito vigente de la NOM-257-SSA1-2014 para estudios de biocomparabilidad cuando los solicitantes se basan en un medicamento de referencia. La calificación media de Alemania y la perspectiva Sin cambios reflejan la directriz de comparabilidad operativa de la UE durante la consulta hasta el 31 de octubre de 2026 sobre un reemplazo no adoptado. La calificación alta de Japón y la perspectiva Sin cambios se basan en la orientación emitida el 18 de mayo de 2026, que permite la omisión del estudio de eficacia tras la consulta caso por caso con la PMDA. La evidencia de calidad específica del producto y de FC o FD debe establecer la biosimilaridad y demostrar que las diferencias no afectan la eficacia, la seguridad o la inmunogenicidad. La calificación media de Arabia Saudita y la perspectiva Sin cambios reflejan la versión 2.0 de la SFDA, vigente desde el 17 de agosto de 2025, que exige datos independientes de calidad y fabricación más un ejercicio de calidad comparativa. La calificación media de Sudáfrica y la perspectiva Sin cambios reflejan la versión 2 de la SAHPRA, actualizada el 15 de diciembre de 2025, que permite alternativas científica y técnicamente justificadas y permite a la autoridad solicitar información adicional. La calificación baja de Argentina y la perspectiva Sin cambios reflejan los requisitos de reclutamiento local y centros clínicos autorizados por ANMAT bajo la Disposición 1741/2025, en vigor desde el 18 de marzo de 2025.
Etapas de la Cadena de Valor
La comparación sigue las actividades de biotecnología desde la caracterización genética hasta la producción en cultivo celular y la purificación y transferencia estéril. Illumina suministra instrumentos de secuenciación y matrices, reactivos, celdas de flujo, preparación de bibliotecas, herramientas de análisis y servicios para aplicaciones de investigación y clínicas. Thermo Fisher Scientific suministra productos de bioprocesamiento que abarcan cultivo, biorreactores, purificación, gestión de fluidos y servicios técnicos. Estos roles crean diferentes oportunidades de ingresos, con plataformas analíticas que monetizan el trabajo experimental y proveedores de procesos que respaldan la transición hacia la producción.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Caracterización genética | Proveedores de plataformas de secuenciación y matrices como Illumina | Ventas de instrumentos y consumibles; servicios asociados | Adecuar el rendimiento de la plataforma al volumen del estudio | Seleccionar niveles de rendimiento en función de la demanda de muestras del estudio |
| Desarrollo y producción en cultivo celular | Proveedores de biorreactores y cultivo celular como Thermo Fisher Scientific | Ventas de equipos y productos de cultivo celular; servicios técnicos | Mantener la consistencia del proceso en todas las escalas de producción | Desarrollar condiciones de cultivo antes de transferir el proceso a una escala mayor |
| Purificación y transferencia estéril | Proveedores de purificación y gestión de fluidos como Thermo Fisher Scientific | Ventas de productos de purificación y ensamblajes de un solo uso; servicios técnicos | Coordinar la purificación del producto con el manejo estéril de materiales | Diseñar la purificación y la transferencia de fluidos como un flujo de trabajo de producción conectado |
| Fuente: Mordor Intelligence | ||||
Una venta de instrumentos y el suministro de consumibles crean diferentes exposiciones de ingresos para los proveedores de biotecnología. Las compras recurrentes de consumibles vinculan los ingresos a la actividad de laboratorio o producción, mientras que los servicios técnicos pueden generar honorarios por adecuar los productos a los requisitos del proceso. Agregar capacidad de producción puede, en consecuencia, crear oportunidades de ingresos para los proveedores en cultivo, purificación y transferencia estéril, extendiendo la captura de valor más allá de la transacción inicial de equipos.
Panorama Competitivo
La competencia está dispersa entre servicios de fabricación, franquicias terapéuticas y biosoluciones industriales, con empresas establecidas que ocupan diferentes partes de la industria. Thermo Fisher Scientific Inc. completó su adquisición del sitio de llenado-acabado estéril y envasado de Sanofi en Ridgefield, Nueva Jersey, en septiembre de 2025, manteniendo la producción de las terapias de Sanofi. Biogen Inc. codesarrolla y comercializa LEQEMBI con Eisai. Novozymes A/S, que opera bajo el nombre Novonesis, desarrolla biosoluciones utilizando microbiología y fermentación industrial, incluidas biosoluciones animales. Abrir Ridgefield a clientes farmacéuticos y de biotecnología adicionales junto a Sanofi posiciona a Thermo Fisher para competir por el trabajo de llenado-acabado de desarrolladores externos.
Vertex Pharmaceuticals Inc. vende JOURNAVX, un inhibidor oral de señales de dolor de primera clase, ilustrando una posición comercial en el tratamiento del dolor agudo. La adquisición de CureVac por parte de BioNTech SE en 2025 añadió tecnologías complementarias de diseño y entrega de ARNm, ampliando las capacidades disponibles para sus programas de biotecnología. En 2025, la asociación separada de BioNTech con Bristol Myers Squibb emparejó el codesarrollo y la comercialización conjunta de pumitamig con costos y beneficios compartidos en partes iguales. BioNTech retuvo los derechos comerciales completos en Estados Unidos para pumitamig, por lo que compartir el gasto de desarrollo no requirió ceder su posición comercial en ese mercado.
En julio de 2026, la FDA aprobó la dosificación de iniciación subcutánea de LEQEMBI IQLIK de Eisai y Biogen para adultos estadounidenses con deterioro cognitivo leve o demencia leve debido a la enfermedad de Alzheimer. Biogen reportó ventas globales en el mercado de LEQEMBI de 184 millones de USD en el segundo trimestre de 2026, un aumento del 15% interanual.[3] La iniciación utiliza 500 mg semanales como 2 inyecciones de 250 mg, con mantenimiento de 360 mg semanales permitido después de 18 meses de tratamiento intravenoso o subcutáneo. Los pacientes pueden cambiar entre LEQEMBI intravenoso y subcutáneo durante todo el tratamiento, haciendo que el régimen aprobado sea adaptable a las necesidades cambiantes de administración. Para los desarrolladores de terapias para el Alzheimer, esa flexibilidad crea un punto de referencia competitivo que abarca la prescripción inicial y la transición posterior al mantenimiento.
Líderes de la Industria de Biotecnología
-
Thermo Fisher Scientific Inc.
-
Biogen Inc.
-
Novozymes A/S
-
Vertex Pharmaceuticals Inc.
-
BioNTech SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
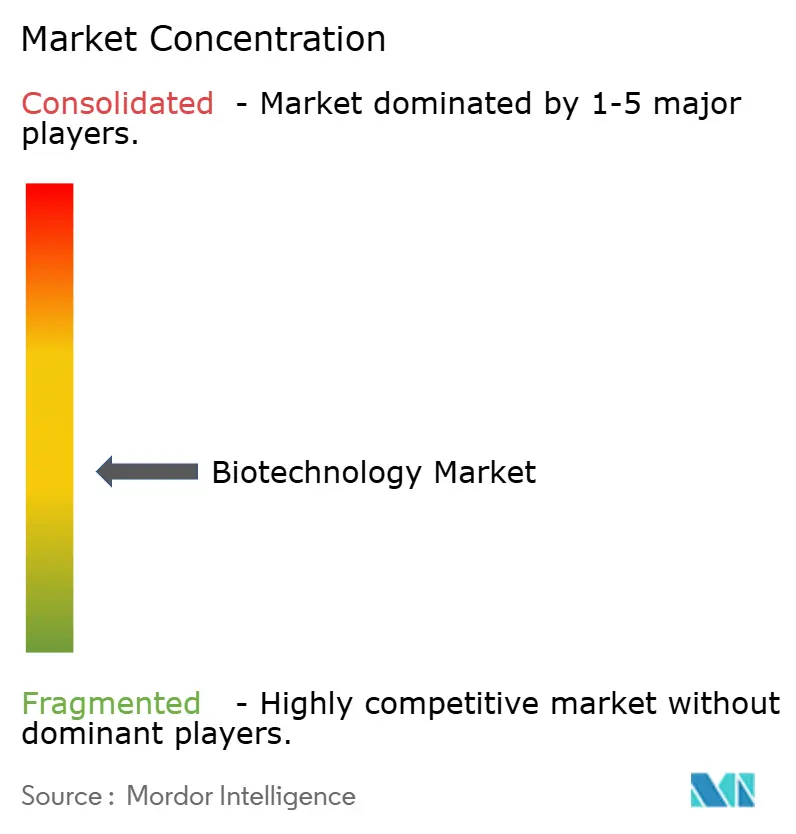
Mercado de Biotecnología Empresas cubiertas en este informe
- Amgen Inc.
- Biogen Inc.
- Gilead Sciences Inc.
- Illumina Inc.
- Thermo Fisher Scientific Inc.
- Regeneron Pharmaceuticals Inc.
- Moderna Inc.
- BioNTech SE
- Vertex Pharmaceuticals Inc.
- CSL Ltd.
- Lonza Group AG
- Novozymes A/S
- Catalent Inc.
- Charles River Laboratories International Inc.
- Genmab A/S
- CRISPR Therapeutics AG
- Editas Medicine Inc.
- Intellia Therapeutics Inc.
- Sangamo Therapeutics Inc.
- Alnylam Pharmaceuticals Inc.
- Sarepta Therapeutics Inc.
- Bluebird Bio Inc.
- Ginkgo Bioworks Holdings Inc.
- Zymergen Inc.
- Twist Bioscience Corp.
Oportunidades Clave para los Participantes del Mercado
La comparación contrasta el apoyo a la inversión en biotecnología del Reino Unido con el Modelo de Acceso a Terapias Celulares y Génicas (CGT) activo de CMS en Estados Unidos, inicialmente centrado en las terapias génicas para la anemia de células falciformes. El gobierno del Reino Unido anunció la Cartera de Grandes Inversiones en Ciencias de la Vida el 14 de abril de 2026, y su orientación de agosto de 2026 establece los criterios de elegibilidad para las empresas de medicamentos calificadas con registro o establecimiento en el Reino Unido. La elegibilidad requiere un compromiso mínimo de inversión durante 3 años, 3 años de estados financieros auditados, protecciones de fondos públicos y al menos un proyecto elegible que comience dentro de los 12 meses. El Fondo Piloto de Inversión Transformacional en I+D en Ciencias de la Vida (TRIF) tiene como objetivo proyectos de capital de I+D de una sola empresa dependientes de subvenciones en el Reino Unido, sujetos a costos elegibles mínimos, premios limitados y controles de subsidios.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Posibles beneficiarios |
|---|---|---|---|---|---|
| Carteras de fabricación de biológicos en el Reino Unido | La vía de apoyo a la cartera incluye la fabricación de medicamentos | Fabricantes biofarmacéuticos calificados | Coordinar proyectos de capacidad elegibles en una cartera de inversión de 3 años | Compromiso mínimo de inversión y elegibilidad financiera | Fabricantes de medicamentos calificados registrados en el Reino Unido |
| Carteras de I+D de medicamentos de biotecnología en el Reino Unido | La misma vía de apoyo incluye inversiones en I+D | Desarrolladores de medicamentos de biotecnología calificados | Construir una cartera de I+D coherente con un proyecto elegible que comience dentro de los 12 meses | Historial financiero auditado y protección de fondos públicos | Inversores calificados en I+D de medicamentos con establecimiento en el Reino Unido |
| Instalaciones de I+D de biotecnología en el Reino Unido dependientes de subvenciones | La convocatoria continua del TRIF se extiende hasta el 31 de marzo de 2028 o hasta la asignación de los fondos disponibles | Inversores calificados en I+D de ciencias de la vida de una sola empresa | Estructurar un proyecto de capital calificado en torno a la dependencia demostrada de subvenciones | Costos mínimos del proyecto elegible y apoyo de subvención limitado | Inversores calificados en capital de I+D de ciencias de la vida en el Reino Unido |
| Acceso de Medicaid de EE. UU. para terapias génicas de anemia de células falciformes | El Modelo de Acceso a Terapias Celulares y Génicas estaba activo con 34 participantes de Medicaid el 30 de septiembre de 2026 | Agencias estatales de Medicaid que consideran contratos de terapia negociados | Alinear las ofertas de acceso a terapias con contratos estatales negociados | Los altos precios de tratamiento pueden presionar los presupuestos estatales | Fabricantes participantes de terapias génicas como Vertex Pharmaceuticals Inc. |
| Fuente: Mordor Intelligence | |||||
La apertura central es el acceso a los pagadores de Medicaid para las terapias génicas de anemia de células falciformes a través del Modelo de Acceso a Terapias Celulares y Génicas. CMS listó 34 participantes estatales el 30 de septiembre de 2026, incluidos el Distrito de Columbia y Puerto Rico. Las agencias estatales de Medicaid deciden si firmar el contrato negociado con el fabricante. Los fabricantes, por tanto, necesitan convertir los términos negociados centralmente en acuerdos a nivel de agencia, haciendo que la aceptación de cada estado sea el paso comercial decisivo en esta vía de acceso a pagadores.
Desarrollos recientes de la industria en Mercado de Biotecnología
- Ago 2026: Gilead Sciences inició la construcción de su instalación de biológicos Chess en Foster City, California, con finalización estimada para 2029.
- Ago 2026: Genentech, miembro del Grupo Roche, anunció planes para invertir aproximadamente 750 millones de USD en una instalación de fabricación de llenado-acabado de dispositivos en su campus de Hillsboro, Oregón.
- May 2026: Micron Biomedical anunció la gran inauguración de su instalación en Alpharetta, Georgia, para tecnología de vacunas y terapéuticos disolubles, posicionando a la empresa para ensayos clínicos fundamentales.
Mercado de Biotecnología Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de biotecnología mide los ingresos anuales globales de productos y servicios de biotecnología vendidos a clientes comerciales, de investigación, sanitarios, agrícolas y medioambientales. Abarca productos, herramientas, equipos, servicios y software basados en biotecnología utilizados en salud, alimentación y agricultura, procesamiento industrial, aplicaciones medioambientales y análisis de datos biológicos.
Exclusiones del alcance: Se excluyen los genéricos tradicionales de moléculas pequeñas, los agentes de protección de cultivos puramente químicos y los productos y servicios no biotecnológicos vendidos por los compradores del mercado de biotecnología.
Descripción General de la Segmentación
- Por Tecnología
- Secuenciación de ADN
- Nanobiotecnología
- Ingeniería y Regeneración de Tejidos
- Tecnología de PCR
- Fermentación
- Cromatografía
- Tecnologías de Amplificación Génica
- Biología Sintética
- CRISPR y Herramientas de Edición Génica
- Biochips y Microarrays
- Otros
- Por Aplicación
- Salud y Biotecnología Roja
- Biofármacos
- Diagnósticos
- Terapia Génica
- Medicina Personalizada
- Alimentación y Agricultura (Verde)
- Procesamiento Industrial (Blanco)
- Medio Ambiente y Recursos Naturales (Gris)
- Bioinformática y Ómica
- Otros
- Salud y Biotecnología Roja
- Por Usuario Final
- Empresas de Biopharma y Biotecnología
- CMOs y CROs
- Institutos Académicos y de Investigación
- Hospitales y Centros de Diagnóstico
- Corporaciones Agrícolas
- Agencias Ambientales y ONG
- Por Tipo de Producto
- Biofármacos
- Equipos y Consumibles de Bioprocesos
- Reactivos y Kits
- Bioservicios
- Plataformas y Software de Bioinformática
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los Indicadores de Desarrollo Mundial del Banco Mundial proporcionan contexto entre países sobre el gasto en investigación y desarrollo, patentes y producción científica, mientras que los metadatos de sus indicadores aclaran cómo se recopilan y definen los insumos de investigación y desarrollo. WIPO PATENTSCOPE ayuda a rastrear la actividad de patentes publicadas, y trabajos revisados por pares como A Perspective on the Economic Valorization of Gene Manipulated Biotechnology ayudan a explicar cómo las aplicaciones médicas, agrícolas, industriales y medioambientales pueden seguir diferentes vías de comercialización.
Los registros de empresas públicas, los informes anuales auditados, los materiales para inversores y la prensa empresarial de reputación pueden añadir verificaciones de ingresos por segmento, capacidad, lanzamiento de productos, adquisiciones y gasto de capital, con esos datos reconciliados con el conjunto definido de ventas de proveedores en lugar de tratarse como un total del mercado. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa de entrevistas estructuradas incluiría proveedores de productos y servicios de biotecnología, compradores biofarmacéuticos, organizaciones de investigación académica, desarrolladores por contrato, clientes sanitarios y usuarios agrícolas, industriales y medioambientales, con ejecutivos, líderes funcionales y gerentes representados en APAC, EMEA y las Américas. Las entrevistas y una encuesta breve pondrían a prueba las estimaciones secundarias, los límites de compra, el calendario y las asignaciones de segmento, mientras que las diferencias no resueltas se registrarían y triangularían con las divulgaciones de los proveedores, las prácticas de compra de los compradores y los indicadores independientes antes de que informen las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente de los ingresos anuales de los proveedores de productos y servicios de biotecnología vendidos a clientes en todo el mundo, luego verifica componentes seleccionados mediante la consolidación de ingresos de proveedores y el precio de venta promedio muestreado multiplicado por el volumen de ventas. Rastrea cinco indicadores prácticos: el gasto en investigación y desarrollo de biotecnología para la intensidad de financiamiento, los programas clínicos activos y las aprobaciones de productos para la demanda sanitaria, la actividad de patentes para el desarrollo tecnológico, la capacidad de bioprocesamiento divulgada para la capacidad de producción y los ingresos por segmento de los proveedores para las ventas comerciales. La geografía y los segmentos del mercado siguen la cobertura global del informe y sus clasificaciones de producto, tecnología, aplicación y usuario final. Las participaciones de segmento se construyen a partir de las ventas de segmento reportadas cuando están disponibles y, de lo contrario, a partir de divulgaciones de productos comparables, indicadores de actividad y verificaciones cruzadas con el total, con cada participación asignada revisada por analistas frente al total. El análisis de escenarios lleva estos impulsores hacia adelante bajo rutas alternativas de adopción, financiamiento y capacidad, y cualquier indicador faltante se complementa con la medida pública comparable más cercana mientras su año y cobertura permanecen explícitos. Las entrevistas con proveedores y usuarios relevantes pondrían a prueba los supuestos a nivel de variable y la dirección de la previsión, mientras que las verificaciones ascendentes selectivas señalarían las brechas que necesitan más evidencia.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación con las divulgaciones independientes de ingresos de los proveedores, los indicadores de patentes e investigación, la actividad clínica y de productos, y las verificaciones selectivas de canales o proveedores, luego investigan los valores atípicos y las variaciones antes de la aprobación. Un segundo analista revisa el límite del mercado, los insumos clave, los cálculos y la consistencia de los segmentos, y el analista principal resuelve cualquier anomalía señalada. El recontacto con los encuestados se activa cuando sus explicaciones entran en conflicto con las divulgaciones o cuando cambia un supuesto material. La evidencia se actualiza anualmente, se actualiza entre ciclos para eventos materiales del mercado y se revisa nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Biotecnología de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de biotecnología mide los ingresos anuales globales de productos y servicios de biotecnología vendidos a clientes comerciales, de investigación, sanitarios, agrícolas y medioambientales.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Las participaciones de segmento se construyen a partir de las ventas de segmento reportadas cuando están disponibles y, de lo contrario, a partir de divulgaciones de productos comparables, indicadores de actividad y verificaciones cruzadas con el total, con cada participación asignada revisada por analistas frente al total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,73 billones de USD (2027) | |
| Consultora Global A | 2,1 billones de USD (2025) | En su base de 2025, esta estimación está un 23,1% por debajo del valor de este informe para 2027 de 2,73 billones de USD, 2 años después. Su valor publicado es un total del año base anterior, por lo que el crecimiento intermedio no se refleja en el monto reportado. |
| Consultora Global B | 809,3 mil millones de USD (2025) | En su base de 2025, esta estimación está un 70,4% por debajo del valor de este informe para 2027 de 2,73 billones de USD, 2 años después. Su taxonomía de productos publicada enumera instrumentos, reactivos y software/servicios, pero no incluye ninguna categoría de productos biofarmacéuticos. |
Los analistas de Mordor Intelligence triangularon la estimación con las divulgaciones independientes de ingresos de los proveedores, los indicadores de patentes e investigación, la actividad clínica y de productos, y las verificaciones selectivas de canales o proveedores, luego investigan los valores atípicos y las variaciones antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de biotecnología y sus perspectivas de crecimiento?
Se espera que el mercado alcance los 2,73 billones de USD en 2027 y los 4,91 billones de USD para 2032, con una CAGR del 12,45% durante 2027-2032.
¿Qué impulsa la demanda de productos y servicios de biotecnología?
Los nuevos biológicos, los menores costos de insumos de secuenciación y el apoyo calificado a la I+D sustentan la demanda. Genmab reportó un crecimiento del 48% en las ventas globales de EPKINLY/TEPKINLY en el primer semestre de 2026.
¿Qué segmento tecnológico lidera la actividad de biotecnología?
La ingeniería y regeneración de tejidos lideró con una participación del 20,28% en 2026. Se prevé que la secuenciación de ADN crezca más rápido con una CAGR del 21% durante 2027-2032.
¿Qué empresas son prominentes en la industria de biotecnología?
Thermo Fisher Scientific Inc., Biogen Inc., Novozymes A/S (Novonesis), Vertex Pharmaceuticals Inc. y BioNTech SE son participantes prominentes.
¿Qué podría limitar la comercialización de la biotecnología?
Una revisión de 2025 identificó una orientación limitada en estándares para los diagnósticos complementarios basados en ómica utilizados con nanoterapias personalizadas. Esto puede añadir trabajo de validación y complicar la implementación vinculada a la terapia.
¿Qué regiones lideran la demanda de biotecnología y el crecimiento previsto?
América del Norte tuvo una participación del 44,56% en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 16,4% durante 2027-2032.