
Tamaño y Cuota del Mercado de Pruebas de Automatización
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
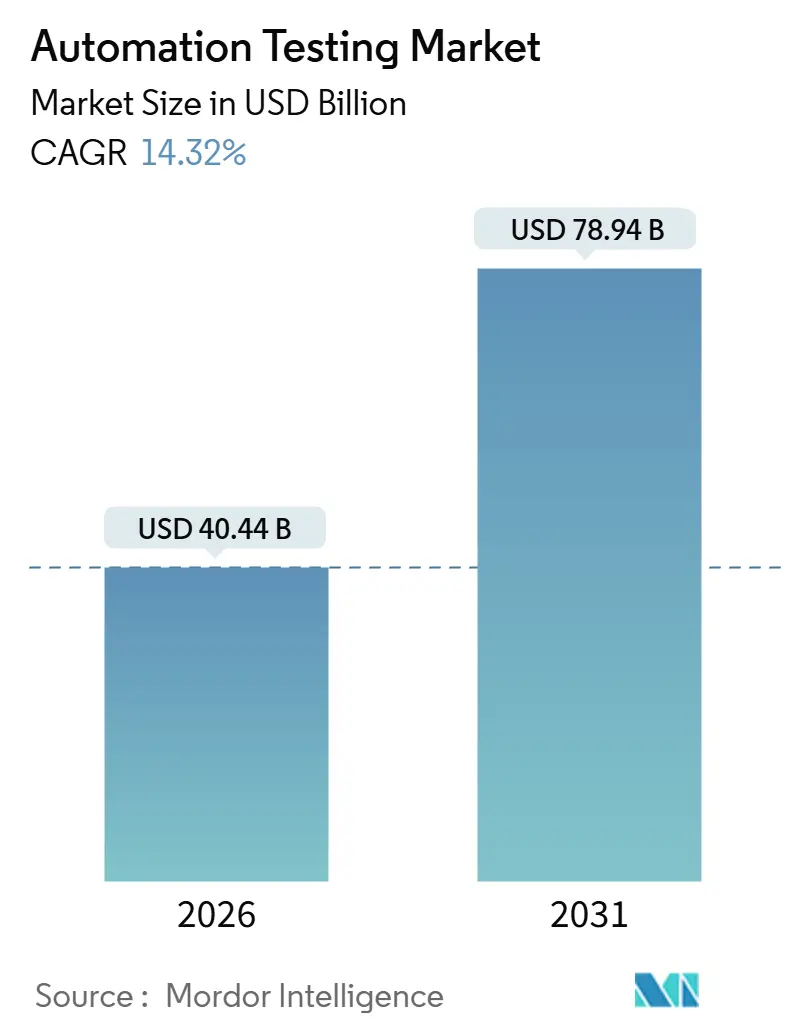
| Tamaño del Mercado (2026) | 40.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 78.94 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.32 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas de Automatización por Mordor Intelligence
El tamaño del mercado de pruebas de automatización alcanzó USD 40,44 mil millones en 2026 y se proyecta que llegue a USD 78,94 mil millones en 2031, lo que refleja una CAGR del 14,32% a lo largo del período de pronóstico. Esta expansión surge de que las empresas trasladan las pruebas a etapas más tempranas del ciclo de vida del desarrollo de software, unificando las pruebas continuas con los flujos de trabajo de DevOps e incorporando herramientas de IA generativa que crean scripts autocorrectivos en tiempo casi real. La amplia demanda de infraestructura en la nube elástica, los mayores mandatos de seguridad y accesibilidad, y el creciente uso de plataformas sin código están ampliando los grupos de compradores más allá de los equipos tradicionales de aseguramiento de calidad. La dinámica competitiva se intensifica a medida que los actores establecidos incorporan IA en sus suites existentes, mientras que los especialistas respaldados por capital de riesgo se diferencian mediante motores autónomos de mantenimiento de pruebas, compitiendo todos por una cuota a medida que las organizaciones modernizan sus activos heredados y migran hacia microservicios. Las oportunidades florecen donde la soberanía de la nube híbrida, el cumplimiento normativo en industrias reguladas y la validación de firmware a nivel de dispositivo se intersectan, lo que impulsa a los proveedores a ampliar sus carteras de servicios junto con las licencias de software para reducir la complejidad del cliente y acelerar el tiempo de obtención de valor.
Conclusiones Clave del Informe
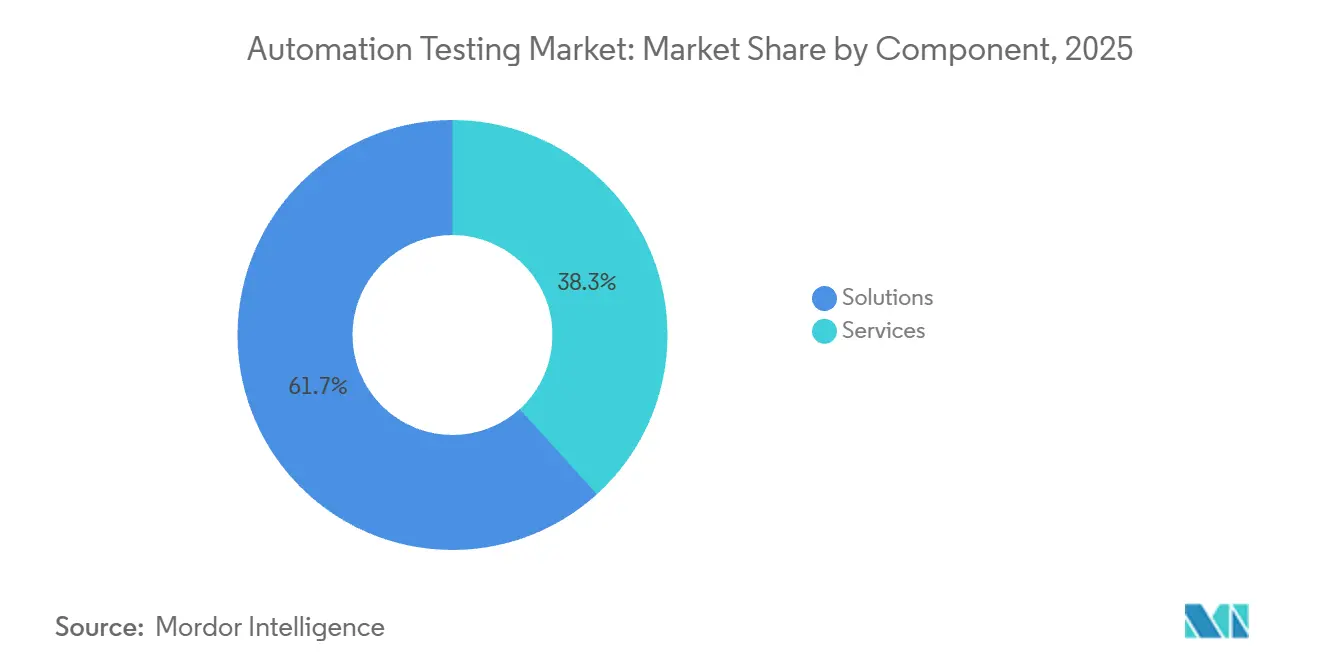
- Por componente, las soluciones lideraron con una cuota de ingresos del 61,72% en 2025; se prevé que los servicios crezcan a una CAGR del 15,23% hasta 2031.
- Por tipo de prueba, las pruebas funcionales representaron el 58,33% de la demanda en 2025, mientras que se proyecta que las pruebas no funcionales se expandan a una CAGR del 16,94% hasta 2031.
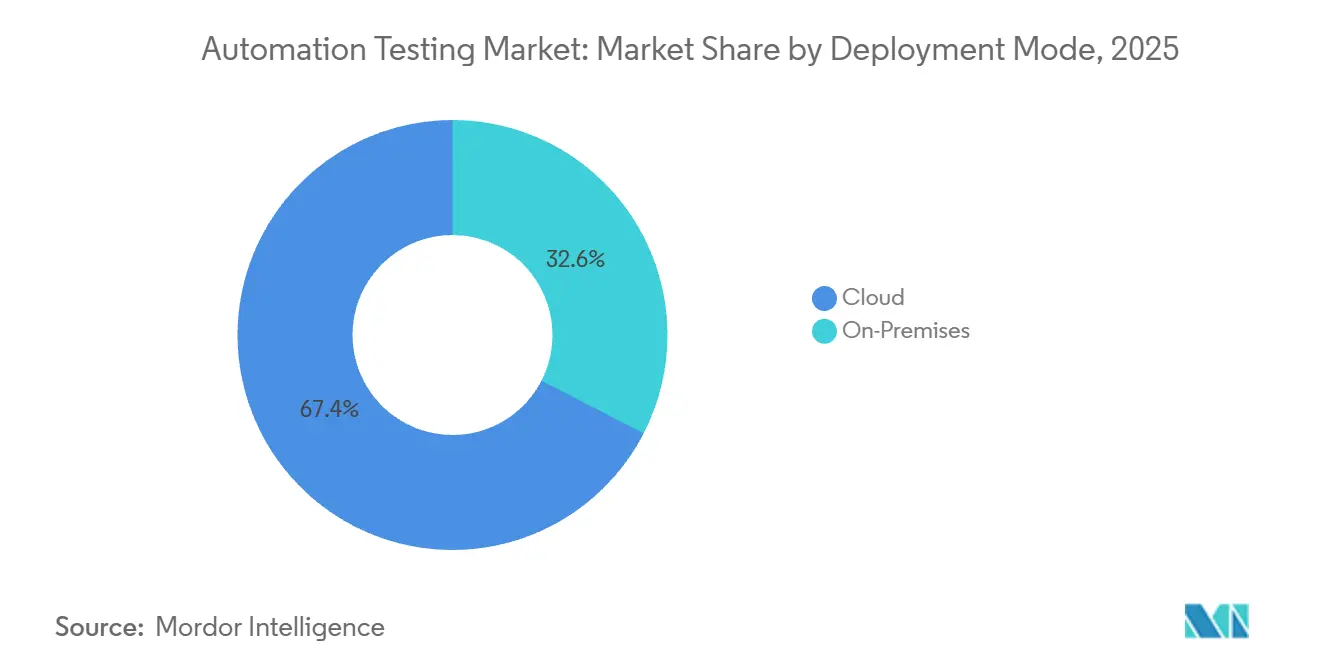
- Por modo de implementación, la implementación en la nube capturó una cuota del 67,44% en 2025, mientras que la nube híbrida está destinada a crecer a una CAGR del 17,41% hasta 2031.
- Por industria de usuario final, la tecnología de la información y las telecomunicaciones lideraron con un gasto del 24,61% en 2025; se espera que la salud y las ciencias de la vida crezcan a una CAGR del 16,67% hasta 2031.
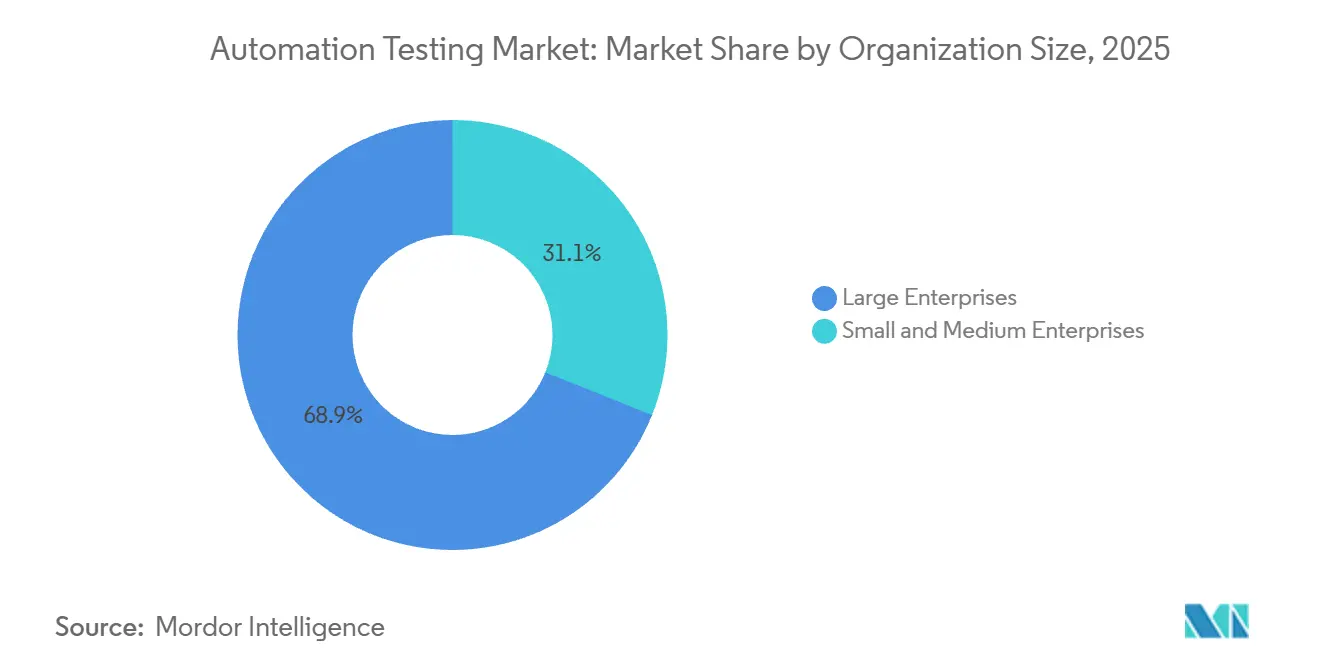
- Por tamaño de organización, las grandes empresas mantuvieron una cuota del 68,93% en 2025, pero las pequeñas y medianas empresas avanzan a una CAGR del 17,34% hasta 2031.
- Por interfaz, las pruebas web constituyeron el 52,21% de la actividad en 2025; se prevé que las pruebas de API y microservicios se expandan a una CAGR del 16,81% hasta 2031.
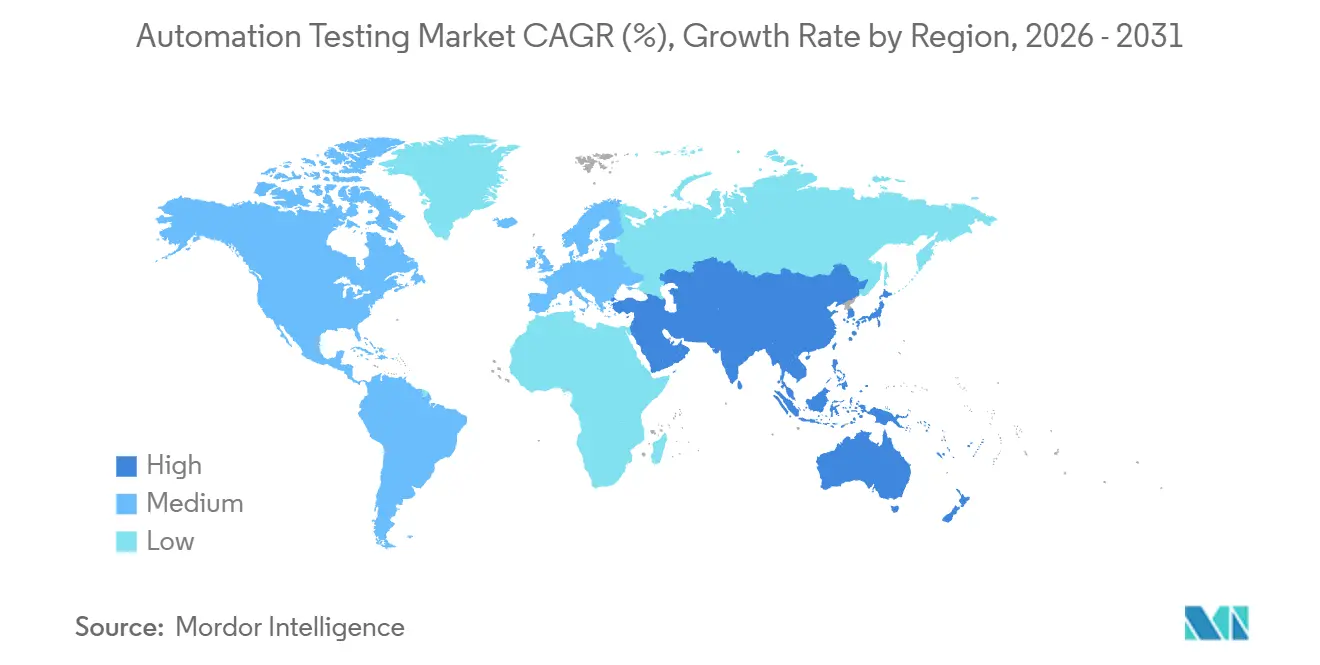
- Por geografía, América del Norte lideró con una cuota de ingresos del 39,54% en 2025; se espera que Asia-Pacífico registre la CAGR regional más rápida del 16,13% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Pruebas de Automatización*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de Metodologías Ágiles y DevOps para Pruebas Continuas | +2.1% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Herramientas de Creación y Mantenimiento de Pruebas Impulsadas por IA | +1.8% | América del Norte, Europa, mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Arquitecturas Nativas en la Nube y de Microservicios | +1.5% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Automatización con Bajo Código o Sin Código que Democratiza el Aseguramiento de Calidad | +1.3% | Global, adopción rápida en Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Mandatos de Accesibilidad Digital (WCAG 3) | +0.9% | América del Norte, Europa, Australia | Largo plazo (≥ 4 años) |
| Necesidades de Regresión en Dispositivos para Firmware de Borde e IoT | +0.7% | Centros de fabricación de Asia-Pacífico, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Metodologías Ágiles y DevOps para Pruebas Continuas
Las organizaciones integran suites de regresión automatizadas directamente en los flujos de trabajo de integración continua, comprimiendo los ciclos de lanzamiento de cadencias trimestrales a semanales. Microsoft reportó un aumento interanual del 43% en trabajos de prueba paralelos en Azure DevOps en 2025, lo que indica un cambio de aprobaciones manuales hacia políticas de código como mecanismo de control.[1] "Blog de Azure DevOps," Microsoft Corporation, microsoft.com Una mayor velocidad de entrega reduce las ventanas para las pruebas exploratorias, lo que lleva a los equipos a automatizar escenarios de humo, integración y de extremo a extremo que antes estaban reservados para el juicio humano. La encuesta de Docker de 2024 señaló que el 68% de los profesionales de DevOps ejecutan pruebas automatizadas en cada confirmación de código, frente al 51% del año anterior. Como resultado, las plataformas de prueba se integran de forma nativa con los repositorios Git y los conjuntos de observabilidad, mostrando la telemetría de defectos en tiempo real y creando demanda de cadenas de herramientas de DevOps unificadas.
Herramientas de Creación y Mantenimiento de Pruebas Impulsadas por IA
La IA generativa convierte los requisitos en lenguaje natural en scripts ejecutables y autocorrige los selectores cuando los elementos de la interfaz de usuario cambian, reduciendo los costos de mantenimiento que históricamente consumían hasta el 40% de los presupuestos de aseguramiento de calidad. El Asistente de Código watsonx de IBM convierte la lógica de negocio en COBOL en casos de prueba para cargas de trabajo en mainframe. Tricentis incorporó la creación en lenguaje natural en su plataforma mediante las adquisiciones de Waldo y Virtuoso, lo que permite a los evaluadores describir escenarios en inglés simple y recibir scripts de Selenium en minutos. Visual AI de Applitools detecta regresiones a nivel de píxel y redujo las alertas de falsos positivos en un 60% durante proyectos piloto. Estos avances permiten a las empresas ampliar la cobertura sin un crecimiento proporcional del personal, orientando a los ingenieros de aseguramiento de calidad hacia la priorización basada en riesgos.
Expansión de Arquitecturas Nativas en la Nube y de Microservicios
La descomposición de monolitos en microservicios multiplica los contratos de API y las dependencias entre servicios. El informe de DevOps de Google Cloud de 2025 encontró que los equipos que operan más de 50 microservicios presentan una tasa de escape de defectos 3,2 veces mayor cuando dependen únicamente de pruebas de extremo a extremo. Herramientas como Pact permiten la verificación de contratos impulsada por el consumidor, mientras que la orquestación nativa de Kubernetes de BrowserStack activa navegadores efímeros junto a los pods de aplicación, reduciendo los costos de infraestructura en un 40%. La integración de Sauce Labs con Azure Kubernetes Service permitió 10.000 sesiones concurrentes de Selenium y redujo el tiempo de ejecución de regresión de ocho horas a 22 minutos. Las plataformas de prueba deben, por tanto, admitir flujos de trabajo de API en primer lugar y entornos efímeros.
Automatización con Bajo Código o Sin Código que Democratiza el Aseguramiento de Calidad
Los constructores visuales y las interfaces de grabación y reproducción permiten a los analistas de negocio crear pruebas sin necesidad de programación. StudioAssist de Katalon sugiere pasos de prueba a medida que los usuarios interactúan con las aplicaciones, reduciendo a la mitad el tiempo de creación de scripts. LambdaTest HyperExecute reintenta automáticamente las pruebas inestables y distribuye los trabajos entre nodos en la nube, logrando una estabilidad de tasa de aprobación del 95% para clientes del sector fintech. Rainforest QA amplía las pruebas colaborativas con localización en español y portugués, atrayendo a las PYMEs latinoamericanas. La democratización elimina el ancho de banda de ingeniería como factor limitante, acelerando la validación inmediatamente después de las sesiones de refinamiento del backlog.
Análisis del Impacto de las Restricciones del Mercado de Pruebas de Automatización*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inversión Inicial en Herramientas y Competencias | -1.2% | Global, aguda en mercados emergentes y PYMEs | Corto plazo (≤ 2 años) |
| Complejidad de Integración con Sistemas Heredados | -0.9% | América del Norte y Europa, especialmente BFSI y manufactura | Mediano plazo (2-4 años) |
| Obstáculos de Privacidad de Datos para Pruebas Basadas en la Nube | -0.6% | Europa (GDPR), China (PIPL), salud y finanzas | Largo plazo (≥ 4 años) |
| Riesgo de Obsolescencia Rápida de Marcos de IA | -0.5% | Global, concentrado en empresas adoptantes tempranas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial en Herramientas y Competencias
Los marcos de nivel empresarial requieren tarifas de licencia, aprovisionamiento de infraestructura y capacitación del personal, lo que forma una barrera de capital para las PYMEs. La encuesta de PwC de 2025 indicó que el 42% de las empresas más pequeñas citan las restricciones presupuestarias como el principal obstáculo para las pruebas de seguridad automatizadas. La brecha de talento agrava el obstáculo, con el informe de LinkedIn de 2024 que muestra que la demanda de ingenieros de automatización supera la oferta por un factor de 2,3 en América del Norte. Las empresas que no pueden financiar salarios competitivos o suscripciones a largo plazo retrasan los programas de automatización, perpetuando los cuellos de botella manuales que ralentizan los lanzamientos y elevan las tasas de escape de defectos.
Complejidad de Integración con Sistemas Heredados
Las suites de pruebas modernas tienen dificultades para conectarse con mainframes COBOL y middleware propietario, ya que carecen de API estándar. La Encuesta de Modernización de Mainframes de IBM de 2024 reveló que el 63% de las instituciones financieras aún ejecutan núcleos COBOL, y solo el 18% posee suites de regresión automatizadas.[2]"Asistente de Código watsonx," IBM Corporation, ibm.com Los clientes del sector manufacturero destinan hasta el 40% de los presupuestos de pruebas al mantenimiento de capas de integración entre scripts de Selenium y transacciones de SAP GUI, extendiendo los ciclos de actualización a seis semanas. Las organizaciones operan, por tanto, procesos manuales y automatizados en paralelo, diluyendo el retorno de la inversión y fomentando la resistencia a una mayor automatización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Pruebas de Automatización
Por Componente:
Los Servicios se Expanden a Medida que Aumenta la ComplejidadLas soluciones representaron una cuota del mercado de pruebas de automatización del 61,72% en 2025, lo que refleja la dependencia de las empresas en módulos empaquetados de funcionalidad, rendimiento y seguridad que se integran directamente en los flujos de trabajo de DevOps. Sin embargo, se proyecta que los servicios capturen el segmento de crecimiento más rápido con una CAGR del 15,23% hasta 2031, a medida que los compradores externalizan el mantenimiento de scripts y la integración de nube híbrida a especialistas, trasladando el aseguramiento de calidad de personal fijo a experiencia bajo demanda. Los proveedores gestionados actualizan los paquetes de regresión en sincronía con los sprints de entrega continua, reduciendo los tiempos de entrega y liberando a los equipos internos para centrarse en la priorización de riesgos.
El tamaño del mercado de pruebas de automatización vinculado a los servicios está creciendo a medida que las auditorías regulatorias exigen matrices de trazabilidad, impulsando la demanda de horas de consultoría que mapean los casos de prueba con las cláusulas de cumplimiento bajo el GDPR e ISO 13485.[3]"Ley Europea de Accesibilidad," Comisión Europea, ec.europa.eu Los proveedores agrupan asesoramiento, ajuste de marcos y ejecución gestionada en contratos basados en resultados, convirtiendo lo que antes eran compras de capital en gastos operativos que escalan con la velocidad de lanzamiento.


Por Tipo de Prueba:
Las Pruebas No Funcionales Ganan ImpulsoLas suites funcionales mantuvieron una cuota de mercado del 58,33% en pruebas de automatización en 2025, confirmando su papel fundamental en la validación de los flujos de trabajo del usuario. Las categorías no funcionales —rendimiento, seguridad y accesibilidad— están destinadas a expandirse a una CAGR del 16,94%, el ritmo más rápido en esta segmentación, a medida que las arquitecturas de confianza cero y los mandatos WCAG 3 elevan las métricas de latencia, vulnerabilidad y usabilidad a los registros de riesgo a nivel de junta directiva.
Las organizaciones integran scripts de carga de Apache JMeter y análisis estáticos en los mismos paneles que rastrean la cobertura funcional, correlacionando los objetivos de nivel de servicio con las tendencias de defectos. A medida que las brechas de seguridad y las cargas lentas de páginas infligen daños a la marca que superan a los defectos funcionales, los equipos de adquisiciones asignan presupuestos más grandes a herramientas no funcionales, desplazando el tamaño del mercado de pruebas de automatización hacia un gasto equilibrado entre las dos categorías.
Por Modo de Implementación:
La Nube Híbrida Equilibra la Agilidad y la SoberaníaLa nube pública capturó una destacada cuota del 67,44% de las implementaciones en 2025, impulsando cuadrículas elásticas de navegadores y granjas de dispositivos que ejecutan miles de pruebas en paralelo. La nube híbrida, no obstante, registra la trayectoria más rápida con una CAGR del 17,41%, ya que los compradores del sector financiero, de salud y del sector público enrutan las cargas de trabajo sensibles hacia nodos en instalaciones propias mientras envían verificaciones de bajo riesgo a regiones públicas.
La integración de BrowserStack con Azure sincroniza los resultados entre servidores Jenkins privados y cuadrículas de Selenium en la nube, reduciendo los costos de infraestructura en un 35% y demostrando los beneficios económicos de la orquestación federada. El modelo de doble ubicación garantiza el cumplimiento futuro de las normas emergentes de residencia de datos, asegurando que el tamaño del mercado de pruebas de automatización refleje un desplazamiento constante hacia topologías de implementación mixtas.
Por Industria de Usuario Final:
La Salud y las Ciencias de la Vida se AceleranLa tecnología de la información y las telecomunicaciones lideraron el gasto con una cuota del mercado de pruebas de automatización del 24,61% en 2025, impulsadas por las empresas de telecomunicaciones que validan las rebanadas de red 5G y las puertas de enlace de API. Sin embargo, se prevé que la salud y las ciencias de la vida superen a todos los demás sectores con una CAGR del 16,67%, ya que la FDA 21 CFR Parte 11 e ISO 13485 obligan a la validación automatizada de interfaces de registros electrónicos de salud y firmware de dispositivos médicos.
Los proveedores de telemedicina integran pruebas de rendimiento continuas para mantener la calidad de video durante los períodos pico de citas, mientras que los hospitales implementan análisis de accesibilidad para garantizar que los portales de pacientes cumplan con los estándares WCAG. La presión de cumplimiento y la complejidad de interoperabilidad resultantes impulsan nuevas inversiones en suites automatizadas, aumentando el tamaño del mercado de pruebas de automatización asignado a proyectos de salud por encima de las normas históricas.
Por Tamaño de Organización:
Las PYMEs Acortan la BrechaLas grandes empresas comandaron el 68,93% de la cuota del mercado de pruebas de automatización en 2025, aprovechando las licencias empresariales y los laboratorios de dispositivos internos para mantener una cobertura amplia. Las pequeñas y medianas empresas representan el segmento de más rápido crecimiento, con una CAGR del 17,34%, a medida que los constructores sin código y las soluciones SaaS de pago por uso eliminan las barreras de entrada.
LambdaTest HyperExecute reintenta automáticamente las pruebas inestables y distribuye los trabajos entre nodos en la nube, lo que permite a los equipos con recursos limitados ofrecer lanzamientos estables sin ingenieros de aseguramiento de calidad dedicados. Los modelos de pruebas colaborativas complementan las suites automatizadas, proporcionando retroalimentación de usuarios reales en idiomas regionales. Estas dinámicas amplían el tamaño del mercado de pruebas de automatización extendiendo la adopción hacia la larga cola de negocios que anteriormente quedaban fuera del alcance de las cadenas de herramientas empresariales por precio.
Por Interfaz:
La Validación de API y Microservicios AumentaLas verificaciones de interfaz de usuario web aún dominan el mercado de pruebas de automatización con una cuota del 52,21% en 2025, pero se proyecta que las suites de API y microservicios crezcan más rápido a una CAGR del 16,81%, a medida que las empresas descomponen los monolitos y aplican la integridad de los contratos en cada confirmación de código.
Las instantáneas de Postman y Pact detectan la deriva de esquemas tempranamente, previniendo roturas en etapas posteriores, mientras que las cuadrículas nativas de Kubernetes activan navegadores efímeros junto a los pods de servicio para validar flujos de extremo a extremo sin infraestructura persistente. La demanda de granjas de dispositivos persiste para móviles e IoT, pero la orquestación unificada que secuencia pruebas de API, interfaz de usuario e integradas dentro de un único flujo de trabajo distingue a las plataformas líderes, garantizando que el tamaño del mercado de pruebas de automatización refleje cada vez más la complejidad de múltiples interfaces.
Análisis Geográfico
Mercado de Pruebas de Automatización en América del Norte
América del Norte contribuyó con el 39,54% de los ingresos de 2025, respaldada por una adopción madura de DevOps, mandatos federales de accesibilidad y financiamiento de capital de riesgo que acelera el despliegue de plataformas nativas de IA. Las empresas de Estados Unidos integran GitHub Copilot e IBM watsonx en sus canalizaciones, generando automáticamente pruebas unitarias y de integración en cada confirmación. Los bancos canadienses automatizan las verificaciones de regresión para cumplir con las directrices regulatorias de resiliencia, mientras que los fabricantes mexicanos incorporan pruebas en los portales de cadena de suministro que intercambian datos aduaneros con las autoridades de EE. UU.
Mercado de Pruebas de Automatización en Asia-Pacífico
Se proyecta que Asia-Pacífico registre la expansión más rápida con una CAGR del 16,13% hasta 2031. Los programas de Infraestructura Pública Digital de India exigen la validación de las API de Aadhaar y UPI a escala nacional. China aplica las normas de soberanía de datos de la PIPL, lo que impulsa el uso de redes de nube híbrida ubicadas dentro de las fronteras nacionales. Los conglomerados industriales japoneses se asocian con los laboratorios de dispositivos HeadSpin para verificar el firmware automotriz en distintas zonas climáticas, y los organismos australianos exigen pruebas alineadas con WCAG para los portales ciudadanos, impulsando la adopción de herramientas de accesibilidad de Deque Systems y Applitools.
Mercado de Pruebas de Automatización en EMEA y LATAM
Europa mantiene una demanda sólida a medida que la Ley Europea de Accesibilidad y el RGPD convergen, lo que hace necesaria la validación automatizada y la anonimización de datos. Los fabricantes de automóviles alemanes prueban el software ADAS en escenarios de latencia extrema, el sector financiero del Reino Unido contrata proveedores de servicios gestionados para automatizar las ejecuciones de pruebas de recuperación ante desastres, y los grupos sanitarios franceses validan los intercambios de datos HL7 FHIR en el marco de las iniciativas nacionales de salud digital. La inversión en Oriente Medio y África se concentra en plataformas de ciudades inteligentes y fintech, mientras que el crecimiento en América Latina se beneficia de las funciones de localización en herramientas sin código que amplían la participación de las pymes.

Panorama regulatorio
Las pruebas de automatización están moldeadas por normas transfronterizas que elevan la trazabilidad, la retención de evidencia y la validación lista para auditoría en la entrega de software. En la Unión Europea, la Ley de IA (en vigor desde el 1 de agosto de 2024) establece requisitos de documentación técnica y evidencia de validación para sistemas de IA de alto riesgo, incluidos registros de pruebas e informes firmados referenciados en sus anexos, impulsando a los equipos a integrar la captura continua de evidencia en los flujos de trabajo de CI/CD. Las normas sectoriales también elevan el estándar para las pruebas de resiliencia operativa, con la Ley de Resiliencia Operativa Digital de la UE (DORA) entrando en aplicación activa durante 2025 y 2026, aumentando el escrutinio del riesgo de software de terceros, los escenarios de resiliencia y los artefactos de prueba por parte de las funciones de cumplimiento.
Los organismos de normalización también están endureciendo lo que se considera una automatización "buena", al tiempo que proporcionan un lenguaje común para auditorías y adquisiciones. ISO/IEC/IEEE 29119-5:2024 (publicado en diciembre de 2024) admite la especificación estandarizada y modular mediante pruebas basadas en palabras clave, mientras que la IEEE Standards Association publicó IEEE 3407-2025 (fechado el 24 de abril de 2026) para definir requisitos mínimos para las herramientas de automatización de pruebas de software de extremo a extremo. Junto con la continua colaboración entre reguladores (por ejemplo, esfuerzos que involucran a la Financial Conduct Authority del Reino Unido y la Monetary Authority of Singapore para alinear las expectativas de pruebas de IA), estos referentes están aumentando la demanda de herramientas y servicios que generan registros de ejecución inmutables, vinculan las pruebas con los objetivos de control y demuestran la repetibilidad en entornos híbridos.
Análisis de la cadena de valor
La cadena de valor de las pruebas de automatización comienza con facilitadores en fases iniciales, incluidos marcos y normas de código abierto, infraestructura en la nube y cadenas de herramientas para desarrolladores que proporcionan entornos de ejecución y puntos de integración. Las iniciativas de normalización son insumos cada vez más influyentes, incluido IEEE 3407-2025 (requisitos mínimos para herramientas de automatización de pruebas de software de extremo a extremo) y el estatuto del W3C Browser Testing and Tools Working Group emitido en enero de 2026 para impulsar protocolos y API interoperables para la automatización de navegadores. Estos insumos alimentan a los proveedores de plataformas de nivel intermedio que ofrecen creación de pruebas, orquestación, generación de informes y mantenimiento asistido por IA en interfaces web, móviles, de API e integradas, típicamente entregados como SaaS, suscripciones empresariales o paquetes combinados.
En etapas posteriores, los integradores de sistemas, los proveedores de pruebas gestionadas y los equipos internos de ingeniería de calidad implementan y operan la automatización dentro de las canalizaciones de DevOps, conectando las plataformas de pruebas con SCM, CI, observabilidad y aplicaciones empresariales. Los proveedores de servicios cada vez más empaquetan la automatización de pruebas dentro de programas de modernización más amplios en lugar de tratarla como un flujo de trabajo independiente, en consonancia con grandes contratos de transformación de ingeniería impulsados por IA en el sector TMT (por ejemplo, Sonata Software informó un acuerdo de 73 millones de USD a cinco años en abril de 2025 que incluía prácticas de ingeniería escalables). Los puntos de friccción comunes en la cadena de valor reportados en 2025 incluyen la complejidad de integración (64%), el riesgo de privacidad de datos (67%) y las preocupaciones sobre la confiabilidad de la IA o las alucinaciones (60%), lo que refuerza el papel de los servicios, la gobernanza y los patrones seguros de manejo de datos junto con las herramientas.
Panorama Competitivo
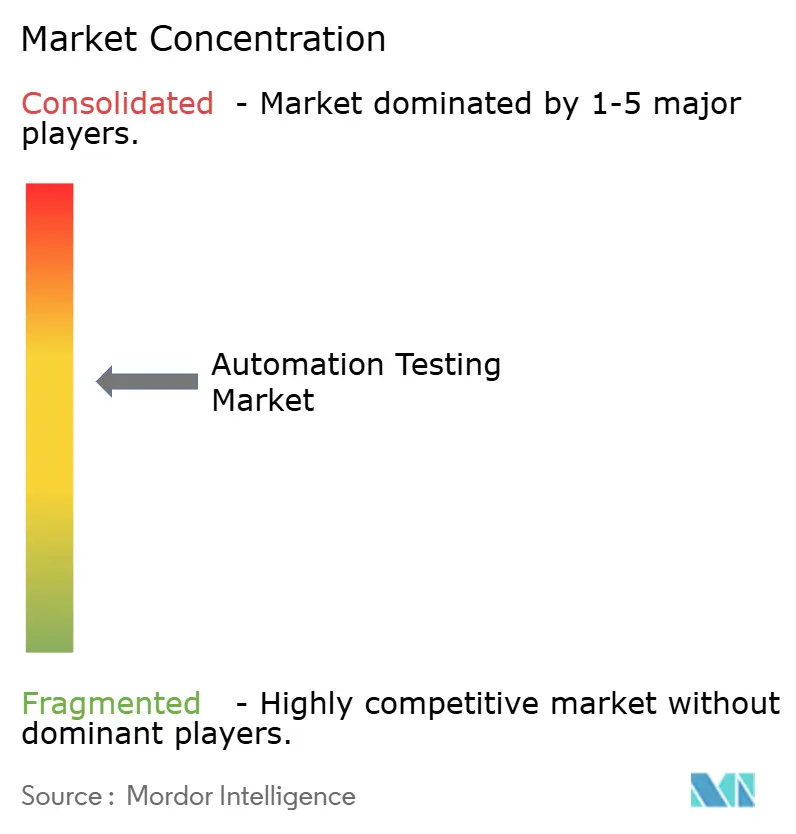
Los 10 principales proveedores representan aproximadamente la mitad de los ingresos globales, lo que resulta en una concentración moderada en el mercado de pruebas de automatización. Los actores establecidos como IBM, Microsoft y OpenText aprovechan la agrupación entre carteras para establecer una posición en cuentas grandes, integrando asistentes de IA en las huellas de ALM establecidas. Tricentis, mabl y Applitools persiguen un enfoque compartido mediante motores de mantenimiento autónomos que reducen los ciclos de actualización de scripts hasta en un 70%. La actividad de adquisiciones se acelera a medida que los proveedores llenan las brechas de capacidad. Tricentis añadió Waldo y Virtuoso para la creación móvil y sin código, mientras que SmartBear adquirió Stoplight para ampliar su cobertura de diseño de API.
Los proveedores de nube se asocian con especialistas en orquestación para reducir la fricción de infraestructura. BrowserStack integra pruebas en vivo y automatizadas en Visual Studio Code, y Sauce Labs presenta una programación nativa de Kubernetes que reduce drásticamente el tiempo de ejecución para flujos de trabajo de alta paralelización. Los especialistas en granjas de dispositivos HeadSpin y Perfecto se diferencian con hardware real para pruebas inalámbricas, apuntando a casos de uso de borde e IoT que están poco atendidos por las cuadrículas genéricas de navegadores. Las solicitudes de patentes destacan un enfoque estratégico en la generación basada en modelos y los algoritmos de IA visual, con Tricentis y Applitools liderando, respectivamente.
Las certificaciones de cumplimiento emergen como palancas competitivas, especialmente la conformidad con ISO/IEC 29119 y el mapeo de trazabilidad para sectores regulados. Los proveedores también integran ganchos de observabilidad, correlacionando los fallos de prueba con métricas de APM de Datadog o New Relic para acelerar el diagnóstico de incidentes. A medida que los modelos de IA maduran, el riesgo de obsolescencia rápida impulsa hojas de ruta que enfatizan marcos independientes del modelo y backends de LLM conectables, protegiendo a los clientes de los cambios tecnológicos.
Líderes de la Industria de Pruebas de Automatización
IBM Corporation
OpenText Corporation (Micro Focus)
Capgemini SE
Tricentis USA Corp
SmartBear Software Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Pruebas de Automatización Incluidas en este Informe
- IBM Corporation
- OpenText Corporation (Micro Focus)
- Capgemini SE
- Tricentis USA Corp
- SmartBear Software Inc.
- Parasoft Corporation
- Cigniti Technologies Ltd.
- Keysight Technologies Inc.
- Sauce Labs Inc.
- Accenture plc
- Microsoft Corporation
- Katalon Inc.
- BrowserStack Inc.
- LambdaTest Inc.
- Leapwork A/S
- Applitools Ltd.
- Ranorex GmbH
- Worksoft Inc.
- Perfecto (Perforce Software Inc.)
- Functionize Inc.
- Testim.io Ltd.
- Virtuoso QA Ltd.
- Eggplant (Keysight)
- mabl Inc.
- HeadSpin Inc.
Lea el análisis de las empresas de pruebas de automatización

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es el cambio de la creación de scripts asistida por IA hacia flujos de trabajo de calidad agénticos y autónomos que se ejecutan dentro del ciclo de codificación del desarrollador y producen resultados auditables. En 2026, movimientos de productos como la disponibilidad general de GitHub Code Quality (julio de 2026) y la introducción por parte de Sonar de Sonar Vortex además del SonarQube Remediation Agent de disponibilidad general (junio de 2026) indican el apetito empresarial por una verificación y remediación integradas y casi en tiempo real vinculadas a repositorios y agentes de codificación. Esto respalda una oportunidad para que los proveedores de pruebas de automatización ofrezcan controles basados en políticas (aprobaciones humanas en el circuito, justificaciones de fallos explicables y retención de evidencia) que reconcilien los cambios de código generados por IA más rápidos con las expectativas de las industrias reguladas.
Los esfuerzos de estandarización e interoperabilidad también crean espacio para plataformas que reducen la dependencia de un proveedor y simplifican la ejecución híbrida. IEEE 3407-2025 (publicado en abril de 2026) proporciona un referente de adquisición y cumplimiento para los requisitos de herramientas, mientras que el estatuto del W3C Browser Testing and Tools Working Group (enero de 2026) señala el trabajo continuo hacia API de automatización de navegadores interoperables. Los proveedores y prestadores de servicios que operacionalizan estos avances en arquitecturas de referencia, mapeos de cumplimiento reutilizables (por ejemplo, especificaciones basadas en palabras clave de ISO/IEC/IEEE 29119) y patrones seguros de manejo de datos para la ejecución de pruebas basada en la nube pueden diferenciarse en implementaciones reguladas y con soberanía de datos, donde los compradores desean cobertura de automatización sin ampliar la carga de integración.
Desarrollos Recientes de la Industria en el Mercado de Pruebas de Automatización
- Julio de 2026: IBM anunció un acuerdo definitivo para adquirir WDG Solucoes Em Sistemas E Automacao De Processos LTDA (WDG Automation) para ampliar las capacidades de automatización con inteligencia artificial dentro de IBM Cloud Pak for Automation. El acuerdo fortalece la capacidad de IBM para combinar RPA y automatización empresarial con flujos de trabajo de pruebas y validación, apoyando a clientes que desean gobernanza de extremo a extremo en las actividades de construcción, prueba y ejecución.
- Mayo de 2026: Tricentis anunció SAP Enterprise Continuous Testing by Tricentis, centrado en automatizar la generación y ejecución de casos de prueba dentro de flujos de trabajo centrados en SAP. Esto extiende la cobertura de Tricentis más profundamente en los programas de transformación de ERP donde el riesgo de regresión y la auditabilidad son clave, y respalda ciclos de lanzamiento más rápidos sin depender únicamente de habilidades especializadas de programación.
- Diciembre de 2025: Perfecto by Perforce amplió su laboratorio de dispositivos con 300 terminales de IoT, agregando sensores de hogar inteligente e industriales para respaldar las pruebas de firmware por vía aérea (over-the-air). La capacidad adicional de dispositivos reales mejora la cobertura de pruebas para escenarios integrados y de borde que son difíciles de replicar en emuladores, reforzando la demanda de infraestructura tipo granja de dispositivos en los programas de automatización.


Mercado de Pruebas de Automatización Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado captura los ingresos de herramientas comerciales de pruebas de automatización y servicios relacionados utilizados para planificar, ejecutar y analizar pruebas automatizadas en aplicaciones (web, móviles, de escritorio, API e integradas). Incluye tarifas de licencia o suscripción, soporte y servicios pagados vinculados a la implementación y operación de la automatización.
Exclusiones de alcance: se excluyen el trabajo de pruebas puramente manuales y los marcos de automatización de propiedad interna utilizados únicamente para recuperación de costos.
Descripción general de la segmentación
- Por Componente
- Soluciones
- Pruebas Funcionales
- Pruebas de API
- Pruebas de Seguridad
- Pruebas de Cumplimiento
- Pruebas de Usabilidad
- Pruebas de Carga y Rendimiento
- Otras Soluciones
- Servicios
- Servicios Profesionales
- Servicios Gestionados
- Soluciones
- Por Tipo de Prueba
- Funcional
- No Funcional
- Rendimiento
- Seguridad
- Usabilidad
- Por Modo de Implementación
- En Instalaciones Propias
- Nube
- Pública
- Privada
- Híbrida
- Por Industria de Usuario Final
- TI y Telecomunicaciones
- BFSI
- Salud y Ciencias de la Vida
- Comercio Minorista y Comercio Electrónico
- Transporte y Logística
- Manufactura
- Gobierno y Sector Público
- Energía y Servicios Públicos
- Otras Industrias de Usuario Final
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Interfaz
- Web
- Móvil
- Escritorio
- API / Microservicios
- IoT / Integrado
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción del panorama de oferta y demanda que sustenta el gasto en pruebas de automatización. Consultamos fuentes públicas como la US Bureau of Labor Statistics, estadísticas de la economía digital de la OCDE, indicadores del Banco Mundial y organismos de normalización como ISO y NIST para comprender la actividad de software y los requisitos de calidad.
Esto se complementó con presentaciones ante organismos reguladores, informes anuales, presentaciones para inversores, documentación de productos y cobertura de prensa creíble para rastrear modelos de precios y patrones de entrega (licencias, suscripciones y servicios). Cuando fue útil, también utilizamos suscripciones pagadas para inteligencia financiera empresarial, bases de datos de patentes, y noticias y datos financieros para verificar los rangos de ingresos y la dirección de los productos. La lista de fuentes anterior es ilustrativa, y se utilizaron muchas otras referencias públicas para recopilar, validar y aclarar los insumos.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizaron para poner a prueba lo que implicaban los hallazgos documentales, especialmente sobre lo que realmente pagan los compradores y cómo se estructuran los contratos entre herramientas y servicios. Hablamos con una combinación de líderes del lado de las herramientas, roles de entrega de servicios, responsables de ingeniería de QA y responsables de adquisiciones o de plataformas en las principales regiones, de modo que los supuestos sobre uso, precios y tiempos de adopción no quedaran únicamente a interpretación documental.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 22% | APAC: 51% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 36% | EMEA: 30% |
| Jugadores más pequeños: 22% | Gerentes: 42% | América: 19% |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la actividad de entrega de software se traduce en un conjunto de gasto en pruebas direccionable, y luego se aplica por región la parte atribuible a herramientas de pruebas automatizadas y servicios pagados. Los insumos que ayudaron a definir esto incluyen los niveles de adopción de CI y DevOps, la combinación de cargas de trabajo de aplicaciones web y móviles, los objetivos típicos de cobertura de pruebas, el comportamiento promedio de precios de licencias o suscripciones, y cuánto trabajo de pruebas se traslada hacia servicios gestionados con el tiempo.
Después de eso, los totales se verifican utilizando aproximaciones selectivas de abajo hacia arriba, como rangos de ingresos muestreados de proveedores, verificaciones de canal sobre precios de suscripción, y una simple vista de volumen por ASP sobre los puestos activos para implementaciones empresariales comunes. Cuando faltaba una verificación de abajo hacia arriba para una geografía nicho o un grupo más pequeño de compradores, la brecha se manejó utilizando ratios de regiones comparables, que se validaron con entrevistas antes de aplicarse.
Para la previsión, se utilizó un análisis de escenarios para que el modelo pueda reflejar diferentes velocidades de ciclo de lanzamiento y trayectorias de penetración de automatización, y la perspectiva variable se alineó con lo que los entrevistados esperaban que ocurriera en presupuestos y contratación. Las tasas de crecimiento se revisaron en cuanto a razonabilidad frente a indicadores adyacentes como el ritmo de migración a la nube y el avance hacia prácticas de pruebas continuas.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales de demanda, lógica de ingresos del lado de la oferta y verificaciones independientes como rangos de precios y tiempos de adopción recopilados durante las llamadas. Si una región o año muestra un salto que no se explica por la actividad de entrega de software o los movimientos de precios, se reabren los supuestos y se vuelve a contactar a los encuestados relacionados.
Antes de la aprobación final, el modelo pasa por una revisión de varios pasos en la que otro analista verifica los cálculos, las unidades, las conversiones de moneda y la alineación de años, y luego compara los resultados con señales externas que deberían moverse en la misma dirección. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, seguidas de una revisión final antes de la entrega para que los clientes reciban la vista más actualizada.
Estimación del mercado de pruebas de automatización de Mordor Intelligence comparada con otras estimaciones publicadas
Las cifras publicadas para las pruebas de automatización no siempre coinciden porque los estudios pueden contabilizar diferentes líneas de ingresos y también pueden basar sus cálculos en años diferentes. Las diferencias también surgen cuando una estimación mezcla el gasto más amplio en pruebas de software en la misma categoría, o cuando los servicios se tratan como parte del mercado en un lugar y se excluyen en otro.
Otro factor práctico de discrepancia es cómo se anualizan las suscripciones y qué tan rápido se supone la erosión de precios a medida que las herramientas maduran, lo que puede modificar el valor del mercado incluso si la adopción es similar. La dispersión en la tabla también se explica por si los servicios pagados de automatización se contabilizan junto con las suscripciones de herramientas, y si la actividad de pruebas puramente manuales se mantiene excluida, como lo hace Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 40,44 mil millones de USD (2026) | |
| Editor de Informes del Sector A | 29,29 mil millones de USD (2025) | Utiliza un año de referencia diferente y una ventana más corta, y el resumen público no separa claramente las suscripciones de herramientas de automatización de las líneas adyacentes de servicios de QA y pruebas, lo que puede comprimir lo que se contabiliza. |
| Editor de Perspectivas B | 33,41 mil millones de USD (2024) | Puede agrupar categorías más amplias de herramientas de prueba y ofrece un detalle limitado sobre la inclusión de servicios, la anualización de suscripciones y el momento de las conversiones de moneda, lo que puede desplazar el total incluso con tendencias de adopción similares. |
En conjunto, la comparación sugiere que el año de referencia y lo que se contabiliza como ingresos pagados de pruebas de automatización son las dos palancas principales detrás del rango. Al vincular los totales con señales de adopción observables y luego reverificar los precios y la vinculación de servicios mediante entrevistas, nuestra estimación se mantiene trazable a pasos repetibles que pueden actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de pruebas de automatización en 2031?
Se espera que alcance USD 78,94 mil millones, respaldado por una CAGR del 14,32% durante el período de pronóstico.
¿Qué segmento muestra el crecimiento más rápido dentro de las pruebas de automatización?
Se prevé que la implementación en nube híbrida se expanda a una CAGR del 17,41% a medida que las organizaciones equilibran la agilidad con la soberanía de datos.
¿Por qué las pruebas no funcionales están ganando impulso?
Los mandatos elevados de seguridad, rendimiento y accesibilidad impulsan a las empresas a automatizar las verificaciones no funcionales, lo que genera una CAGR proyectada del 16,94% para el segmento.
¿Cómo están adoptando las PYMEs las herramientas de pruebas de automatización?
Las plataformas sin código y los modelos SaaS de pago por uso reducen las barreras de entrada, lo que permite a las PYMEs automatizar flujos de trabajo críticos sin equipos dedicados de aseguramiento de calidad.
¿Qué regiones liderarán la futura expansión del mercado?
Se proyecta que Asia-Pacífico registre el mayor crecimiento, impulsado por los mandatos de infraestructura pública digital en India y las regulaciones de residencia de datos en China.
¿Qué papel juega la IA generativa en las pruebas de automatización?
La IA generativa crea y autocorrige automáticamente los scripts de prueba, reduciendo la carga de mantenimiento y permitiendo a los equipos ampliar la cobertura sin aumentar el personal.
Última actualización de la página el:



