
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 7.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.70 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
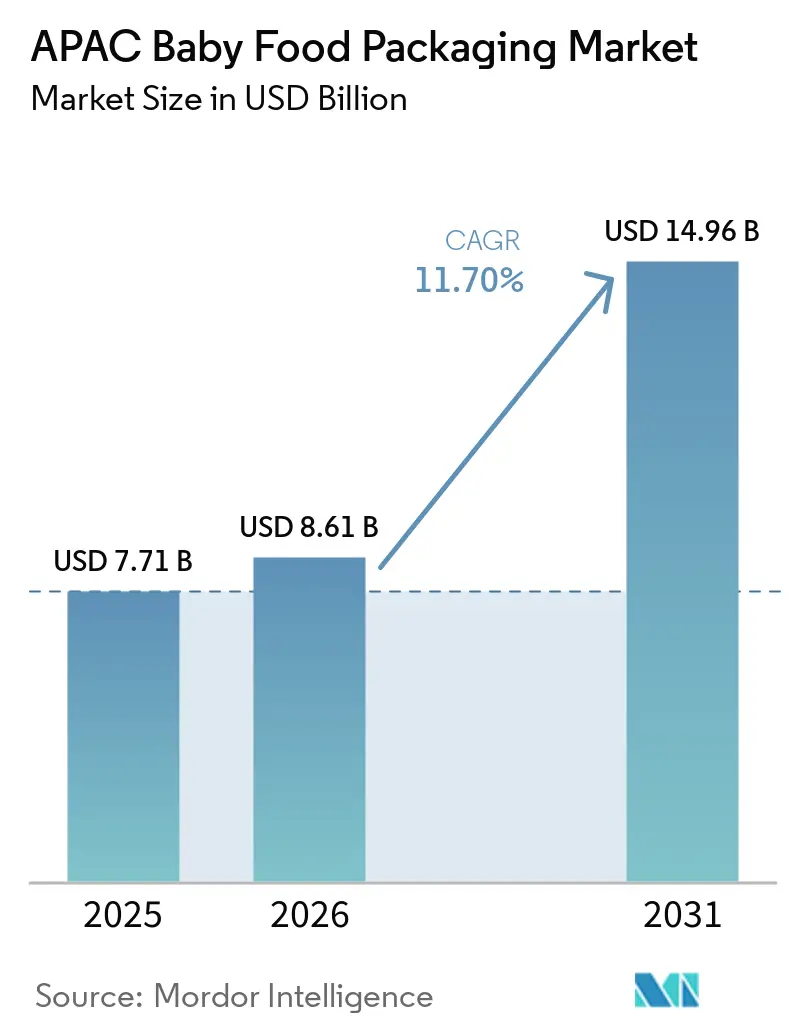
Análisis del Mercado de Envases para Alimentos Infantiles en APAC por Mordor Intelligence
Se espera que el tamaño del Mercado de Envases para Alimentos Infantiles en APAC crezca de 7,71 mil millones de USD en 2025 a 8,61 mil millones de USD en 2026, y se prevé que alcance 14,96 mil millones de USD en 2031 a una CAGR del 11,70% durante el período 2026-2031. Esta expansión refleja el impulso demográfico de la región, la fuerte urbanización y la creciente preferencia por la nutrición infantil premium. El aumento de los registros de nacimientos durante el Año del Dragón en China impulsó las ventas de fórmula infantil de gama ultra-premium en un 44,3%, mientras que H&H Group capturó el 15,6% de la participación en ese segmento de precio.[1] La innovación en materiales es otro catalizador de crecimiento.
Conclusiones Clave del Informe
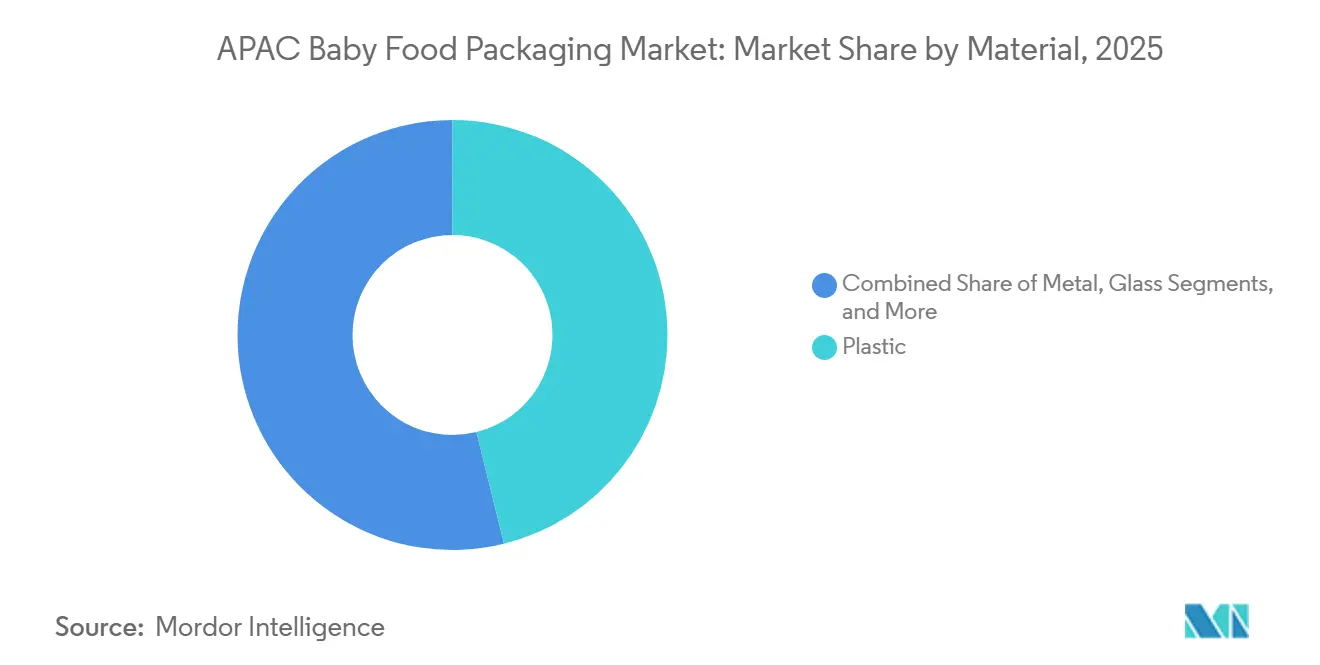
- Por material, el plástico lideró con el 46,15% de la participación del mercado de envases para alimentos infantiles en APAC en 2025; se prevé que los bioplásticos se expandan a una CAGR del 17,85% hasta 2031.
- Por tipo de envase, las bolsas representaron el 32,55% de la participación de ingresos en 2025 y se proyecta que avancen a una CAGR del 15,35% hasta 2031.
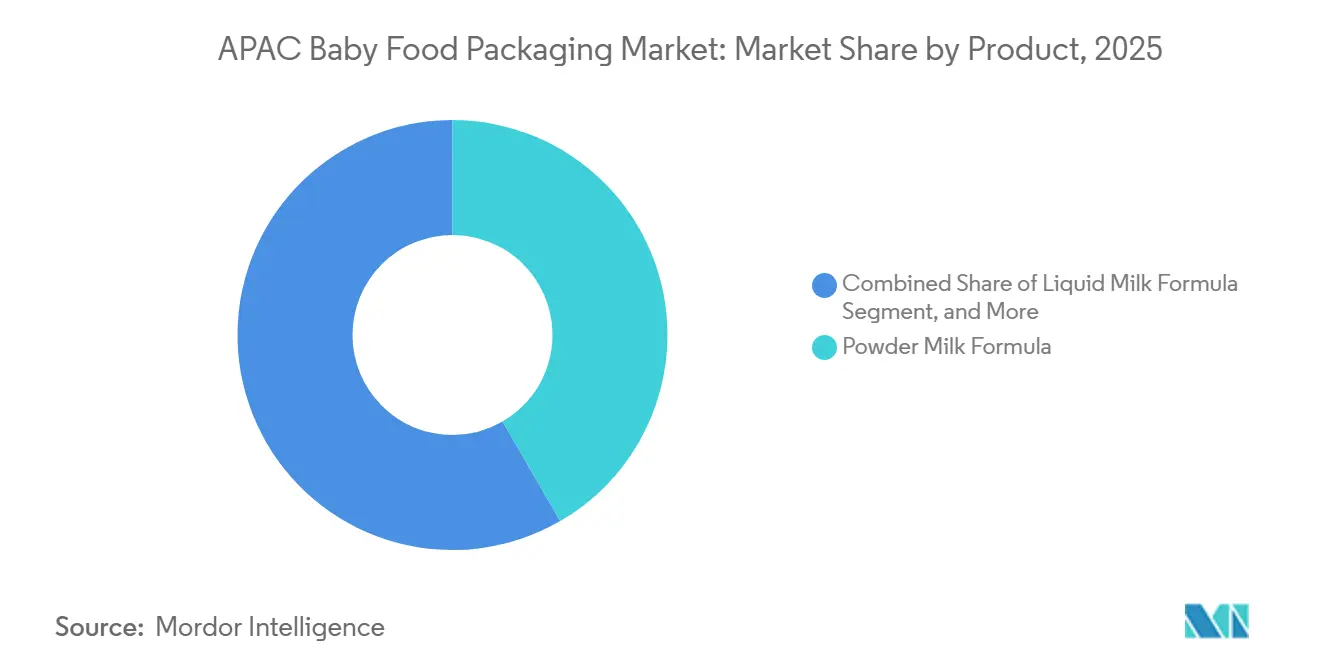
- Por producto, la fórmula láctea en polvo mantuvo el 41,65% de participación del tamaño del mercado de envases para alimentos infantiles en APAC en 2025, mientras que se espera que los aperitivos y alimentos para comer con los dedos crezcan a una CAGR del 14,55% hasta 2031.
- Por grupo de edad, el segmento de 6-12 meses capturó el 38,62% de participación en 2025; se estima que el grupo de 2-3 años crezca a una CAGR del 13,95% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados mantuvieron el 45,95% de participación en 2025, mientras que el comercio minorista en línea está preparado para un crecimiento de CAGR del 18,85% hasta 2031.
- Por país, China retuvo el 34,65% de participación en 2025, mientras que se prevé que India registre una CAGR del 13,75% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de alimentos infantiles envasados y fórmula infantil | +3.2% | China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Aumento de hogares urbanos con doble ingreso | +2.8% | Centros urbanos en toda la región APAC | Largo plazo (≥ 4 años) |
| Expansión del comercio minorista organizado y el comercio electrónico | +2.1% | China, India, Indonesia, Tailandia | Corto plazo (≤ 2 años) |
| Cambio impulsado por marcas hacia formatos de bolsa de conveniencia | +1.9% | APAC global | Mediano plazo (2-4 años) |
| Subsidios gubernamentales para líneas de envasado de base biológica | +1.4% | Tailandia, Vietnam, Malasia | Largo plazo (≥ 4 años) |
| Inversión de fabricantes de equipos originales en capacidad de conversión flexible interna | +1.1% | China, India, Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de alimentos infantiles envasados y fórmula infantil
El segmento de fórmula infantil de China se mantuvo resiliente en 2024, ya que las marcas extranjeras registraron un crecimiento de ventas del 8%, con el segmento ultra-premium asegurando el 37% de participación.[2] Los padres en la región APAC urbana prefieren productos que garanticen seguridad, vida útil prolongada y nutrición superior, lo que impulsa la demanda de películas de barrera multicapa y acabados premium. La transferencia de riqueza generacional trae el poder adquisitivo millennial que privilegia la conveniencia y la calidad percibida sobre las alternativas caseras. Las brechas urbano-rurales persisten, aunque los centros metropolitanos se han convertido en clústeres de demanda de alta densidad.
Aumento de hogares urbanos con doble ingreso
Los hogares con dos perceptores de ingresos valoran el envasado que apoya las rutinas agitadas. Las bolsas con boquilla permiten la alimentación en movimiento, fácil resellado y menor desorden, alineándose con las expectativas de los padres. La prosperidad en Corea del Sur y Singapur acelera la adopción de envases premium de porciones controladas, mientras que Vietnam e Indonesia comienzan a reflejar la tendencia a medida que aumenta la participación laboral femenina. Por ello, las marcas priorizan formas ergonómicas, laminados de tacto suave y cierres de apertura rápida adecuados para uso con una sola mano.
Expansión del comercio minorista organizado y el comercio electrónico
El comercio digital escala a una CAGR del 19,4%, remodelando la física de la distribución. Los envases requieren umbrales más altos en pruebas de caída y eficiencia de volumen optimizada para sobrevivir a las redes de mensajería. Las marcas de venta directa al consumidor utilizan el comercio electrónico para evitar la competencia en estantes, por lo que los gráficos en el envase deben transmitir confianza y calidad durante la navegación a nivel de miniatura. En mercados como Indonesia, la creciente penetración de supermercados sigue contribuyendo al crecimiento del volumen, aunque los modelos omnicanal dominan la planificación estratégica.
Cambio impulsado por marcas hacia formatos de bolsa de conveniencia
Las bolsas capturaron más del 30% de participación a nivel mundial, lideradas por diseños Cheer Pack que integran boquillas a prueba de manipulaciones y sin derrames.[3] Para los productores, el menor peso significa menores emisiones logísticas y maximización del conteo en estantes. Las siluetas personalizadas y la impresión fotorrealista mejoran el impacto en el estante, mientras que el llenado aséptico amplía el alcance de aplicación. Las economías desarrolladas de la región APAC exhiben una rápida adopción de bolsas, mientras que los tarros de vidrio mantienen relevancia en ciertas ocasiones de nicho o de regalo.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Prohibiciones estrictas de plásticos de un solo uso | -2.3% | India, Sudeste Asiático, Australia | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de resinas de grado alimentario | -1.8% | APAC global | Corto plazo (≤ 2 años) |
| Preferencia cultural por alimentos infantiles cocinados en casa | -1.5% | APAC rural, mercados tradicionales | Largo plazo (≥ 4 años) |
| Brechas en infraestructura de reciclaje en las economías emergentes del Sudeste Asiático | -1.2% | Vietnam, Indonesia, Filipinas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones estrictas de plásticos de un solo uso
India exige un 30% de contenido reciclado para 2025 en muchas categorías rígidas, lo que obliga a ciclos acelerados de investigación, desarrollo y calificación.[4] Los productores enfrentan costos adicionales por resina PCR certificada y especificaciones más estrictas sobre migración y olor. Las medidas paralelas en Singapur e Indonesia añaden complejidad para las cadenas de suministro multinacionales que deben gestionar diferentes plazos de cumplimiento.
Volatilidad en los precios de resinas de grado alimentario
El polietileno y el polipropileno subieron varios centavos por libra a finales de 2024 en medio de la escasez de materias primas. Estas fluctuaciones comprimen los márgenes de los convertidores y perturban los compromisos de precios con los propietarios de marcas. Varios envasadores se cubren mediante compras a plazo o diversificación hacia mezclas de bio-resinas, pero las empresas más pequeñas tienen dificultades para absorber la volatilidad. Por ello, la inversión en plataformas de adquisición digital y acuerdos de compra a largo plazo está aumentando.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
Los bioplásticos impulsan la transformación sostenibleEl plástico dominó el mercado de envases para alimentos infantiles en APAC en 2025 con una participación de ingresos del 46,15%. Sin embargo, los bioplásticos registran una CAGR del 17,85% hasta 2031, respaldados por el régimen pro-inversión de Tailandia y los compromisos de neutralidad de carbono de las marcas multinacionales. Se espera que el tamaño del mercado de envases para alimentos infantiles en APAC para bioplásticos crezca más rápido a medida que la capacidad de NatureWorks y SKC reduce los diferenciales de costo con los polímeros de base petroquímica. Los subsidios gubernamentales en Tailandia y Vietnam reducen los umbrales de capital, mientras que la mejor procesabilidad permite que las películas de PLA y PBAT de base biológica igualen la resistencia al calor y la integridad de sellado de los flexibles convencionales.
La sensibilidad al precio aún limita la adopción en varias economías emergentes, aunque las marcas de alimentos infantiles premium y orgánicos utilizan envases compostables como argumento de marca. El vidrio mantiene relevancia en los regalos de lujo, aunque su peso y fragilidad reducen su competitividad en el comercio electrónico. La demanda de latas de metal retrocede en favor de laminados de barrera más ligeros. El cartón, a menudo combinado con recubrimientos de barrera biológica, mantiene un nicho para envases secundarios premium.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase:
Las bolsas revolucionan la convenienciaLas bolsas mantuvieron el 32,55% de participación del mercado de envases para alimentos infantiles en APAC en 2025. Se prevé que se expandan a una CAGR del 15,35%, impulsadas por diseños con boquilla que apoyan la alimentación independiente de los niños pequeños. Por ello, el tamaño del mercado de envases para alimentos infantiles en APAC para bolsas se amplía más rápidamente que los formatos rígidos. Las botellas siguen siendo importantes para la fórmula lista para beber, pero los sistemas SIG y Tetra ahora compiten con flexibles de material único que afirman tener menores huellas de carbono. Las latas de metal están perdiendo atractivo en los estantes debido a las penalizaciones de peso y están siendo desplazadas en las tiendas de club por bolsas de pie con accesorios que ofrecen niveles de barrera similares.
Los fabricantes aprecian los beneficios logísticos de las bolsas, que reducen los volúmenes de flete entrante y el espacio de almacén. Los minoristas obtienen mayor densidad en los estantes y mejor rotación a medida que los consumidores adoptan el formato más ligero. Los sobres siguen siendo una opción rentable en Indonesia y Filipinas, donde la asequibilidad de un solo uso supera las preocupaciones de sostenibilidad. Los tarros persisten para purés orgánicos premium, pero tienden hacia PET ligero en lugar de vidrio.
Por Producto:
Los aperitivos impulsan la expansión de la categoríaLa fórmula láctea en polvo lideró con el 41,65% de participación en 2025, sustentando la escala de la categoría. Los aperitivos y alimentos para comer con los dedos muestran una CAGR del 14,55% gracias a que los padres priorizan el desarrollo de habilidades motoras y la exploración del gusto. Las bolsas flexibles con purga de nitrógeno mantienen la crocancia y el control de porciones, mientras que los botes con papel de aluminio despegable ofrecen evidencia de manipulación. Los alimentos infantiles deshidratados siguen siendo populares en Japón y Corea debido a la conveniencia de reconstitución. La fórmula láctea líquida registra un menor crecimiento porque su mayor costo de transporte y menor vida útil favorecen el suministro doméstico, mientras que los formatos en polvo dominan el comercio de exportación.
Los propietarios de marcas lanzan cada vez más palitos de arroz orgánico inflado y trozos de frutas y verduras que tienen márgenes de beneficio más altos. Por ello, el envasado debe equilibrar la barrera al oxígeno con la conveniencia de dispensación, impulsando la innovación en películas multicapa. Las unidades de mantenimiento de existencias de nutrición especializada para el manejo de alergias y la digestión sensible también están en aumento, a menudo requiriendo laminados opacos de alta barrera para proteger la eficacia de los probióticos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad:
El segmento de niños pequeños acelera el crecimientoEl grupo de 6-12 meses retuvo el 38,62% de participación en 2025, reflejando la ventana tradicional de destete cuando se introduce la alimentación sólida. Se proyecta que el segmento de 2-3 años escale a una CAGR del 13,95% a medida que las marcas amplían sus carteras hacia la nutrición para el desarrollo. Los formatos de bolsa con boquillas texturizadas fomentan la autoalimentación y la exploración sensorial, mientras que los vasos resellables apoyan la flexibilidad de porciones. La participación del mercado de envases para alimentos infantiles en APAC por grupo de edad sugiere que los tamaños de envase se diversifican, con envases individuales dirigidos a bebés y botes de múltiples porciones orientados a niños pequeños.
Las tendencias de lactancia materna prolongada mantienen el segmento de 0-6 meses estable en lugar de en crecimiento. El grupo de 1-2 años experimenta un crecimiento moderado a medida que los aperitivos de transición difuminan la línea entre las categorías de niños pequeños y las categorías principales. Las características de seguridad, como tapas a prueba de atragantamiento y anillos de evidencia de manipulación, siguen siendo obligatorias en todas las edades, aunque el diseño ergonómico es más pronunciado para el grupo de 2-3 años, que es activamente móvil.
Por Canal de Distribución:
El comercio electrónico transforma el comercio minoristaLos supermercados e hipermercados aportaron el 45,95% del valor de 2025, aunque el comercio minorista en línea crece más rápido con una CAGR del 18,85%. El tamaño del mercado de envases para alimentos infantiles en APAC atribuible al comercio electrónico requiere diseños que resistan la compresión y las variaciones de temperatura. Los estándares de prueba de caída para redes de mensajería son más estrictos que para el comercio minorista paletizado, lo que influye en las elecciones de materiales, como laminados de bolsa más gruesos o botellas de HDPE con modificadores de impacto.
Los modelos de compra en línea con recogida en tienda combinan el comercio físico con la conveniencia digital, por lo que el embalaje secundario debe llevar códigos QR claros y etiquetas resistentes a daños que soporten múltiples puntos de manipulación. Las farmacias siguen siendo puntos de venta de confianza para fórmulas especiales y nutrición terapéutica, exigiendo sellos de blíster premium y códigos de trazabilidad. Las tiendas de conveniencia en centros de tránsito metropolitanos atienden necesidades inmediatas con unidades de mantenimiento de existencias de pequeño formato. Las cajas de suscripción de venta directa al consumidor proporcionan una demanda predecible que ayuda a los envasadores a optimizar las tiradas de producción.
Análisis Geográfico
Mercado de Envases para Alimentos Infantiles en China
China retuvo el 34,65% de la cuota del mercado de envases para alimentos infantiles en APAC en 2025 y sigue siendo el centro de innovación en películas de barrera adaptadas a fórmulas de gama ultra-premium. El segmento ultra-premium alcanzó una cuota del 37,00% ese año, mientras que las marcas extranjeras registraron un crecimiento de ventas del 8% a pesar de la debilidad demográfica. Los proveedores de envases se benefician de las estrictas normas de adhesivos GB 4806.15-2024 de China, vigentes desde febrero de 2025, que elevan los estándares de seguridad y fomentan la demanda de materias primas de alta pureza. La inversión en reciclaje de circuito cerrado también está creciendo, ya que los gobiernos locales priorizan la reducción de residuos y los consumidores muestran una mayor conciencia ecológica.
Mercado de Envases para Alimentos Infantiles en India
Se prevé que India registre una CAGR del 13,75% hasta 2031, impulsada por la rápida urbanización y las familias con doble ingreso. El Grupo Dhunseri destinó 22 mil millones de INR (254,4 millones de USD) a la expansión de capacidad de película PET para 2029, lo que sustentará el suministro nacional. Los marcos regulatorios se están modernizando, ya que la FSSAI endureció las obligaciones de etiquetado en junio de 2024, lo que llevó a los fabricantes de envases a adoptar paneles nutricionales más claros. El crecimiento del comercio electrónico en ciudades de segundo y tercer nivel amplía el acceso, mientras que la dinámica de precios competitivos favorece los envases flexibles frente al vidrio rígido.
Mercado de Envases para Alimentos Infantiles en ASEAN
El Sudeste Asiático constituye un mosaico de oportunidades. Tailandia se beneficia de los proyectos bioquímicos de NatureWorks por 600 millones de USD y de Braskem Siam por 19,3 mil millones de USD, que anclan un centro regional de biopolímeros. Vietnam atrae iniciativas de plásticos biodegradables y muestra una fuerte adopción del comercio electrónico. Indonesia y Filipinas registran altas tasas de natalidad, pero los déficits en infraestructura de reciclaje frenan el despliegue de materiales sostenibles. La enmienda de Malasia a las Regulaciones Alimentarias de 1985 en 2025 y el nuevo mandato de etiquetado de Tailandia emitido en 2024 elevan los obstáculos de cumplimiento normativo. En todo el bloque, el aumento de la renta disponible y la penetración de los teléfonos inteligentes refuerzan la demanda de envases premium alineados con el comercio minorista digital.
Panorama regulatorio
La regulación en el mercado de envases para alimentos infantiles de Asia-Pacífico se está endureciendo en torno a la seguridad del contacto con alimentos, el etiquetado específico para lactantes y las restricciones de materiales, lo que está impulsando a los propietarios de marcas y a los convertidores hacia insumos de mayor pureza y una documentación de cumplimiento más sólida. En China, la norma GB 4806.15-2024 endureció los requisitos para adhesivos en contacto con alimentos con vigencia desde febrero de 2025, y la norma nacional GB 10770-2025 para alimentos complementarios enlatados para lactantes y niños pequeños entró en vigor el 16 de marzo de 2026, reemplazando a la GB 10770-2010. China también publicó la T/CFCA 0040-2026 (Requisitos Generales para Alimentos Preenvasados para Niños) el 2 de febrero de 2026, implementada desde el 2 de marzo de 2026, lo que indica una estandarización más amplia que va más allá de la fórmula infantil hacia las categorías de alimentos envasados para niños.
En India, el compendio de la FSSAI para nutrición infantil exige que los alimentos infantiles se envasen en recipientes herméticamente sellados y limpios, o en materiales flexibles adecuados, y especifica expectativas de envases libres de BPA para la nutrición infantil. Esto refuerza las necesidades de selección de materiales y calificación de proveedores. Australia y Nueva Zelanda continúan operando bajo la Norma FSANZ 2.9.1 (Productos de fórmula infantil), con un período de transición para variaciones de etiquetado y envasado que se extiende del 13 de septiembre de 2024 al 13 de septiembre de 2029, creando una ventana de cumplimiento definida para los rediseños y las transiciones de inventario de los SKU regionales.
Panorama Competitivo
Concentración del Mercado
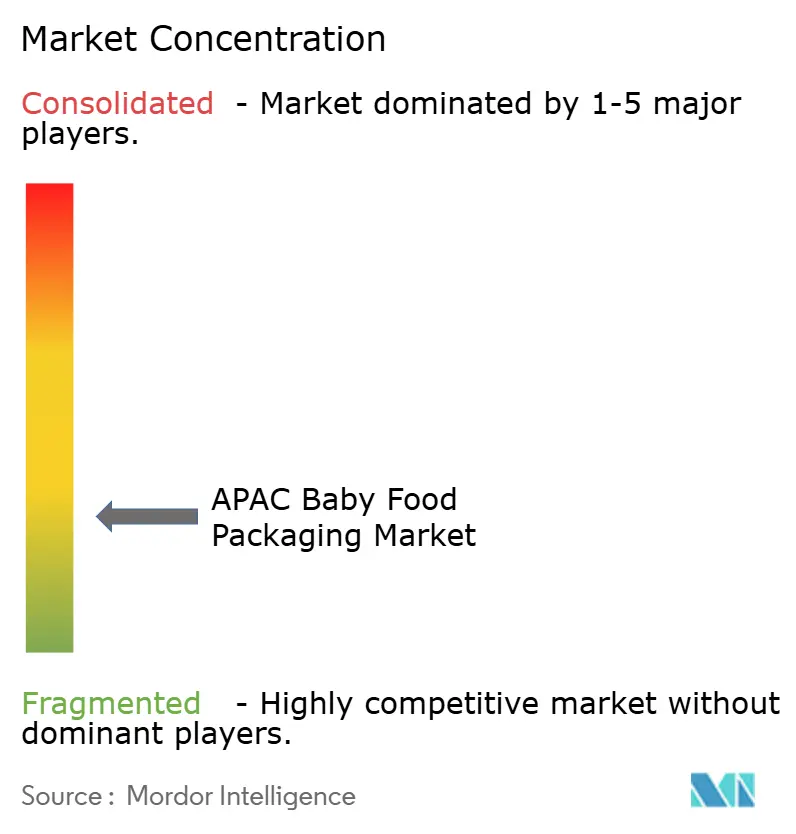
El mercado de envases para alimentos infantiles en APAC está moderadamente consolidado. La adquisición de Berry Global por parte de Amcor por USD 8.400 millones, finalizada en abril de 2025, creó una entidad con 400 plantas en 140 países y un potencial de sinergia de USD 650 millones. La expansión de escala permite presupuestos de investigación y desarrollo más amplios para laminados reciclables y papeles de barrera. Huhtamaki, Tetra Laval y SIG intensifican la competencia a través de tecnologías propietarias de recubrimiento y llenado aséptico que mejoran la protección de nutrientes mientras reducen el peso del envase.
La sostenibilidad orienta la rivalidad. Las empresas compiten por asegurar patentes en estructuras de base biológica o de material único que cumplan con los sistemas de recolección emergentes. La patente europea de Amcor para AmFiber Performance Paper, concedida en enero de 2025, subraya el valor estratégico de la propiedad intelectual en el envasado de bajo carbono. Disruptores más pequeños como Accredo Packaging explotan su agilidad para lanzar bolsas a base de caña de azúcar que cumplen con el etiquetado de base biológica del Departamento de Agricultura de los Estados Unidos. Las asociaciones entre convertidores y empresas de biotecnología son comunes, vinculando la ciencia de la fermentación con la competencia en extrusión.
La integración vertical gana terreno a medida que los fabricantes de equipos originales incorporan la impresión y la laminación internamente para mitigar los shocks de precios de las resinas. La inversión en robótica y sistemas de visión mejora las velocidades de línea y la detección de defectos, reduciendo el tiempo de inactividad y garantizando la seguridad alimentaria. Los proyectos piloto de marcas de agua digitales en Japón y Corea del Sur permiten la trazabilidad de los envases y facilitan la clasificación para el reciclaje. Las oportunidades de espacio en blanco persisten en cierres resistentes a niños para líneas de suplementos, indicadores inteligentes de temperatura para el monitoreo de la cadena de frío y formatos de envío en contenedor propio listos para suscripción.
Líderes de la Industria de Envases para Alimentos Infantiles en APAC
-
Amcor PLC
-
Huhtamaki Oyj
-
Aptar Group Inc.
-
Berry Global Inc.
-
DS Smith Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases para Alimentos Infantiles en APAC Empresas cubiertas en este informe
- Amcor PLC
- Huhtamaki Oyj
- Berry Global Inc.
- Aptar Group Inc.
- Winpak Ltd.
- Tetra Laval
- Constantia Flexibles
- Uflex Ltd.
- DS Smith Plc
- Ball Corporation
- Mondi Group
- SIG Combibloc
- Sealed Air Corp.
- Toyo Seikan Group
- Sonoco Products Co.
- Gualapack SpA
- ProAmpac LLC
- Takigawa Corporation
- Visy Industries
- Nihon Yamamura Glass Co.
- Shenzhen Beauty Star Co.
Lea el análisis de las empresas de envases para alimentos infantiles en apac
Oportunidades de mercado y perspectivas futuras
Las regulaciones de nutrición infantil y el escrutinio público sobre la seguridad de los envases están creando espacio en blanco para estructuras verificadas de baja migración, libres de BPA y de alta barrera, así como para sistemas de aseguramiento de calidad mejorados en formatos flexibles y rígidos. Los requisitos de nutrición infantil de la FSSAI de India para envases herméticamente sellados y libres de BPA, junto con las restricciones de plástico a nivel país en partes de APAC, respaldan la demanda de laminados rediseñados, rutas de PCR de olor controlado donde sea factible, y sustratos alternativos que aún cumplan con el rendimiento de barrera y sellado para fórmulas, purés y snacks.
El crecimiento del formato de bolsa también se cruza con las preocupaciones de seguridad de materiales, moldeando las prioridades de adquisición e innovación. En mayo de 2026, Greenpeace informó hallazgos de microplásticos en bolsas exprimibles de plástico utilizadas por marcas importantes (incluyendo Nestle Gerber y Danone Happy Baby Organics), y la cobertura industrial posterior amplió la atención sobre la selección de materiales de la bolsa, las opciones de revestimiento y los controles de riesgo de desprendimiento de partículas. En este contexto, las oportunidades se centran en bolsas retortables monomaterial, soluciones a base de papel o híbridas de fibra con barreras funcionales cuando estén validadas, y diseños de cierres y acoples que mejoren la evidencia de manipulación y reduzcan los riesgos de contaminación, manteniendo al mismo tiempo la durabilidad para comercio electrónico y la resistencia a caídas.
Desarrollos recientes de la industria en Mercado de Envases para Alimentos Infantiles en APAC
- Mayo de 2026: China implementó la GB 10770-2025 para alimentos complementarios enlatados para lactantes y niños pequeños, reemplazando a la GB 10770-2010 y elevando el estándar para envases conformes y protección del producto. El cambio refuerza la demanda de materiales en contacto con alimentos verificados, controles de calidad más estrictos y una integridad del envase adecuada para alimentos infantiles y de niños pequeños.
- Junio de 2025: Japón lanzó un sistema de Lista Positiva para resinas sintéticas en materiales en contacto con alimentos, aumentando los requisitos de cumplimiento para la selección de resinas y la documentación. Los proveedores de envases que atienden a marcas de alimentos infantiles enfrentaron trabajo adicional de validación para garantizar la elegibilidad de los materiales y la preparación para auditorías.
- Junio de 2024: La FSSAI de India endureció las obligaciones de etiquetado, lo que llevó a las marcas de nutrición infantil a revisar los diseños de etiquetas y las jerarquías de información en los envases primarios y secundarios. La actualización aceleró la adopción de una comunicación más clara en el envase y de características de impresión orientadas a la trazabilidad en los canales de venta minorista organizada y en línea.
Mercado de Envases para Alimentos Infantiles en APAC Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los envases utilizados para empaquetar alimentos infantiles comercializados en Asia Pacífico, contabilizados en los materiales y formatos más comunes (por ejemplo, bolsas, cartones, frascos, latas y botellas) para productos de fórmula infantil y alimentos para bebés.
Exclusiones del alcance: Se excluyen el valor de los productos de alimentos infantiles, los accesorios de alimentación y los envases de transporte a granel que no se utilizan como envase de consumo.
Descripción General de la Segmentación
- Por Material
- Plástico
- Cartón
- Metal
- Vidrio
- Bioplásticos
- Por Tipo de Envase
- Botellas
- Latas de Metal
- Cartones
- Tarros
- Otros
- Por Producto
- Alimentos Infantiles Deshidratados
- Fórmula Láctea Líquida
- Fórmula Láctea en Polvo
- Aperitivos y Alimentos para Comer con los Dedos
- Otros
- Por Grupo de Edad
- 0-6 Meses
- 6-12 Meses
- 1-2 Años
- 2-3 Años
- Por Canal de Distribución
- Supermercados / Hipermercados
- Tiendas de Conveniencia
- Farmacias y Droguerías
- Comercio Minorista en Línea
- Otros
- Por País
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Tailandia
- Malasia
- Resto de Asia Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura del modelo y para anclar las señales clave de demanda que aparecen en los datos públicos. Se consultaron fuentes como las oficinas nacionales de estadística y los portales de aduanas para los flujos comerciales, la base de datos UN Comtrade para la coherencia entre países, y los indicadores de la FAO y el Banco Mundial para el contexto de población e ingresos. También se utilizaron publicaciones académicas que abordan la nutrición infantil y las normas de seguridad de los envases.
Asimismo, se revisaron informes anuales de empresas, presentaciones para inversores, publicaciones de asociaciones del sector del envase y prensa de referencia para comprender los cambios en la combinación de envases y la dirección de los precios. Se utilizaron selectivamente una suscripción de pago para los estados financieros de las empresas y una base de datos de comercio a nivel de envíos para verificar la exposición de los proveedores y las principales rutas de importación. Estas fuentes son meramente ilustrativas y se emplearon muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las conversaciones primarias se utilizaron para cubrir las lagunas que las fuentes documentales no pueden responder con claridad, especialmente en lo relativo a las participaciones por formato de envase, los tamaños de envase típicos y los rangos de precios por material. Se mantuvo contacto con participantes de la conversión de envases, la adquisición de marcas y las partes interesadas orientadas al canal, y sus aportaciones se utilizaron para confirmar los supuestos país por país en toda la región APAC, de modo que los totales finales se alinearan con lo que el mercado está comprando realmente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 16% | Gerentes: 45% |
Dimensionamiento del Mercado y Elaboración de Previsiones
El dimensionamiento comenzó a partir de una construcción descendente en la que la población infantil, los patrones de consumo por categoría y la penetración del formato de envase se combinaron para reconstruir el volumen y el valor envasado direccionable en cada país clave de APAC. Esos totales se contrastaron posteriormente con aproximaciones ascendentes selectivas, como el muestreo del precio de venta promedio por material y formato y su aplicación al rendimiento estimado en unidades o peso visible en la cadena de suministro.
Los insumos más relevantes incluyeron las tendencias de las cohortes de nacimientos, el impulso de las ventas de fórmula infantil y alimentos infantiles preparados, los cambios hacia bolsas y cartones líquidos, y las tendencias de reducción de peso que modifican los gramos de envase por unidad. También se realizó un seguimiento del movimiento de precios de resinas, cartón y metal, ya que influye en los precios de venta promedio de los envases. Cuando la cobertura ascendente era incompleta, las brechas se gestionaron utilizando ratios de mezcla verificados a partir de entrevistas y aplicándolos a países adyacentes con una estructura de categoría similar, seguido de una revisión para evitar sobreestimar los mercados más pequeños.
Las previsiones se desarrollaron mediante análisis de escenarios respaldados por un suavizado de series temporales cortas para los precios de venta promedio de los envases, ajustados posteriormente con las opiniones de expertos sobre la premiumización, los impulsos regulatorios en materia de reciclabilidad y las adiciones de capacidad previstas para los formatos de envase relevantes. La previsión final mantuvo visibles los supuestos a nivel de país, de modo que los cambios en un único factor pudieran rastrearse hasta el total del mercado.
Validación de Datos y Ciclo de Actualización
Cada resultado del mercado se verificó con señales independientes, incluidas la dirección del comercio, los ciclos de precios de los materiales y la intensidad de envase implícita por unidad de alimento infantil vendida, y posteriormente se investigaron los valores atípicos antes de la aprobación final. Cuando aparecían grandes variaciones, se volvía a contactar con determinados encuestados para confirmar si el problema provenía de la interpretación del alcance, el momento de los cambios de precio o un pico de demanda puntual.
Se completó una revisión interna de múltiples etapas para garantizar que los cálculos, las conversiones y la lógica de crecimiento fueran coherentes entre países y formatos de envase. El informe se actualiza anualmente y los eventos relevantes se monitorizan de forma continua, de modo que pueda realizarse una actualización específica cuando las condiciones de precios, regulación o demanda cambien de manera significativa. Antes de la entrega, se realiza un nuevo análisis por parte del analista para garantizar que se reflejen las últimas publicaciones públicas y los aprendizajes de las entrevistas.
Tamaño del Mercado de Envases para Alimentos Infantiles en Asia Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los envases de alimentos infantiles en Asia Pacífico suelen variar porque los estudios no siempre contabilizan los mismos formatos de envase, el momento de los precios y la cobertura geográfica de la misma manera. Las diferencias también aparecen cuando una estimación se acerca más al valor del envase de consumo, mientras que otra combina flujos de envases de alimentos adyacentes.
Los principales factores que generan brechas en este caso fueron si los envases flexibles y los cierres se contabilizan completamente, cómo se trata el peso del envase por unidad a medida que cambian los formatos, y si se utilizan los precios de 2024 o 2025 cuando los costos de divisas y polímeros se movieron. Algunas fuentes también aplican una única tasa de crecimiento regional en toda la región APAC, aunque la combinación de categorías y la premiumización difieren considerablemente según el país.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,71 mil millones de USD (2025) | |
| Consultora Global A | 16,60 mil millones de USD (2024) | Esta cifra parece basarse en una visión más amplia de los ingresos por envases según el tipo de material, lo que puede inflar los totales si se aplican en toda la región APAC ingresos de envases de alimentos adyacentes, supuestos de envases más pesados o una inclusión más completa de componentes como tapas y cierres. |
| Editor de Datos del Sector B | 8,61 mil millones de USD (2026) | Un valor para un año futuro puede parecer mayor o menor dependiendo de la rapidez con que se asuma la normalización de precios y de si la penetración de bolsas y los cambios en el tamaño de los envases se modelan país por país o se aplican como un promedio regional. |
La dispersión entre fuentes se explica en gran medida por los límites del alcance, el año de precio utilizado en cada estudio y la forma en que los cambios en la combinación de formatos se traducen en valor. Al mantener el recuento vinculado a los envases de alimentos infantiles de consumo en los países de APAC y verificar los supuestos de precios por material y formato con entrevistas, la estimación resulta más rastreable hasta factores claramente definidos. Este es el enfoque utilizado por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de envases para alimentos infantiles en APAC?
El mercado está valorado en USD 8,61 mil millones en 2026 y se proyecta que alcance USD 14,96 mil millones en 2031.
¿Qué material de envase crece más rápido?
Los bioplásticos se expanden a una CAGR del 17,85% hasta 2031, respaldados por grandes inversiones en PLA y PBAT en Tailandia y Vietnam.
¿Por qué las bolsas están ganando popularidad en los alimentos infantiles?
Las bolsas ofrecen portabilidad, menor riesgo de rotura y facilidad de autoalimentación, lo que les ayuda a crecer a una CAGR del 15,35% y a mantener una participación de mercado del 32,55% en 2025.
¿Qué país impulsará el mayor crecimiento?
Se prevé que India registre la CAGR más rápida del 13,75% debido a la urbanización, las familias con doble ingreso y la mejora de la infraestructura minorista.
¿Cómo está cambiando el comercio electrónico el diseño de envases?
La CAGR del 18,85% del comercio minorista en línea obliga a los fabricantes de envases a diseñar formatos más robustos y eficientes en cuanto a volumen que soporten el envío por paquetería manteniendo la integridad del producto.
¿Qué cambios regulatorios están dando forma a las elecciones de materiales?
Las normas de adhesivos GB 4806.15-2024 de China, los estándares de etiquetado actualizados de India y la Lista Positiva de resinas de Japón endurecen los requisitos de seguridad y aceleran el cambio hacia materiales sostenibles y conformes.