
Tamaño y Participación del Mercado de Robots Agrícolas y Mecatrónica
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.95 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
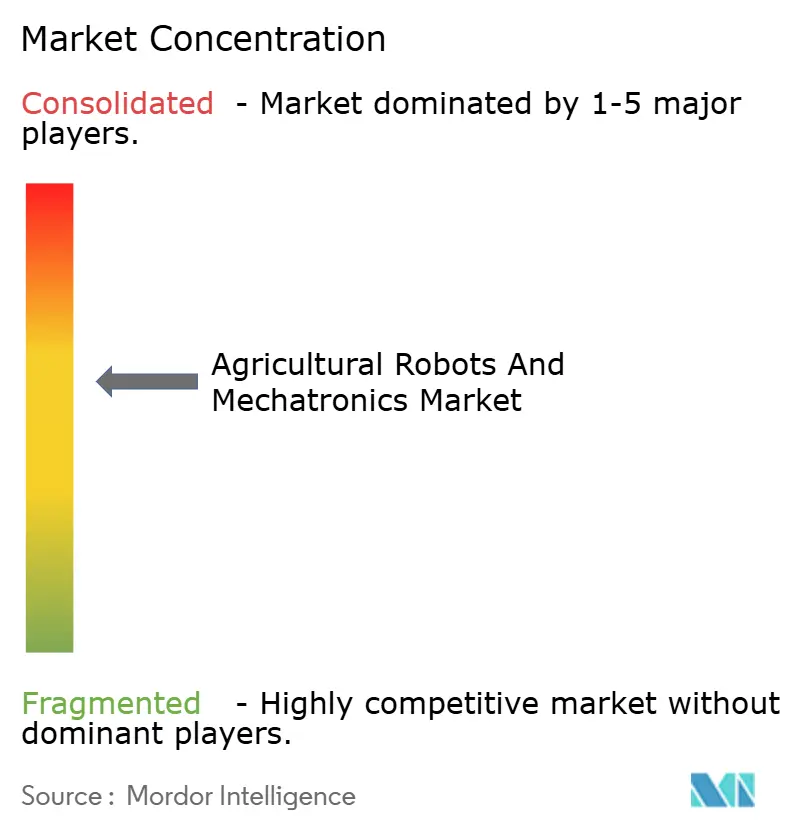
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robots Agrícolas y Mecatrónica por Mordor Intelligence
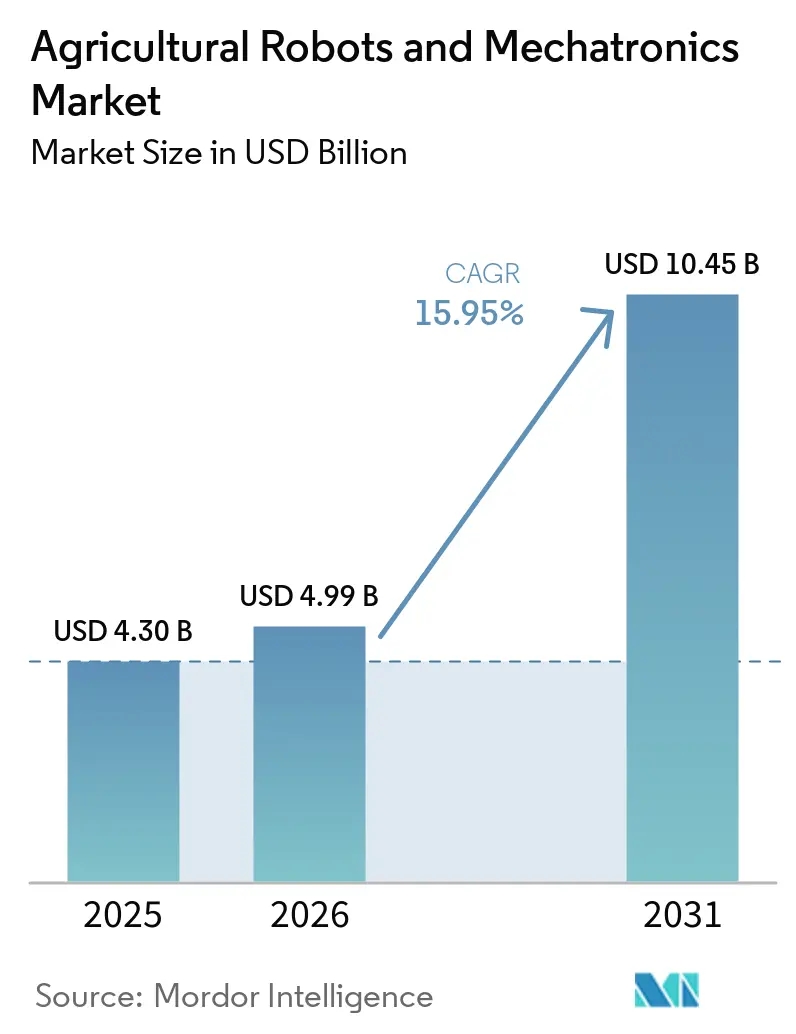
El tamaño del mercado de robots agrícolas y mecatrónica fue valorado en USD 4.300 millones en 2025 y se estima que crecerá de USD 4.990 millones en 2026 hasta alcanzar USD 10.450 millones en 2031, a una CAGR del 15,95% durante el período de pronóstico (2026-2031). La persistente escasez de mano de obra, el endurecimiento de las normativas medioambientales y la caída de los precios de los sensores están convirtiendo la autonomía de una opción en una necesidad. Las intervenciones de precisión a nivel de cultivo que reducen los insumos químicos hasta en un 40% se están convirtiendo en el nuevo estándar, mientras que los servicios integrados de software y datos están fortaleciendo los flujos de ingresos recurrentes. Los especialistas regionales enfocados en robots láser para malezas, pulverización con drones y robots para ganadería están aprovechando los espacios vacíos que los grandes fabricantes de equipos originales dejan abiertos. Se prevé que la intensificación de la competencia acelere las reducciones de costos tecnológicos por debajo del 15% anual, aumentando la adopción entre las granjas medianas que históricamente carecían de acceso a capital.
Principales conclusiones del informe
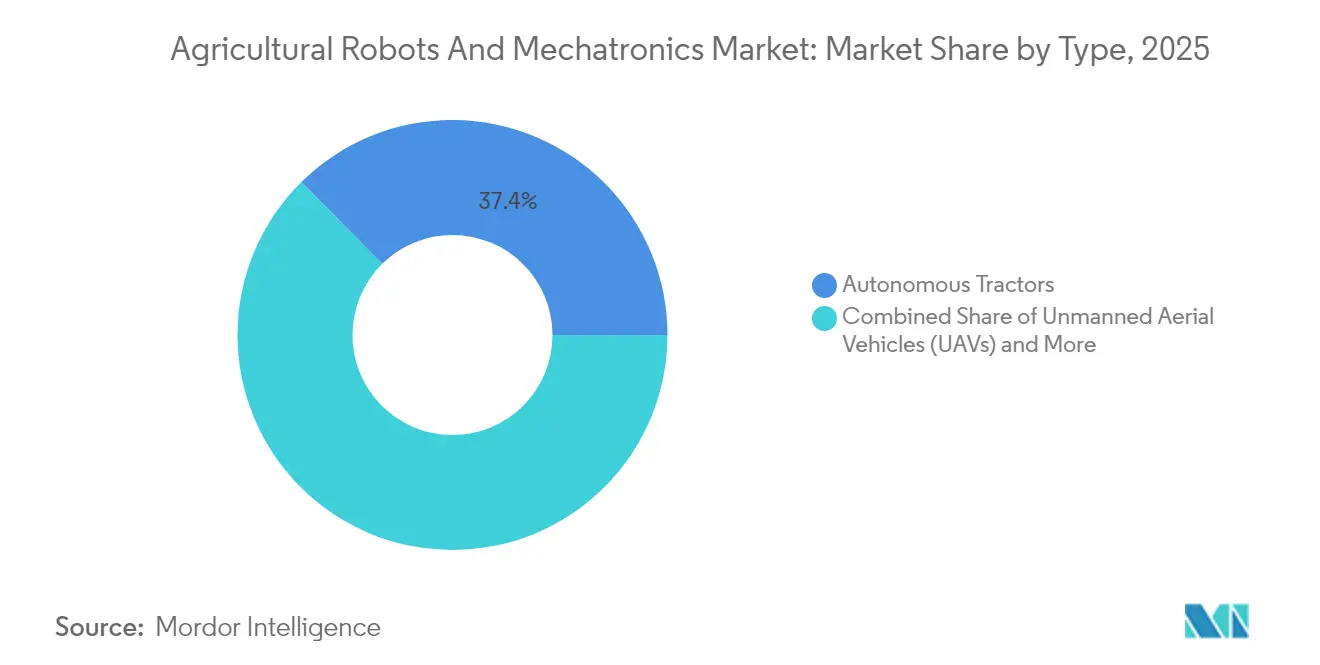
- Por tipo, los tractores autónomos lideraron con el 37,40% de la participación de mercado del mercado de robots agrícolas y mecatrónica en 2025, y se prevé que los vehículos aéreos no tripulados se expandan a una CAGR del 21,90% hasta 2031.
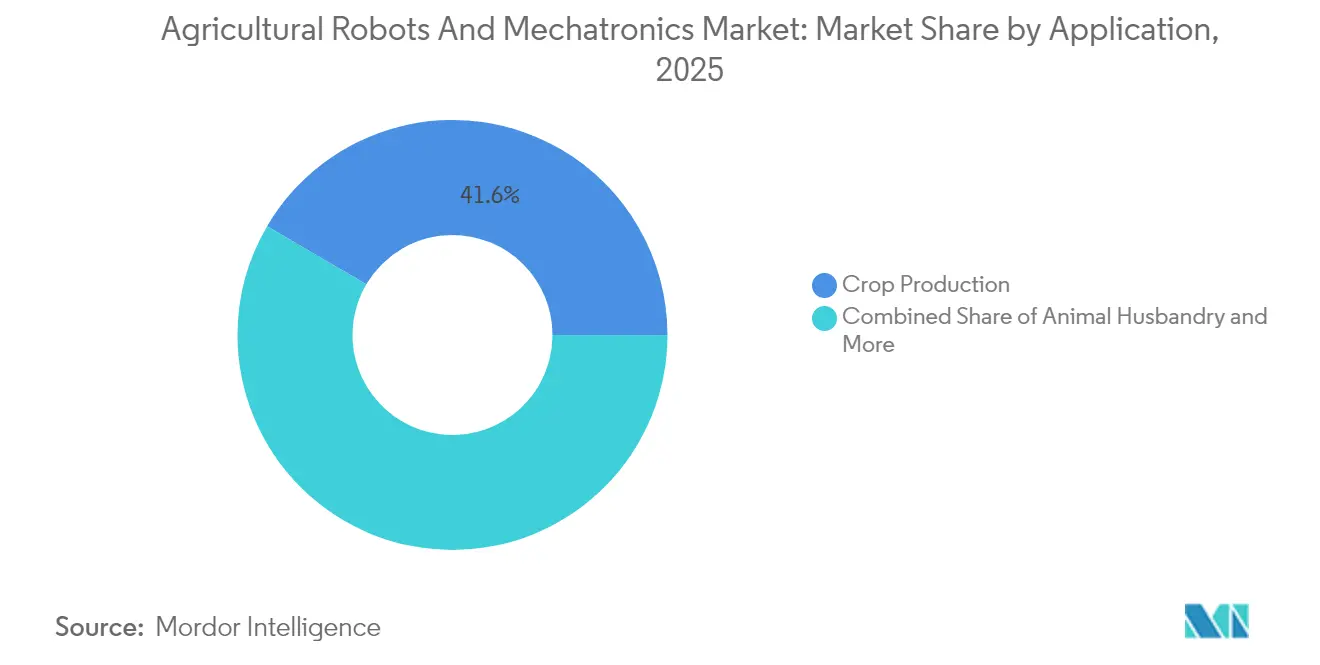
- Por aplicación, la producción de cultivos representó el 41,55% de la participación de mercado del mercado de robots agrícolas y mecatrónica en 2025, y se proyecta que se expanda a una CAGR del 17,90% hasta 2031.
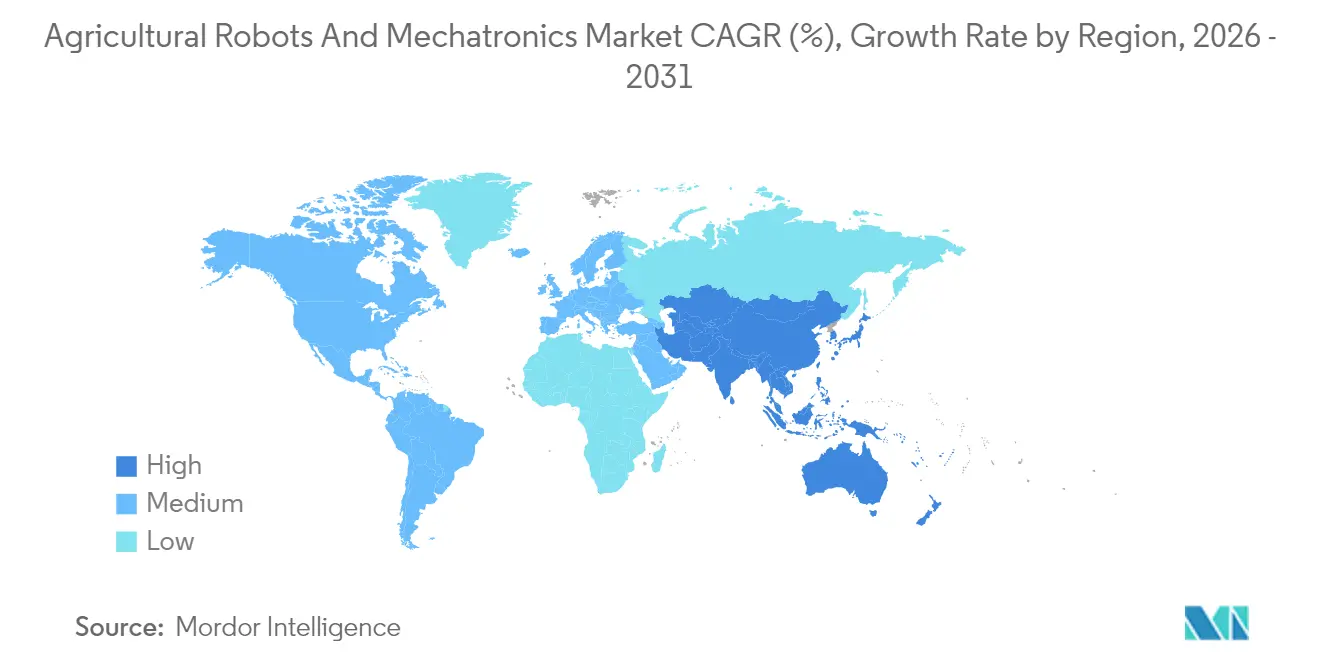
- Por geografía, América del Norte mantuvo el 39,30% de la participación de mercado del mercado de robots agrícolas y mecatrónica en 2025, y se espera que Asia-Pacífico crezca a una CAGR del 19,60% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte de impacto |
|---|---|---|---|
| La visión avanzada con inteligencia artificial (IA) permite una precisión de deshierbe de menos de un centímetro | +2.8% | Global, con adopción temprana en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| La reducción de costos de sensores de detección y medición de luz (LIDAR) y de cámaras multiespectrales reduce los precios de los robots | +2.5% | Global, beneficiando a Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Escasez y costo de la mano de obra | +2.1% | América del Norte, Europa Occidental y Australia | Largo plazo (≥ 4 años) |
| La financiación de robots como servicio desbloquea la adopción en granjas pequeñas y medianas | +1.9% | Asia-Pacífico, América del Sur y África | Mediano plazo (2-4 años) |
| Incentivos gubernamentales de agricultura inteligente y planes de créditos de carbono | +1.6% | Europa, América del Norte y China | Mediano plazo (2-4 años) |
| Hojas de ruta de autonomía de los fabricantes de equipos originales (OEM) agrícolas | +1.4% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La visión avanzada con inteligencia artificial (IA) permite una precisión de deshierbe de menos de un centímetro
La visión artificial ahora distingue malezas de cultivos con una precisión del 98% en 50 milisegundos, lo que permite que los sistemas láser o de micro-pulverización apunten a plantas individuales mientras se desplazan a 8 kilómetros por hora. Carbon Robotics desplegó más de 100 unidades LaserWeeder en 2024, reduciendo el uso de herbicidas en un 80% y los costos de mano de obra en USD 200 por acre. Deere & Company's See and Spray Ultimate combina 36 cámaras con procesadores Nvidia Orin, creando mapas de malezas en tiempo real para guiar la pulverización de menos de un centímetro. El robot de brazos de robot aéreo solar (ARA) de EcoRobotix amplía las horas de operación al eliminar el reabastecimiento de combustible diésel. Trabajos revisados por pares en el Journal of Field Robotics confirman que la imagen hiperespectral detecta malezas pre-emergentes siete días antes de que se vuelvan visibles, lo que sugiere rutinas de deshierbe profiláctico para 2027.
Reducción de costos de sensores de detección y medición de luz (LIDAR) y de cámaras multiespectrales reduce los precios de los robots
Los módulos de detección y medición de luz (LIDAR) de estado sólido que se vendían al por menor a USD 8.000 en 2020 ahora cuestan menos de USD 1.200, mientras que las cámaras multiespectrales cayeron de USD 15.000 a USD 3.500, reduciendo el costo de materiales de los robots en aproximadamente un 30%. Los receptores de Sistema de Navegación Global por Satélite con Cinemática en Tiempo Real (GNSS-RTK) de bajo costo de Trimble reducen el error de posicionamiento a menos de 2 centímetros sin necesidad de costosas estaciones base. La compresión de costos permite que proveedores de nivel medio como AGCO Corporation y Kubota Corporation vendan paquetes de autonomía a productores de 500 acres en lugar de solo a operaciones de 5.000 acres. El helicóptero no tripulado de Máxima Relajación (RMAX) de Yamaha Motor compite con los drones premium a un precio un 40% más bajo en arrozales. Estudios en MDPI Sensors muestran que las cámaras de bajo costo ahora alcanzan el 92% del rendimiento de grado de investigación para el mapeo de índice de diferencia de vegetación normalizada.
Escasez y costo de la mano de obra
La disponibilidad de mano de obra agrícola en los Estados Unidos cayó un 11% entre 2020 y 2024, elevando los salarios promedio por hora de USD 14,62 a USD 18,20. Alemania y España registraron déficits similares, lo que obligó a cosechas anticipadas que comprometen la calidad. Los robots de DeLaval y GEA ahora ordeñan el 35% de los rebaños holandeses, lo que subraya que los productores ganaderos enfrentan la misma presión laboral. El deshierbador Oz de Naïo Technologies desplaza a tres trabajadores por hectárea, alcanzando un período de recuperación de la inversión en menos de dos años. La investigación en Agricultural Systems vincula un aumento salarial del 10% con un incremento del 6% en la adopción de robots.
La financiación de robots como servicio desbloquea la adopción en granjas pequeñas y medianas
Los agricultores ahora pueden arrendar pulverizadores y deshierbadoras autónomos por USD 20–50 por hectárea, sustituyendo compras de capital de USD 150.000 con gastos operativos. El arrendamiento a tres años de Monarch Tractor incluye software, telemática y mantenimiento, reduciendo el costo total de propiedad en un 40%. El proyecto piloto ROBS4CROPS financiado por la Unión Europea aumentó la adopción en España y Grecia en un 67% una vez que los pagos se alinearon con el flujo de caja de la cosecha. Mitsubishi HC Capital informa que el 54% de los agricultores japoneses de arroz cambiarían a robots bajo condiciones de suscripción. XAG combina el servicio de drones con seguros de cultivos y asesoramiento, haciendo que los ingresos recurrentes sean mayores que el margen del hardware.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte de impacto |
|---|---|---|---|
| Elevado desembolso de capital inicial | -1.8% | Global, más agudo en América del Sur, África y Asia del Sur | Corto plazo (≤ 2 años) |
| Brechas de conectividad en zonas rurales | -1.5% | América del Norte, África Subsahariana e India rural | Mediano plazo (2-4 años) |
| Complejidad de la integración de sistemas de múltiples proveedores | -1.2% | Global, especialmente en operaciones de flotas mixtas | Mediano plazo (2-4 años) |
| Evolución de las regulaciones de responsabilidad y seguridad para la autonomía en campo | -0.9% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado desembolso de capital inicial
Los tractores totalmente autónomos se venden por USD 350.000–450.000, entre tres y cuatro veces el precio de un modelo convencional y por encima de los ingresos anuales de muchas granjas de 500 acres en Brasil e India. Los kits de retrofitting que cuestan USD 150.000 aún consumen el 40% del presupuesto de equipos de una granja mediana. La Reserva Federal encontró que el 38% de las solicitudes de préstamo para equipos autónomos fueron rechazadas en 2024 debido a altas relaciones deuda-activo [1]. Los robots de ordeño de DeLaval con un precio de EUR 180.000 (USD 195.000) por unidad elevan el costo de actualización de una lechería de 100 vacas cerca de USD 400.000. La revista Agricultural Finance Review muestra que el período de recuperación se extiende a 12 años para granjas menores de 1.000 acres, en comparación con cuatro años para operaciones de más de 3.000 acres.
Brechas de conectividad en zonas rurales
El diecinueve por ciento de los estadounidenses rurales carece de banda ancha de 25 Mbps, y la cobertura de 4G Evolución de Largo Plazo (LTE) cae por debajo del 80% en muchos condados del Medio Oeste [2]. El programa ReConnect del Departamento de Agricultura de los Estados Unidos (USDA) está invirtiendo USD 1.700 millones, pero muchos proyectos no concluirán hasta 2027. Solo el 28% del África Subsahariana rural tiene cobertura 3G, y los enlaces satelitales cuestan USD 80–120 por dispositivo al mes. El kit de autonomía Gen2 de Deere ejecuta todo el procesamiento de visión en módulos perimetrales, por lo que el tractor funciona incluso sin retransmisión celular. En India, la expansión del 4G al 68% de las zonas rurales permitió a Garuda Aerospace pulverizar 2,3 millones de acres en 2024.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
los tractores autónomos lideran y los vehículos aéreos no tripulados (UAV) surgen con fuerzaLos tractores autónomos generaron el 37,40% de los ingresos de 2025, consolidando el mercado de robots agrícolas y mecatrónica. Los vehículos aéreos no tripulados están proyectados para crecer a una CAGR del 21,90%, la más rápida de cualquier categoría de equipos. Deere & Company envió 1.200 tractores 8R de actualización en 2024 y espera duplicar esa cifra en 2025 a medida que los costos de componentes disminuyen. El dron Agras T50 de SZ DJI Technology Co., Ltd. rocía 40 acres por hora y ya posee el 35% del segmento de drones pulverizadores de China.
Las plataformas terrestres y aéreas trabajan cada vez más en conjunto. Los enfoques de enjambre, como el Xaver de AGCO Corporation, han demostrado una reducción del 60% en la compactación del suelo. El transplantador de arroz Agri Robo MR1000A de Kubota Corporation, que alcanzó una penetración del 15% en la prefectura de Niigata en Japón, está siendo adaptado para la siembra de trigo en Australia, lo que ilustra cómo los diseños específicos para cada tarea pueden cruzar fronteras geográficas. El helicóptero RMAX específico para tareas de Yamaha Motor Co., Ltd. demuestra que los diseños especializados pueden superar a los drones de uso general en un 40%. La investigación en Agricultura de Precisión confirma que las flotas híbridas elevan los márgenes netos un 22% en comparación con las estrategias de plataforma única. Estos desarrollos refuerzan la demanda sostenida en el mercado de robots agrícolas y mecatrónica.


Por aplicación:
la producción de cultivos lidera el impulso de crecimientoLas aplicaciones de producción de cultivos representaron el 41,55% de los ingresos de 2025 y ahora anclan las perspectivas del tamaño del mercado de robots agrícolas y mecatrónica, ya que se prevé que el segmento avance a una CAGR del 17,90% entre 2026 y 2031. Los robots ahorradores de herbicidas, como el LaserWeeder de Carbon Robotics, y los pulverizadores de tasa variable, como el See and Spray Ultimate de Deere & Company, están reduciendo los costos de productos químicos entre 40 y 60 USD por acre, lo que refuerza el atractivo del mercado. La ganadería mantiene una expansión constante impulsada por los robots de ordeño de DeLaval y GEA Group Aktiengesellschaft, mientras que los drones de control forestal de DroneSeed ilustran una diversificación temprana hacia la reforestación. Las granjas de entorno controlado también adoptan robots de invernadero a un ritmo de dos dígitos, aunque su participación sigue siendo modesta en relación con los cultivos a campo abierto.
Las intervenciones de precisión continúan desplazando a los productores de cultivos de los tratamientos generalizados hacia el cuidado a nivel de planta, con desherbadoras láser o de microaspersión que reducen el uso de insumos hasta en un 40% y desbloquean ingresos por créditos de carbono. El impulso de despliegue es más fuerte en vegetales de alto valor y monocultivos en hileras, donde la presión laboral y los incentivos de los esquemas ecológicos convergen. Los hallazgos académicos en Sistemas Agrícolas muestran que el escurrimiento de nitrógeno cae un 32% en las granjas que adoptan pulverizadores autónomos, destacando los ahorros en cumplimiento normativo junto con la protección del rendimiento. Las empresas emergentes enfocadas en huertos, bayas y cultivos especiales están ampliando la base direccionable, y el financiamiento de Robot como Servicio reduce las barreras de entrada para los productores medianos. A medida que los precios del hardware disminuyen, la producción de cultivos sigue siendo el camino más claro hacia la escala para los proveedores que buscan datos recurrentes y tarifas de software en el panorama de participación del mercado de robots agrícolas y mecatrónica.
Análisis geográfico
Mercado de Robots Agrícolas y Mecatrónica en América del Norte
América del Norte generó el 39,30% de la cuota de ingresos de 2025 en el mercado de robots agrícolas y mecatrónica. Las grandes extensiones de las explotaciones agrícolas, la cobertura de Long Term Evolution de cuarta generación del 92% y los subsidios del Departamento de Agricultura de los Estados Unidos (USDA) aceleran la adopción. Los tractores autónomos se concentran en Iowa, Illinois y Nebraska, donde las propiedades promedio superan las 1.200 acres. Las granjas de las praderas canadienses utilizan carros de grano autónomos para compensar la escasez de mano de obra, y las subvenciones federales AgriInnovate financiaron el 30% de las facturas de equipos para 420 operaciones en 2024. El sector de invernaderos de México está recurriendo a cosechadoras robóticas a medida que los déficits de mano de obra superan el 22%.
Mercado de Robots Agrícolas y Mecatrónica en Asia-Pacífico
Asia-Pacífico es el mercado de mayor dinamismo, con una CAGR proyectada del 19,60%. China subsidia hasta el 40% de los costos de drones y tractores, impulsando la mecanización hacia un objetivo del 70% para 2025. Las nuevas normas de vuelo más allá de la línea de visión visual de India permiten a Garuda Aerospace desplegar 1.800 drones de fumigación en 2,3 millones de acres. La trasplantadora Kubota Agri Robo de Japón controla el 15% de la superficie de arroz plantada en la Prefectura de Niigata, mientras que los carros de grano de SwarmFarm Robotics de Australia combaten una escasez de mano de obra del 19%.
Mercado de Robots Agrícolas y Mecatrónica en EMEA y América del Sur
Europa está experimentando un fuerte crecimiento, respaldado por los esquemas ecológicos de la Política Agrícola Común (PAC) que fomentan prácticas agrícolas sostenibles. En España, los productores de fresas están adoptando robots de deshierbe de Naïo Technologies Inc., con períodos de recuperación de la inversión reportados de alrededor de dos años. En Alemania, un porcentaje sustancial de los rebaños lecheros está ahora equipado con robots de ordeño, lo que reduce los requisitos de mano de obra en un tercio. Los viñedos franceses utilizan cada vez más tractores autónomos de Monarch Tractor y Fendt para cumplir con los objetivos de reducción de pesticidas. América del Sur, Oriente Medio y África contribuyen colectivamente al valor del mercado y se proyecta que crezcan a tasas sólidas, impulsadas por las granjas de caña de azúcar de Brasil y los viñedos de Sudáfrica.

Panorama regulatorio
Los requisitos de seguridad, validación y cumplimiento en maquinaria se están endureciendo en torno a los equipos agrícolas autónomos, empujando a los proveedores hacia una verificación estandarizada y zonas de operación claramente definidas. ISO publicó ISO 18497-3:2024 (zonas de operación autónomas) e ISO 18497-4:2024 (verificación y validación para maquinaria agrícola autónoma) en julio de 2024, proporcionando un marco formal de seguridad y pruebas al que los OEM, integradores y operadores agrícolas pueden hacer referencia al implementar autonomía en el campo.
En la Unión Europea, el Reglamento de Maquinaria (UE) 2023/1230 reemplaza a la Directiva de Maquinaria 2006/42/CE y se vuelve obligatorio el 20 de enero de 2027, introduciendo requisitos actualizados de salud y seguridad que cubren explícitamente la maquinaria móvil autónoma y los sistemas habilitados con IA que se comercialicen en el mercado de la UE. En Estados Unidos, en abril de 2026 el USDA anunció la National Proving Grounds Network for AgTech (NPG-Ag) para evaluar tecnologías agrícolas en condiciones reales. La legislación propuesta para 2026, incluida la FARM AI Act (S. 4627) y la Advancing Automation Research and Development in Agriculture Act, también señaló un mayor enfoque federal en el desarrollo de normas de IA agrícola (con colaboración del NIST) y programas dedicados de investigación y desarrollo en automatización y mecanización.
Panorama competitivo
El mercado exhibe una concentración moderada, con los principales actores representando una participación significativa de los ingresos proyectados para 2024. Deere & Company está mejorando la integración vertical combinando hardware, kits de autonomía y su plataforma en la nube, que ahora genera una parte notable de los ingresos de su segmento de precisión a través de suscripciones. SZ DJI Technology Co., Ltd. posee una participación sustancial del mercado global de pulverización con drones, pero enfrenta competencia de ofertas de servicios integrados en la región de Asia-Pacífico. AGCO Corporation y CNH Industrial N.V. se están enfocando en APIs abiertas para reducir los desafíos de integración en flotas mixtas.
La automatización de cultivos especiales está atrayendo a empresas emergentes. Las empresas están desplegando recolectores basados en visión artificial que logran alta eficiencia a costos reducidos. El MK-V eléctrico de Monarch Tractor, ofrecido a través de un modelo de Robot como Servicio, reduce los costos de propiedad y atrae a los productores orgánicos que buscan certificaciones de cero emisiones. Las desherbadoras solares están extendiendo los turnos operativos sin necesidad de diésel, lo que las hace adecuadas para operaciones ubicadas lejos de los depósitos de suministros.
Las solicitudes de patentes destacan las prioridades estratégicas dentro del mercado. Las patentes recientes se han centrado en la autonomía y la interoperabilidad de implementos. El cumplimiento de las normas ISO influye cada vez más en las decisiones de adquisición en las grandes cooperativas. Un área emergente clave de competencia es la monetización de datos. Las plataformas que dominan la inteligencia agronómica, como la predicción de rendimiento, la documentación de carbono y la optimización de insumos, están posicionadas para capturar un valor ecosistémico significativo.
Líderes de la Industria de Robots Agrícolas y Mecatrónica
-
Deere & Company
-
AGCO Corporation
-
CNH Industrial N.V.
-
Kubota Corporation
-
SZ DJI Technology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robots Agrícolas y Mecatrónica
- Deere & Company
- SZ DJI Technology Co., Ltd.
- AGCO Corporation
- CNH Industrial N.V.
- Kubota Corporation
- DeLaval
- GEA Group Aktiengesellschaft
- Yamaha Motor Co., Ltd.
- Trimble Inc.
- XAG Co., Ltd.
- Naio Technologies Inc.
- Autonomous Solutions, Inc.
- EagleNXT
- Monarch Tractor
- EcoRobotix SA
Lea el análisis de las empresas de robots agrícolas y mecatrónica

Oportunidades de mercado y perspectivas futuras
La autonomía retroadaptable y la aplicación de precisión a nivel de planta apuntan a un espacio en blanco a corto plazo, ya que modernizan las flotas mixtas existentes de múltiples marcas sin requerir ciclos de reemplazo completos. Los esfuerzos de integración activa refuerzan esto, incluida la integración técnica anunciada en junio de 2026 entre Sabanto (operación autónoma de tractores) y Verdant Robotics (aplicación de precisión a nivel de planta SharpShooter), que vincula la conducción sin operador con la entrega dirigida de insumos para sistemas de cultivo de alto valor donde la intensidad de mano de obra y la optimización química son factores clave de compra.
La fumigación por drones y los modelos de implementación basados en servicios también están ampliando la base direccionable al reducir la fricción de adopción por acre y acortar el tiempo hasta obtener valor operativo. El lanzamiento global en julio de 2026 por parte de DJI del sistema de fumigación de doble batería Agras T55 y T100 destaca el ritmo continuo de productos en equipos de aplicación con drones. En paralelo, los programas gubernamentales están dando forma a las vías de comercialización, incluida la presentación por parte del Ministerio de Agricultura, Alimentación y Asuntos Rurales de Corea del Sur (MAFRA) de una Hoja de Ruta Estratégica de Investigación y Desarrollo en Agricultura y Biotecnología de Próxima Generación en marzo de 2026, que incluye múltiples modelos de comercialización de Robótica como Servicio y un impulso explícito hacia una mayor automatización en las principales tareas agrícolas. Para los proveedores, la participación en evaluaciones tipo campo de pruebas (por ejemplo, NPG-Ag del USDA) y la alineación con las normas emergentes de IA y seguridad (la serie ISO 18497 y la preparación para el Reglamento de Maquinaria de la UE (UE) 2023/1230) están cada vez más vinculadas al desempeño de comercialización en cuanto a validación de grado de cumplimiento, interoperabilidad de datos y resultados medibles en el campo.
Recent Industry Developments in Mercado de Robots Agrícolas y Mecatrónica
- Febrero de 2026: Deere & Company anunció las cinco empresas seleccionadas para su Programa de Colaboradores Startup 2026, incluidos participantes enfocados en robótica e imágenes con drones (como Aerobotics y TorqueAGI). El programa amplía la cartera de Deere para capacidades de autonomía habilitadas con IA e indica un énfasis continuo en integrar la innovación de terceros en su pila de precisión y autonomía.
- Noviembre de 2025: New Holland, de CNH Industrial, presentó su concepto de robot autónomo sin cabina R4 para trabajos en viñedos y huertos. La presentación destacó un cambio hacia robots especializados para cultivos especiales de alto valor, donde las tareas repetibles y la escasez de mano de obra respaldan un retorno operativo más rápido.
- Abril de 2024: AGCO y Trimble cerraron su empresa conjunta para formar PTx Trimble, combinando capacidades de agricultura de precisión para flotas mixtas con un enfoque de plataforma para tecnologías habilitadoras de autonomía. La estructura fortalece la interoperabilidad para granjas que operan con múltiples marcas de equipos y ayuda a reducir la fricción de integración entre múltiples proveedores que puede ralentizar la adopción de la automatización.


Mercado de Robots Agrícolas y Mecatrónica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado incluye los ingresos generados por los sistemas de robots agrícolas y mecatrónica utilizados para automatizar o asistir las operaciones agrícolas, principalmente en la producción de cultivos y la ganadería. Abarca el hardware asociado y los elementos de control integrados vendidos a las granjas.
Exclusiones del alcance: No incluye los insumos agrícolas generales ni la maquinaria convencional que carece de una función de mecatrónica autónoma o robótica.
Descripción General de la Segmentación
- Por tipo
- Tractores autónomos
- Vehículos aéreos no tripulados (UAV)
- Robots de ordeño
- Otros tipos
- Por aplicación
- Producción de cultivos
- Ganadería
- Control forestal
- Otras aplicaciones
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- España
- Reino Unido
- Francia
- Alemania
- Rusia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la primera versión del modelo y establecer límites realistas para la adopción y los precios en las tareas agrícolas. Nos basamos principalmente en fuentes públicas como las publicaciones del USDA y el NASS, las bases de datos de producción y área de cultivos de la FAO, las estadísticas de estructura agrícola de Eurostat, y las estadísticas de aduanas y comercio de fuentes como UN Comtrade. Para mantener definiciones consistentes, también revisamos notas sobre normas de robótica y agricultura y orientaciones de seguridad de fuentes como ISO y organismos gubernamentales de seguridad laboral, cuando fue pertinente.
En cuanto a las empresas, se utilizaron informes anuales, presentaciones para inversores, catálogos de productos y comunicados de prensa para mapear las categorías de productos y las bandas de precios probables. Luego verificamos direccionalmente la división entre tipos de robots y casos de uso basándonos en esas divulgaciones. En algunos casos, se utilizaron suscripciones de pago para información financiera y noticias de empresas con el fin de confirmar cronogramas como lanzamientos de productos y adquisiciones, y se utilizó una base de datos de patentes para rastrear dónde estaba aumentando la intensidad de investigación y desarrollo. Estas fuentes documentales son meramente ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas para convertir los supuestos documentales en insumos operativos, especialmente donde los datos públicos son escasos en cuanto a envíos de unidades y uso a nivel de granja. Hablamos con una combinación de fabricantes de equipos, proveedores de componentes, operadores agrícolas y socios de canal en las principales regiones consumidoras, y utilizamos sus comentarios para validar el ritmo de adopción, la intensidad de uso típica y la diferencia de precio entre los sistemas de entrada y las configuraciones de mayor automatización.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXOs): 18% | Asia-Pacífico: 49% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 33% |
| Actores más pequeños: 18% | Gerentes: 47% | América: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una reconstrucción descendente del conjunto de demanda, donde el área cultivada y el tamaño de los rebaños ganaderos se conectan con las tareas realizables que pueden automatizarse, y luego se escalan utilizando tasas de penetración que reflejan la economía agrícola y la disponibilidad de mano de obra. El modelo se verifica de forma cruzada con aproximaciones ascendentes selectivas, como rangos de precios de venta promedio muestreados para tipos clave de robots multiplicados por volúmenes de unidades implícitos discutidos en entrevistas, seguidos de ajustes donde las dos perspectivas no se alinean.
Algunos insumos específicos del mercado que importan en este espacio incluyen la presión del costo de la mano de obra agrícola, el área plantada por cultivos principales, los recuentos de rebaños lecheros y salas de ordeño, el tamaño promedio de las granjas y los niveles de mecanización, y el ritmo esperado de reducción de costos de sensores y actuadores que afecta los precios de los sistemas. Los pronósticos utilizan análisis de escenarios, donde las curvas de adopción se someten a pruebas de estrés bajo condiciones de recuperación de la inversión más rápidas y más lentas, y la perspectiva final se selecciona en función de lo que la mayoría de los expertos consideró factible por región. Cuando las señales ascendentes son incompletas, como cuando faltan divulgaciones de unidades, utilizamos rangos y ratios de cobertura de los comentarios del canal, y luego los reconciliamos con los totales del conjunto de demanda para que el número final sea explicable.
Ciclo de Validación de Datos y Actualización
Los resultados fueron validados mediante triangulación a partir de señales independientes, como si los volúmenes de unidades implícitos tienen sentido en relación con el área cultivada, la intensidad ganadera y la estacionalidad conocida en los ciclos de compra. Las grandes variaciones fueron señaladas, revisadas por otro analista y luego verificadas nuevamente consultando a encuestados seleccionados cuando los supuestos cambiaron de manera significativa.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios de política, lanzamientos importantes de productos o cambios bruscos en los factores de ingresos agrícolas. Antes de la publicación, realizamos una nueva revisión de datos para garantizar que el tamaño del mercado y los supuestos a corto plazo reflejen la información disponible públicamente más reciente.
Dimensionamiento del Mercado de Robots Agrícolas y Mecatrónica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para robots agrícolas y mecatrónica pueden parecer muy dispares porque los límites no siempre se definen de la misma manera. Los supuestos de adopción también difieren entre regiones y tipos de granjas. La varianza también puede provenir de cómo se trata el precio, particularmente cuando algunas fuentes combinan el hardware con servicios digitales agrícolas más amplios.
La tabla de referencia muestra una construcción más ajustada para 2026 a 2031 que algunas cifras de horizonte más largo. En el modelo de Mordor Intelligence, los totales están vinculados a categorías definidas de robots y mecatrónica mapeadas a operaciones agrícolas, en lugar de extender el alcance a ingresos más amplios de software de agricultura de precisión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,99 mil millones de USD (2026) | |
| Editorial Comercial A | 5,47 mil millones de USD (2025) | Utiliza un año base diferente y parece incluir un conjunto más amplio de mecatrónica y servicios relacionados, lo que puede elevar el valor inicial incluso antes de que se modele la adopción. |
| Escritorio de Investigación Industrial B | 4,30 mil millones de USD (2024) | Se construye a partir de un año base anterior con un supuesto de base instalada más estrecho y un conjunto diferente de inclusiones de aplicaciones, lo que puede suprimir el punto de partida en comparación con un conjunto de demanda de año más reciente. |
Al leer los tres números en conjunto, la mayor parte de la diferencia puede explicarse por los límites del alcance, el momento del año base y cómo se proyectan la adopción y los precios a lo largo del tiempo. Al mantener la definición del mercado vinculada a tareas agrícolas claras y verificar los totales con señales prácticas de adopción, la estimación se mantiene rastreable y repetible para las decisiones de planificación.


Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de robots agrícolas y mecatrónica en 2026?
El tamaño del mercado de robots agrícolas y mecatrónica está valorado en USD 4.990 millones en 2026.
¿Qué segmento de equipos crece más rápido hasta 2031?
Se prevé que los vehículos aéreos no tripulados registren una CAGR del 21,90%, la más rápida entre todos los tipos de equipos.
¿Qué tan grande es la participación de América del Norte en la demanda total?
América del Norte representó el 39,30% de los ingresos de 2025, la mayor participación regional.
¿Qué modelo de negocio ayuda a las granjas pequeñas a costear la robótica?
El arrendamiento de robots como servicio permite a los productores pagar USD 20-50 por hectárea, evitando grandes desembolsos de capital.


 Sus datos están seguros y nunca se venden ni se comparten.
