
Tamaño y Participación del Mercado de Lubricantes Agrícolas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 1.66 Millones de toneladas |
| Volumen del Mercado (2031) | 1.95 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.22 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lubricantes Agrícolas por Mordor Intelligence
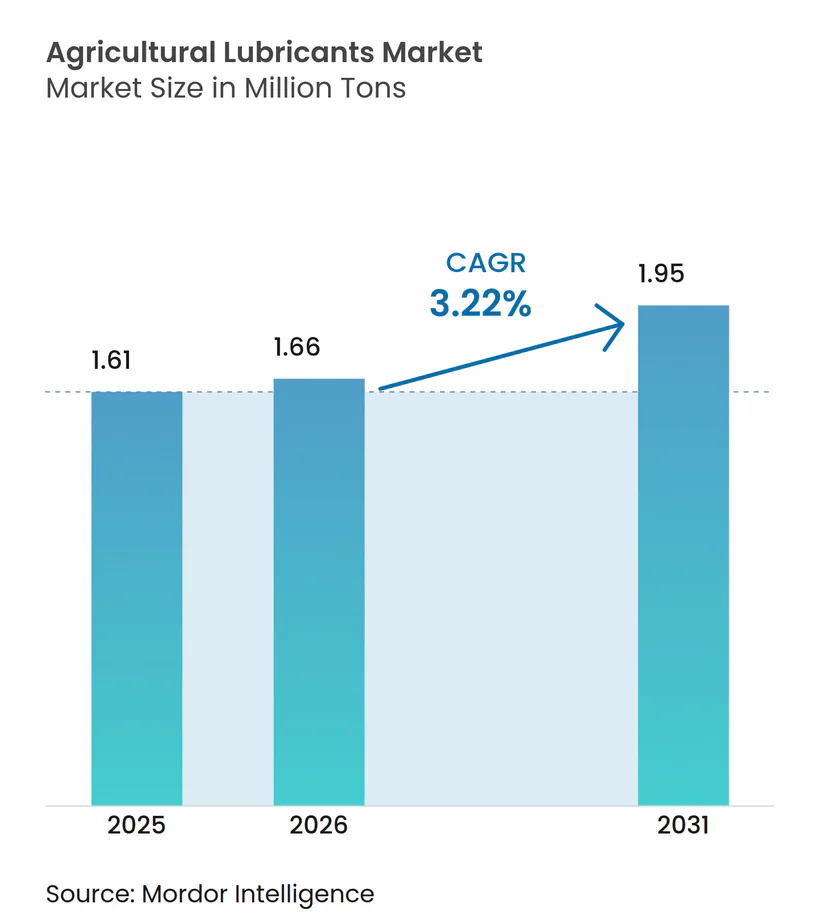
El tamaño del Mercado de Lubricantes Agrícolas fue valorado en 1,61 millones de toneladas en 2025 y se estima que crecerá desde 1,66 millones de toneladas en 2026 hasta alcanzar 1,95 millones de toneladas en 2031, a una CAGR del 3,22% durante el período de previsión (2026-2031).
El mercado de lubricantes agrícolas está experimentando una transformación significativa impulsada por los cambios en los patrones agrícolas mundiales y las crecientes preocupaciones sobre la seguridad alimentaria. Los principales fabricantes de equipos agrícolas están ampliando sus capacidades de producción para satisfacer la creciente demanda mundial de cereales, especialmente desde Europa y los Estados Unidos, que buscan fuentes alternativas de cereales en las Américas y África. Esta tendencia se evidencia en Colombia, donde las ventas de maquinaria agrícola han aumentado significativamente recientemente debido a la creciente demanda internacional de cereales. La evolución del sector agrícola ha llevado a una mayor adopción de maquinaria sofisticada, creando una demanda paralela de lubricantes agrícolas de alto rendimiento.
Los avances tecnológicos en los equipos agrícolas están redefiniendo el panorama del mercado de lubricantes agrícolas, con fabricantes enfocados en desarrollar productos compatibles con la maquinaria moderna. En Francia, según AXEMA, las ventas de tractores aumentaron un 2,2% en 2022, con una tendencia notable hacia tractores de mayor potencia en el rango de 150-300 hp con un incremento del 16%. Este cambio hacia equipos más potentes y tecnológicamente avanzados ha generado demanda de lubricantes agrícolas especializados capaces de gestionar mayores requisitos de rendimiento, garantizando al mismo tiempo una protección óptima de los equipos y su longevidad. Los principales fabricantes de equipos incorporan cada vez más tecnologías inteligentes y capacidades de agricultura de precisión, lo que requiere formulaciones de lubricantes avanzadas.
La industria está siendo testigo de un fuerte impulso hacia la sostenibilidad ambiental y las soluciones de base biológica. Los fabricantes de maquinaria agrícola están invirtiendo en el desarrollo de tecnología eléctrica e híbrida, como lo ejemplifica la inversión de CNH Industrial Italia de 39,4 millones de EUR en el desarrollo de tecnología de tractores eléctricos híbridos en su planta de Módena en 2022. Este cambio tecnológico está impulsando la innovación en las formulaciones de lubricantes, con fabricantes que desarrollan productos que son tanto respetuosos con el medio ambiente como capaces de satisfacer los requisitos específicos de la maquinaria de nueva generación.
El mercado de lubricantes agrícolas se caracteriza por variaciones regionales significativas en la adopción de equipos y los requisitos de lubricantes. En Sudáfrica, el mercado demostró un crecimiento sólido con 9.181 tractores nuevos vendidos en 2022, lo que representa un aumento del 17% respecto a 2021 y las ventas más altas en 40 años. De manera similar, en Argentina, el sector de maquinaria agrícola mostró un crecimiento notable, con ventas que alcanzaron ARS 83.180 millones en el tercer trimestre de 2022, lo que representa un aumento del 69,8% respecto al mismo período de 2021. Estos desarrollos regionales reflejan la creciente mecanización de la agricultura a nivel mundial y el correspondiente aumento en la demanda de lubricantes agrícolas especializados adaptados a las condiciones operativas locales y los tipos de equipos.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Provisión de Subsidios para Maquinaria Agrícola por parte de los Gobiernos de India y China
Los gobiernos de India y China han implementado programas integrales de subsidios para apoyar a los agricultores en la adquisición de maquinaria agrícola, lo que se ha convertido en un impulsor significativo para el mercado de lubricantes agrícolas. En India, desde 2014-15 hasta marzo de 2022, el gobierno asignó INR 5.490,82 crore (USD 736 millones) para la mecanización agrícola, con el número de máquinas y equipos subsidiados entregados a los agricultores aumentando de 1.378.755 en enero de 2022 a 1.388.314 en diciembre de 2022. El estado de Madhya Pradesh introdujo el MP Kisan Anudan Yojana en 2022, ofreciendo subvenciones que oscilan entre INR 30.000 y INR 60.000 para nuevos equipos de cultivo técnico, con las agricultoras recibiendo mayores beneficios de entre el 30% y el 50% de subsidio.
El gobierno chino ha demostrado un compromiso similar al asignar CNY 19.000 millones (~USD 2.940 millones) en 2021 para subsidios de maquinaria agrícola, lo que representa un aumento de CNY 2.000 millones respecto a 2020. En el marco del plan "Fabricado en China 2025", el país tiene como objetivo superar los CNY 800.000 millones en producción de maquinaria agrícola para 2025, posicionándose como el mayor fabricante de equipos agrícolas del mundo. El gobierno también ha iniciado programas para reemplazar la maquinaria agrícola antigua que consume energía en exceso y causa contaminación, ofreciendo subsidios para tractores, cosechadoras combinadas, trasplantadoras de arroz, trituradoras de pienso y hierba, y pulverizadores motorizados en todo el país, lo que a su vez impulsa la demanda de lubricantes para tractores.
Aumento de las Tasas de Mecanización Agrícola en los Países en Desarrollo
La mecanización agrícola se ha convertido en un componente crucial de la modernización agrícola en los países en desarrollo, impulsando un crecimiento significativo en el mercado de aceites agrícolas. Los niveles de mecanización varían significativamente entre regiones, con naciones desarrolladas como los Estados Unidos alcanzando el 95% de mecanización, mientras que los países en desarrollo muestran tasas variables: Brasil con el 75%, China con el 57% e India con el 40-45%. Esta disparidad presenta oportunidades de crecimiento sustanciales a medida que las naciones en desarrollo continúan avanzando en sus sectores agrícolas. En China, el número de tractores grandes y medianos alcanzó 4,98 millones de unidades en 2021, lo que representa un aumento del 4% respecto a los 4,77 millones de unidades en 2020, demostrando el rápido ritmo de mecanización.
La tendencia hacia una mayor mecanización es particularmente evidente en India, donde la industria de tractores está valorada en aproximadamente INR 39.000 crore (~USD 4.790 millones), representando alrededor del 10% de la industria global. El creciente enfoque del país en la mecanización se refleja en su desempeño exportador, con las exportaciones de tractores alcanzando un máximo histórico de 131.850 unidades en 2022, un aumento del 6% respecto a 2021, representando aproximadamente el 2,1% de las ventas globales de tractores. Esta transformación está respaldada por diversas iniciativas gubernamentales, incluida la Submisión sobre Mecanización Agrícola (SMAM, por sus siglas en inglés) lanzada en 2014-15, que ha facilitado el establecimiento de 27.828 Centros de Contratación Personalizada (CHC, por sus siglas en inglés) desde 2014-15 hasta 2020-21, haciendo la maquinaria agrícola más accesible para los pequeños y marginales agricultores, aumentando así la demanda de lubricantes agrícolas.
Aumento del Costo de la Mano de Obra Agrícola
El aumento del costo de la mano de obra agrícola ha surgido como un impulsor significativo para la mecanización agrícola y, en consecuencia, para el mercado de lubricantes agrícolas. Esta tendencia es particularmente evidente en China, donde la fuerza laboral agrícola ha mostrado un declive constante, con solo el 22,9% de la fuerza laboral total empleada en el sector agrícola en 2021, lo que representa una disminución del 2,9% respecto a 2020. La reducción de la fuerza laboral agrícola ha llevado a un aumento de los costos laborales, lo que obliga a los agricultores a adoptar soluciones mecanizadas para mantener los niveles de productividad y gestionar los gastos operativos de manera efectiva.
El impacto del aumento de los costos laborales se ve amplificado por las rápidas tendencias de urbanización, con la población urbana mundial que se espera aumente del 57% en 2022 al 68% para 2050. Este cambio demográfico es particularmente significativo en Asia y África, que se proyecta que representen el 90% de este crecimiento urbano, lo que lleva a una disminución sustancial de la mano de obra agrícola disponible. La combinación de la disminución de la disponibilidad de mano de obra y el aumento de los salarios ha acelerado la adopción de maquinaria agrícola, particularmente en las regiones en desarrollo donde los métodos de cultivo tradicionales están siendo reemplazados por soluciones mecanizadas. Esta transición ha creado una demanda sostenida de lubricantes para tractores, ya que los agricultores dependen cada vez más de la maquinaria para mantener los niveles de productividad mientras gestionan los costos laborales de manera efectiva.
Análisis de Segmentos
Segmento de Aceite de Motor en el Mercado de Lubricantes Agrícolas
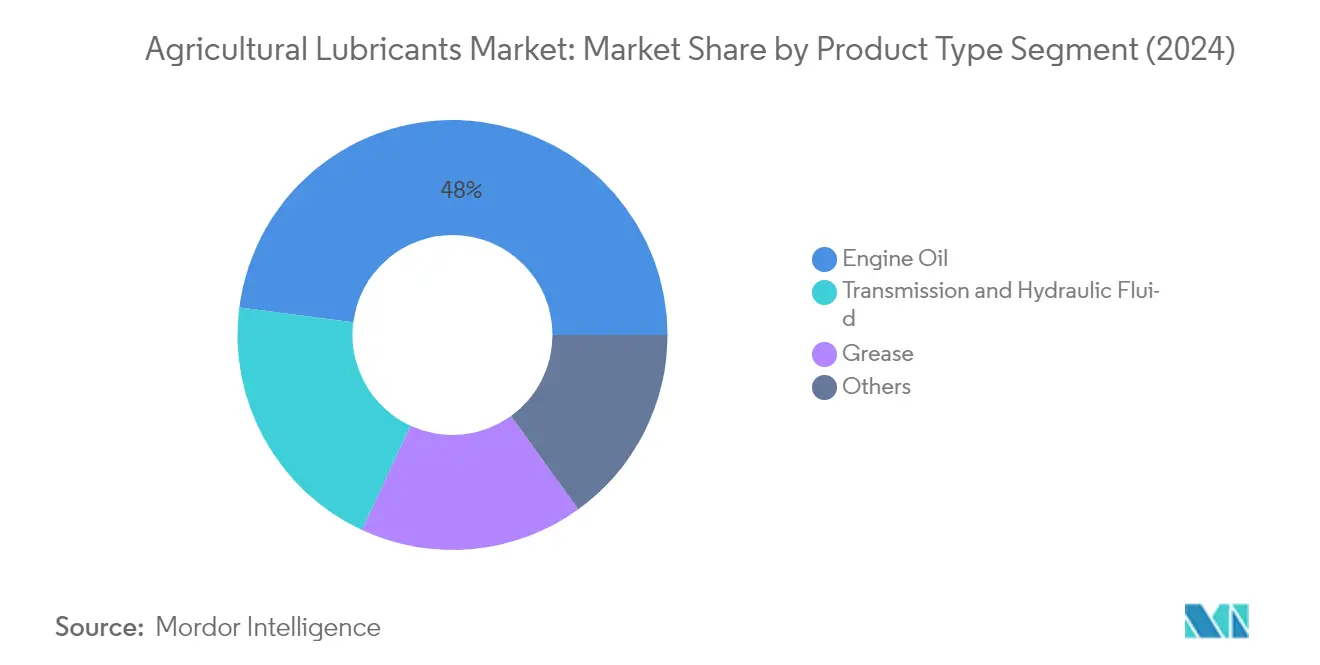
El aceite de motor domina el mercado de lubricantes agrícolas, representando aproximadamente el 47,20% de la cuota total del mercado en 2025. La prominencia de este segmento está impulsada por el papel esencial que desempeña el aceite de motor agrícola en la protección y el mantenimiento de los motores de la maquinaria agrícola, particularmente en tractores y equipos agrícolas pesados. Los aceites de motor previenen la aglomeración de hollín, proporcionan películas protectoras sobre las superficies metálicas en movimiento, ofrecen protección contra depósitos y corrosión, y neutralizan los ácidos dañinos. La posición de liderazgo del segmento se ve reforzada por las crecientes tasas de mecanización en los países en desarrollo y la creciente adopción de maquinaria agrícola avanzada. Los aceites de motor agrícolas modernos están formulados específicamente para satisfacer los exigentes requisitos de los motores diésel tanto turboalimentados como de aspiración natural, al tiempo que ofrecen una mayor estabilidad térmica y resistencia a la oxidación para prolongar la vida útil del motor.


Segmento de Fluido de Transmisión e Hidráulico en el Mercado de Lubricantes Agrícolas
El segmento de fluidos de transmisión e hidráulicos representa un componente vital del mercado de lubricantes agrícolas, con productos específicamente diseñados para garantizar un rendimiento óptimo en los sistemas de transmisión y las operaciones hidráulicas de la maquinaria agrícola. Estos fluidos son cruciales para mantener una transferencia de potencia eficiente y proteger los componentes críticos de los equipos agrícolas modernos. El segmento está experimentando un crecimiento constante impulsado por la creciente complejidad de la maquinaria agrícola y la creciente demanda de sistemas de transmisión de alto rendimiento. Los fabricantes se centran en desarrollar formulaciones avanzadas que ofrezcan una mayor estabilidad a la oxidación, mejores propiedades de liberación de aire y una mayor vida útil de la bomba. La creciente tendencia hacia equipos agrícolas automatizados y de precisión está impulsando aún más la demanda de aceite hidráulico agrícola de alta calidad que pueda mantener un rendimiento constante bajo condiciones operativas variables.
Segmentos Restantes en la Segmentación por Tipo de Producto
Los segmentos restantes en el mercado de lubricantes agrícolas incluyen la grasa agrícola y otros productos especializados, cada uno de los cuales sirve para aplicaciones específicas en los equipos agrícolas. Las grasas agrícolas desempeñan un papel crucial al proporcionar lubricación para rodamientos, componentes del chasis y otras piezas mecánicas que requieren una lubricación constante bajo cargas pesadas y condiciones adversas. El segmento de otros productos abarca lubricantes especializados como aceites para cadenas, aceites para bombas de vacío y otros productos específicos para cada aplicación. Estos segmentos son esenciales para mantener la eficiencia general y la longevidad de los equipos agrícolas, con fabricantes que desarrollan continuamente nuevas formulaciones para satisfacer las necesidades cambiantes de la maquinaria agrícola moderna y las regulaciones ambientales.
Análisis Geográfico
Mercado de Lubricantes Agrícolas de Asia-Pacífico
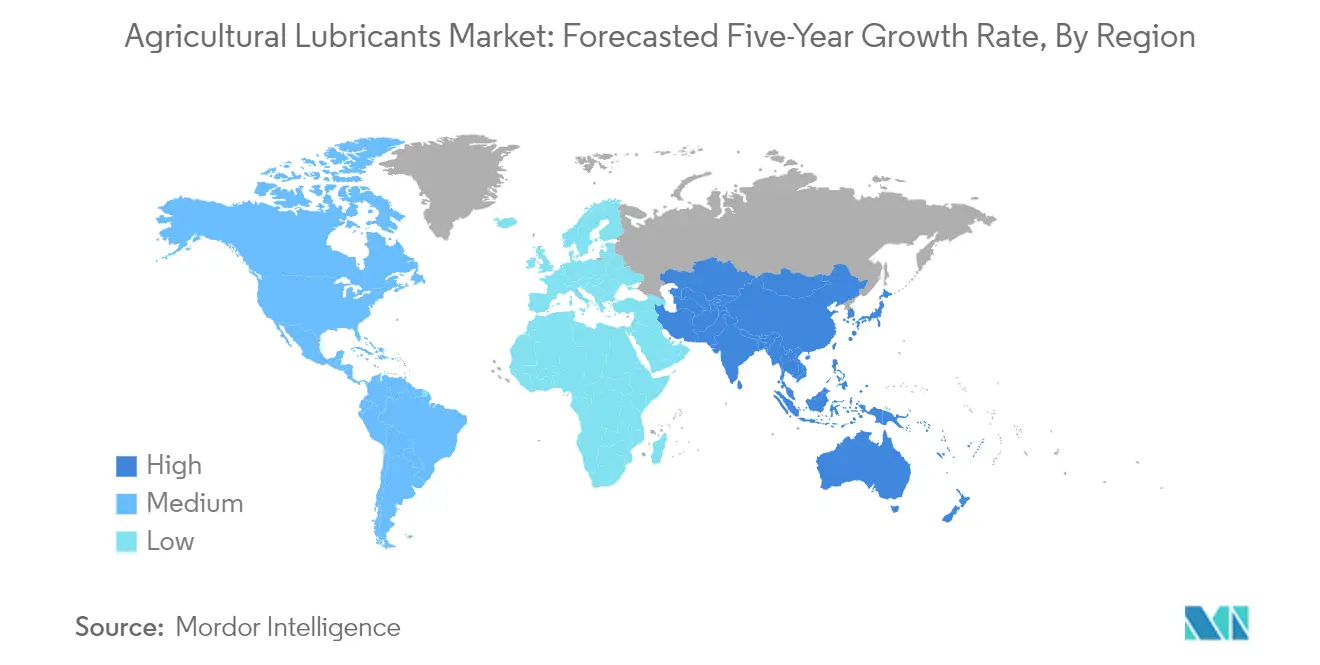
La región de Asia-Pacífico representa el mercado de lubricantes agrícolas más grande y dinámico a nivel mundial, impulsado por el aumento de las tasas de mecanización agrícola y el apoyo gubernamental a la adopción de equipos agrícolas. Países como China e India lideran la transformación a través de diversos esquemas de subsidios y políticas que promueven el uso de maquinaria agrícola. Japón y Corea del Sur, a pesar de sus sectores agrícolas más pequeños, mantienen una demanda estable gracias a sus prácticas de agricultura de alta tecnología. La diversidad de la región en cuanto a prácticas agrícolas, desde operaciones mecanizadas a gran escala hasta la agricultura a pequeña escala, genera demandas variadas de lubricantes agrícolas en diferentes aplicaciones, incluidos aceites de motor, fluidos de transmisión y aceites hidráulicos.
India domina el panorama de los lubricantes agrícolas en Asia-Pacífico como el mercado más grande de la región. El sector agrícola del país está experimentando una rápida mecanización, respaldada por iniciativas gubernamentales como la Submisión sobre Mecanización Agrícola (SMAM) y diversos programas de subsidios a nivel estatal. Con una participación de aproximadamente el 44,60% del mercado regional en 2025, el dominio de India está impulsado por su enorme base agrícola y el aumento de las ventas de tractores. La posición del país se ve reforzada además por su condición de uno de los mayores fabricantes de tractores del mundo, con empresas nacionales que amplían sus capacidades de producción y actores internacionales que establecen instalaciones de fabricación locales.
India también lidera la región en términos de potencial de crecimiento, con una CAGR proyectada de aproximadamente el 4,86% durante el período 2026-2031. Este crecimiento está impulsado por el aumento de las tasas de mecanización agrícola, actualmente entre el 40% y el 45%, en comparación con el 90% de las naciones desarrolladas, lo que indica un margen de expansión significativo. La industria de maquinaria agrícola del país está siendo testigo de inversiones sustanciales en instalaciones de fabricación, particularmente en el segmento de tractores. El enfoque del gobierno en aumentar la producción de alimentos y mejorar la productividad agrícola a través de la mecanización continúa impulsando la demanda de maquinaria agrícola, lo que consecuentemente dinamiza el mercado de lubricantes agrícolas.
Mercado de Lubricantes Agrícolas de América del Norte
América del Norte representa un mercado de lubricantes agrícolas maduro, caracterizado por altas tasas de mecanización y prácticas agrícolas avanzadas. El mercado de la región está impulsado por la presencia de grandes explotaciones agrícolas comerciales, equipos agrícolas sofisticados y estrictos requisitos de mantenimiento. Estados Unidos, Canadá y México contribuyen de manera única a la dinámica del mercado, con prácticas agrícolas y patrones de uso de equipos variables. El enfoque de la región en la agricultura de precisión y las prácticas agrícolas sostenibles influye en la demanda de lubricantes agrícolas de alto rendimiento y respetuosos con el medio ambiente.
Estados Unidos se erige como la fuerza dominante en el mercado de lubricantes agrícolas de América del Norte, con una participación de aproximadamente el 81,75% del mercado regional en 2025. La posición de liderazgo del país está respaldada por su vasta superficie agrícola, sus altas tasas de mecanización y sus prácticas agrícolas avanzadas. El énfasis de los agricultores estadounidenses en el mantenimiento de equipos y la optimización de las operaciones agrícolas impulsa la demanda de lubricantes de alta calidad. La presencia de importantes fabricantes de equipos agrícolas y productores de lubricantes refuerza aún más la infraestructura del mercado.
México emerge como el mercado de más rápido crecimiento en América del Norte, impulsado por la modernización en curso de su sector agrícola y la creciente adopción de prácticas agrícolas mecanizadas. El sector agrícola del país está experimentando una transformación significativa a través de la adopción de tecnología y la modernización de equipos. La posición estratégica de México en el comercio agrícola y las iniciativas gubernamentales para impulsar la productividad agrícola están creando nuevas oportunidades para los fabricantes de lubricantes agrícolas. El creciente énfasis en prácticas agrícolas eficientes y la inversión creciente en maquinaria agrícola continúan impulsando el crecimiento del mercado.
Mercado de Lubricantes Agrícolas de Europa
El mercado de lubricantes agrícolas de Europa se caracteriza por sus sofisticadas prácticas agrícolas y sus altos niveles de mecanización en toda la región. El panorama del mercado varía significativamente desde los avanzados sectores agrícolas de Alemania y Francia hasta los mercados en evolución de Europa del Este. Las estrictas regulaciones medioambientales de la región y el énfasis en las prácticas agrícolas sostenibles influyen en el desarrollo y la adopción de aceites agrícolas. Los países de la región están siendo testigos de distintos niveles de desarrollo del mercado en función de sus etapas de modernización agrícola y sus patrones de uso de equipos.
Francia lidera el mercado europeo de lubricantes agrícolas, aprovechando su posición como uno de los mayores productores agrícolas de Europa. El sector agrícola del país se caracteriza por operaciones agrícolas a gran escala y altas tasas de mecanización. El énfasis de los agricultores franceses en el mantenimiento de equipos y la optimización de las operaciones agrícolas impulsa la demanda de lubricantes de calidad premium. La presencia de importantes fabricantes de equipos agrícolas y sólidas redes de distribución refuerza aún más la posición en el mercado.
Alemania muestra la trayectoria de crecimiento más prometedora en el mercado europeo de lubricantes agrícolas. El sector agrícola del país está experimentando una modernización continua con la creciente adopción de equipos agrícolas avanzados y prácticas de agricultura de precisión. El énfasis de los agricultores alemanes en la eficiencia y el mantenimiento de los equipos genera una demanda constante de lubricantes de alto rendimiento. La sólida presencia de fabricantes de maquinaria agrícola y los continuos avances tecnológicos en el sector agrícola respaldan el crecimiento del mercado.
Mercado de Lubricantes Agrícolas de Oriente Medio, África y América del Sur
La región del Resto del Mundo, que abarca mercados de América del Sur, Oriente Medio y África, presenta oportunidades diversas en el sector de los lubricantes agrícolas. Cada región aporta características únicas al mercado, desde la agricultura mecanizada a gran escala de Brasil hasta los sectores agrícolas emergentes de los países de Oriente Medio. Arabia Saudita lidera en términos de tamaño de mercado, mientras que Brasil muestra el mayor potencial de crecimiento. El creciente enfoque en la modernización agrícola y las iniciativas gubernamentales para mejorar la eficiencia agrícola impulsan el crecimiento del mercado en estas regiones. La adopción de equipos y prácticas agrícolas modernas continúa creando nuevas oportunidades para los fabricantes de lubricantes agrícolas.
Análisis de la cadena de valor
La cadena de valor de los lubricantes agrícolas comienza con las materias primas y los insumos aditivos (aceites base y paquetes de aditivos de rendimiento), que se mezclan para obtener productos terminados como aceites de motor, UTTO/THF (fluidos de transmisión-hidráulicos), aceites hidráulicos, grasas y fluidos especiales. Los formuladores y mezcladores producen según las especificaciones de los OEM y del sector, y luego distribuyen a través de distribuidores regionales y canales minoristas agrícolas hacia granjas, contratistas y flotas de arrendamiento de maquinaria. Las cooperativas agrícolas y las redes de servicio de equipos suelen actuar como nodos de última milla para el almacenamiento, las recomendaciones y los suministros de mantenimiento agrupados.
En el lado de la demanda, la compatibilidad con los OEM y las afirmaciones de rendimiento vinculadas a la garantía influyen en la selección de productos y aumentan la complejidad del portafolio. La estacionalidad ligada a las ventanas de siembra y cosecha configura la planificación de inventarios, la disponibilidad de envases y las necesidades de capacidad ante picos de demanda en distribuidores y puntos de servicio. Los requisitos vinculados a la sostenibilidad se están incorporando cada vez más en las decisiones de formulación aguas arriba, incluida la alineación con los criterios de la Etiqueta Ecológica de la UE para lubricantes (Decisión de la Comisión (UE) 2018/1702) para categorías como lubricantes de pérdida total, pérdida parcial y pérdida accidental. Por separado, un análisis de la OCDE (junio de 2025) destaca el creciente escrutinio del uso de PFAS en aceites hidráulicos y lubricantes, lo que afecta la elección de materias primas, la selección de aditivos y la calificación de proveedores.
Panorama Competitivo
Concentración del Mercado
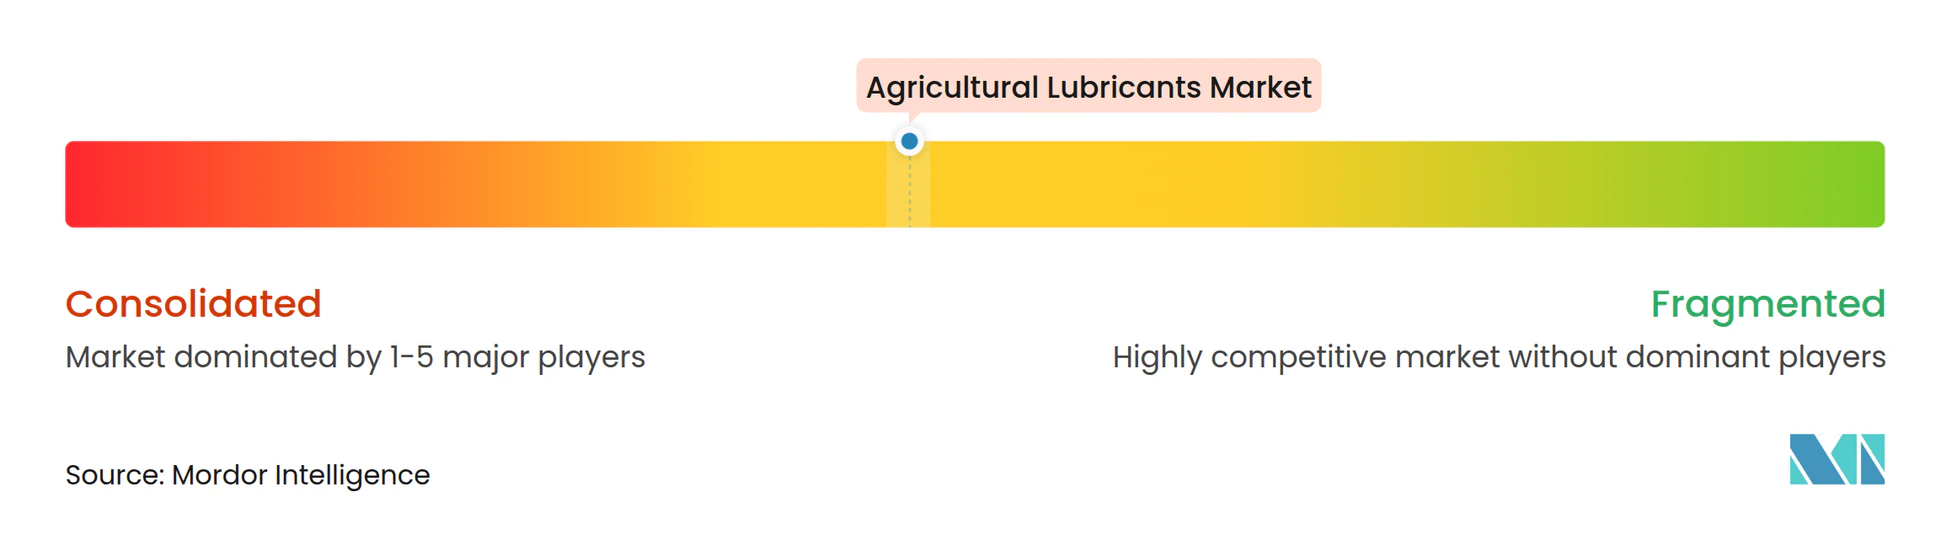
Principales Empresas en el Mercado de Lubricantes Agrícolas
El mercado de lubricantes agrícolas está dominado por las principales empresas de petróleo y gas, incluidas Shell Plc, Exxon Mobil Corporation, Chevron Corporation, TotalEnergies, FUCHS y BP Plc. Estas empresas se centran en desarrollar soluciones de lubricantes innovadoras específicamente diseñadas para la maquinaria y los equipos agrícolas modernos. Los esfuerzos de desarrollo de productos se centran en la creación de lubricantes respetuosos con el medio ambiente y biodegradables, manteniendo al mismo tiempo altos estándares de rendimiento. Las empresas están fortaleciendo sus redes de distribución y asociaciones con fabricantes de equipos agrícolas para mejorar su presencia en el mercado. Las inversiones estratégicas en instalaciones de investigación y desarrollo, particularmente en regiones clave como Asia-Pacífico, Europa y América del Norte, demuestran el compromiso de la industria con el avance tecnológico. Los líderes del mercado también están ampliando sus carteras de productos a través de adquisiciones y colaboraciones para ofrecer soluciones de lubricación integrales para diversas aplicaciones agrícolas.
Mercado Consolidado con Sólidos Actores Regionales
El mercado de lubricantes agrícolas exhibe una estructura consolidada a nivel global, con conglomerados multinacionales de petróleo y gas que controlan una parte significativa de la cuota de mercado. Estas grandes corporaciones aprovechan sus amplias capacidades de fabricación, redes de distribución establecidas y sólidas relaciones con los fabricantes de equipos originales (OEM, por sus siglas en inglés) para mantener sus posiciones en el mercado. Los actores regionales y locales, particularmente en los mercados emergentes, mantienen posiciones competitivas a través de ofertas de productos especializados y un profundo conocimiento de las prácticas y requisitos agrícolas locales. El mercado ha sido testigo de varias fusiones y adquisiciones estratégicas, como la creación de HF Sinclair Corporation a través de la fusión de HollyFrontier Corporation y Holly Energy, con el objetivo de fortalecer la presencia en el mercado y ampliar el alcance geográfico.
El panorama competitivo se caracteriza por diferentes niveles de integración a lo largo de la cadena de valor, con muchos actores líderes estando integrados hacia atrás en la producción de aceite base. Esta integración proporciona a estas empresas un mejor control sobre los costos y la calidad de las materias primas, al tiempo que les permite responder de manera más efectiva a las demandas del mercado. Las empresas se centran cada vez más en desarrollar carteras de productos específicas para cada región y en establecer instalaciones de fabricación locales para servir mejor a los diferentes mercados agrícolas. La presencia de marcas regionales sólidas y la importancia de las redes de distribución locales crean barreras de entrada significativas para los nuevos actores, al tiempo que también brindan oportunidades para asociaciones estratégicas y colaboraciones.
La Innovación y la Sostenibilidad Impulsan el Éxito Futuro
El éxito en el mercado de lubricantes agrícolas depende cada vez más de la capacidad de las empresas para desarrollar productos sostenibles y de alto rendimiento, manteniendo al mismo tiempo la competitividad en costos. Los líderes del mercado están invirtiendo en investigación y desarrollo para crear formulaciones de lubricantes avanzadas que satisfagan los requisitos cambiantes de los equipos y las regulaciones ambientales. Las empresas también se centran en fortalecer sus servicios de soporte técnico y las relaciones con los clientes a través de plataformas digitales y experiencia especializada en el sector agrícola. El desarrollo de lubricantes de base biológica y productos con intervalos de drenaje prolongados representa un diferenciador clave para las empresas que buscan ganar cuota de mercado.
Para los nuevos participantes y los actores más pequeños, el éxito radica en identificar y atender segmentos de mercado nicho con productos y servicios especializados. Las empresas deben desarrollar relaciones sólidas con los fabricantes de equipos agrícolas y los distribuidores locales para establecer presencia en el mercado. El creciente enfoque en las prácticas agrícolas sostenibles y las regulaciones ambientales presenta oportunidades para que las empresas se diferencien a través de ofertas de productos ecológicos. La construcción de una sólida red de servicios técnicos y la prestación de un soporte integral al cliente se están convirtiendo en factores cruciales para el éxito en este mercado. Las empresas también deben mantener flexibilidad en sus operaciones para adaptarse a las cambiantes prácticas agrícolas y las variaciones de la demanda estacional.
Líderes de la Industria de Lubricantes Agrícolas
-
Shell plc
-
Fuchs
-
Exxon Mobil Corporation
-
TotalEnergies SE
-
BP p.l.c.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lubricantes Agrícolas Empresas cubiertas en este informe
- BP p.l.c.
- Chevron Corporation
- CLASS KGaA mbH
- CONDAT
- Cougar Lubricants International Ltd.
- Exol Lubricants Limited
- Exxon Mobil Corporation
- FRONTIER PERFORMANCE LUBRICANTS, INC.
- Fuchs
- Gulf Oil International Ltd.
- Hf Sinclair Corporation
- Lubrication Engineers
- Morris Lubricants
- Pennine Lubricants
- Phillips 66 Company
- Repsol
- Rymax Lubricants
- Schaeffer Manufacturing Co.
- Shell plc
- TotalEnergies SE
- Unil
- Witham Group
Oportunidades de mercado y perspectivas futuras
Un área de oportunidad es la expansión de los portafolios de lubricantes ecológicamente considerados y biodegradables que aún puedan resistir los ciclos de trabajo agrícolas, particularmente en fluidos con mayor riesgo de pérdida, como los aceites hidráulicos y las aplicaciones de pérdida total/parcial. En estos segmentos, los marcos de certificación pueden orientar las compras, y los criterios de la Etiqueta Ecológica de la UE (Decisión de la Comisión (UE) 2018/1702), junto con el debate de política global sobre los PFAS en aceites hidráulicos y lubricantes (OCDE, junio de 2025), están dando forma a rutas de reformulación hacia químicas alternativas. Esto genera espacio para proveedores con familias de productos que demuestren cumplimiento y un desempeño documentado de biodegradabilidad y toxicidad.
Las aprobaciones de los OEM y la diferenciación de rendimiento respaldada por evidencia también se están convirtiendo en rutas más directas hacia el mercado, especialmente a medida que los tractores e implementos modernos avanzan hacia mayor potencia y sistemas de transmisión-hidráulicos más complejos, lo que aumenta la dependencia de fluidos multifuncionales y reduce la tolerancia a la fragmentación del inventario en la explotación agrícola. En julio de 2026, TotalEnergies afirmó que sus gamas Rubia y Agri incluyen más de 200 aprobaciones de fabricantes de equipos pesados y agrícolas, lo que subraya cómo la profundidad de las aprobaciones puede utilizarse en los canales de flotas y concesionarios. Al mismo tiempo, la investigación publicada en 2026 sobre las ganancias tribológicas de los enfoques con nanoaditivos en biolubricantes, incluidas formulaciones mejoradas con grafeno que muestran una fricción significativamente menor frente a un comparador de aceite mineral convencional, apunta a una cartera de innovación activa que los proveedores pueden traducir en intervalos de cambio más largos, mejor control del desgaste y mayor resiliencia térmica para la agricultura mecanizada.
Desarrollos recientes de la industria en Mercado de Lubricantes Agrícolas
- Febrero de 2026: Savita Oil Technologies Limited firmó una asociación estratégica multianual con Mahindra and Mahindra Limited, unidad de Equipos Agrícolas, para suministrar aceites de motor genuinos de la marca MStar. La alianza refuerza la distribución alineada con los OEM y respalda el cumplimiento constante de las especificaciones de lubricantes en una base instalada de tractores y equipos agrícolas.
- Octubre de 2025: PETRONAS Lubricants International firmó un acuerdo con Bosch Rexroth para desarrollar fluidos hidráulicos de base biológica y re-refinados, así como Aceites Universales de Transmisión de Tractor (UTTO) para el sector de vehículos agrícolas. La colaboración busca la calificación frente a los requisitos hidráulicos y de tren motriz, acelerando la adopción de formulaciones de menor impacto dentro de los ecosistemas de OEM y fabricantes de componentes.
- Mayo de 2024: MPM Oil lanzó el lubricante sintético premium 37000S UTTO GL-4 para tractores agrícolas y maquinaria todoterreno. La introducción añade una opción UTTO de mayor rendimiento diseñada para las necesidades modernas de transmisión-hidráulicas, favoreciendo inventarios de fluidos simplificados sin dejar de mantener la protección en ciclos agrícolas de uso mixto.
Mercado de Lubricantes Agrícolas Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca los lubricantes utilizados para operar y proteger la maquinaria agrícola en las labores agrícolas rutinarias, incluidos los fluidos y grasas empleados en tractores, cosechadoras y equipos similares en las principales regiones agrícolas.
Exclusiones del alcance: Este dimensionamiento excluye los lubricantes utilizados principalmente en vehículos de carretera, equipos de plantas industriales y aplicaciones marinas o de aviación.
Descripción general de la segmentación
- Tipo de Producto
- Aceite de Motor
- Transmisión y Fluido Hidráulico
- Grasa
- Otros Tipos de Productos
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Resto del Mundo
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la base de hechos en torno a la actividad de los equipos agrícolas y las señales de demanda de lubricantes antes de finalizar los supuestos. Se consultaron fuentes públicas como FAOSTAT para el contexto agrícola, el USDA y Eurostat para los indicadores de maquinaria y producción agrícola, UN Comtrade para los flujos comerciales que ayudan a verificar la disponibilidad de suministro, y las estadísticas energéticas de la AIE como indicador de la intensidad de los equipos vinculados al diésel.
En paralelo, se revisaron presentaciones de empresas, presentaciones para inversores, fichas técnicas de productos y publicaciones de asociaciones que describen las especificaciones de lubricantes y los intervalos de servicio típicos en equipos agrícolas. Cuando fue necesario, se utilizaron suscripciones a bases de datos de pago para información financiera de empresas y registros de importación y exportación a nivel de envíos, con el fin de verificar la presencia de proveedores y la disponibilidad por país. Estos ejemplos no son exhaustivos, y también se utilizaron otras fuentes públicas para la recopilación, validación y aclaración de datos durante la investigación.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar los patrones de uso real que no son consistentemente visibles en los conjuntos de datos públicos, como los intervalos de cambio de aceite, las tasas de consumo de grasa y la proporción de fluidos hidráulicos en los distintos tipos de equipos agrícolas. Se consultó con comercializadores de lubricantes, distribuidores y redes de servicio especializadas en equipos en la región de Asia-Pacífico, EMEA y las Américas, y se utilizaron sus aportaciones para ajustar la combinación de productos, las bandas de precios y la adopción de formulaciones sintéticas y de base biológica.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 15% | Asia-Pacífico: 49% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 34% | EMEA: 31% |
| Actores menores: 17% | Gerentes: 51% | Américas: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente. La construcción descendente reconstruye la demanda a partir de la base de equipos agrícolas activos y su intensidad operativa, y luego convierte esa actividad en consumo de lubricantes utilizando los tamaños típicos de cárter o depósito y los intervalos de servicio por tipo de fluido.
Tras establecer el panorama de volumen, el valor de mercado se derivó utilizando bandas de precios a nivel regional para aceites de motor, fluidos de transmisión, fluidos hidráulicos y grasas, y luego se ajustó por los cambios en la combinación de productos. Para mantener los totales dentro de parámetros realistas, se utilizaron aproximaciones ascendentes como verificaciones, empleando los comentarios de proveedores y canales, así como precios muestreados para los grados de viscosidad más comunes. El modelo se corrigió cuando el uso implícito de lubricante por máquina parecía estar fuera de rango.
Los insumos rastreados incluyen las tendencias de la población de tractores y cosechadoras, las horas de uso anuales durante las temporadas pico, los intervalos de cambio de aceite, la proporción de equipos de alta demanda hidráulica y el ritmo de penetración de los lubricantes sintéticos frente a los minerales en el mercado de posventa. El pronóstico utilizó análisis de escenarios, ya que las tasas de mecanización, la economía de los cultivos y las actualizaciones de especificaciones pueden evolucionar de manera diferente según la región. La trayectoria final se alineó con lo que los expertos de campo consideraron plausible. Las brechas de datos en las estimaciones de flotas locales se gestionaron mediante ratios regionales y luego se verificaron a través de comprobaciones de sentido lideradas por distribuidores antes de ser aceptadas.
Ciclo de validación y actualización de datos
La validación se completó triangulando los resultados con señales independientes, como las tendencias de envíos de maquinaria agrícola, los movimientos comerciales de lubricantes y los patrones de volumen descritos por los participantes del mercado. Cuando el modelo producía saltos inusuales en el consumo por máquina o variaciones bruscas de precios que no podían explicarse, se revisaban los supuestos y se iniciaba un seguimiento adicional.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples etapas para que las fórmulas, las unidades y el tratamiento de divisas se mantengan coherentes entre regiones y años. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos relevantes afectan la actividad de los equipos, los precios o las condiciones de suministro. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada basada en el corte de datos más reciente.
Comparación del tamaño del Mercado de Lubricantes Agrícolas de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los lubricantes agrícolas pueden diferir porque los estudios pueden no contabilizar la misma cesta de productos, los mismos usos finales o incluso la misma unidad de medida. El tratamiento de los precios también genera variación, ya que el mismo volumen de lubricante puede valorarse utilizando precios de transferencia mayorista, precios minoristas de posventa o un promedio regional combinado.
Algunas estimaciones externas se presentan únicamente como un mercado de ingresos y pueden incluir la demanda adyacente de lubricantes para vehículos todoterreno más allá de los equipos agrícolas. Para Mordor Intelligence, el mercado está anclado a las señales de volumen reportadas en millones de toneladas para lubricantes de equipos agrícolas (motor, transmisión, hidráulicos y grasas), evitando así la incorporación del consumo de lubricantes industriales y de carretera que no tiene origen agrícola.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,61 millones de USD (2025) | |
| Consultora global A | 5,03 mil millones de USD (2024) | Se presenta como un mercado de ingresos en USD y típicamente valora la demanda utilizando precios de canal combinados, lo que puede elevar los totales cuando los precios de posventa se aplican ampliamente en todas las regiones. |
| Grupo de investigación sectorial B | 6,10 mil millones de USD (2024) | Utiliza un mapeo de aplicaciones más amplio y un dimensionamiento basado en ingresos que puede incorporar categorías adicionales de demanda de lubricantes para vehículos todoterreno más allá del uso principal en maquinaria agrícola. |
La tabla muestra que la dispersión se explica principalmente por la elección de la unidad y por lo que se contabiliza como uso agrícola, y luego por la forma en que los precios se combinan entre canales y regiones. Cuando el alcance se mantiene específico a los lubricantes para maquinaria agrícola y los insumos son rastreables hasta las variables de actividad de los equipos e intervalos de servicio, el dimensionamiento puede repetirse y verificarse de manera práctica año tras año.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el Mercado de Lubricantes Agrícolas?
Se espera que el tamaño del Mercado de Lubricantes Agrícolas alcance 1,66 millones de toneladas en 2026 y crezca a una CAGR del 3,22% para llegar a 1,95 millones de toneladas en 2031.
¿Cuál es el tamaño actual del Mercado de Lubricantes Agrícolas?
En 2026, se espera que el tamaño del Mercado de Lubricantes Agrícolas alcance 1,66 millones de toneladas.
¿Quiénes son los actores clave en el Mercado de Lubricantes Agrícolas?
Shell plc, Fuchs, Exxon Mobil Corporation, TotalEnergies SE y BP p.l.c. son las principales empresas que operan en el Mercado de Lubricantes Agrícolas.
¿Cuál es la región de más rápido crecimiento en el Mercado de Lubricantes Agrícolas?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de previsión (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Lubricantes Agrícolas?
En 2026, Asia-Pacífico representa la mayor cuota de mercado en el Mercado de Lubricantes Agrícolas.
¿Qué años cubre este Mercado de Lubricantes Agrícolas y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Lubricantes Agrícolas se estimó en 1,61 millones de toneladas. El informe cubre el tamaño histórico del Mercado de Lubricantes Agrícolas para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Lubricantes Agrícolas para los años: 2026, 2027, 2028, 2029, 2030 y 2031.