
Tamaño y Participación del Mercado de Escáneres 3D
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
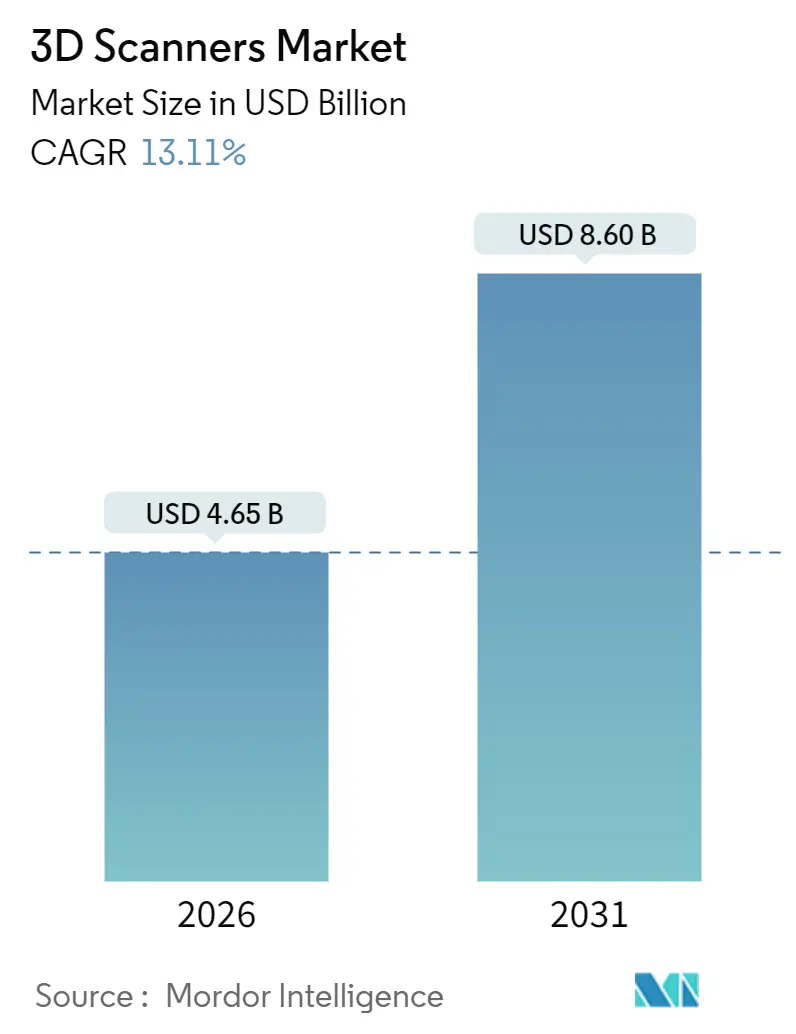
| Tamaño del Mercado (2026) | 4.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.11 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
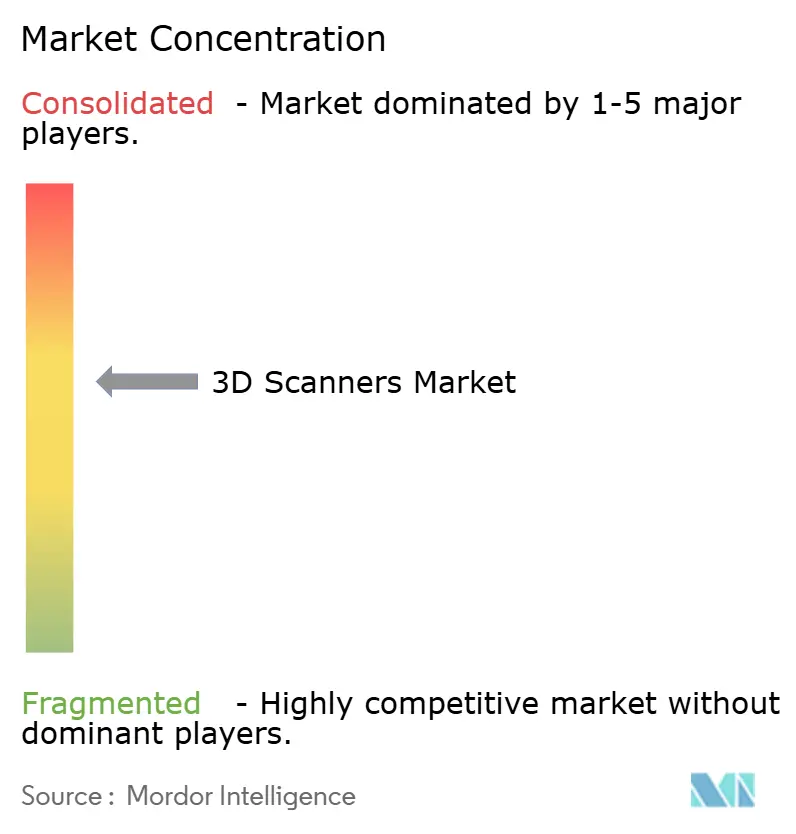
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Escáneres 3D por Mordor Intelligence
El mercado de escáneres 3D alcanzó USD 4.650 millones en 2026 y se proyecta que avance hasta USD 8.600 millones en 2031, lo que se traduce en una CAGR del 13,11%. Esta sólida trayectoria refleja tolerancias más estrictas por debajo de 25 micrómetros en carcasas de baterías para vehículos electrificados, la adopción aeroespacial de flujos de trabajo de diseño con fabricación aditiva como primera opción, y sistemas de metrología portátiles con precios ahora por debajo de USD 10.000. El hardware sigue dominando los ingresos, aunque las suites de software que automatizan la inspección y la ingeniería inversa se expanden a un ritmo del 14,76% anual, lo que señala un cambio hacia ingresos recurrentes por licencias. La demanda se concentra en puertas de calidad de corto alcance para odontología y electrónica, mientras que las soluciones LiDAR de largo alcance se benefician de la digitalización de corredores de transporte respaldada por los gobiernos. A nivel regional, América del Norte lidera gracias a los clústeres aeroespaciales y automotrices, mientras que Asia Pacífico es el mercado de más rápido crecimiento a medida que China e India incorporan metrología trazable en sus políticas de vehículos eléctricos e incentivos vinculados a la producción.
Conclusiones Clave del Informe
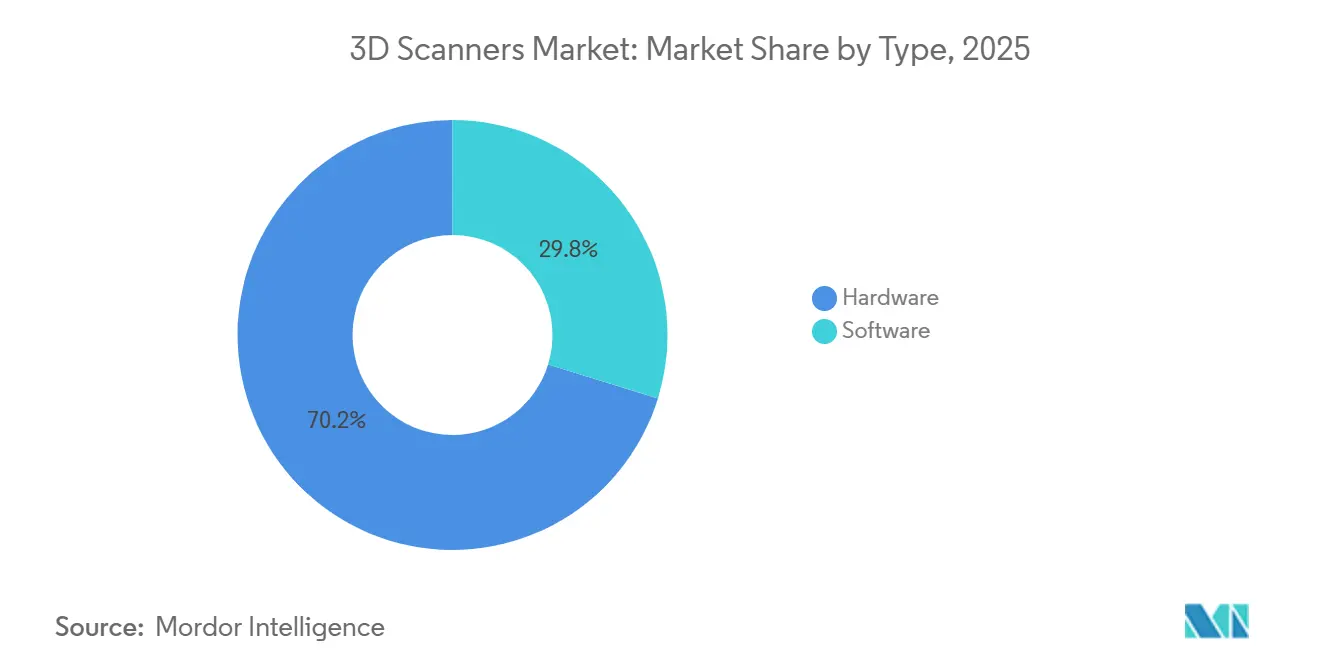
- Por tipo, el hardware capturó el 70,22% de los ingresos de 2025, mientras que se prevé que el software registre la CAGR más alta del 14,76% hasta 2031.
- Por alcance, los escáneres de corto alcance mantuvieron una participación de ingresos del 56,32% en 2025, mientras que los sistemas de largo alcance avanzan a una CAGR del 14,12% hasta 2031.
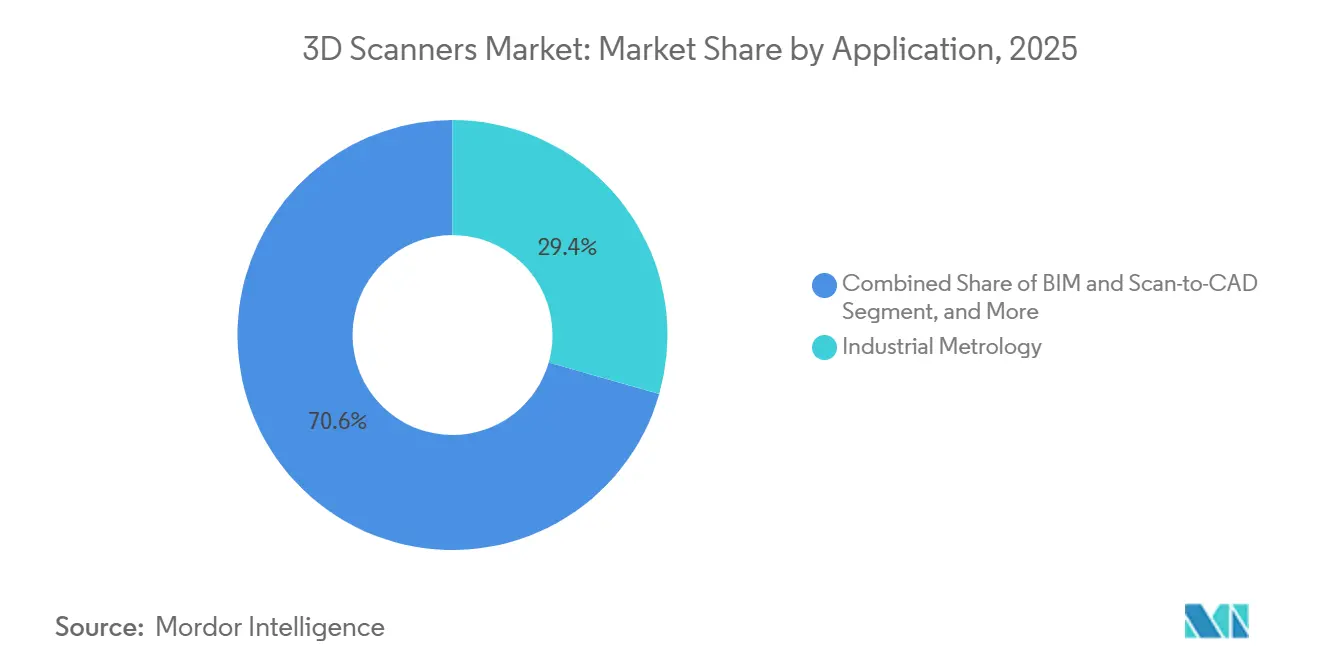
- Por aplicación, la metrología industrial representó el 29,42% de la participación en el tamaño del mercado de escáneres 3D en 2025, mientras que se proyecta que el modelado de información de construcción crezca a una CAGR del 15,36% hasta 2031.
- Por vertical de usuario final, el sector automotriz lideró con el 26,86% de los ingresos de 2025, aunque el sector sanitario es el segmento de más rápido crecimiento con una CAGR del 14,46%.
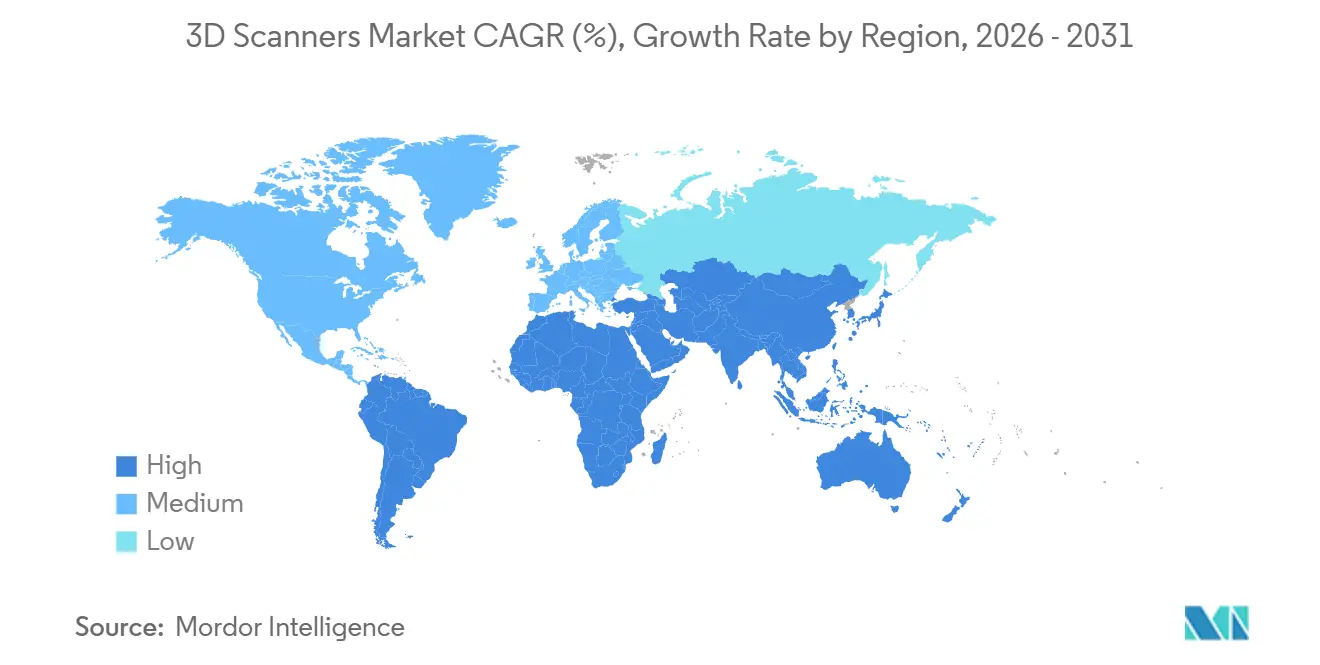
- Por geografía, América del Norte mantuvo una participación de ingresos del 32,28% en 2025, mientras que se prevé que Asia Pacífico se expanda a una CAGR del 15,92% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Escáneres 3D*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Metrología 3D de Alta Precisión en Plataformas de Vehículos Eléctricos Ligeros | +2.3% | Global, con concentración en China, Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Los Flujos de Trabajo de Diseño Aeroespacial con Fabricación Aditiva como Primera Opción Requieren Entradas de Escaneo 3D Nativas | +1.8% | América del Norte y Europa, con expansión hacia Asia Pacífico | Largo plazo (≥4 años) |
| Transición hacia Gemelos de Mantenimiento Predictivo en Industrias de Proceso | +1.5% | Global, liderado por los corredores energéticos de América del Norte y Oriente Medio | Mediano plazo (2-4 años) |
| Adopción de Módulos LiDAR en Chip en Teléfonos Inteligentes de Nueva Generación | +1.2% | Centros de fabricación de Asia Pacífico, centros de diseño de América del Norte | Corto plazo (≤2 años) |
| Digitalización Gubernamental de Activos del Patrimonio Cultural | +0.8% | Europa y Oriente Medio, adopción selectiva en Asia Pacífico | Largo plazo (≥4 años) |
| Caída de los Precios de Venta Promedio de Escáneres Portátiles por Debajo de USD 10.000 | +1.9% | Global, con aceleración en América del Sur, África y el Sudeste Asiático | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Metrología 3D de Alta Precisión en Plataformas de Vehículos Eléctricos Ligeros
Las arquitecturas de paquetes de baterías que funcionan también como elementos estructurales requieren tolerancias dimensionales más estrictas que 0,025 milímetros. Los fabricantes de automóviles, por tanto, impulsan la metrología hacia etapas anteriores del proceso, lo que lleva a los proveedores de segundo nivel a reemplazar los calibres de pasa/no pasa por escáneres ópticos que verifican extrusiones en menos de dos minutos. Normas como la GB/T 43239-2023 de China obligan a mantener registros trazables, lo que refuerza la adopción de escáneres en las líneas de vehículos eléctricos. Los primeros adoptantes, como la planta de Tesla en Berlín, reportaron reducciones de desechos de dos dígitos tras implementar brazos portátiles. La convergencia de la reducción de peso y las políticas de cero defectos posiciona las soluciones del mercado de escáneres 3D como un activo central de producción en lugar de una herramienta de calidad opcional.
Los Flujos de Trabajo de Diseño Aeroespacial con Fabricación Aditiva como Primera Opción Requieren Entradas de Escaneo 3D Nativas
Las normas NASA-STD-6030 y 6033 formalizaron la validación basada en escaneo para piezas fabricadas mediante fusión en lecho de polvo, convirtiendo la nube de puntos en un artefacto de diseño de primer orden. GE Aerospace demostró ahorros del 12% en consumo de combustible mediante la ingeniería inversa de álabes de turbina utilizando escaneos de 50 micrómetros. Airbus integró rastreadores láser para enviar mapas de desviación en tiempo real a robots de laminado, alineando la colocación de fibras dentro de límites submilimétricos. La Enmienda 28 de la CS-25 de la EASA ahora acepta geometría derivada de escaneos para la sustanciación estructural, eliminando un obstáculo regulatorio previo. Estas normas alineadas integran el escaneo 3D dentro del hilo digital aeroespacial y elevan las perspectivas de crecimiento a largo plazo del mercado de escáneres 3D.[1]
Transición hacia Gemelos de Mantenimiento Predictivo en Industrias de Proceso
Los operadores de turbinas de gas utilizan barridos LiDAR trimestrales para detectar el arrastre en las puntas de los álabes seis meses antes que las inspecciones con boroscopio, reduciendo las interrupciones no planificadas en una quinta parte. Las grandes empresas de petróleo y gas aplican escaneos mensuales a las tuberías superiores y reportan un 22% menos de paradas. La norma ISO 55011 proporciona orientación formal para fusionar datos espaciales con sistemas de gestión de activos, facilitando la adopción por parte de empresas de servicios públicos y procesadores químicos que carecían de ciencia de datos interna. A medida que las empresas vinculan las nubes de puntos con datos de vibración y temperatura, los proveedores del mercado de escáneres 3D obtienen ingresos por servicios a través de contratos periódicos de re-levantamiento.
Caída de los Precios de Venta Promedio de Escáneres Portátiles por Debajo de USD 10.000
La miniaturización de componentes y las cadenas de suministro globalizadas de óptica han reducido el precio de los escáneres de nivel básico por debajo de USD 10.000, ampliando la base de clientes entre los pequeños fabricantes. Los dispositivos económicos de China y el Sudeste Asiático compiten con las unidades profesionales utilizando plataformas de fotogrametría de código abierto. El cambio hacia la asequibilidad impulsa a los actores establecidos a añadir flujos de trabajo de inteligencia artificial y características de facilidad de uso, siguiendo las expectativas de la electrónica de consumo establecidas por el LiDAR de los teléfonos inteligentes. La rápida erosión de precios amplía, por tanto, la penetración global e introduce una nueva dinámica competitiva en el mercado de escáneres 3D.
Análisis del Impacto de las Restricciones del Mercado de Escáneres 3D*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez Persistente de Talento en Metrología de Grado Profesional | -1.1% | Global, aguda en América del Norte y Europa | Largo plazo (≥4 años) |
| Cuellos de Botella en el Procesamiento de Datos en Proyectos de Nubes de Puntos de Más de 1.000 Millones de Puntos | -0.9% | Global, pronunciado en los sectores de arquitectura, ingeniería y construcción e infraestructura | Mediano plazo (2-4 años) |
| Fragmentación de las Normas Regulatorias Globales sobre Seguridad Láser | -0.7% | Global, con divergencia entre la FDA, la IEC y los regímenes nacionales | Largo plazo (≥4 años) |
| Alto Costo Total de Propiedad para Equipos de Fotogrametría en Mercados Emergentes | -0.6% | América del Sur, África, Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Persistente de Talento en Metrología de Grado Profesional
Dos tercios de los fabricantes estadounidenses no pueden contratar tecnólogos de escaneo certificados, mientras que Europa cuenta con menos de 4.000 profesionales acreditados por VDI/VDE. Los canales educativos van a la zaga de las necesidades de la industria, y los institutos de formación profesional a menudo enseñan métodos analógicos en lugar de flujos de trabajo con nubes de puntos. Los proveedores añaden alineación automatizada y reconocimiento de defectos para reducir la carga del operador, pero las pequeñas y medianas empresas aún tienen dificultades para justificar la compra de escáneres sin talento disponible. La escasez limita, por tanto, la difusión a corto plazo de las soluciones del mercado de escáneres 3D a pesar de la creciente capacidad técnica.
Cuellos de Botella en el Procesamiento de Datos en Proyectos de Nubes de Puntos de Más de 1.000 Millones de Puntos
Los intercambios de autopistas, aeropuertos y corredores urbanos pueden generar conjuntos de datos de tres terabytes que superan la capacidad de los equipos de escritorio con menos de 64 GB de RAM. Los proveedores de software han introducido canales de decimación en la nube, aunque las licencias anuales pueden superar los USD 12.000, lo que supone una presión para los presupuestos municipales. Los formatos de archivo en competencia añaden obstáculos de interoperabilidad, obligando a los ingenieros a mantener varias cadenas de herramientas. Hasta que los estándares de compresión se armonicen y el cómputo en la nube asequible se generalice, la lentitud en el procesamiento moderará la velocidad práctica de los proyectos de escaneo a gran escala y pesará sobre la curva de crecimiento del mercado de escáneres 3D.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Escáneres 3D
Por Tipo:
Las Suites de Software Superan al Hardware en Ingresos RecurrentesEl hardware generó el 70,22% de la facturación de 2025 en el mercado de escáneres 3D, impulsado por equipos de luz estructurada, triangulación láser, LiDAR y fotogrametría. Las unidades 3D capturaron el 85,60% de los ingresos en 2025, convirtiéndose en la columna vertebral del mercado de escáneres láser. Sin embargo, el software y los servicios se están acelerando a una CAGR del 14,76%, ya que los proveedores agrupan módulos de inspección, metrología e ingeniería inversa con renovaciones de suscripción que generan valor a lo largo del ciclo de vida. Hexagon reveló que su división de Inteligencia de Fabricación obtuvo el 48% de las ventas de 2025 provenientes del software, frente al 39% en 2023.[2]
El modelo recurrente fomenta actualizaciones frecuentes de funcionalidades, como el mapeo de defectos mediante inteligencia artificial y las integraciones directas con CAD. Las canalizaciones de código abierto han convertido en productos básicos las tareas de escaneo elementales, por lo que las suites comerciales compiten en trazabilidad regulada y seguridad empresarial. Los equipos de fotogrametría siguen siendo un nicho debido a las limitaciones de iluminación, aunque ofrecen un coste por escaneo favorable para fuselajes y monumentos patrimoniales. Por el contrario, los escáneres ópticos dominan los envíos unitarios gracias a su versatilidad en los sectores automotriz, aeroespacial y sanitario, manteniendo el mayor segmento de la cuota del mercado de escáneres 3D. En ambas categorías, los proveedores aprovechan el software para fidelizar a los usuarios en ecosistemas propietarios, reforzando la resiliencia de los márgenes incluso cuando los precios del hardware disminuyen.


Por Alcance:
El Dominio del Corto Alcance Enmascara la Aceleración del Largo AlcanceLos dispositivos de corto alcance que cubren hasta un metro capturaron el 56,32% de los ingresos de 2025 en el mercado de escáneres 3D, impulsados por la inspección dental, de joyería y de factores de forma de teléfonos inteligentes que exige precisión a nivel de micrómetros. Los sistemas de alcance medio entre uno y 30 metros sirven para las tareas típicas de planta de producción en los sectores automotriz y aeroespacial, pero la mercantilización desde ambos extremos estrecha su ventana de diferenciación. Los escáneres de largo alcance por encima de 30 metros son los de mayor crecimiento con una CAGR del 14,12% hasta 2031, a medida que los gobiernos digitalizan autopistas, minas y corredores de energía renovable.
El LiDAR portátil BLK ARC de Leica captura 420.000 puntos por segundo a 150 metros, mientras que el X12 de Trimble extiende el alcance a 600 metros con precisión milimétrica. El LiDAR montado en drones en las minas de Rio Tinto reemplazó levantamientos terrestres de 48 horas con vuelos autónomos de 90 minutos, subrayando las ganancias de productividad que justifican el costo del equipo de seis cifras. Aunque los volúmenes de unidades aún favorecen a los modelos de corto alcance, los altos precios de venta promedio significan que los sistemas de largo alcance están cerrando la brecha de ingresos y alterando la composición del mercado de escáneres 3D.
Por Aplicación:
Los Flujos de Trabajo de Modelado de Información de Construcción Eclipsan el Crecimiento Tradicional de la MetrologíaLa metrología industrial mantuvo el 29,42% de la participación del mercado de escáneres 3D en 2025 gracias a los requisitos arraigados en los sectores automotriz, aeroespacial y electrónico. El modelado de información de construcción se expande ahora a una CAGR del 15,36% a medida que los reguladores del Reino Unido y la Unión Europea exigen entregables de nubes de puntos para proyectos públicos que superen ciertos umbrales de gasto. Los flujos de trabajo de renovación con escaneo previo reducen el retrabajo y permiten regímenes de mantenimiento de gemelos digitales, incorporando a las empresas de arquitectura y construcción en ciclos regulares de re-levantamiento.
La ingeniería inversa sigue siendo crítica para los activos de defensa y energía donde el soporte del fabricante original ha caducado, mientras que el prototipado rápido comprime los plazos de desarrollo de bienes de consumo. Los escaneos de preservación del patrimonio ilustran el valor de relaciones públicas incluso cuando el impacto en los ingresos es limitado. La inspección de calidad en proceso difumina los límites con la metrología industrial, pero gana relevancia bajo las iniciativas de cero defectos. El resultado es que las soluciones de modelado de información de construcción y escaneo a CAD impulsan cada vez más los ingresos incrementales del mercado de escáneres 3D, mientras que la inspección clásica basada en utillajes se mantiene pero ya no lidera el crecimiento presupuestario más rápido.

Por Vertical de Usuario Final:
El Sector Sanitario Supera al Automotriz Gracias a los Vientos de Cola del ReembolsoEl sector automotriz mantuvo el 26,86% de los ingresos de 2025, aunque enfrenta un crecimiento unitario estancado a medida que los volúmenes de producción se estabilizan. El sector sanitario avanza a una CAGR del 14,46% porque las aseguradoras dentales reembolsan las impresiones digitales a la par con los moldes de alginato y los planificadores ortopédicos dependen de implantes personalizados. La Asociación Dental Americana reportó una adopción del 62% de escáneres 3D dentales intraorales en 2025, un aumento de 14 puntos en dos años. Align Technology procesó 2,8 millones de escaneos en 2024, lo que ejemplifica el potencial de rendimiento.
El sector aeroespacial y de defensa preserva contratos a largo plazo debido a los mandatos de trazabilidad que archivan los resultados de los rastreadores láser durante décadas. La arquitectura, ingeniería y construcción muestra el ascenso proporcional más rápido gracias al BIM, mientras que los medios de comunicación y el entretenimiento conservan un nicho de proyectos de alto valor. Las empresas de servicios energéticos aprovechan el LiDAR para la gestión de vegetación y la integridad de activos, ampliando el uso de escáneres más allá de la manufactura. En conjunto, estos patrones diversifican el mercado de escáneres 3D y reducen la dependencia de cualquier sector vertical único.
Análisis Geográfico
Mercado de Escáneres 3D en América del Norte
América del Norte lideró el mercado de escáneres 3D con el 32,28% de los ingresos en 2025, impulsado por los clústeres aeroespaciales de Seattle y Montreal, las herramientas de automoción de Míchigan y los estándares federales que generalizan la verificación dimensional. El Departamento de Defensa de los Estados Unidos canaliza subvenciones de fabricación aditiva hacia depósitos, requiriendo escáneres de ingeniería inversa para piezas obsoletas. El Consejo Nacional de Investigación de Canadá ofrece calibraciones subsidiadas, facilitando la adopción por parte de pequeños fabricantes. Las actividades de nearshoring en México inyectan demanda de escáneres en las maquiladoras que deben cumplir con los niveles de calidad de los Estados Unidos.
Mercado de Escáneres 3D en Asia Pacífico
Asia Pacífico es el de mayor crecimiento con una CAGR del 15,92%. Las cadenas de suministro de baterías y ferroviarias de China deben presentar registros de metrología conformes con GB/T, mientras que el esquema de incentivos vinculados a la producción de India reembolsa equipos de capital, incluidos los escáneres, impulsando el impulso en fábricas de automoción y electrónica. El sector de maquinaria de precisión de Japón ofrece una base estable para sistemas premium, y Australia despliega LiDAR con drones en sitios mineros bajo una mayor supervisión de presas de relaves. Vietnam y Tailandia atraen inversión extranjera directa, pero la escasez de talento certificado y el elevado costo total de propiedad frenan la penetración, dejando un amplio margen para la expansión del mercado de escáneres 3D.
Mercado de Escáneres 3D en EMEA y América del Sur
Europa se beneficia de las normas ISO 10360 y VDI/VDE 2634, que favorecen a los proveedores establecidos con laboratorios acreditados. La excelencia en máquinas-herramienta de Alemania impulsa las ventas de hardware, y la Ley Europea de Chips financia escáneres compatibles con salas limpias para nuevas fábricas. El Reino Unido exige el Nivel 2 de BIM con nubes de puntos estructuradas en infraestructura pública por encima de 5 millones de GBP, manteniendo la demanda a pesar de las desaceleraciones generales en la construcción. Los fondos soberanos de riqueza de Oriente Medio financian programas de digitalización del patrimonio, como el proyecto de Arabia Saudita de 200 millones de USD para escanear 500 sitios arqueológicos, mostrando casos de uso no industriales. La adopción de escáneres en África se concentra en torno a la minería sudafricana y los activos petroleros nigerianos, mientras que América del Sur se rezaga debido a los elevados aranceles de importación que incrementan los costos de desembarque en aproximadamente un 30 por ciento, limitando la cuota regional del mercado de escáneres 3D.

Panorama regulatorio
La regulación en el mercado de escáneres 3D se centra en la seguridad de trabajadores y pacientes, la conformidad de productos y los resultados metrológicos trazables en casos de uso de fabricación, atención médica y construcción. En Europa, el Reglamento de Máquinas (UE) 2023/1230 establece requisitos esenciales de salud y seguridad para maquinaria, moldeando las expectativas de cumplimiento para sistemas de escaneo industrial instalados en plantas de producción y celdas automatizadas. En India, la entrada al mercado para equipos de tipo escáner se vincula comúnmente con la certificación del Bureau of Indian Standards bajo la norma IS 13252 (Parte 1): 2010 requisitos de seguridad para equipos de TI, mientras que China aplica normas nacionales en segmentos especializados como los escáneres dentales 3D (por ejemplo, GB/T 39111-2020), reforzando las necesidades de documentación y conformidad en flujos de trabajo clínicos regulados.
Las normas de metrología y datos están convergiendo, pero siguen fragmentadas según el uso final. Las pruebas de aceptación y reverificación ISO 10360, incluyendo ISO 10360-13 para sistemas portátiles de medición de coordenadas ópticas 3D, ofrecen un referente técnico ampliamente utilizado para la verificación de desempeño y la acreditación de laboratorios. El trabajo más reciente de normalización internacional en la evaluación y manejo de datos de escaneo, incluyendo ISO/IEC 8803:2025 para la evaluación de exactitud y precisión del modelado derivado de datos escaneados en 3D, y ISO/IEC 8801:2026 para procedimientos operativos estandarizados de datos, elevan el estándar para obtener nubes de puntos y mallas repetibles y listas para auditoría. En los Estados Unidos, los programas de ciencia de medición y normas de manufactura aditiva del NIST respaldan las prácticas de calificación donde se usa la validación basada en escaneo en entornos de producción regulados, moldeando indirectamente las expectativas de los proveedores en cuanto a calibración, reporte de incertidumbre y registros digitales trazables.
Análisis de la cadena de valor
La cadena de valor del mercado de escáneres 3D comienza con componentes y subsistemas ascendentes (ópticas, láseres/emisores, sensores de imagen, IMU y módulos GNSS para captura móvil, módulos de cómputo y baterías para formatos portátiles), y luego pasa al diseño OEM, la calibración y el ensamblaje del hardware del escáner. El valor intermedio se crea cada vez más en el software (registro, mallado, inspección, ingeniería inversa y escaneo a BIM) y en el empaquetado de flujos de trabajo que conectan los dispositivos con sistemas CAD/CAM, sistemas de gestión de calidad y canalizaciones de procesamiento en la nube. Esto refleja una estructura de mercado donde el hardware sigue liderando los ingresos, pero el software crece más rápido. Los canales descendentes abarcan ventas empresariales directas a grupos de calidad de automotriz, aeroespacial y electrónica, distribuidores especializados dentales y de salud para sistemas de corto alcance, y canales de captura de realidad en AEC donde plataformas como Autodesk ReCap y ecosistemas de agrimensura influyen en la adquisición y las renovaciones.
La integración de sistemas y los servicios también actúan como una capa de conversión, especialmente donde la robótica, la inspección en línea y las grandes nubes de puntos exigen ingeniería de flujo de trabajo e integración de TI en lugar de compras de dispositivos independientes. Los movimientos del ecosistema de proveedores también moldean la forma en que se captura el valor: la combinación de AMETEK de las operaciones de FARO Technologies y Creaform en una unidad de negocio unificada FARO CREAFORM consolida las carteras de hardware y software bajo un mismo paraguas comercial, mientras que acuerdos de cooperación como el de SCANTECH con Bambu Lab reflejan una vía para expandir la distribución de consumo y prosumidor, con el OEM encargándose de la manufactura y el socio enfocándose en el alcance de ventas. En el extremo vertical, adquisiciones como la compra de Skycatch por parte de Caterpillar conectan de manera más directa la captura de datos espaciales y la analítica con las pilas tecnológicas de minería, mostrando cómo las plataformas de mercado final pueden atraer las capacidades de escaneo hacia flujos de trabajo operativos más profundos.
Panorama Competitivo
Los cinco principales proveedores controlaron aproximadamente el 45% de los ingresos de 2025. Hexagon aprovecha un amplio catálogo de hardware más el software QUINDOS, Inspire y PC-DMIS para vender celdas de metrología llave en mano con contratos de servicio plurianuales. Faro hace hincapié en la facilidad de uso con el FaroArm Quantum Max inalámbrico, pero experimentó una compresión de márgenes a medida que los dispositivos portátiles por debajo de USD 10.000 erosionaron su participación entre los pequeños talleres. Trimble adquirió los activos de software de Faro por USD 1.200 millones en enero de 2025 para pivotar desde los márgenes del hardware hacia las rentas vitalicias del software, señalando la convergencia entre los ecosistemas de topografía y escaneo.[3]
Carl Zeiss Industrial Quality Solutions presentó patentes para redes neuronales que ajustan las trayectorias de escaneo en función de la temperatura ambiente, prometiendo un control predictivo de tolerancias. Los actores económicos como Revopoint y Shining 3D comercializan dispositivos de grado consumidor por debajo de USD 1.000 y se apoyan en ecosistemas de código abierto, obligando a los actores establecidos a justificar precios más altos con soporte posventa. La norma ISO 10360-13 introdujo pruebas de aceptación para escáneres portátiles que ofrecen a los compradores referencias objetivas, reduciendo la asimetría de información.[4] La rivalidad en software es intensa, ya que Autodesk ReCap, Bentley ContextCapture y nuevos participantes nativos en la nube compiten contra Meshroom de código abierto, impulsando estrategias de agrupación de licencias para preservar las tasas de renovación. En general, la competencia gira en torno a la fidelización del software más que al rendimiento puro del hardware, remodelando las estructuras de ingresos dentro del mercado de escáneres 3D.
Líderes de la Industria de Escáneres 3D
-
3D Systems Inc.
-
Topcon Corporation
-
Autodesk Inc.
-
Hexagon AB
-
Creaform (AMETEK)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Escáneres 3D Cubiertas en este Informe
- 3D Systems Inc.
- Faro Technologies, Inc.
- Hexagon AB
- Trimble Inc.
- Creaform Inc. (AMETEK)
- GOM GmbH
- Topcon Corporation
- Maptek Pty Ltd
- Autodesk, Inc.
- Artec 3D
- Nikon Metrology NV
- Carl Zeiss Industrial Quality Solutions, LLC
- Konica Minolta Sensing, Inc.
- Shining 3D Tech Co., Ltd.
- Perceptron, Inc. (AMETEK)
- Leica Geosystems AG (Hexagon)
- Photoneo s.r.o.
- Peel 3d (Peel Technologies Inc.)
- Revopoint 3D Technologies Inc.
- 3Shape A/S
- Thor3D, Inc.
- Matter and Form Inc.

Oportunidades de mercado y perspectivas futuras
Una oportunidad de espacio en blanco en el mercado de escáneres 3D es convertir el escaneo de una medición episódica en un control de proceso continuo y automatizado, particularmente donde los fabricantes enfrentan escasez de talento en metrología y limitaciones de rendimiento por cuellos de botella en las máquinas de medición por coordenadas. Puntos de prueba en 2026 incluyen despliegues y colaboraciones orientadas a la inspección en línea totalmente automatizada, como el trabajo de AT Sensors, LASS Technology y EVT Eye Vision Technology, que permite una inspección en línea automatizada al 100 % con una exactitud declarada de 0,05 mm y una velocidad de perfil de 43 kHz, junto con implementaciones de automatización de fábricas donde el software de visión se combina con el escaneo 3D para el manejo robótico. Estos movimientos respaldan oportunidades para los proveedores que empaquetan escáneres con rutinas de calibración deterministas, cinemática lista para robots y conectores a sistemas de calidad, de modo que los datos de escaneo se conviertan en evidencia de producción lista para auditoría en lugar de un informe independiente.
Otra oportunidad es la captura de realidad integrada para AEC e infraestructura, donde el valor del flujo de trabajo se acumula en plataformas que reducen la friccion entre el campo y la oficina y estandarizan los resultados entre dispositivos y sitios de trabajo. El fortalecimiento de Autodesk en la captura de datos de campo mediante la adquisición de Rhumbix y el impulso de Topcon hacia dispositivos de captura híbrida portátiles que combinan LiDAR, cámaras, SLAM visual y GNSS indican una inversión activa en canalizaciones de captura a modelo de extremo a extremo, ampliando el potencial de adjunción de licencias de software de escaneo junto con los dispositivos. En entornos industriales, las plataformas de metrología híbrida que combinan escaneo portátil, luz estructurada y sondeo en flujos de trabajo unificados abordan la producción de alta mezcla y los acabados de superficie variados. Esto crea espacio para paquetes de software premium que automatizan el reconocimiento de características, la alineación y el reporte de tolerancias, manteniendo el cumplimiento con las prácticas de aceptación de estilo ISO 10360 y los procedimientos operativos emergentes de datos de escaneo, como ISO/IEC 8801:2026.
Desarrollo Reciente de la Industria en el Mercado de Escáneres 3D
- Febrero de 2026: Topcon amplió su cartera Capture Reality con el sistema de escaneo portátil CR-S1, que integra LiDAR, cámaras panorámicas, cámaras SLAM visuales y una antena GNSS en un solo dispositivo. El conjunto de sensores empaquetado apunta a una captura de realidad de mayor movilidad con menos instrumentos separados, fortaleciendo la posición de Topcon en los flujos de trabajo de captura para AEC e infraestructura, donde la integración de dispositivo y software impulsa el uso recurrente.
- Junio de 2025: Hexagon AB finalizó la compra de la división de metrología industrial de Nikon, añadiendo capacidades como el posicionamiento de gran volumen iGPS y el radar láser a su cartera de metrología. El acuerdo amplía el alcance de Hexagon en la medición a gran escala y respalda ofertas más integrales que combinan hardware con software de inspección y trazabilidad.
- Octubre de 2024: Topcon Positioning avanzó su enfoque en flujos de trabajo de datos masivos al promover soluciones integradas para el manejo de grandes nubes de puntos 3D y conjuntos de datos de captura de realidad en entornos de campo y oficina. El énfasis en el procesamiento simplificado y la interoperabilidad se alinea con la creciente necesidad de escaneo a BIM y digitalización de infraestructura, donde la velocidad de manejo de datos es una barrera práctica de adopción.


Mercado de Escáneres 3D Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos de sistemas de escaneo 3D que capturan objetos o entornos del mundo real y los convierten en datos 3D digitales utilizables, que típicamente constituyen una nube de puntos o malla, para inspección, diseño o visualización.
Exclusiones del alcance: Se excluyen el software CAD/CAM independiente, los contratos exclusivos de servicio posventa y los equipos de escaneo personalizados de uso único construidos para un proyecto específico.
Descripción General de la Segmentación
- Por Tipo
- Hardware
- Escáneres Ópticos
- Escáneres de Luz Estructurada
- Escáneres Láser
- Módulos LiDAR
- Equipos de Fotogrametría
- Otros Hardwares
- Software
- Software de Escaneo
- Suites de Inspección y Metrología
- Suites de Ingeniería Inversa
- Hardware
- Por Alcance
- Corto Alcance (≤1 m)
- Alcance Medio (1-30 m)
- Largo Alcance (≥30 m)
- Por Aplicación
- Ingeniería Inversa
- Prototipado Rápido
- Control de Calidad y Inspección
- Metrología Industrial
- Escaneo Facial y Corporal
- Modelado y Animación Digital
- Modelado de Información de Construcción y Escaneo a CAD
- Preservación del Patrimonio y Arqueología
- Por Vertical de Usuario Final
- Aeroespacial y Defensa
- Automotriz
- Sanitario (Incl. Odontología, Ortesis)
- Fabricación e Industrial
- Arquitectura, Ingeniería y Construcción
- Medios y Entretenimiento
- Energía y Servicios Públicos
- Electrónica de Consumo
- Academia e Investigación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Suecia
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia y Nueva Zelanda
- ASEAN
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear el conjunto de demanda y establecer los límites de lo que se contabiliza como una venta de escáner 3D. Nos apoyamos en señales técnicas y de adopción públicas, como publicaciones del NIST y estándares de medición, referencias ISO para el intercambio y verificación de datos 3D, y revistas científicas revisadas por pares que rastrean la precisión, repetibilidad y flujos de trabajo de escaneo.
Para mantener el modelo anclado en el comportamiento real de compra, también revisamos estadísticas de importación y exportación cuando resultaron pertinentes, clasificaciones aduaneras que se utilizan frecuentemente para equipos de medición óptica, y material de asociaciones industriales vinculado a la metrología de manufactura y la fabricación aditiva. Los registros de empresas, catálogos de productos, presentaciones para inversores y prensa de reputación se utilizaron para verificar el momento de lanzamiento, las bandas de precios y el impulso en los usos finales. Además, consultamos suscripciones de pago aprobadas para información financiera de empresas, mapeo de patentes, y noticias y datos financieros para mejorar la cobertura donde los informes públicos son escasos. Las fuentes mencionadas anteriormente son meramente ilustrativas, y también se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué se adquiere en conjunto (hardware del escáner, software incluido y accesorios esenciales) y cómo evolucionan los precios según la clase de precisión, la portabilidad y el volumen de escaneo. Conversamos con fabricantes, socios de canal, proveedores de servicios y usuarios finales en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que los supuestos derivados de la investigación documental pudieran corregirse y aplicarse de manera consistente en el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 18% | Asia-Pacífico: 50% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 23% | Europa, Oriente Medio y África: 30% |
| Actores menores: 22% | Gerentes: 59% | Américas: 20% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que el conjunto de demanda direccionable se reconstruye a partir de la actividad y la adopción en los usos finales, y luego se convierte en valor mediante precios realistas y una lógica de reemplazo. Por ejemplo, la intensidad de inspección en manufactura, el crecimiento en los flujos de trabajo de impresión 3D que requieren escaneo a CAD, las necesidades de digitalización en construcción e infraestructura, y los casos de uso de escaneo en el sector sanitario se utilizaron como señales de demanda antes de derivar el valor de mercado.
El modelo se corrobora posteriormente con aproximaciones selectivas ascendentes, como bandas de precio de venta promedio muestreadas por clase de escáner (portátil y manual frente a fijo), y verificaciones de volumen mediante retroalimentación de proveedores y canales. Los insumos más útiles en este mercado incluyeron los requisitos de precisión y resolución por caso de uso, la combinación de tipos de escáner, los patrones de utilización para proveedores de servicios, los ciclos de renovación típicos para equipos de metrología, y la tasa a la que el software se incluye en el punto de venta. Cuando la visibilidad ascendente es fragmentada en geografías más pequeñas, las brechas se gestionan mediante tasas de adopción proxy vinculadas a la producción manufacturera y la base instalada de sistemas de impresión 3D y metrología, seguidas de una revisión por expertos.
Los pronósticos se desarrollaron mediante análisis de escenarios, respaldados por una perspectiva de regresión multivariable ligera, en la que factores impulsores como la producción manufacturera, el gasto en automatización y la digitalización de infraestructuras fueron sometidos a pruebas de estrés y luego alineados con el consenso de los entrevistados sobre la dirección de la adopción y los precios.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican mediante triangulación de múltiples señales, y luego se investigan los valores atípicos antes de finalizar las cifras. Comparamos los totales con indicadores independientes como el impulso en los envíos de equipos, el movimiento de precios por categoría de escáner, y los ciclos regionales de manufactura y construcción, lo que ayuda a detectar cualquier doble contabilización o alcance faltante.
Un segundo analista realiza una revisión para comprobar la lógica, verificar las conversiones y confirmar que los supuestos se mantienen consistentes entre regiones y usos finales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes variaciones de precios, cambios de política que afectan la inversión industrial, o cambios significativos en la adopción. Antes de la entrega, se realiza una revisión final para que el modelo refleje los datos públicos más recientes y la retroalimentación primaria.
Tamaño del Mercado de Escáneres 3D de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los escáneres 3D pueden parecer muy dispares porque los equipos suelen contabilizar elementos diferentes como parte de la venta y no siempre se alinean en el mismo año base. Las variaciones también provienen de cómo se tratan el hardware, el software incluido y los servicios de escaneo, y de si la estimación está anclada a señales de demanda medidas o a un gasto más amplio en soluciones.
Al rastrear los envíos de escáneres y las bandas de precio de venta promedio por clase de escáner y momento de renovación, Mordor Intelligence mantiene el total vinculado a los ingresos de la primera venta de escáneres y evita mezclar suites de software 3D más amplias o ingresos exclusivos de servicios que pueden inflar la cifra principal.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,65 mil millones de USD (2026) | |
| Consultora Global A | 4,28 mil millones de USD (2024) | Utiliza un año base anterior y un enfoque más amplio de escaneo 3D que puede combinar ingresos de soluciones entre componentes, y luego aplica un calendario diferente para la progresión de precios en el pronóstico. |
| Editorial del Sector B | 1,90 mil millones de USD (2024) | Parece mantenerse más cerca de la contabilización exclusiva de hardware y una cobertura de aplicaciones más estrecha, lo que puede subestimar el software incluido y los casos de uso industrial de mayor valor cuando se promedian a nivel global. |
La dispersión en la tabla proviene principalmente de los límites del alcance y la selección del año, seguidos de cómo se tratan los precios y la agrupación de componentes. Mediante el uso de reglas de inclusión claras y verificaciones cruzadas sobre adopción y precios, el valor de mercado se mantiene rastreable a pasos repetibles que pueden volver a comprobarse cuando se observan nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de escáneres 3D en 2026 y qué crecimiento se espera?
El mercado de escáneres 3D alcanzó USD 4.650 millones en 2026 y se prevé que crezca hasta USD 8.600 millones en 2031 a una CAGR del 13,11%.
¿Qué segmento crece más rápido dentro del espacio de los escáneres 3D?
Las suites de software para inspección e ingeniería inversa registran la expansión más rápida con una CAGR del 14,76% a medida que los proveedores migran hacia modelos de licencias recurrentes.
¿Por qué se acelera la adopción del escaneo 3D en el sector sanitario?
Las aseguradoras ahora reembolsan las impresiones digitales y los implantes personalizados, impulsando a los profesionales de odontología y ortopedia hacia flujos de trabajo de escaneo intraoral y corporal que crecen a una CAGR del 14,46%.
¿Qué región añadirá más ingresos nuevos hasta 2031?
Se proyecta que Asia Pacífico registre una CAGR del 15,92%, impulsada por los estándares de paquetes de baterías de China y los subsidios del plan de incentivos vinculados a la producción de India que financian equipos de control de calidad.
¿Cómo afecta la caída de los precios del hardware a la competencia en el mercado?
Los escáneres portátiles por debajo de USD 10.000 amplían la base de clientes, pero obligan a los actores establecidos a diferenciarse a través de software avanzado y contratos de servicio en lugar del rendimiento puro del dispositivo.


 Sus datos están seguros y nunca se venden ni se comparten.
