
Tamaño y Participación del Mercado de Transportadores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.53 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.43 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transportadores por Mordor Intelligence
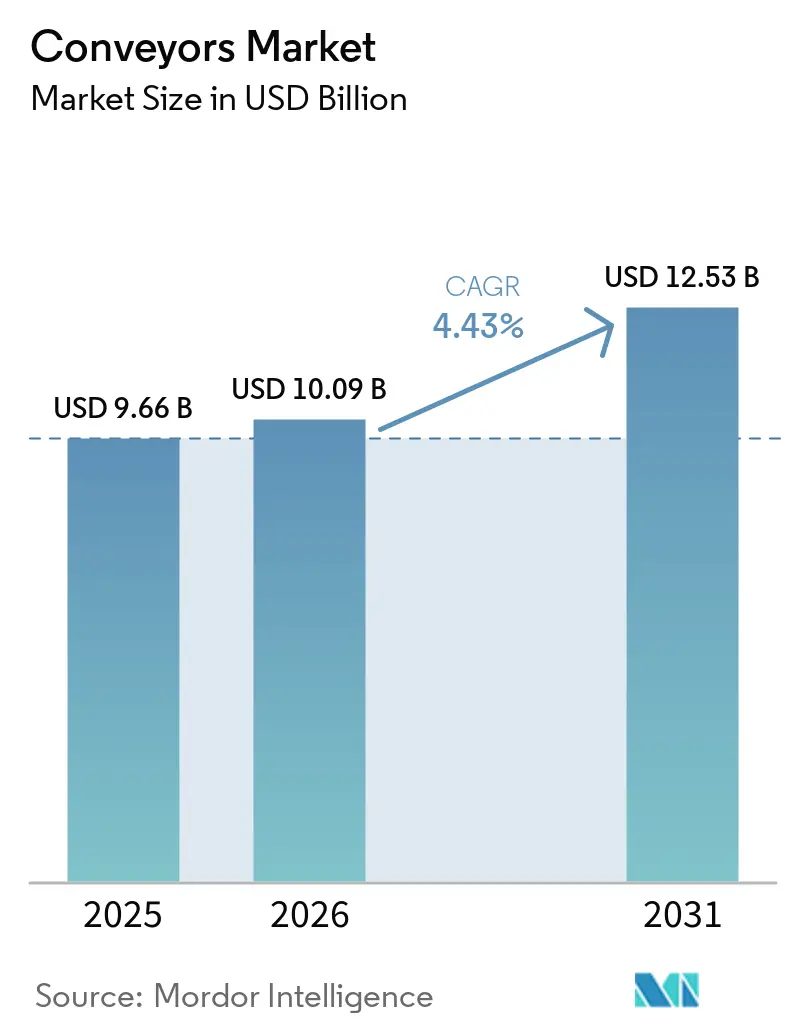
El tamaño del mercado de transportadores en 2026 se estima en 10,09 mil millones de USD, creciendo desde el valor de 2025 de 9,66 mil millones de USD, con proyecciones para 2031 que muestran 12,53 mil millones de USD, creciendo a una CAGR del 4,43% durante 2026-2031. Las perspectivas están determinadas por el rápido crecimiento del cumplimiento del comercio electrónico, la inversión en la Industria 4.0 y la búsqueda de eficiencia energética que impulsa la adopción de accionamientos regenerativos capaces de generar ahorros de energía del 37-39% en ciclos de trabajo en descenso.[1]Exploración de la hipótesis económica para transportadores de banda en descenso equipados con convertidores de carga de frente activo trifásico, Technologies, mdpi.com Asia-Pacífico lidera la demanda, mientras que Oriente Medio registra la expansión más rápida a medida que se ponen en marcha grandes parques logísticos. La tecnología de banda retiene una pluralidad de instalaciones, pero los diseños aéreos escalan más rápido porque las fábricas buscan liberar espacio en el suelo. El mantenimiento predictivo impulsado por software está emergiendo como la mayor área de crecimiento de componentes, reduciendo el tiempo de inactividad no planificado hasta en un 30% y extendiendo la vida útil de los activos. Al mismo tiempo, la cautela en el gasto de capital entre las empresas más pequeñas modera el ritmo de las actualizaciones de alta gama, y la sustitución por AGV/AMR ejerce una presión adicional sobre las líneas fijas tradicionales.
Conclusiones Clave del Informe
- Por tipo de producto, los transportadores de banda lideraron con una participación de ingresos del 38,60% en 2025; se proyecta que los transportadores aéreos se expandan a una CAGR del 5,16% hasta 2031.
- Por tipo de carga, el manejo unitario capturó el 63,55% de la participación del mercado de sistemas de transportadores en 2025, mientras que el manejo a granel tiene un pronóstico de crecimiento a una CAGR del 8,32% hasta 2031.
- Por industria de usuario final, alimentos y bebidas tuvo una participación del 27,45% del tamaño del mercado de sistemas de transportadores en 2025, y las aplicaciones aeroportuarias avanzan a una CAGR del 8,74% hasta 2031.
- Por configuración del sistema, los sistemas fijos/lineales representaron el 58,95% de la participación en 2025; las configuraciones modulares/flexibles se expanden a una CAGR del 9,12% hasta 2031.
- Por componente, el equipo de transporte representó el 61,70% de la participación en 2025, y el software y los análisis crecen a una CAGR del 9,98% hasta 2031.
- Por geografía, Asia-Pacífico comandó el 37,65% de la participación en 2025, mientras que Oriente Medio registra la CAGR más rápida del 8,55% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Transportadores
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido crecimiento de los centros de cumplimiento de comercio electrónico | + 1.8% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de manejo automatizado en plantas de alimentos y bebidas | +1.2% | Global, particularmente fuerte en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Aumento de los volúmenes de pasajeros en aeropuertos que impulsan los transportadores de manejo de equipaje | +0.9% | Global, con enfoque de recuperación en Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para la modernización de la Industria 4.0 | +0.8% | Núcleo en Asia-Pacífico, con extensión a Europa y América del Norte | Mediano plazo (2-4 años) |
| El micro-cumplimiento urbano requiere transportadores modulares compactos | + 0.7% | América del Norte y Europa, expandiéndose a centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Los accionamientos de transportadores con regeneración de energía apoyan los objetivos ESG | +0.6% | Global, con adopción temprana en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido crecimiento de los centros de cumplimiento de comercio electrónico
Los nodos de micro-cumplimiento urbano ahora necesitan plataformas de transportadores que clasifiquen más de 7.200 cajas por hora mientras ocupan un área mínima de suelo. El centro de Café Amazon en Tailandia muestra el modelo, manejando 20.000 cajas al día en 4.000 puntos de venta a través de un sistema modular de Interroll.[2]Historia de éxito de Café Amazon | Soluciones Interroll, interroll.com Los clasificadores de banda cruzada de alto rendimiento cumplen las promesas de entrega en el mismo día, y los diseños verticales maximizan el rendimiento cúbico en las megaciudades asiáticas con espacio restringido. Los desarrolladores especifican módulos de transportadores de conexión inmediata para que las instalaciones puedan reorganizarse sin obras civiles. Estos requisitos sostienen ciclos robustos de reemplazo de equipos y refuerzan el mercado de sistemas de transportadores como columna vertebral de la logística de última milla.
Creciente demanda de manejo automatizado en plantas de alimentos y bebidas
Los procesadores van más allá del cumplimiento de higiene hacia la optimización del rendimiento de extremo a extremo. Balaji Wafers alcanzó cero tiempo de inactividad no planificado al cambiar a líneas de Banda de Rodillos Activados que mantienen un manejo suave del producto.[3]Automatización de back-end preparada para el futuro, Intralox, intralox.com Los transportadores equipados con visión realizan verificaciones de defectos en tiempo real, reduciendo la inspección manual. En el envasado de aperitivos de alto volumen, las espirales DirectDrive ahora funcionan durante 48 horas seguidas en Diversified Foods, eliminando las históricas fallas mecánicas. La correa modular de plástico extiende la vida útil del servicio, y las nuevas líneas de productos de origen vegetal requieren diseños adaptables capaces de procesar artículos frágiles con perfiles de humedad variables.
Aumento de los volúmenes de pasajeros en aeropuertos que impulsan los transportadores de manejo de equipaje
El Aeropuerto de Stansted invirtió USD 70 millones para instalar 2,4 km de bandas más 180 carros autónomos, aumentando su rendimiento de equipaje y la confiabilidad del servicio.[4]Bolsas de Innovación: Manejo Automatizado de Equipaje, Airport Industry Review, airport.nridigital.com Los sensores IoT ahora etiquetan el equipaje desde el registro hasta el carrusel, y las bandas de cargador Power Stow reducen el esfuerzo del personal de tierra en más de 400 sitios. Las flotas de aeronaves más grandes amplían las cargas máximas, por lo que los aeropuertos demandan transportadores que soporten ciclos de trabajo elevados mientras se integran con el cribado automatizado.
Incentivos gubernamentales para la modernización de la Industria 4.0
Los centros SAMARTH Udyog Bharat 4.0 de India y el fondo de subvenciones de USD 400 millones del Departamento de Energía de los Estados Unidos subsidian las modernizaciones de fábricas inteligentes, incluidas las actualizaciones de transportadores basadas en datos. El financiamiento compensa las barreras de costos iniciales y acelera la adopción de controles con accionamientos regenerativos y ciberseguros. Las estructuras de incentivos varían regionalmente, creando ventajas competitivas basadas en la ubicación para los proveedores de equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto gasto de capital inicial y largos períodos de retorno de la inversión | -1.4% | Global, con impacto particular en las pymes de los mercados en desarrollo | Mediano plazo (2-4 años) |
| Riesgo de integración en modernizaciones que causa tiempo de inactividad en la producción | -0.8% | Global, con mayor impacto en las regiones manufactureras maduras | Corto plazo (≤ 2 años) |
| Los robots móviles autónomos y los vehículos de guiado automático emergen como tecnologías sustitutivas | -0.6% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Cibervulnerabilidades en tecnología operativa y tecnología de la información en redes de control de transportadores | -0.4% | Global, con mayor preocupación en infraestructuras críticas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto gasto de capital inicial y largos períodos de retorno de la inversión
Incluso con tasas internas de retorno del 15%, los accionamientos con regeneración de energía necesitan seis años para recuperar el capital, un obstáculo para las empresas con restricciones de liquidez. Las fluctuaciones del precio del acero entre USD 870-950 por tonelada complican la elaboración de presupuestos. Existen modelos de arrendamiento, pero su adopción se retrasa en regiones con mercados de crédito ajustados. Esta tensión de costos restringe la penetración de equipos premium dentro del mercado de sistemas de transportadores.
Los robots móviles autónomos y los vehículos de guiado automático emergen como tecnologías sustitutivas
Los robots móviles registraron un crecimiento de la demanda del 17% y alcanzan el retorno de la inversión en menos de ocho meses en almacenes, compitiendo con las líneas tradicionales con un precio de EUR 79.200 (USD 91.400) frente a EUR 49.000 (USD 56.500) para las soluciones AGV. Los transportadores siguen siendo superiores para flujos continuos de alto rendimiento, pero los compradores evalúan las ganancias en flexibilidad al decidir proyectos de capital, lo que genera una pérdida incremental de participación para los sistemas fijos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El dominio de la banda enfrenta la innovación aérea
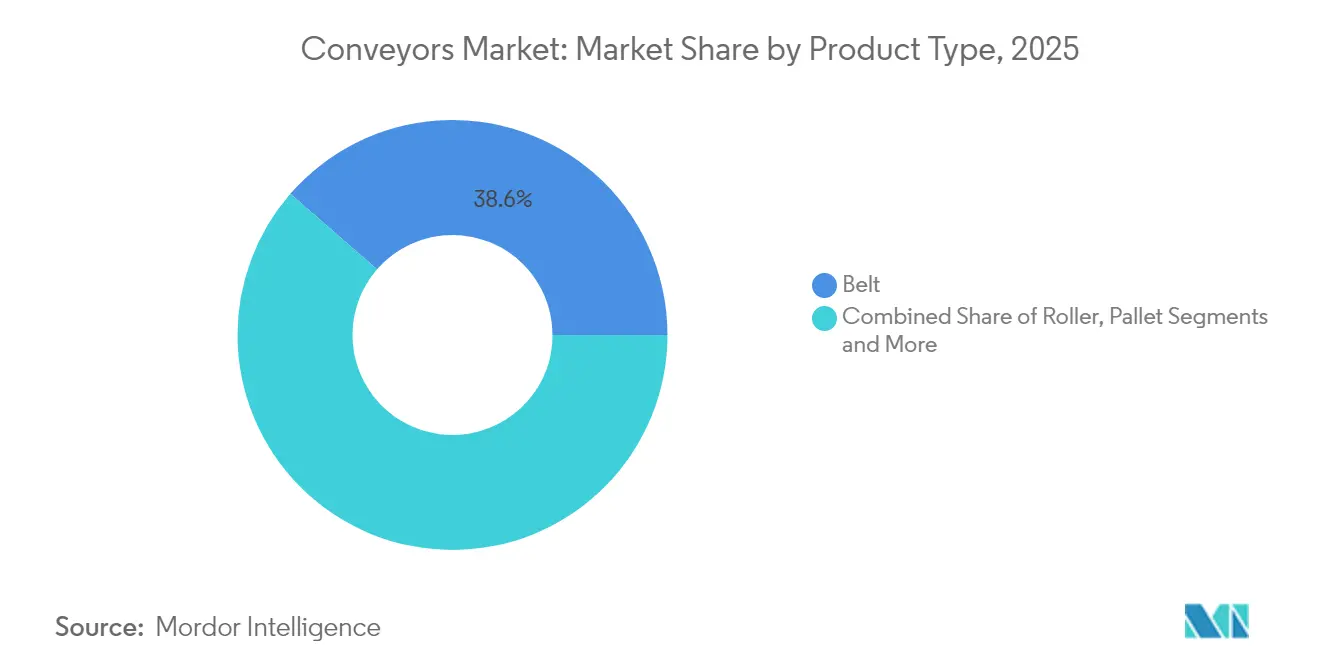
Los transportadores de banda retuvieron el 38,60% de la cuota de mercado en 2025, siendo un pilar fundamental en las líneas de minería, alimentación y manufactura general. El Dune Express en Texas demuestra la escala de las bandas transportadoras, moviendo 13 millones de toneladas anuales a lo largo de 67 kilómetros y eliminando 25.000 viajes de camión. Las variantes aéreas crecen a una CAGR del 5,16% a medida que las fábricas liberan espacio en el suelo y mejoran la seguridad de los trabajadores. Los sistemas de rodillos se benefician de bastidores modulares adecuados para ensamblajes reconfigurables, mientras que las líneas de palés sirven para tareas de precisión en la industria automotriz. En todas las categorías, los sensores inteligentes impulsan la precisión del mantenimiento predictivo por encima del 95%.
Se proyecta que el tamaño del mercado de sistemas transportadores para soluciones de banda se expanda junto con proyectos sostenibles de minería y logística a granel, mientras que los diseños aéreos capturan una cuota incremental al maximizar la utilización cúbica. El tamaño del mercado de transportadores aéreos para la segmentación por tipo muestra que los sistemas de monorraíl capturan el 34,75% de los ingresos en 2025, pero los diseños de alimentación libre superan ese ritmo con una CAGR del 6,32%. Los diseños vibratorios de alta eficiencia energética requieren solo el 20% de la fuerza de accionamiento tradicional, lo que refleja la innovación transversal entre segmentos. Las líneas de tablillas y cadenas permanecen integradas en la producción de vehículos pesados, aunque su crecimiento se ve moderado por la creciente demanda de alternativas flexibles.


Por Tipo de Carga: El manejo de unidades lidera el procesamiento a granel
El manejo de unidades representó el 63,55% de la demanda de 2025, impulsado por flujos de trabajo de comercio electrónico y manufactura discreta que valoran el control suave del producto y la acumulación sin presión. Los sistemas con detección de defectos asistida por visión ahora manejan tareas de clasificación mientras mejoran la seguridad. El manejo a granel, aunque menor, superará el crecimiento de unidades a una CAGR del 8,32%, vinculado al crecimiento de materias primas y la modernización agrícola. Las instalaciones híbridas difuminan los límites a medida que las plantas buscan infraestructura capaz de alternar entre paletas y alimentación granular.
En minería, el proyecto Collahuasi de TAKRAF subraya los requisitos de capacidad a granel para trabajo pesado. Las salas limpias farmacéuticas dependen de transportadores de vacío que transfieren más de 11.100 litros por hora mientras preservan la esterilidad. Estas dos vías sostienen flujos de ingresos diversificados dentro del mercado de sistemas de transportadores.
Por Industria de Usuario Final: El procesamiento de alimentos impulsa el crecimiento aeroportuario
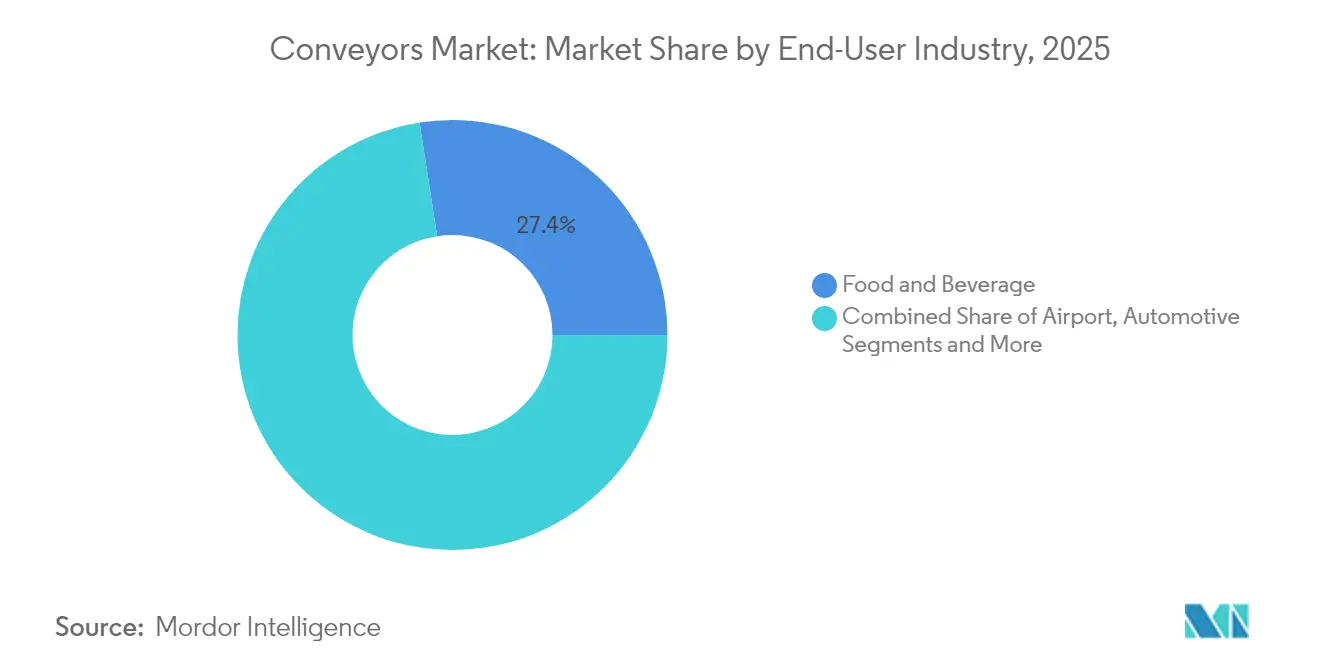
Las plantas de alimentos y bebidas tuvieron el 27,45% de participación en 2025, impulsadas por estrictas normas de higiene y demanda escalable. Las líneas de transportadores diseñadas para lavado y correas modulares dominan este ámbito. Los sistemas aeroportuarios registran la CAGR más rápida del 8,74%, alineada con la recuperación del tráfico de pasajeros y nuevos proyectos de terminales que requieren seguimiento de equipaje habilitado por IoT. Los fabricantes de automóviles hacen la transición al manejo de baterías para vehículos eléctricos, utilizando correas sin paletas que aumentan el rendimiento y la seguridad.
Las aplicaciones de manufactura se diversifican en electrónica, productos farmacéuticos y maquinaria pesada. Las operaciones mineras siguen centradas en la banda, pero impulsan la tecnología regenerativa para reducir las emisiones, apoyando los compromisos ESG. Los segmentos minoristas y de paquetería integran estrategias omnicanal, aprovechando los transportadores de clasificación para conectar los canales de tienda y en línea. Esta diversidad amortigua el mercado de sistemas de transportadores contra las oscilaciones cíclicas en cualquier sector vertical individual.
Por Configuración del Sistema: La flexibilidad modular desafía a los sistemas fijos
Las líneas fijas/lineales retuvieron el 58,95% de participación en 2025, favorecidas donde el rendimiento las 24 horas del día, los 7 días de la semana supera la capacidad de cambio de diseño. El transportador de carga de 310 millas de Japón entre Tokio y Osaka ilustra la eficiencia fija a gran escala. Los sistemas modulares/flexibles superan a una CAGR del 9,12%, valorados por la rápida reconfiguración en bienes de consumo y entornos de micro-cumplimiento. Los componentes eléctricos de conexión inmediata y las interfaces estandarizadas reducen las variantes de componentes en un 85%.
El tamaño del mercado de sistemas de transportadores para plataformas modulares crece a medida que los minoristas omnicanal escalan centros temporales. Los activos fijos siguen siendo críticos en minas de alta capacidad y plantas de proceso, pero los planos híbridos ahora unen ramas modulares a troncos fijos, dando a los operadores el mejor rendimiento de ambos mundos.
Por Componente: El análisis de software supera el crecimiento del hardware
El equipo de transporte se mantuvo como la mayor porción con el 61,70% en 2025. Sin embargo, el software y análisis disfruta de una CAGR del 9,98% a medida que los paneles de mantenimiento predictivo reducen las visitas de campo y aumentaron la producción en un 0,6%, equivalente a USD 1,12 millones anuales para un despliegue de Flexco. Los accionamientos y controles acogen diseños regenerativos que reducen el consumo de energía hasta en un 39%.
En todos los componentes, los algoritmos de inteligencia artificial optimizan la magnética del motor en tiempo real, reduciendo el consumo sin sacrificar el rendimiento. La computación en el borde integrada en los controladores minimiza la latencia y la dependencia de la nube, reforzando las arquitecturas ciberseguras dentro del mercado de sistemas de transportadores.
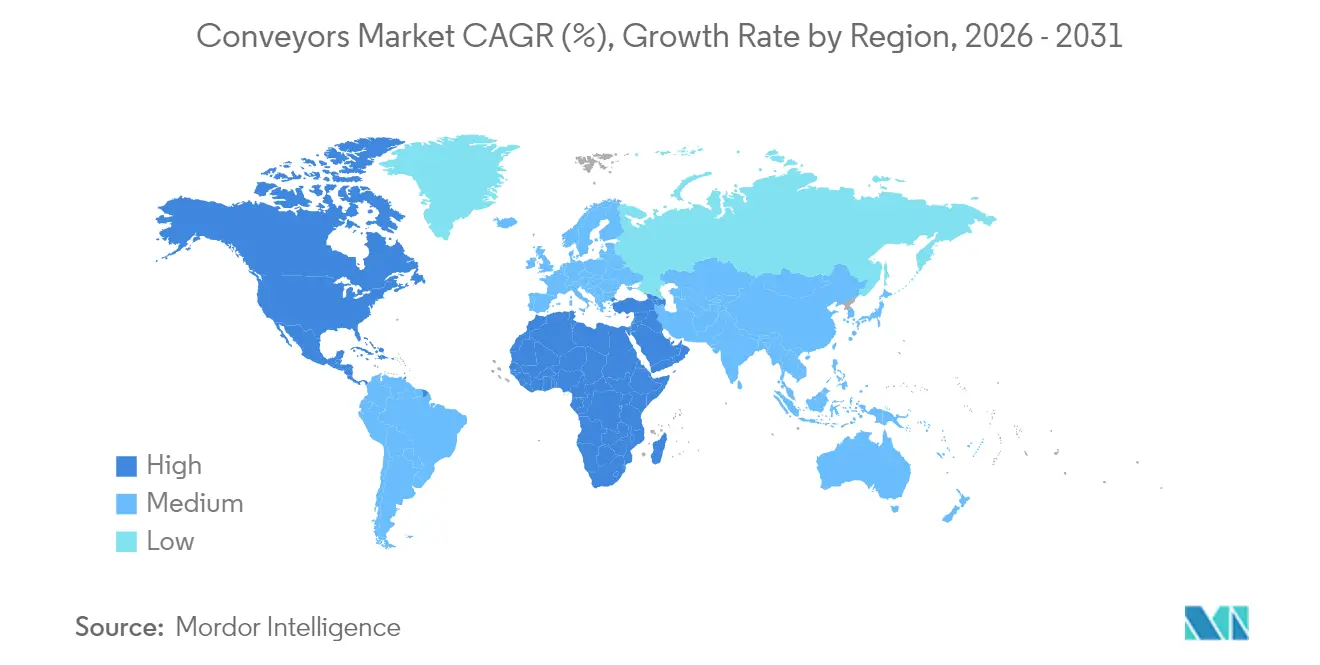
Análisis Geográfico
Asia-Pacífico representó el 37,65% del mercado de sistemas de transportadores en 2025, anclado por la expansión de los clústeres manufactureros en China, India y el Sudeste Asiático. La nueva fábrica india de Daifuku subraya la creciente demanda local de los sectores automotriz y electrónico. China continúa instalando bandas a granel de servicio pesado en infraestructura minera y portuaria, mientras que India aprovecha las instalaciones SAMARTH Udyog para acelerar las modernizaciones de fábricas inteligentes. La demanda de transportadores para salas limpias aumenta con la inversión en semiconductores, y la línea de carga de 310 millas de Japón destaca la ambición de los megaproyectos.
Oriente Medio, creciendo a una CAGR del 8,55%, se beneficia de las agendas de diversificación logística. La Visión 2030 de Arabia Saudita dedica USD 106.600 millones a corredores de carga como Oxagon, impulsando la necesidad de clasificación de alta capacidad y transportadores portuarios. El mercado logístico de los Emiratos Árabes Unidos, valorado en USD 20.030 millones en 2025, sustenta los desembolsos de automatización de almacenes previstos en USD 1.600 millones para 2025.
América del Norte y Europa continúan modernizando las instalaciones heredadas, impulsadas por las subvenciones de eficiencia energética del Departamento de Energía y las regulaciones de carbono de la Unión Europea. Los accionamientos regenerativos tienen una adopción temprana, especialmente en Europa, donde los mandatos verdes elevan los cálculos de retorno de la inversión. América del Sur y África muestran focos de crecimiento vinculados a proyectos mineros y portuarios, pero las restricciones de capital ralentizan la adopción de sistemas con alto contenido de análisis.

Panorama regulatorio
El diseño y funcionamiento de los sistemas de transporte están regidos por normas de seguridad laboral y estándares de consenso que determinan las prácticas de protección, control e instalación. En Estados Unidos, los requisitos de OSHA se aplican a los transportadores en entornos de construcción (por ejemplo, 29 CFR 1926.555), y los programas de cumplimiento suelen tomar como referencia de seguridad la norma ASME B20.1. La edición de 2024 (ASME B20.1-2024) actualiza la referencia de consenso que utilizan muchos propietarios, integradores e inspectores al especificar o auditar instalaciones de transportadores.
En Europa, la trayectoria regulatoria avanza más allá de la seguridad mecánica hacia la resiliencia digital, ya que los transportadores incorporan cada vez más sensores, conectividad y funciones habilitadas por IA. El Reglamento de Máquinas de la UE (Reglamento (UE) 2023/1230) será aplicable a partir del 20 de enero de 2027, e incorpora requisitos esenciales de salud y seguridad que abordan explícitamente la ciberseguridad y las instrucciones digitales, mientras que la Ley de IA de la UE (Reglamento (UE) 2024/1689) introduce obligaciones de cumplimiento para los sistemas de IA de alto riesgo que pueden superponerse con aplicaciones de transportadores relacionadas con la seguridad. Por otra parte, la cadena de suministro y los precios de equipos y componentes de transportadores pueden verse influidos por medidas de política comercial, incluida la apertura por parte del Departamento de Comercio de EE. UU. de una investigación en virtud de la Sección 232 sobre robótica y maquinaria industrial el 2 de septiembre de 2025, lo que añade incertidumbre a las decisiones de abastecimiento para categorías de maquinaria industrial importada.
Panorama Competitivo
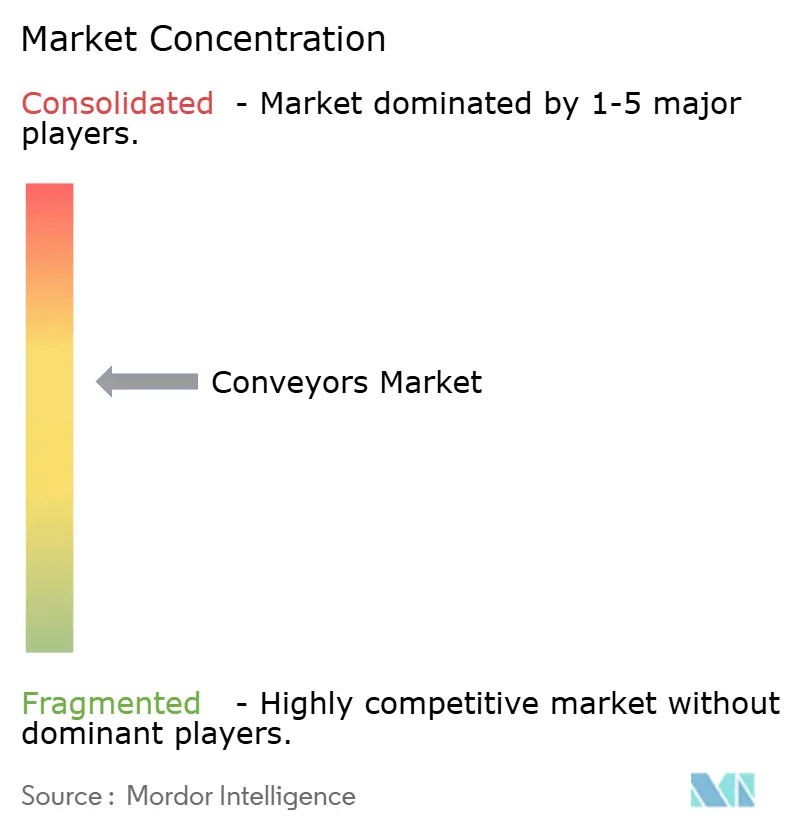
El mercado de sistemas de transportadores muestra una fragmentación moderada con una inclinación creciente hacia los actores de escala que aprovechan las fusiones y adquisiciones. La adquisición de Descon por parte de Pacteon amplía su cartera de fin de línea para clientes de alimentos y bebidas. Los fabricantes tradicionales enfrentan el riesgo de sustitución por parte de los proveedores de vehículos de guiado automático/robots móviles autónomos, lo que impulsa alianzas como la de Siemens con SuperTrak para integrar el transporte inteligente en la plataforma TIA.
Quedan espacios en blanco en los transportadores mineros regenerativos y la movilidad en salas limpias farmacéuticas, donde el robot Sterimove de Stäubli abre nuevos caminos. La ventaja competitiva depende cada vez más de los diagnósticos impulsados por inteligencia artificial que superan el 95% de precisión en la predicción de fallas. Los proveedores que combinan la robustez del hardware con el análisis del ciclo de vida ganan preferencia a medida que los compradores elevan las métricas de costo total de propiedad sobre el precio de etiqueta.
Líderes de la Industria de Transportadores
Daifuku Co. Ltd
SSI Schaefer AG
Murata Machinery Ltd
BEUMER Group GmbH & Co. KG
Honeywell Intelligrated Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave consiste en transformar los transportadores, en gran medida activos mecánicos, en sistemas instrumentados por software y con conciencia cibernética que se integren con plataformas de ejecución de almacenes y automatización de plantas, especialmente donde los requisitos de rendimiento y disponibilidad superan las ventajas de flexibilidad de los AMR y AGV. Esto se alinea con la demanda de los clientes de transporte de distribución y fabricación de mayor rendimiento, junto con las hojas de ruta de los proveedores que enfatizan los controles, el diagnóstico y el funcionamiento habilitado por IA, lo que refuerza la segmentación del informe en la que el software y la analítica es la categoría de componentes de más rápido crecimiento. Los programas que subvencionan la modernización de fábricas inteligentes, incluidos los centros SAMARTH Udyog Bharat 4.0 de India y el fondo de subvenciones de 400 millones de USD del Departamento de Energía de EE. UU., también generan un espacio en blanco a corto plazo para actualizaciones que combinan accionamientos regenerativos de energía con conectividad OT-IT segura.
La localización de la capacidad y una cobertura de soluciones más amplia constituyen otro espacio en blanco invertible, ya que los integradores y fabricantes de equipos originales amplían su presencia regional para reducir los plazos de entrega y respaldar proyectos integrales en los sectores automotriz, de semiconductores y logístico. Las medidas de Daifuku ofrecen un indicador concreto de esta dirección, incluida su decisión de abril de 2026 de adquirir Eisenmann GmbH para profundizar sus capacidades en sistemas de producción automotriz europeos, y su plan de mayo de 2026 de invertir alrededor de 52 000 millones de yenes durante el período 2026-2029 para ampliar la capacidad de producción y llevar a cabo fusiones y adquisiciones, vinculado a emplazamientos específicos (Shiga y Komaki) y a la operación con Eisenmann. En aplicaciones de gran volumen a granel, la implementación de Dune Express de Atlas Energy Solutions (un sistema de 42 millas con su primera entrega comercial completada en marzo de 2025) pone de relieve la demanda de transporte de alto ciclo de trabajo y optimizado energéticamente, donde los accionamientos regenerativos y el mantenimiento predictivo pueden agruparse como ofertas de rendimiento durante el ciclo de vida en lugar de ventas puntuales de hardware.
Desarrollos recientes del sector
- Junio de 2026: Daifuku Intralogistics America lanzó el transportador de rodillos motorizado AutoRoll+ S, orientado a aplicaciones de distribución y fabricación de mayor rendimiento. El lanzamiento pone de relieve la continua inversión en productos de transporte unitario, a medida que los operadores buscan rendimiento, fiabilidad y una integración más sencilla en el flujo de materiales automatizado.
- Abril de 2026: American Industrial Partners firmó un acuerdo definitivo para adquirir el negocio de Soluciones de Almacén y Flujo de Trabajo de Honeywell, que incluye Intelligrated. La operación intensifica la dinámica competitiva en la automatización de almacenes al separar a un importante integrador de transportadores y clasificación de una matriz industrial diversificada, y posicionarlo para cambios de cartera e inversión bajo la nueva propiedad.
- Diciembre de 2024: Siemens se asoció con SuperTrak CONVEYANCE para integrar la tecnología de transporte inteligente Horizon3 con Siemens TIA Portal. Esto fortalece la capa de integración OT-IT en torno al transporte inteligente, respaldando un cambio del mercado hacia la diferenciación centrada en controles, diagnósticos y software.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de transportadores se define como los ingresos generados por los sistemas de transportadores y el equipo relacionado utilizado para mover materiales o bienes dentro de una instalación, cubriendo los tipos mecánicos comunes y los controles que los hacen operar de manera segura y confiable.
Exclusiones del alcance: Excluimos los artículos generales de manejo de materiales que no realizan transporte, como los equipos de elevación independientes y el mobiliario general de almacenamiento. También excluimos la mano de obra de instalación en el sitio cuando se factura como un servicio de construcción separado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Banda
- Rodillo
- Paleta
- Aéreo
- Listón / Cadena
- Tornillo y Neumático
- Por Tipo de Carga
- Manejo de Unidades
- Manejo a Granel
- Por Industria de Usuario Final
- Aeropuerto
- Comercio Minorista y Comercio Electrónico
- Automotriz
- Alimentos y Bebidas
- Productos Farmacéuticos
- Minería y Canteras
- Manufactura (Discreta y de Proceso)
- Otros
- Por Configuración del Sistema
- Fijo / Lineal
- Modular / Flexible
- Por Componente
- Equipo de Transporte
- Accionamientos y Controles
- Software y Análisis
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Francia
- Italia
- Reino Unido
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear qué se está comprando y dónde aparece la demanda, de modo que el límite del mercado se mantenga consistente en industrias como manufactura, aeropuertos, minería y almacenamiento. Utilizamos fuentes públicas como la Oficina del Censo de los Estados Unidos y la Oficina de Estadísticas Laborales para señales de actividad industrial, UN Comtrade para flujos comerciales vinculados a categorías de maquinaria, e indicadores del Banco Mundial y la OCDE para ciclos de producción e inversión.
Para mantener el modelo realista a nivel de producto, también revisamos normas y referencias de seguridad como la Organización Internacional de Normalización, además de la USITC y los portales nacionales de aduanas para conocer los aranceles de importación y las notas de clasificación que afectan lo que se contabiliza como transportador. Se revisaron informes anuales de empresas, presentaciones de resultados y comunicados de prensa de reputación para comprender las adiciones de capacidad, las prioridades de automatización de plantas y las narrativas de precios. En algunos pasos, nuestros analistas también consultaron suscripciones de pago para obtener información financiera de empresas y bases de datos de patentes para comprender la exposición de los proveedores y la dirección tecnológica. Estas fuentes son meramente ilustrativas, y revisamos muchos otros materiales públicos para recopilar y validar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar qué proporción de la demanda de transportadores corresponde a reemplazos frente a nuevos proyectos, y para verificar los tamaños típicos de los pedidos entre los usuarios finales, incluidos los procesadores de alimentos, las plantas automotrices, los centros de paquetería y los sitios de manejo a granel. Hablamos con fabricantes, proveedores de componentes, integradores de sistemas, distribuidores y grandes compradores en las principales regiones, de modo que las brechas de los insumos documentales pudieran cerrarse y los supuestos finales pudieran ser verificados de forma cruzada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 14% | APAC: 45% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 40% | EMEA: 33% |
| Actores menores: 22% | Gerentes: 46% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento utiliza lógica descendente y ascendente de manera práctica. La ruta descendente reconstruye la demanda a partir de señales de producción industrial y gasto de capital, luego aplica patrones de adopción de transportadores por tipo de instalación, antes de que los totales se traduzcan en valor utilizando bandas de precios típicas por tipo de transportador y nivel de automatización. Después, los resultados se corroboran con aproximaciones ascendentes selectivas, como valores de proyectos muestreados de canales de integradores y una verificación de la exposición de ingresos de los proveedores al transporte. Este paso ayuda a ajustar el subconteo en grupos de compradores fragmentados.
Los insumos que importaron para este mercado incluyeron las tasas de automatización de fábricas y construcción de almacenes, la dirección del PMI manufacturero, la actividad de rendimiento de minería y materias primas a granel, las actualizaciones de manejo de equipaje en aeropuertos y los ciclos de reemplazo vinculados al tiempo de actividad y el cumplimiento de seguridad. El movimiento del precio de venta promedio se manejó separando los transportadores mecánicos simples de los sistemas más automatizados, incluidos controles, accionamientos y monitoreo. Luego aplicamos una inflación medida y un cambio de mezcla en lugar de un ajuste global único. Para el pronóstico, se utilizó un análisis de escenarios en torno a la inversión industrial y la expansión logística, y esos escenarios se alinearon con lo que los entrevistados esperaban en cuanto a plazos de entrega, canalizaciones de proyectos y comportamiento de adquisiciones. Donde la visibilidad ascendente era más débil en proyectos más pequeños, se aplicó un factor de cobertura basado en la retroalimentación del canal y luego se verificó nuevamente con señales comerciales y de producción.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante varias revisiones para que los resultados no dependan de un solo supuesto. Comparamos el resultado del modelo con señales independientes como la dirección del comercio de maquinaria, las tendencias de producción industrial y el gasto implícito por instalación automatizada, luego investigamos los valores atípicos antes de que se finalice cualquier cifra. Si una región o uso final muestra un salto inusual, verificamos nuevamente los factores subyacentes y, cuando es necesario, volvemos a contactar a los encuestados para confirmar qué cambió.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios bruscos en la inversión industrial, interrupciones en la cadena de suministro o cambios regulatorios importantes que afectan las actualizaciones de equipos. Antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada con los datos más recientes disponibles.
Tamaño del Mercado de Transportadores de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Los valores de mercado publicados para los transportadores pueden variar considerablemente, incluso cuando el nombre del tema parece el mismo, porque las reglas de contabilización no siempre están alineadas. Las diferencias suelen provenir de lo que se incluye como sistema de transportadores, qué años se utilizan como base y cómo se manejan los cambios de precio y mezcla a lo largo del pronóstico.
Los principales factores de brecha en este mercado son si la estimación incluye solo sistemas de transportadores o también incorpora equipos de transporte más amplios, piezas y categorías adyacentes de manejo de materiales, además de si los servicios de instalación están incluidos en la cifra. El momento de la conversión de divisas también importa cuando se combinan regiones, al igual que la frecuencia de actualización cuando las tendencias de gasto de capital industrial se mueven rápidamente. Los flujos comerciales, las señales de producción industrial y las verificaciones basadas en entrevistas sobre los ciclos de reemplazo tampoco se tratan de la misma manera entre los editores, lo que cambia el volumen implícito y los cálculos del precio de venta promedio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,09 mil millones de USD (2026) | |
| Editor Global de Investigación A | 9,66 mil millones de USD (2025) | Utiliza un año base anterior y puede comprimir el valor del año actual si el gasto de capital reciente en automatización y la construcción de almacenes no se reflejan completamente en la base. El alcance también puede enfatizar los sistemas de transportadores para la automatización industrial, lo que puede cambiar los supuestos de mezcla por uso final. |
| Editor de la Industria B | 7,25 mil millones de USD (2025) | Puede aplicar un límite de ingresos más estrecho al centrarse en los tipos de transportadores principales y excluir las capas de automatización de mayor valor como los controles y el monitoreo, y puede utilizar una progresión de precios conservadora a lo largo del tiempo, lo que reduce el valor reportado. |
La tabla muestra que la selección del año y los límites del alcance explican la mayor parte de la dispersión. Los indicadores comerciales y de producción, combinados con la retroalimentación de compradores y canales sobre las canalizaciones de proyectos, son las verificaciones que mantienen a Mordor Intelligence vinculada a un conjunto definido de demanda de transportadores y una mezcla de precios realista. Debido a que los pasos son rastreables a señales claras, el número final se mantiene repetible incluso cuando se vuelven a probar los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas de transportadores?
El mercado de sistemas de transportadores tiene un valor de USD 10,09 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de sistemas de transportadores?
Se prevé que registre una CAGR del 4,43% y alcance USD 12,53 mil millones en 2031.
¿Qué región lidera el mercado de sistemas de transportadores?
Asia-Pacífico lidera con una participación del 37,65% en 2025 debido a las inversiones en manufactura y logística.
¿Qué segmento del mercado de sistemas de transportadores está creciendo más rápido?
El software y análisis muestra el mayor crecimiento con una CAGR del 9,98% debido a la adopción del mantenimiento predictivo.
¿Por qué los transportadores con regeneración de energía están ganando terreno?
Reducen el consumo de energía hasta en un 39% y cumplen los objetivos ESG, logrando el retorno de la inversión en seis años para operaciones en descenso.
¿Cómo afectan los vehículos de guiado automático al mercado de sistemas de transportadores?
Las soluciones de vehículos de guiado automático y robots móviles autónomos proporcionan alternativas flexibles, acortando el retorno de la inversión a ocho meses en almacenes y desafiando las instalaciones de líneas fijas tradicionales.
Última actualización de la página el:



