
Marktgröße und Marktanteil für Wunddebridement
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.54 Milliarden US-Dollar |
| Marktgröße (2031) | 7.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wunddebridement von Mordor Intelligence
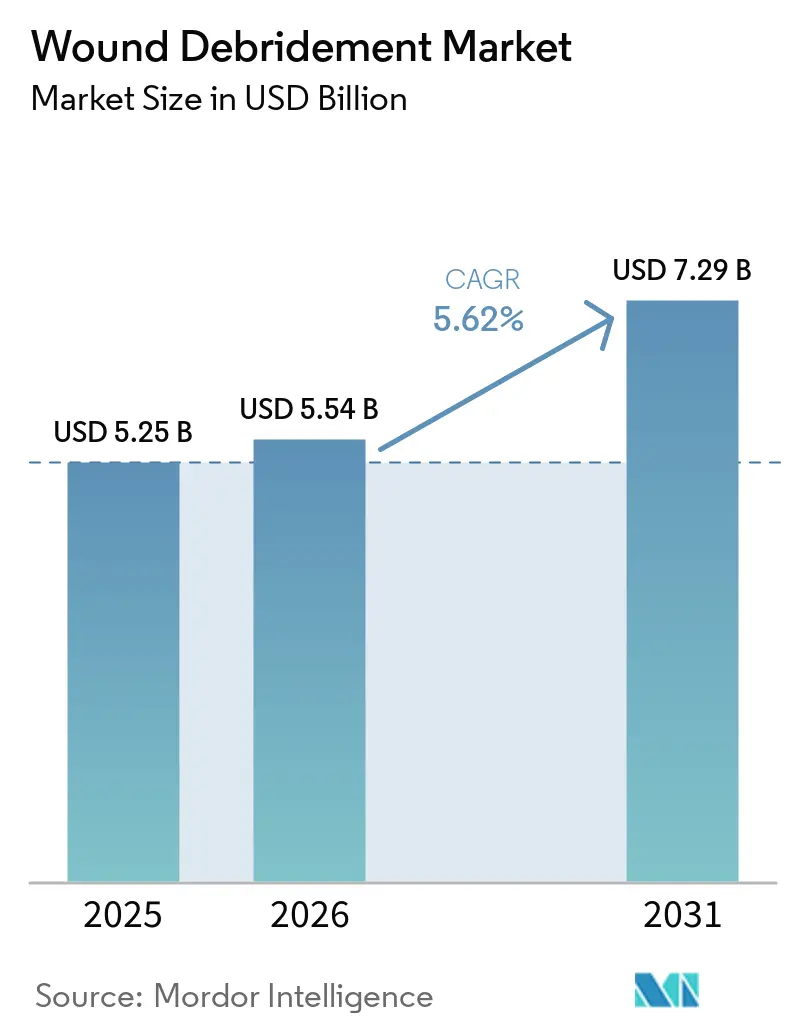
Die Marktgröße für Wunddebridement wird im Jahr 2026 auf USD 5,54 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 5,25 Milliarden, mit Projektionen für 2031 von USD 7,29 Milliarden, was einem Wachstum von 5,62 % CAGR über 2026–2031 entspricht. Die Nachfrage wird durch die Alterung der Bevölkerung, die zunehmende Belastung durch Diabetes und die rasche Einführung KI-gesteuerter Diagnosewerkzeuge, die die Zeit bis zur Behandlung verkürzen, angetrieben. Gesundheitssysteme zeigen zudem eine wachsende Präferenz für Ultraschall- und hydrochirurgische Technologien, die nekrotisches Gewebe entfernen, ohne lebensfähige Strukturen zu schädigen. Bessere klinische Ergebnisse, kürzere Krankenhausaufenthalte und der zunehmende Druck zur Eindämmung langfristiger Pflegekosten unterstützen die Akzeptanz weiter. Gleichzeitig lenken Nachhaltigkeitsbedenken hinsichtlich Einwegprodukten und eine strengere regulatorische Aufsicht Innovatoren in Richtung umweltfreundlicherer Materialien und hochwertigerer Nachweise.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten hydrochirurgische Geräte mit einem Marktanteil von 28,21 % am Markt für Wunddebridement im Jahr 2025, während Ultraschallgeräte mit einer CAGR von 9,28 % bis 2031 das schnellste Wachstum verzeichnen.
- Nach Methode hielt das chirurgische Debridement im Jahr 2025 einen Anteil von 39,05 % an der Marktgröße für Wunddebridement; Ultraschallmethoden entwickeln sich bis 2031 mit einer CAGR von 8,44 %.
- Nach Wundtyp entfielen chirurgische und traumatische Wunden im Jahr 2025 auf 35,93 % des Gesamtmarktes, doch Verbrennungen werden mit einer CAGR von 9,31 % zunehmen.
- Nach Endnutzer dominierten Krankenhäuser mit einem Anteil von 52,34 % im Jahr 2025, während häusliche Pflegeeinrichtungen jährlich um 8,05 % wachsen.
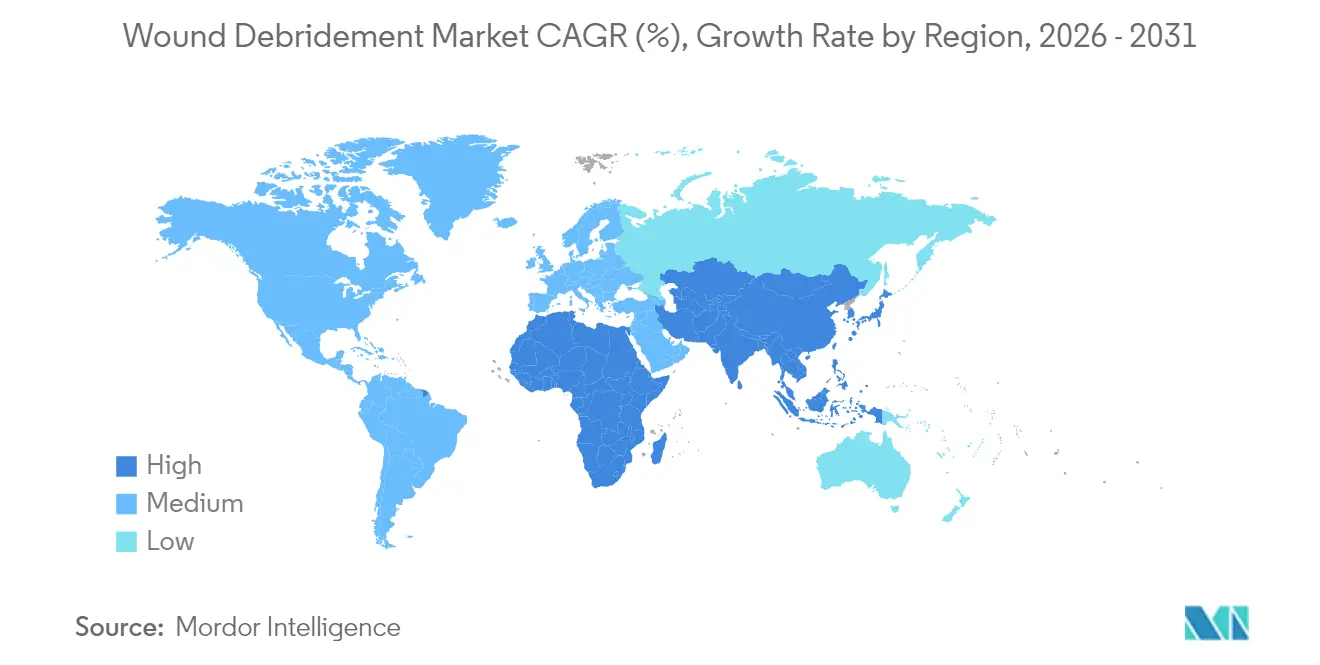
- Nach Geografie erzielte Nordamerika im Jahr 2025 37,02 % des Umsatzes; für den asiatisch-pazifischen Raum wird eine Expansion mit einer CAGR von 6,86 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Wundébridement-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Inzidenz von diabetischem Fuß und venösen Beinulzera | +1.2% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsendes Volumen komplexer chirurgischer Eingriffe | +0.8% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasche Einführung fortschrittlicher hydrochirurgischer und Ultraschallsysteme | +1.5% | Nordamerika und Europa, frühe Einführung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung mit beeinträchtigter Wundheilung | +0.9% | Global, ausgeprägt in entwickelten Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| KI-gestützte Wundbeurteilungsplattformen zur Beschleunigung von Debridement-Entscheidungen | +0.7% | Nordamerika und Europa, Pilotprogramme im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Biofilm-zielende topische Enzyme zur Verbesserung der Debridement-Effizienz | +0.6% | Global, abhängig von der behördlichen Zulassung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Inzidenz von diabetischem Fuß und venösen Beinulzera
Diabetische Fußulzera betreffen 15–25 % der Menschen mit Diabetes, und 85 % der diabetesbedingten Amputationen werden durch solche Ulzera eingeleitet. Aktuelle Erkenntnisse zeigen, dass ein frühzeitiges, aggressives Debridement, das über die Wundränder hinausgeht, Biofilm und hyperproliferatives Gewebe entfernt und das Amputationsrisiko deutlich senkt. Dieser klinische Wandel erhöht die Nachfrage nach enzymatischen und Ultraschallplattformen, die eine gewebeschonende Entfernung ohne Kollateralschäden ermöglichen, während präventive Hilfsmittel wie druckverändernde Einlegesohlen den Bedarf an vorgelagerten Interventionen weiter steigern.[1]
Rasche Einführung fortschrittlicher hydrochirurgischer und Ultraschallsysteme
Die Kochsalzlösung-Jet-Hydrochirurgie, exemplarisch durch die VERSAJET-Plattform, vereinfacht Eingriffe und erhält gesundes Gewebe. Ultraschallgeräte wie SonicOne entfernen devitalisiertes Gewebe durch Niederfrequenzschwingung, sind schmerzlos und fördern die Granulation. Krankenhäuser und ambulante Zentren übernehmen diese Modalitäten schnell, da Studien über schnellere Wundverschlussraten und kürzere Krankenhausaufenthalte berichten, was den Übergang des Marktes für Wunddebridement hin zu berührungsloser, präzisionsgeführter Versorgung beschleunigt.
Wachsendes Volumen komplexer chirurgischer Eingriffe
Höhere chirurgische Komplexität, einschließlich nekrotisierender Weichteilinfektionen, die ein Debridement innerhalb von 72 Stunden erfordern, treibt die Nachfrage nach präzisen Geräten an, die den Blutverlust minimieren und die Operationszeit verkürzen. Die Integration von Debridement mit Unterdruckwundtherapie veranlasst Anbieter, multimodale Plattformen zu bevorzugen. Fallserien mit biologisch abbaubaren temporären Matrizen bei asiatischen Patienten erzielten eine Heilungsrate von 94,6 %, was die Bedeutung regionsspezifischer Lösungen unterstreicht.[2]
Alternde Bevölkerung mit beeinträchtigter Wundheilung
Chronische Wunden betreffen heute nahezu 2 % der Weltbevölkerung, mit einem starken Schwerpunkt auf älteren Erwachsenen mit Diabetes, Gefäßerkrankungen oder Mangelernährung. Intelligente Verbände, die elektrische Stimulation und Echtzeitdaten liefern, beschleunigen den Wundverschluss, während schonendere hydrochirurgische und enzymatische Methoden fragile Haut schonen. Diese demografischen Dynamiken sichern langfristiges Wachstum für den Markt für Wunddebridement.[3]
Hemmnisauswirkungsanalyse des Wundébridement-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbehandlungs- und Gerätekosten | -0.8% | Global, ausgeprägt in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Wundversorgungsspezialisten in Schwellenländern | -0.6% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Verschärfte FDA/EMA-Kontrolle von Kollagenase und enzymatischen Mitteln | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsdruck gegen Einweg-NPWT-Kanister und Verbrauchsmaterialien | -0.3% | Europa und Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbehandlungs- und Gerätekosten
Durchschnittliche Episoden mit diabetischem Fußulkus kosten EUR 4.888 pro Patient, wobei der größte Teil der Ausgaben auf längere stationäre Aufenthalte und nicht auf Geräte entfällt. Kostenträger bestehen daher auf robusten Nachweisen, dass Premium-Plattformen die Zeit bis zum Wundverschluss verkürzen oder Komplikationen reduzieren, bevor sie höhere Preise erstatten. Anbieter reagieren darauf, indem sie sich auf Gesamtbehandlungskostenanalysen statt auf Geräteanschaffungskosten konzentrieren.
Mangel an zertifizierten Wundversorgungsspezialisten
Spezialisierte Pflegekräfte und Ärzte sind weiterhin auf einkommensstarke Märkte konzentriert, während chronische Wunden in Schwellenregionen am schnellsten zunehmen. Personallücken schränken die Einführung fortschrittlicher Protokolle ein und wecken Interesse an KI-gestützter Entscheidungsunterstützung und Tele-Mentoring, das Fachwissen über Distanzen hinweg erweitert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Wundébridement-Markts
Nach Produkt:
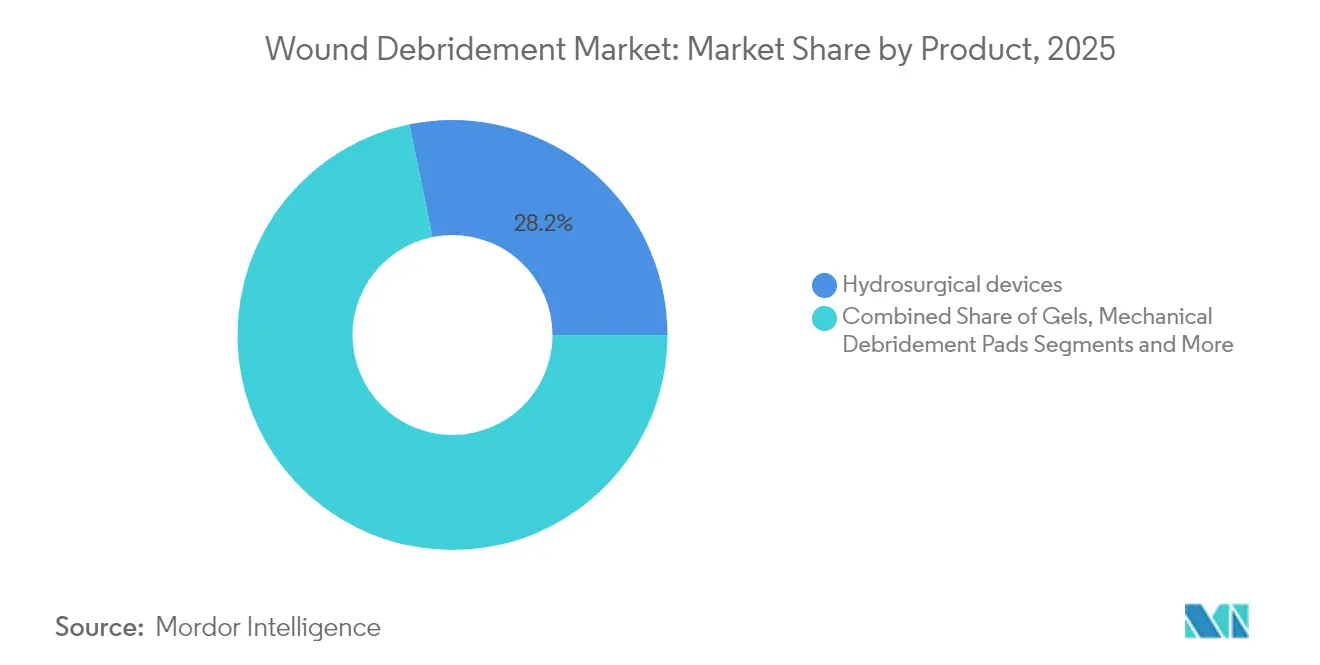
Hydrochirurgische Geräte behalten die Führung, während Ultraschallgeräte aufholenHydrochirurgische Systeme sicherten sich im Jahr 2025 einen Marktanteil von 28,21 % am Wunddebridement-Markt durch ihre Fähigkeit, devitalisiertes Gewebe mit minimaler Kollateraltraumatisierung zu entfernen. Ihre Beliebtheit in Operationssälen beruht auf schnellerer Einrichtung, besserer Sichtbarkeit und geringerem Infektionsrisiko. Trotz dieser Führungsposition expandieren Ultraschallgeräte mit einem CAGR von 9,28 %, begünstigt durch den berührungslosen Betrieb, der den Patientenkomfort erhöht und die Kreuzkontamination verringert. Enzymatische Gele behalten ihren Stellenwert in der Behandlung chronischer Ulzera, während mechanische Pads nur begrenzt eingesetzt werden, wenn lediglich oberflächlicher Belag entfernt werden muss.
Die Ultraschalltechnologie gewinnt an Dynamik, da die einstellbare Amplitude es Klinikern ermöglicht, die Eindringtiefe präzise zu steuern, was bei unregelmäßigen Verbrennungswunden und fragilen diabetischen Ulzera von unschätzbarem Wert ist. Diese Vorteile, zusammen mit sinkenden Investitionskosten, untermauern die Verdrängung durch Ultraschall im Wunddebridement-Markt. Im Gegensatz dazu bleiben biologische Methoden wie die Madentherapie eine Nische innerhalb des Madendebridement-Marktes, da kulturelle Vorbehalte bestehen. Die regulatorische Kontrolle antimikrobieller Verbände treibt Innovatoren zudem zu mechanischen Optionen, die Resistenzprobleme umgehen.

Nach Methode:
Chirurgische Dominanz trifft auf UltraschallinnovationDas chirurgische Debridement repräsentierte im Jahr 2025 39,05 % der Marktgröße für Wunddebridement aufgrund seiner Rolle in Notaufnahmen und Traumaoperationssälen. Seine Fähigkeit, Nekrosen und Biofilm in einer Sitzung zu entfernen, festigt seinen Status bei Gefäß- und orthopädischen Chirurgen. Das enzymatische Debridement folgt und bietet einen chemischen Weg für Patienten, die keine Operation vertragen.
Ultraschallverfahren, die jährlich um 8,44 % wachsen, verbinden Präzision mit Patientenkomfort und können in ambulanten Kliniken wiederholt werden, wodurch die Bettenbelegung gesenkt wird. Mechanische und autolytische Verfahren dienen weiterhin gebrechlichen Patienten, während biologische Strategien auf klarere regulatorische Wege warten, nachdem die FDA die Aufsicht über medizinische Maden Ende 2024 an das CBER übertragen hat.
Nach Wundtyp:
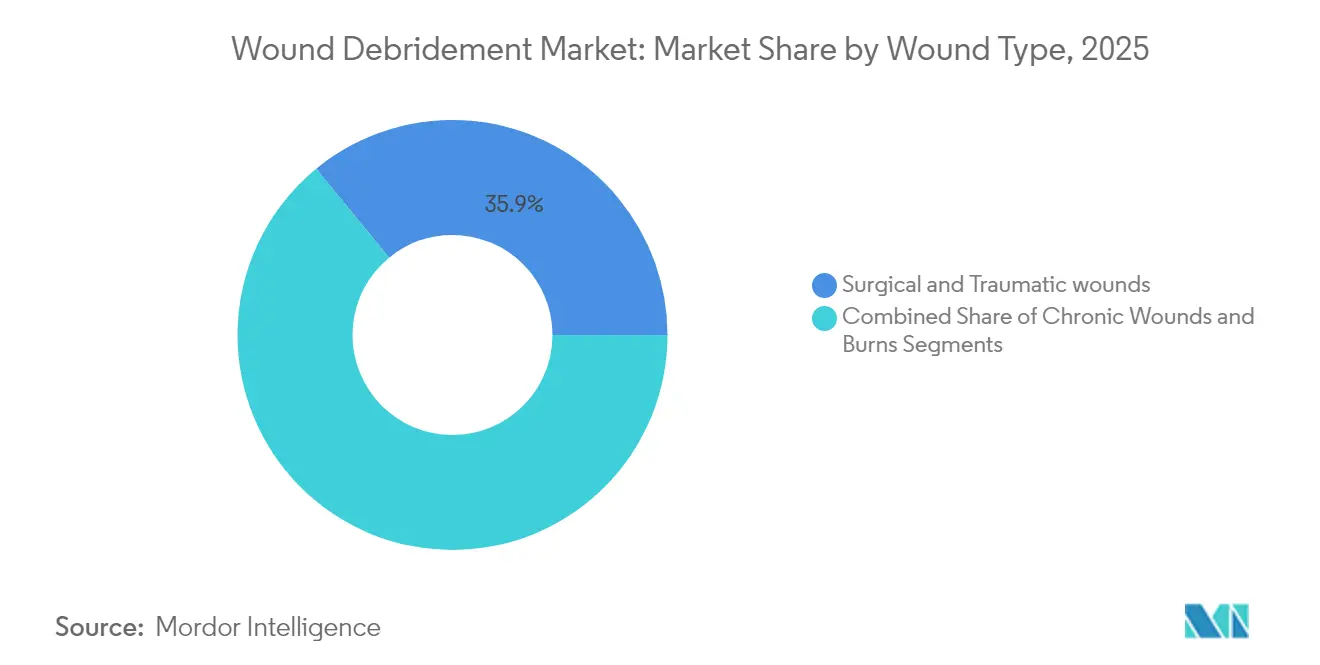
Verbrennungen entwickeln sich zum am schnellsten wachsenden SegmentChirurgische und traumatische Wunden trugen im Jahr 2025 35,93 % zum Umsatz bei, angetrieben durch hohe Eingriffszahlen und Erstattungsrahmen, die eine schnelle Gewebsreinigung honorieren. Chronische Ulzera, einschließlich diabetischer, Druck- und venöser Beinulzera, verbrauchen erhebliche Ressourcen, da sie wöchentliches Debridement sowie Infektionskontrolle erfordern.
Verbrennungen verzeichnen mit einer CAGR von 9,31 % das stärkste Wachstum, da ein frühzeitiges Debridement innerhalb von 72 Stunden die Transplantationserfolgsraten verbessert. Fortschrittliche antimikrobielle Verbände mit Silber, Zink und bioaktiven Verbindungen sowie die Pipeline zellbasierter Therapien erhöhen die prozedurale Komplexität und erfordern Geräte, die sich an sich entwickelnde Verbrennungsprotokolle anpassen.
Nach Endnutzer:
Häusliche Pflege treibt die Dezentralisierung der Behandlung voranKrankenhäuser hielten im Jahr 2025 52,34 % des Umsatzes aufgrund ihrer Operationssaalinfrastruktur und multidisziplinären Teams. Ambulante Zentren nehmen eine Mittelstellung ein und behandeln weniger komplexe Wunden bei gleichzeitiger Kosteneinsparung.
Die Verlagerung in die Gemeinschaft ist deutlich: Die Volumina in der häuslichen Pflege steigen jährlich um 8,05 %. Fernüberwachungsverbände übertragen nun pH-Wert-, Temperatur- und Exsudatdaten, sodass Kliniker Pflegepläne virtuell steuern können. Kompakte Ultraschall-Handstücke und vorgefüllte enzymatische Kits befinden sich in der Entwicklung für häusliche Märkte, wodurch der Markt für Wunddebridement in nicht-stationären Kanälen wächst.
Geografische Analyse
Wundébridement-Markt in Nordamerika
Nordamerika erzielte 37,02 % des Umsatzes im Jahr 2025, gestützt durch eine hohe Diabetesprävalenz, großzügige Erstattungsregelungen und die frühe Einführung KI-gestützter Bewertungssoftware. Smith+Nephew meldete für das erste Quartal 2025 ein zugrunde liegendes Wachstum von 3,8 % in seiner Franchise für fortschrittliches Wundmanagement, was die anhaltende regionale Nachfrage unterstreicht. Das regulatorische Umfeld bleibt unterstützend, doch jüngste FDA-Warnschreiben betonen die Fertigungsqualität und begünstigen kapitalstarke Unternehmen.
Wundébridement-Markt in Europa
Europa bleibt ein Innovationszentrum, in dem Start-ups enzymatische und photonische Geräte weiterentwickeln und Regulierungsbehörden die Anforderungen an den Nachweis der Wirksamkeit antimikrobieller Mittel verschärfen. Umweltgesetzgebung, die Einwegkunststoffbehälter einschränkt, veranlasst Anbieter zur Neugestaltung von Verbrauchsmaterialien für die Unterdruckwundtherapie.
Wundébridement-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der Wachstumsmotor und soll bis 2031 eine CAGR von 6,86 % erzielen. Alternde Bevölkerungen, steigende chirurgische Eingriffszahlen und staatliche Investitionen in tertiäre Krankenhäuser treiben die Expansion voran. ConvaTec hat auf regulatorische Verzögerungen in China hingewiesen, doch lokale Studien zu biologisch abbaubaren temporären Matrices mit einer Heilungsrate von 94,6 % verdeutlichen den inländischen Bedarf an fortschrittlichen Therapien. Südostasiatische und südasiatische Länder investieren in Tele-Mentoring-Netzwerke, um den Mangel an Fachkräften auszugleichen – ein Schritt, der die Nachfrage nach KI-gestützten Werkzeugen ankurbelt.
Wundébridement-Markt in Lateinamerika und dem Nahen Osten & Afrika
Lateinamerika sowie der Nahe Osten & Afrika verzeichnen eine langsamere Akzeptanz aufgrund von Budgetbeschränkungen und Arbeitskräftemangel, obwohl die Inzidenz chronischer Wunden zunimmt. Multilaterale Hilfsprogramme, die Kliniken für diabetische Fußerkrankungen fördern, dürften nach 2027 neue Nachfragepotenziale erschließen.
Regulatorisches Umfeld
Die Regulierung im Bereich der Wunddébridement verschärft sich hinsichtlich klinischer Evidenz, Sterilität und Qualitätssysteme sowie der Geräteklassifizierung, insbesondere für antimikrobielle Zusatzstoffe und substanzbasierte Produkte, die ergänzend zum Débridement eingesetzt werden. In den Vereinigten Staaten treibt die FDA eine Reklassifizierungsinitiative für bestimmte vor der Novelle zugelassene Wundverbände und flüssige Wundspülungen mit antimikrobiellen Wirkstoffen voran, mit dem Ziel, die endgültige Vorschrift bis Mai 2026 zu veröffentlichen. Das Update erhöht die Compliance-Anforderungen an Kennzeichnung, klinische Wirksamkeitsnachweise und Fertigungskontrollen für betroffene SKUs.
In Europa treibt die Medical Device Regulation (EU) 2017/745 weiterhin höhere Dokumentationsanforderungen durch die Erwartungen der klinischen Bewertung gemäß Artikel 61 voran, selbst wenn bestimmte Gerätekategorien verfahrenstechnische Erleichterungen erhalten. Im März 2026 verabschiedete die Europäische Kommission delegierte Verordnungen, darunter C(2026) 1798, um die regulatorische Erleichterung für Geräte auszuweiten, die als etablierte Technologien (Well-Established Technologies, WET) eingestuft werden. Dies hilft einigen Herstellern, bestimmte Pflichten zu vereinfachen, während klinische Bewertung und Anforderungen nach dem Marktzugang weiterhin zentral für CE-Kennzeichnungsstrategien bleiben. In den wichtigsten Märkten verstärken aktualisierte Erwartungen an Sterilisation und Qualitätssysteme, einschließlich ISO 11137-1:2025 für die Sterilisation von Gesundheitsprodukten, die Anforderungen an die Lieferantenqualifizierung und Prozessvalidierung sowohl für wiederverwendbare Instrumente als auch für Einweg-Débridement-Verbrauchsmaterialien.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Wunddébridement umfasst spezialisierte Inputs, regulierte Fertigung, Vertriebspartner und klinische Versorgungsumgebungen. Vorgelagert gehören zu den wichtigsten Inputs medizinische Polymere und Schaumstoffe für mechanische Pads und verbandsnahe Kits sowie biologische und biochemische Rohstoffe für enzymatische Wirkstoffe. Die Produktion kann von einer begrenzten Anzahl an Fermentationskapazitäten und streng kontrollierten Reinigungsprozessen abhängen, was die Bedeutung der Lieferantenqualifizierung im Rahmen eines ISO-13485-konformen Qualitätsmanagements und validierter Sterilisationsverfahren für Fertigprodukte erhöht. Diese Faktoren beeinflussen Lieferzeiten und Herstellungskosten sowohl für Kapitalgüter (hydrochirurgische und Ultraschallsysteme) als auch für wiederkehrende Einweg-Verbrauchsmaterialien.
Nachgelagert integrieren OEMs Komponenten, Software und sterile Verpackungen in regulierte Systeme und Kits und leiten die Produkte dann über Distributoren und Einkaufsgemeinschaften (Group Purchasing Organizations, GPOs) an Krankenhäuser, ambulante Operationszentren und klinisch überwachte häusliche Pflegekanäle weiter. Nachfolgend berücksichtigen Beschaffungsentscheidungen zunehmend Evidenzpakete (klinische Wirksamkeit, Sicherheit, Anwenderfreundlichkeit) sowie betriebliche Faktoren wie Mitarbeiterschulung, Servicevereinbarungen für Konsolen und Entsorgung von Einwegmaterialien. Regulatorische Prüfzyklen, einschließlich FDA-Zulassungen und der Aufrechterhaltung der CE-Kennzeichnung gemäß EU-MDR, wirken als Voraussetzung für die Einführung neuer Produkte und Produktlinienerweiterungen. Dies prägt den Portfoliorhythmus und die Mischung zwischen chirurgischen, enzymatischen, hydrochirurgischen, Ultraschall-, mechanischen und biologischen Angeboten.
Wettbewerbslandschaft
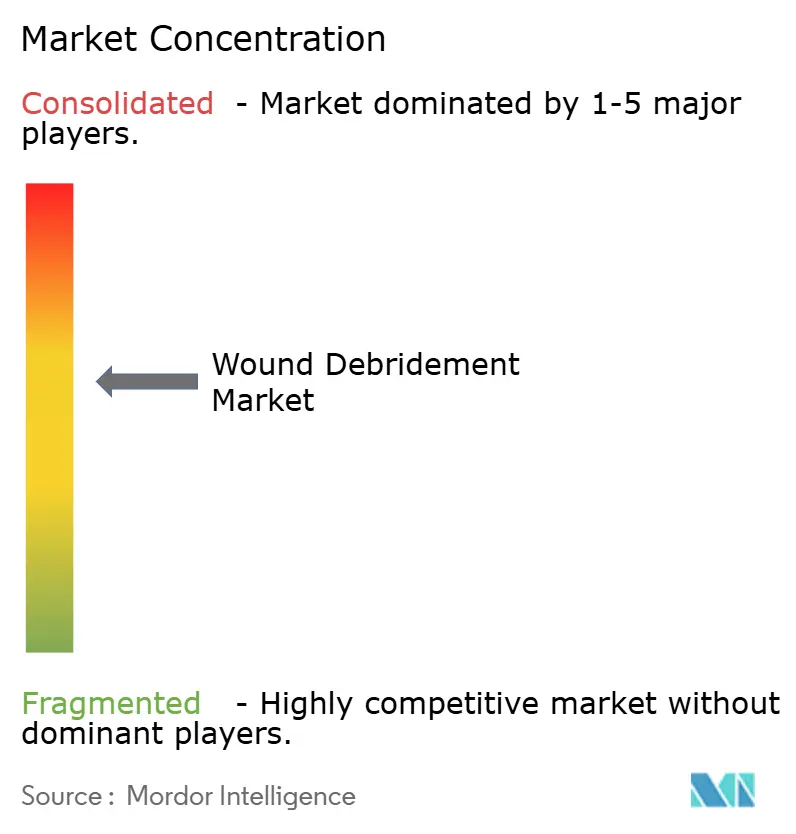
Der Markt für Wunddebridement bleibt mäßig fragmentiert. Smith+Nephew integriert Hydrochirurgie, Robotik und Unterdrucksysteme und erzielte im vierten Quartal 2024 ein zugrunde liegendes Wachstum von 12,2 % im Bereich Advanced Wound Management. ConvaTec verzeichnete im gleichen Zeitraum eine organische Expansion von 6,7 %, gestützt durch Aquacel Ag+ und InnovaMatrix. Mölnlycke und 3M nutzen breite Wundportfolios, um Krankenhausverträge zu halten, während Zimmer Biomet intraoperative Debridement-Ergänzungen für orthopädische Werkzeugkästen erkundet.
Disruptoren zielen auf Nischenlücken ab. SolasCure erhielt im Juni 2025 den FDA Fast Track Status für Aurase Wound Gel und positioniert die enzymatische Therapie für Kalziphylaxie-Ulzera. SANUWAVE bewirbt MIST Therapy®, ein tragbares Ultraschallsystem, das für ambulante und häusliche Umgebungen geeignet ist. Auf Biologie basierende Akteure erwarten schnellere Zulassungen, nachdem die FDA die Aufsicht über medizinische Maden an das CBER übertragen hat, was möglicherweise regulatorische Hürden senkt.
Der Wettbewerb konzentriert sich zunehmend auf die Biofilm-Eradikation und Nachhaltigkeit. Unternehmen testen biologisch abbaubare Verbände und recycelbare Kanister, um Europas Vorschriften für Einwegkunststoffe zu erfüllen. KI-gestützte Bildanalyse, die Belag und Granulation in Sekunden quantifiziert, differenziert auch Angebote und ermöglicht es klinischen Teams, Fortschritte objektiv zu dokumentieren.
Marktführer in der Branche für Wunddebridement
-
B. Braun SE
-
Smith+Nephew
-
PAUL HARTMANN AG
-
ConvaTec Group PLC
-
Mölnlycke Health Care AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wunddebridement-Markt Unternehmen in diesem Bericht
- Smiths Group
- Convatec
- Molnlycke Health Care
- B. Braun
- Hartmann Group
- Bioventus (Misonix)
- Lohmann & Rauscher
- Solventum
- Coloplast
- DeRoyal Industries
- Arobella Medical
- Histologics LLC
- Medaxis AG
- Söring GmbH
- Zimmer Biomet (Pulsavac)
- RLS Global AB
- PulseCare Medical
- Integra LifeSciences
- Medtronic
- Stryker
Marktchancen und Zukunftsaussichten
Es eröffnet sich Handlungsspielraum bei biologischen und biofilmgerichteten Débridement-Optionen, die sich in ambulante und häusliche Versorgungspfade einfügen lassen, in denen die Kapazität von Fachpersonal begrenzt ist. Ein konkretes Signal ist die FDA-510(k)-Zulassung im Juni 2026 für die MEDIFLY Maggots (Lucilia cuprina) von Cuprina Holdings (Cayman) Ltd., die eine zusätzliche regulierte Option innerhalb des larvalen Débridements formalisiert und breitere Lieferanteninvestitionen in standardisierte, skalierbare biologische Kits unterstützt. Dies baut auf der Verschiebung der Aufsicht über medizinische Maden zur FDA CBER Ende 2024 auf, die die Aufsicht klargestellt und die Unklarheit für Entwickler verringert hat, die biologische Débridement-Verfahren verfolgen.
Eine weitere Chance liegt in einer schnelleren, messbaren Wundbettvorbereitung mit stärkerem klinischem Nachweis, die dem Fokus von Kostenträgern und Leistungserbringern auf die Gesamtversorgungskosten entspricht. Im Februar 2026 gab SolasCure den Abschluss seiner CLEANVLU2-Phase-II-Studie bekannt und berichtete über eine deutlich schnellere Entfernung von Belag im Vergleich zur Standardbehandlung bei venösen Beinulzera, was das Interesse an enzymatischen Gelen der nächsten Generation verstärkt, die Geschwindigkeit mit Gewebeselektivität verbinden. Getrennt davon haben fluoreszenzbildgestützte Arbeitsabläufe ebenfalls Vorteile bei chronischen Wunden gezeigt; beispielsweise berichtete MolecuLight im August 2025 über eine randomisierte kontrollierte Studie, die eine kürzere Heilungszeit im Vergleich zum chirurgischen Standard-Débridement zeigte. Dies unterstützt die Einführung von KI-gestützter Beurteilung und Point-of-Care-Diagnostik, die den Zeitpunkt des Débridements standardisieren, die Dokumentation verbessern und die Variabilität zwischen Versorgungsstandorten verringern.
Jüngste Branchenentwicklungen im Wundébridement-Markt
- Juni 2026: Cuprina Holdings (Cayman) Ltd. erhielt die FDA-510(k)-Zulassung für MEDIFLY Maggots, ein larvales Débridement-Therapieprodukt mit Lucilia cuprina. Die Zulassung erweitert die regulierten biologischen Débridement-Optionen und unterstützt eine standardisierte Beschaffung sowie die klinische Einführung der Larvaltherapie im Rahmen von Wundhygieneprotokollen.
- September 2025: Smith+Nephew brachte das CENTRIO-Plättchenreiches-Plasma-System (PRP) in den Vereinigten Staaten für das Point-of-Care-Management exsudierender Wunden wie diabetischer Fußulzera auf den Markt. Dieser Schritt stärkt das Angebot an prozeduralen Zusatzbehandlungen rund um chronische Wundpfade, bei denen Débridement-Entscheidungen zunehmend mit fortschrittlichen Therapien kombiniert werden, um den Wundverschluss zu beschleunigen.
- Juni 2024: Im Juni 2024 veräußerte B. Braun sein globales Orthobiologika-Geschäft, einschließlich TETEC AG (Deutschland) und Aesculap Biologics, LLC (USA), an die Octane Medical Group. Die Neuausrichtung des Portfolios schärft den Fokus auf die Kernproduktlinien für Chirurgie und Krankenhäuser und beeinflusst, wie Kapital und kommerzielle Aufmerksamkeit über verfahrensorientierte Geräteklassen hinweg verteilt werden.
Wunddebridement-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst die Umsätze aus Produkten und Instrumenten, die zur Entfernung devitalisierten Gewebes aus Wunden in einem klinischen Versorgungsumfeld eingesetzt werden – in Krankenhäusern, ambulanten Zentren und betreutem häuslichen Pflegeumfeld –, wobei die Werte in USD modelliert und ausgewiesen werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen wundverschlussorientierte Produkte wie Feuchtigkeitsverbände und Unterdruckpumpen aus, wenn diese hauptsächlich zur Heilung und zum Verschluss und nicht zum Debridement eingesetzt werden.
Segmentierungsübersicht
- Nach Produkt
- Gele
- Salben und Cremes
- Chirurgische Debridement-Geräte
- Hydrochirurgische Geräte
- Ultraschallgestützte Debridement-Geräte
- Mechanische Debridement-Pads
- Biologisches Debridement (Madentherapie)
- Andere Produkte
- Nach Methode
- Chirurgisch
- Enzymatisch
- Mechanisch
- Autolytisch
- Biologisch
- Ultraschall
- Nach Wundtyp
- Chronische Ulzera
- Diabetische Fußulzera
- Druckgeschwüre
- Venöse Beinulzera
- Chirurgische und traumatische Wunden
- Verbrennungen
- Chronische Ulzera
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Häusliche Pflegeeinrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das anfängliche Nachfragebild aufzubauen und realistische Grenzen festzulegen, bevor die Modellierungsannahmen festgeschrieben wurden. Wir nutzten öffentliche Gesundheitsstatistiken und klinische Referenzen, die erläutern, warum Debridement eingesetzt wird und wie häufig Wunden fortschreiten, wie z. B. CDC-Indikatoren für chronische Erkrankungen, CMS-Kontext zu Abdeckung und Inanspruchnahme sowie WHO-Gesundheitssystemstatistiken.
Um Geltungsbereich und Produktlogik konsistent zu halten, haben wir außerdem nicht kostenpflichtige klinische Leitlinien und Evidenzquellen wie PubMed-indexierte Fachzeitschriften und FDA-Gerätedatenbanken gesichtet, gefolgt von Zoll- oder Handelsdaten, soweit relevant, um Importmuster für verwandte Geräte zu überprüfen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Verschiebungen im Produktmix und geografische Schwerpunkte zu verstehen. Anschließend nutzten wir selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank, um Umsatzentwicklungen und Innovationsaktivitäten gegenzuprüfen. Diese Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung während der Analyse herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um das Größenmodell dort zu überprüfen, wo öffentliche Daten dünn sind, insbesondere hinsichtlich Methodenmix, Preisspannen und der Geschwindigkeit, mit der Einrichtungen zwischen enzymatischen, chirurgischen, mechanischen und Ultraschallansätzen wechseln. Wir sprachen mit Klinikern, Beschaffungs- und Lieferkettenverantwortlichen, Distributoren und Produktspezialisten in Nord- und Südamerika, EMEA und APAC, damit regionale Praxismuster und Erstattungsrealitäten in den endgültigen Annahmen berücksichtigt werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 16 % | APAC: 44 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 34 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 50 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Struktur aufgebaut, bei der Wundprävalenz, behandelte Patientenpools und Versorgungsstellenaktivitäten in einen Debridement-Nachfragepool übersetzt und anschließend mithilfe von Methodenmix und Preislogik in Werte umgerechnet wurden. Da die Praxis je nach Wundtyp und Versorgungsumfeld variiert, haben wir unterschiedliche Nutzungsraten für chronische Ulzera im Vergleich zu akuten chirurgischen oder traumatischen Wunden angewendet und berücksichtigt, wie häufig ein wiederholtes Debridement im Verlauf einer Behandlung stattfindet.
Das Modell verwendet eine kleine Anzahl praktischer Eingaben, die überprüft und erklärt werden können, wie z. B. Signale zur diabetischen Bevölkerung und Ulzerinzidenz, Belastung durch Druckgeschwüre und chirurgische Wunden, Krankenhaus- und ambulante Eingriffvolumina, Einführung von Ultraschall- oder hydrochirurgischen Methoden sowie durchschnittliche Verkaufspreisbereiche für Verbrauchsmaterialien und Investitionsgüter mit einer realistischen Auslastungsannahme. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartiger Aufbauten aus durchschnittlichem Verkaufspreis mal Volumen für Kategorien mit hohem Verbrauch sowie Kanalprüfungen, wie sich Geräteplatzierungen in den Verbrauchsmaterialabsatz übersetzen. Dies half uns, Lücken zu schließen, wo Umsätze nicht klar ausgewiesen werden.
Für die Prognose wurde eine Szenarioanalyse mit einem Basisszenario verwendet, das auf dem Expertenkonsens zu Wundbelastungstrends, Erstattungsstabilität und dem Methodenmix-Wandel hin zu schnelleren Verfahren in Hochakutversorgungsumgebungen verankert ist. Wo die Preisgestaltung ein wesentlicher Treiber war, haben wir die Entwicklung des durchschnittlichen Verkaufspreises in USD mithilfe von Inflations- und Mixeffekten modelliert, anstatt einen einheitlichen pauschalen Aufschlag anzuwenden, und wir haben erneut überprüft, dass die impliziten Ausgaben pro behandelter Wunde innerhalb realistischer Versorgungspfadgrenzen bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich modellierter Gesamtwerte mit unabhängigen Signalen wie der Eingriffintensität nach Versorgungsumfeld, der Dynamik bei Geräteplatzierungen und der Frage, ob die impliziten Ausgaben pro Patient für typische Wundversorgungspfade plausibel erscheinen. Wenn eine Region oder Methode einen ungewöhnlichen Sprung aufwies, wurden die Annahmen überarbeitet und Folgefragen an ausgewählte Experten weitergeleitet, bevor die Freigabe erfolgte.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verändern, wie z. B. größere Erstattungsrevisionen, bedeutende regulatorische Maßnahmen oder sprunghafte Veränderungen bei den Nutzungsmustern. Vor der Auslieferung wird das Modell mit den aktuellen Währungszeitpunkten und jüngsten Preisprüfpunkten neu berechnet, und anschließend wird eine abschließende Analystenprüfung durchgeführt, damit die Kunden eine aktualisierte Sichtweise und keine ältere Momentaufnahme erhalten.
Vergleich der Wunddebridement-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Wunddebridement stimmen häufig nicht überein, da die erfasste Produktgrenze, das als Basis verwendete Jahr und die Art der Preisfortschreibung variieren können. Einige Studien vermischen zudem Eingriffs- oder Dienstleistungswerte mit Produktumsätzen, was die Spanne vergrößern kann, selbst wenn die Wachstumsrichtung ähnlich erscheint.
Bei unseren Überprüfungen waren die größten Treiber der Abweichungen der Aktualisierungsrhythmus und der Währungszeitpunkt, gefolgt von der Handhabung der Entwicklung des durchschnittlichen Verkaufspreises für Verbrauchsmaterialien im Vergleich zu Investitionsgütern. Unterschiedliche Annahmen zur Häufigkeit wiederholter Debridements bei chronischen Wunden können die Spanne weiter vergrößern. Ein praktischer Faktor ist, ob verschlussorientierte Produkte aus dem Marktumfang ausgeschlossen werden und ob Investitionsgüter unter Verwendung einer realistischen Auslastung annualisiert werden, da diese Entscheidungen die Gesamtwerte verschieben können, selbst wenn dieselbe zugrunde liegende Wundbelastung angenommen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,54 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 5,01 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und kann angrenzende Kaufmodi und breitere Produktgruppen einschließen, was den Wert verschieben kann, wenn Methodenmix und Auslastung nicht im gleichen Rhythmus neu validiert werden. |
| Branchenpublikation B | 5,30 Mrd. USD (2025) | Neigt dazu, Produkte mit einem breiteren Spektrum an Technologien und Dienstleistungen in mehr Endanwendungskontexten zu vermischen, und das längere Prognosefenster erhöht die Sensitivität gegenüber der Wahl der Inflationspunkte für den durchschnittlichen Verkaufspreis und der Währungsumrechnungszeitpunkte. |
Die Tabelle zeigt, dass Timing- und Umfangsentscheidungen den Großteil der Abweichung erklären. Durch die erneute Überprüfung des Währungszeitpunkts und der Preisspannen kurz vor der Veröffentlichung sowie die Validierung der impliziten Ausgaben pro behandelter Wunde während der Überprüfungen hält Mordor Intelligence die Schätzung an einen wiederholbaren Nachfragepool gebunden und nicht an einen lose definierten Ausgabeneimer.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Wunddebridement?
Der Markt wird im Jahr 2026 auf USD 5,54 Milliarden bewertet und soll bis 2031 USD 7,29 Milliarden erreichen.
Welches Segment wächst innerhalb des Marktes für Wunddebridement am schnellsten?
Ultraschallgeräte expandieren bis 2031 mit einer CAGR von 9,28 % aufgrund ihrer berührungslosen, gewebeschonenden Wirkung.
Warum gilt der asiatisch-pazifische Raum als wichtigste Wachstumsregion?
Verbesserungen der Gesundheitsinfrastruktur, eine alternde Bevölkerung und steigende Operationsvolumina treiben den asiatisch-pazifischen Raum auf eine CAGR von 6,86 %, die alle anderen Regionen übertrifft.
Was sind die wesentlichen Hemmnisse für die Marktexpansion?
Hohe Behandlungskosten und ein Mangel an zertifizierten Wundversorgungsspezialisten, insbesondere in Schwellenländern, verlangsamen die breitere Einführung fortschrittlicher Lösungen.
Wie prägen Nachhaltigkeitsbedenken die Produktentwicklung?
Hersteller verlagern sich auf biologisch abbaubare Verbände und recycelbare NPWT-Komponenten, um strengeren Umweltvorschriften in Europa und Nordamerika zu entsprechen.