
Größe und Marktanteil des US-amerikanischen Marktes für Wundversorgungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
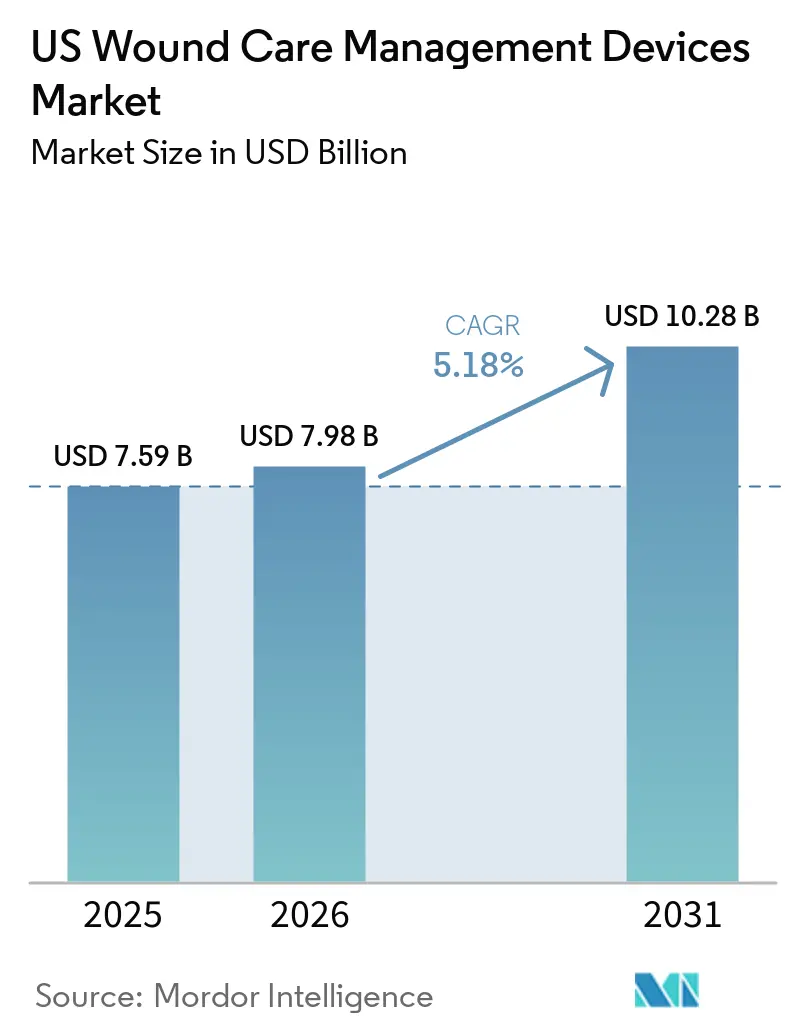
| Marktgröße im Basisjahr (2025) | 7.59 Milliarden US-Dollar |
| Marktgröße (2026) | 7.98 Milliarden US-Dollar |
| Marktgröße (2031) | 10.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.18 % |
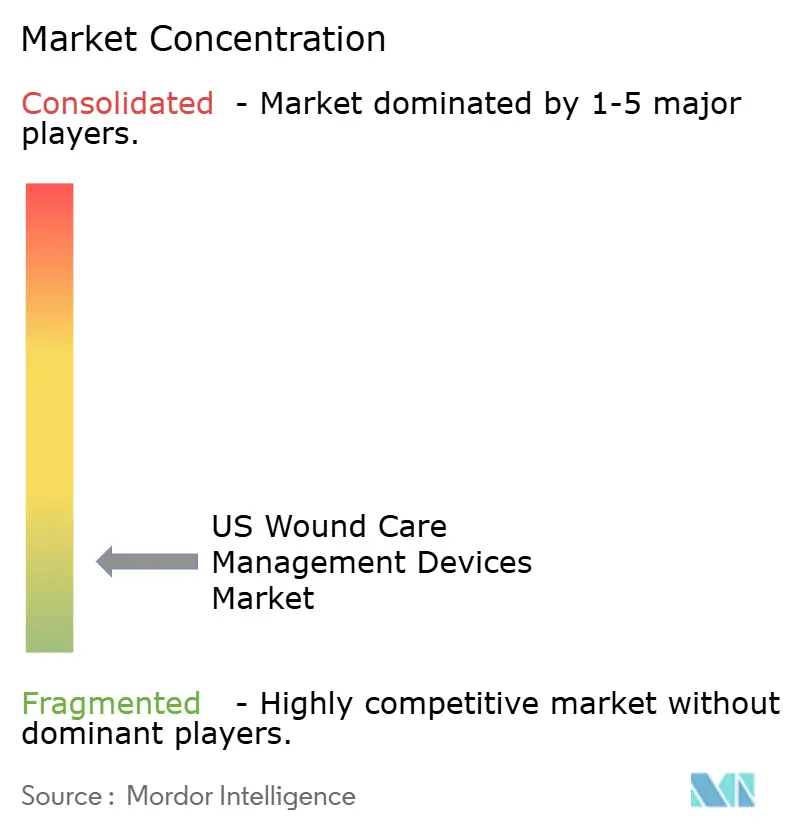
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Marktes für Wundversorgungsgeräte von Mordor Intelligence
Die Marktgröße des US-amerikanischen Marktes für Wundversorgungsgeräte wurde im Jahr 2025 auf USD 7,59 Milliarden geschätzt und soll von USD 7,98 Milliarden im Jahr 2026 auf USD 10,28 Milliarden bis 2031 wachsen, bei einer CAGR von 5,18 % während des Prognosezeitraums (2026–2031). Die Nachfragedynamik spiegelt das Zusammentreffen einer alternden Bevölkerung, einer höheren Diabetesprävalenz und der Erholung der chirurgischen Eingriffe nach der Pandemie wider. Die Einführung der häuslichen Behandlung, Erstattungsanreize für Telemedizinbesuche und die Überprüfung vermeidbarer Wiederaufnahmen durch Kostenträger gestalten die Beschaffungsentscheidungen neu. Führende Hersteller beschleunigen die digitale Integration – Fernüberwachung, prädiktive Analytik und intelligente Verbände – um sich an den Zielen der wertorientierten Versorgung auszurichten. Parallel dazu erschließt die Konsolidierung unter den Lieferanten Skalenvorteile bei der Beschaffung, der klinischen Ausbildung und gebündelten Produktangeboten.
Wichtigste Erkenntnisse des Berichts
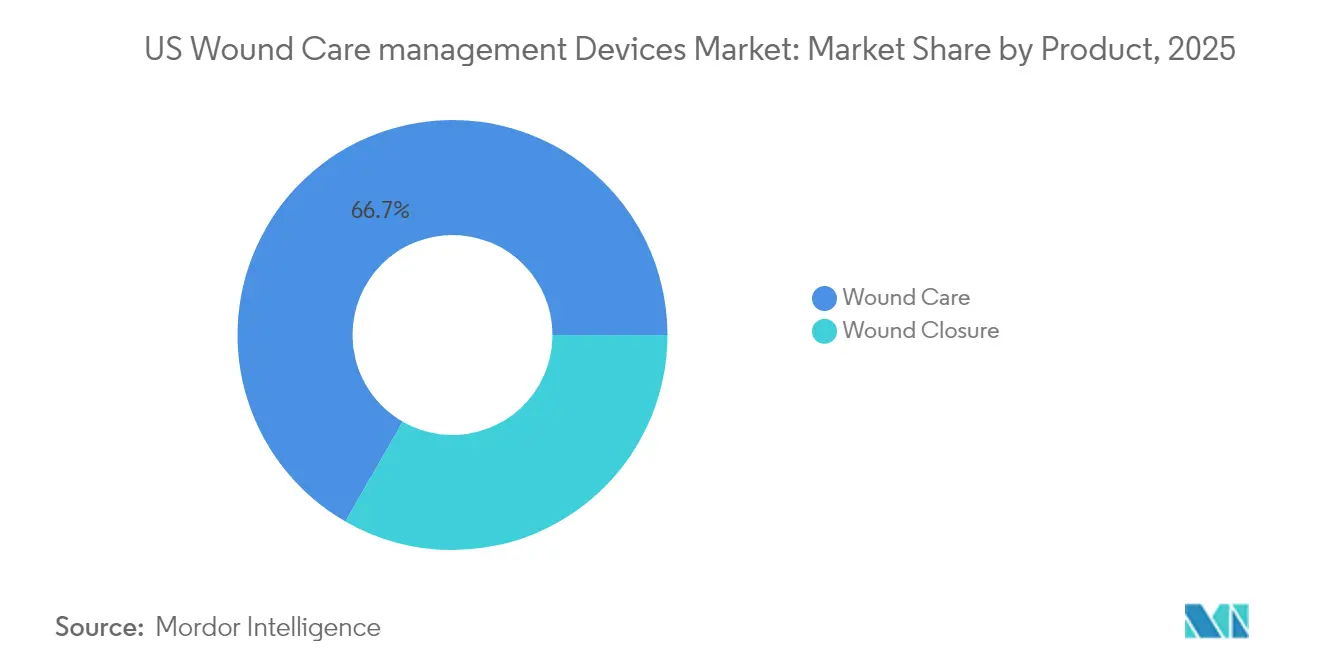
- Nach Produkttyp hielten Wundversorgungsprodukte im Jahr 2025 einen Marktanteil von 66,70 % am US-amerikanischen Markt für Wundversorgungsgeräte, während Wundverschlussgeräte bis 2031 mit einer CAGR von 5,74 % expandieren.
- Nach Wundtyp entfielen im Jahr 2025 59,05 % des Marktanteils am US-amerikanischen Markt für Wundversorgungsgeräte auf chronische Wunden; akute Wunden steigen mit einer CAGR von 5,93 %.
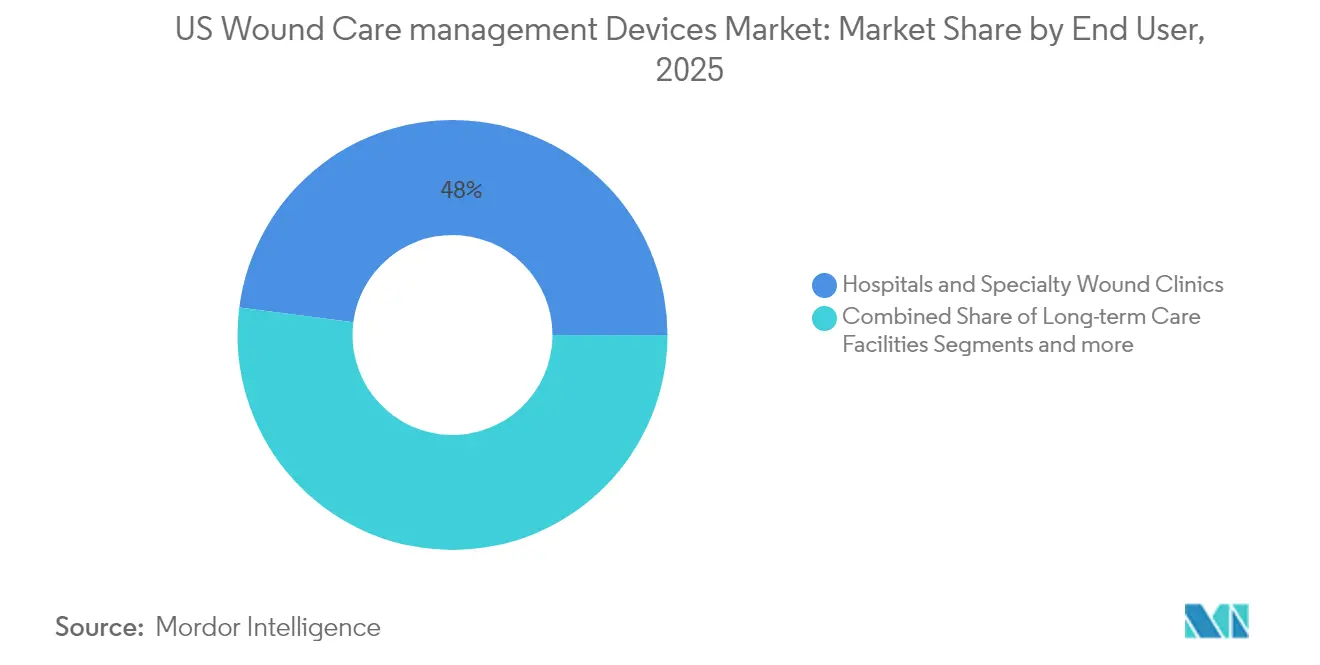
- Nach Endnutzer hielten Krankenhäuser und spezialisierte Kliniken im Jahr 2025 einen Anteil von 47,95 %, während häusliche Pflegeeinrichtungen mit einer CAGR von 6,12 % wachsen.
- Nach Kaufmodus trug die institutionelle Beschaffung im Jahr 2025 66,85 % des Umsatzes bei; Einzel- und OTC-Kanäle verzeichnen die schnellste CAGR von 6,27 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im US-amerikanischen Markt für Wundversorgungsgeräte
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Inzidenz chronischer und diabetischer Wunden | +1.8% | National; konzentriert im Südosten, Südwesten | Mittelfristig (2–4 Jahre) |
| Wachsendes Volumen chirurgischer Eingriffe | +1.2% | National; stärkere Auswirkung in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Wachsende geriatrische Bevölkerungsbasis | +1.5% | National; frühe Gewinne in Florida, Arizona, Texas | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung fortschrittlicher Therapien wie NPWT und Hautsubstitute | +0.9% | National; angeführt von Nordosten und Westküste | Mittelfristig (2–4 Jahre) |
| Erstattungsgebundener Einsatz von Telemedizin und intelligenten Verbänden | +0.8% | National; schnellere Einführung in ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende im Krankenhaus erworbene Wundfälle und Mandate zur Infektionskontrolle | +1.1% | National; stärkere Auswirkung in großen Krankenhaussystemen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Inzidenz chronischer und diabetischer Wunden
Die Prävalenz chronischer Wunden unter Medicare-Begünstigten stieg und entspricht etwa 8,2 Millionen Patienten, die eine laufende Behandlung benötigen. Diabetische Fußgeschwüre allein verursachen einen erheblichen Betrag an jährlichen Medicare-Ausgaben und weisen innerhalb eines Jahres eine hohe Rezidivrate auf. Die geografische Häufung in Texas, Florida und Kalifornien ist auf eine erhöhte Diabetesprävalenz zurückzuführen, was die regionale Nachfrage nach fortschrittlichen Verbänden, NPWT-Systemen und adjuvanten Therapien verstärkt.
Wachsendes Volumen chirurgischer Eingriffe
Jährliche chirurgische Einschnitte haben sich auf nahezu 100 Millionen erholt, wobei jeder Einschnitt Verschlussgeräte oder Verbände erfordert. Die ambulante Verlagerung von Eingriffen fördert die Nachfrage nach tragbaren NPWT-Pumpen und bioaktiven Gewebekleber, die für die häusliche Genesung geeignet sind. Johnson & Johnsons Ethizia-Wundversiegelungspflaster ist ein Beispiel für diesen Trend und bietet Hämostase sowie antimikrobiellen Schutz. Krankenhäuser setzen auf Technologien, die die Kosten für Infektionen an chirurgischen Stellen senken, die pro Wiederaufnahme USD 20.000 übersteigen können.
Wachsende geriatrische Bevölkerungsbasis
Erwachsene im Alter von ≥ 65 Jahren stellen die am schnellsten wachsende demografische Gruppe dar und haben einen überproportionalen Anteil an Druckgeschwüren und venösen Beingeschwüren. Bundesstaaten mit großen Rentnergemeinden – Florida, Arizona und Texas – sind frühe Anwender intelligenter Verbände, die Pflegepersonal auf Exsudatveränderungen aufmerksam machen. Die CMS-Abdeckung der telemedizinischen Pflegepersonalschulung unterstützt darüber hinaus Fernbehandlungsmodelle.
Schnelle Einführung fortschrittlicher Therapien wie NPWT und Hautsubstitute
Einweg-NPWT-Systeme senken die Gesamtbehandlungskosten im Vergleich zu herkömmlichen Pumpen um bis zu 41 %. Smith+Nephews leichte RENASYS EDGE-Plattform verbessert die Patientenmobilität und erhielt kürzlich einen Red Dot Design Award. Die vorübergehende Aussetzung der vorgeschlagenen lokalen Abdeckungsbestimmungen für Hautsubstitute im Jahr 2025 sichert den kurzfristigen Erstattungszugang.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge FDA-Vorschriften und CMS- Kodierungshürden | -0.7% | Nationale regulatorische Auswirkung | Mittelfristig (2–4 Jahre) |
| Hohe Gesamtversorgungskosten und Gerätepreise | -0.5% | National; stärkere Auswirkung in ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Verstärkte Überprüfung von Hautsubstituten durch Kostenträger | -0.4% | National; konzentriert in Staaten mit hoher Nutzung | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Wundversorgungsspezialisten | -0.6% | National; akut in ländlichen und unterversorgten Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge FDA-Vorschriften und CMS-Kodierungshürden
Die FDA hat vorgeschlagen, antimikrobielle Verbände neu zu klassifizieren, wodurch viele Produkte vom 510(k)-Verfahren in die Klasse III PMA überführt werden. Hersteller müssen außerdem bis 2026 aktualisierte Qualitätssystemverordnungsänderungen einhalten, die mit den ISO-13485-Normen übereinstimmen. Parallele CMS-Richtlinien verlangen von Peer-Review-Evidenz für Hautsubstitute, was längere und kostspieligere klinische Programme erfordert.
Hohe Gesamtversorgungskosten und Gerätepreise
Fortschrittliche Verbände und adjuvante Geräte können die Episodenversorgungskosten über die Erstattungsgrenzen der Kostenträger hinaus erhöhen, insbesondere in ländlichen Krankenhäusern mit engen Betriebsmargen. Leistungserbringer mildern den Budgetdruck durch den Abschluss von Gruppenverträgen mit Einkaufsorganisationen und die Einführung ergebnisbasierter Zahlungsmodelle, die Geräte bevorzugen, die Wiederaufnahmen reduzieren. Telemedizinische Triage und KI-gestützte Überwachung reduzieren Pflegebesuche und senken Kostenhürden in unterversorgten Regionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Geräteinnovation treibt Marktdifferenzierung voran
Der Marktanteil der Wundversorgungsprodukte im US-Markt für Wundversorgungsgeräte betrug im Jahr 2025 66,70 %. Schaum- und Hydrokolloidverbände haben traditionelle Gaze in der akuten Wundversorgung verdrängt, da sie eine bessere Feuchtigkeitskontrolle, längere Tragezeiten und eine geringere Pflegebelastung bieten. In Verbände eingebettete antimikrobielle Wirkstoffe bekämpfen die Biofilmbildung ohne häufige Verbandswechsel, während flexible gedruckte Sensoren pH-Wert, Temperatur und Exsudatvolumen für Echtzeit-Rückmeldungen erfassen.
Wundverschlussgeräte verzeichnen trotz eines geringeren Basisumsatzes ein CAGR-Wachstum von 5,74 %. Gewebekleber, resorbierbare Streifen und sprühbare Dichtungsmittel gewinnen bei Chirurgen an Bedeutung, die eine schnellere Anwendung und ein verbessertes kosmetisches Ergebnis schätzen. Intelligente Klammergeräte mit Kompressionssensoren bieten intraoperative Führung, die die Leckagerate senkt. Steigende Fallzahlen in der Bariatrie und Orthopädie fördern die Nachfrage nach bioaktiven Patches, die Hämostase mit Infektionsunterdrückung kombinieren.


Nach Wundtyp: Komplexitätsmanagement bei chronischen und akuten Läsionen
Chronische Wunden hielten im Jahr 2025 59,05 % des Marktanteils am US-amerikanischen Markt für Wundversorgungsgeräte. Diabetische Fußgeschwüre und Druckgeschwüre verbrauchen den größten Anteil der Medicare-Ausgaben und treiben die Einführung von Entlastungsgeräten, NPWT und Hautsubstituten voran, die den Wundverschluss beschleunigen. KI-gestützte Bildgebungstools erreichen Expertengenauigkeit bei der Vorhersage von Heilungsverläufen und ermöglichen eine frühere Therapieeskalation.
Akute Wunden expandieren mit einer CAGR von 5,93 %, da elektive Eingriffe wieder zunehmen und Traumaversorgungsprotokolle die Infektionskontrolle intensivieren. Die Marktgröße des US-amerikanischen Marktes für Wundversorgungsgeräte für akute Anwendungen soll von bioresorbierbaren Dichtungsmitteln und Unterdruckverbänden profitieren, die Krankenhausaufenthalte verkürzen. Verbrennungen bilden ein Nischensegment, in dem fortschrittliche dermale Matrizen wie AVITAs Cohealyx die Narbenminimierung und schnelle Reepithelisierung unterstützen.
Nach Endnutzer: Transformation der häuslichen Pflege beschleunigt das Wachstum
Krankenhäuser und spezialisierte Wundkliniken hielten im Jahr 2025 einen Umsatzanteil von 47,95 %. Spezialisierte Zentren berichten von Heilungsraten von 66,8 %, die auf multidisziplinäre Versorgungsteams und den einfachen Zugang zu adjuvanten Modalitäten zurückzuführen sind. Einrichtungen, die integrierte Daten-Dashboards einführen, reduzieren die Zeit bis zum Wundverschluss durch die Verfolgung von Wundoberfläche, Gewebetyp und Exsudattrends.
Häusliche Umgebungen stellen den schnellsten Kanal mit einer CAGR von 6,12 % bis 2031 dar. Fernüberwachungsplattformen übertragen Fotos und Sensordaten an Pflegepersonal, das Verbände ohne persönliche Besuche anpasst, wodurch die Nutzung qualifizierter Pflegekräfte um zweistellige Prozentsätze sinkt. Die Marktgröße des US-amerikanischen Marktes für Wundversorgungsgeräte für den häuslichen Einsatz wird durch die CMS-Abrechnungscodes G0541–G0543 gestärkt, die die telemedizinische Pflegepersonalschulung erstatten.
Nach Kaufmodus: Institutionelle Verträge stehen vor Disruption durch den Einzelhandel
Die institutionelle Beschaffung generierte im Jahr 2025 66,85 % des Umsatzes. Krankenhäuser verlassen sich auf Gruppenverträge mit Einkaufsorganisationen, um gestaffelte Preise und wertbasierte Klauseln auszuhandeln, die von Lieferanten die Vorlage von Daten zur Reduzierung von Wiederaufnahmen verlangen. Gebündelte Zahlungspilotprojekte belohnen Gerätebündel, die die durchschnittliche Verweildauer bei Druckgeschwürfällen verkürzen.
Einzel- und OTC-Kanäle werden mit der schnellsten CAGR von 6,27 % wachsen, da Patienten Geschwüre niedrigeren Grades zwischen Klinikbesuchen selbst behandeln. Apothekenketten erweitern ihre Wundversorgungsregale um Schaumverbände, Alginatauflagen und Silbersprays, die bisher auf den Krankenhausbedarf beschränkt waren. Direkt-an-Verbraucher-E-Commerce-Modelle versenden personalisierte Verbandsets mit Smartphone-Apps, die Nutzer an den Produktwechsel erinnern und Bilder zur klinischen Überprüfung einreichen.
Geografische Analyse
Die regionale Nachfrage orientiert sich eng an demografischen Mustern und der Dichte der Gesundheitsinfrastruktur. Der Nordosten und die Westküste verzeichnen die früheste Einführung sensorgestützter Verbände und KI-Bildgebung aufgrund einer höheren Dichte an Fachärzten und der Nähe zu Forschungs- und Entwicklungszentren für Geräte. Akademische medizinische Zentren in Boston, New York und Los Angeles dienen als Referenzstandorte für klinische Studien und beschleunigen die kommerzielle Einführung.
Der Südosten und Südwesten liefern die größten Volumina chronischer Wunden, katalysiert durch eine erhöhte Diabetesprävalenz. Texas und Florida kombinieren große Medicare-Bevölkerungen mit robusten ambulanten Kliniknetzwerken, die stetige Umsätze mit NPWT-Verbrauchsmaterialien generieren. Kalifornien verfügt zwar über fortschrittliche Versorgungskapazitäten, ist aber auch mit der Belastung durch diverse sozioökonomische Gruppen konfrontiert, was das Interesse an kostengünstigen intelligenten Verbänden mit Tele-Coaching-Unterstützung fördert.
Ländliche Landkreise im ganzen Land kämpfen mit Fachkräftemangel, was zu Telemedizin-Einführungsraten führt, die den städtischen Durchschnitt übertreffen. Tragbare Bildgebungssets und KI-gestützte Entscheidungsunterstützung ermöglichen es Hausärzten, Geschwüre effektiv zu triagieren und zu behandeln. Der Erstattungsstatus der staatlichen Medicaid-Erweiterung führt zu Erstattungsvariabilität, aber die endgültige Medicare-Regel für das Kalenderjahr 2025 erweitert die Telemedizinabdeckung für die Pflegepersonalausbildung, was voraussichtlich die Versorgungslücken verringern wird.
Regulatorisches Umfeld
Wundversorgungsgeräte in den Vereinigten Staaten werden von der US-amerikanischen Food and Drug Administration (FDA) im Rahmen eines risikobasierten Systems (Klasse I-III) für Medizinprodukte reguliert (z. B. gemäß 21 CFR Part 878 für allgemein- und plastisch-chirurgische Geräte). Innerhalb der Wundversorgung pflegt die FDA produktspezifische Anforderungen durch Leitlinien und besondere Kontrollen für bestimmte Klasse-II-Produkte, einschließlich Wundauflagen mit spezifischen antimikrobiellen Zusätzen und Niedrigenergie-Ultraschall-Wundreinigern, die die Leistungsprüfung, Kennzeichnung und Anforderungen an klinische Nachweise prägen.
Ein wichtiger Meilenstein bei der Compliance ist die FDA Quality Management System Regulation (QMSR), die am 2. Februar 2026 in Kraft tritt und die Qualitätsanforderungen für Medizinprodukte enger an die ISO 13485 anlehnt, wodurch der Dokumentations- und Prüfbereitschaftsbedarf bei Herstellern und Vertragslieferanten, die US-Anbieter beliefern, steigt. Parallel dazu haben sich handelspolitische Maßnahmen im Jahr 2026 als operative Variable für die Lieferketten von Medizinprodukten herausgebildet: Das Office of the United States Trade Representative (USTR) leitete im Juni 2026 vorgeschlagene Section-301-Zollmaßnahmen ein, und die American Hospital Association (AHA) äußerte sich im Juli 2026 zu den potenziellen Auswirkungen auf die Kosten und den Zugang zu Medizinprodukten, was die Beschaffungsprüfung hinsichtlich verifizierter Herkunftsbeschaffung und Versorgungskontinuität verstärkt.
Wettbewerbslandschaft
Der US-amerikanische Markt für Wundversorgungsgeräte ist fragmentiert. Unternehmen bieten Portfolios an, die fortschrittliche Verbände, NPWT, Verschlussgeräte und digitale Plattformen umfassen, und ermöglichen es Krankenhäusern, die Beschaffung unter gebündelten Verträgen zu rationalisieren. Smith+Nephew sicherte sich kürzlich einen Vertrag des Verteidigungsministeriums im Wert von USD 75 Millionen für fortschrittliche Therapiesysteme, was die Zugkraft bei komplexen Wundindikationen unterstreicht.
Strategische Fusionen und Übernahmen setzen sich fort: Medline erwarb Ecolabs chirurgische Angebote für nahezu USD 1 Milliarde, um die vertikale Integration zu vertiefen. Coloplast erwarb den Innovator für Fischhautimplantate Kerecis, um in biologische Matrizen einzusteigen. Neue Marktteilnehmer nutzen Präzisionssensoren, elektrische Stimulation und Plasmatherapie, um Nischen zu erschließen. Die Plattform von Swift Medical hat mehr als 50 Millionen Bewertungen protokolliert und liefert anonymisierte Datensätze, die die algorithmische Produktverfeinerung informieren.
Digitale Fähigkeiten differenzieren Wettbewerber, da Kostenträger dokumentierte Heilungsbeschleunigung belohnen. [3]North Carolina State University. "Elektrischer Verband verspricht Behandlung chronischer Wunden." ScienceDaily, sciencedaily.com Solventums V.A.C. Peel and Place reduziert die Anwendungszeit auf zwei Minuten und adressiert den Pflegepersonalmangel. Prototypen elektrischer Verbände bei Science Daily demonstrieren einen um 30 % schnelleren Wundverschluss, und Geräte für kaltes atmosphärisches Plasma bekämpfen resistente Biofilme. Genomische und mikrobiombasierte Personalisierungspipelines sind aufkommende Grenzbereiche, die in den nächsten zehn Jahren die Standard-Verbandparadigmen verändern könnten.
Marktführer der US-amerikanischen Wundversorgungsgerätebranche
ConvaTec Group PLC
Smith & Nephew
Medtronic
Solventum
Coloplast
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Verlagerung der Versorgung hin zu Einrichtungen mit geringerer Versorgungsintensität schafft Freiräume für Wundversorgungslösungen, die die Besuchshäufigkeit reduzieren und die Anwendung in der häuslichen Pflege und ambulanten Versorgungswegen standardisieren, was mit der Aufmerksamkeit der Kostenträger für vermeidbare Wiedereinweisungen und Fernbetreuung übereinstimmt. Dies führt zu einer Nachfrage nach Wundauflagen mit verlängerter Tragedauer und vereinfachten Arbeitsabläufen bei der Unterdruck-Wundtherapie, die den Pflegeaufwand senken, unterstützt durch Hersteller, die digitale Dokumentation und Überwachung in ihre Produktportfolios integrieren, um sich in wertbasierte Beschaffungsmodelle einzufügen. Im Anbieterkanal fördert die Verlagerung hin zu zentralisierter Beschaffung und engeren Lieferantenlisten innerhalb großer Gesundheitssysteme breitere, bündelfähige Portfolios (fortschrittliche Wundauflagen, NPWT und Verschlussprodukte) sowie Nachweispakete, die die Gesamtbetreuungskosten-Leistung belegen.
Auf der Produktseite verdeutlichen die FDA-Zulassungen und Markteinführungen im Jahr 2026 Chancen bei differenzierten Matrizes und Debridement-Optionen, die komplexe chirurgische und chronische Wundfälle adressieren. Beispiele hierfür sind Kreate Medical, das im Mai 2026 FDA-510(k)-Zulassungen für resorbierbare synthetische Matrixproduktlinien erhielt, Cuprina, das im Juni 2026 die FDA-510(k)-Zulassung für MEDIFLY Maggots (ein Lucilia-cuprina-Madendebridement-Produkt) erhielt, und Ventris Medical, das im Juli 2026 die FDA-510(k)-Zulassung für Connext Surgical Matrix erhielt, eine kollagenbasierte Wundauflage für postoperative Komplikationen. Da die FDA eine Neueinstufung bestimmter antimikrobieller Wundauflagen und flüssiger Wundwaschmittel vorgeschlagen hat (und die angestrebte Finalisierung im Mai 2026 bis Mitte 2026 nicht eingetreten ist), priorisieren Hersteller zudem regulatorische Flexibilität und die Generierung klinischer Nachweise, was Anbieter begünstigt, die Kontinuität über 510(k)-zugelassene Portfolios hinweg aufrechterhalten können, während sie sich auf anspruchsvollere Zulassungswege vorbereiten, falls sich die Klassifizierungsanforderungen verschärfen.
Aktuelle Branchenentwicklungen
- Juli 2026: Smith+Nephew kommunizierte einen neuen deutschen Expertenkonsens, der risikobasierte Empfehlungen für den Einsatz von Einweg-NPWT bei geschlossenen chirurgischen Inzisionen bereitstellt und die klinische Akzeptanz seines PICO 7 sNPWT-Angebots unterstützt. Die Leitlinie bietet strukturierte Entscheidungshilfen, auf die Krankenhäuser und Chirurgen bei der Protokollentwicklung und Produktauswahl zurückgreifen können.
- Juni 2026: Solventum stellte die V.A.C. Peel and Place Dressing für NPWT vor, die für bis zu sieben Tage Tragedauer mit einer mehrschichtigen Konstruktion und einem Polyurethan-Manifoldkern konzipiert ist. Die längere Tragedauer und das vereinfachte Verbandsmanagement zielen auf weniger Verbandswechsel und eine geringere Personalbelastung sowohl in der stationären als auch in der ambulanten Versorgung ab.
- Juli 2024: AOTI erhielt eine erweiterte FDA-510(k)-Zulassung für sein NEXA-NPWT-System, die akute, erweiterte und häusliche Pflegesituationen abdeckt. Der breitere Anwendungsbereich unterstützt eine standardisierte NPWT-Nutzung über Versorgungsübergänge hinweg und stärkt die Argumentation für institutionelle Vertragsabschlüsse rund um eine einzige Plattform.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die in den Vereinigten Staaten erzielten Umsätze aus Wundversorgungsgeräten, die zur Behandlung akuter und chronischer Wunden in klinischen Umgebungen und im häuslichen Pflegebereich eingesetzt werden. Er schließt gerätebasierte Therapien und fortschrittliche Wundversorgungsprodukte ein, die in der Regel verschrieben oder unter klinischer Aufsicht verwendet werden.
Ausschlüsse aus dem Geltungsbereich: Nicht verschreibungspflichtige Erste-Hilfe-Artikel wie einfache Pflaster und handelsübliche Gaze, die nicht unter klinischer Aufsicht verwendet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Wundversorgung
- Verbandmittel
- Traditionelle Gaze- und Klebeverbände
- Fortschrittliche Verbände
- Wundversorgungsgeräte
- Unterdruck-Wundtherapie (NPWT)
- Sauerstoff- und Hyperbarische Systeme
- Elektrische Stimulationsgeräte
- Sonstige Wundversorgungsgeräte
- Sonstige Wundversorgungsprodukte
- Verbandmittel
- Wundverschluss
- Nähte
- Chirurgische Klammergeräte
- Gewebekleber, Streifen, Dichtungsmittel und Klebstoffe
- Wundversorgung
- Nach Wundtyp
- Chronische Wunden
- Diabetisches Fußgeschwür
- Druckgeschwür
- Venöses Beingeschwür
- Sonstige chronische Wunden
- Akute Wunden
- Chirurgische/traumatische Wunden
- Verbrennungen
- Sonstige akute Wunden
- Chronische Wunden
- Nach Endnutzer
- Krankenhäuser und spezialisierte Wundkliniken
- Langzeitpflegeeinrichtungen
- Häusliche Pflegeumgebungen
- Nach Kaufmodus
- Institutionelle Beschaffung
- Einzel- / OTC-Kanal
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Zunächst haben wir eine klare Definition festgelegt, was als Wundversorgungsgerät in den USA gilt, und anschließend die Versorgungsumgebungen kartiert, in denen diese Produkte gekauft und verwendet werden. Öffentliche Quellen wurden herangezogen, um Nachfragetreiber und Veränderungen in der Versorgungserbringung zu verankern, darunter CDC-Daten zu Diabetes und chronischen Erkrankungen, CMS- und Medicare-Nutzungszusammenfassungen sowie NIH- und PubMed-Literatur zur Prävalenz chronischer Wunden und Behandlungsmustern.
Um die Eingaben für ein Marktmodell nutzbar zu machen, haben wir auch Signale verfolgt, die Einkauf und Preisgestaltung erklären, darunter US-FDA-Geräteklassifizierungen und -zulassungen, US-Volkszählungs- und Handelsstatistiken für Import- und Exportrichtungen sowie Krankenhaus- und ambulante Versorgungsindikatoren, die von offiziellen Behörden veröffentlicht wurden. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden gesichtet, um Portfoliomix, Preisbewegungen und Kanalveränderungen zu verstehen. Darüber hinaus wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patentprüfungen und Handelsauswertungen auf Versandebene genutzt, um Richtung und Zeitplanung zu überprüfen. Die hier genannten Sekundärquellen sind illustrativ und nicht erschöpfend; weitere Referenzen wurden für Datenerhebung, Querprüfungen, Klärungen und Validierungen herangezogen.
Primärinterviews und Umfragen
Unsere Primärforschung konzentrierte sich darauf, zu bestätigen, was tatsächlich in Krankenhäusern, Wundkliniken und häuslichen Pflegekanälen eingekauft wird und wie sich die Therapieentscheidungen bei chronischen Wunden wie diabetischen Fußgeschwüren und Druckgeschwüren verschieben. Wir sprachen mit einer Mischung aus Klinikern, Beschaffungs- und Vertriebsverantwortlichen sowie Produkt- und Vertriebsleitern, damit Annahmen zu Preisgestaltung, Kanalanteil und Nutzung in den gesamten USA getestet und korrigiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | Führungskräfte der obersten Ebene (CXOs): 13 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung begann mit einem Top-down-Ansatz, bei dem die US-amerikanische Wundbelastung und die behandelten Patientenpools nach Versorgungsumgebung in einen Gerätebedarf umgerechnet und anschließend mit realistischen durchschnittlichen Verkaufspreisen bewertet wurden. Sobald die Gesamtwerte ermittelt waren, wurden sie durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben-Durchschnittsverkaufspreise multipliziert mit geschätzten Eingriffs- oder Verbandvolumina je Versorgungsumgebung, gefolgt von Plausibilitätsprüfungen anhand der in öffentlichen Finanzberichten sichtbaren Lieferantenexposition.
Zu den wichtigsten Modelleingaben gehörten der Anteil chronischer gegenüber akuter Wunden, die in der organisierten Versorgung behandelt werden, die Durchdringung fortschrittlicher Verbände und der Unterdruckwundtherapie bei geeigneten Fällen, die Verlagerung von der stationären zur ambulanten und häuslichen Pflege sowie erstattungsbedingte Adoptionsmuster, die die Nutzung beeinflussen. Die durchschnittliche Preisentwicklung wurde durch Trennung von Mixverschiebungen (beispielsweise ein höherer Anteil fortschrittlicher Therapien) und inflationsbedingter Preisgestaltung berücksichtigt; Lücken in einzelnen Produktlinien wurden mithilfe von Proxy-Nutzungsquoten geschlossen, die mit Interview-Rückmeldungen abgeglichen wurden.
Für die Prognose wurde eine Szenarioanalyse auf den kurzfristigen Zeitraum angewendet, gefolgt von einer ARIMA-artigen Zeitreihenprüfung des endgültigen Umsatzverlaufs, damit die Kurve mit dem historischen Adoptionsverlauf konsistent bleibt. Die endgültige Prognose wurde anschließend anhand des Expertenkonsenses zu kategoriespezifischen Wachstumshemmnissen und -treibern angepasst, um das Modell praktikabel und auf Markteingaben zurückverfolgbar zu halten.
Datenvalidierung und Aktualisierungszyklus
Wir haben die Ergebnisse validiert, indem wir geprüft haben, ob die impliziten Ausgaben je Patient und die Nutzung je Versorgungsumgebung im Vergleich zu unabhängigen Gesundheitssignalen realistisch erscheinen, und Ausreißer so lange überarbeitet, bis die Logik konsistent war. Große Abweichungen wurden von einem zweiten Analysten geprüft, gefolgt von einer internen Überprüfung, damit Annahmen, Berechnungen und Abgrenzungen mit dem schriftlichen Bericht übereinstimmen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Preisgestaltung, die Therapieakzeptanz oder die Versorgungserbringung beeinflussen. Vor der Auslieferung führt ein Analyst eine erneute Prüfung der wichtigsten Eingaben und Marktsignale durch, damit die Kunden die aktuellste Einschätzung erhalten.
Schätzung des US-Marktes für Wundversorgungsgeräte von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-amerikanische Wundversorgungsgeräte können stärker voneinander abweichen, als Käufer erwarten, selbst wenn die Titel ähnlich klingen. Die Unterschiede entstehen in der Regel dadurch, wie jeder Herausgeber die Grenze zwischen klinisch geführten Produkten und allgemeinen Wundversorgungsmitteln zieht, sowie durch Unterschiede in der Preisgestaltung und im zeitlichen Ablauf des Modells.
Bei der Aktualisierung der Schätzung ist der größte Ausschlag häufig damit verbunden, ob die durchschnittlichen Verkaufspreise aktuelle Mixverschiebungen widerspiegeln und ob die Währungszeitpunkte auf das Basisjahr abgestimmt sind. Diese Prüfungen werden auf die von Mordor Intelligence verwendete Zahl für 2025 angewendet. Einige andere Schätzungen erweitern den Geltungsbereich auf den breiteren Wundversorgungsmarkt, was angrenzende Produktkategorien einbeziehen und die Gesamtzahl erhöhen kann, selbst wenn die Gerätevolumina ähnlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,59 Milliarden USD (2025) | |
| Branchenherausgeber A | 5,05 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine engere gerätespezifische Definition, was die Nutzung fortschrittlicher Verbände, die über gemischte klinische und häusliche Pflegekanäle abgewickelt wird, unterschätzen kann. |
| Gesundheitsherausgeber B | 6,69 Milliarden USD (2024) | Repräsentiert den breiteren Wundversorgungsmarkt und nicht nur Geräte; die Definition kann allgemeine Wundversorgungsmittel mit klinisch geführten Therapien und Geräten vermischen. |
Die Streuung in der Tabelle lässt sich hauptsächlich auf Abgrenzungen und Zeitpunkte zurückführen, nicht auf eine einzelne Wachstumsannahme. Indem der erfasste Umsatz an die klinisch geführte Gerätenutzung gebunden und die Preisgestaltung im Einklang mit dem Mix und dem Basisjahreszeitpunkt aktualisiert wird, bleibt die endgültige Zahl auf Eingaben zurückverfolgbar, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle US-amerikanische Markt für Wundversorgungsgeräte?
Der Markt erreichte im Jahr 2026 USD 7,98 Milliarden.
Wie schnell wird der US-amerikanische Markt für Wundversorgungsgeräte wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 5,18 % expandiert und bis 2031 USD 10,28 Milliarden erreicht.
Welches Produktsegment wächst am schnellsten?
Wundverschlussgeräte wachsen bis 2031 mit einer CAGR von 5,74 %, angetrieben durch Gewebekleber und bioaktive Pflaster.
Warum beschleunigt sich die Einführung der häuslichen Pflege?
Neue Medicare-Abrechnungscodes erstatten die telemedizinische Pflegepersonalschulung, und Patienten bevorzugen die Genesung zu Hause, was eine CAGR von 6,12 % für das Segment unterstützt.
Wie beeinflussen digitale Technologien den Marktwettbewerb?
KI-gestützte Bildgebung, intelligente Sensoren und Fernüberwachungsplattformen differenzieren Lieferanten, indem sie schnellere Heilung und weniger Wiederaufnahmen nachweisen.
Welche regulatorischen Änderungen sollten Gerätehersteller beobachten?
Die vorgeschlagene Neuklassifizierung antimikrobieller Verbände durch die FDA und die Angleichung der Qualitätssystemverordnung an ISO 13485 im Jahr 2026 werden die Compliance-Anforderungen erhöhen.
Seite zuletzt aktualisiert am:



