
Marktgröße und Marktanteil für Wundversorgungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
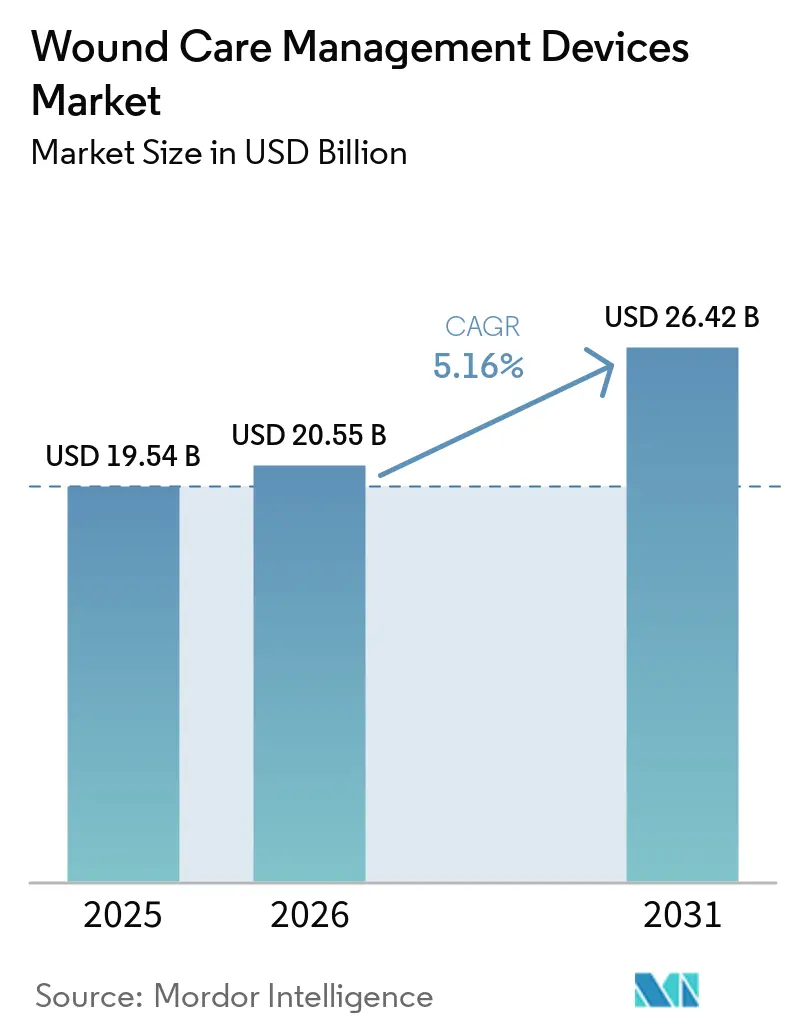
| Marktgröße (2026) | 20.55 Milliarden US-Dollar |
| Marktgröße (2031) | 26.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
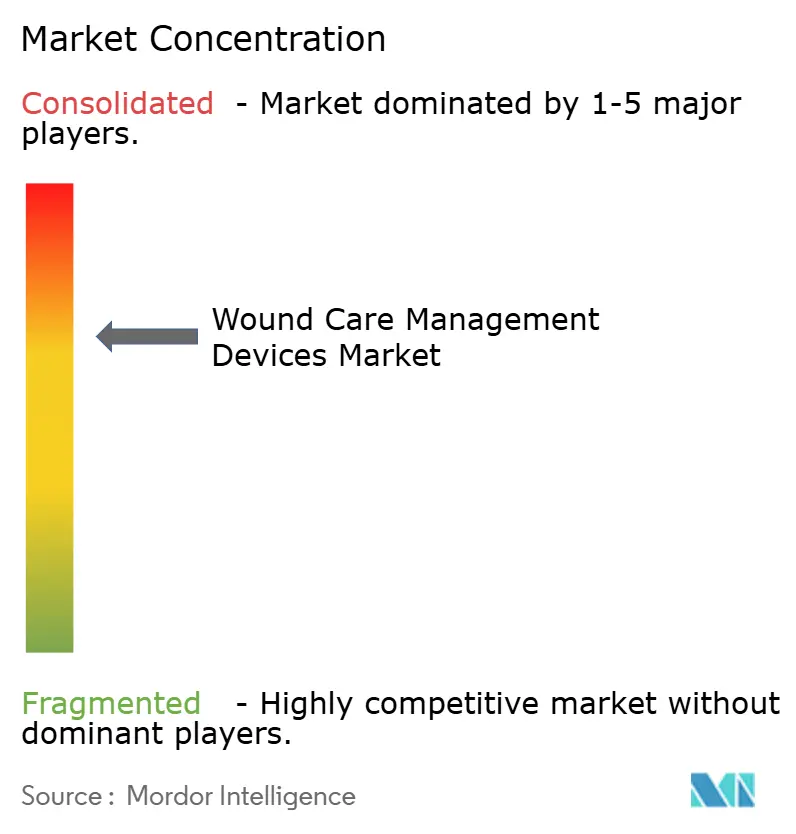
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wundversorgungsgeräte von Mordor Intelligence
Die Marktgröße für Wundversorgungsgeräte wurde im Jahr 2025 auf USD 19,54 Milliarden geschätzt und wird voraussichtlich von USD 20,55 Milliarden im Jahr 2026 auf USD 26,42 Milliarden bis 2031 wachsen, bei einer CAGR von 5,16 % während des Prognosezeitraums (2026–2031). Alternde Bevölkerungen, die steigende Prävalenz von Diabetes und ein stetiges Wachstum bei chirurgischen Eingriffen sorgen für anhaltenden Nachfrageauftrieb [1]. Krankenhäuser investieren in Unterdruckwundtherapie (NPWT) und intelligente Verbände, um Wiederaufnahmen zu reduzieren, während der Einzelhandel das rezeptfreie Angebot ausbaut, das die häusliche Behandlung stärkt. Durchbrüche wie aus Algen gewonnene hämostatische Gele und biotechnisch hergestellte Gewebematrizen verkürzen die Heilungszeiten und senken die langfristigen Kosten. Regulatorische Wege in den Vereinigten Staaten und der Europäischen Union beschleunigen nun Klasse-I-Flüssigpflaster und andere risikoarme Geräte, was die Kommerzialisierung vorantreibt. Marktakteure reagieren, indem sie Allianzen mit KI-Spezialisten eingehen, um Echtzeit-Bildgebung und Entscheidungsunterstützung in Verbände und Pumpen zu integrieren.
Wichtigste Erkenntnisse des Berichts
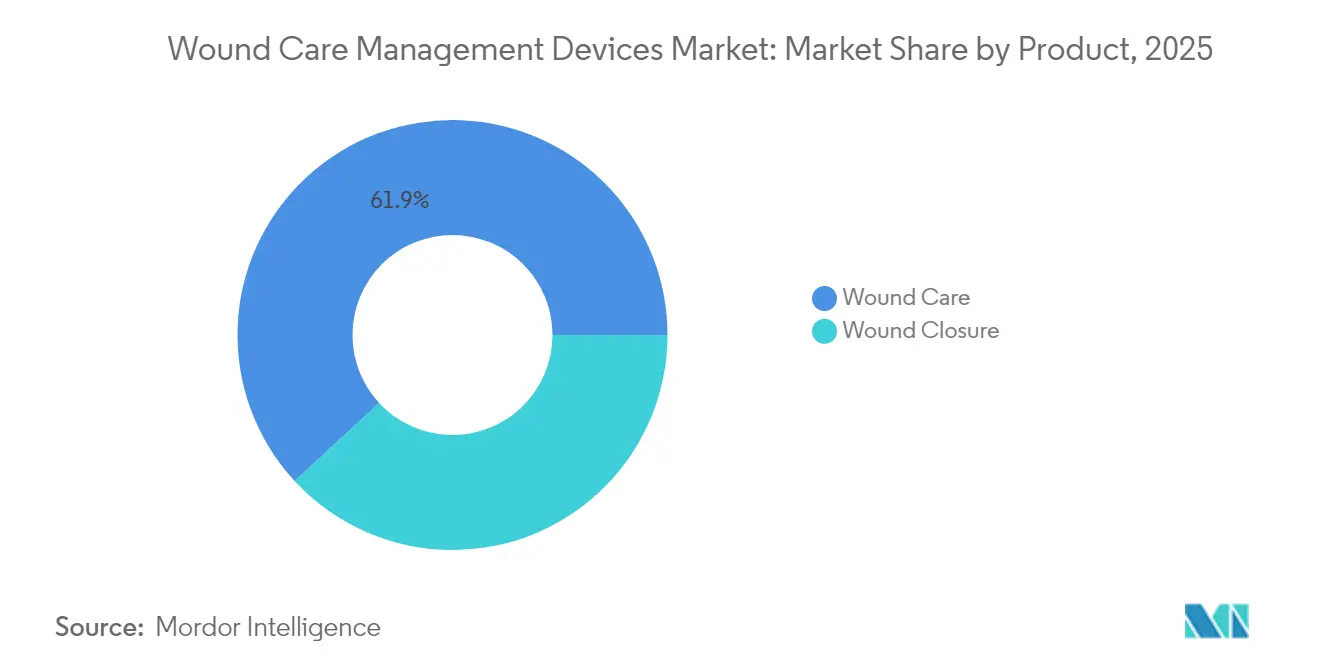
- Nach Produktkategorie hielt die Wundversorgung im Jahr 2025 einen Marktanteil von 61,88 % am Markt für Wundversorgungsgeräte, während Wundverschlussprodukte bis 2031 die schnellste CAGR von 5,62 % verzeichneten.
- Nach Wundtyp entfielen im Jahr 2025 57,92 % des Marktvolumens für Wundversorgungsgeräte auf chronische Wunden, während akute Wunden bis 2031 eine CAGR von 5,74 % erzielen sollen.
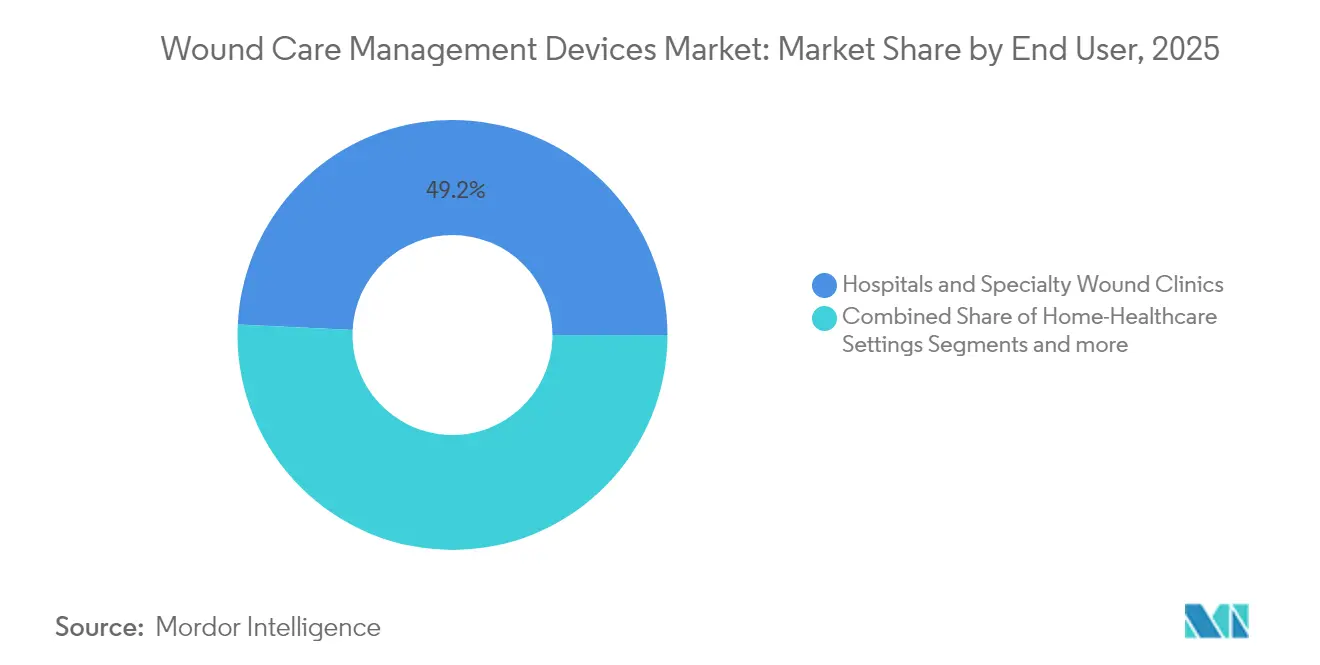
- Nach Endnutzer hielten Krankenhäuser und spezialisierte Kliniken im Jahr 2025 einen Umsatzanteil von 49,22 %; die häusliche Gesundheitsversorgung soll bis 2031 mit einer CAGR von 5,81 % wachsen.
- Nach Kaufmodus dominierte die institutionelle Beschaffung mit 58,84 % des Umsatzes im Jahr 2025, während der Einzel- und rezeptfreie Handel bis 2031 mit einer CAGR von 5,86 % wachsen wird.
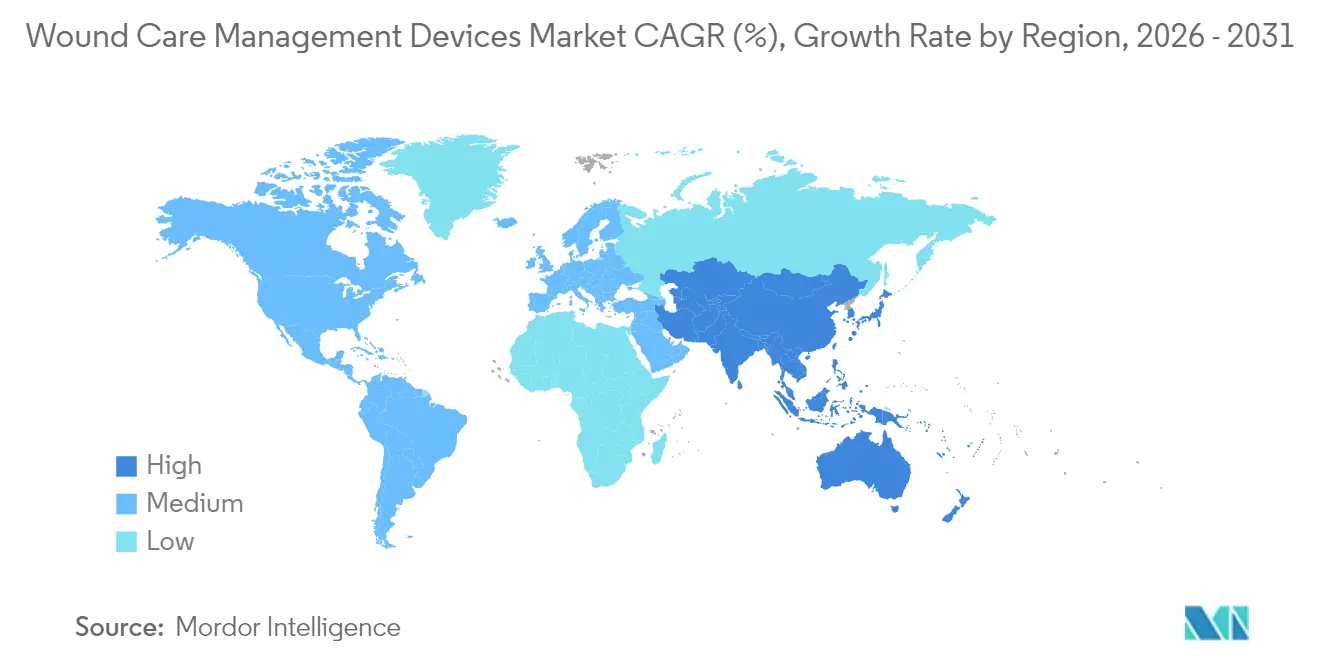
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,86 %; der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 6,03 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz chronischer und diabetischer Wunden | +1.2% | Nordamerika und Europa am stärksten betroffen; globale Relevanz | Langfristig (≥ 4 Jahre) |
| Steigende globale Operationsvolumina | +0.9% | Entwickelte Märkte führend; Schwellenmärkte holen auf | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Produkt- und Materialinnovationen | +0.8% | Nordamerika und EU führend; Übernahme im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu häuslicher Pflege und Einweg-NPWT | +0.7% | Nordamerika und Europa zuerst; asiatisch-pazifischer Raum expandiert | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Wundbildgebung und Entscheidungsunterstützung | +0.5% | Nordamerika und EU als Kern; Ausbreitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ergebnisbasierte Erstattungsreformen | +0.4% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz chronischer und diabetischer Wunden
Diabetische Fußgeschwüre betreffen mittlerweile 15 % der Patienten mit Diabetes und veranlassen Krankenhäuser, multidisziplinäre Programme einzuführen, die fortschrittliche Verbände mit kontinuierlicher Blutzuckerüberwachung kombinieren. Zeitgesteuerte mittelinfrarote optoakustische Sensoren ermöglichen tiefenselektive Glukosemessungen, sodass Kliniker die Therapie anpassen können, bevor Komplikationen auftreten. Frühzeitige Interventionsstrategien verkürzen die Krankenhausaufenthalte und senken das Amputationsrisiko. Kostenträger belohnen diese Ergebnisse mit gebündelten Zahlungen, die Verbände, Sensoren und telemedizinische Nachsorge abdecken. Hersteller integrieren daher Elektronik in Verbände, um Feuchtigkeits-, pH- und Temperaturdaten zu übertragen und das Gerätedesign an chronische Pflegeprotokolle anzupassen.
Steigende globale Operationsvolumina
Weltweit haben sich elektive Eingriffe und Traumaoperationen im Jahr 2025 erholt, was die Nachfrage nach fortschrittlichen Wundverschlussstreifen, Gewebeklebern und NPWT-Kanistern erhöht hat. Klinische Studien zur Mohs-mikrografischen Chirurgie an der Kopfhaut bestätigten, dass die Kneiflappentechnik die Heilungszeiten im Vergleich zu Protokollen der sekundären Wundheilung verkürzt Kneiflappen versus sekundäre Wundheilung bei Defekten nach Mohs-mikrografischer Chirurgie unterhalb des Knies: Eine prospektive randomisierte Studie, Dermatologic Surgery, journals.lww.com">[2]. Da ambulante chirurgische Zentren ihren Durchsatz steigern, setzen sie kompakte NPWT-Pumpen ein, die für tagesklinische Entlassungsmodelle geeignet sind. Ultraschallgeführtes Débridement beugt dem Infektionsrisiko vor, und Echtzeit-Bildgebung hat dazu beigetragen, Wiederaufnahmestrafen in Krankenhäusern mit hohem Patientenaufkommen in den Vereinigten Staaten zu reduzieren. Diese Ergebnisse ermutigen Beschaffungsteams, ihre Verschlussportfolios trotz Budgetdruck zu erneuern.
Kontinuierliche Produkt- und Materialinnovationen
Mit Silbernanopartikeln beladene Chitosan-Verbände erzielen ein breites antimikrobielles Wirkspektrum und stimulieren gleichzeitig die Expression von TGF-β und EGF, was die Geweberegeneration beschleunigt [3]. Start-ups schichten Hydrogelmatrizen mit Stammzell-Exosomen, um die Angiogenese in ischämischen Wunden auszulösen. Nachhaltigkeitserwägungen leiten nun die Substratwahl und drängen Lieferanten zu biologisch abbaubaren Polymeren und recycelbaren Sekundärverpackungen. Gerätehersteller testen intelligente Pflaster, die Wachstumsfaktoren freisetzen, wenn der sensorisch erfasste Sauerstoffgehalt unter festgelegte Schwellenwerte fällt. Diese aktiven Systeme verlagern den Markt für Wundversorgungsgeräte von passiven Abdeckungen hin zu Therapeutika, die sich in situ anpassen.
Verlagerung hin zu häuslicher Pflege und Einweg-NPWT-Geräten
Einweg-NPWT-Sets mit einem Gewicht von unter 200 g ermöglichen es Patienten, ohne netzstrombetriebene Pumpen zu gehen, und passen die Therapie an ambulante Erstattungscodes an. Fernüberwachungs-Dashboards übertragen Druck- und Exsudatwerte an Pflegekräfte, die Einstellungen ohne Klinikbesuche anpassen, was die Reisekosten für Nachsorge in Pilotprogrammen in Deutschland und Michigan um die Hälfte reduziert. Häusliche Pflegedienste bündeln diese Sets mit Schulungsmodulen, die von Pflegefachkräften durchgeführt werden, was die Therapietreue steigert und die Therapiezyklen verkürzt. Der Einzelhandelskanal profitiert, da Apotheken vorgeschnittene Verbände für Einwegpumpen anbieten und so den Zugang in ländlichen Regionen erweitern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Erstattung in Schwellenmärkten | -0.6% | Asiatisch-pazifischer Raum, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Hohe Gesamtkosten fortschrittlicher Therapien | -0.4% | Global; besonders ausgeprägt in preissensiblen Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Umweltbelastung durch Einweg-Verbrauchsmaterialien | -0.3% | Regulatorischer Fokus in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Wundpflegefachkräften | -0.2% | Entwickelte Märkte mit alternden Belegschaften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Erstattung in Schwellenmärkten
Viele öffentliche Versicherungsträger in Südostasien und Lateinamerika erstatten nach wie vor nur einfache Gaze, was die Einführung von NPWT oder biotechnisch hergestellten Hautsubstituten verzögert. Ländliche Kliniken sind häufig mit Lücken in der Lieferkette konfrontiert, die den Zugang weiter einschränken. Regierungen erproben gestaffelte Leistungspakete, die fortschrittliche Verbände für diabetische Fußgeschwüre erstatten, wenn primäre Verbände versagen, doch die Budgetobergrenzen bleiben eng. Lokale Hersteller, die Polyurethanschäume im Inland beziehen und Kanister vor Ort befüllen, senken die Preisbarrieren, doch die Schulung von Klinikern hinkt hinterher. Öffentlich-private Partnerschaften beginnen, Geräte mit ergebnisbasierter Finanzierung zu bündeln, um die Erschwinglichkeitslücke zu schließen.
Hohe Gesamtkosten fortschrittlicher Therapien
Umfassende Kostenmodelle zeigen, dass anspruchsvolle Pumpen, Verbrauchsmaterialien und Serviceverträge die Ausgaben im Vergleich zu Standardverbänden über einen 12-wöchigen Heilungszyklus verdreifachen können. Krankenhausadministratoren fordern zunehmend Praxisbelege, die den Geräteeinsatz mit weniger Komplikationen oder kürzeren Liegezeiten verknüpfen. Hersteller reagieren mit Risikoteilungsvereinbarungen, die einen Teil der Gerätekosten erstatten, wenn Heilungsmeilensteine nicht erreicht werden. Kostenträger in Nordamerika schreiben nun gesundheitsökonomische Dossiers vor, bevor sie die Aufnahme in die Positivliste genehmigen, was den Markteintritt für neue Klassen wie elektrogesponnene Nanofaser-Gerüste verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Dominanz der Wundversorgung treibt Innovation voranDas Wundversorgungssegment hielt im Jahr 2025 61,88 % des Umsatzes, da Kliniker antimikrobielle Schäume, Hydrofasern und tragbare NPWT-Systeme für komplexe Fälle bevorzugten. Diese Dominanz unterstreicht, wie der Markt für Wundversorgungsgeräte weiterhin auf Produkte ausgerichtet ist, die das Infektionsrisiko senken und die Granulation unterstützen. Wundverschlussartikel – einschließlich Klammern, Klebstoffe und resorbierbare Stachelnahtmaterialien – verzeichneten bis 2031 eine CAGR-Prognose von 5,62 %, gestützt durch wachsende Volumina in der Orthopädie und Herz-Kreislauf-Chirurgie. Herkömmliche Gaze bleibt in Umgebungen mit geringer Akuität relevant, verliert jedoch Marktanteile an Verbände, die mit Silber oder PHMB für postoperative Wunden versetzt sind.
Hersteller, die KI-Chips in Verbände integrieren, ermöglichen automatische Feuchtigkeitswarnungen und die Dosierung eingebetteter Antimikrobika und erfüllen damit Krankenhausprotokolle zur Prävention von Druckschäden. Gleichzeitig wandern topische Biologika von Krankenhausapotheken in ambulante Infusionszentren und erweitern so die Reichweite. Der Markt für Wundversorgungsgeräte erlebt Kombinationsprodukte, die eine intelligente Sensorschicht mit einem Hydrogel-Wirkstoffreservoir verbinden und die Erstattung im Rahmen neu ausgegebener gebündelter CPT-Codes unterstützen. Lieferanten, die Materialwissenschaft mit digitaler Überwachung verbinden, gewinnen Verhandlungsmacht bei Ausschreibungen von Einkaufsgemeinschaften.

Nach Wundtyp:
Komplexität der chronischen Versorgung treibt Premium-Lösungen voranChronische Wunden kontrollierten im Jahr 2025 57,92 % des Umsatzes, was den Ressourcenaufwand für diabetische Fußgeschwüre, Druckgeschwüre und venöse Beingeschwüre widerspiegelt. Diese Indikationen erfordern eine langfristige Therapie, und Kostenträger genehmigen hochwertige Verbände, wenn Audits eine Reduzierung der Wiederaufnahmen bestätigen. Akute Wunden, einschließlich Trauma- und postoperativer Inzisionen, expandieren mit einer CAGR von 5,74 % dank steigender globaler Operationsraten. Verbrennungszentren setzen enzymatische Débridement-Mittel in Kombination mit biosynthetischen Hautsubstituten ein, um den Bedarf an Transplantationen zu reduzieren.
In elektronische Patientenakten eingebettete Vorhersagealgorithmen identifizieren Patienten mit Geschwürrisiko und veranlassen die frühzeitige Anwendung von Entlastungsschuhen und feuchtigkeitsregulierenden Schäumen. Druckgeschwür-Protokolle setzen nun Oberflächensensoren ein, die Matratzenluftpolster zur Lastumverteilung anpassen. Das Management diabetischer Geschwüre profitiert von handgehaltenen Bildgebungsspektrometern, die Perfusionsdefizite erkennen und Kliniker früher im Versorgungspfad zu vaskulären Interventionen lenken. Solche Workflow-Änderungen stärken die Nachfrage nach Premium-Produkten im Markt für Wundversorgungsgeräte.
Nach Endnutzer:
Transformation der häuslichen Gesundheitsversorgung beschleunigt sichKrankenhäuser und spezialisierte Wundkliniken blieben mit einem Anteil von 49,22 % im Jahr 2025 die größten Käufer, doch häusliche Pflegedienste verzeichneten die schnellste CAGR-Entwicklung von 5,81 %, da Kostenträger die Versorgung aus dem stationären Bereich herausdrängen. Tragbare NPWT-Geräte und intelligente Verbände, die für die Anwendung durch Laien validiert sind, unterstützen diese Verlagerung. Langzeitpflegeeinrichtungen haben einen konstanten Bedarf an Druckgeschwür-Präventionspolstern und Umlagerungshilfen, was für einen stetigen Geräteumsatz sorgt.
Pflegefachkräfte leiten nun mobile Wundrunden und nutzen tabletgestützte Bildgebungs-Apps, die Oberfläche und Exsudatfarbe in Echtzeit quantifizieren. Telemedizin-Portale planen asynchrone Überprüfungen durch plastische Chirurgen und erweitern so die Reichweite von Spezialisten in ländliche Haushalte. Diese Modelle erweitern den adressierbaren Patientenpool und stellen sicher, dass der Markt für Wundversorgungsgeräte über alle Versorgungsumgebungen hinweg Wert schöpft. Anbieter, die Hardware mit Software-Dashboards bündeln, können mehrjährige Serviceverträge aushandeln und so den Umsatz verstetigen.
Nach Kaufmodus:
Expansion des Einzelhandelskanals spiegelt Stärkung der Verbraucher widerDie institutionelle Beschaffung – Krankenhaus-, Klinik- und Regierungsausschreibungen – kontrollierte im Jahr 2025 58,84 % des globalen Umsatzes. Dennoch werden Einzel- und rezeptfreie Kanäle bis 2031 eine CAGR von 5,86 % verzeichnen, da anspruchsvolle Schäume, Hydrogele und Silikonverbände in Apothekenregale wandern. Online-Marktplätze demokratisieren den Zugang weiter und bieten Pflegepersonen in abgelegenen Gebieten ein breiteres Sortiment als lokale Händler vorhalten.
Verbraucherfreundliche Verpackungen enthalten nun Schritt-für-Schritt-QR-Code-Videos, die Bedenken bei der Selbstanwendung adressieren. Apotheken betreiben Wundversorgungskioske, die an Wochenenden von zertifizierten Pflegekräften betreut werden und Beratungslücken bei kleineren Verletzungen schließen. Telemedizin-Plattformen kooperieren mit E-Commerce-Seiten, sodass ein virtueller Besuch nahtlos den taggleichen Versand verschriebener Verbände auslöst. Infolgedessen baut der Markt für Wundversorgungsgeräte eine Omnichannel-Resilienz auf, die die Abhängigkeit von Krankenhausbudgetzyklen verringert.
Geografische Analyse
Markt für Wundversorgungsgeräte in Nordamerika
Nordamerika führt den Markt für Wundversorgungsgeräte an und erwirtschaftet im Jahr 2025 einen Anteil von 39,86 % am Markterlös. Anspruchsvolle Versicherungsmodelle finanzieren hochwertige Verbandsmaterialien, NPWT und biotechnisch hergestellte Gewebe. In den Vereinigten Staaten belohnen gebündelte Zahlungen im Rahmen wertbasierter Verträge eine schnellere Wundheilung und weniger Komplikationen, was Krankenhäuser dazu veranlasst, Hydrogele der nächsten Generation und sensorgestützte Schaumstoffe zu erproben. Die Food and Drug Administration befreit risikoarme flüssige Verbandsmittel von der 510(k)-Zulassung, was die Markteinführungszeiten für verbraucherorientierte Produkte verkürzt. Kanadas Einzahler-System investiert in häusliche NPWT-Pilotprojekte, die die ambulante Klinikbelastung im Jahr 2025 um 18 % reduzieren. Mexiko modernisiert weiterhin seine chirurgischen Einrichtungen und schreibt Ausschreibungen für mittelpreisige Wundverschlussstreifen und Polyurethanfolien aus.
Markt für Wundversorgungsgeräte in Europa
Europa bleibt ein reifer, aber innovationsoffener Markt. Nationale Gesundheitssysteme finanzieren Behandlungspakete für chronische Wunden, die sensorgestützte Verbandsmaterialien abdecken, sofern Nachweise über kürzere Heilungszyklen vorliegen. Deutsche Krankenhäuser setzen KI-gestützte Bildgebung ein, um neuen Meldepflichten für Druckgeschwüre nachzukommen, was den Geräteaustausch ankurbelt. Das Vereinigte Königreich führt gemeindepflegegeleitete Programme für den diabetischen Fuß ein, die durch tragbare Bildgebungstablets unterstützt werden. Südeuropa setzt derweil auf kosteneffiziente Hydrogele, die dennoch den Dokumentationsanforderungen der EU-Medizinprodukteverordnung (MDR) entsprechen, und schafft damit Nischen für Anbieter im mittleren Preissegment.
Markt für Wundversorgungsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die stärkste Dynamik im Markt für Wundversorgungsgeräte mit einer CAGR von 6,03 % bis 2031, angetrieben durch den Ausbau der Gesundheitsinfrastruktur und wachsende Kapazitäten für elektive Eingriffe. Chinas zentralisierte Massenbeschaffungsprogramme umfassen nun auch NPWT-Pumpen, was die lokale Herstellung von Behältern und Schaumstoffverbänden zur Einhaltung von Preisobergrenzen vorantreibt. Japan priorisiert Richtlinien zur häuslichen Pflege älterer Menschen, die Verbandsmaterialien für die Heimversorgung und Sensorpflaster erstatten, und fördert damit Innovationen bei ultradünnen Silikonklebstoffen für empfindliche Haut. Indiens staatliche Versicherungsprogramme beginnen, fortschrittliche Verbandsmaterialien für diabetische Fußgeschwüre in Tertiärzentren zu erstatten, was Vertriebsnetzwerke katalysiert, die in Städte der zweiten Kategorie vordringen. In ganz Südostasien differenzieren sich Privatkrankenhäuser durch spezialisierte Wundkliniken mit Teledermatologie-Portalen und erweitern so die regionale Marktreichweite.
Regulatorisches Umfeld
Die regulatorischen Anforderungen sind bei risikoarmen Wundprodukten und komplexeren Geräten, die Materialien, Software und aktive Therapie kombinieren, weiterhin uneinheitlich. In den Vereinigten Staaten behält die FDA eine risikobasierte Geräteaufsicht bei, und im Februar 2026 stellte die Behörde die Quality System Inspection Technique (QSIT) ein, wodurch sich die Vorbereitung der Hersteller auf Inspektionen bei Wundverbänden, NPWT-Systemen und Überwachungszubehör änderte.
In Europa prägt die Einhaltung der Verordnung (EU) 2017/745 (EU-MDR) weiterhin die technische Dokumentation, UDI und die Post-Market-Überwachung für Wundversorgungsportfolios. Im März 2026 verabschiedete die Europäische Kommission zwei delegierte Verordnungen (C(2026) 1798 und C(2026) 1809), die die Liste der Well-Established Technologies (WET) erweitern und bestimmte MDR-Nachweis- und Dokumentationspflichten für zusätzliche, für Wund- und Chirurgieversorgung relevante Geräteklassen erleichtern. Auch die EUDAMED-Modulanforderungen wurden 2026 für bestimmte Meldeprozesse operativ, was die Notwendigkeit datenbereiter Qualitäts- und Überwachungssysteme verstärkt. Getrennt davon führten im Juni 2026 vom U.S. Trade Representative veröffentlichte vorgeschlagene Section-301-Zollmaßnahmen zu Kosten- und Beschaffungsüberlegungen für global integrierte Lieferketten, die von Fertigungsstandorten in der EU, im Vereinigten Königreich und in der Schweiz abhängen.
Wettbewerbslandschaft
Der Markt für Wundversorgungsgeräte befindet sich in einem mäßig konsolidierten Zustand, in dem die fünf größten Akteure einen erheblichen Anteil des globalen Umsatzes kontrollieren. Multinationale Unternehmen nutzen breite Produktkataloge – von einfacher Gaze bis zu KI-gestützten Verbänden – und verfügen über die Größe, um günstige Händlerkonditionen auszuhandeln. Start-ups konzentrieren sich auf Einweg-NPWT, bioaktive Schäume oder Sensorpflaster und lizenzieren Technologien häufig nach dem Proof-of-Concept an große Unternehmen. Die Wettbewerbsintensität stieg im Jahr 2025, als mehrere KI-Bildgebungsunternehmen Partnerschaften mit etablierten Verbandherstellern eingingen, um Tiefenkameras in Kontaktschichten zu integrieren.
Strategische Fusionen stärken die vertikale Integration. Berry Globals Zusammenschluss mit Glatfelter bildet einen Spezialwerkstofflieferanten im Wert von USD 3,6 Milliarden, der fortschrittliche Spinnvliessubstrate für antimikrobielle Schäume sichert. Ähnliche Allianzen verschaffen etablierten Unternehmen proprietären Zugang zu atmungsaktiven Folien und Hydrokolloid-Klebstoffen und sichern so die Marge. Gleichzeitig signalisiert Smith+Nephews USD 75 Millionen schwerer Vertrag mit dem US-Verteidigungsministerium für NPWT-Geräte, dass Regierungsausschreibungen Marktanteile schnell verschieben können.
Regulatorische Agilität wird immer entscheidender. Unternehmen, die für intelligente Verbände die Bezeichnung als Durchbruchsgerät erhalten, gewinnen die Aufmerksamkeit von Kostenträgern und klinische Testbudgets vor langsameren Wettbewerbern. Schutzrechte verbinden nun Materialwissenschaftspatente mit Algorithmen des maschinellen Lernens, was traditionelle Freiheits-zur-Nutzung-Bewertungen erschwert. Um ihren Anteil am Markt für Wundversorgungsgeräte zu schützen, investieren etablierte Marken zunehmend in Plattformen zur Marktüberwachung nach der Markteinführung, die Echtzeit-Leistungsdaten in Produktiterationsschleifen zurückspeisen.
Marktführer der Wundversorgungsgerätebranche
-
Medtronic PLC
-
Smith & Nephew
-
ConvaTec Group PLC
-
Coloplast
-
Solventum
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wundversorgungsgeräte Unternehmen in diesem Bericht
- Solventum
- Smiths Group
- Convatec
- Molnlycke Health Care
- Cardinal Health
- Coloplast
- Hartmann Group
- Medtronic
- B. Braun
- Integra LifeSciences
- Essity Medical
- Johnson & Johnson
- Baxter
- Organogenesis
- Kinetic Concepts
- Medela
- Medline Industries
- Lohmann & Rauscher
- Teleflex Medical
- Devon Medical
Marktchancen und Zukunftsaussichten
Es entsteht ein Freiraum für Verbände, die den Pflegeaufwand reduzieren und dabei die Prävention von Druckgeschwüren sowie chronische Wundversorgungspfade unterstützen, insbesondere da Krankenhäuser Protokolle in häusliche Pflegeworkflows verlagern. Ein konkretes Beispiel ist die Markteinführung von ALLEVYN COMPLETE CARE Foam Dressing durch Smith+Nephew im März 2026 in den Vereinigten Staaten, positioniert um leistungsstarkes Wundmanagement und -prävention, mit einem angekündigten Plan für einen breiteren Rollout über den Ausgangsmarkt hinaus. Diese Art von Plattform-Aktualisierung kann Raum für Anbieter schaffen, die standardisierte Produktfamilien anbieten, die von der Prävention bis zur Behandlung reichen, was wiederum Einkaufsteams unterstützen kann, wenn sie Formularien in Krankenhäusern, spezialisierten Wundkliniken, Langzeitpflegeeinrichtungen und häuslichen Pflegeumgebungen rationalisieren.
Die Technologie-Roadmap verschiebt sich von passiver Abdeckung hin zu multimodaler, datengestützter Therapie, unterstützt sowohl durch Forschungsaktivitäten als auch durch regulatorische Klarstellungen. Im Juli 2026 veröffentlichte die FDA einen Leitlinienentwurf für die Entwicklung von Produkten für chronische Wunden, der Studiendesign, Endpunkte und die Nutzung von Real-World-Evidenz behandelt und Entwicklern hilft, Evidenzpakete für fortschrittliche Verbände, NPWT-Zusatzprodukte und überwachungsfähige Lösungen zu strukturieren. Parallel dazu deutet akademische Arbeit, die 2026 über flexible bioelektronische Verbände berichtet wurde, die elektrische Stimulation mit kontrollierten Freisetzungspunkten kombinieren, auf Chancen für Geräte der nächsten Generation hin, die Sensorik, Therapie und Fernüberwachung in Einweg- oder vereinfachte Systeme integrieren, die mit der Einführung in der häuslichen Pflege und ergebnisorientiertem Einkauf übereinstimmen.
Neueste Industrielle Entwicklungen in Markt für Wundversorgungsgeräte
- Juli 2026: Die FDA veröffentlichte einen Leitlinienentwurf für die Entwicklung von Produkten zur Behandlung chronischer Wunden, der Studiendesign, Endpunkte und die Rolle von Real-World-Evidenz behandelt. Das Update präzisiert, wie Entwickler Evidenz für fortschrittliche Verbände, gerätegestützte Therapien und überwachungsgestützte Versorgungspfade darstellen, und unterstützt eine konsistentere Prüfung klinischer Aussagen durch Kostenträger und Leistungserbringer.
- April 2026: Die Europäische Kommission erweiterte die Liste der Well-Established Technologies im Rahmen der MDR um zusätzliche Kategorien von Wundversorgungsgeräten. Dieser regulatorische Schritt verringert Nachweis- und Dokumentationspflichten für die erweiterte Produktgruppe und steht im Einklang mit den Datenüberwachungsanforderungen in den Mitgliedstaaten.
- Mai 2025: Smith+Nephew erhielt einen Auftrag des US-Verteidigungsministeriums über 75 Millionen USD zur Lieferung fortschrittlicher Wundtherapiesysteme. Der Auftrag unterstreicht den Einfluss großer staatlicher Ausschreibungen auf die Platzierung von NPWT- und fortschrittlichen Wundtherapiesystemen und bekräftigt die Bedeutung von Servicefähigkeit und Lieferzuverlässigkeit für institutionelle Beschaffung.
Markt für Wundversorgungsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Wundversorgungsgeräten, die zur Unterstützung des Wundverschlusses, des Wundschutzes und der Wundheilung bei akuten und chronischen Wunden in verschiedenen Versorgungsumgebungen eingesetzt werden. Er schließt gerätebasierte Therapien und zugehörige Verbrauchsmaterialien ein, die über institutionelle und Einzelhandelskanäle in allen wichtigen Regionen vertrieben werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen rezeptfreie Antiseptika, einfache Erste-Hilfe-Gaze und pharmazeutische Biologika aus, die nicht als Wundversorgungsgeräte vertrieben werden.
Segmentierungsübersicht
- Nach Produkt
- Wundversorgung
- Verbandmittel
- Herkömmliche Gaze- und Klebeverbände
- Fortschrittliche Verbandmittel
- Wundversorgungsgeräte
- Unterdruckwundtherapie (NPWT)
- Sauerstoff- und Hyperbarische Systeme
- Elektrische Stimulationsgeräte
- Sonstige Wundversorgungsgeräte
- Topische Wirkstoffe
- Sonstige Wundversorgungsprodukte
- Verbandmittel
- Wundverschluss
- Nahtmaterial
- Chirurgische Klammergeräte
- Gewebeklebstoffe, Streifen, Dichtungsmittel und Kleber
- Wundversorgung
- Nach Wundtyp
- Chronische Wunden
- Diabetisches Fußgeschwür
- Druckgeschwür
- Venöses Beingeschwür
- Sonstige chronische Wunden
- Akute Wunden
- Chirurgische/traumatische Wunden
- Verbrennungen
- Sonstige akute Wunden
- Chronische Wunden
- Nach Endnutzer
- Krankenhäuser und spezialisierte Wundkliniken
- Langzeitpflegeeinrichtungen
- Häusliche Gesundheitsversorgung
- Nach Kaufmodus
- Institutionelle Beschaffung
- Einzel- / OTC-Kanal
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit dem Aufbau des Nachfragekontexts und der Versorgungsstruktur anhand von Indikatoren des öffentlichen Gesundheitswesens und des Versorgungssystems, die dann den Gerätenutzungsmustern zugeordnet werden. Für den Basiskontext zu Krankheitslast und Ausgaben beziehen wir uns in der Regel auf die Weltgesundheitsorganisation für Trends bei der Krankheitslast, die Weltbank für den Kontext der Gesundheitsausgaben, CDC-Publikationen für wundbezogene Risikofaktoren sowie OECD-Gesundheitsstatistiken zur Nutzung von Krankenhäusern und Langzeitpflegeeinrichtungen.
Um das klinische Bild in einen adressierbaren Gerätemarkt zu übersetzen, prüfen wir regulatorische und normenbezogene Signale (beispielsweise FDA-Gerätedatenbanken und ausgewählte ISO-bezogene Leitlinien). Anschließend überprüfen wir Preis- und Adoptionssignale aus Herstellereinreichungen, Investorenpräsentationen und Seiten medizinischer Fachverbände. Für Handelsfluss- und angebotsseitige Plausibilitätsprüfungen verwenden wir Import-Export-Daten auf Sendungsebene zusammen mit Unternehmensfinanzdaten und einem Intelligence-Abonnement, hauptsächlich um die regionale Verfügbarkeit und die Kategoriengröße zu bestätigen. Die oben genannten Quellen sind illustrativ und nicht erschöpfend; während der Datenerhebung, Validierung und Klärung werden zusätzliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die praktischen Marktgrenzen zu testen und zu bestätigen, wie Geräte in Krankenhäusern, Kliniken und häuslichen Pflegeumgebungen gekauft und eingesetzt werden. Wir sprechen mit Herstellern, Distributoren, Klinikern und Beschaffungsverantwortlichen in der Region Asien-Pazifik, EMEA und Amerika, damit die Therapiemischung, die Kanalpreislogik und die Annahmen zum Adoptionszeitpunkt vor der Fertigstellung des Modells korrigiert werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 16 % | Asien-Pazifik: 37 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 37 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 47 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt durch eine Kombination aus Top-down- und Bottom-up-Ansätzen, bei der zunächst behandelte Wundpopulationen und Versorgungsaktivitäten rekonstruiert und dann durch Penetrations- und Therapiemixannahmen in Gerätenachfrage umgewandelt werden. Um die Einheitenlogik konsistent zu halten, verknüpfen wir jede wichtige Gerätegruppe mit einer realistischen Nutzungsrate pro Patientenepisode und einer durchschnittlichen Verkaufspreisrange, die in Interviews überprüft wird.
Das Modell verwendet eine kleine Anzahl von Markt-Fingerabdrücken, die von Jahr zu Jahr verfolgt werden. Dazu gehören Diabetesprävalenzsignale, die chronische Wunden beeinflussen, Hospitalisierungs- und Operationsvolumina, die akute Wunden antreiben, die Einführung der Unterdruckwundtherapie in stationären und ambulanten Umgebungen, Indikatoren für die Verlagerung in die häusliche Pflege sowie Preisänderungen im Zusammenhang mit Erstattungs- und Ausschreibungsverhalten in größeren Märkten. Wo Datenlücken für kleinere Länder bestehen, überbrücken wir diese durch Proxy-Märkte mit ähnlicher Versorgungsstruktur und ähnlichem Einkommensniveau und überprüfen dann das Ergebnis anhand von Importmustern und Interview-Feedback.
Für die Prognose wenden wir eine Szenarioanalyse an, damit der Ausblick widerspiegelt, wie schnell sich Therapieadoption und Versorgungsmigration unter verschiedenen Erstattungs- und Personalbedingungen verändern können. Die endgültige Kurve wird anhand des Expertenkonsenses zu Veränderungen bei der Gerätedurchdringung und der erwarteten Preisentwicklung in wichtigen Regionen angepasst, und die Annahmen werden dokumentiert, damit sie wiederholt und aktualisiert werden können.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale gegengeprüft, darunter regionale Eingriffstätigkeit, Richtung der Gesundheitsausgaben und kategorienspezifische Wachstumsaussagen aus öffentlichen Bekanntmachungen. Anschließend vergleichen wir diese Signale mit dem, was Primärbefragte über die Entwicklungen in den Kanälen berichten. Wenn das Modell ungewöhnliche Sprünge anzeigt, verfolgen wir die Treiber bis zur relevanten Annahmeebene zurück und testen Ausreißer-Eingaben erneut, bevor die Freigabe erfolgt.
Vor der Veröffentlichung durchläuft die Analyse eine mehrstufige interne Überprüfung, um Berechnungsfehler und Abweichungen im Geltungsbereich frühzeitig zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Adoptions- oder Preismuster verändern kann. Unmittelbar vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der globalen Marktschätzung für Wundversorgungsgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für Wundversorgungsgeräte zu sehen, da Herausgeber nicht immer denselben Produktkorb berücksichtigen. Sie können die Nachfrage auch an unterschiedlichen Versorgungsumgebungen und Preisannahmen verankern, einschließlich der Art und Weise, wie sie den Beitrag von Geräten gegenüber Verbrauchsmaterialien in jedem Jahr behandeln.
Das als Ausgangspunkt verwendete Jahr und die Art der Währungsumrechnung können die Spanne ebenfalls vergrößern, selbst wenn die Wachstumsgeschichte ähnlich aussieht. Ein wesentlicher Treiber in dieser Kategorie ist, ob die Schätzung Nicht-Geräteartikel wie rezeptfreie Antiseptika und einfache Erste-Hilfe-Gaze einschließt und ob biologische Therapien als Teil desselben Ausgabenpools behandelt oder separat gehalten werden. Ein weiterer Unterschied ergibt sich aus der Art und Weise, wie Therapiegeräte und zugehörige Verbrauchsmaterialien gezählt werden, wobei einige Modelle schnellere Penetrationsänderungen für Unterdrucktherapien annehmen oder eine flachere globale Preiskurve voraussetzen. Die Spanne lässt sich am besten erklären, indem die ausgeschlossenen Nicht-Geräteartikel aus dem Gerätegesamtwert herausgehalten werden, wie es Mordor Intelligence praktiziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,54 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 22,37 Milliarden USD (2025) | Der höhere Wert ist konsistent mit einem breiteren Produktkorb, der Therapiegeräte mit einer größeren Auswahl an Wundversorgungsartikeln kombiniert und eine weniger explizite Trennung von rezeptfreien und einfachen Erste-Hilfe-Kategorien vom Geräteumsatz vornimmt. |
| Branchenforschungsgruppe B | 23,25 Milliarden USD (2025) | Die Schätzung spiegelt wahrscheinlich einen umfassenderen Geltungsbereich und eine schneller angenommene Einführung von Therapiegeräten in verschiedenen Versorgungsumgebungen wider, wobei regionale Preisgestaltung und Kanalmix einheitlicher behandelt werden, als es Interview-Überprüfungen typischerweise stützen. |
Die Spanne der drei veröffentlichten Zahlen ergibt sich hauptsächlich daraus, was als Gerätemarkt gezählt wird und wie schnell Therapiemix und Preisgestaltung nach Region variieren dürfen. Indem wir die Eingaben an klare Nachfrageindikatoren knüpfen und angrenzende Nicht-Geräteausgaben heraushalten, gelangen wir zu einem transparenten Gesamtwert, der wiederholt werden kann, wenn neue Nutzungs- oder Preissignale entstehen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Wundversorgungsgeräte?
Der Markt wird im Jahr 2026 auf USD 20,55 Milliarden geschätzt und soll bis 2031 USD 26,42 Milliarden erreichen.
Welche Produktkategorie erzielt den höchsten Umsatz?
Fortschrittliche Wundversorgungsverbände und verwandte Systeme halten 61,88 % des Umsatzes im Jahr 2025 und sind damit die dominierende Produktgruppe.
Warum wächst die häusliche Gesundheitsversorgung schneller als der Krankenhauseinkauf?
Tragbare NPWT-Geräte und intelligente Verbände ermöglichen eine sichere Selbstversorgung, und Kostenträger belohnen niedrigere stationäre Kosten, was bis 2031 eine CAGR von 5,81 % für die häusliche Versorgung antreibt.
Wie wirken sich KI-Technologien auf die Wundversorgung aus?
KI-gestützte Bildgebungsplattformen liefern objektive Wundmessungen, leiten das Débridement an und lösen automatische Verbandsanpassungen aus, was die Heilungsergebnisse verbessert und Nachsorgebesuche reduziert.
Was hemmt die Einführung in Schwellenmärkten?
Begrenzte Erstattung und hohe Gerätekosten verlangsamen die Einführung, obwohl öffentlich-private Partnerschaften und lokal hergestellte Verbrauchsmaterialien darauf abzielen, die Erschwinglichkeitslücke zu schließen.
Welche Regionen werden das schnellste Marktwachstum verzeichnen?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region dank expandierender Operationskapazitäten, Investitionen in die Gesundheitsinfrastruktur und zunehmendem Zugang zu fortschrittlichen Verbandmitteln.