
Videostreaming-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
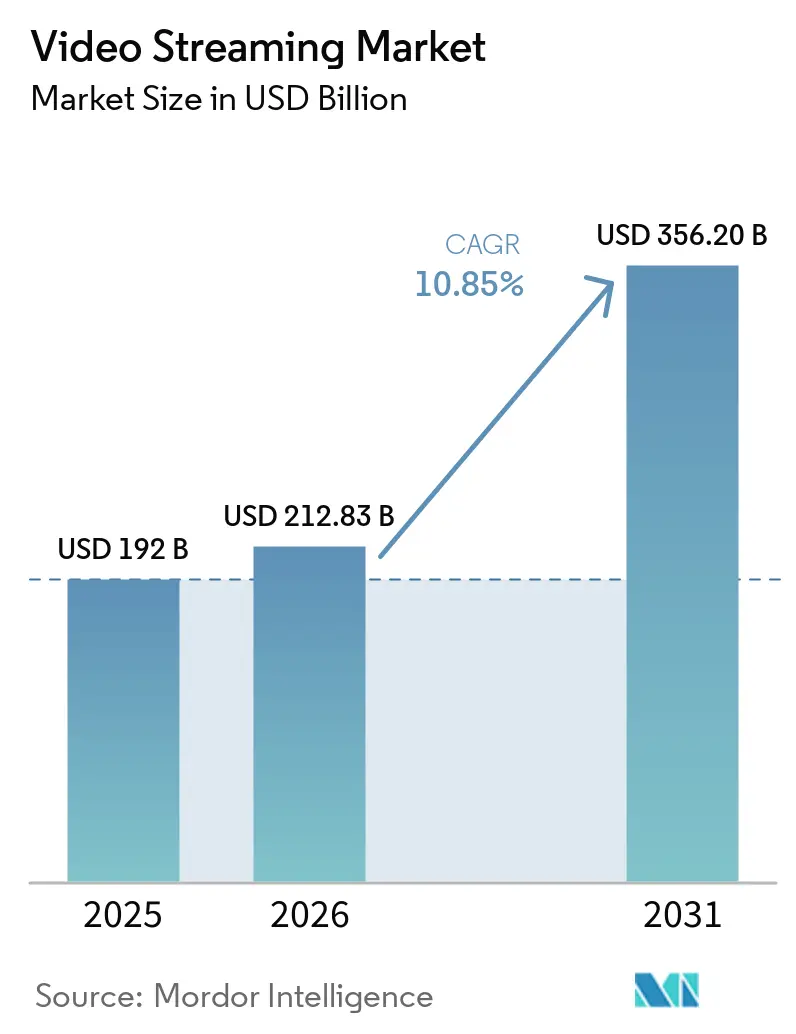
| Marktgröße (2026) | 212.83 Milliarden US-Dollar |
| Marktgröße (2031) | 356.20 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Videostreaming-Marktanalyse von Mordor Intelligence
Die Videostreaming-Marktgröße im Jahr 2026 wird auf 212,83 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 192,0 Milliarden USD, wobei die Prognosen für 2031 einen Wert von 356,2 Milliarden USD zeigen, mit einem Wachstum von 10,85 % CAGR über den Zeitraum 2026–2031. Das Wachstum wurde durch den raschen Ausbau von Hochgeschwindigkeits-Breitband und 5G, den Einsatz KI-gesteuerter Empfehlungsmaschinen zur Steigerung der Zuschauerbindung sowie den Direct-to-Consumer-Vorstoß von Studios angetrieben, die bisher auf Drittanbieter-Distributoren angewiesen waren. Die Wettbewerbsintensität nahm zu, da führende Plattformen ihre Inhaltsbudgets erhöhten und gleichzeitig Effizienz durch Cloud-native Arbeitsabläufe anstrebten, während kleinere Dienste auf Nischenprogramme und Aggregationspartnerschaften setzten. Live-Sportrechte, mehrsprachige Bibliotheken und latenzarme Bereitstellung kristallisierten sich als entscheidende Differenzierungsmerkmale heraus, insbesondere in Regionen, in denen Erstnutzer das herkömmliche Fernsehen übersprangen. Die regulatorische Aufmerksamkeit hinsichtlich CO₂-Emissionen und Piraterie erhöhte die Betriebskomplexität, doch Innovationen wie KI-gestütztes Synchronisieren und 5G-Multicast wiesen auf neue Monetarisierungspfade hin, die den Videostreaming-Markt auf einem soliden Expansionskurs halten werden.
Wichtigste Erkenntnisse des Berichts
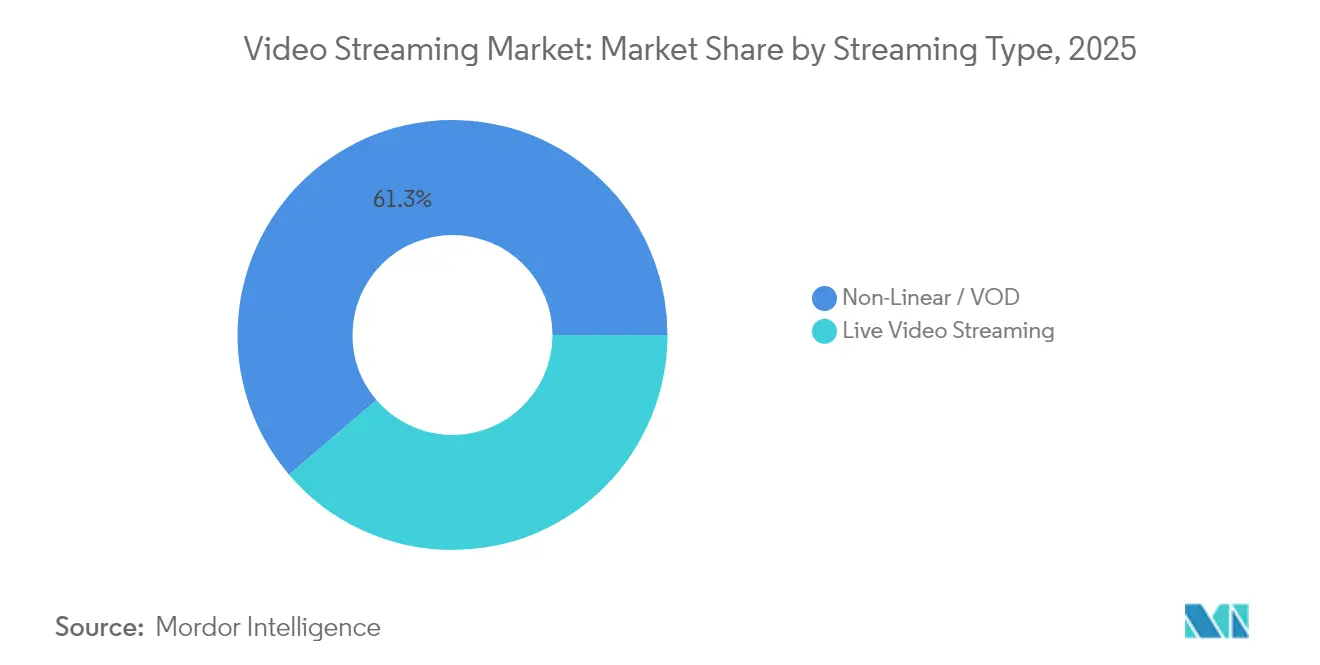
- Nach Streaming-Typ dominierte Nicht-lineares/VOD-Streaming mit 61,25 % des Videostreaming-Marktanteils im Jahr 2025; Live-Streaming wird voraussichtlich bis 2031 mit einer CAGR von 14,4 % wachsen.
- Nach Komponente führte Software mit einem Umsatzanteil von 59,15 % im Jahr 2025, während Dienstleistungen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 16,1 % wachsen werden.
- Nach Lösungen hielten OTT-Plattformen 56,20 % des Umsatzes im Jahr 2025, während Internet-Protokoll-Fernsehen im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 13,1 % wachsen wird.
- Nach Plattform erzielten Smartphones und Tablets 43,85 % des Umsatzes im Jahr 2025; Smart-TVs sollen bis 2031 mit einer CAGR von 11,9 % wachsen.
- Nach Erlösmodell dominierte SVOD mit einem Anteil von 69,20 % im Jahr 2025, während das AVOD/FAST-Modell mit einer CAGR von 14,7 % das schnellste Wachstum verzeichnet.
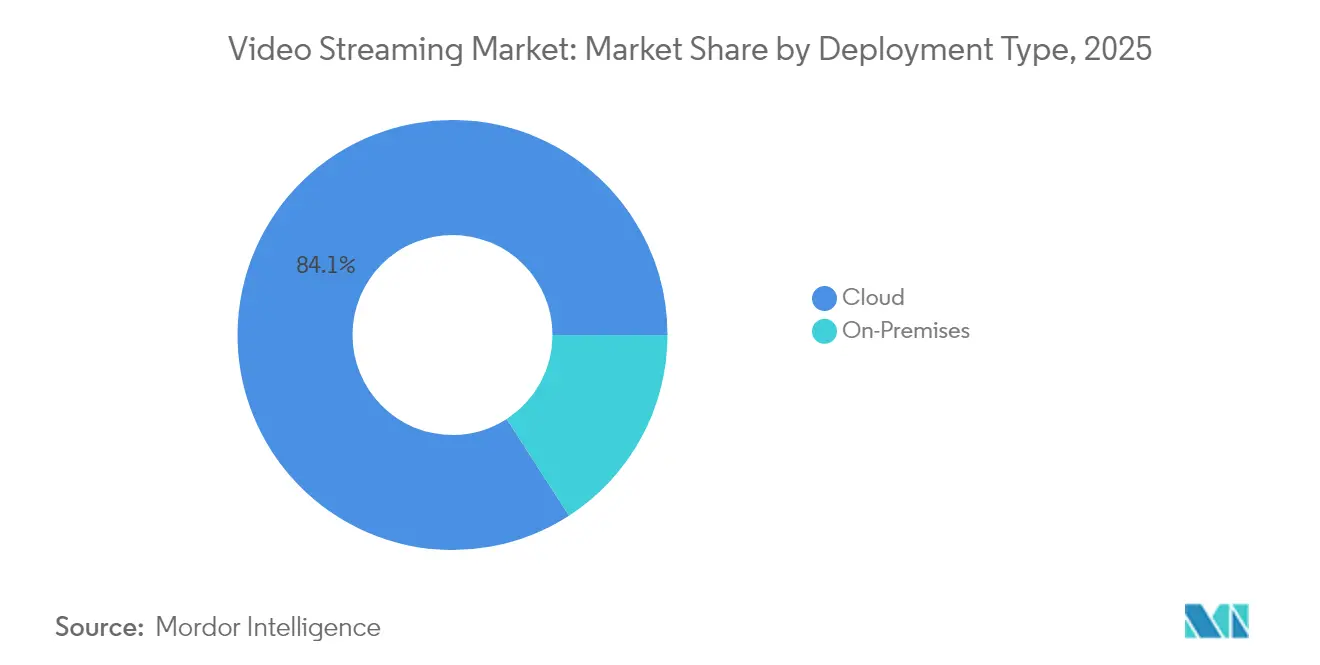
- Nach Bereitstellungstyp entfiel die Cloud-Bereitstellung auf 84,12 % des Umsatzes im Jahr 2025 und wird voraussichtlich mit einer CAGR von 17,7 % wachsen.
- Nach Endnutzer erwirtschafteten Verbraucherdienste 75,75 % des Umsatzes im Jahr 2025, während Unternehmens-Streaming mit einer CAGR von 12,5 % wächst.
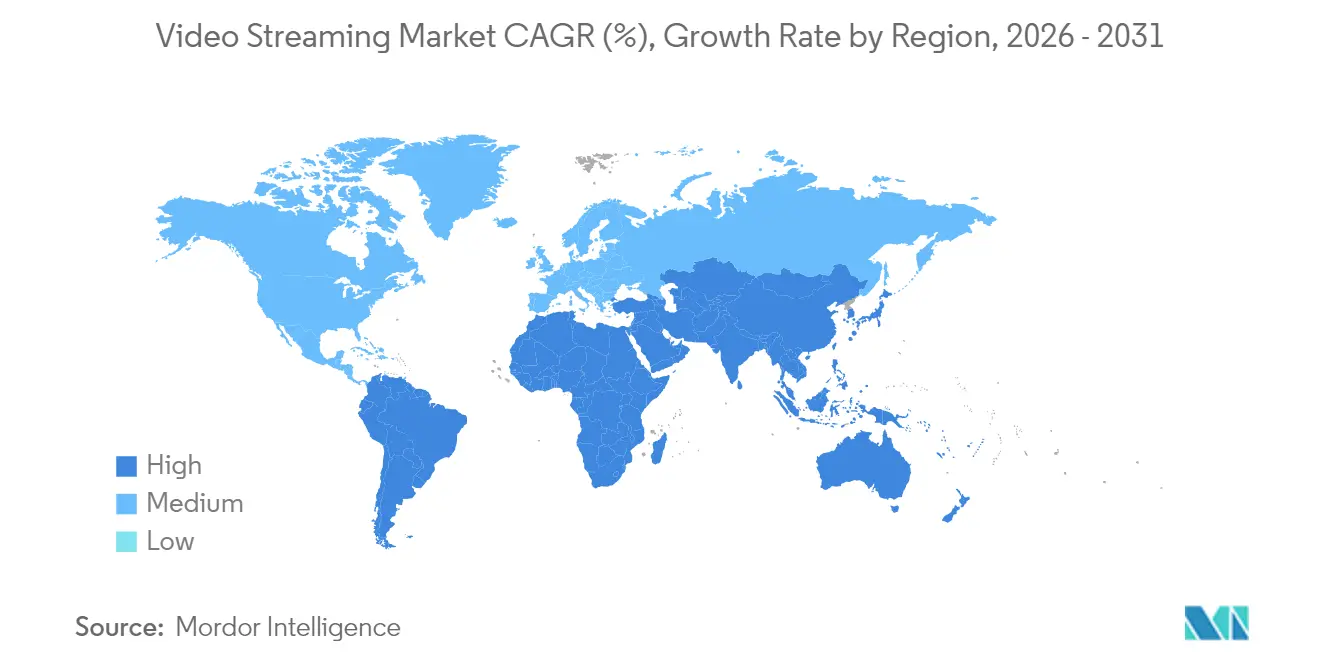
- Nach Geografie führte Nordamerika mit einem Anteil von 41,85 % im Jahr 2025, wobei Asien-Pazifik mit einer CAGR von 16,8 % bis 2031 das höchste regionale Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hochgeschwindigkeits-Internetdurchdringung | +4.4% | Global mit ausgeprägtem Effekt im aufstrebenden Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Beliebtheit von Live-Sport- und Veranstaltungs-Streaming | +2.8% | Nordamerika und Europa, zunehmend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Smart-TVs und verbundenen OTT-Geräten | +2.2% | Global, höchste Durchdringung in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| KI-gestütztes lokalisiertes Synchronisieren | +1.7% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zero-Rating von OTT-Daten durch Telekommunikationsanbieter | +1.1% | Indien, Indonesien, Nigeria, Südafrika, Brasilien | Mittelfristig (2–4 Jahre) |
| 5G-Multicast für Übertragungen aus dem Stadion | +0.8% | Vereinigte Staaten, Europa, Südkorea, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verfügbarkeit von Hochgeschwindigkeits-Internetverbindungen
Der Rollout von Glasfaser und 5G hob die Obergrenze für bitratenintensive Dienste erheblich an und schuf eine stärkere Ausgangsbasis für den Videostreaming-Markt. Bis 2025 waren mehr als 2,8 Milliarden 5G-Abonnements in Betrieb, und der drahtlose Festnetzanschluss (Fixed Wireless Access) fügte in den Vereinigten Staaten vierteljährlich mehrere Hunderttausend Haushalte hinzu [1]Broadband Search, „5G Home Internet Statistics: Adoption, Trends, and Coverage,” broadbandsearch.net. Betreiber in Indien und Indonesien führten kostengünstige 5G-Datenpakete ein, die wichtige Streaming-Apps priorisierten und Erstnutzer direkt in Premium-Inhalts-Ökosysteme zogen. Parallel dazu steigerten Campus-weite WLAN-6-Upgrades in Lateinamerika den nachhaltigen 4K-Durchsatz, was lokalen Sendern die Einführung begleitender Streaming-Dienste ermöglichte, die den Sicherheitsanforderungen der Studios entsprachen. Cloud-Plattformen verzeichneten zweistellige Datenverkehrsspitzen bei jedem regionalen Geschwindigkeitsupgrade, was bestätigte, dass Bandbreite das primäre Schwungrad für die Expansion der Abonnement- und Werbeerlöse bleibt.
Zunehmende Beliebtheit von Live-Sport- und Veranstaltungs-Streaming
Live-Sport wechselte 2025 rasch vom Kabelfernsehen ins Internet, da Topligen digitale Erstpakete verkauften. Eine Hub-Studie zeigte, dass 69 % der Fans Spiele auf Streaming-Diensten verfolgten, womit lineares Fernsehen erstmals übertroffen wurde. Rechtegeschäfte mit der NFL, NBA, La Liga und der IPL führten zu nächtlichen Spitzen bei gleichzeitigen Streams und zwangen die Netzwerke, latenzarme Übertragungspfade und Echtzeit-Werbeeinbindung zu verfeinern. Jüngere Zuschauer unter 35 Jahren trieben fast die Hälfte aller neuen Sportabonnements an, was aggressive Gebote von Plattformen bestätigte, die Live-Feeds mit interaktiven Statistik-Overlays koppeln. Werbetreibende folgten und verschoben Markenbudgets hin zu Mid-Roll- und dynamischen Banner-Formaten, die in Live-Streams eingebettet sind, was die CPMs im Vergleich zu allgemeinen Unterhaltungsinhalten anhob.
Verbreitung von Smart-TVs und vernetzten OTT-Geräten
Die Auslieferungen von Smart-TVs überschritten eine kumulative Schwelle, bei der zwei Drittel der Haushaltsfernsehgeräte 2023 native 4K-Wiedergabe unterstützten, und die HEVC-Dekodierung erreichte 2025 universelle Unterstützung. Gerätehersteller installierten wichtige Apps vor und vereinfachten das Onboarding durch Single-Sign-On, wodurch die Reibung beseitigt wurde, die einst mit HDMI-Dongles verbunden war. Samsung und LG integrierten Sprachsuche, und Roku OS führte plattformübergreifende Merklisten ein, die Live-Ereignisse neben On-Demand-Titeln anzeigten. Dieser Wohnzimmer-Wandel motivierte Verlage dazu, Premium-Kataloge in HDR und räumlichem Audio zu kodieren – Maßnahmen, die die durchschnittliche Wiedergabezeit erhöhten und den Videostreaming-Markt auf einem stetigen Aufwärtstrend hielten.
KI-gesteuertes lokalisiertes Synchronisieren erschließt nicht-englischsprachige Zielgruppen
Fortschritte bei der automatischen Spracherkennung und der neuronalen Text-zu-Sprache-Synthese ermöglichten nahezu in Echtzeit ablaufende Synchronisierungsarbeitsabläufe, die die Sprecherkadenz beibehielten und gleichzeitig Sprachen austauschten. Amazon erprobte Anfang 2025 die Übersetzung vom Englischen ins Lateinamerikanische Spanisch für ausgewählte Eigenproduktionen auf Prime Video. Unabhängige Lösungsanbieter boten bald 30-Sprachen-Pakete an, die wochenlange Studioarbeit auf Cloud-Minuten reduzierten und kleinere regionale Titel für eine globale Veröffentlichung rentabel machten. Engagement-Metriken bestätigten die Investition: Lokalisierte Inhalte verzeichneten im Vergleich zu untertitelten Versionen bis zu sechsfach höhere Abschlussraten, was die strategische Bedeutung der Lokalisierung für das Abonnenten- und Werbeträgerwachstum im Videostreaming-Markt unterstrich.
Analyse der Auswirkungen der Wachstumshemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inhaltspiraterie und unbefugte Verbreitung | -2.2% | Am stärksten in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Inhaltslizenzierung | -1.7% | Global mit höchstem Druck in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Überprüfung des CO₂-Fußabdrucks | -0.9% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierung des Codec-Standards | -0.7% | Gerätespezifisch auf globalen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inhaltspiraterie und unbefugte Verbreitung
Illegales Restreaming entzog Einnahmen, auch wenn die Durchsetzung sich verbesserte. Der Asia Video Industry Report für 2024 dokumentierte neue Sperrgesetze in Indien, Malaysia und Vietnam, die auf Piraten-IPTV-Boxen abzielten. [2]Asia Video Industry Association, „The Asia Video Industry Report 2024,” avia.org Pay-per-View-Sportinhalte blieben die am meisten raubkopierte Kategorie, was Rechteinhaber dazu veranlasste, forensische Wasserzeichen einzubetten, die jeden Account rückverfolgbar machen. Während technische Gegenmaßnahmen die gelegentliche Piraterie reduzierten, bedeutete das anhaltende Spiel von Domain-Takedowns gegenüber Spiegelseiten-Neuerscheinungen, dass kleinere Dienste ohne robuste Rechtsteams weiterhin potenzielle Abonnenten verloren, was das aggregierte Wachstumspotenzial des Videostreaming-Marktes schmälerte.
Steigende Kosten für Inhaltslizenzierung und Produktion
Globale Bietergefechte um Spitzenfranchises trieben die Budgets für Skriptserien und Live-Sport-Rechtehonorare in die Höhe. Disney+ veröffentlichte Pläne, seine Originalinhalts-Investitionen bis 2027 um 83 % auf 7,7 Milliarden USD zu erhöhen, und Amazon prognostizierte einen Anstieg um 70 % auf 6,46 Milliarden USD. Kleinere Streaming-Dienste standen vor einem unlösbaren Kalkül zwischen Nischendifferenzierung und finanzieller Disziplin. Studios verlagerten sich auf kürzere Staffeln und vereinheitlichte Produktionspipelines, um den Kostendruck zu mildern, doch die Gesamtausgaben blieben hoch, was die Margenausweitung dämpfte und einen schärferen Fokus auf Monetarisierungsinnovation erzwang.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Streaming-Typ:
Live-Streaming gewinnt an DynamikLive-Streaming verzeichnete die schnellste Entwicklung mit einer CAGR von 14,4 % von 2026 bis 2031, da Ligen und Konzertveranstalter auf Direktvertrieb setzten. Die Videostreaming-Marktgröße für Live-Formate belief sich 2025 auf 74.420,6 Millionen USD und wird bis 2031 voraussichtlich 169,3 Milliarden USD übersteigen, was eine dramatische Skalierungskurve anzeigt. Nicht-lineares/VOD-Streaming behielt mit einem Anteil von 61,25 % im Jahr 2025 seine Dominanz, gestützt durch umfangreiche Bibliotheken und robuste Empfehlungsmaschinen, die mehr als 80 % der gesamten Wiedergaben auf führenden Diensten antrieben.
Die Live-Sportberichterstattung verwandelte Streaming-Plattformen während wichtiger Turniere in primäre Anlaufstellen und verringerte die wahrgenommene Lücke zwischen der Zuverlässigkeit von Kabelfernsehen und der Flexibilität des Online-Streamings. Echtzeit-Engagement-Tools wie alternative Kommentarspuren und In-App-Merchandise-Links erschlossen neue Einnahmequellen und verlängerten die Sitzungsdauer. In der Zwischenzeit verfeinerten On-Demand-Dienste weiterhin Komprimierungs- und Prefetching-Strategien, die Kosteneffizienz mit schärferer Bildqualität in Einklang brachten und ihre grundlegende Rolle innerhalb des breiteren Videostreaming-Marktes festigten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichterwerb verfügbar


Nach Komponente:
Dienstleistungssegment beschleunigt sichSoftware-Komponenten – Player, CMS, Analyse-Schichten – machten 59,15 % des Umsatzes im Jahr 2025 aus. Verwaltete Dienste wie Multi-CDN-Orchestrierung und serverseitige Werbeeinbindung verzeichneten jedoch eine prognostizierte CAGR von 16,1 %, da Verlage hochspezialisierte Bereitstellungsaufgaben auslagerten. Kantenorientiertes Datenverkehrs-Routing gewährleistete geringe Latenz bei globalen Spitzenereignissen, was die Vorteile der Videostreaming-Marktgröße sicherte, die durch frühe Software-Einführung erzielt wurden.
Der Anstieg bei Dienstleistungen korrelierte mit der Expansion werbeunterstützter Stufen, da serverbasierte Werbeeinbindung personalisierte Werbung nahtlos in Live-Streams integrierte, ohne merkliches Puffern. Anbieter wie Akamai Technologies Inc. bewältigten Datenverkehrsspitzen von mehr als 200 Tbit/s im Jahr 2024, was die infrastrukturelle Abhängigkeit von Drittanbieter-Expertise verdeutlichte. Da Compliance- und Zugänglichkeitsregeln verschärft wurden, zogen schlüsselfertige Untertitelungs- und DRM-Dienste mittelgroße Plattformen an, die Risiken managen und sich gleichzeitig auf das Storytelling konzentrieren wollten.
Nach Lösungen:
OTT dominiert, während Internet-Protokoll-Fernsehen eine Wiederbelebung erlebtOTT behielt 2025 einen Umsatzanteil von 56,20 % dank seiner geräteunabhängigen Reichweite und direkten Abrechnung. Kontinuierliche Funktionserweiterungen – von personalisierten Profilen bis hin zu Watch-Party-Modi – erhöhten die Bindung bei Haushalten, die bereits mehrere Abonnements verwalten. Internet-Protokoll-Fernsehen erholte sich mit einer CAGR von 13,1 %, nachdem Telekommunikationsanbieter Glasfaser-bis-zum-Haus-Pakete erneuerten, die symmetrische Bandbreite garantierten und lokale Sprachpakete bündelten, was dem sich entwickelnden Videostreaming-Markt Stabilität verlieh.
Hybride Geschäftsmodelle entstanden, als Betreiber OTT-Apps in Set-Top-Boxen integrierten und so einen Einzel-Fernbedienungszugang sicherstellten, der weniger technikaffine Zuschauer ansprach. Erweiterter Multicast übertrug effizient Ultra-HD-Linearkanäle, und KI-verbesserte elektronische Programmführer machten versteckte Katalogperlen sichtbar. Kabel- und Satellitenbetreiber nutzten bestehende Sportverträge, um optionale 4K-Streams zu bündeln, was eine langfristige Marktanteilsverschiebung hin zur vollständigen IP-Bereitstellung verzögerte, aber nicht verhinderte.
Nach Plattform:
Smart-TVs beschleunigen sich, während Mobilgeräte führenSmartphones und Tablets hielten 2025 einen Umsatzanteil von 43,85 % und blieben unverzichtbar für Pendler und mobilfirst-Nutzer in Indien, Nigeria und Brasilien. Bildschirmgrößenbeschränkungen förderten episodisches Storytelling, das sich nahtlos in vertikale Werbeformate integrierte. Smart-TVs, mit einer prognostizierten CAGR von 11,9 %, gewannen an Boden, da Hersteller Streaming-Hubs in Startmenüs integrierten.
Automatische Inhaltserkennung lieferte granulare Zuschauerdaten und half Werbetreibenden, die Kampagnenfrequenz neu zu kalibrieren. Sprachassistenten vereinfachten die Inhaltssuche, und plattformübergreifende Fortsetzungspunkte stellten sicher, dass Zuschauer, die eine Serie auf einem Mobilgerät begannen, reibungslos ins Wohnzimmer wechseln konnten. Dieser symmetrische Handoff stärkte die Ökosystembindung und unterstützte den wachsenden Videostreaming-Markt.
Nach Erlösmodell:
Werbewachstum stellt Abonnement-Dominanz in FrageSVOD dominierte mit einem Anteil von 69,20 % im Jahr 2025, und die mit zahlenden Mitgliedschaften verknüpfte Videostreaming-Marktgröße übertraf weiterhin die Werbeerlöse. AVOD- und FAST-Kanäle legten jedoch mit einer CAGR von 14,7 % zu, da budgetbewusste Zuschauer Premium-Stufen gegen leicht unterbrochene Versionen eintauschten. Netflix gab an, dass mehr als die Hälfte der neuen US-amerikanischen Anmeldungen auf den werbeunterstützten Tarif entfiel, was die Preiselastizität unter Beweis stellte.
Marken nutzten reichhaltiges Targeting über demografische und verhaltensbezogene Segmente. Amazon berichtete, dass seine Werbereichweite im Jahr 2025 auf 130 Millionen monatliche US-amerikanische Zuschauer anstieg. Die CPM-Inflation mäßigte sich, da die dynamische Einblendung den Lagerbestand optimierte. Transaktionale Vermietungen blieben relevant für Early-Window-Veröffentlichungen und Nischensport, obwohl ihr aggregierter Beitrag weiterhin schrumpfte.
Nach Bereitstellungstyp:
Cloud dominiert mit Boost durch Edge-ComputingCloud-Bereitstellungen erfassten 84,12 % des Umsatzes im Jahr 2025 und verfolgen eine CAGR von 17,7 %, da Arbeitsabläufe zu containerisierten Mikrodiensten migrieren, die sich ereignisweise skalieren lassen. Der Videostreaming-Markt profitiert von nutzungsbasierten Kodierungsfarmen und Nearline-Archivierungsstufen, die die Gesamtbetriebskosten senken. Edge-Computing-Knoten brachten die Verarbeitung näher an die Zuschauer heran und verkürzten die Startverzögerung bei Live-4K-Ereignissen während der Fußballsaison 2024.
AWS berichtete, dass die für Sport-Videoarbeitslasten gestreamten Minuten zwischen 2021 und 2024 sich vervierfachten, was die elastische Architektur bestätigte. On-Premises-Infrastruktur hielt sich in Finanzdienstleistungs- und Verteidigungssektoren, die souveräne Datenpfade vorschrieben, aber ihr relativer Anteil schrumpfte, da öffentliche Cloud-Zertifizierungen Compliance-Hürden adressierten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichterwerb verfügbar
Nach Endnutzer:
Unternehmenssegment zeigt starkes WachstumVerbraucherdienste machten 2025 immer noch 75,75 % des Umsatzes aus, doch Unternehmensanwendungsfälle wie virtuelle Mitarbeiterversammlungen, Investorentage und Schulungssitzungen verzeichneten eine CAGR-Prognose von 12,5 %. Interne Veranstaltungen profitierten von SAML-basierter Zugriffskontrolle, die sicherstellte, dass vertrauliche Präsentationen hinter Unternehmens-Firewalls blieben und gleichzeitig dieselben adaptiven Bitraten-Stacks nutzten, die im Unterhaltungsbereich verfeinert wurden.
Unternehmen setzten fortschrittliche Analysen ein, um das Engagement bis hin zu Folieninteraktionen zu messen, was HR-Teams ermöglichte, Onboarding-Sequenzen zu verfeinern. Marketingabteilungen von Marken nutzten gestreamte Produkteinführungen, um globale Zielgruppen in synchronisierten Zeitzonen zu erreichen und Reisebudgets zu kürzen. Diese Faktoren trugen gemeinsam zu einem gesunden Expansionsvektor innerhalb des diversifizierten Videostreaming-Marktes bei.
Geografische Analyse
Video-Streaming-Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 41,85 % am globalen Umsatz, da flächendeckendes Breitband, aggressive Budgets für Originalinhalte und die frühe Einführung von Werbe-Hybrid-Modellen zusammentrafen. Die Vereinigten Staaten allein werden voraussichtlich den Streaming-Umsatz von 112 Milliarden USD im Jahr 2024 auf 140 Milliarden USD bis 2029 steigern und damit ihre Ankerfunktion im Video-Streaming-Markt festigen. Die Wettbewerbsfluktuation blieb hoch, da Haushalte im Durchschnitt fünf kostenpflichtige Dienste nutzten, was die Plattformen dazu veranlasste, Rabattbündel und Kino-zu-Stream-Fenster zu rotieren, um die monatliche Abwanderungsrate unter 3 % zu halten. Kanada spiegelte diese Muster wider, obwohl regionale Sender lokale Sportrechte bewahrten, die nationalistische Zuschauerpräferenzen schützten.
Video-Streaming-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnete mit 16,8 % den schnellsten regionalen CAGR und soll bis 2029 einen inkrementellen Umsatz von 16,2 Milliarden USD hinzugewinnen. Indien trug mehr als ein Viertel des Zuwachses bei, angetrieben durch vergünstigte mobile Datentarife und exklusives Cricket-Streaming, während China auf staatliche Telekommunikationsunternehmen setzte, um FTTH zu beschleunigen. Japan kombinierte Anime mit hochbudgetierten Serien, um die ARPU-Führungsposition zu behaupten. Lokale Plattformen wie JioCinema schufen günstige Preisstufen in Verbindung mit täglichen Zahlungsoptionen – ein Modell, das inzwischen in Südostasien kopiert wird. Die Größe des Video-Streaming-Marktes gewann zusätzlichen Schwung durch nutzergenerierte Kurzform-Clips, die als Trichter in Premium-Langform-Bibliotheken fungierten.
Video-Streaming-Markt in Europa
Europa behielt eine solide Dynamik, und das Vereinigte Königreich wird bis 2027 voraussichtlich zum größten Unterhaltungsmarkt des Kontinents, da werbefinanzierte Stufen bei kostenbewussten Haushalten ein adressierbares Publikum finden. Dreiunddreißig Prozent der neuen britischen Anmeldungen im ersten Quartal 2025 wählten eine Werbestufe, und Prime Video erfasste 17 % dieser Aktivierungen. Märkte wie Deutschland verschärften die CO₂-Offenlegungsregeln für Rechenzentren, was zu umweltfreundlicheren Codec-Strategien führte, während Frankreich lokale Inhaltsquoten vorantrieb, die die Katalogakquisitionspläne prägten.
Video-Streaming-Markt in Lateinamerika und dem Nahen Osten und Afrika
Lateinamerika sowie der Nahe Osten und Afrika verzeichneten geringere absolute Umsätze, wiesen jedoch ein gesundes zweistelliges Nutzerwachstum auf, da die Smartphone-Durchdringung und der Ausbau des mobilen Breitbands eine kritische Masse erreichten. Das SVOD-Wachstum förderte die Einführung von Wi-Fi 6 in der gesamten Region, was wiederum die durchschnittlichen Streaming-Bitraten verbesserte. Nigerias Telekommunikationsunternehmen erprobten gebührenfreie Bildungskanäle, die die inkrementelle Nachfrage in Richtung kommerzieller Unterhaltung lenkten, und veranschaulichten damit den gegenseitigen Nutzen zwischen Betreibern und OTT-Anbietern im sich kontinuierlich ausdehnenden Video-Streaming-Markt.

Wettbewerbslandschaft
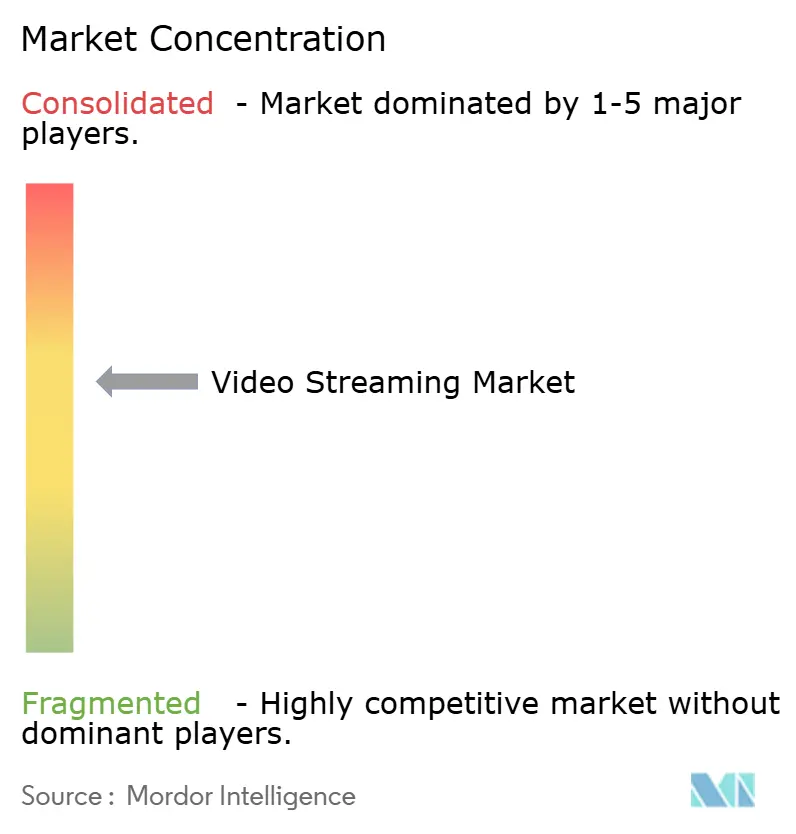
Die Marktkonzentration blieb moderat, wobei die fünf führenden Dienste mehr als 50 % des globalen Umsatzes auf sich vereinten. Netflix führte das Feld mit 282 Millionen zahlenden Abonnenten bis zum dritten Quartal 2024 an, und der Umsatz stieg im selben Quartal um 15 % gegenüber dem Vorjahr auf 9,8 Milliarden USD. Prime Video folgte mit 117 Millionen Zuschauern und kombinierten Einzelhandels-plus-Streaming-Vorteilen, die die monatliche Abwanderungsrate unter Prime-Mitgliedern unter 1 % hielten. Disney+ erreichte 158,6 Millionen Abonnenten nach einem Werbetarif-Rollout und einem globalen Preisreset Ende 2024. Hulu, Max und Apple TV+ rundeten die Spitzengruppe ab, wobei jeder auf differenzierte Inhaltssäulen setzte.
Strategische Maßnahmen konzentrierten sich auf die Diversifizierung der Monetarisierung. Netflix weitete sein Programm zur bezahlten Weitergabe auf mehr als 100 Länder aus und generierte inkrementellen ARPU ohne neue Inhaltskosten. Amazon führte dynamisch generierte Werbekreationen ein, die Produktkarussells auf Zuschauer-Einkaufsprofile abstimmten und den Handel direkt in die Wiedergabe integrierten. Disney fusionierte die ESPN+-Technologie mit der Hauptinfrastruktur von Disney+, um Live-Ereignisse und plattformübergreifende Werbebündel zu unterstützen, die die Akquisitionskosten um ein Drittel senkten.
Technologische Differenzierung blieb zentral. Netflix veröffentlichte einen neuen AV1-zu-HEVC-Leiter-Optimierer als Open Source, der die Kodierungsminuten um 18 % reduzierte, während Prime Video seine KI-Synchronisierungspiloten nach einem erfolgreichen Spanischtest auf Deutsch, Hindi und Japanisch ausweitete. HBO Max wechselte zu einem Multi-CDN-Netz, das während der Spitzenzeiten von Premieren 25 % des Neu-Pufferns verringerte, was die operative Leistung als Loyalitätstreiber im globalen Videostreaming-Markt unterstreicht.
Führende Unternehmen im Videostreaming-Markt
Netflix Inc.
Amazon.com Inc. (Prime Video)
Alphabet Inc. (YouTube)
The Walt Disney Company (Disney+, Hulu)
Tencent Holdings Ltd. (Tencent Video)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Video-Streaming-Markt
- Netflix Inc.
- Amazon.com Inc. (Prime Video)
- Alphabet Inc. (YouTube)
- The Walt Disney Company (Disney+, Hulu)
- Warner Bros. Discovery Inc. (Max)
- Tencent Holdings Ltd. (Tencent Video)
- Apple Inc. (Apple TV+)
- JioCinema
- Crunchyroll LLC
- Akamai Technologies Inc.
- iQIYI Inc.
- DAZN Group
- fuboTV Inc.
- Kaltura Inc.
- Vimeo Inc.
- Disney+ Hotstar
- Bilibili Inc.
- PCCW Media (Viu)
- Rakuten Group Inc. (Rakuten Viki)
- Reliance Industries Ltd. (JioCinema)
- Zee Entertainment Enterprises Ltd. (ZEE5)
- Sky Group Ltd. (NOW)
- Telefónica S.A. (Movistar+)
- Dish Network Corp. (Sling TV)

Recent Industry Developments in Video-Streaming-Markt
- Mai 2025: Amazon bestätigte, dass seine werbeunterstützte Reichweite in den USA auf 130 Millionen monatliche Zuschauer anstieg.
- April 2025: UniqCast betonte exklusive Inhalte als stärksten OTT-Wachstumshebel, unterstützt durch KI-gestützte Entdeckungsfunktionen.
- April 2025: Ericsson fügte dem Avanci-Videopool Multimedia-Patente hinzu und vereinfachte damit die Codec-Lizenzierung für Verlage.
- März 2025: Amazon begann KI-Synchronisierungsversuche auf Prime Video und erweiterte damit die mehrsprachige Zugänglichkeit.
- März 2025: Disney+ und Netflix weiteten ihre Sport-Programmpläne aus, was einen Anstieg bei Live-Streaming-Anmeldungen auslöste.


Video-Streaming-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckungsbereiche
Unsere Studie definiert den globalen Video-Streaming-Markt als alle kostenpflichtigen oder werbefinanzierten Dienste, die professionelle Video-Inhalte live oder auf Abruf über das öffentliche Internet an Verbraucher- und Unternehmensbildschirme liefern, und erfasst dabei Einnahmen aus Abonnements, Werbung und Transaktionen.
Ausschluss aus dem Geltungsbereich: Hardware-Verkäufe, reine Audioplattformen und nutzergenerierte Kurzform-Social-Videos werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Streaming-Typ
- Live-Videostreaming
- Nicht-lineares / VOD-Streaming
- Nach Komponente
- Software
- Dienstleistungen
- Nach Lösungen
- Over-the-Top (OTT)
- Internet-Protokoll-Fernsehen (IPTV)
- Kabelfernsehen
- Pay-TV
- Nach Plattform
- Smartphones und Tablets
- Smart-TV
- Laptops und Desktops
- Spielkonsolen
- Nach Erlösmodell
- Abonnement (SVOD)
- Werbung (AVOD/FAST)
- Verleih / Transaktional (TVOD)
- Nach Bereitstellungstyp
- Cloud
- On-Premises
- Nach Endnutzer
- Verbraucher
- Unternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- GCC-Länder (Saudi-Arabien, Vereinigte Arabische Emirate, Katar)
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Streaming-Ingenieure, Mediaeinkäufer, Telekommunikationsanbieter und Inhaltslizenzgeber in Nordamerika, Europa, dem asiatisch-pazifischen Raum und dem Nahen Osten. Diese Gespräche klärten den durchschnittlichen Umsatz pro Nutzer, Verschiebungen bei der Auslastungsrate werbefinanzierter Tarife sowie den voraussichtlichen Einführungszeitplan neuer Kompressionsstandards, was wiederum Lücken aus der Sekundärrecherche schloss und die Prognosetreiber verankerte.
Desk-Research
Wir begannen mit Branchenstatistiken von Organisationen wie der Internationalen Fernmeldeunion für die Breitbandpenetration, der Motion Picture Association für die professionelle Inhaltsproduktion und dem Europäischen Audiovisuellen Observatorium für regionale Umsatzaufteilungen. Handelseinreichungen, Jahresberichte börsennotierter Unternehmen (10-K) und Investorenpräsentationen lieferten Hinweise auf Preisgestaltung und Abonnentenzahlen auf Dienstleistungsebene, während Nachrichtenarchive auf Dow Jones Factiva und Gerätelieferprotokolle von IDC uns halfen, Plattformwachstumsmuster zu überprüfen. Weitere Signale wurden aus öffentlichen Zolldatenbanken, Werbeausgaben-Trackern und Patentdaten auf Questel gewonnen, um Trends bei der Codec-Einführung zu kartieren. Diese Liste ist illustrativ; viele weitere Quellen flossen in die Datenerhebung, Querprüfungen und Annahmentests ein.
Marktgrößenbestimmung und Prognose
Es wurde ein Top-down- und Bottom-up-Ansatz angewendet. Zunächst rekonstruierten wir die gesamten kostenpflichtigen Videoausgaben und Werbeaufwendungen, indem wir Breitbandhaushalte, Smartphone-Zahlen und durchschnittliche Videostunden abbildeten, und legten dann auf Penetrationsraten basierende Nachfragepools an, um den Wert auf die Erlösmodelle zu verteilen. Lieferantenaggregationen aus Stichproben von durchschnittlichen Verkaufspreisen multipliziert mit aktiven Abonnements wurden als Plausibilitätsprüfung herangezogen. Zu den wichtigsten Variablen zählen die Basis zahlender Abonnenten, die monatliche Abwanderungsrate, die Werbeminutenlast bei vernetzten Fernsehgeräten, globale Breitbandgeschwindigkeitsindizes und die Inflation der Inhaltsausgaben; jede wurde durch multivariate Regression in Kombination mit Szenarioanalysen prognostiziert, wo regulatorische Veränderungen oder Sportrechtezyklen die Ergebnisse beeinflussen könnten. Datenlücken in kleineren Regionen wurden durch Benchmark-Verhältnisse gegenüber vergleichbaren Märkten mit ähnlichem BIP pro Kopf und Konnektivität überbrückt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen drei Runden der Analysten-Überprüfung, Varianzprüfungen anhand unabhängiger Indikatoren und automatisierte Anomaliemeldungen. Berichte werden alle zwölf Monate aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie große Rechteauktionen oder Steueränderungen ausgelöst werden; vor der Veröffentlichung wird eine abschließende Plausibilitätsprüfung durchgeführt, um sicherzustellen, dass die Kunden die aktuellste Einschätzung erhalten.
Warum Mordors Video-Streaming-Basislinie überlegene Entscheidungssicherheit bietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Umsatzkategorien, regionale Aufteilungen und Währungsgrundlagen wählen. Unsere disziplinierte Abgrenzung, der jährliche Aktualisierungsrhythmus und die Prüfungen auf Variablenebene halten die Basislinie stabil und dennoch aktuell.
Zu den wesentlichen Treibern von Abweichungen zählen, ob Werbung auf nutzergenerierten Plattformen einbezogen wird, wie gebündelte mobile Datentarife behandelt werden und wie aggressiv die angenommene Preissteigerung ist. Einige Herausgeber stützen sich hauptsächlich auf Plattformeinreichungen, während andere die Gesamtsummen aufblähen, indem sie Game-Streaming oder ergänzenden E-Commerce einbeziehen. Mordor trianguliert sowohl Ausgaben- als auch Publikumsmetriken, was Extreme abmildert und Planern einen verlässlichen Mittelwert bietet.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Treiber der Abweichung |
|---|---|---|
| 192 Mrd. USD (2025) | Mordor Intelligence | - |
| 157 Mrd. USD (2025) | Globales Beratungsunternehmen A | Schließt werbefinanzierte Tarife und Schwellenmärkte aus |
| 226 Mrd. USD (2025) | Branchenpublikation B | Fügt Game-Streaming- und soziale UGC-Einnahmen hinzu |
| 104 Mrd. USD (2024) | Regionales Beratungsunternehmen C | Berücksichtigt nur Abonnementgebühren, lässt Werbeeinnahmen außer Acht |
Zusammenfassend liefert Mordor Intelligence eine ausgewogene, transparente Basislinie, die auf klar nachvollziehbaren Variablen und wiederholbaren Schritten aufgebaut ist und Entscheidungsträgern die Gewissheit gibt, dass die Zahlen die heutige Marktrealität widerspiegeln und gleichzeitig sensibel für die Veränderungen von morgen bleiben.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Videostreaming-Marktes?
Der Videostreaming-Markt erreichte im Jahr 2026 einen Wert von 212,83 Milliarden USD und wird bis 2031 voraussichtlich auf 356,2 Milliarden USD anwachsen.
Welche Region verzeichnet das schnellste Wachstum bei Streaming-Umsätzen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 16,8 % wachsen, angetrieben durch den Ausbau des mobilen Breitbands und lokalisierte Inhaltsstrategien.
Welche Bedeutung hat Werbung für künftige Streaming-Umsätze?
Werbebasierte Modelle wie AVOD und FAST befinden sich auf einem CAGR-Pfad von 14,7 % und werden bis 2028 voraussichtlich 27,85 % des globalen Streaming-Umsatzes ausmachen.
Welche Rolle spielt 5G für die Streaming-Qualität?
5G und Edge-Computing reduzieren Latenz und unterstützen zuverlässige 4K-Live-Streams, mit mehr als 2,8 Milliarden 5G-Abonnements, die für 2025 erwartet werden.
Welches Plattformsegment wächst am schnellsten?
Smart-TVs verzeichnen eine CAGR von 11,9 %, da native Apps, Sprachsuche und HDR-Wiedergabe Haushalte dazu bewegen, das Langform-Streaming auf den größten Bildschirm zu verlagern.
Warum setzen Unternehmen auf Streaming-Lösungen?
Unternehmen nutzen sichere Live- und On-Demand-Videos für interne Kommunikation und Schulungen, was dem Unternehmenssegment bis 2031 eine CAGR von 12,5 % beschert.
Seite zuletzt aktualisiert am:


