
Next Generation Computing Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 272.28 Milliarden US-Dollar |
| Marktgröße (2031) | 650.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.02% CAGR |
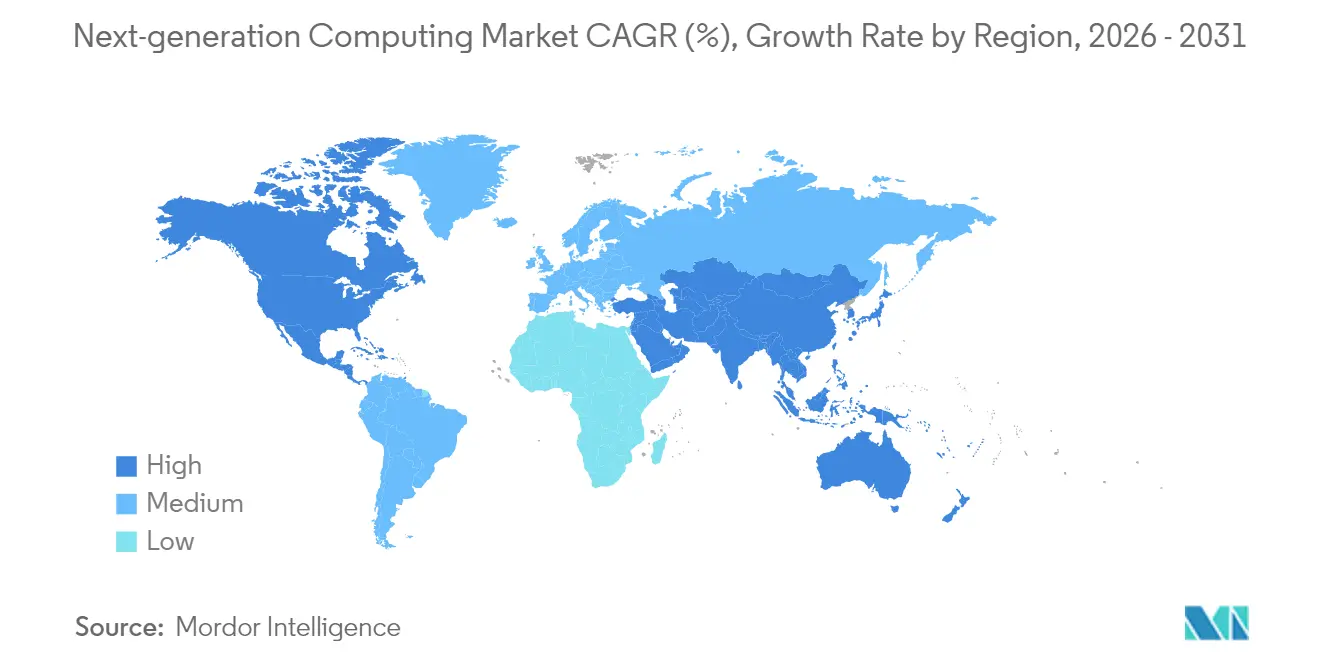
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Next Generation Computing Marktanalyse von Mordor Intelligence
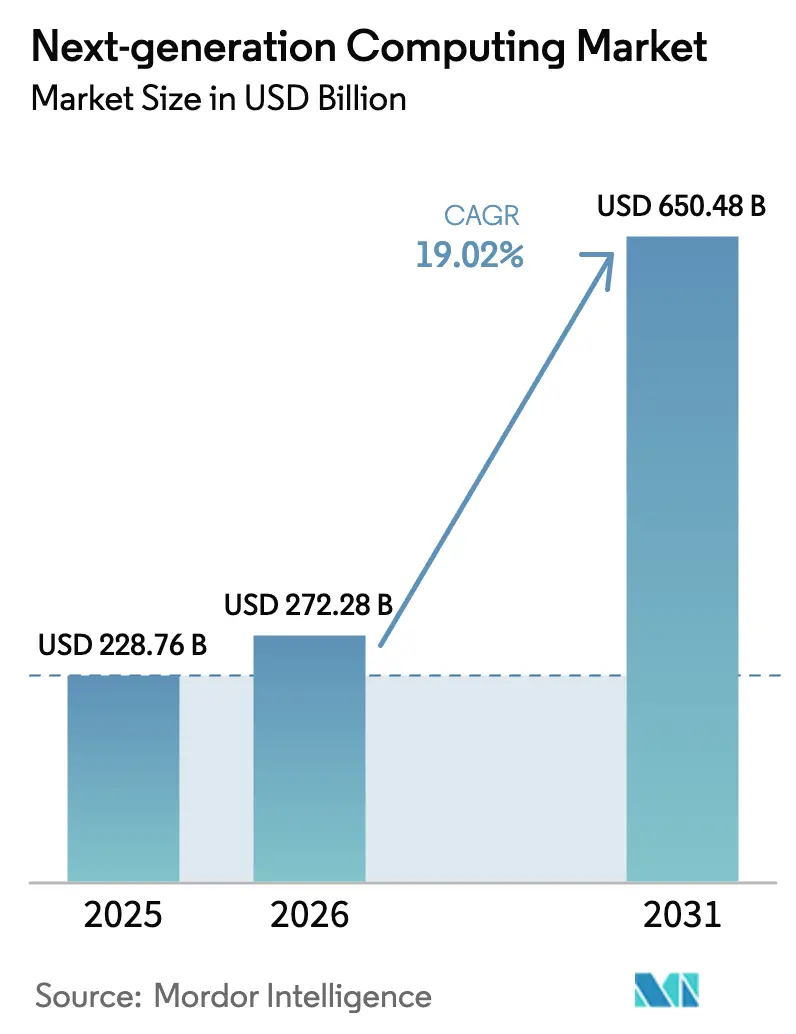
Die Marktgröße für Next Generation Computing wird voraussichtlich von 228,76 Milliarden USD im Jahr 2025 auf 272,28 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 19,02 % über den Zeitraum 2026–2031 voraussichtlich 650,48 Milliarden USD erreichen. Die Expansion wurde durch eine Rekordnachfrage nach generativer KI-Infrastruktur, verstärkte öffentliche Fördermittel für Quantenprogramme sowie eine engere Integration von Edge- und Cloud-Ressourcen angetrieben, die die Latenz für industrielle Internet-der-Dinge (IoT)-Anwendungsfälle verringert. Hardware-Komponenten behielten 2024 mit einem Umsatzanteil von 47,2 % die Führungsposition, unterstützt durch aufeinanderfolgende GPU- und anwendungsspezifische integrierte Schaltkreis (ASIC)-Markteinführungen, die die Leistung pro Watt verbesserten. Dienstleistungen verzeichneten dennoch das schnellste Wachstum, da die steigende Implementierungskomplexität spezialisierte Anbieter erforderte, die heterogene Cluster über On-Premise- und Cloud-Umgebungen integrieren. Traditionelle Hochleistungsrechnen (HPC)-Architekturen halten noch immer 41,2 % des Umsatzes, obwohl Quantencomputing-Lösungen eine CAGR von 35,2 % verzeichnen sollen, was eine unverkennbare Verlagerung hin zu nicht-klassischen Ansätzen signalisiert. Nordamerika behielt einen Anteil von 41,2 % am Next Generation Computing Markt, während sich der asiatisch-pazifische Raum mit einer CAGR von 23,1 % dank Anreizen für die Quantenforschung und hyperscale Cloud-Ausbauten als dynamischste Region herausstellte.
Wichtigste Erkenntnisse des Berichts
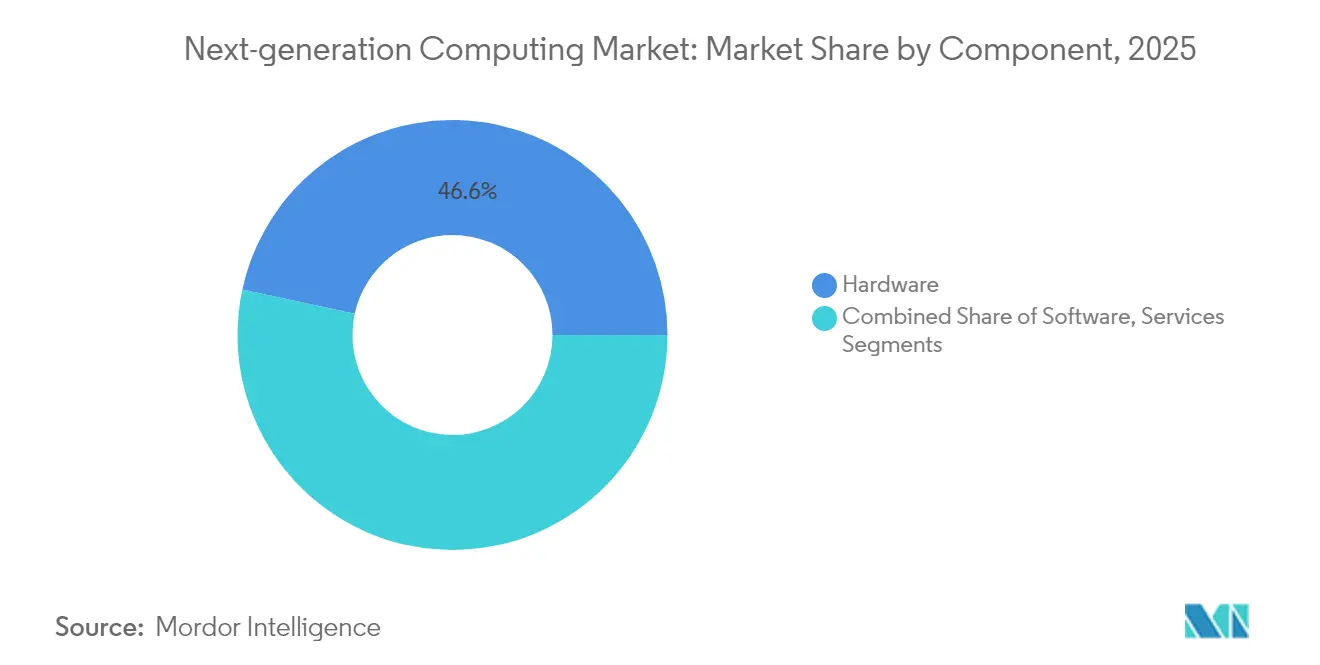
- Nach Komponente erwirtschaftete Hardware im Jahr 2025 46,60 % des Umsatzes im Next Generation Computing Markt, während Dienstleistungen bis 2031 voraussichtlich eine CAGR von 23,78 % erreichen werden.
- Nach Computing-Paradigma führte HPC mit einem Anteil von 40,70 % am Next Generation Computing Markt im Jahr 2025; Quantencomputing wird voraussichtlich eine CAGR von 34,05 % verzeichnen.
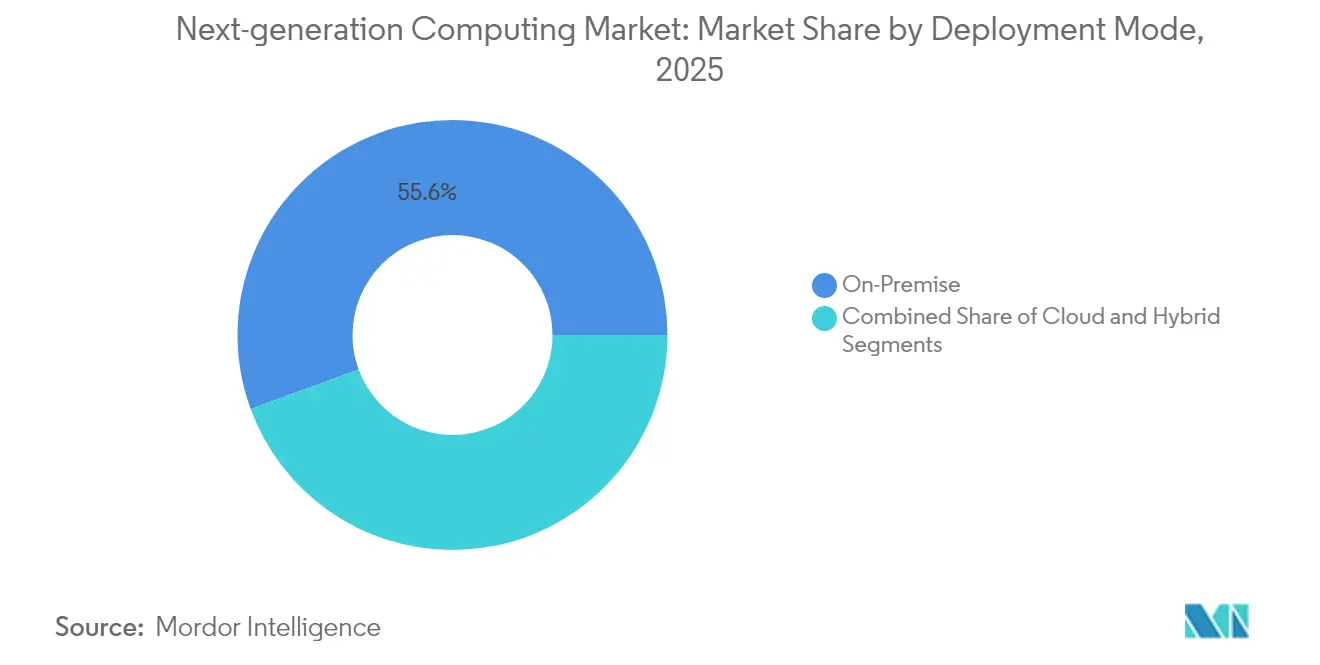
- Nach Bereitstellungsmodus entfielen im Jahr 2025 55,60 % der Ausgaben auf On-Premise-Installationen; Cloud-Bereitstellungen weisen die höchste CAGR-Prognose von 27,4 % auf.
- Nach Endnutzerbranche erzielte BFSI einen Umsatzanteil von 20,80 %, während Gesundheitswesen und Biowissenschaften die schnellste CAGR-Entwicklung von 31,05 % aufweisen.
- Nach Region erzielte Nordamerika 40,80 % des Umsatzes im Jahr 2025, und der asiatisch-pazifische Raum wird bis 2031 die schnellste CAGR von 22,45 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Einblicke im Next Generation Computing Markt
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Nachfragesurge nach generativem KI-Compute-Scaling | +5.2% | Global mit Schwerpunkt auf Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Staatliche Förderwellen für Quantentechnologie-Hubs | +3.8% | Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Edge-to-Cloud-Konvergenz für ultra-niedrige Latenz im IoT | +2.7% | Global mit früher Einführung in Industrieländern | Mittelfristig (2–4 Jahre) |
| Senkung der GPU-Gesamtbetriebskosten durch Cloud-Gutschriften und offene IP-Chiplets | +1.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Flüssigkühlungs-Durchbrüche für dichte HPC-Racks | +1.3% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Sekundärmarkt für ausgemusterte KI-Beschleuniger | +0.8% | Global mit Konzentration in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfragesurge nach generativem KI-Compute-Scaling
Der Rechenzentrumserlös eines führenden GPU-Anbieters im Geschäftsjahr 2025 verdoppelte sich im Jahresvergleich, was bestätigt, dass große Sprachmodelle (LLMs) und Bildgeneratoren nun die Silizium-Nachfrage dominieren. Prozessoren der Blackwell-Klasse integrierten 208 Milliarden Transistoren und ermöglichten Inferenz mit Billionen von Parametern bei einem Bruchteil des Energieverbrauchs der Vorgängergeneration. Cloud-Anbieter reagierten mit der Bereitstellung dedizierter KI-Instanzen, die Netzwerke mit niedriger Latenz und gebündelten Hochbandbreiten-Arbeitsspeicher kombinieren, sodass mittelgroße Unternehmen auf Anfrage auf Exa-Scale-Kapazitäten zugreifen können. Systemintegratoren überarbeiteten gleichzeitig die Stromversorgung auf Platinen-Ebene und führten Software-Stacks ein, die die Planung über Tausende von GPUs optimieren und Einstiegshürden abbauen. Diese Schritte zusammen beschleunigten die Kapitalzuflüsse in den Next Generation Computing Markt und verstärkten Hardware-Erneuerungszyklen.
Staatliche Förderwellen für Quantentechnologie-Hubs
Das Energieministerium der Vereinigten Staaten stellte im Januar 2025 neue Fördermittel in Höhe von 625 Millionen USD für die Quantenforschung bereit. [1]Energieministerium der Vereinigten Staaten, „Bekanntmachung von Fördermöglichkeiten: Quanteninformationswissenschaft”, energy.gov Ähnliche Mittelzuweisungen des Vereinigten Königreichs in Höhe von 121 Millionen GBP (164,34 Millionen USD) unterstützten nationale Testbeds und Unternehmensinkubatoren. Fördercluster binden Universitäten, nationale Laboratorien und private Zulieferer in langfristige Partnerschaften ein, teilen Prototyping-Risiken und fördern die Personalentwicklung durch Stipendienprogramme. Parallel dazu erhöhten Japan und Indien ihre souveränen Quantenbudgets, um die Versorgungskettenresilienz rund um Verdünnungskühlsysteme, Photonik und Steuerungselektronik aufzubauen. Diese Initiativen lösten Patentanmeldungen in den Bereichen Qubit-Konnektivität, kryogene Verpackung und Fehlerminderungsalgorithmen aus und verleihen dem Next Generation Computing Markt dauerhaften Schwung.
Edge-to-Cloud-Konvergenz für ultra-niedrige Latenz im IoT
Rund ein Fünftel der 157 Zettabyte, die von vernetzten Geräten im Jahr 2025 erzeugt wurden, wurden außerhalb zentraler Rechenzentren verarbeitet – ein Anteil, der mit dem Übergang von 5G zu 5,5G-Implementierungen weiter steigen wird. Industrieunternehmen integrierten KI-Beschleuniger in Fabrik-Gateways und ermöglichten es Bildverarbeitungssystemen, Defekte in weniger als zehn Millisekunden zu erkennen. Cloud-Anbieter erweiterten leichtgewichtige Kubernetes-Distributionen für Einzelknoten-Cluster, sodass identische Mikrodienste nahtlos zwischen Edge und Core wechseln können. Netzwerkausrüstungsanbieter lieferten zeitkritisches Netzwerken und private 5G-Slices für deterministischen Paketversand. Gemeinsam engten diese Fortschritte die Rückkopplungsschleifen in autonomen Fahrzeugen, intelligenten Stromnetzen und Telemedizin ein und erweiterten den Next Generation Computing Markt um neue Workload-Klassen.
Senkung der GPU-Gesamtbetriebskosten durch Cloud-Gutschriften und offene IP-Chiplets
Hyperscaler nutzten gezielte Gutschriftprogramme, die die anfänglichen KI-Instanz-Kosten um bis zu 30 % senkten und Entwickler anlockten, die andernfalls On-Premise-Hardware kaufen würden. Auf der Siliziumseite ermöglichten modulare Chiplet-Architekturen es Anbietern, unabhängig verifizierte Logik-, Arbeitsspeicher- und E/A-Kacheln innerhalb eines Gehäuses zu verbinden, was die Ausbeute verbesserte und die Chip-Kosten senkte. Eine auf RDNA 4 basierende GPU-Familie zeigte eine um 40 % höhere Leistung pro Compute-Einheit als ihr Vorgänger, beibehaltend kompatible Treiber und damit senkend Migrationskosten. Start-ups prototypisierten auch Chiplets auf älteren Knoten, die mit fortschrittlichen Interposern verbunden sind, und brachten akzeptable Leistung für mittelständische Käufer. Günstigere Einstiegspunkte verbreiterten die Käuferbasis und verlängerten das Ende des Next Generation Computing Marktes.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Mangel an quantentechnisch qualifizierten Fachkräften | –2.1% | Global mit starker Auswirkung in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Hohe Investitionskosten und Integrationsrisiken bei heterogenen Clustern | –1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Stromversorgungsengpässe und Genehmigungsengpässe für Hyperscale-Rechenzentren | –1.6% | Nordamerika, Europa, Teile des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Exportkontrollbeschränkungen für fortschrittlichen HBM- und GPU-Versand | –1.2% | Global, aber konzentriert in China und Russland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an quantentechnisch qualifizierten Fachkräften
Eine Umfrage unter Stakeholdern der Quantentechnologie aus dem Jahr 2025 zeigte, dass 45 % den Fachkräftemangel als ihr primäres Adoptionshindernis nennen. Das Design von Quantenalgorithmen verbindet Physik, Mathematik und Informatik, doch decken gängige Lehrpläne selten alle drei Bereiche ab. Unternehmen versuchten, Lücken durch interne Schulungsprogramme und gemeinsame Universitätslehrstühle zu schließen, doch überstieg die Einarbeitungszeit häufig die Projektfristen. Während staatliche Stipendien die Doktorandeneinschreibung erweiterten, blieb das kurzfristige Angebot knapp, was geplante Einführungen in den Bereichen Kryptografie, Optimierung und materialwissenschaftliche Workloads verzögerte und die gesamte Expansion des Next Generation Computing Marktes dämpfte.
Stromversorgungsengpässe und Genehmigungsengpässe für Hyperscale-Rechenzentren
Der gesamte globale Stromverbrauch von Rechenzentren wird bis 2030 voraussichtlich 29.000 TWh überschreiten, wobei generative KI-Workloads allein 1,5 % des globalen Strombedarfs absorbieren werden. Regionen wie Northern Virginia, Dublin und Frankfurt sahen sich mit mehrjährigen Wartelisten für neue Netzanschlüsse konfrontiert, was Betreiber dazu zwang, Cluster-Bereitstellungen zu verschieben. Geräteanbieter reagierten mit der Einführung von 800-V-Hochspannungs-Gleichstromantrieben, die den Kupferverbrauch und die Verluste reduzieren. [2]HPCwire, „NVIDIA 800-V-HVDC-Architektur wird die nächste Generation der KI-Fabriken versorgen”, hpcwire.com Einige Betreiber erprobten auch unterirdische thermische Energiespeicherung und Flüssigkühlung, um den Spitzenverbrauch zu reduzieren. Die Vereinfachung von Genehmigungsverfahren bleibt entscheidend; bis zur Lösung werden Standortentscheidungen in Richtung Regionen mit erneuerbaren Kapazitäten tendieren und damit die geografische Verteilung im Next Generation Computing Markt beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware-Führung unter dienstleistungsgetriebenem Wachstum
Die Marktgröße des Next Generation Computing Marktes im Bereich Hardware erreichte 2025 106,59 Milliarden USD, angetrieben durch die Einführung von GPUs, Tensor-Verarbeitungseinheiten und photonischen Verbindungen. Boards der Exascale-Klasse integrierten sechs HBM-Stapel, verdoppelten die Bandbreite und ermöglichten 10-mal größere Modelltrainings-Batches. Arbeitsspeicherhersteller verpflichteten sich zu Kapazitätserweiterungen, um eine prognostizierte fünfzehnfache Steigerung der HBM-Nachfrage für HPC und KI bis 2035 zu decken und die Komponentenversorgung zu sichern. Energieeffiziente optische Verbindungen wurden ebenfalls in Standard-Serverboards integriert und senkten die Latenz zwischen Beschleuniger-Pods auf Mikrosekundenebene.
Dienstleistungen wuchsen, obwohl kleiner, schneller durch die Übernahme von Architekturdesign, sicherer Bereitstellung und Lebenszyklusmanagement. Verwaltete Quanten-Workloads, Optimierung von KI-Pipelines und proaktive Kühlungsanalysen bildeten neue Einnahmequellen. Cloud-Anbieter bündelten Stunden professioneller Dienstleistungen in Plattformabonnements und schufen rentenähnliche Einnahmen. Dieser hybride Umsatzmix verbesserte die Resilienz im Next Generation Computing Markt bei Schwankungen in der Hardware-Versorgung und förderte die Kundenbindung rund um spezialisierte Werkzeugketten.


Nach Computing-Paradigma: Quantenimpuls gestaltet das dominante HPC um
HPC erzielte weiterhin den Großteil des Umsatzes im Jahr 2024, dank gut etablierter Beschaffungszyklen in den Bereichen Wettermodellierung, Strömungsdynamik und finanzielle Risikoberechnungen. Anbieter brachten Exascale-Systeme auf den Markt, die x86- oder Arm-CPUs mit GPUs der nächsten Generation auf NVLink-over-Ethernet-Fabrics kombinieren und einen Einzelpräzisions-Durchsatz von mehr als sieben Exaflops bieten. Solche Sprünge erhielten den Next Generation Computing Markt aufrecht, während alternative Paradigmen reiften.
Quantencomputing zeigte die steilste Wachstumskurve. D-Wave veröffentlichte einen Annealer mit über 5.000 Qubits für kombinatorische Optimierung, während Anbieter von gefangenen Ionen und neutralen Atomen Risikokapital für fehlerkorrigierte Prototypen einwarben. Frühe hybride Pilotprojekte zeigten, dass Quantenkerne die Monte-Carlo-Simulationskonvergenz in Hochfinanz-Risikomodellen beschleunigen. Angesichts seiner CAGR-Prognose von 34,05 % wird Quantencomputing schrittweise rein klassische Budgets verdrängen und seine Rolle im gesamten Next Generation Computing Markt festigen.
Nach Bereitstellungsmodus: On-Premise-Dominanz trifft auf Cloud-Elastizität
On-Premise-Cluster machten 55,60 % der Ausgaben im Next Generation Computing Markt im Jahr 2025 aus, da Verteidigungs-, Finanz- und Genomiklabore deterministischen Betrieb und regulatorische Kontrolle benötigen. Tier-1-Banken rüsteten private GPU-Superpods mit Mikrokanalflüssigkühlung nach, die den Platzbedarf um die Hälfte reduzierten. Souveräne Cloud-Vorschriften in Europa förderten zusätzlich inländische Hardware.
Cloud-Installationen verzeichneten jedoch die schnellsten Zuwächse, wobei die Unternehmensnutzung 2025 nahezu universell war. Hyperscaler erweiterten die Beschleunigerdichte durch Vier-GPU-Mezzanine-Karten und flüssiggekühlte Gehäuse, die als On-Demand-SKUs angeboten wurden. Unternehmen nutzten diese fernzugänglichen Cluster für Model-Training-Bursts und zogen dann Inferenz-Workloads On-Premise zurück, um Kosten zu managen. Hybride und Multi-Cloud-Orchestrierungsrahmen bündelten Identitätsmanagement und Datenlokalitäts-Governance, minimierten Anbieterabhängigkeit und erweiterten den Kundenstamm für den Next Generation Computing Markt.
Nach Endnutzerbranche: BFSI-Skalierung ausbalanciert durch Healthcare-Agilität
Finanzinstitute repräsentierten 2025 20,80 % des Umsatzes im Next Generation Computing Markt. Algorithmische Handelsabteilungen benötigten Mikrosekunden-Reaktionszeiten und erreichten diese mit co-lozierten FPGA-Edge-Knoten. Banken erprobten auch quantensichere Kryptografie, um Datentresore zukunftssicher zu machen, und tätigten dabei inkrementelle Ausgaben für Post-Quanten-Schlüsselaustausch-Geräte.
Gesundheitswesen und Biowissenschaften werden voraussichtlich eine CAGR von 31,05 % erzielen. Radiologieabteilungen setzten KI-Inferenz am Punkt der Bildaufnahme ein und verkürzten die Diagnose-Wartezeiten erheblich. Große Bio-Pharma-Unternehmen betrieben De-novo-Wirkstoffforschungs-Pipelines, die Protein-Faltungs-LLMs verwendet haben, die auf Hunderten von Millionen von Sequenzen trainiert wurden. Quantenmaschinenlern-Pilotprojekte an führenden medizinischen Zentren untersuchten die Risikovorhersage bei Herzchirurgie und zeigten, wie klinische Ergebnisse die Kapitalbudgetierung gestalten und den gesellschaftlichen Mehrwert im Next Generation Computing Markt erweitern können.
Geografische Analyse
Nordamerika erzielte 40,80 % des Umsatzes im Next Generation Computing Markt im Jahr 2025. Allein die Vereinigten Staaten entfielen auf rund drei Viertel der regionalen Ausgaben, gestützt durch öffentliche Finanzierung, tiefes Risikokapital und dominante Cloud-Incumbents. Nationale Laboratorien betrieben Wegbereiter-Quanten-Testbeds, die neutrale Atom-Arrays mit Exascale-Supercomputern integrieren, und festigten damit die Führungsposition. Energieeffiziente Rechenzentrumsinnovationen entstanden aus branchenübergreifenden Konsortien, was den politischen Fokus auf Nachhaltigkeit widerspiegelt.
Der asiatisch-pazifische Raum wird die schnellste CAGR von 22,45 % verzeichnen. China, Japan und Indien erweiterten Anreize für Halbleiterparks und subventionierten Quantenforschungs-Stipendien. Hyperscale-Betreiber verpflichteten sich, den Colocation-Weißraum in Singapur, Sydney und Mumbai zu verdoppeln, um der KI-Nachfrage gerecht zu werden. Parallele 5G-Advanced-Rollouts schufen neue Edge-Computing-Knoten, vertieften die Workload-Lokalisierung und stärkten die regionale Relevanz des Next Generation Computing Marktes. Australien und Südkorea traten multilateralen Allianzen zu Quantenstandards bei und verliehen der Region technischen Pluralismus.
Europa bewahrte eine einheitliche Industriestrategie, die digitale Souveränität und ökologische Verantwortung verbindet. Deutschlands Fraunhofer-Institute entwickelten neuromorphe Prototypen für Inferenz unterhalb eines Watts, während französische Laboratorien photonikbasierte Quanten-Router erprobten. Das EU-Klimapaket „Fit für 55” veranlasste Rechenzentrumsbetreiber, langfristige Kaufverträge für erneuerbare Energien abzuschließen, und stimmte regulatorische Compliance mit Investorendruck ab. Diese Initiativen stärkten Europas Rolle als Nachhaltigkeitsvorreiter im Next Generation Computing Markt.

Regulatorisches Umfeld
Die Regulierung von Computing der nächsten Generation ist zunehmend mit der KI-Governance und der Compute-Souveränität verknüpft, was sich wiederum auf Entscheidungen bei der Cloud-Bereitstellung, Modellbewertungsansätze und die Beschaffung von Rechenzentren auswirkt. In der Europäischen Union wurden die Verpflichtungen für Allzweck-KI im Rahmen des EU AI Act am 2. August 2025 wirksam, während bestimmte Hochrisikopflichten durch den Digital Omnibus auf spätere Zeitpläne verschoben wurden (wichtige Fristen wurden auf Dezember 2027 und August 2028 verlegt). Diese Abfolge hat die Compliance-Roadmaps von Anbietern beeinflusst, die Foundation-Modelle und verwaltete KI-Plattformen bereitstellen.
In den Vereinigten Staaten konzentrierte sich die föderale Ausrichtung im Jahr 2026 auf Sicherheit und Koordination statt auf Lizenzierung. Das Weiße Haus veröffentlichte im März 2026 ein National AI Legislative Framework, um fragmentierte Anforderungen auf Bundesstaatenebene zu verringern, und eine Executive Order vom Juni 2026 fügte klassifizierte Benchmarking-Verfahren für erfasste Frontier-Modelle hinzu, an denen Behörden wie die NSA und CISA beteiligt sind. Auf bundesstaatlicher Ebene wurde der California SB 53 (Transparency in Frontier Artificial Intelligence Act) am 29. September 2025 unterzeichnet und legte Erwartungen an Sicherheitsrahmenwerke und Berichterstattung für sehr großskalige Modelle (nach Compute-Schwellenwerten) fest, was die Governance-Anforderungen verstärkt, die Validierungswerkzeuge, Auditing-Dienstleistungen und Bereitstellungskontrollen in Cloud- und On-Premise-beschleunigten Computing-Umgebungen beeinflussen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von fortschrittlichen Halbleiterausrüstungen und der Fertigung über die Systemintegration bis hin zur Cloud-Bereitstellung. Der Wert im Upstream-Bereich entfällt auf Anbieter von Lithografie- und Prozessausrüstung wie ASML sowie auf Foundries und Partner für fortschrittliches Packaging wie TSMC, wobei die Kapazität für hochwertiges Packaging zu einem limitierenden Faktor geworden ist. Die für TSMC CoWoS genannten Erweiterungen zielen bis Ende 2026 auf etwa 120.000 bis 130.000 Wafer pro Monat ab, was sich direkt auf die Verfügbarkeit von Beschleunigern und HBM-reichen Modulen auswirkt.
Im Midstream-Bereich befinden sich Beschleuniger-Designer und Plattformanbieter wie NVIDIA für GPUs und Interconnect-Stacks sowie Hyperscaler, die eigene ASICs entwickeln, wie Google TPU und AWS Trainium, neben Speicher- und Storage-Anbietern, insbesondere HBM-Anbietern, sowie Server-OEMs und ODMs. Beispielsweise montieren Dell und Supermicro KI- und HPC-Racks mit Strom- und Kühlsubsystemen. Im Downstream-Bereich verpacken Hyperscale-Cloud-Anbieter wie AWS, Google Cloud und Microsoft Azure die Kapazität zu KI-optimierten Instanzen und verwalteten Diensten, während Systemintegratoren und Beratungssparten das Design heterogener Cluster, Sicherheit und Lifecycle-Betrieb über hybride Umgebungen hinweg unterstützen. Ein struktureller Wandel ist die wachsende Rolle von Hyperscaler-ASICs, die auf workload-spezifischer Wirtschaftlichkeit positioniert sind (angegeben als 40-65 % niedrigere TCO im Vergleich zu GPUs für bestimmte Anwendungsfälle), was die Verhandlungsdynamik für Beschleunigeranbieter verändert und die Bedeutung von Software-Toolchains, Compilern und Orchestrierung erhöht, die gemischte Beschleuniger-Umgebungen im großen Maßstab praktikabel machen.
Wettbewerbslandschaft
Das Wettbewerbsumfeld blieb mäßig konzentriert; die fünf größten Anbieter kontrollierten den Großteil des Gesamtumsatzes, während Nischeninnovatoren zunahmen. NVIDIA hielt nahezu 80 % des Unternehmens-KI-Beschleuniger-Teilsegments durch kontinuierliche GPU-, Verbindungs- und Software-Stack-Aktualisierungen. AMD forderte mit modularen Chiplet-basierten GPUs heraus, die einen wettbewerbsfähigen Durchsatz zu niedrigeren Kosten versprechen, während Intel Ponte Vecchio-Mehrkern-Kacheln für HPC verfeinerte. Start-ups wie Cerebras Systems nutzten Wafer-Scale-Engines für spezialisierte Inferenz von Modellen für natürliche Sprache und diversifizierten die Lieferantenoptionen.
Der Wettbewerb bei Quanten-Hardware intensivierte sich. IonQ erwarb eine Mehrheitsbeteiligung am Kryptografie-Spezialisten ID Quantique, um quantensichere Netzwerke mit gefangen-Ionen-Prozessoren zu bündeln. [4]Photonics Media, „IonQ übernimmt ID Quantique”, photonics.com Der Neutral-Atom-Anbieter QuEra schloss eine große Finanzierungsrunde ab, um fehlertolerante Arrays mit mehr als einer Million physischer Qubits aufzubauen. Pioniere supraleitender Qubits arbeiteten mit Mikrowellen-Komponentenherstellern zusammen, um den Steuerungssystemaufwand zu reduzieren. Diese Maßnahmen weiteten die Lieferantenbasis kollektiv aus und vergrößerten den insgesamt adressierbaren Anteil des Next Generation Computing Marktes.
Horizontale Allianzen erweiterten den Lösungsumfang. Eaton und Siemens Energy entwickelten Kraftwerksarchitekturen mit 50 % geringeren Emissionen für Hyperscale-Campusse und adressierten damit den Fußabdruck auf Netzebene, der andernfalls die Expansion hemmen könnte. Systemintegratoren arbeiteten mit Photonik-Gießereien zusammen, um ko-verpackte Optik zu entwickeln und Bandbreitenengpässe in Next Generation-Ethernet-Fabrics zu lösen. Solche interdisziplinären Unternehmungen verlagerten den Wettbewerb von Einzelkomponenten-Rennen hin zu vertikal integrierten Stacks, die Silizium, Software und Nachhaltigkeit umfassen, und festigten ganzheitliche Wertversprechen im Next Generation Computing Markt.
Führende Unternehmen im Next Generation Computing Markt
Amazon Web Services Inc.
Alphabet Inc. (Google Cloud)
Microsoft Corp.
IBM Corp.
NVIDIA Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Öffentliche Programme mit Fokus auf Compute-Souveränität und Hardware-Bereitschaft schaffen Freiräume für Kapazitätsausbauten, stärker lokalisierte Lieferketten und spezialisierte Integrationsdienstleistungen. Im Vereinigten Königreich legt der DSIT AI Hardware Plan eine durchgängige Innovationspipeline für Hardware fest, einschließlich AI Growth Zones und über 1 Milliarde GBP, die für die AI Research Resource zugesagt wurden, was die Nachfrage nach beschleunigter Infrastruktur, Netzwerken und Bereitstellungsdiensten für Forschung und frühe kommerzielle Workloads unterstützt. In der Europäischen Union ist der vorgeschlagene Cloud and AI Development Act darauf ausgelegt, die Rechenkapazität und Souveränität durch angebotsseitige Maßnahmen zu erhöhen, was regionale Investitionen in Rechenzentren, Cloud und fortschrittliches Computing begünstigt und die Beschaffung konformer, energiebewusster Infrastruktur ausweiten kann.
Kommerziell betrachtet ist die Kapitalintensität der Hyperscaler ein direkter Chancenkatalysator für Server, Interconnect, Kühlung und verwaltete Dienste. Belege im Bericht, einschließlich umfangreicher Capex-Prognosen für 2026 wie der Google-Prognose von 175 bis 185 Milliarden USD und einer aggregierten Spanne für die führenden Hyperscaler, deuten auf eine fortgesetzte Skalierung von KI-fähiger Kapazität hin. Gleichzeitig erhöhen Engpässe im fortschrittlichen Packaging, einschließlich CoWoS, den Aufpreis für Versorgungssicherheit, Packaging-Partnerschaften und Designentscheidungen, die die Abhängigkeit von den am stärksten begrenzten Komponenten verringern. Diese Kombination unterstützt (i) auf Workloads optimierte Siliziumprogramme, die GPUs, ASICs und unterstützende Software umfassen, (ii) Stromversorgungs- und Kühllösungen für dichte Racks und (iii) professionelle Dienstleistungen, die Bereitstellungs-Governance, Modellbewertung und hybriden Betrieb im Rahmen sich entwickelnder KI-Compliance-Regelungen operationalisieren.
Aktuelle Branchenentwicklungen
- Juli 2026: IBM Corp. bringt Power Systems und Software auf den Markt, die für Unternehmen entwickelt wurden, um Risiko, Produktivität und Flexibilität zu adressieren. Der Schritt stärkt IBMs Abstimmung von Hardware und Software auf unternehmensweite KI-Workloads und erweitert seine Rolle bei Bereitstellungen von Computing der nächsten Generation.
- Juni 2026: IBM Corp. stellt die weltweit erste Chip-Technologie unter 1 Nanometer vor. IBM präsentiert einen Prozess der 1-nm-Klasse, der einen Knotenfortschritt signalisiert, der die Leistung pro Watt steigert. Die Entwicklung stärkt IBMs Hardware-Roadmap und den potenziellen Wettbewerbsvorsprung bei fortschrittlichen Computing-Stacks.
- Juni 2026: IBM Corp./Google Cloud geben eine strategische Partnerschaft bekannt, um KI mit menschlichem Fachwissen und KI-gestützter Bereitstellung zu skalieren. Die Partnerschaft kombiniert Cloud-Skalierung mit KI-Bereitstellungsfähigkeiten, um die Einführung von KI in Unternehmen zu beschleunigen. Die Zusammenarbeit erweitert die Präsenz von IBM und Google Cloud bei Bereitstellungen von Computing der nächsten Generation.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt für Computing der nächsten Generation definiert als die Umsätze, die mit fortschrittlicher Computing-Hardware, -Software und damit verbundenen Dienstleistungen erzielt werden, die höhere Leistung, geringere Latenz oder neue Rechenmethoden für Anwendungsfälle in Unternehmen und im öffentlichen Sektor ermöglichen.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Allzweck-PCs und routinemäßige Ausgaben für die Auffrischung von IT-Infrastruktur aus, die keine Compute-Fähigkeiten der nächsten Generation hinzufügen.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Prozessoren und Beschleuniger
- Arbeitsspeicher und Speicher
- Verbindungen und Netzwerke
- Thermische und Energielösungen
- Software
- Dienstleistungen
- Hardware
- Nach Computing-Paradigma
- Hochleistungsrechnen (HPC)
- Quantencomputing
- Optisches/Photonik-Computing
- Neuromorphes Computing
- Edge- / Near-Edge-Computing
- Cloud-natives beschleunigtes Computing
- Hybrid und andere aufkommende Paradigmen
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Hybrid
- Nach Endnutzerbranche
- BFSI
- Gesundheitswesen und Biowissenschaften
- Automobil und Transport
- Energie und Versorgung
- Luft- und Raumfahrt und Verteidigung
- Medien und Unterhaltung
- IT und Telekommunikation
- Einzelhandel und E-Commerce
- Fertigung und Industrie
- Regierung und öffentlicher Sektor
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- VAE
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um klare Marktgrenzen festzulegen und die erste Schicht von Inputs rund um die Technologieakzeptanz, die Erweiterung der Compute-Kapazität und Nachfragesignale nach Endverbraucherbranche aufzubauen. Wir haben uns auf frei zugängliche Quellen wie Datensätze des U.S. Census und Reihen des U.S. Bureau of Economic Analysis (BEA) für den makroökonomischen und IT-Ausgabenkontext, Indikatoren der Weltbank für die länderübergreifende Normalisierung sowie OECD-Statistiken zur digitalen Wirtschaft für Akzeptanz- und Investitionssignale bezogen. Wir haben auch NIST-Veröffentlichungen und andere öffentliche Standarddokumente (soweit zutreffend) überprüft, damit die Terminologie über Diskussionen zu Quanten-, neuromorphem, optischem und fortschrittlichem beschleunigergesteuertem Computing hinweg konsistent bleibt.
Um das Modell mit realistischen Umsatzpools zu verknüpfen, haben wir das Obige durch Jahresberichte von Unternehmen, Transkripte von Earnings Calls, Investorenpräsentationen und seriöse Presseberichterstattung über den Aufbau von Rechenzentren und fortschrittliche Compute-Bereitstellungen ergänzt. Ausgewählte kostenpflichtige Abonnements wurden nur dort eingesetzt, wo sie helfen, die finanzielle Aufteilung von Unternehmen zu standardisieren und Trends bei Patentaktivitäten in ermöglichenden Technologien zu überprüfen, ohne sich auf kostenpflichtige Marktgrößenschätzungen zu verlassen. Die hier aufgeführten Sekundärquellen sind beispielhaft, und es wurden auch viele weitere öffentliche Dokumente und Datensätze für Datenerhebung, Gegenprüfung und Klärung konsultiert.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Teilnehmern aus der gesamten Wertschöpfungskette durchgeführt, darunter Komponentenlieferanten, Systemanbieter, Cloud- und Rechenzentrumsbetreiber sowie Unternehmenskäufer. Wir nutzten diese Gespräche, um zu validieren, was tatsächlich beschafft im Gegensatz zu pilotiert wird, wie sich die Preisgestaltung für fortschrittliche Compute-Systeme und ermöglichende Software entwickelt, und welche Endanwendungen sich in den wichtigsten Regionen skalieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 17 % | APAC: 47 % |
| Mid-Tier: 58 % | Funktions-/Bereichsleiter: 27 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 56 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Umsatzpool anhand von Signalen der IT- und digitalen Infrastrukturausgaben rekonstruiert, gefolgt von Annahmen zu Durchdringung und Mix für fortschrittliches Computing über die wichtigsten Endanwendungen. Sobald dieses Gerüst steht, werden die Gesamtsummen durch selektive Bottom-up-Prüfungen bestätigt, etwa durch stichprobenweise Zusammenfassungen von Lieferantenumsätzen, Kanalgespräche über Versand- und Bereitstellungsvolumina sowie Berechnungen von ASP mal Volumen für repräsentative Compute-Kategorien, die dann verwendet werden, um etwaige Überschreitungen anzupassen.
Die Inputs wurden praxisnah und marktgebunden gehalten, einschließlich der Kapazitätserweiterungen von Rechenzentren, der Attach-Raten für Beschleuniger und fortschrittliches Computing, des Wachstums von Unternehmens-Workloads für KI und Simulation, beobachteter Preisbewegungen bei Compute-Infrastruktur und des Anteils der Bereitstellungen, die zu Cloud- oder Edge-Umgebungen wechseln. Die Prognosen wurden mittels Szenarioanalyse erstellt, da sich Akzeptanz und Preisgestaltung mit Technologiezyklen schnell ändern können, und die Szenarien wurden an Experteneinschätzungen zu Kapazitätsplänen, Beschaffungszeitpunkten und dem erwarteten Tempo der Kommerzialisierung verankert. Wenn für kleinere Länder oder aufkommende Paradigmen kein saubarer Bottom-up-Pfad verfügbar war, haben wir Lücken mit Proxy-Indikatoren wie regionalen IKT-Investitionen, Cloud-Ausbauaktivitäten und validierten Akzeptanzquoten gefüllt und die implizierten Ergebnisse dann anhand von Interview-Feedback erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen mit realen Signalen übereinstimmen. Wir vergleichen die Modellergebnisse mit unabhängigen Indikatoren wie Trends bei Infrastrukturinvestitionen, Bereitstellungsankündigungen und dem implizierten Umsatz pro Kapazität, und jede große Abweichung wird vor der Freigabe untersucht. Wenn eine Annahme in einem einzelnen Jahr einen ungewöhnlichen Sprung erzeugt, wird sie hinterfragt, überarbeitet und teilweise durch Folgegespräche erneut getestet.
Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa politische Änderungen, starke Preisverschiebungen oder größere Aktualisierungen zum Kapazitätsausbau. Vor der Lieferung führt ein Analyst eine erneute Durchsicht der Inputs und Berechnungen durch, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Marktgröße von Mordor Intelligence für Computing der nächsten Generation im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Computing der nächsten Generation unterscheiden sich oft, weil der Geltungsbereich auf mehr als eine Weise interpretiert werden kann und weil nicht jeder Verlag Preis- und Bereitstellungsannahmen gleichzeitig aktualisiert. Unterschiede zeigen sich auch, wenn eine Schätzung nur Hardware-Lieferungen zählt, während eine andere Softwareplattformen, Dienstleistungen oder angrenzende IT-Ausgaben hinzufügt, die nicht direkt mit der Akzeptanz fortschrittlichen Computings verbunden sind.
Einige externe Zahlen erweitern den Markt, indem sie allgemeine Cloud-Infrastrukturausgaben und die konventionelle Compute-Auffrischung in dieselbe Gesamtsumme einbeziehen, was den Wert in Jahren mit hohen Rechenzentrumsinvestitionen aufblähen kann. Diese angrenzenden Positionen liegen hier außerhalb des Geltungsbereichs, und Mordor Intelligence beschränkt die Zählung auf Umsätze, die mit identifizierbaren Paradigmen der nächsten Generation und deren ermöglichenden Stacks verbunden sind, was dann anhand von Kapazitätserweiterungen und Akzeptanzsignalen überprüft wird, um die Gesamtsummen fundiert zu halten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 228,76 Milliarden USD (2025) | |
| Globale Beratungsgesellschaft A | 160,97 Milliarden USD (2024) | Verwendet einen engeren Technologiekorb, der nur ausgewählte Kategorien fortschrittlichen Computings betont, und scheint sich auf ältere Umsatzaufteilungen von Unternehmen zu stützen, was den mit Bereitstellungen verbundenen Plattform- und Dienstleistungsumsatz unterschätzen kann. |
| Fachzeitschrift B | 152,13 Milliarden USD (2024) | Stützt sich stark auf hardwareorientierte Berichterstattung mit begrenzter Normalisierung für die jüngste ASP-Bewegung und den regionalen Bereitstellungsmix, was die Gesamtsummen komprimieren kann, wenn höherwertige Systeme einen größeren Anteil einnehmen. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, was als Umsatz für Computing der nächsten Generation gezählt wird und wie schnell die Annahmen zu Preisgestaltung und Bereitstellungsmix aktualisiert werden. Indem wir die Inputs an nachvollziehbare Nachfragesignale und wiederholbare Prüfungen binden, gelangen wir zu einer ausgewogenen Zahl, die von Jahr zu Jahr verfolgt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Next Generation Computing im Jahr 2031?
Die Marktgröße für Next Generation Computing wird bis 2031 voraussichtlich 650,48 Milliarden USD erreichen, gegenüber 272,28 Milliarden USD im Jahr 2026.
Welche Komponentenkategorie wächst am schnellsten?
Dienstleistungen wachsen am schnellsten mit einer CAGR von 23,78 % bis 2031, da Unternehmen Integrations-, Optimierungs- und Managed-Operations-Expertise suchen.
Wie groß ist die Chance für Quantencomputing innerhalb des Next Generation Computing Marktes?
Quantenlösungen werden voraussichtlich mit einer CAGR von 34,05 % wachsen und sind damit das dynamischste Computing-Paradigma im betrachteten Zeitraum.
Warum dominiert On-Premise-Bereitstellung weiterhin den Next Generation Computing Markt?
Sicherheitsanforderungen und deterministische Leistungsanforderungen hielten 55,60 % der Ausgaben im Jahr 2025 in On-Premise-Clustern, insbesondere in den Bereichen Finanzen, Verteidigung und Genomikforschung.
Welche Region wird das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum wird mit einer CAGR von 22,45 % die schnellste Expansion verzeichnen, angetrieben durch Quantenforschungsfinanzierung und Verdopplung der Hyperscale-Cloud-Kapazität.
Was ist das größte Hemmnis bei der Einführung der Quantentechnologie?
Ein globaler Mangel an quantentechnisch qualifizierten Fachkräften ist der größte Engpass und reduziert die Gesamt-CAGR um schätzungsweise 2,1 %.
Seite zuletzt aktualisiert am:



