
Größe und Marktanteil des Marktes für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 229.31 Milliarden US-Dollar |
| Marktgröße (2026) | 238.75 Milliarden US-Dollar |
| Marktgröße (2031) | 292.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.12 % |
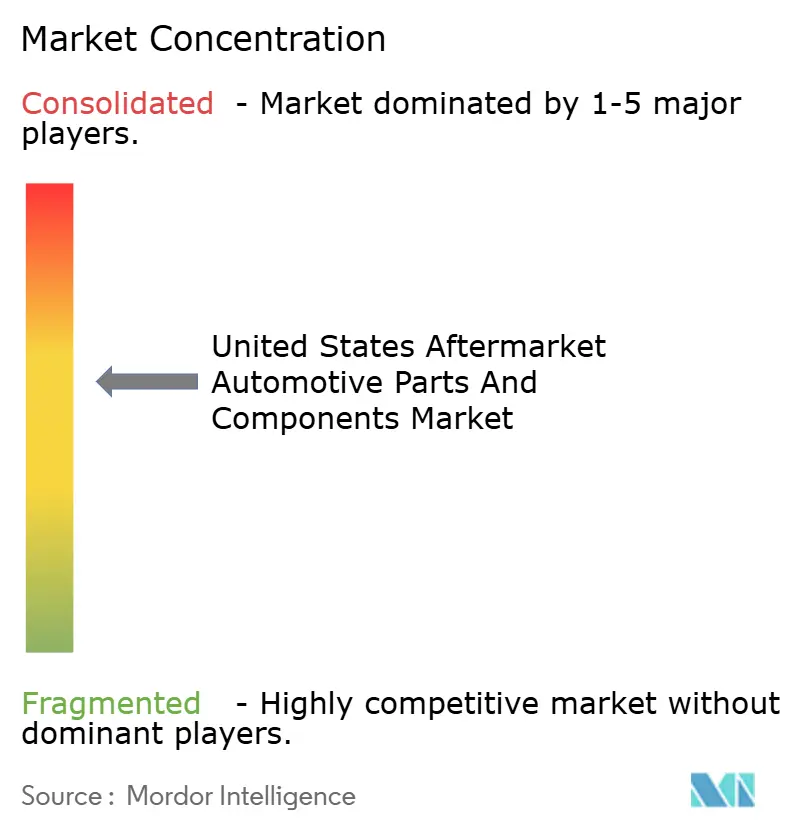
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten von Mordor Intelligence
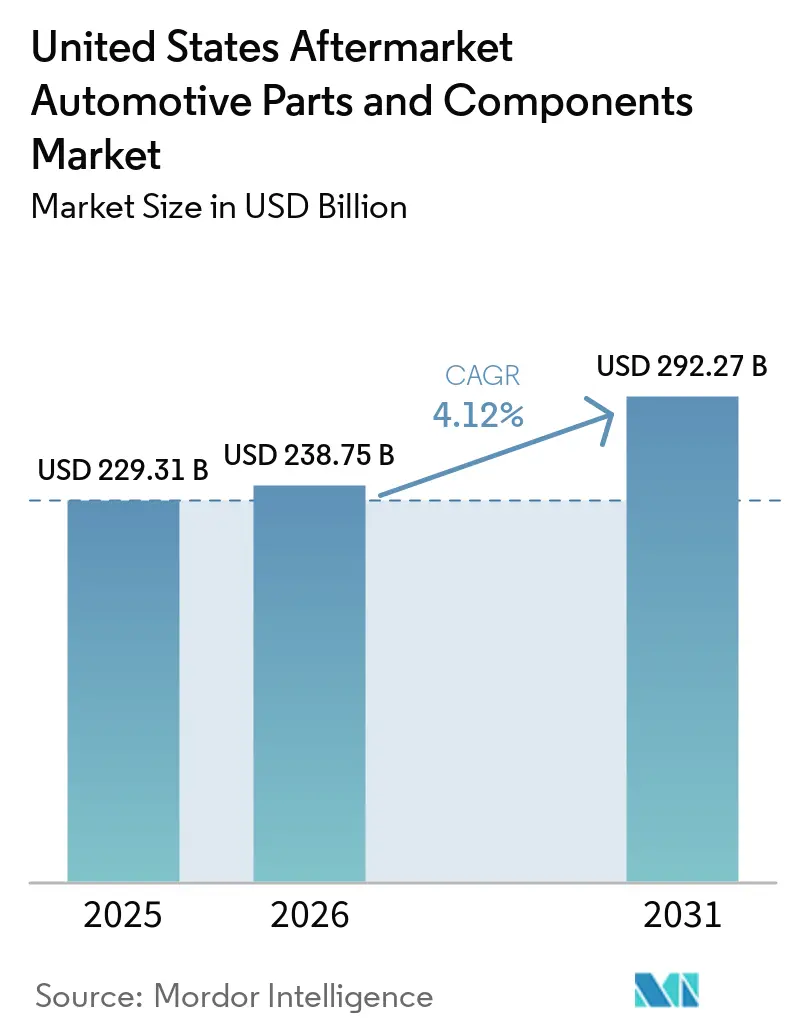
Der Markt für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten wird voraussichtlich von USD 229,31 Milliarden im Jahr 2025 auf USD 238,75 Milliarden im Jahr 2026 wachsen und wird bis 2031 bei einer CAGR von 4,12 % im Zeitraum 2026–2031 voraussichtlich USD 292,27 Milliarden erreichen. Ein höheres durchschnittliches Fahrzeugalter, starke Verkäufe von leichten Lastkraftwagen sowie eine rasch zunehmende E-Commerce-Nutzung stützen dieses Wachstum. Erhöhte Neufahrzeugpreise, ausgedehntere Reparaturrechtsgesetze sowie die Erholung des Fahrbetriebs nach der Pandemie stimulieren die Ersatzteilnachfrage, während neuartige elektrifizierte Nachrüstsätze hochpreisige Spezialmarktnischen erschließen. Die Wettbewerbsintensität variiert je nach Komponentenkategorie, doch Lieferanten, die Omnichannel-Vertrieb mit Elektronikkompetenz kombinieren, positionieren sich für nachhaltiges Wachstum. Regulatorische Initiativen – von EPA-Emissionsvorschriften bis hin zu staatlichen Elektrofahrzeugmandaten – wirken gleichzeitig als Gegenwind und Rückenwind und gestalten den Aftermarket-Kfz-Teilemarkt durch sich verändernde Compliance-Anforderungen neu.
Wesentliche Erkenntnisse des Berichts
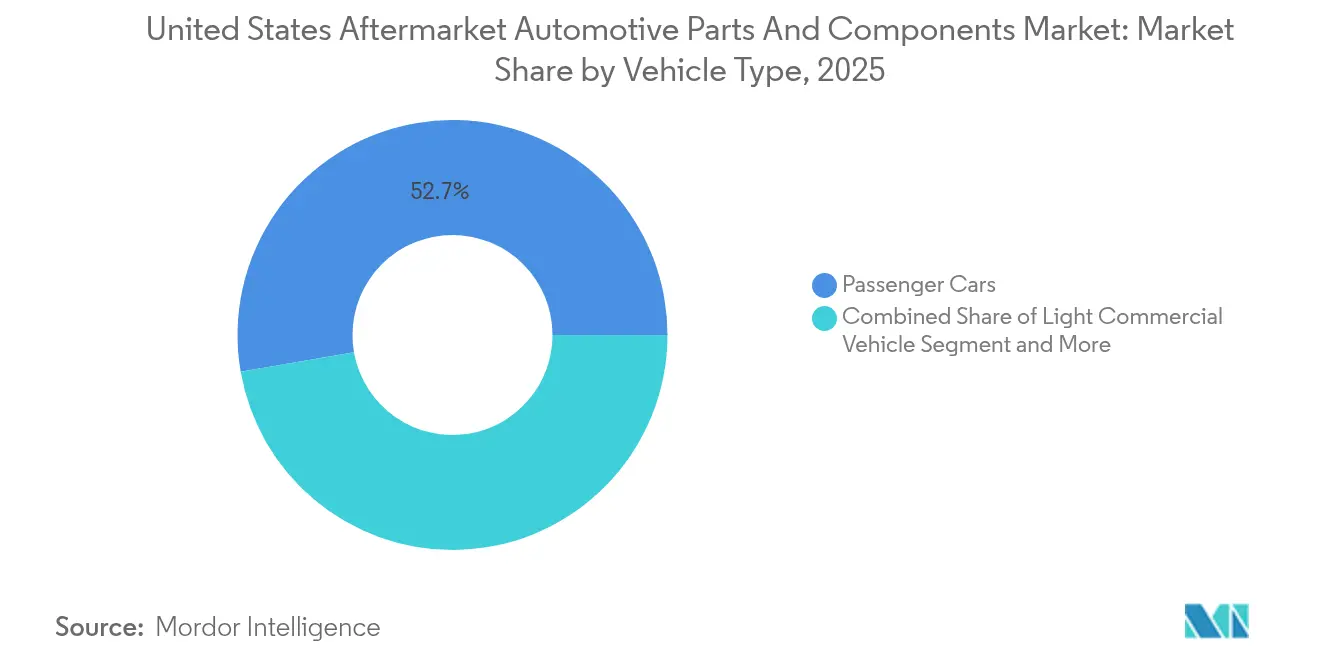
- Nach Fahrzeugtyp entfielen im Jahr 2025 52,74 % des Marktanteils am Markt für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten auf Personenkraftwagen, während leichte Nutzfahrzeuge bis 2031 voraussichtlich eine CAGR von 7,05 % verzeichnen werden.
- Nach Komponente entfielen im Jahr 2025 31,45 % der Marktgröße des Marktes für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten auf Motorteile, während fortschrittliche ADAS-Sensoren im Prognosezeitraum mit der höchsten CAGR von 7,52 % zulegten.
- Nach Vertriebskanal hielt der Offline-Vertrieb im Jahr 2025 einen Marktanteil von 78,20 % am Markt für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten, doch Online-Plattformen verzeichnen bis 2031 eine CAGR von 8,88 %.
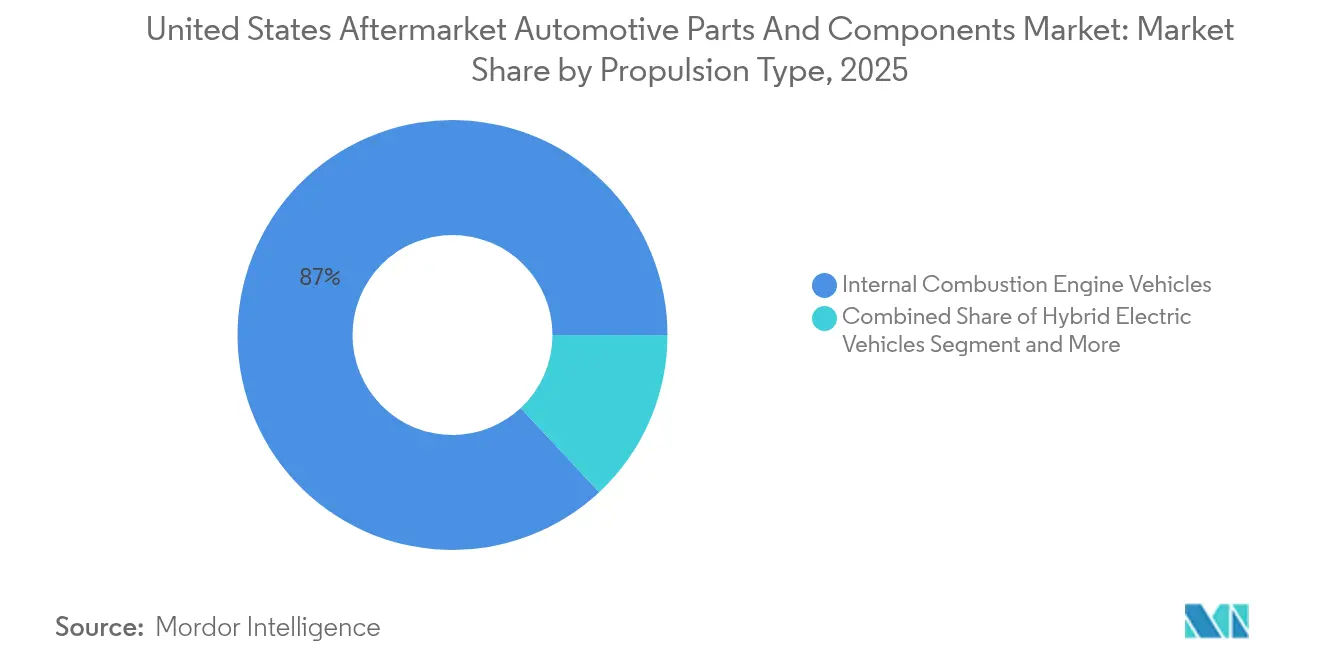
- Nach Antriebsart entfielen im Jahr 2025 86,95 % des Marktanteils am Markt für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten auf Fahrzeuge mit Verbrennungsmotor; Segmente für batterieelektrische Fahrzeuge wachsen bis 2031 mit einer CAGR von 7,18 %.
- Nach Servicekanal entfielen im Jahr 2025 56,30 % des Marktanteils am Markt für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten auf DIFM-unabhängige Werkstätten, und die Online-DIY-Aktivität steigt im Prognosezeitraum (2026–2031) mit einer CAGR von 7,56 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternder Fahrzeugbestand | +1.2% | Rust Belt, Südwesten | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu größeren SUVs und Pickups | +0.8% | Texas, Mountain West | Mittelfristig (2–4 Jahre) |
| E-Commerce-Durchdringung | +0.6% | Städtische Zentren landesweit | Kurzfristig (≤ 2 Jahre) |
| Erholung der gefahrenen Fahrzeugkilometer | +0.5% | Landesweit; schwächer in verkehrsorientierten Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Reparaturrechtsgesetze | +0.4% | Maine, Massachusetts; breitet sich landesweit aus | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierte Nachrüstsätze | +0.3% | Kalifornien, Nordosten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu größeren SUVs und Pickups steigert Einnahmen aus Verschleißteilen
Leichte Nutzfahrzeuge sind dabei, den Automobilmarkt im Sturm zu erobern, und werden bis 2027 voraussichtlich einen erheblichen Anteil der Neuzulassungen auf sich vereinen. Jedes dieser robusten Fahrzeuge verursacht im Vergleich zu herkömmlichen Personenkraftwagen höhere Ausgaben im Kfz-Aftermarket, was ihre besonderen Anforderungen und Leistungsmerkmale widerspiegelt. Die Komponenten dieser Fahrzeuge – Fahrwerk, Bremsen und Antriebsstrangteile – müssen aufgrund der schweren Lasten, die sie ziehen und transportieren, erheblich größeren Belastungen standhalten.
Da Lifestyle-Trends wie Overlanding, Anhängerbetrieb und Outdoor-Abenteuer immer beliebter werden, wächst der Appetit auf leistungssteigernde Umrüstungen. Enthusiasten suchen nach Lift-Kits, Hochleistungsstoßdämpfern und überdimensionierten Reifen, um ihr Fahrerlebnis zu verbessern und anspruchsvolles Gelände zu bewältigen. Der Markt für Spezialausrüstung für Pickups hat bereits die beeindruckende Marke von 16 Milliarden USD jährlich überschritten, was Hersteller dazu veranlasst, dedizierte Produktlinien für diese vielseitigen Fahrzeuge einzuführen.
Besitzer leichter Nutzfahrzeuge sind oft leidenschaftliche Individualisierer, was zu einem durchschnittlichen Transaktionswert für Umrüstungen führt, der häufig den von Standardersatzteilen übertrifft. Dieser Trend verbessert nicht nur die Ästhetik und Funktionalität ihrer Fahrzeuge, sondern steigert auch die Gewinnmargen im gesamten Sektor der Aftermarket-Kfz-Teile und signalisiert einen florierenden Markt mit grenzenlosem Potenzial.
E-Commerce-Durchdringung beschleunigt die Verfügbarkeit von Long-Tail-SKUs
Die überwiegende Mehrheit der Aftermarket-Transaktionen durchquert inzwischen die dynamische Landschaft digitaler Kanäle und übertrifft damit die allgemeine Akzeptanz des Einzel-E-Commerce in den Vereinigten Staaten bei weitem. Dieser bemerkenswerte Wandel ermöglicht es Online-Shops, spezialisierte SKUs ohne die belastenden Lagerkosten zu präsentieren, mit denen traditionelle stationäre Großhändler konfrontiert sind. Infolgedessen können sie mühelos landesweiten Zugang zu schwer zu findenden Teilen für Oldtimer-Modelle bieten und damit Enthusiasten und Sammler gleichermaßen bedienen. Direktversandlogistik und Echtzeit-Bestandsdaten verkürzen die Lieferzeiten für Heimwerker und kleine Werkstätten und verlagern die Marktmacht hin zu digital versierten Lieferanten. Dennoch bleibt der Zustrom von Fälschungen ein akutes Risiko; behördliche Durchsetzungsmaßnahmen unterstreichen die Bedeutung von Markenschutzprogrammen [1]. Unternehmen, die robuste Authentifizierungstechnologie mit benutzerfreundlichen Oberflächen kombinieren, sichern sich einen überproportionalen Anteil am wachsenden digitalen Aftermarket.
Elektrifizierte Nachrüstsätze erschließen hochmargige Spezialmarktnischen
Anreize in Kalifornien und Saubere-Luft-Mandate im Nordosten haben eine frühe Akzeptanz von anbaubaren Hybrid- und Voll-Elektro-Umbausätzen ausgelöst. Diese Systeme erzielen Premiumpreise und erfordern eine fachkundige Installation, was lukrative Teile- und Serviceeinnahmen generiert. Kommerzielle Flottenoperatoren sehen Nachrüstungen als Brücke zur Compliance-Erfüllung ohne vollständigen Flottenersatz, während Enthusiasten Leistungsgewinne und Emissionsvorteile schätzen. Technische Komplexität erhöht Markteintrittsbarrieren und schützt Pioniere vor dem Commoditisierungsdruck, der in reifen Kategorien üblich ist. Dennoch führen sich weiterentwickelnde Sicherheitszertifizierungsprotokolle zu regulatorischer Unsicherheit, die die Marktakzeptanz entweder erleichtern oder einschränken könnte, was eine kontinuierliche Normenüberwachung für Sackkitzhersteller unabdingbar macht.
Erholung der gefahrenen Fahrzeugkilometer nach der Pandemie erhöht die Servicefrequenz
Daten der Bundesstraßenverwaltung zeigen, dass die gesamten gefahrenen Kilometer bis Mitte 2024 auf das Niveau vor 2020 zurückgekehrt sind und bis 2050 voraussichtlich jährlich um 0,5 % wachsen werden [2]. Die Laufleistung von Kombinationslastkraftwagen steigt sogar noch schneller, um 1,1 % pro Jahr, was die Nachfrage nach gewerblichen Filtern, Reifen und Antriebsstrangteilen erhöht. Die Nutzung von Privatfahrzeugen erholt sich ungleichmäßig, wobei Vorstädte und ländliche Gebiete städtische Zentren übertreffen, die weiterhin Telearbeit oder multimodalen Transport bevorzugen. Ungeachtet dessen beschleunigt eine erhöhte Straßenbelastung die Verschleißzyklen und begünstigt Lieferanten von hochfrequentierten Ersatzkategorien wie Scheibenwischer, Bremsbeläge und Schmierstoffe. Logistikbetreiber, die empfindlich auf Ausfallzeiten reagieren, setzen auf Predictive-Maintenance-Lösungen, die die Teilebestellung in Telematikplattformen integrieren und so die Teileumschlaggeschwindigkeit stärken.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrofahrzeuge enthalten weniger bewegliche Teile | -0.9% | Kalifornien, Nordosten | Langfristig (≥ 4 Jahre) |
| ADAS reduziert Kollisionsteilvolumina | -0.4% | Landesweit, Premiumsegmente | Mittelfristig (2–4 Jahre) |
| OEM-Service-als-Software-Abonnements | -0.3% | Landesweit, Luxusmarken | Mittelfristig (2–4 Jahre) |
| Zustrom von Fälschungen über E-Commerce | -0.2% | Online-zentrierte Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
ADAS reduziert Kollisionsteilvolumina
Automatische Notbremssysteme und Spurhalteassistenten senken die Unfallraten und verringern die Nachfrage nach Stoßfängern, Kotflügeln und Scheinwerfern. Die Kollisionshäufigkeit sinkt am stärksten bei neueren Premiumfahrzeugen, wo die ADAS-Durchdringung am höchsten ist, was das Volumen für kosmetische Karosserieteile komprimiert. Diesem Rückgang entgegen stehen Reparaturen an ADAS-ausgestatteten Fahrzeugen, die aufgrund obligatorischer Sensorkalibrierung und längerer Arbeitsstunden höhere Rechnungswerte erzielen. Der Austausch beschädigter Kameras oder Radarmodule fördert das Wachstum in spezialisierten Elektronik-Teilsegmenten. Karosserie-Reparaturzentren qualifizieren sich weiter und investieren in fortschrittliche Scantechnik, was Teilelieferanten zugute kommt, die OE-konforme Sensoren und Kalibriervorrichtungen anbieten.
OEM-„Service-als-Software”-Abonnements kannibalisieren Hardware-Verkäufe
Fahrzeughersteller monetarisieren softwaregesperrte Funktionen – beheizte Sitze, Leistungssteigerungen oder Leichtlastschleppmodi – über Abonnementmodelle, die drahtlos übertragen werden. Diese Digitalisierung lenkt diskretionäre Ausgaben von traditionellen anbaubaren Leistungsteilen weg. Luxusmarken sind die Vorreiter, aber im mittleren Marktsegment ist die Akzeptanz bei den Modelljahrgang-2025-Einführungen erkennbar. Hardware-Lieferanten riskieren Umsatzerosion, wenn digitale Upgrades mechanische Verbesserungen vollständig ersetzen. Andererseits stellen Retro-Software-Freischaltungssätze und Telematik-Schnittstellen aufkommende Nischen dar, in denen unabhängige Entwickler konkurrieren könnten, obwohl IP-Herausforderungen den Maßstab einschränken könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Gewerbliche Nachfrage übertrifft das Wachstum bei PersonenkraftwagenPersonenkraftwagen entfielen im Jahr 2025 auf 52,74 % des Gesamtumsatzes des Marktes für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten, getragen durch eine umfangreiche installierte Basis. Dennoch wird für gewerbliche leichte Lastkraftwagen eine CAGR von 7,05 % prognostiziert, was ihren Beitrag zur Marktgröße der Aftermarket-Kfz-Teile steigert, da Paketzustell- und Serviceflotten täglich höhere Kilometerleistungen erbringen. Die Kombination aus intensiven Betriebszyklen und strengen Betriebsbereitschaftsanforderungen erhöht die Ersatzfrequenz für Bremsenbaugruppen, Antriebsstranggelenke und Kühlkomponenten. Die Beschaffungspraktiken von Flottenbetreibern bevorzugen Lieferanten, die eine schnelle Verfügbarkeit und optimierte Garantieprozesse garantieren, was Teilehersteller dazu drängt, Bestand auf Depot-Ebene und prädiktive Erfüllungssysteme einzusetzen.
Mittelgroße und schwere Lastkraftwagen erzielen überdurchschnittliche Geldwerte, da einzelne Komponenten trotz geringerem Volumen höhere Preise und Ausfallzeitstrafen aufweisen. EPA-Emissionsvorschriften 2027 motivieren Vorkäufe und Aftermarket-Nachrüstungen von selektiven katalytischen Reduktions- und Partikelfiltern, was vorübergehend die Nachfrage im Schwerlastbereich ankurbelt. Busse und Reisebusse, neu im Prognosesegment, eröffnen zusätzliches Potenzial für Spezialanbieter von Hochleistungswärmemanagementsystemen und Fahrwerksprodukten. Personenkraftwagen-Segmente bleiben relevant, sehen sich aber mit einer stagnierenden Fahrzeugbasis konfrontiert, da Haushalte den Bedarf an mehreren Fahrzeugen in der Ära der hybriden Arbeit in Frage stellen, während Flottenfahrzeuge an Wachstumstrajektorien gekoppelt zu sein scheinen, die mit der Logistikexpansion verbunden sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponententyp:
Elektronik formt Kernkategorien neuMotorkomponenten hielten im Jahr 2025 einen Anteil von 31,45 % am Markt für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten, was den nach wie vor dominierenden Verbrennungsmotor-Fahrzeugbestand widerspiegelt. Dennoch werden ADAS-Sensoren mit einer CAGR von 7,52 % prognostiziert, was den Wandel von mechanischen zu elektronischen Werten signalisiert. Kameramodule, Radareinheiten und Steuergeräte versagen oft bei kleineren Kollisionen oder erliegen Umweltkontaminanten, was hochmargige Ersatzzyklen schafft. Continentals Einführung von 700 neuen Motormanagement-SKUs im Jahr 2024 veranschaulicht die duale Strategie der Lieferanten, mechanische Hochburgen zu verteidigen und gleichzeitig Elektronikportfolios zu skalieren.
Fahrwerk-, Brems- und Reifenkategorien profitieren weiterhin vom Trend zu schwereren SUVs und Pickups. Elektrische und Infotainment-Teilsegmente wachsen, da Fahrer Konnektivitäts-Upgrades und drahtlose Funktionalität suchen, was die Grenze zwischen Aftermarket-Hardware und Softwarediensten verwischt. Karosserie- und Außenteile haben gemischte Aussichten: ADAS reduziert die Kollisionshäufigkeit, doch die Personalisierungskultur und regionaler Klimaschaden erhalten die Grundnachfrage. Werkzeuge, Diagnosegeräte und Betriebsmittel expandieren, da unabhängige Werkstätten sich für die Wartung komplexer, softwaregesteuerter Fahrzeugsysteme rüsten.
Nach Vertriebskanal:
Digitaler Schub formt den Vertrieb neuOffline-Großhändler und Händler bewahrten im Jahr 2025 einen Anteil von 78,20 % an der Marktgröße der Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten und unterstrichen damit die fest verankerten Installateurbeziehungen in einem Markt, in dem professionelle Arbeit für komplexe Reparaturen unverzichtbar bleibt. Dennoch weist das Online-Segment eine CAGR von 8,88 % auf – die stärkste in der gesamten Wertschöpfungskette –, da preisbewusste Heimwerker und technologisch versierte Werkstätten auf E-Händler für die schnelle Teileversorgung zurückgreifen. Marktplatz-Algorithmen machen Long-Tail-SKUs zugänglich, die früher auf Spezialkataloge beschränkt waren, und erleichtern die Teilebeschaffung für eingestellte Modelle und Nischen-Performance-Builds.
Hybride Omnichannel-Strategien entstehen, da stationäre Händler Click-and-Collect- und Same-Day-Kurierdienste anbieten, um professionelle Kunden zu halten. Reine E-Commerce-Unternehmen setzen auf KI zur Fahrzeugfit-Verifizierung, um Rücklaufquoten zu senken und das Vertrauen der Verbraucher zu gewinnen. Fälschungsbedrohungen bleiben online akut, sodass Plattformen, die Authentizitätssperren und serialisierte Verpackungen integrieren, Reputationsvorteile erzielen. Da sich der Geschwindigkeitsunterschied bei der Auftragserfüllung zwischen den Kanälen verringert, werden umfassende Produktdaten und Installationsunterstützung zu Differenzierungsmerkmalen bei der Einheitenkonvertierung.
Nach Antriebsart:
Verbrennungsmotor weiterhin dominant inmitten schrittweiser ElektrifizierungFahrzeuge mit Verbrennungsmotor repräsentierten im Jahr 2025 86,95 % der Marktgröße des Marktes für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten und gewährleisten damit eine lange Laufbahn für traditionelle Komponenten wie Zahnriemen, Ölfilter und Abgassysteme. Dennoch zeigen batterieelektrische Fahrzeuge eine CAGR von 7,18 % und schaffen eine neue Nachfrage nach Wärmemanagementsystemen, speziellen Bremsbelägen und Kabinenfiltern, die auf geräuscharme Innenräume ausgelegt sind. Hybridplattformen verbinden beide Welten und schaffen duale Teilewege – konventionelle Ersatzteile und Hochvoltanlagen – was die Bestandsplanung erschwert.
Regulatorische Beschleuniger wie Kaliforniens Advanced Clean Cars II-Mandat drängen OEMs zu Elektrofahrzeug-Rollouts, doch regionale Unterschiede verlangsamen die landesweite Komponentenverdrängung. Lieferanten, die sich gegen den Rückgang der Verbrennungsmotoren absichern, investieren in silikonbasierte Fluidtechnologien und kompakte Leistungselektronik – Bereiche, die voraussichtlich rasch reifen werden. Brennstoffzellen-Fahrzeuge sind noch in den Anfängen, aber schwere Pilotprogramme könnten später in diesem Jahrzehnt Aftermarket-Bedarf für Wasserstofftanks und Kompressorkomponenten erschließen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicekanal:
Professionelle Installation behält ihren VorrangDIFM-unabhängige Werkstätten hielten im Jahr 2025 einen Anteil von 56,30 % der Marktgröße des Marktes für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten und profitierten von der steigenden Fahrzeugkomplexität, die Reparaturen auf der Einfahrt entmutigt. Diese Werkstätten nutzen fortschrittliche Scantechnik und abonnementbasierte Diagnosesoftware, um alternde Verbrennungsmotoren und nächste Generation Sensorsysteme zu warten. Obwohl das kleinste Segment, expandiert Online-DIY mit einer CAGR von 7,56 %, da Video-Tutorials und Direktversand-Teile die Einstiegshürden für kompetente Enthusiasten senken.
Flottenwartungsnetzwerke verfolgen prädiktive Analysen und planen Komponentenwechsel vor dem Ausfall, um kostspielige Ausfallzeiten zu vermeiden – ein Modell, das einen stetigen Teiledurchsatz in gewerblichen Kanälen antreibt. Traditioneller DIY-Einzelhandel steht im Wettbewerb mit E-Commerce, behält aber seinen Wert durch sofortigen Produktzugang, insbesondere bei Notfallpannen. Schulungsinvestitionen in Hochvolt-Sicherheit und ADAS-Kalibrierung werden zu Grundvoraussetzungen in professionellen Kanälen und verschieben subtil den Arbeitsmix hin zu höher qualifizierten Positionen.
Geografische Analyse
Raue Winterklimata im Nordosten und Mittleren Westen beschleunigen die Korrosion und erhöhen die Nachfrage nach Fahrgestell-, Brems- und Unterbodenkomponenten in einem Tempo, das die nationale Wachstumsrate des Aftermarket-Kfz-Teilemarktes übertrifft. Die Einwirkung von Straßensalz verkürzt die Ersatzintervalle für Fahrwerksarme und Abgassysteme und macht diese Regionen zu erstklassigen Territorien für korrosionsbeständige Produktlinien. Kalifornien bleibt der Maßstab für elektrofahrzeugspezifische Teile und Nachrüstlösungen und bildet Cluster von Spezialinstallateuren, die sich auf Batteriediagnostik und Umbausätze konzentrieren.
Der Südosten kombiniert Bevölkerungswachstum mit günstigen wirtschaftlichen Bedingungen und treibt eine stetige Einheitenexpansion im Aftermarket-Kfz-Teilemarkt voran. Warme Klimata reduzieren Korrosion, erhöhen aber den Stress für Kühlsysteme, was zu einem erhöhten Kühlkörper- und Kondensatorumsatz führt. Bundesstaaten im Mountain West verzeichnen eine starke Nachfrage nach Gelände-Zubehör, wobei Höhenlage und anspruchsvolles Gelände das Interesse an Hochleistungsfahrwerkssätzen und Performance-Luftansaugupgrades antreiben. Texas sticht als Vertriebszentrum hervor und bedient sowohl städtische Zentren als auch ländliche Ölfeld-Flotten; seine Ausrichtung auf leichte Lastkraftwagen verstärkt den Teileumsatz pro Fahrzeug.
Stadt-Land-Unterschiede bestehen fort: Ballungsräume verlassen sich auf Same-Day-Logistik und erweiterte SKU-Sortimente, während Landhandel Zuverlässigkeit und eine breitere Abdeckung von Mehrzweckkomponenten priorisiert. Die Nähe zu OEM-Montagewerken im Mittleren Westen bietet einigen Händlern Frachtvorteile. Bundesweite Sicherheits- und Emissionsvorschriften schaffen eine grundlegende Einheitlichkeit, doch flickenteppichartige staatliche Regelungen – insbesondere zu Datenzugang und Emissionen – führen zu regionaler Differenzierung, die Lieferanten navigieren müssen.
Regulatorisches Umfeld
Der US-Markt für Automobil-Ersatzteile und -Komponenten im Aftermarket agiert innerhalb eines mehrschichtigen Compliance-Regimes, das Emissionen, Sicherheit und Verbraucherschutz umfasst. Im Juli 2026 erkannte die US-Umweltschutzbehörde (EPA) SEMA als alternative Zertifizierungsstelle für bestimmte emissionsbezogene Aftermarket-Produkte im Rahmen ihres Zertifizierungsprogramms (SC-E) an und schuf damit einen neuen Weg neben den Compliance-Praktiken des Clean Air Act, die sich historisch auf bundesstaatliche Programme wie CARB zur Validierung von Leistungsteilen gestützt haben.
Im Bereich Sicherheit basiert das Rahmenwerk der National Highway Traffic Safety Administration (NHTSA) auf der Selbstzertifizierung der Hersteller gemäß den Federal Motor Vehicle Safety Standards (FMVSS) nach 49 U.S.C. 30115, während 49 U.S.C. 30122 (die „Make-inoperative“-Bestimmung) gewerbliche Einbaubetriebe daran hindert, die Compliance beim Einbau von Aftermarket-Teilen außer Kraft zu setzen. Die Dynamik rund um das Recht auf Reparatur setzt sich durch Aktivitäten auf Bundes- und Bundesstaatsebene fort, wobei die Federal Trade Commission (FTC) ihre Leitlinien und Durchsetzungshaltung zu Reparaturbeschränkungen und der Vermarktung von überholten oder aufbereiteten Teilen (16 CFR Part 20) beibehält, was die Erwartungen an Kennzeichnung und Offenlegung im Aftermarket-Vertrieb verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Rohstoffe und Unterkomponenten (Metalle, Polymere, Elektronik), gestufte Teilefertigung (OE-Zulieferer, markengebundene Aftermarket-Hersteller, Eigenmarken) sowie ein mehrstufiges Vertriebssystem (Großhändler, Jobber, Einzelhändler, E-Commerce-Marktplätze), das Einbaubetriebe und Endkunden sowohl im DIY- als auch im DIFM-Bereich versorgt. Die Komplexität wird durch breit gefächerte, volumenschwache und limitierte SKU-Anforderungen erhöht, während die USMCA-gebundene nordamerikanische Beschaffung eine zentrale Organisationsstruktur für grenzüberschreitende Vorprodukte und Fertigwarenströme innerhalb des Zulieferer-Ökosystems bleibt.
Jüngste operative Reaktionen zeigen einen Trend hin zu Digitalisierung und alternativen Erfüllungsmodellen. Im Januar 2025 kündigten 3D Systems und Daimler Truck (Daimler Buses) einen dezentralen Ansatz zur Ersatzteilproduktion mittels additiver Fertigung an, in Zusammenarbeit mit Partnern wie Oqton und Wibu-Systems, mit dem Ziel, Lieferzeiten für kritische Teile zu verkürzen und Logistikengpässe zu entschärfen. Gleichzeitig hat Stellantis vertriebsorientierte Partnerschaften verfolgt (unter anderem mit NEXUS Automotive International weltweit sowie mehrjährige Mopar-Lieferverträge in anderen Regionen), was zeigt, wie sowohl OEM-nahe Teilenetzwerke als auch unabhängige Kanäle gleichermaßen Wert auf schnellere Verfügbarkeit, authentifizierte Produktdaten und engere Bestandskoordination über Omnichannel-Vertriebswege legen.
Wettbewerbslandschaft
Die Marktfragmentierung bleibt in Commodity-Kategorien wie Filtern und Betriebsstoffen ausgeprägt, wo die Eigenmarkenpenetration steigt. Im Gegensatz dazu zeigen Elektronik- und ADAS-Teile eine zunehmende Konzentration, da Zertifizierungshürden skalierungsstarke Marktteilnehmer begünstigen. Strategische Akquisitionen – wie die Käufe von Nissens Automotive und Stabil Group durch Standard Motor Products – signalisieren eine Verlagerung hin zu Wärmemanagement- und Sensorfähigkeiten, die zukünftige Fahrzeugarchitekturen unterstützen[3].
Jüngste Schritte von RealTruck und anderen Unternehmen, die engeren Kundenkontakt und höhere Mischmargen anstreben, wurden durch vertikale Integration in Vertrieb und E-Commerce-Kanäle charakterisiert. Technologieinvestitionen – einschließlich prädiktiver Nachfragealgorithmen und KI-gesteuerter Fahrzeugfit-Tools – differenzieren erstklassige Lieferanten von Wettbewerbern mit geringeren Kapitalausgaben. Lücken existieren rund um elektrofahrzeugspezifische Verbrauchsmaterialien und vernetzte Fahrzeugdatendienste, doch Marktteilnehmer müssen die Kapitalallokation zwischen aufstrebenden Segmenten und etablierten Cash-Generatoren ausbalancieren.
Expertise in regulatorischer Compliance – von EPA-Emissionsstandards über Cybersicherheitsprotokolle bis hin zu Batterieversandvorschriften – entwickelt sich zu einem Wettbewerbsgraben. Unternehmen, die diese Komplexität meistern, schließen bevorzugte Lieferantenvereinbarungen mit Flotten und nationalen Reparaturketten. Dennoch bestehen Gegenwind: Rohstoffpreisvolatilität und Fachkräftemangel erhöhen die Kostenstrukturen, was operative Effizienzgewinne und Lieferkettenstabilität zu kritischen Faktoren für die Aufrechterhaltung der Rentabilität in der Aftermarket-Kfz-Teileindustrie macht.
Marktführer in der Aftermarket-Kfz-Teile- und -Komponentenbranche der Vereinigten Staaten
-
AutoZone Inc.
-
Advance Auto Parts Inc.
-
O'Reilly Automotive Inc.
-
Genuine Parts Co. (NAPA)
-
LKQ Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten Unternehmen in diesem Bericht
- Magna International Inc.
- Continental AG
- ZF Friedrichshafen AG
- DENSO Corporation
- Robert Bosch GmbH
- Lear Corporation
- Flex-N-Gate Corporation
- Panasonic Automotive Systems Co. of America
- Aisin World Corp. of America
- American Axle & Manufacturing
- Yazaki North America
- Adient PLC
- Faurecia SE
- Aptiv PLC
- LKQ Corporation
- Advance Auto Parts Inc.
- O'Reilly Automotive Inc.
- AutoZone Inc.
- Genuine Parts Co. (NAPA)
- Tenneco Inc.
- Dana Incorporated
- BorgWarner Inc.
- Goodyear Tire & Rubber Co.
Marktchancen und Zukunftsaussichten
Regulatorische Aktivitäten und Normungsvorhaben schaffen spezifische Chancenfelder, in denen Compliance-Fähigkeit zum Differenzierungsmerkmal wird. Die EPA-Maßnahme vom Juli 2026, mit der SEMA als alternative Zertifizierungsstelle für bestimmte emissionsbezogene Aftermarket-Produkte anerkannt wurde, verschafft Anbietern von Leistungs- und Ersatzteilen einen klareren Weg, um Emissions-Compliance-Nachweise zu unterstützen, und fördert Produktlinienerweiterungen in katalysator- oder abgasnahen sowie motorsteuerungsbezogenen Kategorien, ohne sich ausschließlich auf herkömmliche Zertifizierungswege zu verlassen.
Auch operative Compliance und Rückverfolgbarkeit stärken den Fall für importlastige Kategorien und online-first ausgerichtete Verkäufer. Eine neue Rückverfolgbarkeitsanforderung der US-Verbraucherschutzbehörde (CPSC), deren Umsetzung ab dem 1. August 2026 angekündigt wurde, verlangt eine eindeutige QR-Code-Kennzeichnung auf der kleinsten Verkaufseinheit für importierte Aftermarket-Teile und zwingt Distributoren und Marken, Verpackung, Serialisierung und Datensysteme zu modernisieren, die Produktidentität mit Passgenauigkeit und Herkunft verknüpfen. Im gleichen Zeitraum verstärkt die politische Entwicklung rund um den Zugang zu Reparaturdaten, einschließlich der Genehmigung des H.R. 7389 (Motor Vehicle Modernization Act) durch den House Energy and Commerce Committee im Mai 2026, den Wert von Diagnosewerkzeugen, Kalibrierungsdienstleistungen und datengestützten Teileprogrammen für unabhängige Werkstätten, während der ADAS-ausgestattete Fahrzeugbestand wächst.
Neueste Industrielle Entwicklungen in Markt für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten
- Juni 2026: AutoZone genehmigte ein zusätzliches Aktienrückkaufprogramm in Höhe von 1,5 Milliarden USD. Der Schritt signalisiert anhaltende finanzielle Flexibilität und unterstreicht die Betonung des Unternehmens auf Kapitalrückführungen neben der Umsetzung im Filial- und Gewerbekundengeschäft, was die Wettbewerbspreisgestaltung und Investitionsintensität bei großen Einzelhandelsdistributoren beeinflussen kann.
- Februar 2026: Genuine Parts Company kündigte einen Plan zur Aufspaltung seines Automobil- und Industriegeschäfts in zwei unabhängige börsennotierte Unternehmen an. Die Aufspaltung schafft einen klareren strategischen Fokus für NAPA-verbundene Aktivitäten und eine übersichtlichere Struktur für segmentspezifische Investitionsentscheidungen in den Bereichen Vertrieb, digitale Tools und Lieferkettinitiativen.
- November 2024: Standard Motor Products übernahm Nissens Automotive für rund 390 Millionen USD und erweiterte damit sein Portfolio im Bereich Thermomanagement. Die Übernahme stärkt die Abdeckung in den Kategorien Kühlung und Klimatisierung, die mit schwereren leichten Nutzfahrzeugen und elektrifizierten Plattformen an Bedeutung gewinnen, und erweitert zugleich die Position des Unternehmens bei Distributoren und Einbaubetrieben.
Markt für Aftermarket-Kfz-Teile und -Komponenten in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die in den Vereinigten Staaten generierten Umsätze aus Aftermarket-Kfz-Teilen und -Komponenten, die zur Wartung, Reparatur oder zum Ersatz von Fahrzeugteilen nach dem ursprünglichen Verkauf erworben werden.
Ausschlüsse aus dem Umfang: Wir schließen reine Arbeitsleistungen bei Reparaturen, erweiterte Garantien und Pannenhilfe aus, wenn diese separat vom Verkauf eines physischen Teils in Rechnung gestellt werden.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge (Klasse 1–3)
- Mittelgroße und schwere Lastkraftwagen (Klasse 4–8)
- Busse und Reisebusse (NEU)
- Nach Komponententyp
- Motorkomponenten (Filter, Dichtungen, Kolben)
- Getriebe und Antriebsstrang
- Elektrik und Elektronik (Sensoren, Lichtmaschinen, ADAS)
- Fahrwerk und Bremsen
- Karosserie und Außenteile (Stoßfänger, Beleuchtung)
- Reifen
- Innenraum und Zubehör
- Betriebsstoffe und Schmiermittel
- Sonstiges (Sitze und Bezüge usw.)
- Nach Vertriebskanal
- Online
- Offline
- Nach Antriebsart
- Fahrzeuge mit Verbrennungsmotor (VKM)
- Hybrid-Elektrofahrzeuge (HEV)
- Batterieelektrische Fahrzeuge (BEV)
- Plug-in-Hybrid-Elektrofahrzeuge (PHEV)
- Brennstoffzellen-Elektrofahrzeuge (FCEV)
- Nach Servicekanal
- DIY (Do-It-Yourself)
- DIFM-unabhängige Werkstätten
- Flotten-/gewerbliche Dienstleister
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die sachliche Grundlage für das Modell zu legen und die Annahmen realistisch zu halten. Wir haben öffentliche Datensätze und Veröffentlichungen herangezogen, darunter die Reihen des US-Verkehrsministeriums und der FHWA zu gefahrenen Fahrzeugkilometern, Kraftstoffpreis- und Verbrauchstrends der US-Energieinformationsbehörde, Einzelhandelsumsatzmeldungen des US Census Bureau sowie die VPI-Reihen des US Bureau of Labor Statistics für Fahrzeugteile und verwandte Wartungseingaben.
Um die Nachfrage mit dem Ersatzzyklus zu verknüpfen, haben wir auch Quellen wie die Emissionsschutz- und Fahrzeuginspektionsleitlinien der EPA und der Bundesstaaten, die NHTSA-Rückrufdatenbanken sowie Veröffentlichungen von Branchenverbänden ausgewertet, die Fahrzeugalter, Reparaturhäufigkeit und Kanalverschiebungen behandeln. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden zur Überprüfung von Vertriebsmustern und Preispositionierungen herangezogen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten half dabei, Umsatzaufteilungen zu bestätigen, wo Offenlegungen verfügbar waren. Diese Liste ist nicht abschließend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung des Nachfragepools und der Preislogik hinter den wichtigsten Ersatzkategorien. Wir haben mit einer Mischung aus Distributoren, Einzelhändlern, Servicebetreibern und auf Teile spezialisierten Experten in den gesamten USA gesprochen, um Eingaben wie Reparaturhäufigkeit, Kanalmix (stationär vs. online) und typische Aufschläge entlang der Wertschöpfungskette zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | Vorstandsmitglieder (CXOs): 18 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die in den USA im Betrieb befindlichen Fahrzeuge und die Nutzungsintensität mit der ersatzteilgetriebenen Nachfrage verknüpft und diese Nachfrage dann anhand beobachteter Preisspannen für gängige Teilekörbe in Dollar umrechnet. Um das Modell an der realen Aktivität auszurichten, haben wir Eingaben wie den Fahrzeugbestand und den Altersstrukturmix, die jährlich gefahrenen Kilometer, die Ersatzkadenz für Verschleißteile, den Anteil von Heimwerkern (DIY) gegenüber Fachbetrieben (DIFM) sowie die inflationsbereinigten Entwicklungen der durchschnittlichen Verkaufspreise für Schlüsselkomponenten verwendet.
Sobald der Gesamtwert ermittelt ist, werden die Ergebnisse durch selektive Bottom-up-Überprüfungen bestätigt, wo Daten verfügbar sind, beispielsweise durch die Aggregation von Stichproben aus Lieferanten- und Distributor-Umsatzoffenlegungen, Kanalprüfungen zu Stückvolumina für hochfrequente Kategorien sowie Schätzungen aus durchschnittlichem Verkaufspreis mal Volumen für einige Ankerbauteile. Wenn Bottom-up-Signale nicht den gesamten Markt abdecken, werden Lücken durch die Anwendung konservativer Durchdringungsraten geschlossen und diese Raten anschließend in Folge-Expertengesprächen validiert.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, bei der Variablen wie die Altersentwicklung des Fahrzeugbestands, gefahrene Kilometer und Teilepreisinflation unter Basis-, Vorsichts- und Beschleunigungsszenarien projiziert und dann mit den Angaben der Interviewpartner zu ihren Auftragspipelines und dem Servicedurchsatz abgeglichen werden. Der endgültige Prognosepfad wird ausgewählt, nachdem die Annahmen eine konsistente Aussage über Nachfrageindikatoren und Preisverhalten ergeben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass die endgültige Zahl nicht von einem einzigen Datensatz abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Einzelhandelsumsatztrends, teilebezogenen Inflationsreihen und Fahrzeugnutzungsindikatoren und untersuchen dann jede Abweichung, die zu groß erscheint, um durch Mixverschiebungen erklärt zu werden.
Vor der Freigabe werden das Modell und die wichtigsten Annahmen von einem weiteren Analysten überprüft, und sensible Parameter werden bei widersprüchlichen Antworten mit neuen Quellenlesungen oder erneuten Kontaktaufnahmen überprüft. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. große Preisschwankungen oder bedeutende regulatorische Änderungen und Rückrufänderungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die aktuellste Sichtweise im veröffentlichten Ergebnis widergespiegelt wird.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für Aftermarket-Kfz-Teile und -Komponenten in den USA mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den US-Aftermarket variieren häufig, da nicht jede Schätzung dieselben Umsatzströme berücksichtigt und die Jahresannahmen hinter Preisgestaltung und Volumen unterschiedlich sein können. Unterschiede entstehen auch durch die Behandlung von Vertriebskanälen, insbesondere wenn Online-Verkäufe, Käufe durch Installationsbetriebe und die Nachfrage gewerblicher Flotten zusammengefasst werden.
Die Hauptlücke ergibt sich daraus, ob Arbeitskosten und gebündelte Reparaturrechnungen einbezogen werden, wobei Mordor Intelligence ausschließlich Teile- und Komponentenumsätze zählt und die Preisgestaltung anhand teilespezifischer Inflation und Kanalaufschläge statt anhand der gesamten Reparaturausgaben überprüft.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 229,31 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 217,56 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Definition des Aftermarket-Ökosystems, die Teile mit Einbau- und Wartungsdienstleistungen vermischen kann, was den erfassten Umsatzpool und das implizierte Preisniveau verändert. |
| Branchenverleger B | 238,40 Mrd. USD (2025) | Positioniert die Schätzung unter einem weiteren Kfz-Aftermarket-Blickwinkel, der typischerweise die Wirtschaftlichkeit des Servicekanals einschließt, und das größere Prognosefenster kann unterschiedliche Inflations- und Fahrzeugnutzungsannahmen anwenden. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was als Aftermarket-Umsatz gezählt wird und wie die Preisgestaltung vom gewählten Basisjahr aus fortgeschrieben wird. Indem der Umfang auf Teile und Komponenten beschränkt und mit Fahrzeugnutzungs- und Teilepreisindikatoren abgeglichen wird, bleibt die endgültige Zahl auf klare Treiber zurückführbar, die bei Aktualisierungen wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Aftermarket-Kfz-Teilemarkt im Jahr 2026?
Er erreichte im Jahr 2026 USD 238,75 Milliarden.
Welche Fahrzeugkategorie wächst in der US-amerikanischen Teilenachfrage am schnellsten?
Leichte Nutzfahrzeuge wachsen am schnellsten mit einer prognostizierten CAGR von 7,05 % bis 2031.
Welches Komponentensegment weist die höchste Wachstumsrate auf?
Fortschrittliche ADAS-Sensoren führen mit einer CAGR von 7,52 % und spiegeln die zunehmende Durchdringung von Sicherheitstechnologie wider.
Wie wird die Elektrifizierung die Nachfrage nach Ersatzteilen beeinflussen?
Elektrofahrzeuge haben 30–40 % weniger bewegliche Teile, was die traditionelle Hardwarenachfrage reduziert, aber neue Bedürfnisse im Bereich Wärmemanagement und Elektronik schafft.
Begünstigen Reparaturrechtsgesetze unabhängige Werkstätten?
Ja, ein erweiterter Datenzugang wird voraussichtlich mehr Reparaturen außerhalb der Garantie in unabhängige Werkstätten lenken und deren Marktanteil von 56,30 % stärken.