
Größe und Marktanteil des US-Marktes für Fahrzeugsensoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
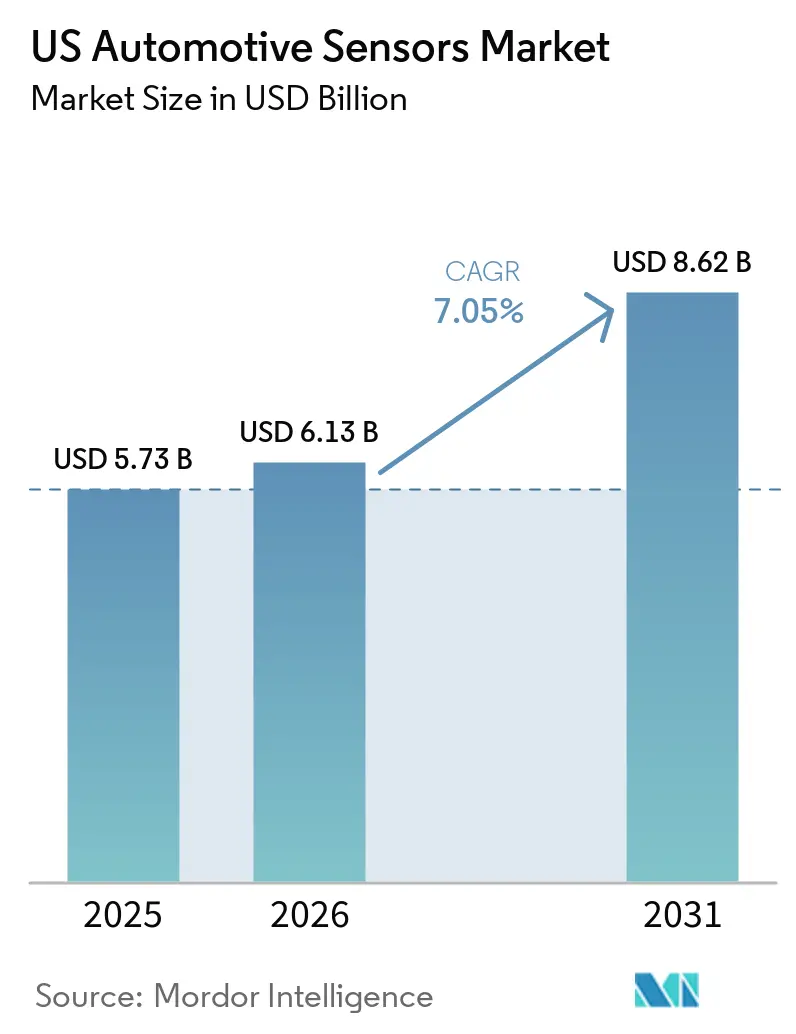
| Marktgröße im Basisjahr (2025) | 5.73 Milliarden US-Dollar |
| Marktgröße (2026) | 6.13 Milliarden US-Dollar |
| Marktgröße (2031) | 8.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-Marktes für Fahrzeugsensoren von Mordor Intelligence
Die Größe des US-Marktes für Fahrzeugsensoren soll von USD 5,73 Milliarden im Jahr 2025 auf USD 6,13 Milliarden im Jahr 2026 wachsen und wird bis 2031 voraussichtlich USD 8,62 Milliarden bei einer CAGR von 7,05 % über 2026–2031 erreichen. Automobilhersteller integrieren mehr Sensoren pro Fahrzeug, um Vorschriften zu Reifendruck, Stabilitätskontrolle und automatischem Bremsen zu erfüllen. Gleichzeitig setzen Flottenoperatoren sensorreiche Telematiklösungen ein, um Versicherungskosten und Emissionen zu kontrollieren. Radar-, Lidar- und MEMS-basierte Geräte erzielen weiterhin Kosten- und Leistungsdurchbrüche und eröffnen etablierten Zulieferern und Start-ups neue Differenzierungsmöglichkeiten im Markt für Fahrzeugsensoren in den Vereinigten Staaten.
Wichtigste Erkenntnisse des Berichts
- Nach Sensortyp führten Drucksensoren mit einem Anteil von 29,02 % am Markt für Fahrzeugsensoren in den Vereinigten Staaten im Jahr 2025; Radarsensoren werden bis 2031 voraussichtlich mit einer CAGR von 8,02 % wachsen.
- Nach Anwendung entfielen 35,98 % des Umsatzes im Jahr 2025 auf Antriebsstrangsysteme, während ADAS bis 2031 mit einer CAGR von 8,36 % wachsen wird.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Anteil von 64,55 % an der Marktgröße für Fahrzeugsensoren in den Vereinigten Staaten, und schwere Nutzfahrzeuge werden mit einer CAGR von 8,62 % das schnellste Wachstum verzeichnen.
- Nach Vertriebskanal entfielen 87,92 % des Anteils im Jahr 2025 auf OEM-Installationen; das Aftermarket-Segment wächst mit einer CAGR von 8,99 %, da Nachrüstungen an Popularität gewinnen.
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Anteil von 67,58 %; das Segment der batterieelektrischen Fahrzeuge wächst bis 2031 mit einer CAGR von 7,34 %.
- Nach Sensortechnologie dominierten MEMS-Geräte mit einem Anteil von 73,44 % und sind mit einer CAGR von 7,21 % auch die am schnellsten wachsende Kategorie.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des US-Marktes für Fahrzeugsensoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrofahrzeugadoption erhöht den Sensorgehalt pro Fahrzeug | +2.4% | Kalifornien, Washington, Nordoststaaten | Langfristig (≥ 4 Jahre) |
| Bundesweite TPMS-, ESC- und NCAP-Upgrades | +1.8% | Landesweit, mit regulatorischer Durchsetzung aus Washington D.C. | Mittelfristig (2–4 Jahre) |
| Softwaredefinierende Fahrzeugarchitekturen | +1.5% | Technologiezentren: Kalifornien, Michigan, Texas | Mittelfristig (2–4 Jahre) |
| CHIPS-Gesetz fördert inländische MEMS-Fertigungsanlagen | +1.2% | Landesweit in den USA, mit Schwerpunkt in Arizona, Texas, New York | Mittelfristig (2–4 Jahre) |
| Nachrüstung von Telematik für nutzungsbasierte Versicherungen | +0.8% | Städtische Zentren, zunächst im Nordosten und an der Westküste | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierungsziele für Flotten | +0.6% | Unternehmensflotten landesweit, angeführt von Küstenstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
CHIPS-Gesetz fördert inländische MEMS-Fertigungsanlagen
Neue Bundesfördermittel in Höhe von USD 39 Milliarden lenken Wafer-Fab-Projekte nach Arizona, Texas und in den Norden des Bundesstaates New York und sichern so eine lokale Versorgungspipeline für MEMS-Druck-, Trägheits- und Magnetsensoren, die Motoren-, Batterie- und Fahrwerkssteuerungen unterstützen. Rogue Valley Microdevices hat bereits USD 6,7 Millionen für ein Werk in Florida gesichert, das seine Kapazität für Fahrzeug-MEMS nahezu verdreifachen wird, was zeigt, wie kleinere Gießereien im Rahmen des Programms skalieren können. Die zusätzliche Kapazität verkürzt Lieferzeiten, reduziert Versandrisiken und unterstützt die Just-in-time-Lieferung für Montagewerke in Detroit und an den Küsten. Universitäten erhalten Forschungsförderungen, die Mikrofabrikationsprozesse der nächsten Generation vorantreiben und Innovationen im Markt für Fahrzeugsensoren in den Vereinigten Staaten weiter verankern. Zusammengenommen stärken diese Maßnahmen die Resilienz und verlagern künftige Produktion von überseeischen Fertigungsanlagen zurück.[1]
Elektrofahrzeugadoption erhöht den Sensorgehalt pro Fahrzeug
Elektrofahrzeuge integrieren zwei- bis dreimal mehr Halbleiter als Fahrzeuge mit Verbrennungsmotor, wodurch der Sensorwert bis 2030 einen größeren Anteil einnehmen wird. Allein Batteriemanagementsysteme benötigen mehrere Temperatur-, Strom- und Spannungsknoten, um thermisches Durchgehen zu verhindern. Positions- und Magnetsensoren überwachen die Drehzahl des Elektromotors, während Hochspannungsisolierungsgeräte die Sicherheit gewährleisten. Staatliche Steuergutschriften und flächendeckende Ladezuschüsse beschleunigen die Liefermengen, sodass Zulieferer SiC-basierte Druck- und Temperaturchips skalieren, um den rauen Umgebungsbedingungen im Motorraum gerecht zu werden. Infolgedessen profitiert der US-Markt für Fahrzeugsensoren von höheren durchschnittlichen Verkaufspreisen, selbst wenn die Gesamtfahrzeugproduktion stagniert. Das Ergebnis ist ein chronisches Allokationsrisiko, das Designzyklen verlängert, kostspielige Neugestaltungen rund um alternative Siliziumlösungen erfordert und die Wachstumsdynamik des gesamten Fahrzeugsensormarktes trotz robuster Endkundennachfrage begrenzt.
Nachrüstung von Telematik für nutzungsbasierte Versicherungen
Nutzungsbasierte Versicherungsprogramme stützen sich auf Beschleunigungssensoren, Gyroskope und GNSS-Module, um Fahrstil und Kilometerleistung zu erfassen. Da vernetzte Fahrzeuge voraussichtlich mehr als vier Fünftel der Neuzulassungen in den USA im Jahr 2025 ausmachen werden, wird die Nachrüstung älterer Modelle mit Plug-in-Telematik-Dongles immer üblicher. Unabhängige Werkstätten erschließen neue Umsatzquellen durch Geräteinstallation und -kalibrierung, während Versicherer eine verfeinerte Risikobewertung erhalten, die Schadenskosten erheblich senken kann. Dieser Aftermarket-Sog steigert die Stückzahlen für MEMS-Trägheitssensoren und 4G/5G-Gateways im gesamten Markt für Fahrzeugsensoren in den Vereinigten Staaten.
Softwaredefinierte Fahrzeugarchitekturen
Zentrale Zonensteuergeräte aggregieren nun Daten von Hunderten von Knoten und übertragen Updates drahtlos. Tesla hat bewiesen, dass vereinfachte Verkabelung Kabellänge und -gewicht reduzieren kann, und Mainstream-OEMs folgen diesem Beispiel. Hochgeschwindigkeits-Radar- und Lidar-Chips von Texas Instruments verbessern die Wahrnehmung, und ihre Software-Stacks können auf zukünftige Autonomiestufen aufgerüstet werden, ohne dass Hardware-Änderungen erforderlich sind.[2] Für Zulieferer bedeutet dies, Sensoren mit verschlüsselter Kommunikation und deterministischer Latenz zu entwickeln, die sich nahtlos in das sich weiterentwickelnde Backbone einfügen. Der Wandel hält den Markt für Fahrzeugsensoren in den Vereinigten Staaten im Einklang mit cloud-nativen Entwicklungszyklen statt mit traditionellen Modelljahr-Updates.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten- und Preisverfall belasten die Margen der Tier-1-Zulieferer | -1.2% | Automobilfertigungsgürtel Michigan, Ohio, Indiana | Mittelfristig (2–4 Jahre) |
| Wasserknappheit in der Siliziumversorgung | -0.9% | Arizona, New Mexico, Texas | Langfristig (≥ 4 Jahre) |
| Cybersicherheit auf Sensorebene | -0.8% | Landesweit, mit regulatorischem Fokus in Washington D.C. | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeit und Kalibrierung unter extremen Betriebsbedingungen | -0.6% | Extreme Klimaregionen: Alaska, Wüstensüdwesten, oberer Mittlerer Westen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen durch Wasserknappheit in der Siliziumversorgung
Fertigungsanlagen der nächsten Generation in Arizona könnten täglich erhebliche Mengen Wasser verbrauchen und damit bereits durch Dürre belastete Grundwasserleiter strapazieren. Widerstand aus der Bevölkerung oder Verzögerungen bei der Genehmigung könnten die lokale Wafer-Produktion begrenzen und den Fluss von Fahrzeugdruck- und Trägheitschips einschränken. Um das Risiko zu mindern, installieren Hersteller geschlossene Recyclingkreisläufe, die mehr als 70 % des Prozesswassers zurückgewinnen, doch die Kapitalaufwendungen verlängern die Amortisationszeit. Anhaltende Engpässe könnten das Wachstum des Marktes für Fahrzeugsensoren in den Vereinigten Staaten bremsen, wenn keine zusätzlichen Standorte genehmigt werden.
Kosten- und Preisverfall belasten die Margen der Tier-1-Zulieferer
OEMs internalisieren Software- und Hardware-Roadmaps und zwingen traditionelle Tier-1-Zulieferer, Preise zu senken und Entwicklungskosten zu absorbieren. Analysten erwarten, dass die durchschnittlichen Zulieferermargen innerhalb von fünf Jahren leicht sinken werden. Geringere Rentabilität schränkt die F&E-Ausgaben für neue Sensorplattformen ein und verlangsamt die Massenmarkteinführung. Einige US-amerikanische Zulieferer verlagern sich auf Integrations- und Over-the-Air-Kalibrierungsdienste, doch ein weitreichender Umbau könnte die Innovationsrate im Markt für Fahrzeugsensoren in den Vereinigten Staaten dennoch hemmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortyp: Drucksensoren führen, Radar holt auf
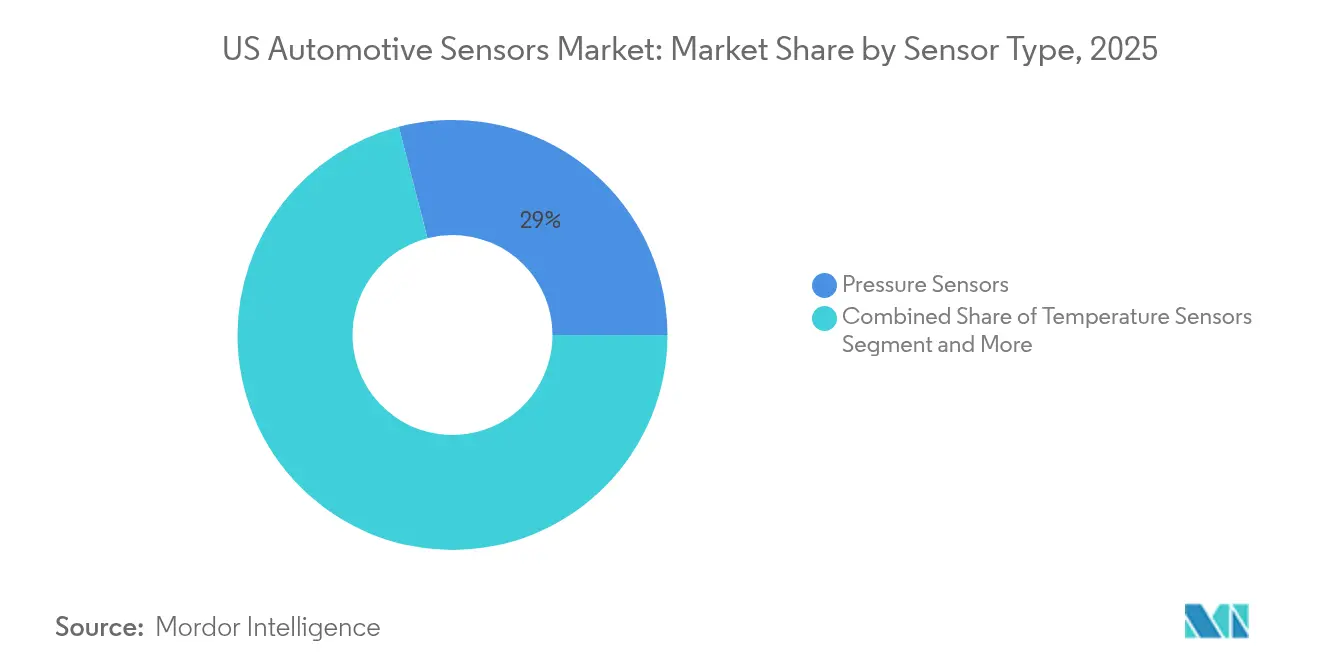
Druckgeräte lieferten 29,02 % des Umsatzes im Jahr 2025 und stützen Anwendungen wie Kraftstoffeinspritzung, Bremskraftverstärkung und vorgeschriebene Reifendrucküberwachung. Die Marktgröße für Druckeinheiten im Markt für Fahrzeugsensoren in den Vereinigten Staaten soll im Einklang mit Kraftstoffeffizienz- und Emissionszielen stetig wachsen. Radarmodule, die heute noch kleiner sind, werden bis 2031 mit einer CAGR von 8,02 % wachsen, dank sinkender 77-GHz-Chipsatz-Preise und NCAP-Druck zur Hinzufügung von Toter-Winkel-, Frontkollisions- und Querverkehrswarnsystemen. Tier-1-Zulieferer bündeln nun 4D-Radar für alle vier Ecken in Mainstream-SUVs, was signalisiert, dass Sensorfusion vom Premium- in das Volumensegment übergeht.
Millimeterwellen-Architekturen der zweiten Generation integrieren digitale Strahlformung und KI-gestützte Objektklassifizierung auf einem einzigen CMOS-Chip. Dies reduziert die Stückliste und vereinfacht das Wärmedesign, was Radar dabei hilft, den Marktanteil kamerabasierter ADAS-Systeme zu erodieren. Zulieferer, die Radar mit Trägheitsreferenzeinheiten kombinieren, versprechen hochgenaue Odometrie auch bei blockiertem GPS und schaffen so neue Wertpools im Markt für Fahrzeugsensoren in den Vereinigten Staaten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Antriebsstrang führt, ADAS verzeichnet Durchbruchwachstum
Antriebsstrangsysteme machten 35,98 % der Ausgaben im Jahr 2025 aus und umfassen Luftmassen-, Klopf-, Kühlmitteltemperatur- und Batteriepacksensoren. Die Einhaltung der Tier-3-Emissionsvorschriften hält die Antriebsstrangbudgets hoch. Gleichzeitig werden ADAS- und autonome Funktionen bis 2031 mit einer CAGR von 8,36 % wachsen und ihren Anteil an der Marktgröße für Fahrzeugsensoren in den Vereinigten Staaten erheblich steigern. Kombinationen aus Ultraschall-, Kamera-, Radar- und Lidarsensoren ermöglichen Level-2+-Funktionen, während das neue Mandat der NHTSA für automatisches Notbremsen Basisvolumina sichert.
Um Redundanzziele zu erfüllen, spezifizieren OEMs duale unabhängige Sensorpfade für die Quer- und Längssteuerung. Dies treibt die Gesamtzahl der Halbleiter pro Fahrzeug bis 2029 über die Tausendermarke und festigt ADAS als die am schnellsten wachsende Budgetlinie für Sensoren. Kontinuierliche Over-the-Air-Feature-Upgrades verlängern den Lebenszyklus-Umsatz weiter, da schlummernde Rechenkapazität noch Jahre nach dem Fahrzeugverkauf monetarisiert werden kann.
Nach Fahrzeugtyp: Personenkraftwagen dominieren, schwere Nutzfahrzeuge beschleunigen
Personenkraftwagen absorbierten 64,55 % der Lieferungen im Jahr 2025 aufgrund ihrer deutlich höheren Produktionszahlen. Der Inhalt pro Einheit steigt auch bei mittelgroßen Crossover-Utility-Fahrzeugen, was die Nachfrage verbreitert. Schwere Nutzfahrzeuge werden eine CAGR von 8,62 % verzeichnen, da Bundesbehörden automatisches Notbremsen und elektronische Stabilitätsregeln für Klasse-8-Lkw einführen. Steigende E-Commerce-Volumina verstärken den Bedarf an Kollisionswarn- und Müdigkeitsüberwachungssensoren. Solche Mandate erhöhen den Marktanteil für Fahrzeugsensoren in den Vereinigten Staaten für Schwerlastanwendungen trotz langsamerer Produktionsraten.
Leichte Nutzfahrzeuge profitieren vom Wachstum der Letzten-Meile-Lieferung und Elektrifizierungsförderungen, die reichhaltigere Telematikpakete ermöglichen. Zu den Integrationskomplexitäten gehören die Abdichtung von Lidar-Gehäusen gegen Hochdruckreiniger-Sprühwasser und das Management elektromagnetischer Interferenzen von Hochstrom-Traktionswechselrichtern. Diese Besonderheiten veranlassen spezialisierte Zulieferer, Sensoren gemeinsam mit Karosseriebauern zu entwickeln, was neue Umsatzpotenziale im Markt für Fahrzeugsensoren in den Vereinigten Staaten schafft.
Nach Vertriebskanal: OEM bleibt dominant, Aftermarket gewinnt an Fahrt
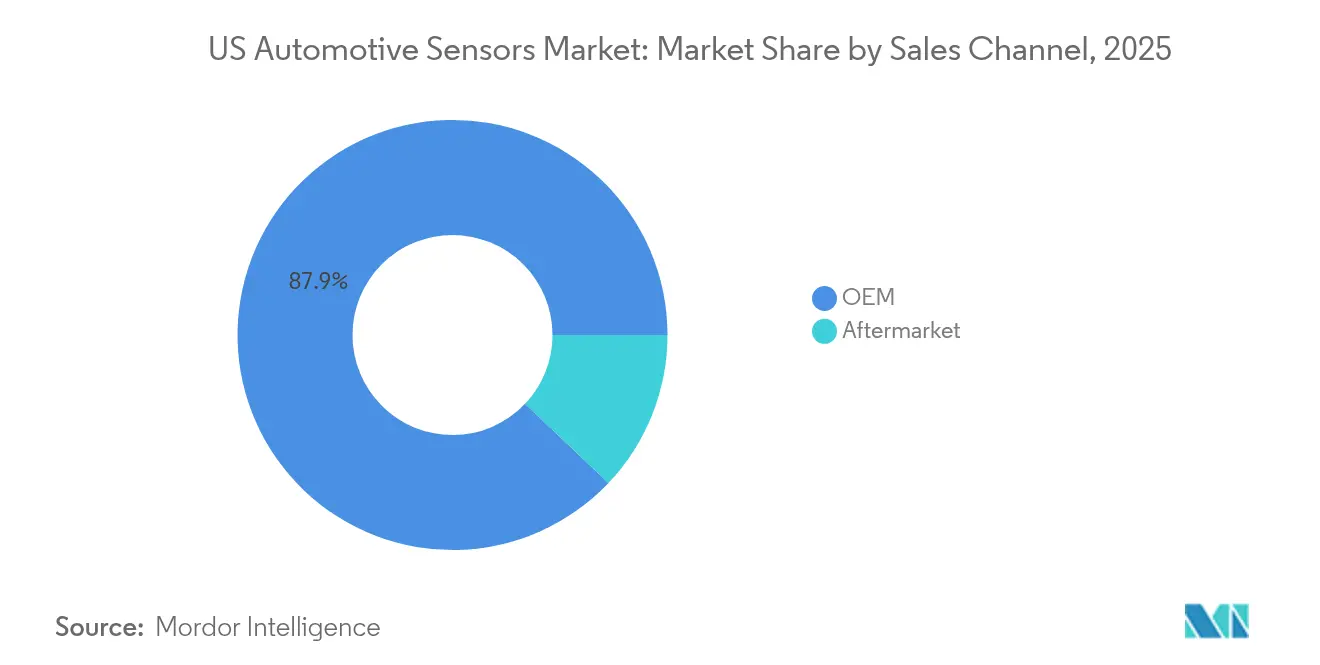
Werkseitige Installationen machten 87,92 % des Umsatzes im Jahr 2025 aus, was die Komplexität der Integration von Sensoren in sicherheitskritische Netzwerke widerspiegelt. Automobilhersteller schließen mehrjährige Lieferverträge ab und bieten Volumenstransparenz. Dennoch wird der Aftermarket mit einer CAGR von 8,99 % wachsen, da Versicherer, Flottenmanager und Technologieunternehmen Datenlogger und ADAS-Kalibrierungskits in ältere Fahrzeuge nachrüsten. Das Wachstum begünstigt Plug-and-Play-MEMS-Hubs, die Mobilfunkmodems mit GPS, Beschleunigungssensoren und CAN-Gateways kombinieren.
Steigende Kalibrierungsanforderungen stellen Hindernisse für unabhängige Werkstätten dar, da Ausrichtungsvorrichtungen und Software-Abonnements die Einstiegskosten erhöhen. Eine Konsolidierung unter Serviceketten könnte folgen und die Verhandlungsmacht im Markt für Fahrzeugsensoren in den Vereinigten Staaten schrittweise zugunsten von Geräteanbietern verschieben, die Hardware mit Schulungen bündeln.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Antrieb: Verbrennungsmotor noch am größten, batterieelektrische Fahrzeuge auf dem Vormarsch
Fahrzeuge mit Verbrennungsmotor hielten im Jahr 2025 einen Anteil von 67,58 %, gestützt durch anhaltende Verbraucherpräferenz für Benzin-Pickups und SUVs. Ihre Sensorausgaben drehen sich um Abgasrückführung, Partikelfilterung und Turboladeregelung. Sensoren für batterieelektrische Fahrzeuge werden mit einer CAGR von 7,34 % wachsen, angetrieben durch Bundessteuergutschriften und den Ausbau des landesweiten Ladenetzes. Hochpräzise Shunt-, Hall-Effekt- und Glasfasersensoren überwachen 800-V-Architekturen, und Siliziumkarbid-Druckchips überwachen den Kühlmittelfluss in Schnellladeschleifen.
Hybridsysteme fügen duplizierte Sensorschichten hinzu, da sowohl der Verbrennungsmotor als auch der Elektromotor eine unabhängige Temperatur- und Schwingungsüberwachung erfordern. Mit steigenden kumulativen Hybridvolumina können Zulieferer gemeinsame Druck- und Positionssensorplattformen nutzen und so die Anlaufkosten im gesamten Markt für Fahrzeugsensoren in den Vereinigten Staaten glätten.
Nach Sensortechnologie: MEMS beherrscht Volumen und Dynamik
MEMS-Plattformen lieferten 73,44 % der Einheiten im Jahr 2025 und werden mit einer CAGR von 7,21 % wachsen. Mikrogefertigte kapazitive und piezoresistive Strukturen bieten unübertroffene Größe, Kosten und Schwingungsresistenz. Gießereien bringen nun Wafer-Level-Packages auf den Markt, die ASIC-Signalkonditionierung integrieren und den Platzbedarf in leistungsdichten Wechselrichtern drastisch reduzieren. Die frühe Einführung von MEMS-Mikrospiegel-Lidar bietet ein 120°-Sichtfeld mit einer Tiefengenauigkeit von unter drei Zentimetern, was für städtische automatisierte Valet-Modi entscheidend ist.
Nicht-MEMS-Sensoren, wie Bulk-Wellen-Ultraschallwandler und makrogefertigte Druckkapseln, behalten Nischen, in denen extreme Drücke oder Flüssigkeitskompatibilität Siliziumstrukturen ausschließen. Dennoch werden anhaltende Kostensenkungen bei MEMS diese Legacy-Designs schrittweise ersetzen und die dominante Position von MEMS im Markt für Fahrzeugsensoren in den Vereinigten Staaten festigen.
Geografische Analyse
Mittelwestliche Staaten wie Michigan und Ohio montieren weiterhin die Mehrheit der Fahrzeuge und integrieren daher die größte absolute Anzahl von Motor-, Fahrwerks- und Kabinensensoren. Qualifizierte Arbeitskräftepools und etablierte Tier-1-Cluster machen diese Regionen für Validierung und Serienproduktion unverzichtbar. Das Kapital für neue Fertigungsanlagen verlagert sich jedoch in Richtung Südwesten nach Arizona und Texas, wo unter dem CHIPS- und Wissenschaftsgesetz ein neuer Halbleiterkorridor entsteht. Wenn diese Fertigungsanlagen Serienvolumina erreichen, können Sensorwafer direkt an Modullinien im Mittleren Westen geliefert werden, was Logistikrisiken und Lagerbestände im gesamten Markt für Fahrzeugsensoren in den Vereinigten Staaten reduziert.
Kalifornien führt die nationale Elektrofahrzeugdurchdringung an, was wiederum die Einführung von Hochspannungsstrom-, Temperatur- und Isolationssensoren beschleunigt. Softwareunternehmen aus dem Silicon Valley arbeiten eng mit Halbleiterspezialisten zusammen, um Sensorfusionsalgorithmen zu verfeinern, die Level-2+-Autopilot-Funktionen unterstützen. Genehmigungen für den Betrieb auf öffentlichen Straßen locken zudem Lidar- und Radar-Start-ups an, Pilotflotten in San Francisco und Los Angeles zu betreiben, was das Innovationsrad der Küste weiter antreibt.
Der Nordosten und der mittlere Atlantik weisen dichten Verkehr und harte Winter auf. Die Nachfrage tendiert daher zu Radar- und Allwetter-Kameramodulen, die Salzsprühnebel und Minustemperaturen standhalten können. Versicherungshauptsitze in Connecticut, New York und Pennsylvania fördern Telematik-Rollouts und treiben die Nachfrage nach Aftermarket-Dongles an. Gleichzeitig beherbergen Südoststaaten wie Tennessee und South Carolina mehrere neue Batteriefabriken und Elektrofahrzeug-Montageprojekte, was den regionalen Verbrauch von Temperatur- und Drucksensoren auf Packebene ausweitet. Zusammengenommen schaffen diese geografischen Dynamiken einen ausgewogenen regionalen Fußabdruck für Zulieferer, die den Markt für Fahrzeugsensoren in den Vereinigten Staaten bedienen.
Regulatorisches Umfeld
Die Nachfrage nach Automobilsensoren in den Vereinigten Staaten wird durch die Federal Motor Vehicle Safety Standards (FMVSS) geprägt, die von der National Highway Traffic Safety Administration (NHTSA) im Rahmen von 49 CFR Part 571 verwaltet werden und Leistungsanforderungen für Sicherheitssysteme festlegen, die auf Radar-, Kamera-, Trägheits- und anderen Sensortechnologien beruhen. Ein wichtiger jüngster Fixpunkt ist die endgültige NHTSA-Regel zu FMVSS No. 127 zur automatischen Notbremsung (AEB) für leichte Fahrzeuge (veröffentlicht 2024). Sie legt funktionale Anforderungen fest, etwa das Erkennen von Sensorverdeckungen und die Anzeige von Fahrerwarnungen bei Fehlfunktionen, was den Compliance-Aufwand für Sensorhardware und Diagnostik erhöht.
Die Handelspolitik beeinflusst zudem die Beschaffung und Preisgestaltung von Sensorkomponenten und Baugruppen. Der Rahmen von Section 232 für Fahrzeuge und Fahrzeugteile verfügt über einen definierten Aufnahme- und Verwaltungsprozess durch das US-Handelsministerium, Bureau of Industry and Security (BIS), einschließlich wiederkehrender Einreichungsfenster, die 2025 eingerichtet wurden, sowie eines Aufnahmefensters im April 2026 (1. bis 14. April 2026) für zusätzliche Teile, die in den Anwendungsbereich der Section-232-Zölle aufgenommen werden könnten. Für Zulieferer verstärkt dies die Anforderungen an Dokumentation, Rückverfolgbarkeit und Compliance-Workflows für importierte Teile, einschließlich der FMVSS-Konformität und erforderlicher Kennzeichnungen (zum Beispiel DOT-Zertifizierungspraktiken für regulierte Komponenten).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für US-Automobilsensoren beginnt bei Halbleitermaterialien und Bauteilfertigung (MEMS, Mixed-Signal-ICs, Radar-MMICs und Leistungsbauelemente wie SiC) und geht dann in die Sensor-Die-, Verpackungs- und Modulmontage über. Tier-1-Integratoren (zum Beispiel Bosch, Continental und Denso) und große Halbleiterhersteller (zum Beispiel Texas Instruments und Infineon) wandeln diese Vorprodukte in qualifizierte Automobilsensoren und Wahrnehmungsmodule um. Diese Module fließen dann in OEM-Programme ein, die die Installationen dominieren (87,92% Anteil im Jahr 2025), sowie in ein wachsendes Nachrüstökosystem, das telematik- und kalibrierungsintensive ADAS-Upgrades im Aftermarket unterstützt.
Jüngste Entwicklungen deuten auf Skalierung und Regionalisierung entlang der Kette hin. Bosch begann mit der Chipproduktion in einem US-Siliziumkarbid-Werk in Roseville, Kalifornien (gemeldet im Juli 2026), was die lokale Verfügbarkeit von Automobilhalbleitern für Sensor- und Antriebselektronik unterstützt. Bei Wahrnehmungssensoren erweiterte Ouster seine langfristige Fertigungspartnerschaft mit Benchmark Electronics (Juni 2026), um die Großserienfertigung seiner Rev8-Digital-Lidar-Sensorfamilie in den Vereinigten Staaten zu skalieren. Zulieferer diversifizieren zudem ihre Fertigungsstandorte aus Kosten- und Risikogründen, wie das Beispiel von Standard Motor Products zeigt, das ein 50/50-Joint-Venture mit Techstrong Holdings zur Herstellung von Automobilsensoren in Thailand gegründet hat (Juli 2026), mit dem Ziel, ABS-Geschwindigkeits- und Positionssensoren herzustellen, um die Beschaffungsoptionen zu erweitern.
Wettbewerbslandschaft
Fünf Halbleitermajors – Infineon, NXP, STMicroelectronics, Texas Instruments und Renesas – haben zusammen knapp über die Hälfte des Umsatzes im Jahr 2024 erzielt, was ein enges Oligopol bestätigt. Continental, Bosch und Denso führen weiterhin die Integration auf Modulebene an, doch ihr Einfluss schwindet, da OEMs direkt mit Chipherstellern für Radar und Batteriesteuergeräte der nächsten Generation verhandeln. Texas Instruments hat kürzlich einen Lidar-Lasertreiber mit 2,5-Nanosekunden-Reaktionszeit, der die Systemlatenz reduziert, und einen neuen 77-GHz-Radar-Transceiver vorgestellt, der die Detektionsreichweite auf über 500 Meter ausdehnt.
Inländische Kapazitätserweiterungen verschieben die Machtverhältnisse weiter. Gießerei-Start-ups, die durch CHIPS-Fördermittel unterstützt werden, können Nischenprozesse wie Silizium-auf-Isolator-MEMS für Tier-1-Zulieferer anbieten, die eine duale Bezugsquelle suchen. Strategische Allianzen verbinden fablose Radarentwickler mit Wafer-Gießereien, die auf hochohmige Substrate spezialisiert sind, und gewährleisten so Volumenskalierbarkeit. Zulieferer, die vertikal integrierte Sensor-plus-Software-Stacks beherrschen, können Premium-Margen erzielen, da Fahrzeuge zu Datenplattformen werden.
Tier-1-Zulieferer sehen sich mit Margencompression konfrontiert, behalten jedoch ihre Integrationsexpertise. Vorausschauende Unternehmen positionieren sich als Systemorchestratoren, die Chips von mehreren Anbietern vereinen, Cybersicherheitsschlüssel verwalten und ISO-26262-Sicherheit zertifizieren. Der Wert einer solchen Orchestrierung steigt mit jeder hinzugefügten ECU-Domäne, sodass agile Tier-1-Zulieferer ihre Relevanz behaupten können, auch wenn direkte Halbleiterumsätze im Markt für Fahrzeugsensoren in den Vereinigten Staaten nach oben wandern.
Marktführer im US-Markt für Fahrzeugsensoren
-
Texas Instruments Incorporated
-
Robert Bosch GmbH
-
Continental AG
-
Denso Corporation
-
Infineon Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Ein Chancenbereich ist der compliance-getriebene ADAS-Sensorinhalt im Zusammenhang mit FMVSS No. 127 (AEB für leichte Fahrzeuge), der Anforderungen wie Verdeckungserkennung und Warnanzeigen bei Fehlfunktionen einbettet. Diese Anforderungen erhöhen die Nachfrage nach Radar- und Kamerasensorik, Diagnostik und Validierung und unterstützen Investitionen in US-basierte Produktions- und Testkapazitäten für Sicherheitssensoren und zugehörige Elektronik. Dies ist besonders relevant, wo OEMs lokale Beschaffung, kürzere Lieferzeiten und stärkere Rückverfolgbarkeit bevorzugen.
Ein zweiter Weißraum ist der Ausbau der inländischen Kapazität für die Halbleiterbausteine, die branchenübergreifend in Automobilsensoren eingesetzt werden, insbesondere dort, wo Versorgungssicherheit und automobiltaugliche Qualifizierung die Skalierung einschränken. Im Juli 2026 kündigte Bosch eine endgültige Vereinbarung über direkte Fördermittel von bis zu 225 Millionen USD durch das CHIPS Program Office des US-Handelsministeriums an, um seine 2 Milliarden USD schwere Investition in Roseville, Kalifornien, für Siliziumkarbid-Halbleiter zu unterstützen, wobei die Musterproduktion bereits läuft. Auf der Modulseite kündigte AUMOVIO eine Investition von 110 Millionen USD (Oktober 2025) zum Ausbau seiner Anlage in New Braunfels, Texas, für ADAS-Radarsensoren an, wobei der Baubeginn für Sommer 2026 geplant ist, was den Kapazitätsaufbau mit der steigenden Basis radargestützter Sicherheitsfunktionen in Einklang bringt.
Aktuelle Branchenentwicklungen
- Juni 2026: Infineon Technologies begann mit der Serienproduktion seines Imaging-Radar-MMIC RASIC CTRX8188F, das als 8Tx8Rx-Lösung für höherauflösende Radarsensorik positioniert ist. Diese Maßnahme stärkt die Zuliefer-Roadmap für Imaging-Radar-Architekturen, die in ADAS eingesetzt werden, und unterstützt die Bemühungen von OEMs und Tier-1-Zulieferern, Sensorfunktionen zu konsolidieren und gleichzeitig die Wahrnehmungsleistung zu verbessern.
- April 2025: Bosch und Horizon Robotics unterzeichneten ein Memorandum of Understanding zur Intensivierung der Zusammenarbeit bei Fahrassistenzlösungen, einschließlich Bosch-Mehrzweckkameras und ADAS-Produktfamilien, die Horizon-Journey-6-Hardware verwenden. Die Vereinbarung verknüpft Sensorhardware mit KI-Recheneinheiten und untermauert die Verlagerung hin zu softwaredefinierten Wahrnehmungs-Stacks, die bei mehreren Automobilherstellern eingesetzt werden können.
- September 2024: Pirelli und Bosch unterzeichneten eine Entwicklungskooperation zur Schaffung intelligenter Reifentechnologie unter Verwendung integrierter Sensoren und BLE-MEMS-Technologie. Die Zusammenarbeit erweitert den Sensor-Einsatzbereich auf reifen- und fahrwerksbezogene Anwendungsfälle und unterstützt neue Datenströme für Sicherheits-, Wartungs- und Fahrdynamikanwendungen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der in den USA verkauften und betriebenen Kraftfahrzeugen eingebauten Sensoren, einschließlich der Sensorhardware, die in zentralen Fahrzeugsystemen wie Antriebsstrang, Fahrwerk, Sicherheit, Karosserieelektronik und Telematik eingesetzt wird.
Ausschlüsse aus dem Umfang: Nicht-automotive Sensornachfrage sowie der größte Teil des eigenständigen Software- und Analysewerts, der außerhalb des Sensorhardwareverkaufs liegt, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Sensortyp
- Temperatursensoren
- Drucksensoren
- Geschwindigkeits- und Drehzahlsensoren
- Füllstands- und Positionssensoren
- Magnetsensoren
- Gas- und Chemiesensoren
- Trägheitssensoren (Beschleunigungssensor/Gyroskop)
- Lidar-Sensoren
- Radarsensoren
- Ultraschallsensoren
- Bild- und Kamerasensoren
- Stromsensoren
- Nach Anwendung
- Antriebsstrang
- Karosserieelektronik und Komfort
- Fahrzeugsicherheit
- ADAS und autonome Systeme
- Telematik und Konnektivität
- Batteriemanagement (Elektrofahrzeug)
- Nach Fahrzeugtyp
- Motorräder
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Nach Vertriebskanal
- OEM
- Aftermarket
- Nach Antrieb
- Fahrzeuge mit Verbrennungsmotor
- Hybridfahrzeuge
- Batterieelektrische Fahrzeuge
- Brennstoffzellenfahrzeuge
- Nach Sensortechnologie
- MEMS
- Nicht-MEMS-Sensoren und Makrosensoren
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Faktenbasis für die US-Fahrzeugproduktion und -verkäufe, die regulierungsbedingte Sensoradoption und die Richtung der Sensortechnologieverschiebungen zu etablieren. Wir stützten uns auf öffentliche Quellen wie NHTSA- und EPA-Veröffentlichungen, Datenserien des US Census und der BEA, Inflationsindikatoren des Bureau of Labor Statistics sowie SAE-Fachpapiere, die beschreiben, wie Sensoren in modernen Fahrzeugen eingesetzt werden.
Um diese Signale in ein funktionierendes Modell zu übersetzen, haben wir auch Unternehmensberichte und Investorenpräsentationen, Aktualisierungen von Branchenverbänden sowie Presseberichte zur Verfolgung von ADAS-Ausstattung und Antriebsstrangänderungen ausgewertet. Ein begrenzter Satz kostenpflichtiger Abonnements für Unternehmensfinanzdaten, Patente und handelsbasierte Versandprüfungen wurde ausschließlich zur Validierung der Lieferantenexposition und Preisentwicklung verwendet, nicht um die Nachfragelogik zu ersetzen. Die hier aufgeführten Quellen sind illustrativ; wir haben zusätzliche öffentliche Referenzen genutzt, um Daten zu erheben, Annahmen zu bestätigen und Lücken zu schließen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Personen entlang der US-amerikanischen Wertschöpfungskette für Fahrzeugsensoren, darunter Komponentenlieferanten, Fahrzeugsystemintegratoren und nachgelagerte OEM-seitige Funktionen. Der Hauptfokus lag auf der Bestätigung des Sensorinhalts pro Fahrzeug, der Preisentwicklung nach Sensorfamilie und dem Zeitpunkt der Funktionseinführung (beispielsweise Sicherheitssysteme, Emissionsüberwachung sowie Brems- und Stabilitätsfunktionen), um anschließend die Desk-Annahmen vor der Finalisierung der Gesamtwerte zu plausibilisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 39 % | Führungskräfte (CXOs): 14 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepool, der auf der US-Fahrzeugproduktion und den Verkäufen nach wichtigen Fahrzeugkategorien basiert und anschließend mithilfe geschätzter Sensoren pro Fahrzeug und Durchschnittspreisen nach Sensorgruppe in Sensorumsätze umgerechnet wird. Das Modell ist so strukturiert, dass Sicherheitsvorschriften und Änderungen der Funktionsdurchdringung in die installierte Sensoranzahl einfließen, gefolgt von der erwarteten Preisentwicklung im Zuge der Technologiereife.
Um die Gesamtwerte zu verankern, werden diese anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch stichprobenartige Lieferantenumsatzexposition gegenüber der US-amerikanischen Automobilendnachfrage und Kanalprüfungen zu typischen Sensorpreisspannen. Die ergebnistreibenden Eingangsgrößen umfassen US-Pkw-Produktionsvolumina, ADAS- und Bremssystemdurchdringung, Emissions- und Diagnoseanforderungen, den Elektrofahrzeuganteil (der den Sensormix verschiebt) sowie inflationsbereinigte Preistrends für Elektronikkomponenten. Bei unvollständiger Unternehmensoffenlegung werden Lücken durch Branchendurchschnitte und konservative Mixannahmen geschlossen; diese Annahmen werden im Rahmen von Expertengesprächen überprüft.
Für die Prognose wird eine Szenarioanalyse verwendet, da regulatorisches Timing und Funktionseinführung schneller oder langsamer verlaufen können als eine lineare Projektion. Der endgültige Szenarienpfad wird erst ausgewählt, nachdem Primärbefragte bestätigt haben, was sie bei Modelljahreinführungen, Beschaffungsplänen und erwarteten Preisanpassungen beobachten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie Fahrzeugproduktionstrends, Import- und Exportrichtung für Schlüsselkomponenten sowie bekannte Veränderungen bei Sicherheits- und Emissionsanforderungen. Erscheint ein Segmenttrend inkonsistent mit diesen Signalen, werden die Treiber erneut geöffnet, gefolgt von einem zweiten Durchgang der Annahmen und einer gezielten Rückkontaktaufnahme mit Interviewpartnern zur Bestätigung der Änderung.
Vor der Freigabe durchlaufen das Modell und die Berechnungen eine mehrstufige interne Prüfung, damit die Endwerte über Jahre und über wichtige Teilmärkte hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Volumina, Ausstattungsraten oder Preise verändert. Unmittelbar vor der Lieferung wird ein abschließender Prüfdurchgang durchgeführt, damit der Kunde die aktuellste Ansicht erhält.
Marktgröße des US-Marktes für Fahrzeugsensoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-Fahrzeugsensoren stimmen häufig nicht überein, da die Zählregeln unterschiedlich sind, selbst wenn die Titel ähnlich klingen. Unterschiede entstehen in der Regel durch den Umfang dessen, was als Sensor gilt, welche Vertriebskanäle gezählt werden, das gewählte Basisjahr und die Art der Preisanpassung im Zeitverlauf.
Einige Quellen weiten den Umfang aus, indem sie breitere Kraftfahrzeugelektronik und angrenzende Module einbeziehen, und verwenden möglicherweise auch aggressive Preispfade für neuere ADAS-bezogene Sensoren. Bei Mordor Intelligence wird ausschließlich Sensorhardware gezählt, die mit der Automobilanwendung in den Vereinigten Staaten verbunden ist, und die Gesamtwerte sind an Fahrzeugproduktions- und Ausstattungsdurchdringungsprüfungen verankert, gefolgt von einer lieferantenseitigen Validierung, damit der Wert nicht von realem Einbauverhalten und Preisgestaltung abweicht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,73 Milliarden USD (2025) | |
| Branchenpublisher A | 5,50 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und kann OEM- und Aftermarket-Annahmen auf einer höheren Ebene vermischen, was die impliziten Sensoren pro Fahrzeug und den Preismix bei der Fortschreibung auf spätere Jahre verschiebt. |
| Marktpublisher B | 4,60 Milliarden USD (2026) | Beginnt mit einem späteren Basisjahr und wendet möglicherweise engere Produktgruppierungen und einen engeren Anwendungsbereich an, was ADAS-bezogene Sensorinhalte, die sich zunehmend über neue Fahrzeugmodelle hinweg standardisieren, untererfassen kann. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch Timing- und Umfangsentscheidungen sowie durch die Behandlung von Preisen und Funktionsdurchdringung in den Prognosejahren. Indem die Produktionsvolumenmathematik transparent gehalten und anschließend mit Lieferanten- und Anwendungsprüfungen unter Druck gesetzt wird, bleibt die Endgröße auf einen klaren Nachfragepool zurückführbar, der wiederholt und aktualisiert werden kann, ohne die Logik zu verändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Fahrzeugsensoren in den Vereinigten Staaten?
Der Markt ist im Jahr 2026 mit USD 6,13 Milliarden bewertet und soll bis 2031 mit einer CAGR von 7,05 % wachsen.
Welche Sensorkategorie hat heute den größten Marktanteil?
Drucksensoren führen mit 29,02 % des Umsatzes im Jahr 2025 aufgrund der obligatorischen Reifendrucküberwachung und Antriebsstranganwendungen.
Wie schnell wachsen Radarsensoren im Markt für Fahrzeugsensoren in den Vereinigten Staaten?
Radarmodule werden voraussichtlich zwischen 2026 und 2031 eine CAGR von 8,02 % erreichen und sind damit der am schnellsten wachsende Sensortyp.
Warum ist das CHIPS-Gesetz für Sensorlieferanten bedeutsam?
Bundesfördermittel und Steuergutschriften im Wert von USD 39 Milliarden finanzieren neue US-Fertigungsanlagen, die Lieferketten verkürzen und die MEMS-Produktionskapazität ausbauen und so die Resilienz verbessern.
Welches Fahrzeugsegment bietet die stärkste Wachstumschance?
Batterieelektrische Fahrzeuge weisen mit 7,34 % bis 2031 die höchste Sensor-CAGR auf, da sie zwei- bis dreimal mehr Halbleiter als Fahrzeuge mit Verbrennungsmotor verwenden.
Wie beeinflussen neue Sicherheitsvorschriften die Nachfrage?
NHTSA-Mandate zu Sicherheitsgurthinweisen und vorgeschlagenem automatischem Notbremsen erfordern zusätzliche Radar-, Kamera- und Belegungssensoren und sichern so ein Basiswachstum für Zulieferer.