
Marktgröße und Marktanteil für Automotive Sensors
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
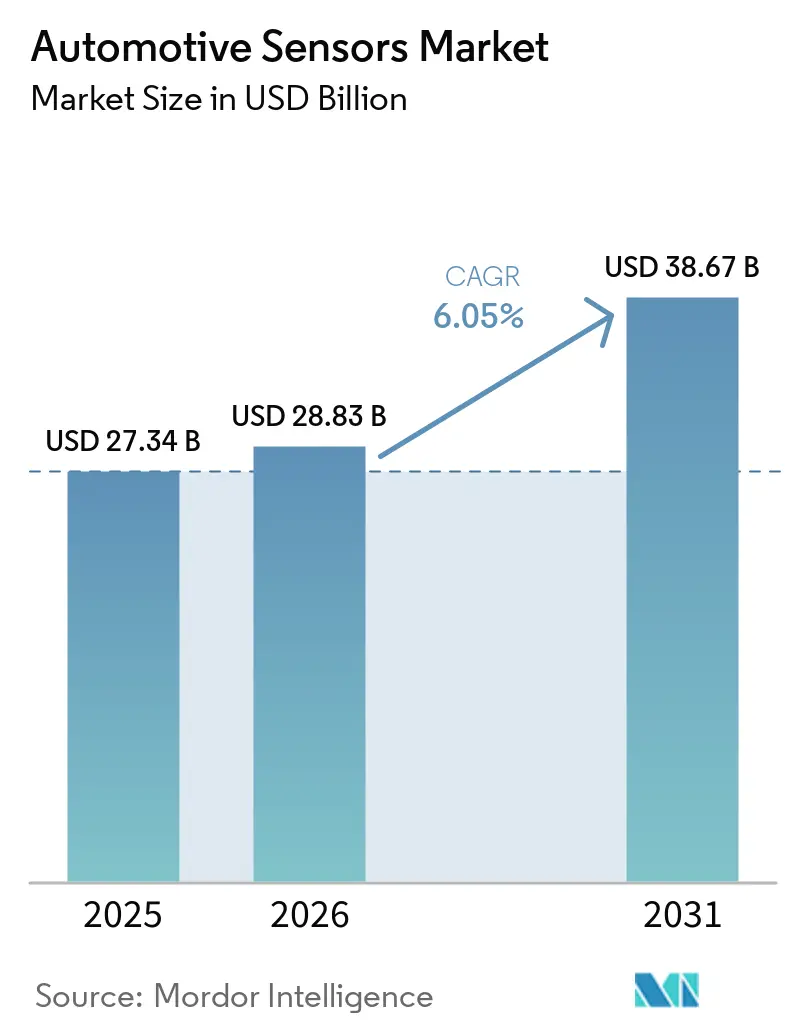
| Marktgröße (2026) | 28.83 Milliarden US-Dollar |
| Marktgröße (2031) | 38.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
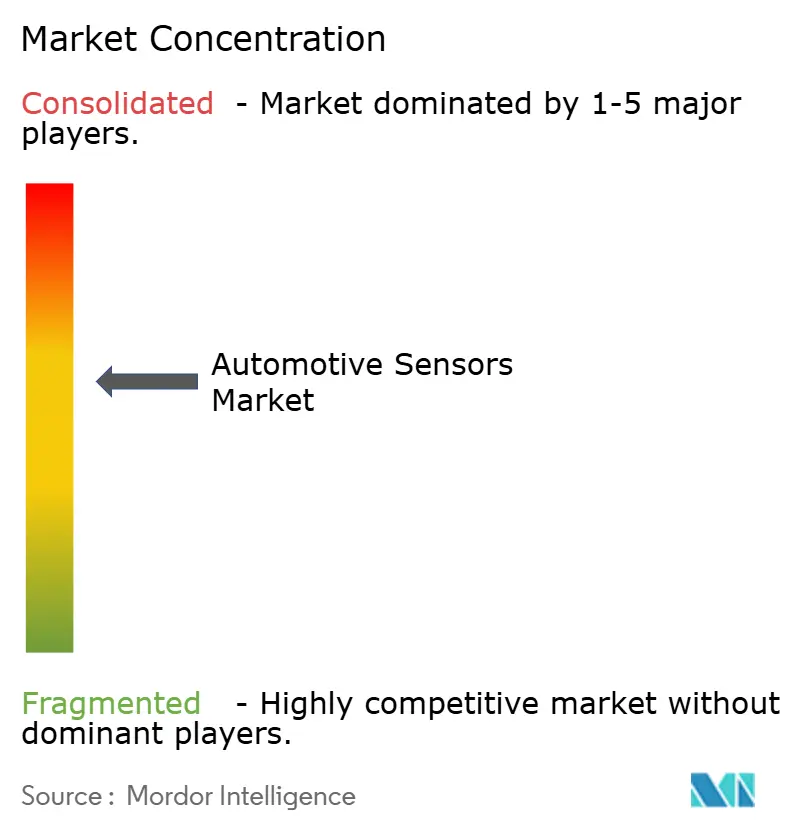
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Sensors von Mordor Intelligence
Die Marktgröße für Automotive Sensors wurde im Jahr 2025 auf 27,34 Milliarden USD geschätzt und soll von 28,83 Milliarden USD im Jahr 2026 auf 38,67 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,05 % während des Prognosezeitraums (2026–2031). Das solide Wachstum spiegelt den steigenden Sensorgehalt pro Fahrzeug wider, da die Euro-7-Bordüberwachung und die US-amerikanischen Vorschriften zur automatischen Notbremsung redundante Erkennungsanordnungen auch in Einstiegsausstattungen zum Standard machen. Inertiale Messeinheiten (IMUs) bleiben von zentraler Bedeutung, da elektronische Stabilitätskontrolle und Level-2+-ADAS nun standardmäßig in 60 % der nordamerikanischen Leichtfahrzeuge verbaut werden, während die Echtzeit-Batterietemperaturerfassung mit schnellladenden 800-Volt-Plattformen skaliert. Sinkende durchschnittliche Verkaufspreise (ASPs) für Mikro-Elektro-Mechanische Systeme (MEMS) beschleunigen die Einführung in Fahrzeugen unter 15.000 USD, die in Indien und Südostasien verkauft werden, und helfen dem Markt für Automotive Sensors, kostensensible Segmente zu durchdringen. Gleichzeitig steigern nutzungsbasierte Versicherungsprogramme, die Beschleunigungsmesser und GPS nutzen, das Telematikvolumen und generieren wiederkehrende Datendienst-Einnahmen für Flottenoperatoren.
Wichtigste Erkenntnisse des Berichts
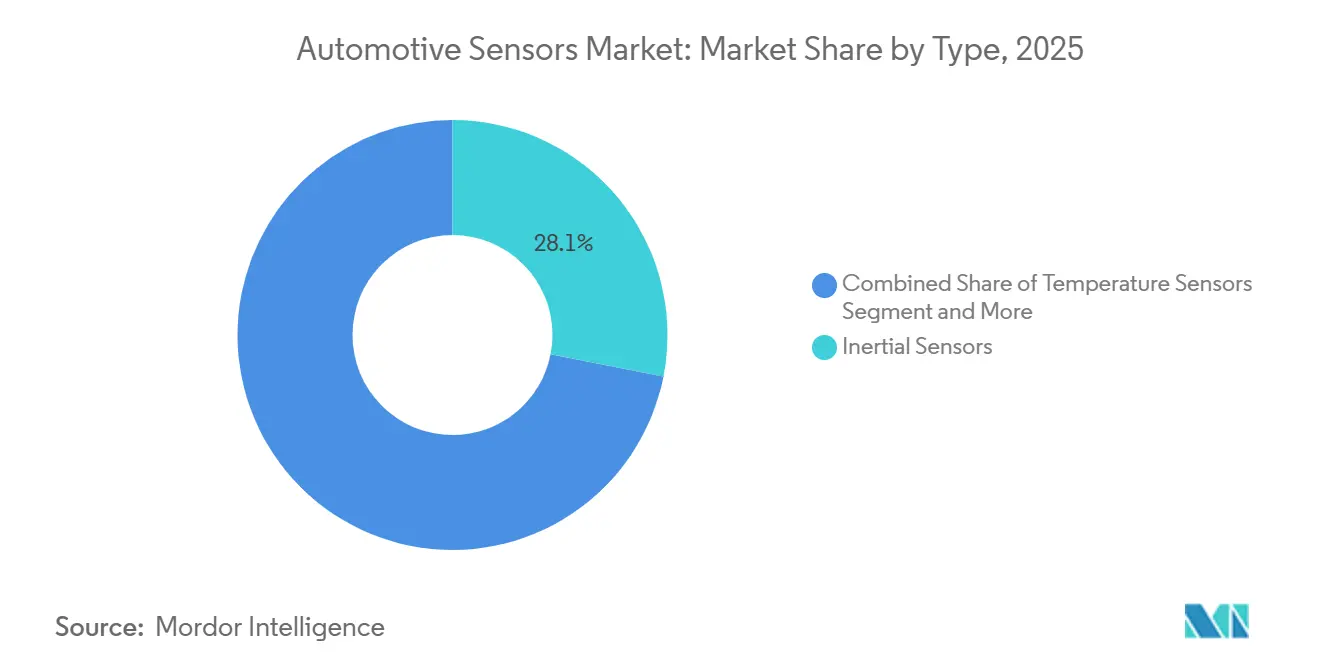
- Nach Typ führten Inertialsensoren den Markt für Automotive Sensors an und machten 2025 einen Anteil von 28,13 % aus; bis 2031 wird ein Wachstum mit einer CAGR von 6,47 % prognostiziert.
- Nach Anwendung hielt das Antriebsstrangsegment 2025 einen Anteil von 40,55 % an der Marktgröße für Automotive Sensors, während Telematik mit 8,86 % die höchste Wachstumsrate bis 2031 verzeichnete.
- Nach Fahrzeugtyp entfielen 2025 71,18 % des Umsatzanteils auf Personenkraftwagen; Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 7,15 % wachsen.
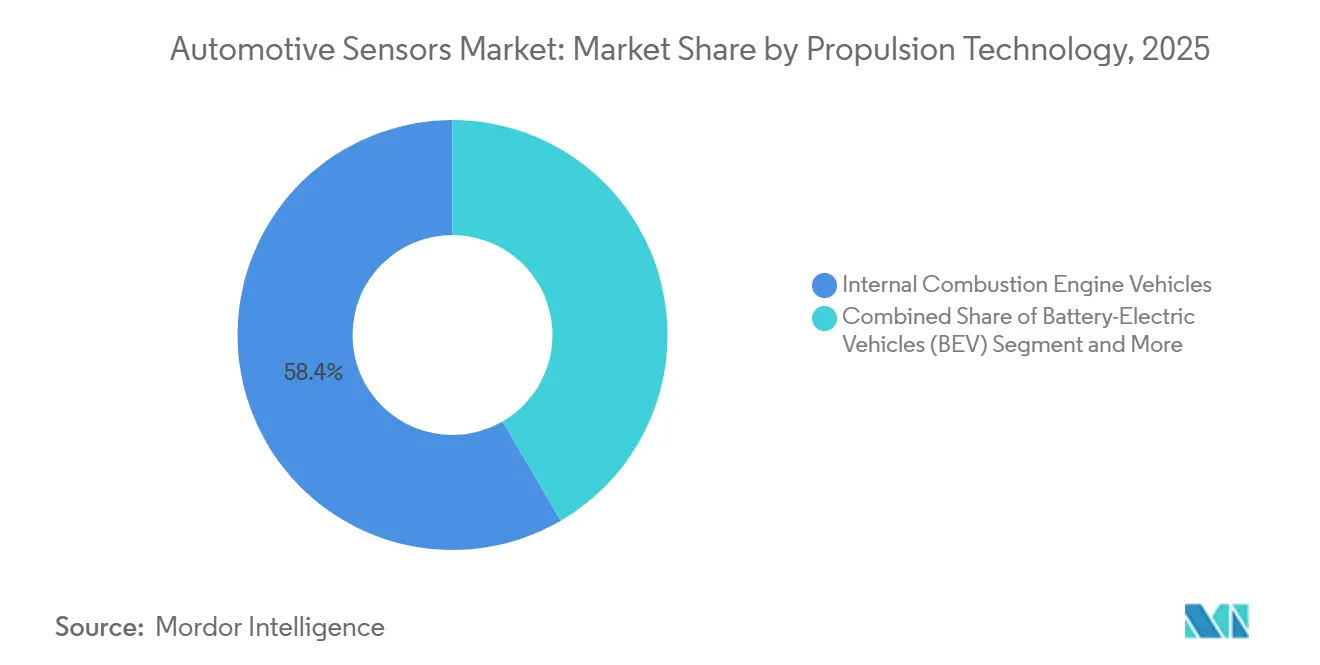
- Nach Antriebstechnologie hielten Fahrzeuge mit Verbrennungsmotor 2025 einen Anteil von 58,40 % an der Marktgröße für Automotive Sensors; Brennstoffzellen-Elektrofahrzeuge sollen bis 2031 mit einer CAGR von 24,50 % wachsen.
- Nach Vertriebskanal dominierten werkseitig eingebaute Sensoren mit einem Anteil von 88,20 % im Jahr 2025; das Aftermarket-Segment soll bis 2031 mit einer CAGR von 12,40 % wachsen.
- Nach Geografie erzielte die Region Asien-Pazifik 2025 einen Umsatzanteil von 42,30 % und soll bis 2031 mit einer CAGR von 9,10 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Fahrzeugsensoren*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| ADAS und Sensoren für autonomes Fahren | +1.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Boom bei der thermischen Batterieerfassung für Elektrofahrzeuge | +1.5% | Schwerpunkt Asien-Pazifik, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Emissions- und Sicherheitsvorschriften für Druck-/Gassensoren | +1.2% | Global, am stärksten in Europa und China | Kurzfristig (≤ 2 Jahre) |
| Sinkende MEMS-ASPs fördern die Einführung | +0.9% | Global, zuerst in kostensensiblen Märkten | Langfristig (≥ 4 Jahre) |
| OTA-fähige selbstdiagnostizierende Sensoren | +0.6% | Premiummärkte, schrittweise Verbreitung im Massenmarkt | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Telematik für nutzungsbasierte Versicherungen | +0.4% | Hauptsächlich Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von ADAS und Sensoren für autonomes Fahren
Neue Vorschriften schreiben vor, dass leichte Kraftfahrzeuge in den Vereinigten Staaten automatische Notbremssysteme umfassen müssen, die in der Lage sind, Fußgänger bei Nacht zu erkennen, was die Hersteller dazu zwingt, ihre vorausschauenden Sensorsysteme zu verbessern [1]. Zulassungen für fortschrittliche Fahrsysteme, wie etwa Autobahnzertifizierungen, erfordern dreifach redundante Cluster, was die Kosten für Wahrnehmungshardware erheblich erhöht. Der Übergang von Einzeltechnologiesystemen zu hybriden Radar-Kamera-Architekturen gewinnt mit den Fortschritten bei bildgebenden Radarprogrammen zunehmend an Bedeutung. Forschungsergebnisse weisen jedoch weiterhin auf Falsch-Positiv-Raten in aktuellen Systemen hin und betonen die Notwendigkeit von hochauflösendem Lidar und Wärmebildgebung. Darüber hinaus erweitern Aktualisierungen der Funktionssicherheitsstandards die Prüfungen auf den Bereich der Cybersicherheit, was die Validierungsprozesse verlängert, jedoch die Marktposition der Anbieter stärkt. Parallel dazu bleiben Raddrehzahlsensoren für Kraftfahrzeuge für die Fahrdynamik und Sicherheitsfunktionen wichtig, da sie Raddrehungsdaten liefern, die ABS, Traktionskontrolle und elektronische Stabilitätskontrolle neben neueren Wahrnehmungstechnologien unterstützen.
Boom bei der thermischen Batterieerfassung für Elektrofahrzeuge (EV)
Die weltweite Produktion von batterieelektrischen Fahrzeugen ist erheblich gestiegen, wobei jedes Fahrzeug mehrere Temperatursonden über Zellen und Kühlkreisläufe integriert, um thermische Durchgehvorfälle zu verhindern. Chinas aktualisierte Standards erfordern eine Echtzeitüberwachung auf Zellebene, was zu einem deutlichen Anstieg der Sensorzahlen im Vergleich zu früheren Modellen geführt hat. Forschungsergebnisse des Gemeinsamen Forschungszentrums der Europäischen Union zeigen, dass verteilte thermische Erfassung katastrophale Ausfälle bei Unfallszenarien erheblich reduzieren kann [2]. Als Reaktion auf diese Entwicklungen hat STMicroelectronics fortschrittliche MEMS-Thermistoren eingeführt, die für Hochspannungspacks ausgelegt sind. Trotz des wachsenden Anteils reiner Elektrofahrzeuge bleibt die Nachfrage nach Thermosensoren stark, insbesondere beim Einsatz von Zweizonen-Kühlung in Plug-in-Hybriden. Darüber hinaus erfordern aktualisierte Standards nun Tests auf Widerstand gegen thermische Ausbreitung, was die Bedeutung von gemeinsam angeordneten Druck- und Temperaturgeräten unterstreicht.
Emissions- und Sicherheitsvorschriften treiben Druck-/Gassensoren an
Die Euro-7-Vorschriften werden bald für Neuwagen in Kraft treten und strengere Partikel- und NOx-Grenzwerte im Vergleich zu den bisherigen Standards einführen. Diese Änderung erfordert den Einsatz fortschrittlicher Zirkoniumdioxid-Sensoren. Ebenso setzt die US-amerikanische Umweltschutzbehörde (USEPA) neue Standards um, die die Partikelgrenzwerte erheblich reduzieren und den Bedarf an Doppelsensorkonfigurationen in Dieselfahrzeugen fördern. Darüber hinaus setzt China seine aktualisierten Standards vollständig durch, die eng an Euro 6d-ISC-FCM angelehnt sind, was den globalen Markt für adressierbare Sensoren weiter ausdehnt. Bosch hat ein Partikelmassenmodul entwickelt, das Laserstreulicht-Technologie nutzt, um die Filterregeneration vorherzusagen und die Wartungsintervalle zu verbessern. Zulieferer mit Expertise in keramischen Substraten, wie Continental und NGK NTK, profitieren nun aufgrund ihres Spezialwissens von höheren Preisen.
Sinkende durchschnittliche Verkaufspreise für Mikro-Elektro-Mechanische Systeme (MEMS) ermöglichen Masseneinführung
Die durchschnittlichen Verkaufspreise für Beschleunigungsmesser in Automobilqualität sind aufgrund der erhöhten Chip-Ausbeute aus fortschrittlichen Wafer-Linien gesunken. Diese Preissenkung hat die Einführung von elektronischer Stabilitätskontrolle und Reifendrucküberwachung im erschwinglichen indischen Automobilsegment ermöglicht, angetrieben durch neue Sicherheitsvorschriften. Boschs Sechs-Achsen-Beschleunigungsmesser wurde zu deutlich niedrigeren Kosten als sein Vorgänger eingeführt. Darüber hinaus hat der Beschleunigungsmesser von STMicroelectronics mit integrierten maschinellen Lernfähigkeiten den Mikrocontroller-Overhead reduziert und die vorausschauende Wartung in der Flottentelematik erleichtert. In Nordamerika sind erschwingliche Aftermarket-Kits weit verbreitet, was die Ersatznachfrage steigert, da die ursprünglichen Sensoren das Ende ihrer Batterielebensdauer erreichen.
Analyse der Hemmnisse-Auswirkungen auf den Markt für Fahrzeugsensoren*
| Hemmnis | (~) % Auswirkung auf die CAGR | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sensorkosten in Massenmarktfahrzeugen | -1.1% | Global, akut in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Waferversorgung | -0.8% | Global, konzentriert in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| ADAS-Haftungsverzögerungen | -0.5% | Hauptsächlich Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datenschutzbeschränkungen bei der Datenmonetarisierung | -0.3% | Europa und ausgewählte Rechtsordnungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Halbleiter-Waferversorgung
Die Lieferzeiten für Automobilqualität liegen weiterhin deutlich über dem Niveau vor der Pandemie, was zu Verzögerungen bei der Einführung neuer Modelle führt [3]. Während neue Fertigungsanlagen von Intel und Taiwan Semiconductor Manufacturing Company (TSMC) in Arizona die inländische Kapazität verbessern sollen, verzögert der Qualifizierungsprozess für die Automobilindustrie eine substanzielle Entlastung der Volumina. Der Europäische Chips-Akt zielt darauf ab, den Anteil der Region am Halbleitermarkt zu erhöhen. Gießereien priorisieren jedoch weiterhin Logikknoten, was sensorspezifische Produktionslinien begrenzt. Tier-1-Zulieferer erhöhen ihre Lagerbestände, was das Betriebskapital belastet und die Renditen senkt. Dieser Ansatz benachteiligt kleinere Anbieter mit schwächeren finanziellen Ressourcen. Infolgedessen sind Dual-Sourcing-Strategien nun weit verbreitet, selbst für langlebige AEC-Q100-Komponenten.
Kostendruck bei Sensoren für Massenmarktfahrzeuge
Hersteller, die auf erschwingliche Einzelhandelspreise abzielen, reduzieren Sensorsätze, beschränken ADAS-Funktionen auf höhere Ausstattungsvarianten und verlangsamen ihre Expansion in Schwellenmärkte. Erstausrüster (OEMs) in Lateinamerika drängen auf erhebliche Preissenkungen bei Sensormodulen, was die Bruttomargen der Tier-1-Zulieferer negativ beeinflusst und die F&E-Budgets einschränkt. Hochspannungs-Stromsensoren, die für fortschrittliche Elektrofahrzeuge erforderlich sind, sind teurer als ihre Standardgegenstücke, was ihre Einführung außerhalb von Premiummarken verzögert. Auch der Aftermarket erlebt intensiven Preisdruck, da generische Reifendrucküberwachungs-Ersatzteile OEM-Teile erheblich unterbieten. Um Marktanteile zu halten, bieten Zulieferer zunehmend gebündelte Kalibrierungsdienstleistungen und erweiterte Garantien an und verlagern ihren Fokus von Hardware-Margen auf Dienstleistungserlöse.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Fahrzeugsensoren
Nach Typ:
Dominanz von Inertialsensoren verankert Stabilität und NavigationInertialgeräte machten 2025 28,13 % des Umsatzes innerhalb der Marktgröße für Automotive Sensors aus und sollen bis 2031 mit einer CAGR von 6,47 % wachsen, da globale elektronische Stabilitätskontrolle und Sensorfusions-Stacks auf Sechs-Achsen-IMUs standardisiert werden. Boschs SMI240 und Muratas Steer-by-Wire-Gyroskope veranschaulichen den Wandel der Branche hin zu ASIL-D-zertifizierter Firmware, die minimalen Drift ermöglicht und extremen Erschütterungen standhält. Temperatursensoren mit mehreren Einheiten in jedem Elektrofahrzeug-Batteriepack bewältigen geschickt schnelle thermische Gradienten beim Schnellladen. Druckmodule spielen eine entscheidende Rolle, von der Reifendrucküberwachung bis zur Regeneration von Dieselpartikelfiltern gemäß sich entwickelnden Standards. Während handelsübliche Geschwindigkeitssensoren für Antiblockiersysteme und Traktionskontrolle unverzichtbar sind, erschließen Hall-Effekt-Stromwandler für Hochspannungspacks lukrative Nischen für Unternehmen wie Allegro und Melexis.
Die Sensorlandschaft umfasst auch Füllstands-, Positions- und Gassensoren. Obwohl Ultraschall-Einparkhilfen bald von hochauflösenden Kameras überholt werden könnten, sind Drosselklappen- und Kurbelwellensensoren aufgrund des bedeutenden globalen Bestands an Verbrennungsfahrzeugen weiterhin relevant. Gassensoren, insbesondere für NOx- und Partikelerkennung, erleben aufgrund strengerer Vorschriften eine Nachfragebelebung, was Unternehmen wie Continental und NGK NTK eine verbesserte Preissetzungsmacht verleiht. In Erwartung aktualisierter Standards integrieren Zulieferer Cybersicherheitsfunktionen in Sensoren der nächsten Generation, was nicht nur ihre Premiumprodukte differenziert, sondern auch den gesamten Markt für Automotive Sensors stärkt.


Nach Anwendung:
Dominanz des Antriebsstrangs steht vor Telematik-DisruptionAntriebsstrangmodule hielten im Jahr 2025 einen Umsatzanteil von 40,55 %, bedingt durch die anhaltende Nachfrage nach Sauerstoff-, Saugrohrdruckund Kurbelwellensensoren in der Fahrzeugsensorbranche, die nach wie vor für Verbrennungsmotoren benötigt werden. Telematik-Sensoren stellen jedoch das am schnellsten wachsende Segment des Fahrzeugsensormarkts dar, mit einem CAGR von 8,86 %, angetrieben durch nutzungsbasierte Versicherungen und Flottenanalysen, die Beschleunigungsmesser-, GPS- und Mobilfunkdaten monetarisieren.
Mit steigender Gesamtfahrzeugproduktion nehmen auch Karosserieelektronik sowie Geräte zu, die auf Regen, Umgebungslicht und Belegung reagieren. Da der smartphonebasierte Zugang immer verbreiteter wird, verzeichnen Fahrzeugsicherheitsmodule einen entsprechenden Anstieg. Während der Anteil der Antriebsstränge aufgrund der schrittweisen Abschaffung von Abgassensoren in Elektrofahrzeugen zurückgehen könnte, bietet die Einführung von Spannungs- und Thermosensoren in Batteriemanagementsystemen ein Gegengewicht zu diesem Rückgang. Aus der Telematik gewonnene Predictive-Maintenance-Daten haben ihre Fähigkeit unter Beweis gestellt, Flottenausfallzeiten zu reduzieren, was die wirtschaftliche Begründung für Investitionen in Sensoren unterstreicht. Als Reaktion auf den Bedarf an erhöhter Sicherheit schreibt ISO 26262 nun vor, dass Telematikmodule redundante Signalpfade aufweisen müssen. Diese Ergänzung erhöht zwar die Stücklistenkosten, gewährleistet jedoch einen ausfallsicheren Betrieb auch bei Verbindungsunterbrechungen.
Nach Fahrzeugtyp:
Nutzfahrzeugflotten beschleunigen die Einführung von SensorenPersonenkraftwagen machten 2025 71,18 % der Nachfrage aus, was die weit verbreiteten Vorschriften für Antiblockiersysteme, elektronische Stabilitätskontrolle und Reifendrucküberwachungssysteme bei 90 % der weltweiten Produktion widerspiegelt. Nutzfahrzeuge sollen jedoch mit einer CAGR von 7,15 % wachsen, dem schnellsten Wachstum innerhalb der Automotive-Sensor-Branche, da Flotten ihre Gesamtbetriebskosten durch Telematik und vorausschauende Wartung senken wollen.
Strenge NOx-Standards für schwere Nutzfahrzeuge, die voraussichtlich 2027 in den USA eingeführt werden, erfordern den Einsatz von Doppelsensoren. Gleichzeitig fügen europäische Vorschriften neuen Lastkraftwagen Spurhalte- und Notbremsfähigkeiten hinzu und integrieren Trägheits- und Wahrnehmungshardware, die typischerweise Premiumfahrzeugen vorbehalten ist. Chinas 450.000 im Jahr 2024 ausgelieferte Nutzfahrzeuge mit neuer Energie tragen obligatorische Erkennungsanordnungen für thermisches Durchgehen. Der installierte Nutzfahrzeugbestand ist ebenfalls älter; das durchschnittliche Lastkraftwageналter übersteigt in Nordamerika 12 Jahre, sodass Aftermarket-Nachrüstungen für Toter-Winkel- und Reifendruckerkennung den lebenslangen Sensorumsatz erhöhen.
Nach Antriebstechnologie:
Explosiver Wachstumspfad von Brennstoffzellen-ElektrofahrzeugenVerbrennungsplattformen machten 2025 noch 58,40 % der Lieferungen aus; ihr Anteil soll jedoch sinken, da batterieelektrische und Plug-in-Hybridfahrzeuge Marktanteile gewinnen. Batterieelektrische Fahrzeuge erfordern dichte Strom-, Spannungs- und Thermoanordnungen, was den Inhalt pro Einheit erhöht. Plug-in-Hybride bleiben in Asien und Nordamerika relevant und erhalten duale Sensorsätze für Motor und Batterie aufrecht. Brennstoffzellen-Elektrofahrzeuge sollen mit einer CAGR von 24,50 % wachsen, dem höchsten Wert innerhalb des Marktes für Automotive Sensors, wenn auch von einer niedrigen Basis aus, da die Anzahl der Wasserstofftankstellen 2024 weltweit 1.000 überschritten hat.
Toyotas Mirai und Hyundais NEXO sind mit Wasserstoffleckdetektoren, Hochdruckwandlern und Stapelfeuchtigkeitsmonitoren ausgestattet. Diese Funktionen entsprechen den ISO-Standards für Wasserstoffsicherheit. Aufgrund der strengen Sicherheitsanforderungen für Wasserstoff integrieren Brennstoffzellen-Elektrofahrzeuge (FCEVs) mehr Sensoren als batterieelektrische Fahrzeuge. Die Auswirkungen auf den Gesamtumsatz bleiben jedoch begrenzt, bis die Produktionsvolumina ein signifikantes Niveau erreichen.
Nach Vertriebskanal:
Aftermarket gewinnt NachrüstungsdynamikDie werkseitige Erstausrüstung machte 2025 88,20 % des Umsatzes aus, was die Kontrolle der Hersteller über sicherheitskritische Module unterstreicht. Der Aftermarket soll bis 2031 mit einer CAGR von 12,40 % wachsen, da Karosserie-Reparaturwerkstätten 30.000–50.000 USD in Kalibrierungsanlagen investieren, um die Anforderungen der Versicherer nach dem Austausch von Windschutzscheiben oder Stoßfängern zu erfüllen. Boschs automatisiertes ADAS-Ausrichtsystem aus dem Jahr 2024 reduziert die Kalibrierungszeit um zwei Drittel und sichert den Marktanteil in umsatzstarken US-amerikanischen Serviceketten.
Reifendrucküberwachungs-Batterien haben einen vorhersehbaren Ersatzzyklus. In Nordamerika, wo Fahrzeuge typischerweise älter sind, sind die Verkäufe von Sauerstoff- und Luftmassenmessern stark. Jüngste Vorschriften in Europa sollen den Aftermarket ausweiten, indem unabhängigen Werkstätten Zugang zu Diagnosewerkzeugen gewährt wird. Obwohl der Aftermarket auf Wachstumskurs ist, wird der Markt für Automotive Sensors weiterhin eine OEM-fokussierte Struktur aufweisen, da integrierte Radar- und Lidar-Cluster aufgrund ihrer Kalibrierungskomplexität und der damit verbundenen Haftung unter der Kontrolle der Erstausrüster bleiben.
Geografische Analyse
APAC-Markt für Fahrzeugsensoren
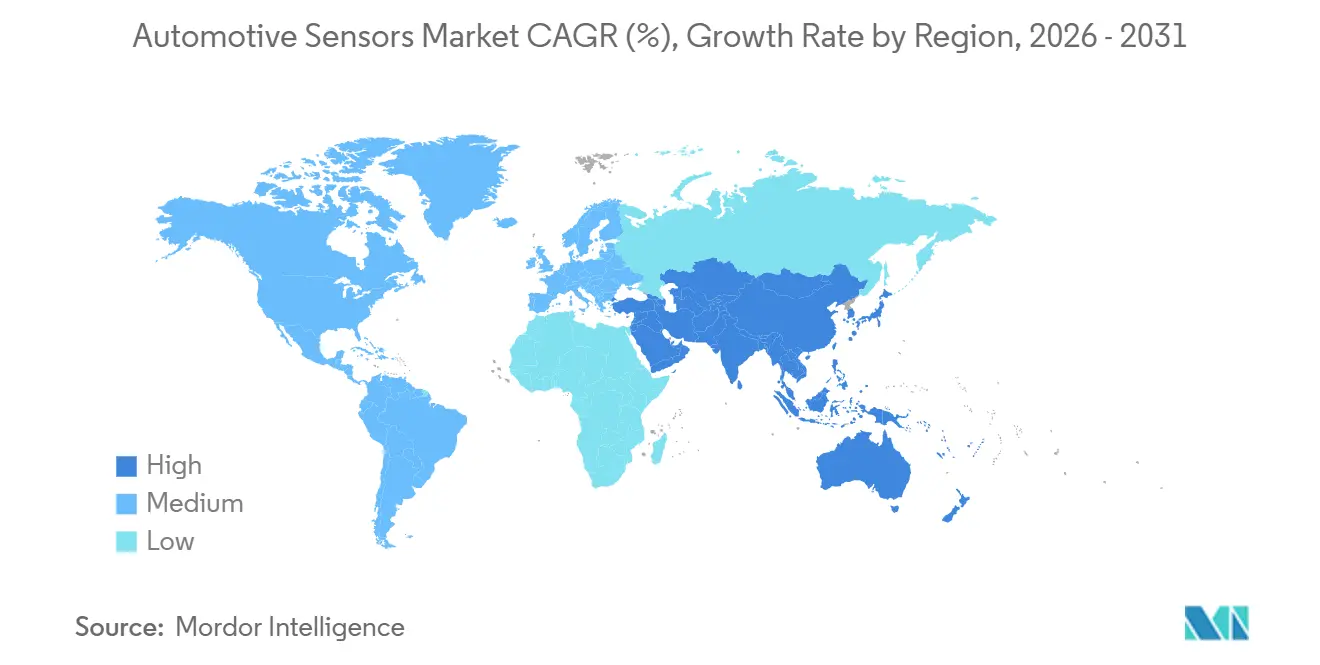
Der asiatisch-pazifische Raum führte den Markt für Fahrzeugsensoren mit einem Umsatzanteil von 42,30 % im Jahr 2025 an und wird voraussichtlich bis 2031 mit einem CAGR von 9,10 % wachsen. Die Verkäufe von Fahrzeugen mit neuen Antriebsformen in China, die nun aufgrund aktualisierter Vorschriften eine thermische Überwachung auf Zellebene vorschreiben, haben den Markt vorangetrieben. In Indien erleichtert ein produktionsgekoppelter Anreiz die lokale MEMS-Montage und reduziert die Importkosten für Tier-2-Zulieferer. In Japan ist die ADAS-Durchdringung dank des Einsatzes von Bildsensoren von DENSO und Sony deutlich gestiegen. Unterdessen bauen Samsungs und SK Hynix aus Südkorea ihre regionale MEMS-Foundry-Kapazität aus.
Markt für Fahrzeugsensoren in Nordamerika und Europa
Obwohl Nordamerika und Europa einen erheblichen Anteil an den Lieferungen ausmachen, wird ihr Wachstum voraussichtlich nachlassen, da sich die Fahrzeugproduktion stabilisiert und die Sensornutzung in Premium-Ausstattungslinien nahezu gesättigt ist. Das Infrastrukturinvestitions- und Beschäftigungsgesetz der Vereinigten Staaten fördert öffentliche Ladepunkte, was die Nachfrage nach Sensoren in Ladestationen für Elektrofahrzeuge voraussichtlich ankurbeln wird. Angesichts strengerer Grenzwerte für Stickoxide und Partikel verzeichnen Unternehmen wie Continental und Bosch eine konstante Nachfrage nach Gassensoren. Sowohl Nordamerika als auch Europa streben nach Halbleiterunabhängigkeit, wie Intels Investitionen in Arizona und der Europäische Chips-Akt belegen. Der Qualifizierungsprozess im Automobilsektor hinkt jedoch hinter der Unterhaltungselektronik her, was zu einer anhaltenden Abhängigkeit von der asiatischen Produktion führt.
Markt für Fahrzeugsensoren in Nahost und Afrika sowie Südamerika
Südamerika sowie der Nahe Osten und Afrika, die einen kleineren Marktanteil ausmachen, sind auf ein schnelleres Wachstum ausgerichtet. Brasiliens Anreizprogramme stärken die Einführung von ESC und TPMS. Die türkischen Exportfahrzeuge, die nun mit EU-konformem ADAS ausgestattet sind, treiben die lokale Nachfrage nach Sensoren an. Trotz geringerer Produktionsvolumina erhöhen sowohl die Einführung strengerer Dieselvorschriften in Südafrika als auch die Luxusfahrzeugflotte des Golfkooperationsrats die Sensoranzahl pro Fahrzeug. Argentinien, das auf Währungsstabilität zur Erholung setzt, bietet aufgrund seines alternden Fahrzeugbestands weiterhin eine Nachmarketchance.

Regulatorisches Umfeld
Die Nachfrage nach Automobilsensoren wird durch Vorschriften zu Sicherheit und automatisiertem Fahren sowie durch Anforderungen an Software- und Cybersicherheits-Compliance geprägt. In den Vereinigten Staaten hat die NHTSA die Aufsicht über automatisiertes Fahren durch Forschungs- und Regelsetzungsaktivitäten vorangetrieben und im März 2026 einen Änderungsvorschlag zu FMVSS 103 und 104 veröffentlicht, der ADS-ausgestattete Fahrzeuge ohne manuelle Bedienelemente von den bisherigen Sichtbarkeitsanforderungen ausnimmt (Kommentarfrist 15. April 2026). Dies verstärkt die Entwicklung hin zu ADS-spezifischen Compliance-Pfaden, während weiterhin auf robuste Wahrnehmungs- und Überwachungssensorsysteme gesetzt wird.
In Europa und anderen an der UNECE teilnehmenden Märkten wurden die UNECE-Vorschriften zu Cybersicherheit und Software-Updates (R155 und R156) ab Juli 2024 für alle neu produzierten Fahrzeuge vollständig verpflichtend, wodurch die Anforderungen über neu typgenehmigte Fahrzeuge hinaus ausgeweitet wurden. Diese Änderung drängt Sensorknoten und Steuergeräte hin zu gesicherten Schnittstellen und verwalteten Update-Prozessen. Auf globaler Ebene genehmigte die UNECE WP.29 im Juni 2026 ein Rahmenwerk, das vollständig autonome Fahrsysteme rechtlich ermöglicht, wodurch der Fokus verstärkt auf die Validierung auf Systemebene für Sensorfusion, Diagnose und ausfallsicheres Verhalten über globale Plattformen hinweg gelegt wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automobilsensoren beginnt beim Design von Halbleitern und MEMS, führt über Wafer-Fertigung, Verpackung und Test sowie Modulintegration und erreicht dann die Systemmontage bei Tier-1-Zulieferern sowie die Installation beim OEM. Nach der Installation werden Kalibrierung, Diagnose und Austausch über Händler- und unabhängige Aftermarket-Netzwerke unterstützt. Die Kette umfasst globale Halbleiteranbieter (z. B. Infineon, NXP, STMicroelectronics), führende Sensor- und Modulhersteller (z. B. Bosch, Continental, DENSO) sowie spezialisierte Anbieter von Wahrnehmungssensorik, wobei Qualifizierungsanforderungen (AEC-Q und funktionale Sicherheit wie ISO 26262) die Vorlaufzeiten verlängern und einen schnellen Ersatz bei Lieferunterbrechungen erschweren.
Aktuelle Beschaffungsmuster zeigen, dass OEMs und Tier-1-Zulieferer durch direkte Partnerschaften und Diversifizierung der Fertigung die Kontrolle über wahrnehmungs- und rechenintensive Sensorstapel verstärken. Beispiele im Kontext des Berichts umfassen die strategische Zusammenarbeit von Aeva und LG Innotek, unterstützt durch eine Investition in Höhe von 50 Millionen USD (Juli 2025), die Auswahl von RoboSense durch BYD als exklusivem LiDAR-Lieferanten für mehrere neue E-Fahrzeugmodelle (März 2026) sowie die Unterzeichnung eines verbindlichen Memorandums durch ECARX und TPK zur gemeinsamen Entwicklung der ORCA-LiDAR-Plattform, mit geplanter künftiger Massenproduktion in TPK-Werken in Thailand (Mai 2026). Diese Schritte stehen im Zusammenhang mit den im Bericht genannten Einschränkungen, darunter knappe Kapazitäten bei ausgereiften Fertigungsknoten für automobiltaugliche Chips sowie die Auswirkungen höherer Lagerpuffer und dualer Beschaffungsstrategien für langlebige Komponenten auf das Umlaufvermögen.
Wettbewerbslandschaft
Im Markt für Automotive Sensors beherrschen Bosch, DENSO und Continental einen erheblichen Anteil der Markterlöse. Ihre Positionen erstrecken sich über mehrere Stufen, von der Waferherstellung bis zur Modulvalidierung. Als Ausdruck der Kapitalintensität der Branche investiert Bosch in eine neue Fertigungsanlage. Da sich die Branche auf softwaredefinierten Fahrzeugen ausrichtet, entwickeln Tier-1-Zulieferer gemeinsam mit OEMs Sensorplattformen und sichern Aftermarket-Positionen durch Kalibrierungsdienstleistungen und erweiterte Garantien.
In dieser sich wandelnden Landschaft ziehen Nischenmöglichkeiten Spezialisten an. Allegro MicroSystems und Melexis liefern anwendungsspezifische Strom- und Magnetpositions-ICs für fortschrittliche Fahrzeugsysteme, und schnellere Designzyklen können einen Vorteil gegenüber Breitlinienanbietern bieten. Festkörper-Lidar-Unternehmen wie Luminar und Aeva verfolgen ebenfalls eine direktere OEM-Einbindung, was Lieferketten vereinfachen und die Gewinnverteilung verändern kann. Patentanmeldungen in der Sensorfusion nehmen zu, mit Schwerpunkt auf Software, die die Leistung differenziert, während Hardware standardisierter wird.
Mit aktualisierten Standards wird Cybersicherheit in Sensorknoten immer wichtiger. Dies erhöht zwar die Compliance-Kosten, kann aber die Position von Zulieferern mit eingebetteten Sicherheits-Schutzrechten stärken. OEMs beschaffen Halbleiter zunehmend direkt von Anbietern wie Infineon und STMicroelectronics, integrieren Komponenten intern und erhöhen den Druck auf traditionelle Modulzulieferer. Für kleinere Marktteilnehmer begünstigen strenge Validierungsanforderungen und lange Design-Win-Zyklen weiterhin Unternehmen mit soliden Bilanzen und globalen Supportkapazitäten.
Marktführer für Automotive Sensors
-
Continental AG
-
NXP Semiconductors NV
-
Robert Bosch GmbH
-
Infineon Technologies AG
-
DENSO Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Fahrzeugsensoren
- Robert Bosch GmbH
- DENSO Corporation
- Continental AG
- Infineon Technologies AG
- NXP Semiconductors NV
- Sensata Technologies PLC
- Texas Instruments Inc.
- Analog Devices Inc.
- Aptiv PLC
- ST Microelectronics NV
- Valeo SA
- Honeywell International Inc.
- Allegro MicroSystems LLC
- Murata Manufacturing Co.
- ON Semiconductor Corporation
- TE Connectivity Ltd.
- Autoliv Inc.

Marktchancen und Zukunftsaussichten
Es entstehen wachsende Chancen rund um standardisierte Schnittstellen zwischen Sensoren und Fusionseinheiten sowie softwaredefinierte Architekturen mit höherer Bandbreite, die die Integrationsreibung über ADAS- und Plattformen für automatisiertes Fahren hinweg verringern. Im Juni 2026 veröffentlichte die ISO den Standard ISO 23150-20:2026, der eine logische Schnittstelle zwischen Sensoren und Datenfusionseinheiten für automatisiertes Fahren definiert. Dieser Standard unterstützt Sensorstapel mit mehreren Anbietern und schafft Freiraum für Anbieter von konformen Sensoren, Schnittstellen-ICs und Validierungswerkzeugketten, die auf funktionale Sicherheit und Cybersicherheitsanforderungen abgestimmt sind.
Die Regionalisierung der Lieferkette und der Ausbau von Kapazitäten für EV-Leistungselektronik schaffen zudem neue Ansatzpunkte für Sensor- und Halbleiterinhalte im Zusammenhang mit Elektrifizierung und zentralisierter Rechenleistung. Bosch begann im Juli 2026 mit der Musterproduktion von Siliziumkarbid-Halbleitern in seinem Werk in Roseville, Kalifornien, unterstützt durch eine Subvention aus dem US-CHIPS-Gesetz in Höhe von 225 Millionen USD im Rahmen eines Transformationsprojekts über 2 Milliarden USD. Dies dürfte die lokale Verfügbarkeit kritischer Leistungsbauelemente verbessern, die in EV-Plattformen und ladebezogener Elektronik eingesetzt werden, wo der Anteil an Sensorik und Überwachung zunimmt. Gleichzeitig zeigen OEM-Beschaffungsmaßnahmen eine zunehmende Dynamik bei der Einführung von Wahrnehmungshardware mit höherem Inhaltsanteil, darunter die Sicherung eines Auftrags über 500.000 LiDAR-Einheiten von FAW Toyota durch RoboSense im Juni 2026, was auf eine Skalierung werksseitig installierter Wahrnehmungssensoren über Pilotvolumina hinaus hindeutet und die angrenzende Nachfrage nach thermischen, inertialen und diagnostischen Sensoren stärkt, die für Redundanz und Zustandsüberwachung benötigt werden.
Jüngste Branchenentwicklungen im Markt für Fahrzeugsensoren
- April 2026: Robert Bosch GmbH stellte die Ultraschall-Chipsätze TB193 und TB293 vor, die Rohsensordaten für KI-basierte Einparkhilfe liefern und den Versatile Automotive Sensor Interface (VASI)-Bus unterstützen. Die Markteinführung bringt die Ultraschallsensorik in Einklang mit zentralisierten, softwaredefinierten Architekturen, indem sie die Datenzugänglichkeit erhöht und die Sensorintegration auf ECU-/Domänenebene erleichtert.
- Februar 2026: NXP Semiconductors schloss den Verkauf seines MEMS-Sensorgeschäftsbereichs für 900 Millionen USD ab. Die Veräußerung schärfte den Fokus von NXP auf Prozessoren und Vernetzung für softwaredefinierte Fahrzeuge und veränderte die Wettbewerbsdynamik für Sensorlieferanten, die zuvor mit den MEMS-Roadmaps und Lieferverpflichtungen von NXP zusammenarbeiteten.
- Mai 2025: Continental AG erreichte einen Produktionsmeilenstein von 200 Millionen Radarsensoren. Dieser Skalenmeilenstein unterstreicht den Übergang von Radar in die Massenmarkt-ADAS-Ausstattung, verstärkt den volumengetriebenen Kostensenkungsdruck und hebt die Messlatte für Fertigungsausbeute, Validierung der funktionalen Sicherheit und Liefersicherheit unter konkurrierenden Anbietern von Sensormodulen an.


Markt für Fahrzeugsensoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst Umsätze aus Sensoren, die für den Einsatz in Personen- und Nutzfahrzeugen entwickelt und qualifiziert wurden, wo sie Zustände messen oder erkennen und Signale an Fahrzeugsteuerungs-, Antriebsstrang-, Emissions-, Komfort- und Sicherheitssysteme übermitteln.
Ausschlüsse aus dem Umfang: Wir schließen eigenständige Verbrauchergadgets und ausschließlich für Werkstatt-Prüfstände bestimmte Sensoren aus, die nicht in Fahrzeugen eingebaut sind und nicht für den Straßenbetrieb verwendet werden.
Segmentierungsübersicht
- Nach Typ
- Temperatursensoren
- Drucksensoren
- Geschwindigkeitssensoren
- Füllstands-/Positionssensoren
- Magnetsensoren
- Gassensoren
- Inertialsensoren
- Nach Anwendung
- Antriebsstrang
- Karosserieelektronik
- Fahrzeugsicherheitssysteme
- Telematik
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Nach Antriebstechnologie
- Fahrzeuge mit Verbrennungsmotor (VKM)
- Batterieelektrische Fahrzeuge (BEV)
- Plug-in-Hybridfahrzeuge (PHEV)
- Brennstoffzellen-Elektrofahrzeuge (FCEV)
- Nach Vertriebskanal
- Werkseitig eingebaute Sensoren
- Aftermarket
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Türkei
- Golfkooperationsrat (GCC)
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die äußeren Grenzen der Nachfrage festzulegen und die Einheitsannahmen realistisch zu halten, bevor das Modell erstellt wurde. Wir haben öffentliche Fahrzeugproduktions- und Zulassungsreihen, Handels- und Zollstatistiken sowie Straßenverkehrssicherheits- und Emissionsvorschriften herangezogen, die die Sensordurchdringung und den Ersatzbedarf beeinflussen.
Zu den gesichteten Quellen gehörten Materialien von nationalen Verkehrs- und Fahrzeugzulassungsbehörden, Straßenverkehrssicherheitsregulierungsbehörden, Zoll- und Handelsstatistikportalen sowie Normungsgremien für Fahrzeugsicherheit und EMV-Prüfung, zusammen mit begutachteten Ingenieursfachzeitschriften zu MEMS- und Sensortechnologien. Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen und vertrauenswürdige Berichterstattung der Automobilpresse gesichtet und Lücken mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene geschlossen, wo dies zur Validierung der Lieferkettenrichtung beitrug. Die hier aufgeführten Desk-Quellen sind nur illustrativ, und viele weitere öffentliche und interne Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Arbeit verwendet.
Primrinterviews und Umfragen
Primärinterviews und Umfragen wurden durchgeführt, um Sensoreinbauannahmen, Preisspannen und die Veränderung des Inhalts pro Fahrzeug durch ADAS, Elektrifizierung und softwaredefinierte Architekturen zu bestätigen. Wir haben mit Teilnehmern entlang der gesamten Wertschöpfungskette gesprochen (Komponentenlieferanten, Modulintegratoren, OEM-verbundene Stakeholder sowie nachgelagerte Service- und Kalibrierungsökosysteme), und die Abdeckung war ausgewogen über APAC, EMEA und Amerika verteilt, sodass regionale Mischungseffekte überprüft werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 18 % | APAC: 40 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 28 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 54 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Nachfragepool, bei dem Fahrzeugproduktions- und Fahrzeugbestandssignale durch Anwendung von Einbauraten und durchschnittlichem Sensorinhalt je Plattform in Sensornachfrage umgerechnet und anschließend um Ersatzzyklen bereinigt werden. Sobald dieser Gesamtwert ermittelt war, wurden selektive Bottom-up-Prüfungen zur Bestätigung herangezogen, beispielsweise die Aggregation von Stichproben aus Lieferantenumsatzpools nach Sensorfamilien und die Überprüfung des impliziten Durchschnittsverkaufspreises multipliziert mit dem Volumen für Schlüsselanwendungen.
Das Modell stützt sich auf Eingaben, die jährlich verfolgt und überprüft werden können, darunter die globale und regionale Produktion von Pkw und Nutzfahrzeugen, ADAS-Funktionsübernahmeraten (die den Bedarf an Kamera- und Radarsensoren verschieben), Elektrifizierungsmix nach Antriebsstrang, durchschnittliche Sensoren pro Fahrzeug nach Architekturtrend sowie Reparatur- und Kalibrierungsaktivitäten, die die Ersatznachfrage beeinflussen. Die Preisgestaltung erfolgt über eine gemischte Durchschnittsverkaufspreis-Logik, die höherwertige Sensorik für Fahrerassistenz von hochvolumiger Standardsensorik trennt, und die Währungsumrechnung wird einheitlich angewendet, damit zeitliche Unterschiede keine Vergleiche verzerren.
Für die Prognose wurde eine Szenarioanalyse verwendet, da der Markt empfindlich auf den Zeitpunkt von Regulierungen, ADAS-Bündelungsraten und die Geschwindigkeit der Elektrofahrzeugdurchdringung reagiert, und diese Eingaben wurden auf die von Branchenteilnehmern geteilten Konsensbereiche abgestimmt. Wo die Bottom-up-Sichtbarkeit in kleineren Ländern oder Nischenanwendungen begrenzt war, wurden Lücken durch Anwendung von Durchdringungsproxys aus vergleichbaren Fahrzeugmixen geschlossen, gefolgt von Plausibilitätsprüfungen anhand regionaler Produktions- und Importmuster.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden trianguliert, indem das Modell mit unabhängigen Signalen wie Fahrzeugbautrends, Zeitplänen zur Funktionseinführung und Lieferantenkommentaren zur Nachfrage verglichen wurde, und anschließend wurden Abweichungen untersucht, bevor die Ergebnisse abgeschlossen wurden. Wenn ungewöhnliche Sprünge beobachtet wurden, wurden die Annahmen hinter Einbau, Ersatz oder Durchschnittsverkaufspreis erneut geprüft, und gezielte Rückkontakte wurden ausgelöst, um zu bestätigen, was sich geändert hatte und ob es vorübergehend war.
Jede Lieferung durchläuft eine mehrstufige Analystenprüfung, bei der Berechnungen erneut überprüft und der Bericht auf die endgültigen Zahlen abgestimmt wird, sodass keine versteckten Definitionsverschiebungen auftreten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und anschließend wird ein abschließender Vorabveröffentlichungsdurchgang abgeschlossen, damit Kunden die aktuellste verfügbare Ansicht zum Zeitpunkt der Lieferung erhalten.
Marktgröße für Fahrzeugsensoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Fahrzeugsensoren können voneinander abweichen, selbst wenn das Themenbezeichnung gleich aussieht, da verschiedene Quellen nicht immer übereinstimmen, was als Fahrzeugsensor gilt und wie die Preisgestaltung über Regionen und Jahre hinweg behandelt werden sollte.
Die Hauptlücke ergibt sich daraus, ob nur die Sensorik auf Komponentenebene gezählt wird oder ob höherwertige ADAS-Wahrnehmungsinhalte und ersatzgetriebene Nachfrage in denselben Gesamtwert einbezogen und dann mit gemischten Durchschnittsverkaufspreisschritten bewertet werden, die nicht jahresübergreifend konsistent gehalten werden. Für diesen Markt wird der Wert für 2026 aus Fahrzeugproduktions- und Fahrzeugbestandssignalen aufgebaut, die auf Einbau- und Ersatzzyklen abgebildet werden, gefolgt von Gegenprüfungen anhand der lieferantenseitigen Umsatzentwicklung – eine von Mordor Intelligence angewandte Umfangs- und Zeitdisziplin.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,83 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 37,80 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und eine Behandlung in konstanten Dollar und stellt OEM- und Aftermarket-Kanäle zusammen dar, was die Gesamtwerte verschieben kann, wenn Whrungszeitpunkt und Ersatzzyklusannahmen nicht auf ein Basisjahr abgestimmt sind. |
| Regionales Beratungsunternehmen B | 52,49 Milliarden USD (2025) | Scheint einen breiteren Umfang und schnellere Einführungsannahmen über einen längeren Horizont anzuwenden und zeigt nicht klar, wie Standardsensoren und hochwertige ADAS-Sensorik beim Aufbau gemischter Durchschnittsverkaufspreise getrennt werden, was den Basisjahreswert anheben kann. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch die Umfangsbreite, die Jahresauswahl und die Behandlung von Preisgestaltung und Ersatz und nicht allein durch den Berechnungsstil. Die Bindung des Modells an klare Nachfrageindikatoren (produzierte Fahrzeuge, eingebaute Funktionen und erwartete Ersatzteile) macht die Gesamtwerte leichter reproduzierbar und überprüfbar, wenn sich Plattformen und Vorschriften weiterentwickeln.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Automotive Sensors?
Die Marktgröße für Automotive Sensors betrug 2026 28,83 Milliarden USD und soll bis 2031 38,67 Milliarden USD erreichen.
Welcher Sensortyp hat den größten Marktanteil?
Inertialgeräte wie Beschleunigungsmesser und Gyroskope führten 2025 mit einem Anteil von 28,13 % und wachsen mit einer CAGR von 6,47 %.
Welche Region wächst am schnellsten?
Asien-Pazifik wächst bis 2031 mit einer CAGR von 9,10 %, angetrieben durch Chinas Produktionsanstieg bei Elektrofahrzeugen und Indiens Lokalisierungsbestrebungen.
Wie werden Brennstoffzellenfahrzeuge die Sensornachfrage beeinflussen?
Brennstoffzellen-Elektrofahrzeuge sind bis 2031 auf eine CAGR von 24,50 % ausgerichtet und fügen wasserstoffspezifische Leck- und Drucksensoren hinzu, die den Inhalt pro Fahrzeug erhöhen.
Warum wächst der Aftermarket schneller als die werkseitige Erstausrüstung?
ADAS-Kalibrierung in Karosserie-Reparaturwerkstätten und vorhersehbare TPMS-Batterieersätze steigern die Aftermarket-Erlöse mit einer CAGR von 12,40 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
