
Größe und Marktanteil des nordamerikanischen Marktes für Fahrzeuginnenräume
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
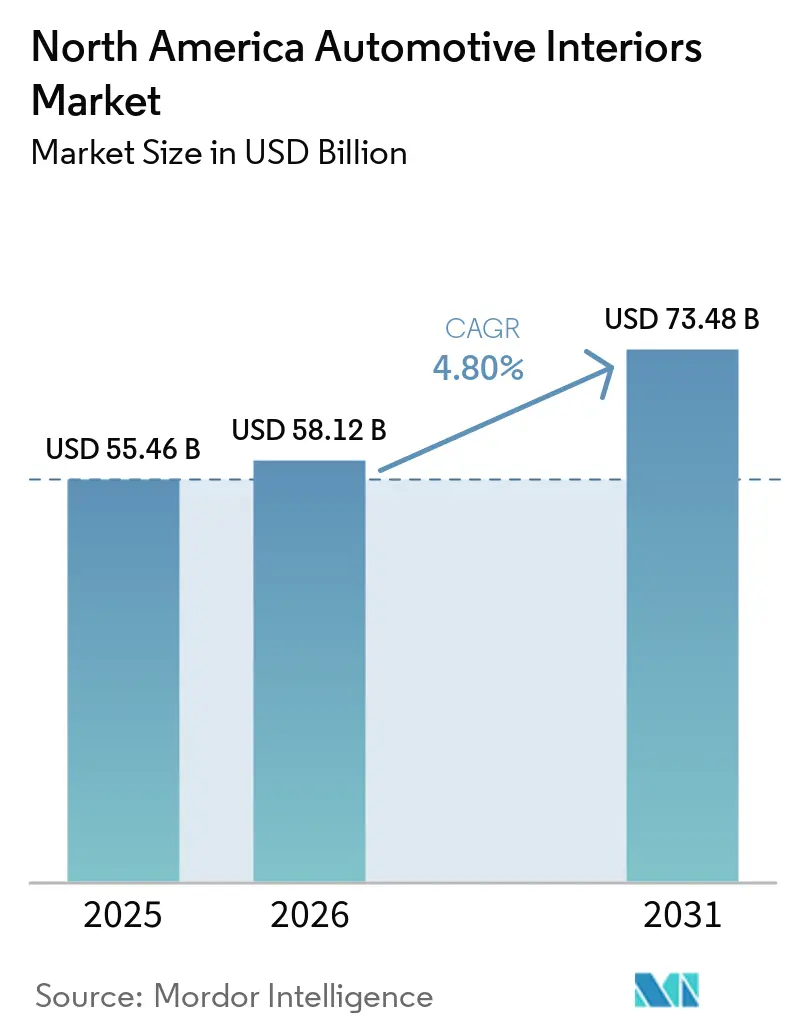
| Marktgröße im Basisjahr (2025) | 55.46 Milliarden US-Dollar |
| Marktgröße (2026) | 58.12 Milliarden US-Dollar |
| Marktgröße (2031) | 73.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.80 % |
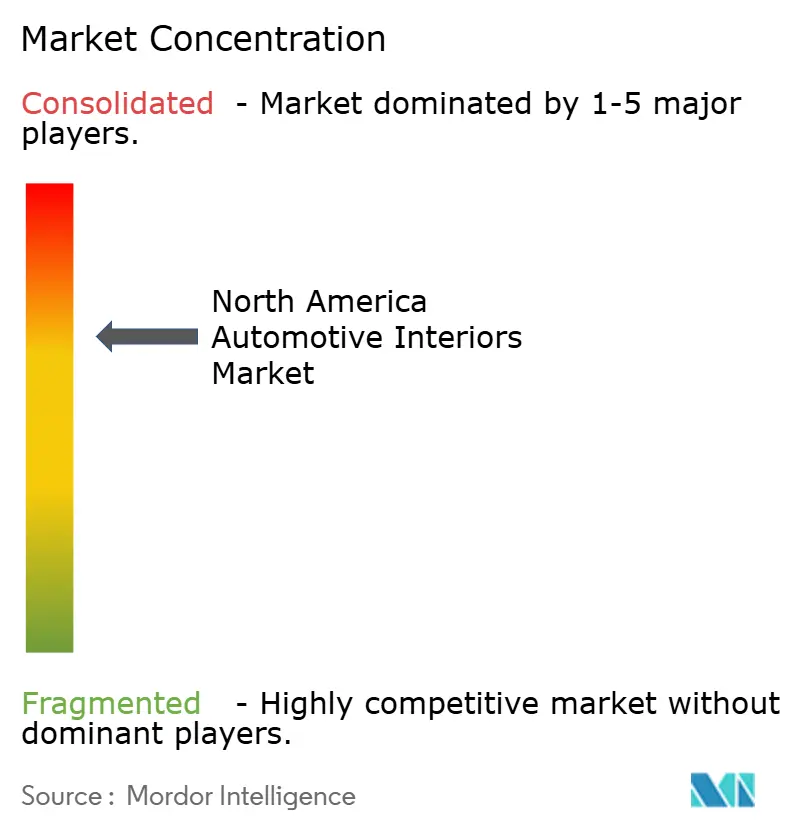
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Fahrzeuginnenräume von Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für Fahrzeuginnenräume wurde im Jahr 2025 auf 55,46 Milliarden USD geschätzt, wird für 2026 auf 58,12 Milliarden USD beziffert und soll bis 2031 auf 73,48 Milliarden USD anwachsen, mit einer CAGR von 4,80 % im Zeitraum 2026 bis 2031. Die fortschreitende Elektrifizierung, die Monetarisierung von Over-the-Air-Funktionen sowie Vorschriften zur Insassenüberwachung gestalten Fahrzeugkabinen-Architekturen neu, was zu einem höheren Inhaltswertes pro Fahrzeug und neuen Einnahmequellen für Fahrzeughersteller und Zulieferer führt. OEMs kombinieren Premium-Komfortdisplays, leichte und nachhaltige Materialien sowie fortschrittliche HVAC-Module, um Ausstattungsvarianten zu differenzieren und gleichzeitig immer strengere Emissionsvorschriften zu erfüllen. Gleichzeitig beschleunigen Lohnkostendrücke infolge des UAW-Tarifvertrags die Werksautomatisierung, während Tier-1-Unternehmen zunehmend auf vertikale Integration setzen, um Rohstoffpreisschwankungen abzufedern. Zusammen unterstützen diese Faktoren ein stetiges, aber transformatives Wachstum im nordamerikanischen Markt für Fahrzeuginnenräume.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebsart entfielen im Jahr 2025 74,22 % des Marktanteils des nordamerikanischen Marktes für Fahrzeuginnenräume auf Plattformen mit Verbrennungsmotor, während Innenräume für Elektrofahrzeuge bis 2031 mit der höchsten CAGR von 8,29 % wachsen sollen.
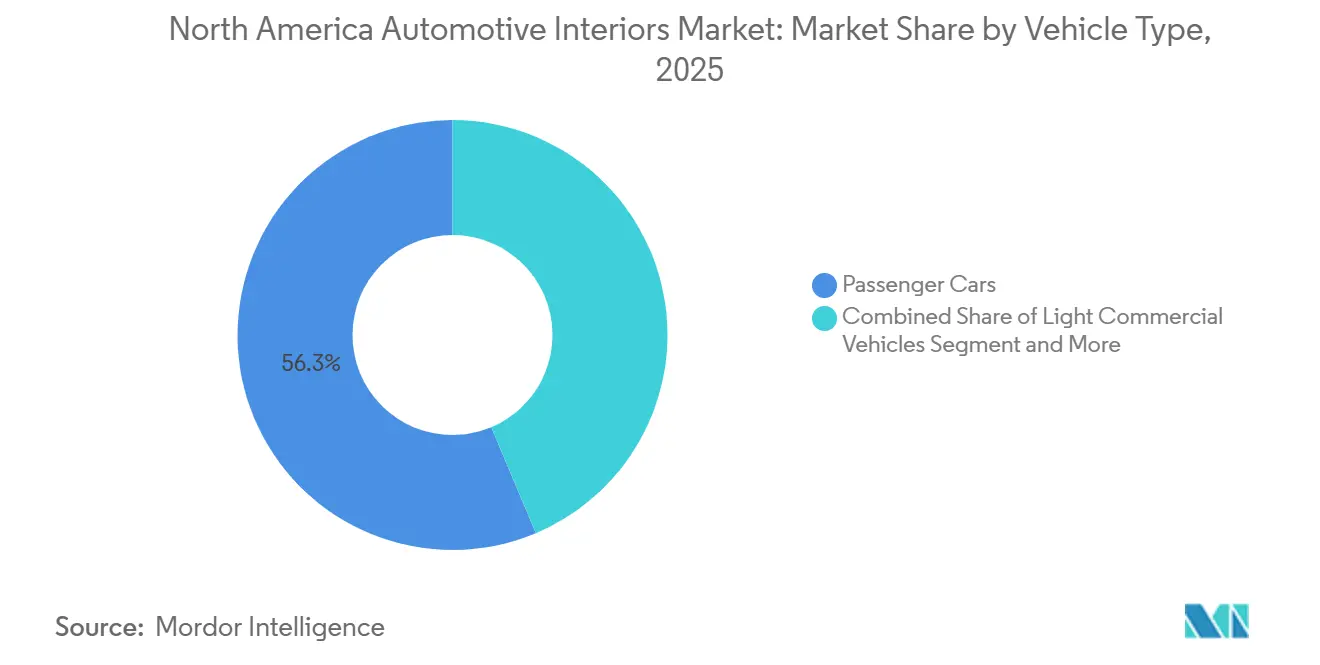
- Nach Fahrzeugtyp entfiel im Jahr 2025 der größte Umsatzanteil von 56,34 % auf Personenkraftwagen, während leichte Nutzfahrzeuge bis 2031 voraussichtlich eine CAGR von 5,12 % erzielen werden.
- Nach Komponente entfielen im Jahr 2025 40,29 % der Marktgröße des nordamerikanischen Marktes für Fahrzeuginnenräume auf Sitzsysteme. Dennoch wird erwartet, dass Fahrer- und Insassenüberwachungssysteme im Prognosezeitraum mit der höchsten CAGR von 5,09 % wachsen werden.
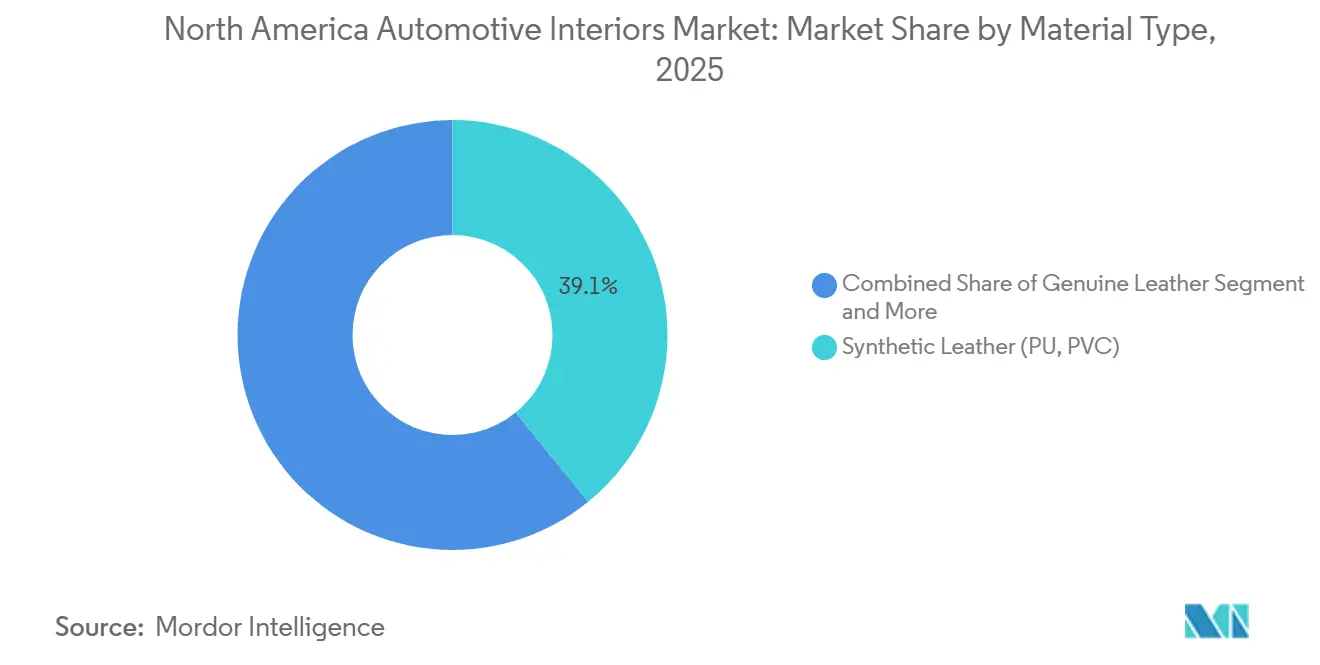
- Nach Material dominierte Kunstleder im Jahr 2025 mit einem Anteil von 39,13 %, doch natürliche und recycelte Materialien sollen im Zeitraum 2026–2031 mit einer führenden CAGR von 5,66 % expandieren.
- Nach Vertriebskanal entfielen im Jahr 2025 73,63 % des Marktanteils auf den OEM-Kanal, während der Aftermarket bis 2031 die schnellste CAGR von 5,16 % erzielen soll.
- Nach Land hielten die Vereinigten Staaten im Jahr 2025 einen dominanten Marktanteil von 78,67 %, während Kanada bis 2031 die stärkste CAGR von 5,58 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auf Elektrofahrzeuge ausgerichtete Kabinenneuentwürfe und Gestaltungsfreiheit | +1.2% | Kalifornien, Pazifischer Nordwesten, Ontario EV-Korridore | Langfristig (≥ 4 Jahre) |
| Nachfrageschub nach Premium-Komfort und Infotainment | +0.9% | Luxussegment der Vereinigten Staaten, große kanadische Ballungsräume | Mittelfristig (2–4 Jahre) |
| Integration fortschrittlicher Sicherheitstechnologien und regulatorischer Anforderungen | +0.8% | An NHTSA und Transport Canada ausgerichtete Märkte | Kurzfristig (≤ 2 Jahre) |
| Einsatz leichter und nachhaltiger Materialien | +0.7% | OEM-Programme in den Vereinigten Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Kabinen-Thermoregulierung für die Reichweite von Elektrofahrzeugen | +0.6% | Nördliche Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Sitz-Abonnement-Erlösmodelle | +0.4% | Premiummarken in den Vereinigten Staaten, frühe urbane Akzeptanz in Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auf Elektrofahrzeuge ausgerichtete Kabinenneuentwürfe und Gestaltungsfreiheit
Batterie-elektrische Skateboard-Plattformen eliminieren Antriebswellen und Getriebekanäle und ermöglichen es Designern, flache Böden, drehbare Sitze und modulare Mittelkonsolen zu schaffen. Einige Elektrofahrzeuge verfügen über Beifahrersitze, die sich bei niedrigen Geschwindigkeiten im autonomen Fahrmodus drehen – eine Funktion, die auf herkömmlichen Verbrennungsmotor-Fahrgestellen nicht realisierbar ist. Andere Modelle nutzen Akkupacks, um den Boden abzusenken und so die Kopffreiheit zu erhöhen, ohne das Dach anzuheben. Getriebekanäle können ungenutzten Unterbodenbereiche in sichere Stauräume umwandeln, während knopffreie Armaturenbretter den Komponentenbedarf reduzieren. Diese Beispiele verdeutlichen, wie die Elektrifizierung OEMs in die Lage versetzt, Premium-Kabinenerlebnisse zu bieten, ohne separate Rohbau-Werkzeugzyklen zu benötigen.
Nachfrageschub nach Premium-Komfort und Infotainment
Größere Displayflächen und immersive Beleuchtungspakete haben sich von Nischenoptionen zu Mainstream-Erwartungen entwickelt. BMWs panoramisches 31-Zoll-iDrive-Interface bietet gestengesteuerte Navigation und Unterhaltung und hilft Premium-Ausstattungsvarianten, ihre Preissetzungsmacht zu verteidigen. Mercedes-Benz antwortet mit seinem OLED-basierten Hyperscreen, der drei Panels unter einer einzigen Glasscheibe vereint, was die Verkabelung und Ausschnitte vereinfacht und gleichzeitig die wahrgenommene Qualität steigert. Continental's Emotional Cockpit nutzt Eye-Tracking-Kameras zur Anpassung von Layout und Helligkeit, und der zugrunde liegende Software-Stack wird an neue Marktteilnehmer lizenziert, die eine schnelle Differenzierung anstreben [1]. Qualcomms Snapdragon Cockpit konsolidiert Kombiinstrument, Infotainment und Fond-Entertainment auf einem einzigen System-on-Chip, reduziert 12 kg Kabelbaum-Gewicht und ermöglicht nachträgliche Funktionsaktivierungen. Insgesamt verwandeln diese Plattformen Innenräume von Kostenstellen in aufrüstbare Erlösmaschinen.
Integration fortschrittlicher Sicherheitstechnologien und regulatorischer Anforderungen
Als Reaktion auf ein neues NHTSA-Mandat werden alle Fahrzeuge mit Rücksitz-Erinnerungssystemen ausgestattet, was die Einführung von Technologien wie Kameras, Radar und Time-of-Flight-Sensoren beschleunigt. Einige Hersteller haben Kabinen-Radarsysteme integriert, die Mikro-Atembewegungen erkennen und Fahrer auf Ablenkung hinweisen sowie das Risiko eines Hitzschlags bei im Fahrzeug zurückgelassenen Kindern reduzieren. Infrarot-Fahrerüberwachungskameras wurden entwickelt, um Level-2-Fahrerassistenzsysteme (ADAS) zu deaktivieren, wenn der Fahrer seinen Blick für einen längeren Zeitraum abwendet, wodurch die Verkehrssicherheit verbessert und Haftungsrisiken für Erstausrüster (OEMs) reduziert werden. Hinter Türverkleidungen positionierte Radarmodule können Insassenbewegungen ohne sichtbare Linsen erkennen. Time-of-Flight-Arrays werden zudem eingesetzt, um die Auslösekraft von Airbags anzupassen und so die Sicherheitsergebnisse bei Niedriggeschwindigkeitskollisionen zu verbessern. Obwohl diese Technologien die Stücklistenkosten erhöhen, betrachten viele in der Branche dies als lohnende Investition gegen potenzielle Haftungsrisiken.
Einsatz leichter und nachhaltiger Materialien
OEMs greifen auf der Suche nach der Erfüllung ihrer Scope-3-Kohlenstoffreduzierungsziele zunehmend auf biobasierte Polymere, Naturfasern und recyclatreiche Verbundwerkstoffe zurück. BASFs biomassebalanciertes Ultramid reduziert CO₂-Emissionen im Vergleich zu seinem fossilen Polyamid-Pendant erheblich und erfüllt gleichzeitig die Steifigkeitsanforderungen für Instrumententafeln [2]. Covestros Bio-Polyurethanschaum, der aus pflanzenbasierten Polyolen besteht, erfüllt erfolgreich Entflammbarkeitsstandards. Als Beispiele seien das 33-Zoll-Curved-Display des Cadillac Lyriq als Referenzpunkt für Bildschirmausrichtung sowie die Innenverkleidung aus Recyclingmaterialien des Ford F-150 Lightning als Referenzpunkt für Naturfasern genannt. FORVIAs NAFILean-R, ein Naturfaserverbundwerkstoff, der bereits in Stellantis-Türverkleidungen integriert ist, reduziert das Gewicht und ist vollständig recycelbar. Diese strategischen Materialübergänge helfen Marken, ihr Nachhaltigkeitsimage bei umweltbewussten Verbrauchern zu stärken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | –0.6% | US-amerikanische Polyurethan- und Lederversorgungszentren, mexikanische Maquiladoras | Kurzfristig (≤ 2 Jahre) |
| Halbleiter- und Displayengpässe | –0.5% | Nordamerikanische Just-in-time-Produktionscluster | Mittelfristig (2–4 Jahre) |
| Compliance-Kosten für VOC- und Chemikalienemissionen | –0.3% | US-EPA Tier 3, Gebiete unter kalifornischem CARB | Langfristig (≥ 4 Jahre) |
| UAW-Vertragsstarrheit begrenzt schnelle Innenraum-Neugestaltungen | –0.4% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität (Kunststoffe, Leder, Schaum)
Polyurethanschaum und Automobilhäute haben erhebliche Preissteigerungen erfahren, was den Druck auf die Margen der Tier-1-Zulieferer erhöht. Vertragsstrukturen mit jährlichen Kostensenkungsklauseln behindern die sofortige Weitergabe von Kosten. Als Reaktion darauf haben große Zulieferer wie Lear Akquisitionen von Schaumstoffherstellern verfolgt, um die Rohstoffversorgung zu sichern und die Preise zu stabilisieren. Kleinere Unternehmen hingegen, denen die vertikale Integration fehlt, greifen auf minderwertige Substitute zurück. Diese Substitute laufen jedoch Gefahr, von OEMs abgelehnt zu werden, was die anhaltenden Konsolidierungstrends in der Branche weiter unterstreicht.
Halbleiter- und Displayengpässe
Im Jahr 2025 blieben die Lieferzeiten für Mikrocontroller in der Automobilindustrie trotz regionaler Produktionshochlaufphasen lang. TSMCs Werk in Arizona priorisierte Kunden aus dem margenstarken Smartphone-Segment, was zu Zuteilungen für Cockpit-Zulieferer führte. Als Reaktion darauf entwickelten mehrere OEMs diskret analoge Kombiinstrumente als Ersatz für digitale Displays. Dieser Schritt sicherte zwar die Produktionspläne, erhöhte jedoch die logistische Komplexität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Flottenelektrifizierung treibt Wachstum bei leichten NutzfahrzeugenPersonenkraftwagen hielten im Jahr 2025 einen Umsatzanteil von 56,34 %; Elektrifizierungsvorschriften für städtische Logistikzentren sollen jedoch leichte Nutzfahrzeuge auf eine CAGR von 5,12 % heben. Amazons Bestellung von elektrischen Lieferfahrzeugen (EDVs) von Rivian treibt die steigende Nachfrage nach robusten Fahrerüberwachungskameras und waschbaren Polstern in Fahrzeugkabinen an und verbessert die Innenausstattungsmerkmale im Vergleich zu herkömmlichen Transportern.
Modulare Lieferfahrzeuge mit einsteckbaren Verkleidungsarchitekturen reduzieren Reparaturausfallzeiten und verbessern die Lebenszykluskosten-Effizienz. Einige Spediteure haben die Verwendung antimikrobieller Stoffe und HEPA-Filter standardisiert, was gesundheitsbezogene Anforderungen widerspiegelt, die während der Pandemie stärker in den Vordergrund gerückt sind. Bestimmte Elektrotransporter umfassen werkseitig installierte Trennwände mit integrierten HVAC-Kanälen, wodurch der Bedarf an Nachrüstungsumbauten entfällt, die die Garantie gefährden könnten. In den Segmenten der mittelschweren und schweren Nutzfahrzeuge führen konservative Innenraumdesigns und längere Ersatzzyklen zu einem langsameren Wachstum im Vergleich zum breiteren nordamerikanischen Markt für Fahrzeuginnenräume.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
Elektrifizierung gestaltet die Innenraumökonomie neuKabinen für Elektrofahrzeuge sollen mit einer CAGR von 8,29 % wachsen – mehr als doppelt so schnell wie der Gesamtmarkt des nordamerikanischen Marktes für Fahrzeuginnenräume –, während Modelle mit Verbrennungsmotor im Jahr 2025 noch 74,22 % des Umsatzes erzielten. Da flache Böden, Getriebekanäle und drehbare Sitze zum Standard werden, können Elektrofahrzeughersteller höhere Listenpreise erzielen. Fords E-Transit hat den traditionellen Getriebekanal durch ein geräumiges Staufach und einen vertikalen Infotainment-Bildschirm ersetzt und so zusätzlichen Raum gewonnen, ohne die Crashsicherheit zu beeinträchtigen. GMs BrightDrop Zevo 600 hat die Bedürfnisse von Paketflotten priorisiert, indem eine Tablet-Halterung an der Trennwand installiert und das Handschuhfach weggelassen wurde. Rivians R1T hat auf clevere Weise ein Camping-Küchenmodul in seinen Getriebekanal integriert und so einen sonst ungenutzten Raum in ein herausragendes Merkmal verwandelt. Škodas Vision-7S-Konzept hat die Bildschirmausrichtung auf die nächste Ebene gehoben, indem sein 14-Zoll-Display für die Navigation in den Hochformat-Modus gedreht wird, was den Premium-Wert der Bildschirmpositionierung unterstreicht. Diese innovativen Layouts verbessern nicht nur die Fahrzeugfunktionalität, sondern stärken auch den nordamerikanischen Markt für Fahrzeuginnenräume.
Thermische Module zur Reichweitenverlängerung gewinnen nun erheblich an Aufmerksamkeit. Densos Wärmepumpe im bZ4X 2026, Valeos netzgestützte Vorkonditionierung und Gentherm's Mikroklima-Sitze sind alle darauf ausgelegt, die Winterreichweite zu erhöhen – ein Merkmal, das in den nördlichen Bundesstaaten und Kanada stark beworben wird. OEMs betrachten diese Systeme als wesentliche Differenzierungsmerkmale und sichern sich mehrjährige Exklusivverträge mit Zulieferern, um stabile Einnahmequellen zu gewährleisten.
Nach Komponententyp:
Sensoren überholen traditionelle VerkleidungenSitze repräsentierten im Jahr 2025 mit 40,29 % noch immer den größten Komponentenanteil; Fahrer- und Insassenüberwachungsmodule sollen diesen jedoch mit einer CAGR von 5,09 % übertreffen. Adient wandelt seinen CNXMotion-Sitz in ein Abonnementmodell um und bietet Massageprogramme gegen eine monatliche Gebühr an.
Lears E-Systems steigert die Effizienz durch die Integration von Heizung, Kühlung und Sensorik in einem einzigen Kabelbaum. Faurecia's Cocoon-Sitz, ausgestattet mit Formgedächtnistechnologie, passt den Seitenwangendruck dynamisch an, um den Benutzerkomfort zu verbessern. ZFs intelligenter Sitz passt in Verbindung mit ESC-Software die seitliche Unterstützung basierend auf der Kurvendynamik an und zeigt eine verbesserte Zusammenarbeit zwischen Fahrwerk- und Kabinenteams. Während große Panorama-Touchscreens, RGB-Ambiente-Lichtstreifen und Monomaterial-Verkleidungspaneele an Popularität gewinnen, entwickeln sich Sensorsysteme zum vielversprechendsten Segment im nordamerikanischen Markt für Fahrzeuginnenräume.
Nach Materialtyp:
Kreislaufwirtschaft gewinnt an BedeutungKunstleder hielt im Jahr 2025 mit stetigem Wachstum einen Anteil von 39,13 %, doch natürliche und recycelte Inhalte befinden sich auf einem schnelleren Wachstumspfad von 5,66 %. Polestars WoodTex-Kiefernfurnier, das Waldverantwortung fördert, reduziert das Armaturenbrettgewicht. BMWs Einsatz von regeneriertem Econyl-Teppich reduziert den Einsatz von Neupolymer erheblich. Volkswagens ArtVelours-Eco-Stoff aus recyceltem PET erfüllt die Haltbarkeitsstandards, die von Fahrdienstvermittler-Flotten gefordert werden. Volvos Nordico-Biotextil ist zur Standardpolsterung im EX90 geworden und ersetzt tierische Häute vollständig. Während Echtleder weiterhin hochwertige Luxusausstattungen dominiert, steht es zunehmend unter Druck wegen Wasserverbrauch und Tierschutzbedenken. Als Reaktion darauf wenden sich Kunststoffzulieferer massenbilanzierten Polyolefinen zu und integrieren diese nahtlos in bestehende Formen. Dieser Ansatz senkt die Kosten und beschleunigt die Einführung im gesamten nordamerikanischen Fahrzeuginnenraumsektor.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitaler Aftermarket beschleunigt sichOEM-Kanäle hielten im Jahr 2025 73,63 % des Umsatzes, doch eine CAGR von 5,16 % für den Aftermarket zeigt, wie der E-Commerce die Zubehörpreisgestaltung im Handel stört. Katzkin liefert farblich abgestimmte Sitzbezug-Sets, die lokale Monteure schnell einbauen können und dabei Händleraufschläge umgehen. WeatherTech laserschneidet Einlagen, die für jeden Elektrofahrzeugboden des Jahrgangs 2026 maßgeschneidert sind und vegane Teppiche schützen, während Covercraft Käufern ermöglicht, Nähfarben und gestickte Logos online anzupassen. Husky Liners bietet Flottenmanagern antimikrobielle Matten an, die für die Langlebigkeit in Mehrfahrer-Umgebungen ausgelegt sind. Obwohl OEMs Werkspakete anbieten, lassen ihre begrenzten Konfigurator-Farboptionen Raum für agile, webbasierte Zulieferer. Infolgedessen wird persönliche Individualisierung voraussichtlich ein wichtiger Wachstumstreiber im nordamerikanischen Markt für Fahrzeuginnenräume bleiben.
Geografische Analyse
Markt für Fahrzeuginnenräume in den Vereinigten Staaten
Die Vereinigten Staaten hatten im Jahr 2025 einen Anteil von 78,67 % am nordamerikanischen Markt für Fahrzeuginnenräume. Gestützt durch erhebliche Produktionsvolumina der Detroit Three und starke Elektrofahrzeugproduktionen aus Teslas Werken in Fremont und Austin erlebt die US-amerikanische Automobillandschaft bemerkenswerte Veränderungen. Der Inhaltswert pro US-amerikanischem Fahrzeug ist gestiegen, angetrieben durch die Einführung fortschrittlicher Ausstattungsmerkmale wie Panoramadisplays und belüftete Sitze in mittleren Ausstattungslinien. Unterdessen stärkt die neu geschmiedete Beschaffungsallianz zwischen Honda und Nissan deren Einfluss auf Tier-1-Zulieferer. Herausforderungen bestehen jedoch weiterhin, da steigende Arbeitskosten und strengere Umweltvorschriften voraussichtlich die Produktionskosten erhöhen werden, insbesondere für emissionsarme Materialien.
Markt für Fahrzeuginnenräume in Kanada
Kanada, obwohl mit einer kleineren Ausgangsbasis, wird voraussichtlich mit der schnellsten CAGR der Region von 5,58 % bis 2031 wachsen. Stellantis hat kürzlich sein Batteriewerk in Windsor eingeweiht und damit Ontario als wichtigen Standort für Flachboden-Verkleidungen und Wärmepumpen-HVAC-Module etabliert[3]. Hondas Umrüstung in Alliston wird Cockpit-Module vom nahegelegenen Magna-Standort in Concord beziehen und so eine kontinuierliche Versorgung für kanadische Tier-1-Zulieferer sicherstellen. Die Nachfrage nach antimikrobiellen Stoffen und modularen Mittelkonsolen wird zudem durch GMs CAMI BrightDrop-Werk unterstützt. Die Angleichung von Transport Canada an die Insassenüberwachungsvorschriften der NHTSA verringert die regulatorische Fragmentierung und kommt Zulieferern zugute, die in beiden Ländern tätig sind.
Markt für Fahrzeuginnenräume in Mexiko
Nordamerika, angeführt von Mexiko, bleibt ein entscheidender Akteur im Markt für Fahrzeuginnenräume und ist auf weiteres Wachstum ausgerichtet. Die mexikanischen Werke von Grupo Antolin liefern effizient Dachhimmel und Mittelkonsolen an US-amerikanische Montagelinien. Yanfengs Werk in Toluca unterstreicht die Kosteneffizienz von Maquiladora-Betrieben durch die Integration von Spritzguss und Endmontage. Allerdings verlagern die USMCA-Anforderungen an regionale Inhalte die Beschaffung von Harzen und Textilien zurück in die USA und nach Kanada, was Mexikos Rohstoffvorteile leicht verringert. Trotzdem stellen Lohnunterschiede sicher, dass Mexiko ein wettbewerbsfähiger Standort für arbeitsintensive Verkleidungsnäharbeiten bleibt und seine zentrale Rolle in den Lieferketten des nordamerikanischen Marktes für Fahrzeuginnenräume festigt.
Wettbewerbslandschaft
Die führenden Zulieferer – Adient, Lear, Magna, Faurecia und Yanfeng – entfallen auf einen erheblichen Anteil des Sektorumsatzes, was auf eine moderate Konzentration hindeutet. Adients Akquisition eines Schaumstoffherstellers sichert die Rohstoffversorgung zu Verrechnungspreisen und mindert gleichzeitig Risiken im Zusammenhang mit Polyurethanpreisschwankungen. Lears E-Systems-Technologie optimiert die Endmontage-Installationsprozesse und hilft dabei, wichtige Verträge für Elektrofahrzeuge zu sichern. Faurecia's Cocoon-Sitz kombiniert Formgedächtnisschaum mit Smartphone-Steuerung und ermöglicht regelmäßige Funktionsupdates sowie verbesserte Monetarisierungsmöglichkeiten. Yanfeng und Magna konzentrieren sich weiterhin auf die Integration von Cockpit-Modulen und nutzen Just-in-time-Lieferung zur Optimierung des OEM-Bestandsmanagements.
Aufstrebende Akteure nutzen spezifische technologische Fortschritte, um sich einen Wettbewerbsvorteil zu verschaffen. Gentherm's ClimateSense-Mikroklima-Sitze haben Exklusivverträge mit Premium-Automobilmarken gesichert und bieten verbesserte Effizienz für Elektrofahrzeuge. Continental's Eye-Tracking-Emotional-Cockpit wurde an neue Marktteilnehmer im Elektrofahrzeugmarkt lizenziert und etabliert ein profitables Software-Lizenzgebührenmodell. Sensor- und Algorithmusanbieter wie Smart Eye und Tobii liefern flexible Fahreraufmerksamkeitslösungen, die es OEMs ermöglichen, Standardkameras zu integrieren und Materialkosten zu senken. Als Reaktion auf eine NHTSA-Regelgebung zu Rücksitz-Erinnerungssystemen bereiten sich Zulieferer darauf vor, Fahrzeuge mit Insassenerkennungs-Sensortechnologien auszustatten. Diese Entwicklung stellt eine bedeutende Marktchance dar, die die Fahrzeuginnenraumlandschaft in Nordamerika neu gestalten könnte.
Marktführer im nordamerikanischen Bereich für Fahrzeuginnenräume
-
Adient plc
-
Lear Corporation
-
Magna International, Inc.
-
Yanfeng Automotive Interior Systems
-
FORVIA (formerly Faurecia SE)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fahrzeuginnenräume in Nordamerika Unternehmen in diesem Bericht
- Adient plc
- Lear Corporation
- Magna International Inc.
- FORVIA (formerly Faurecia SE)
- Yanfeng Automotive Interior Systems
- Toyota Boshoku Corporation
- Grupo Antolin
- International Automotive Components (IAC)
- Visteon Corporation
- Continental AG
- Gentherm Incorporated
- Johnson Controls
- Hyosung TNC (Seat Fabrics)
- Sage Automotive Interiors
- NHK Spring Co., Ltd.
- Denso Corporation (Cockpit electronics)
- Panasonic Automotive Systems
- ZF Friedrichshafen AG
- Grammer AG
Lesen Sie die Analyse der Markt für Fahrzeuginnenräume in Nordamerika-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Fahrzeuginnenräume in Nordamerika
- August 2026: Adient und Dow gaben die Markteinführung von SPECFLEX REN bekannt, einer Polyurethan-Sitzlösung der nächsten Generation, die ISCC-PLUS-zertifizierte biobasierte Rohstoffe verwendet. Im Vergleich zu fossilen Alternativen trägt die Lösung zur Reduzierung des CO₂-Fußabdrucks des Produkts bei. Durch diese Zusammenarbeit streben Dow und Adient an, Sitzlösungen zu ermöglichen, die den Kohlenstoffverbrauch senken und gleichzeitig Premium-Leistungsstandards aufrechterhalten und die Nachhaltigkeitsziele großer OEMs unterstützen.
- März 2026: Panasonic Automotive Systems gab bekannt, dass sein neues Fahrzeug-Infotainment-System (IVI) im Toyota RAV4 2026 debütiert. Das RAV4-Infotainment-System verfügt über ein großes hochauflösendes 12,9-Zoll-Display, das Navigation und Temperatursteuerung in einer einzigen Benutzeroberfläche integriert. Es umfasst außerdem drahtlose Smartphone-Konnektivität über Apple CarPlay und Android Auto sowie Unterstützung für Digitalradio und Bluetooth-Audio.
Berichtsumfang des nordamerikanischen Marktes für Fahrzeuginnenräume
Der Bericht über den nordamerikanischen Markt für Fahrzeuginnenräume ist segmentiert nach Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge und weitere), Antriebsart (Verbrennungsmotor und weitere), Komponententyp (Instrumententafeln, Infotainment und weitere), Materialtyp (Kunstleder, Echtleder und weitere), Vertriebskanal (OEM und Aftermarket) sowie Land. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittel- und schwere Nutzfahrzeuge |
| Verbrennungsmotor (ICE) |
| Elektrofahrzeug (EV) |
| Instrumententafeln und Cockpit-Module |
| Infotainment und vernetzte Displays |
| Sitzsysteme |
| Innenraumbeleuchtung (Ambiente, Funktional) |
| Tür- und Karosserieverkleidungspaneele |
| HVAC und thermischer Komfort |
| Polsterung und Oberflächenmaterialien |
| Fahrer- und Insassenüberwachungssysteme |
| Sonstige Komponenten |
| Kunstleder (PU, PVC) |
| Echtleder |
| Stoffe und Textilien |
| Kunststoffe und Verbundwerkstoffe |
| Natürliche und recycelte Materialien |
| OEM |
| Aftermarket |
| Vereinigte Staaten |
| Kanada |
| Übriges Nordamerika |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittel- und schwere Nutzfahrzeuge | |
| Nach Antriebsart | Verbrennungsmotor (ICE) |
| Elektrofahrzeug (EV) | |
| Nach Komponententyp | Instrumententafeln und Cockpit-Module |
| Infotainment und vernetzte Displays | |
| Sitzsysteme | |
| Innenraumbeleuchtung (Ambiente, Funktional) | |
| Tür- und Karosserieverkleidungspaneele | |
| HVAC und thermischer Komfort | |
| Polsterung und Oberflächenmaterialien | |
| Fahrer- und Insassenüberwachungssysteme | |
| Sonstige Komponenten | |
| Nach Materialtyp | Kunstleder (PU, PVC) |
| Echtleder | |
| Stoffe und Textilien | |
| Kunststoffe und Verbundwerkstoffe | |
| Natürliche und recycelte Materialien | |
| Nach Vertriebskanal | OEM |
| Aftermarket | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des nordamerikanischen Marktes für Fahrzeuginnenräume?
Die Marktgröße des nordamerikanischen Marktes für Fahrzeuginnenräume beträgt im Jahr 2025 55,46 Milliarden USD.
Wie schnell werden Elektrofahrzeug-Innenräume in der Region wachsen?
Elektrofahrzeug-Innenräume sollen zwischen 2026 und 2031 eine CAGR von 8,29 % erzielen – etwa doppelt so schnell wie das Gesamtmarkttempo.
Warum sind Fahrerüberwachungssysteme stärker nachgefragt?
Eine bevorstehende NHTSA-Vorschrift für Modelle des Jahrgangs 2027 und Versicherungs-Telematikprogramme beschleunigen die Integration von Kameras und Radar zur Insassenerkennung.
Welcher Faktor belastet die Zulieferermargen trotz stabiler Nachfrage?
Rohstoffpreisschwankungen, insbesondere bei Polyurethanschaum und Leder, komprimieren die Rentabilität der Tier-1-Zulieferer und treiben die vertikale Integration voran.
Welche Materialkategorie gewinnt für Nachhaltigkeitsziele an Popularität?
Natürliche und recycelte Materialien expandieren mit einer CAGR von 4,61 %, da OEMs biobasierte Polymere und recycelte Textilien einsetzen.