
ASEAN-Nutzfahrzeugmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 47.13 Milliarden US-Dollar |
| Marktgröße (2026) | 49.89 Milliarden US-Dollar |
| Marktgröße (2031) | 66.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ASEAN-Nutzfahrzeugmarkt Analyse von Mordor Intelligence
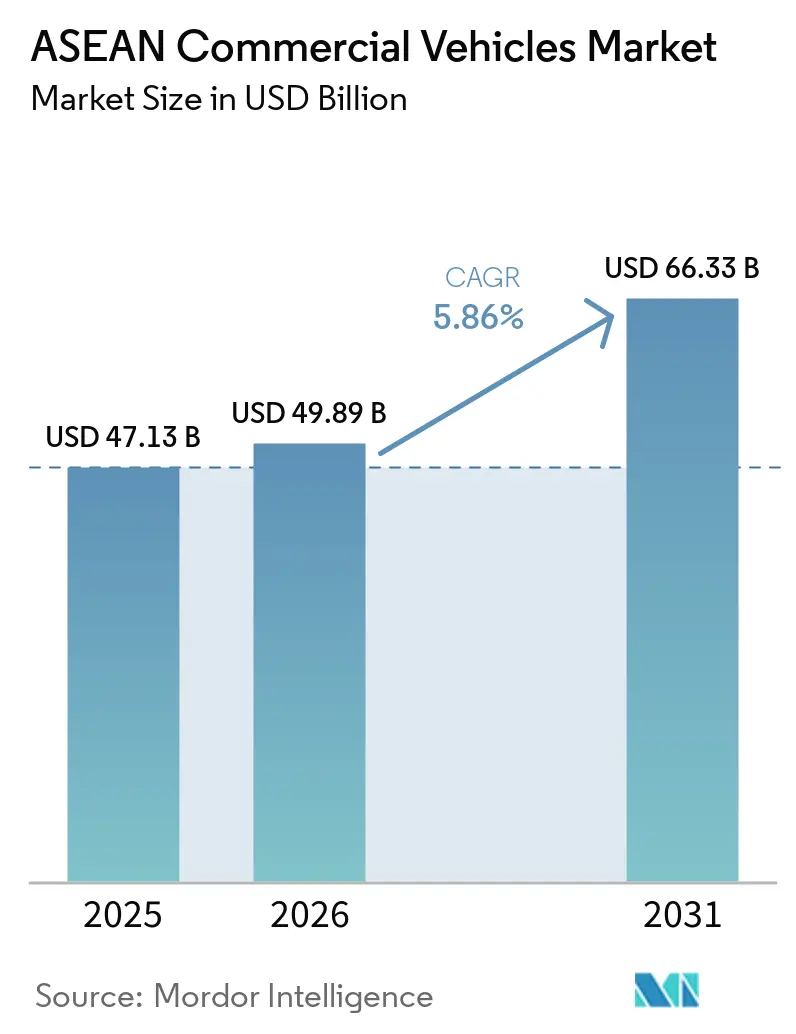
Die Größe des ASEAN-Nutzfahrzeugmarktes wurde im Jahr 2025 auf 47,13 Milliarden USD geschätzt und soll von 49,89 Milliarden USD im Jahr 2026 auf 66,33 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,86 % während des Prognosezeitraums (2026–2031). Steigende Infrastrukturausgaben, die rasche Digitalisierung des grenzüberschreitenden Handels und die beschleunigte Elektrifizierung von Fahrzeugflotten positionieren die Region als wichtigen Produktions- und Verbrauchsstandort. Die regionale Zollharmonisierung verkürzt die Grenzübergangszeiten, während E-Commerce-Plattformen die Verteilungsmuster auf der letzten Meile neu gestalten und die Nachfrage nach agilen leichten Nutzfahrzeugen steigern. Gleichzeitig verschärfen die Mitgliedstaaten die Emissionsvorschriften in Anlehnung an Euro VI, was beschleunigte Antriebsstrang-Upgrades vorantreibt. Chinesische Erstausrüster vertiefen die Lokalisierung und nutzen Kostenvorteile sowie zollfreien inneraseanischen Handel, um die Dominanz der seit langem etablierten japanischen Marken zu untergraben.
Wichtigste Erkenntnisse des Berichts
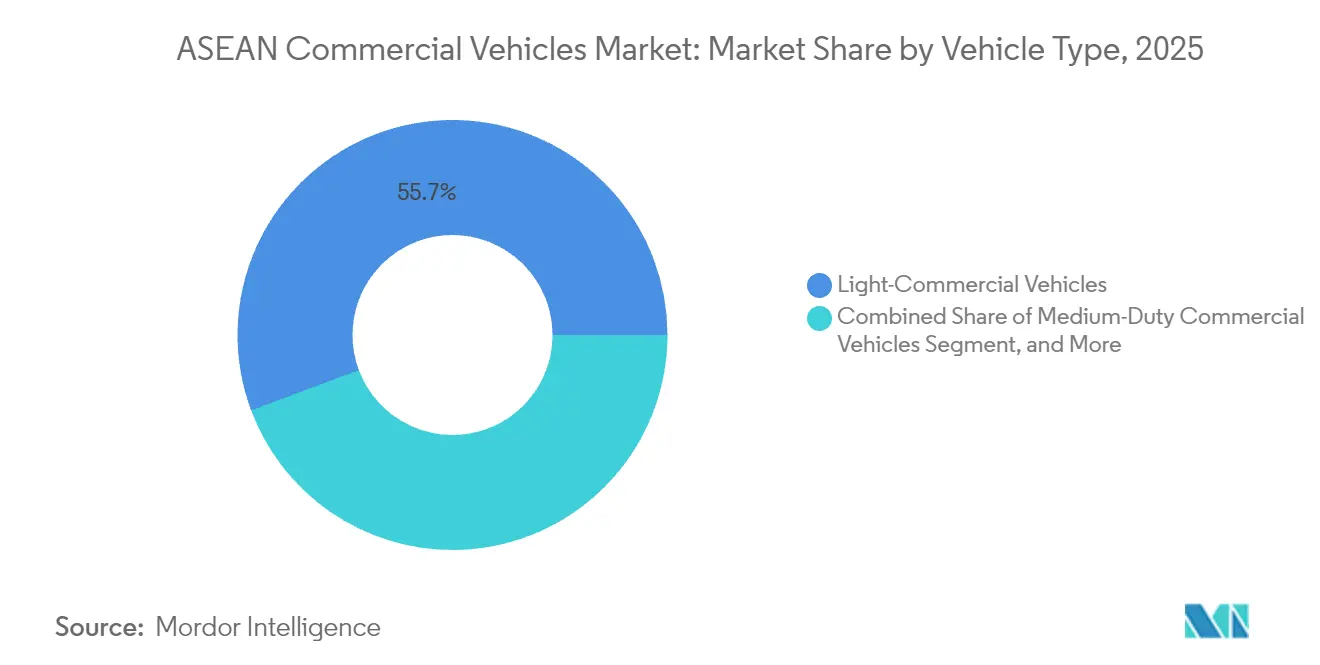
- Nach Fahrzeugtyp führten leichte Nutzfahrzeuge mit einem Anteil von 55,70 % am ASEAN-Nutzfahrzeugmarkt im Jahr 2025, während schwere Lkw mit einem CAGR-Wachstum im mittleren einstelligen Bereich zurückliegen
- Nach Antrieb hielten Verbrennungsmotormodelle im Jahr 2025 einen Anteil von 93,85 % an der Größe des ASEAN-Nutzfahrzeugmarktes; batterieelektrische Fahrzeuge werden voraussichtlich bis 2031 mit einer CAGR von 10,12 % wachsen
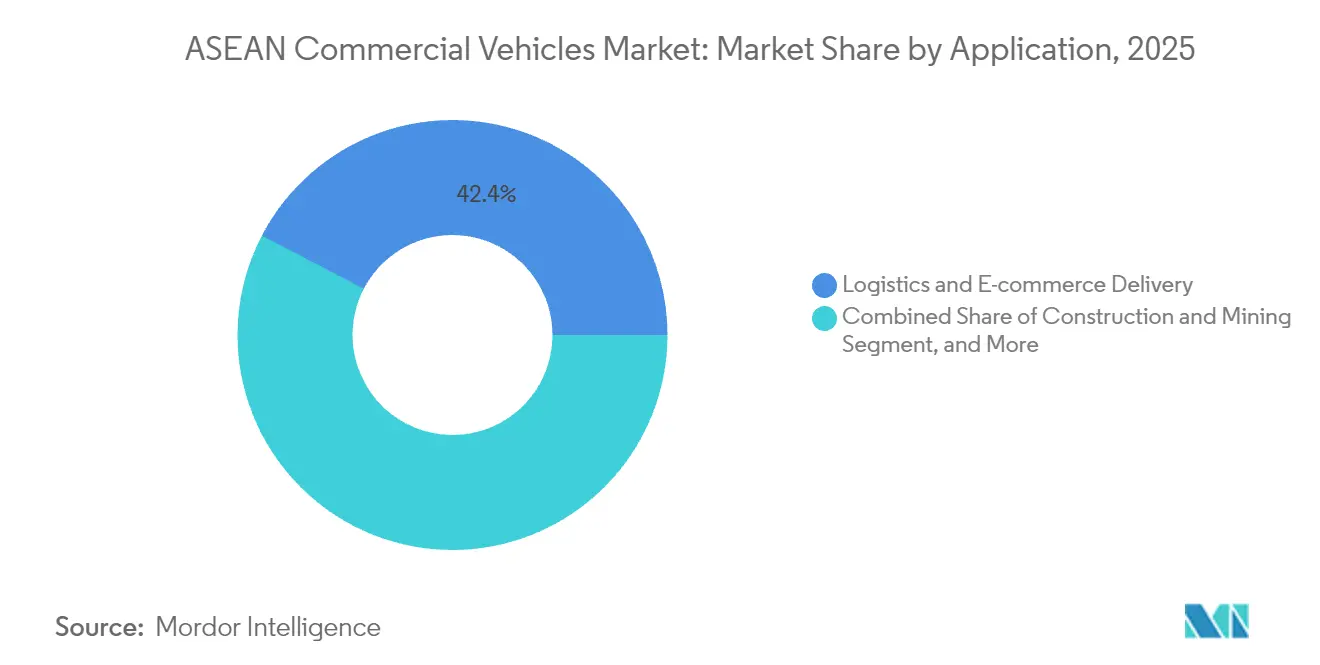
- Nach Anwendung entfielen auf Logistik und E-Commerce im Jahr 2025 42,35 % der Größe des ASEAN-Nutzfahrzeugmarktes; der öffentliche Personennahverkehr ist bis 2031 auf eine CAGR von 9,20 % ausgerichtet
- Nach Aufbaukonfiguration entfielen auf Starr-Lkw und Transporter im Jahr 2025 45,10 % der Größe des ASEAN-Nutzfahrzeugmarktes, während Kühlaufbauten mit einer CAGR von 10,05 % wachsen werden
- Nach Geografie dominierte Thailand im Jahr 2025 mit einem Umsatzanteil von 37,70 %; für Singapur wird bis 2031 eine CAGR von 10,08 % prognostiziert
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Boom und Logistik auf der letzten Meile | +1.2% | Thailand, Indonesien, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Pipeline von Infrastruktur-Großprojekten | +0.9% | Thailand, Indonesien, Malaysia, Vietnam | Mittelfristig (2–4 Jahre) |
| Wachstum des inneraseanischen Handels | +0.8% | Regionweit | Mittelfristig (2–4 Jahre) |
| Lokalisierung durch chinesische Elektro-Nutzfahrzeug-Erstausrüster | +0.7% | Thailand, Indonesien, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Nachfrage nach Kühlkette | +0.5% | Vietnam, Thailand, Indonesien | Langfristig (≥ 4 Jahre) |
| CO₂-Kredit- und Grünflotten-Mandate | +0.4% | Singapur, Thailand, Malaysia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom und Logistik auf der letzten Meile
Das explosive Wachstum des Online-Einzelhandels hat die Versandprofile grundlegend verändert und veranlasst Flottenoperatoren, kompakte Transporter, Pickups und zweirädrige Lastenträger zu bevorzugen, die sich durch überfüllte Stadtkerne bewegen können. Kuriernetzwerke haben die Servicepunkte in Thailand im Jahr 2024 verdoppelt, was die Dringlichkeit der Betreiber unterstreicht, Lieferfenster zu verkürzen. Speziell entwickelte elektrische Leicht-Lkw mit modularen Laderäumen gewinnen an Bedeutung, insbesondere dort, wo Zugangsbeschränkungen Dieselfahrzeuge benachteiligen. Partnerschaften zwischen Fahrdienstvermittlungsplattformen und lokalen Montagewerken haben akkuwechselbare Motorräder für unter 1.000 USD hervorgebracht, die Leerlaufzeiten reduzieren und die Lebensdauer der Fahrzeuge verlängern. Die Nachfrage verlagert sich auch hin zu temperaturgesteuerten Mikrozustelleinheiten, da Social-Commerce-Plattformen den Durchsatz frischer Lebensmittel steigern. Insgesamt verstärken diese Veränderungen die Beschaffung leichter Nutzfahrzeugplattformen und eröffnen Chancen für Telematikanbieter, die die Mehrfachzustellung optimieren können, was den ASEAN-Markt für Nutzfahrzeuge unterstützt.
Pipeline von Infrastruktur-Großprojekten
In Thailand, Indonesien, Malaysia und Vietnam sind bis 2035 mehr als 43 Billionen USD für Straßen- und Brückenausgaben vorgesehen, was 63 % der asiatisch-pazifischen Transportmittelzuweisungen entspricht[1]. Autobahnausbauten und Steinbrucherweiterungen steigern die unmittelbaren Bestellungen für Kipplaster, Betonmischer und schwere Bergbaufahrzeuge. Hafenzentrierte Logistikkorridore, die sich rund um Laem Chabang und Klang entwickeln, steigern auch die Nachfrage nach Containerzugmaschinen. Während Projektgenehmigungen eine stabile Ausgangslage schaffen, führen Verzögerungen im Zusammenhang mit Landakquisitionen oder fiskalischen Einschränkungen zu vierteljährlichen Nachfrageschwankungen, die Erstausrüster dazu zwingen, modulare Aufbauprogramme und flexible Schichtmuster zu verfolgen. Anbieter von Antriebsstrang-Haltbarkeitslösungen und Vor-Ort-Wartungsdienstleistungen profitieren, da Flottenbesitzer die Betriebszeit gegenüber den reinen Anschaffungskosten priorisieren.
Wachstum des inneraseanischen Handels
Das ASEAN-Zolltransitsystem erkennt nun eine einzige elektronische Erklärung für Fahrzeuge an, die mehrere Grenzen überqueren, was den Papierkram reduziert und die Verweildauer verkürzt[2]. Grenzüberschreitende Flotten benötigen daher Zugmaschinen, die mit Geofencing, Sicherheitsschlössern und Kühlkettenzertifizierung ausgestattet sind, um den unterschiedlichen nationalen Vorschriften zu entsprechen. Produktionsstandorte in Thailand und Indonesien nutzen die Nullzollbestimmungen der ASEAN-Freihandelszone, um halbmontierte Bausätze im gesamten Block zu exportieren, was die konzerninterne Logistiknachfrage ankurbelt. Während die Frachtströme mit der wirtschaftlichen Integration zunehmen, zeigen anhaltende Engpässe an den Grenzübergängen Johor und Poipet den Bedarf an digitalem Warteschlangenmanagement und harmonisierten Achslastregeln.
Lokalisierung durch chinesische Elektro-Nutzfahrzeug-Erstausrüster
In den vergangenen zwei Jahren haben chinesische Marktteilnehmer unter der Führung von BYD und Foton mehr als 1,4 Milliarden USD in die Montagewerke in Thailand und Indonesien investiert. Die lokale Produktion umgeht Einfuhrzölle, profitiert von regionalen Zollbefreiungen und qualifiziert sich für Anreize zur Förderung umweltfreundlicher Fahrzeugflotten. BYD allein erzielte nach der Eröffnung eines 486 Millionen USD teuren Werks in Rayong im Jahr 2024 mehr als ein Drittel der batterie-elektrischen Nutzfahrzeugverkäufe in Thailand. Hochenergiedichte Batterielinien beschleunigen die Reife der regionalen Lieferkette und senken die Kosten für Batteriesätze, was etablierte japanische Marken dazu zwingt, ihre Elektrifizierungsfahrpläne im ASEAN-Markt für Nutzfahrzeuge zu beschleunigen. Die chinesische Lokalisierung fördert zudem lokale Tier-2-Zulieferer, die Zugang zu neuen Technologien im Bereich Wärmemanagement und Radnabenmotoren erhalten.
Anstieg der Nachfrage nach Kühlkette
Steigende Pro-Kopf-Einkommen und die digitale Lebensmitteladoption erhöhen den Bedarf an temperaturgesteuertem Transport. Die Lücke im Kaltlager-Durchsatz Vietnams von 17,6 Millionen Tonnen treibt Bestellungen für kleine Kühlfahrzeuge an, die dichte Stadtbezirke befahren können. Pharmazeutische Vertriebsmandate, insbesondere für mRNA-Impfstoffe und Biologika, treiben die Nachfrage nach ATP-zertifizierten Aufbauten mit Ferntemperaturprotokollierung weiter voran. Lokale Umbaubetriebe kooperieren mit Isolierpaneel-Anbietern und HLK-Spezialisten, um Vorlaufzeiten zu verkürzen und strengere Lebensmittelsicherheitsvorschriften zu erfüllen. Erstausrüster, die Kühlaggregate ab Werk integrieren, verschaffen sich einen Vorteil, da Flottenmanager Garantiekonformität und Einzelpunkt-Service priorisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Euro-VI-äquivalente Standards | -0.8% | Thailand, Indonesien, Malaysia, Philippinen | Mittelfristig (2–4 Jahre) |
| Lade- und Gesamtbetriebskosten-Barriere für elektrische Nutzfahrzeuge | -0.6% | Indonesien, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierter Kundendienst für fortschrittliche Antriebsstränge | -0.4% | Regionweit | Mittelfristig (2–4 Jahre) |
| Kreditverschärfung für KMU bei der Flottenerneuerung | -0.5% | Thailand, Malaysia, Indonesien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Euro-VI-äquivalente Standards
Thailand setzte im Januar 2024 Euro-5-Dieselspezifikationen durch und signalisierte die Euro-VI-Konformität spätestens bis 2030, ein Schritt, der von Kambodscha und den Philippinen gespiegelt wird[3]. Obwohl die Umweltgewinne klar sind, erhöhen die Upgrades die Motor- und Abgasnachbehandlungskosten um 15–20 %, was die Margen für Kleinserienmonteure belastet. Unterschiede im Diesel-Schwefelgehalt zwischen den Mitgliedstaaten erschweren die Kalibrierungsarbeiten und verlängern die Homologationszyklen. Erstausrüster mit selektiven katalytischen Reduktionsportfolios werden voraussichtlich Volumen gewinnen, aber kleinere Akteure riskieren den Marktaustritt, da die Investitionsanforderungen die Bilanzkapazität übersteigen.
Lade- und Gesamtbetriebskosten-Barriere für elektrische Nutzfahrzeuge
Trotz dreistelligen Wachstums verzeichnete Indonesien im Jahr 2024 eine batterieelektrische Durchdringung von unter 5 %, da die Schnellladedichte hinter der Metropolausdehnung zurückbleibt. Thailand hatte bis Mitte 2024 weniger als 600 öffentliche Ladepunkte hinzugefügt, was Reichweitenangst erzeugt, die kleine Frachtbetreiber abschreckt. Batteriepakete machen immer noch über 35 % der Fahrzeugkosten aus, was die Amortisationszeit über typische Drei-Jahres-Leasinghorizonte hinaus verlängert. Pilotprojekte zum Akkutausch, die von Isuzu und Mitsubishi vorangetrieben werden, zielen auf städtische Lieferrouten ab, stehen jedoch vor Herausforderungen bei Grundstückspacht und Standardsharmonisierung. Ohne gebündelte Finanzierungs- und Energie-als-Dienstleistungs-Verträge bleibt die weitreichende Einführung elektrischer Lkw ein Wunschziel.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Dominanz leichter Nutzfahrzeuge inmitten der ElektrifizierungLeichte Nutzfahrzeuge hielten im Jahr 2025 einen Anteil von 55,70 % am ASEAN-Nutzfahrzeugmarkt, gestützt durch den Schwung bei der Paketzustellung und kommunale Beschränkungen für schwere Dieselfahrzeuge. Der Segmentumsatz soll bis 2031 jährlich um 6,65 % wachsen und damit den breiteren ASEAN-Nutzfahrzeugmarkt übertreffen. Chinesische Herausforderer führen batterieelektrische Pickups ein, die traditionelle Angebote um 20 % unterbieten, während japanische Platzhirsche mit Mild-Hybrid-Upgrades kontern. Städtische Konsolidierungszentren proliferieren rund um Bangkok und Ho-Chi-Minh-Stadt und katalysieren die Nachfrage nach Kastenwagen, die ab Werk mit Regalsystemen und Telematikpaketen ausgestattet sind.
Das mittelschwere Segment bedient Nischen in der Baulogistik und Abfallwirtschaft und stützt sich auf verbesserte Drehmomentkurven und automatisierte Getriebe, um Staus zu bewältigen. Schwere Zugmaschinen bleiben für inneraseanische Frachtkorridore unverzichtbar, doch ihr Wachstum verlangsamt sich, da Schienenprojekte auf Festlandrouten an Bedeutung gewinnen. Folglich sichern sich Fahrgestellhersteller, die Leichtbauverbundwerkstoffe und aerodynamische Verbesserungen erkunden, Wettbewerbsvorteile bei kraftstoffeffizienzorientierten Flotten, die schnelle Kapitalrenditen anstreben.


Nach Antrieb:
Dominanz des Verbrennungsmotors steht vor elektrischer DisruptionVerbrennungsmotoren repräsentieren im Jahr 2025 93,85 % der Größe des ASEAN-Nutzfahrzeugmarktes, aber ihr Anteil erodiert, da politische Anreize die Flottenökonomie verschieben. Batterieelektrische Modelle, ausgehend von einer niedrigen Basis, werden voraussichtlich bis 2031 eine CAGR von 10,12 % verzeichnen und ihren Beitrag innerhalb des ASEAN-Nutzfahrzeugmarktes verdoppeln. Thailands EV3.5-Programm gewährt Verbrauchsteuerbefreiungen, die die Einstandskosten der Erstausrüster senken und Modelllinien-Ergänzungen beschleunigen. Indonesiens ambitioniertes Ziel von 600.000 Elektrofahrzeugen bis 2030 stimuliert Lieferantenfinanzierungspakete, die an die nickelreiche inländische Batterieversorgung geknüpft sind.
Plug-in-Hybride nehmen eine Brückenfunktion ein, wo Zollkonzessionen kohlenstoffarme, aber reichweitenverlängernde Lösungen begünstigen. Brennstoffzellen-Prototypen tauchen hauptsächlich in grenzüberschreitenden Transportpiloten zwischen Malaysia und Singapur auf und nutzen kurze Wasserstoffkorridore, die gemeinsam mit Hafenbehörden entwickelt wurden. Für Verbrennungsmotor-Anhänger werden Euro-VI-Hardware und Synthetik-Diesel-Kompatibilität zu Verkaufsargumenten, da Kunden den künftigen Wiederverkaufswert gegen den kurzfristigen Kapitalaufwand abwägen.
Nach Anwendung:
Logistikführerschaft treibt die Marktentwicklung voranLogistik und E-Commerce generierten im Jahr 2025 42,35 % der Größe des ASEAN-Nutzfahrzeugmarktes und bleiben der größte Nachfragepool. Die Integration von Routenplanungssoftware, steigende Auslastungserwartungen und Lieferzeitgarantien drängen Betreiber zu vernetzten leichten Transportern und Mikro-Lkw. Öffentliche Verkehrsflotten werden voraussichtlich mit einer CAGR von 9,20 % wachsen, da Jakarta, Manila und Kuala Lumpur elektrische Busausschreibungen im Einklang mit Netto-Null-Fahrplänen ausweiten. Bau und Bergbau stützen eine stabile Nachfrage nach schweren Nutzfahrzeugen, insbesondere in Kalkstein- und Nickelabbaugebieten, die mit der Batterie-Wertschöpfungskette verbunden sind.
Die landwirtschaftliche Mechanisierung treibt sporadische Spitzen bei mittelschweren Bestellungen während der Erntezyklen an, während kommunale Versorgungsunternehmen Erdgas-Müllfahrzeuge befürworten, um städtische Luftqualitätsbenchmarks zu erfüllen. Kühlketten-Anwendungen entstehen im Bereich Pharmazeutika und verderbliche Lebensmittel und rekrutieren Kühlaufbauten mit fortschrittlichen Isolierverbundwerkstoffen. Nachfolgende Aftermarket-Chancen entstehen bei Telematik-Nachrüstungen und Tür-zu-Tür-Garantieprogrammen.
Nach Aufbaukonfiguration:
Starr-Lkw führen spezialisiertes Wachstum anStarr-Lkw und Transporter erfassten im Jahr 2025 45,10 % der Größe des ASEAN-Nutzfahrzeugmarktes, bevorzugt wegen ihrer Vielseitigkeit und einfacheren Zulassung. Hersteller erweitern das Radstand-Angebot, um hochvolumige E-Commerce-Pakete und Kühlaggregate aufzunehmen. Das Kühlsegment, das mit einer CAGR von 10,05 % wächst, profitiert von der Massenverteilung von Impfstoffen und temperaturempfindlichen Meeresfrüchteexporten aus dem Mekong-Delta Vietnams. Sattelzugkombinationen erhalten schrittweise Rückenwind durch die Digitalisierung des ASEAN-Zolltransits, stehen jedoch vor Verzögerungen bei der Achslastharmonisierung, die die grenzüberschreitende Flottenplanung erschweren.
Kipper- und Muldenkipper-Konfigurationen versorgen Infrastruktur-Großprojekte, wobei Einheiten mit Leichtmetallaufbauten das Eigengewicht um 400 kg reduzieren, um höhere Nutzlasten zu transportieren. Die Bus- und Reisebusproduktion erholt sich, da der grenzüberschreitende Tourismus wieder aufgenommen wird, unterstützt durch zollfreie Batterieimporte für Stadtbusse in Indonesien. Hersteller, die in schnell wechselbare Batteriedecks und Niederflurfahrgestelle investieren, sichern sich einen Erstmover-Status bei Verkehrsbetrieben, die universelle Designkonformität anstreben.
Geografische Analyse
Thailand-Markt für Nutzfahrzeuge
Thailand hält im Jahr 2025 einen Anteil von 37,70 % am ASEAN-Markt für Nutzfahrzeuge, gestützt durch eine Fahrzeugproduktion von 1,8 Millionen Einheiten und dichte Zuliefercluster. Das EV3.5-Anreizpaket der Regierung gewährt Verbrauchsteuererstattungen, die chinesische OEMs wie BYD und Foton zu lokalisierten Montagewerken im Wert von 1,4 Milliarden USD veranlassen und das Elektrifizierungsökosystem des Landes vertiefen. Dennoch hinterlassen höhere Zinssätze und ein elfmonatiger Absatzrückgang bei den Händlern erhöhte Lagerbestände, was den Rabattspielraum unter Druck setzt. Die ab Januar 2024 verpflichtende Euro-5-Dieselnorm erhöht die Compliance-Kosten, positioniert Thailand jedoch als regulatorischen Maßstab für den gesamten ASEAN-Markt für Nutzfahrzeuge.
Indonesien- und Singapur-Markt für Nutzfahrzeuge
Indonesien repräsentiert die Volumenchance im ASEAN-Markt für Nutzfahrzeuge, trotz eines Produktionsrückgangs von 15,8 % auf 215.362 Einheiten im Jahr 2023. Der Ausbau des Mautstraßennetzes und das Ziel, bis 2024 41.000 Elektrobusse einzusetzen, stärken die langfristige Nachfrage nach schweren Fahrgestellen und Fahrgestellen für den öffentlichen Nahverkehr. Flottenbesitzer bevorzugen robuste Antriebsstränge, die den Straßenbedingungen des Archipels standhalten, doch nickelreiche Batterielieferketten fördern Pilot-Elektro-LKW-Bestellungen im Zusammenhang mit der Bergbaulogistik. Singapur zeigt trotz seiner geringen Größe mit einer CAGR von 10,08 % bis 2031 das stärkste Wachstum, da das ab 2025 geltende Verbot der Dieselzulassung eine vollständige Flottenelektrifizierung vorantreibt. Hohe Kaufkraft und eine zuverlässige Netzkapazität machen den Stadtstaat zu einem Testfeld für Over-the-Air-Software und autonome Lieferpilotprojekte.
ASEAN-Markt für Nutzfahrzeuge
Die Leichtfahrzeugverkäufe in Vietnam stiegen im ersten Quartal 2025 um 24 %, und neue Marktteilnehmer wie Chery und Geely haben CKD-Werke in Betrieb genommen, die die inländische Produktion von Nutzfahrzeugfahrgestellen steigern. Die Industriepolitik der Regierung unterstützt VinFasts Einstieg in den Bereich Elektro-LKW und positioniert das Land dafür, einen größeren Anteil am ASEAN-Markt für Nutzfahrzeuge zu gewinnen, dessen Volumen bis 2031 auf 66,33 Milliarden USD ansteigen soll. Malaysia profitiert von Handelskorridorvorteilen zwischen Thailand und Singapur, doch Fahrverbote während der Hauptverkehrszeiten auf den Highways im Klang Valley ab Februar 2025 lenken die Nachfrage auf kleinere Starr-LKW um. Die Philippinen nutzen zollfreie EV-Importe und Steuervergünstigungen, um Montageprojekte anzuziehen, während Kambodschas neue Toyota Tsusho-Pickup-Linie eine aufkeimende Lokalisierung in kleineren Volkswirtschaften veranschaulicht.
Regulatorisches Umfeld
Die Regulierung von Nutzfahrzeugen in der ASEAN-Region wird bei Emissionen und Sicherheit strenger, während sie sich gleichzeitig auf eine regionale Harmonisierung zubewegt. Thailand setzte im Januar 2024 die Euro-5-Dieselspezifikationen in Kraft und signalisierte eine Euro-VI-Konformität bis spätestens 2030, während die ASEAN-Mitgliedstaaten ihre technischen Vorschriften zunehmend über das ASEAN Mutual Recognition Arrangement (APMRA) für Automobilprodukte abstimmen, das auf der Anerkennung von Test- und Prüfergebnissen basierend auf 19 UN-ECE-Regelungen aufbaut.
Im Jahr 2026 konzentrierten sich nationale Regelwerke zudem auf die Digitalisierung der Compliance und Betriebsbeschränkungen. Singapur weitete die nachfrageseitige Unterstützung für die Elektrifizierung über das Heavy Vehicle Zero Emission Scheme (HVZES) ab Januar 2026 für Schwerlastfahrzeuge und Busse über 3.500 kg MLW aus und schrieb ab April 2026 die Einhaltung der UN-R51-03-Phase-2-Lärmvorschriften für neu zugelassene Nutzfahrzeuge vor. Vietnam führte ebenfalls zusätzliche Import- und technische Anforderungen ein, darunter die berichtete Nutzung des nationalen Single-Window-Systems (VNSIS) für die Voranmeldung von schweren Lkw und Spezialfahrzeugen (72 Stunden vor Ankunft), was die Bedeutung der Genauigkeit der Dokumentation und der Grenzverfahrensbereitschaft für grenzüberschreitend tätige Betreiber und Importeure unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Nutzfahrzeuge in der ASEAN-Region basiert auf regionalen Fertigungszentren und dem grenzüberschreitenden Teiletransport, der durch die Bestimmungen der ASEAN Free Trade Area unterstützt wird. Thailand bleibt eine wichtige Produktions- und Exportbasis, während Indonesien, Malaysia, Vietnam und die Philippinen ihre lokalisierte Montage und zunehmend auch elektrifizierungsbezogene Komponentenaktivitäten ausbauen, da OEMs und Zulieferer von reinen Importmodellen zu regionalisierter Beschaffung und CKD-Zirkulation übergehen.
Die Typgenehmigung und die Angleichung von Standards werden entlang der Kette zunehmend operativ. Im November 2025 billigte das ASEAN Automotive Committee Leitlinien zur Umsetzung des ASEAN MRA zur Typgenehmigung von Automobilprodukten (APMRA) über das ASEAN Consultative Committee for Standards and Quality (ACCSQ), was gemeinsam genutzte Testergebnisse unterstützt und Neukonstruktion sowie erneute Prüfungen in den Mitgliedstaaten reduziert. Nachgelagert stehen Vertriebs- und Servicenetzwerke vor Einschränkungen durch Hafenstaus, begrenzte spezialisierte RoRo-Kapazitäten und uneinheitliche Zollverfahren, während der Übergang zu gemischten Antriebssystemen (Verbrennungsmotor, Hybrid, batterieelektrisch) die Komplexität der eingehenden Logistik (Batterien, Thermomanagement, Leistungselektronik) erhöht und die Anforderungen an die Aftermarket-Bereitschaft für fortschrittliche Antriebssysteme steigert.
Wettbewerbslandschaft
Der ASEAN-Nutzfahrzeugmarkt ist mäßig konzentriert. Die japanischen Platzhirsche Isuzu und Toyota haben seit langem Montagenetzwerke dominiert, doch steigende Batteriesubventionen und Zollbefreiungen untergraben nun ihre Preismacht. Toyota meldete für 2024 in Thailand einen Verkaufsrückgang von 26,2 %[4], während Isuzus Pickup-Lieferungen im April 2024 im Jahresvergleich um 21 % zurückgingen, was den Druck auf die etablierten Portfolios unterstreicht. Um wieder Schwung zu gewinnen, fusionieren Toyota und Daimler die Hino- und Fuso-Aktivitäten in eine einzige Holdinggesellschaft, die 2026 an die Börse gebracht werden soll, und bündeln Forschung und Entwicklung für emissionsfreie Lkw.
Chinesische Herausforderer setzen kosteneffiziente Batterien und lokalisierte Werke ein, um Marktanteile zu gewinnen, wobei BYD 486 Millionen USD in ein Werk in Rayong investiert und bereits mehr als ein Drittel des elektrischen Lkw-Segments in Thailand gesichert hat. Foton markierte im November 2024 sein millionstes Überseefahrzeug in Thailand, was eine Skalierung signalisiert, die aggressive Garantieprogramme und Flottenfinanzierungsangebote untermauert. Diese Marktteilnehmer nutzen die Privilegien der ASEAN-Freihandelszone, um Bausätze über Grenzen zu leiten, Vorlaufzeiten zu verkürzen und Lokalisierungsraten zu steigern, die den Vorteil der Platzhirsche verwässern. Ihr Aufstieg treibt die Preiskompression im leichten Nutzfahrzeugsegment voran, beschleunigt aber gleichzeitig die Technologiediffusion im breiteren ASEAN-Nutzfahrzeugmarkt.
Europäische Akteure wie Daimler Truck, Volvo und Scania konzentrieren sich auf margenstarke schwere Zugmaschinen und Wasserstoffkorridorpiloten zwischen Malaysia und Singapur. Die Zusammenarbeit von Daimler Truck mit Toyota zielt auch darauf ab, die Einkaufsmacht für Sensoren für autonomes Fahren und Batteriezellen zu stärken. Indische Erstausrüster wie Ashok Leyland und Tata Motors verfolgen Nischenmärkte, indem sie thailändische Auftragsfertigung mit aufkommenden Akkutausch-Partnerschaften kombinieren und so Reichweitenangst für KMU-Flotten lindern. Auf Vertriebsebene erweitern Händler mobile Serviceeinheiten und Predictive-Maintenance-Plattformen, um den Aftermarket-Anteil zu verteidigen, da Over-the-Air-Software-Updates zum Standard werden. Fintech-Leasing-Start-ups bündeln nutzungsbasierte Versicherungen und CO₂-Kredit-Monetarisierung, was den Wettbewerbsdruck erhöht und gleichzeitig die Eintrittsbarrieren für kleine Spediteure senkt, die dem ASEAN-Nutzfahrzeugmarkt beitreten möchten.
Marktführer im ASEAN-Nutzfahrzeugmarkt
-
Isuzu Motor Ltd
-
Toyota Motor Corporation
-
UD Trucks
-
Ford Motor Company
-
AB Volvo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
ASEAN-Markt für Nutzfahrzeuge
- Isuzu Motors
- AB Volvo
- Toyota Motor Corporation
- Ford Motor Company
- UD Trucks
- Iveco Group
- Tata Motors
- BYD Auto
- Chery Commercial Vehicles
- Foton Motor
- Dongfeng Trucks
- MAN Truck & Bus
- Daimler Truck (Mitsubishi Fuso & Mercedes-Benz Trucks)
- Hyundai Motor Company
- Ashok Leyland
- Suzuki Motor

Marktchancen und Zukunftsaussichten
Regulatorisch getriebene Technologie-Upgrades schaffen kurzfristige Chancen bei Sicherheitssystemen, Compliance-Engineering und Flotten-Nachrüstpaketen. Ein wichtiger Katalysator ist die Umsetzung einer technischen Importspezifikation durch das ASEAN SCC für 2026, die ADAS-Inhalte (einschließlich AEB, LDW und ESC) für importierte leichte Nutzfahrzeuge in neun ASEAN-Märkten mit einer Übergangsfrist vorschreibt, was Importeure und OEMs dazu drängt, Sensor-Suiten, Validierung und Servicewerkzeuge in der gesamten Region zu standardisieren.
Fertigungslokalisierung und Elektrifizierungsanreize öffnen auch investierbare Knotenpunkte in ganz ASEAN für lokale Aufbauhersteller, Komponentenlieferanten und Ladelösungen. Singapur aktivierte im Januar 2026 das Heavy Vehicle Zero Emissions Scheme und koppelte Fahrzeuganreize (40.000 S$) mit einer Kofinanzierung von Ladestationen (bis zu 30.000 S$) bis 2028, was den kontrollierten Einsatz elektrischer Schwerlastfahrzeuge und der Depotinfrastruktur in einem Umfeld hoher Auslastung unterstützt. Auf der Angebotsseite stärkt neue und erweiterte regionale Kapazität, einschließlich Daimler Commercial Vehicles Manufacturing Indonesia (DCVMI) in Cikarang (5.000 Einheiten pro Jahr, eingeweiht im Juni 2025) und dem KIM LONG MOTORs-Lkw-Werk in Hue, Vietnam (20.000 Einheiten pro Jahr, eingeweiht im März 2026), das Argument für lokalisierte Beschaffung, Flottenbeschaffungsprogramme und die innerhalb ASEANs erfolgende Distribution von Nutzfahrzeugplattformen und -varianten.
Recent Industry Developments in ASEAN-Markt für Nutzfahrzeuge
- Mai 2026: PT Toyota Motor Manufacturing Indonesia (TMMIN) und CATL gaben eine Zusammenarbeit einschließlich einer Investition von rund 80 Millionen USD zur Erweiterung der lokalen EV-Batterieproduktionskapazität in Indonesien bekannt. Der Schritt unterstützt die lokale Beschaffung für elektrifizierte Fahrzeuge und stärkt Indonesiens Rolle in den regionalen Batterie-Lieferketten, was die Beschaffungsökonomie für elektrische Nutzfahrzeugflotten beeinflusst.
- Juli 2025: Isuzu gab eine Umstrukturierung seiner Produktversorgung für mittelschwere und schwere Lkw bekannt, einschließlich Änderungen der Produktionszuteilung innerhalb seines breiteren strategischen Kooperationsrahmens. Die Maßnahme konzentriert sich auf die Fertigungseffizienz und Plattformplanung für asiatische Märkte, mit Folgewirkungen für die Modellverfügbarkeit und Teileunterstützung in ganz Südostasien.
- Juli 2024: BYD eröffnete seine erste südostasiatische Fabrik in Rayong, Thailand, unterstützt durch eine Investition von 486 Millionen USD. Die lokale Produktion stärkt die Preiswettbewerbsfähigkeit gegenüber Importen und beschleunigt die regionale Verfügbarkeit elektrifizierter Nutzfahrzeugderivate über ASEAN-Handelsrouten.


ASEAN-Markt für Nutzfahrzeuge Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in den ASEAN-Ländern verkauften Nutzfahrzeuge, der auf Länderebene erfasst und anschließend zu einem regionalen Gesamtwert zusammengefasst wird. Er schließt leichte, mittelschwere und schwere Nutzfahrzeuge sowie Busse ein, die in gängigen straßengebundenen Anwendungen wie Güterverkehr und Personentransport eingesetzt werden.
Ausschlüsse aus dem Umfang: Nicht berücksichtigt werden Geländefahrzeuge sowie land- und bauwirtschaftliche Maschinen, die nicht zugelassen und nicht als straßengebundene Nutzfahrzeuge verkauft werden.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Leichte Nutzfahrzeuge
- Mittelschwere Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Nach Antrieb
- Verbrennungsmotor
- Batterieelektrisches Fahrzeug
- Plug-in-Hybridfahrzeug
- Brennstoffzellenfahrzeug
- Nach Anwendung / Endverwendung
- Logistik und E-Commerce-Lieferung
- Bau und Bergbau
- Landwirtschaft und Forstwirtschaft
- Öffentlicher Personennahverkehr (Bus und Reisebus)
- Versorgungsunternehmen und kommunale Dienste
- Nach Aufbaukonfiguration (NEU)
- Starr-Lkw und Transporter
- Sattelzug
- Bus und Reisebus
- Kipper und Muldenkipper
- Kühlfahrzeug
- Nach Land
- Indonesien
- Thailand
- Vietnam
- Malaysia
- Philippinen
- Singapur
- Übrige ASEAN-Länder
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Erfassung der einzelnen ASEAN-Länder anhand offizieller Fahrzeugzulassungs- und Verkaufsdaten sowie Transport- und Straßenstatistiken. Zu den hier verwendeten öffentlichen Quellen zählen Veröffentlichungen des ASEAN-Sekretariats, nationale Statistikämter, Portale der Verkehrsministerien sowie Zollhandelsdatensätze für Fahrzeuge und Teile. Diese Eingaben helfen uns, die Importabhängigkeit und die wahrscheinliche Preisentwicklung je Markt zu verstehen.
Wir prüfen außerdem Jahresberichte und Investorenpräsentationen von Unternehmen auf Kommentare zu Liefermengen, Produktmix und Kapazitätsplänen und gleichen diese Informationen mit seriösen Presseberichten und Verbandsberichten ab. Für schwer auffindbare Zeitreihen nutzen wir selektive kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Fahrzeugverkaufs- und Bestandstracker sowie Versandebene-Import- und Exportdaten, um Volumina und die impliziten Preisspannen abzugleichen. Diese Beispiele sind nicht abschließend, und wir stützen uns auf weitere öffentliche und interne Quellen, um die Datenerhebung, Validierung und Klärung offener Fragen abzuschließen.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich auf die Validierung der Nachfrageaufteilung nach wichtigen Anwendungsfällen wie Last-Mile-Zustellung, baustellenbezogene Flotten und Güterverkehr zwischen Städten. Wir bestätigen auch, wie sich die Preisgestaltung nach Gewichtsklasse und Antriebsart entwickelt. Wir sprechen mit Führungskräften auf OEM- und Händlerseite, Flottenoperatoren, Leasing- und Finanzierungsteilnehmern sowie Teile- und Serviceakteuren in APAC-Zentren innerhalb der ASEAN, damit Annahmen zu Ersatzzyklen, Lieferzeiten und Auftragsbeständen vor der Fertigstellung des Modells überprüft werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Vorstandsebene (CXOs): 13 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einem Top-down-Ansatz. Wir rekonstruieren die Nachfrage nach Nutzfahrzeugen auf Länderebene aus Neuzulassungs- und Verkaufsreihen und übersetzen die Nachfrage dann mithilfe typischer Transaktionspreisbänder nach Klasse in Werte. Sobald der Nachfragepool geformt ist, gleichen wir ihn mit selektiven Bottom-up-Näherungen ab, wie z. B. modellweisen Durchschnittsverkaufspreisen multipliziert mit geschätzten Stückverkäufen, Händlerkanalprüfungen und einer Plausibilitätszusammenfassung anhand einer kurzen Liste großer Flottenbestellmuster.
Zu den im Modell verwendeten Eingaben gehören Neuzulassungs- und Verkaufszahlen, Aufteilungen nach Gesamtgewichtsklassen, Diesel- versus Elektroanteilsmix, Ersatz- und Verschrottungsverhalten sowie makroökonomische Indikatoren, die eng mit dem Flottenankauf zusammenhängen, wie Bauproduktion und Frachtaktivität. Da Preisverschiebungen die Gesamtwerte schnell verändern können, wenden wir den Zeitpunkt der Landeswährung konsistent an und behandeln anreizbasierte Elektrofahrzeugpreise dort gesondert, wo dies wesentlich ist. Die Prognose wird mithilfe einer Szenarioanalyse durchgeführt, die durch eine einfache multivariate Regression unterstützt wird. Expertenfeedback wird verwendet, um realistische Grenzen für die Verkaufserholung, infrastrukturbedingte Nachfrage und die Einführung von Antriebsarten festzulegen. Wo Datenlücken auf Länderebene bestehen, verwenden wir Proxy-Indikatoren und Muster benachbarter Länder und passen diese dann durch interviewbasierte Validierung an.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, beginnend mit dem Abgleich der modellierten Wert- und Stückzahlen mit unabhängigen Signalen wie Importtrends, angekündigten Kapazitätsänderungen und Finanzierungsaktivitäten, sofern verfügbar. Bei großen Abweichungen überprüfen wir die Haupttreiber – in der Regel Stückannahmen, Klassenmix oder die angewandten Preisspannen – und korrigieren dann die zugrunde liegenden Eingaben.
Vor der Freigabe wird die Arbeit in mehreren Analyseschritten überprüft, sodass die endgültigen Zahlen der Logikkette folgen und nicht auf einer einzigen Annahme beruhen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. politische Veränderungen, nderungen der Emissionsvorschriften oder starke Währungsbewegungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Kunden eine aktualisierte Ansicht erhalten, die mit den neuesten verfügbaren Daten übereinstimmt.
Vergleich der Schätzung von Mordor Intelligence für den ASEAN-Markt für Nutzfahrzeuge mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ASEAN-Nutzfahrzeuge stimmen häufig nicht überein, da die erfassten Fahrzeuggruppen und die Wertbasis nicht identisch sind. Unterschiede treten auch auf, wenn eine Studie den Versandwert und eine andere den Einzelhandelswert verwendet oder wenn Prognosen auf der Grundlage unterschiedlicher Basisjahre und Wechselkurszeitpunkte ausgedrückt werden.
Durch die Verfolgung länderspezifischer Stückverkäufe mit klassenspezifischen Preisspannen und die anschließende Aktualisierung des Wechselkurszeitpunkts und der Elektrofahrzeuganreize durch Mordor Intelligence während der Validierung vermeidet das Modell die Vermischung von Geländefahrzeugnachfrage und hält den Gesamtwert auf straßengebundene Nutzfahrzeugkäufe ausgerichtet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 47,13 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 42,30 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint eine breitere Segmentierung mit gemischten Anwendungsbereichen anzuwenden, was die Zählung der Nutzfahrzeugnachfrage in den einzelnen Ländern verschieben kann. Der Wechselkurszeitpunkt und die Preisbasis sind nicht klar angegeben, was den umgerechneten USD-Wert im Vergleich zu einem konsistenten Jahresdurchschnittsansatz senken kann. |
| Regionales Beratungsunternehmen B | 45,00 Mrd. USD (2024) | Gibt einen gerundeten aktuellen Wert an und stützt sich bis 2030 auf Szenarioerzählungen, aber der Preisaufbau und die Stückanker werden nicht im Detail dargestellt. Wenn die Umrechnung von Stückzahlen in Werte nicht an den Gewichtsklassenmix und die beobachtete Preisdrift gebunden ist, können sich die Gesamtwerte um einen vereinfachten Mittelpunkt gruppieren. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch die Auswahl des Basisjahres und die Art und Weise erklärt wird, wie Stückvolumina in USD-Werte über die einzelnen Länder hinweg umgerechnet werden. Unser Ansatz hält die Schritte nachvollziehbar, sodass Käufer die Gesamtwerte auf Stücksignale, Klassenmix und Preislogik zurückführen und dann dieselbe Struktur aktualisieren können, wenn neue Zulassungs- und Verkaufsdaten eingehen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des ASEAN-Nutzfahrzeugmarktes?
Der Markt wird im Jahr 2026 auf 49,89 Milliarden USD geschätzt und soll bis 2031 66,33 Milliarden USD erreichen.
Welches Segment hält den größten Anteil am ASEAN-Nutzfahrzeugmarkt?
Leichte Nutzfahrzeuge führen im Jahr 2025 mit einem Anteil von 55,70 %, angetrieben durch E-Commerce und städtische Liefernachfrage.
Wie schnell wachsen elektrische Nutzfahrzeuge in der ASEAN-Region?
Batterieelektrische Modelle werden voraussichtlich bis 2031 eine CAGR von 10,12 % verzeichnen und sind damit die am schnellsten wachsende Antriebskategorie.
Wie werden strengere Emissionsnormen den Markt beeinflussen?
Euro-VI-konforme Vorschriften werden die Compliance-Kosten erhöhen und möglicherweise eine Konsolidierung auslösen, da kleinere Montagewerke Schwierigkeiten haben, Sauberenergie-Technologie-Upgrades zu finanzieren.
Was sind die größten Herausforderungen bei der Elektrifizierung von Nutzfahrzeugflotten?
Begrenzte Ladeinfrastruktur, höhere Anschaffungskosten und fragmentierter Kundendienst verlangsamen die Einführung trotz politischer Anreize.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
