
Marktgröße und Marktanteil im Bereich Freizeitbootfahren
Analyse des Marktes für Freizeitbootfahren von Mordor Intelligence
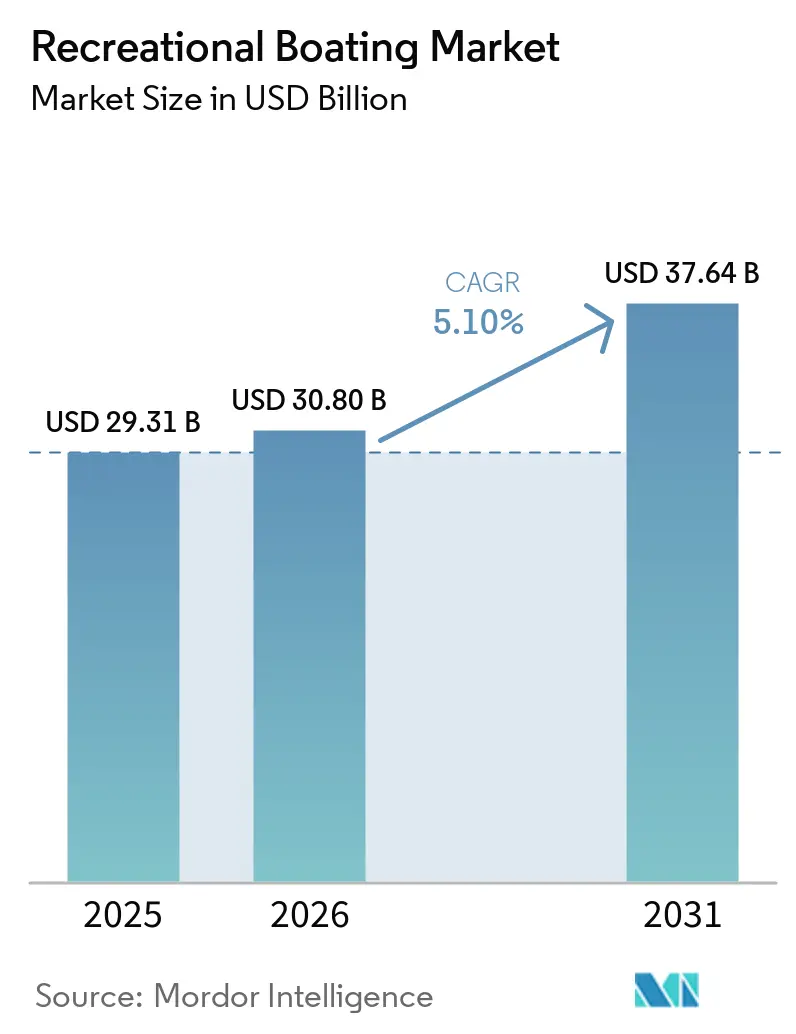
Die Größe des Freizeitbootsmarkts wird voraussichtlich von 30,8 Milliarden USD im Jahr 2026 und 32,37 Milliarden USD im Jahr 2027 auf 40,92 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 4,8 % verzeichnen.
Bootsclub-Betreiber in den Vereinigten Staaten können Gelegenheitsnutzer zu Flottenankäufen bündeln und so den Weg vom ersten Ausflug bis zur Neubootbestellung erweitern. Der internationale Marinazugang in China bietet Eigentümern und Betreibern mehr Reiseziele und stärkt die praktische Grundlage für Kreuzfahrtfahrzeuge. Iranische Angriffe im Anschluss an US-amerikanische und israelische Operationen gegen den Iran störten ab März 2026 die Schifffahrt durch die Straße von Hormus und erhöhten das Risiko in der Erdöllogistik. Händlerreichweite und Flottenverkäufe können diese Nutzungsanlässe erschließen, während höhere Harzkosten den Druck auf die Hersteller erhöhen, die Erträge aus jedem fertiggestellten Fiberglas-Boot zu sichern.
Wichtigste Erkenntnisse des Berichts
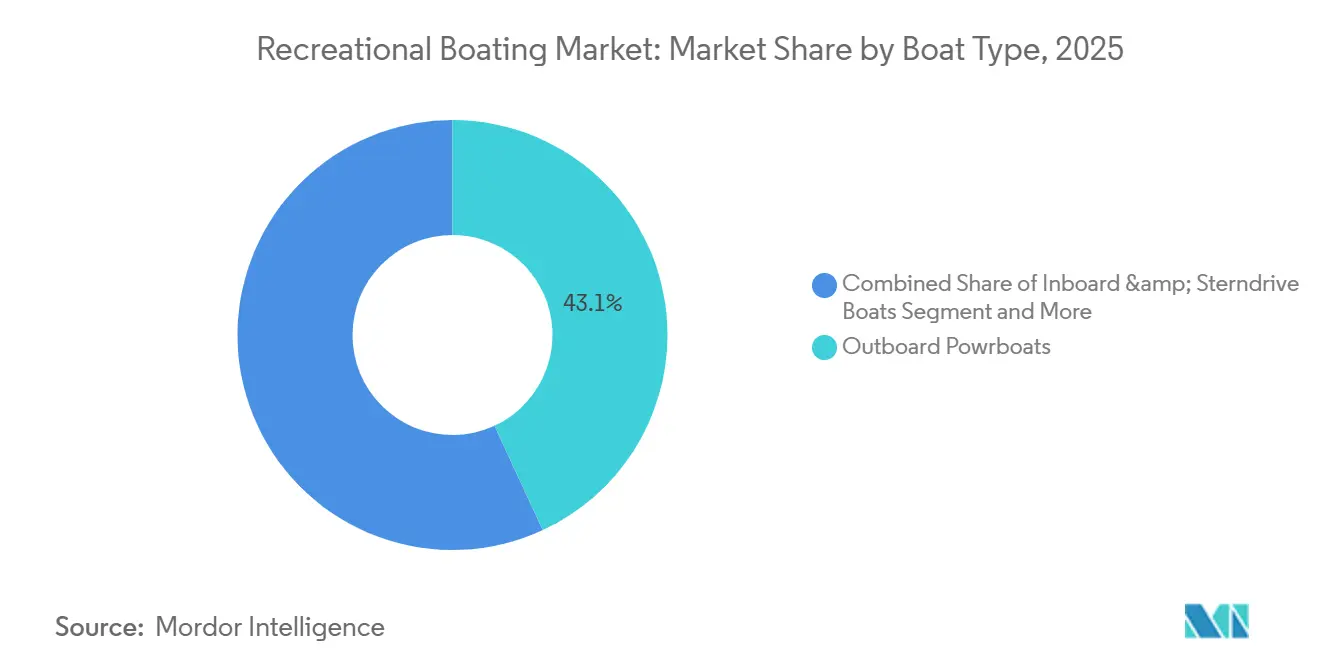
- Nach Bootstyp hielt Außenbordermotorboote im Jahr 2026 einen Marktanteil von 43,03 % am Freizeitbootsmarkt, während Wassermotorräder (PWC) mit einer CAGR von 7,1 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
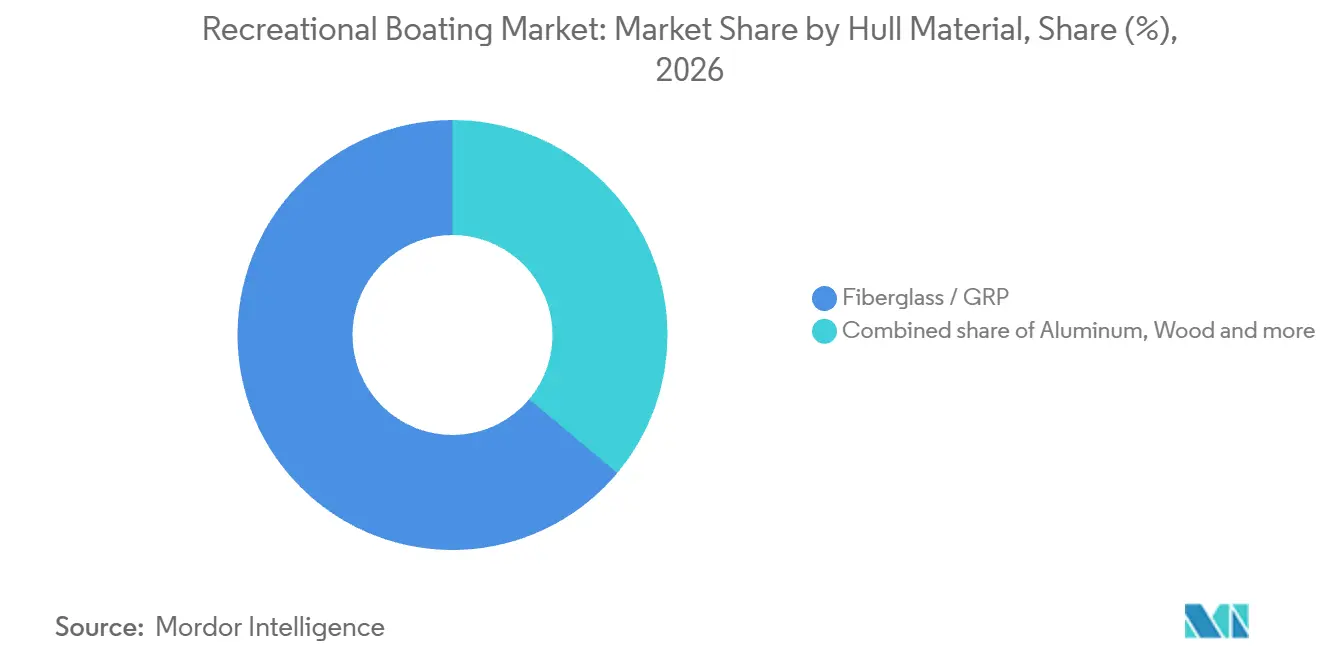
- Fiberglas/GFK führte bei den Rumpfmaterialien mit einem Anteil von 63,91 % am Freizeitbootsmarkt im Jahr 2026, während Verbundwerkstoffe (Kohlenstoff, Kevlar) mit einer CAGR von 10,1 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
- Bei den Bootslängen führten Fahrzeuge unter 6 m mit 56,77 % des Verkaufswerts im Jahr 2026, und Boote über 15 m sollen mit einer CAGR von 8 % zwischen 2027 und 2032 am schnellsten wachsen.
- Nach Antriebsquelle führten Boote mit Verbrennungsmotoren mit 91,06 % des Verkaufswerts im Jahr 2026, während Elektro-/Hybridboote mit einer CAGR von 11 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
- Wassersport führte die Aktivitätsnachfrage mit 39,09 % des Verkaufswerts im Jahr 2026 an, und das Segment Kreuzfahrt und Küstentourismus soll mit einer CAGR von 8,4 % zwischen 2027 und 2032 am schnellsten wachsen.
- Im Vertrieb repräsentierten Händler-/Showroom-Verkäufe (OEM) im Jahr 2026 87,27 % des Verkaufswerts von Freizeitbooten, während der Online-Direktvertriebskanal an Endverbraucher mit einer CAGR von 12,6 % zwischen 2027 und 2032 am schnellsten wachsen soll.
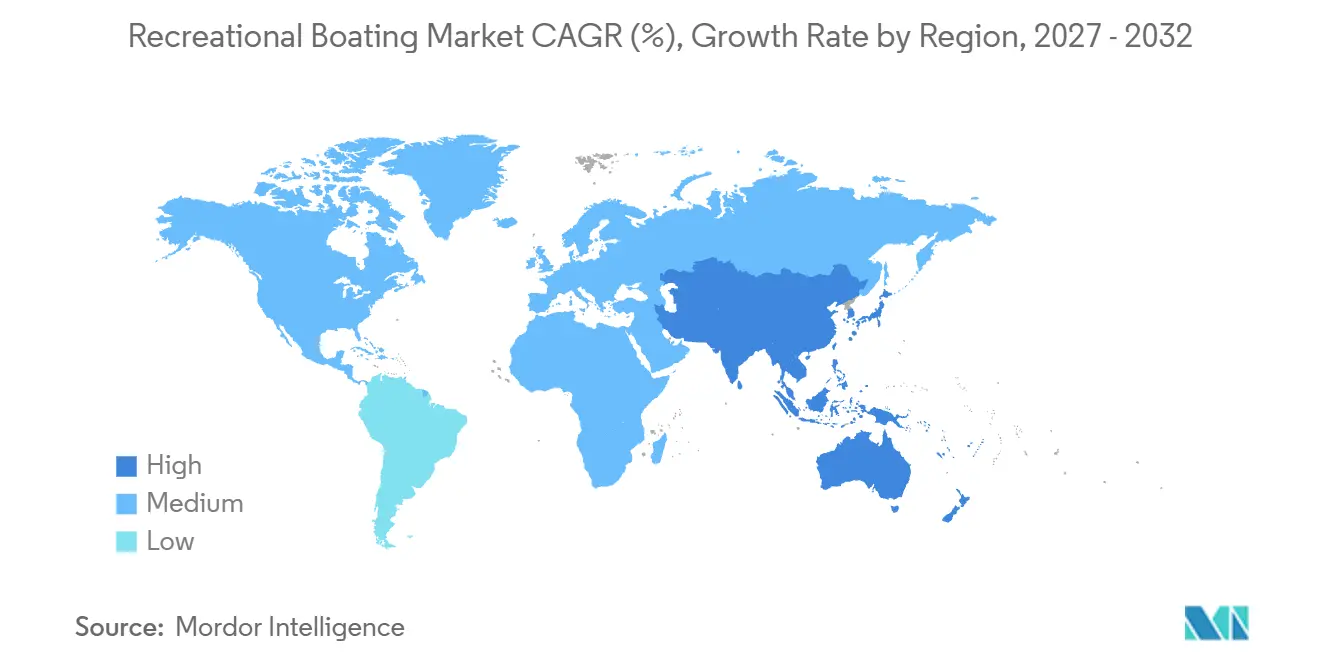
- Geografisch führte Nordamerika mit 47,91 % des Verkaufswerts von Freizeitbooten im Jahr 2026, während der asiatisch-pazifische Raum mit einer CAGR von 8,8 % zwischen 2027 und 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Beteiligung am Wassersport, angetrieben durch Millennials und Generation Z in Nordamerika | +1.5% | Seen, Flüsse und Küsten der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Aufstieg von Bootsclub- und Bruchteilseigentumsmodellen mit potenziell steigenden Erstkäufer-Konversionen in den Vereinigten Staaten und Kanada | +1.4% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Staatliche Marinaerweiterungsprogramme in Chinas Provinzen Hainan und Guangdong | +1.2% | Provinzen Hainan und Guangdong | Mittelfristig (2–4 Jahre) |
| Vermögenswachstum bei vermögenden Privatpersonen beschleunigt Yachtkäufe in Europa und dem Nahen Osten | +1.3% | Europa und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Ökotourismus-Impuls treibt Nachfrage nach kleinen Elektrokreuzern in nordischen und alpinen Seen | +0.8% | Nordische Länder und alpine Seengebiete | Langfristig (≥ 4 Jahre) |
| Digitale Händlerplattformen verkürzen Verkaufszyklen für Boote zwischen 6 und 15 m in Australien und Neuseeland | +0.6% | Australien und Neuseeland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Beteiligung am Wassersport, angetrieben durch Millennials und Generation Z in Nordamerika
Mehr als 34 Millionen Amerikaner nahmen 2025 an Paddelsportarten teil, mit einem Zuwachs von 446.000 Teilnehmern gegenüber dem Vorjahr, obwohl das Wachstum gegenüber dem pandemiebedingten Anstieg nachließ. Die Outdoor Industry Association identifizierte Personen im Alter von 25 bis 34 Jahren als Kerngruppe der US-Teilnehmerbasis in allen Paddelsportdisziplinen. Sie beschrieb die Teilnahme auch als zunehmend gelegentlich, was den Nutzungsanlass kommerziell bedeutsam macht – neben der Anzahl der Teilnehmer. Die NMMA berichtete im Januar 2026, dass die Bootsbeteiligung in den USA durch schätzungsweise 11 Millionen registrierte Boote im Einsatz sowie eine wachsende Nachfrage nach Bootsclubs, Peer-to-Peer-Vermietungen und Charteroptionen gestützt wurde. Für Paddelsportanbieter begünstigt das Muster der Gelegenheitsnutzung Einstiegspunkte mit geringer Bindung, die es der Kerngruppe der 25- bis 34-Jährigen ermöglichen, gelegentlich teilzunehmen.
Aufstieg von Bootsclub- und Bruchteilseigentumsmodellen mit potenziell steigenden Erstkäufer-Konversionen in den Vereinigten Staaten und Kanada
Gemeinsamer Zugang kann die Freizeitteilnahme in Flottenachfrage umwandeln, bevor sich eine Einzelperson zum Bootseigentum verpflichtet. Im Juni 2026 gab Brunswick Corporations Freedom Boat Club die Eröffnung seines 450. globalen Standorts bekannt, eines franchisebetriebenen Clubs an der Liberty Landing Marina in Jersey City, New Jersey.[1] Im Jahr 2025 verzeichneten 18 Freedom Boat Club-Standorte jeweils mindestens 10.000 Mitgliederausflüge, 2 mehr als ein Jahr zuvor, darunter Grand Strand und Hilton Head. Diese stark genutzten Standorte konzentrieren wiederkehrende Ausflüge innerhalb des Clubbetriebs und geben Herstellern einen potenziellen Kunden, der Schiffsnachfrage bündeln kann. Ein Bootsbauer kann Flottenaufträge von Clubbetreibern anstreben, ohne dass jeder zusätzliche Nutzer Eigentümer werden muss.
Staatliche Marinaerweiterungsprogramme in Chinas Provinzen Hainan und Guangdong
Die Öffnung einer Marina für internationalen Verkehr kann den Nutzen ihrer Liegeplätze erhöhen, ohne neue physische Kapazitäten hinzuzufügen. Das Qing-Shuiwan-Gebiet des Sanya-Hafens wurde am 3. Juli 2026 für internationale Schiffe geöffnet, mit 299 Yachtliegeplätzen für internationalen Yachtverkehr und Ankerplätze.[2] Dies bietet Yachteigentümern und Freizeitbetreibern ein zusätzliches internationales Reiseziel, um das sie die Schiffsnutzung organisieren können. Für Bootslieferanten, die Hainan bedienen, ist der Nachfragemechanismus ein verbesserter Betriebszugang, der ein Schiff über mehrere Reiseziele hinweg nützlicher macht. Am 2. Juni 2026 vereinbarten Guangzhou Kaitai Transportation Investment und Hainan Yaode Waterfront Industry die Planung und den Bau öffentlicher Yachtmarinas und unterstützender Einrichtungen im Huangpu-Bezirk von Guangzhou. Der Nachfrageeffekt dieser Vereinbarung hängt von der Projektrealisierung ab, während die Eröffnung von Qing Shuiwan den internationalen Betriebszugang hergestellt hat.
Vermögenswachstum bei vermögenden Privatpersonen beschleunigt Yachtkäufe in Europa und dem Nahen Osten
Capgeminis World Wealth Report 2026 stellte fest, dass die Bevölkerung vermögender Privatpersonen in Europa im Jahr 2025 um 6,5 % gewachsen ist, nachdem sie 2024 zurückgegangen war. Diese Bevölkerungsgruppe umfasste Personen mit mindestens 1 Million USD an investierbarem Vermögen, ohne Hauptwohnsitz, Sammlerstücke, Verbrauchsgüter und Konsumgüter. Ein solch erweiterter Pool vergrößert das potenzielle Publikum für Yachtbauer, die Kunden suchen, die ein Schiff finanzieren können. Ferretti Groups Yachtauftragseingang, der Europa zugerechnet wird, stieg 2025 im Vergleich zu 2024 um 3 %, wobei zur geografischen Klassifizierung exklusive Händlergebiete oder Kundennationalitäten herangezogen wurden. Gulf Crafts Marke Majesty übergab in der Woche vor dem 4. Juni 2026 eine 18-m-Majesty-60-Flybridge-Familienyacht an einen emiratischen Eigentümer in seiner VAE-Werft. Die europäischen Werte von 2025 verbinden eine wachsende wohlhabende Bevölkerung nach dem Rückgang des Vorjahres mit höheren Yachtaufträgen bei Ferretti und geben Lieferanten klare Signale über potenzielle Kunden und gebundene Nachfrage.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Inflationsbedingter Anstieg der Fiberglas- und Harzpreise, der die OEM-Margen komprimiert | -0.9% | Nordamerikanische und europäische Bootsbauregionen | Kurzfristig (≤ 2 Jahre) |
| Lange Genehmigungsvorlaufzeiten für neue Marinaplätze an mediterranen Hotspots | -0.6% | Mediterrane Küstenbootsreiseziele | Langfristig (≥ 4 Jahre) |
| Verhärtung der Versicherungsprämien für Schiffe über 15 m in hurrikangefährdeten karibischen Gewässern | -0.3% | Karibische Inseln und angrenzende Gewässer | Kurzfristig (≤ 2 Jahre) |
| Emissionsbeschränkungen für Verbrennungsmotoren auf alpinen und skandinavischen Seen, die die Nutzung der bestehenden Flotte einschränken | -0.2% | Alpine und skandinavische Seengebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflationsbedingter Anstieg der Fiberglas- und Harzpreise, der die OEM-Margen komprimiert
US-amerikanische und israelische Militäroperationen gegen den Iran begannen im Februar 2026, gefolgt von der Erklärung iranischer Streitkräfte, die Straße von Hormus ab dem 4. März zu schließen, und störten die Ölschifffahrt zwischen dem Iran und Oman. Am 20. März 2026 kündigte Interplastic Preiserhöhungen von bis zu 0,23 USD pro Pfund für Polyester- und Vinylesterharze, Gelcoats, Klebstoffe und Farbmittel an. Interplastic nannte höhere Rohstoff- und Betriebskosten infolge der Instabilität im Nahen Osten und setzte den 4. April 2026 als wirksames Versanddatum fest. Für Fiberglas-Bootsbauer können höhere Harz- und verwandte Materialkosten den Deckungsbeitrag je Schiff verringern, wenn die Verkaufspreise nicht im gleichen Maße steigen. Die Kostensteigerung kann folglich die Bandbreite der Fiberglas-Modelle einengen, die ein Hersteller zu etablierten Verkaufspreisen rentabel anbieten kann.
Lange Genehmigungsvorlaufzeiten für neue Marinaplätze an mediterranen Hotspots
Küstenmarinprojekte können ihre Bauzeitpläne verfehlen, wenn Genehmigungen die für die Bedienung von Booten erforderliche Wassertiefe regeln. Im November 2025 hatten die Arbeiten an Gandías neuer Freizeitbootsmarina noch nicht wie geplant begonnen, da Nueva Marina Gandia laut Hafen- und Stadtvertretern auf eine Baggergenehmigung wartete. Der geplante Septemberstart hing von der Genehmigung ab, das Hafenbecken ausreichend für Schiffe zu vertiefen. Die Marinaarbeiten waren im Juli 2026 im Gange. Der verpasste Start verzögerte die für die Verfügbarkeit neuer Liegeplätze erforderlichen Arbeiten und ließ Bootseigentümer von einer Genehmigung abhängig, bevor diese Ankerkapazität entwickelt werden konnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bootstyp:
Größenordnung und gemeinsame Freizeitgestaltung prägen die NachfrageAußenbordermotorboote machten 2026 einen Anteil von 43,03 % am Freizeitbootsmarkt aus. Bis März 2026 führten US-amerikanische Außenborderboote die Neubootverkäufe nach Motortyp mit 24.596 verkauften Einheiten an, ein Rückgang von 6,6 % gegenüber dem gleichen Zeitraum 2025. Die Führungsposition nach Anteil fällt mit schwächeren Außenborder-Stückverkäufen Anfang 2026 zusammen, sodass die Position des Segments für sich genommen kein steigendes Volumen anzeigt. Eine große Kategorie kann erhebliche Produktionskapazitäten absorbieren, aber eine sinkende Verkaufsrate erhöht das kommerzielle Risiko, Kapazitäten vor Auftragseingang aufzubauen.
Wassermotorräder (PWC) sollen das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 eine CAGR von 7,1 % verzeichnen. Die US-Verkäufe beliefen sich 2025 auf 63.643 Einheiten, wobei 3-Personen-Modelle 89 % der PWC-Stückverkäufe ausmachten. Der durchschnittliche Einzelhandelspreis der Kategorie lag 2025 bei knapp über 16.000 USD. Die NMMA identifizierte die Verbraucherpräferenz für Premium-3-Personen-Modelle als treibende Kraft der US-Kategorie im Jahr 2025, was den Wettbewerb im Premium-3-Sitzer-Segment konzentriert.



Nach Rumpfmaterial:
Etablierte Größenordnung trifft auf spezialisierte KonstruktionFiberglas/GFK repräsentierte 2026 einen Marktanteil von 63,91 % am Freizeitbootsmarkt. Brunswick meldete für die 6 Monate bis zum 4. Juli 2026 einen Nettoumsatz von 237,5 Millionen USD aus seiner Produktlinie Freizeitboote aus Fiberglas.[3] Im September 2025 kündigte Brunswick Pläne an, sein Werk in Reynosa, Mexiko, das hauptsächlich kleine, preisgünstige Fiberglas-Boote herstellt, zu schließen und die Produktion nach Tennessee und Florida zu verlagern. Das Unternehmen nannte branchenweite Volumenveränderungen bei preisgünstigen Fiberglas-Booten und strebte niedrigere Fixkosten an, wobei der Abschluss des Übergangs für Sommer 2026 erwartet wurde. Brunswicks Plan zeigt, wie Verschiebungen im Volumen preisgünstiger Boote den Standort der wirtschaftlichen Fiberglas-Produktion verändern können.
Verbundwerkstoffe (Kohlenstoff, Kevlar) sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 10,1 % zwischen 2027 und 2032. Im April 2025 hatte Cure Marine 5 Cure-55-Katamarane im Bau und Aufträge aus Australien, Europa und den Vereinigten Staaten, wobei Kohlenstofffaser umfangreich eingesetzt wurde. McConaghy übernahm anschließend die Produktion der Cure-Reihe. Aluminium hat eine andere Nachfragebasis, wobei die NMMA Aluminium-Fischerboote 2025 zu den US-amerikanischen Einstiegs- und Volumenkategorien zählte. Die Cure-Aufträge verbinden den umfangreichen Kohlenstofffaser-Einsatz mit kommerzieller Katamarannachfrage und geben Verbundwerkstofflieferanten eine auftragsgestützte Produktionsanwendung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Länge:
Kompaktes Volumen und größere Yachtaufträge divergierenBoote unter 6 m waren das größte Segment und machten 2026 56,77 % des Bootsverkaufswerts aus. In Spanien verzeichneten Boote bis 6 Meter 2025 3.492 Zulassungen, also 70 % der Freizeitbootszulassungen des Landes, wobei die Klasse 1 % unter 2024 lag. Diese hohe lokale Zulassungskonzentration veranschaulicht, wie kompakte Schiffe durch ein relativ stabiles Jahr eine erhebliche Transaktionsbasis aufrechterhalten können. Spaniens Zulassungsmix macht kompakte Modelle zur Hauptexposition gegenüber einer breiten Erholung oder weiterer Schwäche bei lokalen Bootszulassungen.
Boote über 15 m sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 8 % zwischen 2027 und 2032. Im Geschäftsjahr 2025 entfielen mehr als 50 % der Neuaufträge der Ferretti Group in ihrem Verbundwerkstoffe-Segment auf Yachten mit einer Länge von über 24 m. Die Gruppe identifizierte Yachten über 24 m als eines ihrer profitabelsten Segmente, was dem Auftragsmix eine strategische Dimension jenseits der Schiffslänge verleiht. Dies unterstützt die Zuweisung von Yachtbaukapazitäten zu größeren Modellen, bei denen der Hersteller eine stärkere Rentabilität erkennt und bei denen sein Auftragsmix Belege für das Käuferengagement liefert.
Nach Antriebsquelle:
Verbrennungsmotor-Größenordnung und Integration des ElektroeinzelhandelsBoote mit Verbrennungsmotoren waren das größte Segment mit einem Anteil von 91,06 % am Bootsverkaufswert im Jahr 2026. Die NMMA meldete 267.000 in den USA verkaufte Außenbordermotoren im Jahr 2025, ein Rückgang von 3,9 % gegenüber dem Vorjahr, während der US-Außenbordermotor-Marktwert 3,5 Milliarden USD erreichte. Die durchschnittlichen US-Einzelhandelspreise für Außenbordermotoren stiegen 2025 um 3,2 %, wobei die NMMA auch eine anhaltende Stärke in den Segmenten mit höherer PS-Zahl meldete. Da der Verkaufswert eines kompletten Bootes seinen werkseitig eingebauten Motor einschließt, kann die Preisstärke bei höherer PS-Zahl den Wert pro Boot steigern, auch wenn die Stückverkäufe nachlassen.
Elektro-/Hybridboote sollen das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 eine CAGR von 11 % verzeichnen. Vision Marine meldete 1,12 Millionen USD an vertraglich vereinbarten Elektrobootverkäufen vom 1. September 2025 bis Ende Februar 2026, ein Anstieg von 446 % gegenüber dem vergleichbaren Vorjahreszeitraum. Im März 2026 agierte Vision Marine als Meerestechnologieunternehmen mit einer vertikal integrierten, markenübergreifenden Bootseinzelhandelsplattform. Vision Marine kann seine markenübergreifende Einzelhandelsplattform nutzen, um Käufern Elektroboote zu präsentieren und die Antriebsübernahme mit seiner Einzelhandelsreichweite zu verknüpfen.
Nach Aktivität / Anwendung:
Spezialisierte Boote und TourismuswirtschaftWassersport war das größte Segment und machte 2026 39,09 % des Freizeitbootsverkaufswerts aus. MasterCraft Boat Holdings meldete 1.639 Stückverkäufe in seinem Performance-und-Wake-Segment im Geschäftsjahr 2026, ein Anstieg von 5,9 % gegenüber 1.548 im Geschäftsjahr 2025. Die höhere Stückzahl gibt MasterCraft einen nachfragebasierten Grund, seine spezialisierte Performance-und-Wake-Produktion aufrechtzuerhalten.
Kreuzfahrt und Küstentourismus soll das am schnellsten wachsende Segment sein, mit einer CAGR von 8,4 % zwischen 2027 und 2032. In Italien meldeten 57 % der Charter- und Vermietungsunternehmen aus der Stichprobe von Confindustria Nautica für 2025 Umsatzwachstum, während 29 % Rückgänge von bis zu 10 % gegenüber dem Vorjahr meldeten. Angeln/Fischen hat eine eigene Nutzung mit gemieteten Booten, wobei das Weißstör-Angeln 2025/26 37 % der Ausgaben für geführte oder gecharterte Bootsausflüge in Süßgewässern in British Columbia ausmachte. Tourismusbetreiber und Angelführer können daher Schiffsnachfrage aus unterschiedlichen Freizeiterlebnissen generieren. Italiens gemischte Charter-Ergebnisse 2025 machen die wachsenden Betreiber zu einer selektiveren Quelle der Flottenachfrage als eine einheitlich expandierende Tourismusbasis es wäre.
Nach Vertriebskanal:
Händlerreichweite und digitale TransaktionenDer Händler-/Showroom-Kanal (OEM) war das größte Segment mit einem Anteil von 87,27 % am Freizeitbootsverkaufswert im Jahr 2026. Malibu Boats Inc. verkaufte seine Boote zum 30. Juni 2026 über mehr als 345 Händlerstandorte in 68 Ländern. Das Unternehmen beschrieb seine Händler als Teil des Kundenerlebnisses und seiner Marketingbemühungen und verknüpfte den physischen Vertrieb mit der Markenausführung in verschiedenen Ländern.
Der Online-Direktvertriebskanal an Endverbraucher soll das am schnellsten wachsende Segment sein und zwischen 2027 und 2032 eine CAGR von 12,6 % verzeichnen. Im Geschäftsjahr 2025 meldete Vision Marine den Verkauf elektrischer Freizeitboote an Privatkunden und Mietflottenbetreiber direkt über seine Website oder über Marinas, Distributoren und Showrooms. In einer im März 2026 veröffentlichten Studie berichteten NMMA und Ipsos, dass 27 % der US-amerikanischen Käufer, die in den letzten 2 Jahren Boote gekauft hatten, online gekauft haben. Die Nutzung des Online-Kaufs durch Neukäufer gibt Herstellern mit einem Website-Verkaufsweg die Möglichkeit, Käufer zu bedienen, die bereits bereit sind, digital zu kaufen.
Geografische Analyse
Nordamerika Freizeitbootsmarkt
Nordamerika hatte 2026 einen Anteil von 47,91 % am Freizeitbootsmarkt. Die US-amerikanischen Neuboot-Einzelhandelsverkäufe sanken 2025 um 8,8 % auf 215.237 Einheiten gegenüber 236.070 im Jahr 2024. Bis zum 21. Juli 2026 hatte Cruisers Yachts' autorisierter mexikanischer Händler Powerboats ein neues 50-GLS-Außenborderboot an einen Eigentümer in Cancún verkauft und geliefert. Nordamerikas Führungsposition beruht damit auf einer US-amerikanischen Neubootbasis, die 2025 schrumpfte, während die Lieferung in Cancún zeigt, dass Cruisers Yachts über seinen neu ernannten Händler einen mexikanischen Eigentümer erreicht.
Freizeitbootsmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll die am schnellsten wachsende Region sein, mit einer CAGR von 8,8 % zwischen 2027 und 2032. China hatte Ende 2025 9.850 registrierte Yachten, wobei in den vorangegangenen 3 Jahren neu registrierte Yachten 54,7 % dieser Gesamtzahl ausmachten. Die australischen Zulassungen für Wassermotorräder wuchsen in den 5 Jahren bis Juli 2026 um 20 %. Die neuseeländischen Einzelhandelsverkäufe von Außenbordermotoren lagen 2025 bei etwa 6.000 bis 6.500 Einheiten, ein separates Antriebskanalsignal. Die chinesischen und australischen Zulassungszahlen deuten auf den Aufbau von Flotten hin und verknüpfen den regionalen Wachstumsausblick mit der Übernahme von Yachten und Wassermotorrädern.
Südamerika verbindet Brasiliens Bootsbaucluster in Santa Catarina mit chilenischer Einzelhandelsaktivität, wo Oceanic im Oktober 2026 eine Beneteau Antares 8 für den Einsatz in den Kanälen des Chiloé-Archipels lieferte. In Europa meldete Windy im Mai 2026 Lieferungen von Schweden nach Norwegen einer 34 Alizé und einer 29 Huracán, wobei die Eigentümer sich auf die Übernahme vorbereiteten. Im Nahen Osten und Afrika rollte der Kapstädter Hersteller Robertson and Caine 2025 sein 3.000stes Boot aus, einen Leopard 40 Powercat für US-amerikanische Eigentümer. Dubais Marinas empfingen im ersten Halbjahr 2025 auch 97 ausländisch beflaggte Yachten, verglichen mit 39 im gleichen Zeitraum 2024. Die schwedischen Lieferungen nach Norwegen und Kapstadts Boot für US-amerikanische Eigentümer zeigen, wie Hersteller Käufer außerhalb ihres Produktionslandes bedienen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Lieferanten, die vollständige Freizeitboote mit Motorantrieb an Privateigentümer verkaufen. Er stellt die Herstellerdokumentation beim Produkteintritt der Besichtigung, Registrierung und Inspektionsverfahren gegenüber, die die Nutzungsmöglichkeiten der Eigentümer beeinflussen. Der Vergleich der Vereinigten Arabischen Emirate konzentriert sich auf Dubais Rahmen für Schiffsinspektion und -erneuerung.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Argentinien | Vereinigte Arabische Emirate |
|---|---|---|---|---|---|
| Zuständige Behörde | US-Küstenwache, Abteilung für Produktsicherung im Freizeitbootsbereich | Bundesstaatliche Marktüberwachungsbehörden | Chinesische Seeschifffahrtssicherheitsverwaltung und lokale Seeschifffahrtsbehörden | Prefectura Naval Argentina | Dubai Maritime Authority, für Dubai |
| Wesentliche Instrumente oder Ausrichtung | 33 CFR Teil 181 Zertifizierung für Boote, die den Standards von Teil 183 unterliegen | 10. ProdSV zur Umsetzung der Richtlinie 2013/53/EU | Sicherheitsmanagementvorschriften für Yachten für eigengenutzten, mechanisch angetriebenen Freizeitbetrieb | Ordenanza 1-26 gemäß Disposición 1053/2026, in Kraft ab 27. August 2026 | Dubai Resolution Nr. (2) von 2024 über technische Inspektion |
| Kommerzielle Auswirkung | Herstelleretikett vor der Werksfreigabe zum Verkauf oder vor der Einfuhr; als nur für den Export gekennzeichnete Fahrzeuge sind ausgenommen | Deutsche Konformitätserklärung und deutschsprachige Benutzer-/Sicherheitsinformationen beim Markteintritt | Besichtigungszertifikat vor der Nutzung und Nationalitätszertifikat für die Navigation oder das Anlegen in chinesischen Hoheitsgewässern | Eigentümer von Fahrzeugen mit einer Bruttoraumzahl von 2 in der zweiten Gruppe, dritten Gruppe oder im Sonder-Yachtregister müssen bis zum 27. August 2028 eine Neumeldung beantragen | Dubai erlaubt Eigentümern die Selbstinspektion per Foto/Video für Freizeit- und Sportfahrzeuge bis 12 Meter |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung | Lockerung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanische Kennzeichnung und Deutschlands deutschsprachige Konformitätsdokumente schaffen Compliance-Aufwand, während der Rückzug der US-Küstenwache im Jahr 2025 von einem vorgeschlagenen Motorabschaltschalter-Regelwerk und die Bewertung der Richtlinie 2013/53/EU durch die Europäische Kommission im Jahr 2026, die in ihrer Meeresverkehrsstrategie als laufend und auf neuartige Wasserfahrzeuge und Antriebe ausgerichtet beschrieben wird, die Kontinuität der wesentlichen Marktzugangspflichten unterstützen. Chinas Entwurf vom Mai 2026 behielt die Besichtigungs- und Nationalitätszertifizierung bei und unterschied dabei zwischen eigengenutzten und vermieteten Yachten, was die Kontinuität dieser Eigentümernutzungsvoraussetzungen unterstützt. Argentiniens Übergang fügt für eine definierte bestehende Flotte vor der Frist im August 2028 einen administrativen Schritt hinzu, was die Verschärfungsbewertung untermauert. Dubais Fernverlängerungs-Inspektionsservice vom Mai 2025 für Freizeitfahrzeuge bis 12 Meter, Freizeit-Wassersportfahrzeuge und besuchende ausländische Schiffe unterstützt die Verfahrensflexibilität bei gleichzeitiger Beibehaltung der technischen Inspektion.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich verfolgt Antrieb und Meeressysteme in die Bootsmontage und weiter zur Teileversorgung während der Nutzung. Im Jahr 2025 bezog Brunswick Boat Group im Wesentlichen alle seine Motoren vom Antriebssegment der Gruppe und integrierte erhebliche Teile- und Systemeinhalte aus seinen Geschäftsbereichen Engine Parts & Accessories und Navico Group. Dieses integrierte Beispiel konzentriert die Kontrolle über die Komponentenversorgung und die Fertigbootproduktion innerhalb einer Gruppe, während es gleichzeitig unterschiedliche Möglichkeiten bewahrt, auf jeder Betriebsstufe Lieferantenerlöse zu erzielen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Antriebsherstellung | Hersteller von Schiffsantrieben wie das Antriebssegment von Brunswick Corporation | Verkauf von Motoren, Steuerungen, Takelage und Propellern | Verfügbarkeit kritischer Motorkomponenten | Alternative Komponentenquellen vor der Produktion qualifizieren |
| Versorgung mit Meeressystemen | Lieferanten von Schiffselektronik und -systemen wie Navico Group, ein Brunswick-Unternehmen | Verkauf von Elektronik, Energiekomponenten und Schaltsystemen | Koordinierung mehrerer Systeme innerhalb eines Schiffes | Systemschnittstellen vor der Endmontage überprüfen |
| Bootsmontage und -vertrieb | Freizeitboothersteller wie Brunswick Boat Group | Fertigbootverkäufe über Händler und Distributoren | Verzögerte Material- oder Komponentenversorgung | Alternative Beschaffung und Puffer für kritische Versorgung |
| Ersatzteilvertrieb | Teilehersteller und -distributoren wie das Segment Engine Parts & Accessories von Brunswick Corporation | Verkauf von Ersatzteilen und Verbrauchsmaterialien | Erreichen verstreuter Schiffe während des Service | Etablierte Händler- und Distributorkanäle nutzen |
| Quelle: Mordor Intelligence | ||||
Brunswick meldete 2025 intermittierende Versorgungsunterbrechungen, Engpässe und höhere Kosten für bestimmte Materialien und erklärte, alternative Lieferanten zu identifizieren, kritische Bestände zu sichern und Lieferantenkapazitäten zu überwachen. Die Sicherung kritischer Inputs vor der Montage kann die Fertigbootproduktion schützen, während eine breite Teileverteilung die separate Herausforderung der Versorgung von Schiffen nach der Lieferung adressiert. Ein Systemangebot, das Elektronik, Elektrifizierung und digitale Schaltsysteme kombiniert, kann den kommerziellen Schwerpunkt auf die Koordinierung von Komponenten innerhalb des fertigen Schiffes verlagern.
Wettbewerbslandschaft
Marktkonzentration
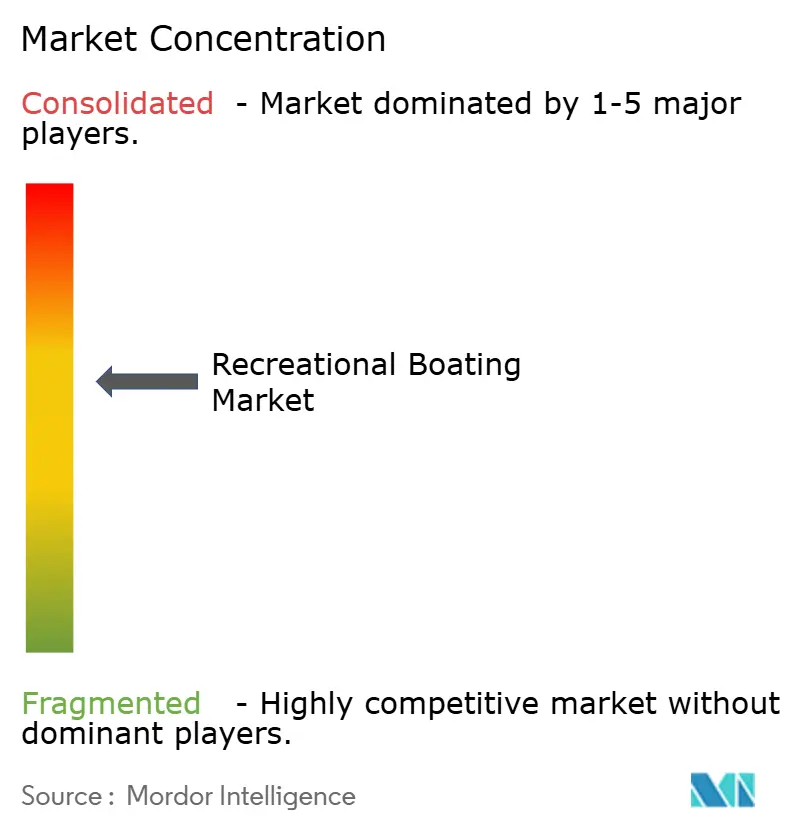
Der Wettbewerb verbindet diversifizierte Marinegruppen und spezialisierte Bootsbauer, wobei Brunswick Corporation, Groupe Beneteau, Azimut-Benetti Group, Ferretti Group und Malibu Boats Inc. zu den etablierten Herstellern gehören. Die 23 neuen Modelle von Groupe Beneteau, die 2025 eingeführt wurden, machten fast 30 % seines Umsatzes im ersten Halbjahr 2026 aus. Brunswicks Bootsegment verzeichnete 2025 einen Nettoumsatz von 1,53 Milliarden USD, ein Rückgang von 1,8 % gegenüber 2024. Der Infrastrukturplan der Azimut-Benetti Group, der 2025 angekündigt wurde, umfasste die Aufrüstung ihres Standorts in Avigliana für den Bau von Yachten bis zu 28 Metern. Der Auftragseingang für Verbundwerkstoffe-Yachten der Ferretti Group stieg 2025 um 7,6 %, was einen positiven Yachtauftragsimpuls neben schwächeren Nettoumsätzen im Bootsegment von Brunswick platziert.
Malibu Boats Inc. gab am 27. Mai 2025 bekannt, dass es seine GM-Marine-Zusammenarbeit für die vertikale Integration von Monsoon-Motoren in seinem Werk in Loudon, Tennessee, fortsetzt. Diese Vereinbarung verknüpft die Antriebsintegration mit der Schiffsproduktion im selben Werk. Da die Zusammenarbeit exklusiv ist, ist die Monsoon-Motorlinie an Malibus eigenen Produktionsstandort in Loudon gebunden.
Die Portfoliointegration bietet einen weiteren Weg zu einer stärkeren Wettbewerbsposition, wenn ein erworbenes Bootsunternehmen beginnt, zum konsolidierten Umsatz beizutragen. Der konsolidierte Nettoumsatz von Malibu Boats Inc. stieg im Geschäftsjahr 2026 um 13,3 % auf 914,6 Millionen USD, einschließlich seines neu erworbenen Saxdor-Segments. Malibu beschrieb die Saxdor-Integration als die ersten 4 Monate mit dem Unternehmen abdeckend, sodass der Anstieg im Geschäftsjahr 2026 diesen Teiljahreszusatz mit seinen bestehenden Booten kombinierte. Die am 2. März 2026 abgeschlossene Akquisition fügte Malibus Portfolio einen finnischen Hersteller von Premium-Adventure-Tagesbooten hinzu.
Marktführer der Freizeitbootsbranche
-
Brunswick Corporation
-
Groupe Beneteau
-
Azimut-Benetti Group
-
Ferretti Group
-
Malibu Boats Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Freizeitbootsmarkt Unternehmen in diesem Bericht
- Brunswick Corporation
- Groupe Beneteau
- Azimut-Benetti Group
- Ferretti Group
- Malibu Boats Inc.
- Sunseeker International Ltd.
- Princess Yachts Ltd.
- MasterCraft Boat Holdings Inc.
- Polaris Inc.
- Marine Products Group, LLC
- Bavaria Yachtbau GmbH
- Tracker Marine (White River Marine Group)
- Hobie Cat Company
- Sportsman Boats Manufacturing Inc.
- Catalina Yachts
- HanseYachts AG
- X-Yachts A/S
- Alubat
- Yamaha Motor Co., Ltd. (PWC Division)
- Walker Bay Boats
Wesentliche Chancen für Marktteilnehmer
Der Chancenvergleich untersucht, wie neue Marinakapazitäten und grenzüberschreitender Zugang in Nachfrage nach vollständigen Freizeitbooten umgewandelt werden können. Im September 2026 genehmigte der Guangzhou Nansha-Bezirk eine Investitionsanmeldung für 195 geplante zusätzliche Liegeplätze für Yachten zwischen 9 und 18 Metern. Am 16. Oktober 2026 startete Guangdong den südwärts gerichteten Yachtverkehr nach Hongkong mit einer Jungfernfahrt. Diese Änderungen begünstigen Schiffsangebote, die mit spezifischen Liegeplatzkonfigurationen und nutzbaren Reiserouten verknüpft sind, wobei Bootsaufträge von der Eigentümerübernahme und der Projektrealisierung abhängen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Kompakte Kreuzer für Nansha-Eigentümer | Geplante Liegeplätze umfassen Größen von 9 und 12 Metern | Privateigentümer von 9- bis 12-m-Kreuzern | Kreuzerangebote und Lieferzeitpunkt an die Liegeplatzverfügbarkeit anpassen | Zeitplan der geplanten Liegeplatzvollendung | Jeanneau, mit seinem Sun Odyssey 350 Kreuzfahrtsegelboot |
| Yachten für nordwärts gerichtetes Küstenkreuzen | Mehr als 20 Hongkonger und Macao-Yachten liefen im Juni 2026 designierte Terminals in Guangzhou, Shenzhen, Zhuhai und Zhongshan an | Hongkonger und Macao-Yachteigentümer, die Guangzhou nutzen | 15- bis 18-m-Yachten mit lokalem Liegeplatz- und Wartungsservice positionieren | Im Juni 2026 identifizierte Liegeplatz- und Wartungsdefizite in Huangpu | Azimut Yachts, mit seiner Fly 58 |
| Yachten für Kreuzfahrten vom Festland nach Hongkong | Größerer Routennutzen durch südwärts gerichteten Zugang | Guangdong-Privateigentümer von Yachten | Vollständige Yachten rund um wiederkehrende grenzüberschreitende Kreuzfahrtnutzung anbieten | Berechtigte bestehende Yachten können den Routenbedarf des Eigentümers bereits erfüllen | Azimut Yachts |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, Schiffe zu verkaufen, die praktischen Kreuzfahrtnutzen hinzufügen, wenn sich Liegeplatzkapazitäten und grenzüberschreitende Routen entwickeln. Ein Eigentümer, der eine bestehende Yacht nutzen kann, gewinnt möglicherweise Reiseflexibilität, ohne ein zusätzliches Fahrzeug zu benötigen, sodass ein Neubootangebot einen klaren Grund für einen Ersatz oder einen Erstkauf benötigt. Liegeplatz- und Wartungsdefizite, die im Juni 2026 in Huangpu identifiziert wurden, können auch einen zuverlässigen lokalen Betriebssupport zu einem bedeutsamen Teil des Gesamtbootangebots machen.
Neueste Industrielle Entwicklungen in Freizeitbootsmarkt
- Oktober 2026: Guangdong startete am 16. Oktober den südwärts gerichteten Yachtverkehr nach Hongkong mit einer Jungfernfahrt und erweiterte damit den grenzüberschreitenden Freizeitbootszugang.
- August 2026: Boater's World Manufacturing Group kündigte Pläne an, mehr als 6 Millionen USD in Upgrades der NauticStar-Anlage im Beaufort County, North Carolina, zu investieren, um die Produktion zu steigern.
- Juli 2026: Das Qing-Shuiwan-Gebiet des Sanya-Hafens wurde am 3. Juli für internationale Schiffe geöffnet, mit 299 Yachtliegeplätzen für internationalen Yachtverkehr und Ankerplätze.
Freizeitbootsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Freizeitbootsmarkt misst den jährlichen Wert aus dem weltweiten Verkauf von Freizeitbooten. Er umfasst Fahrzeuge, die für den persönlichen, gemeinsamen, touristischen oder Chartergebrauch über Bootstypen, Rumpfmaterialien, Längen, Antriebssysteme und Vertriebskanäle hinweg gekauft werden.
Ausschlüsse aus dem Geltungsbereich: Schiffe für kommerzielle Zwecke, eigenständige Antriebsmotoren und Antriebseinheiten, separat verkaufte Bootsteile, Zubehör, Reparatur und Wartung sowie Marina-, Bootsclub-, Charter-, Tourismus- und Tauchdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Bootstyp
- Inboard- und Heckantriebsboote
- Außenbordmotorboote
- Wassermotorräder (PWC)
- Segelboote
- Yachten (9–37 Meter)
- Aufblasbare Boote und Schlauchboote
- Nach Rumpfmaterial
- Fiberglas/GRP
- Aluminium
- Holz
- Stahl
- Verbundwerkstoffe (Kohlefaser, Kevlar)
- Nach Länge
- Unter 6 Meter
- 6–15 Meter
- Über 15 Meter
- Nach Antriebsquelle
- Verbrennungsmotor
- Elektro/Hybrid
- Segelantrieb
- Nach Aktivität/Anwendung
- Wassersport
- Angeln/Fischen
- Kreuzfahrten und Küstentourismus
- Tauch- und Charteroperationen
- Nach Vertriebskanal
- Händler/Showroom (OEM)
- Online-Direktvertrieb
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Karibik
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Rest von Europa
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Türkei
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Einzelhandels- und Kategorieberichte der National Marine Manufacturers Association, die Beschreibung der globalen und nationalen Statistiken des International Council of Marine Industry Associations, Handelsdaten des US Census Bureau und Zulassungsstatistiken der US-Küstenwache können Einzelhandelsaktivitäten, Kategoriemix, Handelsströme und die registrierte Flotte erfassen. Diese Reihen bieten unterschiedliche Überprüfungen der Bootnachfrage und Geografie, während ihre Einheiten und Abdeckung auf den Verkaufswert vollständiger Boote abgestimmt werden müssen, bevor sie die Marktschätzung informieren.
Jährliche Unternehmensberichte, Investorenmaterialien, Produktankündigungen sowie seriöse Fach- und Finanzpresse können diese öffentlichen Indikatoren durch Bootsumsätze, Stücklieferungen, Modellmix, Händlerreichweite und Produktionsentwicklungen ergänzen. Die hier genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Bootshersteller, Händler, Schifffahrtsdistributoren, Bootsclub- und Charterflottenkäufer sowie Komponenten- oder Antriebsspezialisten richten, wobei die Befragten nach Unternehmensgrößen und relevanten Funktionen ausgewählt werden. Ihre Beiträge würden Sekundärbefunde zu realisierten Bootspreisen, Einzel- und Flottenbestellungen, Kanalmix, geografischer Nachfrage sowie Material- oder Antriebssubstitution testen. Analysten würden Folgefragen nutzen, um wesentliche Lücken zu schließen, Antworten mit unabhängigen Verkaufs- und Zulassungssignalen zu vergleichen und Annahmen nur dann zu überarbeiten, wenn die Belege eine Änderung unterstützen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXO): 20 % | Asiatisch-pazifischer Raum: 38 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen globalen Verkaufswerts für vollständige Freizeitboote, bewertet zum Endverbraucher-Transaktionspreis des Käufers, und verteilt diesen Wert auf die Bootstypen, Rumpfmaterialien, Längen, Antriebsquellen, Aktivitäten, Kanäle und Regionen des Berichts. Eine multivariate Regression kann den historischen Verkaufswert mit 4 praktischen Indikatoren in Beziehung setzen, wobei Einzelhandels-Bootstückzahlen die realisierte Nachfrage zeigen, durchschnittliche Verkaufspreise nach Bootsklasse die Stückzahlen in Wert umrechnen, Zulassungen und Handelsströme den Umfang und die Richtung der nationalen Märkte überprüfen und Haushaltskaufbedingungen sowie Marina- oder Flotteninvestitionen das Nachfrage-Timing informieren. Segment- und Regionalanteile werden aus den besten verfügbaren Stück-, Umsatz-, Zulassungs-, Handels- und Unternehmens-Mix-Belegen aufgebaut, wobei jede Aufteilung mit dem vollständigen globalen Gesamtwert abgestimmt wird.
Prognosen erweitern die Indikatoren durch ihre erwarteten Beziehungen, wobei Szenarioanalysen eingesetzt werden, wenn Zinssätze, Verbrauchernachfrage, Zugang oder Flottenbestellungen eine wesentliche Bandbreite von Ergebnissen erzeugen. Selektive Bottom-up-Überprüfungen multiplizieren stichprobenartige Einzel- oder Flottenvolumina mit unterstützten Durchschnittspreisen und vergleichen diese Ergebnisse mit Herstellerumsätzen und Händlerbelegen, während nicht übereinstimmende Abdeckung, fehlende Preis- oder Stückbeobachtungen und Unterschiede in Geschäftsjahresperioden erfasst und mithilfe vergleichbarer Quellen überbrückt werden, anstatt als Marktverkäufe behandelt zu werden. Primärbefragte können die Richtung und praktischen Treiber jeder variablenspezifischen Prognose überprüfen, während Analysten ihre Beiträge gegen die unabhängigen Reihen testen und jede Annahme dokumentieren, die ungestützt bleibt.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung der Verkäufe vollständiger Boote gegen unabhängige Einzelhandels-, Zulassungs-, Handels-, Hersteller- und Kanalsignale und überprüfen, ob jede Beobachtung der Marktgrenze, Geografie und Periode entspricht. Sie untersuchen Ausreißer, gleichen Stück- und Wertbewegungen ab und überprüfen Segmentgesamtwerte und Quellenänderungen durch Analysten-Vorbereitung, unabhängige Überprüfung und Freigabe durch leitende Mitarbeiter; eine Rückkontaktaufnahme wird ausgelöst, wenn eine wesentliche Preis-, Volumen-, Mix- oder Abdeckungsdiskrepanz nicht aus veröffentlichten Belegen gelöst werden kann. Das Modell wird jährlich aktualisiert, zwischen den Jahreszyklen nach wesentlichen Marktereignissen oder Quellenrevisionen aktualisiert und vor der Lieferung einer neuen Überprüfung von Definitionen, Berechnungen und zitierten Belegen unterzogen.
Mordor Intelligence's Freizeitbootsmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Freizeitbootsmarkt misst den jährlichen Wert aus dem weltweiten Verkauf von Freizeitbooten.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Prognosen erweitern die Indikatoren durch ihre erwarteten Beziehungen, wobei Szenarioanalysen eingesetzt werden, wenn Zinssätze, Verbrauchernachfrage, Zugang oder Flottenbestellungen eine wesentliche Bandbreite von Ergebnissen erzeugen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,37 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 25,5 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 21,2 % unter dem Wert dieses Berichts für 2027 von 32,37 Milliarden USD, 2 Jahre später. Die Schätzung bezieht sich auf 2025, zwei Jahre vor der Messung dieses Berichts für 2027, und die Seite prognostiziert Wachstum für den folgenden Zeitraum. |
| Globales Beratungsunternehmen B | 34,94 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 7,9 % über dem Wert dieses Berichts für 2027 von 32,37 Milliarden USD, 2 Jahre später. Die angegebene Definition umfasst Schiffe, die für kommerzielle Zwecke genutzt werden, über die hier angewandte reine Freizeitgrenze hinaus. |
Mordor Intelligence's Analysten triangulieren die Schätzung der Verkäufe vollständiger Boote gegen unabhängige Einzelhandels-, Zulassungs-, Handels-, Hersteller- und Kanalsignale und überprüfen, ob jede Beobachtung der Marktgrenze, Geografie und Periode entspricht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Freizeitbootsmarkt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 32,37 Milliarden USD im Jahr 2027 auf 40,92 Milliarden USD bis 2032 steigen, mit einer CAGR von 4,8 % zwischen 2027 und 2032.
Was unterstützt die Nachfrage nach Freizeitbooten?
Gemeinsamer Zugang kann die Flottenachfrage unterstützen. Im Jahr 2025 verzeichneten 18 Freedom Boat Club-Standorte jeweils mindestens 10.000 Mitgliederausflüge, 2 mehr als 2024, darunter Grand Strand und Hilton Head.
Welcher Bootstyp führt die Freizeitbootsverkäufe an?
Außenbordermotorboote hielten 2026 mit 43,03 % den größten Anteil am Freizeitbootsverkaufswert.
Welche Unternehmen sind bedeutende Freizeitboothersteller?
Zu den bedeutenden Herstellern gehören Brunswick Corporation, Groupe Beneteau, Azimut-Benetti Group, Ferretti Group und Malibu Boats Inc.
Was ist eine wesentliche Kostenherausforderung für Fiberglas-Bootsbauer?
Im März 2026 kündigte Interplastic Erhöhungen von bis zu 0,23 USD pro Pfund für Polyester- und Vinylesterharze und verwandte Produkte an, wirksam für Lieferungen ab dem 4. April 2026. Das kann die Margen bei unveränderten Bootsverkaufspreisen unter Druck setzen.
Welche Regionen führen den Freizeitbootsmarkt an?
Nordamerika hielt 2026 47,91 % des Freizeitbootsverkaufswerts. Der asiatisch-pazifische Raum soll mit einer CAGR von 8,8 % zwischen 2027 und 2032 am schnellsten wachsen.