
Marktgröße und Marktanteil für Transplantationsdiagnostik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.88 Milliarden US-Dollar |
| Marktgröße (2031) | 9.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Transplantationsdiagnostik von Mordor Intelligence
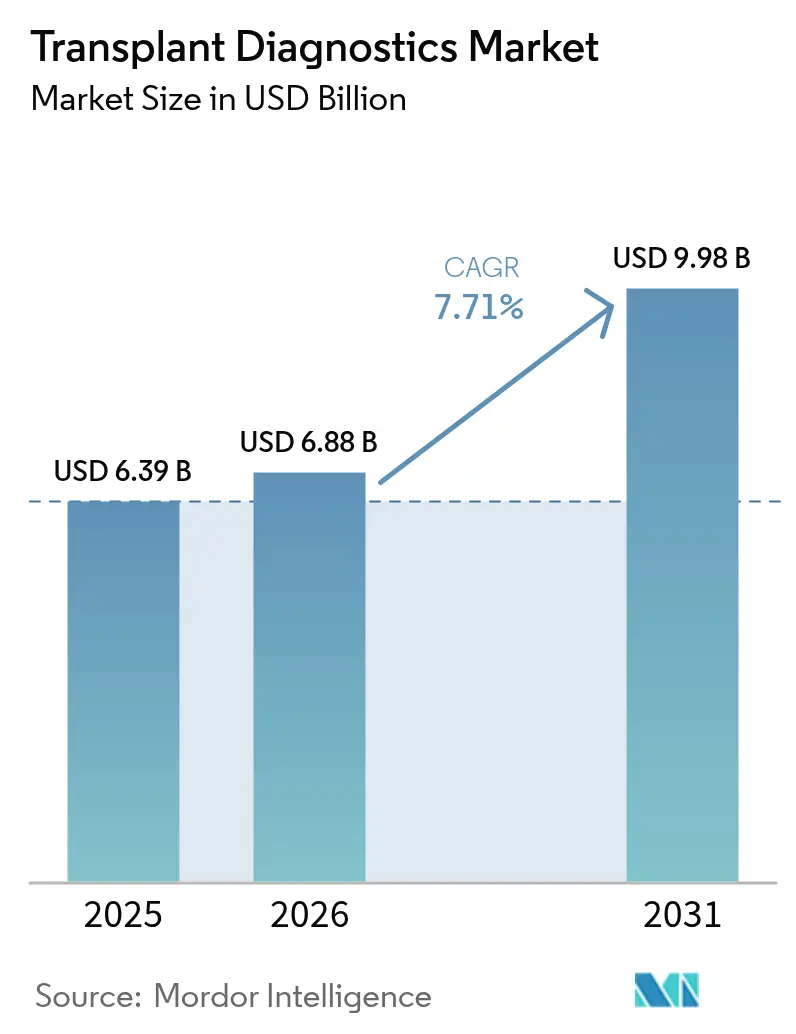
Die Marktgröße für Transplantationsdiagnostik wird im Jahr 2026 auf 6,88 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 6,39 Milliarden USD, mit Prognosen für 2031 von 9,98 Milliarden USD, was einem Wachstum von 7,71 % CAGR über den Zeitraum 2026–2031 entspricht. Robuste Transplantationsvolumina, die rasche Einführung von NGS, KI-gestützte Entscheidungsunterstützung und die Anerkennung der Präzisionsmedizin durch Kostenträger tragen gemeinsam zu einem zweistelligen Umsatzmomentum bei großen Laboratorien und Kit-Lieferanten bei. Hochauflösende HLA-Sequenzierung liefert entscheidende Verbesserungen bei Durchlaufzeiten und allelischer Auflösung und fördert Pay-per-Use-Beschaffungsmodelle, die Kapitalhürden für kleinere Programme senken. Der Reagenzienverbrauch bleibt hoch, da NGS-Workflows validierte Bibliotheks-Kits erfordern, während die prädiktive dd-cfDNA-Überwachung invasive Biopsien bei der routinemäßigen Nachsorge verdrängt. Die Wettbewerbsintensität steigt, da Diagnostikkonzerne und auf Transplantationen spezialisierte Anbieter darum wetteifern, Analytik, Automatisierung und digitale Pathologie in einheitliche Angebote zu integrieren.
Wichtigste Erkenntnisse des Berichts
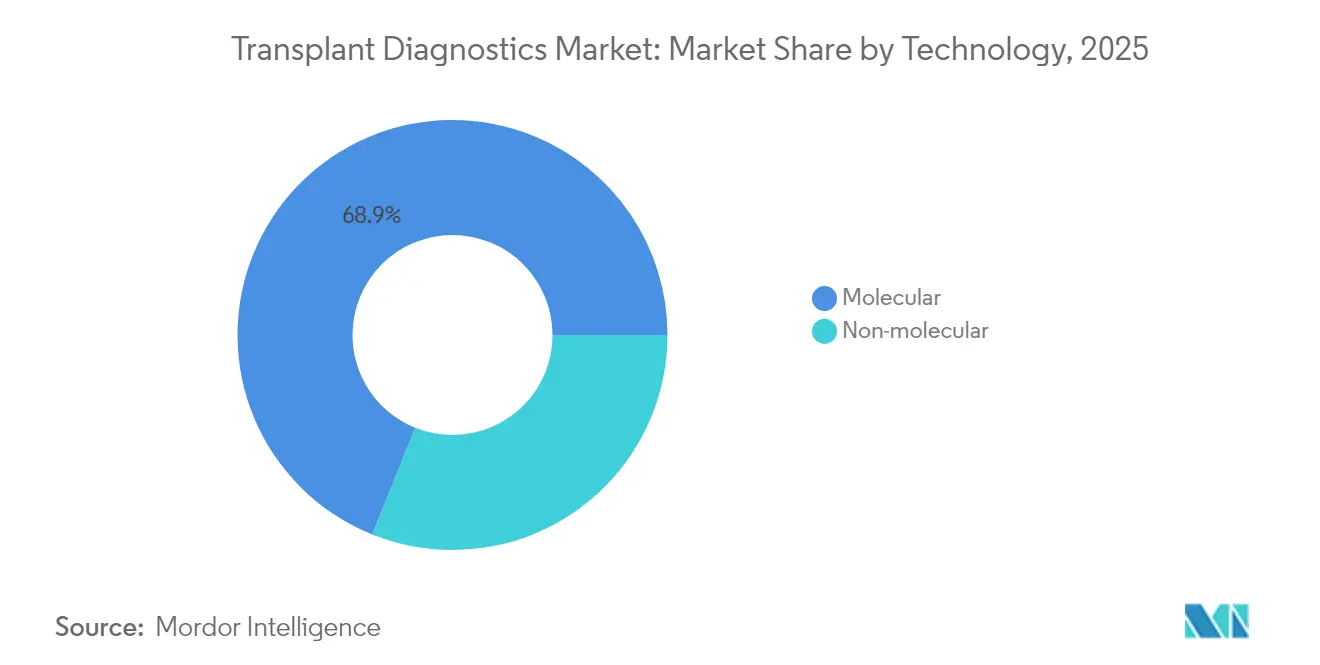
- Nach Technologie führten molekulare Plattformen mit einem Marktanteil von 68,92 % im Markt für Transplantationsdiagnostik im Jahr 2025.
- Nach Produkt entfielen 64,93 % des Umsatzes im Jahr 2025 auf Reagenzien und Verbrauchsmaterialien; Software und Analytik expandiert bis 2031 mit einer CAGR von 13,58 %.
- Nach Transplantationstyp hielten solide Organe im Jahr 2025 einen Anteil von 76,12 %, während Stammzellverfahren mit einer CAGR von 10,29 % wachsen.
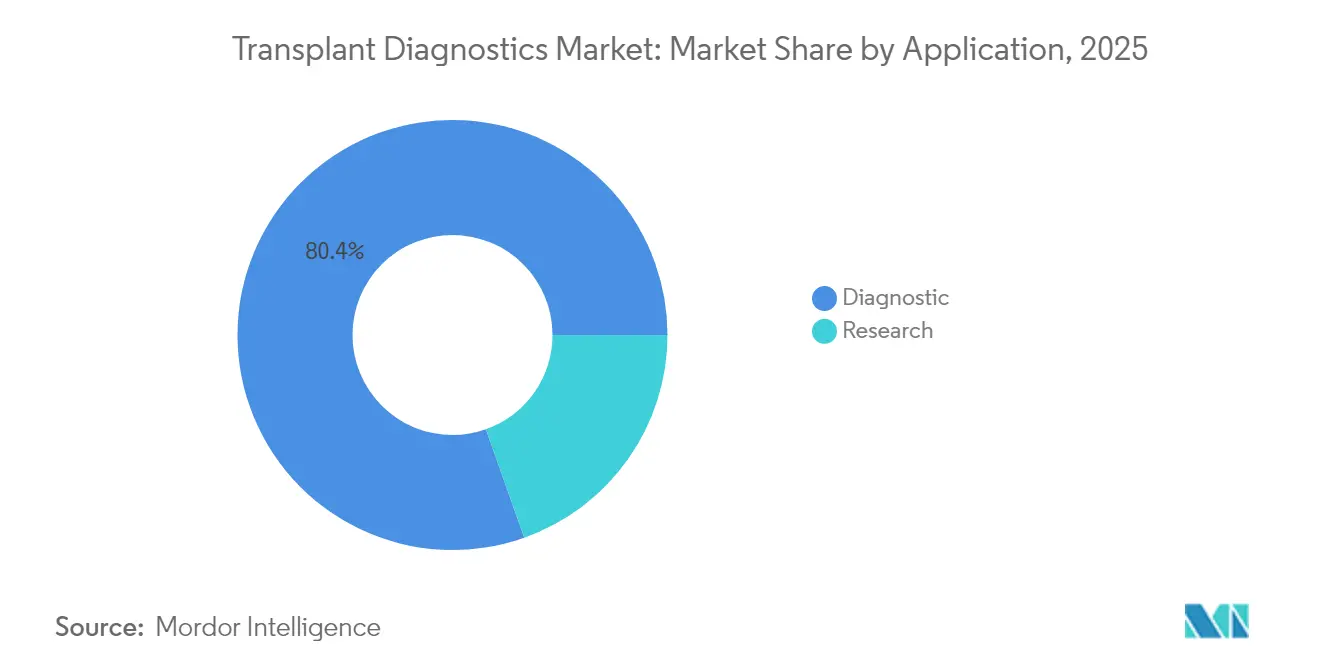
- Nach Anwendung entfiel auf das Diagnosesegment im Jahr 2025 ein Umsatzanteil von 80,42 %; das Forschungssegment wird voraussichtlich bis 2031 mit einer CAGR von 11,34 % wachsen.
- Nach Endnutzer erzielten Krankenhäuser und Transplantationszentren im Jahr 2025 einen Umsatzanteil von 54,48 %; akademische und Forschungseinrichtungen verzeichnen mit einer CAGR von 12,28 % die stärksten Zuwächse.
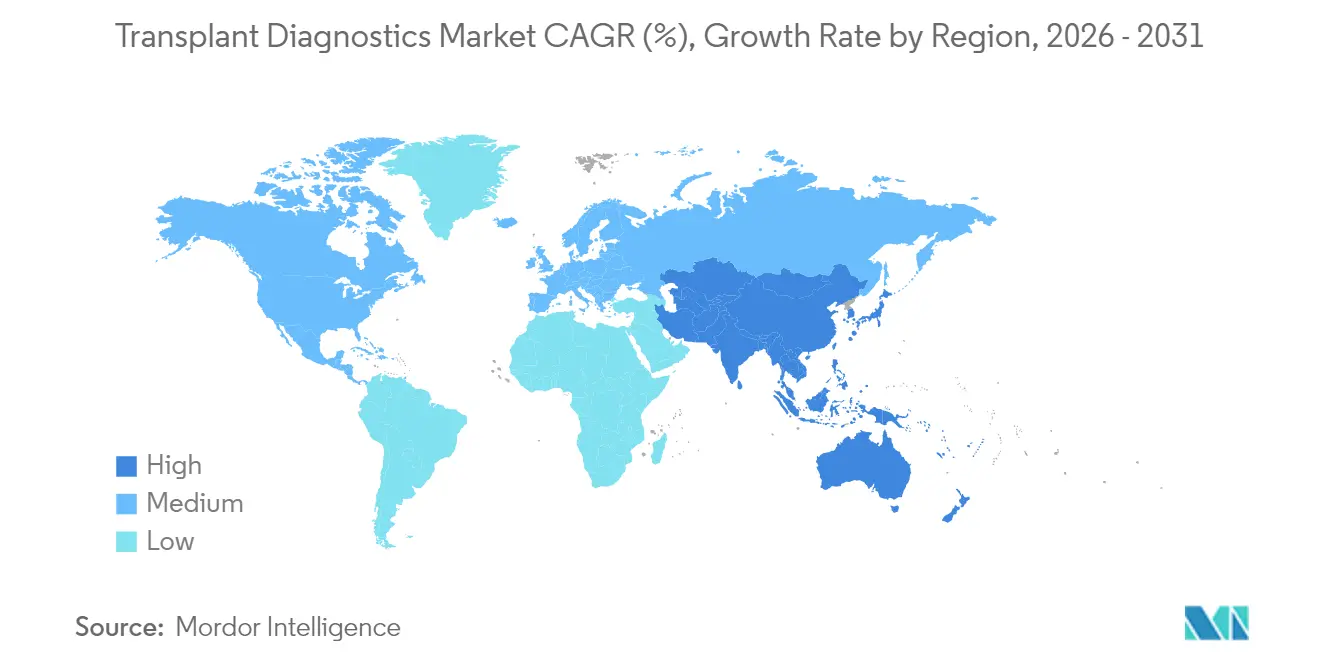
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 42,42 %, während Asien-Pazifik mit einer CAGR von 11,36 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Transplantationsvolumina (Solide Organe und Zelltherapie) | +2.1% | Global, mit stärkster Auswirkung in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wechsel zu NGS-basierter HLA- und dd-cfDNA-Überwachung | +1.8% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Reagenzienmiete und Pay-per-Use-Preisgestaltung durch Anbieter | +0.9% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Histokompatibilitätsabgleichung | +1.2% | Global, mit früher Einführung in Nordamerika | Langfristig (≥ 4 Jahre) |
| 3D-gedruckte Mikroorgane als Referenzkontrollen | +0.4% | Nordamerika und Europa, forschungsorientiert | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Transplantationsvolumina (Solide Organe und Zelltherapie)
US-amerikanische Krankenhäuser führten im Jahr 2024 mehr als 48.000 Organtransplantationen durch, ein Anstieg von 3,3 %, der breitere globale Zuwächse widerspiegelt. Transplantate nach Kreislaufstillstand tragen mittlerweile 36 % der Verfahren mit verstorbenen Spendern bei und erweitern den Empfängerpool. Parallele Dynamik bei hämatopoetischen Stammzelltransplantationen ist mit hochauflösender HLA-Typisierung verbunden, die teilweise nicht übereinstimmende Spender validiert, was insbesondere ethnisch diversen Patienten zugute kommt. Die kontinuierliche Verteilung für Lungen hat die Transplantationsraten innerhalb von 12 Monaten bereits um 16 % gesteigert[1]Organ Procurement and Transplantation Network, "Organtransplantationen überstiegen 48.000 im Jahr 2024," optn.transplant.hrsa.gov. Jede Zunahme des Verfahrensvolumens führt zu einer höheren Nachfrage nach Kompatibilitätstests, postoperativer Überwachung und longitudinaler Abstoßungsüberwachung. Folglich verzeichnet der Markt für Transplantationsdiagnostik einen anhaltenden Reagenzienverbrauch und eine stärkere Nutzung der installierten Basis.
Wechsel zu NGS-basierter HLA- und dd-cfDNA-Überwachung
NGS-Plattformen ermöglichen die simultane hochauflösende Typisierung mehrerer HLA-Loci mittels Proben-Barcoding, was den Durchsatz steigert und gleichzeitig die Kosten pro Allel senkt. dd-cfDNA-Tests erkennen Transplantatschäden nun früher als die Histologie, mit Hazard Ratios von 2,56 für erhöhte Signale bei Herzempfängern. Nationale Kostenträger erkennen zunehmend die nachgelagerten Einsparungen durch weniger Biopsiekomplikationen an, was die Erstattungsgenehmigungen beschleunigt. Laboratorien gewinnen Flexibilität durch Reagenzmietverträge, die Sequenziergeräte, Software und Verbrauchsmaterialien zu vorhersehbaren Kosten pro Probe bündeln und so eine breitere NGS-Einführung in mittelgroßen Zentren vorantreiben.
KI-gestützte Histokompatibilitätsabgleichung
Algorithmen des maschinellen Lernens übertreffen konventionelle Bewertungsverfahren bei der Vorhersage zellulärer Abstoßung und erreichen eine Spender-Empfänger-Übereinstimmungsgenauigkeit von 98 % in Nierenkohorten. Bildklassifikatoren für Herzbiopsien, die 2.900 Patienten abdecken, liefern eine höhere diagnostische Präzision als manuelle Überprüfungsmethoden. Plattformen wie Smart Match integrieren IoT-Telemetrie mit prädiktiver Analytik, um Allokationsentscheidungen in Echtzeit zu aktualisieren. Die KI-Integration bettet Software-Abonnements in jede Testbestellung ein, eröffnet wiederkehrende Umsatzkanäle und verstärkt die Anbieterbindung im Markt für Transplantationsdiagnostik.
Reagenzienmiete und Pay-per-Use-Preisgestaltung
Geringere Anfangsinvestitionen ermutigen kleinere Zentren, fortschrittliche Tests einzuführen. Anbieter replizieren Gentherapie-Abonnementmodelle, indem sie Verbrauchsmaterialien, Service und Analytik zu pauschalen Monatsbeiträgen für unbegrenzte Tests bündeln. Diese Vereinbarung glättet Budgetspitzen und gewährleistet Reagenziensicherheit in Spitzenzeiten. Wenn Laboratorien ihr Testangebot ausweiten, verbessern sich die Kosten pro Probe, wodurch Präzisionsdiagnostik auch außerhalb erstklassiger Einrichtungen zugänglich wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Testkosten und Kapitalaufwand | -1.4% | Global, insbesondere in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Lückenhaftes globales Erstattungssystem | -1.1% | Global, mit unterschiedlichen regionalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Datenschutzhürden bei grenzüberschreitenden Registern | -0.7% | Vorwiegend Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Testkosten und Kapitalaufwand
Umfassende NGS-Systeme können vor der Validierung 500.000 USD übersteigen, während Premium-Reagenzien 400 USD pro Probe erreichen (aruplab.com). Die FDA-Aufsicht über laborentwickelte Tests verursacht Compliance-Ausgaben von nahezu 1,29 Milliarden USD über 10 Jahre[2]Food and Drug Administration, "Regulatorische Folgenabschätzung für laborentwickelte Tests," fda.gov. Laboratorien mit begrenztem Durchsatz haben Schwierigkeiten, diese Ausgaben zu amortisieren, was zu einer Konsolidierung hin zu hochvolumigen Referenzzentren führt. Kostendruck betrifft auch dd-cfDNA-Tests, bei denen die Erstattungstarife der Kostenträger hinter der analytischen Komplexität zurückbleiben, was eine breite Einführung in einkommensschwachen Umgebungen verzögert.
Lückenhaftes globales Erstattungssystem
Die Entscheidung von Medicare über AlloSure und AlloMap verdeutlichte, wie Erstattungsschwankungen Nachfrageentwicklungen über Nacht verändern können. Europa verlangt mehrjährige klinische Dossiers für neue Tests, was die Markteinführungszeiten verlängert und die Kosten für die Evidenzgenerierung erhöht. DSGVO-Beschränkungen haben registerbasierte Studien bereits um 46,9 % reduziert, was die Biomarker-Validierung verlangsamt, die Erstattungsanträgen zugrunde liegt. Diese Diskrepanzen fragmentieren den globalen kommerziellen Fahrplan und hemmen eine einheitliche Skalierung der Angebote im Markt für Transplantationsdiagnostik.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Molekulare Plattformen festigen ihre DominanzMolekulare Tests erzielten im Jahr 2025 einen Marktanteil von 68,92 % im Markt für Transplantationsdiagnostik aufgrund ihrer unübertroffenen allelischen Auflösung und Multiplexkapazität. Die CAGR des Segments von 7,63 % bis 2031 profitiert von der Laborautomatisierung, die Extraktion, Bibliotheksvorbereitung und Sequenzierung auf einheitlichen Plattformen konsolidiert und die manuelle Bearbeitungszeit verkürzt. Ergänzende nicht-molekulare Tests wie der durchflusszytometrische Kreuztest bleiben für die dringende Allokation von Transplantaten verstorbener Spender unverzichtbar und wachsen mit einer CAGR von 12,02 % bei spezialisierten Anwendungsfällen.
Plattformverbesserungen kombinieren nun NGS-Lesevorgänge mit KI-basierter Imputation, um mehrdeutige Allele abzugleichen und die Aufrufgenauigkeit in untersequenzierten Regionen zu erhöhen. dd-cfDNA-Kits, die auf denselben Sequenziergeräten aufgesetzt werden, erhöhen den Reagenzienverbrauch pro Patientenepisode und steigern die Marktgröße für Transplantationsdiagnostik bei molekularen Workflows. Externe Eignungsprogramme, die 19 Jahre Benchmarking abdecken, zeigen eine stetig steigende Genotyp-Konkordanz, was die Technologiereife unterstreicht.


Nach Produkt:
Digitale Analytik beschleunigt sichReagenzien und Verbrauchsmaterialien blieben mit einem Anteil von 64,93 % im Jahr 2025 der Umsatzanker, da jeder NGS-Lauf barcodeierte Primer, Polymerasen und Capture-Sonden verbraucht. Software und Analytik wird jedoch voraussichtlich eine CAGR von 13,58 % erzielen und die Marktgröße für Transplantationsdiagnostik im Bereich digitaler Dienste ausweiten, da Algorithmen Qualitätskontrolle, Phasierung und klinische Berichterstattung automatisieren.
Cloud-native Plattformen reduzieren den Bedarf an lokaler Infrastruktur und unterstützen Echtzeit-Variantendatenbanken, die mit jeder globalen Alleleinreichung aktualisiert werden. Instrumente verlagern sich zu nutzungsbasierten Leasingverträgen, die Investitionsausgaben in Betriebsbudgets umschichten und das Hardwarewachstum dämpfen. Anbieter bündeln KI-Lizenzen mit Reagenzienkits und betten Datenabonnements in jeden Testzyklus ein, um wiederkehrende Umsätze zu erzielen.
Nach Transplantationstyp:
Stammzellverfahren verzeichnen starkes WachstumSolide Organprogramme repräsentierten im Jahr 2025 76,12 % des globalen Umsatzes, getragen von Nieren- und Leberfallzahlen, die eine hochfrequente Überwachung erfordern. Stammzelltransplantationen verzeichnen jedoch bis 2031 eine CAGR von 10,29 %, da nicht übereinstimmende unverwandte Spender eine Überlebensparität mit vollständig übereinstimmenden Quellen erreichen.
Erweiterte Kriterien intensivieren die Testvolumina, da jede Teilübereinstimmung eine tiefere allelische Untersuchung sowie eine Chimärismus-Überwachung erfordert. Erfolge bei der Xenotransplantation, einschließlich einer 10-tägigen Schweineleberfunktion ohne Abstoßung, kündigen neue Kompatibilitätstests an, die den Markt für Transplantationsdiagnostik diversifizieren werden.
Nach Anwendung:
Forschungspipelines treiben Innovationen voranKlinische Diagnostik generierte im Jahr 2025 80,42 % des Umsatzes und umfasst Prä-Implantations-Typisierung, virtuellen Kreuztest und longitudinale Abstoßungsüberwachung. Die Forschungsnutzung steigt mit einer CAGR von 11,34 %, da biogedruckte Gewebemodelle, Organoide und Analytik extrazellulärer Vesikel eine ultrasensitive Sequenzierung für die Immunprofilierung erfordern.
Durch Fördermittel finanzierte Projekte erwerben zunehmend Multi-Omik-Workflows, die Einzelzell-RNA-Sequenzierung mit HLA-Genotypisierung integrieren. Diese Studien treiben den inkrementellen Verbrauchsmaterialbedarf an und inkubieren Biomarker, die schließlich in klinische Panels übergehen und den Markt für Transplantationsdiagnostik kontinuierlich vergrößern.
Nach Endnutzer:
Akademische Zentren führen die Einführungskurven anKrankenhäuser und spezialisierte Transplantationszentren hielten im Jahr 2025 einen Anteil von 54,48 %, da Point-of-Care-Entscheidungen von internen Labors abhängen. Akademische und Forschungseinrichtungen expandieren mit einer CAGR von 12,28 %, da sie Patientenversorgung mit Präzisionsmedizin-Studien kombinieren, die hochkomplexe Tests erfordern.
Unabhängige Referenzlabore nehmen Überlaufproben auf und erfüllen regulatorische Anforderungen für kleinere Gemeinschaftskrankenhäuser, was Konsolidierungstrends verstärkt. Vollautomatisierte „Dunkellabore”, die rund um die Uhr mit robotergestützter Probenbeladung betrieben werden, entstehen an führenden Einrichtungen und signalisieren den nächsten Produktivitätssprung für den Markt für Transplantationsdiagnostik.
Geografische Analyse
Transplantationsdiagnostik-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 42,42 % am globalen Umsatz, bedingt durch umfassende Medicare-Richtlinien, 48.000 Transplantationsverfahren und dichte Zentrumsnetzwerke, die routinemäßig dd-cfDNA-Monitoring einsetzen. Die weitverbreitete Einführung von KI-Analysegeräten und frühe Erstattungsentscheidungen unterstützen Einheitspreisaufschläge im mittleren einstelligen Bereich. Die FDA-Regulierung von laborentwickelten Tests könnte kleinere Einrichtungen unter Druck setzen und zur Auslagerung an nationale Referenzlaboratorien führen, die Skaleneffizienzen nutzen.
Transplantationsdiagnostik-Markt Europa
Europa verfügt über eine ausgereifte Infrastruktur mit harmonisierten Qualitätssystemen; die DSGVO schränkt jedoch den Austausch von Daten seltener Allele ein, was das Design von Mehrzentren-Studien erschwert und die Biomarker-Validierung verlangsamt. Gesundheitstechnologie-Bewertungsgremien fordern häufig erweiterte klinische Ergebnisdaten, was die Amortisationszeiten für Anbieter verlängert. Dennoch sorgen die alternde Bevölkerung und wachsende Wartelisten für Organtransplantationen für ein stetiges Testvolumen.
Transplantationsdiagnostik-Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 11,36 % die stärkste Expansion, da Japan die Bereitschaft für genomeditierte Xenotransplantate vorantreibt und Indien die Transplantationskapazitäten mit Einjahres-Überlebensraten von 85–90 % ausbaut. Regierungen investieren in lokale Bioprinting- und NGS-Fertigung, um die Importabhängigkeit zu verringern und die Verfügbarkeit von Reagenzien zu verbessern. Vielfältige HLA-Profile in großen Bevölkerungsgruppen steigern zudem die Nachfrage nach hochauflösender Genotypisierung und erweitern den Transplantationsdiagnostik-Markt.

Wettbewerbslandschaft
Der Sektor weist eine moderate Konzentration auf, wobei Diagnostikkonzerne und auf Transplantationen spezialisierte Anbieter um Marktanteile konkurrieren. Abbott, Roche und Thermo Fisher nutzen Multi-Segment-Portfolios, um Instrumente, Reagenzien und Informatikpakete zu liefern, die sie in Krankenhauslabors verankern. CareDx und Natera behalten ihre Transplantationsspezialisierung bei und verzeichneten im Jahr 2024 ein Umsatzwachstum von 30 % durch erweiterte AlloSure-Indikationen und Erstattungserfolge.
Strategische Akquisitionen nehmen zu: Werfen erwarb Omixon für 25 Millionen USD, um sein NGS-Franchise zu erweitern, während Quest Diagnostics Fresenius-Nierentestaktiva übernahm, um die Krankenhausreichweite zu erhöhen. Anbieter differenzieren sich durch die Kopplung von Verbrauchsmaterialien mit KI-Dashboards, die immunologische Risiken interpretieren und direkt mit elektronischen Patientenakten verknüpft sind. Bioinformatik-Portfolios generieren inkrementelle Abonnementumsätze und erhöhen die Wechselkosten.
Bevorstehende Umstrukturierungen zeichnen sich ab, da Becton Dickinson die Veräußerung seines 3,4 Milliarden USD schweren Diagnostikbereichs prüft, was Nischenanbietern die Konsolidierung spezialisierter Testlinien ermöglichen könnte. Chancen bestehen in Schwellenländern, KI-gestützter personalisierter Immunologie und Kompatibilitätstests für Xenotransplantate. Anbieter, die Sequenzierung, digitale Pathologie und prädiktive Analytik in sicheren Cloud-Frameworks harmonisieren, sind gut positioniert, um Marktanteile im Markt für Transplantationsdiagnostik zu gewinnen.
Marktführer im Bereich Transplantationsdiagnostik
Abbott Laboratories
Biomérieux SA
Qiagen NV
F Hoffman La Roche AG
Bio-Rad Laboratories, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Transplantationsdiagnostik-Markt
- Abbott Laboratories
- Becton, Dickinson & Co
- bioMérieux
- Bio-Rad Laboratories
- CareDx Inc.
- Roche
- Hologic
- Illumina
- QIAGEN
- Thermo Fisher Scientific
- Immucor
- Omixon
- GenDx (GenCell)
- BioGenuix
- Oxford Nanopore Technologies
- Eurofins
- Natera
- BGI
- Eurofins Transplant Genomics
- Genetron Health
- Pacific Biosciences
Lesen Sie die Analyse der Transplantationsdiagnostik-Unternehmen

Marktchancen und Zukunftsaussichten
Der Produkt-Spielraum erweitert sich rund um standardisierte, regulierte Tests zur Transplantatabstoßung und Immunrisikobewertung, insbesondere solche, die über die Beschränkungen einzelner LDT-Standorte hinaus skalierbar sind. Im Jahr 2026 reichte Insight Molecular Diagnostics seinen GraftAssureDx-Test zur Nierentransplantatabstoßung über den De-novo-Zulassungsweg bei der FDA ein, was auf einen anhaltenden Trend zu kitbasierten Angeboten mit klarerer regulatorischer Positionierung und breiteren Kommerzialisierungswegen für mittelgroße Transplantationszentren hindeutet.
Auch bei der Workflow- und Portfolioerweiterung zeigen sich Chancen, insbesondere bei der HLA-Typisierung der nächsten Generation und einer breiteren Abdeckung von Sicherheitstests vor der Transplantation. CareDx führte im April 2026 AlloSeq Nano ein und brachte damit eine Nanopore-basierte HLA- und ABO-Genotypisierung in das Transplantationstypisierungsportfolio, was die Nachfrage nach zugehöriger Software und Analytik zur Interpretation hochauflösender Ergebnisse verstärkt. Auf der Dienstleistungsseite führte das Stanford Blood Center im Juli 2026 spezialisierte Infektionskrankheits- und Immunhämatologie-Testdienste für Organ- und Gewebespende-Beschaffungsorganisationen ein, was den Kapazitätsaufbau rund um die Spenderqualifizierung und Logistik unterstreicht. In den Vereinigten Staaten fungieren Zulassungen des Bundesstaates New York weiterhin als Kommerzialisierungshebel, wobei Verici Dx im Juni 2026 die NYSDOH-Zertifizierung für Tutivia erhielt, um eine landesweite Verfügbarkeit zu ermöglichen und eine breitere Akzeptanz der nichtinvasiven Überwachung dort zu unterstützen, wo Erstattungs- und Betriebswege bereits vorhanden sind.
Recent Industry Developments in Transplantationsdiagnostik-Markt
- Juli 2026: Das Stanford Blood Center führte spezialisierte Infektionskrankheits- und Immunhämatologie-Testdienste für Organ- und Gewebespende-Beschaffungsorganisationen ein. Die Erweiterung schafft zusätzliche Betriebskapazität für Workflows zur Spenderqualifizierung, die Transplantationsprogramme versorgen. Sie unterstützt außerdem eine stärker standardisierte, bundesstaatenübergreifende Testabdeckung für zeitkritische Beschaffungslogistik.
- Juni 2026: Verici Dx erhielt die Zertifizierung des New York State Department of Health für seinen Tutivia-Test, was eine landesweite Verfügbarkeit in allen 50 US-Bundesstaaten ermöglicht. Dieser Meilenstein auf Bundesstaatsebene beseitigt eine Zugangsbarriere für einen klinisch eingesetzten Test zur Überwachung der Nierentransplantatabstoßung. Die breitere geografische Verfügbarkeit unterstützt die Skalierung mit nationalen Netzwerken von Transplantationszentren.
- Oktober 2024: QIAGEN erweiterte sein automatisiertes Liquid-Biopsy-Portfolio um neue Kits für die EZ2-Connect-Plattform, einschließlich Anwendungen mit Relevanz für die Organtransplantation. Das Update stärkt automatisierungsorientierte Probenvorbereitungs-Workflows, die Labors helfen, Durchsatz- und Konsistenzanforderungen zu bewältigen. Es festigt außerdem die Position von QIAGEN bei standardisierten, gerätegebundenen Verbrauchsmaterialien, die in Transplantationstestmenüs passen.


Transplantationsdiagnostik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die durch Tests und zugehörige Werkzeuge zur Unterstützung des Spender-Empfänger-Abgleichs und zur Überwachung der Transplantatgesundheit vor und nach der Transplantation erzielt werden, über klinische Labore und Transplantationszentren hinweg.
Ausgeschlossene Bereiche: Ausgeschlossen sind Transplantationschirurgie, therapeutische Arzneimittel, Organkonservierungssysteme sowie allgemeine Laborreagenzien oder -instrumente, die nicht für Workflows zur Transplantationskompatibilität positioniert sind.
Übersicht der Segmentierung
- Nach Technologie
- Molekular
- PCR-basierte molekulare Tests
- Sequenzierungsbasierte molekulare Tests
- Nicht-molekular
- Molekular
- Nach Produkt
- Instrumente
- Reagenzien und Verbrauchsmaterialien
- Software und Analytik
- Nach Transplantationstyp
- Solides Organ
- Stammzellen und Knochenmark
- Weichgewebe
- Nach Anwendung
- Diagnostik
- Forschung
- Nach Endnutzer
- Unabhängige Referenzlabore
- Krankenhäuser und Transplantationszentren
- Akademische und Forschungseinrichtungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den grundlegenden Nachfragepool zu definieren und Annahmen an öffentliche, reproduzierbare Datensätze zu binden. Wir bezogen uns auf Quellen wie das United Network for Organ Sharing (UNOS) und das Organ Procurement and Transplantation Network (OPTN) für Transplantationsverfahrensvolumina sowie auf das WHO Global Observatory on Donation and Transplantation für länderübergreifende Muster der Spende- und Transplantationsaktivität.
Um die klinische Aktivität mit den Diagnostikausgaben zu verknüpfen, überprüften wir zudem Veröffentlichungen und Datensätze der US-FDA für Test- und Plattformkontext, der CDC für Krankheitslastsignale, die die Transplantationsnachfrage beeinflussen, sowie von Peer-Review-Fachzeitschriften, die bei PubMed indexiert sind, zu Trends wie HLA-Typisierungsansätzen und Überwachung nach der Transplantation. Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichte wurden verwendet, um die Produktpositionierung und geografische Exposition zu bestätigen. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken wurden selektiv genutzt, um die Umsatzzuordnung und Signale des Technologiewandels zu unterstützen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärinterviews konzentrierten sich zunächst darauf, was in routinemäßigen Transplantationspfaden tatsächlich abgerechnet und angewendet wird, und anschließend auf die Belastbarkeitsprüfung von Annahmen darüber, wie sich der Testmix über die Zeit verändert. Wir sprachen mit einer Mischung aus Transplantationsklinikern, Labordirektoren, Beschaffungsteams und Diagnostikexperten aus allen wichtigen Regionen, um Lücken in der öffentlichen Berichterstattung, insbesondere in Bezug auf Preisgestaltung und Nutzung, zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 13% | APAC: 45% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 28% | EMEA: 35% |
| Kleinere Akteure: 18% | Manager: 59% | Amerika: 20% |
Marktdimensionierung & Prognose
Das Dimensionierungsmodell beginnt mit einem Top-Down-Ansatz, bei dem Transplantationsverfahrensvolumina, Anforderungen an die Spendertestung und die Intensität der Überwachung nach der Transplantation genutzt werden, um die adressierbare Testnachfrage nach Region zu rekonstruieren. Anschließend wandeln wir die Nachfrage anhand typischer Preisbänder und beobachteter Testmix-Anteile in Wert um.
Um das Ergebnis realistisch zu halten, haben wir es mit selektiven Bottom-up-Näherungen abgeglichen, etwa mit stichprobenweise erhobenen Reagenzien- und Kitumsätzen nach wichtigen Produktfamilien, Laborkanalprüfungen sowie Plausibilitätsprüfungen aus Volumen mal ASP für hochfrequente Assays.
Zu den wichtigsten verfolgten Eingabegrößen zählen die Volumina von Transplantationen solider Organe und Stammzellen, die Häufigkeit von HLA-Typisierung und Antikörper-Screening im Verlauf der Patientenreise, die Verschiebung hin zu höher auflösenden molekularen Methoden (einschließlich sequenzierungsbasierter Workflows), der Anteil von Reagenzien und Verbrauchsmaterialien gegenüber Geräteplatzierungen sowie das Tempo der Akzeptanz nichtinvasiver Überwachungstests, wo klinisch relevant. Wenn öffentliche Aufschlüsselungen in einigen Regionen inkonsistent waren, verwendeten wir Proxy-Indikatoren wie die Dichte von Transplantationszentren und Laborkapazität, gefolgt von erneuten Expertenprüfungen, um sicherzustellen, dass Ausreißer nicht bestehen bleiben.
Für die Prognose führten wir eine Szenarioanalyse zum Wachstum der Transplantationsvolumina und zur Entwicklung des Testmixes durch. Anschließend wendeten wir eine regressionsbasierte Überlagerung mit Variablen wie der Richtung der Gesundheitsausgaben, Signalen zum Wachstum der Transplantationswartelisten und Trends bei der Spenderverfügbarkeit an, um die Jahr-für-Jahr-Kurve zu glätten. Die Annahmen wurden erst nach Abgleich mit den Erwartungen von Experten hinsichtlich Bestellverhalten und Erstattungspraktikabilität finalisiert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schritten, um sich nicht auf einen einzelnen Datensatz oder eine einzelne Annahme zu verlassen. Modellierte Gesamtwerte wurden mit unabhängigen Signalen wie Gesamtzahlen der Transplantationsverfahren, Benchmarks zur Labortestintensität und regionalen Umsatzmustern verglichen, und wesentliche Abweichungen wurden vor der endgültigen Freigabe untersucht.
Wenn sich eine Eingabegröße ungewöhnlich verschob, etwa ein sprunghafter Wandel bei den Transplantationsvolumina oder eine erkennbare Preisverschiebung, überprüften die Analysten die Logik erneut und kontaktierten bei Bedarf Experten erneut, um zu bestätigen, ob die Veränderung vorübergehend oder struktureller Natur war. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Nachfrage, Preisgestaltung oder Umfang beeinflussen. Vor der Auslieferung führen wir eine abschließende Überprüfung durch, damit die veröffentlichte Sichtweise die aktuellsten verfügbaren Eingaben widerspiegelt.
Vergleich der Marktdimensionierung von Mordor Intelligence im Bereich Transplantationsdiagnostik mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche veröffentlichte Marktgrößen für die Transplantationsdiagnostik zu sehen, da jeder Verlag seine eigene Einschlussliste und sein eigenes Timing dafür festlegt, was als Marktjahr gilt. Unterschiede ergeben sich auch daraus, wie die Testnutzung geschätzt wird, ob Software und Dienstleistungen einbezogen werden und wie Währungsumrechnung oder Inflation behandelt werden.
Die wichtigsten Ursachen für Abweichungen in diesem Markt sind meist, ob die Schätzung nur transplantationsspezifische Kompatibilitäts- und Überwachungstests zählt oder auch breitere Immunologie- und Gentests einbezieht, die außerhalb von Transplantationsepisoden durchgeführt werden. Ein weiterer Faktor ist die Preismethodik, da die Verwendung von Listenpreisen oder die Annahme eines einheitlichen ASP-Rückgangs die Gesamtsummen stark beeinflussen kann, wenn reagenzienintensive Workflows dominieren, und nicht alle Studien diese Annahmen gegen das aktuelle Beschaffungsverhalten der Labore erneut prüfen. Eine häufigere Aktualisierung verändert die Ergebnisse hier ebenfalls, da Akzeptanzverschiebungen, insbesondere bei molekularen Ansätzen, den Mix innerhalb kurzer Zeit verändern können, und diese Mix-Änderungen den Umsatz verändern, selbst wenn das Verfahrensvolumen stabil ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,88 Mrd. USD (2026) | |
| Branchenforschungsverlag A | 6,39 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster und kann den Umfang erweitern, indem Transplantationsdiagnostik mit angrenzenden Software- und Dienstleistungsumsätzen zusammengefasst wird, die nicht immer an abrechenbare Transplantationstestvolumina gebunden sind. |
| Branchenforschungsverlag B | 4,94 Mrd. USD (2024) | Wendet in einigen Regionen einen engeren preisbezogenen Nachfragepool an, indem stärker auf konservative Nutzungsannahmen für fortgeschrittene molekulare Tests gesetzt wird, was die Reagenzien- und Verbrauchsmaterialintensität im Vergleich zur aktuellen Laborpraxis unterschätzen kann. |
Die Spanne erklärt sich weitgehend durch das Timing des Basisjahres und dadurch, was als transplantationsspezifischer Testumsatz gegenüber angrenzenden Kategorien gezählt wird. Indem die Nachfrage an die Aktivität der Transplantationsverfahren angebunden und der Testmix und die ASPs anschließend durch wiederholte Expertenprüfungen angepasst werden, bleibt die Schätzung nachvollziehbar anhand klarer Variablen und wiederholbarer Schritte – der Ansatz, den Mordor Intelligence verfolgt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Transplantationsdiagnostik?
Die Marktgröße für Transplantationsdiagnostik beträgt im Jahr 2026 6,88 Milliarden USD und wird bis 2031 voraussichtlich 9,98 Milliarden USD bei einer CAGR von 7,71 % erreichen.
Welches Technologiesegment führt beim Umsatz?
Molekulare Tests dominieren mit einem Marktanteil von 68,92 % im Jahr 2025 aufgrund der klinischen Präzision der Sequenzierung der nächsten Generation.
Warum wächst die Stammzelldiagnostik schneller als die Diagnostik für solide Organe?
Erweiterte HLA-Abgleichkriterien validieren nun teilweise nicht übereinstimmende Spender und treiben eine CAGR von 10,29 % für die Stammzelltransplantationsdiagnostik an.
Welche Region wächst am schnellsten?
Asien-Pazifik verzeichnet mit einer CAGR von 11,36 % das stärkste Wachstum dank der raschen Expansion von Transplantationsprogrammen und staatlicher Investitionen in die Präzisionsmedizin.
Wie senken Anbieter die Kapitalhürden für kleinere Zentren?
Reagenzienmiete und Pay-per-Use-Modelle bündeln Sequenziergeräte, Verbrauchsmaterialien und Software zu vorhersehbaren Betriebsgebühren, sodass mittelgroße Krankenhäuser NGS-Workflows ohne hohe Vorabinvestitionen einführen können.
Seite zuletzt aktualisiert am:



