
Marktgröße und Marktanteil für In-vitro-Diagnostik im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 25.59 Milliarden US-Dollar |
| Marktgröße (2026) | 27.01 Milliarden US-Dollar |
| Marktgröße (2031) | 35.4 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.54 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für In-vitro-Diagnostik im asiatisch-pazifischen Raum von Mordor Intelligence
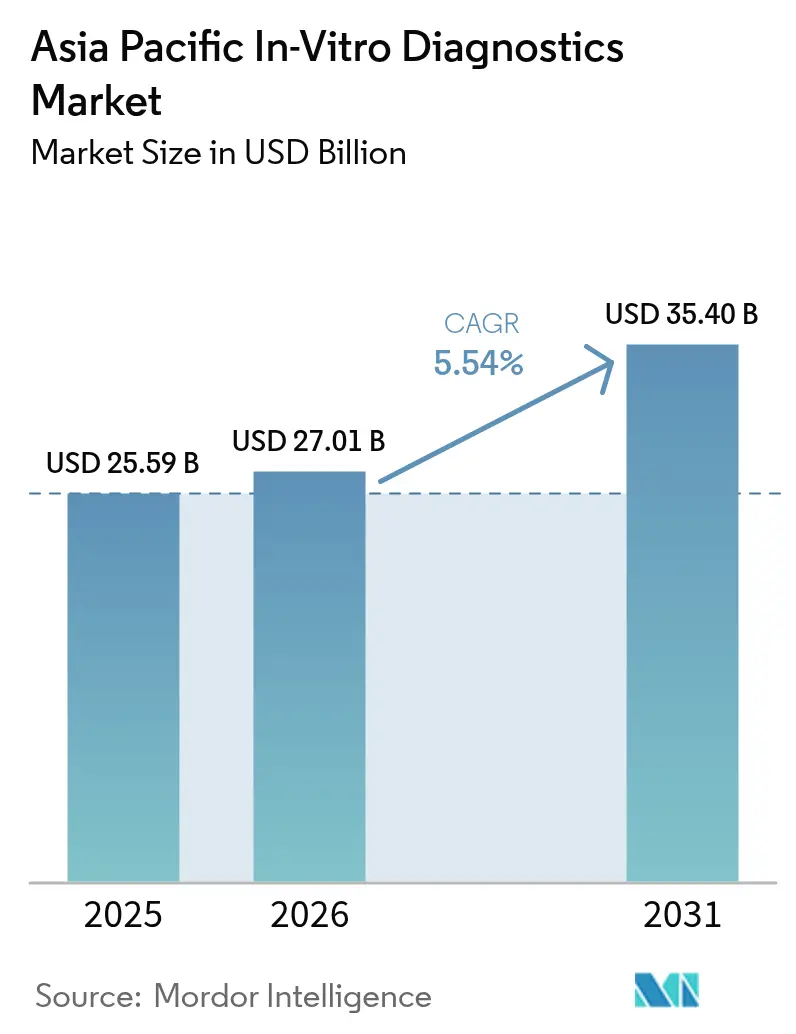
Die Marktgröße für In-vitro-Diagnostik im asiatisch-pazifischen Raum wird im Jahr 2026 auf 27,01 Milliarden USD geschätzt, ausgehend von einem Wert von 25,59 Milliarden USD im Jahr 2025, mit Projektionen für 2031, die 35,4 Milliarden USD zeigen, was einem Wachstum von 5,54 % CAGR über den Zeitraum 2026–2031 entspricht. Robuste Gesundheitsausgaben, eine breitere diagnostische Reichweite und eine zunehmende Belastung durch chronische Krankheiten stützen diese stetige Entwicklung. Steigende staatliche Screening-Vorgaben, alternde Bevölkerungen und branchenfreundliche Lokalisierungsanreize eröffnen lukrative Nischen, während Präzisionsmedizintechnologien – insbesondere molekulare Assays – die Wettbewerbsregeln verändern. Multinationale und regionale Hersteller beschleunigen den Aufbau von Produktionsstätten und digitale Aufrüstungen, um schneller behördliche Zulassungen zu erhalten, das Wachstum in Städten der Tier-2/3-Kategorie zu nutzen und der zunehmenden Präferenz für Selbsttests gerecht zu werden. Die Wettbewerbsintensität bleibt moderat, doch der Preisdruck und Qualitätsbedenken bei Billigreagenzien prägen weiterhin die Beschaffungsentscheidungen.
Wichtigste Erkenntnisse des Berichts
- Nach Testtyp führte die Immundiagnostik mit einem Marktanteil von 25,12 % am Markt für In-vitro-Diagnostik im asiatisch-pazifischen Raum im Jahr 2025; die Molekulardiagnostik wird bis 2031 die schnellste CAGR von 9,71 % erzielen.
- Nach Produkt entfielen Reagenzien und Kits im Jahr 2025 auf 59,65 % der Marktgröße für In-vitro-Diagnostik im asiatisch-pazifischen Raum, während Software und Dienstleistungen zwischen 2026 und 2031 mit einer CAGR von 11,07 % wachsen.
- Nach Verwendbarkeit hielten wiederverwendbare Geräte im Jahr 2025 einen Umsatzanteil von 69,92 %; Einweggeräte werden bis 2031 voraussichtlich mit einer CAGR von 9,84 % wachsen.
- Nach Anwendung entfielen auf das Testen auf Infektionskrankheiten im Jahr 2025 33,22 % der Marktgröße für In-vitro-Diagnostik im asiatisch-pazifischen Raum, während die Onkologie bis 2031 mit einer CAGR von 10,98 % wächst.
- Nach Endnutzer dominierten Diagnoselabore im Jahr 2025 mit einem Anteil von 54,67 %, und der Heimbereich sowie Selbsttests werden voraussichtlich eine CAGR von 12,06 % über den Zeitraum 2026–2031 erzielen.
- Nach Land dominierte China mit 45,05 % des regionalen Umsatzes im Jahr 2025; Indien befindet sich auf dem Weg zur stärksten CAGR von 11,68 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Demografische Alterung | +1.5% | Japan, China, Südkorea, Südostasien | Langfristig (≥ 4 Jahre) |
| Staatliche Krebs- und Infektionskrankheiten-Screening-Programme | +1.2% | China, Indien, Australien, Thailand | Mittelfristig (2–4 Jahre) |
| Automatisierte Laborhubs in Städten der Tier-2/3-Kategorie | +0.9% | Indien, China, Indonesien | Mittelfristig (2–4 Jahre) |
| Lokalisierungsanreize für die IVD-Fertigung | +0.7% | Indien, China, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Steigende Belastung durch Diabetes und metabolisches Syndrom | +0.5% | China, Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Demografische Alterung erhöht die Nachfrage nach hochwertigen Diagnostika
Japans Bevölkerungsgruppe der über 65-Jährigen erreichte im Jahr 2024 einen Anteil von 29,1 %, und Chinas ältere Bevölkerung wächst jährlich um 3,2 %, was zu höheren Volumina bei onkologischen und kardiovaskulären Assays führt. Gesundheitsministerien fördern die proaktive Früherkennung, um nachgelagerte Behandlungskosten zu senken, wobei jeder für Frühtests ausgegebene USD 1 zukünftige Versorgungskosten von USD 3,4 einspart. Biomarker wie pTau181 werden nach der Markteinführung des Elecsys-pTau181-Assays von Roche im Jahr 2025 in Routineabläufe integriert. Spezialisierte geriatrische Diagnostika – Alzheimer-Panels, Gebrechlichkeits-Panels und kardiorenale Marker – beginnen, Mikrosegmente zu bilden, die Premiumpreise erzielen.
Staatlich vorgeschriebene Krebs- und Infektionskrankheiten-Screening-Programme
Chinas Initiative „Gesundes China 2030” leitete im Jahr 2024 8,7 Milliarden USD in die Infrastruktur für das Krebs-Screening, während Indien die diagnostischen Mittel für 2024–2025 um 43 % erhöhte. Standardisierte landesweite Protokolle begünstigen automatisierte Hochdurchsatzplattformen und schaffen Anreize für Unternehmen, die auf Vorrangkrankheiten ausgerichtet sind. bioMérieux leitet nun 75 % seines globalen F&E-Budgets in Assays zur Bekämpfung von Antibiotikaresistenzen, um diesen Agenden im Bereich der öffentlichen Gesundheit gerecht zu werden[1]bioMérieux, "Universelles Registrierungsdokument 2024," biomerieux.com. Wirtschaftsplaner verknüpfen die Screening-Abdeckung mit Steigerungen der Arbeitsproduktivität und verankern die Diagnostik so in der makroökonomischen Entwicklungsstrategie.
Ausbau automatisierter Laborhubs in Städten der Tier-2/3-Kategorie zur Verbesserung der Testzugänglichkeit
Mehr als 450 automatisierte Labore wurden im Jahr 2024 in kleineren indischen Städten eröffnet, wodurch die Ergebnisbearbeitungszeit um 62 % verkürzt und die Betriebskosten pro Test um 28 % gesenkt wurden. Chinas Programm für die ländliche Gesundheitsversorgung knüpft Subventionen an Labornetze nach dem Hub-and-Spoke-Prinzip. Diese Einrichtungen zentralisieren hochkomplexe Tests, ermöglichen die Verarbeitung in der Nachtschicht und integrieren cloudbasierte Berichts-Dashboards für Ärzte in der Fernversorgung. Lieferanten, die skalierbare, modulare Systeme konfigurieren können, die für mittlere Volumina geeignet sind, gewinnen beträchtliche Rahmenausschreibungen.
Lokalisierungsanreize ziehen Investitionsausgaben (CAPEX) für die IVD-Fertigung an
Indiens Produktionsgekoppeltes Anreizprogramm (Production Linked Incentive) stellte 400 Millionen USD für Medizinprodukte bereit und löste im Jahr 2024 die Ankündigung von 17 IVD-Werken aus. Die lokale Fertigung berechtigt Lieferanten zu Ausschreibungspräferenzen und verkürzt die Importlizenzfristen. Sysmex nahm im April 2025 die Reagenzien- und Instrumentenproduktion in seinem ersten indischen Werk auf, um die Führungsposition in der Hämatologie zu festigen. Vergleichbare Vorteile gibt es in Vietnams Hochtechnologieparks, wo Landnutzungsbefreiungen und F&E-Steuergutschriften mittelständische Hersteller anziehen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langwierige behördliche Genehmigungen durch mehrere Behörden | −0.8% | Japan, China, Südkorea | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in der Molekularbiologie und Bioinformatik | −0.6% | Indien, Indonesien, Vietnam, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Qualitätsvariabilität bei extrem kostengünstigen Reagenzien | −0.4% | Indien, China, Thailand | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige behördliche Genehmigungen durch mehrere Behörden verzögern Produkteinführungen
Die durchschnittlichen Zulassungszeiträume betragen in Japan 18–24 Monate und in China 14–20 Monate, gegenüber 9–12 Monaten für westliche Zulassungsdossiers. Die Compliance-Ausgaben sind regional 37 % höher, was kleinere Innovatoren dazu zwingt, Partnerschaften einzugehen oder Marktanteile an multinationale Konzerne abzugeben, die eigene Regulierungsteams einsetzen können[2]Verband für medizinische Technologie im asiatisch-pazifischen Raum, "Regulatorisches Umfeld für laborentwickelte Tests im asiatisch-pazifischen Raum," apacmed.org. Der Harmonisierungsfahrplan der ASEAN zeigt Fortschritte, doch eine uneinheitliche nationale Umsetzung verlangsamt die Vorteile. Schnellzyklen-Technologien riskieren die Veralterung vor der Zulassung, was Unternehmen dazu zwingt, Markteinführungen zu sequenzieren oder modulare Einreichungen zu verwenden, die iterative Upgrades ermöglichen.
Fachkräftemangel in der Molekularbiologie und Bioinformatik außerhalb von Ballungszentren
Regionalen Laboren fehlen etwa 45.000 qualifizierte Molekulartechnologen, was die Einführung hochkomplexer Assays einschränkt. Talentprämien erhöhen die Lohnkosten um 15–25 %, was Labore in Richtung Automatisierung und KI-gestützte Interpretation drängt. Ferngestützte E-Learning-Module und cloudbasierte Annotationsdienste bieten vorübergehende Entlastung, während Universitäten ihre Genomik-Studiengänge ausbauen. Roches cobas-Plattformen veranschaulichen vereinfachte Arbeitsabläufe, die die Personalanforderungen senken und das Onboarding beschleunigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testtyp:
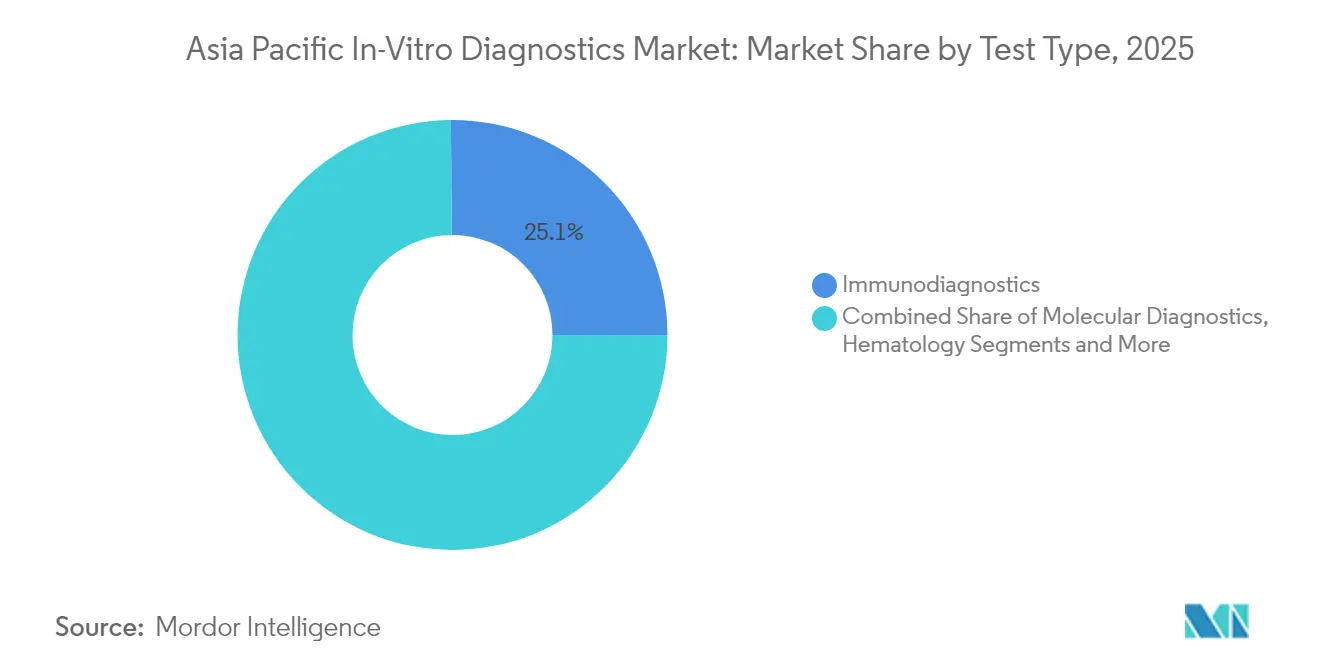
Molekulardiagnostik definiert die klinische Praxis neuDie Immundiagnostik hielt im Jahr 2025 einen Marktanteil von 25,12 % am Markt für In-vitro-Diagnostik im asiatisch-pazifischen Raum, was den fest verankerten Einsatz in der Infektionskontrolle und bei der Überwachung chronischer Krankheiten widerspiegelt. Die Molekulardiagnostik wird mit einer CAGR von 9,71 % prognostiziert, was den breiteren Trend von 5,54 % weit übertrifft, und ihr Beitrag zur Marktgröße für In-vitro-Diagnostik im asiatisch-pazifischen Raum wird bis 2031 stetig wachsen. Investitionen fließen in die Präzisionsonkologie und die Echtzeit-Erregersurveillance, wobei PCR das Arbeitspferd bleibt, während die Sequenzierung der nächsten Generation sich weiter verbreitet.
Molekulare Point-of-Care-Plattformen liefern Ergebnisse in unter einer Stunde, was für die Triage bei Sepsis und Atemwegserkrankungen entscheidend ist. KI-gestützte Algorithmen erhöhen die diagnostische Genauigkeit um 28 %, wenn sie mit molekularen Ergebnissen kombiniert werden. Der durch COVID-19 ausgelöste Infrastrukturboom hinterließ eine dauerhafte installierte Basis, die die Einstiegshürden für breitere Assays senkt. Lieferanten, die Multiplex-Fähigkeiten, einfache Proben-zu-Antwort-Abläufe und Cloud-Analysen integrieren, sind am besten positioniert, um Budgets in Mikrolaboren und Notaufnahmen zu gewinnen.


Nach Produkt:
Softwareintegration treibt die Wertschöpfung voranReagenzien und Kits trugen im Jahr 2025 59,65 % zum Umsatz bei, dank der in Testabläufen inhärenten Wiederholungskaufökonomik. Instrumente bleiben entscheidend, doch Software und Dienstleistungen werden jährlich mit 11,07 % wachsen und einen wachsenden Anteil an der Marktgröße für In-vitro-Diagnostik im asiatisch-pazifischen Raum ausmachen. Labore fordern cloudbasierte Laborinformationssysteme, Middleware-Analysen und KI-gestützte Entscheidungsunterstützung, um Rohdaten in umsetzbare Versorgungserkenntnisse umzuwandeln.
Roches cobas-Roadmap für 2025 integriert Maschinenlernmodule, die Nutzungslücken aufzeigen und Testpanels empfehlen, um Einrichtungen dabei zu helfen, Kosten und klinischen Nutzen in Einklang zu bringen. Abonnementmodelle, die an Betriebszeitgarantien und kontinuierliche Algorithmus-Upgrades geknüpft sind, erweitern wiederkehrende Umsatzströme. Die Interoperabilität mit elektronischen Patientenakten und Kostenträgern ist zu einem wichtigen Ausschreibungskriterium geworden, was Anbieter begünstigt, die offene API-Strategien verfolgen.
Nach Verwendbarkeit:
Einweggeräte erweitern die ZugangspunkteWiederverwendbare Analysegeräte dominierten im Jahr 2025 mit einem Anteil von 69,92 %, aber Einweggeräte werden das Gesamtwachstum mit einer CAGR von 9,84 % übertreffen. Mikrofluidische Kartuschen beherbergen nun Multiplex-Molekular- und Immunoassay-Chemien und bringen laborgerechte Genauigkeit in Arztpraxen, Einzelhandelskliniken und Privathaushalte. Geringerer Wartungsaufwand, keine Kalibrierungsabläufe und biosicherheitliche Vorteile fördern die klinische Anwendung.
Das Screening auf Infektionskrankheiten profitiert stark davon; Einweg-Molekularpanels für Influenza und RSV haben nach der pandemiebedingten Evaluierung Einzug in die pädiatrische Regelversorgung gehalten. Die Akquisition von SpinChip durch bioMérieux im Jahr 2024 liefert kantenbedruckte mikrofluidische Einwegprodukte, die Enzymassays in <15 Minuten durchführen können. Nachhaltige Materialien und intelligente Chip-Recyclinglösungen entstehen, um Umweltkostenkritiken entgegenzuwirken.
Nach Anwendung:
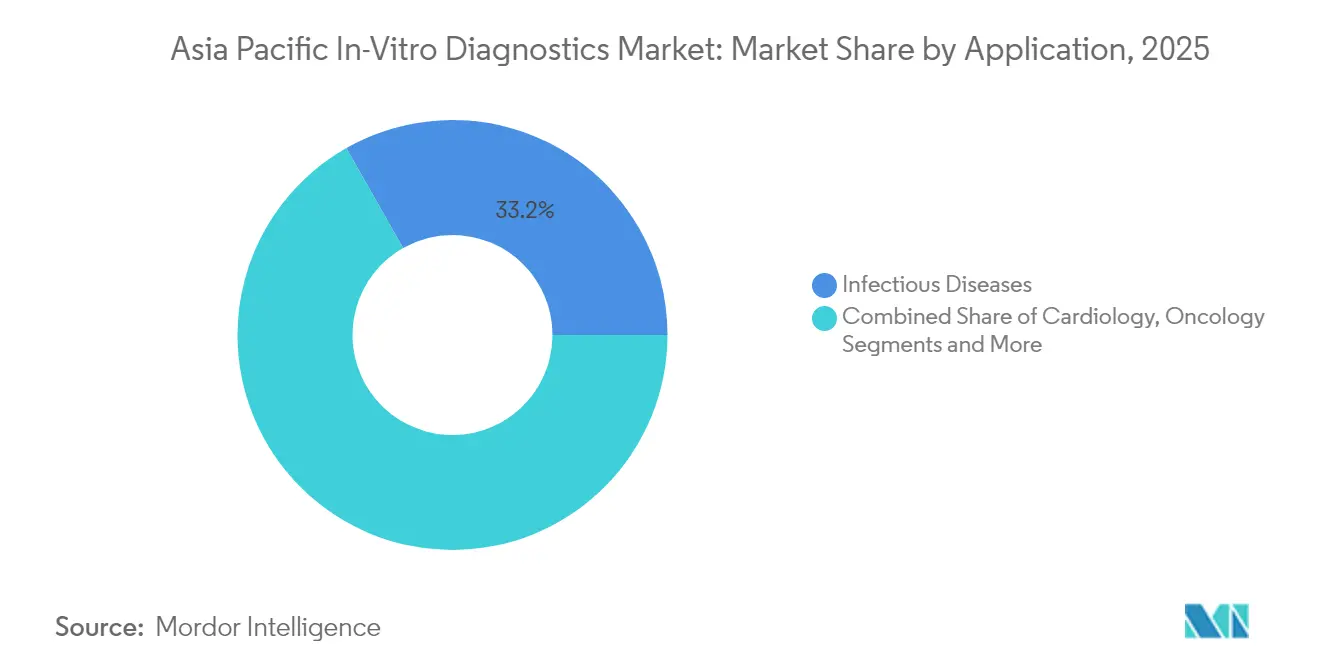
Onkologie treibt die Einführung der Präzisionsmedizin voranDas Testen auf Infektionskrankheiten machte im Jahr 2025 33,22 % des Umsatzes aus, doch die onkologische Diagnostik wird bis 2031 eine CAGR von 10,98 % erzielen, was fast dem Doppelten des Wachstumstempos des Marktes für In-vitro-Diagnostik im asiatisch-pazifischen Raum entspricht. Fortschritte bei der Flüssigbiopsie ermöglichen die Früherkennung von Rückfällen und die Therapieüberwachung ohne invasive Gewebeentnahme. Umfassende Genompanels und Begleitdiagnostika bilden die Grundlage für personalisierte Behandlungen, wobei Brust-, Lungen- und Darmkrebs die frühen Nutznießer sind.
KI-gestützte Mustererkennung über bildgebende und molekulare Datensätze hinweg erzielt eine um 31 % höhere Früherkennungsrate. Kostenträger erstatten schrittweise hochwertige Genomik-Tests, wenn ausreichende Belege für die Kosteneffizienz vorliegen. Anbieter, die End-to-End-Onkologielösungen anbieten – vom Screening bis zur Überwachung der minimalen Resterkrankung – werden die Loyalität führender Krebszentren festigen.
Nach Endnutzer:
Die Selbsttest-Revolution verändert VersorgungsmodelleDiagnoselabore verarbeiteten im Jahr 2025 54,67 % der Volumina und nutzten dabei Masseneinkäufe und hochentwickelte Robotik. Der Heimbereich und Selbsttests werden jedoch mit einer CAGR von 12,06 % zunehmen und neues Marktpotenzial für In-vitro-Diagnostik im asiatisch-pazifischen Raum erschließen. Smartphone-gekoppelte Lateral-Flow-Kassetten und Bluetooth-Glukosemessgeräte zeigen, wie Konsumenten-Elektronik-Ökosysteme Gesundheitsfunktionen absorbieren.
Der Leitfaden der FDA von 2025 „Zuhause als Gesundheitszentrum” (Home as a Health Care Hub) katalysiert Gerätedesigns, die intuitive App-Oberflächen und die Fernüberwachung durch Ärzte priorisieren. Roches Accu-Chek SmartGuide kombiniert die kontinuierliche Glukosemessung mit KI-generiertem Coaching und verdeutlicht, wie Hardware, Software und Verhaltensanreize ineinandergreifen. Nationale Versicherungsträger prüfen die Erstattung validierter Selbsttests, die Notaufnahmebesuche reduzieren und eine Überwachung auf Bevölkerungsebene ermöglichen.
Geografische Analyse
Chinesischer Markt für In-vitro-Diagnostik
China erfasste im Jahr 2025 einen Anteil von 45,05 % am asiatisch-pazifischen Markt für In-vitro-Diagnostik, gestützt auf eine große Bevölkerung, die Digitalisierung des Krankenhauswesens und strategische Maßnahmen wie die Bündelung von Ausschreibungen für Hochdurchsatzsysteme. Trotz kurzfristiger Preisobergrenzen, die die Margen multinationaler Unternehmen schmälerten, versprechen laufende NMPA-Reformen vereinfachte Zulassungswege für lokalisierte Produktion und innovative Assays. Ländliche Diagnostiknetzwerke, die durch 5G-Cloud-Verbindungen unterstützt werden, erweitern die Testmöglichkeiten weit über die Megastädte hinaus.
Asien-Pazifik-Markt für In-vitro-Diagnostik
Indien ist mit einer CAGR von 11,68 % der Wachstumsmotor der Region. Staatliche PLI-Anreize, eine steigende Versicherungsabdeckung sowie öffentlich-private Laborketten treiben ein zweistelliges Umsatzwachstum an. Die Nachfrage im Bereich Immunologie soll sich innerhalb des Jahrzehnts von 160 Milliarden INR auf 320 Milliarden INR verdoppeln, was auf lukrative Segmente für Virushepatitis- und Autoimmuntests hindeutet. Die städtische Dominanz bleibt bestehen, doch Hub-and-Spoke-Rollouts sowie mobile Fahrzeuge verringern schrittweise die diagnostischen Versorgungslücken im ländlichen Raum. Japan und Südkorea bleiben hochwertige Märkte dank einer wohlhabenden, alternden Bevölkerung, automatisierten Großlaboren und einer Kultur der Vorsorgeuntersuchungen. Australiens starke evidenzbasierte Beschaffung sichert Premiumpreise für Präzisionsassays, während Indonesien, Thailand und Vietnam ausgehend von einem niedrigen Ausgangsniveau durch Infrastrukturausbau und geberfinanzierte Krankheitsprogramme aufholen. Der InnoLife Healthtech Hub in Hongkong positioniert die Stadt als Forschungs-, Entwicklungs- und Finanzierungsdrehscheibe für regionale Genomik-Start-ups.
Regulatorisches Umfeld
Der Zugang zu IVD im asiatisch-pazifischen Raum wird weiterhin durch risikobasierte Zulassungsmodelle und länderspezifische Nachweisanforderungen geprägt, wobei die Zulassungszeiträume eine wesentliche Einschränkung bleiben (üblicherweise 18-24 Monate in Japan und 14-20 Monate in China, wie im Berichtskontext dargestellt). Australien behält einen strukturierten Zulassungsweg über die Therapeutic Goods Administration (TGA), wonach IVDs Sicherheits-, Qualitäts- und Leistungsanforderungen für die Aufnahme in das Australian Register of Therapeutic Goods (ARTG) erfüllen müssen, wobei die Prüftiefe je nach Risikoklassifizierung und Stärke der Konformitätsbewertungsnachweise variiert. Indien wendet im Rahmen der Medical Device Rules einen risikobasierten Ansatz an, begleitet von Bemühungen zur Stärkung der Regulierungskapazitäten und zur Klärung der Anforderungen für verschiedene IVD-Klassen.
Auf regionaler Ebene wird die Arbeit an regulatorischer Konvergenz durch Reliance- und Harmonisierungsinitiativen zunehmend sichtbar. APACMed verfolgt formale regulatorische Reliance-Pfade in mehreren APAC-Volkswirtschaften (einschließlich Australien, Indien, Singapur, Malaysia, Thailand, Vietnam und den Philippinen) und unterstützt verkürzte Verfahren, die frühere Zulassungen und ausländische klinische Nachweise nutzen können, sofern diese anerkannt werden. Von der Industrie und akademisch geführte Plattformen wie die Programme des Duke-NUS Centre of Regulatory Excellence (einschließlich der CREATING-Initiative) tragen ebenfalls dazu bei, den Dialog zwischen Regulierungsbehörden und Herstellern über schnelleren, konsistenteren Marktzugang aktiv zu halten, einschließlich der Governance von Laboratory Developed Tests (LDT), bei denen Fragmentierung die Planung länderübergreifender Markteinführungen erschwert.
Wettbewerbslandschaft
Rund 200 Hersteller konkurrieren um Marktanteile; die Top 10 kontrollieren einen signifikanten Anteil, was auf eine moderate Konzentration hinweist. Abbott, Roche und Siemens Healthineers nutzen breite Portfolios und Servicenetzwerke, um mehrjährige Reagenzienverträge zu sichern. Mindray und Seegene nutzen Kostenflexibilität und lokale Kenntnisse, um in mittelgroße Krankenhäuser vorzudringen. Die Lokalisierung der Fertigung – z. B. Sysmex's indisches Werk 2025 – reduziert Zölle und gewinnt öffentliche Ausschreibungen, die eine inländische Wertschöpfung vorschreiben.
In den Segmenten Molekulardiagnostik und Point-of-Care sind lebhafte Produkteinführungen zu verzeichnen, und kleinere Anbieter führen Nischenplattformen ein, was einen schnelleren Technologiezyklus-Wechsel anregt. Die Integration von Software-Analysen in Instrumente schafft neue Markteintrittsbarrieren; Anbieter, die Assay-Chemie mit KI-Dashboards kombinieren können, erzielen nachhaltige Kundenbindungen. Partnerschaften zwischen Diagnostikunternehmen und Telemedizin-Plattformen signalisieren künftige Ökosystemstrategien, bei denen Testergebnisse automatisierte Versorgungspfade auslösen.
Die Bewältigung regulatorischer Anforderungen bleibt ein Differenzierungsmerkmal. Vorteilhaft positionierte Unternehmen treten frühzeitig mit Behörden in Kontakt, nutzen reale Evidenz für bedingte Einreichungen und setzen modulare Zulassungsanträge ein, um die Markteinführungszeit zu verkürzen. Der Druck durch Preisreformen zwingt zu Innovationen bei wertorientierten Vertragsmodellen, bei denen Reagenzien, Dienstleistungen und Datenanalysen für ergebnisgebundene Zahlungen gebündelt werden, insbesondere in der Onkologie und beim Diabetesmanagement.
Marktführer in der Branche für In-vitro-Diagnostik im asiatisch-pazifischen Raum
Siemens Healthineers AG
bioMérieux SA
Thermo Fisher Scientific
F Hoffmann-La Roche Ltd
Abbott Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für In-vitro-Diagnostik
- Abbott Laboratories
- Roche
- Danaher
- Siemens Healthineers
- Thermo Fisher Scientific
- bioMérieux
- Sysmex
- QIAGEN
- Beckton Dickinson
- Bio-Rad Laboratories
- Arkray
- Tosoh
- QuidelOrtho
- Agilent Technologies
- Mindray
- Seegene
- DiaSorin S.p.A. (Luminex)
- Genrui Biotech Inc.
- Werfen Life Diagnostic
- Fujirebio Holdings Inc.
- Meril Life Science
Lesen Sie die Analyse der Asien-Pazifik-Markt für In-vitro-Diagnostik-Unternehmen

Marktchancen und Zukunftsaussichten
Zwei kurzfristige Weißraumbereiche weiten sich aus: (1) softwaregestützte Workflow-Integration für Labore und (2) populationsweite Genomik- und Proteomik-Programme, die die Nachfrage nach standardisierter Probenhandhabung, Biobanking und Hochdurchsatztests steigern. Die Erweiterung der Bioprocessing-Design-Zentren von Thermo Fisher Scientific im Dezember 2025 in Hyderabad (Indien), Incheon (Südkorea) und Singapur zeigt einen anhaltenden Kapitaleinsatz in asiatische Kompetenzzentren, die die lokale Assay-Entwicklung, Validierung und Skalierung unterstützen. Im Jahr 2026 kündigte Thermo Fisher außerdem eine Zusammenarbeit mit Singapurs PRECISE-SG100K an, um populationsweite Proteomik und Biobanking voranzutreiben, was die Nachfrage nach Tools, Dienstleistungen und begleitenden Workflows verstärkt, die die Probenlogistik mit nachgeschalteten molekularen Auswertungen verbinden.
Ein zweites Chancenfeld liegt an der Schnittstelle von regulatorischer Modernisierung und Resilienz im öffentlichen Gesundheitswesen. Unternehmen, die Dossiers und Qualitätssysteme für Mehrmarkteinreichungen aufbauen, können Reliance-Pfade und strukturierte Zulassungswege (zum Beispiel die ARTG-Aufnahmeverfahren der TGA in Australien) nutzen, um Doppelarbeit zwischen Ländern zu begrenzen. APACMed hat den Kapazitätsaufbau in der Diagnostik im Einklang mit der Resolution 76.5 der Weltgesundheitsversammlung priorisiert und konsistentere Ansätze zur Wertbewertung von Diagnostika gefördert, was Raum für Evidenzpakete schafft, die die Testleistung mit Behandlungspfad-Ergebnissen verknüpfen, nicht nur mit dem Stückpreis. In diesem Umfeld ergänzen regionale Fertigungs- und Lokalisierungsanreize, die bereits im Berichtskontext sichtbar sind (einschließlich des PLI-Programms für Medizinprodukte in Indien), diese politischen Impulse und unterstützen differenzierte Strategien bei der Erweiterung des Zugangs in Tier-2/3-Märkten, bei Selbsttest-Ökosystemen und bei komplexeren molekularen Testmenüs, bei denen Schulung und digitale Entscheidungsunterstützung in die Beschaffung integriert werden können.
Recent Industry Developments in Asien-Pazifik-Markt für In-vitro-Diagnostik
- Mai 2026: Roche Diagnostics und AstraZeneca unterzeichneten eine dreijährige Absichtserklärung, um die Einführung KI-gestützter digitaler und computergestützter Pathologie in neun asiatisch-pazifischen Märkten zu beschleunigen. Die Zusammenarbeit konzentriert sich auf fortgeschrittene pathologische Anwendungsfälle bei Brust- und Lungenkrebs und untermauert eine Verschiebung hin zu softwaregestützter Diagnostik und stärker standardisierten Workflows über länderübergreifende Anbieternetzwerke hinweg.
- November 2025: Siemens Healthineers skizzierte Pläne zur Einführung von 30 neuen Assays für die Atellica Solution und die Atellica CI-Analysegeräte im Jahr 2026, die Bereiche wie Gehirngesundheit, Lebererkrankungen, kardiometabolische Erkrankungen, Infektionskrankheiten, Krebs und reproduktive Gesundheit umfassen. Ein breiteres systemeigenes Assay-Menü unterstützt die Kundenbindung in Hochdurchsatzlaboren und stärkt das Reagenzien-Pull-Through-Modell, das den wiederkehrenden IVD-Umsätzen zugrunde liegt.
- April 2024: APACMed setzte die Weiterentwicklung regionaler Arbeitsgruppen zu IVD-Politik und regulatorischen Angelegenheiten fort, einschließlich Tools zur Verfolgung regulatorischer Reliance-Pfade in mehreren asiatisch-pazifischen Volkswirtschaften. Diese Bemühungen unterstützen eine besser vorhersehbare Abfolge länderübergreifender Markteinführungen für Hersteller und können doppelte Nachweiserhebungen reduzieren, wenn nationale Behörden formale Reliance-Mechanismen anerkennen.


Asien-Pazifik-Markt für In-vitro-Diagnostik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Gesamtwert der In-vitro-Diagnostik (IVD)-Tests, die zur Erkennung, Diagnose und Überwachung von Krankheiten im asiatisch-pazifischen Raum eingesetzt werden, erfasst durch den Verkauf von IVD-Produkten und damit verbundenen Dienstleistungen, die in Laboren und patientennahen Umgebungen genutzt werden.
Ausgeschlossen aus dem Umfang: Bildgebende Diagnostik, ausschließlich für Forschungszwecke bestimmte Reagenzien, die nicht für klinische Tests verwendet werden, und rein therapeutische Geräte.
Übersicht der Segmentierung
- Nach Testtyp
- Klinische Chemie
- Molekulardiagnostik
- Immundiagnostik
- Hämatologie
- Koagulation
- Mikrobiologie
- Urinanalyse
- Nach Produkt
- Instrumente
- Reagenzien und Kits
- Software und Dienstleistungen
- Nach Verwendbarkeit
- Einweg-IVD-Geräte
- Wiederverwendbare IVD-Geräte
- Nach Anwendung
- Infektionskrankheiten
- Diabetes
- Onkologie
- Kardiologie
- Autoimmunerkrankungen
- Nephrologie
- Atemwegserkrankungen
- Sonstige Anwendungen
- Nach Endnutzer
- Diagnoselabore
- Krankenhäuser und Kliniken
- Akademische Einrichtungen und Forschungsinstitute
- Heimbereich und Selbsttests
- Nach Land
- China
- Japan
- Indien
- Australien
- Südkorea
- Restlicher asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer Faktenbasis zu Testnachfrage und -angebot, bevor ein Modell finalisiert wird. Wir nutzen Signale aus dem Bereich öffentliche Gesundheit und Gesundheitssystem, die erklären, warum sich Testvolumina verändern, wie etwa Überwachungsaktualisierungen, Screening-Richtlinien und Erweiterungen der Laborkapazitäten.
Typischerweise überprüfte Quellen umfassen Gesundheitsministerien und statistische Ämter im gesamten asiatisch-pazifischen Raum, Aktualisierungen der Weltgesundheitsorganisation, Gesundheitsindikatoren der Weltbank sowie peer-reviewte klinische Fachzeitschriften zu Testnutzung und Sensitivitätstrends. Wir nutzen außerdem Zoll- oder Handelsstatistiken, sofern verfügbar, da diese zeigen können, wo IVD-Instrumente und Schlüsselreagenzien länderweise erfasst werden.
Geschäftsberichte von Unternehmen, Investorenpräsentationen und verlässliche Presseberichterstattung helfen uns, die Preisentwicklung und Verschiebungen im Produktmix zu interpretieren, zum Beispiel Reagenzien gegenüber Instrumenten, sowie den praktischen Zeitplan der Einführung nach Land. Bei Bedarf nutzen wir kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten sowie eine Patentdatenbank, um Produktpipelines und die wahrscheinliche Umsatzexposition nach Segment gegenzuprüfen. Die oben genannten Quellen sind lediglich beispielhaft, und weitere öffentliche und lizenzierte Referenzen werden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärdaten werden durch Experteninterviews und strukturierte Umfragen mit Laborleitern, Beschaffungsteams von Krankenhäusern, Vertriebshändlern und IVD-Produktspezialisten in wichtigen Ländern des asiatisch-pazifischen Raums erhoben. Diese Gespräche überprüfen Annahmen zu Testvolumina, Ersatzzyklen für Analysegeräte, Reagenzienverbrauchsmustern und dem Tempo der Einführung in Bereichen wie der Molekulardiagnostik. Die Ergebnisse werden anschließend genutzt, um die Modellergebnisse für jedes Land zu verfeinern, einschließlich der Geschwindigkeit, mit der Instrumente sich in wiederkehrende Reagenziennutzung umwandeln.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 14% |
| Mittleres Segment: 51% | Funktions-/Bereichsleiter: 27% |
| Kleinere Akteure: 18% | Manager: 59% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem die Nachfrage nach Gesundheitstests länderweise anhand von Indikatoren rekonstruiert wird, die direkt mit der IVD-Nutzung zusammenhängen, und dann zu einer Gesamtsumme für den asiatisch-pazifischen Raum aggregiert wird. Zu den Inputs gehören typischerweise die Testintensität bei Infektionskrankheiten, die Abdeckung des Screenings chronischer Krankheiten (etwa Überwachungsbedarf bei Diabetes), die installierte Basis und der Ersatzzyklus für zentrale Laboranalysegeräte, der Umsatzmix zwischen Reagenzien und Instrumenten sowie länderspezifischer Preis- und Erstattungsdruck, der die durchschnittlichen Verkaufspreise verschiebt.
Sobald die Gesamtsumme gebildet ist, überprüfen wir sie mit selektiven Bottom-up-Kontrollen, wie beispielsweise stichprobenartigen Umsatzaufteilungen von Anbietern nach Geografie, Rückmeldungen von Vertriebshändlern zu Instrumentenplatzierungen und Volumen-mal-Preis-Berechnungen für stark genutzte Testbereiche. Wo Angaben unvollständig sind, werden Lücken mithilfe von Vergleichswerten aus der Branche und Länder-Mix-Logik behandelt, die während der Interviews erneut überprüft werden.
Für die Prognose wird eine Szenarioanalyse verwendet, damit der Verlauf realistische Bandbreiten in öffentlichen Screening-Programmen, Krankenhaus- und Laborausgaben sowie der Einführungsgeschwindigkeit neuerer Testtechnologien widerspiegelt. Der endgültige Pfad wird ausgewählt, nachdem Experten bestätigt haben, dass die Annahmen zu Beschaffungszyklen und Laborkapazitätsbeschränkungen in der gesamten Region passen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die Zahlen mit realen Signalen konsistent bleiben. Wir vergleichen modellierte Gesamtsummen mit unabhängigen Indikatoren wie berichteten Trends bei diagnostischen Aktivitäten, Importmustern für Instrumente und angegebenen Expansionsplänen für Labornetzwerke, und untersuchen und korrigieren dann ungewöhnliche Ausschläge, wenn sie mit anderen Belegen im Widerspruch stehen.
Vor der Freigabe durchläuft das Modell eine schrittweise Analystenprüfung, wobei erneute Kontaktaufnahmen ausgelöst werden, wenn eine Länderannahme oder ein Preistrend im Widerspruch zu Interview-Rückmeldungen zu stehen scheint. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, einschließlich größerer Richtlinienänderungen oder starker Währungs- und Kostenschwankungen. Unmittelbar vor der Auslieferung wird ein abschließender Prüfdurchlauf durchgeführt, damit Kunden die neueste aktualisierte Sicht auf den asiatisch-pazifischen Markt erhalten.
Vergleich der Marktgröße für In-vitro-Diagnostik im asiatisch-pazifischen Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für IVD im asiatisch-pazifischen Raum können sehr unterschiedlich ausfallen, da der Umfang nicht immer übereinstimmt und nicht immer dasselbe Jahr verwendet wird. Unterschiede ergeben sich meist daraus, was als IVD-Wert gezählt wird, wie Instrumente gegenüber Reagenzien behandelt werden und wie schnell Preise und Mix aktualisiert werden.
In der Praxis zeigen sich die größten Abweichungen, wenn manche Schätzungen sich auf ältere Basisjahre stützen, eine schnellere oder langsamere Verschiebung hin zur Molekulardiagnostik annehmen oder angrenzende Kategorien wie ausschließlich für Forschungszwecke bestimmte Produkte und breitere Labordienstleistungen ohne klare Abgrenzung einschließen. Der Zeitpunkt der Währungsumrechnung sowie die Frage, ob eine länderspezifische Validierung mit lokalen Käufern durchgeführt wird, verändern ebenfalls die Gesamtsumme, besonders wenn sich die Nachfrage auf wenige große Märkte konzentriert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,59 Mrd. USD (2025) | |
| Fachzeitschrift A | 16,22 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und tendiert dazu, aktuelle Nachfragesignale zu betonen, was das Reagenzienwachstum in späteren Perioden und die Erholung der Testvolumina nach 2023 in einigen Ländern unterschätzen kann. |
| Branchenbulletin B | 34,20 Mrd. USD (2025) | Scheint breitere Einbeziehungen und höher angenommene Preisniveaus in der gesamten Region anzuwenden, und bietet nur begrenzte Transparenz darüber, wie Instrumente, Reagenzien und Software oder Dienstleistungen voneinander getrennt werden. |
Die Abweichung ergibt sich hauptsächlich aus der Wahl des Jahres und dem, was als im Umfang enthaltener IVD-Umsatz behandelt wird, sowie aus der Aktualisierung von Preisen und Ländermix. Indem die Zählung an klinische IVD-Produkte und zugehörige Software oder Dienstleistungen gebunden bleibt und länderspezifische Annahmen mit Kanal- und Labor-Rückmeldungen stresstestet werden, bleibt die Schätzung auf wiederholbare Schritte nachvollziehbar zurückführbar, was dem von Mordor Intelligence angewandten Ansatz entspricht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für In-vitro-Diagnostik im asiatisch-pazifischen Raum im Jahr 2026?
Der Markt wird im Jahr 2026 auf 27,01 Milliarden USD geschätzt und soll bis 2031 einen Wert von 35,4 Milliarden USD erreichen.
Welcher Testtyp wächst im asiatisch-pazifischen Raum am schnellsten?
Die Molekulardiagnostik wächst mit einer CAGR von 9,71 % aufgrund einer breiteren Anwendung in der Präzisionsonkologie und bei Infektionskrankheiten.
Warum gilt Indien als der dynamischste Markt innerhalb des asiatisch-pazifischen Raums?
Indiens CAGR von 11,68 % ergibt sich aus umfangreichen Infrastrukturinvestitionen, unterstützenden Fertigungsanreizen und einem gestiegenen Krankheitsbewusstsein.
Wie beeinflussen Vorschriften die Zeitpläne für Produkteinführungen?
Mehrstufige Behördengenehmigungen in Japan und China verlängern die Einführungszeiträume auf 14–24 Monate, erhöhen die Compliance-Kosten und begünstigen Unternehmen mit eigenen Regulierungsteams.
Welche Unternehmen haben die Fertigung in der Region kürzlich ausgebaut?
Sysmex eröffnete im April 2025 ein neues indisches Werk, und Roche erhielt im Februar 2025 Zulassungen für sein SBX-Sequenzierungssystem in Japan und Australien.
Seite zuletzt aktualisiert am:



