
Thermal Spray Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 12.42 Milliarden US-Dollar |
| Marktgröße (2031) | 15.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Thermal Spray Marktanalyse von Mordor Intelligence
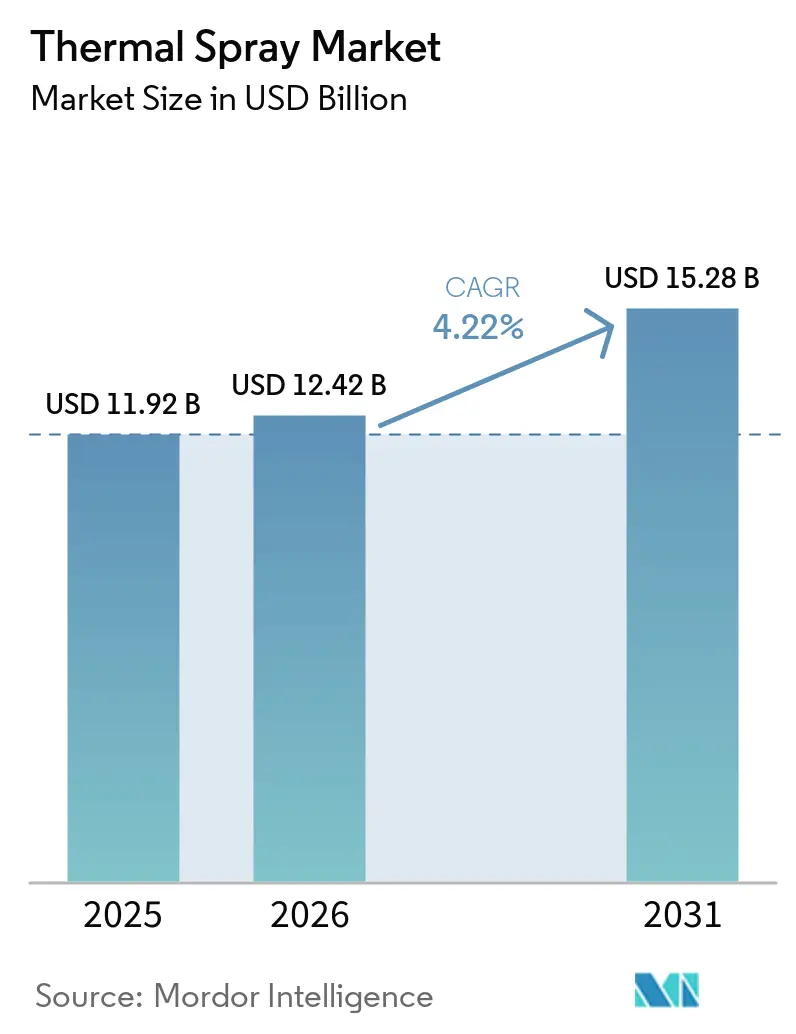
Die Größe des Thermal Spray Marktes wird voraussichtlich von 11,92 Milliarden USD im Jahr 2025 auf 12,42 Milliarden USD im Jahr 2026 steigen und bis 2031 15,28 Milliarden USD erreichen, mit einer CAGR von 4,22 % über den Zeitraum 2026–2031. Das Wachstum wird durch regulatorischen Druck zur Ablösung von karzinogenem sechswertigem Chromgalvanisieren, die steigende Nachfrage nach yttriumstabilisierten Zirkonoxid (YSZ)-Wärmedämmschichten für Turbinenantriebe sowie die zunehmende Elektronikadoption für die Metallisierung von Kühlkörpern in Leistungsmodulen gestützt. Die Kapitalausgaben verlagern sich von Galvaniklinien hin zu Hochgeschwindigkeits-Sauerstoff-Brennstoff (HVOF)- und Hochgeschwindigkeits-Luft-Brennstoff (HVAF)-Spritzkabinen, da Luftfahrt- und Hydrauliklieferanten sich an die britischen und EU-REACH-Fristen anpassen. Ausrüstungsanbieter profitieren von Investitionen in Lohnbeschichtungsbetriebe in portable Kaltspritzzellen, die die Instandhaltung, Reparatur und Überholung (MRO) vor Ort an Flugzeugen, Turbinen und Offshore-Anlagen unterstützen. Gleichzeitig gewinnt die Diversifizierung von Ausgangsmaterialien an Fahrt, nachdem China 2024 Exportbeschränkungen für Wolfram und Seltene-Erden-Verarbeitungstechnologie eingeführt hat, was westliche OEMs dazu veranlasst, Beschichtungskapazitäten in der Nähe asiatischer Lieferketten anzusiedeln.
Wichtigste Erkenntnisse des Berichts
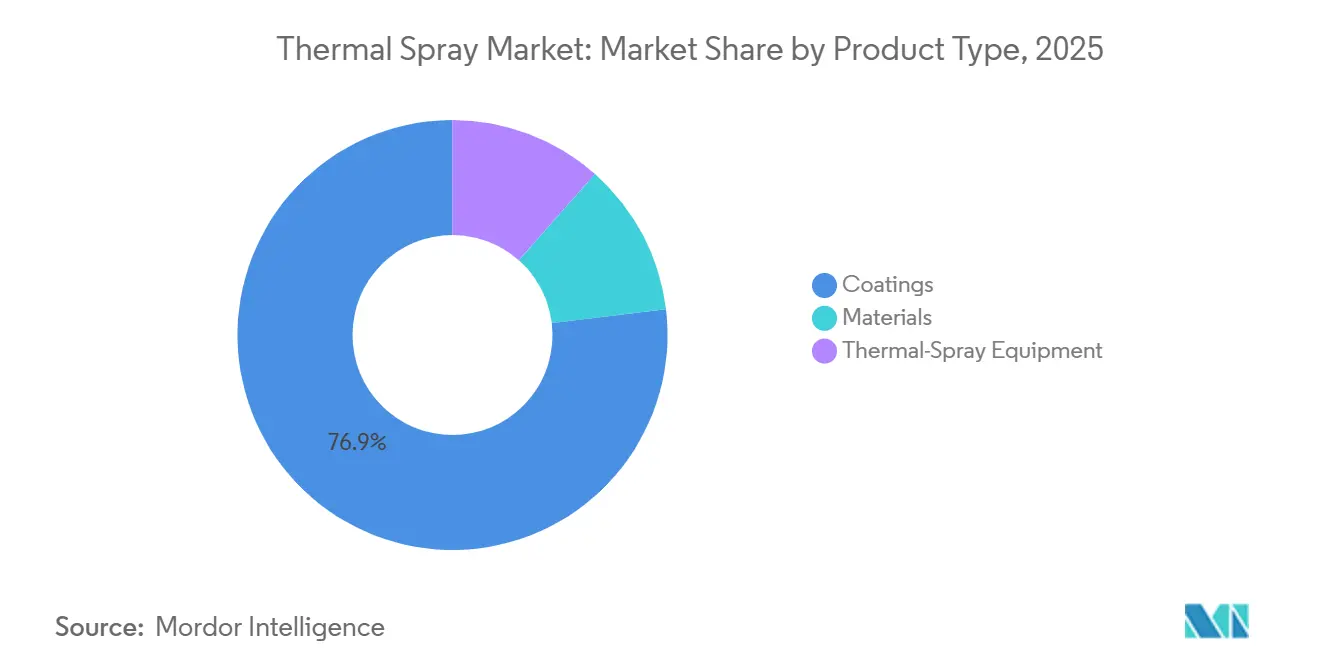
- Nach Produkttyp dominierten Beschichtungen mit einem Anteil von 76,92 % am Thermal Spray Markt im Jahr 2025, während Thermal-Spray-Ausrüstung bis 2031 die schnellste CAGR von 6,16 % verzeichnen soll.
- Nach Beschichtungstechnologie hielten Verbrennungsverfahren im Jahr 2025 einen Anteil von 45,44 % an der Thermal Spray Marktgröße, während elektrische Energiemethoden bis 2031 voraussichtlich mit einer CAGR von 4,62 % wachsen werden.
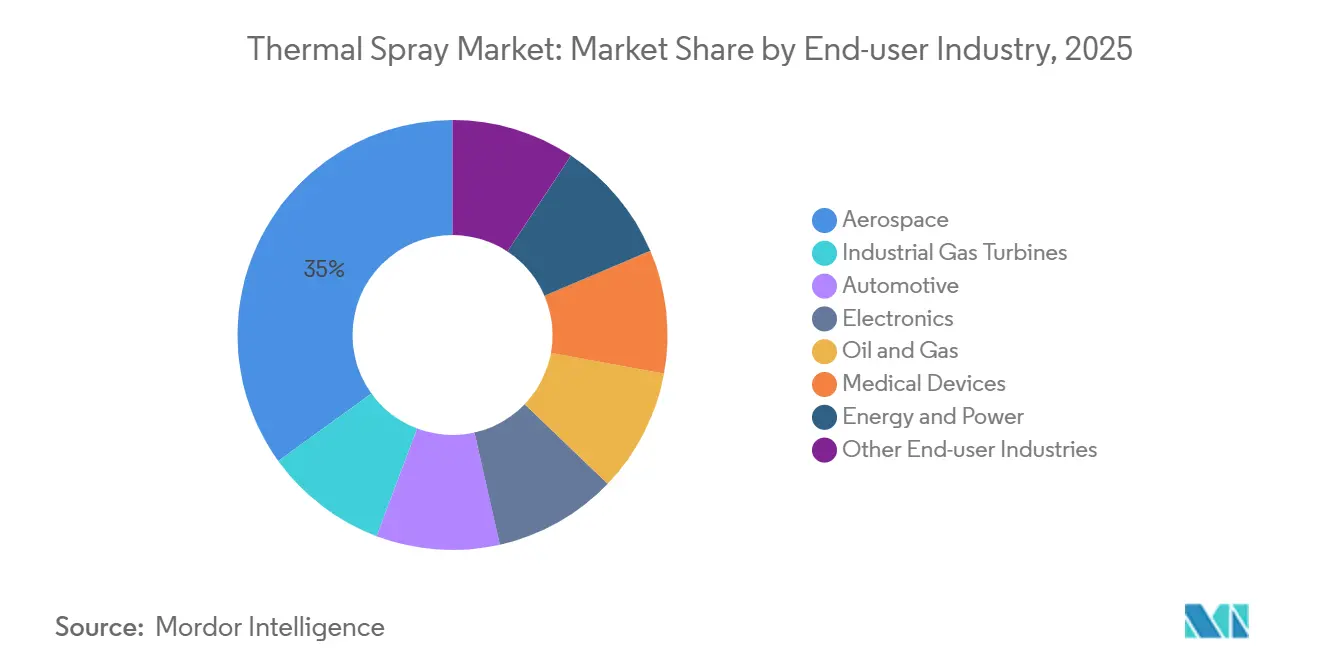
- Nach Endverbraucherbranche führte die Luft- und Raumfahrt im Jahr 2025 mit einem Umsatzanteil von 34,96 %; Elektronik soll bis 2031 die höchste CAGR von 6,15 % verzeichnen.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Anteil von 34,35 % am globalen Umsatz, und er wächst mit der schnellsten CAGR von 5,12 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz von Hartchrom in der Hydraulik | +0.9% | Nordamerika, Europa (Vereinigtes Königreich, Deutschland, Frankreich) | Mittelfristig (2–4 Jahre) |
| Leichtgewichtige Hochtemperaturlegierungen in Schmalrumpf-Strahltriebwerken | +1.1% | Global, konzentriert in Nordamerika, Europa, Luft- und Raumfahrtzentren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Lösungen für Zylinderlaufflächenverschleiß bei Wasserstoff-Verbrennungsmotoren und elektrischen Antriebssträngen | +0.7% | Europa, Asien-Pazifik (China, Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Hochentropie-Legierungs (HEA)-Beschichtungen für Geothermie- und Raumsonden | +0.4% | Nordamerika (NASA, US-Energieministerium Geothermie), Europa (ESA), Nische Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Laserunterstütztes Kaltspritzen für die MRO vor Ort | +0.8% | Global, frühe Einführung in der nordamerikanischen Luft- und Raumfahrt, Ausbreitung nach Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz von Hartchrom in der Hydraulik
Im Jahr 2024 verweigerte das Vereinigte Königreich die Genehmigungen für Chromtrioxid, was Hydraulikzylinderhersteller dazu veranlasste, nach Alternativen zu suchen. Sie wandten sich HVOF- und HVAF-Beschichtungen zu und erzielten eine Verschleißfestigkeit ähnlich wie Hartchrom, ohne karzinogene Abfälle zu erzeugen. In einem bemerkenswerten Wandel revidierten Airbus und Boeing im Jahr 2025 ihre Materialspezifikationen. Sie erlauben nun Ablagerungen von bis zu 300 µm, entweder Wolframkarbid-Kobalt oder Chromkarbid-Nickel-Chrom, auf Fahrwerksschäften. Diese Änderung hat eine starke Nachfrage nach der Nachrüstung automatisierter Maskiersysteme und Schleifanlagen mit einer Genauigkeit unter 5 µm ausgelöst. Nordamerikanische OEMs haben unterdessen festgestellt, dass Investitionen in Spritzkabinen innerhalb von 18–24 Monaten eine Rendite erzielen, indem Abwassergebühren vermieden werden. Darüber hinaus hat sich die ISO 14917-Zertifizierung als entscheidender Beschaffungsmaßstab etabliert, was zu einer Konsolidierungswelle unter Beschichtungslohnbetrieben geführt hat, die sich Drittprüfungen leisten können.
Leichtgewichtige Hochtemperaturlegierungen in Schmalrumpf-Strahltriebwerken
Triebwerke der nächsten Generation mit Druckverhältnissen von über 50:1 treiben die Turbineneintrittstemperaturen über 1.500 °C. Dieser Temperaturanstieg erfordert den Einsatz mehrschichtiger YSZ-Wärmedämmschichten, ergänzt durch seltenerddotierte Haftschichten, um CMAS-Angriffen wirksam zu widerstehen[1]. Durch den Einsatz von Suspensionsplasmaspritzen (SPS) erzielen Hersteller kolumnare YSZ-Mikrostrukturen mit niedrigerer Wärmeleitfähigkeit, was zu einer verlängerten Betriebsdauer führt. Branchenführer setzen auf Lösungsvorstufen-Plasmaspritzen (SPPS) für die Aufbringung von Umgebungsbarrierebeschichtungen auf Keramikmatrix-Verbundwerkstoff-Ummantelungen. Als strategische Maßnahme zur Minderung von Seltenerden-Risiken legen Triebwerks-OEMs nun Vorräte an Scandia- oder Dysprosia-dotierten Ausgangsmaterialien an. Diese Entscheidung schützt zwar vor Lieferkettenanfälligkeiten, hat jedoch zu einem Anstieg des Betriebskapitalbedarfs geführt, was insbesondere für kleinere Beschichter eine Herausforderung darstellt.
Lösungen für Zylinderlaufflächenverschleiß bei Wasserstoff-Verbrennungsmotoren und elektrischen Antriebssträngen
Wasserstoffversprödung verursacht Laufflächenverschleiß in schweren Wasserstoffmotoren. Eisenbasierte Thermal-Spray-Beschichtungen helfen jedoch, dieses Problem zu mildern, indem sie Wasserstoff in kontrollierten Mikroporen mit kontrollierter Porosität einschließen[2]. Daimler Truck und die Volvo Group sind dabei, lichtbogengespritzte FeCrAlY-Beschichtungen zu qualifizieren, mit dem Ziel einer langfristigen Haltbarkeit. Als Reaktion auf die Euro-7-Bremspartikelvorschriften wurden Thermal-Spray-Bremsscheiben entwickelt, die Staubemissionen erheblich reduzieren können. Darüber hinaus haben Lichtbogenspritzsysteme, die Aluminiumbronze oder Molybdän mit hoher Abscheiderate aufbringen, die Stückkosten so weit gesenkt, dass sie mit traditionellen Zerspanungsverfahren konkurrieren können.
Hochentropie-Legierungsbeschichtungen für Geothermie- und Raumsonden
Hochentropie-Legierungen der CoCrFeNi-Familie halten Temperaturen von über 800 °C stand und widerstehen korrosiver Sole. Diese Widerstandsfähigkeit hat zu geothermischen Tests geführt, die zeigen, dass diese Legierungen eine deutlich längere Lebensdauer als Inconel 625 aufweisen. Jüngste laserunterstützte Kaltsprühversuche haben Kaltgassprühbeschichtung als vielversprechenden Ansatz für nahezu dichte CoCrFeNiTi-Reparaturen an Raketendüsen bei minimaler Oxidation hervorgehoben. Da gasatomisierte HEA-Pulver jedoch nach wie vor teuer sind, stößt die Einführung auf Hindernisse. Diese Herausforderung bleibt bestehen, bis Additivlieferanten gerichtete Energiedepositions-Drahtrouten hochskalieren können, wodurch Nahnettoformdrucken effektiv mit thermischem Spritzfinishing kombiniert wird.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Bedienern in asiatischen und lateinamerikanischen Lohnbeschichtungsbetrieben | -0.6% | Asien-Pazifik (Südostasien, Indien), Südamerika (Brasilien, Argentinien, Kolumbien) | Kurzfristig (≤ 2 Jahre) |
| Volatile Lieferkette für WC-Co und Seltenerdenoxide | -0.8% | Global, akut in Nordamerika und Europa, abhängig von chinesischen Exporten | Mittelfristig (2–4 Jahre) |
| CO₂-Fußabdruckdruck gegenüber gasbetriebenen Spritzkabinen | -0.5% | Europa (EU-CSRD-Konformität), Nordamerika (freiwillige ESG- Berichterstattung) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Bedienern in asiatischen und lateinamerikanischen Lohnbeschichtungsbetrieben
Die Beherrschung des Thermal Spray erfordert in der Regel mehrere Monate. Da die Berufsausbildungspipelines jedoch nicht Schritt halten können, verzeichnen viele Betriebe in Südostasien und Lateinamerika erhebliche Vakanzen. In jüngster Zeit haben weltweit weniger neue Level-II-Prüfer eine globale Zertifizierung erhalten als in früheren Jahren. Die Produktivität leidet weiterhin, da Bediener in Märkte mit höheren Löhnen im Golfkooperationsrat abwandern und unzuverlässige Stromnetze Plasmabrennern destabilisieren. Die meisten Betriebe mit bescheidenen Umsätzen haben Schwierigkeiten, in robotergestützte Automatisierung zu investieren, zumal die Kosten für sichtgeführte Zellen hoch bleiben.
Volatile Lieferkette für WC-Co und Seltenerdenoxide
Anfang 2025 folgte auf Chinas Verbot der Wolframverarbeitungstechnologie im Jahr 2024 ein erheblicher Anstieg der Wolframkarbidpreise. Dieser Schritt verengte die Gewinnmargen für Beschichter in Nordamerika und Europa. Während inländische Pulveranlagen, unterstützt vom US-Verteidigungssektor, in Planung sind, wird erwartet, dass sie erst gegen Ende dieses Jahrzehnts die volle Kapazität erreichen. Im Jahr 2025 erhöhten Schwankungen der Spotpreise für Yttriumoxid und Dysprosia die Komplexität von Festpreisverträgen im Luft- und Raumfahrtsektor. Kleinere Lohnbeschichtungsbetriebe ohne die Kapazität, Mehrtonnen-Liefervereinbarungen abzuschließen, lagern zunehmend Arbeiten an integrierte Wettbewerber mit eigenen Atomisierern aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ausrüstungswachstum übertrifft BeschichtungenWerkstoffe für thermisches Spritzen – der Umsatz, der bis 2031 mit einem CAGR von 5,04 % wachsen soll, ist auf dem Weg, den breiteren Markt für thermisches Spritzen zu übertreffen. Die Verlagerung der Branche hin zu In-situ-MRO und strengen Qualitätskontrollen nach Luftfahrtstandard hat einen Übergang von herkömmlichen Flammspritzanlagen zu fortschrittlichen robotergestützten HVOF- und tragbaren Kaltspritzplattformen katalysiert. Kapitalinvestitionen werden durch Nachrüstungen zur Staubabscheidung und gravimetrische Dosierer mit präziser Pulverdurchflusstoleranz weiter verstärkt. Beschichtungen, die 2025 einen Marktanteil von 76,92 % auf sich vereinen, bilden das Fundament der wiederkehrenden Nachfrage nach Verbrauchsmaterialien und festigen den Stellenwert des Marktes für thermisches Spritzen bei Dienstleistern. Das Produktangebot wird durch Werkstoffe wie Keramikpulver mit niedrigem Sauerstoffgehalt abgerundet.
Gerätehersteller haben Predictive-Maintenance-Software mit abonnementbasierten Ersatzteilpaketen integriert, was wiederkehrende Einnahmequellen fördert und ungeplante Ausfallzeiten reduziert. Während tragbare Spritzpistolen mit einem Gewicht von weniger als 5 Kilogramm auf Außendiensttechniker ausgerichtet sind, haben Herausforderungen wie Düsenverstopfung und ungleichmäßige Pulverzufuhr Adoptionshürden geschaffen. Darüber hinaus hat der Sektor für thermisches Spritzen einen Anstieg der Aufträge für Schallschutzgehäuse verzeichnet, die für die Einhaltung von Lärmgrenzwerten in der Werkstatt und sich weiterentwickelnden Arbeitsschutzvorschriften unerlässlich sind.



Nach Thermal Spray Beschichtungen und Oberflächen:
Elektrische Verfahren gewinnen MarktanteileVerbrennungsverfahren hielten 2025 einen Anteil von 45,44 % am Umsatz, doch Plasma- und Lichtbogenspritzen werden voraussichtlich inkrementelle Marktanteile gewinnen, da Hersteller dichtere, wasserstoffversprödungsfreie Schichten fordern. Atmosphärisches Plasmaspritzen hat die Führung bei der Herstellung von YSZ-Wärmedämmschichten übernommen und erreicht beeindruckend niedrige Wärmeleitfähigkeiten von bis zu 0,8 W/m·K. Elektrische Energie bildet eine schnell wachsende Nische, die von Motor-OEMs für keramische Verbundwerkstoff-Ummantelungen qualifiziert wurde und bis 2031 einen CAGR von 4,62 % verankert.
Lichtbogenspritzen bleibt mit seinem hohen Durchsatz ein wichtiger Akteur beim Schutz von Brücken und Windtürmen vor Korrosion. Kaltspritztechnologie, insbesondere mit ihren laserunterstützten Varianten, hat bei der Reparatur von Aluminium-Flugzeugzellen erhebliche Fortschritte erzielt und unterstreicht das Potenzial des Marktes für thermisches Spritzen, seinen Horizont durch verwandte Instandhaltungslösungen zu erweitern. Obwohl Detonationskanonen-Anlagen kostspielig sind und im Chargenbetrieb arbeiten, behaupten sie sich weiterhin bei ultrahartem WC-Co-Beschichtungen für Bohrkronen und erzielen dabei hohe Geschwindigkeiten. Mit der Ausweitung elektrischer Verfahren wird erwartet, dass der Marktanteil von Plasma- und Lichtbogensystemen in der Branche für thermisches Spritzen bis 2031 annähernd Parität mit Verbrennungsverfahren erreicht.
Nach Endverbraucherbranche:
Elektronikboom kontrastiert mit Reife der Luft- und RaumfahrtDie Luft- und Raumfahrt trug 34,96 % des Umsatzes im Jahr 2025 bei, doch das Wachstum flacht ab, da sich die Triebwerksrückstände normalisieren. Elektronik hingegen ist auf dem Weg zu einer CAGR von 6,15 % bis 2031, angetrieben durch 5G-Infrastruktur und Wärmemanagement von Wechselrichtern für Elektrofahrzeuge. Halbleiterfabriken verbessern die Wärmeleitfähigkeit und erhöhen die Stromdichte durch die Aufbringung von Aluminium- oder Kupferbeschichtungen auf direkt gebondeten Kupfersubstraten.
Industriegasturbinen sowie Sektoren wie Automobilindustrie, Öl und Gas, Medizinprodukte sowie Energie und Strom machen den Rest des Marktes aus. Medizinische OEMs übernehmen plasmagespritztes Hydroxylapatit für orthopädische Implantate, die den FDA-Standards entsprechen. Gleichzeitig beschleunigen die Euro-7-Bremspartikelvorschriften die Einführung von lichtbogengespritzte Aluminiumbronze-Bremsscheiben. Öl- und Gasunternehmen nutzen HVOF Inconel 625-Auftragsschweißungen zur Bekämpfung von Sauergas-Korrosion und erzielen eine beeindruckende Verlängerung der Betriebslebensdauer. Diese vielfältigen Anwendungen stärken die Widerstandsfähigkeit des Thermal Spray Marktes, auch wenn die traditionellen Verbrennungsvolumina abnehmen.
Geografische Analyse
APAC Markt für thermisches Spritzen
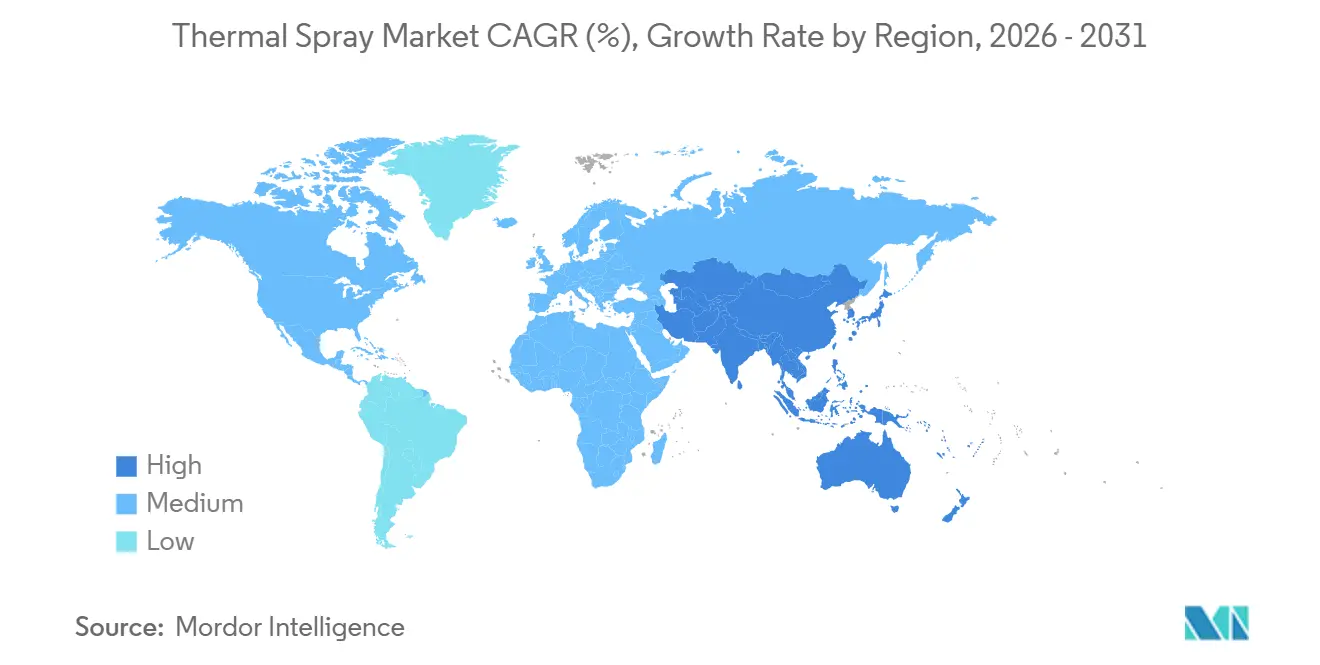
Asien-Pazifik führte mit 34,35 % des Umsatzes im Jahr 2025 und wird voraussichtlich mit einer CAGR von 5,12 % von 2026 bis 2031 wachsen – die schnellste Region weltweit. Chinas Beschränkungen bei Mineralexporten haben paradoxerweise inländische Beschichtungsinvestitionen angekurbelt und westliche Joint Ventures angezogen, die an der Sicherung von Ausgangsmaterialien interessiert sind. In Indien haben sich die Zentren Hyderabad und Bengaluru dank attraktiver Luftfahrtanreize zu den bevorzugten Zielen für Triebwerks-MRO entwickelt, die zuvor über Singapur abgewickelt wurden. Unterdessen haben japanische Experten ihr HVOF-Wissen an Thailand und Indonesien weitergegeben, mit Fokus auf die Produktion von E-Antriebsstrang-Rotorwellen.
Markt für thermisches Spritzen in Nordamerika
In Nordamerika hat die US-Luftwaffe portable Kaltspritzsysteme im Feldeinsatz eingesetzt, was einen strategischen Vorstoß für schnelle Flugzeugreparaturen unterstreicht. In Kanada werden Erosionsschutzschichten durch thermisches Spritzen im Ölsandabbau eingesetzt, während Mexikos Automobilsektor die Produktion von Zylinderbohrungen und Bremsscheiben für Wasserstoff- und Elektrofahrzeugplattformen hochgefahren hat. Mit Unterstützung des US-Verteidigungssektors zielen inländische Pulveranlageninitiativen darauf ab, die Abhängigkeit von Wolfram und Seltenen Erden zu reduzieren, obwohl eine kommerzielle Produktion erst ab 2028 erwartet wird.
Markt für thermisches Spritzen in EMEA und Südamerika
Europa kämpft mit Herausforderungen durch die CSRD-Kohlenstoffbilanzierungsvorschriften und die REACH-Auslaufphase für Hartchrom. Im Rahmen von Initiativen für wasserstofffähige Turbinen haben Airbus und Safran SPS-Umweltbarrierebeschichtungen an A320neo- und A350-Triebwerken erprobt. Deutschland und Frankreich rüsten industrielle Gasturbinen aktiv mit Beschichtungen nach, die für die Mitverbrennung von Wasserstoff geeignet sind. Südamerika und der Nahe Osten-Afrika verzeichnen Beiträge aus brasilianischen Offshore-Korrosionsschutzprojekten und saudi-arabischen Entsalzungsvorhaben, obwohl Fachkräftemangel und Stromnetzinstabilitäten ihre Leistung begrenzen.

Wettbewerbslandschaft
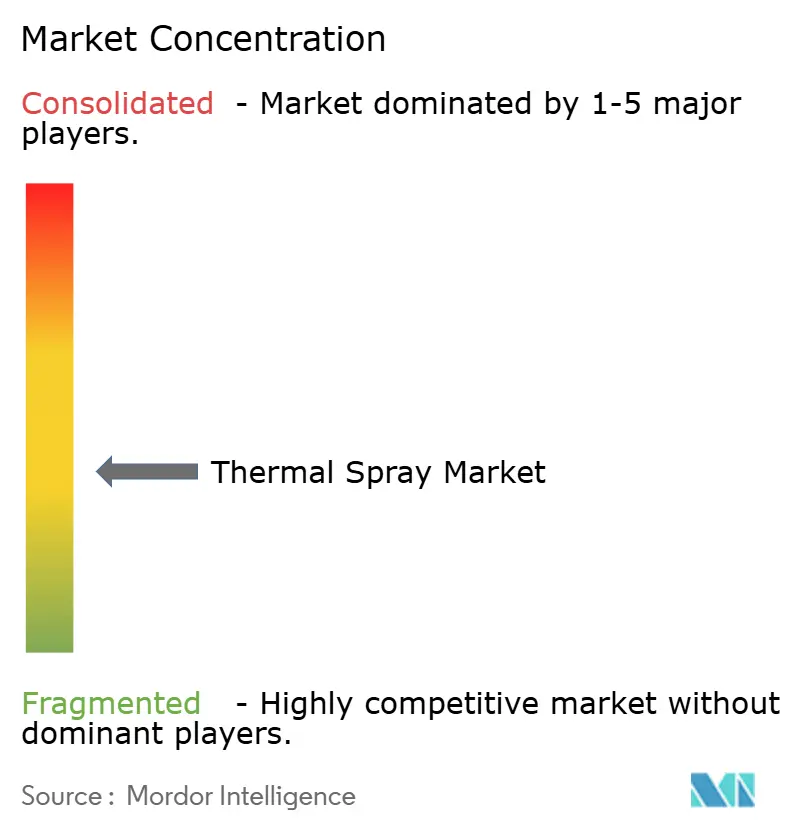
Der Thermal Spray Markt ist mäßig fragmentiert. Die vertikale Integration über Pulveratomisierung, Ausrüstung und Serviceerbringung puffert die Volatilität der Ausgangsmaterialien ab und ermöglicht schlüsselfertige Verträge. Kaltspritzfähigkeit entwickelt sich zu einem wichtigen Differenzierungsmerkmal; die laserunterstützte Demonstration der NASA im Jahr 2025 validierte Feldreparaturen an Flugzeugen, die Schweißreparaturen ersetzen könnten. Nischenopportunitäten gibt es bei Hochentropie-Legierungs-Geothermieauskleidungen und Wasserstoff-Verbrennungsmotor-Zylinderlaufflächenbeschichtungen – Bereiche, die maßgeschneiderte Ausgangsmaterialien jenseits von Standard-WC-Co- oder NiCr-Pulvern erfordern. Kleinere Betriebe nutzen ISO 14917- und NADCAP-Zertifizierungen, um Luft- und Raumfahrt- sowie Hydraulikverträge zu sichern, während Ausrüstungsanbieter auf Abonnementmodelle umstellen, die Verbrauchsmaterialien und Ferndiagnose bündeln.
Marktführer im Thermal Spray Bereich
-
BODYCOTE
-
Linde PLC
-
OC Oerlikon Management AG
-
Castolin Eutectic
-
Kennametal Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thermisches Spritzen Markt Unternehmen in diesem Bericht
- Thermal Spray Coatings Companies
- Thermal Spray Equipment Companies
- Thermal Spray Materials Companies

Neueste Industrielle Entwicklungen in Thermisches Spritzen Markt
- November 2025: ATL Turbine Services mit Sitz in Dundee, Schottland, Vereinigtes Königreich, investierte in eine Surface Two Thermal Spray Maschine von Oerlikon Metco mit Sitz in Pfäffikon, Schweiz. Die Maschine ist für mittelgroße bis große Turbinenkomponenten ausgelegt und kann Teile mit einem maximalen Durchmesser von 2.000 mm und einer Höhe von bis zu 1.500 mm verarbeiten.
- September 2025: OC Oerlikon Management AG begann mit dem Bau einer neuen Produktionsanlage für Thermal Spray Systeme und Beschichtungsdienstleistungen auf dem Campus Reichhold im Kanton Aargau, Schweiz. Die Anlage wird sich auf die Entwicklung fortschrittlicher Thermal Spray Technologien konzentrieren, einschließlich Beschichtungen und Ausrüstung, sowie laserbasierter Technologien wie der gerichteten Energieabscheidung.


Berichtsumfang des globalen Thermal Spray Marktberichts
Thermisches Spritzen ist ein industrielles Beschichtungsverfahren, bei dem ein Verbrauchsmaterial als Sprühstrahl aus fein verteilten halbgeschmolzenen oder geschmolzenen Tröpfchen aufgebracht wird, um Beschichtungen herzustellen und diese auf einer Oberfläche abzuscheiden. Es handelt sich um eine Technologie, die die Oberfläche eines festen Materials verbessert oder wiederherstellt. Thermisches Spritzen unterstützt die Aufbringung von Beschichtungen auf verschiedene Materialien und Bauteile, um Verschleiß, Korrosion, Kavitation, Abrasion oder Hitze zu widerstehen.
Der Thermal Spray Markt ist nach Produkttyp, Thermal Spray Beschichtungen und Oberflächen, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Beschichtungen, Materialien und Thermal-Spray-Ausrüstung unterteilt. Nach Thermal Spray Beschichtungen und Oberflächen ist der Markt in Verbrennung und elektrische Energie unterteilt. Nach Endverbraucherbranche ist der Markt in Luft- und Raumfahrt, Industriegasturbinen, Automobilindustrie, Elektronik, Öl und Gas, Medizinprodukte, Energie und Strom sowie sonstige Endverbraucherbranchen unterteilt. Der Bericht umfasst auch die Marktgrößen und -prognosen für den Thermal Spray Markt in 27 Ländern in den wichtigsten Regionen. Für jedes Segment werden Marktgröße und Prognose auf Basis des Umsatzes (USD) bereitgestellt.
Segmentierungsübersicht
| Beschichtungen | |||
| Materialien | Beschichtungsmaterialien | Pulver | Keramiken |
| Metalle | |||
| Polymere und sonstige Pulver | |||
| Drähte/Stäbe | |||
| Sonstige Beschichtungsmaterialien | |||
| Hilfsmaterialien (Zusatzmaterial) | |||
| Thermal-Spray-Ausrüstung | Thermal Spray Beschichtungssysteme | ||
| Staubabscheideausrüstung | |||
| Spritzpistolen und Düsen | |||
| Dosierausrüstung | |||
| Ersatzteile | |||
| Schallschutzgehäuse | |||
| Sonstige Thermal-Spray-Ausrüstung | |||
| Verbrennung |
| Elektrische Energie |
| Luft- und Raumfahrt |
| Industriegasturbinen |
| Automobilindustrie |
| Elektronik |
| Öl und Gas |
| Medizinprodukte |
| Energie und Strom |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Malaysia | |
| Thailand | |
| Indonesien | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Nordische Länder | |
| Türkei | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Katar | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Beschichtungen | |||
| Materialien | Beschichtungsmaterialien | Pulver | Keramiken | |
| Metalle | ||||
| Polymere und sonstige Pulver | ||||
| Drähte/Stäbe | ||||
| Sonstige Beschichtungsmaterialien | ||||
| Hilfsmaterialien (Zusatzmaterial) | ||||
| Thermal-Spray-Ausrüstung | Thermal Spray Beschichtungssysteme | |||
| Staubabscheideausrüstung | ||||
| Spritzpistolen und Düsen | ||||
| Dosierausrüstung | ||||
| Ersatzteile | ||||
| Schallschutzgehäuse | ||||
| Sonstige Thermal-Spray-Ausrüstung | ||||
| Nach Thermal Spray Beschichtungen und Oberflächen | Verbrennung | |||
| Elektrische Energie | ||||
| Nach Endverbraucherbranche | Luft- und Raumfahrt | |||
| Industriegasturbinen | ||||
| Automobilindustrie | ||||
| Elektronik | ||||
| Öl und Gas | ||||
| Medizinprodukte | ||||
| Energie und Strom | ||||
| Sonstige Endverbraucherbranchen | ||||
| Nach Geografie | Asien-Pazifik | China | ||
| Indien | ||||
| Japan | ||||
| Südkorea | ||||
| Malaysia | ||||
| Thailand | ||||
| Indonesien | ||||
| Vietnam | ||||
| Übriger Asien-Pazifik-Raum | ||||
| Nordamerika | Vereinigte Staaten | |||
| Kanada | ||||
| Mexiko | ||||
| Europa | Deutschland | |||
| Vereinigtes Königreich | ||||
| Frankreich | ||||
| Italien | ||||
| Spanien | ||||
| Nordische Länder | ||||
| Türkei | ||||
| Russland | ||||
| Übriges Europa | ||||
| Südamerika | Brasilien | |||
| Argentinien | ||||
| Kolumbien | ||||
| Übriges Südamerika | ||||
| Naher Osten und Afrika | Saudi-Arabien | |||
| Katar | ||||
| Vereinigte Arabische Emirate | ||||
| Nigeria | ||||
| Ägypten | ||||
| Südafrika | ||||
| Übriger Naher Osten und Afrika | ||||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Thermal Spray Markt im Jahr 2026?
Er wird im Jahr 2026 auf 12,42 Milliarden USD geschätzt.
Wie lautet die prognostizierte CAGR für Thermal Spray im Zeitraum 2026–2031?
Der Markt soll mit einer CAGR von 4,22 % wachsen und bis 2031 15,28 Milliarden USD erreichen.
Welcher Produkttyp wächst am schnellsten?
Der Ausrüstungsumsatz soll bis 2031 mit einer CAGR von 6,16 % wachsen.
Welches Endverbrauchersegment wird am schnellsten wachsen?
Elektroniканwendungen sollen bis 2031 mit einer CAGR von 6,15 % steigen.
Welche Region führt beim Wachstum?
Der Asien-Pazifik-Raum soll mit einer CAGR von 5,12 % wachsen – die schnellste weltweit.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
