
Marktgröße und Marktanteil für nachhaltige Finanzierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.06 Billionen US-Dollar |
| Marktgröße (2031) | 26.93 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.34 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
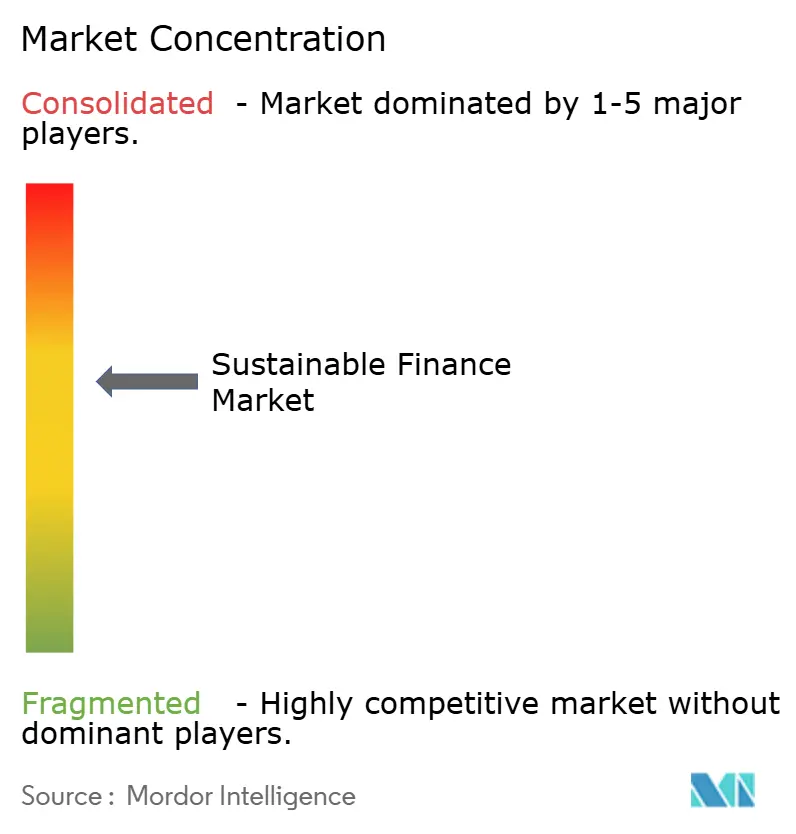
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige Finanzierung von Mordor Intelligence
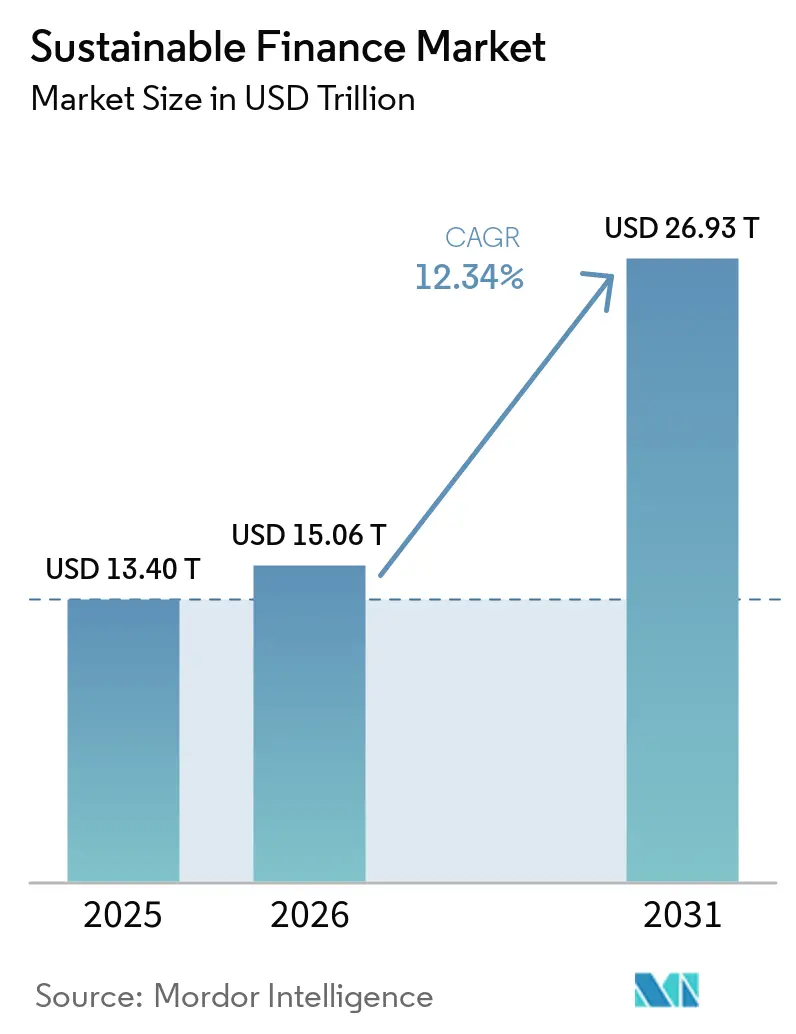
Die Marktgröße für nachhaltige Finanzierung wurde 2025 auf 13,40 Billionen USD geschätzt und soll von 15,06 Billionen USD im Jahr 2026 auf 26,93 Billionen USD bis 2031 wachsen, bei einer CAGR von 12,34 % während des Prognosezeitraums (2026–2031).
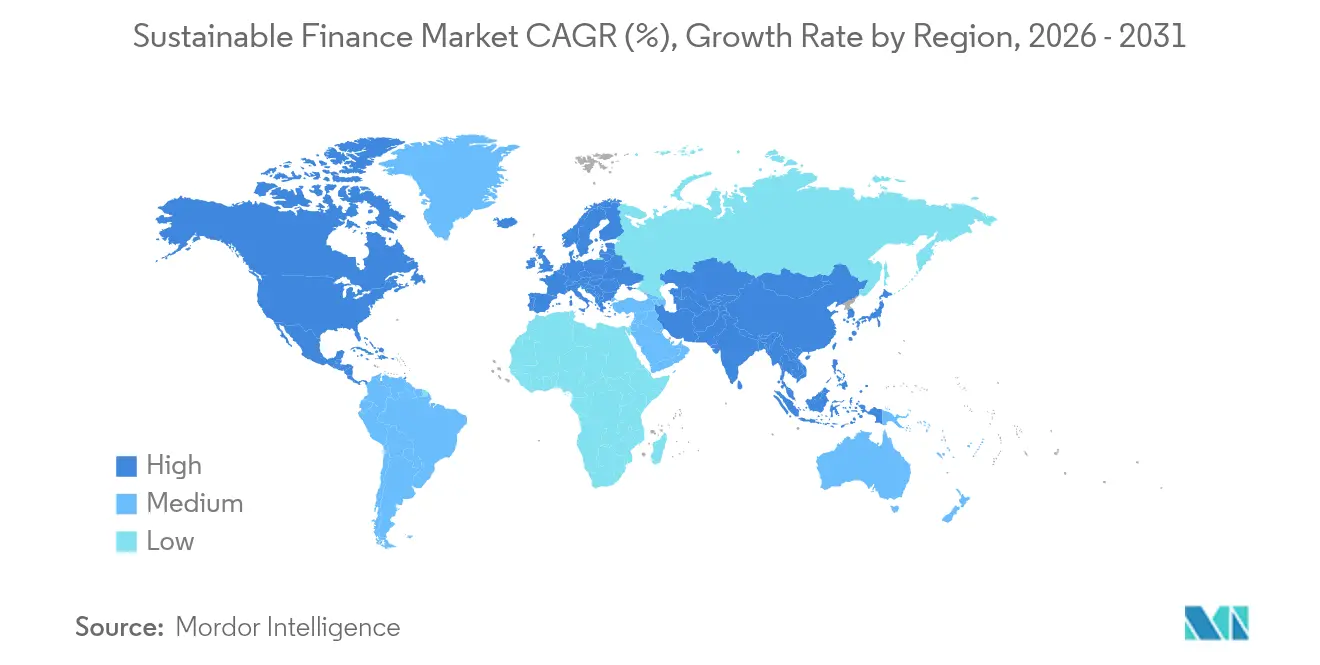
Europa bleibt der größte regionale Kapitalpool, doch institutionelles Kapital rotiert rasch in Richtung Asien-Pazifik, da staatliche Programme für grüne Anleihen an Fahrt gewinnen. Klimastresstests der Zentralbanken, verbindliche Offenlegungsvorschriften und staatliche Emissionspipelines haben Umwelt-, Sozial- und Governance-Faktoren (ESG) von optionalen Screening-Kriterien zu zentralen Risikovariablen für globale Banken und Investoren gemacht. Rasche Produktinnovationen – von tokenisierten grünen Vermögenswerten bis hin zu leistungsgebundenen Schuldtiteln – haben das investierbare Universum erweitert und Transaktionshürden gesenkt. Obwohl der regulatorische Schwung stark ist, hängt die künftige Entwicklung des Marktes weiterhin von harmonisierten Taxonomien, Zinsdynamiken, die den Greenium erhalten, sowie von nachhaltigem politischem Rückhalt für ESG-Mandate ab.
Wichtigste Erkenntnisse des Berichts
- Nach Transaktionsart entfielen 2025 53,88 % des Marktanteils für nachhaltige Finanzierung auf grüne Anleihen, während nachhaltigkeitsgebundene und Transitionsanleihen auf dem Weg sind, bis 2031 mit einem CAGR von 14,08 % zu wachsen.
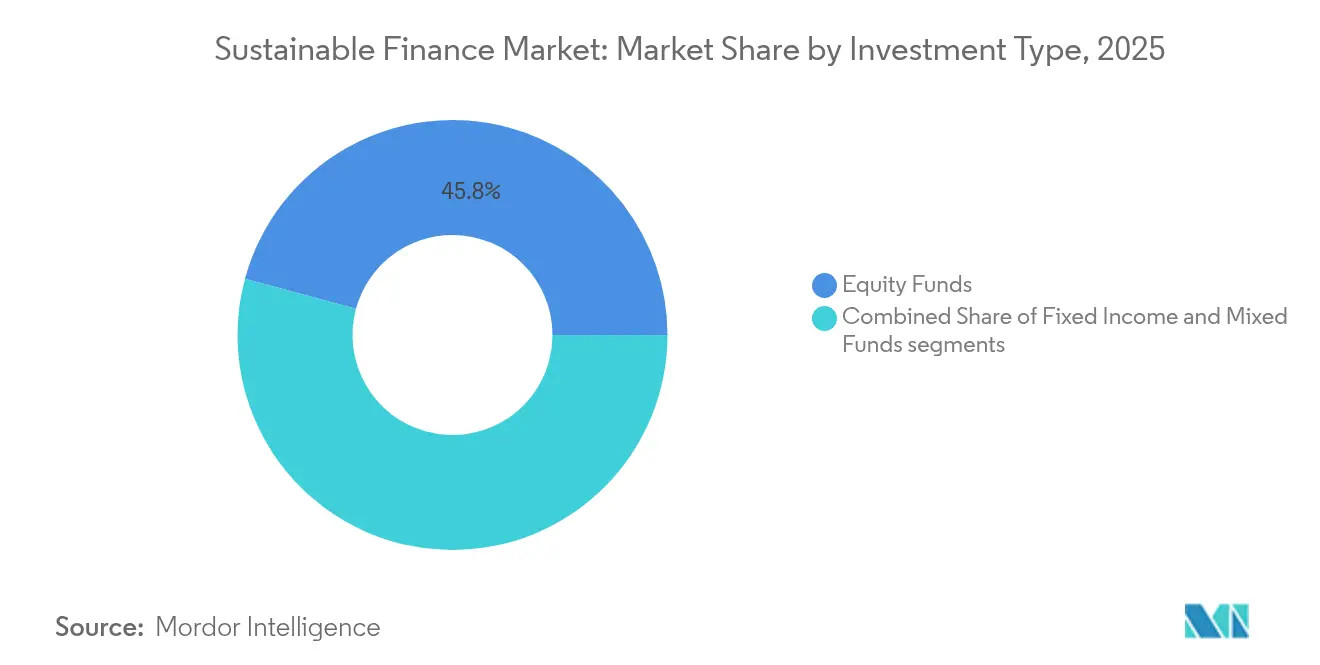
- Nach Investitionsart führten Aktienfonds 2025 mit einem Marktanteil von 45,78 %; gemischte/Multi-Asset-Strategien werden voraussichtlich bis 2031 mit einem CAGR von 13,22 % wachsen.
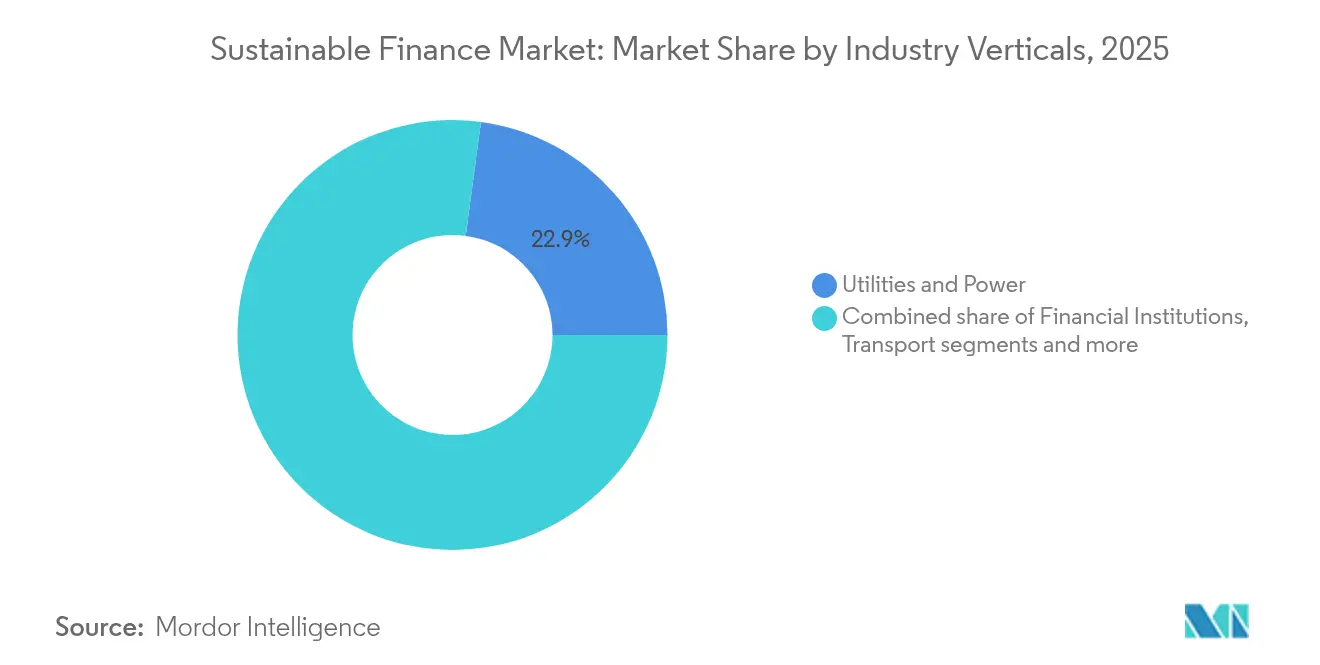
- Nach Branchenvertikale entfielen 2025 22,89 % der Marktgröße für nachhaltige Finanzierung auf Versorgungsunternehmen und Energieversorgung, während Finanzinstitute voraussichtlich den schnellsten CAGR von 13,14 % bis 2031 verzeichnen werden.
- Nach Geografie hielt Europa 2025 einen Umsatzanteil von 31,72 % am Markt; der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 12,53 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für nachhaltige Finanzierung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck und verbindliche ESG-Offenlegungen | +2.5% | Global (EU-Führungsrolle; Übernahme in Asien-Pazifik) | Mittelfristig (2–4 Jahre) |
| Zunehmender ESG-Druck von Unternehmens-Stakeholdern | +1.8% | Nordamerika und Europa mit Ausbreitung nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachgewiesene langfristige risikoadjustierte Renditen von ESG-Vermögenswerten | +2.1% | Globale institutionelle Märkte | Langfristig (≥ 4 Jahre) |
| Klimastresstests der Zentralbanken für Bilanzen | +1.4% | Entwickelte Märkte; selektive Schwellenländer | Mittelfristig (2–4 Jahre) |
| Tokenisierung und blockchain-basierte Ausgabe grüner Vermögenswerte | +0.9% | Global; frühe Übernahme in Singapur und Hongkong | Langfristig (≥ 4 Jahre) |
| Nachfrageschub nach Klimaanpassungs- und Resilienzfinanzierung | +1.2% | Global; konzentriert in klimavulnerablen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck und verbindliche ESG-Offenlegungen
Die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen verpflichtet nun mehr als 50.000 Unternehmen zur Veröffentlichung detaillierter Nachhaltigkeitskennzahlen und gibt Investoren eine konsistente Datenbasis für die Portfolioanalyse[1]. Ähnliche Rahmenwerke des International Sustainability Standards Board werden im Vereinigten Königreich, in Japan und in Australien übernommen und schaffen damit eine faktische globale „Bilanzierungssprache” für Klimadaten. Verbindliche Offenlegungen verringern Informationsasymmetrien, senken Due-Diligence-Kosten und ermöglichen einen einfacheren grenzüberschreitenden Vergleich von Emittenten. Vermögensverwalter nutzen die neuen Daten, um Kreditspreads für Übergangsrisiken anzupassen und compliant handelnde Kreditnehmer mit günstigerem Kapital zu belohnen. Staatliche Regulierungsbehörden betten Offenlegungsanforderungen auch in Börsennotierungsregeln ein und weiten die Disziplin auf private und staatseigene Unternehmen aus. Infolgedessen haben sich ESG-Überlegungen im Markt für nachhaltige Finanzierung von freiwilligen Richtlinien zu zentralen aufsichtsrechtlichen Standards entwickelt.
Zunehmender ESG-Druck von Unternehmens-Stakeholdern
Die Aktionärsunterstützung für ESG-Beschlüsse stieg 2024 auf 28 % und signalisiert eine breitere Bereitschaft, die Unternehmenspolitik zu beeinflussen[2]. Vorstände stehen gleichzeitig unter Druck von Kunden und Mitarbeitern, die Lieferanten und Arbeitgeber zunehmend nach Nachhaltigkeitsleistung auswählen, was die Zielsetzung für Dekarbonisierung und soziale Gerechtigkeit beschleunigt. Finanzinstitute haben mit erheblichen Bilanzzusagen reagiert: HSBC strebt bis 2030 750 Milliarden USD in nachhaltiger Finanzierung an, ING hat ein Ziel von 162 Milliarden USD, und Deutsche Bank reserviert 540 Milliarden USD. Diese öffentlichen Ziele erzeugen eine Wettbewerbskaskade, da Mitbewerber Verpflichtungen angleichen oder übertreffen, um Reputationsrisiken zu vermeiden. Kreditgeber verschärfen auch Nachhaltigkeitsklauseln in revolvierenden Kreditfazilitäten und schärfen damit die Anreize für Emittenten aus der Realwirtschaft. Zusammen verstärken diese Kräfte einen sich selbst verstärkenden Kreislauf, der inkrementelles Kapital in den Markt für nachhaltige Finanzierung lenkt.
Nachgewiesene langfristige risikoadjustierte Renditen von ESG-Vermögenswerten
Eine Umfrage aus dem Jahr 2024 unter 700 ESG-Aktienfonds ergab, dass 73 % konventionelle Benchmarks auf volatilitätsbereinigter Basis übertrafen. Die Outperformance resultiert daraus, dass ESG-Kennzahlen als Proxys für Managementqualität, Lieferkettenrobustheit und regulatorische Vorbereitung fungieren – alles Faktoren, die sich in stabilere Cashflows übersetzen. Akademische Arbeiten zeigen, dass ESG-Vorreiter niedrigere Finanzierungskosten und geringere Drawdowns in Marktstressphasen verzeichnen, was die Sharpe-Ratios verbessert. Pensionsverwalter und Stiftungen machen die ESG-Integration zunehmend zu einer treuhänderischen Anforderung und nicht zu einer optionalen Ergänzung. Die Liquidität hat sich verbessert, da Market Maker engere Spreads für gekennzeichnete Anleihen und ETFs quotieren, was die Transaktionskosten für Allokierende senkt. Insgesamt untermauert das empirische Renditeprofil das anhaltende Wachstum im Markt für nachhaltige Finanzierung.
Klimastresstests der Zentralbanken für Bilanzen
Der Klimastresstest der Europäischen Zentralbank 2024 für 98 Banken, die 70 % der Vermögenswerte des Euroraums abdecken, wies auf potenzielle Übergangsrisikoverluste von bis zu 75,6 Milliarden USD unter Szenarien eines ungeordneten Übergangs hin[3]. Die Bank of England und die US-amerikanische Federal Reserve haben parallele Pilotprojekte gestartet und Klimakennzahlen in Kapitaladäquanzprüfungen eingebettet. Da Aufsichtsbehörden Ergebnisse veröffentlichen, müssen Banken kohlenstoffintensive Engagements neu bepreisen und Kapital gegen Worst-Case-Verluste aufbauen. Dies veranlasst Kreditgeber, grüne Kreditbücher auszuweiten und die Finanzierung fossiler Brennstoffe zurückzufahren, indem Kredite in erneuerbare Infrastruktur und Resilienzprojekte umgeleitet werden. Versicherer stehen vor ähnlichen Solvenztests, was zu Portfolioverschiebungen auf der Aktivseite führt. Diese Aufsichtsinstrumente verankern ESG-Risiken fest in aufsichtsrechtlichen Rahmenwerken und beschleunigen Kapitalflüsse in den Markt für nachhaltige Finanzierung.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für nachhaltige Finanzierung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fehlende globale Taxonomie und Datenstandardisierung | -1.3% | Global; besonders herausfordernd für Schwellenländer | Mittelfristig (2–4 Jahre) |
| Wahrgenommenes Greenwashing und Glaubwürdigkeitslücken | -0.8% | Global; ausgeprägter in Regimen mit schwacher Aufsicht | Kurzfristig (≤ 2 Jahre) |
| Politischer Gegenwind und Anti-ESG-Gesetzgebung (US-Bundesstaaten) | -0.9% | Nordamerika, mit Ausstrahlungseffekten auf globale Kapitalflüsse | Kurzfristig (≤ 2 Jahre) |
| Steigende Zinsen, die die Greenium-Anleihepreisgestaltung untergraben | -0.7% | Globale Rentenmärkte, insbesondere entwickelte Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlende globale Taxonomie und Datenstandardisierung
Während die EU-Taxonomie detaillierte Screening-Kriterien bietet, haben die USA, China und Indien abweichende Rahmenwerke entwickelt, was multinationale Emittenten zwingt, widersprüchliche Definitionen von „nachhaltig” zu navigieren. Compliance-Teams müssen Aktivitäten mehreren Klassifikationen zuordnen, was die Emissionskosten erhöht und Transaktionszeitpläne verzögert. Für Investoren erschwert inkonsistente Datenlage grenzüberschreitende Portfoliovergleiche und kann die Nachfrage nach ausländischen gekennzeichneten Schuldtiteln verringern. Kreditnehmer aus Schwellenländern stehen vor den größten Hürden, da ihnen oft die interne Kapazität fehlt, um unterschiedliche Offenlegungsregeln zu erfüllen. Bemühungen des International Sustainability Standards Board zielen auf eine Konvergenz der Ansätze ab, doch eine vollständige Angleichung ist vor 2027 unwahrscheinlich. Bis dahin werden fragmentierte Taxonomien weiterhin Wachstumspunkte vom Markt für nachhaltige Finanzierung abziehen.
Wahrgenommenes Greenwashing und Glaubwürdigkeitslücken
Die Überprüfung der Europäischen Wertpapier- und Marktaufsichtsbehörde 2024 deckte weitverbreitete Inkonsistenzen zwischen Fondsetiketten und den zugrunde liegenden Beständen auf, was strengere Namensregeln und mögliche Neuklassifizierungen auslöste. Vermögensverwalter tragen nun höhere Prüfungs- und Auditkosten zur Validierung von Nachhaltigkeitsansprüchen. Investoren, die Reputationsrisiken scheuen, führen tiefgreifendere Due-Diligence-Prüfungen durch, verlängern Allokationsvorlaufzeiten und entscheiden sich manchmal für passive Benchmarks mit klaren Regeln. Das Prozessrisiko steigt, da Sammelklagen in den USA und Australien angebliche Fehlinformationen beim Verkauf von ESG-Produkten zum Ziel haben. Ratingagenturen haben mit strengeren Methoden reagiert und gelegentlich Emittenten herabgestuft, die Dekarbonisierungspläne übertreiben. Diese Glaubwürdigkeitsbedenken können Zuflüsse bremsen, bis Standards zur Wirkungsmessung ausgereift sind, und dämpfen damit die Expansion des Marktes für nachhaltige Finanzierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für nachhaltige Finanzierung
Nach Investitionstyp:
Multi-Asset-Strategien gewinnen an BodenGemischte und Multi-Asset-Vehikel gewinnen zunehmend an Attraktivität und wachsen bis 2031 mit einer CAGR von 13,22 %, da Institutionen diversifizierten Zugang zu öffentlichem Eigenkapital, privatem Kredit und Infrastruktur suchen. Aktienfonds repräsentieren 2025 weiterhin 45,78 % des Marktanteils für nachhaltige Finanzierung, gestützt durch robuste Leistungen im Bereich erneuerbare Energien und saubere Technologien. Dennoch unterstreicht die rasche Übernahme von Multi-Asset-Produkten den Wunsch, das gesamte Übergangsspektrum in einem einzigen Mandat abzudecken. Die Zusammenarbeit von Wellington Management, Vanguard und Blackstone zeigt, wie Partnerschaften bisher exklusive Strategien demokratisieren können. Private-Market-Anteile innerhalb dieser Vehikel lenken Kapital in Netzmodernisierung, Batteriespeicherung und naturbasierte Kohlenstoffprojekte – Bereiche, in denen börsennotiertes Engagement knapp ist. Festverzinsliche Allokationen wachsen ebenfalls, da die Pipelines für gekennzeichnete Anleihen tiefer werden; die globale Emission nachhaltiger Anleihen näherte sich 2024 einer Billion USD und verbreitert die Kreditdiversifikation. Investoren schätzen die Möglichkeit, Risikoprofile dynamisch über Anlageklassen hinweg anzupassen, ohne ein einziges Vehikel zu verlassen, was den Schwung hinter Multi-Asset-Lösungen verstärkt.
Ein zweiter Trend ist die stetige Institutionalisierung thematischer ETFs und Mandate, die Wasser-, Kreislaufwirtschafts- und soziale Inklusions-Indizes abbilden. Diese Instrumente haben Stiftungen und Versicherer angezogen, die spezifische Wirkungsziele im Rahmen übergeordneter Klimastrategien verfolgen möchten, und vergrößern damit den Markt für nachhaltige Finanzierung weiter. Zur Unterstützung der Produktintegrität betten Manager Drittpartei-Prüfungen und On-Chain-Datenfeeds ein, die Berichtszyklen verkürzen und die Glaubwürdigkeit erhöhen. Mit zunehmender Reife dieser Strukturen bieten sie einen Bauplan zur Erweiterung der Marktgröße für nachhaltige Finanzierung durch die Mobilisierung von Privat- und Beitragskapital.


Nach Transaktionstyp:
Leistungsgebundene Schuldtitel gestalten die Emission neuNachhaltigkeitsgebundene und Übergangsanleihen sind der am schnellsten wachsende Bereich des Marktes für nachhaltige Finanzierung und entwickeln sich mit einer CAGR von 14,08 %. Die kumulierte Emission seit 2019 überstieg 250 Milliarden USD, was mehr als 10 % des Universums grüner Anleihen entspricht. Die Attraktivität liegt in Kuponaufschlägen, wenn Emittenten Dekarbonisierungs- oder Diversitätsziele verfehlen, was Anreize mit Wirkung in Einklang bringt. Grüne Anleihen bleiben jedoch mit einem Anteil von 53,88 % an der Emission 2025 die Ankerinstrumente. Die Entscheidung der Europäischen Zentralbank, nachhaltigkeitsgebundene Papiere als Sicherheiten zu akzeptieren, hat die Liquidität erhöht und Spreads komprimiert. Frühe Beobachtungstermine im Jahr 2025 werden das Engagement der Emittenten testen, aber vorläufige Daten deuten darauf hin, dass die meisten Unternehmen auf Kurs sind, was das Vertrauen der Investoren stärkt.
Angrenzende Innovationen umfassen blaue Anleihen zur Finanzierung des Meeresschutzes und Resilienzanleihen für die Klimaanpassung. Staaten wie Uruguay haben nachhaltigkeitsgebundene Staatsformate entwickelt, die BIP-angepasste Kupons einbetten und zukünftige Optionalität für Finanzbehörden signalisieren. Tokenisierte Mikroanleihenstrukturen, die in Hongkong erprobt werden, könnten den Markt für nachhaltige Finanzierung für kleinere Unternehmen öffnen, indem Abwicklungskosten gesenkt werden. Zusammen deuten diese Entwicklungen auf einen granulareren Kapitalstapel hin, der auf Übergangspfade ausgerichtet ist, die Beteiligung verbreitert und die Marktgröße für nachhaltige Finanzierung vergrößert.
Nach Branchenvertikale:
Der Finanzsektor führt die ESG-Mainstreaming-Entwicklung anVersorgungsunternehmen und Energieversorger zogen 2025 22,89 % der Volumina nachhaltiger Finanzierung auf sich, was den Bedarf an Investitionen in Netze und erneuerbare Energien im Billionenbereich widerspiegelt. Dennoch weisen Banken und diversifizierte Finanzunternehmen den höchsten CAGR von 13,14 % auf, da sie Netto-Null-Fahrpläne in ihr Kernkreditgeschäft und ihre Beratungsdienstleistungen integrieren. Verpflichtungen wie das Ziel von HSBC in Höhe von 750 Milliarden bis 1 Billion USD und das Ziel von Deutsche Bank in Höhe von 540 Milliarden USD verdeutlichen, wie sich die Kernbilanzstrategien in Richtung klimakonformer Engagements verschieben. Versicherungsgruppen verlagern ebenfalls ihre allgemeinen Konten in Richtung grüner Infrastruktur, nachdem sie geringere Korrelationen mit Katastrophenrisiken im Vergleich zu traditionellen Portfolios festgestellt haben. Der Markt für nachhaltige Finanzierung erlebt eine rasche Produktentwicklung für Transport, Chemie und Landwirtschaft, wobei jeder Bereich Blended-Finance-Strukturen anzieht, die multilaterale Garantien mit privatem Fremdkapital kombinieren. Das Wachstum nachhaltigkeitsgebundener Derivate für Schifffahrt und Luftfahrt belegt zudem die vertikale Expansion.
Parallel dazu integrieren Unternehmens-Treasury-Teams ESG-Leistungskriterien in revolvierende Kreditfazilitäten und erweitern damit nachhaltige Finanzierung über die Emission an Kapitalmärkten hinaus. Diese Wechselwirkung steigert die Nachfrage nach externen Prüfungsdienstleistern und Datenanalyseunternehmen und schafft ein wettbewerbsfähiges Dienstleistungsökosystem, das den Markt für nachhaltige Finanzierung stärkt. Mit Blick auf die Zukunft wird erwartet, dass Industrieunternehmen in schwer zu dekarbonisierenden Segmenten verstärkt auf Transitionsinstrumente zurückgreifen werden, da sie sich an den Dekarbonisierungszielen für 2030 ausrichten und damit die Segmentvielfalt vergrößern.
Geografische Analyse
Europäischer Markt für nachhaltige Finanzierung
Europa hielt im Jahr 2025 einen Anteil von 31,72 % am globalen Markt für nachhaltige Finanzierung und wurde dabei durch die EU-Taxonomie, die CSRD und die Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor gestützt, die gemeinsam das umfassendste Regelwerk weltweit bilden. Die zweitranching aufgelegten grünen Bundeswertpapiere Deutschlands und die BTP-Green-Serie Italiens prägen die Euro-Renditekurve und verankern die Investorennachfrage. Die Sicherheitenpolitik der Europäischen Zentralbank stützt darüber hinaus die Marktliquidität. Das regionale Wachstum wird durch den Europäischen Green Deal angetrieben, der 1,08 Billionen USD an öffentlich-privaten Investitionen zur Erreichung der Klimaneutralität bis zur Mitte des Jahrhunderts mobilisiert.
Asiatisch-pazifischer Markt für nachhaltige Finanzierung
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste jährliche Wachstumsrate von 12,53 %. Chinas souveräne grüne Anleihe im Wert von 824 Millionen USD an der Londoner Börse signalisierte Pekings Engagement und dürfte die inländische Emission katalysieren. Singapur beabsichtigt, bis zu 25,9 Milliarden USD in grünen Anleihen aufzunehmen, und hat das Projekt Greenprint ins Leben gerufen, um Nachhaltigkeitsdaten im gesamten Finanzsektor zu digitalisieren. Japan und Australien führen erstmals staatliche Grünanleihe-Programme ein; Canberras grüne Anleihe im Wert von 4,62 Milliarden USD zog Gebote in Höhe von 14,5 Milliarden USD von 105 globalen Investoren an und verdeutlicht damit die überschüssige Nachfrage nach Klimaanlagen im asiatisch-pazifischen Raum. Südostasiatische Länder erkunden Blended-Finance-Instrumente, um Risiken in frühen Phasen von Projekten im Bereich erneuerbare Energien zu mindern, während die Einbeziehung grüner Anleihen durch die Reserve Bank of India in die gesetzlichen Liquiditätsnormen die inländische Nachfrage voraussichtlich ankurbeln wird.
Markt für nachhaltige Finanzierung in Amerika und dem Nahen Osten und Afrika
Nordamerika bleibt trotz politischer Auseinandersetzungen ein tiefer Kapitalpool. US-amerikanische Vermögensverwalter kontrollieren Billionen von USD in ESG-Mandaten, und staatliche Anreize im Rahmen des Inflation Reduction Act stützen den Ausbau erneuerbarer Energien und lenken Kapital in die Klimainfrastruktur. Kanadas zweite souveräne grüne Anleihe im Wert von 2,96 Milliarden USD, die kontrovers Kernenergie einschloss, zog 66 % ESG-orientierte Investoren an. Die Dynamik kann je nach staatlicher Regulierung variieren, doch institutionelle Allokationen erscheinen aufgrund der treuhänderischen Wahrnehmung von Klimarisiken dauerhaft. Schwellenmärkte in Südamerika und dem Nahen Osten gewinnen an Bedeutung; Uruguays nachhaltigkeitsgebundene Anleihe und Saudi-Arabiens prospektive grüne kommunale Emissionen deuten auf eine Diversifizierung des Marktes für nachhaltige Finanzierung hin. Obwohl diese Regionen von einer kleineren Basis ausgehen, lassen regulatorischer Ehrgeiz und Infrastrukturbedarf ein überdurchschnittliches Wachstumspotenzial erwarten, sobald die Rahmenbedingungen ausgereift sind.

Regulatorisches Umfeld
Die Regulierung nachhaltiger Finanzen hat sich zu einem multijurisdiktionalen Compliance-Rahmen ausgeweitet, wobei die Sustainable Finance Regulations Platform der UNCTAD 807 Regulierungen in 35 Volkswirtschaften erfasst. In Europa erweitert die CSRD (Richtlinie (EU) 2022/2464) den Anwendungsbereich der obligatorischen Nachhaltigkeitsberichterstattung (mehr als 50.000 Unternehmen), während die Gesetzgebungstätigkeit 2026, etwa das Sustainability Omnibus, Änderungen an den Anwendungsschwellen von CSRD und CSDDD zum Ziel hat, was für Emittenten und Vermögensverwalter kurzfristig Unsicherheit hinsichtlich Umfang, Zeitplan und Datenanforderungen schafft.
Außerhalb der EU konvergiert die Regelsetzung rund um Offenlegung und Transitionsplanung durch benannte Aufsichtsbehörden und Standardsetzer. Die 2026-Konsultation der britischen Financial Conduct Authority (CP26/5) richtet Nachhaltigkeitsoffenlegungen an ISSB-ähnlicher Berichterstattung aus, mit vorgeschlagener Anwendung für Rechnungsperioden, die am oder nach dem 1. Januar 2027 beginnen, und die Monetary Authority of Singapore veröffentlichte im März 2026 Leitlinien zum Umweltrisikomanagement (Transitionsplanung), die ab September 2027 für Banken, Versicherer und Vermögensverwalter wirksam werden. Parallel dazu verstärkt die Ausschussarbeit des Europäischen Parlaments 2026 zu SFDR- und PRIIPs-Überarbeitungen den Wandel von freiwilligen ESG-Angaben zu Label-Disziplin, einschließlich Vergleichbarkeit auf Produktebene, Namensgebungsregeln und klareren Offenlegungserwartungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette nachhaltiger Finanzen beginnt mit der Festlegung von Politik und Standards, einschließlich der EU-Taxonomie und CSRD sowie SFDR- und ISSB-ausgerichteter Offenlegungsregelsetzung, die die nachgelagerten Datenfelder und Definitionen festlegen. Emittenten (Staaten, Unternehmen und Finanzinstitute) begeben dann gelabelte und leistungsgebundene Instrumente, während Banken und Arrangeure Rahmenwerke, KPIs und Dokumentation für grüne Anleihen, Nachhaltigkeitsanleihen sowie nachhaltigkeitsgebundene und Transitionsformate strukturieren. Verifizierungs- und Assurance-Anbieter, ESG-Datenanbieter und Indexadministratoren wandeln Offenlegungen in investierbare Signale um, die Vermögensverwalter und -eigentümer für Screening, Portfoliokonstruktion, Stewardship und Berichterstattung nutzen.
Vertrieb und Marktinfrastruktur vervollständigen die Kette über Börsen, Depotstellen, Verwahrstellen, Fondsplattformen und Analytics-Ebenen, die Friktionen reduzieren und die laufende Überwachung unterstützen. Auf der Käuferseite bündeln große globale Vermögensverwalter und Regionalbanken die Nachfrage über Investmentfonds, ETFs, Mandate und Vehikel der privaten Kapitalmärkte, während Engagement- und Abstimmungsrichtlinien die Kapitalallokation mit der Leistung und den Governance-Entscheidungen der Emittenten verknüpfen. Ergebnismessung und themenübergreifendes Underwriting prägen zunehmend Underwriting- und Verpackungsentscheidungen, einschließlich Natur, Anpassung und Transitionsplanung, wie sich in Praktiken wie der Integration von Klimarisikoanalysen der Lieferkette in Due-Diligence- und Allokationsprozesse im Rahmen mehrjähriger Klimastrategien zeigt.
Wettbewerbslandschaft
Der Markt für nachhaltige Finanzierung weist eine moderate Konzentration auf: Die drei größten Vermögensverwalter – BlackRock, Vanguard und State Street – halten bedeutende Anteile, sehen sich jedoch zunehmendem Wettbewerb durch Fintechs, ESG-Datenspezialistinnen und regionale Champions gegenüber. BlackRocks Übernahme von HPS Investment Partners für 12 Milliarden USD schuf eine Plattform für privaten Kredit im Wert von 220 Milliarden USD, die maßgeschneiderte nachhaltige Darlehen strukturieren kann, während der Kauf von Global Infrastructure Partners für 3 Milliarden USD eine Pipeline für erneuerbare Energien und Transportinfrastruktur im Wert von 100 Milliarden USD hinzufügt. Vanguard hat die Kapazitäten für das Aktionärsengagement vertieft, und State Street bettet Echtzeit-ESG-Analysen in sein Verwahrungsnetzwerk ein, um die institutionelle Bindung zu erhalten.
Partnerschaftsmodelle verbreiten sich. Wellington Management, Vanguard und Blackstone haben sich für öffentlich-private Multi-Asset-Klimaportfolios zusammengetan und damit gezeigt, dass große Akteure Spezialexpertise schätzen, um Mandate von Pensions- und Staatsfonds zu gewinnen. Gleichzeitig nutzen regionale Banken in Asien – wie DBS und OCBC – lokale Netzwerke, um grüne und Übergangsanleihen zu originieren und das Risiko anschließend über gekennzeichnete Verbriefungen zu verteilen. Blockchain-fähige Plattformen in Hongkong und Singapur tokenisieren Solar- oder Energieeffizienzanlagen und erweitern die Investorenbasis durch Fraktionalisierung und sofortige Abwicklung.
Wettbewerbsdruck entsteht auch durch ESG-Datenanbieter, die granulare Emissions-, Biodiversitäts- und Lieferkettenkennzahlen anbieten und mittelgroßen Managern ermöglichen, auf der Grundlage von Analysen statt verwalteter Vermögenswerte zu konkurrieren. Um Margen zu verteidigen, investieren etablierte Akteure in proprietäre Datensätze, KI-gestützte Wirkungsmessung und automatisierte Kundenberichterstattung. Regulatorische Divergenz zwischen Jurisdiktionen verschafft global diversifizierten Unternehmen, die Compliance-Kosten absorbieren können, einen Vorteil, während agile lokale Akteure gedeihen, indem sie Produkte an inländische Richtlinien anpassen. Im Prognosehorizont ist eine Konsolidierung wahrscheinlich, da Manager Skalierung in privaten Märkten und Infrastruktur anstreben, während spezialisierte Impact-Häuser weiterhin Nischen in der Anpassungsfinanzierung und naturbasierten Lösungen erschließen und damit die Marktgröße für nachhaltige Finanzierung vergrößern.
Marktführer für nachhaltige Finanzierung
-
BlackRock
-
Vanguard Group
-
State Street Global Advisors
-
Amundi
-
BNP Paribas Asset Management
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nachhaltige Finanzierung Unternehmen in diesem Bericht
- BlackRock
- Vanguard Group
- State Street Global Advisors
- JPMorgan Asset Management
- Citigroup
- Goldman Sachs
- UBS
- Bank of America
- Amundi
- Allianz Global Investors
- BNP Paribas Asset Management
- HSBC Holdings
- Credit Agricole CIB
- NatWest Group
- Morgan Stanley
- AXA Investment Managers
- Deutsche Bank
- Legal & General Investment Management
- Nordea
- Schroders
- Macquarie Group
- ING Group
Lesen Sie die Analyse der nachhaltige Finanzierung-Unternehmen

Marktchancen und Zukunftsaussichten
Anforderungen an Offenlegung und Transitionsplanung erweitern den Fluss entscheidungsrelevanter Nachhaltigkeitsdaten und schaffen Freiräume in Data Engineering, Assurance und Portfolioanalytik, die CSRD-ähnliche Berichterstattung in investierbare Kennzahlen und Produktkennzeichnung umwandeln. Die Nachfrage verschiebt sich zudem über reine Minderung hinaus in Richtung Anpassungs- und Resilienzfinanzierung, was die breitere Nutzung nachhaltigkeitsgebundener und Transitionsstrukturen unterstützt, die die Preisgestaltung an Emittentenziele koppeln und von schwer zu dekarbonisierenden Sektoren eingesetzt werden können, in denen taxonomiekonforme Investitionsausgaben mit zweckgebundener Mittelverwendung weniger verfügbar sind. Die Produktgestaltung verschiebt sich hin zu Multi-Asset-Lösungen, die öffentliche Märkte mit Private Credit und Infrastruktur kombinieren, wie die Zusammenarbeit von Wellington Management, Vanguard und Blackstone bei öffentlich-privaten Multi-Asset-Klimaportfolios zeigt.
Auch Natur- und Biodiversitätsfinanzierung entwickelt sich neben dem Klimathema zu einem eigenständigen Chancenfeld, wobei der State of Finance for Nature 2026 auf das erforderliche Ausmaß zur Erfüllung der Verpflichtungen der Rio-Konvention hinweist, einschließlich der Notwendigkeit, die Investitionen in naturbasierte Lösungen bis 2030 auf jährlich 571 Milliarden USD zu steigern. Dies unterstützt das Wachstum von Naturkapitalstrategien in Wäldern, Ackerland und wassergebundenen Realvermögenswerten sowie biodiversitätsbewussten Datensätzen und Benchmarks, die für Risikomanagement und Berichterstattung genutzt werden. Investitionen großer Vermögensverwalter auf Plattformebene in Biodiversitäts- und Impact-Intelligence erweitern das Instrumentarium für Produktinnovation und Kundenberichterstattung, während Taxonomiefragmentierung und Greenwashing-Kontrolle die Nachfrage nach Drittverifizierung, klareren Namenskonventionen und prüfbarer Wirkungsmessung hochhalten.
Jüngste Branchenentwicklungen im Markt für nachhaltige Finanzierung
- Juni 2026: BlackRock arbeitete mit dem Natural History Museum zusammen, um den Biodiversity Intactness Index in die BlackRock Sustainable Investing Intelligence-Plattform zu integrieren und die biodiversitätsbewussten Investmentfähigkeiten zu erweitern. Die Plattform erweitert Biodiversitätskennzahlen über Strategien mit 125 Mrd. USD. Stärkt den datengetriebenen Wettbewerbsvorteil im nachhaltigen Investieren und die ESG-Analytik-Wettbewerbsfähigkeit.
- April 2026: BlackRock kündigte eine ESG-Infrastrukturinitiative in Höhe von 1,2 Billionen an, die sich auf erneuerbare Energien, EV-Ladeinfrastruktur, Wassermanagement, Breitband und klimaresiliente Küsteninfrastruktur konzentriert. Umfassendes Infrastrukturprogramm zur Erweiterung des Engagements in nachhaltige Vermögenswerte. Erweitert die Pipeline für nachhaltige Infrastruktur und stärkt die Führungsposition in der großflächigen ESG-Finanzierung.
- Februar 2026: Vanguard Group einigte sich mit 13 Bundesstaaten auf einen Vergleich in einem Kartellrechtsverfahren über 29,5 Millionen USD und verpflichtete sich zu Passivitätszusagen, die das klimabezogene Aktionärsengagement bis Juni 2032 einschränken. Rechtlicher Vergleich mit Auswirkungen auf die Normen des klimabezogenen Aktionärsengagements. Beschränkt ESG-Aktivismus und beeinflusst die Governance-Engagement-Strategie inmitten regulatorischen Gegenwinds.


Markt für nachhaltige Finanzierung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für nachhaltige Finanzierung definiert als eingesetztes und verwaltetes Kapital mit expliziten ökologischen, sozialen und Governance-Zielen, das Finanzierungs- und Investitionsprodukte umfasst, die Mittel in nachhaltige Ergebnisse über Regionen hinweg lenken.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt freiwillige Kohlenstoffmärkte und Nachhaltigkeitsderivate aus, bei denen der Wert nicht mit dem Wert von Finanzierungs- oder Investitionsprodukten vergleichbar ist.
Segmentierungsübersicht
- Nach Investitionstyp
- Aktienfonds
- Festverzinsliche Fonds
- Gemischte und Multi-Asset-Allokation
- Nach Transaktionstyp
- Grüne Anleihen
- Sozialanleihen
- Nachhaltigkeitsanleihen
- ESG-Investitionen
- Sonstige
- Nach Branchenvertikale
- Versorgungsunternehmen und Energie
- Transport und Logistik
- Chemie und Werkstoffe
- Lebensmittel, Getränke und Landwirtschaft
- Öffentlicher Sektor und Regierung
- Finanzinstitute
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die äußeren Grenzen des Marktes festzulegen und Definitionen über Produkte wie nachhaltige Anleihen und ESG-orientierte Fonds hinweg abzustimmen, bevor die Modellierungsannahmen finalisiert wurden. Öffentliche Quellen, darunter UNCTAD-Veröffentlichungen, makroökonomische Reihen der Weltbank und des IWF, Finanz- und Investitionsindikatoren der OECD sowie Veröffentlichungen von Zentralbanken und Wertpapieraufsichtsbehörden, wurden verwendet, um Emissionsmuster, Signale zu verwalteten Vermögenswerten und regionale Verschiebungen zu verfolgen.
Wir haben außerdem Emittenten- und Vermögensverwaltereinreichungen, Jahresberichte, Investorenpräsentationen, Rahmenwerke für nachhaltige Anleihen von Börsen sowie seriöse Presseberichterstattung ausgewertet, um Aktivitätsniveaus und typische Produktstrukturen zu erfassen. Bei Bedarf wurden kostenpflichtige Abonnements, die Unternehmensfinanzdaten, Nachrichten und Finanzdaten sowie Patentdatenbanken umfassen, zur Überprüfung von Offenlegungen und zeitlichen Ereignissen genutzt, die den Markt beeinflussen können. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend; wir haben uns auch auf andere öffentliche und kostenpflichtige Referenzen für die Datenerhebung, Validierung und Klärung gestützt.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich darauf, zu bestätigen, was bei Emittenten- und Investorenentscheidungen als nachhaltige Finanzierung gilt, und anschließend Annahmen wie Produktmix und regionales Wachstum auf den Prüfstand zu stellen. Wir sprachen mit Praktikern aus den Bereichen Emittenten, Vermögensverwalter, Banken, Berater und institutionelle Investoren und haben die Beiträge über die wichtigsten Regionen hinweg ausgewogen, damit das Modell Unterschiede in politischem Druck, Offenlegungsreife und Investorennachfrage widerspiegelt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 13 % | APAC: 39 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 42 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 45 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Aufbau, bei dem öffentliche Emissions- und Investitionsprodukt-Signale in einen kohärenten Nachfragepool über Regionen und Produkttypen hinweg rekonstruiert und dann auf definitorische Konsistenz angepasst werden. Bei nachhaltiger Finanzierung ist es entscheidend, eine einheitliche Behandlung zwischen Kapitalmarktinstrumenten (wie grünen, sozialen und Nachhaltigkeitsanleihen) und verwalteten Investitionsengagements (wie ESG-orientierten Aktien-, Anleihen- und gemischten Allokationsprodukten) sicherzustellen.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Überprüfungen bestätigt. Dazu gehörten Stichprobenüberprüfungen gemeldeter nachhaltiger AUM-Bereiche, Emittentenprogrammaktivitäten und implizierter Werte aus durchschnittlichen Ticketgrößen multipliziert mit beobachteter Transaktionshäufigkeit, sofern die Offenlegung dies erlaubte. Zu den Variablen, die das Modell beeinflussten, gehörten Trends bei der Emission nachhaltiger Anleihen, Fondsvermögensniveaus und Nettomittelzuflüsse, Änderungen der Offenlegungs- und Kennzeichnungsvorschriften, politische Ziele, die Finanzierungspipelines beeinflussen, sowie die regionale Mischverschiebung zwischen EMEA, APAC und Amerika. Wenn bei Bottom-up-Überprüfungen Lücken auftraten, wurden die fehlenden Teile durch konservative Proxy-Verhältnisse behandelt, die an die vergleichbarsten öffentlichen Reihen zurückgebunden wurden, gefolgt von einer weiteren Überprüfung mit Interview-Feedback.
Für die Prognose verwendeten wir eine Szenarioanalyse, da die Akzeptanz stark von Regulierung und Investorenstimmung abhängt. Anschließend haben wir eine leichte multivariate Regressionsschicht angewendet, um das Wachstum mit makroökonomischen Indikatoren und Kapitalmarktbedingungen zu verknüpfen, die von Experten wiederholt hervorgehoben wurden. Die endgültige Trajektorie wurde erst akzeptiert, nachdem die implizierten Wachstumsraten mit dem übereinstimmten, was Emittenten und Investoren als realisierbar über den Prognosezeitraum beschrieben haben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch wiederholte Gegenprüfungen mit unabhängigen Signalen validiert, wie z. B. gemeldeten nachhaltigen Fondsvermögen, Gesamtemissionen nachhaltiger Anleihen und regionalen Verschiebungen, die in öffentlichen Offenlegungen sichtbar sind. Wenn eine Zahl ungewöhnlich erschien, haben wir die Treiber bis auf die Annahmeebene zurückverfolgt und sie dann entweder korrigiert oder zur weiteren Klärung mit zusätzlichen Expertenbeiträgen vor der Freigabe markiert.
Wir verwenden einen mehrstufigen internen Überprüfungsprozess, sodass Marktgesamtwerte, Wachstumsraten und regionale Aufteilungen von einem weiteren Analysten überprüft und dann auf Konsistenz über die gesamte Zeitreihe hinweg erneut geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Regeländerungen bei der Kennzeichnung oder Offenlegung oder abrupte Verschiebungen bei Emissionen und Mittelflüssen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten, die mit den neuesten Datenveröffentlichungen abgestimmt ist.
Marktgröße für nachhaltige Finanzierung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für nachhaltige Finanzierung stimmen häufig nicht überein, da der Begriff auf unterschiedliche Weise verwendet wird und die Dateneingaben nicht immer über Produkte hinweg vergleichbar sind. In der Praxis entstehen die größten Abweichungen dadurch, ob eine Schätzung den Markt als verwaltete Vermögenswerte, jährliche Emissionen oder eine kombinierte Sichtweise behandelt, die Bestände und Flüsse vermischt.
Die anderen häufigen Ursachen für Lücken sind Umfangs- und Zeitpunktentscheidungen, wie z. B. die ausschließliche Berücksichtigung von Anleihen und Fonds gegenüber der Einbeziehung breiterer ESG-Investitionsaktivitäten, die Verwendung unterschiedlicher Basisjahre und die Anwendung von Kassakursen gegenüber gemittelten Umrechnungen für globale Gesamtwerte. Unterschiede treten auch auf, wenn aggressive Szenarien als Hauptfall berichtet werden oder wenn ältere Schätzungen nach wesentlichen Verschiebungen bei Kennzeichnungsregeln, Durchsetzung der Offenlegung oder regionaler Emissionsstärke nicht neu validiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,40 Bio. USD (2025) | |
| Fachzeitschrift A | 7,00 Bio. USD (2023) | Berücksichtigt nur börsennotierte nachhaltige Anlageprodukte wie Anleihen und Fonds, was die Gesamtwerte unterschätzt, wenn breitere ESG-Investitionen und gemischte Strukturen einbezogen werden. |
| Globale Unternehmensberatung B | 5,87 Bio. USD (2024) | Verwendet eine andere Basisjahresdefinition und einen längeren Prognosezeitraum, und der Marktwert scheint an einem engeren Produktsortiment verankert zu sein, mit begrenzter Transparenz hinsichtlich der Behandlung von Beständen gegenüber Flüssen. |
Die Tabelle zeigt, dass Umfangsentscheidungen – insbesondere ob eine Schätzung ausstehende Engagements mit jährlicher Aktivität vermischt – eine Differenz von mehreren Billionen USD erzeugen können. Indem die Behandlung von Anleihen, Fonds und breiteren ESG-Investitionen über Regionen hinweg konsistent gehalten und dann jährlich gegen Emissions- und AUM-Signale gegengeprüft wird, bleibt die Schätzung reproduzierbar und leichter prüfbar, was den höheren für 2025 von Mordor Intelligence gemeldeten Gesamtwert erklärt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für nachhaltige Finanzierung?
Die Marktgröße für nachhaltige Finanzierung betrug 2026 15,06 Billionen USD und wird bis 2031 voraussichtlich 26,93 Billionen USD erreichen.
Welche Region führt den Markt für nachhaltige Finanzierung derzeit an?
Europa hielt 2025 einen Anteil von 31,72 % am globalen Markt für nachhaltige Finanzierung, gestützt durch die umfassende regulatorische Architektur der EU.
Welches Produktsegment wächst am schnellsten?
Nachhaltigkeitsgebundene und Übergangsanleihen expandieren bis 2031 mit einer CAGR von 14,08 % und sind damit die am schnellsten wachsende Transaktionskategorie.
Warum sind Multi-Asset-Strategien beim nachhaltigen Investieren beliebt?
Institutionen bevorzugen Multi-Asset-Vehikel, weil sie diversifizierten Zugang zu öffentlichem Eigenkapital, privatem Kredit und Infrastruktur bieten und gleichzeitig ESG-Ziele erfüllen; sie wachsen mit einer CAGR von 13,22 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
