
Marktgröße und -anteil für grüne Anleihen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
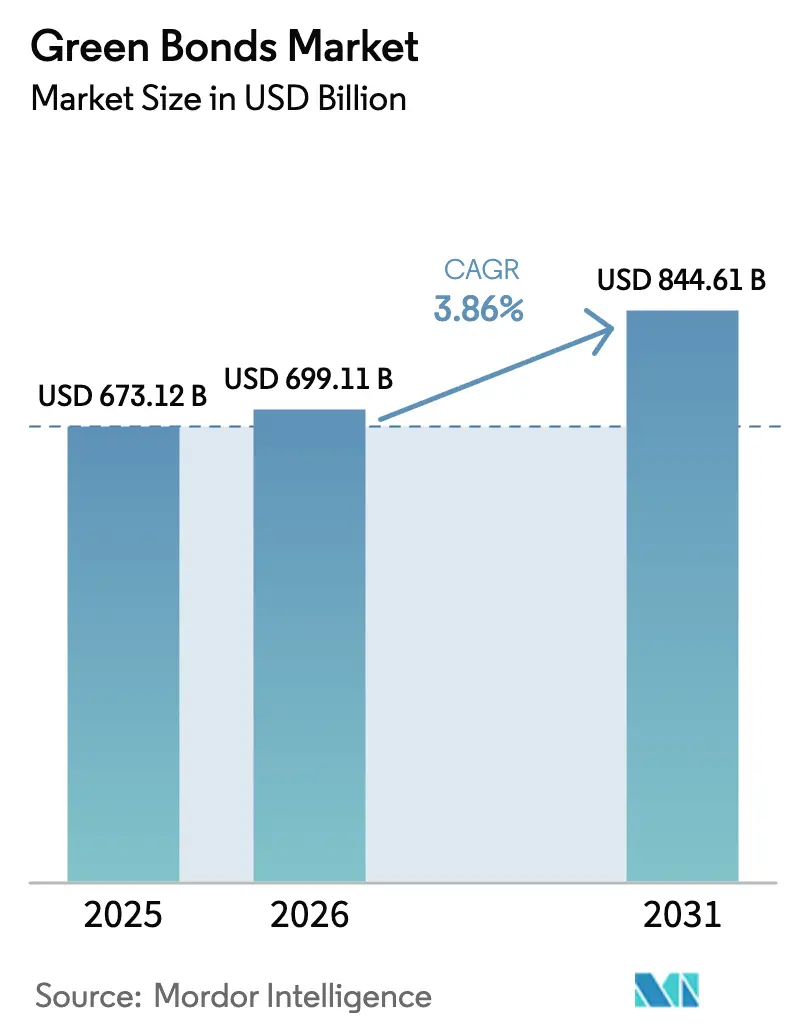
| Marktgröße (2026) | 699.11 Milliarden US-Dollar |
| Marktgröße (2031) | 844.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
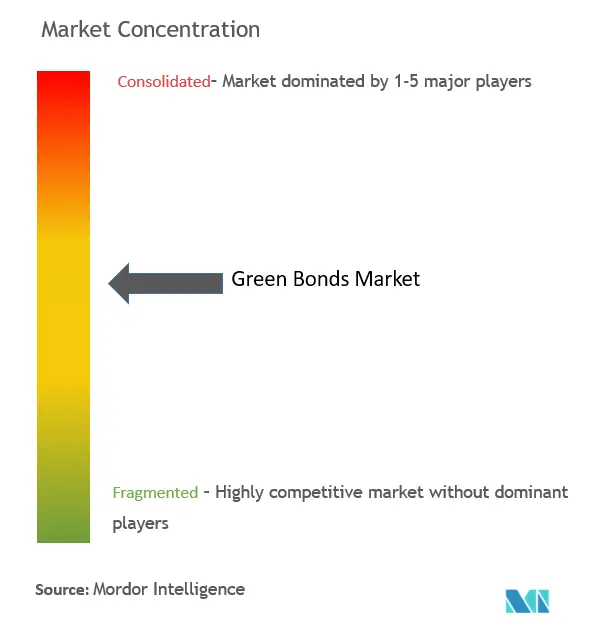
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für grüne Anleihen von Mordor Intelligence
Die Marktgröße für grüne Anleihen soll von 673,12 Milliarden USD im Jahr 2025 auf 699,11 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 3,86 % über 2026–2031 einen Wert von 844,61 Milliarden USD erreichen.
Die Nachfrage spiegelt die Verbindung von Netto-Null-Politiksignalen mit Anlegeraufträgen zur Dekarbonisierung wider, während die Emissionskosten weiter sinken, da Tokenisierungspiloten und digitale Hauptbücher die Dokumentation vereinfachen. Die regulatorische Konvergenz verläuft langsam, doch das neue Kennzeichnungssystem der Europäischen Union drängt Emittenten zu einer detaillierteren Berichterstattung, schärft die Preisfindung und verringert den Greenium. Globale Staatsprogramme rahmen grüne Anleihen nun als klimadiplomatische Instrumente des öffentlichen Sektors ein und schaffen liquide Benchmarks, die privates Kapital anziehen. Parallel dazu beschleunigt sich das Unternehmensangebot, da sinkende Gestehungskosten für erneuerbare Energien die Projekt-Cashflows verbessern und das investierbare Universum im Markt für grüne Anleihen erweitern.
Wichtigste Erkenntnisse des Berichts
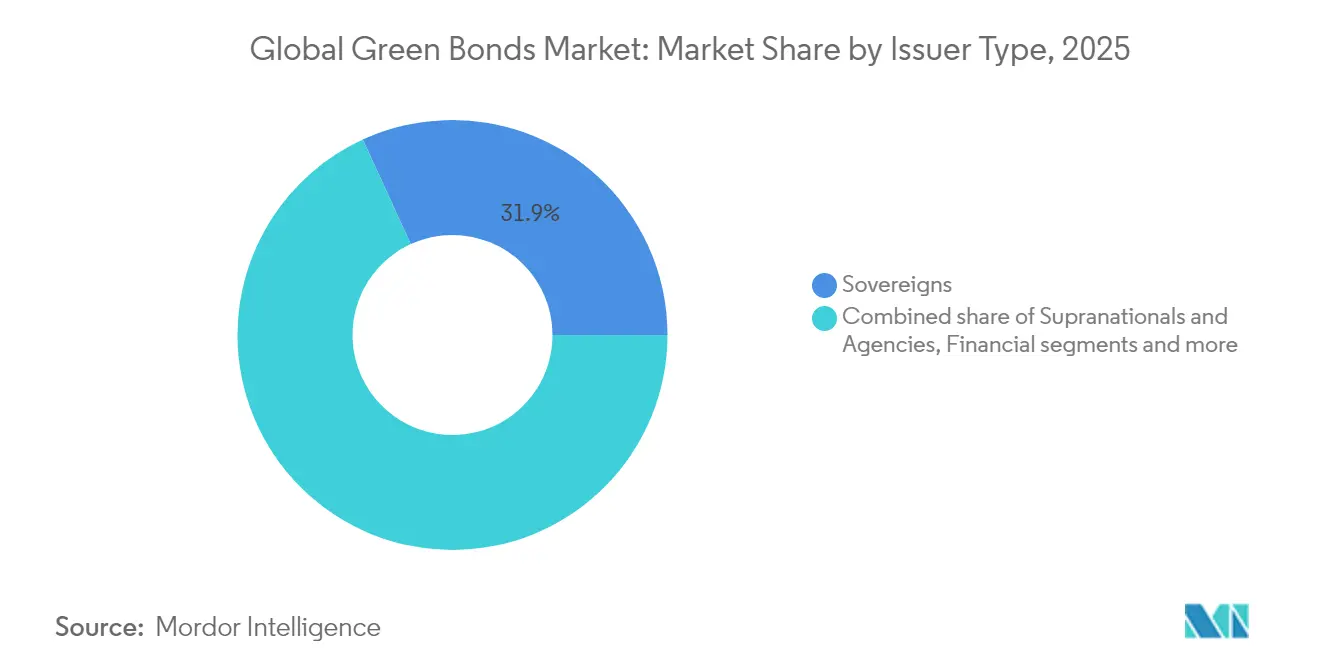
- Nach Emittentenart führten Staaten mit einem Marktanteil von 31,85 % im Markt für grüne Anleihen im Jahr 2025, während Finanzunternehmen die höchste prognostizierte CAGR von 4,65 % bis 2031 verzeichneten.
- Nach Verwendungszweck entfielen auf Energieprojekte 28,15 % der Marktgröße für grüne Anleihen im Jahr 2025; die Finanzierung von Landnutzung & Biodiversität soll bis 2031 mit einer CAGR von 6,72 % wachsen.
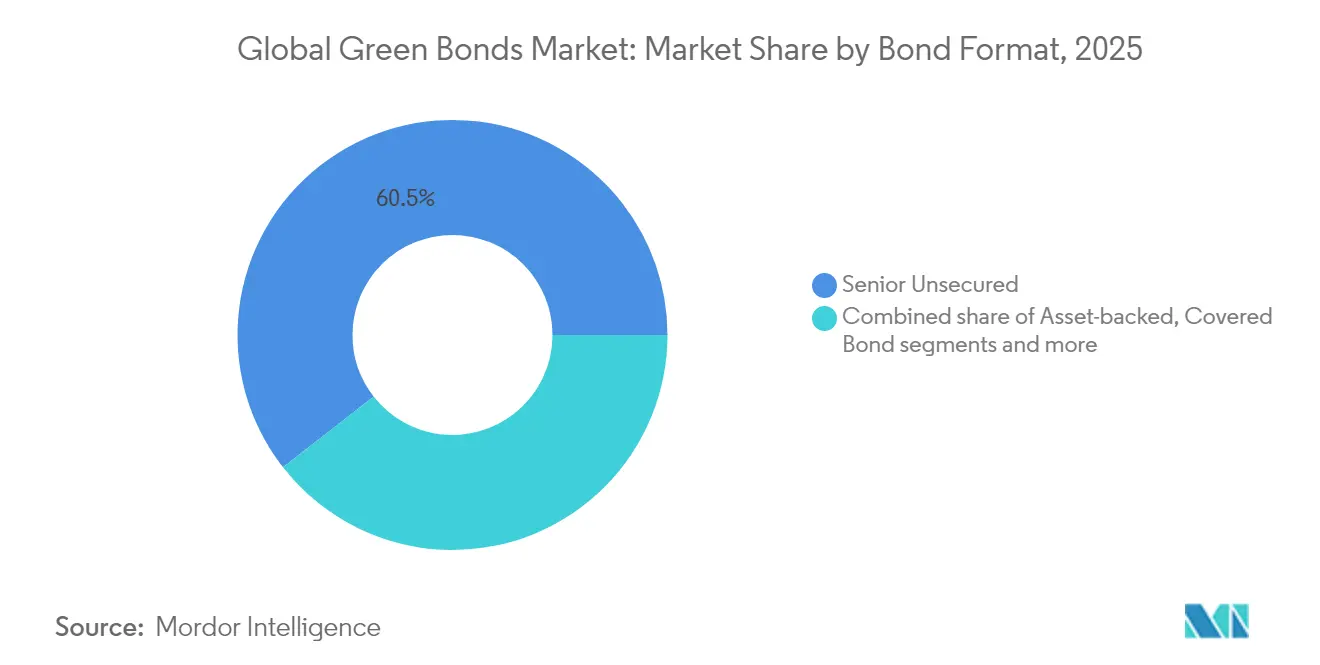
- Nach Anleiheformat entfielen auf vorrangig unbesicherte Instrumente 60,55 % der Marktgröße für grüne Anleihen im Jahr 2025, und Sukuk-Formate verzeichnen eine CAGR von 5,78 % bis 2031.
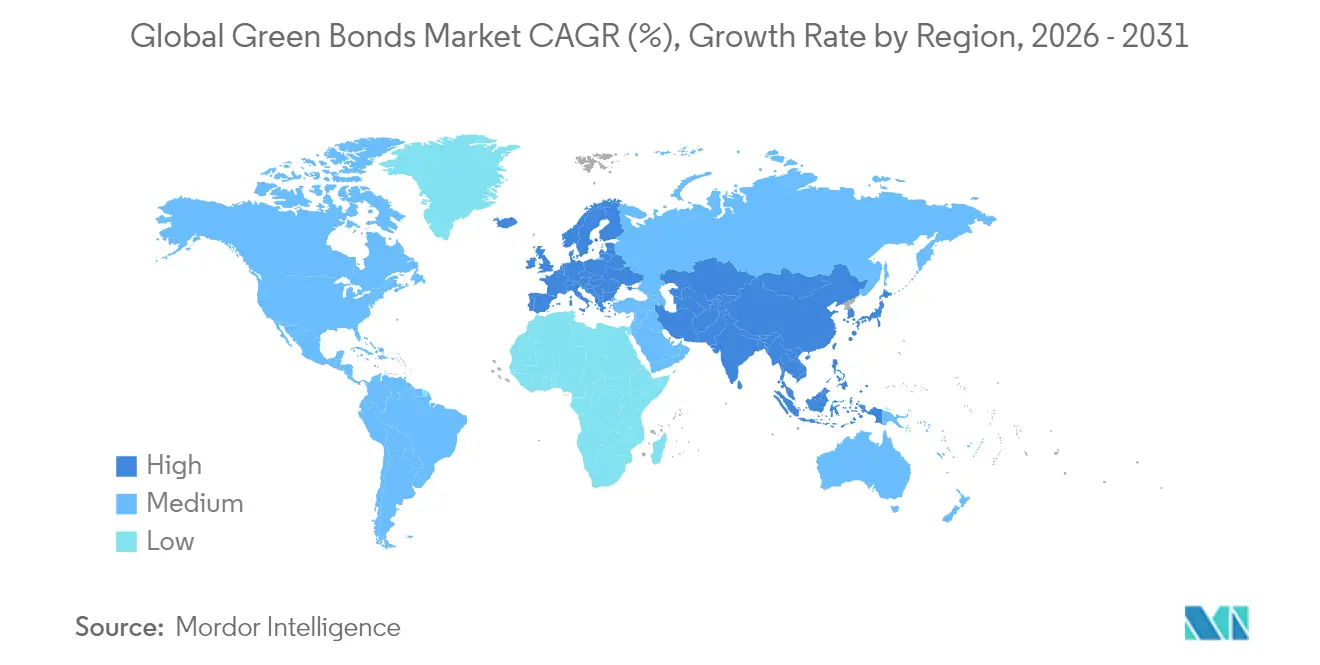
- Nach Geografie hielt der Markt für grüne Anleihen in Europa im Jahr 2025 einen Umsatzanteil von 43,70 %, während Asien-Pazifik mit einer CAGR von 5,98 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für grüne Anleihen*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Netto-Null-Verpflichtungen beschleunigen staatliche Emissionen | +0.8% | Global; frühe Führungsrolle in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| EU-Standard für grüne Anleihen fördert Unternehmensangebot | +0.6% | Europa primär; globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Sinkende Gestehungskosten für saubere Energie verbessern die Finanzierbarkeit von Projekten | +0.9% | Global; am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| 'Biodiversitätsgebundene' grüne Anleihen erschließen Naturfinanzierung | +0.4% | Lateinamerika & Afrika; expandierendes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Tokenisierte grüne Anleihen senken Emissionskosten für Banken in Schwellenmärkten | +0.3% | Schwellenmärkte, insbesondere Asien-Pazifik und Naher Osten | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungsaufträge von Investmentfonds treiben die Nachfrage nach kommunalen grünen Anleihen | +0.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf das entwickelte Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Netto-Null-Verpflichtungen beschleunigen staatliche Emissionen
Staatliche Emissionen verankern nun Liquidität und Preiskurven, exemplarisch verdeutlicht durch Chinas Debüt in Höhe von 824 Millionen USD in London, das einen grenzüberschreitenden RMB-Benchmark setzte[1]Climate Bonds Initiative, "China emittiert erste staatliche grüne Anleihe an der LSE," climatebonds.net. Australiens grüne Anleihe in Höhe von 4,41 Milliarden USD zog Aufträge in Höhe von 13,86 Milliarden USD an und verdeutlicht die katalytische Rolle der Überzeichnung bei der Mobilisierung privaten Kapitals. Kanada erweiterte seinen Rahmen um Nuklearausgaben und verbreiterte die förderfähigen Vermögenswerte, ohne die ökologische Strenge zu verwässern. BIS-Analysen zeigen, dass staatliche Programme die inländische Emission nachhaltiger Unternehmensanleihen um 23 % steigern, was Demonstrationseffekte unterstreicht. Mit COP30 am Horizont terminieren Regierungen Transaktionen strategisch, um regionale Standards zu prägen und Reputationsvorteile als Erstmover zu sichern.
EU-Standard für grüne Anleihen fördert Unternehmensangebot
Der EU-Standard für grüne Anleihen (EuGB) trat im Dezember 2024 in Kraft und führte die externe Prüferregistrierung bei der ESMA sowie obligatorische Allokationsberichte ein[2]Europäische Union, "Verordnung (EU) 2023/2631 zur Einführung des Europäischen Standards für grüne Anleihen," eur-lex.europa.eu. Bislang haben nur drei Emittenten den EuGB übernommen, da Compliance-Kosten eine rasche Verbreitung hemmen. Die EuGB-Emission der Europäischen Investitionsbank in Höhe von 3,15 Milliarden USD setzt einen Liquiditätsbenchmark für Unternehmen, die den 261,45 Milliarden USD umfassenden taxonomiekonformen Investorenpool Europas anzapfen möchten. Finanzinstitute sind frühe Anwender, da sie bereits taxonomiekonforme Vermögenswerte offenlegen und dadurch einen Finanzierungskostenvorteil erzielen, der in anderen Regionen Wettbewerbsreaktionen auslösen könnte. Da externe Jurisdiktionen EU-Kriterien als Referenz heranziehen, entstehen Arbitragemöglichkeiten für Emittenten, die mehrere Taxonomien navigieren können.
Sinkende Gestehungskosten für saubere Energie verbessern die Finanzierbarkeit von Projekten
Die Kosten für Solarenergie im Versorgungsmaßstab sind seit 2010 um 85 % und für Onshore-Wind um 56 % gesunken und liegen nun bei 0,057 USD/kWh bzw. 0,039 USD/kWh[3]Internationale Agentur für Erneuerbare Energien, "Kosten der Stromerzeugung aus erneuerbaren Energien im Jahr 2024," irena.org. Niedrigere Erzeugungskosten stärken die Schuldendienstquoten und komprimieren die Kreditspreads für Investment-Grade-Projekte. Höhere Kapitalkosten trieben die Marktpreise für Strom im Jahr 2024 jedoch um 30 % in die Höhe und schufen vorübergehende Gegenwind für Entwickler, da die Diskontierungssätze neu kalibriert wurden. Die Finanzierungskosten variieren nach wie vor stark – deutsches Onshore-Wind liegt im Durchschnitt bei 1,1 %, während ukrainische Solarenergie 10 % übersteigt, was die Streuung des Makrorisikos verdeutlicht. Erlöse zielen nun auf Netzaufrüstungen und Batteriespeicher ab, die für die Integration günstiger, aber variabler erneuerbarer Energien unerlässlich sind, und verstärken eine positive Kostensenkungsspirale.
'Biodiversitätsgebundene' grüne Anleihen erschließen Naturfinanzierung
Kolumbiens neue regulatorische Vorlagen haben den Weg für eine Biodiversitätsanleihe in Höhe von 70 Millionen USD geebnet, die speziell Agroforstinitiativen zur Förderung nachhaltiger Landnutzung und Biodiversitätserhaltung finanziert. Unterdessen hat die Weltbank eine Anleihe in Höhe von 225 Millionen USD eingeführt, die Renditen direkt an verifizierte Kohlenstoffbindungen knüpft und ihr Engagement für die Wiederaufforstung des Amazonas und die Bekämpfung des Klimawandels unterstreicht. In einem bedeutenden Schritt hat Uruguay eine nachhaltigkeitsgebundene Staatsanleihe in Höhe von 1,5 Milliarden USD aufgelegt, die KPIs für einheimische Wälder einbezieht, um messbare Umweltergebnisse zu gewährleisten und damit auf staatlicher Ebene einen Präzedenzfall für die Integration von Nachhaltigkeit in Finanzinstrumente zu schaffen. Der Climate Bonds Standard hat seinen Geltungsbereich auf Kriterien zur Entwaldung im Agrar- und Lebensmittelbereich ausgeweitet und so einen disziplinierten und transparenten Ansatz für Verifizierungsprozesse sichergestellt. Mit der Reifung der Messinstrumente können institutionelle Anleger nun in Naturkapitalmärkte investieren, Engagements in nachhaltige Anlagen eingehen und dabei strenge Risikokontrollen aufrechterhalten sowie globale Umweltziele verfolgen.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für grüne Anleihen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Realzinsen weiten Kreditspreads für Emittenten unterhalb des Investment-Grade aus | -0.7% | Global; akut in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Greenwashing-Bedenken erhöhen die Kosten für Zweitmeinungen | -0.4% | Global; regulatorischer Fokus in Europa & Nordamerika | Mittelfristig (2–4 Jahre) |
| Fehlende interoperable asiatische Taxonomien hemmen grenzüberschreitende Kapitalflüsse | -0.3% | Asien-Pazifik primär, Ausstrahlungseffekte auf globale institutionelle Anleger | Mittelfristig (2–4 Jahre) |
| Schrumpfendes 'Greenium' erodiert Preisanreize | -0.2% | Global, mit stärksten Auswirkungen in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Realzinsen weiten Kreditspreads für Emittenten unterhalb des Investment-Grade aus
Die straffere Geldpolitik trieb die 10-jährigen Staatsanleiherenditen Anfang 2025 um 40 Basispunkte in die Höhe und erhöhte die Kreditkosten für niedriger bewertete Emittenten. EZB-Forschungen zeigen, dass komprimierte US-Spreads anfällig sind, da Unternehmensschulden in Höhe von 1 Billion USD auf Refinanzierung warten. Studien der US-Notenbank bestätigen, dass das Greenium hauptsächlich großen Investment-Grade-Unternehmen zugute kommt und kleinere Entwickler einem höheren Spreadrisiko aussetzt. Höhere Diskontierungssätze mindern die Nettobarwerte langfristiger Erneuerbaren-Projekte und verzögern einige Pipeline-Vermögenswerte in Schwellenmärkten, wo Subventionspuffer dünn sind. Emittenten mit Fremdwährungsverbindlichkeiten sind einem zusätzlichen Risikolayer ausgesetzt, da ein starker USD die Schuldendienstbelastung erhöht und einige dazu veranlasst, Zins- und Währungsrisiken zu höheren Derivatekosten abzusichern. Als Reaktion darauf erweitern multilaterale Institutionen Blended-Finance-Strukturen, die Erstverlust-Tranchen absorbieren, doch die Inanspruchnahme bleibt durch staatliche Garantieobergrenzen begrenzt.
Anhaltende Greenwashing-Bedenken erhöhen die Kosten für Zweitmeinungen
Nur Emittenten mit robusten Nachweisen sichern sich ein bedeutungsvolles Greenium, wie empirische Preisarbeiten in begutachteten Fachzeitschriften belegen. ESMAs strengere Fondsbenennungsregeln zwingen Vermögensverwalter zur Überprüfung der zugrunde liegenden Vermögenswerte, was die Nachfrage nach Drittprüfungen erhöht, die die Emissionskosten um 15–25 Basispunkte steigern. Das marktweite Volumen nachhaltiger Anleihen überschritt 2024 die Marke von 6 Billionen USD, doch inkonsistente Offenlegung schürt Skepsis und ruft Forderungen nach ergebnisbasierten Instrumenten hervor, die Kupons an die Leistung knüpfen. Erhöhte Kontrolle könnte die Emission unter erfahrenen Akteuren konsolidieren, die Verifizierungskosten absorbieren können. Auch die Reputationsstrafen steigen; Regulatoren in Europa können Emittenten nun mit Bußgeldern von bis zu 5 % des Jahresumsatzes für irreführende Nachhaltigkeitsaussagen belegen, was das Abwärtsrisiko des Missbrauchs von Labels erhöht. Als Schutzmaßnahme setzen Emittenten auf blockchain-verankerte Berichtstools, die Datenfeeds auf Projektebene mit Zeitstempeln versehen, obwohl Interoperabilitätsprobleme zwischen Plattformen weiterhin ungelöst sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für grüne Anleihen
Nach Emittentenart:
Staaten halten die Größe, während Unternehmen beschleunigenStaaten erfassten 2025 einen Marktanteil von 31,85 % im Markt für grüne Anleihen, da Regierungen Emissionen als Klimasignal vor multilateralen Foren nutzten. Dies unterstreicht die wachsende Rolle von Regierungen bei der Förderung von nachhaltigen Finanzierungsinitiativen. Finanzunternehmen werden voraussichtlich eine CAGR von 4,65 % bis 2031 bei der Marktgröße für grüne Anleihen verzeichnen, angetrieben durch Eigenkapitalvorschriften, die Banken dazu veranlassen, ESG-gebundene Vermögenswerte zu priorisieren. Dieser Trend spiegelt die zunehmende Integration von Umwelt-, Sozial- und Governance-Überlegungen in Finanzstrategien wider. Darüber hinaus unterstrich die Anleihe der Weltbank in Höhe von 1,10 Milliarden USD für 2025, die robuste Aufträge in Höhe von 1,95 Milliarden USD anzog, die stabilen Benchmarks und die wahrgenommene Sicherheit von Entwicklungsbank-Papieren und festigte das Anlegervertrauen in supranationale Emissionen weiter.
Nichtfinanzunternehmen reagieren auf den Druck zur Dekarbonisierung der Lieferkette; Dow Chemicals Debüt in Höhe von 1,25 Milliarden USD leitet Erlöse in sein Path2Zero-Programm. Kommunale Emissionen bleiben mit 23 % des US-amerikanischen Volumens an grünen Anleihen untergewichtet, trotz eines jährlichen Kommunalanleihemarkts von 400 Milliarden USD, was ein latentes Aufwärtspotenzial signalisiert, sobald Offenlegungsprotokolle ausgereift sind. Singapurs Wohnungsbaubehörde emittierte grüne Schuldverschreibungen in Höhe von 703 Millionen USD und zeigte damit, wie Subsouveräne staatliche Strategien replizieren können, um resiliente Infrastruktur zu finanzieren. Eine wachsende Gruppe von Exportkreditagenturen tritt ebenfalls mit Garantieprogrammen auf, die Kupons für industrielle Exporteure senken und Erlöse aus grünen Anleihen mit inländischen Inhaltsregeln verknüpfen. Unterdessen ermutigen Margenverbesserungen für Investment-Grade-Unternehmen zu wiederholten Emissionsprogrammen, die die Dokumentation standardisieren und Ausführungsfristen verkürzen.


Nach Verwendungszweck-Sektor:
Energiedominanz steht vor der BiodiversitätsherausforderungIm Jahr 2025 erfasste der Energiesektor 28,15 % des Marktes für grüne Anleihen, angetrieben durch sinkende Kosten für erneuerbare Energien und strategische Netzinvestitionen. Diese Dominanz unterstreicht die Fähigkeit des Sektors, erhebliches Kapital anzuziehen, da Stakeholder nachhaltige Energielösungen priorisieren. Das Wachstum des Sektors wird durch globale Bemühungen zur Umstellung auf sauberere Energiequellen und zur Reduzierung von Kohlenstoffemissionen weiter unterstützt. Unterdessen entwickelte sich das Segment Landnutzung & Biodiversität zur am schnellsten wachsenden Kategorie mit einer prognostizierten CAGR von 6,72 %. Dieses Wachstum wird durch die Monetarisierung verifizierter Ökosystemleistungen angetrieben, die zunehmend investierbare Cashflows schaffen und die Aufmerksamkeit von Anlegern auf sich ziehen, die umweltwirksame Chancen suchen. Die Expansion des Segments spiegelt auch eine wachsende Anerkennung des wirtschaftlichen Werts der Erhaltung der Biodiversität und nachhaltiger Landnutzungspraktiken wider.
Die Gebäudefinanzierung gewinnt durch Sanierungsprogramme im Einklang mit der EU-Taxonomie an Dynamik, während Verkehrserlöse zunehmend Ladekorridor-Infrastruktur für Elektrofahrzeuge und nachhaltigen Flugkraftstoff finanzieren. Wasserinfrastruktur zieht Emittenten in dürregefährdeten Regionen an, und industrielle Allokationen zielen auf Prozesselektrifizierung und Rechenzentrumseffizienz ab. Biodiversitätsergebnisanleihen wie das Amazonas-Geschäft der Weltbank validieren Naturfinanzierungswege und diversifizieren die Vermögensbasis über konventionelle erneuerbare Energien hinaus. Wasserstoffbezogene Projekte sind nun in mehreren Rahmenwerken förderfähig, was eine entstehende Pipeline von Elektrolyseur- und Speicheranlagen signalisiert, die die Energieallokationen nach 2027 umgestalten könnten. Anpassungsfinanzierung für klimaresistente Landwirtschaft und Küstenschutz findet ebenfalls zunehmend Eingang in Verwendungszweck-Labels und erweitert den sektoralen Mix für Anleger.
Nach Anleiheformat:
Stabilität vorrangig unbesicherter Anleihen trifft auf Sukuk-InnovationIm Jahr 2025 erfassten vorrangig unbesicherte Strukturen einen dominanten Anteil von 60,55 % am Markt für grüne Anleihen und wurden für ihre Unkompliziertheit und robuste Sekundärmarktliquidität gelobt. Anleger bevorzugen diese Strukturen besonders aufgrund ihrer Einfachheit, die die Komplexität bei Emission und Handel reduziert. Ihre tiefe Sekundärmarktliquidität stellt sicher, dass Anleger diese Anleihen leicht kaufen und verkaufen können, was sie zu einer attraktiven Option für institutionelle und Privatanleger macht. Darüber hinaus spiegelt die weit verbreitete Übernahme vorrangig unbesicherter Strukturen ihre Fähigkeit wider, der wachsenden Nachfrage nach transparenten und zugänglichen grünen Finanzierungsinstrumenten gerecht zu werden. Unterdessen verzeichnen Sukuk-Instrumente ein CAGR-Wachstum von 5,78 %, da islamische Anleger die Scharia-Konformität mit ESG-Aufträgen in Einklang bringen.
Indonesiens staatliches Programm hat grüne Sukuk im Umfang von 9,17 Milliarden USD aufgelegt und Mittel in Hochwasserschutz- und Mangrovenwiederherstellungsinitiativen geleitet. In Europa stärken Pfandbriefstrukturen die Vergabe grüner Hypotheken, während in Schwellenmärkten Asset-backed-Projektanleihen einzelne Energie- oder Verkehrsprojekte finanzieren, häufig mit Kreditabsicherungen von multilateralen Institutionen. Innovationen wie Hongkongs digitale grüne Anleihe unterstreichen einen Trend zu verbesserter Kosteneffizienz und Transparenz. Darüber hinaus gewinnen nachhaltigkeitsgebundene Anleihen, die Kupon-Aufschläge an Leistungsindikatoren knüpfen, neben traditionellen Verwendungszweck-Formaten an Bedeutung. Dieser Trend bietet Emittenten den Spielraum, Investitionsausgaben zu finanzieren, die möglicherweise nicht streng mit grünen Vermögenskriterien übereinstimmen. Darüber hinaus entstehen Mini-Anleihe-Programme, typischerweise unter 50 Millionen USD, für gemeinschaftsorientierte Solar- und Abfall-zu-Energie-Projekte, unterstützt durch vereinfachte Prospektausnahmen, die die Rechtskosten für lokale Entwickler senken.
Geografische Analyse
Markt für grüne Anleihen in Europa
Europa hielt im Jahr 2025 einen Anteil von 43,70 % am Markt für grüne Anleihen, gestützt durch die Nachfrage von Pensionsfonds und die Einführung des EU-Standards für grüne Anleihen. Deutschlands innovative Zwillingsanleihen-Strategie, bei der sowohl konventionelle als auch grüne Tranchen mit synchronisierten Laufzeiten begeben werden, hat deutliche Renditeunterschiede geschaffen und die Transparenz bei der Sekundärmarktpreisbildung gestärkt. Italiens BTP-Green-Programm stellte bedeutende 14,49 Milliarden USD bereit und prognostiziert potenzielle CO₂-Einsparungen von 66,6 Millionen Tonnen über die gesamte Laufzeit. Allerdings entsprechen lediglich 9 % der europäischen grünen Anleihen vollständig der EU-Taxonomie, was eine erhebliche Compliance-Lücke aufzeigt, die künftige Emissionen behindern könnte. Diese Lücke unterstreicht die Notwendigkeit einer verbesserten regulatorischen Angleichung und Anpassung der Emittenten an die strengen Anforderungen der EU-Taxonomie, was das Wachstumstempo des Marktes für grüne Anleihen in der Region beeinflussen könnte.
Markt für grüne Anleihen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 5,98 %, begünstigt durch Chinas auf Renminbi lautende staatliche grüne Anleihe in London und Japans Programm für Transformationsanleihen im Umfang von 11 Milliarden USD. Hongkongs innovative, auf Blockchain basierende grüne Anleihen im Wert von 765 Millionen USD erzielten bemerkenswerte Einsparungen von 15–20 % bei den Emissionskosten und setzten damit einen Präzedenzfall, der von benachbarten Finanzzentren voraussichtlich nachgeahmt werden wird. Singapur strebt im Rahmen eines konsolidierten Rahmens bis 2030 ein ambitioniertes Volumen von 35 Milliarden USD an grünen Emissionen an, was sein Bestreben widerspiegelt, ein führendes Zentrum für grüne Finanzierung zu werden. Australien feierte unterdessen seinen ersten Abschluss im Wert von 4,41 Milliarden USD, der globales Anlegerinteresse auf sich zog und das wachsende Engagement des Landes für nachhaltige Finanzierung signalisiert. Die vielfältigen Ansätze der Region – von der Blockchain-Integration bis hin zu groß angelegten staatlichen Programmen – unterstreichen ihre Anpassungsfähigkeit und ihr Potenzial, bei Innovationen im Bereich grüner Anleihen eine Führungsrolle zu übernehmen.
Markt für grüne Anleihen in Amerika und dem Nahen Osten und Afrika
In Nordamerika verläuft der Fortschritt uneinheitlich. Während US-amerikanische Kommunen einen bescheidenen Anteil am Markt für grüne Anleihen halten, deuten klimapolitische Vorgaben auf Staatsebene in New York und Kalifornien auf eine schnellere Verbreitung hin, insbesondere mit der Einführung standardisierter Offenlegungspflichten. Diese Vorgaben, verbunden mit einem wachsenden Bewusstsein der Anleger, dürften die Verbreitung grüner Anleihen in den Vereinigten Staaten beschleunigen. Kanadas erweiterter Rahmen, der nun auch Nuklearanlagen einschließt, diversifiziert die förderfähigen Kategorien und signalisiert eine starke Unterstützung auf Bundesebene, was den strategischen Ansatz des Landes zur Ausweitung seines Marktes für grüne Finanzierung widerspiegelt. In Südamerika sind staatliche Emittenten mit Schulden-für-Natur-Swaps Vorreiter; Uruguay sticht hervor, indem es die Kuponerhöhungen seiner KPI-Anleihe an Ziele zur Walderhaltung knüpft. Dieser innovative Ansatz verbindet finanzielle Anreize mit ökologischen Ergebnissen und setzt einen Maßstab für nachhaltige Finanzierung in der Region. Im Nahen Osten und Afrika sind die Vereinigten Arabischen Emirate und Saudi-Arabien an der Spitze des nachhaltigen Sukuk-Marktes und verbinden auf geschickte Weise islamische Finanzgrundsätze mit ESG-Verpflichtungen. Ihre Führungsrolle in diesem Nischensegment unterstreicht die Fähigkeit der Region, kulturelle und finanzielle Grundsätze mit globalen Nachhaltigkeitsstandards zu verbinden und den Weg für weiteres Wachstum im Bereich nachhaltiger Finanzierung zu ebnen.

Regulatorisches Umfeld
Das regulatorische Umfeld für grüne Anleihen wird sowohl durch freiwillige Marktleitlinien als auch durch verbindliche offizielle Standards geprägt. Der EU-Standard für grüne Anleihen (Verordnung (EU) 2023/2631), der ab Dezember 2024 in Kraft tritt, führt präskriptive Regeln zur Mittelverwendung, Zuweisungsberichterstattung und externe Überprüfungsanforderungen ein, die neben den ICMA Green Bond Principles bestehen. Im Juni 2026 veröffentlichte ICMA die Arbeit ihrer Taskforce on Official Standards, die den GBP und den EuGBS vergleicht, um Emittenten bei der Umsetzung und Dokumentation der doppelten Kennzeichnung zu unterstützen.
Die aufsichtsrechtliche Kontrolle bei Verifizierung und Offenlegung nimmt zu. Ab dem 21. Juni 2026 müssen unabhängige externe Prüfer für europäische grüne Anleihen bei der ESMA registriert sein, wodurch die Aufsicht über eine Funktion formalisiert wird, die Emissionszeitpläne und -kosten beeinflusst. Außerhalb der EU verschärfen Regulierungsbehörden die Abstimmung der Nachhaltigkeitsberichterstattung, einschließlich der Konsultation der britischen FCA (CP26/5, März 2026) im Zusammenhang mit den kommenden britischen Sustainability Reporting Standards auf Basis der ISSB-Rahmenwerke, sowie der Leitlinien der MAS zum Umweltrisikomanagement (5. März 2026), die die Erwartungen an die Transitionsplanung für Finanzinstitute erhöhen, die an gekennzeichneten Anleihemärkten aktiv sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette grüner Anleihen beginnt mit der Origination geeigneter Vermögenswerte und der Entwicklung von Rahmenwerken durch Emittenten (Staaten, Behörden, Finanzunternehmen, Nichtfinanzunternehmen und subnationale Einheiten) und verläuft dann über Strukturierung, Dokumentation, Ausführung, Börsennotierung und Berichterstattung nach der Emission. Konsortialführer und Bankensyndikate (einschließlich globaler Underwriter wie HSBC, BNP Paribas, Credit Agricole CIB und J.P. Morgan) übersetzen Emittentenrahmenwerke in marktfähige Formate über verschiedene Währungen und Laufzeiten hinweg, koordinieren die Investorenaufklärung und unterstützen die Liquidität am Sekundärmarkt.
Externe Prüfer und Assurance-Anbieter fungieren als Kontrollinstanz zwischen den Rahmenwerken der Emittenten und der Akzeptanz durch Investoren, indem sie Second-Party-Opinions, Verifizierungen oder Assurance-Leistungen bereitstellen. Im Rahmen des EuGB-Rahmenwerks unterstehen sie ab dem 21. Juni 2026 der Aufsicht der ESMA im Rahmen einer obligatorischen Registrierung. Nach der Emission liefern Emittenten Berichte zur Mittelzuweisung und Wirkung, die zunehmend auf standardisierte Offenlegungsstrukturen verweisen, einschließlich an ISSB angelehnter Berichtsansätze, während die Marktinfrastruktur wie Börsen und Abwicklungsplattformen den Vertrieb und Handel unterstützt, einschließlich Mehrmarktnotierungen, die von internationalen Emittenten zur Erweiterung ihrer Investorenbasis genutzt werden.
Wettbewerbslandschaft
Der Marktanteil im Markt für grüne Anleihen unter Konsortialführern ist konzentriert. BofA Securities führte 2024 mit 62,7 Milliarden USD in grünen Transaktionen. Crédit Agricole verdrängte SEB im dritten Quartal 2024 an der Spitze der globalen Rangliste, was die Prämie widerspiegelt, die an umfassende ESG-Beratungskapazitäten geknüpft ist. Europäische Banken wie Société Générale haben bis 2030 nachhaltige Finanzierungen in Höhe von 541,1 Milliarden USD zugesagt und dabei 108,2 Millionen USD für grüne Anleihen reserviert, wobei sie Taxonomie-Expertise zur Differenzierung nutzen.
US-amerikanische und kanadische Händler betonen die Breite ihrer Vertriebsnetzwerke; RBC Capital Markets und J.P. Morgan überschritten 2024 jeweils 40 Milliarden USD bei Emissionen, unterstützt durch etablierte Anlegerportfolios. Zu den Neueinsteigern gehören Blockchain-Plattform-Arrangeure, die auf Schwellenmarkt-Staaten abzielen, die niedrigere Ausführungskosten suchen; die Währungsbehörde Hongkongs weist auf Einsparungen von 15–20 % gegenüber herkömmlichen Prozessen hin. Zertifizierungsrahmen entwickeln sich ebenfalls weiter: Die Climate Bonds Initiative erlaubt nun eine Zertifizierung auf Unternehmensebene, die es häufigen Emittenten ermöglicht, Wiederholungsgeschäfte zu vereinfachen.
Strategische Schritte unterstreichen eskalierendes Engagement. Goldman Sachs erhöhte sein Ziel für nachhaltige Finanzierungen bis 2030 auf 750 Milliarden USD und reservierte explizit Allokationen für Übergangsfinanzierungen. Deutsche Bank meldete 403,4 Millionen USD an kumulativer nachhaltiger Finanzierung seit 2020 und emittierte 2024 seine erste Sozialanleihe. Multilaterale Kreditgeber wie die Zentralamerikanische Bank für wirtschaftliche Integration platzierten im März 2025 eine Rekord-Nachhaltigkeitsanleihe in Höhe von 1,5 Milliarden USD und bestätigten damit den Appetit auf wirkungsstarke Schwellenmarktpapiere.
Marktführer im Bereich grüne Anleihen
HSBC
Crédit Agricole CIB
BNP Paribas
Bank of America
J.P. Morgan
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für grüne Anleihen
- HSBC
- Crédit Agricole CIB
- BNP Paribas
- Bank of America
- J.P. Morgan
- SEB
- NatWest Markets
- Citigroup
- Barclays
- Deutsche Bank
- UBS
- Mizuho Financial Group
- Societe Generale
- ING
- Goldman Sachs
- Industrial & Commercial Bank of China (ICBC)
- Fannie Mae
- KfW
- Nordea
- Standard Chartered

Marktchancen und Zukunftsaussichten
Es entstehen Chancen im Bereich der mehrwährungs- und grenzüberschreitenden Ausführung für große Infrastruktur- und öffentliche Emittenten, insbesondere im asiatisch-pazifischen Raum und in Europa, wo bekannte Benchmarks und etablierte Vertriebsnetze die Ausführungsreibung verringern. Im Jahr 2026 schloss MTR Corporation umfangreiche Transaktionen mit grünen Anleihen sowohl in HKD- als auch in EUR-Formaten ab, und die Regierung der Sonderverwaltungszone Hongkong kehrte mit globalen Bankenkonsortien auf den institutionellen Markt für grüne Anleihen zurück, was ein Muster wiederholter Emittenten bestärkt, das größere, programmatische Emissionskalender und eine tiefere Sekundärliquidität unterstützt.
Ein zweiter Weißraum liegt in compliance-orientierten Beratungs-, Verifizierungs- und Berichtsdienstleistungen im Zusammenhang mit verschärften Standards. Da der Wandel von rein freiwilligen Rahmenwerken zu einer überwachten externen Prüfung unter dem EuGB übergeht, verändert sich die Art, wie Emittenten Prüfer auswählen und Dokumentation strukturieren, und die ESMA-Registrierung wird ab dem 21. Juni 2026 zu einer praktischen Voraussetzung für EuGB-gekennzeichnete Emissionen. Dies schafft Differenzierungspotenzial für Banken, Prüfer und Anbieter von Berichtstools bei der Taxonomie-Zuordnung, Zuweisungsverfolgung und prüfbaren Wirkungsberichterstattung. Tokenisierung und digitale Anleiheabläufe bleiben ebenfalls ein Ausführungshebel, bei dem im asiatisch-pazifischen Raum bereits Nachweise auf Transaktionsebene vorliegen, mit dem Potenzial, Kosten- und Prozesseinsparungen in eine breitere Emittentenbeteiligung zu reinvestieren, einschließlich Finanzinstituten und subnationalen Einheiten in Schwellenmärkten.
Jüngste Branchenentwicklungen im Markt für grüne Anleihen
- Juni 2026: Crédit Agricole CIB fungierte als Joint Global Coordinator, Joint Bookrunner und Joint Lead Manager für die erste öffentliche, in EUR denominierte Dreitranchen-Emission grüner Anleihen der MTR Corporation im Volumen von 3 Milliarden EUR. Der Deal stärkt die führende Marktrolle von CA CIB bei mehrtranchigen, in europäischer Währung denominierten grünen Schuldtiteln für bedeutende Infrastrukturemittenten.
- Mai 2026: Crédit Agricole CIB unterstützte die Regierung der Volksrepublik China bei der Preisfestsetzung ihrer zweiten souveränen Emission grüner Anleihen im Volumen von 6 Milliarden RMB. Das Engagement unterstreicht die Beteiligung von CA CIB an hochrangigen souveränen grünen Schuldtiteln und China-bezogenen Mandaten.
- April 2026: Crédit Agricole CIB unterstützte eine HKD-Emission grüner Anleihen der MTR Corporation. Die in Hongkong domizilierte Emission erweitert die Präsenz von CA CIB im Bereich grüner Finanzierung in Hongkong und bei mehrwährungsfähigen Transaktionen mit grünen Schuldtiteln.


Markt für grüne Anleihen Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diese Studie wird der Markt für grüne Anleihen als Wert der gekennzeichneten grünen Anleiheninstrumente definiert, die von berechtigten Emittenten begeben werden und deren Erlöse für umweltfreundliche Projekte zweckgebunden sind. Der Markt wird über die wichtigsten Emissions- und Investitionsregionen hinweg verfolgt, wobei die Kennzeichnung als grüne Anleihe das primäre Einschlusskriterium darstellt.
Ausschlüsse des Erfassungsbereichs: Instrumente, die nicht als grüne Anleihen gekennzeichnet sind (zum Beispiel allgemeine ESG-Schuldtitel ohne grüne Kennzeichnung), werden in dieser Marktdefinition nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Emittentenart
- Staaten
- Supranationale Organisationen & Agenturen
- Finanzunternehmen
- Nichtfinanzunternehmen
- Kommunen & Lokalbehörden
- Nach Verwendungszweck-Sektor
- Energie
- Gebäude
- Verkehr
- Wasser & Abwasser
- Landnutzung & Biodiversität
- Industrie & IKT
- Nach Anleiheformat
- Vorrangig unbesichert
- Asset-backed/Projektanleihe
- Pfandbrief
- Sukuk
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX
- NORDICS
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktabgrenzung festzulegen, die anfängliche Emittenten- und Länderübersicht zu erstellen und eine Plausibilitätsprüfung der Nachfrageindikatoren durchzuführen. Wir stützten uns auf öffentliche Marktberichterstattung und politische Veröffentlichungen, um zu verstehen, wie grüne Anleihen in der Praxis definiert werden, wie sich die Offenlegung entwickelt und welche Kategorien der Mittelverwendung finanziert werden.
Zu den frei zugänglichen Quellen zählten Publikationen der Climate Bonds Initiative, ICMA-Leitlinien zu den Green Bond Principles, Newsletter der Weltbank zum Markt für gekennzeichnete Anleihen sowie Veröffentlichungen von Zentralbanken und Regulierungsbehörden, die gekennzeichnete Anleihemärkte beeinflussen. Wir verwendeten außerdem Emittentenmeldungen, Börsenankündigungen, Investorenpräsentationen und seriöse Wirtschaftspresse, um Transaktionsaktivitäten und typische Anleihemerkmale (Währung, Laufzeit und Kuponkonventionen) zu bestätigen. Zur Verknüpfung des finanziellen Kontexts von Emittenten mit historischer Aktivität nutzten wir kostenpflichtige Abonnements zur Unterstützung von Unternehmensfinanzdaten und Nachrichtenauswertung sowie eine Patentdatenbank, wo dies half, technologische Themen hinter finanzierten Projektpipelines zu validieren. Diese Liste ist nur beispielhaft, und wir haben weitere öffentliche Quellen geprüft, um die Datenerhebung, Gegenprüfungen und Klärungen zu unterstützen.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden genutzt, um das zu überprüfen, was die Sekundärforschung nicht vollständig erklären konnte, insbesondere die Disziplin bei der Kennzeichnung, typische Zuweisungsmuster nach Mittelverwendung und den Anteil der Emissionen, der wiederholte Refinanzierung gegenüber neuer Finanzierung darstellt. Wir sprachen mit Marktteilnehmern aus den Bereichen Emission, Underwriting und Platzierung sowie Buy-Side-Research und führten anschließend regionale Prüfungen durch, um sicherzustellen, dass unsere Annahmen mit der lokalen Praxis und Offenlegungsqualität übereinstimmen.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 17 % | APAC: 42 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 24 % | EMEA: 36 % |
| Kleinere Akteure: 19 % | Manager: 59 % | Amerika: 22 % |
Marktdimensionierung und Prognose
Die Marktdimensionierung wurde mit einem Top-down-Ansatz erstellt, bei dem Signale zu Emissionen und Berichterstattung über gekennzeichnete Schuldtitel nach Region rekonstruiert und anschließend nach der Kennzeichnung als grüne Anleihe und berechtigter Mittelverwendung gefiltert wurden. Um die Gesamtwerte zu untermauern, wurde das Modell durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartig erhobener Transaktionswerte nach Emittententyp, typischer durchschnittlicher Ticketgrößen nach Währung und Kanalprüfungen der Emissionspipelines.
Zu den wichtigsten Eingaben, die das Modell prägten, zählten jährliche Trends bei gekennzeichneten grünen Emissionen, der Anteil grüner Emissionen innerhalb des breiteren Marktes für gekennzeichnete Schuldtitel, die Mischung aus staatlichen, kommunalen, supranationalen und Unternehmensemittenten sowie das Tempo der Einführung von Taxonomie und Offenlegung, das beeinflusst, was gekennzeichnet und akzeptiert wird. Wir nutzten außerdem Anleihemarktbedingungen wie Benchmark-Renditebewegungen und Refinanzierungszyklen, um zu vermeiden, dass Emissionen als geradlinige Entwicklung projiziert werden. Bei der Prognose kam eine Szenarioanalyse zum Einsatz, unterstützt durch eine einfache multivariate Regressionsebene, bei der der Emissionswert mit der Richtung der Zinssätze, Signalen zu Investitionen in die Energiewende und regionaler politischer Dynamik verknüpft wurde, basierend auf Expertenfeedback. Wo die Bottom-up-Stichprobenerhebung bei kleineren Emittenten oder weniger transparenten Märkten Lücken aufwies, wandten wir konservative Abdeckungsfaktoren an und überprüften anschließend die implizierten Gesamtwerte anhand unabhängiger Emissions-Tracker.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass die Resultate nicht von einer einzigen Quelle oder Annahme abhingen. Wir verglichen die modellierten Werte mit unabhängigen Emissionszusammenfassungen, regionalen Anteilsaufteilungen und Veränderungen in der Emittentenstruktur und überprüften Ausreißer, wie plötzliche Anstiege im Zusammenhang mit einem einzelnen staatlichen Programm.
Vor der Freigabe durchläuft das Modell Abweichungsprüfungen über mehrere Jahre, Konsistenzprüfungen der Währungen und eine Überprüfung der wichtigsten Treiber und Sensitivitäten durch einen zweiten Analysten. Wird eine wesentliche Diskrepanz festgestellt, werden Nachfassgespräche ausgelöst, um die Annahme erneut zu testen und die Eingabedaten zu aktualisieren. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie neuen Kennzeichnungsstandards, größeren politischen Änderungen oder starken Zinsschocks. Kurz vor der Auslieferung führt ein Analyst einen letzten Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für grüne Anleihen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für grüne Anleihen können weit voneinander abweichen, da unterschiedliche Herausgeber nicht immer dasselbe erfassen, selbst wenn sie ähnliche Bezeichnungen verwenden. Die Unterschiede ergeben sich oft daraus, ob der Wert die jährliche Emission oder eine Bestandsgröße darstellt, wie Emittententypen behandelt werden und wie der Zeitpunkt der Währungsumrechnung angewendet wird.
Speziell bei grünen Anleihen resultiert die Abweichung häufig daraus, ob supranationale und kommunale Aktivitäten einbezogen werden und ob nur klimakonforme Transaktionen oder alle als grün gekennzeichneten Transaktionen gezählt werden. Ein weiterer Faktor ist das Vergleichsjahr, da sich die Emission bei Zinsänderungen und beim Ein- oder Aussetzen staatlicher Programme stark verändern kann. Die Tabelle spiegelt außerdem den Aktualisierungsrhythmus wider, wobei ältere Schätzungen neuere Emissionswellen verpassen können, weshalb der Erfassungsbereich und die Wertbehandlung für 2025 von Mordor Intelligence entsprechend angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 673,12 Mrd. USD (2025) | |
| Branchenverband A | 671,70 Mrd. USD (2024) | Verwendet die jährliche Emission für ein einzelnes Kalenderjahr, was nicht mit einem Marktwert übereinstimmt, der auf einem anderen Basisjahr und breiteren Annahmen zur Emittentenabdeckung basiert. |
| Multilateraler Tracker B | 621,00 Mrd. USD (2024) | Konzentriert sich auf die Überwachung gekennzeichneter nachhaltiger Anleihen, wobei „grün“ als Anteil eines breiteren gekennzeichneten Pools dargestellt wird, und die grüne Gesamtsumme kann sich je nach Klassifizierung und Stichtagszeitpunkt verändern. |
Insgesamt lässt sich die Spannweite hauptsächlich durch Zeitpunkt- und Klassifizierungsentscheidungen erklären, nicht durch unterschiedliche Auffassungen zum stetigen Wachstum grüner Anleihen. Wenn Jahr, Zeitpunkt der Währungsumrechnung und Einbeziehung der Emittentengruppen aufeinander abgestimmt sind, nähern sich die Werte einander an und werden leichter für Planung und Benchmarking über Regionen hinweg nutzbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß war der globale Markt für grüne Anleihen im Jahr 2026?
Der globale Markt für grüne Anleihen erreichte im Jahr 2026 einen Wert von 699,11 Milliarden USD.
Welches Emittentensegment wächst am schnellsten?
Finanzunternehmen sollen bis 2031 mit einer CAGR von 4,65 % wachsen, dem schnellsten unter den Emittentengruppen.
Warum ist der EU-Standard für grüne Anleihen für Emittenten außerhalb Europas wichtig?
Die EuGB-Konformität kann den Zugang zu Europas taxonomiekonformem Kapitalpool in Höhe von 249 Milliarden EUR erschließen und Nicht-Europäischen Emittenten einen Preis- und Vertriebsvorteil verschaffen.
Wie beeinflusst der sinkende Kostenverlauf für erneuerbare Energien grüne Anleihen?
Sinkende Gestehungskosten stärken die Projekt-Cashflows, unterstützen engere Kreditspreads und erweitern die Pipeline finanzierbarer Vermögenswerte.
Welche Rolle spielen biodiversitätsgebundene grüne Anleihen beim Marktwachstum?
Sie leiten Kapital in Naturschutz- und Wiederherstellungsprojekte und treiben die CAGR von 6,72 % im Segment Landnutzung & Biodiversität an.
Sind höhere Zinssätze eine Bedrohung für die Emission grüner Anleihen?
Erhöhte Realzinsen weiten die Spreads für Emittenten unterhalb des Investment-Grade aus und könnten Projekte in Schwellenmärkten verzögern, bis sich die Finanzierungsbedingungen entspannen.
Seite zuletzt aktualisiert am:



