
Größe und Marktanteil des europäischen Private-Equity-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
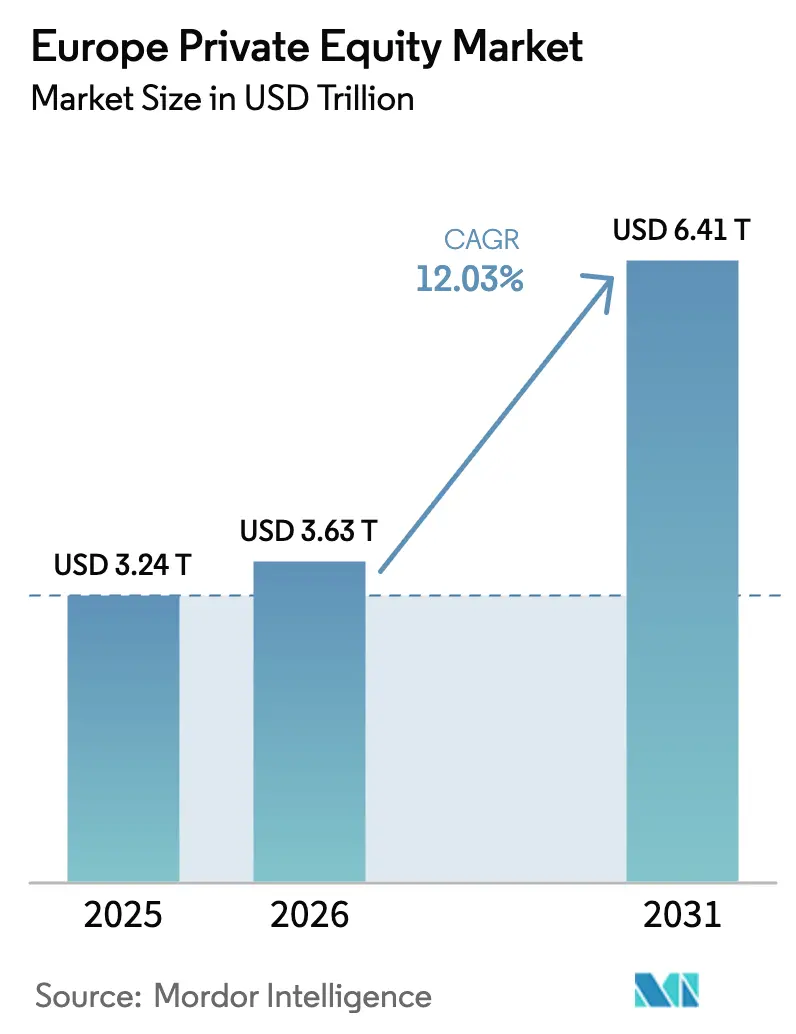
| Marktgröße im Basisjahr (2025) | 3.24 Billionen US-Dollar |
| Marktgröße (2026) | 3.63 Billionen US-Dollar |
| Marktgröße (2031) | 6.41 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 12.03 % |
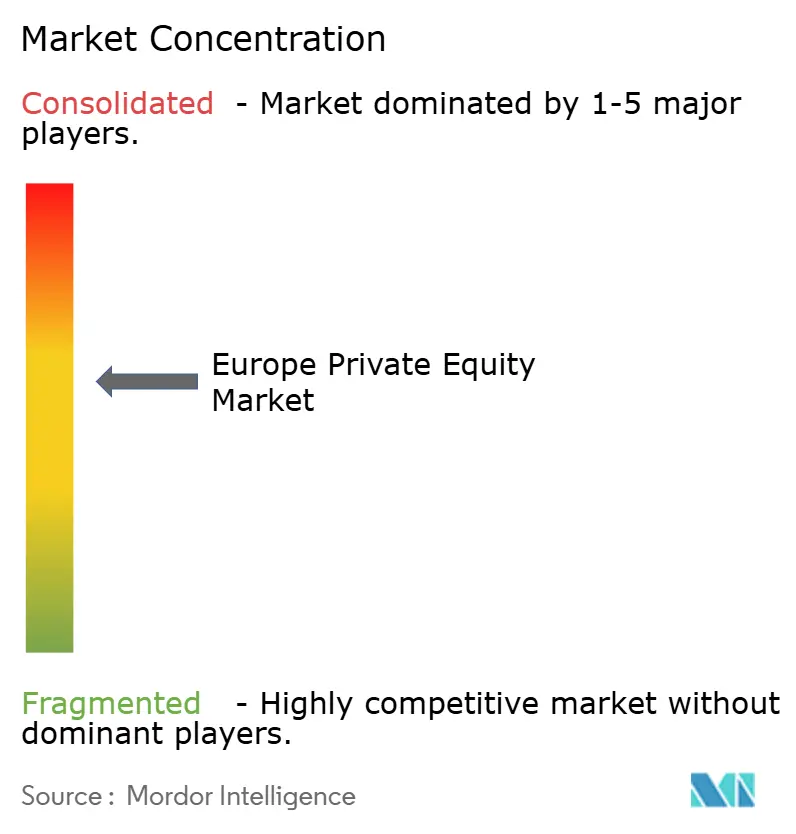
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Private-Equity-Markts von Mordor Intelligence
Die Größe des europäischen Private-Equity-Markts wird im Jahr 2026 auf 3,63 Billionen USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 3,24 Billionen USD, mit Projektionen für 2031, die 6,41 Billionen USD zeigen, und wächst mit einer CAGR von 12,03 % über den Zeitraum 2026–2031. Eine Kombination aus starkem Druck zur Verwendung von Dry Powder, regulatorischen Maßnahmen in Richtung nachhaltiger Finanzierung, einer schnelleren digitalen Akzeptanz nach der Pandemie sowie innovativer Exit-Instrumente wie Continuation Vehicles unterstützt diese Expansion. Buyout-Manager dominieren nach wie vor den Deal-Flow, doch Sekundär- und Continuation-Strategien gewinnen an Bedeutung, da institutionelle Investoren Liquidität anstreben, ohne die Anlageklasse zu verlassen. Technologie hält die größte Branchenallokation, während das Gesundheitswesen am schnellsten wächst – beide profitieren von den Makrothemen Digitalisierung und Bevölkerungsalterung. Gleichzeitig behält das Vereinigte Königreich seine Führungsposition beim aufgebrachten Kapital und den abgeschlossenen Transaktionen, auch wenn Spanien aufgrund investitionsfreundlicher Reformen und solider BIP-Dynamik die höchste Vorwärtswachstumsrate verzeichnet. Der Wettbewerbsdruck steigt, da Mega-Manager Vermögenswerte konsolidieren, aber Mid-Market-Spezialisten bleiben relevant, indem sie fragmentierte europäische KMU-Nischen anvisieren.
Wesentliche Erkenntnisse des Berichts
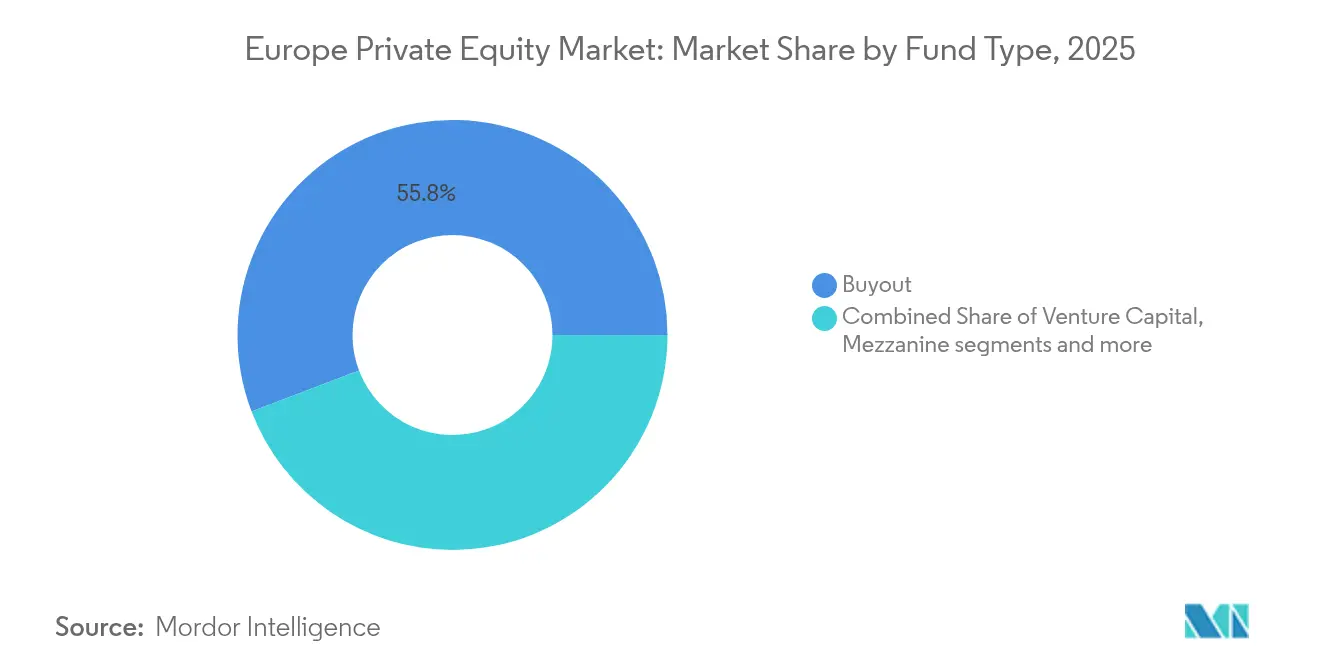
- Nach Fondsstrategie hielten Buyout-Fonds im Jahr 2025 einen Marktanteil von 55,78 % am europäischen Private-Equity-Markt, während Secondaries & Fund-of-Funds bis 2031 eine CAGR von 12,17 % verzeichnen.
- Nach Investitionsgröße entfielen im Jahr 2025 43,02 % der Größe des europäischen Private-Equity-Markts auf Upper-Middle-Market-Transaktionen, während Small- & SMID-Transaktionen bis 2031 mit einer CAGR von 11,62 % zulegten.
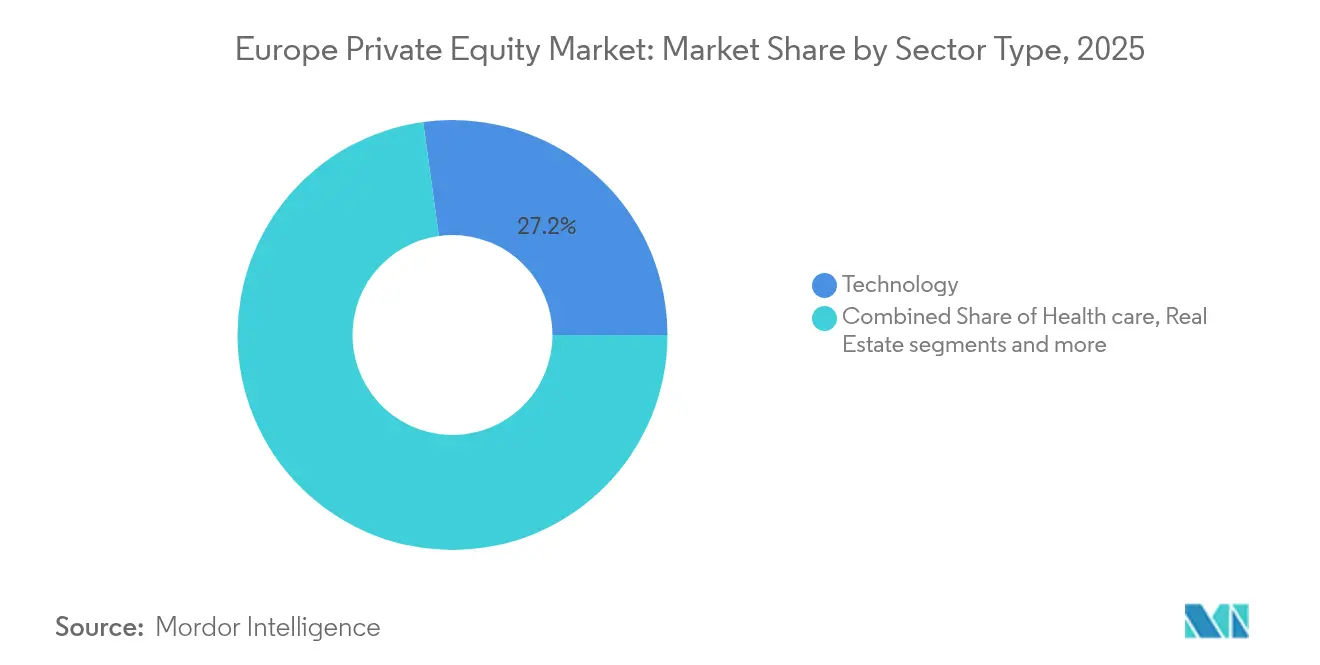
- Nach Sektor entfielen im Jahr 2025 27,18 % des Marktanteils des europäischen Private-Equity-Markts auf Technologie; das Gesundheitswesen expandiert mit der höchsten Rate einer CAGR von 14,22 % bis 2031.
- Nach Land führte das Vereinigte Königreich im Jahr 2025 mit einem Umsatzanteil von 25,06 %, während Spanien bis 2031 mit einer CAGR von 10,37 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Anhaltender Dry-Powder-Überhang und LP-Druck zur Kapitalbereitstellung | +2.8% | Global – am stärksten im Vereinigten Königreich, Deutschland, Frankreich | Kurzfristig (≤ 2 Jahre) |
| EU-Green-Deal-Anreize, die Private Equity in Richtung nachhaltigkeitsbezogener Vermögenswerte lenken | +1.9% | EU-weit – Nordische Region, Deutschland | Mittelfristig (2–4 Jahre) |
| Digital-first-Geschäftsmodelle, die im post-pandemischen Europa schnell skalieren | +2.1% | Gesamteuropäisch – Vereinigtes Königreich, Frankreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Secondary-Buyout-Welle durch Fund-to-Fund-Transaktionen | +1.6% | Große europäische Finanzzentren | Mittelfristig (2–4 Jahre) |
| Nischenfonds, die auf Unternehmensnachfolge in Mittelstands-Familienunternehmen abzielen | +1.2% | Deutschland, Österreich, Schweiz | Langfristig (≥ 4 Jahre) |
| Anstieg von GP-geführten Continuation Vehicles zur Freisetzung gebundenen Werts | +2.0% | Vereinigtes Königreich und nordische Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Dry-Powder-Überhang und LP-Druck zur Kapitalbereitstellung
Europäische Limited Partner halten nunmehr beispiellose nicht abgerufene Commitments, die eine stetige Deal-Aktivität trotz konjunktureller Gegenwinds unterstützen. Das Fundraising erreichte in den ersten drei Quartalen 2024 118,8 Milliarden USD und entsprach damit fast dem Gesamtwert des Vorjahres, da Pensionspläne und Staatsfonds ihre Allokationsziele anhoben. Die durchschnittlichen Haltedauern verlängern sich auf 6,7 Jahre, was den Bedarf an größeren Tickets und Off-Market-Sourcing zur Kapitalabsorption verstärkt. Manager konkurrieren um knappe hochwertige Vermögenswerte und akzeptieren häufig höhere Einstiegsmultiplikatoren, während sie gleichzeitig ehrgeizige operative Wertpläne entwerfen, um die Renditen aufrechtzuerhalten. Dieses Verhalten unterstützt das kurzfristige Wachstum im europäischen Private-Equity-Markt.
EU-Green-Deal-Anreize zur Lenkung von Private Equity in nachhaltigkeitsbezogene Vermögenswerte
Die Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor treibt Artikel-8- und Artikel-9-Fonds auf nahezu zwei Drittel aller Fondsauflagen in Europa. Private-Equity-Häuser verankern ESG-Ziele direkt in den Carried-Interest-Hürden und binden Teams an Emissionsminderungs- oder Diversitätskennzahlen. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen fordert umfangreiche Offenlegungen, was die Compliance-Kosten für kleinere Manager erhöht, früh handelnde Marktteilnehmer jedoch mit Zugang zu größeren Kapitalpools belohnt[1]Invest Europe, "Invest Europe Jahrbuch 2024," investeurope.eu . Nachhaltigkeitsorientierte Transaktionen in den Bereichen erneuerbare Energien, ressourceneffiziente Fertigung und zirkuläre Geschäftsmodelle erzielen regelmäßig Premium-Exit-Bewertungen und ziehen frisches Kapital in den europäischen Private-Equity-Markt.
Digital-First-Geschäftsmodelle, die im post-pandemischen Europa schnell skalieren
Technologiegestützte Unternehmen – von SaaS und KI bis hin zu Logistikplattformen – erhalten ein robustes Umsatzwachstum und zogen allein im Jahr 2023 Private-Equity-Kapital in Höhe von 24 Milliarden EUR an. Deep-Tech-Investitionen wuchsen bis 2024 auf 15 Milliarden EUR, während der KI-gestützte Anbieter kreativer Suite-Lösungen Freepik die Marke von 800.000 Abonnenten überschritt. Private-Equity-Betreiber implementieren Datenanalyse-Strategien in Portfoliounternehmen, um Preisgestaltung, Beschaffung und Kundenbindung zu verbessern und wiederholbare Wertschöpfungshebel zu schaffen. Dieser digitale Imperativ trägt den Deal-Flow und die Multiplikatoren im europäischen Private-Equity-Markt.
Secondary-Buyout-Welle durch Fund-to-Fund-Transaktionen
Exit-Fenster über Börsengänge bleiben eng, sodass Fund-to-Fund-Transaktionen zur führenden Exit-Route aufgestiegen sind. Continuation Funds repräsentieren nun 13 % der europäischen Exits und gewähren bestehenden LPs Liquidität, während GPs besonders leistungsstarke Vermögenswerte halten können. Transaktionsstrukturen begünstigen ausgehandelte Partnerschaften gegenüber Auktionen, was Reibungskosten senkt und Geld-Brief-Spannen reduziert. Das Phänomen hält Vermögenswerte im Ökosystem des europäischen Private-Equity-Markts im Umlauf und dämpft die Auswirkungen der Volatilität an den öffentlichen Märkten auf Ausschüttungen.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Bewertungskorrektur infolge höherer Zinssätze, die Exit-Multiplikatoren komprimieren | -2.3% | Globale Leveraged-Transaktionen | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Prüfung von Transaktionen mit ‚nationalen Champions', die Genehmigungen verzögern | -1.1% | Frankreich, Deutschland, Italien | Mittelfristig (2–4 Jahre) |
| ESG-Offenlegungskosten auf Fondsebene, die kleinere GPs belasten | -0.8% | EU-weiter Mid-Market | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in operativen Wertschöpfungsteams | -0.9% | London, Frankfurt, Paris | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bewertungskorrektur infolge höherer Zinssätze, die Exit-Multiplikatoren komprimieren
Zinserhöhungen der Europäischen Zentralbank erhöhen Diskontierungssätze und Schuldendienstkosten und reduzieren damit die Eigenkapitalbewertungen fremdfinanzierter Unternehmen. Wachstumsschwache Industrievermögenswerte verzeichnen die stärkste Multiples-Kompression, was Sponsoren dazu zwingt, sich stärker auf Umsatz- und Margenausdehnung statt auf Financial Engineering zu stützen[2]Neuberger Berman, "Zinssätze und Bewertungen," nb.com. Private-Debt-Fonds treten ein, um Finanzierungslücken zu überbrücken, aber die Konditionen entsprechen nach wie vor nicht den Rekordtiefst-Kupons des Zyklus vor 2022. Dieses Umfeld belastet Exit-Erlöse und dämpft vorübergehend die Expansionsdynamik im europäischen Private-Equity-Markt.
Regulatorische Prüfung von Transaktionen mit ‚nationalen Champions', die Genehmigungen verzögern
Transaktionsgenehmigungen erfordern nun umfangreichere Offenlegungen gemäß der EU-Verordnung über ausländische Subventionen[3]Debevoise & Plimpton, "Einblick in die EU-Verordnung über ausländische Subventionen," debevoise.com . Frankreich, Deutschland und Italien verschärfen die Überprüfung kritischer Infrastruktur- und Technologievermögenswerte, verlängern Abschlussfristen und zwingen Käufer gelegentlich zur Restrukturierung von Transaktionen. Während diese Maßnahmen die Aktivität nicht gänzlich stoppen, fügen sie Ausführungsrisiken hinzu und erhöhen die Sorgfaltspflichtkosten, insbesondere bei Large-Cap-Käufen. Dieser Gegenwind hemmt das Wachstum im europäischen Private-Equity-Markt moderat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fondstyp:
Buyout-Dominanz begegnet Störungen durch den SekundärmarktBuyout-Fonds kontrollierten im Jahr 2025 55,78 % des europäischen Private-Equity-Markts und zogen institutionelle Investoren an, die starke Governance-Rechte und Cashflow-Planbarkeit schätzen. Secondaries und Fund-of-Funds verzeichnen bis 2031 jedoch eine CAGR von 12,17 %, befeuert durch eine Rekordnachfrage der LPs nach Liquidität. Continuation Funds umfassen nun 84 % des GP-geführten Sekundärvolumens – eine Struktur, die Haltedauern verlängert, ohne auf Aufwärtspotenzial verzichten zu müssen. Main Capitals 603-Millionen-USD-Software-Vehikel und Corsairs 600-Millionen-USD-Fintech-Continuation-Fund veranschaulichen diesen Wandel. Die Größe des europäischen Private-Equity-Markts für Secondaries ist daher für eine deutliche Ausweitung gerüstet.
Anhaltende regulatorische Klarheit unter AIFMD II und die Ausweitung spezialisierter Sekundärmanager verbreitern die Investorenbasis. Pensionskassenvorstände erhöhen ihre Allokationen in diese Strategien, um Cash-Flow-Profile zu glätten und das Jahrgangsrisiko zu dämpfen, was den Marktanteil schrittweise von reinen Buyout-Pools weg verschiebt. Dennoch behalten Flaggschiff-Buyout-Franchises Skalenvorteile bei der Sourcing und Portfolio-Unterstützung und verteidigen damit ihre Führungsposition im europäischen Private-Equity-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Investitionen:
Upper-Middle-Market-Führerschaft durch Small-Cap-Beschleunigung herausgefordertUpper-Middle-Market-Tickets von 100 Millionen EUR bis 500 Millionen EUR entfielen im Jahr 2025 auf 43,02 % der Größe des europäischen Private-Equity-Markts, begünstigt durch ihr Gleichgewicht aus Komplexität und Liquidität. Small- & SMID-Transaktionen expandieren jedoch mit einer CAGR von 11,62 %, unterstützt durch durchschnittliche EBITDA-Einstiegsmultiplikatoren von 10,2x gegenüber 13,3x in den Vereinigten Staaten. Europas fragmentierte KMU-Basis – 99 % aller Unternehmen – bietet Roll-up-Potenzial zu günstigen Bewertungen.
Sponsoren bauen dedizierte Originierungsteams auf, um proprietäre Small-Cap-Chancen zu erschließen und gleichzeitig operative Strategiebücher zur schnellen Professionalisierung von Managementprozessen einzusetzen. Die EZB-Unterstützung für inländische Kreditmärkte sichert die Verfügbarkeit von Fremdkapital für Bolt-on-Akquisitionen und stärkt das Wachstum in dieser Nische des europäischen Private-Equity-Markts.
Nach Sektor:
Technologie-Dominanz trifft auf Beschleunigung im GesundheitswesenTechnologie behielt im Jahr 2025 einen Marktanteil von 27,18 % am europäischen Private-Equity-Markt, gestützt durch Software, KI und digitale Lösungen, die wiederkehrende Umsätze und hohe Margen erzielen. Das Gesundheitswesen verzeichnet nun den schnellsten Anstieg mit einer CAGR von 14,22 %, da eine alternde Bevölkerungsstruktur und Effizienzreformen die Nachfrage nach Outsourcing von Anbietern und spezialisierten Pharmazeutika ankurbeln. Die vom Gesundheitswesen erfasste Größe des europäischen Private-Equity-Markts dürfte stark ansteigen, da Buyout-Gruppen Kliniknetzwerke, Auftragsforschungsorganisationen und Med-Tech-Plattformen verfolgen.
Sektorübergreifende Konvergenz eröffnet zusätzliche Chancen: Sponsoren setzen KI in der klinischen Entscheidungsunterstützung ein und nutzen SaaS-Tools zur Optimierung von Krankenhausabläufen, wodurch Exit-Multiplikatoren gesteigert werden. Immobilien, Dienstleistungen und Industrie ziehen weiterhin Interesse auf sich, obwohl die Wachstumspfade hinter den beiden führenden Sektoren zurückbleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa Private-Equity-Markt
Europas Private-Equity-Zentren bleiben konzentriert, doch die Performance divergiert je nach Rechtsraum. Das Vereinigte Königreich verfügt über den größten Pool an Talenten, Beratern und Exit-Möglichkeiten und unterstützt 25,06 % des Deal-Volumens im Jahr 2025. Ein stabiles Rechtssystem und tiefe Kapitalmärkte begünstigen schnelles Fundraising und Syndizierung. Deutschlands Anteil wird durch Industrietechnologie und nachfolgegetriebene Mid-Market-Buyouts gestützt, exemplarisch verdeutlicht durch TPGs Erwerb von Aareon für 4,5 Milliarden USD. Frankreichs Deal-Anstieg im Jahr 2024 resultiert aus Reformen, die Investitionsobergrenzen anhoben und das Arbeitsrecht überarbeiteten, verbunden mit einer lebhaften TMT-Pipeline.
Spaniens Dynamik ist bemerkenswert. Private-Equity-Fonds dort erzielten 2023 eine Netto-IRR von 11,2 %, und nachhaltige Artikel-8/9-Fonds erreichten 14,6 %. Spanien verzeichnete 2024 insgesamt 1.076 M&A-Transaktionen im Wert von 56,5 Milliarden USD, darunter 264 Sponsor-Transaktionen. Inländische Häuser wie Magnum und Portobello legten neue Vehikel mit einem Volumen von über 2,5 Milliarden EUR auf und stärkten damit die Fundraising-Tiefe. Italien trägt zur Diversifizierung bei: Ein Deal-Volumen von 44,6 Milliarden USD im Jahr 2023 entsprach rund 40 % seines M&A-Marktes, wobei der Industriesektor auf 28 % der Aktivitäten anstieg. Südeuropa insgesamt verzeichnete einen Anstieg des Private-Equity-Deal-Volumens um 31,4 % auf 93,8 Milliarden USD, obwohl die Anzahl der Transaktionen zurückging, was auf größere durchschnittliche Ticketgrößen hindeutet. Grenzüberschreitende Expansionsstrategien nehmen zu, wobei Manager operative Expertise in mehreren Ländern nutzen, um Margengewinne zu erzielen. Nordische Manager behaupten ihren globalen Ruf trotz kleinerer Heimatmärkte und führen häufig paneuropäische Konsortien an. Diese Mischung aus reifen und aufstrebenden Hotspots schafft eine ausgewogene, chancenreiche Landschaft für den Europa Private-Equity-Markt.
Regulatorisches Umfeld
Die Private-Equity-Aktivität in Europa wird durch den EU-Rahmen für alternative Investmentfonds und sich schnell weiterentwickelnde Berichtspflichten geprägt, wobei die ESMA Leitlinien zum Fondsmanagement und zu den AIFMD-Berichtsanforderungen bereitstellt. Die AIFMD II trat am 15. April 2024 in Kraft, und die EU-Mitgliedstaaten hatten eine Umsetzungsfrist bis zum 16. April 2026 einzuhalten, was Manager und Verwahrstellen dazu drängt, Delegationsregelungen, Liquiditätsrisikomanagement und die Governance der Kreditvergabe, soweit anwendbar, zu aktualisieren.
Reformen im Bereich Derivate und Clearing beeinflussen ebenfalls die Portfolioabsicherung, Finanzierung und Treasury-Praktiken, die bei Buyout- und Sekundärmarktstrategien zum Einsatz kommen. EMIR III (Richtlinie (EU) 2024/2994) erfordert eine nationale Umsetzung bis zum 25. Juni 2026, und die ESMA gab an, dass meldepflichtige Einrichtungen, die der EMIR-Active-Account-Anforderung unterliegen, bis Juli 2026 zur Datenbereitstellung bereit sein müssen. Das Vereinigte Königreich setzt seine Neugestaltung des AIFM-Regimes nach dem Brexit fort, einschließlich Vorschlägen zur Neuklassifizierung von AIFMs auf Basis von NAV-Schwellenwerten, was einen zusätzlichen Compliance-Weg für Manager schafft, die im Vereinigten Königreich und in der EU zugleich vermarkten oder tätig sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Private Equity in Europa beginnt mit der Kapitalbeschaffung von institutionellen LPs (Pensionsfonds, Versicherern, Staatsfonds, Stiftungen) und erstreckt sich über die Fondsauflegung und -strukturierung gemäß AIFM-Vorschriften, wobei Administratoren, Verwahrstellen, Rechtsberater und Placement-Agenten die Produktstruktur und den laufenden Betrieb unterstützen. Die Deal-Beschaffung wird von Sponsorennetzwerken und Intermediären (Investmentbanken, M&A-Boutiquen) geleitet, während die Umsetzung von Due-Diligence-Anbietern abhängt, die die Bereiche Finanzen, Steuern, Kommerzielles, Technologie und ESG abdecken. Finanzierungspartner (Banken und Private-Debt-Fonds) stellen Fremdkapital für Akquisitionen und Refinanzierungsoptionen bereit, wobei das Underwriting zunehmend die operative Verbesserung statt der Verschuldung betont, mit Verschuldungsquoten von rund 50% laut jüngsten Branchenbelegen.
Nach der Übernahme liefern Operating Partner und spezialisierte Dienstleister Wertschöpfung in den Bereichen Preisgestaltung, Beschaffung, digitale Transformation und Add-on-M&A, wobei die Fahrpläne für 2026 die KI-Integration und Datenanalyse in Portfoliounternehmen betonen. Zu den Exit-Wegen gehören Trade Sales, Sponsor-zu-Sponsor-Transaktionen, IPOs (selektiv) sowie ein wachsendes Sekundärmarkt-Ökosystem, in dem GP-geführte Fortführungsvehikel und spezialisierte Sekundärkäufer Liquidität und Laufzeitmanagement bieten. Daten von Invest Europe, wonach der Buyout-Transaktionswert 2025 bei 189,0 Milliarden EUR lag, unterstreichen die Bedeutung des Buyout-Kanals innerhalb dieser Kette, während jüngste Transaktionen im Jahr 2026 (zum Beispiel Plattforminvestitionen im Zusammenhang mit Energiewende und Infrastruktur) auf eine engere Integration von Energie-, Rechenzentrums- und Konnektivitätsanlagen hinweisen, die den Ausbau der KI-Infrastruktur unterstützen.
Wettbewerbslandschaft
Rund 11.000 Fondsmanager sind in Europa tätig, doch die Top 25 verwalten 48 % des verwalteten Unternehmenswerts, was eine moderate Konzentration bestätigt. CVC Capital Partners führt die Liste mit 79,7 Milliarden USD an, gefolgt von KKR mit 75,09 Milliarden USD und EQT mit 69,5 Milliarden USD. Die Größe verschafft diesen Gruppen bevorzugten Zugang zu bedeutenden Auktionen, Co-Investment-Kapazitäten und Technologiebudgets für Datenanalyse und KI. Amerikanische und britische Sponsoren verwalten zusammen 1,02 Billionen USD, was die 49,8 Milliarden USD der deutschen Unternehmen trotz Deutschlands industrieller Bedeutung bei weitem übersteigt.
Die Konsolidierung setzt sich fort: Börsennotierte Manager stehen seit 2012 für 84 % der Private-Equity-M&A-Aktivitäten und kaufen Spezial-Boutiquen auf, um die Sektorabdeckung zu vertiefen. Sektorfokussierung schärft Wettbewerbsvorteile – Hg konzentriert sich auf TMT, Nordic Capital auf Gesundheitswesen und Finanzdienstleistungen, während Continuation Funds, Verteidigungsvermögenswerte und Plattformen zur Energiewende neue Weißflächen eröffnen. Der Kampf um Talente bei operativen Partnern mit Expertise in Preisgestaltung, Beschaffung und digitaler Transformation eskaliert und trägt zu steigenden Kostenstrukturen bei.
Die Technologieakzeptanz markiert die nächste Grenze. Manager erproben KI-Systeme, um Tausende von Zielunternehmen zu screenen, die Due Diligence zu beschleunigen und Portfolio-Effizienz zu erschließen. ESG-Glaubwürdigkeit differenziert auch den Zugang zu Kapital und Premium-Bewertungen und treibt Investitionen in Messsysteme und Nachhaltigkeitsberichterstattung an. Insgesamt belohnt der europäische Private-Equity-Markt diversifizierte, technologiegestützte und operativ ausgerichtete Franchises und erhöht gleichzeitig die Hürden für Neueinsteiger.
Führende Unternehmen der europäischen Private-Equity-Branche
Permira partners
EQT
CVC Capital Partners
Apax Partners
Ardian
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Private-Equity-Markt
- EQT
- CVC Capital Partners
- Permira
- Apax Partners
- Ardian
- Bridgepoint Group
- Cinven
- HgCapital
- Partners Group
- BC Partners
- Nordic Capital
- 3i Group
- Bain Capital
- Silver Lake
- KKR
- Oakley Capital
- Antin Infrastructure Partners
- IK Partners
- Sofinnova Partners
- SoftBank Vision Fund

Marktchancen und Zukunftsaussichten
Die Skalierung von Plattforminvestitionen, die Digitalisierung mit sachanlagenbasierten Grundlagen kombinieren, bleibt eine zentrale Chance, insbesondere im Bereich KI-Infrastruktur und Energiewende-Dienstleistungen, wo Sponsoren operative Instrumente und langfristiges Kapital einsetzen können. Im Juli 2026 gab EQT eine Vereinbarung zum Erwerb von Copia Power bekannt, das rund um integrierte Strom- und KI-Infrastruktur positioniert ist, und zeigt damit, wie Manager Erzeugungs-, Netzanbindungs- und Infrastrukturfähigkeiten zu institutionell skalierbaren Plattformen bündeln. Das von Permira unterstützte Unternehmen Quadrante (gemeldet im Juli 2026) spiegelt ebenfalls die Nachfrage der Sponsoren nach Engineering- und Beratungskapazitäten im Zusammenhang mit der Umsetzung der Energiewende wider, wo fragmentierte Dienstleister Roll-ups und grenzüberschreitende Expansion unterstützen können.
Sekundärmarkttransaktionen und Fortführungslösungen bleiben ein praktikabler Kanal für das Liquiditätsmanagement und den GP-geführten Erhalt von Vermögenswerten, im Einklang mit der im Bericht hervorgehobenen Bedeutung von Fortführungsvehikeln. Die Kapitalbeschaffungskapazität unterstützt einen stärkeren Einsatz im Mid-Market-Segment, wo proprietäre Deal-Beschaffung und operativer Wandel engere Exit-Fenster ausgleichen können; so weist beispielsweise der endgültige Abschluss des europafokussierten Catalyst-III-Fonds von CVC im Juli 2026 mit rund 3,0 Milliarden EUR auf gezielt bereitgestelltes Kapital für Mid-Market-Kontrolltransaktionen hin. Gesundheitsdienstleistungen und ermöglichende Technologien bieten europäischen Sponsoren ebenfalls einen umsetzbaren Weg, unterstützt durch die im Berichtskontext beobachtete Sektordynamik und veranschaulicht durch Plattforminvestitionsaktivitäten wie Ardians Mehrheitsübernahme von Pflegia im Juli 2026, einer digitalen Rekrutierungsplattform für das Gesundheitswesen in Deutschland, die die Digitalisierung der Arbeitskräfte mit der Nachfrage im Gesundheitswesen und den compliancegetriebenen Personalbedarfen in Einklang bringt.
Recent Industry Developments in Europa Private-Equity-Markt
- Juli 2026: CVC Capital Partners unterzeichnete eine endgültige Vereinbarung über eine Mehrheitsinvestition in DistroKid (Musikvertrieb). Die europafokussierte Private-Equity-Transaktion stärkt grenzüberschreitende Medien- und Technologievertriebsinvestitionen sowie die breite Portfoliodiversifizierung.
- Juli 2026: Ardian erwarb eine Mehrheitsbeteiligung an Pflegia, Deutschlands führender digitaler Rekrutierungsplattform für das Gesundheitswesen. Der deutsche Markt für digitale Gesundheitsrekrutierung wächst, da Ardian digitale Personallösungen in Europa vorantreibt.
- Juli 2026: Endgültiger Abschluss von Catalyst III durch CVC Capital Partners, ein europafokussierter Mid-Market-Private-Equity-Fonds mit rund 3,0 Milliarden EUR. Dieser Meilenstein bei der Kapitalbeschaffung für europäische Mid-Market-PE signalisiert die Bereitschaft, erhebliches Kapital in Mid-Market-Transaktionen einzusetzen, und prägt die Dynamik des Dealflows.


Europa Private-Equity-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der europäische Private-Equity-Markt definiert als der Wert der Private-Equity-Vermögenswerte und -Aktivitäten, die in europäischen Märkten verwaltet und eingesetzt werden, einschließlich des in PE-Fondsstrukturen aufgenommenen, investierten und gehaltenen Kapitals, konsistent in USD erfasst.
Ausschlüsse des Umfangs: Ausgeschlossen sind börsennotierte Aktienanlagen, traditionelle Investmentfonds und übliche Bankkreditvergaben, selbst wenn diese ähnliche Unternehmen finanzieren.
Übersicht der Segmentierung
- Nach Fondstyp
- Buyout & Growth
- Venture Capital
- Mezzanine & Distressed
- Secondaries & Fund of Funds
- Nach Sektor
- Technologie (Software)
- Gesundheitswesen
- Immobilien und Dienstleistungen
- Finanzdienstleistungen
- Industrie
- Konsum & Einzelhandel
- Energie & Strom
- Medien & Unterhaltung
- Telekommunikation
- Sonstiges (Transport usw.)
- Nach Investitionen
- Large Cap
- Upper Middle Market
- Lower Middle Market
- Small & SMID
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Schweden
- Italien
- Spanien
- Niederlande
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer sauberen Faktenbasis rund um Kapitalbeschaffung, Dealflow und makroökonomische Bedingungen, die die Aktivität von Privatkapital in Europa prägen. Wir nutzen öffentliche Datensätze und regelmäßige Veröffentlichungen, um die Marktlogik abzubilden, darunter Statistiken der Europäischen Zentralbank, makroökonomische Reihen von Eurostat, Indikatoren der Bank für Internationalen Zahlungsausgleich, Materialien der Europäischen Wertpapier- und Marktaufsichtsbehörde sowie Finanz- und Investitionstabellen der OECD.
Die Sekundärforschungsphase wird auch genutzt, um Zeitachsen und Definitionen anhand von Jahresberichten und aufsichtsrechtlichen Meldungen von Fondsmanagern, Börsenmitteilungen zu Exits, Verbandspublikationen und seriöser Wirtschaftspresse gegenzuprüfen. Soweit verfügbar, greifen wir zudem auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen zurück und nutzen eine Patentdatenbank, wenn die Aktivität im Technologiesektor zusätzlichen Kontext erfordert. Diese Liste ist beispielhaft, und es wurden viele weitere öffentliche Quellen genutzt, um Daten zu erheben, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf, zu validieren, was die Sekundärquellen nicht vollständig erklären können, insbesondere wie Kapital über Strategien hinweg eingesetzt wird und wie sich Preis- und Verschuldungsannahmen verändern. Wir sprechen mit Fondsmanagern, Limited Partners, Beratern und anderen Akteuren des Ökosystems in den wichtigsten europäischen Finanzzentren und gleichen die Ergebnisse anschließend länderübergreifend ab, um das endgültige Modell konsistent zu halten.
Die Erkenntnisse aus diesen Gesprächen dienen dazu, das Tempo der Kapitalbeschaffung, durchschnittliche Haltedauern, typische Gebühren- und Carry-Strukturen sowie die praktischen Treiber hinter Exits und Sekundärmarktaktivitäten zu bestätigen. Diese Details werden anschließend genutzt, um die für die Dimensionierung und Prognose verwendeten Annahmen zu schärfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 12% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 16% | Manager: 50% |
Marktdimensionierung & Prognose
Das Dimensionierungsmodell beginnt mit einer Top-Down-Rekonstruktion des europäischen Private-Equity-Wertepools, indem gemeldete Signale zum verwalteten Vermögen mit beschafftem Kapital, Einsatzquoten und realisierten Exit-Werten über den Studienzeitraum kombiniert werden. Von dort aus werden die Gesamtwerte durch selektive Bottom-up-Näherungen abgesichert, etwa durch stichprobenartige Zusammenfassungen von Fonds-Jahrgängen, beobachtete Dealwert-Muster nach Ländern sowie Prüfungen auf Basis durchschnittlicher Ticketgrößen multipliziert mit der Anzahl der Transaktionen (ein ASP-ähnlicher Ansatz). Wenn wiederholt Abweichungen auftreten, werden die Annahmen entsprechend angepasst.
Einige Inputs beeinflussen das Modell maßgeblich, darunter die Dynamik der Kapitalbeschaffung nach Strategie, das Niveau des Dry Powder, Trends bei der durchschnittlichen Haltedauer, die Verfügbarkeit (und Kosten) von Fremdkapital, der Mix der Exit-Kanäle (IPO versus Trade Sale versus Sekundärmarkt) sowie Verschiebungen der Sektorallokation, die den gesamten Wertverlauf verändern. Wo eine Bottom-up-Sicht unvollständig ist, etwa bei kleineren grenzüberschreitenden Transaktionen, die nicht durchgängig offengelegt werden, wird die Lücke durch Skalierung anhand von Ländern mit stärkerer Berichterstattung geschlossen und die Aufwertung anschließend durch Interview-Feedback validiert.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich Private-Equity-Märkte tendenziell in Zyklen bewegen und sich schnell verändern können, wenn sich Zinsen, IPO-Fenster und Kreditbedingungen ändern. Der Basisfall stützt sich auf makroökonomische Indikatoren und das erwartete Deal-Umfeld, und die Szenarien werden mit Primärdaten zu Einsatzbereitschaft und Exit-Machbarkeit belastungsgetestet.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass sich die endgültige Zahl nicht auf einen einzigen Datensatz oder eine einzelne Befragtensicht stützt. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie Ankündigungen zur Kapitalbeschaffung, Trends bei Dealwerten und breiten, öffentlich gemeldeten AUM-Entwicklungen und untersuchen anschließend Ausreißer Land für Land, bevor eine Freigabe erfolgt.
Eine zweite Analystenprüfung wird durchgeführt, um Annahmen, Einheitenkonsistenz, den Zeitpunkt der Währungsumrechnung und ungewöhnlich erscheinende Jahresveränderungen erneut zu überprüfen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn größere Ereignisse die Aktivität wesentlich verändern, etwa starke Zinsverschiebungen oder eine anhaltende Öffnung oder Schließung von Exit-Märkten. Vor der Auslieferung werden die neuesten öffentlichen Veröffentlichungen erneut gesichtet, damit Kunden eine aktualisierte Sicht erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für europäisches Private Equity mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäisches Private Equity können weit auseinanderliegen, da die zugrunde liegende Definition nicht immer identisch ist, und auch das Timing spielt eine Rolle, da Kapitalbeschaffung und Exits von Quartal zu Quartal schwanken. Unterschiede ergeben sich in der Regel daraus, was als Private-Equity-Wert gezählt wird, welche Regionen innerhalb Europas vollständig abgedeckt sind und wie Währungstiming und Preisbewegungen behandelt werden.
Venture Capital und Private Debt werden in manchen Schätzungen häufig eingerechnet, liegen hier jedoch außerhalb des Umfangs von Mordor Intelligence, wodurch der Wertepool auf Private-Equity-Aktivitäten beschränkt bleibt, die länderübergreifend vergleichbar sind. Lücken entstehen auch, wenn eine Studie aggressive Einsatzannahmen für Dry Powder verwendet oder wenn eine andere Studie sich hauptsächlich auf Headline-Dealwerte stützt, ohne Haltedauereffekte und Exit-Timing zu prüfen. In solchen Fällen kann die Prognosekurve steiler erscheinen, als es die Marktsignale stützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,24 Billionen USD (2025) | |
| Regionale Unternehmensberatung A | 2,90 Billionen USD (2025) | Verwendet ein engeres Länderset und legt den Schwerpunkt auf offengelegte Large-Cap-Buyouts, was Mid-Market-Aktivitäten und kleinere grenzüberschreitende Transaktionen unterschätzen kann. |
| Branchenverband B | 3,85 Billionen USD (2025) | Rechnet Venture- und Wachstumskapital in die Gesamtsumme ein und wendet einen schnelleren AUM-Wachstumspfad an, der auf optimistischen Annahmen zu Kapitalbeschaffung und Einsatz basiert. |
Die Spannweite in der Tabelle erklärt sich hauptsächlich durch die Einbeziehung von Kategorien und die Art und Weise, wie Gesamtwerte skaliert werden, wenn die Offenlegung länderübergreifend uneinheitlich ist. Unser Ansatz bleibt reproduzierbar, indem die Schätzung an beobachtbare Signale zu Kapitalbeschaffung, Einsatz und Exits gekoppelt wird, und Interviews werden anschließend genutzt, um die Annahmen für die Prognosejahre realistisch zu halten.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des europäischen Private-Equity-Markts?
Die Größe des europäischen Private-Equity-Markts belief sich im Jahr 2026 auf 3,63 Billionen USD und wird voraussichtlich bis 2031 einen Wert von 6,41 Billionen USD erreichen.
Welches Land hält den größten Anteil an der europäischen Private-Equity-Aktivität?
Das Vereinigte Königreich führt mit 25,06 % des Transaktionswerts von 2025, gestützt durch tiefe Kapitalmärkte und ein gut etabliertes Beratungsökosystem.
Welches Segment des europäischen Private Equity wächst am schnellsten?
Secondaries & Fund-of-Funds verzeichnen mit einer CAGR von 12,17 % bis 2031 das höchste Wachstum, angetrieben durch die Nachfrage der Investoren nach Liquidität und Continuation Vehicles.
Wie wirken sich steigende Zinssätze auf Private-Equity-Bewertungen in Europa aus?
Höhere Zinssätze komprimieren Exit-Multiplikatoren, insbesondere für wachstumsschwache Industrievermögenswerte, was Sponsoren dazu veranlasst, sich stärker auf operative Verbesserungen zu konzentrieren.
Seite zuletzt aktualisiert am:


