
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.62 Billionen US-Dollar |
| Marktgröße (2031) | 21.39 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Private-Equity-Marktanalyse von Mordor Intelligence
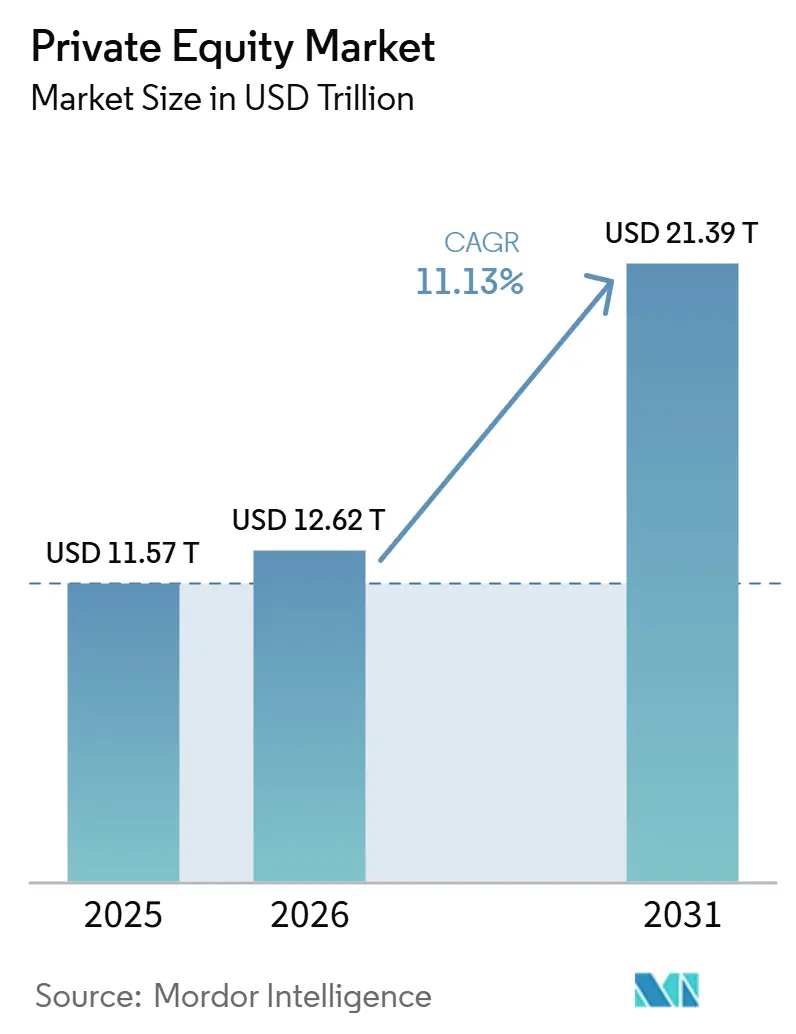
Die Größe des Private-Equity-Markts soll von 11,57 Billionen USD im Jahr 2025 auf 12,62 Billionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 11,13 % über den Zeitraum 2026–2031 einen Wert von 21,39 Billionen USD erreichen.
Das Wachstum wird durch 1,2 Billionen USD an trockenem Pulver für Buyouts (Stand Mitte 2025), alternative Liquiditätslösungen und einen verstärkten Einsatz in Sektoren mit hoher Überzeugungskraft angetrieben. Nach Bewertungskompressionen und Ausstiegsengpässen in den Jahren 2022–2023 erreichte der globale Deal-Wert im Jahr 2025 in den ersten drei Quartalen 1,5 Billionen USD, mit Ganzjahresprognosen von 1,4 bis 2,0 Billionen USD. Die medianen Buyout-Einstiegsmultiplikatoren stabilisierten sich 2024 bei 11,9x EV/EBITDA, was den Wettbewerb um qualitativ hochwertige Vermögenswerte trotz engerer Finanzierungsbedingungen widerspiegelt.
Der Sekundärmarkt verzeichnete im ersten Halbjahr 2025 Transaktionsvolumina von 103 Milliarden USD, ein Anstieg von 51 % gegenüber dem Vorjahr, mit Ganzjahresprognosen von über 210 Milliarden USD. GP-geführte Fortsetzungsvehikel machten 87 % des GP-geführten Volumens und 16–19 % der von Sponsoren unterstützten Ausstiege im ersten Halbjahr 2025 aus. Ausschüttungen an Kommanditisten übertrafen die Kapitalabrufe im ersten Halbjahr 2024, doch die medianen DPI-Quoten für Fonds des Jahrgangs 2018 lagen bei 0,6x gegenüber der Norm von 0,8x. Der Zugang für Privatanleger wurde durch semi-liquide Strukturen und Evergreen-Fonds ausgeweitet, wobei der aggregierte Nettoinventarwert 2025 400–427 Milliarden USD überstieg – eine Verdoppelung gegenüber dem Stand Ende 2023 – und das Privatvermögen 18–22 % der Sekundärmarkt-Mittelbeschaffung ausmachte.
Wichtigste Erkenntnisse des Berichts
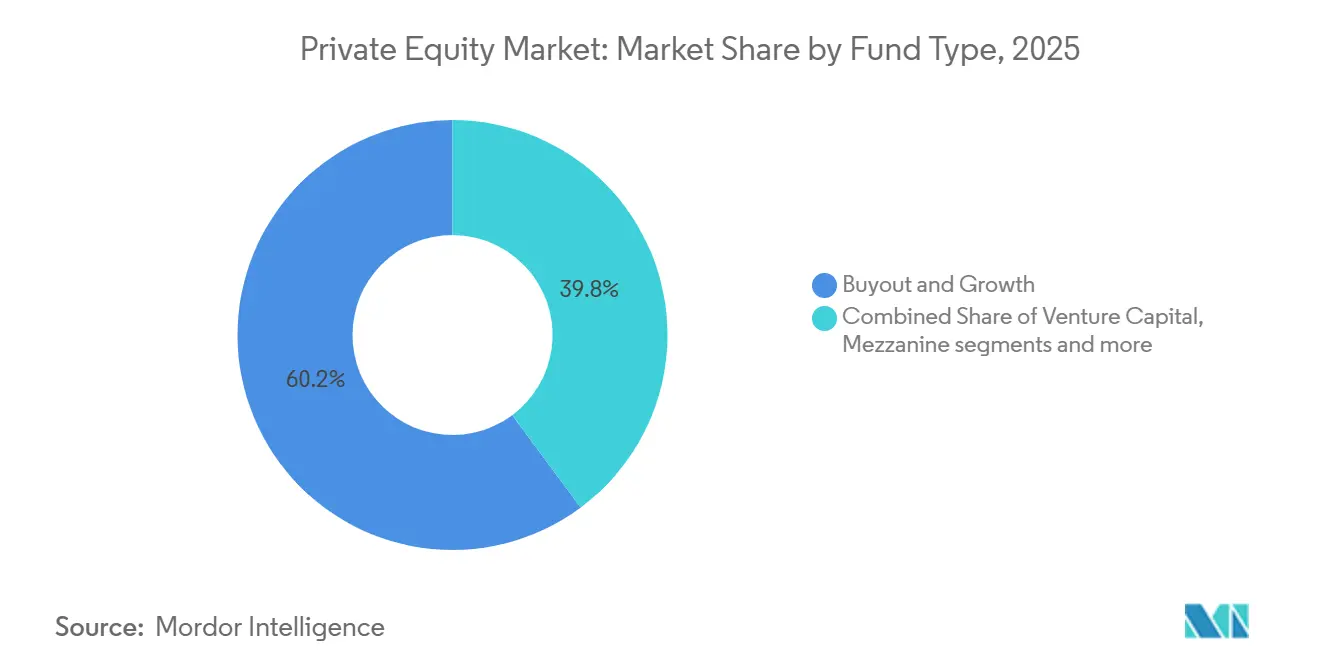
- Nach Fondstyp hielten Buyout-Strategien im Jahr 2025 einen Anteil von 60,17 %, während im Private-Equity-Markt Secondaries & Dachfonds mit einer CAGR von 11,28 % bis 2031 das stärkste Wachstum verzeichnen dürften.
- Nach Sektor erzielte Technologie im Jahr 2025 den größten Anteil von 29,44 %, während im Private-Equity-Markt Energie & Versorgung mit einer starken CAGR von 11,46 % bis 2031 vorankommen dürfte.
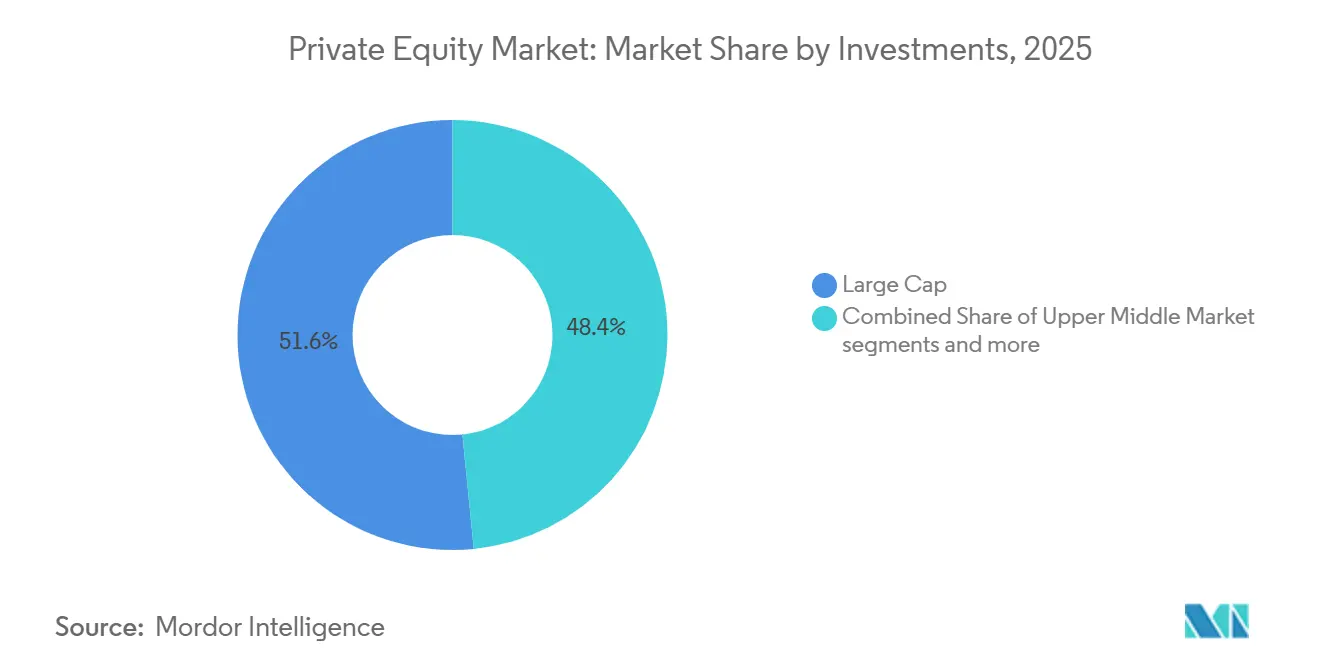
- Nach Investitionsgröße dominierten Large-Cap-Transaktionen im Jahr 2025 mit einem Anteil von 51,58 %, und innerhalb des Private-Equity-Marktes wird der untere Mittelstand voraussichtlich mit der höchsten CAGR von 12,50 % bis 2031 expandieren.
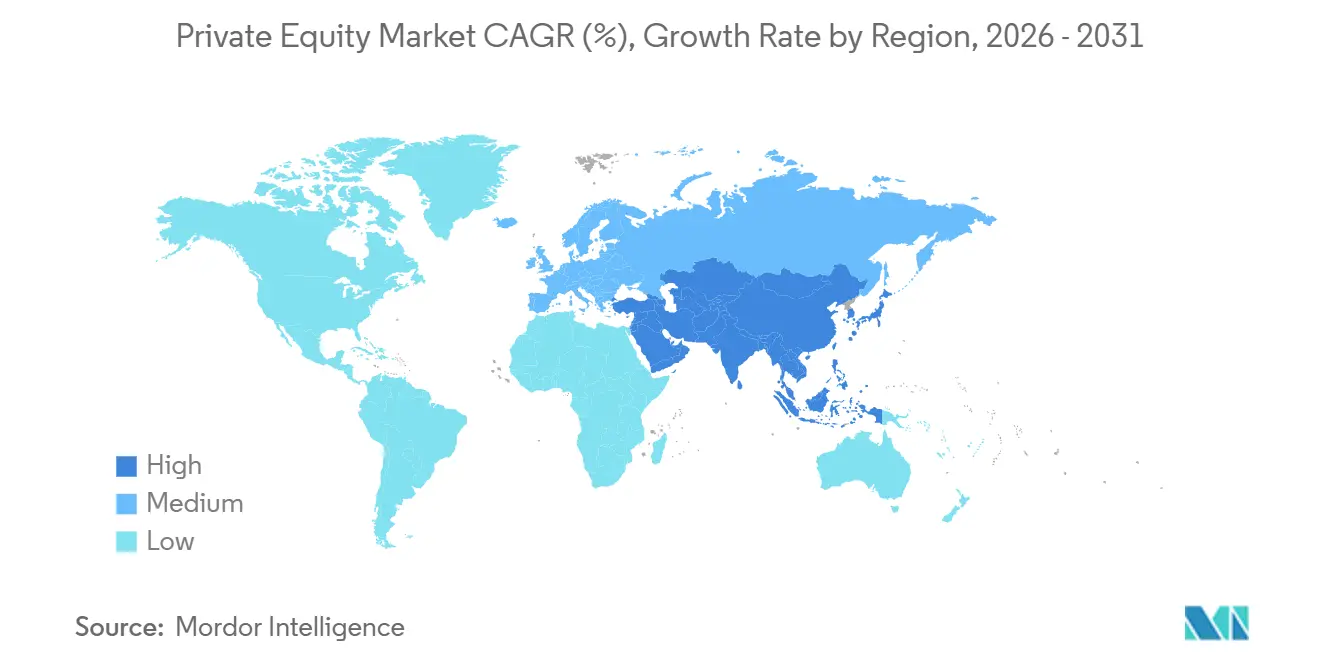
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 56,23 %, während im Private-Equity-Markt der asiatisch-pazifische Raum mit einer CAGR von 11,61 % bis 2031 das höchste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rekordhohe Trockenreserven auf der Suche nach Einsatz | +2.8% | Global, konzentriert in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Steigende Allokationen in Alternativanlagen durch Pensions- und Staatsfonds | +2.3% | Global, angeführt von Nordamerika, zunehmend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Nachfrage nach operativer Wertschöpfungskompetenz durch die digitale Transformation | +2.1% | Globaler Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Durch Fortsetzungs- und Sekundärfonds freigesetzte Liquidität | +1.8% | Global, mit Nordamerika und Europa als Vorreiter bei der Einführung | Kurzfristig (≤ 2 Jahre) |
| Zugang für Privatanleger über semi-liquide Strukturen und 401(k)-Strukturen | +1.5% | National (US-zentriert), mit regulatorischen Pilotprojekten in der EU und im Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Tokenisierung von Fondsanteilen zur Ermöglichung von Bruchteilseigentum | +0.9% | Nationale Pilotprojekte (USA, Singapur, EU), frühzeitige globale Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rekordhohe Trockenreserven auf der Suche nach Einsatz
Das trockene Pulver bei Buyout-Fonds erreichte bis Mitte 2025 1,2 Billionen USD, was den Druck erhöht, Kapital im Private-Equity-Markt einzusetzen, und die Deal-Aktivität unterstützt, da die Zinsen nachlassen. In den Vereinigten Staaten stieg das trockene Pulver im September 2025 auf 880 Milliarden USD, ein Rückgang gegenüber dem Höchststand im Dezember 2024, was signalisiert, dass der Kapitaleinsatz im Zuge eines verbesserten Marktzugangs zunimmt. Das dedizierte trockene Pulver für Sekundärmarktfonds erreichte im dritten Quartal 2025 302 bis 315 Milliarden USD, und unter Einbeziehung von alternativem Kapital überstieg der Überhangmultiplikator 2,0x, was die Preissetzungsmacht und das Volumen GP-geführter Transaktionen unterstützt[1]. Kapitalanleger sind im Vergleich zu ihren Zielen in privaten Märkten untergewichtet und erhöhen schrittweise ihre Private-Equity-Allokationen, während das Verhältnis von gesuchtem Kapital zu abgeschlossenen Fonds im Jahr 2025 auf 3,1x stieg. Staatsfonds und Pensionsfonds beteiligen sich an großen Konsortialgeschäften, um Zusagen zu skalieren, wie das 55-Milliarden-USD-Take-Private von Electronic Arts verdeutlicht. Zinssenkungen von insgesamt 75 Basispunkten bis Ende 2025 senkten die Akquisitionsfinanzierungskosten, was ein sichtbares Hindernis für den Kapitaleinsatz beseitigte und den erneuerten Schwung im Private-Equity-Markt unterstützte.
Steigende Allokationen in Alternativanlagen durch Pensions- und Staatsfonds
Pensionsfonds und Staatsfonds erhöhten oder hielten im Jahr 2025 ihr Private-Equity-Engagement aufrecht, um Renditen zu steigern und zu diversifizieren, was die langfristige Kapitalbildung im Private-Equity-Markt unterstützt. Das Mansion-House-Abkommen des Vereinigten Königreichs ermutigte beitragsorientierte Pläne, bis 2030 5 % bis 10 % in inländische private Märkte zu allokieren, was politische Unterstützung für inkrementelle Zuflüsse einführt. Asiatische Institutionen erhöhten ebenfalls ihre Infrastrukturallokationen, wobei eine Mehrheit der Kommanditisten in einer Umfrage aus dem Jahr 2025 ein höheres Engagement in Infrastruktur-Fortsetzungsfonds angab. Staatsfonds aus dem Nahen Osten beteiligten sich an groß angelegten Transaktionen und konzentrierten sich auf KI, Rechenzentren, Chips und Sportanlagen, um eine strategische Diversifizierung zu verfolgen. Das Privatvermögen gewinnt an Bedeutung, mit einem Evergreen-Nettoinventarwert von über 400 Milliarden USD im Jahr 2025 und einem Anteil des Privatvermögens von 18 % bis 22 % an der Sekundärmarkt-Mittelbeschaffung. Das breitere Umfeld bleibt unterstützend aufgrund des Bedarfs an Renditesteigerung in einem normalisierten Zinsumfeld, wobei das jüngste Renditeprofil der Infrastruktur die Diversifizierungsvorteile für große Kapitalanleger unterstreicht[2].
Nachfrage nach operativer Wertschöpfungskompetenz durch die digitale Transformation
Da die Multiplikatorexpansion nachließ, verlagerten sich die Manager entschieden auf operative Wertschöpfung, technologische Befähigung und KI-Einführung, um das EBITDA-Wachstum im gesamten Private-Equity-Markt voranzutreiben. Portfoliounternehmen berichteten 2025 von einer raschen Einführung von KI-Tools, und Führungskräfte erhöhten die KI-bezogenen Softwarebudgets, um Produktivität und Umsatzerfassung zu verbessern[3]. Mittelständische Private-Equity-Fonds berichteten ebenfalls von umfassenden KI-Initiativen in ihren Portfoliobeteiligungen, was darauf hindeutet, dass digitale Kompetenz zu einem zentralen Differenzierungsmerkmal im Private-Equity-Markt geworden ist. Operative Verbesserungen tragen bei einem Ausstieg einen messbaren Eigenkapitalwertaufschlag, was Unternehmen dazu motiviert, in operative Partner und spezialisierte Sektorteams zu investieren. Der Fokus erstreckt sich auf Gesundheits-IT, Analytik und Personaloptimierung, wo sich der Deal-Wert im Jahr 2025 verdoppelte und wo digitale Hebelwirkung mit der Wettbewerbspositionierung korreliert. Längere Haltedauern verstärken zudem den Bedarf an kontinuierlicher Verbesserung, die die Wertschöpfung bei konservativeren Verschuldungsgraden kumuliert.
Durch Fortsetzungs- und Sekundärfonds freigesetzte Liquidität
Fortsetzungsvehikel und GP-geführte Sekundärmarktfonds lieferten 2025 den am schnellsten wachsenden Liquiditätskanal, der Ausschüttungen unterstützte und Ausstiegsstaus im gesamten Private-Equity-Markt reduzierte. Das GP-geführte Volumen erreichte im ersten Halbjahr 2025 47 Milliarden USD und ist auf dem Weg, für das Gesamtjahr 100 Milliarden USD zu überschreiten, wobei Einzel- und Mehrfachvermögensstrukturen Vermögenswerte neu bepreisen, die weiterhin Positionen mit hoher Überzeugungskraft darstellen. Die Preisgestaltung tendierte für die Mehrheit der Einzelvermögens-Fortsetzungsvehikel über 90 % des Nettoinventarwerts, während LP-geführte Portfolios ebenfalls Abschläge verringerten, was das Vertrauen der Verkäufer stärkte. Das dedizierte trockene Pulver für Sekundärmarktfonds erreichte im dritten Quartal 2025 302 bis 315 Milliarden USD, während traditionelle Kommanditisten und Retailvehikel zusätzliche Kapazitäten hinzufügten, was die Absorption des GP-geführten Angebots erhöhte. Die Einführung weitete sich auf Regionen aus, wobei mehr als die Hälfte der Manager im asiatisch-pazifischen Raum und etwa die Hälfte der nordamerikanischen Manager planen, die GP-geführten Aktivitäten in den nächsten zwei Jahren zu steigern. Große Manager prognostizieren ein strukturelles Wachstum des Sekundärmarktvolumens auf 400 Milliarden USD bis 2030, da diese Instrumente zu einem Standardbestandteil des Private-Equity-Markt-Instrumentariums werden.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere zinsbedingte Finanzierungskosten | -1.8% | Global, am stärksten ausgeprägt in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Bewertungslücken zwischen Käufer- und Verkäufererwartungen, die Ausstiege hemmen | -1.4% | Globaler Kern, Ausstrahlungseffekte auf alle Regionen | Kurzfristig (≤ 2 Jahre) |
| Strengere ESG- und Nachhaltigkeitsberichtspflichten | -1.2% | Von Europa angeführt, Ausweitung auf nordamerikanische und asiatisch-pazifische institutionelle Kommanditisten | Mittelfristig (2–4 Jahre) |
| AIFMD II und gleichwertige Datentransparenzvorschriften | -1.0% | EU-Kern, regulatorische Konvergenz erwartet im Vereinigten Königreich und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere zinsbedingte Finanzierungskosten
Erhöhte Kreditkosten bis 2024 reduzierten den Verschuldungsgrad, verengten die Schuldendienstpuffer und komprimierten das Renditepotenzial für fremdfinanzierte Übernahmen im Private-Equity-Markt[4]. Die Zinsen begannen Ende 2025 zu sinken, liegen jedoch weiterhin über dem Niveau von 2010 bis 2021, was eine höhere Hürde für fremdfinanzierte Strategien im Vergleich zum letzten Zyklus aufrechthält. Die Zinsdeckungsquoten für Kreditnehmer im Bereich Private Credit sanken von 3,2x im Jahr 2021 auf nahezu 1,5x im ersten Halbjahr 2025, während ein größerer Anteil der Kreditnehmer nun bei oder unter 1,5x liegt, was engere Kreditstrukturen und eine konservativere Zeichnungspraxis verursacht. Die Nutzung von Payment-in-Kind-Merkmalen stieg und tauchte in vorrangigen Direktkrediten auf, was auf Kreditnehmerstress hinweist und opportunistische sowie notleidende Strategien unterstützt. Große Sponsoren fanden Erleichterung am syndizierten Kreditmarkt, wo die Volumina im dritten Quartal 2025 auf einen Rekordwert von 404 Milliarden USD sprangen, während kleinere Sponsoren stärker von Direktkreditgebern abhängig blieben. Eine Normalisierung wird erwartet, wenn die Lockerung anhält, aber der Private-Equity-Markt hat sich auf ein länger anhaltendes höheres Zinsniveau neu kalibriert, das operative Wertschöpfung gegenüber reinem Financial Engineering betont.
Bewertungslücken zwischen Käufer- und Verkäufererwartungen, die Ausstiege hemmen
Die Ausstiegsaktivität verbesserte sich im Jahr 2025, doch Bewertungsdiskrepanzen bestanden für die Jahrgänge 2021 bis 2022 fort, was vollständige Realisierungen verlangsamte und Ausschüttungen in Teilen des Private-Equity-Marktes dämpfte. Ausstiegsaufschläge verengten sich in den letzten drei Jahren, während viele Verkäufe nahe den Buchwerten abgewickelt wurden, was die Rolle der Multiplikatorexpansion beim Ausstieg verringerte. Kommanditisten bevorzugten in mehreren Umfragen vollständige Ausstiege gegenüber Fortsetzungen oder Dividendenrekapitalisierungen, und Manager passten sich mit strukturierteren Earnouts, Verkäuferdarlehen und bedingten Wertrechten an, um Preislücken zu überbrücken. Der Rückstau bleibt hoch, mit Zehntausenden von Portfoliounternehmen in der Warteschlange für eine Monetarisierung, von denen ein Drittel länger als sechs Jahre gehalten wird, was den weiteren Einsatz GP-geführter Instrumente im Jahr 2026 unterstützt. Als sich die syndizierten Märkte stabilisierten und die Zinsen sich beruhigten, begannen sich die Bewertungslücken im Jahr 2025 zu verringern, was Fenster für Börsengänge und strategische Verkäufe öffnete. Der Ausstiegswert erreichte bis zum dritten Quartal 2025 832 Milliarden USD mit einem Börsennotierungswert von 198,7 Milliarden USD, dem stärksten seit 2020.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fondstyp:
Sekundärmarktfonds entwickeln sich inmitten von Ausstiegsengpässen zum LiquiditätskatalysatorBuyout-Strategien hielten im Jahr 2025 einen Anteil von 60,17 %, da Mega-LBOs und Aktivitäten im mittleren Marktsegment wieder anzogen, während sich der Private-Equity-Markt auf Preisdisziplin und engere Verschuldungsgrade neu ausrichtete. Die medianen Buyout-Einstiegsmultiplikatoren stabilisierten sich im Jahr 2024 bei 11,9x EV/EBITDA, was über dem Niveau vor der Pandemie lag und den Wettbewerb um hochwertige Plattformen widerspiegelte. Die Märkte für syndizierte Kredite öffneten sich wieder zur Unterstützung großer Transaktionen und Public-to-Private-Deals, und Direktkreditgeber blieben aktiv, was gemeinsam die Finanzierungsquellen im Private-Equity-Markt diversifizierte. Fundraising-Trends begünstigten Manager mit operativer Expertise, sektoraler Tiefe und moderatem Fondswachstum, da Limited Partners Teams mit konsistenten Ausschüttungsprofilen priorisierten. Das Buyout-Spielbuch weitete sich auf Sachwerte, hybrides Kapital und strukturierte Lösungen aus, um das Investitionstempo unter normalisierten Zinssätzen aufrechtzuerhalten.
Secondaries und Dachfonds stellen mit einer CAGR von 11,28 % bis 2031 den am schnellsten wachsenden Fondstyp dar, da die Anlageklasse Kapitalallokation und Liquiditätsschaffung in der gesamten Private-Equity-Branche ausbalanciert. Das Secondaries-Volumen im ersten Halbjahr 2025 von 103 Milliarden USD stieg um 51 % im Jahresvergleich, und die Jahresprognosen überstiegen 210 Milliarden USD, da GP-geführte Transaktionen sich der Hälfte des gesamten Secondaries-Volumens annäherten. Die Preisgestaltung zog an, wobei die meisten Single-Asset-Continuation-Vehicles über 90 % des NAV abschlossen, während LP-geführte Portfolios im Durchschnitt 94 % des NAV erreichten, was eine starke Käufernachfrage widerspiegelte. Dediziertes Dry Powder stieg weiter an und wurde durch traditionelle Limited Partners und Retailvehikel ergänzt, was die Absorption von GP-geführtem Angebot und die Portfolio-Neuausrichtung unterstützte. Das Engagement in Venture Capital und Wachstumskapital nahm innerhalb von LP-geführten Secondaries zu, da KI-getriebene Exits die Liquiditätsbedingungen in der Spätphase verbesserten.



Nach Sektor:
KI-Infrastruktur treibt die Technologieführerschaft voran, während Energie aufsteigtTechnologie erfasste im Jahr 2025 29,44 % der Sektoraktivität, gestützt durch 469 Milliarden USD an globalen TMT-PE-Investitionen und hohe Bewertungen für hochwertige Software- und KI-Vermögenswerte im gesamten Private-Equity-Markt. KI- und maschinelles Lernfinanzierungen von 160,8 bis 193 Milliarden USD bis zum dritten Quartal 2025 machten den Großteil des Venture-Deal-Werts aus, was das Ausmaß der Kapitalkonzentration in KI im Vergleich zu anderen Wachstumsthemen verdeutlichte. Hyperscaler erhöhten ihre Investitionspläne für 2026, nachdem sie 2025 schätzungsweise 415 Milliarden USD ausgegeben hatten, und lenkten den Großteil davon in KI-Infrastruktur, die Rechenzentren, Chips, Stromsysteme und Konnektivität umfasst. Private Equity investierte seit 2020 intensiv entlang der gesamten IT-Wertschöpfungskette, einschließlich Rechenzentren und Halbleiter, die KI-Workloads ermöglichen, um der unaufhörlichen Rechen- und Stromnachfrage gerecht zu werden. Software-Deal-Multiplikatoren gingen gegenüber 2024 zurück, blieben jedoch für hochgewachsene, KI-gestützte Plattformen über dem Niveau vor der Pandemie, unterstützt durch anhaltenden Wettbewerb um geschäftskritische Vermögenswerte.
Energie und Strom ist der am schnellsten wachsende Sektor mit einer CAGR von 11,46 % bis 2031, angetrieben durch Elektrifizierung, Netzausbau und KI-bezogene Stromnachfragen, die den Private-Equity-Markt neu gestalten. Globale Strominvestitionen näherten sich 2025 3,3 Billionen USD, wobei der Großteil für erneuerbare Energien, Speicherung und Netzoptimierung vorgesehen war, während die Ausgaben für Batteriespeicher aufgrund von Kostensenkungen und unterstützender Beschaffung zunahmen. Das Netzkapital erreichte 2024 Rekordniveaus, doch Netzanschlusswartelisten und Materialinflation stellen weiterhin Herausforderungen für Projektzeitpläne dar und erhöhen den Wert von Skalenakteuren. Die Stromnachfrage von Rechenzentren soll sich bis 2030 mindestens verdoppeln, während führende Cloud-Anbieter den Großteil der Verträge für saubere Energie für diese Vermögenswerte abschließen. Das Fundraising für Infrastruktur beschleunigte sich 2025 und konzentrierte sich auf erneuerbare Energien und Rechenzentren, was das Anlegervertrauen in Realwertplattformen widerspiegelt, die mit KI-Workloads und der Modernisierung des Stromnetzes verbunden sind.
Nach Investitionen:
Mega-Transaktionen dominieren den Wert, während der untere Mittelstand Widerstandsfähigkeit bietetLarge-Cap-Deals über 1 Milliarde USD hielten im Jahr 2025 einen Anteil von 51,58 %, da Public-to-Private-Transaktionen zurückkehrten und Sponsor-zu-Sponsor-Verkäufe unter verbessertem Finanzierungszugang im Private-Equity-Markt skaliert wurden. Die Emission syndizierter Kredite erreichte im dritten Quartal 2025 einen Quartalsrekord, und Direktkreditgeber trugen erhebliche Kapazitäten bei, was zusammen größere LBOs bei konservativer Verschuldung finanzierte. Die 55-Milliarden-USD-Übernahme von Electronic Arts durch ein Sponsor- und Staatsfondskonsortium setzte eine neue Bestmarke für LBOs und unterstrich die Rolle von Co-Investoren bei der Finanzierung von Mega-Deals. Große Plattformen nutzten strukturierte Finanzierungen und hybrides Kapital aktiver, um im Jahr 2025 Skalenvermögenswerte in den Bereichen Technologie und Gesundheitswesen zu sichern. Die Bewertungsmultiplikatoren im oberen Mittelmarkt stiegen dort, wo Vermögenswerte dauerhaften Umsatz, wiederkehrende Modelle oder Konsolidierungspotenziale aufwiesen, die eine Prmienpreisgestaltung rechtfertigten.
Der untere Mittelmarkt ist das am schnellsten wachsende Deal-Größensegment mit einer CAGR von 12,50 % bis 2031, unterstützt durch Einstiegsmultiplikatoren nahe 7,7x EV/EBITDA, geringere Verschuldung und größere operative Agilität in der gesamten Private-Equity-Branche. Dienstleistungsorientierte Umsatzmodelle reduzierten die Anfälligkeit gegenüber Handels- und Kapitalmarktzyklen, was dazu beitrug, den Deal-Flow auch bei volatilen öffentlichen Märkten aufrechtzuerhalten. Finanzierungskosten belasteten kleinere Käufer Anfang 2025 und verlangsamten Abschlüsse, doch die Aktivität verbesserte sich bis Ende 2025, als sich die Zinserwartungen stabilisierten und Kreditgeber die Strukturen anpassten. Bewertungen stiegen für größere EBITDA-Klassen innerhalb des Mittelmarkts, was die Prämie für Skalierung und Widerstandsfähigkeit im Private-Equity-Markt verstärkte. Strategische Käufer blieben aktive Wettbewerber mit geringerer Zinssensitivität und größerem Synergiepotenzial, was die Auktionsdynamik und Ergebnisbewertungen beeinflusste.

Geografische Analyse
Private-Equity-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 56,23 %, gestützt durch 880 Milliarden USD an Dry Powder (Stand September 2025, gegenüber 1,3 Billionen USD im Dezember 2024). Der US-amerikanische PE-Dealwert stieg im ersten Halbjahr 2025 um 8 % im Jahresvergleich auf über 195 Milliarden USD, während die globale Buyout-Aktivität 911–1.500 Milliarden USD erreichte, wobei nordamerikanische Sponsoren Mega-Transaktionen antrieben. Die Märkte für breit syndizierte Kredite verarbeiteten im dritten Quartal 2025 404 Milliarden USD, und die globale Leveraged-Finance-Emission erreichte 1,3 Billionen USD, ein Anstieg von 45 % im Jahresvergleich. TMT zog bis zum dritten Quartal 2025 PE-Investitionen in Höhe von 285,9 Milliarden USD an, das Gesundheitswesen erreichte 73,5 Milliarden USD, und Infrastruktur-/Energieinvestitionen beliefen sich auf 65,1 Milliarden USD. Kanada verzeichnete im Jahr 2024 646 PE-Deals im Wert von 57 Milliarden CAD (41,63 Milliarden USD), wobei die Aktivität im Jahr 2025 bis November 488 Deals für 46 Milliarden CAD (33,59 Milliarden USD) umfasste.
Private-Equity-Markt Asien-Pazifik
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 11,61 % bis 2031, angeführt von Indiens 73-prozentigem Anstieg des Deal-Werts im Jahresvergleich und Japans Zuwachs von 155 %. Die Investitionsaktivität im bisherigen Jahresverlauf bis Q3 2025 belief sich auf 75 Milliarden USD, wobei Indien und Japan 60 % beitrugen. Indiens Wachstum wird durch SaaS-Plattformen, das Gesundheitswesen, Biowissenschaften und einen günstigen IPO-Markt angetrieben. Die institutionellen Allokationen in Infrastruktur stiegen von 1,3 % im Jahr 2020 auf 2,2 % bis 2024. Chinas Staatsfonds sucht Sekundärkäufer für 1 Milliarde USD an Private-Equity-Investitionen, während südkoreanische und nahöstliche Fonds ihre regionalen Investitionen ausweiten. Die Exit-Aktivität erreichte im bisherigen Jahresverlauf bis Q3 2025 54 Milliarden USD, wobei Indien und Japan 60 % des realisierten Werts ausmachten.
Private-Equity-Markt Europa
Europas PE-Dealwert erreichte im dritten Quartal 2025 177 Milliarden EUR (208,20 Milliarden USD), ein Anstieg von 25 % gegenüber dem zweiten Quartal, wobei Mega-Deals von über 1 Milliarde EUR (1,18 Milliarden USD) 32 % des Gesamtwerts ausmachten. Der Wert von Public-to-Private-Deals stieg im Jahr 2024 um 65 %, mit bemerkenswerten Beispielen aus dem Jahr 2025, darunter Darktrace und Hargreaves Lansdown. Die Aktivität im Gesundheitswesen verdoppelte sich auf 59 Milliarden USD, und der Verisure-IPO brachte 3,2 Milliarden EUR ein, der größte PE-gestützte IPO in der europäischen Geschichte. Regulatorische Änderungen, darunter AIFMD II und ELTIF 2.0, zielen darauf ab, grenzüberschreitende Investitionen zu fördern, während das britische Mansion House Accord eine Allokation von 5–10 % der Pensionsmittel in private Märkte bis 2030 anstrebt.
Private-Equity-Markt Naher Osten, Afrika und Südamerika
Südamerika sowie der Nahe Osten und Afrika verzeichnen selektives Wachstum. Lateinamerika verfügt über 39 Einhörner und mehr als 60 Technologieunternehmen, die vor Liquiditätsereignissen stehen. Brasilien führt bei der Stablecoin-Akzeptanz, während Nigerias fintech-Ökosystem mit bemerkenswerten Akquisitionen reift. Der Nahe Osten zieht Kapital für Infrastruktur und den Energiewandel an, wobei Staatsfonds global und im Inland gemeinsam investieren.
Regionale Ausgaben
Alle Regionen
Regulatorisches Umfeld
Der Private-Equity-Markt agiert unter zunehmend strengeren Transparenz-, Berichts- und Anlegerschutzanforderungen in den wichtigsten Jurisdiktionen, wobei sich Regulierungsbehörden auf die Sichtbarkeit von Systemrisiken und einheitliche Offenlegungen konzentrieren. In den Vereinigten Staaten schlugen SEC und CFTC im April 2026 gemeinsam Änderungen an Form PF vor, um die Berichterstattung für Privatfonds zu straffen und den Aufwand zu verringern, während die SEC-Statistiken zu Privatfonds das Ausmaß der Branche verdeutlichten, mit über 16 Billionen USD an ausgewiesenem Nettovermögen zum zweiten Quartal 2025.
In Europa erreichte die Richtlinie (EU) 2024/927 (AIFMD II) ihre Umsetzungsfrist am 16. April 2026 und führte harmonisierte Regeln ein, die Verwalter alternativer Investmentfonds betreffen, einschließlich Anforderungen für kreditvergebende AIFs, Klarheit bei Delegationen, Instrumente zum Liquiditätsmanagement und verbesserte aufsichtliche Berichterstattung. Neben nationalen Umsetzungen setzt sich die internationale Koordination durch Gremien wie die IOSCO fort, was die Konvergenz bei Aufsichtsdaten, Risikoüberwachung und Erwartungen an die Fonds-Governance stärkt und prägt, wie globale Manager ihre Compliance-Betriebsmodelle aufbauen.
Wertschöpfungskettenanalyse
Die Private-Equity-Wertschöpfungskette beginnt mit der Kapitalbildung durch Limited Partners (Pensionsfonds, Staatsfonds, Stiftungen, Versicherer und zunehmend Privatvermögen) in geschlossenen Fonds sowie Evergreen- oder semi-liquiden Strukturen. Sie verläuft weiter über Sourcing, Due Diligence und Transaktionsausführung, unterstützt durch Intermediäre wie Investmentbanken, Berater sowie Rechts- und Fondsverwaltungsdienstleister (einschließlich SPV- und Domizilierungsdienste). Die Investitionsphase konzentriert sich auf Governance, Portfolioüberwachung und operative Wertschöpfung (Technologieeinsatz, Preisgestaltung und Produktivitätsprogramme), wobei die Finanzierung durch syndizierte Leveraged-Loan-Märkte und Direktkreditgeber erfolgt und das Risikomanagement zunehmend durch ESG- und Datentransparenzanforderungen geprägt wird.
Der Bereich Exit und Ausschüttung hat sich zum stärksten Engpass entwickelt und verändert, wie Wert realisiert und reinvestiert wird. Anzeichen für diesen Engpass sind verlängerte Haltedauern (6,4 Jahre für US-Buyouts, Stand September 2025) und schwächere Ausschüttungsraten (9,6% im zweiten Quartal 2025 gegenüber dem historischen Durchschnitt 2015-2019), wodurch Sekundärmarkttransaktionen, GP-geführte Fortführungsvehikel und strukturierte Liquiditätslösungen neben IPOs und strategischen M&A zu zentralen Kanälen aufgestiegen sind. Diese Verschiebung schafft zudem zusätzliche Vertriebswege zu Privatvermögensanlegern, erweitert die Käuferbasis für Sekundärbeteiligungen und bietet einen weiteren Liquiditätskanal, wenn traditionelle Exits zu weniger günstigen Bewertungen abgewickelt werden.
Wettbewerbslandschaft
Marktkonzentration
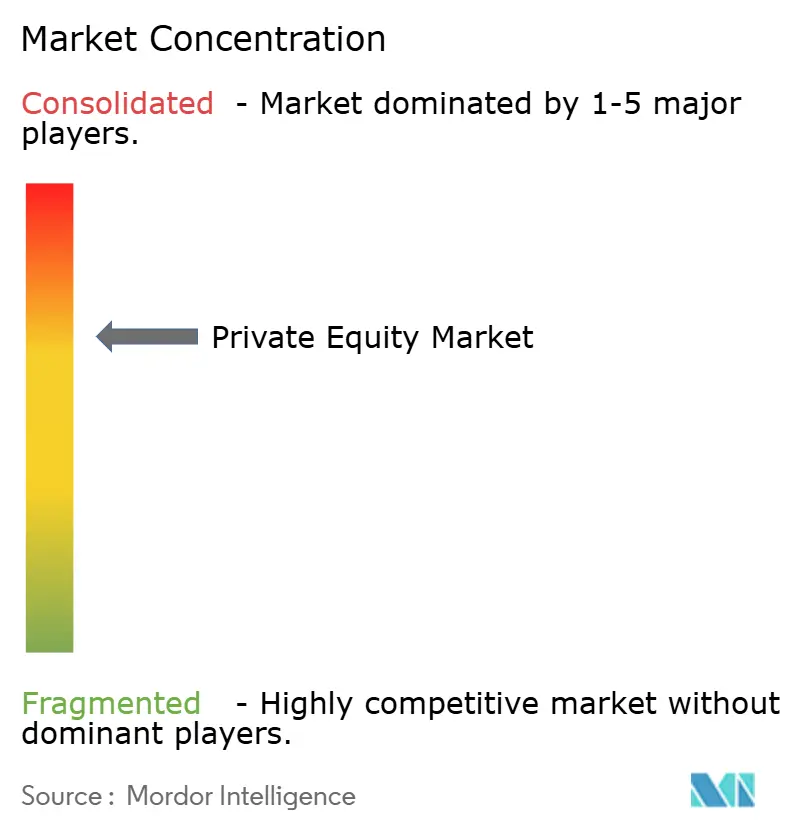
Der Private-Equity-Markt ist auf globaler Ebene fragmentiert, doch der Wettbewerb unter großen Managern verschärfte sich, da Kommanditisten selektiver wurden und Kapital in bewährten Plattformen konzentriert blieb. Große Manager übernahmen in den letzten fünf Jahren häufiger Wettbewerber als im vorangegangenen Zeitraum, was eine Konsolidierung rund um Plattformen mit dauerhafter Mittelbeschaffung und operativen Fähigkeiten signalisierte. Die Leistungspersistenz nahm für Top-Manager im Vergleich zu früheren Jahrgängen zu, während die Lücke zwischen dem oberen und unteren Quartil sich vergrößerte, was die Prämie auf die Managerauswahl erhöhte. Strategische Käufer konkurrierten ebenfalls aktiv um Vermögenswerte, da sie Bilanzen einsetzten, um Synergien zu verfolgen und längere Integrationshorizonte als die meisten Sponsoren zu nutzen.
Operative Wertschöpfung übertraf Financial Engineering als primäre Renditequelle, was die Betonung von Umsatzbeschleunigung, Preisgestaltung und KI-gesteuerter Produktivität im gesamten Private-Equity-Markt erhöhte. Manager investierten in operative Partner und spezialisierte Talente für KI-Integration, Preisoptimierung, Lieferkettenresilienz und Datenanalytik, um das operative Delta beim Ausstieg zu vergrößern. Portfoliounternehmen weiteten KI-Anwendungsfälle im Jahr 2025 aus, und Führungskräfte erhöhten Softwarebudgets für KI im Vergleich zu Nicht-KI-Kategorien, was zeigt, wie die digitale Einführung nun eine Basiserwartung für die Wertschöpfung ist. Der Private-Equity-Markt verzeichnete einen aktiven Einsatz in KI-Infrastruktur und Gesundheitstechnologie, wo die digitale Einführung dauerhafter Endnachfrage entspricht und großvolumige Investitionen unterstützt.
Zu den Weißflecken-Möglichkeiten gehörten unterinvestierte Industrievermögenswerte, Realvermögensadjazenzien zu digitalen Ausbauten und Plattformen im unteren Mittelstand mit disziplinierten operativen Plänen und mehreren Ausstiegswegen. Infrastruktur, die mit KI-Workloads, erneuerbarer Energie und Netzen verbunden ist, bot mehrjähriges Einsatzpotenzial, wobei die größten Manager dediziertes Kapital aufbrachten, um in diese Bereiche zu skalieren. Fortsetzungsvehikel reiften zu einem zentralen Instrument für Liquidität und zur Verlängerung des Eigentums an Positionen mit hoher Überzeugungskraft heran, da Manager die Haltedauer optimierten, um operative Pläne zu realisieren. Der Private-Equity-Markt zog auch inkrementelles Privatanlegerkapital durch Evergreen-Strukturen an, was eine stabilere und antizyklischere Investorenbasis neben traditionellen Institutionen hinzufügte.
Führende Unternehmen der Private-Equity-Branche
-
Bain Capital
-
BC Partners
-
Blackstone
-
Brookfield Asset Management
-
Carlyle Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Private-Equity-Markt Unternehmen in diesem Bericht
- Bain Capital
- BC Partners
- Blackstone
- Brookfield Asset Management
- Carlyle Group
- Cinven
- Clayton Dubilier & Rice
- CVC Capital Partners
- EQT AB
- General Atlantic
- Hellman & Friedman
- Insight Partners
- KKR
- Neuberger Berman
- Oaktree Capital Management
- Partners Group
- Permira
- Silver Lake
- Thoma Bravo
- TPG Capital
- Vista Equity Partners
- Apollo Global Management
Marktchancen und Zukunftsaussichten
Liquiditätslösungen schaffen weiterhin Freiraum für Produkt- und Plattforminnovationen, da Manager auf längere Haltedauern und niedrigere Ausschüttungsraten reagieren. Sekundärmarkttransaktionen und GP-geführte Fortführungsvehikel werden zunehmend genutzt, um LPs Optionalität zu bieten und den Besitz von Assets mit hoher Überzeugung zu verlängern. Marktbelege umfassen den im Berichtskontext genannten Anstieg der Sekundärmarktaktivität (103 Milliarden USD an Transaktionen im ersten Halbjahr 2025, wobei GP-geführte Fortführungsvehikel einen dominanten Anteil am GP-geführten Volumen ausmachen), was dedizierte Sekundärmarktstrategien, Portfoliofinanzierung und differenzierte Strukturierung unterstützt.
Operative Wertschöpfung bietet ein weiteres umsetzbares Chancenfeld, insbesondere im Bereich KI-gestützter Transformation statt eigenständiger Tools. Aktuelle Branchenarbeiten betonen Workflow-Neugestaltung, stärkere Datengrundlagen und die Modernisierung von Kernsystemen (ERP/CRM) sowie Governance über Zyklen von 6 bis 12 Monaten, wobei Fonds Initiativen zur Umsatzbeschleunigung priorisieren. Gleichzeitig schafft der regulatorische Wandel Raum für neue Manager-Betriebsmodelle und Produktvertrieb: Die Konsultation von HM Treasury und FCA in Großbritannien zu einem neuen dreistufigen UK-AIFM-Regime (mit NAV-basierten Schwellenwerten) deutet auf ein verhältnismäßigeres Regelwerk hin, während die Aktivitäten des US-Arbeitsministeriums (von der EBSA vorgeschlagene Regelsetzung vom 31. März 2026 zu treuhänderischen Pflichten bei der Auswahl designierter Anlagealternativen) den Zugang zum Altersvorsorgekanal und die Produktgestaltung weiterhin genau im Blick halten. Dies verstärkt den Bedarf an konformen, transparenten Strukturen, während die Beteiligung von Privatanlegern zunimmt.
Neueste Industrielle Entwicklungen in Private-Equity-Markt
- Juli 2026: Blackstone und Williams kündigten eine Investition von 5,34 Milliarden USD zur Bildung eines Joint Ventures für Innovationen im Energiebereich an. Die Investition richtet sich auf den Bedarf an Energieinfrastruktur, der für Rechenzentren und KI-bezogene Ausbauten zentral geworden ist, und verbindet groß angelegtes Privatkapital mit dem Ausbau von Energiesystemen.
- Juni 2026: Broadcom, Apollo und Blackstone gründeten eine strategische Plattform, um mehr als 20 Gigawatt globaler KI-Implementierungen zu beschleunigen. Durch die Verbindung eines Technologieanbieters mit skaliertem Privatkapital zeigt die Plattform, wie Sponsoren KI-Infrastruktur als investierbares, Multi-Asset-Ausbauthema absichern.
- Dezember 2025: Blackstone und TPG schlossen ihre Take-Private-Übernahme von Hologic im Wert von 18,3 Milliarden USD ab. Die Transaktion unterstrich das anhaltende Interesse von Sponsoren an skalierten Gesundheits- und Medtech-Plattformen und zeigte, dass Großbuyouts trotz strengerer Finanzierungsbedingungen als im vorherigen Zyklus weiterhin zustande kamen.
Private-Equity-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Private-Equity-Markt als der Wert des von Private-Equity-Fonds weltweit verwalteten und eingesetzten Kapitals bemessen, wobei Fondsaktivitäten erfasst werden, die mit dem Erwerb von Eigenkapitalbeteiligungen an nicht börsennotierten oder privatisierten Unternehmen verbunden sind.
Ausschlüsse aus dem Umfang: Diese Bemessung schließt Private Credit, eigenständige Infrastrukturfonds, eigenständige Immobilienfonds sowie Hedgefonds-Strategien aus, die nicht auf Private-Equity-Eigentümerschaft ausgerichtet sind.
Segmentierungsübersicht
- Nach Fondstyp
- Buyout und Wachstum
- Risikokapital
- Mezzanine und Distressed
- Sekundärmarktfonds und Dachfonds
- Nach Sektor
- Technologie (Software)
- Gesundheitswesen
- Immobilien und Dienstleistungen
- Finanzdienstleistungen
- Industrie
- Konsumgüter und Einzelhandel
- Energie und Strom
- Medien und Unterhaltung
- Telekommunikation
- Sonstige (Transport usw.)
- Nach Investitionen
- Large Cap
- Upper Middle Market
- Lower Middle Market
- Small und SMID
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriger asiatisch-pazifischer Raum
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Desk Research wird verwendet, um die erste Version des Modells zu erstellen und es an wiederholbaren öffentlichen Datenreihen zu verankern. Wir stützen uns auf Quellen wie Veröffentlichungen von Zentralbanken und Finanzaufsichtsbehörden, makroökonomische Reihen des IWF und der Weltbank, OECD-Statistiken sowie öffentliche Bekanntmachungen von Branchenverbänden, die Fundraising, Deal-Aktivitäten und Exits verfolgen.
Die Desk-Phase nutzt auch Unternehmensberichte, Investorenpräsentationen von Fondsmanagern, Jahresbriefe und renommierte Finanzpresse, um zu interpretieren, was sich nach Strategie und Region verändert. Wo Zahlen einer Gegenprüfung bedürfen, greifen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken zurück, um das sektorale Engagement und das Tempo der Entstehung neuer Plattformen zu validieren. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche Materialien wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Desk-Annahmen mit Personen zu testen, die Fonds leiten, Deals beraten oder Fundraising und Portfoliooperationen unterstützen, und anschließend das Modell daran auszurichten, wie Kapital in der Praxis tatsächlich gemessen wird. Da es sich um einen globalen Markt handelt, werden die Eingaben über APAC, EMEA und Amerika hinweg validiert, sodass dieselbe Definition konsistent angewendet wird, auch wenn sich Berichtswährungen und Fondsstrukturen unterscheiden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 18 % | APAC: 51 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 23 % | EMEA: 31 % |
| Kleinere Akteure: 22 % | Manager: 59 % | Amerika: 18 % |
Marktbemessung und Prognose
Das Kernmodell verwendet einen Top-down-Aufbau, bei dem Kapitalpools auf Fondsebene aus dem gemeldeten verwalteten Vermögen, dem Fundraising, dem Dry Powder und dem Einsatztempo rekonstruiert und dann für das jeweilige Jahr in einen einzigen Marktwert in USD umgerechnet werden. Um die Gesamtwerte praktikabel zu halten, wird das Ergebnis mit selektiven Bottom-up-Näherungen gegengeprüft, wie z. B. Stichproben von Fondsanzahlen nach Strategie, typischen Gebühren- und Carry-Strukturen sowie dem impliziten Kapitaleinsatz pro Deal-Größenband, die dann zur Anpassung von Ausreißern verwendet werden.
Zu den wichtigsten Eingaben, die die Bemessung beeinflussen, gehören globale Fundraising-Volumina nach Jahrgang, Dry-Powder-Niveaus, Deal-Wert- und Deal-Anzahl-Trends, Exit-Wert-Timing sowie Wechselkursbewegungen bei wichtigen Fundraising-Währungen. Diese Variablen sind von Bedeutung, da der Private-Equity-Marktwert je nachdem, ob Kapital zum Zeitpunkt der Zusage, des Einsatzes oder der AUM-Bewertung gezählt wird, größer oder kleiner erscheinen kann. Für die Prognose wird eine Szenarioanalyse verwendet, wobei der Basisfall durch Konsenserwartungen der Primärbefragten zu Zinszyklen, der Wiedereröffnung des IPO-Fensters und der Geschwindigkeit der Ausschüttungen geleitet wird, gefolgt von Sensitivitätsprüfungen bei Einsatzraten und Bewertungsmultiplikatoren. Wo Bottom-up-Signale für kleinere Regionen fehlen, wenden wir Proxy-Quoten aus ähnlichen Märkten an und testen diese während der Validierungsgespräche erneut.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale hinweg validiert, darunter Fundraising-Gesamtwerte, gemeldetes Dry Powder, Deal-Wert und Exit-Bedingungen, sodass keine einzelne Datenreihe die endgültige Zahl bestimmt. Große Abweichungen lösen eine Anomalieprüfung aus, bei der Annahmen wie FX-Timing, Bewertungsmarkierungspläne und Strategiemix überprüft werden, und bei verbleibenden Lücken werden klärende Gespräche angesetzt.
Vor der Freigabe durchlaufen das Modell und die Darstellung mehrere Analystenprüfungen, die sich auf logische Konsistenz und Veränderungen von Jahr zu Jahr konzentrieren. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse den Einsatz oder die Bewertungen verschieben. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des globalen Private-Equity-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Private Equity stimmen häufig nicht überein, weil das Wort Markt für unterschiedliche Dinge verwendet wird und die Berichtseinheit von einem Herausgeber zum anderen wechselt. Einige Quellen beschreiben den jährlichen Investitionsfluss, andere beschreiben Einnahmen aus damit verbundenen Dienstleistungen, während einige wenige Maßgrößen vom Typ verwaltetes Vermögen verwenden.
Die Hauptlücke entsteht durch die Vermischung von Investitionsfluss- und Bestandsmaßen, wobei Mordor Intelligence globales Private Equity als eine AUM- und Kapitalpool-Sicht (einschließlich zugesagtem Kapital und Dry Powder) zählt und nicht nur jährliche Deal-Investitionsgesamtwerte oder Gebühreneinnahmen, was für dasselbe Jahr naturgemäß einen deutlich größeren Wert ergibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,62 Bio. USD (2026) | |
| Fachzeitschrift A | 2,10 Bio. USD (2025) | Verwendet den jährlichen Private-Equity-Investitionswert als Markt-Proxy, der den eingesetzten Deal-Flow in einem Jahr erfasst und weder nicht eingesetztes Dry Powder noch den breiteren AUM-Bestand einschließt. |
| Globaler Herausgeber B | 0,53 Bio. USD (2025) | Definiert den Markt als Einnahmen aus Private-Equity-bezogenen Dienstleistungen und Aktivitäten und schließt in seiner Segmentstruktur auch angrenzende Fondstypen wie Infrastruktur und Immobilien ein, was den Umfang verschiebt und den Wert im Vergleich zu einer AUM-basierten Sicht komprimiert. |
Die Tabelle zeigt, dass die Streuung weitgehend dadurch erklärt wird, was gemessen wird und wann es gezählt wird. Wenn die Definition an einer klaren Kapitalpool-Logik festgemacht und anhand von Fundraising- und Einsatzsignalen überprüft wird, lässt sich das Ergebnis leichter replizieren und im Zeitverlauf verfolgen, ohne versteckte Umfangsänderungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Private-Equity-Markt derzeit und wie ist der Wachstumsausblick?
Die Größe des Private-Equity-Marktes wird im Jahr 2026 auf 12,62 Billionen USD geschätzt und soll bis 2031 bei einer CAGR von 11,13 % einen Wert von 21,39 Billionen USD erreichen.
Welche Fondstypen und Sektoren führen im Private-Equity-Bereich und wachsen am schnellsten?
Buyouts führten im Jahr 2025 mit einem Anteil von 38,39 %, während Sekundärmarktfonds und Dachfonds mit einer CAGR von 8,84 % am schnellsten wachsen; Technologie hielt im Jahr 2025 einen Anteil von 32,87 %, und Energie und Strom ist mit einer CAGR von 11,38 % der am schnellsten wachsende Sektor.
Was treibt die Deal-Aktivität und Liquidität im Private-Equity-Bereich im Jahr 2026 an?
Erhöhtes trockenes Pulver, wiedereröffnete syndizierte Kreditmärkte und die breite Einführung GP-geführter Fortsetzungsvehikel und Sekundärmarktfonds treiben den Kapitaleinsatz voran und erschließen Ausstiege, während Retail-Evergreen-Vehikel die Kapitalresilienz stärken.
Welche Regionen bieten den stärksten Schwung für den Private-Equity-Einsatz?
Nordamerika hielt im Jahr 2025 einen Anteil von 51,87 % mit starkem Finanzierungszugang, während der asiatisch-pazifische Raum mit einer CAGR von 11,61 % am schnellsten wächst, angetrieben durch Indien und Japan sowie steigenden Infrastrukturbedarf.
Wie wirken sich Zinssätze und Finanzierungsbedingungen auf Private-Equity-Transaktionen aus?
Höhere Zinsen reduzierten den Verschuldungsgrad und belasteten die Zinsdeckung, doch die Lockerung im Jahr 2025 und Rekordvolumina bei syndizierten Krediten verbesserten den Zugang für Large-Cap-Deals, was die Wertschöpfung in Richtung operativer Verbesserungen verlagerte.
Welche Strategien nutzen führende Manager, um ihre Leistung zu differenzieren?
Führende Unternehmen betonen operative Wertschöpfung, KI-Integration, Sektorspezialisierung und Liquiditätslösungen durch Fortsetzungsvehikel und Sekundärmarktfonds, um Renditen und Ausschüttungen zu steigern.