
Spa-Marktgröße und Marktanteil

Spa-Marktanalyse von Mordor Intelligence
Die Spa-Marktgröße wurde im Jahr 2026 auf 164,7 Milliarden USD geschätzt und soll von 174,6 Milliarden USD im Jahr 2027 auf 236,8 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,28 % während des Prognosezeitraums (2027–2032).
Wellness-Reisen und steigende Realeinkommen in China stützen die Nachfrage nach Resort-Spa-Erlebnissen und wiederkehrenden lokalen Behandlungen. Hotelbetreiber können Behandlungsräume in den Aufenthalt integrieren, während spezialisierte Netzwerke über bestehende Servicestandorte expandieren können. Mobile Buchungen erweitern das Verkaufsfenster, doch die Erfüllung dieser Termine hängt von nutzbarem Raum und Personal ab. Die Saisonalität macht die Spitzennachfrage zu einem unvollständigen Maßstab für den Jahresertrag, sodass Resort-Spas, die für die verkehrsreichsten Wochen Kapazitäten aufbauen, diese in ruhigeren Monaten ungenutzt tragen riskieren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielten Massage und Körperbehandlungen im Jahr 2026 einen Spa-Marktanteil von 36,95 %, während medizinische Behandlungen und Medi-Spa-Behandlungen mit einem CAGR von 9,12 % im Zeitraum 2027–2032 voraussichtlich am schnellsten wachsen werden.
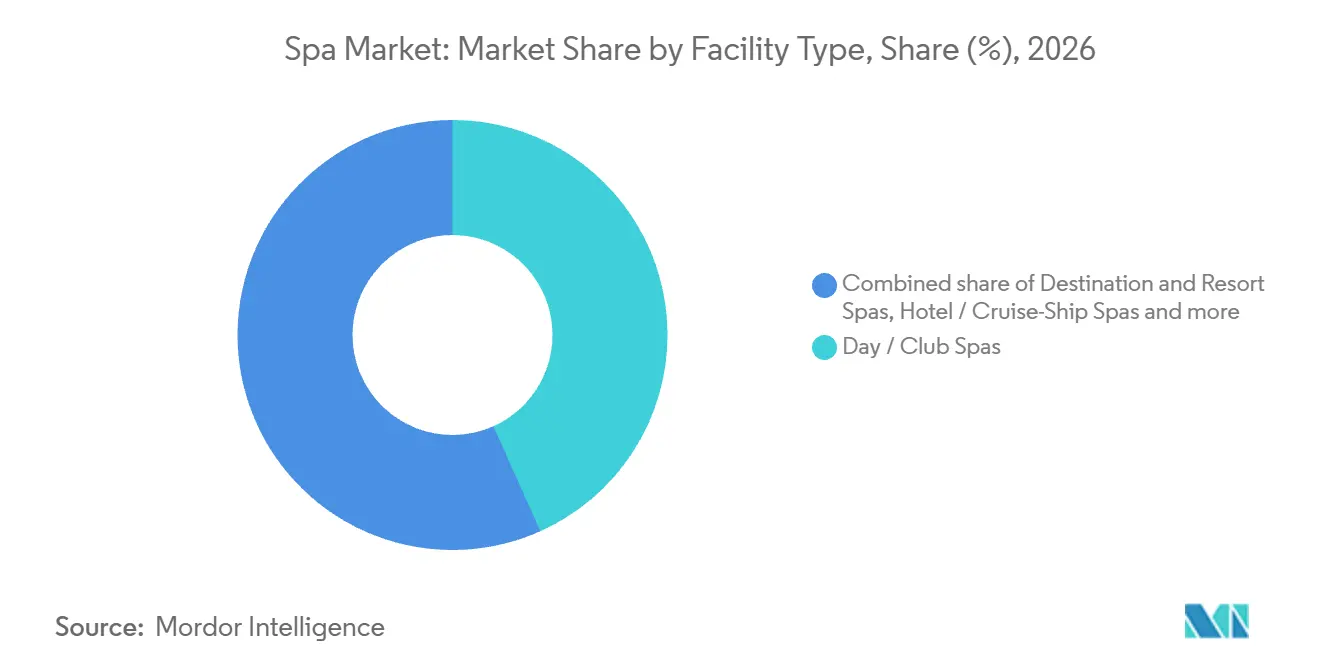
- Nach Einrichtungstyp entfielen auf Tages- und Club-Spas im Jahr 2026 ein Anteil von 43,3 % an der Spa-Marktgröße, während medizinische Spas mit einem CAGR von 12,63 % im Zeitraum 2027–2032 voraussichtlich das am schnellsten wachsende Segment sein werden.
- Bei den Buchungskanälen führten Vor-Ort- und Walk-in-Buchungen mit 70,83 % des Spa-Dienstleistungsumsatzes im Jahr 2026, während Online- und Mobile-App-Buchungen mit einem CAGR von 8,21 % im Zeitraum 2027–2032 voraussichtlich am schnellsten wachsen werden.
- Unter den Endnutzern entfielen auf Frauen im Jahr 2026 55,84 % des Spa-Dienstleistungsumsatzes, wobei Familien- und Gruppenkunden mit einem CAGR von 8,72 % im Zeitraum 2027–2032 voraussichtlich am schnellsten wachsen werden.
- Geografisch entfiel auf Europa im Jahr 2026 ein Anteil von 35,73 % am Spa-Dienstleistungsumsatz, und Asien-Pazifik wird mit einem CAGR von 9,15 % im Zeitraum 2027–2032 voraussichtlich die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Wellness-Tourismus und erlebnisorientiertes Reisen | +3.4% | Saudiarabiens Resort-Destinationen | Mittelfristig (2–4 Jahre) |
| Steigende verfügbare Einkommen in Schwellenmärkten | +2.3% | China und Indien | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung treibt gesundheitsorientierte Spa-Besuche an | +1.2% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Integration von betrieblichen Wellness-Programmen | +0.7% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| KI-gestützte, hyperpersonalisierte Behandlungsprotokolle | +0.4% | Orlando und Miami Beach | Langfristig (≥ 4 Jahre) |
| Abonnementbasierte urbane Mikro-Spa-Modelle | +0.3% | Charlottes urbane Spa-Einzugsgebiete | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Wellness-Tourismus und erlebnisorientiertes Reisen
Wellness-orientiertes Reisen gibt Resort-Betreibern einen Anlass, das Behandlungserlebnis in die Destination selbst zu integrieren. Das Four Seasons Resort and Residences AMAALA at Triple Bay wurde am 15. Juni 2026 in Saudi-Arabien mit einem 2.095 Quadratmeter großen HYLIAA Wellness & Spa eröffnet. Die Unterbringung eines umfangreichen Spas innerhalb des Resorts ermöglicht es einem Betreiber, die Behandlungszeit mit dem Aufenthalt des Gastes zu verbinden, anstatt ausschließlich auf separate Spa-Ausflüge zu setzen. Die Möglichkeit hängt davon ab, innerhalb des Aufenthalts genügend Zeit für eine Abfolge von Behandlungen zu lassen, sodass das Servicedesign zur Dauer des Besuchs passen muss. Ein Resort kann dann den Spa-Umsatz durch eine intensivere Nutzung innerhalb einer Reise steigern und seine Abhängigkeit davon verringern, für jede zusätzliche Behandlung einen weiteren Reisenden zu gewinnen.
Steigende verfügbare Einkommen in Schwellenmärkten
Reales Einkommenswachstum kann die Kundenbasis für Behandlungen verbreitern, ohne dass Betreiber vollständig auf Luxusreisen angewiesen sind. Chinas landesweites Pro-Kopf-Verfügbarkommen stieg in den ersten drei Quartalen 2026 nominal um 5,3 % und real um 4,4 % im Jahresvergleich.[1] Im Mai 2025 kündigte Ode Spa einen neuen Standort in Vadodara an, der Einwohnern und Reisenden Premium-Massagetherapien anbietet. Ein Standort, der sowohl Einwohner als auch Reisende bedient, kann wiederkehrende lokale Besuche aufbauen, anstatt ausschließlich auf Touristenverkehr zu setzen. Die Preisgestaltung bestimmt, ob diesem gemischten Publikum gelegentliche Premium-Behandlungen oder Sitzungen angeboten werden, die erschwinglich genug für eine regelmäßige lokale Nutzung sind.
Alternde Bevölkerung treibt gesundheitsorientierte Spa-Besuche an
Eine größere ältere Kundenbasis kann gesundheitsorientierte Spa-Besuche hinzufügen, wenn Sitzungen zur Mobilität und Ausdauer der Gäste passen. Ein Betreiber, der diese Gäste anspricht, kann kürzere Termine, zugängliche Behandlungsräume und auf das Tempo jedes Gastes abgestimmte Unterstützung anbieten. Wo eine Standardsitzung zu anspruchsvoll wäre, können diese Anpassungen einen Besuch machbar machen und die Nachfrage aus der wachsenden älteren Kundenbasis steigern. Eine gesundheitsorientierte Positionierung funktioniert am besten, wenn das Angebot einen Entspannungsservice von einer medizinischen Behandlung trennt, sodass kein klinisches Ergebnis impliziert wird. Sitzungsdauer und Zugang zum Behandlungsraum bestimmen daher, wie viele dieser Besuche ein Betreiber innerhalb der Ausdauergrenze eines Gastes unterbringen kann.
Integration von betrieblichen Wellness-Programmen
Vom Arbeitgeber finanzierter Spa-Zugang kann die Nachfrageeinheit von einem individuellen Freizeitkauf zu einem wiederkehrenden Mitarbeiterleistungsanspruch verändern. Für ein Tages-Spa käme der kommerzielle Wert davon, dass Mitarbeiter einen Behandlungsanspruch einlösen, und nicht aus dem gesamten Wellness-Budget des Arbeitgebers. Eine wiederkehrende Zulage kann einen zusätzlichen Termin erschwinglich machen, ohne dass das Spa seinen öffentlichen Behandlungspreis senken muss. Eine solche Vereinbarung würde einem Arbeitgeber auch einen definierten Service zum Finanzieren geben, anstatt eines uneingeschränkten Wohlbefindensversprechens. Die Einlösequoten unter berechtigten Mitarbeitern – nicht die Anzahl der Arbeitgeber, die sich anmelden – bestimmen, wie viel einer finanzierten Zulage den Spa-Umsatz erreicht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Betriebs- und Arbeitskosten | -0.9% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Saisonalität der Nachfrage an Resort-Standorten | -0.5% | Thailands Resort-Destinationen | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Therapeuten in wichtigen Regionen | -0.4% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken rund um biometrische Diagnostik | -0.2% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Betriebs- und Arbeitskosten
Die Herausforderung bei den Betriebskosten ist die Servicekapazität, die bezahlt werden muss, um einen zusätzlichen Termin zu erbringen. Die ISPA U.S. Spa Industry Study 2026 besagte, dass Personalengpässe den US-amerikanischen Spa-Betrieb im Jahr 2025 neu gestalteten, wobei die Vollzeitbeschäftigung unverändert blieb. Da die Vollzeitbeschäftigung unverändert blieb, erfordert die Verlängerung der Öffnungszeiten zusätzliche Personalabdeckung oder eine Umverteilung bestehender Stunden, was die Termine begrenzt, die ein Betreiber anbieten kann. Die Personalabdeckung für ein breites Behandlungsangebot beeinflusst daher sowohl die Betriebskosten als auch die zum Verkauf verfügbaren Dienstleistungen. Höhere Behandlungspreise können zusätzliche Ausgaben decken, können jedoch die Erschwinglichkeit von Routinebesuchen schwächen. Das verbleibende Hemmnis ist die Kosten für das Hinzufügen zuverlässig besetzter Termine, die eine physische Raumerweiterung allein nicht lösen kann.
Saisonalität der Nachfrage an Resort-Standorten
Saisonale Besuchernachfrage begrenzt, wie sicher resort-gebundene Spas die Behandlungsnachfrage in der Spitzenzeit in ganzjährige Einnahmen umwandeln können. In seiner Managementdiskussion 2025 erklärte Siam Wellness Group, dass sein Spa-Geschäft in Thailand typischerweise in der Hochsaison seinen Höhepunkt erreicht, während die Nebensaison die Betriebsergebnisse vorübergehend verlangsamen kann. Für einen Resort-Betreiber, der diesem Muster ausgesetzt ist, bietet die Spitzennachfrage allein eine unvollständige Grundlage für das Hinzufügen von Behandlungsräumen. Die Investitionsentscheidung hängt davon ab, wie viele Wochen der Hochsaisonnachfrage die zusätzliche Kapazität bedienen kann. Kapazitäten, die für diesen Spitzenwert ausgelegt sind, können in der Nebensaison ungenutzt stehen, wenn die Ergebnisse nachlassen, und hinterlassen weniger umsatzgenerierende Termine, über die die Investition amortisiert werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Massage führt, während medizinische Behandlungen expandierenMassage und Körperbehandlungen entfielen im Jahr 2026 auf einen Anteil von 36,95 % an der Spa-Marktgröße. Im März 2026 berichtete Massage Envy, dass seine unabhängig betriebenen US-amerikanischen Franchise-Standorte gemeinsam über 235 Millionen Dienstleistungen im Bereich Hautpflege und Körperpflege erbracht hatten. Die Franchise-Standorte von Massage Envy verzeichneten im Jahr 2025 ein Rekordwachstum bei Hot-Stone-Dienstleistungen. Dieses massagespezifische Ergebnis zeigt die Nachfrage nach einem Service, der Entspannung mit tieferem Druck verbindet. Franchise-Betreiber können auf dieser vertrauten Kategorie aufbauen und die Sitzung variieren, wobei ein erkennbares Behandlungsangebot erhalten bleibt, während das Netzwerk verschiedene lokale Kundenstämme erreicht.
Medizinische Behandlungen und Medi-Spa-Behandlungen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 9,12 % im Zeitraum 2027–2032. Im Dezember 2025 eröffnete das Franchise-Netzwerk von VIO Med Spa 4 medizinische Spa-Standorte in den USA, die von lokalen Franchise-Inhabern betrieben werden. In seiner Ankündigung vom Januar 2026 beschrieb VIO klinische Dienstleistungen, die unter der Aufsicht eines lizenzierten ärztlichen Direktors erbracht werden. Der lokale Franchise-Betrieb und die Aufsicht durch einen lizenzierten ärztlichen Direktor machen Personalbesetzung und klinische Governance zu einem Teil des Behandlungserbringungsmodells jeder Einrichtung. Die Ausweitung dieses Modells bedeutet, die Serviceerbringungsstruktur über Standorte hinweg zu reproduzieren, anstatt jeden neuen Standort nur als Fläche zu betrachten.




Nach Einrichtungstyp:
Lokale Mitgliedschaften und klinische Netzwerke unterstützen die ExpansionTages- und Club-Spas repräsentierten im Jahr 2026 einen Spa-Marktanteil von 43,3 %. Das Franchise-Netzwerk von Hand & Stone eröffnete im vierten Quartal 2025 13 Massage- und Gesichtsbehandlungs-Spas. An seinem Standort in Holbrook, New York, der vom Franchisenehmer Patrick Martone geführt wird, hatten sich vor der Eröffnung im November 2025 fast 550 Gründungsmitglieder angemeldet. Die Netzwerkeröffnungen zeigen die Replikation des Einrichtungsmodells, während die Holbrook-Anmeldung zeigt, dass ein lokales Publikum vor Beginn des Betriebs zusammengestellt wird. Die Anmeldung von Gründungsmitgliedern kann die Kundengewinnung vor dem ersten Behandlungstermin eines Standorts vorziehen, sodass ein Start weniger davon abhängt, nach der Eröffnung entdeckt zu werden.
Medizinische Spas werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 12,63 % im Zeitraum 2027–2032. Im Januar 2026 erwarb OrangeTwist 6 weitere Med-Spa-Standorte in Colorado und Nevada und erweiterte seinen Fußabdruck auf 24 Standorte in 6 US-Bundesstaaten. Die Transaktion erweiterte den Betriebsfußabdruck des Erwerbers durch bestehende Kliniken, wodurch die Netzwerkkontrolle zum unmittelbaren Mechanismus seiner Expansion wurde, anstatt neue Einrichtungen zu bauen. Die Integration der Serviceerbringung über erworbene Kliniken hinweg wird zur Ausführungsaufgabe, die weitere Akquisitionen allein für einen bundesstaatenübergreifenden Betreiber nicht lösen können.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Buchungskanal:
Persönlicher Service unterstützt einen wachsenden mobilen KanalVor-Ort- und Walk-in-Buchungen waren das größte Segment und repräsentierten im Jahr 2026 70,83 % des Spa-Dienstleistungsumsatzes. Für einen Gast, der sich bereits auf dem Gelände befindet, kann ein persönliches Gespräch die Wahl der Behandlung, des Therapeuten oder der verfügbaren Zeit innerhalb desselben Besuchs klären. Der kommerzielle Wert des Kanals liegt darin, unmittelbares Interesse in einen lieferbaren Termin umzuwandeln, anstatt den Kunden zur Verpflichtung vor der Ankunft zu zwingen. Betreiber können auch die Anfrage eines Gastes mit der zu diesem Zeitpunkt verfügbaren Kapazität abgleichen, obwohl der Wert verschwindet, wenn der geeignete Slot nicht angeboten werden kann. In Stoßzeiten riskiert ein Spa ohne geeignete Öffnung, einen Walk-in-Verkauf zu verlieren, den eine vorherige Online-Buchung auf eine andere Zeit verschieben könnte.
Online- und Mobile-App-Buchungen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 8,21 % im Zeitraum 2027–2032. Trybes Daten aus dem Jahr 2025 aus einer globalen Stichprobe von 345 Spas ergaben, dass 76 % der außerhalb der regulären Bürozeiten getätigten Buchungen über ein Smartphone oder Tablet erfolgten. Dieses Muster außerhalb der Geschäftszeiten macht die mobile Schnittstelle kommerziell relevant zu einem Zeitpunkt, zu dem ein Gast möglicherweise bereit ist zu buchen, ohne mit dem Spa zu sprechen. Ein klarer Weg von der Behandlungsauswahl zu einem verfügbaren Termin kann dieses Interesse erfassen, sofern das digitale Angebot die Dienstleistungen widerspiegelt, die der Betreiber erbringen kann. Ein Spa mit einem funktionierenden mobilen Buchungspfad kann Entscheidungen außerhalb der Geschäftszeiten erfassen, ohne die Stunden zu verlängern, in denen sein Personal Behandlungen erbringt.
Nach Endnutzer:
Individuelle Bedürfnisse und gemeinsame Erlebnisse gestalten das AngebotFrauen waren das größte Segment und entfielen im Jahr 2026 auf einen Anteil von 55,84 % am Spa-Dienstleistungsumsatz. Ihr Mehrheitsanteil gibt Betreibern einen Grund, das Kerndienstleistungsangebot um die Behandlungswahl dieser Kundengruppe herum zu organisieren. Da Frauen den Großteil des Umsatzes beisteuern, haben Betreiber einen kommerziellen Grund, Entspannungs-, Haut- und Körperdienstleistungen in Sitzungslängen anzubieten, die Wiederholungsbesuche unterstützen. Da Frauen den Großteil des Spa-Dienstleistungsumsatzes ausmachen, gefährdet eine Menü- oder Preisänderung, die ihre Wiederholungsbuchungen schwächt, einen größeren Teil des Betreibereinkommens als eine Änderung, die auf eine kleinere Kundengruppe abzielt.
Familien- und Gruppenkunden bilden das am schnellsten wachsende Segment, mit einem prognostizierten CAGR von 8,72 % im Zeitraum 2027–2032. Bis Oktober 2025 hatte Six Senses Con Dao in Vietnam Eltern-Kind-Massagen und Gruppen-Klangbäder entwickelt, nachdem Gäste mit Kindern nach früheren Wellness- und Naturaufenthalten zurückgekehrt waren. Die Abfolge ist kommerziell bedeutsam, weil das Anwesen das Erlebnis an die Bedürfnisse einer zurückkehrenden Familie angepasst hat und ein gemeinsames Serviceformat geschaffen hat, anstatt jeden Gast separat zu behandeln. Die Möglichkeit liegt darin, mehr Teilnehmer in einen Besuch einzubeziehen und dabei den Service für die Gruppe geeignet zu halten, anstatt davon auszugehen, dass jeder Teilnehmer dieselbe Behandlung benötigt. Ein Eltern-Kind- oder Gruppenformat ermöglicht es dem Spa, ein gemeinsames Erlebnis innerhalb eines Familienaufenthalts zu verkaufen, anstatt sich nur auf separate Einzeltermine zu verlassen.
Geografische Analyse
Europäischer Spa-Markt
Europa war die größte Region und entfiel im Jahr 2026 auf einen Spa-Marktanteil von 35,73 %. Bis Mai 2025 hatte das Chalet Hotel Schönegg ein 400 Quadratmeter großes Spa in Zermatt, Schweiz, eröffnet und einem etablierten, familiengeführten 4-Sterne-Superior-Hotel einen dedizierten Wellness-Bereich hinzugefügt. Ein Hotel, das ein Spa hinzufügt, kann Behandlungen an Gäste verkaufen, die bereits in der Unterkunft übernachten, was die Behandlungsnachfrage an einen bestehenden Unterkunftskanal knüpft.
Asien-Pazifik Spa-Markt
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 9,15 % im Zeitraum 2027–2032. Banyan Tree Holdings (als Banyan Group tätig) eröffnete im Jahr 2025 2 Spa-Standorte in Großchina und jeweils einen in Singapur und Vietnam. In Sri Lanka eröffnete Kahanda Kanda am 4. Januar 2026 das KK Spa mit 3 Behandlungsräumen, 2 Beratungsstudios und einer Open-Air-Yoga-Shala. Die Eröffnungen umfassen eine multinationale Hospitality-Gruppe und ein Boutique-Resort und demonstrieren verschiedene Wege zu zusätzlicher regionaler Servicekapazität.
In Nordamerika berichtete ISPA von 191 Millionen Spa-Besuchen in den Vereinigten Staaten im Jahr 2025, ein Anstieg von 1,8 % gegenüber 2024.[2] In Südamerika berichtete La Prensa, dass Uruguays Spa Thermal Daymán im Jahr 2025 Thermalwasserbehandlungen mit Rheumatologie, Rehabilitation und Präventivmedizin für lokale Patienten und internationale Touristen anbot. Brasiliens Tourismusausblick für 2026 positionierte Spas und Thermalwasser ebenfalls als Teil des Wellness-Reisens. Im Nahen Osten und Afrika eröffnete das Four Seasons Hotel Rabat at Kasr Al Bahr am 17. November 2025 ein Spa in Marokko mit 10 Behandlungsräumen und einem traditionellen Hammam. Uruguays Thermalstandort bot Behandlungen für lokale Patienten und internationale Touristen an, während die Eröffnung in Marokko ein Hotel-Spa hinzufügte und damit spezifische Wege zu Kunden innerhalb der breiteren Kategorie, die durch US-amerikanische Spa-Besuche gemessen wird, unterschied.

Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines nichtmedizinischen Spa-Betreibers, der eine Behandlungseinrichtung eröffnet und betreibt. Die Betriebslizenzierung macht den Behandlungsumfang und die zuständige Behörde bedeutsamer als das Spa-Label allein. Florida und Haringey liefern die US-amerikanischen und britischen Beispiele, während die anderen Spalten die genannten nationalen Kategorien von Bade-, Schönheits- oder Entspannungszentren abdecken.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | China | Vereinigtes Königreich | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Florida Department of Health und Board of Massage Therapy | Staatliche, bezirks- und kommunale Sanitärüberwachungsbehörden | Krankheitskontrollabteilungen auf Stadt- und Kreisebene | Haringey Council | Ministerium für Kommunen und Wohnungswesen |
| Wichtige Instrumente oder Richtungen | Florida Statutes §480.043 | Anvisas Hinweis vom September 2026 zu Ästhetik- und Schönheitsdienstleistungen | Gesundheitsmanagementvorschriften für öffentliche Orte; Überarbeitung des Hygienestandards in Prüfung | London Local Authorities Act 1991 und lokale Sonderbehandlungsbedingungen | Anforderungen an Entspannungs- und Körperpflegezentren sowie Gesundheitszertifikate für Mitarbeiter |
| Kommerzielle Auswirkung | Betriebslizenz sowie Einrichtungs-, Sicherheits- und Hygienevorschriften | Lokale Sanitärlizenzierung und -inspektion werden während der Neubewertung der Leitlinien fortgesetzt | Aufgeführte Bade- und Schönheitseinrichtungen benötigen vor der Eröffnung eine Gesundheitsgenehmigung | Der Lizenznehmer oder ein schriftlich benannter Vertreter muss auf dem Gelände anwesend sein, wenn lizenzierte Massage- oder Saunaräumlichkeiten geöffnet sind | Balady-Lizenzierung, Sterilisation von Werkzeugen nach jeder Nutzung und Mitarbeiterzertifizierung |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Floridas Betriebslizenz und Haringeys Anforderung, dass der Lizenznehmer oder ein schriftlich benannter Vertreter auf dem Gelände anwesend sein muss, unterstützen mittlere Bewertungen und Kontinuitätsurteile auf der Grundlage definierter Betriebspflichten. Chinas operative Pflicht zur Gesundheitsgenehmigung vor der Eröffnung unterstützt Mittel und Keine Änderung, während der obligatorische Entwurf der Nationalen Behörde für Krankheitskontrolle und -prävention zur Hygiene an öffentlichen Orten vom 15. Juni 2026 am 20. Oktober 2026 noch in Prüfung und unveröffentlicht war, mit einer geplanten Umsetzung 6 Monate nach der Veröffentlichung. Brasiliens Urteile Mittel und Keine Änderung spiegeln Anvisas Bestätigung vom 23. September 2026 wider, dass die lokale Sanitärlizenzierung fortgesetzt wird, während seine technischen Leitlinien neu bewertet werden. Mitarbeiter saudischer Entspannungszentren benötigen jährliche Zertifikate nach medizinischen Untersuchungen bei akkreditierten Behörden und Gesundheitsbildungstests in abgedeckten Städten und Berufen, was die Personalkonformität wiederkehrend macht und Mittel- und Keine-Änderung-Urteile unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht professionelle Behandlungseingaben, Terminkoordination und die Erbringung von Spa-Dienstleistungen an Gäste. Produktlieferanten verdienen an den Materialien und Geräten, die zur Erbringung von Behandlungen verwendet werden, während Softwareanbieter die Koordination der Servicekapazität unterstützen. Spa-Betreiber erfassen den gastorientierten Serviceverkauf und sind damit direkt dem Risiko ausgesetzt, ob ein Termin tatsächlich erbracht werden kann. Diese Stufen sind komplementär, aber ihre Umsatzmechanismen und operativen Risiken unterscheiden sich.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Behandlungsprodukte und -geräte liefern | Behandlungsproduktlieferanten wie Biossentials; Produkt- und Gerätelieferanten wie Universal Companies | Professionelle Produkt- und Geräteverkäufe | Nachschub von behandlungsspezifischen Verbrauchsmaterialien | Geeignete Alternativen qualifizieren und Behandlungsvorrat halten |
| Buchungen und Servicekapazität koordinieren | Spa-Softwareanbieter wie Zenoti und Agilysys (Book4Time) | Softwareumsatz | Risiko von Raum- und Therapeutenplanungskonflikten | Termine mit verfügbaren Räumen und Therapeuten abstimmen |
| Spa-Dienstleistungen erbringen | Spa-Betreiber wie OneSpaWorld und The Ritz-Carlton Orlando, Grande Lakes | Gästebehandlungs- und Serviceumsatz | Abhängigkeit von nutzbarem Behandlungsraum und Personal | Serviceverfügbarkeit um lieferbare Kapazität herum planen |
| Quelle: Mordor Intelligence | ||||
Zenotis therapeutenbewusstes Terminplanungssystem verknüpft die Buchungsphase mit der besetzten Kapazität, die begrenzt, was ein Betreiber verkaufen kann. Biossentials kombiniert professionelle Produkte mit Schulung und Unterstützung für Luxus-Spas in Asien und dem Nahen Osten und veranschaulicht, wie die Eingabeversorgung in die Behandlungskompetenz ausgedehnt werden kann. Das schafft einen Weg für vorgelagerte Lieferanten, ihre Rolle zu vertiefen, ohne das Spa zu besitzen, während der Betreiber den direkten Umsatz aus der Behandlung behält.
Wettbewerbslandschaft
Marktkonzentration

Das weitläufige Feld umfasst hotelgebundene Betreiber Four Seasons Hotels & Resorts und Marriott International, deren Spas Behandlungsdienstleistungen mit einem breiteren Hospitality-Umfeld verbinden. Mandarin Oriental Hotel Group bedient ebenfalls Hotel-Spa-Gäste, während OneSpaWorld Holdings Limited (OneSpaWorld) auf Kreuzfahrtschiffen und Destination-Resorts tätig ist. Hilton Worldwide (Eforea) fügt durch seine Resort-Spas ein weiteres hotelbasiertes Wellness-Angebot hinzu. Im Geschäftsjahr 2025 stieg der konsolidierte Umsatz von OneSpaWorld um 7 % auf 961 Millionen USD, da maritime Gewinne aus neuen Schiffen, Gästeausgaben und Umsatztagen niedrigere Destination-Resort-Umsätze ausglichen.[3] Diese Divergenz macht die Wahl des Gastkanals kommerziell bedeutsam, da Kreuzfahrt- und Resort-Exposition innerhalb desselben Unternehmens unterschiedliche Betriebsergebnisse liefern kann.
Physische Spa-Investitionen können einem Resort ein markanteres Behandlungsumfeld geben und es gleichzeitig der Wirtschaftlichkeit einer Destination aussetzen. Im November 2025 wiedereröffnete Four Seasons Resort Mauritius at Anahita das Oseyan Spa mit renovierten Behandlungsräumen, einer Thermalsuite und einer neuen überwasserliegenden Royal Spa Suite. Die Kombination aus Wärme, Wasser, privatem Behandlungsraum und dem Überwasser-Setting schafft mehrere Gründe für einen Gast, ein erweitertes Spa-Erlebnis in diesem Anwesen zu wählen. Ein konkurrierendes Resort würde vergleichbare physische Einrichtungen benötigen, um die Thermalsuite und das Überwasser-Behandlungssetting zu erreichen.
Speziellere Serviceportfolios eröffnen einen weiteren Wettbewerbsweg jenseits von Investitionen in landbasierte Einrichtungen. OneSpaWorld hatte bis zum 31. Dezember 2025 Medi-Spa auf 153 Schiffe ausgerollt. Ein schiffsbasierter Rollout kann Dienstleistungen über den bestehenden Kreuzfahrtpartnerkanal des Betreibers verteilen und der Expansion einen Weg jenseits des Baus eines weiteren Destination-Spas geben. Diese Größenordnung macht eine konsistente Lieferung über Standorte hinweg zu einem bedeutenderen Differenzierungsmerkmal als das bloße Hinzufügen eines Medi-Spa-Namens zu einem Behandlungsangebot. Herausforderer stehen vor der Wahl zwischen der Spezialisierung auf Servicekompetenz und der Neuschaffung des Vertriebsnetzwerks, da Gastzugang und Behandlungserbringung separate Anforderungen für die Anpassung an dieses Modell sind.
Spa-Branchenführer
-
Four Seasons Hotels & Resorts
-
Marriott International (Heavenly Spa, Remede)
-
Mandarin Oriental Hotel Group
-
OneSpaWorld Holdings Limited (OneSpaWorld)
-
Hilton Worldwide (Eforea)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spa-Markt Unternehmen in diesem Bericht
- Four Seasons Hotels & Resorts
- Marriott International (Heavenly Spa, Remede)
- Mandarin Oriental Hotel Group
- Hilton Worldwide (Eforea)
- OneSpaWorld Holdings Limited (OneSpaWorld)
- Minor International (Anantara Spa)
- Accor (Fairmont & Sofitel Spas)
- Hyatt Hotels Corporation (Miraval, Exhale)
- Six Senses Hotels Resorts Spas
- Banyan Tree Holdings
- Canyon Ranch
- Champneys Health Resorts
- Lanserhof Group
- The Red Door by Elizabeth Arden
- Marriott International (Spa by JW)
- L'Occitane en Provence Spas
- Hand & Stone Massage and Facial Spa
- Massage Envy
- Planet Beach Spray & Spa
- Hot Springs Resort & Spa
- Shangri-La Hotels & Resorts (Chi Spas)
- ESPA International
- COMO Shambhala
- Nuffield Health Wellbeing & Beauty
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Behandlungsumsätze aus Thermaldestinationen, urbanen Hotel-Spas und Servicekontinuität während Renovierungen. Eine Spa-Hotel-Entwicklung verknüpft ein zukünftiges Behandlungsangebot mit einem Destinationsaufenthalt, während ein urbanes Hotel Spa-Dienstleistungen rund um einen kürzeren Besuch anpassen kann. Diese Umgebungen begünstigen unterschiedliche Servicedesigns, von badebezogenen Behandlungen bis hin zu Terminen, die das Hotelerlebnis ergänzen. Eine Renovierung fügt einen separaten kommerziellen Bedarf hinzu, indem ein fokussiertes Behandlungsangebot verfügbar gehalten wird, während sich das Haupt-Spa verändert.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer-/Leadsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Behandlungsbesuche an Thermaldestinationen | Spatenstich in Fernie im Juni 2026; geplante Eröffnung im Herbst 2027 | Thermaldestinationsgäste in Westkanada | Badezugang mit separat identifizierbaren Behandlungsdienstleistungen kombinieren | Behandlungsumsatz hängt von der Fertigstellung der Einrichtung ab | Everwild, im Besitz von und betrieben durch Basecamp Resorts |
| Urbane Hotel-Spa-Erlebnisse | Waldorf Astoria Kuala Lumpur plante seine Spa- und Wellness-Eröffnung für den 30. Oktober 2026 | Urbane Luxushotel-Spa-Gäste in Malaysia | Behandlungstermine anbieten, die den Hotelaufenthalt ergänzen | Geplante Einrichtungen müssen in Betrieb genommen werden, bevor Besuche bedient werden können | Hotel-Spa-Betreiber wie Waldorf Astoria Kuala Lumpur |
| Behandlungskontinuität während der Renovierung | Bellagios Umbauankündigung vom Februar 2026 sah ausgewählte Behandlungen in alternativen Räumen vor | Gäste von Resort-Spas, die eine Renovierung durchführen | Ein fokussiertes Behandlungsangebot in geeignetem Ersatzraum aufrechterhalten | Vorübergehender Serviceumfang begrenzt das Angebot | Resort-Spa-Betreiber wie MGM Resorts International |
| Quelle: Mordor Intelligence | |||||
Behandlungskontinuität während der Renovierung ist die zentrale Möglichkeit für Betreiber, die während der Bauphase Umsätze anstreben, während neue Spa-Kapazitäten in Fernie und Kuala Lumpur von geplanten Eröffnungen abhängen. Bellagios Ankündigung vom Februar 2026 sah ausgewählte Behandlungen im vierten Stock des Spa Tower und durch Zimmerservice während der Renovierung seines 5.110 Quadratmeter großen Spas vor, vor einem geplanten Debüt im November 2026. Ein Betreiber, der Ersatzräume plant, bevor er sein Haupt-Spa schließt, kann einen Behandlungsbuchungspfad während der Bauphase offen halten.
Neueste Industrielle Entwicklungen in Spa-Markt
- Oktober 2026: Hilton gab bekannt, dass die Wellness-Einrichtungen des Waldorf Astoria Kuala Lumpur, einschließlich eines Spas mit 7 Behandlungsräumen, für den 30. Oktober 2026 zur Eröffnung geplant waren, und fügte damit ein geplantes urbanes Hotel-Spa-Angebot in Malaysia hinzu.
- September 2026: Anvisa setzte seine Leitlinien von 2024 zu Ästhetik- und Schönheitsdienstleistungen während der Neubewertung mit einer Arbeitsgruppe vorübergehend aus, während Brasiliens anwendbare Hygienevorschriften und lokale Lizenzierungspflichten fortgesetzt wurden.
- August 2026: Rosewood AMAALA eröffnete in Triple Bay, Saudi-Arabien, mit einer 2.100 Quadratmeter großen Asaya-Wellness-Einrichtung mit 6 Behandlungsräumen und einer Doppelsuite.
Spa-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Spa-Markt misst die jährlichen Kundenausgaben für Dienstleistungen, die von Spa-Einrichtungen weltweit erbracht werden. Er erfasst den Spa-Betreiberumsatz aus diesen Käufen, klassifiziert nach Dienstleistung, Einrichtung, Buchungskanal, Kundengruppe und Region.
Ausschlüsse aus dem Umfang: Separat verkaufte Spa-Einzelhandelsprodukte, Unterkunft, Kreuzfahrtpreise und andere Reisepakete, eigenständige Salon- oder Friseurdienstleistungen außerhalb von Spa-Einrichtungen sowie separat von Spa-Behandlungen verkaufte Reisebeförderung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Massage und Körperbehandlungen
- Gesichtsbehandlungen und Hautpflege
- Schönheit und Körperpflege (Nägel, Haare)
- Hydrotherapie und Thermal-/Mineralquellen
- Medizinische Behandlungen / Medi-Spa-Behandlungen
- Sonstiges (Aromatherapie, Reiki usw.)
- Nach Einrichtungstyp
- Tages-/Club-Spas
- Destination- und Resort-Spas
- Hotel-/Kreuzfahrtschiff-Spas
- Medizinische Spas
- Thermal- und Mineralquellen-Einrichtungen
- Nach Buchungskanal
- Vor-Ort / Walk-in
- Online- und Mobile-App-Buchungen
- Nach Endnutzer
- Frauen
- Männer
- Paare
- Familie / Gruppe
- Nach Region
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriges Asien-Pazifik
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Russland
- Übriges Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Analyst kann Quellen wie die wiederkehrende US-Branchenstudie der International Spa Association für Umsatz, Besuche, Standorte und Umsatz pro Besuch, die Spa-Branchenserie des Global Wellness Institute für historischen globalen und länderspezifischen Kontext, seinen Monitor 2025 für regionale Spa-Umsätze und Einrichtungsmuster sowie die Haushaltskonsumindikatoren der Weltbank zur Rahmung der Nachfrage und zum Vergleich von Märkten nutzen. Diese Quellen helfen dabei, Aktivitäten, Kategoriedefinitionen und Nachfragebedingungen zu verankern, während Tourismus und Haushaltsausgaben Kontextmaßnahmen bleiben und keinen Spa-Umsatz darstellen.
Unternehmenseinreichungen, Investorenpräsentationen, Jahresberichte und seriöse Wirtschaftspresse können Betreiberfußabdrücke, Dienstleistungsangebote, Expansionspläne und offengelegte Umsatztrends klären, wobei diese Fakten als Gegenprüfungen und nicht als Ersatz für Marktgesamtwerte verwendet werden. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Spa-Betreiber aus den Bereichen Tages- und Club-, Resort-, Hotel- und Kreuzfahrt-, medizinische sowie Thermaleinrichtungen umfassen, mit kommerziellen, operativen und Finanzverantwortlichen, die in der Lage sind, Serviceumsatz, Kapazität und Kundennachfrage zu erläutern. Die Befragten würden gebeten, Sekundärbefunde zu Servicemix, Einrichtungswirtschaft, Kanalnutzung und regionalen Bedingungen zu überprüfen, während Schätzungen, die nicht abgestimmt werden können, für weitere Überprüfungen anhand unabhängiger Belege isoliert würden. Wo die Belege spärlich bleiben, würde der Analyst den Bereich der unterstützten Eingaben dokumentieren und Betreiberaussagen mit veröffentlichten Aktivitäts- und Finanzkennzahlen triangulieren, bevor Annahmen ausgewählt werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 40 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 15 % | Manager: 50 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Der globale jährliche Spa-Dienstleistungsumsatz wird von oben nach unten geschätzt, und ausgewählte Gesamtwerte werden dann mit Betreiber- und Kanalbelegen überprüft, wie z. B. dem Stichprobendienstleistungspreis multipliziert mit dem Dienstleistungsvolumen und Einrichtungsumsatz-Zusammenfassungen. Kernindikatoren würden Spa-Besuche und Umsatz pro Besuch, Einrichtungsanzahl und -kapazität, Haushaltsausgaben und -einkommen, Tourismusaktivität für destinationsgebundene Einrichtungen sowie Arbeitsverfügbarkeit und -kosten umfassen. Diese helfen dabei, Nachfragewachstum von Preisen, Mix und der Fähigkeit zur Terminerfüllung zu unterscheiden. Umsatz nach Dienstleistung, Einrichtung, Buchungskanal, Kundengruppe und Region würde aus veröffentlichten Aufteilungen aufgebaut, wo verfügbar, und unter Verwendung von Belegen zur relativen Einrichtungspräsenz, Kundennutzung und -wachstum angepasst, wobei regionale Gesamtwerte mit der globalen Schätzung abgestimmt werden. Eine multivariate Regression kann historischen Marktumsatz mit diesen Nachfrage- und Kapazitätsindikatoren in Beziehung setzen, während eine Szenarioanalyse spärliche oder widersprüchliche Länderdaten adressieren kann. Fehlende Eingaben würden aus den nächstgelegenen unterstützten regionalen oder Einrichtungsbelegen geschätzt und zur Überprüfung aufgezeichnet. Primärexperten würden prüfen, ob Prognosen auf Variablenebene tatsächliche Spa-Betriebsbedingungen widerspiegeln und ob die selektiven Bottom-up-Überprüfungen zu den Top-down-Gesamtwerten passen.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Betreiberoffenlegungen, Verbandsindikatoren, Tourismus- und Haushaltsdaten sowie veröffentlichte Marktschätzungen triangulieren und dann Ausreißer, inkonsistente Wachstumsraten und große Unterschiede zwischen unabhängigen Signalen vor der Freigabe untersuchen. Eine zweite Analystenprüfung würde Quelldaten, Definitionen, Einheiten, Arithmetik, Segmentgesamtwerte und regionale Abstimmung überprüfen, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn eine Betreiberklärung eine wesentliche Eingabe ändert oder wenn widersprüchliche Belege nicht aus den Aufzeichnungen gelöst werden können. Das Modell würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie größeren regulatorischen oder Reisestörungen aktualisiert und unmittelbar vor der Lieferung einer frischen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligences Spa-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Spa-Markt misst die jährlichen Kundenausgaben für Dienstleistungen, die von Spa-Einrichtungen weltweit erbracht werden.
Wichtige Lücken-Treiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Kernindikatoren würden Spa-Besuche und Umsatz pro Besuch, Einrichtungsanzahl und -kapazität, Haushaltsausgaben und -einkommen, Tourismusaktivität für destinationsgebundene Einrichtungen sowie Arbeitsverfügbarkeit und -kosten umfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 174,6 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 102,3 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 41,4 % unter dem Wert dieses Berichts für 2027 von 174,6 Mrd. USD, 2 Jahre später. Das Basisjahr 2025 liegt vor der Messung des Berichts für 2027, sodass das zwischenzeitliche Marktwachstum zum niedrigeren angezeigten Wert beitragen kann. |
| Globales Beratungsunternehmen B | 67,6 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 61,3 % unter dem Wert dieses Berichts für 2027 von 174,6 Mrd. USD, 2 Jahre später. Das Basisjahr 2025 liegt vor der Messung des Berichts für 2027, sodass das zwischenzeitliche Marktwachstum zum niedrigeren angezeigten Wert beitragen kann. |
Mordor Intelligences Analysten würden Betreiberoffenlegungen, Verbandsindikatoren, Tourismus- und Haushaltsdaten sowie veröffentlichte Marktschätzungen triangulieren und dann Ausreißer, inkonsistente Wachstumsraten und große Unterschiede zwischen unabhängigen Signalen vor der Freigabe untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Spa-Markt und wie ist der Wachstumsausblick?
Die Branche wird für 2027 auf 174,6 Milliarden USD geschätzt und soll bis 2032 auf 236,8 Milliarden USD wachsen, bei einem CAGR von 6,28 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Spa-Dienstleistungen an?
Wellness-Reisen und eine größere Ausgabenkapazität stützen die Nachfrage. Chinas landesweites Pro-Kopf-Verfügbarkommen stieg in den ersten drei Quartalen 2026 nominal um 5,3 % und real um 4,4 % im Jahresvergleich.
Welches Spa-Dienstleistungssegment ist das größte?
Massage und Körperbehandlungen führten im Jahr 2026 mit 36,95 % des Spa-Dienstleistungsumsatzes. Medizinische Behandlungen und Medi-Spa-Behandlungen werden voraussichtlich mit einem CAGR von 9,12 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind bedeutende Spa-Betreiber?
Zu den wichtigsten Akteuren gehören Four Seasons Hotels & Resorts, Marriott International, Mandarin Oriental Hotel Group, OneSpaWorld Holdings Limited (OneSpaWorld) und Hilton Worldwide (Eforea).
Was ist eine wichtige betriebliche Herausforderung für Spa-Unternehmen?
Das Hinzufügen besetzter Termine kann schwierig sein, wenn das Personal begrenzt ist. Die ISPA U.S. Spa Industry Study 2026 besagte, dass Personalengpässe den US-amerikanischen Spa-Betrieb im Jahr 2025 neu gestalteten, wobei die Vollzeitbeschäftigung unverändert blieb.
Welche Region führt bei Spa-Dienstleistungen und welche wächst am schnellsten?
Europa führte im Jahr 2026 mit 35,73 % des Spa-Dienstleistungsumsatzes. Asien-Pazifik wird voraussichtlich mit einem CAGR von 9,15 % im Zeitraum 2027–2032 am schnellsten wachsen.