
Sauna- und Spa-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
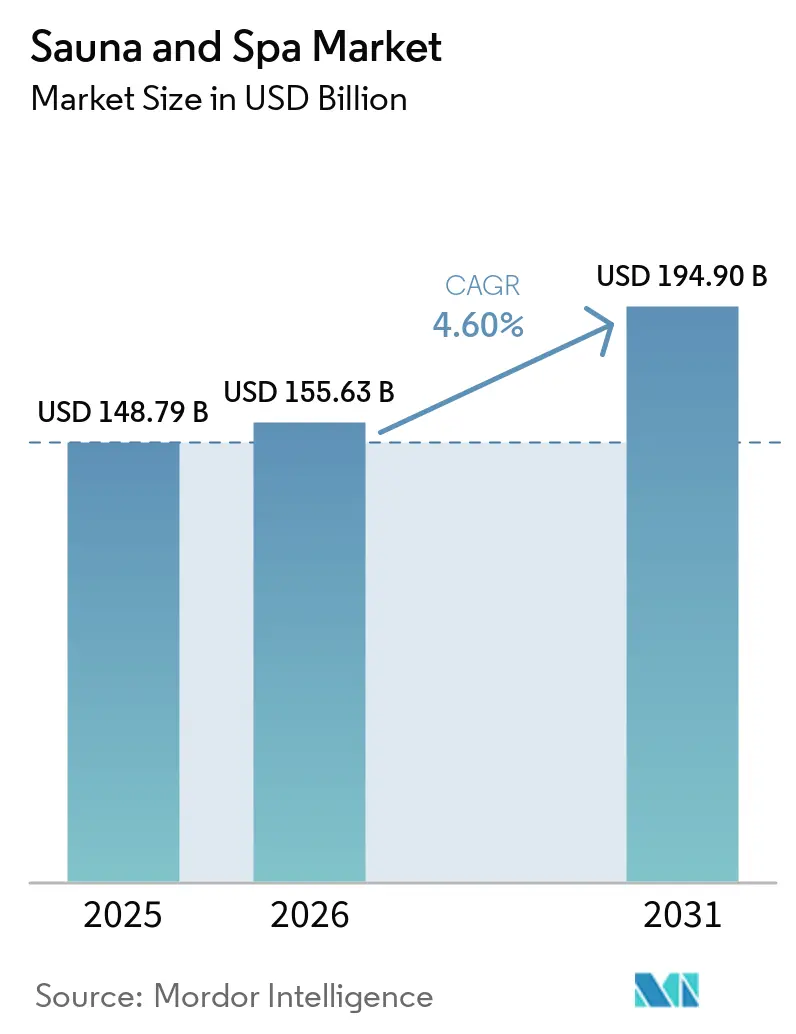
| Marktgröße (2026) | 155.63 Milliarden US-Dollar |
| Marktgröße (2031) | 194.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.60 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sauna- und Spa-Marktanalyse von Mordor Intelligence
Die Größe des Sauna- und Spa-Markts im Jahr 2026 wird auf 155,63 Milliarden USD geschätzt, ausgehend von einem Wert von 148,79 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 194,9 Milliarden USD, was einer Wachstumsrate von 4,6 % CAGR über den Zeitraum 2026–2031 entspricht. Die pandemiebedingte Nachfrage nach präventiven Gesundheitsroutinen, steigende Ausgaben im Wellnesstourismus und fortlaufende Investitionen in betriebliche Wellness-Programme treiben diese stetige Expansion voran. Betreiber betrachten Thermalbäder heute als widerstandsfähige Mehrzweckanlagen, die hochmargige Gastronomieerlöse erwirtschaften und gleichzeitig als therapeutische Gesundheitsinfrastruktur dienen. Energieeffiziente Infrarotkabinen, mobile Pop-up-Einheiten und intelligente vernetzte Steuerungssysteme erweitern den Zugang, während Renovierungsaktivitäten zunehmen, da Einrichtungsbetreiber ältere Räume umrüsten, um strengeren Nachhaltigkeitsauflagen gerecht zu werden. Fragmentierte Wettbewerbsdynamiken fördern zusätzlich Produktinnovationen, regionale Spezialisierungen und Preisdifferenzierungen.
Wichtigste Erkenntnisse des Berichts
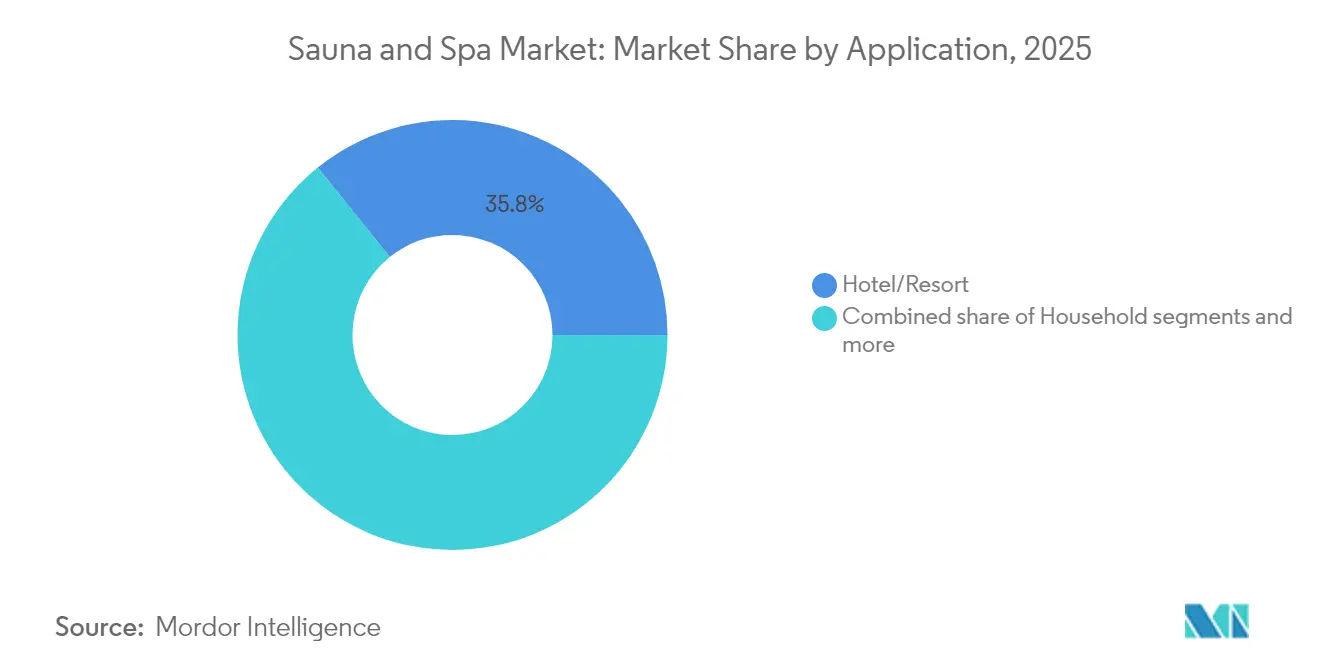
- Nach Anwendung führten Hotel- und Resortanlagen mit einem Anteil von 35,78 % am Sauna- und Spa-Markt im Jahr 2025; Haushaltsinstallationen werden voraussichtlich bis 2031 mit einer CAGR von 8,61 % wachsen.
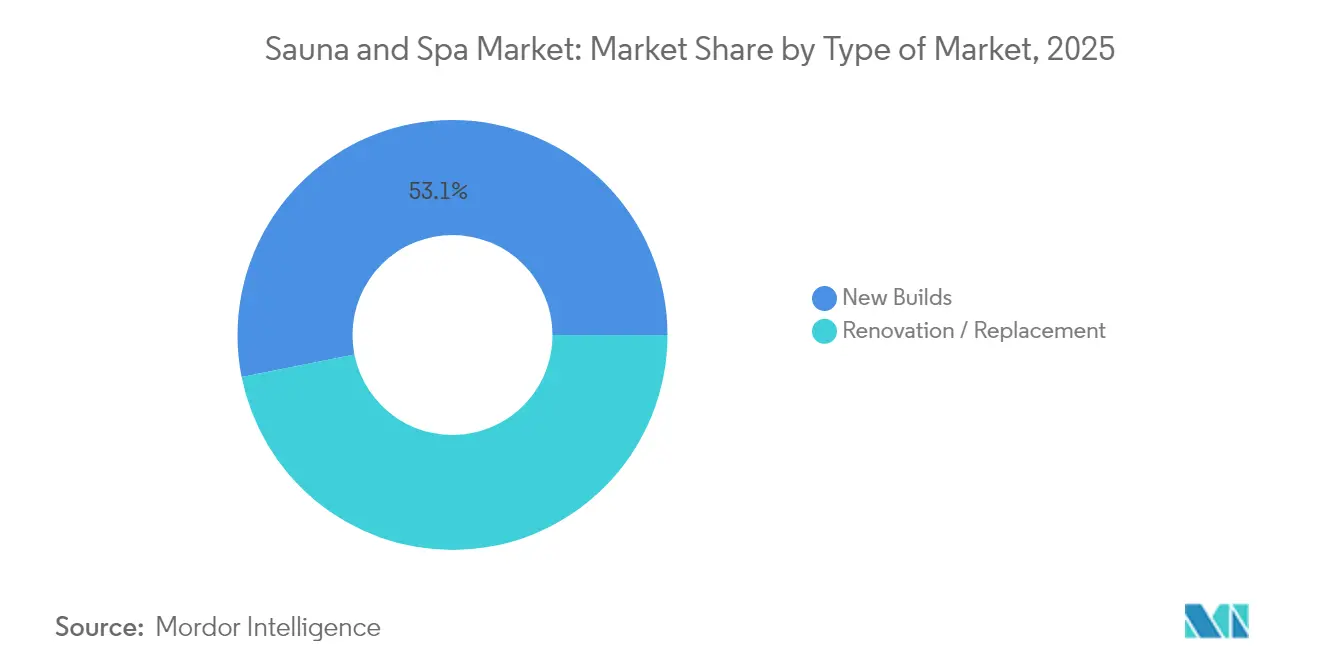
- Nach Markttyp entfiel im Jahr 2025 ein Anteil von 53,12 % der Sauna- und Spa-Marktgröße auf Neubauprojekte; Renovierungs- und Ersatzinstallationen werden voraussichtlich bis 2031 mit einer CAGR von 7,12 % wachsen.
- Nach Produkttyp hielten traditionelle finnische Einheiten im Jahr 2025 einen Anteil von 41,72 % an der Sauna- und Spa-Marktgröße; Infrarotkabinen verzeichnen ein Wachstum mit einer CAGR von 9,98 % bis 2031.
- Nach Geografie entfielen auf Europa im Jahr 2025 31,88 % des Sauna- und Spa-Marktanteils; Asien-Pazifik verzeichnet die stärkste CAGR von 9,05 % zwischen 2026 und 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Wellnesstourismus und hotelorientierter Spa-Investitionen | +1.2% | Global, am stärksten in Europa & Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbraucherfokussierung auf Langlebigkeit, Schlaf & Immunitätsvorteile | +0.9% | Kernmärkte Nordamerika & Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausbau von Wellness-Annehmlichkeiten in der Luxusimmobilienbranche | +0.8% | Nordamerika & Europa, aufkommend in urbanen Zentren Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Technologiegestützte Infrarot- & Smart-Sauna-Einführung | +0.7% | Global, angeführt durch technologische Integration in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Betriebliche Wellness-Programme zur Finanzierung von Thermalbädern vor Ort | +0.5% | Nordamerika & nordische Länder, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Urbane Pop-up-/Mobile-Saunas als Schaffung erlebnisorientierter Nachfrage | +0.3% | Urbane Zentren in Europa & Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Wellnesstourismus und hotelorientierter Spa-Investitionen
Die weltweiten Ausgaben für Wellnesstourismus beliefen sich auf 651 Milliarden USD, wobei Thermalerlebnisse Premiumpreise erzielen, die die Standardübernachtungspreise um 53 % übersteigen[1]CBI, "Europäisches Marktpotenzial für Wellnesstourismus," cbi.eu. . Hotels positionieren Spa- und Saunaeinrichtungen zunehmend als Ertragszentren statt als Zusatzkosten, generieren direkte Behandlungseinnahmen und verlängern den durchschnittlichen Gastaufenthalt um 1,2 Nächte pro Besuch. Die Integration von Thermalkreisläufen mit Gastronomie- und Veranstaltungsprogrammen schafft kombinierte Erlösmöglichkeiten, insbesondere in Ferienresorts, wo Spa-Dienstleistungen Gewinnmargen von 40–60 % erzielen. Europäische Betreiber nutzen etablierte Thermaltraditionen, um internationale Wellness-Touristen anzuziehen, während asiatische Märkte hybride Konzepte entwickeln, die traditionelle Baderituale mit moderner Saunatechnologie verbinden. Dieser Trend beschleunigt sich, da Hotelgruppen thermische Wellness-Angebote als wichtiges Differenzierungsmerkmal in wettbewerbsintensiven Märkten erkennen und systematisch in Einrichtungsaufrüstungen und Mitarbeiterschulungsprogramme investieren.
Zunehmende Verbraucherfokussierung auf Langlebigkeit, Schlaf & Immunitätsvorteile
Klinische Forschungsergebnisse, die die Auswirkungen der Saunatherapie auf die kardiovaskuläre Gesundheit, die Schlafqualität und die Immunfunktion belegen, treiben die breite gesellschaftliche Akzeptanz über die traditionellen Entspannungsvorteile hinaus voran. Regelmäßiger Saunagebrauch korreliert mit einer Reduzierung des Risikos kardiovaskulärer Erkrankungen um 27 % und verbesserten Schlafeffizienzwerten, was eine medizinische Validierung schafft, die Verbraucherentscheidungen stützt[2]Global Wellness Summit, "Die Zukunft der Wellness 2023," globalwellnesssummit.com. . Gesundheitsdienstleister empfehlen Thermotherapie zunehmend als ergänzende Behandlung chronischer Erkrankungen und legitimieren damit Saunakäufe als Gesundheitsausgaben, die für die Erstattung durch Gesundheitssparkonten in Frage kommen. Die Langlebigkeitswirtschaft, die weltweit auf 27 Billionen USD geschätzt wird, positioniert thermische Wellness-Angebote als präventive Gesundheitsinfrastruktur anstatt als Luxusannehmlichkeit. Das Verbraucherverhalten verlagert sich von gelegentlichen Spabesuchen hin zu routinemäßiger heimbasierter Thermotherapie, unterstützt durch Wearable-Technologie, die physiologische Reaktionen verfolgt und Sitzungsparameter optimiert. Diese Medikalisierung von thermischer Wellness erweitert die adressierbaren Märkte auf gesundheitsbewusste Verbraucher, die Saunas bisher eher als Luxus denn als therapeutisch betrachteten.
Ausbau von Wellness-Annehmlichkeiten in der Luxusimmobilienbranche
Die Wellness-Immobilienwirtschaft wuchs von 225,2 Milliarden USD im Jahr 2019 auf 438,2 Milliarden USD im Jahr 2023, wobei Thermalannehmlichkeiten zu Standardmerkmalen in Luxuswohnimmobilien werden[3]Spa Business, "Wellness-Immobilienmarkt im Aufschwung," spabusiness.com. . Vermögende Privatpersonen priorisieren häusliche Wellness-Infrastruktur, die die Abhängigkeit von kommerziellen Einrichtungen beseitigt, insbesondere nach pandemiebedingten Präferenzen für private Gesundheitsannehmlichkeiten. Projektentwickler integrieren Saunainstallationen als wertsteigernde Merkmale, die Preisaufschläge von 8–12 % erzielen und die Verkaufsdauer in wettbewerbsintensiven Märkten um 15–20 % reduzieren. Der Trend erstreckt sich über einzelne Wohngebäude hinaus auf Mehrfamilienhäuser, Unternehmensgeländen und Senioreneinrichtungen, die thermische Wellness-Angebote als Lifestyle-Differenzierungsmerkmal positionieren. Die Smart-Home-Integration ermöglicht Fernüberwachung und Energieoptimierung und adressiert damit betriebliche Bedenken, die bisher die Wohnannahme begrenzt haben. Diese Wohnausweitung schafft eine nachhaltige Nachfrage nach kompakten, energieeffizienten Einheiten, die Leistungsstandards auf kommerziellem Niveau aufrechterhalten und gleichzeitig den Wohngebäudecodes und Anforderungen der Hausbesitzervereinigungen entsprechen.
Technologiegestützte Infrarot- & Smart-Sauna-Einführung
Die Integration von Smart-Sauna-Technologie erreicht 35 % der Neuinstallationen, angetrieben durch Energiemanagementfähigkeiten, die die Betriebskosten im Vergleich zu herkömmlichen Systemen um 20–30 % senken. IoT-Konnektivität ermöglicht vorausschauende Wartung, Ferndiagnose und Nutzungsoptimierung, die für gewerbliche Betreiber mit mehreren Standorten und Hausbesitzer, die Komfortfunktionen suchen, attraktiv ist. Infrarottechnologie erzielt schnellere Aufheizzeiten und einen geringeren Energieverbrauch und adressiert damit Nachhaltigkeitsbedenken, während therapeutische Vorteile durch gezielte Gewebeerwärmung erhalten bleiben. Mobile Anwendungen bieten Sitzungsanpassungen, Integration von Gesundheitstracking und Funktionen zum sozialen Teilen, die das Nutzerengagement verbessern und regelmäßige Nutzungsmuster unterstützen. Die Konvergenz von Thermotherapie mit digitalen Gesundheitsplattformen schafft datengesteuerte Wellness-Erlebnisse, die Premiumpreise rechtfertigen und abonnementbasierte Dienstleistungsmodelle unterstützen. Hersteller differenzieren sich durch proprietäre Heiztechnologien, fortschrittliche Materialien und nahtlose Smart-Home-Ökosystem-Integration, die Saunas als vernetzte Gesundheitsgeräte statt als passive Annehmlichkeiten positioniert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Kapitalinvestitionen und Betriebskosten für gewerbliche Anlagen | -0.8% | Global; besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Energiekosten und Nachhaltigkeitsprüfung | -0.6% | Europa & Nordamerika; globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Hürden bei der Nachrüstungskonformität (Lüftungs-, Brandschutz- und Ventilationsvorschriften) | -0.5% | Nordamerika & Europa; Verschärfung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Thermalbad-Technikern | -0.4% | Global; besonders kritisch in Resortregionen | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalinvestitionen und Betriebskosten für gewerbliche Anlagen
Gewerbliche Saunainstallationen erfordern eine anfängliche Investition von 15.000–50.000 USD zuzüglich laufender Energiekosten von durchschnittlich 2.000–8.000 USD jährlich, was Einstiegshürden für kleine Betreiber und unabhängige Einrichtungen schafft. Die Installationskomplexität steigt bei Nachrüstungsanwendungen, bei denen Änderungen an der Lüftungsanlage, elektrische Aufrüstungen und strukturelle Verstärkungen die Basisausrüstungskosten um 30–50 % erhöhen[4]Internationaler Gebäudevorschriften-Rat, "Gebäudecodes und -normen," iccsafe.org.. Die Betriebskosten umfassen Energieverbrauch, Wartungsverträge und spezialisierte Technikerdienste, die die Gewinnmargen von Einrichtungen mit begrenzten Auslastungsraten belasten. Versicherungs- und Haftungserwägungen fügen wiederkehrende Kosten hinzu, insbesondere für gewerbliche Betreiber, die ein vielfältiges Kundenpublikum mit unterschiedlichen Gesundheitszuständen bedienen. Kleine Spa-Betreiber kooperieren zunehmend mit Geräteherstellern, die Leasing-zu-Eigentum-Finanzierungen und Wartungspakete anbieten, die anfängliche Hürden reduzieren und gleichzeitig betriebliche Unterstützung sicherstellen. Diese Kapitalintensität begünstigt etablierte Betreiber mit Zugang zu gewerblicher Finanzierung und erzeugt Konsolidierungsdruck unter unabhängigen Einrichtungen, denen Skaleneffekte fehlen.
Volatilität der Energiekosten und Nachhaltigkeitsprüfung
Steigende Energiekosten und Umweltvorschriften beeinflussen zunehmend Einrichtungsdesign und Betriebsentscheidungen, wobei herkömmliche Saunen 4,5–6 kW pro Sitzung verbrauchen, verglichen mit 1,5–2 kW für Infrarotvarianten. Nachhaltigkeitsorientierte Verbraucher und betriebliche Wellness-Programme priorisieren energieeffiziente Lösungen, die messbare Reduzierungen der Umweltauswirkungen belegen. Regulierungsrahmen in Europa und Kalifornien schreiben Energieeffizienzstandards für gewerbliche Thermalanlagen vor und verpflichten Betreiber, in aufgerüstete Systeme zu investieren oder Konformitätsstrafen zu riskieren. Bedenken hinsichtlich des CO₂-Fußabdrucks treiben die Nachfrage nach Integration erneuerbarer Energien, Wärmerückgewinnungssystemen und intelligenten Steuerungen an, die den Energieverbrauch basierend auf Nutzungsmustern optimieren. Betreiber reagieren durch die Implementierung von Solarheizungssystemen, Wärmespeicherlösungen und Nachfragesteuerungsprogrammen, die Spitzenenergiekosten reduzieren und gleichzeitig die Servicequalität aufrechterhalten. Dieser Übergang schafft Chancen für Technologieanbieter, die integrierte Energiemanagementsysteme anbieten, und fordert traditionelle Hersteller heraus, effizientere Heizsysteme zu entwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Hotels sichern Erlöse, während Haushalte das Wachstum beschleunigenDas Hotelsegment erfasste im Jahr 2025 einen Anteil von 35,78 % am Sauna- und Spa-Markt, gestützt auf Aufschläge bei Premium-Zimmerpreisen und gebündelte Wellness-Angebote, die längere Aufenthalte fördern. Resorts nutzen Thermalkreisläufe, Kalttauchbecken und Aromatherapie-Lounges, um die Nebeneinnahmen pro belegtem Zimmer zu steigern und die Nachfrage im Spa-Markt zu stärken. Demgegenüber wird für Haushaltsinstallationen eine CAGR von 8,61 % prognostiziert, getragen von der Verfügbarkeit im E-Commerce, der Kompatibilität mit Smart-Home-Systemen und steuerlichen Vergünstigungen in bestimmten Ländern. Unternehmensstandorte und medizinische Einrichtungen bilden gemeinsam eine mittelgroße Nische, in der therapeutische Protokolle und KPIs für das Mitarbeiter-Wohlbefinden den Kapitalaufwand rechtfertigen.
Betriebliche Wellness-Programme finanzieren zunehmend betriebseigene Thermalanlagen als Instrument zur Mitarbeiterbindung, wobei Unternehmen bei regelmäßigen Saunanutzern eine Reduzierung der Gesundheitskosten um 15–20 % melden. Der International Swimming Pool and Spa Code stellt standardisierte Sicherheitsanforderungen bereit, die gewerbliche Installationen erleichtern und gleichzeitig einheitliche Betriebsstandards über alle Anwendungen hinweg gewährleisten. Heiminstallationen profitieren von vereinfachten Genehmigungsverfahren und energieeffizienten Designs, die betriebliche Hürden senken, während gewerbliche Anwendungen spezialisierte Lüftungssysteme und die Einhaltung von Barrierefreiheitsvorschriften erfordern, was die Komplexität und die Kosten erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Markttyp:
Renovierung gewinnt gegenüber dem Neubau an DynamikNeubauprojekte dominierten mit einem Marktanteil von 53,12 % im Jahr 2025 und profitieren von integrierten Gestaltungsmöglichkeiten, die Raumnutzung und Energiesysteme von Projektbeginn an optimieren. Renovierungs- und Ersatzinstallationen beschleunigen sich mit einer CAGR von 7,12 %, angetrieben durch den Modernisierungsbedarf von Einrichtungen und energieeffiziente Aufrüstungen, die Betriebskosten senken und gleichzeitig die Nutzererfahrung verbessern. Das Renovierungssegment spiegelt die Marktreife wider, bei der bestehende Einrichtungen veraltete Ausrüstungen aufrüsten, um zeitgenössischen Leistungs- und Nachhaltigkeitsstandards zu entsprechen. Neubauten profitieren von vereinfachten Genehmigungs- und Installationsverfahren, während Renovierungsprojekte Komplexität durch Einhaltung von Gebäudecodes und strukturelle Modifikationen aufweisen.
Die Integration intelligenter Technologie begünstigt Renovierungsprojekte, bei denen Betreiber herkömmliche Systeme mit IoT-Konnektivität und Energiemanagementfunktionen aufrüsten, ohne die gesamte Einrichtung zu rekonstruieren. Gebäudecodes schreiben zunehmend Energieeffizienzstandards vor, die Renovierungsaktivitäten vorantreiben, da Betreiber aktualisierten Vorschriften entsprechen müssen. Der Renovierungstrend schafft Chancen für modulare Systeme und vorgefertigte Komponenten, die die Installation in bestehenden Strukturen vereinfachen und gleichzeitig Leistungsstandards auf kommerziellem Niveau aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Infrarotinnovation fordert die traditionelle Dominanz herausTraditionelle finnische Saunen behielten 2025 einen Marktanteil von 41,72 % und werden durch etablierte Verbraucherpräferenzen und bewährte therapeutische Vorteile im Zusammenhang mit Hochtemperatur-Trockenwärmeerlebnissen gestützt. Infrarottechnologie verzeichnet ein Wachstum mit einer CAGR von 9,98 %, angetrieben durch Energieeffizienzvorteile, schnellere Aufheizzeiten und geringere Installationskomplexität, die für Wohn- und Gewerbebetreiber attraktiv ist. Dampf- und Hybridsysteme dienen Nischenanwendungen, bei denen Feuchtigkeitskontrolle und Aromatherapie-Integration differenzierte Erlebnisse schaffen. Traditionelle Saunen erfordern 4,5-kW-Heizsysteme und 30–40 Minuten Vorheizzeit, während Infrarotvarianten auf 1,5–2-kW-Systemen mit sofortiger Nutzbarkeit betrieben werden.
Der Wettbewerb nach Produkttyp spiegelt übergeordnete Markttrends hin zu Energieeffizienz und Komfortfunktionen wider, die betriebliche Hürden reduzieren. Infrarottechnologie ermöglicht kompakte Installationen, die für Wohnanwendungen geeignet sind, wo Platz- und Energiebeschränkungen die Realisierbarkeit traditioneller Saunen einschränken. Hybridsysteme, die traditionelle und Infrarotheizmethoden kombinieren, entstehen als Kompromisslösungen, die Temperaturflexibilität bieten und gleichzeitig authentische Saunaerlebnisse erhalten. Intelligente Steuerungen und mobile Konnektivität werden zum Standardmerkmal aller Produkttypen, wobei sich Hersteller durch proprietäre Heiztechnologien und integrierte Gesundheitsüberwachungsfunktionen differenzieren.
Geografische Analyse
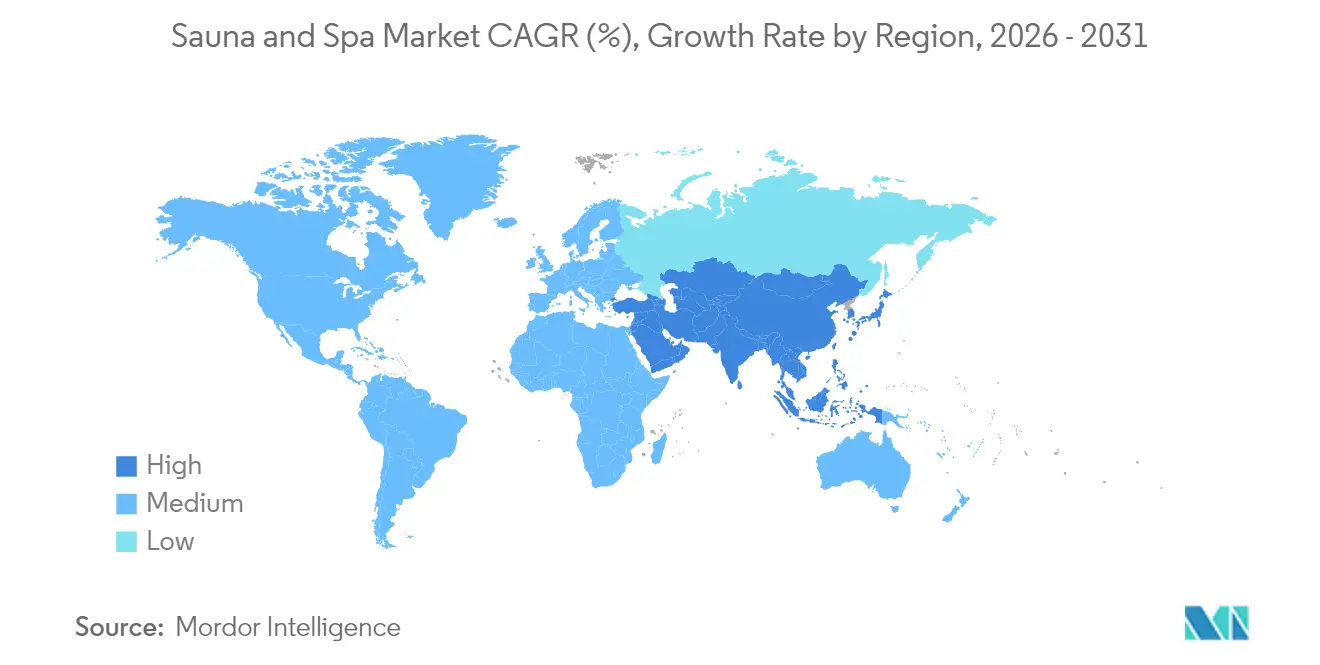
Europa Sauna- und Spa-Markt
Europa hält im Jahr 2025 einen Marktanteil von 31,88 % und profitiert von jahrhundertealten Traditionen der thermalen Wellness sowie von unterstützenden regulatorischen Rahmenbedingungen, die den kommerziellen Saunabetrieb erleichtern. Die nordischen Länder treiben die regionale Führungsposition durch eine etablierte Saunakultur und staatliche Wellness-Initiativen voran, darunter Schwedens Wellness-Zulage, die Arbeitnehmern Ausgaben für thermale Therapien subventioniert. Der europäische Markt profitiert von harmonisierten Bauvorschriften und Sicherheitsregulierungen, die Installationsprozesse vereinfachen und gleichzeitig einheitliche Betriebsstandards in den Mitgliedsländern gewährleisten. Deutschland und Finnland bilden das Fundament der regionalen Fertigungskapazitäten, wobei Unternehmen wie KLAFS und Harvia durch technologische Innovation und qualitativ hochwertige Ingenieursleistungen globale Marktpositionen behaupten.
APAC Sauna- und Spa-Markt
Der asiatisch-pazifische Raum entwickelt sich mit einer CAGR von 9,05 % bis 2031 zur am schnellsten wachsenden Region, angetrieben durch steigende verfügbare Einkommen und die kulturelle Integration thermaler Wellness-Praktiken in der Hotellerie und im Wohnungsbau. Japan führt die regionale Akzeptanz durch die traditionelle Onsen-Kultur an, die eine breite Aufnahme moderner Saunakonzepte begünstigt, während Chinas wachsende Mittelschicht eine erhebliche Nachfrage nach luxuriösen Wellness-Angeboten erzeugt. Das Wachstum der Region spiegelt Urbanisierungstrends wider, bei denen platzbeschränkte Umgebungen kompakte Infrarotsysteme gegenüber traditionellen Installationen mit größerem Flächenbedarf bevorzugen. Südkorea und Singapur treiben die kommerzielle Akzeptanz durch betriebliche Wellness-Programme und Luxushotelentwicklungen voran, die thermale Angebote als Wettbewerbsvorteile positionieren.
Der Sauna- und Spa-Markt in Amerika und MEA
Nordamerika verzeichnet ein stetiges Wachstum durch Investitionen in betriebliche Wellness-Programme und luxuriöse Wohnbauprojekte, die thermale Angebote als Standardausstattung integrieren. Der regionale Fokus auf Energieeffizienz und Smart-Home-Technologie treibt die Nachfrage nach vernetzten Saunasystemen mit fortschrittlichen Überwachungs- und Steuerungsfunktionen an. Der Nahe Osten und Afrika stellen aufstrebende Märkte dar, in denen Luxushotelprojekte und Wellness-Tourismusinitiativen eine Nachfrage nach hochwertigen thermalen Installationen erzeugen. Südamerika zeigt ein moderates Wachstumspotenzial, das sich hauptsächlich auf Brasiliens Spa-Tourismussektor und Argentiniens Thermalresort-Entwicklungen konzentriert, obwohl wirtschaftliche Volatilität umfangreiche kommerzielle Investitionen begrenzt.

Regulatorisches Umfeld
Die Regulierung von Saunen und Spas ist ein Flickwerk aus Bau-, Gesundheits- und Sicherheitsanforderungen, mit zunehmender Formalisierung durch Normen, auf die sich Planer, Versicherer und zuständige Behörden berufen. In Europa hat das Europäische Komitee für Normung (CEN) die EN 18164:2026 (Februar 2026) für klimatisierte Räume in öffentlichen Wellnesseinrichtungen veröffentlicht, wodurch die Referenzgrundlage für Aspekte wie Belüftungs- und Luftaustauschverfahren sowie Heizschutzfunktionen bei öffentlich genutzten Anlagen verschärft wird.
Auch angrenzende Normen für Bäder- und Wellnessinfrastruktur prägen gemischt genutzte Spa-Projekte. Das CEN veröffentlichte die Änderung EN 15288-1:2018+A1:2024 (August 2024) zur Sicherheit der Gestaltung öffentlicher Schwimmbäder, während die ISO 17679:2016 weiterhin als grenzüberschreitende Referenz für Anforderungen an Wellness-Spa-Dienstleistungen dient. In Nordamerika sind die Anforderungen auf Saunaebene mitunter weniger einheitlich kodifiziert, was die Abhängigkeit von lokalen Bau-, Brandschutz- und HVAC-Vorschriften sowie vom Risikomanagement der Betreiber erhöht, insbesondere bei stark umbauintensiven Gewerbeeinrichtungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen und Komponenten (Holz, Isolierung, Glas, Heizgeräte, Steuerungen, Dampferzeuger, Steine sowie Belüftungs-/HVAC-Schnittstellen) und geht dann über Design und Spezifikation, Fertigung und Montage (Kabinen und Räume, Heizgeräte, Dampfsysteme, intelligente Steuerungen) weiter. Der Vertrieb erfolgt über Händler, E-Commerce und Projektkanäle, gefolgt von Installation und Inbetriebnahme sowie längerfristigen Dienstleistungen. Für gewerbliche Käufer wie Hotels, Resorts, Fitnessstudios und Destination-Spas beeinflussen Architekten und TGA-Berater sowie spezialisierte Installateure die Ausrüstungsauswahl überproportional, da Belüftung, elektrische Lasten, Brandschutz und Zugänglichkeitsanforderungen sowohl die Leistung als auch die installierten Gesamtkosten beeinflussen.
Jüngste Offenlegungen von Harvia zeigen, wie Lieferanten vorgelagerte Kapazitäten und nachgelagerte Verfügbarkeit steuern: Die Modernisierung des Steinwerks in Luvia sowie Investitionen in die US-Logistik- und Fertigungskapazität (einschließlich eines Logistikzentrums nahe Lewisburg, West Virginia, und Werkserweiterungen im Jahr 2025) unterstützen kürzere Lieferzeiten und eine regionale Auftragsabwicklung für Nordamerika. Die Volatilität der Handelspolitik ist zudem zu einer wesentlichen Beschaffungsvariable geworden, wobei US-Zollmaßnahmen im Jahr 2025 laut Berichterstattung aus der Spa-Branche zu Kostensteigerungen und Änderungen der Lieferkettenstrategie beigetragen haben. Dies verstärkt Ansätze wie Multi-Sourcing, Lokalisierung und modulare Nachrüstung, um Projektrisiken zu verringern.
Wettbewerbslandschaft
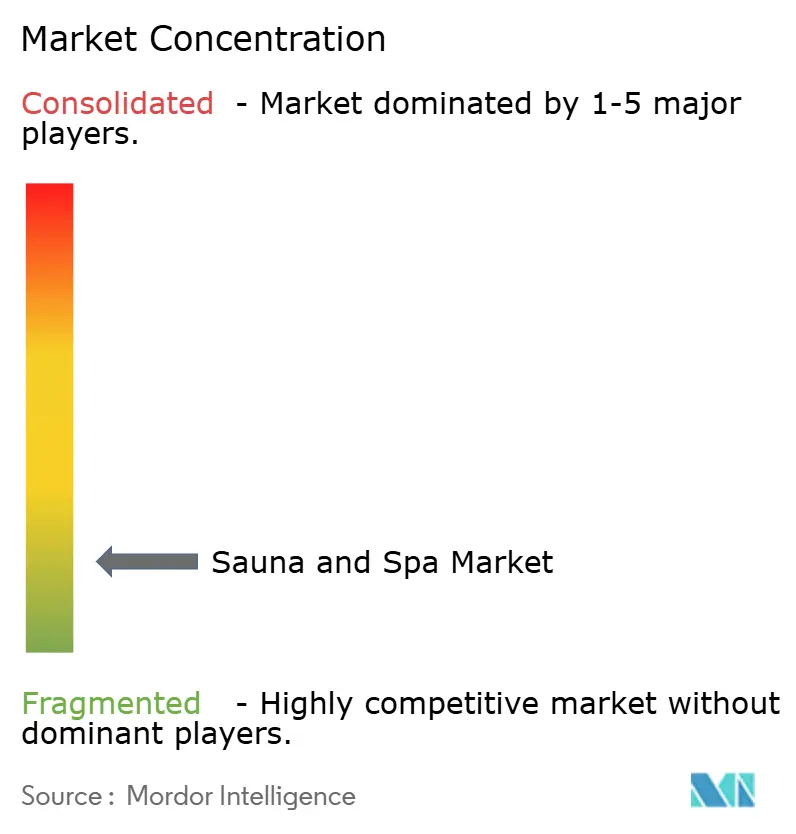
Der Sauna- und Spa-Markt ist durch eine hohe Fragmentierung gekennzeichnet, wobei die fünf größten Unternehmen nur einen kleinen Anteil am Gesamtmarkt auf sich vereinen. Dies deutet auf eine wettbewerbsintensive Landschaft mit niedrigen Einstiegshürden hin, die erhebliche Chancen für regionale Spezialisten und technologiegetriebene Start-ups schafft. Die Vielfalt der Verbraucherpräferenzen in Bezug auf Preispunkte, Anwendungen und Geografien erschwert eine groß angelegte Konsolidierung. Differenzierte Angebote, die von personalisierten Wellness-Erlebnissen bis hin zu umweltbewussten Designs und intelligenten Funktionen reichen, sind zu wichtigen Wachstumstreibern geworden. Marktführer wie Harvia und KLAFS behaupten ihren Vorsprung durch vertikale Integration, Markenstärke und Fertigungseffizienz, während kleinere Unternehmen durch den Fokus auf Nischenanwendungen und Innovation florieren.
Strategische Trends im Markt konzentrieren sich zunehmend auf Technologieakzeptanz, Energieeffizienz und maßgeschneiderte Lösungen, die modernen Verbrauchererwartungen entsprechen. Kunden fordern nachhaltigere Betriebsweisen und intelligente Konnektivität in ihren Wellness-Erlebnissen, was Anbieter veranlasst, in intelligente Systeme und digitale Plattformen zu investieren. Es bestehen Weißraum-Chancen in Bereichen wie modularen Nachrüstungslösungen, KI-gesteuerten Thermalkreisläufen und umfassenden Wellness-Plattformen, die Gesundheitsüberwachung zusammen mit traditionellen Thermaltherapien integrieren. Aufkommende Geschäftsmodelle verlagern sich hin zu Direktvertriebskanälen, flexiblen Abonnementdiensten und mobilen Spa-Konzepten, die eine größere Zugänglichkeit ermöglichen. Diese Trends definieren die Marktdynamik neu und erweitern den Kundenstamm über traditionelle Spa-Installationen hinaus.
Regulierungsrahmen wie der Internationale Schwimmbad- und Spa-Code tragen dazu bei, die Wettbewerbsbedingungen anzugleichen und sicherzustellen, dass kleinere Hersteller bei Sicherheit und Qualität mit etablierten Unternehmen konkurrieren können. Diese standardisierten Richtlinien unterstützen auch die globale Marktharmonisierung und fördern das Vertrauen bei Verbrauchern und gewerblichen Käufern gleichermaßen. Gleichzeitig eröffnet die Entwicklung von Wellness als Lebensstilentscheidung statt als Luxus neue Möglichkeiten in den Bereichen Hotellerie, Wohnen und betriebliche Wellness. Kleinere Unternehmen, die lokales Fachwissen und agile Produktionsprozesse nutzen, sind gut positioniert, um diese Nachfrage zu bedienen. Da sich der Markt weiterentwickelt, wird der Erfolg davon abhängen, operative Exzellenz mit Innovation und verbraucherorientiertem Design in Einklang zu bringen.
Sauna- und Spa-Branchenführer
Harvia Plc
KLAFS GmbH
Sauna360 Group Oy (TyloHelo)
Sunlighten Inc.
ThermaSol Steam Bath LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sauna- und Spa-Markt
- Harvia Plc
- KLAFS GmbH
- Sauna360 Group Oy
- Sunlighten Inc.
- Almost Heaven Saunas
- Salus Saunas
- Health Mate Sauna
- Bsaunas Inc.
- Superior Sauna & Steam
- ThermaSol Steam Bath LLC
- Cedarbrook Sauna & Steam
- Golden Design (Dynamic Saunas)
- Rocky Mountain Saunas
- Great Bay Spa & Sauna
- Amerec (TyloHelo brand)
- Marriott International (Spa Division)
- Hyatt Hotels Corp. (Spa)
- Hilton Worldwide (Eforea & Waldorf Astoria Spa)
- Six Senses Hotels Resorts Spas
- Massage Envy Franchising LLC

Marktchancen und Zukunftsaussichten
Hospitality-Gruppen und Reiseziele verlagern Wellness zunehmend in gebündelte, buchbare Programme, statt sie als allgemeine Annehmlichkeit zu behandeln. Dies schafft Raum für standardisierte Thermalsuiten, die sich leichter in bestehende Hotels nachrüsten lassen. Beispiele hierfür sind die Oberoi Group, die ihr Wellnessprogramm Asmi by Oberoi im gesamten Resort-Portfolio einführt (Oktober 2025), und Hyatt Hotels Corp., die das Secrets St. Lucia Resort and Spa ankündigte (Juni 2025); beide stellen integrierte Spa- und Thermalerlebnisse ins Zentrum der Markenpositionierung und Investitionsplanung.
Eine zweite Chance liegt in der destinationsgeführten Aktivierung des Thermaltourismus, neben der digitalen Distribution von Wellnesserlebnissen. Die Tourism Authority of Thailand (TAT) hat sich mit Traveloka für eine Wellness-Heritage-Kampagne in Nordthailand zusammengetan (April 2026), die Mineralquellen und Onsen-Bäder in den Fokus stellt und auf die Nachfrage nach standardisierten Hydrothermal-Angeboten hinweist, die über Reiseplattformen vermarktet werden können. Auf der Angebotsseite passen Energiemanagement, intelligent vernetzte Steuerungen und kompakte Infrarotformate zu Renovierungsbedarf und platzbeschränkten Installationen, was modulare Produktangebote und Servicemodelle (Design, Installation, Wartung) unterstützt, die Ausfallzeiten reduzieren und dabei strengere Belüftungs- und Sicherheitsspezifikationen gemäß den sich weiterentwickelnden Normen erfüllen.
Recent Industry Developments in Sauna- und Spa-Markt
- März 2026: KLAFS brachte die einfahrbare Sauna S1 in den USA auf den Markt und erweiterte damit sein Premiumportfolio um ein platzsparendes Format, das für designorientierte Wohnprojekte und urbane Hospitality-Suiten positioniert ist. Die Einführung stärkt die Differenzierung in einem fragmentierten Markt, in dem Platzbedarf und Installationsflexibilität wichtige Kaufkriterien sind.
- Februar 2025: KLAFS erweiterte sein US-Angebot mit der Einführung der Outdoor-Sauna TARAS und dehnte damit die Produktpalette auf Installationen im Garten- und Outdoor-Lifestyle-Bereich aus. Die Erweiterung des Outdoor-Sortiments unterstützt den Kanalausbau und fördert den Absatz komplementärer Zubehör- und Installationsdienstleistungen.
- Juli 2024: Harvia schloss die Übernahme von ThermaSol Steam Bath LLC für 30,4 Millionen USD ab und fügte damit seinem Portfolio eine in den USA ansässige Dampflösungsplattform hinzu. Die Transaktion erhöht Harvias Fähigkeit, nordamerikanischen Kunden aus Hospitality und Wohnbereich vollständige Hydrothermalkreisläufe (Sauna plus Dampf) anzubieten, und verbessert gleichzeitig die lokale Verfügbarkeit und den Support.


Sauna- und Spa-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Sauna- und Spa-Markt definiert als der Wert, der aus Saunaausrüstung und zugehörigen Installationen sowie aus Spa-Dienstleistungsaktivitäten generiert wird, die über Hotellerie, Fitness, dedizierte Spa-Einrichtungen und Heimumgebungen erbracht werden, erfasst in USD über die wichtigsten Regionen.
Ausschlüsse aus dem Umfang: Wir schließen angrenzende Heimwellness-Geräte und allgemeine Schönheitsdienstleistungen aus, die nicht in einem Spa-Umfeld erbracht werden.
Segmentierungsübersicht
- Nach Anwendung
- Hotel/Gastgewerbe
- Fitnessstudio/Fitness & Spas
- Haushalt
- Sonstige Anwendungen
- Nach Markttyp
- Neubau
- Renovierung/Ersatz
- Nach Produkttyp
- Traditionell (Finnisch)
- Infrarot
- Dampf/Hybrid
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau eines klaren Angebots- und Nachfragebildes anhand öffentlicher Statistiken und Branchenreferenzen, die anschließend an die in diesem Bericht verwendete Marktgrenze angepasst wurden. Wir suchten hauptsächlich nach Signalen, die von Jahr zu Jahr überprüft werden können, wie z. B. Reise- und Gastgewerbeaktivitäten, Konsumausgabenmuster, Beteiligung an Gesundheit und Wellness sowie Bau- oder Renovierungsindikatoren im Zusammenhang mit Freizeitimmobilien.
Beispiele für die geprüften öffentlichen Quellen umfassen staatliche Tourismus- und Dienstleistungsstatistiken (wie nationale Statistikämter), UNWTO-Tourismindikatoren, Weltbank-Makroreihen für Einkommen und Inflation sowie Handelsdatenportale, die Ströme relevanter Gerätekategorien zeigen. Wir haben auch Einreichungen und Investorenpräsentationen verwendet, wo verfügbar, sowie Seiten von Branchenverbänden und seriöse Pressemitteilungen zu Kapazitätserweiterungen, Neueröffnungen und Preisentwicklungen. In einigen Fällen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzen sowie Patentdatenbanken genutzt, um Lücken bei privaten Unternehmen zu schließen und Signale zur Technologieakzeptanz zu bestätigen. Diese Liste der Desk-Quellen ist nicht erschöpfend, und weitere Referenzen wurden für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu überprüfen, wie viel Nachfrage aus Neubauten im Vergleich zu Renovierungen stammt, wie Preisgestaltung und Auslastung in der Praxis aussehen und wie sich die Nachfrage über Hotel-, Fitness- und Haushaltsnutzung verteilt. Wir sprachen mit Betreibern, Distributoren, Installateuren und Branchenspezialisten in den wichtigsten Regionen, damit die Annahmen aus der Desk-Research korrigiert, Lücken geschlossen und die abschließende Größenlogik vor der Freigabe einem Stresstest unterzogen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 22 % | APAC: 43 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 30 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 48 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe von Top-down- und Bottom-up-Prüfungen durchgeführt, damit das Gesamtergebnis an beobachtbaren Aktivitäten verankert bleibt und nicht nur auf einer einzigen Annahme basiert. Auf der Top-down-Seite wurden Indikatoren für die Beteiligung an Hotellerie und Wellness in einen adressierbaren Nachfragepool umgewandelt und dann nach der Akzeptanz von Sauna- und Spa-Angeboten nach Veranstaltungstyp, typischem Servicemix und Preisniveaus gefiltert. Sobald diese Gesamtwerte ermittelt wurden, wurden sie mit selektiven Bottom-up-Näherungen unter Verwendung von Stichproben-Durchschnittsverkaufspreisen für Ausrüstung, Installationsintensität für neue und Ersatznachfrage sowie Kanalprüfungen von Distributoren und Dienstleistungsbetreibern abgeglichen.
Zu den im Modell verwendeten Schlüsselinputs (illustrativ) gehörten: die Anzahl der betriebenen Veranstaltungsorte nach wichtiger Geografie, durchschnittliche Besuchs- oder Auslastungstrends für Spa-Dienstleistungen, Geräteersatzzyklen, Anteil der Renovierungsaktivitäten bei Freizeitimmobilien sowie Preisbewegungen im Zusammenhang mit Energie- und Arbeitskosten. Wo Bottom-up-Teile fehlende Abdeckung aufwiesen, verwendeten wir konservative Füllraten nach Land und Anwendung und überprüften diese dann anhand von Interview-Feedback.
Prognosen wurden mithilfe von Szenarioanalysen entwickelt, bei denen Basistreiber wie die Erholung des Reiseverkehrs, die diskretionären Konsumausgaben und die Expansion von Veranstaltungsorten innerhalb realistischer Bandbreiten variiert wurden. Die endgültigen Wachstumspfade wurden dann an die Konsensmeinung aus den Primärgesprächen zu Preisgestaltung, Auslastung und dem Tempo neuer Eröffnungen angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch eine Reihe von Querprüfungen, beginnend mit internen Konsistenztests über Anwendungen, Regionen und Aufschlüsselungen nach Neu- versus Renovierungsanteil. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie Tourismusvolumina, Preisentwicklung bei Wellness-Dienstleistungen und gemeldeten Expansionsaktivitäten und untersuchten dann große Abweichungen, bevor wir die Ergebnisse finalisierten.
Vor der Veröffentlichung durchlaufen das Modell und die Annahmen mehrere Analystenprüfungen, und Rückkontakte werden ausgelöst, wenn eine Schlüsselvariable außerhalb der erwarteten Bandbreiten liegt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse, die die Nachfrage oder Preisgestaltung verschieben können, und eine abschließende Überprüfung vor der Lieferung wird abgeschlossen, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Sauna- und Spa-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Sauna und Spa können stark voneinander abweichen, da die Abgrenzung nicht immer dieselbe ist, selbst wenn der Titel identisch aussieht. Die größten Unterschiede entstehen in der Regel dadurch, ob die Schätzung Spa-Dienstleistungen mit Geräteverkäufen vermischt, wie die Haushaltsnachfrage behandelt wird und welche Geografien vollständig erfasst versus nur grob modelliert werden.
Durch die Verfolgung von Auslastung und Veranstaltungsortanzahlen sowie die Aktualisierung von Preis- und Ersatzzyklusannahmen durch Interviews hält Mordor Intelligence den Wert für 2026 an einem klaren Nachfragepool verankert, anstatt breitere Schönheitsdienstleistungen oder allgemeine Wellness-Ausgaben einzubeziehen. Unterschiede treten auch auf, wenn eine Quelle einen aggressiven Ausblick mit schnellerer Preisexpansion meldet oder wenn der Zeitpunkt der Währungsumrechnung und die Inflationsbehandlung nicht erläutert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 155,63 Milliarden USD (2026) | |
| Branchenpublikation A | 3,97 Milliarden USD (2024) | Verwendet eine engere, geräteorientierte Definition und neigt dazu, Spa-Dienstleistungserlöse auszuschließen, was das Gesamtergebnis im Vergleich zu einem kombinierten Sauna- und Spa-Wertmodell komprimiert. |
| Marktbericht B | 4,30 Milliarden USD (2024) | Vermischt Produktverkäufe mit begrenzter Kanalabdeckung und unklarer geografischer Gewichtung und gleicht die veranstaltungsortbasierte Nachfrage nicht klar mit Ersatz- und Renovierungszyklen ab. |
Die Streuung in der Tabelle spiegelt hauptsächlich wider, was gezählt wird und wie eng die Inputs an messbaren Aktivitäten gebunden sind. Wenn der Umfang zwischen Geräte- und Dienstleistungswert klar getrennt wird und die Annahmen anhand von Veranstaltungsortanzahlen, Auslastung und Preisrealität überprüft werden, wird die resultierende Marktgröße von Jahr zu Jahr leichter nachvollziehbar und wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Sauna- und Spa-Markt im Jahr 2026?
Der Wert beläuft sich auf 155,63 Milliarden USD, mit einem prognostizierten Wert von 194,9 Milliarden USD bis 2031.
Welche CAGR wird für den Sektor bis 2031 prognostiziert?
Es wird erwartet, dass der Markt über den Zeitraum 2026–2031 mit einer stetigen CAGR von 4,60 % wächst.
Welche Anwendung erzielt den höchsten Umsatz?
Hotel- und Resortanlagen belegen den Spitzenplatz mit einem Anteil von 35,78 % am Umsatz 2025.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik wird die stärkste CAGR von 9,05 % verzeichnen, angetrieben durch steigende verfügbare Einkommen und einen robusten Hotelneubau.
Warum gewinnen Infrarotkabinen an Beliebtheit?
Sie reduzieren den Energieverbrauch um zwei Drittel, heizen schneller auf und lassen sich problemlos in Smart-Home-Ökosysteme integrieren.
Was ist die größte Hürde für kleine gewerbliche Spa-Betreiber?
Hohe anfängliche Ausrüstungskosten und laufende Energierechnungen verlängern die Amortisationszeiten häufig auf über fünf Jahre.
Seite zuletzt aktualisiert am:


