
Marktgröße und Marktanteil des Saudi-Arabien-Rechenzentrums-Netzwerks
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 390 Millionen US-Dollar |
| Marktgröße (2026) | 449.55 Millionen US-Dollar |
| Marktgröße (2031) | 914.86 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 15.27 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts durch Mordor Intelligence
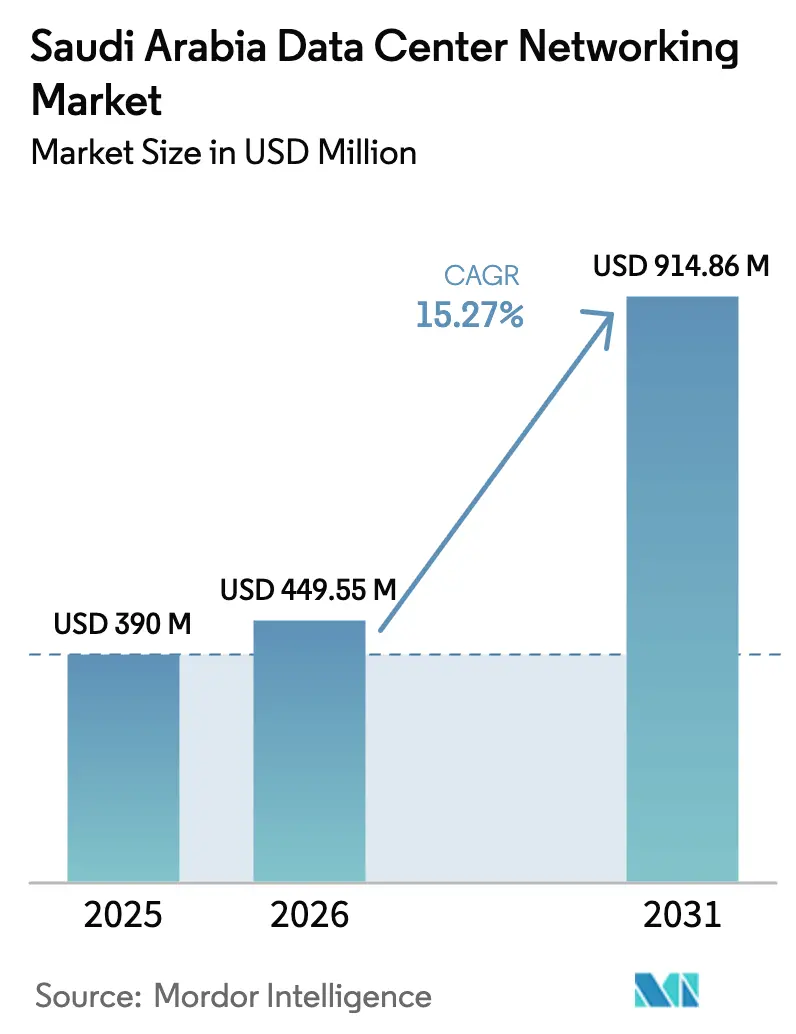
Die Marktgröße des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts wird voraussichtlich von 390 Millionen USD im Jahr 2025 auf 449,55 Millionen USD im Jahr 2026 anwachsen und bis 2031 eine Prognose von 914,86 Millionen USD bei einer jährlichen Wachstumsrate (CAGR) von 15,27 % über den Zeitraum 2026–2031 erreichen. Starke politische Unterstützung im Rahmen der Vision 2030, ein staatliches Rechenzentrum-Programm in Höhe von 18 Milliarden USD sowie der Aufbau von Hyperscaler-Cloud-Regionen verlagern Kapital von Kohlenwasserstoff-Assets hin zur digitalen Infrastruktur. Steigende Arbeitslasten im Bereich künstliche Intelligenz (KI) und Hochleistungsrechnen (HPC) beschleunigen Upgrades auf Spine-Leaf-Architekturen und treiben die Nachfrage nach Switching-Fabrics mit mehr als 100 GbE voran. Datenlokalisierungsvorschriften im Rahmen des Regulierungsrahmens für Cloud-Computing (CCRF) zwingen globale Anbieter dazu, inländische Kapazitäten aufzubauen, was die heimischen Netzwerkausgaben stärkt. An Großprojekte wie NEOM gebundene Strombezugsverträge (PPAs) für erneuerbare Energien senken gleichzeitig die Betriebskosten und untermauern Nachhaltigkeitsziele, was grünes Netzwerken zu einem Differenzierungsmerkmal für Investoren macht.
Wichtigste Erkenntnisse des Berichts
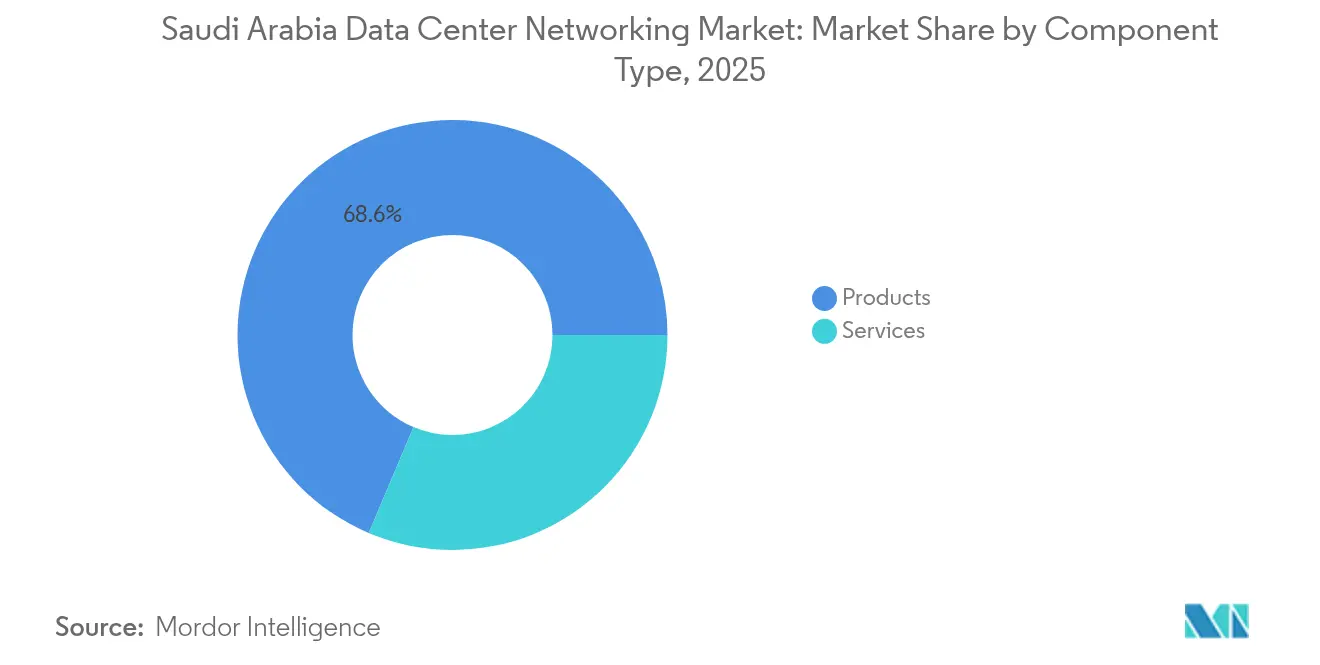
- Nach Komponente entfielen im Jahr 2025 68,63 % des Marktanteils des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts auf Produkte, während Dienstleistungen bis 2031 mit einer jährlichen Wachstumsrate (CAGR) von 18,08 % expandieren sollen.
- Nach Endnutzer führte IT & Telekommunikation im Jahr 2025 mit einem Umsatzanteil von 35,92 %; Regierung & Verteidigung verzeichnet bis 2031 eine jährliche Wachstumsrate (CAGR) von 17,62 %.
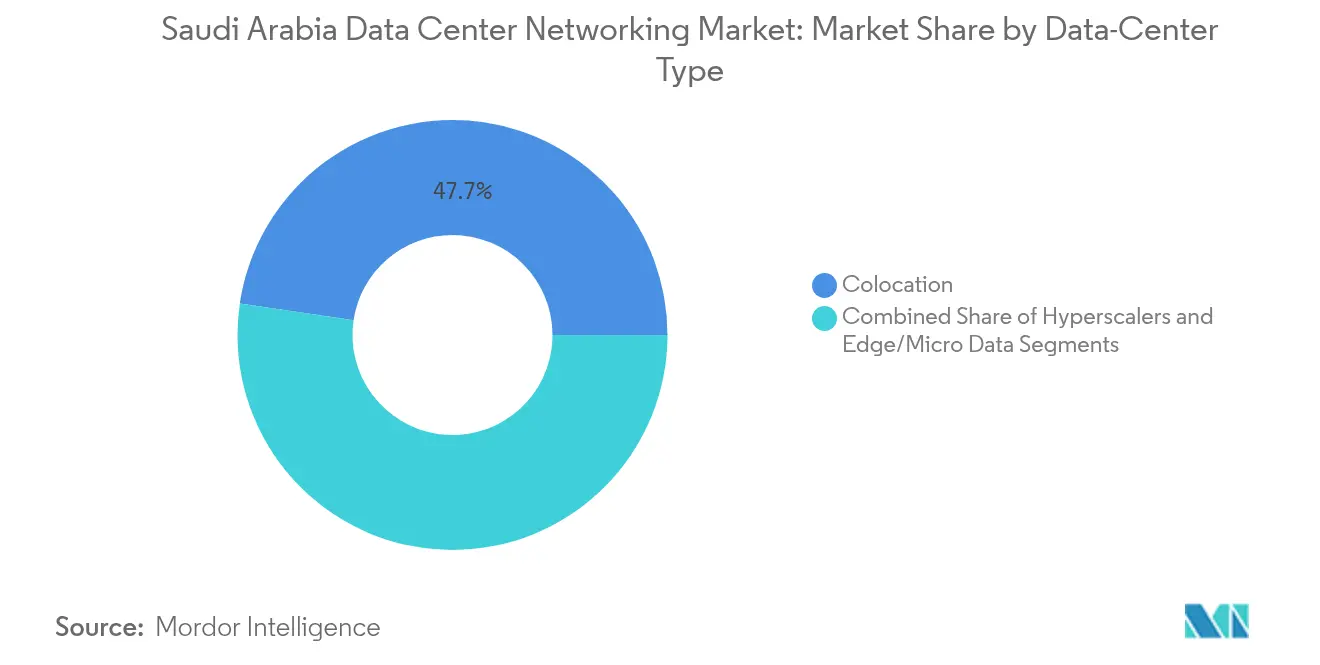
- Nach Rechenzentrums-Typ erreichte Kollokation im Jahr 2025 einen Anteil von 47,66 % am Saudi-Arabien-Rechenzentrums-Netzwerkmarkt, während Hyperscaler/Cloud-Dienstleister bis 2031 mit einer jährlichen Wachstumsrate (CAGR) von 18,97 % wachsen.
- Nach Bandbreite hielt 25–40 GbE im Jahr 2025 einen Anteil von 33,71 % an der Marktgröße des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts; >100 GbE ist das am schnellsten wachsende Segment mit einer jährlichen Wachstumsrate (CAGR) von 20,02 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision 2030 nationales Rechenzentrum-Programm im Wert von 18 Milliarden USD | +4.2% | National, konzentriert in Riad, Dschidda, Dammam | Langfristig (≥ 4 Jahre) |
| Aufbau von Hyperscaler-Cloud-Regionen (AWS, Google, Oracle) | +3.8% | National, mit primären Knotenpunkten in Großstädten | Mittelfristig (2–4 Jahre) |
| KI/HPC-Aufbau (z. B. Aramco „Dammam-7”) | +2.9% | Regionale Cluster in der Ostprovinz, nationale Expansion | Mittelfristig (2–4 Jahre) |
| Strombezugsverträge (PPAs) für erneuerbare Energien zur Ermöglichung von grünem Rechenzentrums-Netzwerken | +1.7% | NEOM, Red-Sea-Projekt, nationale Expansion | Langfristig (≥ 4 Jahre) |
| Datenlokalisierungsvorschriften (CCRF) | +2.1% | National, alle Sektoren betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision 2030 nationales Rechenzentrum-Programm im Wert von 18 Milliarden USD
Das Programm zielt bis 2030 auf mehr als 1.300 MW Kapazität ab und übertrifft damit bei weitem die für die nächsten fünf Jahre prognostizierte Lücke von 360 MW. Jedes zusätzliche Megawatt treibt einen inkrementellen Netzwerkausgabenanstieg von 15–20 % an und stimuliert den Wettbewerb mehrerer Anbieter um Ethernet-Switching, optischen Transport und Software-Defined-Networking-Controller (SDN-Controller). Lokale Systemintegratoren wie Al Moammar Information Systems skalieren von 300 MW auf 1.000 MW und zeigen damit, wie inländische Unternehmen sich neu positionieren, um die Hyperscaler-Nachfrage zu bedienen.[1]Argaam, "Al Moammar erweitert die Kapazität auf über 1.000 MW", argaam.com Die Initiative beinhaltet auch Strombezugsverträge (PPAs) für erneuerbare Energien, die Anbieter dazu zwingen, Strom- und Wärmemanagement in Wüstenklimaten zu optimieren.
Aufbau von Hyperscaler-Cloud-Regionen
Oracles zweite öffentliche Cloud-Region wurde im August 2024 mit einem ausdrücklichen KI-Fokus in Betrieb genommen.[2]Oracle Corporation, "Oracle eröffnet zweite Cloud-Region in Saudi-Arabien", oracle.com Microsoft schloss den Aufbau seiner Saudi-Arabien-Region im Dezember 2024 ab, während AWS ein Startfenster für 2026 bestätigte. Hyperscaler bevorzugen Spine-Leaf-Fabrics, 400-GbE-Optik und offene Standard-Automatisierung, wodurch der Saudi-Arabien-Rechenzentrums-Netzwerkmarkt über traditionelle dreistufige Architekturen hinausgeht. Die rasche Einführung programmierbarer Schnittstellen fördert auch lokale Software-Ökosysteme rund um absichtsbasiertes Netzwerken und Telemetrieanalysen.
KI/HPC-Aufbau (z. B. Aramco „Dammam-7”)
Aramcos Supercomputer Dammam-7 zählt zu den weltweit führenden Systemen und erfordert InfiniBand, Remote-Direct-Memory-Access-Protokolle (RDMA-Protokolle) sowie Terabit-Backbone-Netzwerke. Die Partnerschaft von HUMAIN mit NVIDIA zur Bereitstellung von 18.000 GPUs treibt die Anforderungen an extrem niedrige Latenzzeiten weiter an und erhöht die Nachfrage nach stauungsgesteuertem Routing und Echtzeit-Leistungsüberwachung. SDIAs 24-MW-KI-Anlage in Riad bekräftigt KI-first-Netzwerkdesign-Prinzipien wie nicht-blockierende Fabrics und GPU-zu-GPU-Nachrichtenübermittlung.
Datenlokalisierungsvorschriften (CCRF)
Das CCRF verpflichtet sensible Arbeitslasten – insbesondere in den Bereichen Finanzen und Regierung – dazu, auf saudi-arabischem Boden zu verbleiben, und zwingt Cloud-Anbieter dazu, inländische Zonen und redundante Verbindungen aufzubauen. Die daraus resultierenden Architekturen replizieren Cloud-Verfügbarkeitszonentopologien im Inland und steigern die Nachfrage nach Metro-Glasfaserringen, Verschlüsselung im Ruhezustand und bei der Übertragung sowie nach souveränen Schlüsselverwaltungssystemen.
Analyse der Hemmnis-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und importabhängige Lieferketten-Exponierung | -2.8% | National, alle Marktsegmente betreffend | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Fachkräften im Bereich fortgeschrittenes Netzwerken | -1.9% | National, konzentriert in technischen Zentren | Mittelfristig (2–4 Jahre) |
| Datensouveränitäts- und Menschenrechtsprüfung | -1.4% | National, internationale Anbieter betreffend | Kurzfristig (≤ 2 Jahre) |
| Knappheit an Kühlwasser und Nachhaltigkeitsgrenzen | -1.1% | Wüstenregionen, Großanlagen betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und importabhängige Lieferketten-Exponierung
Mehr als 85 % der Netzwerkhardware wird importiert, wodurch Betreiber USD-SAR-Währungsschwankungen und logistischen Verzögerungen ausgesetzt sind. Vorschriften zum lokalen Inhalt erfordern eine Teilmontage im Königreich, was die Kostenstruktur für kleinere Unternehmen erhöht. US-amerikanische Anbieter nennen Dual-Use-Exportkontrollen und inländische Testvorschriften als Hindernisse, die Bereitstellungsvorlaufzeiten verlängern und Margen komprimieren.
Mangel an zertifizierten Fachkräften im Bereich fortgeschrittenes Netzwerken
Die nationale Strategie für Daten & KI zielt darauf ab, bis 2030 20.000 Spezialisten auszubilden, doch Fachkenntnisse in den Bereichen hochentwickeltes Software-Defined-Networking (SDN), KI-Fabrics und Quantennetzwerke bleiben knapp. Eine Umfrage des C4IR Saudi-Arabien aus dem Jahr 2024 unter 150 kleinen und mittelständischen Unternehmen (KMU) verzeichnete durchschnittliche Bereitstellungsverzögerungen von drei Monaten aufgrund von Fachkräftemangel. Die Abhängigkeit von ausländischen Beratern treibt die Betriebskosten in die Höhe und begrenzt das Tempo, mit dem der Saudi-Arabien-Rechenzentrums-Netzwerkmarkt Plattformen der nächsten Generation aufnehmen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Beschleunigung der Dienstleistungen übertrifft Produkte
Produkte hielten im Jahr 2025 68,63 % des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts, verankert durch Ethernet-Switches für Spine-Leaf-Fabrics. Router und SAN-Hardware weichen konvergierten Architekturen, während Software-Defined-Networking-Controller (SDN-Controller) zum Mainstream werden, da Automatisierung unerlässlich wird. Die Marktgröße des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts, die Produkten zuzuordnen ist, verläuft auf einer flacheren Kurve, da Hyperscaler Mengenrabatte aushandeln und offene Switching-Hardware einsetzen. Hingegen wachsen Dienstleistungen jährlich um 18,08 %, da Betreiber Integrationsunterstützung, proaktiven Support und verwaltete Netzwerkbetriebe anstreben.
Die Nachfrage nach Installation, Integration und Beratung ergibt sich direkt aus Qualifikationslücken; große Unternehmen bevorzugen schlüsselfertige Konzepte, die auf die CCRF-Compliance ausgerichtet sind. Verwaltete Netzwerkdienste monetarisieren KI-gestützte Analysen für Stau-, Latenz- und Leistungsoptimierung und verlagern Einnahmen von einmaligen Verkäufen zu wiederkehrenden Erträgen. Schulungsprogramme erzielen Premiumpreise, da sie Zertifizierungen in DevNet, Kubernetes-Netzwerken und Zero-Trust-Segmentierung behandeln. Dieser dienstleistungsgeführte Schwung verändert die Anbieterpositionierung im Saudi-Arabien-Rechenzentrums-Netzwerkmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtsankauf verfügbar


Nach Endnutzer: Aufschwung von Regierung & Verteidigung verändert Prioritäten
IT & Telekommunikation beanspruchte im Jahr 2025 einen Anteil von 35,92 % aufgrund der Metro-Glasfaser- und Unterseekabelanlagen etablierter Unternehmen, doch souveräne Cloud-Vorschriften treiben Regierung & Verteidigung bis 2031 mit einer jährlichen Wachstumsrate (CAGR) von 17,62 % voran. Initiativen der Saudi-Arabien-Daten- und KI-Behörde erfordern sichere, GPU-intensive Cluster; daher legen staatliche Ausschreibungen On-Chip-Verschlüsselung und deterministische Latenz fest. Bank- und Finanzdienstleistungen investieren kontinuierlich, sind jedoch durch Compliance-gesteuerte Architekturen eingeschränkt, die Widerstandsfähigkeit gegenüber reinem Durchsatz bevorzugen.
Die staatliche Dynamik bringt höhere Beschaffungsstandards mit sich und verpflichtet Anbieter dazu, sich bei nationalen Sicherheitsbehörden zu zertifizieren. Segmentierung auf Verteidigungsebene, Mehrfaktor-Kryptografie und luftdichte Enklaven sind nun Basisfunktionen, was die technische Gesamtanforderung im Saudi-Arabien-Rechenzentrums-Netzwerkmarkt anhebt. Mit zunehmender Skalierung der öffentlichen Sektornachfrage lockern sich Preisobergrenzen, was Premium-Hardwareanbietern und Managed-Service-Providern zugutekmt.
Nach Rechenzentrums-Typ: Hyperscaler-Dynamik stellt Kollokation vor Herausforderungen
Kollokationsanbieter behielten im Jahr 2025 einen Anteil von 47,66 % und nutzten neutrale Anlagen zur Bedienung von Unternehmen, doch Hyperscaler expandieren mit einer jährlichen Wachstumsrate (CAGR) von 18,97 %. Microsoft, Oracle und AWS bevorzugen maßgefertigte Campusanlagen mit 400-GbE-Backbones und direkter Chip-zu-Chip-Flüssigkühlung. Lokale Hoster reagieren, indem sie KI-bereite Cages, höhere Leistungsdichten und Cloud-Connect-Fabrics hinzufügen, um relevant zu bleiben.
Edge- und Mikro-Rechenzentren sind noch im Entstehen, aber entscheidend für 5G-Verdichtung, Smart-City-Überwachung und Echtzeit-Menschenmengenmanagement bei Veranstaltungen wie dem Hadsch. Diese Mikro-Standorte erfordern kompaktes, robustes Switching, das in rauen Klimaregionen lüfterlos betrieben werden kann. Die Diversifizierung der Anlagentypen erweitert Lösungsportfolios und vergrößert die erreichbare Marktgröße des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts für Anbieter, die Hyperscaler-Kerne und verteilte Edge-Standorte abdecken.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtsankauf verfügbar
Nach Bandbreite: Einführung von Ultra-Hochgeschwindigkeit beschleunigt sich
Das Segment kleiner oder gleich 10 GbE geht zurück, da Altsystem-Unternehmen ihre Infrastruktur erneuern. 25–40 GbE führt noch immer mit einem Anteil von 33,71 % und deckt Server-Links auf mittlerer Ebene und Speicher-Verbindungen ab. Jedoch steigt >100 GbE mit einer jährlichen Wachstumsrate (CAGR) von 20,02 % rapide an, was die Verbreitung von GPU-Clustern widerspiegelt. Nokias und STCs 1-Tbps-DWDM-Feldversuch beweist, dass Backbone-Optik die Arbeitslastnachfrage bereits übertreffen kann und den Weg für Terabit-Ethernet ebnet.
Unternehmen, die direkt von 40 GbE auf 400 GbE umsteigen, zielen darauf ab, Investitionsausgaben zukunftssicher zu gestalten und Aggregationsschichten zu reduzieren. Speicherverkehr, ost-westlicher KI-Verkehr und disaggregierte Datenbanken treiben den Bedarf an verlustfreien Fabrics und Staukontrollalgorithmen. Die Dynamik in Bandbreitenebenen untermauert daher eine Volumenverlagerung hin zu optischen Modulen, hochdichten QSFP-DD-Ports und zeitkritischer Netzwerktelemetrie im Saudi-Arabien-Rechenzentrums-Netzwerkmarkt.
Geografische Analyse
Riad, Dschidda und Dammam entfallen auf nahezu 75 % der Kapitalbereitstellung. Riad dominiert aufgrund von Bundesbehörden, Hyperscaler-Zonen und SDIAs 24-MW-KI-Standort, was eine konzentrierte Nachfrage nach latenzarmen Metro-Glasfaserringen erzeugt. Dschidda profitiert von der Nähe zu Unterseekabeln; der AWS-CloudFront-Edge-Knoten vom Januar 2025 halbiert die Inhaltslatenz für westliche Nutzer. Dammam verankert das HPC im Energiesektor, wobei Aramcos Dammam-7 und Groqs geplanter Inferenz-Cluster deterministische, hochbandbreitige Fabrics erfordern.
NEOM und Red-Sea-Projekt-Standorte führen edge-lastige Architekturen ein, die erneuerbar betriebene Daten-Hubs mit Smart-City-Sensoren kombinieren. DataVolts 5-Milliarden-USD-Netto-Null-Campus in Oxagon integriert Solarenergie und Windkraft vor Ort und zwingt Netzwerkgeräte dazu, strenge Temperatur- und Vibrationstoleranzen zu erfüllen. National verlängern 13 Unterseekabelsysteme plus das Saudi-Vision-Kabel Routen nach Europa und Asien und positionieren das Königreich als regionalen Transitknotenpunkt, was die Relevanz des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts für internationale Datenströme vervielfacht.
Die geografische Verschiebung hin zu Großprojekten und Küsten-Transitknotenpunkten verteilt Ausgaben über traditionelle Metro-Cluster hinaus und zwingt Anbieter dazu, Produktvarianten (SKUs) für Wüstenumgebungen und modulare Edge-Gehäuse anzupassen. Diese Streuung erweitert Kanalchancen für Systemintegratoren, die sowohl in Hyperscaler- als auch in Edge-Mikro-Bereitstellungen versiert sind, und stärkt die Wettbewerbsintensität in allen Regionen der Saudi-Arabien-Rechenzentrums-Netzwerk-Branche.
Regulatorisches Umfeld
Die Bereitstellung von Data-Center-Netzwerken in Saudi-Arabien wird von der Communications, Space and Technology Commission (CST) geprägt, die die Telekommunikationsinfrastruktur reguliert und über ihre Data Center Services Regulations formale Anforderungen für Anbieter von Rechenzentrumsdienstleistungen festgelegt hat. Diese stehen neben der nationalen Cloud-Governance, einschließlich des Cloud Computing Regulatory Framework (CCRF), das im Markt als Treiber für den Aufbau von Kapazitäten im Inland für sensible Workloads angeführt wird. Infolgedessen führen die Compliance-Anforderungen tendenziell zu einer höheren Nachfrage nach Verschlüsselung, widerstandsfähigen Interconnects und Netzwerkbetrieb, der innerhalb des Königreichs auditierbar ist.
Die CST legt zudem Konnektivitäts- und Datenverkehrsaustauschregeln über die Interconnection Regulations sowie ein eigenes Genehmigungsrahmenwerk für Internet Exchange Services (IXP) fest. Für Betreiber und Anbieter beeinflussen diese Instrumente, wie carrier-neutrale Cross-Connects, Metro-Ringe und Multi-Tenant-Fabrics konzipiert und vertraglich geregelt werden, insbesondere für Colocation-Anbieter und Cloud-Regionen, die im Rahmen lokaler Registrierungs- und Lizenzanforderungen konforme Interconnects und Servicekontinuität nachweisen müssen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Silizium- und Compute-Plattformen, die die Anforderungen an Switching und Transport prägen, insbesondere AI/HPC-Beschleuniger und CPUs von NVIDIA und AMD, zusammen mit Switching-ASICs wie Ciscos Silicon One, die in Hochkapazitäts-Fabrics eingesetzt werden. Diese Komponenten fließen in Server-OEMs, darunter Dell Technologies und HPE, sowie in Netzwerk-OEMs, darunter Cisco, Arista, Huawei, Juniper, Nokia und andere, die Ethernet-Switching, Routing, optische Interconnects und Sicherheitsappliances liefern. Die Systemsoftware umfasst dann SDN-Controller, Automatisierung und Telemetrie, die für Spine-Leaf- und Hochbandbreitenarchitekturen benötigt werden.
Die Midstream-Arbeit wird von lokalen und regionalen Integratoren und Betreibern übernommen, die Netzwerke für Hyperscaler, staatliche Einrichtungen und Colocation-Anbieter entwerfen, bereitstellen und betreiben. Der Berichtskontext verweist auf lokale Integratoren wie Al Moammar Information Systems, die skalieren, um große Bauprojekte zu unterstützen. Die nachgelagerte Nachfrage wird durch staatliche und souveräne KI-Programme sowie große Betreiber gebündelt, darunter HUMAIN als staatlich unterstützte Plattform für souveräne KI-Dienste, zusammen mit Telekommunikationsgruppen wie stc und Mobily, die Glasfaser-Backhaul, Cross-Connects und Managed Services bündeln. Die Lieferkette bleibt bei Netzwerkhardware importabhängig, während die Erwartungen an lokale Wertschöpfung teilweise die Montage im Königreich und ein serviceorientiertes Engagement begünstigen, was die Rolle von Installations-, Integrations- und Support-Partnern bei der Einhaltung von Lieferzeiten erhöht.
Wettbewerbslandschaft
Globale Marktführer wie Cisco, Huawei, Dell und Juniper konkurrieren neben regionalen Telekommunikationsunternehmen STC, Mobily und Zain KSA und ergeben ein moderat konzentriertes Feld. Cisco berichtet, dass 51 % seines Umsatzes von 54 Milliarden USD im Geschäftsjahr 2024 aus Abonnements stammen, was eine Verlagerung hin zu Software- und verwalteten Lösungen widerspiegelt. Huaweis Anteil bei Regierungsausschreibungen wird durch Sicherheitsprüfungen eingeschränkt, was das Unternehmen in Richtung privater Sektoren und Energiekunden lenkt. Nokias geplante Übernahme von Infinera für 2,3 Milliarden USD unterstreicht die Konsolidierung rund um Exzellenz bei optischen Verbindungen, einem Bereich, der für Hyperscaler-Campus-übergreifende Routen entscheidend ist.
Lokale Netzbetreiber nutzen Vorteile bei der letzten Meile und Cross-Connect-Rechten, indem sie Konnektivität, Kollokation und verwaltete Netzwerkdienste bündeln. STCs 147.000-km-Glasfasernetz stützt seinen terrestrischen Sonic-Korridor mit Ooredoo und verbessert die Redundanz für Hyperscaler-Verkehrsspitzen. Mobilys 905-Millionen-USD-Unterseepush kofinanziert neue Landestationen und sichert Transit-Einnahmen aus Asien-Europa-Latenzoptimierungen.
Möglichkeiten in weißen Flecken umfassen quantenfertige Schlüsselverteilung, KI-optimierte Netzwerkbetriebssysteme und Immersionskühlung-kompatibles Switching. Start-ups, die offene Netzwerk-Linux-Stacks anbieten, gewinnen bei NEOM Proof-of-Concept-Zugkraft. Unterdessen riskieren Anbieter, die keine Zertifizierung für souveräne Cloud-Compliance erlangen können, den Ausschluss aus lukrativen Aufträgen des öffentlichen Sektors, was Markteintrittsbarrieren verschärft und die strategischen Einsätze im Saudi-Arabien-Rechenzentrums-Netzwerkmarkt erhöht.
Marktführer der Saudi-Arabien-Rechenzentrums-Netzwerk-Branche
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
Arista Networks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Staatlich geführte Kapazitätsziele und benannte Bauprogramme schaffen spezifische Freiräume für Fabrics mit höherer Geschwindigkeit, optische Interconnects und konforme Managed Services. Saudi-Arabiens National Data Center Strategy (MCIT und SDAIA, gestartet im Juni 2025) setzt sich ein Kapazitätsziel von 1,5 GW bis 2030, während das von PIF unterstützte HUMAIN einen mehrjährigen Kapazitätsanspruch von 6,6 GW über das nächste Jahrzehnt kommuniziert hat und Partnerschaften mit globalen Technologieanbietern eingegangen ist. In Netzwerkbegriffen übersetzen sich diese Initiativen in Nachfrage nach >100-GbE-Switching, dichten optischen Modulen und Automatisierungsstacks, die Cloud-Availability-Zone-Designs im Inland unter CCRF-konformer Datenlokalisierung replizieren können.
KI-first-Infrastrukturausbauten bieten einen kurzfristigen Katalysator für spezialisierte Data-Center-Netzwerke, einschließlich verlustfreiem Ethernet, RDMA-fähigen Architekturen und staugesteuerten Betriebstools. Das angekündigte Joint Venture von HUMAIN, AMD und Cisco, das bis 2030 1 GW an KI-Infrastruktur anstrebt, mit einer ersten 100-MW-Phase im Jahr 2026, unterstützt Anbieterchancen rund um validierte KI-Fabric-Designs, sichere Segmentierung und Hochkapazitätsverbindungen zwischen Campus-Standorten. Mit der Erweiterung der nationalen Rechenzentrumskapazität wächst auch die adressierbare Basis für Lifecycle-Services, Netzwerkerneuerung und telemetriegesteuerten Managed-Netzwerkbetrieb, insbesondere da klimatische Einschränkungen der Wüste und die zunehmende Nutzung von Flüssigkeitskühlung den Bedarf an energiebewussten und widerstandsfähigen Netzwerkdesigns erhöhen.
Aktuelle Branchenentwicklungen
- Juni 2026: Emircom eröffnete einen optischen Netzwerkhub in Riad, um eine Sandbox für das Testen von Hochkapazitäts-Datenübertragung, Cloud-Networking und KI-Computing-Workloads bereitzustellen. Die Eröffnung erweitert die lokalen Experimentierfähigkeiten für KI und digitale Infrastruktur und unterstützt die Bereitschaft für Hyperscale-Bereitstellungen.
- Juni 2026: NHC Innovation (National Housing Company) ging eine Partnerschaft mit Huawei, Lenovo und ByteDance ein, um fortschrittliche Dateninfrastruktur und Smart-City-Technologien einzusetzen. Die Partnerschaft stärkt das Anbieter-Ökosystem und die KI-fähigen Rechenzentrumskapazitäten mit großen globalen Akteuren.
- Mai 2026: Huawei benannte GAPP als offiziellen Cloud-Lösungsdistributor in Saudi-Arabien, um Unternehmen den Zugang zu KI- und Cloud-Infrastruktur zu erleichtern. Die Vereinbarung erweitert die lokalen Kanäle für Cloud- und KI-Bereitstellungen und knüpft an das Wachstum von Data-Center-Netzwerken im gesamten Königreich an.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Ausgaben in Saudi-Arabien für Netzwerkgeräte und zugehörige Software, die innerhalb von Rechenzentren verwendet werden, um Datenverkehr zuverlässig zwischen Servern, Speicher und externen Netzwerken zu bewegen, einschließlich Upgrades und Erweiterungen im Zusammenhang mit neuer Kapazität.
Umfangsausschlüsse: Wir schließen Telekommunikationszugangsnetze, End-User-Campus-LANs außerhalb von Rechenzentrumsstandorten und Anwendungsebenendienste aus, die nicht als Data-Center-Networking verkauft werden.
Übersicht der Segmentierung
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Storage-Area-Network (SAN)
- Application-Delivery-Controller (ADC)
- Netzwerksicherheits-Appliances
- Software-Defined-Networking-Controller (SDN-Controller)
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzer
- IT und Telekommunikation
- Bank-, Finanz- und Versicherungsdienstleistungen (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endnutzer
- Nach Rechenzentrums-Typ
- Kollokation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner oder gleich 10 GbE
- 25–40 GbE
- 50–100 GbE
- Größer als 100 GbE
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wird verwendet, um den Nachfragekontext festzulegen und das Modell an die reale Baaktivität in Saudi-Arabien zu verankern. Wir überprüfen öffentliche Programme und Ziele der digitalen Infrastruktur und übersetzen sie dann in wahrscheinliche Rechenzentrumserweiterungen, die Switching- und Routing-Kapazität erfordern würden.
Nützliche Eingaben stammen aus offiziellen und offenen Quellen wie der Communications, Space and Technology Commission (CST), der Saudi Central Bank (SAMA) für makroökonomische Indikatoren, der General Authority for Statistics (GASTAT) sowie internationalen Quellen wie der ITU und der Weltbank für Konnektivitäts- und Datenverkehrsproxys. Wir nutzen zudem Unternehmensmeldungen, Investorenpräsentationen und seriöse Presse für Ausbauzeitpläne. Für Prüfungen der Hardware-Intensität verwenden wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -intelligence, Patentdatenbanken und Import-/Export-Prüfungen auf Versandebene, sofern Produktflüsse verfügbar sind. Diese Liste ist nicht erschöpfend, und wir haben zusätzliche Quellen zur Datenerhebung, Gegenprüfung und Klärung konsultiert.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das zu validieren, was die Desk Research nicht klar zeigen kann, hauptsächlich die Mischung der eingesetzten Netzwerkprodukte und den Zeitpunkt der Kaufzyklen. Wir sprechen mit Rechenzentrumsbetreibern, Systemintegratoren, Distributoren und Unternehmens-IT-Teams in wichtigen Nachfragezentren im Königreich. Dies ermöglicht es uns, Annahmen zu Erneuerungszyklen, Portgeschwindigkeiten und Preisgestaltung zu bestätigen und anzupassen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38% | CXOs: 20% |
| Mittleres Segment: 41% | Funktions-/Bereichsleiter: 24% |
| Kleinere Akteure: 21% | Manager: 56% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Signale zur Rechenzentrumserweiterung in Saudi-Arabien anhand praktischer Engineering- und Beschaffungsverhältnisse in Netzwerknachfrage übersetzt werden. Kapazitätszuwächse, die Richtung der Rack-Dichte und erwartete Verschiebungen bei den Portgeschwindigkeiten (zum Beispiel höhere Akzeptanz von 25G, 100G und darüber) werden verwendet, um den adressierbaren Ausrüstungswert zu rekonstruieren, und das Ergebnis wird dann auf Ersatz- und Neubauzyklen aufgeteilt.
Um das Modell fundiert zu halten, führen wir zudem selektive Bottom-up-Näherungen als Kontrollen durch, wie zum Beispiel den durchschnittlichen Verkaufspreis (ASP) nach Produkttyp multipliziert mit geschätzten Stückzahlen. Wir berücksichtigen Kanal-Feedback zum Anteil der Projekte, die versorgungsbeschränkt versus budgetbeschränkt sind. Typische Eingaben umfassen angekündigte Standortbauten, staatlich geführte digitale Programme, Cloud- und Colocation-Leasing-Dynamik, Energie- und Kühlungsbeschränkungen, die die Dichte beeinflussen, sowie Importmuster für relevante Hardwarekategorien. Die Prognose erfolgt mittels Szenarioanalyse, die durch Expertenmeinungen unterstützt wird, wobei das Basisszenario erwartete Inbetriebnahmezeitpläne und einen vernünftigen ASP-Entwicklungspfad widerspiegelt, der Mix-Verschiebungen und Preiserosion berücksichtigt. Wenn eine Bottom-up-Prüfung Lücken aufweist, zum Beispiel bei nicht offengelegten Preisen von Privatgeschäften, verwenden wir zunächst Bandbreiten und engen diese dann durch Interviewvalidierung und Konsistenz mit den Top-down-Gesamtsummen ein.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Kontrollen, sodass die endgültige Zahl nicht von einer einzigen Datenquelle abhängt. Wir vergleichen Modellergebnisse mit unabhängigen Signalen wie Bauankündigungen, dem Tempo der Kapazitätsinbetriebnahme und der Importintensität und untersuchen dann starke Jahr-über-Jahr-Sprünge, die nicht durch den Projektzeitplan erklärt werden.
Vor der Freigabe überprüfen wir Annahmen und Berechnungen in Schritten und lösen Nachfassaktionen aus, wenn Interview-Feedback im Widerspruch zu beobachteten Bereitstellungstrends steht. Berichte werden jährlich aktualisiert, mit Zwischenupdates bei wesentlichen Ereignissen, wie größeren Projektverzögerungen, neuen regulatorischen Anforderungen oder bedeutsamen Preisbewegungen. Kurz vor der Lieferung überprüfen wir die neuesten öffentlichen Aktualisierungen erneut, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für den saudi-arabischen Data-Center-Networking-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Data-Center-Networking in Saudi-Arabien können variieren, selbst wenn das Thema identisch klingt, da jeder Publisher unterschiedliche Grenzen dafür setzt, was gezählt wird und welches Jahr als aktueller Referenzpunkt behandelt wird. Unterschiede ergeben sich auch daraus, wie die Preisgestaltung gehandhabt wird, insbesondere wenn sich der Produktmix zu Ports mit höherer Geschwindigkeit verschiebt und wenn der Zeitpunkt der Wechselkursbetrachtung die USD-Sicht verändert.
Eine durch Aktualisierung bedingte Lücke zeigt sich, wenn eine Schätzung Preise aus einem früheren Jahr und einen einfachen konstanten ASP verwendet, während eine andere sich vierteljährlich an Mix-Verschiebungen zwischen Switch-Geschwindigkeiten, Router-Durchsatzanforderungen und dem Zeitpunkt großer Ausbauprojekte anpasst. Entscheidungen zur Währungsumrechnung, ob Dienstleistungen mit Hardware gebündelt sind und wie viel Ersatznachfrage gegenüber Neubaunachfrage angenommen wird, können den Gesamtwert zusätzlich verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 449,55 Mio. USD (2026) | |
| Branchenblog A | 401,10 Mio. USD (2024) | Verwendet ein früheres Basisjahr und zeigt nicht klar, wie ASPs aktualisiert werden, wenn Bereitstellungen sich zu Switching mit höherer Geschwindigkeit verschieben, was den aktuellen USD-Wert unterschätzen kann, wenn sich der Mix schnell verändert. |
| Regionale Beratungsgesellschaft B | 2200,00 Mio. USD (2028) | Scheint angrenzendes Networking und IT-Infrastruktur über Data-Center-Networking hinaus zu bündeln und wendet aggressive Vorwärtsannahmen an, ohne eine schrittweise Validierung gegenüber dem lokalen Bereitstellungszeitplan im Land zu zeigen. |
Die Spanne über die drei Werte spiegelt hauptsächlich Zeit- und Abgrenzungsentscheidungen wider und wird größer, wenn Preisgestaltung und Projektzeitpläne nicht konsistent aktualisiert werden. In unserer Arbeit werden vierteljährliche Kontrollen zum Zeitpunkt von Geschäften, Zeitfenstern der Währungsumrechnung und geschwindigkeitsmixgetriebenen ASP-Bewegungen vor der Veröffentlichung eingesetzt, was dazu beiträgt, die Schätzung aktuell und reproduzierbar zu halten – eine von Mordor Intelligence angewandte Modellierungsdisziplin.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts?
Die Marktgröße des Saudi-Arabien-Rechenzentrums-Netzwerkmarkts beläuft sich im Jahr 2026 auf 449,55 Millionen USD und wird voraussichtlich bis 2031 914,86 Millionen USD erreichen.
Welches Komponentensegment wächst am schnellsten?
Dienstleistungen expandieren mit einer jährlichen Wachstumsrate (CAGR) von 18,08 %, da Unternehmen Integration, verwaltete Betriebe und KI-gestützte Optimierung auslagern.
Warum gewinnen Verbindungen mit mehr als 100 GbE so schnell an Bedeutung?
KI- und HPC-Arbeitslasten erfordern massive ost-westliche Bandbreite; Hyperscaler überspringen Zwischengeschwindigkeiten und standardisieren auf 400 GbE und höher.
Wie wirken sich Datenlokalisierungsvorschriften auf internationale Cloud-Anbieter aus?
CCRF-Vorschriften zwingen globale Hyperscaler dazu, inländische Regionen aufzubauen, was lokale Netzwerkaufbau und redundante Verbindungen antreibt.
Welche Regionen innerhalb Saudi-Arabiens ziehen die meisten Netzwerkinvestitionen an?
Riad führt aufgrund von Regierungsbehörden und Hyperscaler-Zonen, gefolgt von Dschidda für den Zugang zu Unterseekabeln und Dammam für HPC im Energiesektor.
Welche Unternehmen dominieren optische Verbindungslösungen?
Nokia, Ciena und Huawei führen das optische Segment an, während STC Group seine Glasfaserkorridore für carrier-neutrale Kapazitätsangebote nutzt.
Seite zuletzt aktualisiert am:
- Vereinigtes Königreich Rechenzentrums-Netzwerkmarkt
- Südamerika Data-Center-Networking-Markt
- Mexiko Rechenzentrumsnetzwerkmarkt
- Indonesien Rechenzentrum Netzwerktechnik-Markt
- Europäischer Markt für Data-Center-Networking
- Italien Data-Center-Networking-Markt
- Südkorea Rechenzentrum Netzwerktechnik-Markt
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver USA Die Server der USA, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung / Workload.
- Frankreich Rechenzentrumsbaumarkt Baunachfrage in Frankreich, unterteilt nach Tier, Anlagentyp und Infrastruktur.
- Markt für KI-Rechenzentren in Deutschland Nachfrage nach KI-Anlagen in Deutschland, unterteilt nach Anlagentyp, Komponente und Tier.



