
Tamaño y participación del mercado de redes de centros de datos de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
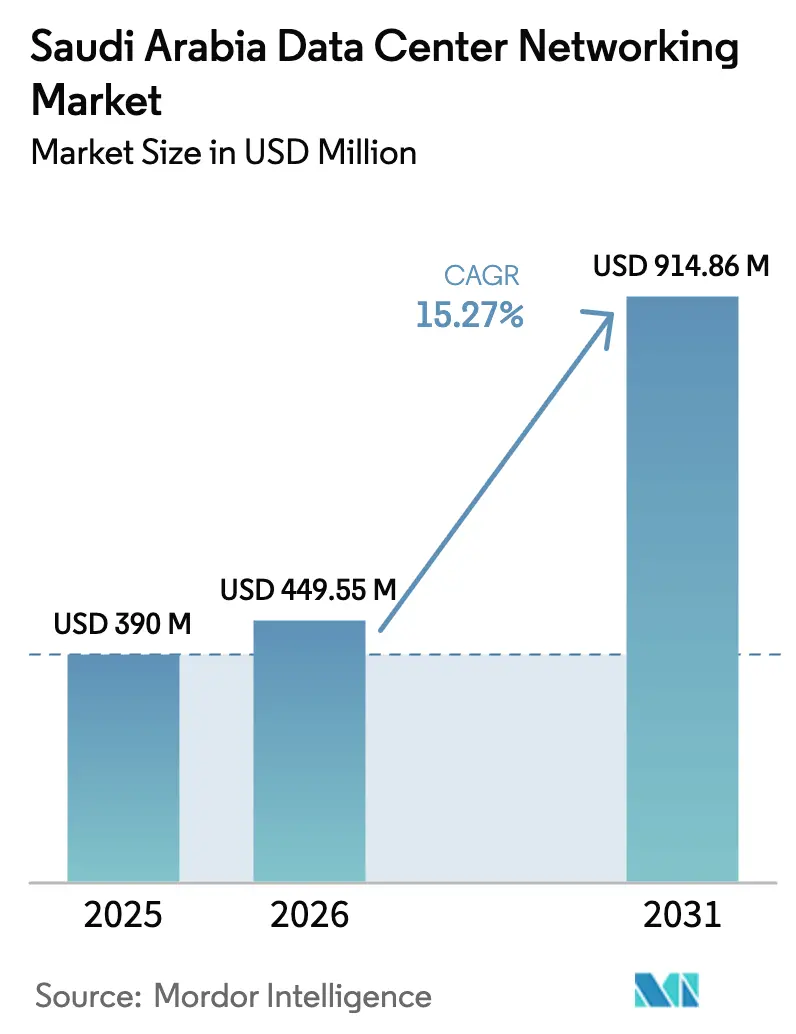
| Tamaño del mercado en el año base (2025) | 390 Millones de dólares |
| Tamaño del Mercado (2026) | 449.55 Millones de dólares |
| Tamaño del Mercado (2031) | 914.86 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.27 % |
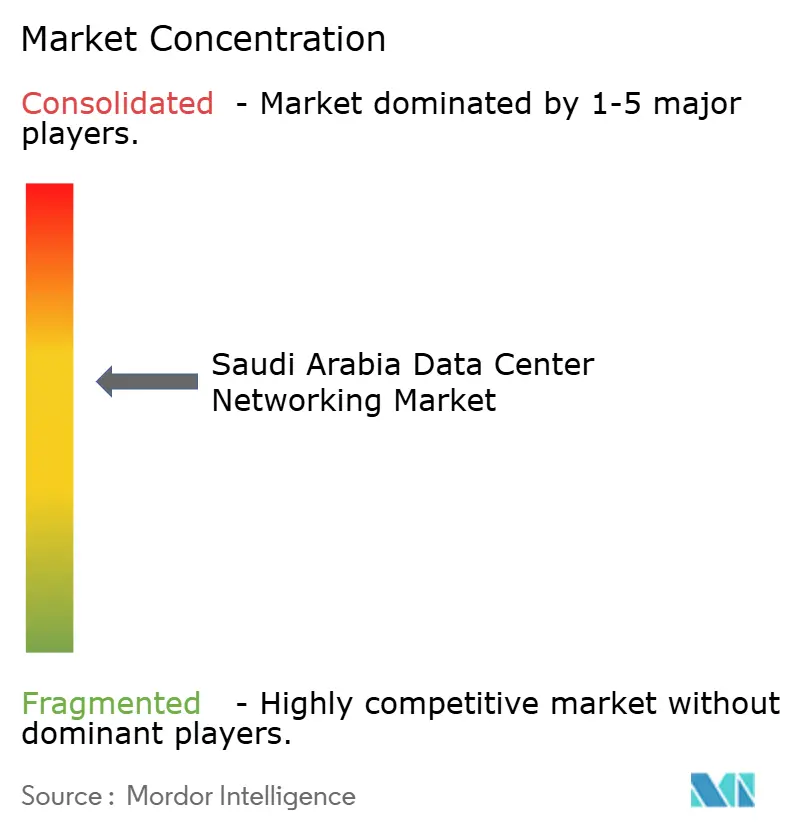
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de redes de centros de datos de Arabia Saudita por Mordor Intelligence
Se espera que el tamaño del mercado de redes de centros de datos de Arabia Saudita crezca de USD 390 millones en 2025 a USD 449,55 millones en 2026 y se prevé que alcance USD 914,86 millones en 2031 a una CAGR del 15,27% durante el período 2026-2031. El sólido respaldo político en el marco de la Visión 2030, un programa gubernamental de centros de datos de USD 18.000 millones y el despliegue de regiones de nube a hiperescala están desplazando el capital de los activos de hidrocarburos hacia la infraestructura digital. El aumento de las cargas de trabajo de inteligencia artificial (IA) y computación de alto rendimiento (HPC) está acelerando las actualizaciones hacia arquitecturas de tipo espina-hoja y aumentando la demanda de tejidos de conmutación superiores a 100 GbE. Los mandatos de localización de datos en el marco del Reglamento Marco de Computación en la Nube (CCRF) están obligando a los proveedores globales a construir capacidad dentro del país, impulsando el gasto en redes domésticas. Los acuerdos de compra de energía renovable (PPA) vinculados a gigaproyectos como NEOM están reduciendo simultáneamente los costos operativos y reforzando los objetivos de sostenibilidad, convirtiendo las redes ecológicas en un elemento diferenciador para los inversores.
Conclusiones clave del informe
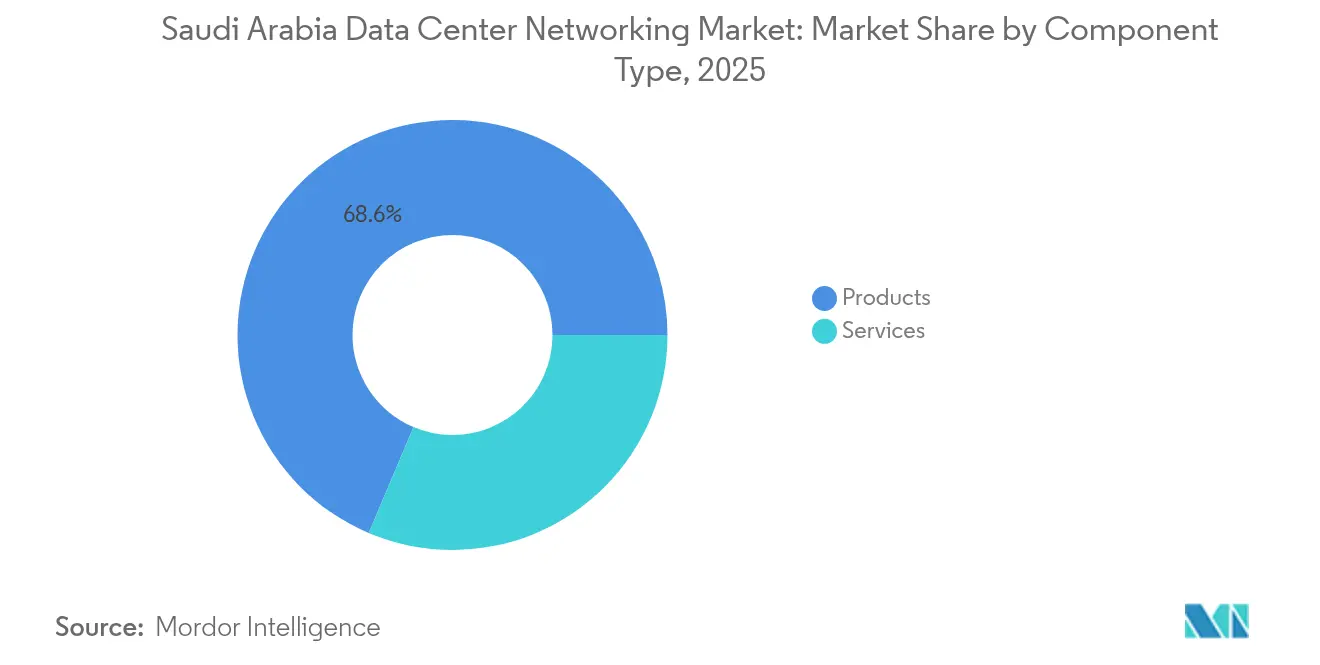
- Por componente, los productos representaron el 68,63% de la participación del mercado de redes de centros de datos de Arabia Saudita en 2025, mientras que los servicios proyectan una expansión a una CAGR del 18,08% hasta 2031.
- Por usuario final, TI y telecomunicaciones lideraron con una participación de ingresos del 35,92% en 2025; el segmento de gobierno y defensa avanza a una CAGR del 17,62% hasta 2031.
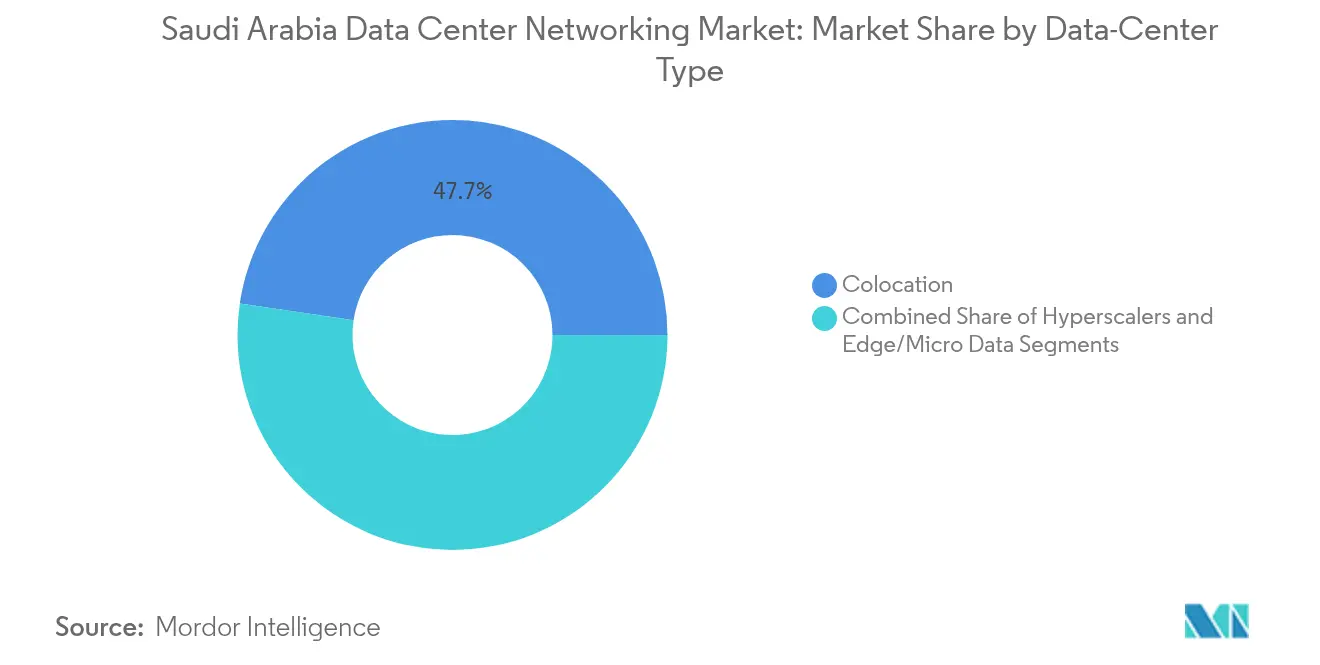
- Por tipo de centro de datos, la colocación alcanzó una participación del 47,66% del mercado de redes de centros de datos de Arabia Saudita en 2025, mientras que los hiperescaladores/proveedores de servicios en la nube crecen a una CAGR del 18,97% hasta 2031.
- Por ancho de banda, el segmento de 25–40 GbE mantuvo una participación del 33,71% del tamaño del mercado de redes de centros de datos de Arabia Saudita en 2025; el segmento de >100 GbE es el de mayor crecimiento con una CAGR del 20,02%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de redes de centros de datos de Arabia Saudita
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Programa nacional de centros de datos de USD 18.000 millones de la Visión 2030 | +4.2% | Nacional, concentrado en Riad, Yeda, Dammam | Largo plazo (≥ 4 años) |
| Despliegue de regiones de nube a hiperescala (AWS, Google, Oracle) | +3.8% | Nacional, con centros principales en las principales ciudades | Mediano plazo (2-4 años) |
| Desarrollo de IA/HPC (p. ej., Aramco "Dammam-7") | +2.9% | Clústeres regionales en la Provincia Oriental, expansión nacional | Mediano plazo (2-4 años) |
| Acuerdos PPA de energía renovable que habilitan redes de centros de datos ecológicos | +1.7% | NEOM, Proyecto Mar Rojo, expansión nacional | Largo plazo (≥ 4 años) |
| Mandatos de localización de datos (CCRF) | +2.1% | Nacional, afectando a todos los sectores | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Programa Nacional de Centros de Datos de USD 18.000 Millones de la Visión 2030
El programa tiene como objetivo más de 1.300 MW de capacidad para 2030, superando con creces la brecha de 360 MW proyectada para los próximos cinco años. Cada megavatio adicional genera un gasto incremental en redes del 15–20%, estimulando la competencia entre múltiples proveedores de conmutación Ethernet, transporte óptico y controladores de redes definidas por software (SDN). Los integradores locales como Al Moammar Information Systems están escalando de 300 MW hacia 1.000 MW, lo que demuestra cómo las empresas autóctonas se están reposicionando para capturar la demanda a hiperescala.[1]Argaam, "Al Moammar amplía su capacidad por encima de los 1.000 MW", argaam.com La iniciativa también incorpora acuerdos PPA de energía renovable, lo que obliga a los proveedores a optimizar los presupuestos de energía y la gestión térmica en climas desérticos.
Despliegue de regiones de nube a hiperescala
La segunda región de nube pública de Oracle entró en funcionamiento en agosto de 2024 con un enfoque explícito en IA.[2]Oracle Corporation, "Oracle Opens Second Cloud Region in Saudi Arabia", oracle.com Microsoft completó la construcción de su región saudita en diciembre de 2024, mientras que AWS confirmó una ventana de lanzamiento para 2026. Los hiperescaladores prefieren tejidos de tipo espina-hoja, óptica de 400 GbE y automatización basada en estándares abiertos, impulsando el mercado de redes de centros de datos de Arabia Saudita más allá de los diseños tradicionales de tres niveles. La rápida adopción de interfaces programables también está fomentando ecosistemas de software locales en torno a redes basadas en intenciones y análisis de telemetría.
Desarrollos de IA/HPC (p. ej., Aramco "Dammam-7")
La supercomputadora Dammam-7 de Aramco se encuentra entre los mejores sistemas del mundo, lo que requiere InfiniBand, protocolos de Acceso Directo Remoto a Memoria (RDMA) y redes troncales a escala de terabit. La asociación de HUMAIN con NVIDIA para desplegar 18.000 GPU impulsa aún más los requisitos de latencia ultrabaja, intensificando la demanda de enrutamiento con conciencia de congestión y monitoreo del rendimiento en tiempo real. La instalación de IA de 24 MW de SDAIA en Riad refuerza los principios de diseño de redes orientadas a la IA, como tejidos sin bloqueo y mensajería de GPU a GPU.
Mandatos de localización de datos (CCRF)
El CCRF obliga a que las cargas de trabajo sensibles —especialmente en finanzas y gobierno— permanezcan en suelo saudita, lo que fuerza a los proveedores de nube a construir zonas dentro del país e interconexiones redundantes. Las arquitecturas resultantes replican las topologías de zonas de disponibilidad de nube a nivel doméstico, impulsando la demanda de anillos de fibra metropolitana, cifrado en reposo y en tránsito, y sistemas soberanos de gestión de claves.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alta inversión de capital y exposición a cadenas de suministro impulsadas por importaciones | -2.8% | Nacional, afectando a todos los segmentos del mercado | Corto plazo (≤ 2 años) |
| Escasez de talento certificado en redes avanzadas | -1.9% | Nacional, concentrado en centros técnicos | Mediano plazo (2-4 años) |
| Escrutinio sobre soberanía de datos y derechos humanos | -1.4% | Nacional, afectando a proveedores internacionales | Corto plazo (≤ 2 años) |
| Escasez de agua de refrigeración y límites de sostenibilidad | -1.1% | Regiones desérticas, afectando despliegues a gran escala | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta inversión de capital y exposición a cadenas de suministro impulsadas por importaciones
Más del 85% del hardware de red se importa, lo que expone a los operadores a fluctuaciones cambiarias USD-SAR y retrasos logísticos. Las normas de contenido local exigen ensamblaje parcial dentro del Reino, lo que incrementa la estructura de costos para las empresas más pequeñas. Los proveedores estadounidenses señalan los controles de exportación de doble uso y los mandatos de pruebas dentro del país como barreras, lo que alarga los plazos de despliegue y comprime los márgenes.
Escasez de talento certificado en redes avanzadas
La Estrategia Nacional de Datos e IA tiene como objetivo capacitar a 20.000 especialistas para 2030, sin embargo, la experiencia en SDN de alto nivel, tejidos de IA y redes cuánticas sigue siendo escasa. La encuesta de 2024 del C4IR Arabia Saudita a 150 pequeñas y medianas empresas registró retrasos en el despliegue de un promedio de tres meses debido a carencias de ingeniería. La dependencia de consultores extranjeros eleva los gastos operativos y limita el ritmo al que el mercado de redes de centros de datos de Arabia Saudita puede absorber plataformas de próxima generación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: la aceleración de los servicios supera a los productos
Los productos representaron el 68,63% del mercado de redes de centros de datos de Arabia Saudita en 2025, impulsados por los conmutadores Ethernet para tejidos de tipo espina-hoja. Los enrutadores y el equipamiento de red de área de almacenamiento (SAN) están cediendo terreno ante las arquitecturas convergidas, mientras que los controladores SDN se están convirtiendo en estándar a medida que la automatización se vuelve imperativa. El tamaño del mercado de redes de centros de datos de Arabia Saudita correspondiente a productos sigue una curva más plana, dado que los hiperescaladores negocian descuentos por volumen y adoptan hardware de conmutación abierto. Por el contrario, los servicios crecen un 18,08% anual a medida que los operadores buscan asistencia para la integración, soporte proactivo y operaciones de red gestionadas.
La demanda de instalación, integración y consultoría surge directamente de las brechas de habilidades; las grandes empresas prefieren modelos de implementación llave en mano alineados con el cumplimiento del CCRF. Los servicios de red gestionados monetizan el análisis impulsado por IA para la gestión de la congestión, la latencia y la optimización energética, transformando los ingresos de ventas únicas en rentas recurrentes. Los programas de formación obtienen tarifas premium al abordar certificaciones en DevNet, redes Kubernetes y segmentación de Confianza Cero. Este impulso liderado por los servicios está reconfigurando el posicionamiento de los proveedores en el mercado de redes de centros de datos de Arabia Saudita.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por usuario final: el auge del sector de gobierno y defensa redefine las prioridades
TI y telecomunicaciones lideraron con una participación del 35,92% en 2025 gracias a los activos de fibra metropolitana y cables submarinos de los operadores consolidados, pero los mandatos de nube soberana impulsan al segmento de gobierno y defensa a una CAGR del 17,62% hasta 2031. Las iniciativas de la Autoridad Saudita de Datos e IA requieren clústeres seguros y con alta densidad de GPU; por ello, las licitaciones gubernamentales especifican cifrado en chip y latencia determinista. Los servicios bancarios y financieros invierten de manera constante, aunque siguen limitados por arquitecturas orientadas al cumplimiento normativo que priorizan la resiliencia sobre el rendimiento bruto.
El impulso gubernamental introduce estándares de adquisición de especificaciones más elevadas, lo que obliga a los proveedores a certificarse ante los organismos de seguridad nacional. La segmentación de grado de defensa, la criptografía multifactor y los enclaves con separación física son ahora características de referencia, elevando el listón técnico general en el mercado de redes de centros de datos de Arabia Saudita. A medida que escala la demanda del sector público, los topes de precios se relajan, beneficiando a los proveedores de hardware premium y a los proveedores de servicios gestionados por igual.
Por tipo de centro de datos: el impulso de los hiperescaladores desafía a la colocación
Los proveedores de colocación retuvieron una participación del 47,66% en 2025, aprovechando instalaciones neutras para atender a las empresas, sin embargo, los hiperescaladores están expandiéndose a una CAGR del 18,97%. Microsoft, Oracle y AWS prefieren campus a medida con redes troncales de 400 GbE y refrigeración líquida directa al chip. Los proveedores locales responden añadiendo jaulas preparadas para IA, mayor densidad de potencia y tejidos de conexión a la nube para mantenerse relevantes.
Los centros de datos perimetrales y micro permanecen en etapa incipiente pero son críticos para la densificación del 5G, la videovigilancia de ciudades inteligentes y la gestión del tráfico en tiempo real en eventos como el Hajj. Estos micrositios requieren conmutación compacta y reforzada capaz de operar sin ventiladores en climas adversos. La diversificación de los tipos de instalaciones amplía las carteras de soluciones y agranda el tamaño alcanzable del mercado de redes de centros de datos de Arabia Saudita para los proveedores que abarcan tanto núcleos a hiperescala como perímetros distribuidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por ancho de banda: la adopción de velocidades ultraaltas se acelera
El segmento de menos o igual a 10 GbE está en declive a medida que las empresas heredadas renuevan su infraestructura. El segmento de 25–40 GbE todavía lidera con una participación del 33,71%, cubriendo enlaces de servidores de nivel medio e interconexiones de almacenamiento. Sin embargo, el segmento de >100 GbE está creciendo a una CAGR del 20,02%, reflejando la proliferación de clústeres de GPU. La prueba de campo de 1 Tbps de multiplexación por división de longitud de onda densa (DWDM) de Nokia y STC demuestra que la óptica troncal ya puede superar la demanda de las cargas de trabajo, allanando el camino hacia el Ethernet de terabit.
Las empresas que pasan directamente de 40 GbE a 400 GbE buscan garantizar la viabilidad futura de su inversión de capital y reducir las capas de agregación. El tráfico de almacenamiento, el tráfico este-oeste de IA y las bases de datos desagregadas impulsan la necesidad de tejidos sin pérdidas y algoritmos de control de congestión. La dinámica en los niveles de ancho de banda sustenta por tanto un cambio de volumen hacia módulos ópticos, puertos QSFP-DD de alta densidad y telemetría de redes sensibles al tiempo en todo el mercado de redes de centros de datos de Arabia Saudita.
Análisis geográfico
Riad, Yeda y Dammam representan aproximadamente el 75% del despliegue de capital. Riad domina por sus agencias federales, zonas a hiperescala y el sitio de IA de 24 MW de SDAIA, generando una demanda concentrada de anillos de fibra metropolitana de baja latencia. Yeda se beneficia de su proximidad a cables submarinos; el nodo perimetral de CloudFront de AWS inaugurado en enero de 2025 reduce a la mitad la latencia de contenido para los usuarios del oeste. Dammam ancla la HPC del sector energético, con la Dammam-7 de Aramco y el clúster de inferencia planificado de Groq, que exigen tejidos deterministas y de alto ancho de banda.
Las ubicaciones de NEOM y el Proyecto Mar Rojo introducen arquitecturas con predominio perimetral, combinando centros de datos impulsados por energías renovables con sensores de ciudades inteligentes. El campus de cero emisiones netas de USD 5.000 millones de DataVolt en Oxagon integra energía solar y eólica in situ, lo que obliga al equipamiento de red a cumplir con estrictas tolerancias de temperatura y vibración. A nivel nacional, 13 sistemas submarinos más el Cable de la Visión Saudita extienden rutas hacia Europa y Asia, posicionando al Reino como nodo de tránsito regional y multiplicando la relevancia del mercado de redes de centros de datos de Arabia Saudita para los flujos de tráfico internacional.
El desplazamiento geográfico hacia gigaproyectos y centros de tránsito costero redistribuye el gasto más allá de los clústeres metropolitanos heredados, obligando a los proveedores a adaptar sus referencias de producto para entornos desertizados y recintos perimetrales modulares. Esta dispersión amplía las oportunidades de canal para los integradores de sistemas versados en despliegues tanto a hiperescala como de tipo perimetral micro, intensificando la competencia en todas las regiones dentro de la industria de redes de centros de datos de Arabia Saudita.
Panorama regulatorio
Los despliegues de redes en centros de datos de Arabia Saudita están determinados por la Comisión de Comunicaciones, Espacio y Tecnología (CST), que regula la infraestructura de telecomunicaciones y ha formalizado los requisitos para los proveedores de servicios de centros de datos mediante sus Regulaciones de Servicios de Centros de Datos. Estas se combinan con la gobernanza nacional de la nube, incluido el Marco Regulatorio de Computación en la Nube (CCRF), citado en el mercado como impulsor de despliegues locales para cargas de trabajo sensibles. Como resultado, las expectativas de cumplimiento tienden a aumentar la demanda de cifrado, interconexiones resilientes y operaciones de red que puedan auditarse dentro del Reino.
La CST también establece reglas de conectividad e intercambio de tráfico mediante las Regulaciones de Interconexión y un marco de permisos dedicado para Servicios de Intercambio de Internet (IXP). Para operadores y proveedores, estos instrumentos afectan la forma en que se diseñan y contratan las interconexiones neutrales de operador, los anillos metropolitanos y las estructuras multiusuario, particularmente para proveedores de colocación y regiones de nube que deben demostrar interconexión conforme y continuidad de servicio bajo las expectativas locales de registro y licencia.
Análisis de la cadena de valor
La cadena de valor comienza con plataformas de silicio y computación que determinan los requisitos de conmutación y transporte, especialmente los aceleradores de IA/HPC y las CPU de NVIDIA y AMD, junto con ASIC de conmutación como Silicon One de Cisco, utilizados en estructuras de alta capacidad. Estos componentes alimentan a los OEM de servidores, incluidos Dell Technologies y HPE, y a los OEM de redes, incluidos Cisco, Arista, Huawei, Juniper, Nokia y otros, que suministran conmutación Ethernet, enrutamiento, interconexiones ópticas y dispositivos de seguridad. El software de sistema abarca luego los controladores SDN, la automatización y la telemetría necesarios para arquitecturas spine-leaf y de alto ancho de banda.
El trabajo intermedio lo realizan integradores y operadores locales y regionales que diseñan, implementan y operan redes para hiperescaladores, entidades gubernamentales y proveedores de colocación. El contexto del informe señala a integradores locales como Al Moammar Information Systems, que están escalando para respaldar grandes construcciones. La demanda final es impulsada por programas estatales y de IA soberana y grandes operadores, incluido HUMAIN como plataforma respaldada por el Estado para servicios de IA soberana, junto con grupos de telecomunicaciones como stc y Mobily que combinan retroalimentación de fibra, interconexiones y servicios administrados. La cadena de suministro sigue dependiendo en gran medida de las importaciones de hardware de red, mientras que las expectativas de contenido local favorecen el ensamblaje parcial dentro del Reino y la participación orientada a servicios, lo que eleva el papel de los socios de instalación, integración y soporte para cumplir con los plazos de entrega.
Panorama competitivo
Los operadores globales consolidados como Cisco, Huawei, Dell y Juniper compiten junto con las operadoras de telecomunicaciones regionales STC, Mobily y Zain KSA, conformando un campo moderadamente concentrado. Cisco reporta que el 51% de sus ingresos de USD 54.000 millones en el ejercicio fiscal 2024 provienen de suscripciones, reflejando un giro hacia soluciones de software y gestión. La participación de Huawei en licitaciones gubernamentales está limitada por el escrutinio de seguridad, lo que la orienta hacia clientes del sector privado y energético. La adquisición planificada por Nokia de Infinera por USD 2.300 millones subraya la consolidación en torno a la excelencia en interconexión óptica, un área crítica para las rutas entre campus a hiperescala.
Los operadores locales explotan las ventajas de la fibra de última milla y de las conexiones cruzadas, agrupando conectividad, colocación y servicios de red gestionados. La red de fibra de 147.000 km de STC respalda su corredor terrestre Sonic con Ooredoo, mejorando la redundancia para los picos de tráfico a hiperescala. La apuesta de Mobily de USD 905 millones en cables submarinos cofinancia nuevas estaciones de aterrizaje, consolidando los ingresos de tránsito derivados de las optimizaciones de latencia en las rutas Asia-Europa.
Las oportunidades en espacios no explorados incluyen la distribución de claves cuánticas, los sistemas operativos de red optimizados para IA y los conmutadores compatibles con refrigeración por inmersión. Las empresas emergentes que ofrecen pilas de red Linux abiertas están ganando tracción con pruebas de concepto en NEOM. Mientras tanto, los proveedores que no puedan certificar el cumplimiento de nube soberana arriesgan quedar descalificados de lucrativos contratos del sector público, endureciendo las barreras de entrada y elevando las apuestas estratégicas en el mercado de redes de centros de datos de Arabia Saudita.
Líderes de la industria de redes de centros de datos de Arabia Saudita
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
Arista Networks, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los objetivos de capacidad liderados por el gobierno y los programas de construcción designados crean espacios específicos para estructuras de mayor velocidad, interconexión óptica y servicios administrados conformes. La Estrategia Nacional de Centros de Datos de Arabia Saudita (MCIT y SDAIA, lanzada en junio de 2025) establece un objetivo de capacidad de 1,5 GW para 2030, mientras que HUMAIN, respaldado por el PIF, ha comunicado una ambición de capacidad plurianual de 6,6 GW durante la próxima década y se ha asociado con proveedores tecnológicos globales. En términos de redes, estas iniciativas se traducen en demanda de conmutación >100 GbE, módulos ópticos densos y pilas de automatización que puedan replicar localmente los diseños de zonas de disponibilidad de la nube bajo la localización de datos alineada con el CCRF.
Los despliegues de infraestructura orientados a la IA proporcionan un catalizador a corto plazo para redes especializadas de centros de datos, incluidas Ethernet sin pérdidas, arquitecturas compatibles con RDMA y herramientas de operación con reconocimiento de congestión. La empresa conjunta anunciada entre HUMAIN, AMD y Cisco, que apunta a 1 GW de infraestructura de IA para 2030, con una fase inicial de 100 MW en 2026, respalda oportunidades para proveedores en torno a diseños de estructura de IA validados, segmentación segura y conectividad intercampus de alta capacidad. A medida que se expande la capacidad nacional de centros de datos, también se amplía la base direccionable para servicios de ciclo de vida, renovación de red y operaciones de red administradas basadas en telemetría, particularmente a medida que las limitaciones del clima desértico y la adopción del enfriamiento líquido aumentan la necesidad de diseños de red resilientes y con conciencia energética.
Desarrollos recientes del sector
- Junio de 2026: Emircom lanzó un centro de redes ópticas en Riad para ofrecer un entorno de pruebas para la transmisión de datos de alta capacidad, redes en la nube y cargas de trabajo de computación de IA. El lanzamiento amplía las capacidades locales de experimentación para IA e infraestructura digital y respalda la preparación para despliegues a hiperescala.
- Junio de 2026: NHC Innovation (National Housing Company) se asoció con Huawei, Lenovo y ByteDance para desplegar infraestructura de datos avanzada y tecnologías de ciudades inteligentes. La asociación fortalece el ecosistema de proveedores y las capacidades de centros de datos preparados para IA con grandes actores globales.
- Mayo de 2026: Huawei nombró a GAPP distribuidor oficial de soluciones en la nube en Arabia Saudita para respaldar el acceso empresarial a la infraestructura de IA y nube. El acuerdo amplía los canales locales de despliegue de nube e IA y se conecta con el crecimiento de las redes de centros de datos en todo el Reino.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el gasto en Arabia Saudita en equipos de red y software relacionado utilizados dentro de los centros de datos para mover el tráfico de forma confiable entre servidores, almacenamiento y redes externas, incluidas las actualizaciones y ampliaciones vinculadas a nueva capacidad.
Exclusiones de alcance: excluimos las redes de acceso de telecomunicaciones, las LAN de campus de usuario final fuera de los sitios de centros de datos y los servicios de capa de aplicación que no se venden como redes de centros de datos.
Descripción general de la segmentación
- Por componente
- Productos
- Conmutadores Ethernet
- Enrutadores
- Red de área de almacenamiento (SAN)
- Controladores de entrega de aplicaciones (ADC)
- Dispositivos de seguridad de red
- Controladores de redes definidas por software (SDN)
- Interconexiones ópticas
- Servicios
- Instalación e integración
- Formación y consultoría
- Soporte y mantenimiento
- Servicios de red gestionados
- Productos
- Por usuario final
- TI y telecomunicaciones
- Banca, servicios financieros y seguros (BFSI)
- Gobierno y defensa
- Medios de comunicación y entretenimiento
- Salud y ciencias de la vida
- Manufactura e industria
- Otros usuarios finales
- Por tipo de centro de datos
- Colocación
- Hiperescaladores/Proveedores de servicios en la nube
- Centros de datos perimetrales/micro
- Por ancho de banda
- Menor o igual a 10 GbE
- 25–40 GbE
- 50–100 GbE
- Mayor que 100 GbE
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el contexto de la demanda y anclar el modelo a la actividad de construcción real en Arabia Saudita. Revisamos programas públicos y objetivos de infraestructura digital, y luego los traducimos en probables incorporaciones de centros de datos que requerirían capacidad de conmutación y enrutamiento.
Las entradas útiles provienen de fuentes oficiales y abiertas como la Comisión de Comunicaciones, Espacio y Tecnología (CST), el Banco Central Saudita (SAMA) para indicadores macroeconómicos, la Autoridad General de Estadística (GASTAT), y fuentes internacionales como la ITU y el Banco Mundial para indicadores de conectividad y tráfico. También utilizamos presentaciones de empresas, presentaciones a inversores y prensa acreditada para plazos de expansión. Para verificaciones de intensidad de hardware, utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, bases de datos de patentes y verificaciones de importación y exportación a nivel de envío cuando los flujos de productos están disponibles. Esta lista no es exhaustiva, y consultamos fuentes adicionales para la recopilación de datos, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para validar lo que la investigación documental no puede mostrar con claridad, principalmente la combinación de productos de red que se están implementando y el momento de los ciclos de compra. Hablamos con operadores de centros de datos, integradores de sistemas, distribuidores y equipos de TI empresariales en los principales focos de demanda del Reino. Esto nos permite confirmar y ajustar los supuestos sobre ciclos de renovación, velocidades de puerto y precios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXO): 20% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 24% |
| Actores más pequeños: 21% | Gerentes: 56% |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que las señales de expansión de centros de datos en Arabia Saudita se traducen en demanda de redes utilizando ratios prácticos de ingeniería y adquisición. Las adiciones de capacidad, la dirección de densidad de racks y los cambios esperados en las velocidades de puerto (por ejemplo, mayor adopción de 25G, 100G y superiores) se utilizan para reconstruir el valor direccionable del equipo, y luego el resultado se divide entre ciclos de reemplazo y de nueva construcción.
Para mantener el modelo fundamentado, también realizamos aproximaciones selectivas de abajo hacia arriba como verificaciones, como el precio de venta promedio (ASP) muestreado por tipo de producto multiplicado por los volúmenes de unidades estimados. Incorporamos comentarios de los canales sobre la proporción de proyectos limitados por la oferta frente a los limitados por el presupuesto. Las entradas típicas incluyen construcciones de sitios anunciadas, programas digitales liderados por el gobierno, el impulso de arrendamiento de nube y colocación, las limitaciones de energía y refrigeración que afectan la densidad, y los patrones de importación de categorías de hardware relevantes. La previsión se realiza mediante análisis de escenarios respaldados por opiniones de expertos, donde el caso base refleja los plazos de puesta en servicio esperados y una trayectoria razonable de progresión del ASP que tiene en cuenta el cambio de mezcla y la erosión de precios. Cuando una verificación de abajo hacia arriba presenta lagunas, por ejemplo, precios de acuerdos privados que no se divulgan, primero utilizamos rangos y luego los reducimos mediante la validación por entrevistas y la coherencia con los totales de arriba hacia abajo.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que la cifra final no dependa de una sola fuente de datos. Comparamos los resultados del modelo con señales independientes como anuncios de construcción, ritmo de puesta en servicio de capacidad e intensidad de importación, y luego investigamos aumentos interanuales pronunciados que no se explican por el momento del proyecto.
Antes de la aprobación final, revisamos los supuestos y cálculos en etapas, y activamos consultas de seguimiento cuando los comentarios de las entrevistas entran en conflicto con las tendencias de despliegue observadas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, como retrasos significativos en proyectos, nuevos requisitos regulatorios o movimientos significativos de precios. Justo antes de la entrega, volvemos a revisar las últimas actualizaciones públicas para que los clientes reciban la visión más actual.
Comparación del dimensionamiento del mercado de redes de centros de datos de Arabia Saudita de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las redes de centros de datos de Arabia Saudita pueden variar incluso cuando el tema suena idéntico, porque cada editor establece diferentes límites sobre lo que se cuenta y qué año se trata como el punto de referencia actual. Las diferencias también surgen de cómo se maneja el precio, especialmente cuando la combinación de productos está cambiando hacia puertos de mayor velocidad y cuando el momento del tipo de cambio cambia la visión en USD.
Una brecha impulsada por la actualización aparece cuando una estimación utiliza precios de un año anterior y un ASP plano simple, mientras que otra se ajusta trimestralmente por el cambio de mezcla entre velocidades de conmutador, necesidades de rendimiento de enrutador y el momento de entrega de grandes construcciones. Las decisiones de conversión de moneda, si los servicios se agrupan con el hardware y cuánta demanda de reemplazo se asume frente a la demanda de nuevas construcciones pueden mover aún más el valor principal.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 449,55 millones de USD (2026) | |
| Blog del sector A | 401,10 millones de USD (2024) | Utiliza un año base anterior y no muestra claramente cómo se actualizan los ASP a medida que los despliegues avanzan hacia conmutación de mayor velocidad, lo que puede subestimar el valor actual en USD cuando la mezcla cambia rápidamente. |
| Consultora regional B | 2200,00 millones de USD (2028) | Parece agrupar infraestructura de red y de TI adyacente más allá de las redes de centros de datos y aplica supuestos futuros agresivos sin mostrar una validación paso a paso frente al calendario de despliegue en el país. |
La dispersión entre las tres cifras refleja principalmente decisiones de tiempo y de límites, y se vuelve mayor cuando los precios y los calendarios de proyectos no se actualizan de manera consistente. En nuestro trabajo, se utilizan verificaciones trimestrales sobre el momento de los acuerdos, las ventanas de conversión de divisas y el movimiento del ASP impulsado por la mezcla de velocidades antes de la publicación, lo que ayuda a mantener la estimación actualizada y repetible, una disciplina de modelado aplicada por Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de redes de centros de datos de Arabia Saudita?
El tamaño del mercado de redes de centros de datos de Arabia Saudita se sitúa en USD 449,55 millones en 2026 y se proyecta que alcance USD 914,86 millones en 2031.
¿Qué segmento de componentes crece más rápido?
Los servicios se expanden a una CAGR del 18,08% a medida que las empresas externalizan la integración, las operaciones gestionadas y la optimización impulsada por IA.
¿Por qué los enlaces de mayor que 100 GbE están ganando tracción tan rápidamente?
Las cargas de trabajo de IA y HPC exigen un enorme ancho de banda este-oeste; los hiperescaladores están omitiendo las velocidades intermedias y estandarizando en 400 GbE y superiores.
¿Cómo afectan las normas de localización de datos a los proveedores de nube internacionales?
Los mandatos del CCRF obligan a los hiperescaladores globales a establecer regiones dentro del país, impulsando el desarrollo de redes locales e interconexiones redundantes.
¿Qué regiones dentro de Arabia Saudita atraen mayor inversión en redes?
Riad lidera debido a las agencias gubernamentales y las zonas a hiperescala, seguida de Yeda por el acceso a cables submarinos y Dammam por la HPC del sector energético.
¿Qué empresas dominan las soluciones de interconexión óptica?
Nokia, Ciena y Huawei encabezan el segmento óptico, mientras que STC Group aprovecha sus corredores de fibra para ofrecer capacidad de operadora neutral.
Última actualización de la página el:
- Mercado de Redes para Centros de Datos del Reino Unido
- Mercado de Redes de Centros de Datos de América del Sur
- Mercado de Redes de Centros de Datos de México
- Mercado de Redes de Centros de Datos en Indonesia
- Mercado Europeo de Redes para Centros de Datos
- Mercado de Redes de Centros de Datos de Italia
- Mercado de Redes de Centros de Datos en Corea del Sur
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos de Estados Unidos Los servidores de EE. UU., divididos por nivel de centro de datos, factor de forma y aplicación / carga de trabajo.
- Mercado de Construcción de Centros de Datos de Francia Demanda de construcción en Francia, cubriendo nivel, tipo de instalación e infraestructura.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Alemania La demanda de instalaciones de IA en Alemania, cubriendo tipo de instalación, componente y nivel.



