
サウジアラビアのデータセンターネットワーキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
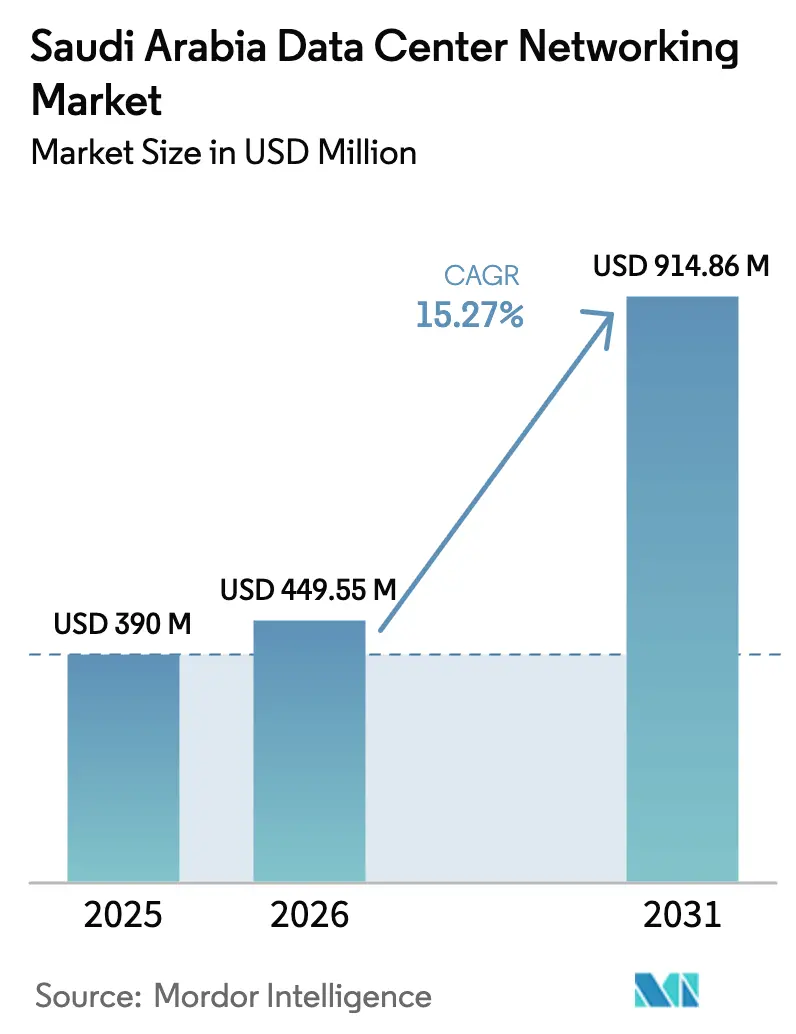
| 基準年の市場規模 (2025) | 390 百万米ドル |
| 市場規模 (2026) | 449.55 百万米ドル |
| 市場規模 (2031) | 914.86 百万米ドル |
| 成長率 (2026 - 2031) | 15.27 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビアのデータセンターネットワーキング市場分析
サウジアラビアのデータセンターネットワーキング市場規模は、2025年の3億9,000万米ドルから2026年には4億4,955万米ドルに成長し、2026〜2031年の年平均成長率(CAGR)15.27%で2031年には9億1,486万米ドルに達すると予測されています。ビジョン2030の下での強力な政策支援、180億米ドルの政府データセンタープログラム、ハイパースケールクラウドリージョンの展開が、炭化水素資産からデジタルインフラへの資本移転を促進しています。AIおよびハイパフォーマンスコンピューティング(HPC)ワークロードの増大が、スパイン・リーフアーキテクチャへのアップグレードを加速させ、100GbE超のスイッチングファブリックへの需要を高めています。クラウドコンピューティング規制フレームワーク(CCRF)のデータローカライゼーション義務が、グローバルプロバイダーに国内キャパシティの構築を強いており、国内ネットワーキング支出を押し上げています。NEOMなどのギガプロジェクトに付随する再生可能エネルギーの電力購入契約(PPA)は、運用コストを低下させると同時に持続可能性目標を強化し、グリーンネットワーキングを投資家にとっての差別化要因としています。
主要レポートのポイント
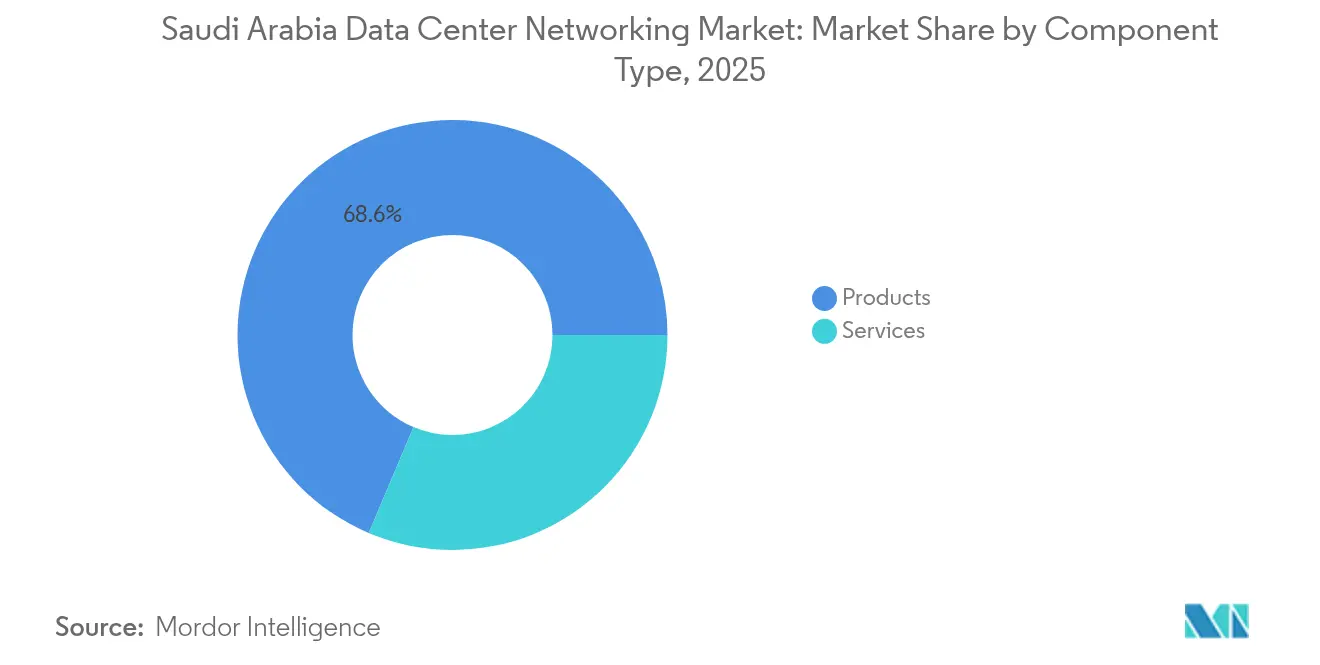
- コンポーネント別では、2025年のサウジアラビアのデータセンターネットワーキング市場シェアにおいて製品が68.63%を占め、サービスは2031年にかけて年平均成長率(CAGR)18.08%で拡大すると予測されています。
- エンドユーザー別では、IT・通信が2025年の収益シェアで35.92%を占めてトップとなり、政府・防衛は2031年にかけてCAGR 17.62%で拡大しています。
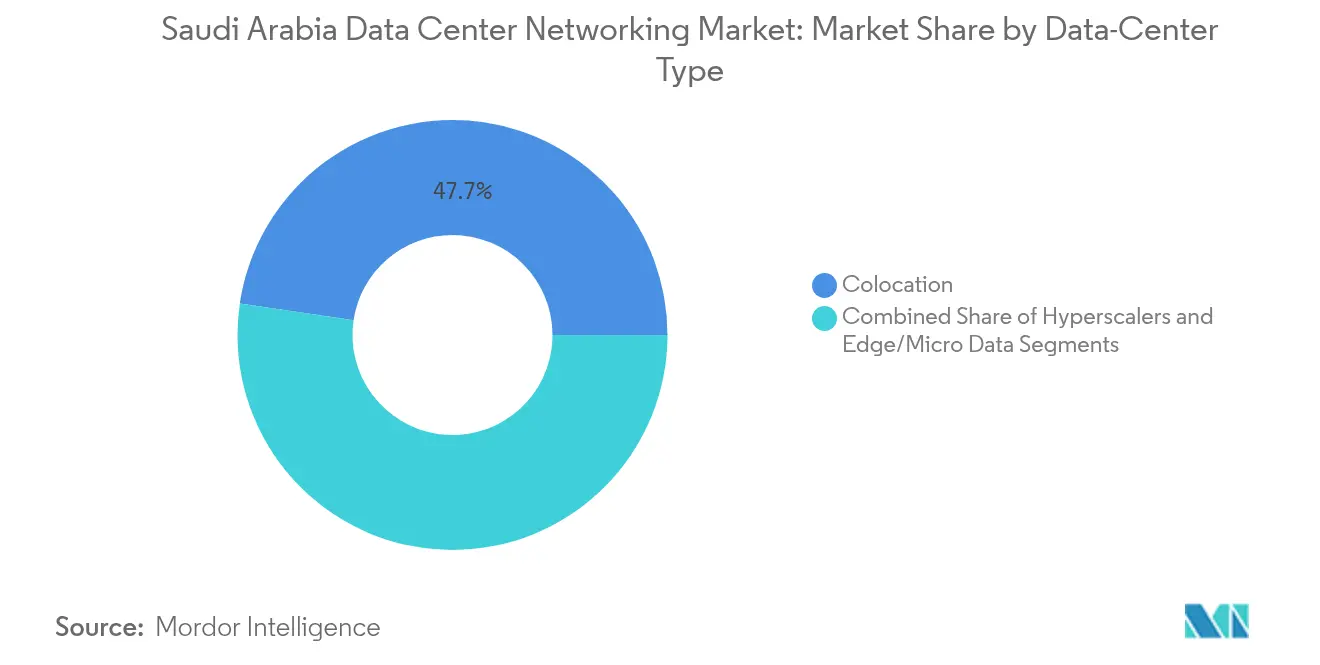
- データセンタータイプ別では、コロケーションが2025年のサウジアラビアのデータセンターネットワーキング市場で47.66%のシェアを獲得し、ハイパースケーラー・クラウドサービスプロバイダーは2031年にかけてCAGR 18.97%で成長しています。
- 帯域幅別では、25〜40GbEが2025年のサウジアラビアのデータセンターネットワーキング市場規模の33.71%のシェアを保持し、100GbE超が最も成長の速いセグメントでCAGR 20.02%となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビアのデータセンターネットワーキング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030の180億米ドル規模の国家データセンタープログラム | +4.2% | 全国規模、リヤド・ジッダ・ダンマームに集中 | 長期(4年以上) |
| ハイパースケールクラウドリージョンの展開(AWS、Google、Oracle) | +3.8% | 全国規模、主要都市に主要ハブ | 中期(2〜4年) |
| AI・HPC構築(例:アラムコ「ダンマーム7」) | +2.9% | 東部州の地域クラスター、全国的に拡大 | 中期(2〜4年) |
| グリーンデータセンターネットワーキングを可能にする再生可能エネルギー電力購入契約(PPA) | +1.7% | NEOM、紅海プロジェクト、全国展開 | 長期(4年以上) |
| データローカライゼーション義務(CCRF) | +2.1% | 全国規模、全セクターに影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ビジョン2030:180億米ドル規模の国家データセンタープログラム
本プログラムは、2030年までに1,300MW超のキャパシティを目標としており、今後5年間に予測される360MWのギャップを大幅に上回ります。追加される1MWごとに、ネットワーキング支出が15〜20%増加し、イーサネットスイッチング、光伝送、ソフトウェア定義型ネットワーキング(SDN)コントローラーをめぐるマルチベンダー競争を促進します。Al Moammar Information Systemsなどの地元インテグレーターは、300MWから1,000MWへの拡大を進めており、国内企業がハイパースケール需要を取り込むべく再配置している状況を示しています。[1]Argaam, "Al Moammar Expands Capacity Above 1,000 MW", argaam.com 本イニシアチブは再生可能エネルギーの電力購入契約(PPA)も組み込んでおり、ベンダーに対して砂漠気候における電力予算と熱管理の最適化を促しています。
ハイパースケールクラウドリージョンの展開
OracleはAIに特化した2番目のパブリッククラウドリージョンを2024年8月に開設しました。[2]Oracle Corporation, "Oracle Opens Second Cloud Region in Saudi Arabia," oracle.com Microsoftは2024年12月にサウジアラビアリージョンの建設を完了し、AWSは2026年の開設時期を確認しました。ハイパースケーラーはスパイン・リーフファブリック、400GbE光モジュール、オープン標準の自動化を好み、サウジアラビアのデータセンターネットワーキング市場を従来の3層設計を超えて加速させています。プログラマブルインターフェースの急速な普及により、インテントベースネットワーキングとテレメトリーアナリティクスを中心とした地域ソフトウェアエコシステムの育成も進んでいます。
AI・HPC構築(例:アラムコ「ダンマーム7」)
アラムコのダンマーム7スーパーコンピューターは世界トップクラスのシステムに位置づけられており、InfiniBand、リモートダイレクトメモリアクセス(RDMA)プロトコル、テラビット規模のバックボーンを必要としています。HUMAINがNVIDIA Corporationと提携して18,000基のGPUを導入することで、超低遅延要件がさらに高まり、輻輳を考慮したルーティングとリアルタイムパフォーマンス監視への需要が高まっています。SDAIAのリヤドAI施設(24MW)は、ノンブロッキングファブリックやGPU間メッセージングなど、AI優先のネットワーク設計原則を強化しています。
データローカライゼーション義務(CCRF)
CCRFは、特に金融・政府分野の機密ワークロードをサウジアラビア国内に保持することを義務付けており、クラウドプロバイダーに国内ゾーンと冗長インターコネクトの構築を強いています。結果として生じるアーキテクチャは、クラウドの可用性ゾーントポロジーを国内で複製し、メトロファイバーリング、保存中および転送中の暗号化、国家主権のキー管理システムへの需要を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資コストと輸入依存のサプライチェーンへのエクスポージャー | -2.8% | 全国規模、全市場セグメントに影響 | 短期(2年以内) |
| 高度なネットワーキング分野における認定人材の不足 | -1.9% | 全国規模、技術ハブに集中 | 中期(2〜4年) |
| データ主権および人権に関する精査 | -1.4% | 全国規模、国際ベンダーに影響 | 短期(2年以内) |
| 冷却水の不足と持続可能性の限界 | -1.1% | 砂漠地域、大規模展開に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資コストと輸入依存のサプライチェーンへのエクスポージャー
ネットワーク機器の85%超が輸入品であり、オペレーターは米ドルとサウジアラビアリヤルの通貨変動や物流遅延にさらされています。ローカルコンテンツ規則により、王国内での部分的な組立が求められ、中小企業のコスト構造が膨らんでいます。米国のサプライヤーは、デュアルユース輸出規制と国内テスト義務が参入障壁となり、導入リードタイムが延びてマージンが圧縮されていると指摘しています。
高度なネットワーキング分野における認定人材の不足
データ・AIに関する国家戦略は2030年までに20,000人の専門家の育成を目指していますが、高度なSDN、AIファブリック、量子ネットワーキングの専門知識は依然として不足しています。サウジアラビアC4IRが2024年に実施した150の中小企業を対象とした調査では、エンジニアリング人材の不足により平均3ヶ月の導入遅延が生じていることが確認されました。海外コンサルタントへの依存により運用コストが上昇し、サウジアラビアのデータセンターネットワーキング市場が次世代プラットフォームを吸収するペースが制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスの加速が製品を上回る
2025年のサウジアラビアのデータセンターネットワーキング市場において、製品はスパイン・リーフファブリック向けイーサネットスイッチを中心に68.63%を占めました。ルーターとSAN機器は収束型アーキテクチャに移行しつつあり、自動化が不可欠となるにつれてSDNコントローラーが主流化しています。ハイパースケーラーがボリュームディスカウントを交渉し、オープンスイッチングハードウェアを採用するにつれ、製品に関連するサウジアラビアのデータセンターネットワーキング市場規模の成長曲線は緩やかになっています。一方、オペレーターが統合支援、プロアクティブサポート、マネージドネットワーク運用を求める中、サービスは年率18.08%で成長しています。
インストール、統合、コンサルティングへの需要は、直接的に人材不足から生じています。大企業は、CCRFコンプライアンスに準拠したターンキー型の設計図を好みます。マネージドネットワークサービスは、輻輳、遅延、電力最適化のためのAI駆動型アナリティクスを収益化し、収益を一時的な販売から継続的な年間契約へとシフトさせています。DevNet、Kubernetesネットワーキング、ゼロトラストセグメンテーションの認定資格に対応するトレーニングプログラムはプレミアム料金が設定されています。このサービス主導の勢いが、サウジアラビアのデータセンターネットワーキング市場におけるベンダーのポジショニングを再構築しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー別:政府・防衛の急増が優先事項を再構築
IT・通信は、既存事業者のメトロファイバーおよび海底ケーブル資産により2025年に35.92%のシェアを占めましたが、国家クラウドの義務化が政府・防衛を2031年にかけてCAGR 17.62%で牽引しています。サウジアラビアデータ・AIオーソリティのイニシアチブは、安全でGPU密度の高いクラスターを必要とするため、政府の調達仕様にはオンチップ暗号化と確定的遅延が盛り込まれています。銀行・金融サービスは安定的に投資を続けていますが、生のスループットよりも耐障害性を重視するコンプライアンス主導のアーキテクチャによって制約を受けています。
政府部門の勢いが高い仕様水準の調達基準をもたらし、ベンダーに国家安全保障機関との認定取得を迫っています。防衛グレードのセグメンテーション、多要素暗号、エアギャップエンクレーブは今やサウジアラビアのデータセンターネットワーキング市場全体の基本機能となり、全体的な技術水準を引き上げています。公共部門の需要が拡大するにつれて価格上限が緩和され、プレミアムハードウェアベンダーとマネージドサービスプロバイダーの双方が恩恵を受けています。
データセンタータイプ別:ハイパースケーラーの勢いがコロケーションに挑戦
コロケーションプロバイダーは、企業向けにニュートラル施設を活用し2025年に47.66%のシェアを維持しましたが、ハイパースケーラーはCAGR 18.97%で拡大しています。Microsoft、Oracle、AWSは400GbEバックボーンとダイレクト・トゥ・チップ液冷を備えた専用キャンパスを好みます。地元のホスターは、AI対応ケージ、より高い電力密度、クラウド接続ファブリックを追加して競争力を維持しています。
エッジおよびマイクロデータセンターは依然として黎明期にありますが、5G高密度化、スマートシティ監視、ハッジなどのイベントにおけるリアルタイムの人流管理には欠かせない存在です。これらのマイクロサイトは、過酷な気候でのファンレス運用に対応したコンパクトで頑丈なスイッチングを必要としています。施設タイプの多様化はソリューションポートフォリオを拡大し、ハイパースケールのコアと分散型エッジの両方にまたがるベンダーにとって、リーチ可能なサウジアラビアのデータセンターネットワーキング市場規模を拡大しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
帯域幅別:超高速の普及が加速
10GbE以下のセグメントは、レガシー企業がインフラを刷新するにつれて縮小しています。25〜40GbEは依然として33.71%のシェアでトップを維持しており、中堅サーバーリンクとストレージインターコネクトをカバーしています。しかし、100GbE超はGPUクラスターの普及を反映してCAGR 20.02%で急増しています。Nokia CorporationとSTC(Saudi Telecom Company)による1Tbps DWDM(高密度波長分割多重)のフィールドトライアルは、バックボーン光学系がすでにワークロード需要を超えられることを証明し、テラビットイーサネットへの道を開いています。
40GbEから400GbEへ直接移行しようとする企業は、設備投資の将来性を確保し、集約レイヤーを削減することを目指しています。ストレージトラフィック、東西方向のAIトラフィック、分散型データベースが、ロスレスファブリックと輻輳制御アルゴリズムの必要性を高めています。帯域幅ティアにおけるこうしたダイナミクスは、サウジアラビアのデータセンターネットワーキング市場全体で光モジュール、高密度QSFP-DDポート、時間に敏感なネットワークテレメトリーに向けたボリュームの移行を下支えしています。
地理分析
リヤド、ジッダ、ダンマームが資本展開の約75%を占めています。リヤドは連邦政府機関、ハイパースケールゾーン、SDAIAの24MWのAI施設により優位に立っており、低遅延のメトロファイバーリングへの集中的な需要を生み出しています。ジッダは海底ケーブルへの近接性の恩恵を受けており、AWSの2025年1月のCloudFrontエッジノードが西部ユーザーのコンテンツ遅延を半減させました。ダンマームはエネルギーセクターのHPCの拠点であり、アラムコのダンマーム7とGroqが計画している推論クラスターが確定的・高帯域幅のファブリックを必要としています。
NEOMと紅海プロジェクトの拠点では、再生可能エネルギーで動くデータハブとスマートシティセンサーを組み合わせたエッジ重視のアーキテクチャが導入されています。DataVoltのオクサゴン(Oxagon)における50億米ドル規模のネットゼロキャンパスは、オンサイトの太陽光と風力を統合しており、ネットワーク機器に厳格な温度・振動耐性を求めています。全国的には、13本の海底システムとサウジビジョンケーブルがヨーロッパおよびアジアへのルートを延ばしており、王国を地域の通過ノードとして位置づけ、国際トラフィックフローに対するサウジアラビアのデータセンターネットワーキング市場の重要性を高めています。
ギガプロジェクトや沿岸通過ハブへの地理的シフトは、従来のメトロクラスターを超えて支出を再分配し、砂漠化環境とモジュラーエッジエンクロージャーの両方に対応したSKUをベンダーに求めています。この分散化により、ハイパースケールとエッジマイクロ展開の両方に精通したシステムインテグレーターのチャネル機会が広がり、サウジアラビアのデータセンターネットワーキング業界全体での競争激化が強まっています。
規制環境
サウジアラビアのデータセンターネットワーキング展開は、通信・宇宙・技術委員会(CST)によって形成されている。CSTは通信インフラを規制し、データセンターサービス規制を通じてデータセンターサービス事業者に対する要件を正式化している。これらは、機密ワークロードの国内構築を後押しする要因として市場で言及されているクラウドコンピューティング規制フレームワーク(CCRF)を含む国家クラウドガバナンスと並んで位置づけられている。その結果、コンプライアンス要件は、暗号化、耐障害性のある相互接続、および王国内で監査可能なネットワーク運用への需要を高める傾向がある。
CSTはまた、相互接続規制と、インターネット・エクスチェンジ・サービス(IXP)向けの専用許可フレームワークを通じて、接続性とトラフィック交換に関する規則を定めている。事業者およびベンダーにとって、これらの制度は、キャリアニュートラルなクロスコネクト、メトロリング、マルチテナントファブリックの設計・契約方法に影響を与える。特に、コロケーション事業者やクラウドリージョンは、現地の登録・ライセンス要件の下で、準拠した相互接続とサービス継続性を証明する必要がある。
バリューチェーン分析
バリューチェーンは、スイッチングおよびトランスポート要件を形作るシリコンおよびコンピューティングプラットフォームから始まる。特に、NVIDIAおよびAMDのAI/HPCアクセラレーターとCPU、そして高容量ファブリックで使用されるCisco Silicon Oneなどのスイッチング用ASICが挙げられる。これらのコンポーネントは、Dell TechnologiesやHPEを含むサーバーOEM、およびCisco、Arista、Huawei、Juniper、Nokiaなどを含むネットワーキングOEMに供給され、これらの企業がイーサネットスイッチング、ルーティング、光インターコネクト、セキュリティアプライアンスを提供する。システムソフトウェアは、スパインリーフおよび高帯域幅アーキテクチャに必要なSDNコントローラー、自動化、テレメトリにまで及ぶ。
ミッドストリームの業務は、ハイパースケーラー、政府機関、コロケーション事業者向けにネットワークを設計、導入、運用する現地および地域の統合事業者・オペレーターによって担われている。レポートの文脈では、大規模な構築を支えるために規模を拡大している現地統合事業者として、Al Moammar Information Systemsが挙げられている。ダウンストリームの需要は、国家およびソブリンAIプログラムと大規模オペレーターによって集約されており、ソブリンAIサービス向けの国家支援プラットフォームであるHUMAIN、および光ファイバーバックホール、クロスコネクト、マネージドサービスを組み合わせるstcやMobilyなどの通信グループが含まれる。サプライチェーンはネットワーキングハードウェアについて依然として輸入依存度が高い一方、現地調達比率の要件は王国内での部分的な組み立てとサービス主導のエンゲージメントを後押ししており、これにより導入、統合、サポートパートナーの役割が納期達成において一層重要になっている。
競合環境
Cisco、Huawei、Dell、Juniperなどのグローバル大手が、STC(Saudi Telecom Company)、Mobily(Etihad Etisalat Co.)、Zain KSA(Mobile Telecommunication Company Saudi Arabia)などの地域通信会社と競合し、中程度に集中した市場を形成しています。Ciscoは2024年度の540億米ドルの売上高の51%をサブスクリプションから得ており、ソフトウェアとマネージドソリューションへのシフトを反映しています。政府入札におけるHuaweiのシェアはセキュリティ上の精査により制約を受けており、民間部門とエネルギー顧客へと方向転換しています。Nokia Corporationが計画するInfineraの23億米ドルでの買収は、ハイパースケールのキャンパス間ルートに不可欠な光インターコネクトの卓越性を中心とした業界統合を示しています。
地域通信会社は、ラストマイルファイバーとクロスコネクト特権を活用し、接続、コロケーション、マネージドネットワークサービスをバンドル提供しています。STC(Saudi Telecom Company)の147,000kmのファイバーフットプリントは、OoredooとのSonicの陸上コリドーをバックアップし、ハイパースケールのトラフィックバーストの冗長性を高めています。Mobilyの9億500万米ドルの海底ケーブル推進はSparkleとの共同出資で新たな陸揚げ局を整備し、アジア・ヨーロッパ間の遅延最適化からの通過収益を確保しています。
ホワイトスペースの機会としては、量子対応鍵配布、AI最適化ネットワークオペレーティングシステム、イマージョン冷却対応スイッチングなどが挙げられます。オープンネットワーク型Linuxスタックを提供するスタートアップ企業が、NEOMでの概念実証(PoC)において存在感を高めています。一方、国家主権クラウドコンプライアンスの認定を取得できないベンダーは、収益性の高い公共部門の契約から排除されるリスクがあり、参入障壁が厳しくなり、サウジアラビアのデータセンターネットワーキング市場での戦略的な賭けが高まっています。
サウジアラビアのデータセンターネットワーキング業界リーダー
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
Arista Networks, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
政府主導の容量目標と名指しされた構築プログラムは、より高速なファブリック、光インターコネクト、および準拠したマネージドサービスに対する具体的な空白領域を生み出している。サウジアラビアの国家データセンター戦略(MCITおよびSDAIA、2025年6月発足)は2030年までに1.5GWの容量目標を設定しており、PIF支援のHUMAINは今後10年間で6.6GWという複数年にわたる容量目標を発表し、グローバルな技術供給企業と提携している。ネットワーキングの観点では、これらの取り組みは、CCRFに沿ったデータローカライゼーションのもとで国内にクラウドのアベイラビリティゾーン設計を再現できる、100GbE超のスイッチング、高密度光モジュール、自動化スタックへの需要につながる。
AIファーストのインフラ展開は、ロスレスイーサネット、RDMA対応アーキテクチャ、輻輳認識運用ツールを含む、特殊化されたデータセンターネットワーキングにとって短期的な触媒となっている。2030年までに1GWのAIインフラを目標とし、2026年に初期100MWフェーズが到来すると発表されたHUMAIN、AMD、Ciscoの合弁事業は、検証済みのAIファブリック設計、安全なセグメンテーション、大容量のキャンパス間接続をめぐるベンダーの機会を後押ししている。国内のデータセンター容量が拡大するにつれ、ライフサイクルサービス、ネットワーク更新、テレメトリ主導のマネージドネットワーク運用の対象基盤も拡大しており、特に砂漠気候による制約と液冷採用の進展が、電力効率と耐障害性を考慮したネットワーキング設計の必要性を高めている。
最近の業界動向
- 2026年6月:Emircomはリヤドに光ネットワーキングハブを開設し、高容量データ伝送、クラウドネットワーキング、AIコンピューティングワークロードをテストするためのサンドボックスを提供した。この開設により、AIおよびデジタルインフラに関する現地での実験能力が拡大し、ハイパースケール展開への準備態勢を支えている。
- 2026年6月:NHC Innovation(National Housing Company)は、Huawei、Lenovo、ByteDanceと提携し、先進的なデータインフラとスマートシティ技術を展開した。この提携により、主要なグローバルプレーヤーとのベンダーエコシステムとAI対応データセンター機能が強化される。
- 2026年5月:Huaweiは、企業のAIおよびクラウドインフラへのアクセスを支援するため、GAPPをサウジアラビアにおける公式クラウドソリューション販売代理店に任命した。この取り決めにより、現地のクラウドおよびAI導入チャネルが拡大し、王国全体のデータセンターネットワーキングの成長と結びついている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、サーバー、ストレージ、外部ネットワーク間のトラフィックを確実に移動させるためにデータセンター内で使用されるネットワーキング機器および関連ソフトウェアに対するサウジアラビアにおける支出を対象としており、新規容量に関連するアップグレードおよび拡張も含まれる。
対象範囲の除外事項:通信アクセスネットワーク、データセンターサイト外のエンドユーザーキャンパスLAN、およびデータセンターネットワーキングとして販売されていないアプリケーション層サービスは除外する。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーション配信コントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義型ネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- インストールと統合
- トレーニングとコンサルティング
- サポートと保守
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンターテインメント
- ヘルスケア・ライフサイエンス
- 製造・産業
- その他エンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー・クラウドサービスプロバイダー
- エッジ・マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25〜40GbE
- 50〜100GbE
- 100GbE超
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を設定し、モデルをサウジアラビアにおける実際の構築活動に結びつけるために使用される。公的プログラムおよびデジタルインフラ目標を確認し、それらをスイッチングおよびルーティング容量を必要とする可能性のあるデータセンターの追加に変換する。
有用な情報源としては、通信・宇宙・技術委員会(CST)、マクロ指標のためのサウジ中央銀行(SAMA)、統計総局(GASTAT)などの公式・公開情報源、および接続性とトラフィックの代理指標としてのITUや世界銀行などの国際情報源が挙げられる。また、拡張スケジュールについては企業の開示資料、投資家向けプレゼンテーション、信頼できる報道も使用する。ハードウェア強度の確認には、企業財務・インテリジェンスの有料購読サービス、特許データベース、および製品フローが入手可能な場合の出荷レベルの輸出入確認を使用する。このリストは網羅的なものではなく、データ収集、相互確認、明確化のために追加の情報源も参照した。
一次インタビューおよび調査
一次調査は、デスクリサーチでは明確に示すことができない事項、主に導入されているネットワーキング製品の構成比と購入サイクルのタイミングを検証するために使用される。王国内の主要な需要拠点にわたり、データセンターオペレーター、システムインテグレーター、販売代理店、企業ITチームと話を行う。これにより、更新サイクル、ポート速度、価格設定に関する前提を確認・調整することができる。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| トップティア:38% | 最高経営責任者層(CXO):20% |
| ミドルティア:41% | 機能・部門責任者:24% |
| 小規模プレーヤー:21% | マネージャー:56% |
市場規模算定と予測
規模算定は、サウジアラビアにおけるデータセンター拡張のシグナルを、実務的なエンジニアリングおよび調達比率を用いてネットワーキング需要に変換するトップダウン構築から始まる。容量追加、ラック密度の方向性、およびポート速度の予想される変化(例えば、25G、100G以上の採用増加)を用いて、対象となる機器価値を再構築し、その結果を更新サイクルと新規構築サイクルに分割する。
モデルを現実に即したものに保つため、確認手段として選択的なボトムアップ近似も実施しており、例えば製品タイプ別のサンプル平均販売価格(ASP)に推定数量を乗じる方法などが挙げられる。プロジェクトが供給制約を受けているか予算制約を受けているかについて、チャネルからのフィードバックを取り入れている。典型的な入力情報には、発表済みのサイト構築、政府主導のデジタルプログラム、クラウドおよびコロケーションのリース動向、密度に影響するエネルギーおよび冷却の制約、関連ハードウェアカテゴリーの輸入パターンなどが含まれる。予測は、専門家の見解に裏付けられたシナリオ分析を用いて行われ、基本シナリオでは、想定される稼働開始時期と、構成比の変化や価格下落を考慮した合理的なASP推移経路を反映している。ボトムアップ確認にギャップがある場合、例えば非開示の個別取引価格の場合は、まず範囲を用い、その後インタビューによる検証とトップダウン合計との整合性を用いて範囲を絞り込む。
データ検証と更新サイクル
検証は複数の確認を通じて行われ、最終的な数値が単一の情報源に依存しないようにしている。モデルの出力を、構築発表、容量稼働ペース、輸入強度といった独立したシグナルと比較し、プロジェクトのタイミングでは説明できない急激な前年比変動を調査する。
承認前には、前提と計算を段階的に見直し、インタビューからのフィードバックが観測された導入傾向と矛盾する場合には追跡調査を行う。レポートは毎年更新され、主要プロジェクトの遅延、新たな規制要件、大幅な価格変動などの重要な出来事が発生した場合には中間更新を行う。納品直前には、最新の公開情報を再度確認し、クライアントが最も現状に即した見解を受け取れるようにしている。
サウジアラビアのデータセンターネットワーキング市場規模に関するMordor Intelligenceの算定と他の公表推計値との比較
サウジアラビアのデータセンターネットワーキングに関して公表されている市場規模は、トピックが同一に聞こえても異なる場合がある。これは、各発行元が何をカウント対象とするか、どの年を現在の基準時点とするかについて異なる境界設定をしているためである。価格の扱い方によっても違いが生じ、特に製品構成がより高速なポートへ移行している場合や、為替レートのタイミングによって米ドル換算の見方が変わる場合に顕著である。
ある推計が早い年の価格と単純な一定のASPを用いる一方、別の推計がスイッチ速度間の構成比変化、ルータースループット需要、大規模構築の納入タイミングに応じて四半期ごとに調整を行っている場合、更新頻度に起因するギャップが生じる。通貨換算の選択、サービスがハードウェアと一体で計上されているかどうか、更新需要と新規需要の想定比率なども、見出しとなる数値をさらに動かす要因となり得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 449.55 M (2026) | |
| 業界ブログA | USD 401.10 M (2024) | より早い基準年を使用しており、導入が高速スイッチングへ移行する中でASPがどのように更新されているかが明確に示されていないため、構成比が急速に変化する場合には現在の米ドル価値を過小評価する可能性がある。 |
| 地域コンサルティング企業B | USD 2200.00 M (2028) | データセンターネットワーキングの範囲を超えた隣接するネットワーキングおよびITインフラを一体化して計上しているとみられ、国内の導入タイミングに対する段階的な検証を示さないまま、積極的な将来予測を適用している。 |
3つの数値間の差異は主にタイミングと境界設定の選択を反映しており、価格やプロジェクトスケジュールが一貫した方法で更新されていない場合、その差はさらに拡大する。当社の作業では、公表前に取引タイミング、通貨換算の時期、速度構成比に基づくASP変動に関する四半期ごとの確認を行っており、これによりMordor Intelligenceが適用しているモデリングの規律のもと、推計値の現状即応性と再現性を維持している。


レポートで回答される主要な質問
サウジアラビアのデータセンターネットワーキング市場の現在の価値は?
サウジアラビアのデータセンターネットワーキング市場規模は2026年に4億4,955万米ドルであり、2031年までに9億1,486万米ドルに達すると予測されています。
最も急成長しているコンポーネントセグメントはどれですか?
企業が統合、マネージド運用、AI駆動型最適化をアウトソーシングする中、サービスはCAGR 18.08%で拡大しています。
100GbE超のリンクがこれほど急速に普及しているのはなぜですか?
AIおよびHPCワークロードは大規模な東西方向の帯域幅を必要としており、ハイパースケーラーは中間速度を省略して400GbE以上を標準化しています。
データローカライゼーション規制は国際クラウドプロバイダーにどのような影響を与えますか?
CCRFの義務により、グローバルハイパースケーラーは国内リージョンを設立することを余儀なくされ、ローカルネットワーク構築と冗長インターコネクトを促進しています。
サウジアラビア国内でネットワーキング投資が最も集まっている地域はどこですか?
リヤドは政府機関とハイパースケールゾーンにより最多であり、次いでジッダが海底ケーブルアクセスで、ダンマームがエネルギーセクターのHPCで続いています。
光インターコネクトソリューションを主導している企業はどこですか?
Nokia Corporation、Ciena Corporation、Huawei Technologies Co., Ltd.が光セグメントを牽引しており、STC Group(Saudi Telecom Company)はキャリアニュートラルなキャパシティ提供のためにファイバーコリドーを活用しています。
最終更新日:
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- 米国データセンターサーバー市場 米国のサーバーについて、データセンターティア、フォームファクタ、用途・ワークロード別に分類します。
- フランスのデータセンター建設市場 フランス全土における建設需要を、ティア、施設タイプ、インフラ別に網羅。
- ドイツの人工知能(AI)データセンター市場 ドイツ全体のAI施設需要について、施設タイプ、コンポーネント、ティア別に取り上げます。



