
Größe und Marktanteil des europäischen Marktes für Rechenzentrumsnetzwerke
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
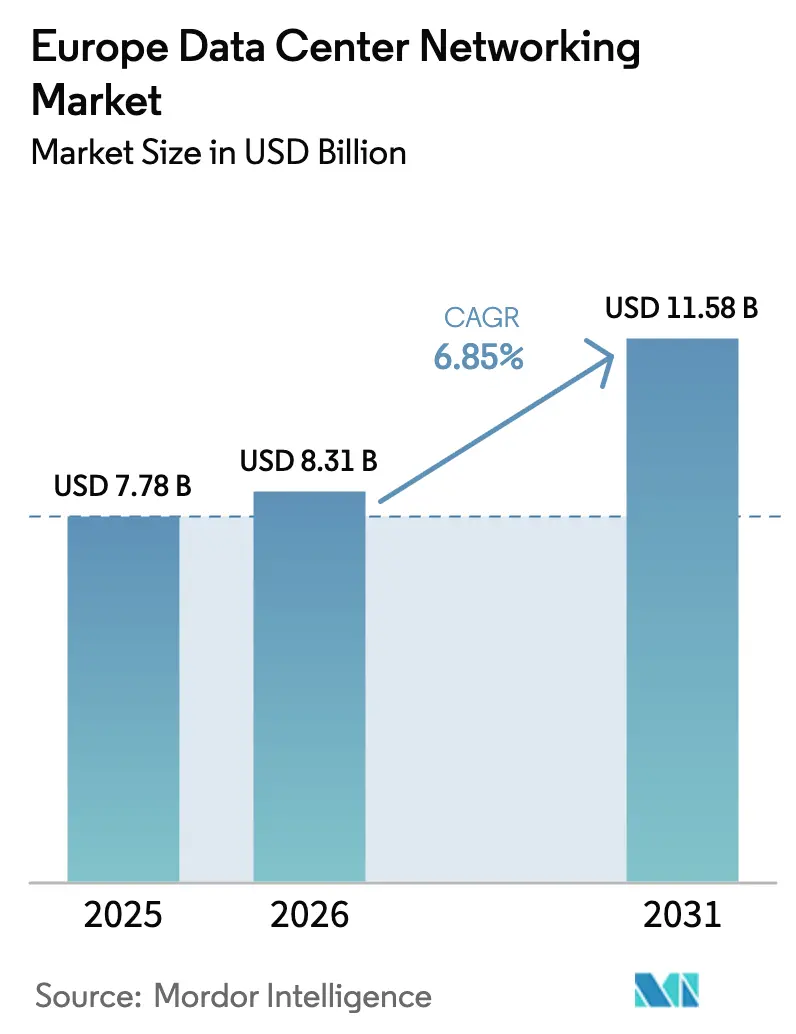
| Marktgröße im Basisjahr (2025) | 7.78 Milliarden US-Dollar |
| Marktgröße (2026) | 8.31 Milliarden US-Dollar |
| Marktgröße (2031) | 11.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.85 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Rechenzentrumsnetzwerke von Mordor Intelligence
Die Größe des europäischen Marktes für Rechenzentrumsnetzwerke wird im Jahr 2026 auf USD 8,31 Milliarden geschätzt, ausgehend von einem Wert von USD 7,78 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 11,58 Milliarden, was einem Wachstum von 6,85 % CAGR über den Zeitraum 2026–2031 entspricht. Umfangreiche KI-Infrastrukturausbauten, die rasche Einführung von Edge-Computing und EU-weite Nachhaltigkeitsvorschriften bilden das strukturelle Fundament dieses Wachstums. Hyperscaler agieren zunehmend aggressiv; Brookfield hat EUR 20 Milliarden für französische KI-Kapazitäten reserviert, während Microsoft EUR 4 Milliarden für den Ausbau regionaler Cloud-Bestände einsetzt – ein Signal für einen mehrjährigen Investitions-Superzyklus. Hardware-Erneuerungen im Zusammenhang mit dem Wechsel von 100 GbE auf 400 GbE und 800 GbE beschleunigen den Ersatzabsatz, und flüssigkeitsgekühlte Plattformen gewinnen an Bedeutung, da Betreiber sich auf die obligatorische Berichterstattung zum Energieverbrauch vorbereiten. Konsolidierung schreibt die Wettbewerbslinien neu: Hewlett Packard Enterprise strebt die Integration von Juniper Networks in sein Portfolio an, Cisco verteidigt seinen Marktanteil durch Silicon One, und Arista Networks gewinnt Aufmerksamkeit dank des Erfolgs seiner 800-Gigabit-Switches. Sekundäre Ballungsräume wie Madrid, Berlin und Warschau ziehen Neubauten an, da FLAP-Knotenpunkte an Netzkapazitätsgrenzen stoßen; diese Standorte werden zu Testfeldern für energieeffiziente Designs, die auf erneuerbaren Energien basieren.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führten Ethernet-Switches mit 34,78 % des Marktanteils am europäischen Markt für Rechenzentrumsnetzwerke im Jahr 2025; Software-Defined-Networking-Controller werden voraussichtlich bis 2031 eine CAGR von 11,76 % verzeichnen.
- Nach Endnutzer hielt das Segment IT & Telekommunikation im Jahr 2025 einen Anteil von 36,05 % an der Marktgröße des europäischen Marktes für Rechenzentrumsnetzwerke; Bank-, Finanzdienstleistungs- und Versicherungssektor expandiert mit einer CAGR von 12,65 % bis 2031.
- Nach Rechenzentrumstyp entfielen im Jahr 2025 51,72 % der Marktgröße des europäischen Marktes für Rechenzentrumsnetzwerke auf Kollokationseinrichtungen, während Hyperscaler-Cloud-Dienstleister mit einer CAGR von 14,05 % wachsen sollen.
- Nach Bandbreite kontrollierten 50-100-GbE-Konfigurationen im Jahr 2025 einen Marktanteil von 37,74 % am europäischen Markt für Rechenzentrumsnetzwerke, und Deployments mit >100 GbE werden voraussichtlich mit einer CAGR von 12,74 % steigen.
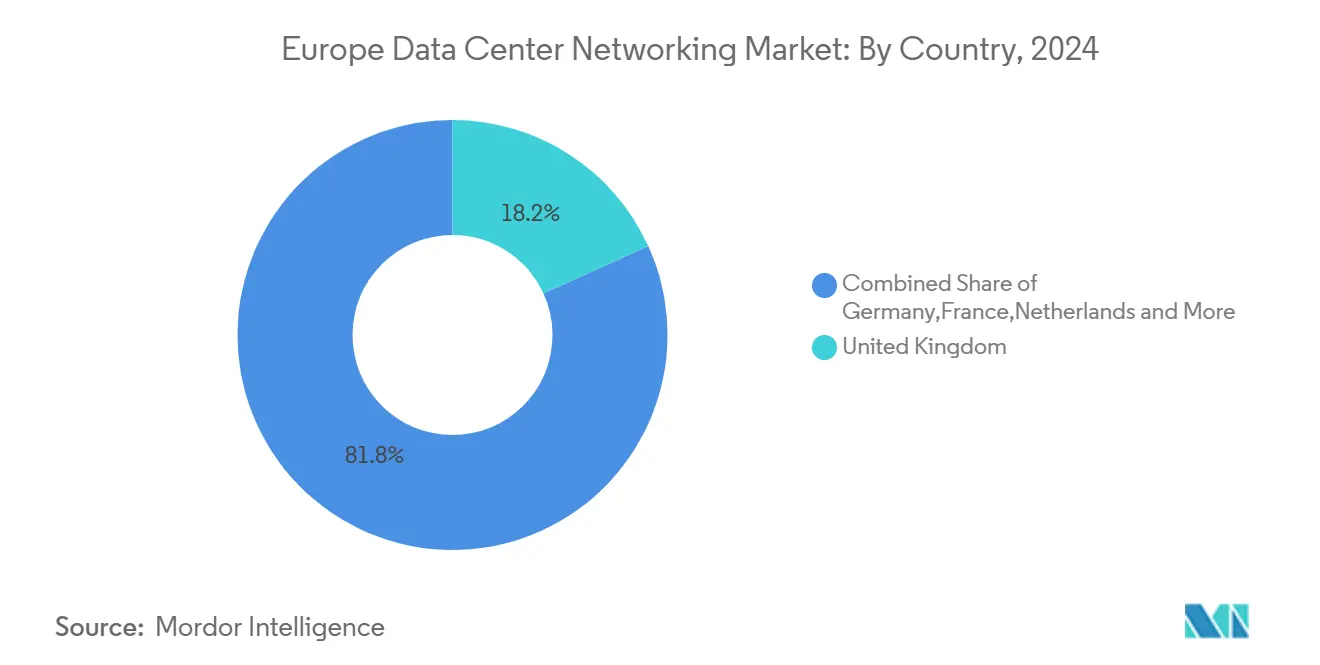
- Nach Land erfasste das Vereinigte Königreich im Jahr 2025 einen Marktanteil von 18,05 % am europäischen Markt für Rechenzentrumsnetzwerke; Spanien wird voraussichtlich das Wachstum mit einer CAGR von 10,18 % anführen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Markt für Rechenzentrumsnetzwerke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-Speicher und zuverlässige Anwendungsleistung | +1.8% | FLAP-D-Korridore und paneuropäische Unternehmen | Mittelfristig (2–4 Jahre) |
| 5G- und Edge-Computing-Datenverkehrsanstieg | +1.5% | Kernmärkte der EU, nordische Expansion | Mittelfristig (2–4 Jahre) |
| Migration zu 400G/800G-Ethernet-Switching | +1.2% | Hyperscaler-Cluster in Frankfurt, Amsterdam und Dublin | Kurzfristig (≤ 2 Jahre) |
| EU-Vorstoß für energieeffizientes flüssigkeitsgekühltes Switching | +0.9% | Deutschland und Niederlande als frühe Anwender | Langfristig (≥ 4 Jahre) |
| Verlagerung von Neubauten in sekundäre EU-Ballungsräume | +0.8% | Madrid, Berlin, Warschau, Mailand | Mittelfristig (2–4 Jahre) |
| Einführung von Merchant-Silicon und offenem Netzwerkbetriebssystem | +0.6% | Kostensensibles Osteuropa und KMU-Segment | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-Speicher und zuverlässige Anwendungsleistung
45 % der EU-Unternehmen beschafften im Jahr 2024 Cloud-Dienste, hauptsächlich für E-Mail-Hosting und Dateispeicherung, was die allgemeine Abhängigkeit von externen Plattformen unterstreicht. Oracle Cloud Infrastructure wurde für europäische Regierungsworkloads ausgewählt, was das Vertrauen des öffentlichen Sektors in Cloud-native Netzwerke belegt. Sofortzahlungsvorschriften verlangen von europäischen Banken, Transaktionen bis 2025 innerhalb von 10 Sekunden abzuwickeln – ein Mandat, das Latenzbudgets verschärft und ultralatenzarme Switching-Fabrics begünstigt. Das Netzwerk für vertrauenswürdige und verantwortungsvolle KI, das führende Krankenhäuser verbindet, ist auf belastbare Verbindungen zwischen Rechenzentren angewiesen, um diagnostische KI online zu halten und gleichzeitig datenschutzkonform zu bleiben. Zusammen erheben regulatorische Anforderungen und Leistungserwartungen hochverfügbare Netzwerke von einer betrieblichen Notwendigkeit zu einem Differenzierungsmerkmal auf Vorstandsebene.
5G- und Edge-Computing-Datenverkehrsanstieg
Die EU beabsichtigt, bis 2030 10.000 klimaneutrale Edge-Knoten zu betreiben, wobei erwartet wird, dass 80 % der Verarbeitung außerhalb zentraler Standorte stattfindet.[1]Eurostat, „IKT-Nutzung in Unternehmen”, ec.europa.eu Demonstrationen im Rahmen des 5GMEC4EU-Programms validieren Edge-Fabrics mit Sub-Millisekunden-Latenz, die optisches Schaltkreis-Switching mit SDN-Steuerungsebenen integrieren. Deutsche Telekom positioniert Edge als Säule nationaler digitaler Agenden und ermöglicht Smart-City-Telemetrie und autonome Mobilität. Einnahmen aus Mikro-Rechenzentren überstiegen bereits im Jahr 2023 USD 5,8 Milliarden und haben eine Entwicklungsperspektive bis zu USD 160,8 Milliarden bis 2036, was eine robuste Pipeline für robuste Switches und intelligente Edge-Controller offenbart. Diese verteilte Topologie leitet den Datenverkehr von FLAP-Knotenpunkten weg und erfordert neue Orchestrierungsschichten, die in der Lage sind, Fehler in Echtzeit über Tausende von Mini-Standorten hinweg zu isolieren.
Migration zu 400G/800G-Ethernet-Switching
Hyperscale-Betreiber beschleunigten Upgrades, wobei Arista 7700R4-Plattformen an Metas europäische KI-Cluster lieferte und im Jahr 2024 einen Umsatz von USD 7 Milliarden verzeichnete, ein Anstieg von 19,5 % im Jahresvergleich. Die Veröffentlichung von IEEE P802.3df, gekoppelt mit interoperablen 800-GbE-Demonstrationen auf der ECOC 2024, bestätigt den Standardisierungspfad für Optik der nächsten Generation. Ciscos Silicon One vereint Switching und Routing auf einem einzigen ASIC, um die Anzahl der Schichten zu vereinfachen und den Energieverbrauch zu senken. Googles Jupiter-Netzwerküberarbeitung lieferte eine 5-fache Kapazität bei gleichzeitiger Reduzierung der Investitionsausgaben um 30 % durch direkt verbundene optische Fabrics.[2]Google Research, „Jupiter Rising: Ein Jahrzehnt Rechenzentrumsnetzwerke”, research.google Diese Übergänge ersetzen veraltete 100-GbE-Bestände und schaffen einen Ersatzzyklus, der die Expansion des europäischen Marktes für Rechenzentrumsnetzwerke direkt befeuert.
EU-Vorstoß für energieeffizientes flüssigkeitsgekühltes Switching
Ab September 2024 müssen Betreiber jährliche Kennzahlen zur Energieeffizienz gemäß der überarbeiteten Energieeffizienzrichtlinie einreichen.[3]Europäische Kommission, „Richtlinie (EU) 2023/1791 zur Energieeffizienz”, ec.europa.eu Der FRA7-Campus von CyrusOne integriert Abwärmenutzung und liefert 40 MW an lokale Netze – ein Vorbild für künftige deutsche Designs. Base-8- und Base-16-Glasfaserpläne verbessern die Port-Auslastung und senken Fan-out-Verluste, während das EU-Ziel eines PUE-Werts unter 1,3 erfüllt wird. Berlins nationale Strategie verpflichtet Neubauten zur Nutzung erneuerbarer Energien und zum Export von Restwärme, was Switch-Anbieter dazu zwingt, flüssigkeitsgekühlte Kühlplatten in Top-of-Rack-Geräte zu integrieren. Anbieter, die grünem Engineering Priorität einräumen, gewinnen daher einen politisch bedingten Vorteil im europäischen Markt für Rechenzentrumsnetzwerke.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Netzwerkkomplexität | -1.1% | Unternehmensstandorte in der gesamten EU | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Optik und ASICs | -0.8% | Deutschland und Niederlande am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Engpässe im Stromnetz und Genehmigungsverzögerungen | -0.7% | FLAP-D-Ballungsräume und andere städtische Zentren | Langfristig (≥ 4 Jahre) |
| CO₂- und Wasserverbrauchsobergrenzen erhöhen die Gesamtbetriebskosten | -0.5% | EU-weit, strengere Grenzen in den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Netzwerkkomplexität
Hybrid-Cloud-Ausbreitung und KI-Pipelines verkomplizieren Topologien schneller, als europäische Unternehmen qualifizierte Ingenieure rekrutieren können. Junipers Apstra wendet absichtsbasierte Automatisierung auf Multi-Vendor-Fabrics an, doch Fachkräftemangel hält an, da Teams Kubernetes, Terraform und optisches Schaltkreis-Switching gleichzeitig bewältigen müssen. ETNO plädiert für politische Entlastung, die es Netzbetreibern ermöglicht, Investitionen zurückzugewinnen und gleichzeitig Edge-Dienste bereitzustellen. Ohne breite Fachkenntnisse verschieben Organisationen Upgrades, was die Erneuerungsaktivität im europäischen Markt für Rechenzentrumsnetzwerke verlangsamt.
Lieferkettenengpässe bei Optik und ASICs
Lieferzeiten für 400-G-optische Module überschreiten 12 Monate – eine Einschränkung, die laut Führungskräften von Extreme Networks den Schocks der COVID-Ära ähnelt. Europäische Einrichtungen bleiben von asiatischen Wafer-Fabs abhängig, eine Schwachstelle, die im Rohstoff-Vorausschaubericht der Kommission hervorgehoben wird. Lenovos ungarische Produktionslinie erleichtert regionale Zölle, kann Engpässe jedoch nicht vollständig ausgleichen. Verzögerte Deployments führen zu entgangenen Quartalen beim Switch-Umsatz und bremsen den Schwung im Prognosezeitraum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware-Plattformen verankern Bandbreiten-Upgrades
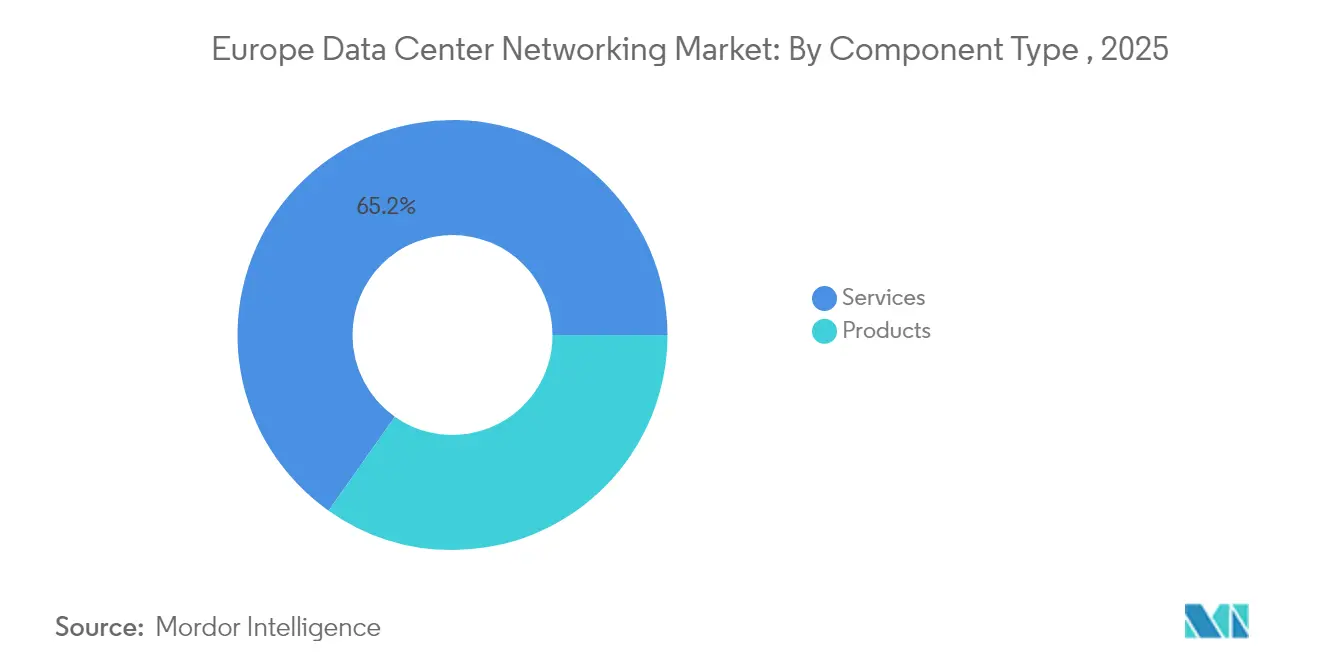
Ethernet-Switches beherrschten im Jahr 2025 mit 34,78 % den Marktanteil am europäischen Markt für Rechenzentrumsnetzwerke und unterstreichen damit ihre Rolle in Leaf-Spine-Fabrics, die GPU-Cluster versorgen. Software-Defined-Networking-Controller, die mit einer CAGR von 11,76 % expandieren, orchestrieren verschiedene ASIC-Generationen und automatisieren Failover – eine Notwendigkeit, da durchschnittliche Clustergrößen 10.000 Server überschreiten. Router behalten ihre Relevanz für WAN-Ingress, treten aber interne Rollen an konvergierte Switches ab, die Schichten reduzieren und Latenz minimieren. Speichernetzwerke gewinnen, obwohl langsamer wachsend, das Interesse von Finanzdienstleistern, die unveränderliche Backup-Vaults einführen, um betriebliche Resilienzregeln zu erfüllen. Application-Delivery-Controller werden am Edge unverzichtbar und übernehmen TLS-Offloading in der Nähe der Endnutzer. Sicherheits-Appliances werden zunehmend in Switching-Betriebssystem-Images integriert, um die Anforderungen des EU-Gesetzes zur digitalen operationellen Resilienz zu erfüllen. Optische Verbindungen entwickeln sich am schnellsten; Co-Packaged Optics und Linear Pluggable Optics konkurrieren um Steckplätze, während Betreiber Kosten, Leistung und Upgrade-Komfort abwägen. Dienstleistungen üben einen stabilisierenden Einfluss aus, da verwaltete Netzwerkverträge Unternehmen ermöglichen, die durch Komplexität entstehende Fachkompetenzlücke zu überbrücken.
Ein zweiter Ersatz-Superzyklus bildet sich rund um flüssigkeitskühlungsbereite Geräte. Anbieter, die Kühlplatten-Chassis mit Direkt-zu-Chip-Kreisläufen kombinieren, sprechen Kollokations-Vermieter an, die PUE-Werte veröffentlichen müssen. Merchant-Silicon nivelliert die Hardware-Leistung und verlagert die Differenzierung hin zu Netzwerkbetriebssystem-Funktionen wie Echtzeit-Fabric-Telemetrie. Offene Netzwerkdistributionen wie SONiC überzeugen Käufer davon, dass sie Anbieter wechseln können, ohne vollständige Neuverkabelungen vorzunehmen, was Software-Support und Lifecycle-Verwaltung zum neuen Vertrauensmaßstab macht. Diese Verlagerung richtet Gewinnpools auf Lizenzen und Abonnement-Telemetrie statt auf physische Ports aus, doch ASIC-Innovation für Paketverarbeitung bleibt entscheidend für leitungsratenverschlüsselung und Überlastungssteuerung in KI-Clustern.


Nach Endnutzer: Finanzinstitute beschleunigen latenzempfindliche Bauten
IT- und Telekommunikationsunternehmen erwirtschafteten 36,05 % des Umsatzes im Jahr 2025 und nutzten dabei umfangreiche Peering- und Backbone-Assets zur Monetarisierung von Hybrid-Cloud und 5G. Banken und Versicherer verzeichnen mit 12,65 % CAGR das schnellste Wachstum, da Sofortzahlungsregeln und modellgetriebene Risikobewertung ultralatenzarme Verbindungen zwischen Datentresoren und Analyse-Engines erzwingen. Regierungs- und Verteidigungseinrichtungen übernehmen souveräne Cloud-Frameworks wie Deutschlands Deutsche Verwaltungscloud und priorisieren Datenresidenz und Zero-Trust-Segmentierung. Medien- und Unterhaltungsunternehmen erweitern private CDNs und verlagern Transcodierung auf Edge-Racks, um Backbone-Überlastung bei Live-Sportübertragungen zu reduzieren. Gesundheitsnetzwerke nehmen an gemeinsamen KI-Modellen für die Radiologie teil und befeuern die Nachfrage nach verschlüsselter Ost-West-Datenverkehrsinspektion. Die Fertigung setzt deterministisches Ethernet für Roboterzellen und vorausschauende Wartung ein und treibt die Konvergenz von OT- und IT-Domänen voran. Bildung, Einzelhandel und Logistik runden die verbleibenden Ausgaben ab und rüsten Campus-Kerne auf 100 GbE auf, da digitale Lehrpläne und Omnichannel-Fulfillment reifen.
EU-regulatorischer Druck für betriebliche Resilienz verankert Kapitalausgaben. Das Gesetz zur digitalen operationellen Resilienz verpflichtet selbst mittelgroße Finanzinstitute, vierteljährlich Failover-Tests durchzuführen, was redundante Mesh-Deployments antreibt. Telekommunikationsbetreiber leiten Datenverkehr zu Multi-Access-Edge-Einheiten um, um RAN-Überlastung zu entlasten, und integrieren workload-bewusstes Routing in Core-Switches. Insgesamt dämpft die vertikale Vielfalt zyklische Schwankungen im europäischen Markt für Rechenzentrumsnetzwerke, während der BFSI-Anteil wächst.
Nach Rechenzentrumstyp: Neutrale Einrichtungen dominieren weiterhin die Verbindung
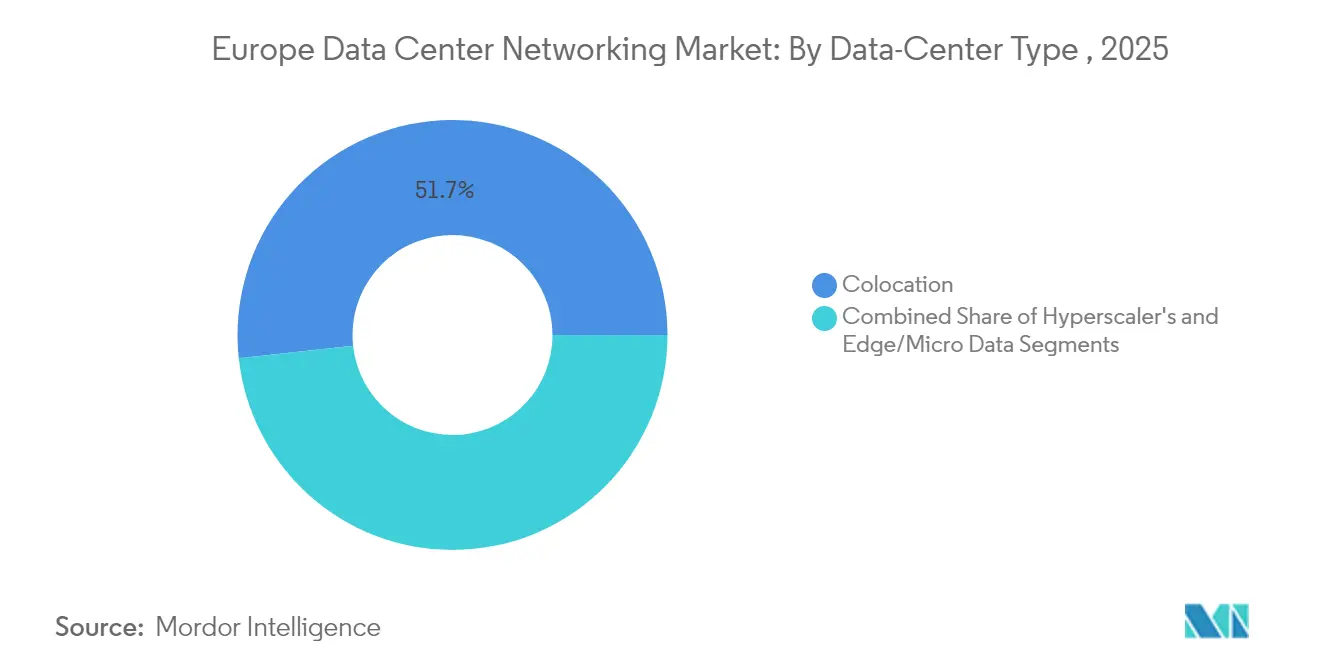
Kollokationsstandorte hielten im Jahr 2025 51,72 % der Marktgröße des europäischen Marktes für Rechenzentrumsnetzwerke, da Unternehmen carrierneutrale Meet-Me-Räume für Multi-Cloud-Verbindungen suchen. Hyperscaler-Cloud-Anbieter zeigen jedoch die höchste CAGR von 14,05 %, ausgelöst durch KI-Trainingsfarmen, die 800-GbE-Fabrics erfordern. Edge- und Mikro-Rechenzentren vervielfältigen sich an Turmstandorten und Metro-POPs und spiegeln die Telko-Zeitpläne für 5G-Standalone wider. Unternehmen räumen weiterhin veraltete On-Premise-Computerräume und migrieren Workloads in gemeinsame Hallen, um Scope-3-Kohlenstoffbilanzierungsziele zu erfüllen. Das Kollokationssegment investiert in standorteigene erneuerbare Energien, Fernwärmeexport und Batteriespeicher, um EU-Offenlegungsregeln zu entsprechen. Hyperscaler setzen proprietäre Topologien ein, die optisches Schaltkreis-Switching für Elephant-Flows integrieren und Spine-Schichten sowie Verkabelungskosten reduzieren. Edge-Betreiber priorisieren robuste Hardware mit Zero-Touch-Provisionierung, um Serviceeinsätze an abgelegenen Standorten zu reduzieren. Zusammen gewährleisten diese Archetypen eine nachhaltige Kanaldiversität und dämpfen Nachfrageschwankungen.
Die Branchenkonsolidierung intensiviert sich: Penta Infra übernahm KPNs Amsterdamer Asset, und nLighten kaufte sieben Edge-Einrichtungen von Exa Infrastructure. Solche Zusammenschlüsse geben Anbietern größere Präsenz, um Multi-Megawatt-Mietverträge von KI-Mietern zu sichern. Vermieter integrieren Flüssigkeits-Immersionspods und Abwärmenutzung, um Baugenehmigungen zu erhalten, und gestalten damit Designleitfäden für Rack-Level-Netzwerkgeräte neu. Hyperscaler übernehmen Build-Operate-Transfer-Modelle in aufstrebenden Ballungsräumen, um Lizenzierungsrisiken abzusichern und gleichzeitig die Kontrolle über das Netzwerkdesign zu behalten. Der europäische Markt für Rechenzentrumsnetzwerke verfolgt daher nicht nur Kapazitätswachstum, sondern auch Eigentümerwechsel.
Nach Bandbreite: Hochgeschwindigkeitsoptik unterstützt KI-Cluster
Im Jahr 2025 entfielen 37,74 % der Ausgaben auf 50-100-GbE-Verbindungen, die den Mainstream-Unternehmensspeicher und die VM-Migration bedienen. Deployments über 100 GbE verzeichnen die steilste CAGR von 12,74 %, unterstützt durch den GPU-Cluster-Rollout, der von 400-GbE- und 800-GbE-Leaf-Spine-Fabrics profitiert. Die ≤10-GbE-Stufe bleibt für Verwaltungsnetzwerke und kleine regionale Edge-Knoten bestehen, wo Kosten die Bandbreite überwiegen. 25-40 GbE bleibt als Übergangsoption für Mid-Cycle-Erneuerungsprojekte bestehen. Betreiber sichern Verkabelungen für die Zukunft, indem sie MPO-16-Trunks installieren, die für 1,6-T-Leitungen bereit sind, und begrenzen so verlorene Glasfaser, wenn sich die Geschwindigkeiten verdoppeln. Kohärente Steckmodule erweitern Ethernet direkt über Metro-Glasfaser und umgehen proprietäre DWDM-Gestelle, was die Investitionsausgaben senkt. Da grüne Tarife steigen, drängen Optikanbieter auf energieärmere DSPs und lineare Treiber und nähern sich Energiebudgets, die mit den EU-Netto-Null-Zielen vereinbar sind.
Die breite Einführung hostbasierter Überlastungssteuerungen verbessert die Verbindungsauslastung und ermöglicht es Betreibern, die Überzeichnung zu erhöhen, ohne GPU-Trainingszeiten zu beeinträchtigen. Anbieter fördern telemetriegestützte Verkehrstechnik, analysieren Mikro-Bursts pro Datenfluss und formen Warteschlangen in Echtzeit. Diese Fähigkeiten ermutigen Unternehmen, die 100 GbE übersprungen haben, direkt auf 400 GbE zu wechseln, was die Erneuerungsnachfrage im europäischen Markt für Rechenzentrumsnetzwerke vertieft.
Geografische Analyse
Der Umsatz des europäischen Marktes für Rechenzentrumsnetzwerke konzentriert sich im FLAP-D-Korridor, doch Netzengpässe in London und Frankfurt schränken neue Megawatt-Zuteilungen ein und lenken Investoren in sekundäre Ballungsräume. Frankfurt verfügt über eine installierte IT-Kapazität von 745 MW, sieht sich jedoch Anschlussmoratorien gegenüber, bis Umspannwerke in Betrieb gehen, was die kurzfristige Switch-Nachfrage verlangsamt. London führt weiterhin mit 993 MW, obwohl hohe Stromtarife Betreiber dazu veranlassen, inkrementelle KI-Cluster für Standorte in Nordengland vorzusehen, wo erneuerbare Stromabnahmeverträge verfügbar sind. Amsterdam mit 506 MW verhängt Flächenbeschränkungen und treibt mehrstöckige Vertikalbauten voran, die höhere Port-Dichten erfordern. Dublin bleibt eine Hyperscaler-Hochburg, aber der Stromregulator CRU begrenzt künftige Zuteilungen und drängt Cloud-Anbieter zur Mitinvestition in Netzaufrüstungen.
Sekundärmärkte zeigen infolgedessen zweistelliges Wachstum. Madrid nutzt überschüssige Solarproduktion und günstige Genehmigungsverfahren, um 100-MW-Campusse anzuziehen und erhebliche Aufträge für 400-GbE-Fabrics zu generieren. Berlin und Warschau profitieren von Ost-West-Glasfaser-Backbones und positionieren sich als Disaster-Recovery-Knoten für FLAP-Mieter. Mailands Wachstum resultiert aus Unterseekabellandungen aus Afrika und dem Nahen Osten, was die Stadt zu einer Latenzbrücke in den EMEA-Süden macht. Nordische Einrichtungen zielen auf KI-Inferenz und Batch-Analytik dank kühler Klimata ab, wobei Dänemark und Schweden Steueranreize bieten, die die Gesamtbetriebskosten senken. EU-Investitionsinstrumente verstärken die geografische Streuung. Das Programm „Digitales Europa” stellte im Jahr 2025 EUR 1,3 Milliarden für KI und Cybersicherheit bereit und reservierte Zuschüsse für Edge-Knoten, die bis 2030 10.000 erreichen sollen. Erneuerbare-Energie-intensive Netze in Finnland und Norwegen unterstützen grüne Markenversprechen und sprechen unternehmenseigene ESG-Scorecards an. Osteuropäische Regierungen setzen Investitionssubventionen ein, um souveräne Cloud-Zonen aufzubauen, die Daten innerhalb der Grenzen halten und die lokale Switch-Beschaffung ankurbeln. Die Gesamtnachfrage folgt daher einem Hub-and-Edge-Muster: Reife Ballungsräume verbrauchen Ersatzgeräte, während aufstrebende Standorte Greenfield-Lieferungen absorbieren, was gemeinsam eine belastbare Entwicklung des europäischen Marktes für Rechenzentrumsnetzwerke unterstützt.
Regulatorisches Umfeld
Die EU-Politik verschärft zunehmend die Vorgaben zu Energietransparenz und Energieeffizienz für Rechenzentren, wodurch die Anforderungen an leistungsbewusstes Switching, Optikeffizienz und automatisierte Telemetrie bei Netzwerk-Upgrades steigen. Im Rahmen der Energieeffizienzrichtlinie hat die EU ein Berichterstattungssystem für Rechenzentren eingeführt (Delegierte Verordnung (EU) 2024/1364), das eine verpflichtende Berichterstattung für Einrichtungen oberhalb eines Leistungsbedarfsschwellenwerts von 500 kW vorsieht und auf der jährlichen Berichterstattung über Energieeffizienzkennzahlen aufbaut, die im September 2024 begonnen hat. Im März 2026 eröffnete die Europäische Kommission zudem eine Konsultation zu einem EU-weiten Bewertungssystem für Rechenzentren im Rahmen eines umfassenderen Pakets zur Energieeffizienz von Rechenzentren, begleitet von Vorarbeiten zu Mindestleistungsstandards. Zusammen verstärken diese Schritte die compliance-getriebene Nachfrage nach energieeffizienten, flüssigkeitskühlungsfähigen Netzwerkplattformen.
Initiativen zu Datenhoheit und -governance prägen zudem die Beschaffung von Netzwerksicherheit, Segmentierung und Datenverarbeitungskontrollen. Der EU Data Act (Verordnung (EU) 2023/2854) legt neue Pflichten hinsichtlich Zugang und Nutzung von Daten aus vernetzten Produkten und verbundenen Dienstleistungen fest, wobei zentrale Anwendungsanforderungen mit Bezug auf den 12. September 2026 genannt werden. Dies erhöht die Aufmerksamkeit für sicheren Datenverkehr, Nachprüfbarkeit und Anbieterinteroperabilität über Cloud- und Edge-Einsätze hinweg. Parallel dazu veröffentlichte die Europäische Kommission im Juni 2026 einen Vorschlag für einen Cloud and AI Development Act (CADA) (COM(2026) 502), der auf einen einheitlichen EU-weiten Bewertungsrahmen für Cloud- und KI-Souveränität abzielt. Dies unterstützt die Nachfrage nach souveränitätsfähigen Architekturen in staatlichen und regulierten vertikalen Rechenzentrumsnetzwerken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Silizium und Optik (Switch-ASICs, steckbare Transceiver sowie Glasfaser/Verkabelung) und erstreckt sich dann auf die Herstellung von Switch-, Router-, ADC- und Sicherheitshardware sowie Netzwerkbetriebssysteme (NOS). Sie setzt sich fort über die Systemintegration in Leaf-Spine-Fabrics, gefolgt von Betrieb, Automatisierung und Managed Services, die dazu beitragen, komplexe Multi-Site-Netzwerke performant zu halten. Europa bleibt gegenüber vorgelagerten Einschränkungen exponiert, darunter verlängerte Lieferzeiten für Hochgeschwindigkeits-Optikmodule und die Abhängigkeit von nicht-europäischer Wafer- und Verpackungskapazität, was 400G/800G-Einführungen verzögern kann, selbst wenn Rechenzentrumsflächen verfügbar sind. In diesem Kontext beeinflussen Dienstleistungen (Design, Integration und Lifecycle-Support) sowie Softwareebenen (SDN-Controller, intent-basierte Automatisierung und Telemetrieplattformen) zunehmend die Time-to-Deploy und die operativen Ergebnisse im Tagesbetrieb.
Die nachgelagerte Nachfrage konzentriert sich auf Hyperscaler, Colocation-Betreiber und Großunternehmen, einschließlich IT und Telekommunikation sowie BFSI. Käufer priorisieren tendenziell validierte Architekturen und die Kontinuität der operativen Toolchains. Die Anbieterstrategien orientieren sich an diesen Kaufprioritäten: Cisco setzt auf integrierte Systeme und SDN-gesteuerte Richtlinienkontrolle (zum Beispiel Nexus/ACI-artige Ansätze), Arista konzentriert sich auf offene Hochgeschwindigkeits-Ethernet-Fabrics, unterstützt durch Automatisierung und Telemetrie, und Huawei differenziert sich durch vertikal integrierte Compute-Netzwerk-Ansätze, einschließlich verlustfreier Ethernet-Beschleunigung für KI-Fabrics. Kanalpartner, Integratoren und Managed-Network-Service-Provider gewinnen ebenfalls an Bedeutung, da die Netzwerkkomplexität steigt und der Fachkräftemangel zunimmt. Parallel dazu verlangen Rechenzentrumsbetreiber zunehmend Flüssigkeitskühlungskompatibilität und energieeffiziente Optik, damit Netzwerk-Upgrades mit standortbezogenen Energieberichts- und Effizienzanforderungen im Einklang stehen können.
Wettbewerbslandschaft
Der Wettbewerb balanciert Skalierung und Spezialisierung. Cisco behält das breiteste Portfolio, das Leaf-Spine-Switches, WAN-Router und Zero-Trust-Appliances umfasst, sieht sich jedoch Margenkompressionsdruck ausgesetzt, da Merchant-Silicon die ASIC-Differenzierung erodiert. Arista Networks verzeichnete im ersten Quartal 2025 einen Umsatz von USD 2,005 Milliarden, ein Sprung von 27,6 %, angetrieben durch 800-GbE-Lieferungen in europäische KI-Ausbauten, was seinen Herausforderstatus festigt. Die geplante USD-14-Milliarden-Übernahme von Juniper Networks durch Hewlett Packard Enterprise zielt darauf ab, Rechen-, Speicher- und Netzwerkorchestrierung in einem einzigen Stack zu vereinen, obwohl US-Regulierungsbehörden ihre Prüfung fortsetzen.
Die Durchdringung von White-Box-Lösungen steigt, da Hyperscaler Software-Kontrolle über Marken-Hardware stellen. SONiC-Distributionen ermöglichen es Betreibern, ODM-Chassis mit selbst entwickelten Tools zu kombinieren, was Anbieterabhängigkeit reduziert und den Preiswettbewerb ankurbelt. PLVision liefert gehärtete SONiC-Images für Europas gemäßigte Edge-Deployments und illustriert eine Marktverschiebung hin zu Dienstleistungswert. Etablierte Router-Anbieter reagieren, indem sie Streaming-Telemetrie und KI-gestützte Fehlerbehebung in Netzwerkbetriebssystem-Pakete integrieren und Abonnementeinnahmen anstreben.
Flüssigkeitskühlungstechnik wird zu einem wichtigen Differenzierungsmerkmal. Anbieter integrieren dielektrische Kühlmittelkreisläufe, um ASIC-Temperaturen unter 65 °C zu halten und gleichzeitig den Lüfterenergieverbrauch drastisch zu senken. Unternehmen, die als erste flüssigkeitskühlungsbereite Geräte gemäß EU-Ökodesign-Richtlinien zertifizieren, erhalten Erstanbieter-Angebote. Unterdessen beschleunigen Hersteller optischer Module die Roadmaps für Linear Pluggable Optics, was eine 800-GbE-Einführung ohne kostspielige DSPs ermöglicht. Das Zusammenspiel von Konsolidierung, offener Software und Nachhaltigkeitsanforderungen prägt eine mäßig konzentrierte Struktur, die dennoch Raum für agile Neueinsteiger lässt, die auf Nischenfunktionen im europäischen Markt für Rechenzentrumsnetzwerke abzielen.
Marktführer im europäischen Markt für Rechenzentrumsnetzwerke
Cisco Systems, Inc.
Arista Networks, Inc.
Huawei Technologies Co., Ltd.
Juniper Networks, Inc.
Dell Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Compliance-getriebene Effizienzanforderungen und der Vorstoß zur Veröffentlichung standardisierter Energieeffizienzkennzahlen schaffen eine klare Chance für Anbieter und Dienstleister, die Bandbreiten-Upgrades mit messbaren Reduktionen der Leistung pro Bit kombinieren können. Die EU hat sich von Leitlinien zu einer verpflichtenden Berichterstattung für größere Standorte bewegt, einschließlich des 500-kW-Schwellenwerts gemäß der Delegierten Verordnung (EU) 2024/1364, und die Europäische Kommission hat ihre Arbeiten 2026 an einem EU-Bewertungssystem für Rechenzentren und Mindestleistungsstandards vorangetrieben. Dieses Umfeld unterstützt flüssigkeitskühlungsfähiges Switching, energiesparende Optik und Automatisierung, die Nutzungs- und Energie-KPIs dokumentieren kann. Es schafft zudem Raum für Nachrüstungsprogramme in FLAP-D-Märkten, die durch Netzbeschränkungen begrenzt sind, sowie für Neubauten in sekundären Metropolregionen, die erneuerbare Energien und Wärmerückgewinnung als Genehmigungshebel nutzen.
Souveräne und regulierte Cloud-Architekturen schaffen eine weitere Nachfragenische für Netzwerk-Stacks, die hohe Verfügbarkeit, Segmentierung, Verschlüsselung und nachprüfbaren Betrieb über Hybrid-Cloud- und Edge-Umgebungen hinweg kombinieren. Der EU Data Act (Verordnung (EU) 2023/2854) und der CADA-Vorschlag vom Juni 2026 (COM(2026) 502) erhöhen das Gewicht von Interoperabilität, Datenverarbeitung und Souveränitätsbewertung in der Beschaffung, insbesondere bei staatlichen und kritischen Infrastrukturkäufern. Gleichzeitig erweitern KI-Cluster-Ausbauten die Netzwerkanforderungen über traditionelle Switching-Erneuerungszyklen hinaus zu End-to-End-Fabrics über Rechenzentrum, Campus und Edge, was die Nachfrage nach Hochgeschwindigkeits-Ethernet (>100 GbE) und nach autonomen Betriebswerkzeugen erhöht, die Staus reduzieren und Fehlerbehebungszyklen in Multi-Vendor-Umgebungen verkürzen.
Aktuelle Branchenentwicklungen
- Juni 2026: Arista Networks stellt hochdichte, flüssigkeitsgekühlte XPO-Steckoptiken zur Versorgung von KI-Netzwerk-Fabrics vor. Die Entwicklung führt flüssigkeitsgekühlte Optik für KI-Workloads ein und erweitert die hochdichten Spine-Leaf-Fähigkeiten bei europäischen Einsätzen. Der Schritt stärkt Aristas Position bei flüssigkeitsgekühlten, hochdurchsatzfähigen Rechenzentrums-Fabrics in ganz Europa.
- März 2026: Cisco Systems erweitert Secure AI Factory mit NVIDIA-Unterstützung für RTX PRO 4500 Blackwell GPUs über die UCS- und Edge-Portfolios hinweg. Die Integration fügt KI-Beschleuniger zum Rechenzentrums-Netzwerk-Stack hinzu und ermöglicht KI-fähige Einsätze. Die Erweiterung stärkt Ciscos europäische Fähigkeiten für souveräne Einsätze und erweitert sein KI-orientiertes Angebot.
- Februar 2026: Cisco stellt den Silicon One G300 mit 102,4 Tbps Switching-Silizium für massive KI-Cluster-Ausbauten vor, zusammen mit neuen N9000- und 8000-Systemen mit Flüssigkeitskühlung. Das Switching-Silizium der nächsten Generation zielt auf KI-Workloads über 100 Tbps ab und ermöglicht großflächige europäische Einsätze. Der Schritt positioniert Cisco an der Spitze der KI-Rechenzentrums-Fabric und unterstützt den Ausbau der regionalen Kapazität.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Ausgaben in Europa für Netzwerkhardware, -software und zugehörige Dienstleistungen, die innerhalb von Rechenzentren eingesetzt werden oder zur Verbindung von Rechenzentrumsressourcen genutzt werden, wobei der Zweck darin besteht, Datenverkehr innerhalb der Einrichtung zu bewegen, zu sichern und zu verwalten.
Ausgeschlossener Umfang: Diese Größenbestimmung erfasst kein allgemeines Unternehmens-Campus-Networking, das nicht für den Rechenzentrumsbetrieb genutzt wird, selbst wenn dieselben Produktfamilien in beiden Umgebungen eingesetzt werden.
Übersicht der Segmentierung
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Storage Area Network (SAN)
- Application Delivery Controller (ADC)
- Netzwerksicherheits-Appliances
- Software-Defined-Networking-Controller (SDN)
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzer
- IT und Telekommunikation
- Bank-, Finanzdienstleistungs- und Versicherungssektor (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endnutzer
- Nach Rechenzentrumstyp
- Kollokation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner als oder gleich 10 GbE
- 25–40 GbE
- 50–100 GbE
- Größer als 100 GbE
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Niederlande
- Irland
- Spanien
- Italien
- Schweden
- Dänemark
- Norwegen
- Polen
- Österreich
- Belgien
- Schweiz
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung legt die Leitplanken dafür fest, was gezählt werden sollte, und liefert grundlegende Aktivitätssignale, denen die Netzwerknachfrage typischerweise folgt. Wir haben die Europa-Perspektive anhand öffentlicher Infrastruktur- und Konnektivitätsindikatoren verankert, einschließlich der Eurostat-Tabellen zur digitalen Wirtschaft, digitaler und konnektivitätsbezogener Veröffentlichungen der Europäischen Kommission sowie nationaler Regulierungsbehördenpublikationen, soweit verfügbar. Der Kontext von Rechenzentrumsbau und -auslastung wurde ebenfalls mithilfe von Quellen wie öffentlicher Forschung des Uptime Institute, IEA-Notizen zu Strom und Rechenzentren sowie technischen Standards und Leitlinien von Gremien wie ETSI und der IETF gegenprüft.
Um diese Signale in ein praktisches Marktmodell zu übersetzen, haben wir öffentliche Offenlegungen von Anbietern, Jahresberichte und Investorenpräsentationen ausgewertet, um Produktumsatzmixe und regionale Exponierung zu verstehen. Anschließend haben wir diese Erkenntnisse mit angesehener Presseberichterstattung über Kapazitätserweiterungen und Interconnect-Ankündigungen verglichen. Patentdatenbanken wurden selektiv genutzt, um zu prüfen, welche Netzwerkfähigkeiten im Zeitverlauf priorisiert wurden, beispielsweise höhere Ethernet-Geschwindigkeiten und Automatisierungsfunktionen. Die obige Liste ist beispielhaft, und im Rechercheprozess wurden auch viele weitere öffentliche Quellen zur Sammlung, Validierung und Klärung herangezogen.
Primärinterviews und Befragungen
Primärinterviews und Befragungen wurden genutzt, um die Sekundärperspektive in realistische Dimensionierungseingaben umzusetzen, insbesondere dort, wo öffentliche Daten nicht beschreiben, was innerhalb der Einrichtungen tatsächlich eingesetzt wird. Wir sprachen mit Ausrüstungsanbietern, Integratoren, Colocation-Betreibern, Cloud- und Unternehmenskäufern sowie Kanalpartnern in wichtigen europäischen Zentren. Nach jeder Runde haben wir Unterschiede in den Ansichten durch Folgefragen abgeglichen. Diese Gespräche halfen, Erneuerungszyklen, typische Zeitpläne für Portgeschwindigkeitsmigrationen, Service-Attach-Raten und die Preisentwicklung beim Wechsel von 10/25/100 GbE zu höheren Geschwindigkeiten zu bestätigen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 12% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 14% | Manager: 47% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einer Top-Down-Rekonstruktion, die die europäische Rechenzentrumsaktivität mit der Netzwerknachfrage verknüpft, wobei das Wachstum der installierten IT-Last, Anlagenerweiterungen und Interconnect-Ausbauten in erwartete Erneuerungs- und inkrementelle Ausrüstungsbedarfe umgewandelt werden. Anschließend haben wir die Gesamtwerte mit selektiven Bottom-Up-Prüfungen abgeglichen, indem wir typische Stücklistenanteile für Switching, Routing, Sicherheit und optische Interconnects gesampelt haben. Danach haben wir die daraus abgeleiteten ASPs anhand der Beschreibungen von Käufern und Kanalteilnehmern stresstestet.
Einige praktische Eingabegrößen wurden eng verfolgt, da sie die meisten Schwankungen bei den Ausgaben erklären. Dazu gehören Verschiebungen im Portgeschwindigkeitsmix (10/25/100/400 GbE und höher), Trends bei der durchschnittlichen Anzahl von Ports pro Rack, getrieben durch Virtualisierung und KI-fähige Designs, die Bevorzugung von Spine-Leaf-Fabrics beim Einsatz, die optische Verbindungsdichte für Ost-West-Verkehr sowie der Anteil der Ausgaben, der als Dienstleistungen im Vergleich zu reinen Produkten erbracht wird. Wo die direkte Sichtbarkeit für kleinere Länder oder Edge-artige Einsätze lückenhaft war, wurden Lücken durch Anwendung validierter Adoptionsverhältnisse aus vergleichbaren Märkten geschlossen und für bekannte lokale Ausbaupläne angepasst.
Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch eine leichte multivariate Regression. Die abhängige Variable war die Marktausgabe, und die wichtigsten Treiber umfassten prognostizierte IT-Lastzuwächse, angekündigte Kapazitätszeitpläne und den erwarteten Preisverfall je Geschwindigkeitsklasse. Die endgültigen Wachstumspfade wurden mit Primärdaten abgeglichen, sodass die Prognose widerspiegelt, was Beschaffungsteams planen, und nicht nur, was Makroindikatoren nahelegen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die endgültigen Zahlen an beobachtbare Signale gebunden bleiben. Wir vergleichen die modellierten Ergebnisse mit unabhängigen Indikatoren wie Kapazitätserweiterungen von Rechenzentren, Interconnect-Erweiterungsaktivitäten und öffentlichen Anbieterkommentaren zur regionalen Nachfrage. Wenn die Abweichung außerhalb des erwarteten Bereichs liegt, untersuchen wir dies und passen die Annahmen bei Bedarf an. Klärende Fragen werden anschließend an ausgewählte Befragte zurückgesendet, bevor die interne Freigabe abgeschlossen wird.
Jeder Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfragemuster verändern, einschließlich größerer Kapazitätsverzögerungen, Preissprünge bei wichtigen Geschwindigkeiten oder regulatorischer Verschiebungen, die Baupläne verändern. Vor der Auslieferung werden die neuesten öffentlichen Veröffentlichungen erneut überprüft, damit Kunden eine aktualisierte Sichtweise erhalten und nicht eine ältere Modellaufnahme.
Vergleich der Marktgröße für Rechenzentrumsnetzwerke in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Rechenzentrumsnetzwerke in Europa können stark variieren, da die Zählregeln nicht immer identisch sind. Unterschiede ergeben sich meist daraus, was als rechenzentrumsspezifisch versus allgemeines Networking behandelt wird, wie Dienstleistungen gehandhabt werden und ob die Zahlen gebuchte Lieferungen oder den zeitlichen Ansatz der erfassten Umsätze widerspiegeln.
Die Spannbreite wird zudem dadurch geprägt, wie Preisänderungen über Portgeschwindigkeiten hinweg modelliert werden, wie schnell Käufer voraussichtlich zu Verbindungen mit höherer Geschwindigkeit wechseln und wie Europa konstruiert wird, zum Beispiel durch länderweise Aufbaurechnung versus Anwendung eines festen Anteils an einer globalen Gesamtsumme. Die folgende Tabelle fasst diese typischen Ursachen für Abweichungen praxisnah zusammen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,78 Mrd. USD (2025) | |
| Regionale Unternehmensberatung A | 8,33 Mrd. USD (2024) | Verwendet die Buchung im Lieferjahr zur Darstellung des Marktwertes und wendet eine aggressive Erneuerungsannahme für Switching an, was die Nachfrage im Vergleich zum Zeitpunkt der Umsatzerfassung vorziehen kann. |
| Branchenfachzeitschrift B | 9,17 Mrd. USD (2025) | Rechnet angrenzende Unternehmens-LAN-Ausgaben in die Gesamtsumme ein und schätzt Europa als einfachen Anteil des globalen Networking-Marktes, was die Nachfrage in Ländern mit langsameren Kapazitätserweiterungen überzeichnen kann. |
Die Benchmark-Tabelle zeigt eine deutliche Streuung, und im Modell von Mordor Intelligence wird die Gesamtsumme rund um im Rechenzentrum eingesetztes Networking aufgebaut, einschließlich optischer Interconnects und Dienstleistungen nur dann, wenn sie an Rechenzentrumsprojekte gebunden sind, wodurch eine Vermischung mit allgemeiner Unternehmens-LAN-Nachfrage vermieden wird. Nachdem der Umfang festgelegt ist, wird der endgültige Wert anhand von Kapazitätswachstumssignalen und durch Primärforschung bestätigter Geschwindigkeitsmix-Preisgestaltung überprüft, sodass das Ergebnis nachvollziehbar an Eingaben gebunden bleibt, die ein Käufer belastungstesten und reproduzieren kann.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Markt für Rechenzentrumsnetzwerke bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 11,58 Milliarden erreichen, unterstützt durch eine CAGR von 6,85 %, die durch den Ausbau der KI-Infrastruktur und Edge-Computing-Deployments angetrieben wird.
Welche Komponentenkategorie führt derzeit die Ausgaben an?
Ethernet-Switches führen mit einem Umsatzanteil von 34,78 % im Jahr 2025, was ihre zentrale Rolle in Spine-Leaf- und KI-Cluster-Netzwerken widerspiegelt.
Warum ist Spanien der am schnellsten wachsende nationale Markt?
Spanien profitiert von einer Cloud-first-Regierungspolitik, reichlich erneuerbarer Energie und strategischen Unterseekabelrouten, was eine CAGR-Prognose von 10,18 % bis 2031 ergibt.
Welche Bandbreitenstufe expandiert am schnellsten?
Verbindungen über 100 GbE, insbesondere 400 GbE und 800 GbE, zeigen die höchste CAGR von 12,74 %, da Hyperscaler KI-Fabrics aufrüsten.
Wie wird die HPE-Juniper-Fusion die Wettbewerbsdynamik beeinflussen?
Wenn abgeschlossen, würde die Fusion Rechen-, Speicher- und Netzwerkportfolios kombinieren und einen stärkeren Herausforderer für Cisco schaffen, während sie möglicherweise Partner-Ökosysteme in ganz Europa neu gestaltet.
Seite zuletzt aktualisiert am:
- Frankreich Rechenzentrums-Netzwerkmarkt
- Vereinigtes Königreich Rechenzentrums-Netzwerkmarkt
- Deutschland Rechenzentrum Netzwerktechnik-Markt
- China Rechenzentrums-Netzwerkmarkt
- Italien Data-Center-Networking-Markt
- Japan Rechenzentrums-Netzwerkmarkt
- Südkorea Rechenzentrum Netzwerktechnik-Markt
- Markt für Rechenzentrumsnetzwerke Schweden
- Markt für Rechenzentrumsnetzwerke Norwegen
- Markt für Rechenzentrumsnetzwerke Niederlande
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Europa Rechenzentrums-Speichermarkt Speicher in Europa, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.



