
Taille et parts du marché des réseaux de centres de données en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 390 Millions de dollars américains |
| Taille du Marché (2026) | 449.55 Millions de dollars américains |
| Taille du Marché (2031) | 914.86 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 15.27 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données en Arabie Saoudite par Mordor Intelligence
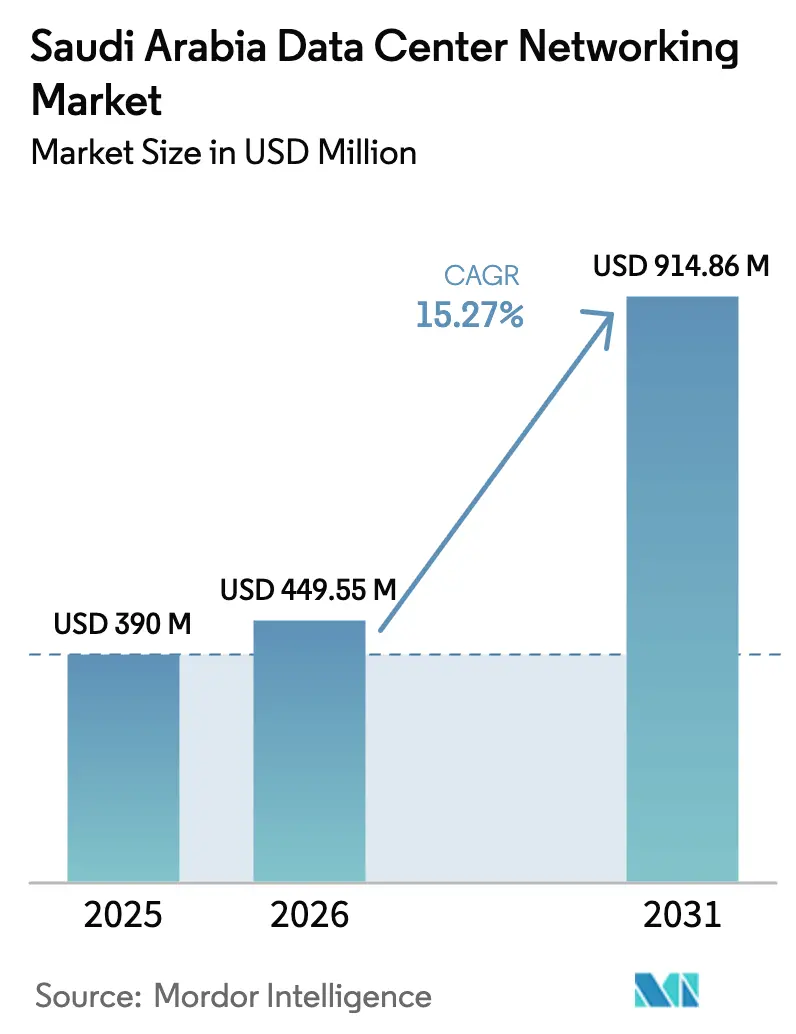
La taille du marché des réseaux de centres de données en Arabie Saoudite devrait croître de 390 millions USD en 2025 à 449,55 millions USD en 2026, et est prévue pour atteindre 914,86 millions USD d'ici 2031, avec un CAGR de 15,27 % sur la période 2026-2031. Le soutien politique fort dans le cadre de Vision 2030, un programme gouvernemental de centres de données d'une valeur de 18 milliards USD, ainsi que le déploiement de régions cloud hyperscale déplacent les capitaux des actifs en hydrocarbures vers les infrastructures numériques. La montée en puissance des charges de travail en intelligence artificielle (IA) et en calcul haute performance (HPC) accélère les mises à niveau vers des architectures spine-leaf et stimule la demande de matrices de commutation supérieures à 100 GbE. Les mandats de localisation des données dans le cadre du Cadre réglementaire de l'informatique en nuage (CCRF) contraignent les fournisseurs mondiaux à développer des capacités locales, renforçant les dépenses nationales en réseau. Les accords d'achat d'énergie renouvelable (PPA) liés aux gigaprojets tels que NEOM réduisent simultanément les coûts d'exploitation et renforcent les objectifs de durabilité, faisant des réseaux verts un facteur de différenciation pour les investisseurs.
Principaux enseignements du rapport
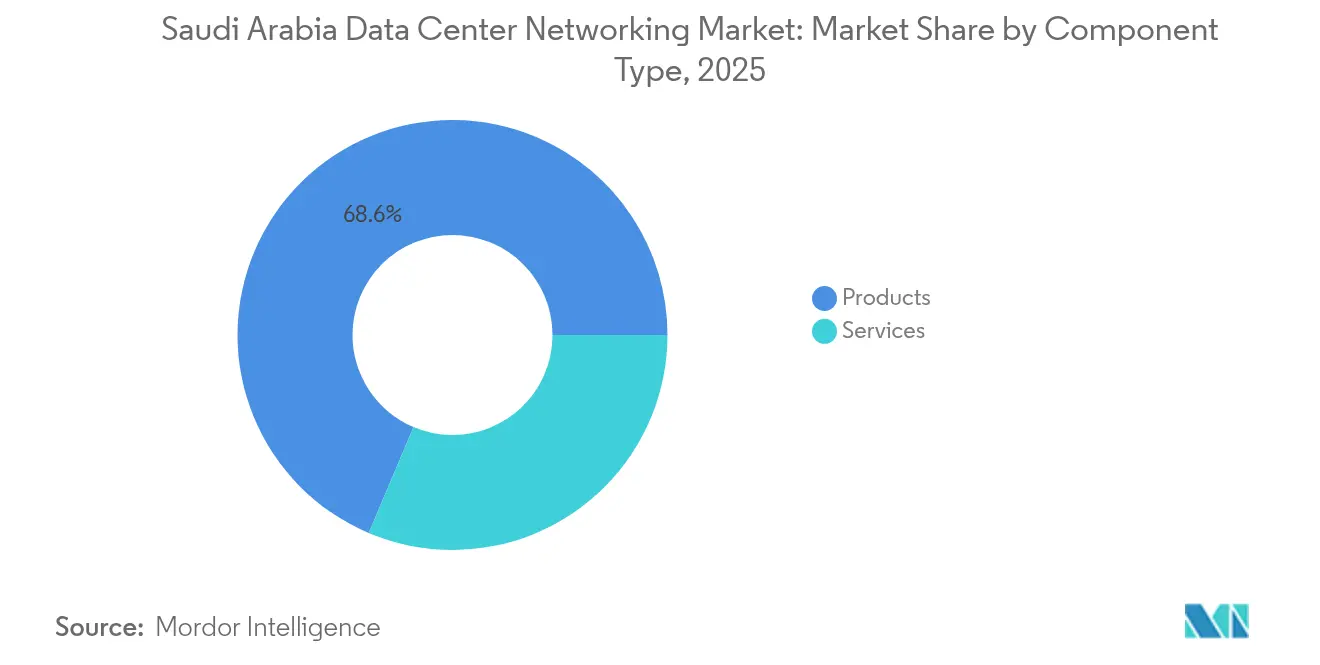
- Par composant, les produits ont capté 68,63 % des parts du marché des réseaux de centres de données en Arabie Saoudite en 2025, tandis que les services devraient s'étendre à un CAGR de 18,08 % d'ici 2031.
- Par utilisateur final, l'informatique et les télécommunications ont dominé avec une part de revenus de 35,92 % en 2025 ; le gouvernement et la défense progressent à un CAGR de 17,62 % jusqu'en 2031.
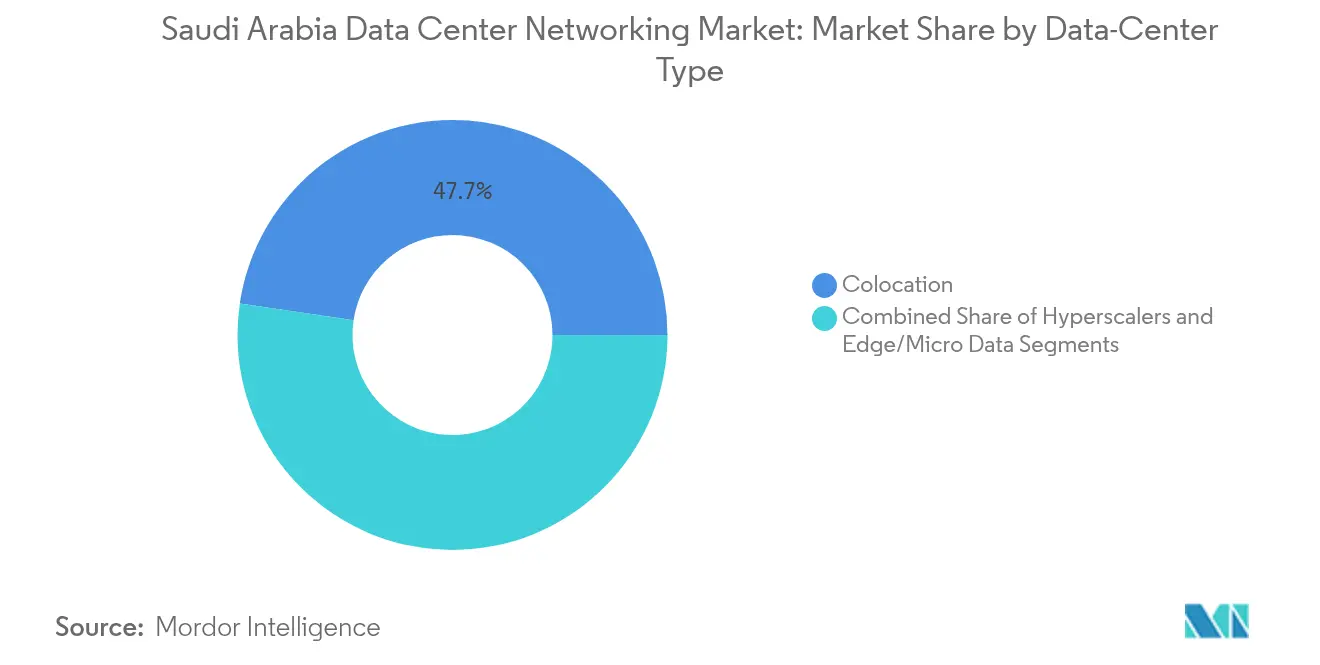
- Par type de centre de données, la colocation a atteint 47,66 % des parts du marché des réseaux de centres de données en Arabie Saoudite en 2025, tandis que les hyperschaleurs/fournisseurs de services cloud affichent un CAGR de 18,97 % jusqu'en 2031.
- Par bande passante, le segment 25–40 GbE détenait 33,71 % des parts de la taille du marché des réseaux de centres de données en Arabie Saoudite en 2025 ; le segment >100 GbE est le segment à la croissance la plus rapide avec un CAGR de 20,02 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des réseaux de centres de données en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Programme national de centres de données à 18 milliards USD de Vision 2030 | +4.2% | National, concentré à Riyad, Djeddah, Dammam | Long terme (≥ 4 ans) |
| Déploiements de régions cloud hyperscale (AWS, Google, Oracle) | +3.8% | National, avec des pôles principaux dans les grandes villes | Moyen terme (2 à 4 ans) |
| Déploiements IA/HPC (p. ex. Aramco « Dammam-7 ») | +2.9% | Clusters régionaux dans la Province orientale, en expansion nationale | Moyen terme (2 à 4 ans) |
| Accords d'achat d'énergie renouvelable (PPA) permettant des réseaux de centres de données verts | +1.7% | NEOM, Projet de la mer Rouge, expansion nationale | Long terme (≥ 4 ans) |
| Mandats de localisation des données (CCRF) | +2.1% | National, affectant tous les secteurs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Programme national de centres de données à 18 milliards USD de Vision 2030
Le programme vise plus de 1 300 MW de capacité d'ici 2030, dépassant largement le déficit de 360 MW projeté pour les cinq prochaines années. Chaque mégawatt supplémentaire génère 15 à 20 % de dépenses réseau supplémentaires, stimulant la concurrence multi-fournisseurs pour la commutation Ethernet, le transport optique et les contrôleurs de réseau défini par logiciel (SDN). Les intégrateurs locaux tels que Al Moammar Information Systems étendent leurs capacités de 300 MW vers 1 000 MW, illustrant comment les entreprises locales se repositionnent pour capter la demande hyperscale.[1]Argaam, "Al Moammar Expands Capacity Above 1,000 MW," argaam.com L'initiative intègre également des accords d'achat d'énergie renouvelable (PPA), contraignant les fournisseurs à optimiser les budgets énergétiques et la gestion thermique dans les climats désertiques.
Déploiements de régions cloud hyperscale
La deuxième région cloud publique d'Oracle est entrée en service en août 2024 avec un focus explicite sur l'IA.[2]Oracle Corporation, "Oracle Opens Second Cloud Region in Saudi Arabia", oracle.com Microsoft a achevé la construction de sa région saoudienne en décembre 2024, tandis qu'AWS a confirmé une fenêtre de lancement en 2026. Les hyperschaleurs privilégient les architectures spine-leaf, les optiques 400 GbE et l'automatisation basée sur des standards ouverts, accélérant le marché des réseaux de centres de données en Arabie Saoudite au-delà des conceptions traditionnelles à trois niveaux. L'adoption rapide d'interfaces programmables favorise également l'émergence d'écosystèmes logiciels locaux autour des réseaux basés sur les intentions et de l'analyse télémetrique.
Déploiements IA/HPC (p. ex. Aramco « Dammam-7 »)
Le superordinateur Dammam-7 d'Aramco figure parmi les meilleurs systèmes mondiaux, nécessitant InfiniBand, des protocoles d'accès direct à la mémoire à distance (RDMA) et des dorsales à l'échelle du térabit. Le partenariat de HUMAIN avec NVIDIA pour déployer 18 000 GPU alimente davantage les exigences de latence ultra-faible, intensifiant la demande de routage conscient de la congestion et de surveillance des performances en temps réel. L'installation IA de 24 MW de la SDAIA à Riyad renforce les principes de conception de réseau axé sur l'IA, tels que les matrices non bloquantes et la messagerie GPU-à-GPU.
Mandats de localisation des données (CCRF)
Le CCRF contraint les charges de travail sensibles – notamment dans la finance et le gouvernement – à rester sur le sol saoudien, obligeant les fournisseurs cloud à construire des zones locales et des interconnexions redondantes. Les architectures résultantes reproduisent localement les topologies de zones de disponibilité cloud, stimulant la demande pour les anneaux de fibre métropolitaine, le chiffrement des données au repos et en transit, ainsi que les systèmes souverains de gestion des clés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Dépenses d'investissement élevées et exposition de la chaîne d'approvisionnement aux importations | -2.8% | National, affectant tous les segments du marché | Court terme (≤ 2 ans) |
| Pénurie de talents certifiés en réseau avancé | -1.9% | National, concentré dans les pôles techniques | Moyen terme (2 à 4 ans) |
| Examen de la souveraineté des données et des droits de l'homme | -1.4% | National, affectant les fournisseurs internationaux | Court terme (≤ 2 ans) |
| Rareté de l'eau de refroidissement et limites de durabilité | -1.1% | Régions désertiques, affectant les déploiements à grande échelle | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées et exposition de la chaîne d'approvisionnement aux importations
Plus de 85 % du matériel réseau est importé, exposant les opérateurs aux fluctuations de change USD-SAR et aux retards logistiques. Les règles de contenu local exigent un assemblage partiel dans le Royaume, ce qui alourdit les structures de coûts pour les petites entreprises. Les fournisseurs américains citent les contrôles à l'exportation à double usage et les mandats de tests locaux comme obstacles, prolongeant les délais de déploiement et comprimant les marges.
Pénurie de talents certifiés en réseau avancé
La Stratégie nationale pour les données et l'IA vise à former 20 000 spécialistes d'ici 2030, mais l'expertise en SDN avancé, en tissu IA et en réseau quantique demeure rare. L'enquête 2024 du C4IR Arabie Saoudite auprès de 150 PME a relevé des retards de déploiement moyens de trois mois en raison de lacunes en ingénierie. La dépendance aux consultants étrangers alourdit les dépenses d'exploitation et limite le rythme auquel le marché des réseaux de centres de données en Arabie Saoudite peut absorber les plateformes de nouvelle génération.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : l'accélération des services dépasse celle des produits
Les produits détenaient 68,63 % du marché des réseaux de centres de données en Arabie Saoudite en 2025, principalement grâce aux commutateurs Ethernet pour les architectures spine-leaf. Les routeurs et équipements SAN cèdent la place aux architectures convergées, tandis que les contrôleurs SDN se généralisent à mesure que l'automatisation devient impérative. La taille du marché des réseaux de centres de données en Arabie Saoudite liée aux produits suit une courbe plus plate à mesure que les hyperschaleurs négocient des remises sur volume et adoptent du matériel de commutation ouvert. À l'inverse, les services progressent de 18,08 % par an, car les opérateurs recherchent une assistance à l'intégration, un support proactif et des opérations de réseau gérées.
La demande d'installation, d'intégration et de conseil découle directement des lacunes en compétences ; les grandes entreprises préfèrent des plans clé en main conformes aux exigences du CCRF. Les services de réseau gérés monétisent les analyses pilotées par l'IA pour la congestion, la latence et l'optimisation de l'énergie, faisant évoluer les revenus des ventes ponctuelles vers des annuités récurrentes. Les programmes de formation atteignent des tarifs premium en répondant aux certifications en DevNet, en réseau Kubernetes et en segmentation Zero Trust. Cette dynamique portée par les services remodèle le positionnement des fournisseurs sur le marché des réseaux de centres de données en Arabie Saoudite.


Par utilisateur final : la montée en puissance du gouvernement et de la défense redéfinit les priorités
L'informatique et les télécommunications ont représenté 35,92 % des parts en 2025 grâce aux actifs en fibre métropolitaine et câbles sous-marins des opérateurs historiques, mais les mandats de cloud souverain propulsent le gouvernement et la défense à un CAGR de 17,62 % jusqu'en 2031. Les initiatives de l'Autorité saoudienne des données et de l'IA nécessitent des clusters sécurisés et denses en GPU ; ainsi, les appels d'offres gouvernementaux spécifient le chiffrement sur puce et la latence déterministe. Les services bancaires et financiers investissent régulièrement mais restent contraints par des architectures pilotées par la conformité qui privilégient la résilience au débit brut.
La dynamique gouvernementale injecte des normes d'approvisionnement de meilleure qualité, obligeant les fournisseurs à obtenir des certifications auprès des agences de sécurité nationale. La segmentation de niveau défense, la cryptographie multi-facteurs et les enclaves à air comprimé sont désormais des fonctionnalités de base, relevant la barre technique globale sur le marché des réseaux de centres de données en Arabie Saoudite. À mesure que la demande du secteur public augmente, les plafonds de prix s'assouplissent, profitant aux fournisseurs de matériel haut de gamme et aux prestataires de services gérés.
Par type de centre de données : la dynamique des hyperschaleurs met en défi la colocation
Les fournisseurs de colocation ont conservé 47,66 % des parts en 2025, en s'appuyant sur des installations neutres pour servir les entreprises, mais les hyperschaleurs se développent à un CAGR de 18,97 %. Microsoft, Oracle et AWS préfèrent des campus sur mesure avec des dorsales 400 GbE et un refroidissement liquide direct vers la puce. Les hébergeurs locaux répondent en ajoutant des espaces prêts pour l'IA, des densités de puissance plus élevées et des matrices de connexion cloud pour rester pertinents.
Les centres de données de périphérie et micro restent naissants mais essentiels pour la densification 5G, la surveillance des villes intelligentes et la gestion des foules en temps réel lors d'événements tels que le Hajj. Ces micro-sites nécessitent une commutation compacte et robuste capable de fonctionner sans ventilateur dans des climats difficiles. La diversification des types d'installations élargit les portefeuilles de solutions, augmentant la taille du marché des réseaux de centres de données en Arabie Saoudite accessible aux fournisseurs couvrant les cœurs hyperscale et les périphéries distribuées.
Par bande passante : l'adoption des vitesses ultra-élevées s'accélère
Le segment inférieur ou égal à 10 GbE est en déclin à mesure que les entreprises traditionnelles renouvellent leur infrastructure. Le segment 25–40 GbE maintient encore sa position de leader avec 33,71 % des parts, couvrant les liaisons de serveurs de niveau intermédiaire et les interconnexions de stockage. Cependant, le segment >100 GbE progresse à un CAGR de 20,02 %, reflétant la prolifération des clusters GPU. L'essai sur le terrain DWDM à 1 Tbps de Nokia et STC prouve que les optiques dorsales peuvent déjà dépasser la demande des charges de travail, ouvrant la voie à l'Ethernet térabit.
Les entreprises passant directement du 40 GbE au 400 GbE visent à pérenniser leurs dépenses d'investissement et à réduire les couches d'agrégation. Le trafic de stockage, le trafic IA est-ouest et les bases de données désagrégées stimulent le besoin de matrices sans perte et d'algorithmes de contrôle de la congestion. Les dynamiques dans les niveaux de bande passante sous-tendent donc un basculement de volume vers les modules optiques, les ports QSFP-DD haute densité et la télémétrie réseau sensible au temps sur l'ensemble du marché des réseaux de centres de données en Arabie Saoudite.
Analyse géographique
Riyad, Djeddah et Dammam représentent près de 75 % du déploiement des capitaux. Riyad domine en raison des agences fédérales, des zones hyperscale et du site IA de 24 MW de la SDAIA, créant une forte demande concentrée pour les anneaux de fibre métropolitaine à faible latence. Djeddah bénéficie de la proximité des câbles sous-marins ; le nœud CloudFront Edge d'AWS de janvier 2025 réduit de moitié la latence des contenus pour les utilisateurs de l'ouest. Dammam ancre le HPC du secteur énergétique, avec le Dammam-7 d'Aramco et le cluster d'inférence planifié de Groq, qui exigent des matrices déterministes et à haute bande passante.
Les emplacements de NEOM et du Projet de la mer Rouge introduisent des architectures à forte composante périphérique, combinant des hubs de données alimentés par des énergies renouvelables avec des capteurs de villes intelligentes. Le campus zéro émission nette de DataVolt d'une valeur de 5 milliards USD à Oxagon intègre du solaire et de l'éolien sur site, contraignant les équipements réseau à respecter des tolérances strictes en matière de température et de vibrations. À l'échelle nationale, 13 systèmes sous-marins ainsi que le câble Saudi Vision étendent les routes vers l'Europe et l'Asie, positionnant le Royaume comme nœud de transit régional et multipliant la pertinence du marché des réseaux de centres de données en Arabie Saoudite pour les flux de trafic internationaux.
Le déplacement géographique vers les gigaprojets et les pôles de transit côtiers redistribue les dépenses au-delà des clusters métropolitains traditionnels, obligeant les fournisseurs à adapter leurs références produits aux environnements désertiques et aux boîtiers périphériques modulaires. Cette dispersion élargit les opportunités de distribution pour les intégrateurs de systèmes maîtrisant à la fois les déploiements hyperscale et les micro-déploiements périphériques, renforçant l'intensité concurrentielle dans toutes les régions au sein de l'industrie des réseaux de centres de données en Arabie Saoudite.
Paysage réglementaire
Les déploiements de mise en réseau des centres de données en Arabie saoudite sont encadrés par la Communications, Space and Technology Commission (CST), qui régule les infrastructures télécoms et a formalisé des exigences pour les fournisseurs de services de centres de données à travers ses Data Center Services Regulations. Celles-ci s'inscrivent en complément de la gouvernance nationale du cloud, notamment le Cloud Computing Regulatory Framework (CCRF), cité sur le marché comme un moteur des déploiements locaux pour les charges de travail sensibles. En conséquence, les exigences de conformité tendent à accroître la demande de chiffrement, d'interconnexions résilientes et d'opérations réseau pouvant être auditées au sein du Royaume.
La CST fixe également les règles de connectivité et d'échange de trafic via les Interconnection Regulations et un cadre de permis dédié pour les Internet Exchange Services (IXP). Pour les opérateurs et les fournisseurs, ces instruments influencent la conception et la contractualisation des interconnexions neutres entre opérateurs, des anneaux métropolitains et des infrastructures multi-locataires, en particulier pour les fournisseurs de colocation et les régions cloud qui doivent démontrer la conformité de l'interconnexion et la continuité de service selon les exigences locales d'enregistrement et de licence.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les plateformes de silicium et de calcul qui déterminent les exigences de commutation et de transport, notamment les accélérateurs IA/HPC et les processeurs de NVIDIA et AMD, ainsi que les ASIC de commutation tels que le Silicon One de Cisco utilisé dans les infrastructures à haute capacité. Ces composants alimentent les OEM de serveurs, dont Dell Technologies et HPE, et les OEM réseau, dont Cisco, Arista, Huawei, Juniper, Nokia et d'autres, qui fournissent la commutation Ethernet, le routage, les interconnexions optiques et les appliances de sécurité. Le logiciel système couvre ensuite les contrôleurs SDN, l'automatisation et la télémétrie nécessaires aux architectures spine-leaf et à haut débit.
Le travail intermédiaire est réalisé par des intégrateurs et opérateurs locaux et régionaux qui conçoivent, déploient et exploitent des réseaux pour les hyperscalers, les entités gouvernementales et les fournisseurs de colocation. Le contexte du rapport souligne des intégrateurs locaux tels qu'Al Moammar Information Systems, qui se développent pour soutenir des projets de grande envergure. La demande en aval est fédérée par les programmes étatiques et d'IA souveraine et par de grands opérateurs, notamment HUMAIN en tant que plateforme soutenue par l'État pour les services d'IA souveraine, ainsi que par des groupes télécoms tels que stc et Mobily qui regroupent la desserte fibre, les interconnexions et les services managés. La chaîne d'approvisionnement reste fortement dépendante des importations pour le matériel réseau, tandis que les exigences de contenu local favorisent un assemblage partiel dans le Royaume et un engagement axé sur les services, ce qui accroît le rôle des partenaires d'installation, d'intégration et de support pour respecter les délais de livraison.
Paysage concurrentiel
Les acteurs mondiaux établis tels que Cisco, Huawei, Dell et Juniper rivalisent aux côtés des opérateurs télécom régionaux STC, Mobily et Zain KSA, donnant lieu à un marché modérément concentré. Cisco rapporte que 51 % de ses revenus de 54 milliards USD pour l'exercice 2024 proviennent d'abonnements, reflétant un virage vers les logiciels et les solutions gérées. La part de Huawei dans les appels d'offres gouvernementaux est limitée par les contrôles de sécurité, l'orientant vers les clients du secteur privé et de l'énergie. L'acquisition prévue par Nokia d'Infinera pour 2,3 milliards USD souligne la consolidation autour de l'excellence en interconnexion optique, un domaine essentiel pour les routes inter-campus hyperscale.
Les opérateurs locaux exploitent les privilèges de fibre du dernier kilomètre et d'interconnexion, en regroupant la connectivité, la colocation et les services de réseau gérés. L'empreinte fibre de 147 000 km de STC soutient son corridor terrestre Sonic avec Ooredoo, renforçant la redondance pour les pics de trafic hyperscale. La démarche sous-marine de 905 millions USD de Mobily cofinance de nouvelles stations d'atterrissage, verrouillant les revenus de transit issus des optimisations de latence Asie-Europe.
Les opportunités dans les zones non exploitées incluent la distribution de clés quantiques, les systèmes d'exploitation de réseau optimisés par l'IA et la commutation compatible avec le refroidissement par immersion. Des start-ups proposant des piles Linux de réseau ouvert gagnent en traction pour des preuves de concept à NEOM. Pendant ce temps, les fournisseurs incapables de certifier la conformité au cloud souverain risquent d'être disqualifiés de contrats publics lucratifs, resserrant les barrières à l'entrée et haussant les enjeux stratégiques sur le marché des réseaux de centres de données en Arabie Saoudite.
Leaders de l'industrie des réseaux de centres de données en Arabie Saoudite
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
Arista Networks, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les objectifs de capacité pilotés par le gouvernement et les programmes de construction nommés créent des espaces spécifiques pour les infrastructures à plus haute vitesse, l'interconnexion optique et les services managés conformes. La National Data Center Strategy de l'Arabie saoudite (MCIT et SDAIA, lancée en juin 2025) fixe un objectif de capacité de 1,5 GW d'ici 2030, tandis que HUMAIN, soutenu par le PIF, a communiqué une ambition de capacité pluriannuelle de 6,6 GW sur la prochaine décennie et s'est associé à des fournisseurs technologiques mondiaux. En termes de mise en réseau, ces initiatives se traduisent par une demande de commutation >100 GbE, de modules optiques denses et de piles d'automatisation capables de reproduire localement les conceptions de zones de disponibilité cloud, dans le cadre de la localisation des données alignée sur le CCRF.
Les déploiements d'infrastructures orientées IA constituent un catalyseur à court terme pour la mise en réseau spécialisée des centres de données, notamment l'Ethernet sans perte, les architectures compatibles RDMA et les outils d'exploitation sensibles à la congestion. La coentreprise annoncée entre HUMAIN, AMD et Cisco, visant 1 GW d'infrastructure IA d'ici 2030, avec une phase initiale de 100 MW prévue en 2026, ouvre des opportunités pour les fournisseurs autour de conceptions d'infrastructure IA validées, de la segmentation sécurisée et de la connectivité inter-campus à haute capacité. À mesure que la capacité nationale des centres de données s'accroît, la base adressable pour les services de cycle de vie, le renouvellement de réseau et les opérations réseau managées pilotées par la télémétrie s'élargit également, en particulier à mesure que les contraintes climatiques désertiques et l'adoption du refroidissement liquide accroissent le besoin de conceptions réseau résilientes et sensibles à la consommation énergétique.
Développements récents du secteur
- Juin 2026 : Emircom a lancé un centre de mise en réseau optique à Riyad afin de fournir un environnement de test pour la transmission de données à haute capacité, la mise en réseau cloud et les charges de travail de calcul IA. Ce lancement élargit les capacités d'expérimentation locale pour l'IA et l'infrastructure numérique et soutient la préparation aux déploiements à l'échelle hyperscale.
- Juin 2026 : NHC Innovation (National Housing Company) s'est associé à Huawei, Lenovo et ByteDance pour déployer des infrastructures de données avancées et des technologies de villes intelligentes. Ce partenariat renforce l'écosystème des fournisseurs et les capacités de centres de données prêtes pour l'IA avec de grands acteurs mondiaux.
- Mai 2026 : Huawei a nommé GAPP distributeur officiel de solutions cloud en Arabie saoudite pour soutenir l'accès des entreprises à l'infrastructure IA et cloud. Cet accord élargit les canaux locaux de déploiement cloud et IA et s'inscrit dans la croissance de la mise en réseau des centres de données à travers le Royaume.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les dépenses en Arabie saoudite consacrées aux équipements de mise en réseau et aux logiciels associés utilisés à l'intérieur des centres de données pour acheminer de manière fiable le trafic entre les serveurs, le stockage et les réseaux externes, y compris les mises à niveau et les extensions liées à de nouvelles capacités.
Exclusions de périmètre : Nous excluons les réseaux d'accès télécom, les LAN de campus utilisateur final hors sites de centres de données, et les services de couche applicative qui ne sont pas vendus en tant que mise en réseau de centre de données.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Équipements de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services de réseau gérés
- Produits
- Par utilisateur final
- Informatique et télécommunications
- Services bancaires, financiers et d'assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Fabrication et industrie
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperschaleurs/Fournisseurs de services cloud
- Centres de données de périphérie/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25–40 GbE
- 50–100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir le contexte de la demande et ancrer le modèle à l'activité de construction réelle en Arabie saoudite. Nous examinons les programmes publics et les objectifs d'infrastructure numérique, puis les traduisons en ajouts probables de capacité de centres de données nécessitant des capacités de commutation et de routage.
Des données utiles proviennent de sources officielles et ouvertes telles que la Communications, Space and Technology Commission (CST), la Saudi Central Bank (SAMA) pour les indicateurs macroéconomiques, la General Authority for Statistics (GASTAT), ainsi que des sources internationales telles que l'ITU et la Banque mondiale pour les indicateurs de connectivité et de trafic. Nous utilisons également les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée pour les calendriers d'expansion. Pour les vérifications d'intensité matérielle, nous utilisons des abonnements payants pour les données financières et de renseignement d'entreprise, les bases de données de brevets, et des vérifications au niveau des expéditions d'import-export lorsque les flux de produits sont disponibles. Cette liste n'est pas exhaustive, et nous avons consulté des sources supplémentaires pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour valider ce que la recherche documentaire ne peut pas montrer clairement, principalement le mix de produits réseau déployés et le calendrier des cycles d'achat. Nous échangeons avec des opérateurs de centres de données, des intégrateurs de systèmes, des distributeurs et des équipes informatiques d'entreprise dans les principaux foyers de demande du Royaume. Cela nous permet de confirmer et d'ajuster les hypothèses concernant les cycles de renouvellement, les vitesses de port et les prix.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 38 % | CXOs : 20 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/unités : 24 % |
| Petits acteurs : 21 % | Managers : 56 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une approche descendante où les signaux d'expansion des centres de données en Arabie saoudite sont traduits en demande de mise en réseau à l'aide de ratios pratiques d'ingénierie et d'achat. Les ajouts de capacité, l'évolution de la densité des racks et les changements attendus dans les vitesses de port (par exemple, une adoption accrue du 25G, 100G et au-delà) sont utilisés pour reconstituer la valeur du matériel adressable, puis le résultat est réparti entre les cycles de remplacement et de nouvelle construction.
Pour maintenir le modèle ancré dans la réalité, nous exécutons également des approximations ascendantes sélectives à titre de vérification, telles que le prix de vente moyen (ASP) échantillonné par type de produit multiplié par les volumes unitaires estimés. Nous intégrons les retours des canaux de distribution sur la part des projets contraints par l'offre par rapport à ceux contraints par le budget. Les données typiques incluent les constructions de sites annoncées, les programmes numériques pilotés par le gouvernement, la dynamique de location cloud et colocation, les contraintes énergétiques et de refroidissement affectant la densité, et les schémas d'importation pour les catégories de matériel pertinentes. Les prévisions sont établies à l'aide d'une analyse de scénarios soutenue par des avis d'experts, où le scénario de base reflète les calendriers de mise en service attendus et une trajectoire raisonnable d'évolution de l'ASP tenant compte du changement de mix et de l'érosion des prix. Lorsqu'une vérification ascendante présente des lacunes, par exemple des prix de transactions privées non divulgués, nous utilisons d'abord des fourchettes, puis nous les affinons grâce à la validation par entretiens et à la cohérence avec les totaux descendants.
Validation des données et cycle de mise à jour
La validation s'effectue via plusieurs vérifications afin que le chiffre final ne dépende pas d'une seule source de données. Nous comparons les résultats du modèle avec des signaux indépendants tels que les annonces de construction, le rythme de mise en service des capacités et l'intensité des importations, puis nous examinons les fortes variations annuelles qui ne sont pas expliquées par le calendrier des projets.
Avant validation finale, nous examinons les hypothèses et les calculs par étapes, et nous déclenchons des relances lorsque les retours d'entretiens sont en contradiction avec les tendances de déploiement observées. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des retards majeurs de projets, de nouvelles exigences réglementaires ou des mouvements de prix significatifs. Juste avant la livraison, nous examinons à nouveau les dernières mises à jour publiques afin que les clients bénéficient de la vision la plus actuelle.
Comparaison du dimensionnement du marché de la mise en réseau des centres de données en Arabie saoudite par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la mise en réseau des centres de données en Arabie saoudite peuvent varier même lorsque le sujet semble identique, car chaque éditeur fixe des limites différentes sur ce qui est comptabilisé et sur quelle année est considérée comme le point de référence actuel. Les différences résultent également de la manière dont les prix sont traités, en particulier lorsque le mix produit évolue vers des ports à plus haute vitesse et lorsque le calendrier du taux de change modifie la valeur en USD.
Un écart lié à l'actualisation apparaît lorsqu'une estimation utilise des prix d'une année antérieure et un ASP fixe simple, tandis qu'une autre s'ajuste trimestriellement en fonction du changement de mix entre les vitesses de commutation, les besoins en débit des routeurs et le calendrier de livraison des grandes constructions. Les choix de conversion de devises, le fait que les services soient groupés avec le matériel, et la part de demande de remplacement supposée par rapport à la demande de nouvelle construction peuvent en outre faire varier la valeur affichée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 449,55 millions USD (2026) | |
| Blog sectoriel A | 401,10 millions USD (2024) | Utilise une année de référence antérieure et ne montre pas clairement comment les ASP sont mis à jour à mesure que les déploiements migrent vers une commutation à plus haute vitesse, ce qui peut sous-estimer la valeur actuelle en USD lorsque le mix évolue rapidement. |
| Cabinet de conseil régional B | USD 2200.00 M (2028) | Semble regrouper des infrastructures réseau et informatiques adjacentes au-delà de la mise en réseau des centres de données et applique des hypothèses prospectives agressives sans montrer une validation progressive par rapport au calendrier de déploiement dans le pays. |
L'écart entre les trois chiffres reflète principalement des choix de calendrier et de périmètre, et il s'accentue lorsque les prix et les calendriers de projets ne sont pas actualisés de manière cohérente. Dans notre travail, des vérifications trimestrielles sur le calendrier des transactions, les fenêtres de conversion de devises et les mouvements d'ASP induits par le mix de vitesses sont utilisées avant publication, ce qui contribue à maintenir l'estimation actuelle et reproductible, une discipline de modélisation appliquée par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des réseaux de centres de données en Arabie Saoudite ?
La taille du marché des réseaux de centres de données en Arabie Saoudite s'établit à 449,55 millions USD en 2026 et devrait atteindre 914,86 millions USD d'ici 2031.
Quel segment de composant connaît la croissance la plus rapide ?
Les services progressent à un CAGR de 18,08 % car les entreprises externalisent l'intégration, les opérations gérées et l'optimisation pilotée par l'IA.
Pourquoi les liaisons supérieures à 100 GbE gagnent-elles si rapidement en adoption ?
Les charges de travail IA et HPC exigent une bande passante est-ouest massive ; les hyperschaleurs sautent les vitesses intermédiaires et standardisent sur le 400 GbE et au-delà.
Comment les règles de localisation des données affectent-elles les fournisseurs cloud internationaux ?
Le CCRF contraint les hyperschaleurs mondiaux à établir des régions locales, stimulant les déploiements de réseau locaux et les interconnexions redondantes.
Quelles régions en Arabie Saoudite attirent le plus d'investissements en réseau ?
Riyad est en tête grâce aux agences gouvernementales et aux zones hyperscale, suivie de Djeddah pour l'accès aux câbles sous-marins et de Dammam pour le HPC du secteur énergétique.
Quelles entreprises dominent les solutions d'interconnexion optique ?
Nokia, Ciena et Huawei dominent le segment optique, tandis que STC Group exploite ses corridors en fibre pour des offres de capacité neutres vis-à-vis des opérateurs.
Dernière mise à jour de la page le:
- Marché du réseau de data centers au Royaume-Uni
- Marché des réseaux de data centers en Amérique du Sud
- Marché de la mise en réseau des centres de données au Mexique
- Marché indonésien des réseaux pour centres de données
- Marché Européen des Réseaux de Centres de Données
- Marché des réseaux de data centers en Italie
- Marché sud-coréen des réseaux pour centres de données
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs de centres de données aux États-Unis Les serveurs aux États-Unis, répartis par niveau de centre de données (tier), format et application / charge de travail.
- Marché français de la construction de centres de données Demande de construction en France, couvrant le niveau, le type d'installation et l'infrastructure.
- Marché des centres de données à intelligence artificielle (IA) en Allemagne La demande d'installations d'IA en Allemagne, couvrant le type d'installation, le composant et le niveau (tier).



