
Größe und Marktanteil des chinesischen Marktes für Seniorenwohnen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 36.85 Milliarden US-Dollar |
| Marktgröße (2026) | 40.44 Milliarden US-Dollar |
| Marktgröße (2031) | 64.34 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.73 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Marktes für Seniorenwohnen von Mordor Intelligence
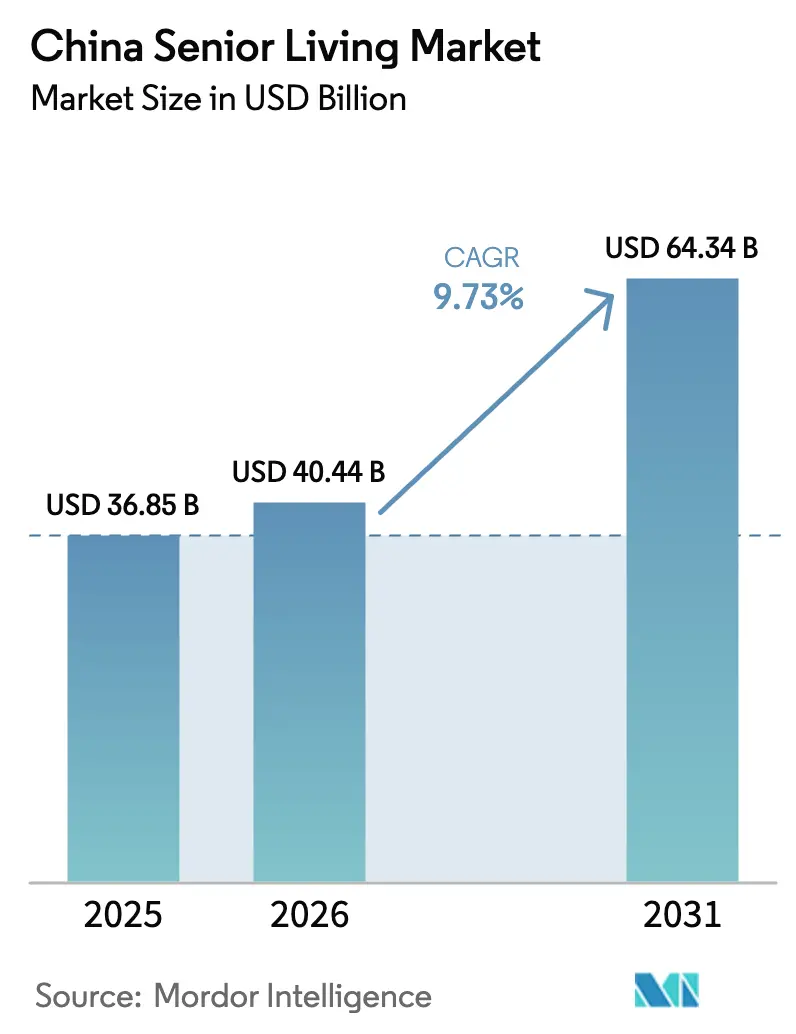
Die Größe des chinesischen Marktes für Seniorenwohnen wurde im Jahr 2025 auf 36,85 Milliarden USD geschätzt und soll von 40,44 Milliarden USD im Jahr 2026 auf 64,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,73 % während des Prognosezeitraums (2026–2031).
Beschleunigter städtischer Vermögensaufbau, die Ausweitung von Pilotprogrammen für die Langzeitpflegeversicherung (LTCI) und der Rückgang des generationenübergreifenden Zusammenlebens vergrößern weiterhin die Angebots-Nachfrage-Lücken, insbesondere in Bereichen mit höherem Pflegebedarf. Betreutes Wohnen bleibt das Kernangebot, doch nationale Demenzpflegerichtlinien, die Ende 2024 erlassen wurden, haben die Investorenstimmung hin zu zertifizierten Gedächtnispflegeeinheiten verschoben, die Premiumpreise erzielen. Betreiber mit integrierten Gesundheitscampussen lenken Kapital in Rehabilitationssuiten, Telemedizin-Hubs und Kliniken für chronische Erkrankungen um, während öffentlich-private Partnerschaft (PPP)-Landpakete in Binnenprovinzen die Einstiegskosten für Neueinsteiger senken. Der Wettbewerb fragmentiert sich zwischen versicherungsgestützten Konglomeraten und Immobilienentwicklern, die unverkaufte Wohnbestände als Seniorenwohnungen neu positionieren – eine Kluft, die durch Technologieinvestitionen verstärkt wird, die Notaufnahmetransporte in Einrichtungen in Peking und Shanghai um bis zu 20 % reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp entfiel auf betreutes Wohnen im Jahr 2025 ein Anteil von 42,3 % am chinesischen Markt für Seniorenwohnen, während die Gedächtnispflege bis 2031 voraussichtlich mit einer CAGR von 10,55 % wachsen wird.
- Nach Geschäftsmodell entfielen im Jahr 2025 45,9 % des chinesischen Marktes für Seniorenwohnen auf Langzeitmiete und Mietverträge, die bis 2031 voraussichtlich mit einer CAGR von 10,81 % wachsen werden.
- Nach Alter entfiel die Altersgruppe der 65- bis 74-Jährigen im Jahr 2025 auf 39,8 % der Nachfrage; die Gruppe der über 85-Jährigen wird voraussichtlich mit einer CAGR von 11,08 % wachsen – dem höchsten Wert aller Altersgruppen.
- Nach Stadt führte Shanghai im Jahr 2025 mit einem Umsatzanteil von 26,1 %, während Chengdu bis 2031 das höchste Wachstum von 11,21 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum chinesischen Markt für Seniorenwohnen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Alterung der 75–85+-Kohorte | +2.8% | National, konzentriert in Peking, Shanghai, Jiangsu, Zhejiang, Guangdong | Langfristig (≥ 4 Jahre) |
| Steigendes Haushaltsvermögen in Städten der Klasse 1–2 | +2.3% | Peking, Shanghai, Shenzhen, Guangzhou, Chengdu, Hangzhou | Mittelfristig (2–4 Jahre) |
| Möglichkeiten zur Gesundheitsintegration | +1.9% | National, frühe Einführung in Peking, Shanghai, Guangzhou | Mittelfristig (2–4 Jahre) |
| Staatliche Angebotsanreize und LTCI-Pilotprogramme | +1.6% | National, 49 Pilotgemeinden | Kurzfristig (≤ 2 Jahre) |
| Technologiegestützte Betriebsführung | +1.2% | Städte der Klasse 1, schrittweise Ausbreitung in Klasse 2 | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der schnell alternden Kohorte verändert den Pflegestufenmix
In China wird die Bevölkerung im Alter von 75 Jahren und älter bis 2031 alle anderen Altersgruppen übertreffen und die Nachfrage nach betreutem Wohnen, Gedächtnispflege und qualifizierter Pflege steigern. Ende 2024 belief sich die Zahl der Senioren ab 65 Jahren auf 220,23 Millionen, was 15,6 % der Bevölkerung entspricht[1]Nationales Statistikamt Chinas, „Statistisches Kommuniqué zur nationalen wirtschaftlichen und sozialen Entwicklung 2024”, stats.gov.cn. Die höhere Prävalenz von Diabetes, Herz-Kreislauf-Erkrankungen und kognitiven Beeinträchtigungen in dieser Gruppe veranlasst Betreiber, Bereiche für selbstständiges Wohnen zu demenzgerechten Einheiten umzurüsten und geriatrische Kliniken auf dem Campus einzurichten. Frühe Anwender, die in LTCI-Pilotprogramme eingebunden sind, haben begonnen, gebündelte Rehabilitationsleistungen abzurechnen, was die Auslastung erhöht und gleichzeitig Notfalltransporte reduziert. Das von der Weltgesundheitsorganisation entwickelte Rahmenkonzept für integrierte Pflege älterer Menschen, das seit 2024 erprobt wird, beschleunigt die Einführung von Funktionsfähigkeitsbewertungen und interoperablen elektronischen Patientenakten[2]Weltgesundheitsorganisation, „Pilotprojekt zur integrierten Pflege älterer Menschen in China”, who.int . Betreiber, die in der Lage sind, Einheiten mit höherem Pflegebedarf zu besetzen, werden mit längeren Aufenthaltsdauern und einer Preissetzungsmacht belohnt, die die Inflation übertrifft.
Vermögensakkumulation in Küstenzentren: Erschließung von Premiumsegmenten
Die Haushaltseinsparungen in Städten der Klasse 1 und Klasse 2 unterstützen nun monatliche Gebühren zwischen 1.100 und 2.750 USD für betreutes Wohnen – ein Niveau, das vor einem Jahrzehnt noch unerreichbar war. Steigende Renteneinkommen und Immobiliengewinne untermauern eine lebensstilorientierte Sichtweise auf professionelle Pflege. Taikang Lifes Wu Garden in Suzhou, das 2024 eröffnet wurde, vermarktet den „Zugvogel”-Ruhestand und nutzt Chinas Hochgeschwindigkeitsbahnnetz, um Bewohner saisonal zu befördern. Die Übernahme der digitalen Gesundheitseinheit von Ping An für 1,7 Milliarden USD im Januar 2025 signalisiert weiteres Vertrauen, dass Telemedizin-Ökosysteme Premiumpreise rechtfertigen können. Trotz der Stärke im oberen Segment kämpfen Einrichtungen im mittleren Preissegment in Binnenstädten noch immer mit einer Auslastung unter 60 %, was die ungleiche Vermögensverteilung unterstreicht.
Gesundheitsintegration verwischt institutionelle und klinische Grenzen
Die für Zivilangelegenheiten und Gesundheit zuständigen Ministerien haben die „Integration von Medizin und Altenpflege” im Jahr 2024 offiziell befürwortet und qualifizierten Einrichtungen erlaubt, ausgewählte klinische Leistungen nach provinziellen Versicherungstarifen abzurechnen[3]Ministerium für Human Resources und Soziale Sicherheit, „Bericht zur Altenpflegebelegschaft 2024”, chinadaily.com.cn. China Everbright stationiert Geriater an zwei Tagen pro Woche in 190 Einrichtungen, was Wiederaufnahmen reduziert und gebündelte Zahlungserlöse erschließt. Grenzüberschreitende Programme wie die Hongkong-Guangdong-RCHE-Initiative ermöglichen es Hongkonger Einwohnern, Sozialwohlfahrtsgutscheine in zugelassenen Einrichtungen auf dem Festland zu verwenden und schaffen damit einen neuen Erstattungskanal. Während die Integration die Cashflows diversifiziert, erhöhen Compliance-Kosten im Zusammenhang mit Personalquoten und Ausstattungsstandards den Kapitalbedarf und begünstigen größere Ketten.
Staatliche Grundstücks- und Finanzierungsanreize beschleunigen das Angebot
Der 14. Fünfjahresplan legt nationale Bettenziele fest und verpflichtet neue städtische Projekte zur Bereitstellung von Altenpflegeflächen. Der Arbeitsbericht Guangdongs für 2024 sah 4,2 Milliarden USD an Subventionen für 31.000 Wohnungsanpassungen und 3.431 Gemeinschaftskantinen vor, wobei PPP-Grundstücke unter Marktpreisen zur Verfügung gestellt wurden. LTCI-Pilotprogramme decken bereits 180 Millionen Bürger ab, erstatten einen Teil der Pflegeheimkosten und stabilisieren die Betreibereinnahmen. Versicherungsriesen wie Taikang Life haben 14 Milliarden USD an zugewiesenem Kapital angekündigt, während Immobilienentwickler unverkaufte Wohnungen umwandeln, um das vorgeschriebene Angebot zu erfüllen. Engpässe bestehen weiterhin bei Baugenehmigungen und der Einhaltung von Brandschutzvorschriften, was die Projektvorlaufzeiten verlängert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kulturelle Präferenz für familienbasierte Pflege | -1.4% | Landesweit, ausgeprägt in ländlichen Gebieten und Städten der Klasse 3+ | Langfristig (≥ 4 Jahre) |
| Personalmangel und ungleichmäßige Kompetenz | -1.1% | Landesweit, ausgeprägt in Städten der Klasse 2–3 | Mittelfristig (2–4 Jahre) |
| Erschwinglichkeitslücken und komplexe Regulierung | -0.9% | Landesweit, gravierend in Gemeinden mit begrenzter LTCI | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kulturelle Normen verlangsamen die institutionelle Akzeptanz außerhalb der Städte der Klasse 1
Tief verwurzelte Kindesliebe und Ehrerbietung gegenüber den Eltern (Filialität) erhält eine familienorientierte Pflegehaltung aufrecht, insbesondere in kleineren Städten und ländlichen Kreisen. Umfragen in Chengdu im Jahr 2024 zeigten, dass Eltern einem Umzug widerstehen, obwohl erwachsene Kinder bereit sind zu zahlen, was die Auslastung in vielen Projekten der Klasse 2 unter 60 % hält. Das Hongkong-Guangdong-RCHE-Programm war trotz seiner Kosteneffizienz wenig erfolgreich, da Senioren vertraute Kultur und Küche bevorzugen. Betreiber positionieren Einrichtungen als Lifestyle-Gemeinschaften mit Kunstateliers und Ausflügen um, aber die Botschaft trifft hauptsächlich bei städtischen Eliten auf Resonanz. Folglich wächst der chinesische Markt für Seniorenwohnen ungleichmäßig, wobei die Konversion dort am höchsten ist, wo kulturelle Barrieren am schwächsten sind.
Personalmangel und Qualitätslücken schränken die Leistungserbringung ein
China benötigt rund 13 Millionen ausgebildete Pflegekräfte, beschäftigt aber im Jahr 2024 nur etwa 1 Million, von denen lediglich 300.000 über formale Qualifikationen verfügen. Ein durchschnittliches Monatsgehalt von 690 USD liegt unter dem anderer städtischer Berufe, was zu einer jährlichen Fluktuation von 23,3 % und einem Burnout von über 51 % führt. Premiumketten finanzieren interne Ausbildungsakademien und erhöhen die Löhne, aber budgetorientierte Betreiber verlassen sich auf ungelernte Wanderarbeiter, was Qualitätslücken perpetuiert. Vorschriften, die im Rahmen der Demenzpflegerichtlinien höhere Personalquoten vorschreiben, erhöhen die Kosten, doch ohne parallele Lohnsubventionen verschieben viele Einrichtungen die Einhaltung, was die Gesamtskalierung des chinesischen Marktes für Seniorenwohnen verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Aufschwung der Gedächtnispflege verändert den Portfoliomix
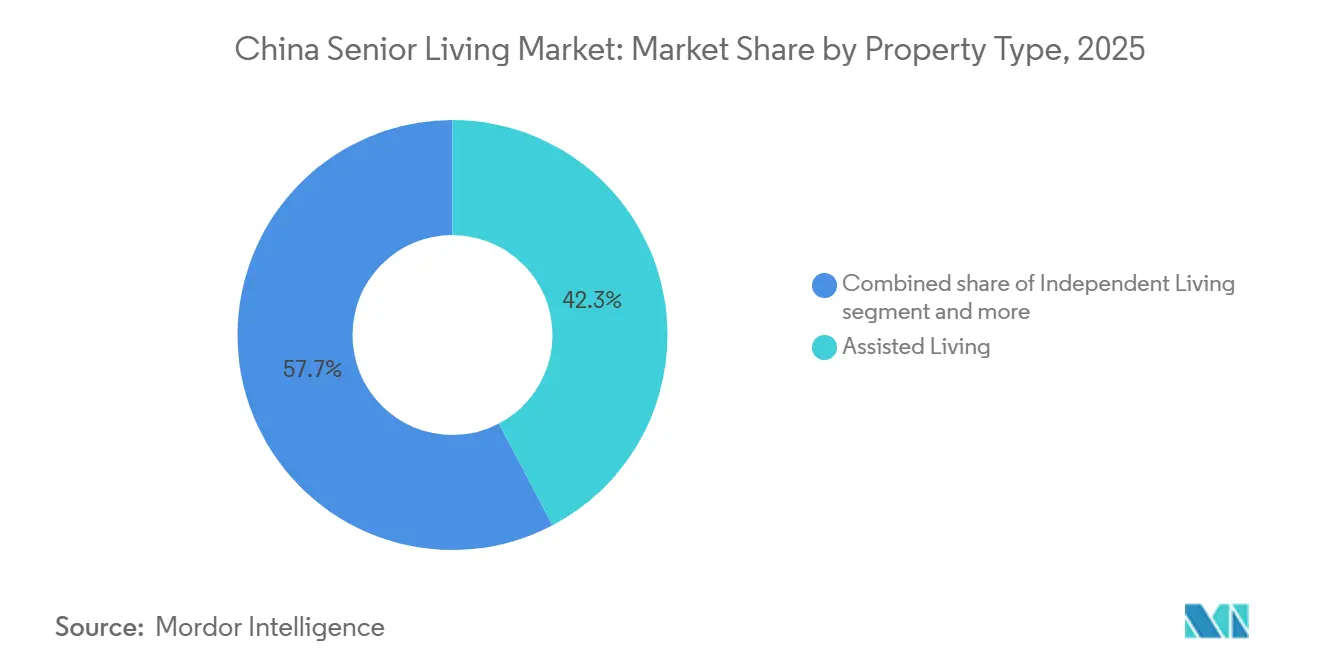
Betreutes Wohnen hielt im Jahr 2025 einen beherrschenden Anteil von 42,3 % am chinesischen Markt für Seniorenwohnen, was seine Vielseitigkeit bei der Erfüllung des täglichen Unterstützungsbedarfs widerspiegelt. Selbstständiges Wohnen zieht jüngere Rentner an, doch Betreiber schwenken nun nach Inkrafttreten nationaler Demenzpflegeregeln im Dezember 2024 auf Gedächtnispflege um. Gedächtnispflegeeinheiten werden zwischen 2026 und 2031 voraussichtlich eine CAGR von 10,55 % verzeichnen und damit jeden anderen Immobilientyp übertreffen. Taikang Life und Ping An rollen gesicherte Etagen mit Sinnesstimulationsräumen und zertifiziertem Personal aus und schaffen damit hochmargige, differenzierte Produkte innerhalb des chinesischen Marktes für Seniorenwohnen.
Das Hinzufügen demenzgerechter Flügel erhöht den Kapitalaufwand, steigert aber den durchschnittlichen Umsatz pro belegtem Bett. Die Einhaltung des neuen Rahmens erfordert Mindestpfleger-Bewohner-Quoten und Familienunterstützungsprogramme – Hürden, die den Wettbewerb zugunsten gut finanzierter Ketten verschieben. Betreiber von selbstständigem Wohnen rüsten bestehende Campusse um, um Paare zu halten, die in unterschiedlichem Tempo altern, während Pflegeheime LTCI-Pilotprogramme nutzen, um postakute Rehabilitationssitzungen abzurechnen und das Cross-Selling zu stärken. Da immer mehr Bewohner vom selbstständigen Wohnen in die höhere Pflegestufe wechseln, gewinnen integrierte Campusse an Auslastungsresilienz und unterstützen den langfristigen Cashflow.


Nach Geschäftsmodell: Miet- und Langzeitmietoptionen gewinnen bei Investoren an Beliebtheit
Langzeitmiet- und Mietvereinbarungen generierten im Jahr 2025 45,9 % der Größe des chinesischen Marktes für Seniorenwohnen und werden bis 2031 mit einer CAGR von 10,81 % wachsen. Das Modell sichert wiederkehrende Einnahmen und begrenzt Rückerstattungsverbindlichkeiten, die Eigentumsmodelle in vergangenen Abschwüngen belastet haben. Die Premiumeinrichtungen von Ping An, die für Ende 2025 geplant sind, werden Unterkunft, Mahlzeiten und Telemedizin bündeln, ohne Einlagen in Millionenhöhe zu erfordern, was für vermögensarme jüngere Rentner attraktiv ist. Regulierungsbehörden begrenzen nun Vorauszahlungen und schreiben Treuhandkonten vor, was Betreiber zu Mietformaten drängt, die die Erlösrealisierung besser mit der Leistungserbringung in Einklang bringen.
Eigentums- und Hybridmodelle ziehen weiterhin wohlhabende Haushalte an, die Flexibilität bei der Nachlassplanung wünschen, aber eine strengere Aufsicht hat den Vorverkauf abgekühlt. Langzeitmietverträge, oft 10–20 Jahre, bieten Planungssicherheit und ermöglichen es Betreibern, Einheiten bei Verlängerung neu zu bepreisen. Entwickler in Städten der Klasse 2 erproben kürzere Mietverträge, um die Erschwinglichkeit zu erhöhen, doch der Erfolg hängt von Sekundärmarkt-Übertragungsmechanismen ab – einem Bereich, in dem nur erstklassige Ketten über die rechtliche Infrastruktur verfügen. Die Verlagerung hin zur Miete verändert die Zeichnungsstandards für Seniorenwohnungsdarlehen und integriert Auslastungssensitivität und Lohninflation in die Stresstests der Kreditgeber im gesamten chinesischen Markt für Seniorenwohnen.
Nach Alter: Die älteste Altersgruppe treibt die Nachfrage nach hochintensiven Pflegeleistungen an
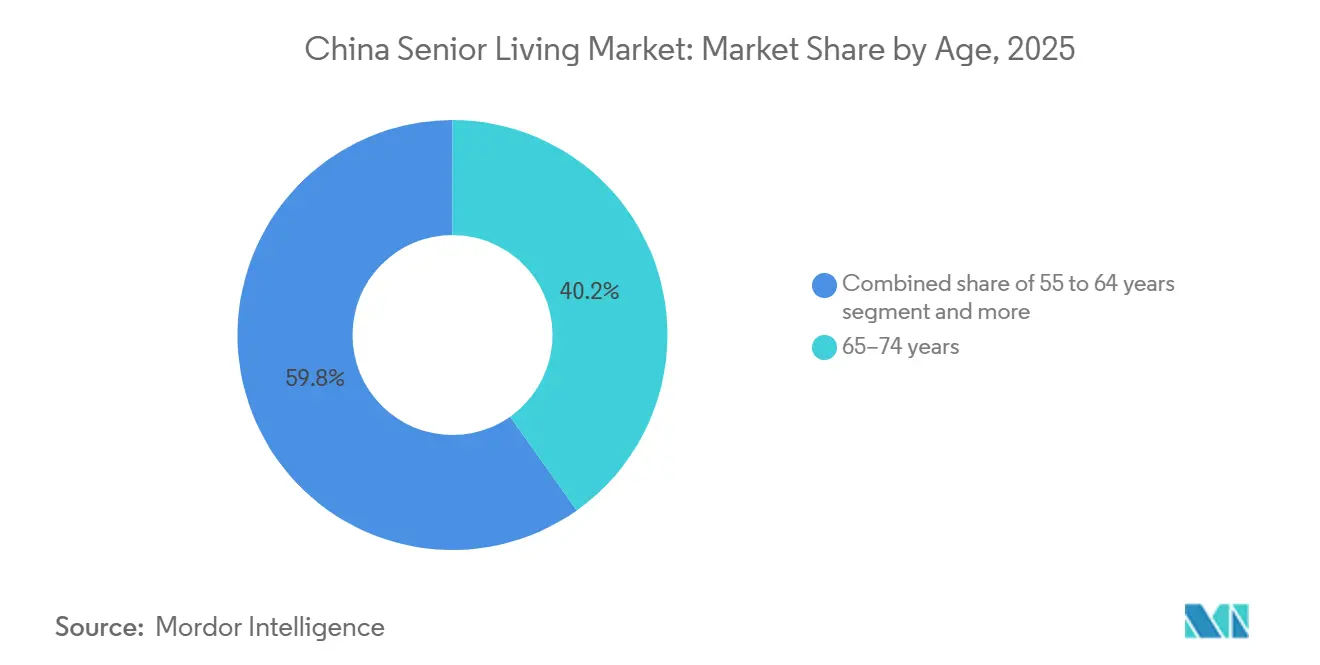
Bewohner im Alter von 65–74 Jahren machten im Jahr 2025 39,8 % des chinesischen Marktes für Seniorenwohnen aus und spiegeln die erste Welle der Babyboomer-Rentner wider. Die Kohorte der über 85-Jährigen wird jedoch bis 2031 voraussichtlich eine CAGR von 11,08 % verzeichnen und die Ausweitung von qualifizierten Pflegebetten und Gedächtnispflegebetten katalysieren. Diese Gruppe weist mehrere Komorbiditäten und eine höhere funktionelle Abhängigkeit auf, was die Anforderungen an die Pflegepersonalbesetzung und die ärztliche Aufsicht erhöht. Das 32.000-Betten-Netzwerk von China Everbright nutzt schrittweise Pflegepfade, um Bewohner im Spätstadium auf demselben Campus zu halten und Einnahmen zu sichern, die sonst in Krankenhäuser abfließen würden.
Das Segment der 55- bis 64-jährigen „jungen Alten” bevorzugt Annehmlichkeiten für aktive Erwachsene und bleibt für die einrichtungsbasierte Pflege marginal. Die Altersgruppe der 75- bis 85-Jährigen stellt hingegen ein strategisches Scharnier dar, an dem Bewohner des selbstständigen Wohnens in betreutes Wohnen wechseln – ein Muster, das Betreiber durch gestaffelte Pakete nutzen. Mit zunehmender Langlebigkeit werden Leistungen am Lebensende und Palliativleistungen einen größeren Anteil am Geldbeutel beanspruchen, was politische Debatten über die Hospizerstattung und vorausschauende Pflegeplanung im chinesischen Markt für Seniorenwohnen anregt.
Geografische Analyse
Shanghai bleibt das größte städtische Cluster und ist für mehr als ein Viertel des Umsatzes im Jahr 2025 verantwortlich und beherbergt Premiumcampusse mit durchschnittlichen monatlichen Gebühren von über 2.000 USD. Die enge Grundstückspipeline zwingt Betreiber jedoch zur Expansion durch vertikale Nachverdichtung und Brachflächenumwandlungen – Strategien, die etablierten Akteuren mit vorhandenen Grundstücken zugutekommen. Peking nutzt seine Rolle als politisches Testfeld; die frühe Einführung von Standards für intelligente Altenpflege und LTCI-Pilotprogramme verschafft Betreibern Klarheit über Erstattungsströme und unterstützt stabile Finanzierungsbedingungen.
Shenzhen und Guangzhou profitieren von Initiativen der Großen Bucht, die es Hongkonger Einwohnern ermöglichen, Sozialwohlfahrtsgutscheine auf dem Festland zu verwenden, was die adressierbare Nachfrage ausweitet und die Servicestandards erhöht. Der Korridor fördert auch die Technologiediffusion, wobei Wearables und Umgebungsüberwachung zuerst in Einrichtungen der Bucht erscheinen, bevor sie sich ins Landesinnere ausbreiten. Chengdus zweistellige Wachstumsaussichten spiegeln Sichuans Bemühungen wider, Kapital durch konzessionäre Grundstücke und Steuervergünstigungen anzuziehen und dabei von einer wachsenden Mittelschicht in Westchina zu profitieren.
Jenseits der Metropolen sehen sich viele Standorte der Klasse 2 und Klasse 3 aufgrund niedrigerer Haushaltseinkommen und tief verwurzelter familiärer Pflegenormen mit einer langsameren Akzeptanz konfrontiert. Provinzielle Subventionen für Gemeinschaftskantinen und Wohnungsanpassungen zielen darauf ab, die institutionelle Nachfrage zu verzögern, fungieren aber auch als Zubringer, indem sie Familien mit professionellen Dienstleistungen vertraut machen. Betreiber, die Gemeinschaftsbetreuungsprogramme und Tagespflegezentren einbetten, verbessern die Markenbekanntheit, erleichtern die künftige Konversion und vergrößern den chinesischen Markt für Seniorenwohnen langfristig.
Regulatorisches Umfeld
Chinas regulatorischer Rahmen für Senioreneinrichtungen wird hinsichtlich Servicequalität, Sicherheit und der Integration von Medizin und Altenpflege verschärft, angeführt von der Nationalen Gesundheitskommission und dem Ministerium für Zivilangelegenheiten. Die im Dezember 2024 veröffentlichten Richtlinien zur Demenzpflege legen Zertifizierungsanforderungen für Gedächtnispflegeeinheiten und Personalquoten fest, während die Reformmeilensteine 2025 ein Grundnetzwerk bis 2029 und ein ausgereiftes System bis 2035 vorsehen.
2026 wurde die Standardisierung mit WS/T 876-2026 für das integrierte Gesundheitsmanagement in Medizin und Altenpflege ausgeweitet. Dies stärkt die überprüfbare Leistungserbringung und das Risikomanagement in Pilotkommunen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Grundstücksbeschaffung, Planung und Bau über Genehmigungen, Personalausstattung bis hin zum Tagesbetrieb in Gemeinschafts-, häuslicher und institutioneller Pflege. Versicherungskonzerne verankern langfristiges Kapital, darunter Taikang Life und China Life, während PPP-Grundstückspakete in den Binnenprovinzen die Einstiegskosten für neue Campusbauten senken.
Auf der Betriebsseite bündeln nachgelagerte Dienstleistungen zunehmend Rehabilitation, Kliniken für chronische Erkrankungen und Telemedizin, da die Integration von Medizin und Altenpflege zunimmt. Standardisierung und Digitalisierung sind nun an Standards der 2026er-Generation gekoppelt, wie T/CSI 0068-2026 für intelligente Altenpflegeplattformen und T/NSSQ 097-2026 für Pflegebewertungen, die die Anforderungen an interoperable Bewertung, Überwachung und Berichterstattung über standortübergreifende Netzwerke erhöhen. Größere Ketten, die Systeme und Schulungen finanzieren, können über diese standortübergreifenden Netzwerke konsistenter skalieren.
Wettbewerbslandschaft
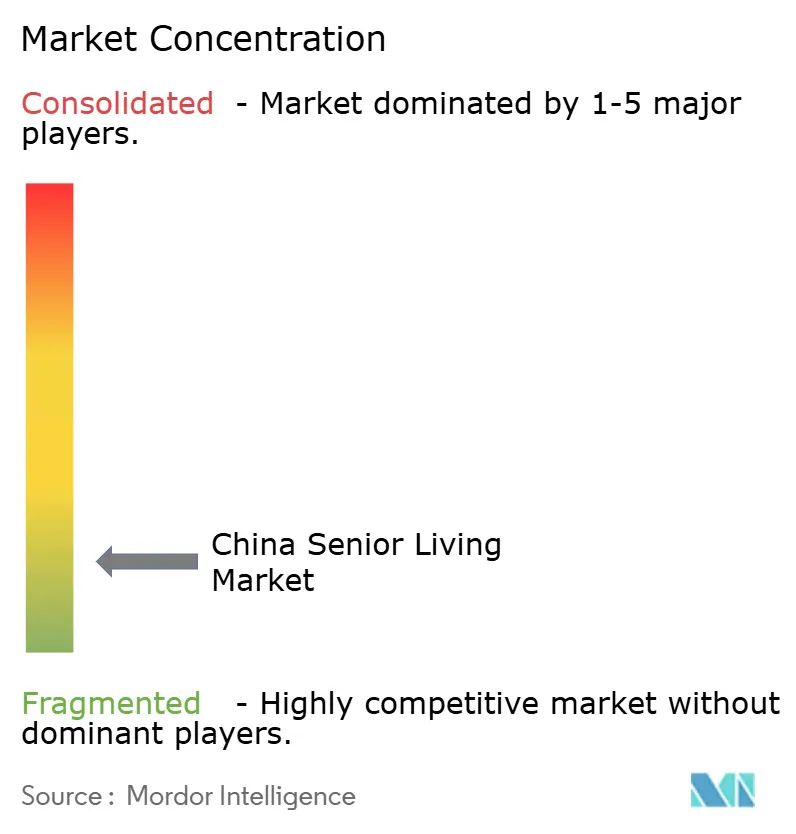
Der chinesische Markt für Seniorenwohnen ist fragmentiert, wobei kein Betreiber einen landesweiten Anteil von 5 % überschreitet, aber versicherungsgestützte Gruppen und diversifizierte Immobilienentwickler bauen ihren Vorsprung aus. Versicherungsgestützte Akteure wie Taikang Life, China Taiping und New China Life setzen langfristige Verbindlichkeiten ein, um integrierte Campusse zu finanzieren, und positionieren Altenpflege sowohl als Investitionsanlage als auch als Absicherung gegen Langlebigkeitsrisiken. Taikang Life allein hat 14 Milliarden USD zugesagt, um 26 Gemeinschaften mit insgesamt 11.000 Einheiten zu bauen, die Wohnen, Rehabilitation und Kliniken für chronische Erkrankungen miteinander verbinden, um Schadenkosten zu senken und die Kundenbindung zu vertiefen.
Immobilienentwickler – China Vanke, Poly Developments, Greentown, Country Garden – sind in den Sektor eingetreten, um sich von einem schwachen Wohnzyklus zu diversifizieren, und wandeln unverkaufte Eigentumswohnungen in Einheiten für betreutes Wohnen um. Doch operative Komplexität und bescheidene Margen haben einige dazu veranlasst, auf kapitalleichte Managementverträge oder Joint Ventures mit Gesundheitsspezialisten umzusteigen. Vankes Partnerschaft mit Banyan Tree aus dem Jahr 2023 ist ein Beispiel für eine Strategie, Gastgewerbe-Know-how und Wellness-Branding in Seniorenprojekte einzubringen.
Technologieallianzen entwickeln sich zu einem Wettbewerbsvorteil. Die Übernahme der Gesundheitstechnologiesparte von Ping An für 1,7 Milliarden USD im Januar 2025 wird Telemedizin, Fernüberwachung und Familien-Dashboards in fünf Premiumcampusse integrieren und ein geschlossenes Ökosystem von der häuslichen Pflege bis zu institutionellen Dienstleistungen bieten. Frühe Anwender von Wearables in Peking und Shanghai haben einen Rückgang der Notfalltransporte um 20 % dokumentiert – ein Ergebnis, das zahlungskräftigere Familien anzieht und Einrichtungen für gebündelte Zahlungsverträge positioniert. Da die Regulierung die Personalquoten und Brandschutzvorschriften verschärft, werden unterkapitalisierte unabhängige Betreiber wahrscheinlich ausscheiden oder konsolidieren, was die Marktkonzentration des chinesischen Marktes für Seniorenwohnen schrittweise erhöht.
Marktführer der chinesischen Seniorenwohnbranche
China Vanke
Sino-Ocean Group
Taikang Life
Poly Developments & Holdings
Cherish-Yearn
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die politische Ausrichtung auf ein ausgereiftes Seniorenpflegesystem bis 2035 lenkt Investitionen in integrierte Campusanlagen, die Wohnen, Rehabilitation und Kliniken kombinieren. Immobilienentwickler wie Vanke verhandeln über Vermögensverkäufe an Versicherungsunternehmen, um Liquiditätsengpässe zu bewältigen, was die Campus-Expansion unterstützt.
Taikang Life ist auf ein integriertes Modell ausgerichtet, mit 47 Projekten in 37 Städten, die Premium-Wohnraum mit Gesundheitsdienstleistungen und Telemedizin verbinden. Maßnahmen der Silberwirtschaft unterstützen zudem die standardisierte Zertifizierung von Produkten und Dienstleistungen für Senioren, was einen optimalen Marktmechanismus fördert, während Finanzierungskanäle wie Altersvorsorgefinanzierung und Programme zur Entwicklung der Silberwirtschaft weiterhin Pilotprojekte und regionale Einführungen unterstützen.
Aktuelle Branchenentwicklungen
- Juni 2026: China Vanke lieferte den Ostturm des Vanke Left Coast Center, eine Senioreneinrichtung in Suzhou. Das Projekt erweitert die städtische Kapazität für Senioreneinrichtungen und zeigt eine kapitalintensive Expansion in städtischen Umgebungen mit Potenzial für Premiumpreise.
- Juni 2026: Die Taikang Insurance Group unterzeichnete eine strategische Vereinbarung mit der Bezirksregierung Guangming in Shenzhen zur Entwicklung eines integrierten Projekts für Seniorenpflege, Forschung und Industrie mit 3.300 Betten. Die Vereinbarung verankert ein von Versicherungen geführtes Campusmodell und beschleunigt die regionale Kapazitätserweiterung.
- Juni 2026: Die Taikang Insurance Group eröffnete Taikang Community Rongyuan in Chengdu, eine Senioreneinrichtung mit 720 Betten. Die Eröffnung stärkt Taikangs geografische Diversifizierung und Premiumangebot in Städten der Stufe 2 und 3.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der chinesische Markt für Senioreneinrichtungen kostenpflichtige Wohn- und Pflegeangebote für ältere Erwachsene, bei denen Unterkunft mit Unterstützung im täglichen Leben und, in einigen Modellen, mit intensiverer Pflege kombiniert wird.
Ausschlüsse: Die Marktgrößenbestimmung berücksichtigt keine informelle Familienpflege, unbezahlte Gemeinschaftsunterstützung oder allgemeine Krankenhäuser, die keine Dienstleistungen im Stil von Senioreneinrichtungen anbieten.
Übersicht der Segmentierung
- Nach Immobilientyp
- Betreutes Wohnen
- Selbstständiges Wohnen
- Gedächtnispflege
- Pflegeheim
- Nach Geschäftsmodell
- Direktkauf (Eigentum)
- Langzeitmiete / Mietvertrag
- Hybrid (Kauf + Miete)
- Nach Alter
- 55 bis 64 Jahre
- 65 bis 74 Jahre
- 75 bis 85 Jahre
- Über 85 Jahre
- Nach Großstädten
- Peking
- Shanghai
- Shenzhen
- Guangzhou
- Chengdu
- Übriges China
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Grundlagenfakten für Angebot und Nachfrage zu erstellen und sicherzustellen, dass unsere Annahmen mit dem übereinstimmen, was in öffentlichen Daten sichtbar ist. Wir haben uns auf offizielle und nicht kostenpflichtige Quellen bezogen, wie Veröffentlichungen des National Bureau of Statistics of China, Statistiken des Ministeriums für Zivilangelegenheiten, Publikationen der Nationalen Gesundheitskommission und städtische Bulletins, die die Kapazität von Seniorendienstleistungen und verwandte Indikatoren beschreiben.
Wir haben zudem regulatorische und normative Signale sowie den makroökonomischen Kontext, der Preisgestaltung und Auslastung beeinflusst, überprüft, unter Verwendung von Quellen wie Politikmitteilungen des Staatsrats, akademischen Arbeiten zur Langzeitpflege und Demenzpflege sowie seriöser Presseberichterstattung über Neueröffnungen von Einrichtungen und Betriebsmodelle. Geschäftsberichte und Investorenpräsentationen von Unternehmen wurden genutzt, um den Umsatzmix und die Muster der Leistungserbringung zu verstehen, und ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen sowie eine separate Patentdatenbank wurden selektiv für Gegenprüfungen verwendet. Diese Liste der Sekundärforschung ist beispielhaft, und viele weitere öffentliche Quellen wurden ebenfalls während der Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Sichtweisen von Betreibern und Entwicklern sowie Pflegemanagern, Einrichtungsleitern und Branchenexperten, die die Kapazität von Seniorendienstleistungen in Großstädten und im übrigen China verfolgen. Diese Eingaben halfen, die Auslastungsbereiche, den Servicelevel-Mix zwischen betreutem Wohnen, unabhängigem Wohnen, Gedächtnispflege und Pflegeheimbetreuung sowie die Art und Weise, wie Geschäftsmodelle wie Direktverkauf gegenüber Langzeitmiete und Vermietung die anerkannten Umsätze beeinflussen, zu präzisieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 12% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 37% |
| Kleinere Akteure: 21% | Manager: 51% |
Marktgrößenbestimmung & Prognose
Das Größenmodell beginnt mit einem Top-Down-Aufbau des Nachfragepools, bei dem die Seniorenbevölkerung und die Altersstruktur auf Stadtebene mithilfe von Annahmen zur Akzeptanz kostenpflichtiger Senioreneinrichtungen in adressierbare Nachfrage übersetzt werden. Um die Ergebnisse praxisnah zu halten, wurde die Nachfrageseite dann anhand sichtbarer Angebotssignale gestaltet und anschließend mithilfe interviewbasierter Realitätsprüfungen verfeinert.
Wichtige Eingaben umfassten die Seniorenbevölkerung und deren Wachstum auf Stadtebene, den Pflegeintensitätsmix (betreutes Wohnen, unabhängiges Wohnen, Gedächtnispflege und Pflegeheimbetreuung), typische Auslastungsbereiche und die Aufteilung der Geschäftsmodelle wie Direktverkauf gegenüber Langzeitmiete und Vermietung, da sich die Umsatzrealisierung je nach Modell unterscheidet. Preis- und Erschwinglichkeitstrends wurden als Leitplanken hinzugefügt, da Gebühren pro Bewohner und Aufenthaltsdauer den Gesamtwert verändern können, selbst wenn die Bettenkapazität stabil ist. Bottom-Up-Näherungen wurden selektiv anhand von Stichproben der Einrichtungszahlen und Kapazitäten in Schlüsselstädten eingesetzt, gefolgt vom durchschnittlichen Umsatz je belegter Einheit, um sicherzustellen, dass der Nachfrageaufbau nicht abwich.
Für die Prognose wurde eine Szenarioanalyse verwendet, da politische Unterstützung, neue Kapazitätsbereitstellung und die Zahlungsbereitschaft der Verbraucher sich gemeinsam, aber nicht immer linear entwickeln können. Wo Datenlücken für kleinere Städte bestanden, wurden Annahmen aus vergleichbaren Städtekategorien interpoliert und anschließend nach Rückfragen mit primären Befragten angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, einschließlich des Abgleichs von implizierter Kapazität, Auslastung und Preisgestaltung mit unabhängigen öffentlichen Signalen und dem, was Betreiber als praktikable Bereiche beschrieben. Abweichungen wurden frühzeitig gekennzeichnet, und die zugrunde liegenden Annahmen wurden anschließend überarbeitet, bis die Zahlen mit dem am besten belegbaren Nachfrage- und Angebotsbild übereinstimmten.
Vor der endgültigen Freigabe werden das Modell und die wichtigsten Treiber in mehr als einem Analystendurchgang überprüft, damit Berechnungsfehler und inkonsistente Annahmen erkannt werden können. Wenn eine große Abweichung im Vergleich zu neuen politischen Maßnahmen, bemerkenswerten Eröffnungen oder sichtbaren Verschiebungen der Geschäftsmodelle auftritt, werden Quellen erneut überprüft und Experten erneut kontaktiert. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei Eintreten wesentlicher Ereignisse, und eine abschließende Überprüfung vor Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den chinesischen Markt für Senioreneinrichtungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Senioreneinrichtungen in China können sich unterscheiden, selbst wenn sie scheinbar dasselbe Thema beschreiben, da die Definitionen dessen, was als Senioreneinrichtung gilt, nicht einheitlich sind. Unterschiede ergeben sich auch daraus, wie Unternehmen den Umsatzzeitpunkt bei verkaufsbasierten Modellen behandeln und welche Annahmen sie zu Auslastungs- und Preiswachstum treffen.
Die Hauptdifferenz ergibt sich daraus, ob die Schätzung die breitere Altenpflegewirtschaft einbezieht, während Mordor Intelligence den Geltungsbereich auf Senioreneinrichtungen und verwandte Pflegemodelle beschränkt, anstatt häusliche Pflege und allgemeine Seniorendienstleistungen einzubeziehen, die die Gesamtsummen erweitern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,85 Mrd. USD (2025) | |
| Fachzeitschrift A | 183,00 Mrd. USD (2025) | Verwendet einen Altenpflege-Oberbegriff, der typischerweise häusliche Pflege, Waren und weitere Dienstleistungen bündelt, was den adressierbaren Umsatzpool über die einrichtungsbasierte Seniorenpflege hinaus erweitert. |
| Globale Unternehmensberatung B | 82,30 Mrd. USD (2025) | Wendet aggressivere Annahmen zu Preisgestaltung und Skalierung über Städte hinweg an und kann die Umsatzrealisierung zwischen Verkaufs- und Mietmodellen glätten, was den Wert im Basisjahr erhöhen kann. |
Der Vergleich zeigt, dass Entscheidungen zum Geltungsbereich und zur Umsatzbehandlung den Großteil der Abweichung verursachen, nicht nur unterschiedliche Wachstumsraten. Indem Variablen wie Pflegemix, Aufteilung der Geschäftsmodelle, Auslastung und Preisgestaltung an beobachtbare städtische Nachfrage und Betreiberprüfungen gekoppelt bleiben, bleibt die Marktgesamtsumme leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Markt für Seniorenwohnen heute?
Der Markt wurde im Jahr 2026 auf 40,44 Milliarden USD geschätzt und soll bis 2031 einen Wert von 64,34 Milliarden USD erreichen, was einer CAGR von 9,73 % entspricht.
Welcher Immobilientyp dominiert den aktuellen Umsatz?
Betreutes Wohnen führt mit einem Umsatzanteil von 42,3 % im Jahr 2025, dank seiner Balance aus Unterstützungsleistungen und moderaten Preisen.
Was treibt das schnelle Wachstum bei Gedächtnispflegeeinheiten an?
Nationale Demenzpflegeregeln, die im Dezember 2024 in Kraft getreten sind, schreiben zertifizierte Gedächtnispflegebereiche vor und fördern eine prognostizierte CAGR von 10,55 % bis 2031.
Warum expandieren Miet- und Langzeitmietmodelle so schnell?
Treuhandregeln und Einlagenbeschränkungen haben die Attraktivität von Eigentumsmodellen verringert, während Langzeitmiet- und Mietverträge wiederkehrende Einnahmen und niedrigere Vorabkosten für Bewohner bieten.
Welche Stadt wird voraussichtlich am schnellsten wachsen?
Chengdu wird voraussichtlich mit einer CAGR von 11,21 % (2026–2031) wachsen, angetrieben durch PPP-Grundstücksanreize und steigende Nachfrage der Mittelschicht.
Was ist die größte operative Einschränkung für Anbieter?
Ein Mangel an ausgebildeten Pflegekräften – der Sektor benötigt 13 Millionen, hatte aber im Jahr 2024 nur 1 Million – schränkt die qualitative Skalierung weiterhin ein.
Seite zuletzt aktualisiert am:



