
Indien Seniorenwohnen Marktanalyse von Mordor Intelligence
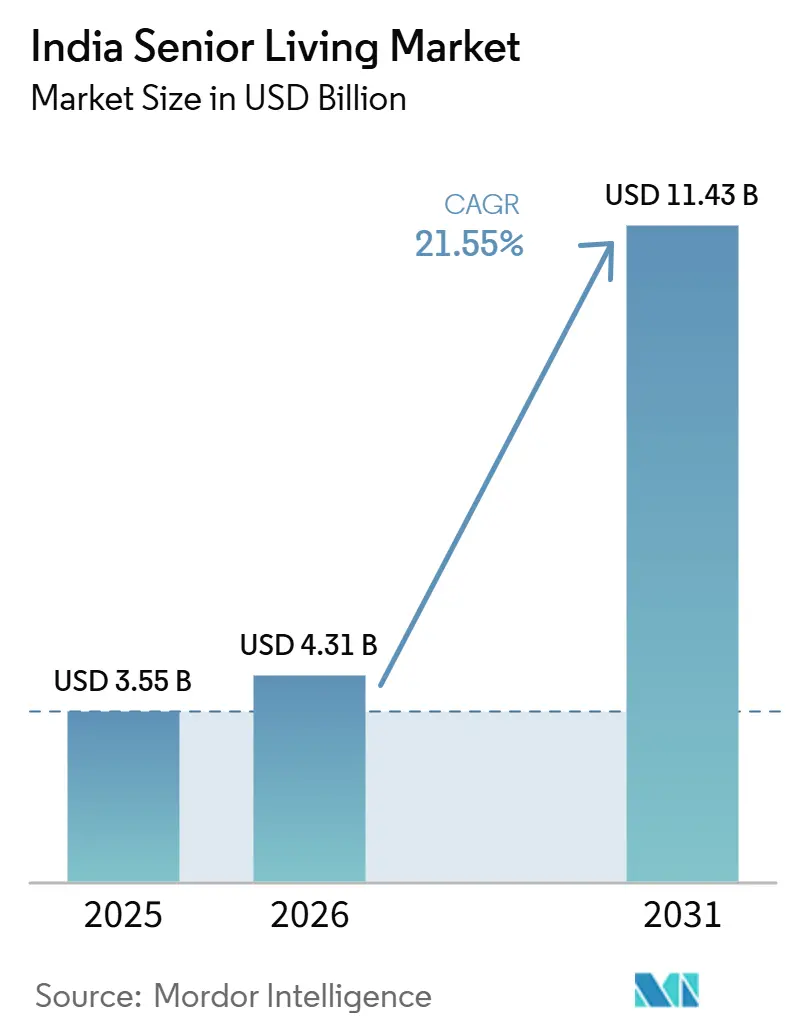
Die Größe des Indien Senior Living Marktes soll von 4,31 Milliarden USD im Jahr 2026 auf 5,24 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 14,08 Milliarden USD erreichen, mit einer CAGR von 21,85 % über 2027–2032.
Indiens alternde Bevölkerung und das städtische Kleinfamilienmodell schaffen eine Grundlage für spezialisierte Wohneinrichtungen, während die Erschwinglichkeit darüber entscheidet, welche Haushalte ihren Wohnbedarf in einen tatsächlichen Umzug umwandeln können. Partnerschaften bieten Entwicklern eine Möglichkeit, Wohnungsbau mit dem Betrieb von Seniorengemeinschaften zu verbinden. Im Bereich des betreuten Wohnens kann eine klinische Kompetenz eine Einrichtung für Haushalte attraktiv machen, die neben der Unterkunft auch Betreuung suchen. Mietverhältnisse bieten einen weiteren Marktzugang, indem sie die Wohnentscheidung von einem Immobilienkauf trennen. Da familiäre Pflegenormen und Erschwinglichkeit die Zahl der Haushalte begrenzen, die ihren Bedarf in eine Handlung umsetzen, werden Betreiber bevorzugt, die Zugangswege erweitern, anstatt sich ausschließlich auf den Verkauf von Premiumeinheiten zu stützen.
Wichtigste Berichtsergebnisse
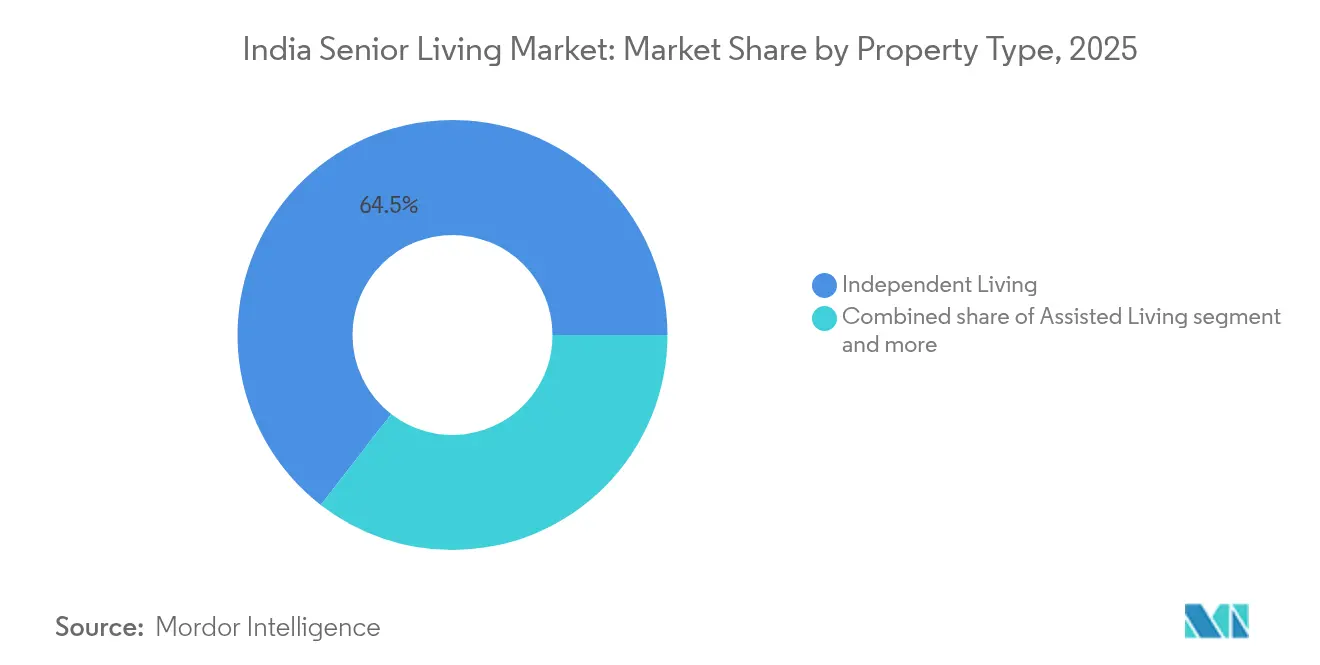
- Nach Immobilientyp hielt Betreutes Wohnen für Aktive Senioren im Jahr 2026 einen Marktanteil von 64,1 % am Indien Senior Living Markt, während Betreutes Wohnen mit Pflegeleistungen mit einer CAGR von 23,65 % über 2027–2032 am schnellsten wachsen soll.
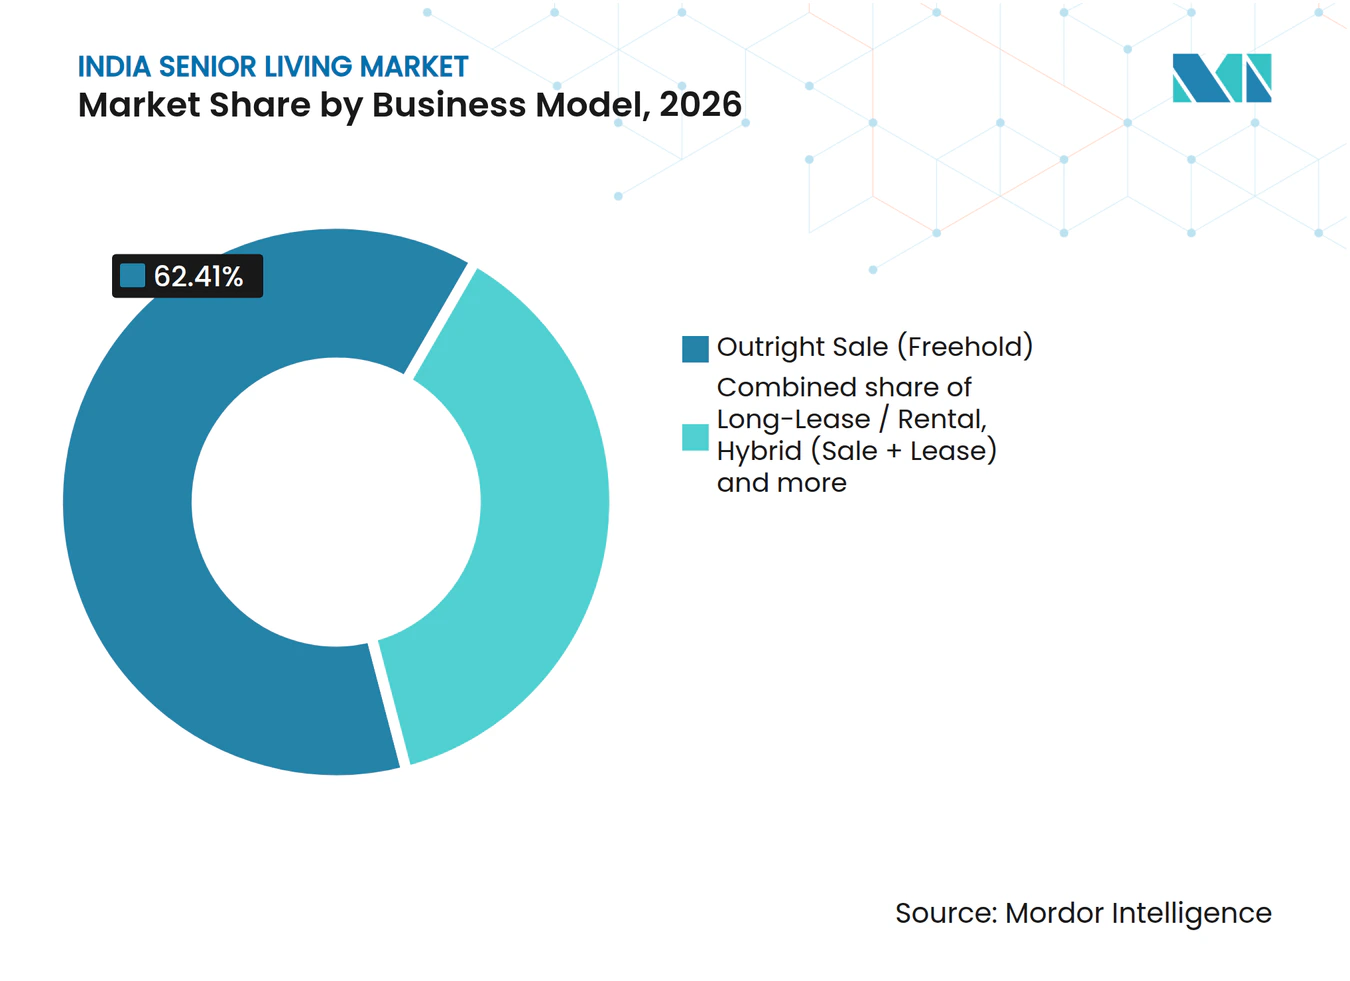
- Direktkauf (Volleigentum) führte die Geschäftsmodelle mit einem Anteil von 62,41 % an der Indien Senior Living Marktgröße im Jahr 2026 an, und Langzeitpacht sowie Mietwohnungen sollen mit einer CAGR von 22,95 % über 2027–2032 am schnellsten wachsen.
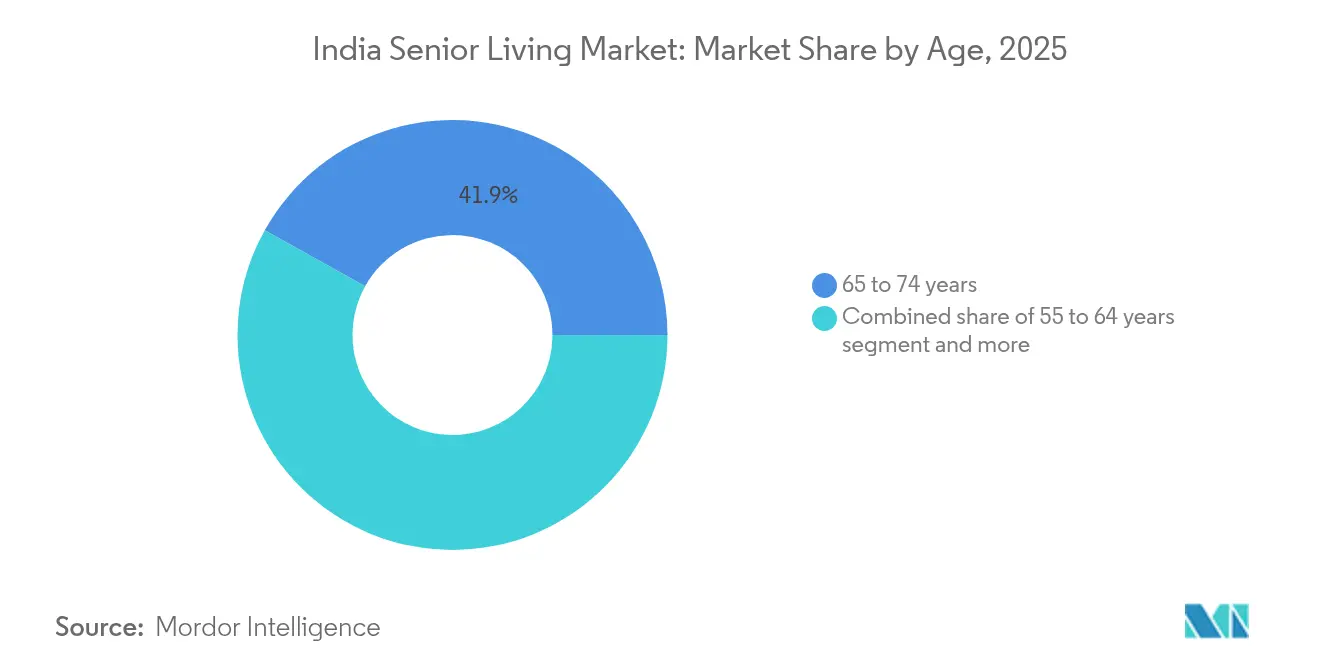
- Unter den Altersgruppen führten Bewohner im Alter von 65 bis 74 Jahren mit 41,67 % des Marktes im Jahr 2026, während jene im Alter von 75 bis 85 Jahren mit einer CAGR von 23,2 % über 2027–2032 am schnellsten wachsen sollen.
- Geografisch hielt Bengaluru im Jahr 2026 einen Marktanteil von 19,09 %, und Hyderabad soll mit einer CAGR von 23,3 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasch alternde Bevölkerung erzeugt steigende Nachfrage nach seniorengerechten Wohnlösungen | +9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Zunehmende Kleinfamilienstrukturen treiben den Bedarf an unabhängigen Seniorenwohngemeinschaften | +6.5% | Delhi, Mumbai, Chennai, Bengaluru und Hyderabad | Mittelfristig (2–4 Jahre) |
| Wachsender Wohlstand der Mittelschicht ermöglicht die Erschwinglichkeit von Premium-Seniorenresidenzen | +5% | Städtische Zentren landesweit | Mittelfristig (2–4 Jahre) |
| Integration von Gesundheitsversorgung und wellnessorientierte Annehmlichkeiten werden zu wichtigen Differenzierungsmerkmalen | +4% | Bhiwadi und Bengaluru Pflegeeinrichtungen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Beteiligung privater Entwickler und Gesundheitsbetreiber an Seniorenwohnprojekten | +2.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasch alternde Bevölkerung erzeugt steigende Nachfrage nach seniorengerechten Wohnlösungen
Die Bevölkerungsalterung vergrößert den potenziellen Kundenstamm für Wohnraum, der auf ältere Bewohner statt auf ein allgemeines Haushaltsprofil ausgerichtet ist. Die Bevölkerung Indiens im Alter von 60 Jahren und älter soll von 100 Millionen im Jahr 2011 auf 230 Millionen im Jahr 2036 ansteigen.[1] Dieser längere demografische Horizont gibt Entwicklern einen Grund, Seniorenwohnraum als eine fortlaufende Wohnspezialisierung zu betrachten, die über einen einzelnen Verkaufszyklus hinausgeht. Seniorenwohnraum kann dieser demografischen Expansion durch Wohneinrichtungen begegnen, die mit auf unterschiedliche Selbstständigkeitsgrade zugeschnittenen Dienstleistungen kombiniert werden. Dieselbe Prognose erhöht den Anteil der 60-Jährigen und Älteren an Indiens Gesamtbevölkerung von 8,4 % im Jahr 2011 auf 14,9 % im Jahr 2036, sodass diese Altersgruppe schneller wächst als die Gesamtbevölkerung.
Zunehmende Kleinfamilienstrukturen treiben den Bedarf an unabhängigen Seniorenwohngemeinschaften
Unabhängige Seniorengemeinschaften können eine Wohnalternative für ältere Haushalte bieten, die ein eigenes Zuhause neben organisierter Unterstützung wünschen. In der Umfrage von HelpAge India aus dem Jahr 2025 unter städtischen Haushalten der sozioökonomischen Kategorien B und C in 10 indischen Städten lebten 55 % der älteren Befragten in Kleinfamilienhaushalten. Für dieses Haushaltssetting kann ein Gemeinschaftsmodell die Entscheidung, einen privaten Wohnsitz zu unterhalten, von der Entscheidung, gemeinsame Dienstleistungen zu organisieren, trennen. Betreiber können das Wohnangebot daher auf die Unabhängigkeit des Haushalts ausrichten, ohne dass Bewohner ein pflegeintensives Umfeld wählen müssen. In derselben Umfrage lebten 40 % der älteren Befragten in Großfamilien, sodass die Kleinfamiliengruppe neben einer großen Großfamiliengruppe innerhalb dieser städtischen Stichprobe steht.
Wachsender Wohlstand der Mittelschicht ermöglicht die Erschwinglichkeit von Premium-Seniorenresidenzen
Finanziell unabhängige städtische Seniorenhaushalte bilden einen fokussierten potenziellen Kundenstamm für Entwickler von Premium-Seniorenwohnungen. JLL prognostiziert, dass Indiens städtische, finanziell unabhängige Seniorenhaushalte von 1,7 Millionen im Jahr 2026 auf 2,1 Millionen bis 2030 wachsen werden. Ashiana Housing meldete Buchungen von Seniorenwohnflächen für 569 Einheiten im Geschäftsjahr 2026, verglichen mit 430 Einheiten im Geschäftsjahr 2025. Diese Verpflichtungen auf Unternehmensebene geben Entwicklern ein konkretes Ausgabensignal neben der prognostizierten Expansion finanziell unabhängiger Haushalte. Die Prognose fügt bis 2030 0,4 Millionen solcher Haushalte hinzu, was Premium-Launches eine engere Planungspopulation als die gesamte ältere Bevölkerung beschert.
Integration von Gesundheitsversorgung und wellnessorientierte Annehmlichkeiten werden zu wichtigen Differenzierungsmerkmalen
Eine spezialisierte Pflegepartnerschaft kann das Wohnangebot eines Wohnungsbauunternehmens um klinisch unterstützte Unterkunft erweitern. Im Februar 2026 wurde Epoch Elder Care damit beauftragt, die operative Verantwortung für Ashiana Care Homes in Bhiwadi zu übernehmen. Das Pflegeheim befindet sich innerhalb von Ashianas Seniorenwohnumgebung, und das angekündigte Leistungsangebot umfasste Rund-um-die-Uhr-Pflege und Krankenhauskoordination. Geri Care Health Services eröffnete separat im April 2025 ein 100-Betten-Premium-Pflegeheim für betreutes Wohnen und qualifizierte Pflege in Ulsoor, Bengaluru, mit ärztlicher Betreuung rund um die Uhr und spezialisiertem geriatrischem Pflegepersonal. Diese Vereinbarungen verbinden die Wohneinrichtung mit einer definierten klinischen Versorgungskapazität und stärken das Wohnangebot für Haushalte, die eine kontinuierliche Betreuung suchen. Ashianas Bhiwadi-Vereinbarung zeigt einen Entwickler, der den Betrieb eines Pflegeheims innerhalb seiner Seniorenwohnumgebung an einen spezialisierten Betreiber übergibt, der nun die Pflegeprotokolle und die Krankenhauskoordination dieses Heims trägt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kulturelle Präferenz für familienbasierte Altenpflege verlangsamt die Akzeptanz | -2.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Begrenzte Bekanntheit und gesellschaftliche Akzeptanz von institutionellem Seniorenwohnen | -2% | Ländliche Gemeinden landesweit | Mittelfristig (2–4 Jahre) |
| Hohe Entwicklungs- und Betriebskosten schränken die Erschwinglichkeit in bestimmten Segmenten ein | -1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kulturelle Präferenz für familienbasierte Altenpflege verlangsamt die Akzeptanz
Familienbedingte Pflegeerwartungen können einen Umzug in eine Seniorenwohneinrichtung zu einer sozialen Entscheidung machen, nicht nur zu einer Wohnentscheidung. Der Bericht von KPMG in Indien vom März 2025 stellte fest, dass kulturelle Normen, die häusliche Altenpflege priorisieren, Seniorenwohnheime in traditionellen indischen Gesellschaften weniger akzeptabel machten. Für einen Entwickler, der Haushalte mit dieser Präferenz bedient, beseitigt ein umfassenderes Wohnangebot nicht automatisch den wahrgenommenen Konflikt mit der Familienpflege. KPMG behandelt kulturelle Akzeptanz und begrenzte Bekanntheit bei ländlichen Familien als separate Hindernisse und unterscheidet dabei einen Konflikt über Pflegearrangements von einem Informationsmangel. Ein Haushalt muss den geplanten Umzug mit seinen Erwartungen an die Altenpflege in Einklang bringen, was Betreiber einer langsameren Akzeptanz aussetzt, selbst wenn eine Wohneinrichtung praktische Wohnbedürfnisse erfüllt.
Begrenzte Bekanntheit und gesellschaftliche Akzeptanz von institutionellem Seniorenwohnen
Eine Seniorenwohneinrichtung kann keinen Haushalt anziehen, der sie nie als relevante Wohnoption in Betracht zieht. Der Bericht von KPMG in Indien vom März 2025, der gemeinsam mit CREDAI erstellt wurde, stellte fest, dass begrenzte Bekanntheit der Vorteile und Optionen des Seniorenwohnens ländliche indische Familien daran hinderte, diese Lösungen in Betracht zu ziehen. Für Betreiber, die diese Haushalte ansprechen möchten, entsteht dieses Hindernis, bevor ein Vergleich einzelner Gemeinschaften oder Pflegepakete beginnen kann. Es begrenzt die kommerzielle Reichweite zusätzlicher Wohneinrichtungen, da mehr Unterkunft allein nicht dazu beiträgt, dass Familien die verfügbaren Optionen verstehen. Selbst ein geeignetes Angebot kann daher einen längeren Weg zur Haushaltserwägung haben, was die Umwandlung von potenziellem Bedarf in Nachfrage nach einer bestimmten Wohneinrichtung verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Wohnungsmaßstab trifft auf PflegeleistungBetreutes Wohnen für Aktive Senioren machte im Jahr 2026 einen Anteil von 64,1 % an der Indien Senior Living Marktgröße aus und war damit das größte Segment. Die Bestandsanalyse von KPMG in Indien vom März 2025 identifizierte Betreutes Wohnen für Aktive Senioren als den dominierenden Einheitentyp innerhalb des organisierten Seniorenwohnens. Diese installierte Basis gibt Entwicklern eine substanzielle Wohnkategorie, um die herum sie Wohnungen speziell für ältere Bewohner gestalten können, während sie ein Privatwohnungsangebot aufrechterhalten. KPMGs Schätzung bezifferte Betreutes Wohnen für Aktive Senioren auf 84 % von mehr als 21.000 organisierten Seniorenwohneinheiten, sodass die Größe der Kategorie den Wohnungsbestand widerspiegelt.
Betreutes Wohnen mit Pflegeleistungen ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 23,65 % über 2027–2032. Antara Senior Care eröffnete im November 2025 ein 80-Betten-Pflegeheim in Whitefield, Bengaluru, das betreutes Wohnen und spezialisierte Übergangspflege anbietet. Die Einrichtung bietet betreutes Wohnen für kurz- bis langfristige Bedürfnisse, wobei die Übergangspflege von geriatrisch ausgebildeten Teams in einer Infrastruktur erbracht wird, die darauf ausgelegt ist, die Selbstständigkeit zu fördern. Diese Kombination gibt dem Betreiber eine Möglichkeit, tägliche Unterstützungs- und genesungsbezogene Wohnbedürfnisse durch dieselbe Einrichtung zu adressieren. Die Erweiterung dieses Angebots erfordert, dass Unterkunft und Pflegeleistung über unterschiedliche Aufenthaltsdauern hinweg funktionieren, sodass das geriatrisch ausgebildete Team genauso wichtig ist wie die 80 Betten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell:
Eigentumsskala und wiederkehrende UnterkunftDirektkauf (Volleigentum) repräsentierte im Jahr 2026 einen Marktanteil von 62,41 % am Indien Senior Living Markt und war damit das größte Segment. Die Betreiberkonsultationen von JLL und ASLI aus dem Jahr 2026 beschrieben den Direktkauf durch Premium-Apartments und Villen, die an aktive Senioren verkauft werden, mit monatlichen Wartungs-, Mahlzeiten- und optionalen Pflegegebühren. Diese Vereinbarung trennt die Wohnungstransaktion von der fortlaufenden Bereitstellung von Wohndienstleistungen und schafft unterschiedliche kommerzielle Verantwortlichkeiten rund um dieselbe Unterkunft. Da Wartung, Mahlzeiten und optionale Pflege monatlich zusätzlich zum Kaufpreis abgerechnet werden, deckt der Verkaufspreis nur einen Teil dessen ab, was ein Eigentümerhaushalt während seines Aufenthalts zahlt.
Langzeitpacht und Mietwohnungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 22,95 % über 2027–2032. Im Juli 2026 kündigten Primus Senior Living und HDFC Capital eine mietorientierte Plattform an, die in 6 indischen Städten geplant ist, neben Projekten, bei denen Apartments gebaut und verkauft werden sollen.[2] Mietwohnungen können Bewohnern dienen, die eine spezialisierte Gemeinschaft wählen, ohne dort eine Wohnung zu kaufen, und schaffen so einen anderen Zugang zum Seniorenwohnen. Für Primus, das bisher einem Bau-und-Verkauf-Modell gefolgt war, schafft die Ankündigung der mietorientierten Plattform einen Weg zu Einnahmen, die davon abhängen, die geplante Unterkunft dauerhaft belegt zu halten.


Nach Alter:
Bewohnerbedürfnisse und HaushaltsverpflichtungenBewohner im Alter von 65 bis 74 Jahren waren das größte Segment und machten im Jahr 2026 41,67 % des Marktes aus. In einem Bericht vom 17. Mai 2025 sagte Ankur Gupta, geschäftsführender Direktor von Ashiana Housing, dass Seniorenwohnbewohner in Chennai typischerweise 65 bis 70 Jahre alt seien. Dieses Bewohnerprofil verbindet diese Altersgruppe mit Menschen, die bereits in spezialisierten Gemeinschaften leben, und gibt Entwicklern eine konkrete Gruppe, um die herum sie Unterkunft und alltägliche Dienstleistungen organisieren können. Im selben Bericht bezifferte Gupta die nördlichen Bewohner auf Anfang 60, sodass sein typisches Bewohnerprofil regional variierte, wobei Chennai in die Altersgruppe 65 bis 74 Jahre fiel.
Bewohner im Alter von 75 bis 85 Jahren bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 23,2 % über 2027–2032. Im Februar 2026 lebte die 76-jährige Geeta Bhalla in Ashiana Utsav in Bhiwadi, wo auch ihre Tochter eine Wohnung gekauft hatte.[3] Im September 2025 porträtierte Mint den 82-jährigen Rentner Rajan aus Chennai, der sich entschied, in Nana Nani Homes in Coimbatore zu mieten statt zu kaufen. In demselben Monat wurde berichtet, dass die 78-jährige Prabha Madhavan in Vedaanta Godrej E-City in Bengaluru unter einem Pachtvertrag lebte. Miet- und Pachtvereinbarungen geben diesen älteren Bewohnern daher einen Zugang zu spezialisierter Unterkunft, ohne dass sie die von ihnen bewohnte Wohnung kaufen müssen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Bengaluru Senior Living Markt
Bengaluru machte im Jahr 2026 einen Marktanteil von 19,09 % am Indien Senior Living Markt aus und war damit die größte geografische Region. Am 5. Dezember 2025 schlossen Serene Communities und Gardencity Realty Private Limited eine Partnerschaft für etwa 250 geplante 2- und 3-Zimmer-Wohnungen in Budigere, mit Genehmigungen vor Baubeginn und Verkauf. Das Grundstück grenzt an die Seniorenwohngemeinschaft The Virtuoso in einem Korridor, den Serene als einen der am schnellsten wachsenden Wohnstandorte Bengalurus beschrieb. Das geplante Angebot der führenden Stadt erweitert damit einen bestehenden Seniorenwohncluster, wobei die neuen Wohnungen neben einer etablierten Gemeinschaft positioniert sind.
Hyderabad Senior Living Markt
Hyderabad ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 23,3 % über 2027–2032. Am 27. August 2026 kündigte Vera Vita Living Amaya an, sein erstes Seniorenwohnprojekt in Hyderabad, mit 256 geplanten Wohneinheiten auf etwa 3 Acres in der ersten Phase. Das hospitality-orientierte Entwicklungsprojekt wurde für ein 13-Acres-Grundstück in der Nähe des Kandlakoya-Schutzwaldes entlang des Outer Ring Road-Korridors angekündigt. Vera Vita erklärte, Hyderabad wegen der Gesundheitsinfrastruktur und größerer Grundstücke, die für grüne, niedrig verdichtete Gemeinschaften geeignet sind, gewählt zu haben. Das Unternehmen nannte auch die Technologiebelegschaft der Stadt, Unternehmerfamilien, eine große Basis nichtansässiger Inder und pensionierte Fachleute, insbesondere aus dem Verteidigungsbereich, als Nachfragequellen für verlässliches Seniorenwohnen.
Ashianas Investorenupdate für das vierte Quartal des Geschäftsjahres 2025–26 listete Panvels Tattvam in der Mumbai Metropolitan Region als geplantes Seniorenwohnen auf und meldete die Übergabe der Phasen 4B und 5 von Chennais Shubham im Geschäftsjahr 2025–26. In Delhi NCR startete Ashiana Advik Phase 3 in Bhiwadi im vierten Quartal des Geschäftsjahres 2025–26, und in Pune erwarb das Unternehmen am 9. April 2026 etwa 28,55 Acres für Seniorenwohnraum. Primus und Srijan Group kündigten im April 2025 Kolkatas Primus Ganges für unabhängiges Wohnen oder Wohnen in Familiennähe an, wobei mindestens ein Mitglied jeder kaufenden Familie mindestens 55 Jahre alt sein muss. Im Rest von Indien meldete Keralas RERA-Update vom 7. Oktober 2026, dass Serene Young at Heart im Kochi-Gebiet in Bearbeitung ist, mit 47 von 211 verkauften Apartments, Asset Homes als Bauträger und Columbia Pacific Communities als Servicepartner. Der Kochi-Eintrag zeigt daher Käufer, die sich verpflichten, während das Projekt noch in Bearbeitung ist, sodass die Lieferung der nächste Test für den Bauträger und seinen Servicepartner ist.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines privaten Entwicklers, der Apartments in einer Seniorenwohneinrichtung verkauft. Registrierungsausnahmen umfassen Projekte mit nicht mehr als 500 Quadratmetern geplantem Grundstück oder 8 Apartments über alle Phasen hinweg, und die zuständige Regierung kann diese Schwellenwerte senken. Dies macht den Projektumfang und die Compliance in der Verkaufsphase zu zentralen Faktoren dafür, wie sich der Rahmen auf bestimmte Seniorenwohneinrichtungen auswirkt.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Karnataka |
|---|---|---|
| Primäre Behörde | Gesetzliche Immobilienregulierungsbehörden | Karnataka Immobilienregulierungsbehörde |
| Wesentliche Instrumente oder Richtung | Immobilien-(Regulierungs- und Entwicklungs-)Gesetz | Eigentumsgesetz für Wohnungen von 1972; Rundschreiben für vierteljährliche Updates vom Februar 2026; Gesetz 45 von 2026 mit Inkrafttreten durch gesonderte Bekanntmachung |
| Kommerzielle Auswirkung | Erfasste Projekte vor Vermarktung oder Verkauf registrieren; 70 % der Einnahmen von Zuteilungsempfängern auf einem separaten Konto bei einer Planbank ausschließlich für Bau und Grundstück | Registrierte Bauträger reichen vierteljährliche Updates innerhalb von 15 Tagen nach Quartalsende ein; Wohnungsbauträger halten Käuferanzahlungen und Einlagen für ihre erhobenen Zwecke |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung Mittel und der Ausblick Keine Änderung spiegeln fortlaufende Registrierungspflichten und die Projektkontenregel wider, die das Ministerium für Wohnungsbau und Stadtentwicklung im Juli 2026 zusammen mit Ausschussempfehlungen für staatliche und Unionsterritorium-Regulierungsbehörden bekräftigte. Karnatakas Bewertung Mittel spiegelt wiederkehrende Berichterstattung und zweckgebundene Fondsverwaltung wider, während Verschärfung das Karnataka-Gesetz über Wohnungseigentum und -verwaltung von 2026 widerspiegelt, das eine 60-Tage-Frist für die Übertragung von Gemeinschaftsflächenmitteln zur zitierten Ausgangslage von 1972 hinzufügt. Das Gesetz, nummeriert 45 von 2026 und am 15. Oktober 2026 im Amtsblatt veröffentlicht, sieht das Inkrafttreten durch gesonderte Bekanntmachung vor und gilt für qualifizierende Projekte mit mehr als 8 Apartments unter bestimmten Baugenehmigungen, vorbehaltlich Ausnahmen. Nach dem Inkrafttreten müssen betroffene Bauträger Gemeinschaftsflächenmittel, einschließlich Wartungs- und Sicherheitseinlagen, Kapitalfonds und Vorauszahlungen für Wartung, mit Zinsen und projekt- sowie zuteilungsempfängerbezogenen geprüften Konten, innerhalb von 60 Tagen nach der Belegungsbescheinigung an Eigentümerverbände übertragen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Entwicklung und Wohnungslieferung mit den fortlaufenden Management- und Pflegeaktivitäten, die eine Seniorenwohneinrichtung unterstützen. Ashiana Housing meldete in seiner Präsentation vom Februar 2026 9 Seniorenwohnprojekte an 5 Standorten und 2.940 gelieferte Einheiten. Diese Aktivitäten schaffen unterschiedliche Einnahmemechanismen, vom Wohnungsverkauf bis hin zu monatlichen Wartungs- und Pflegedienstleistungsgebühren.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Entwicklung und Wohnungslieferung | Seniorenwohnentwickler wie Ashiana Housing Ltd | Einnahmen aus Wohnungsverkäufen | Entwicklungsausgaben gehen der fertiggestellten Unterkunft voraus | Phasenlieferung rund um handhabbare Wohnblöcke |
| Wohnungsverwaltung und -instandhaltung | Interne Instandhaltungsanbieter wie Ashiana Housing Ltd, wie im Februar 2026 beschrieben, und Wohnungsmanager wie Antara Senior Care | Monatliche Wartungsgebühren, die je nach Wohnungsgröße und gewählten Dienstleistungen variieren, wie bei Antara Dehradun | Wiederkehrende Gebühren im Einklang mit Serviceverpflichtungen halten | Enthaltene Dienstleistungen definieren und Backup-Lieferkapazität aufrechterhalten |
| Wohnungsbasierte Pflegeleistung | Wohnpflegeanbieter wie Antara Senior Care und KITES Senior Care | Wohnrehabilitationspflegepakete; verwendete Therapien, Spezialpflege, Diagnostik, Medikamente, Verbrauchsmaterialien und Fachkonsultationen werden mit Zustimmung des Bewohners abgerechnet | Pflegeintensität mit klinischer Abdeckung und abrechenbaren Leistungen in Einklang bringen | Bewohnerbedürfnisse mit der Abdeckung abstimmen und Genehmigung für verwendete Extras einholen |
| Quelle: Mordor Intelligence | ||||
Ashianas Modell vom Februar 2026 verbindet Bau und Verkauf, hauptsächlich intern mit selektiven geschulten Vertriebspartnern, mit vollständig interner Instandhaltung und behält Aktivitäten sowohl in der Lieferung als auch im Wohnungsmanagement bei. Antaras Dehradun-Plan und KITES' Hyderabad-Rehabilitationsextras knüpfen wiederkehrende Einnahmen an unterschiedliche Entscheidungen, wobei Wohnungsgröße und Dienstleistungsauswahl die Wartungsgebühren und genehmigte Nutzung die spezifizierten Pflegeextras bestimmen. Dies macht die Grenze zwischen gebündelten Dienstleistungen und genehmigten Extras zu einer kommerziellen Gestaltungsentscheidung, die bestimmt, welche Wohnverpflichtungen vorhersehbare Gebühren erzeugen und welche nutzungsbasiert bleiben.
Wettbewerbslandschaft
Marktkonzentration
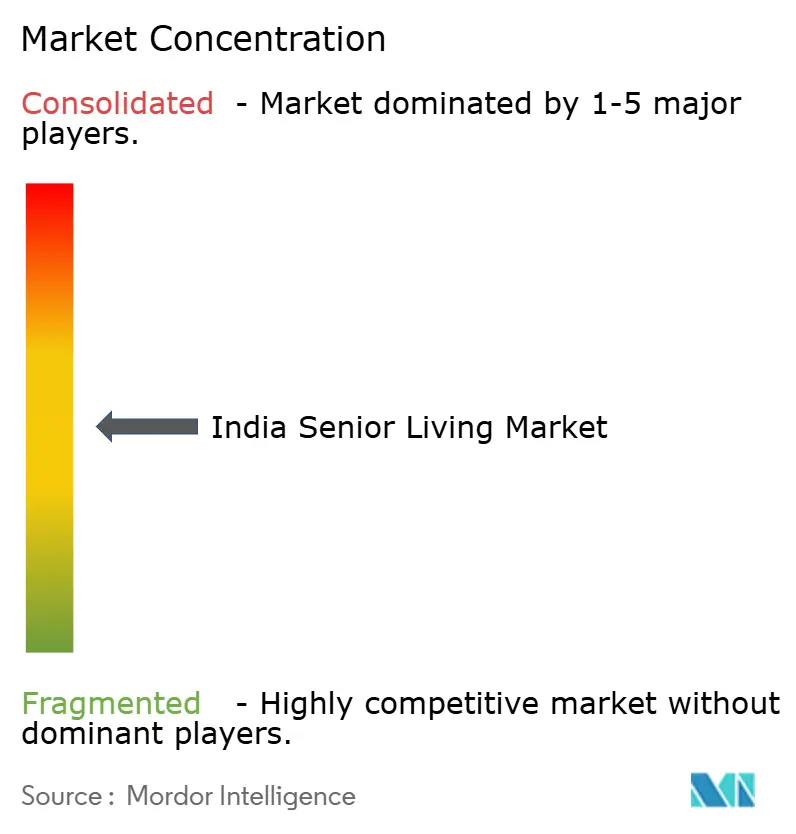
Die Wettbewerbsstruktur ist mäßig fragmentiert und kombiniert Seniorenpflegebetreiber, spezialisierte Gemeinschaftsplattformen und Wohnentwickler mit unterschiedlichen Ansätzen zu Wohnen und Dienstleistungen. Antara Senior Care meldete im September 2026 4 aktive Gemeinschaften in Dehradun, Noida und Gurugram. Columbia Pacific Communities beteiligt sich über Serene Communities, und Ashiana Housing Ltd ist ein Wohnentwickler mit einem Seniorenwohnsegment. Primus Lifestyle Pvt Ltd präsentiert seine Seniorenwohn- und Mehrgenerationengemeinschaften unter der Marke Primus Senior Living. Vedaanta Senior Living meldete im September 2026 12 aktive Gemeinschaften in Südindien, mit einem Ziel von 24 Gemeinschaften und einer Kapazität für etwa 2.500 Familien bis 2029.
Im Oktober 2025 kündigten Serene Communities by Columbia Pacific und Prathima Group 2 Seniorenwohnprojekte in Hyderabad an und markierten damit Serenes formellen Eintritt in Telangana. Die Partnerschaft verbindet eine spezialisierte Gemeinschaftsplattform mit einem lokalen Entwicklungspartner und verknüpft Seniorenpositionierung mit Immobilienlieferung. Im Februar 2026 schlossen der Entwickler Brigade Group und der Betreiber Primus Senior Living eine Partnerschaft für 3 geplante Gemeinschaften in Bengaluru und Südindien, die mehr als 600 Einheiten umfassen. Durch das Wohnungsprogramm von Brigade kann Primus seine Managementdienstleistungen auf mehrere geplante Gemeinschaften ausweiten, die der Entwickler zu bauen plant.
Die Wettbewerbsdifferenzierung wird davon abhängen, wie geplante Portfolios in betriebliche Gemeinschaften und fortlaufende Dienstleistungen für Bewohner umgesetzt werden. Ein Bericht vom 10. Oktober 2026 beschrieb 4 geplante Kerala-Projekte von Asset Homes und Columbia Pacific mit etwa 1.000 Wohneinheiten, wobei das erste voraussichtlich Anfang 2028 fertiggestellt werden soll. Diese Vorlaufzeit lässt Raum für Herausforderer, sich durch Lieferung und Verantwortung für fortlaufende Wohndienstleistungen zu differenzieren. Die Ankündigung von Serene-Prathima vom Oktober 2025 besagte, dass das erste Projekt eine RERA-Genehmigung erhalten hatte und gestartet wurde. Die Partnerschaften erfordern daher unterschiedliche Fortschrittsmaßnahmen, wobei Verkäufe nach dem genehmigten Start in Hyderabad und Baumeilensteine bis zur erwarteten Fertigstellung Anfang 2028 in Kerala verfolgt werden.
Führende Unternehmen der Indien Senior Living Branche
-
Antara Senior Care
-
Columbia Pacific Communities
-
Ashiana Housing Ltd
-
Primus Lifestyle Pvt Ltd
-
Vedaanta Senior Living
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Senior Living Markt Unternehmen in diesem Bericht
- Antara Senior Care
- Columbia Pacific Communities
- Ashiana Housing Ltd
- Primus Lifestyle Pvt Ltd
- Vedaanta Senior Living
- Oasis Senior Living
- The Golden Estate
- Covai Property Centre (CovaiCare)
- Bahri Realty Management Services Pvt Ltd
- Ananya’s Nana Nani Homes
- Casagrand Communities
- Tata Housing – Riva
- Brigade Group – Parkside
- Mahindra Lifespaces – Happinest Senior
- Godrej Properties – Godrej Seasons Senior Living
- Vardaan Senior Living
- Athulya Senior Care
- Ananta Living
- Gracias Living
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen ein wertbewusstes Premium-Angebot, Mietverhältnisse und Wohndienstleistungsplanung innerhalb des zukünftigen Seniorenwohnens. Im September 2026 beschrieb Colliers India Tier-2-Käufer als obere Mittelschichthaushalte, lokale Fachleute und zurückkehrende Senioren, die Erschwinglichkeit und handhabbare langfristige Kosten schätzen. Berichte vom Mai 2026 identifizierten auch Mietpräferenzen im Zusammenhang mit der Vermeidung eines Immobilienkaufs und der Bündelung von Wohnen mit Dienstleistungen. Diese Bedürfnisse machen Mietverhältnisse und fortlaufende Gebühren zu zentralen Faktoren dafür, wie spezialisierte Unterkunft unterschiedliche Haushaltsgruppen erreichen kann.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliches Hindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Wertbewusste Premium-Seniorenwohnungen | Analyse vom September 2026 identifiziert erschwinglichkeitsorientierte Tier-2-Käufer | Obere Mittelschichthaushalte, lokale Fachleute und zurückkehrende Senioren | Seniorenwohnungen mit expliziten langfristigen Servicekosten anbieten | Grundstücks-, Bau- und Verwaltungskosten | Seniorenwohnentwickler wie Ashiana Housing Ltd |
| Miet-Seniorenwohnungen mit gebündelten Dienstleistungen | Berichte vom Mai 2026 identifizieren Interesse an der Vermeidung eines Immobilienkaufs | Senioren, die spezialisierte Unterkunft über Mietverhältnisse suchen | Wohnen und Kernwohndienstleistungen unter klaren Mietbedingungen kombinieren | Finanzierung der Unterkunft bei gleichzeitiger Aufrechterhaltung der Belegung | Seniorengemeinschaftsbetreiber wie Primus Lifestyle Pvt Ltd |
| Dienstleistungsorientierte Seniorenwohneinrichtungen in Chennai | Aaranya für zukünftige Seniorenwohnentwicklung im Mai 2026 identifiziert | Zukünftige Seniorenwohnungskäufer in Chennai | Wohnungen und fortlaufende Wohndienstleistungen gemeinsam gestalten | Wiederkehrende Servicegebühren mit der Haushaltsbezahlbarkeit in Einklang bringen | Ashiana Housing Ltd |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance ist spezialisierte Unterkunft, die die Eintrittsverpflichtung eines Haushalts und die fortlaufenden Servicekosten gemeinsam adressiert. Für wertbewusste Haushalte adressieren Mietflexibilität und transparente Servicepreisgestaltung unterschiedliche finanzielle Entscheidungen. Mietverhältnisse mit gebündelten Dienstleistungen sind die nächstliegende Chance, da sie den Kaufaufwand beseitigen, den kostenbewusste Käufer finanzieren müssen, während der Anbieter die Unterkunft finanzieren muss, bis die Belegung aufrechterhalten wird.
Neueste Industrielle Entwicklungen in Indien Senior Living Markt
- Oktober 2026: Karnataka veröffentlichte das Karnataka-Gesetz über Wohnungseigentum und -verwaltung von 2026 (Gesetz 45 von 2026) im Amtsblatt, das an einem gesondert zu bekanntmachenden Datum in Kraft tritt.
- August 2026: Vera Vita Living LLP kündigte Amaya an, sein erstes Seniorenwohnprojekt in Hyderabad, mit einer ersten Phase, die 256 Wohneinheiten auf etwa 3 Acres vorsieht.
- Juli 2026: Primus Senior Living und HDFC Capital kündigten eine Plattform zur Entwicklung von Seniorenwohngemeinschaften in 6 großen indischen Städten durch Eigentums- und mietorientierte Formate an.
Indien Senior Living Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Senior Living Markt misst die jährlichen Ausgaben für seniorengerichtete Wohnunterkünfte in Indien. Er umfasst Unterkunftszahlungen sowie von der Wohneinrichtung bereitgestellte Pflege- und Lifestyle-Dienstleistungen für Bewohner im Alter von 55 Jahren und älter, durch Direktkauf, Pacht, Miete oder hybride Mietverhältnisse.
Ausschlüsse aus dem Umfang: Allgemeiner Wohnraum, der nicht als seniorengerichtete Unterkunft vermarktet oder betrieben wird, eigenständige Krankenhäuser, Kliniken und medizinische Behandlungen außerhalb einer Seniorenwohneinrichtung, häusliche Pflege und persönliche Unterstützung außerhalb einer Seniorenwohneinrichtung sowie Bau-, Grundstücks- und Baumaterialverkäufe an Seniorenwohnentwickler sind ausgeschlossen.
Segmentierungsübersicht
- Nach Immobilientyp
- Betreutes Wohnen
- Selbstständiges Wohnen
- Gedächtnispflege
- Pflegeheim
- Nach Geschäftsmodell
- Direktverkauf (Eigentum)
- Langzeitmiete / Miete
- Hybrid (Verkauf + Leasing)
- Nach Alter
- 55 bis 64 Jahre
- 65 bis 74 Jahre
- 75 bis 85 Jahre
- Über 85 Jahre
- Nach Region
- Metropolregion Mumbai
- Delhi NCR
- Pune
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Studie würde öffentliche demografische und sektorale Belege verwenden, wie die Tabellen des Ministeriums für Statistik und Programmimplementierung zu älteren Menschen in Indien, um die alternde Bevölkerung und das regionale Profil zu ermitteln, den Bericht Elevating the Golden Years 2.0 von Global Consultancy A Research und der Association of Senior Living India, um organisiertes Angebot, Markteinführungen, Zielhaushalte und Entwicklungsszenarien zu untersuchen, sowie von Business Standard gemeldete Marktankündigungen, um Wohnungsausblicke und Nachfrageannahmen zu verfolgen. Diese Quellen helfen dabei, Größe und Standort der potenziellen Bewohnerbasis, die Angebotspipeline und die in veröffentlichten Schätzungen verwendeten Marktkonzepte zu rahmen.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen, Projektoffenlegungen, Regulierungsunterlagen und seriöse Presseberichterstattung würden Belege zu Wohnungsverkäufen, Mietbetrieb, Belegung, Dienstleistungsangeboten, Partnerschaften, Investitionen und Projektlieferung hinzufügen, wobei Offenlegungen gegen unabhängige demografische und Immobiliensignale geprüft werden. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und, wo angemessen, eine kurze Umfrage würden indische Seniorenwohnentwickler, Wohneinrichtungsbetreiber, Pflegedienstleistungsleiter, Immobilien- und Investitionsspezialisten sowie Bewohner oder familiäre Entscheidungsträger abdecken. Fragen würden Sekundärerkenntnisse zu Mietverhältnissen, realisierten Preisen und Mieten, gebündelten und separat abgerechneten Dienstleistungen, Belegung, geplanter Kapazität und regionaler Akzeptanz testen und dann Belücken schließen, indem Definitionen geprüft und Betreiber-, Projekt- und Haushaltsperspektiven abgeglichen werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 24 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell würde die jährlichen Bewohnerausgaben in ganz Indien, ausgedrückt in USD, für seniorengerichtete Unterkunft und Wohndienstleistungen schätzen und dann die Gesamtsumme auf Immobilientyp, Mietmodell, Altersgruppe und die aufgeführten Geografien aufteilen. Wesentliche Indikatoren würden die Bevölkerung im Alter von 55 Jahren und älter und ihr Wachstum, finanziell leistungsfähige Seniorenhaushalte, organisierte Wohnkapazität und angekündigte Markteinführungen, Belegung und Aufenthaltsdauer sowie offengelegte Verkaufspreise, Mieten und Servicegebühren umfassen. Zusammen zeigen diese den adressierbaren Haushaltspool, das verfügbare Angebot und die jährlichen Einnahmen an. Segmentanteile würden die beobachtete Mischung aus Wohnformaten, Transaktionen, Altersprofilen und Betriebskapazität widerspiegeln, wobei Serviceeinnahmen einmal gezählt werden, unabhängig davon, ob sie gebündelt oder separat abgerechnet werden.
Die Szenarioanalyse würde die demografische Nachfrage neben Projekteröffnungen, Belegung, Erschwinglichkeit und Mietmix prognostizieren, während selektive Bottom-up-Prüfungen verkaufte Stichprobenwohnungen multipliziert mit realisierten Verkaufspreisen mit Betreibermiet- und Serviceeinnahmen vergleichen würden. Wo Verkäufe unregelmäßig sind oder Projekt- und Preisoffenlegungen fehlen, würde der Analyst gemeldete Projektkapazität, Betreiberoffenlegungen und lokale Immobilienbelege verwenden, um Annahmen einzugrenzen und einen dokumentierten Bereich zur Überprüfung beizubehalten. Primärexperten würden die Plausibilität der Richtung und des Zeitpunkts jeder Variablen prüfen, während Meinungsverschiedenheiten eine Quellen- und Definitionsprüfung auslösen, bevor die Prognose festgelegt wird.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Marktgesamtwerte und Segmentanteile gegen demografische Reihen, Projekt- und Betreiberoffenlegungen, Immobilientransaktionen und unabhängig gemeldete Markteinführungen triangulieren. Sie würden Anomalien und wesentliche Quellabweichungen untersuchen, sie auf Jahr, Abdeckung, Einheit oder Transaktionsbehandlung zurückführen und eine mehrstufige Analytikerprüfung vor der Freigabe abschließen. Eine erneute Kontaktaufnahme würde durch ungelöste Definitionskonflikte, inkonsistenten Projektstatus oder eine wesentliche Änderung bei Preis-, Belegungs- oder Kapazitätsbelegen ausgelöst. Das Modell würde jährlich aktualisiert, zwischen den Zyklen für wesentliche Marktereignisse aktualisiert und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Indien Senior Living Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien Senior Living Markt misst die jährlichen Ausgaben für seniorengerichtete Wohnunterkünfte in Indien.
Wesentliche Treiber von Lücken umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Primärexperten würden die Plausibilität der Richtung und des Zeitpunkts jeder Variablen prüfen, während Meinungsverschiedenheiten eine Quellen- und Definitionsprüfung auslösen, bevor die Prognose festgelegt wird.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,24 Milliarden USD (2027) | |
| Global Consultancy A | 7,7 Milliarden USD (2030) | Auf Basis seines Basiswerts für 2030 liegt diese Schätzung 46,9 % über dem Wert dieses Berichts von 5,24 Milliarden USD für 2027, 3 Jahre früher. Der Wohnungsausblick für 2030 spiegelt eine spätere projizierte Haushaltsnachfrage und Bestandswachstum wider. |
| Regional Consultancy B | 12 Milliarden USD (2030) | Auf Basis seines Basiswerts für 2030 liegt diese Schätzung 129,0 % über dem Wert dieses Berichts von 5,24 Milliarden USD für 2027, 3 Jahre früher. Die spätere Prognose für den potenziellen Markt folgt dem projizierten Wachstum der Seniorenhaushalte und der expandierenden Nachfrage. |
Die Analysten von Mordor Intelligence würden Marktgesamtwerte und Segmentanteile gegen demografische Reihen, Projekt- und Betreiberoffenlegungen, Immobilientransaktionen und unabhängig gemeldete Markteinführungen triangulieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Senior Living Markt und wie ist der Wachstumsausblick?
Der Markt soll 2027 einen Wert von 5,24 Milliarden USD und bis 2032 einen Wert von 14,08 Milliarden USD erreichen, mit einer CAGR von 21,85 % über 2027–2032.
Was treibt die Nachfrage nach seniorengerechtem Wohnraum in Indien an?
Alterung und städtische Haushaltsstrukturen stärken den Fall für spezialisierte Unterkunft. Geri Care Health Services eröffnete im April 2025 ein 100-Betten-Pflegeheim für betreutes Wohnen und qualifizierte Pflege in Bengaluru.
Welcher Seniorenwohn-Immobilientyp führt in Indien?
Betreutes Wohnen für Aktive Senioren machte im Jahr 2026 64,1 % des Marktes aus. Betreutes Wohnen mit Pflegeleistungen soll mit einer CAGR von 23,65 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im indischen Seniorenwohnungsmarkt?
Wesentliche Teilnehmer sind Antara Senior Care, Columbia Pacific Communities, Ashiana Housing Ltd, Primus Lifestyle Pvt Ltd und Vedaanta Senior Living.
Was hemmt die Akzeptanz von Seniorenwohneinrichtungen in Indien?
Die Erkenntnisse von KPMG in Indien vom März 2025 identifizierten häusliche Pflegenormen in traditionellen Gesellschaften und begrenzte ländliche Bekanntheit als Akzeptanzhindernisse. Projektkosten können auch den Zugang von Haushalten mit mittlerem Einkommen einschränken.
Welche indische Stadt hat den stärksten Wachstumsausblick für Seniorenwohnen?
Hyderabad soll mit einer CAGR von 23,3 % über 2027–2032 am schnellsten wachsen. Bengaluru hielt im Jahr 2026 den größten Anteil mit 19,09 %.