
Marktgröße und Marktanteil für die Behandlung von Pseudomonas-aeruginosa-Infektionen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.3 Milliarden US-Dollar |
| Marktgröße (2031) | 3.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.58 % |
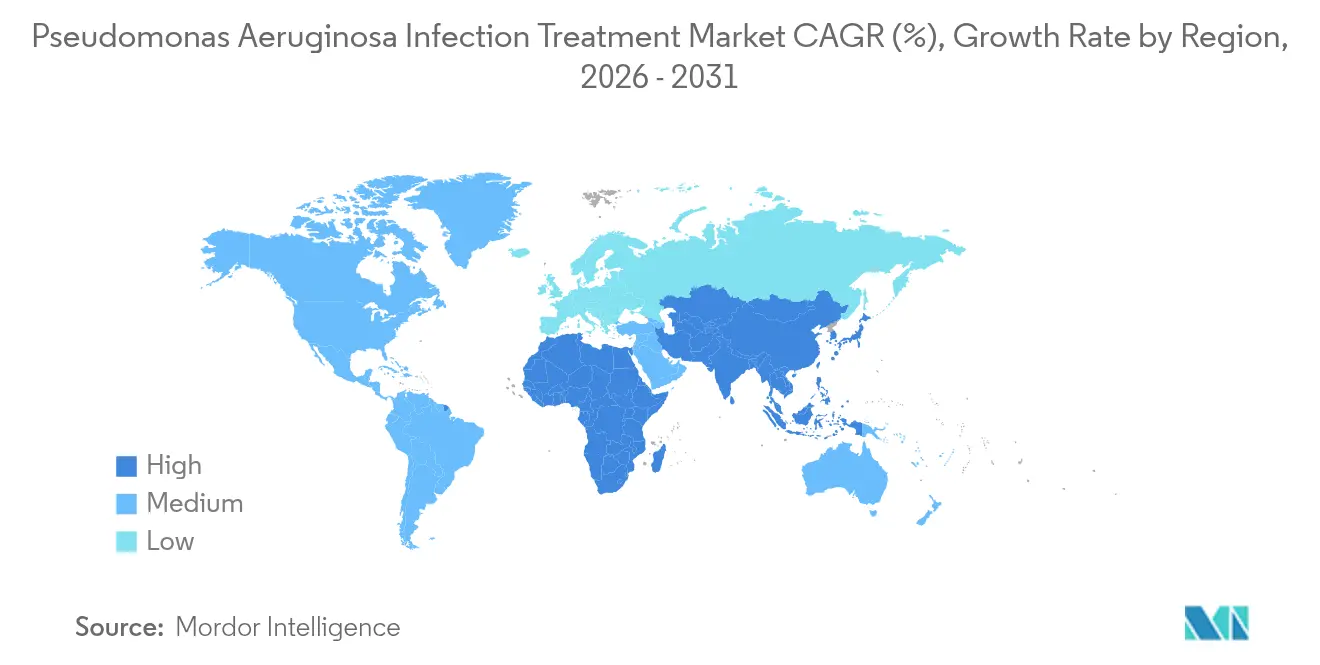
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
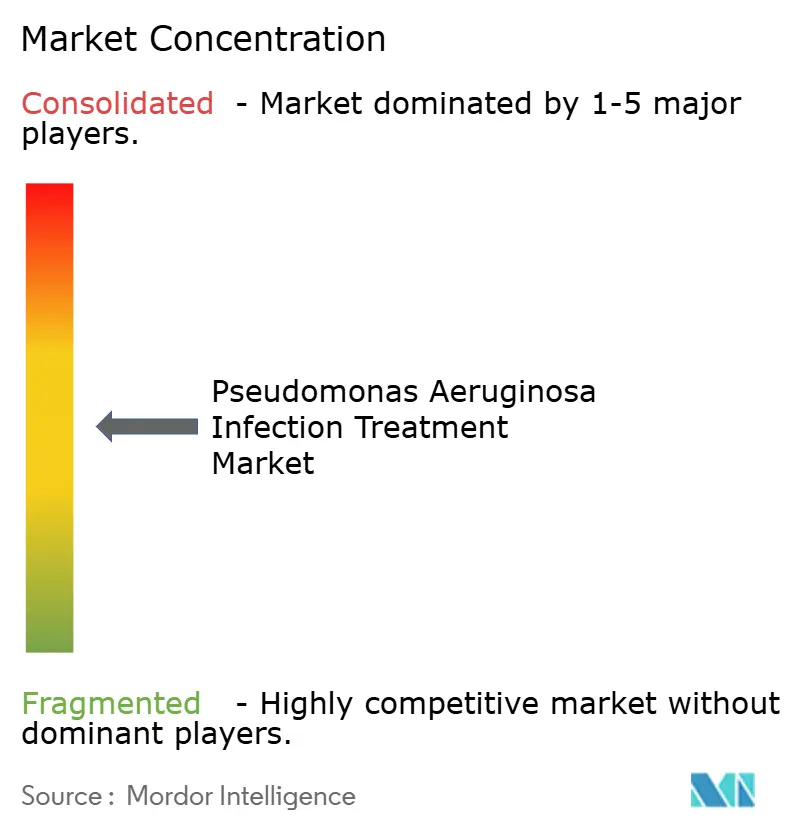
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für die Behandlung von Pseudomonas-aeruginosa-Infektionen von Mordor Intelligence
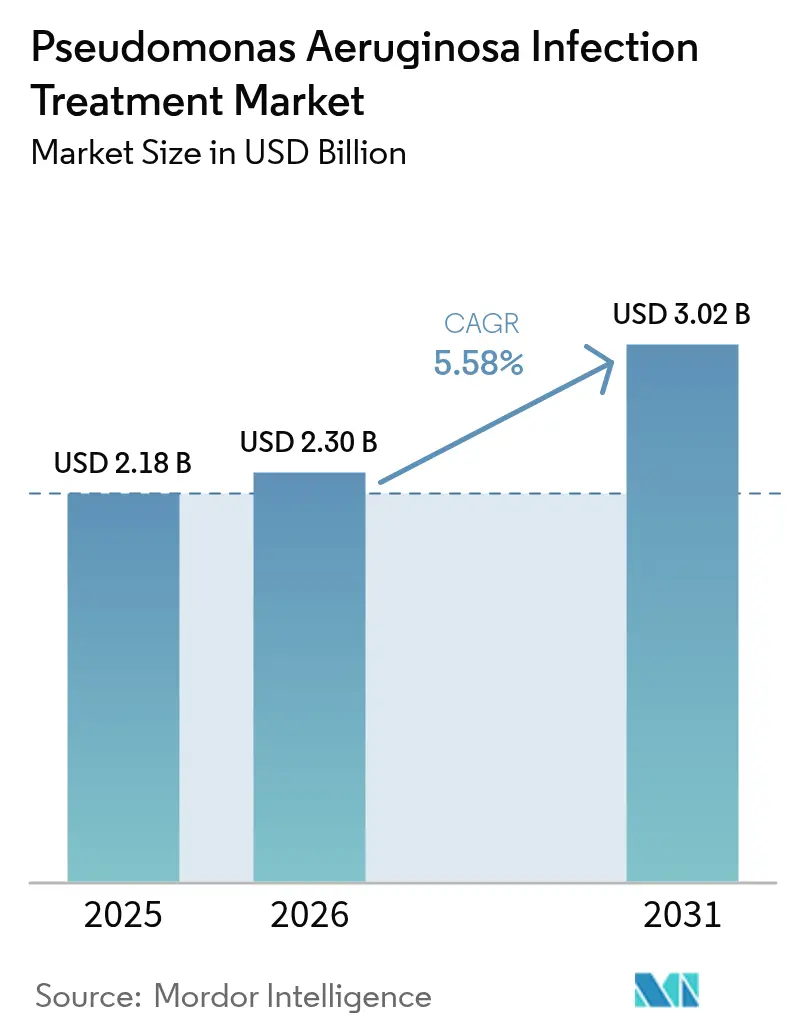
Die Marktgröße für die Behandlung von Pseudomonas-aeruginosa-Infektionen wird im Jahr 2026 auf 2,3 Milliarden USD geschätzt, ausgehend von einem Wert von 2,18 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 3,02 Milliarden USD, was einem Wachstum von 5,58 % CAGR über den Zeitraum 2026–2031 entspricht. Diese Wachstumsdynamik unterstreicht, wie Gesundheitssysteme darum bemüht sind, im Krankenhaus erworbene Infektionen einzudämmen, insbesondere solche, die durch carbapenem-resistente Stämme verursacht werden, die mittlerweile 29,7 % der Pseudomonas-Fälle in europäischen Krankenhäusern ausmachen.[1]Europäisches Zentrum für die Prävention und die Kontrolle von Krankheiten, „Punktprävalenzerhebung zu gesundheitsbezogenen Infektionen und Antibiotikaverbrauch in europäischen Akutkrankenhäusern 2022–2023,” ecdc.europa.eu Eine wachsende Pipeline an β-Lactam/β-Lactamase-Inhibitor-Kombinationen, steigende Investitionen in Phagentherapien und die Verbreitung schneller molekularer Diagnostik steigern gemeinsam die Nachfrage nach fortschrittlichen Therapeutika. Nordamerika prägt weiterhin klinische Protokolle durch robuste Stewardship-Programme, während der asiatisch-pazifische Raum durch beschleunigte Gesundheitsausgaben und molekulare Überwachungsnetzwerke an Dynamik gewinnt. Die Innovationsintensität wird zusätzlich durch FDA-Fast-Track-Verfahren und CARB-X-Förderungen angeheizt, die beide die Markteinführungszeit für Wirkstoffe der nächsten Generation verkürzen.
Wichtigste Erkenntnisse des Berichts
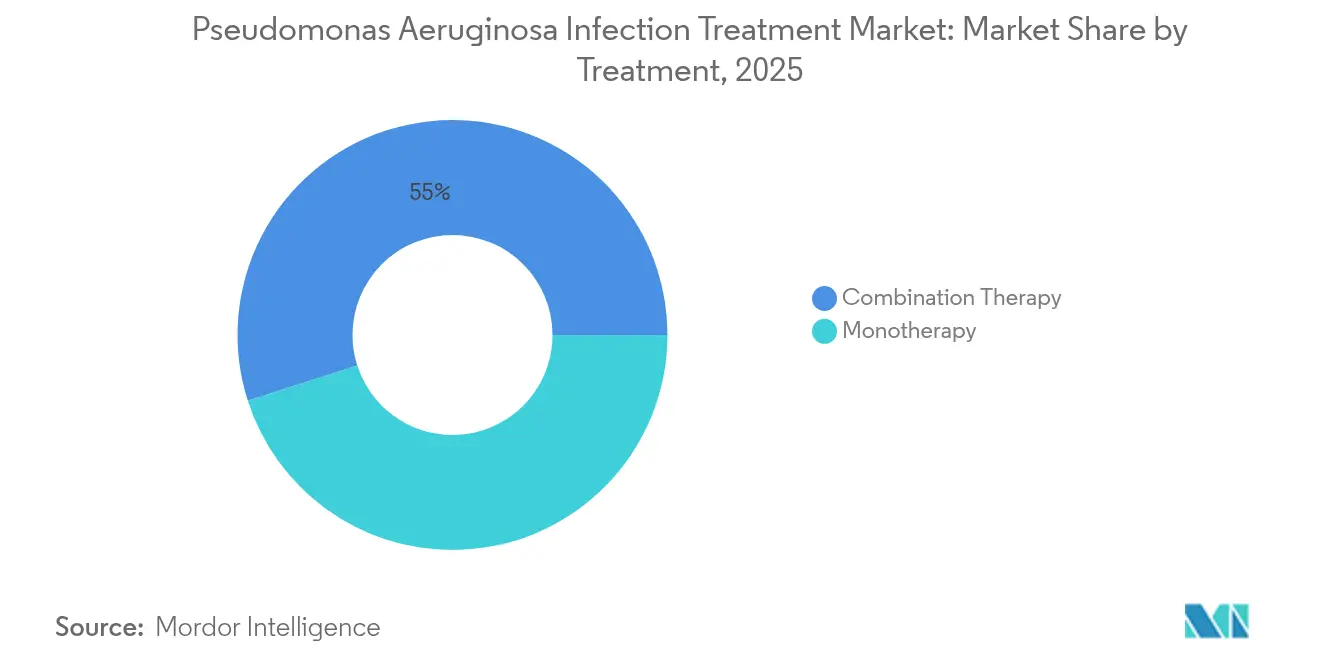
- Nach Behandlungsart führte die Kombinationstherapie im Jahr 2025 mit einem Marktanteil von 54,95 % im Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen, und das Segment wird bis 2031 voraussichtlich eine CAGR von 9,58 % verzeichnen.
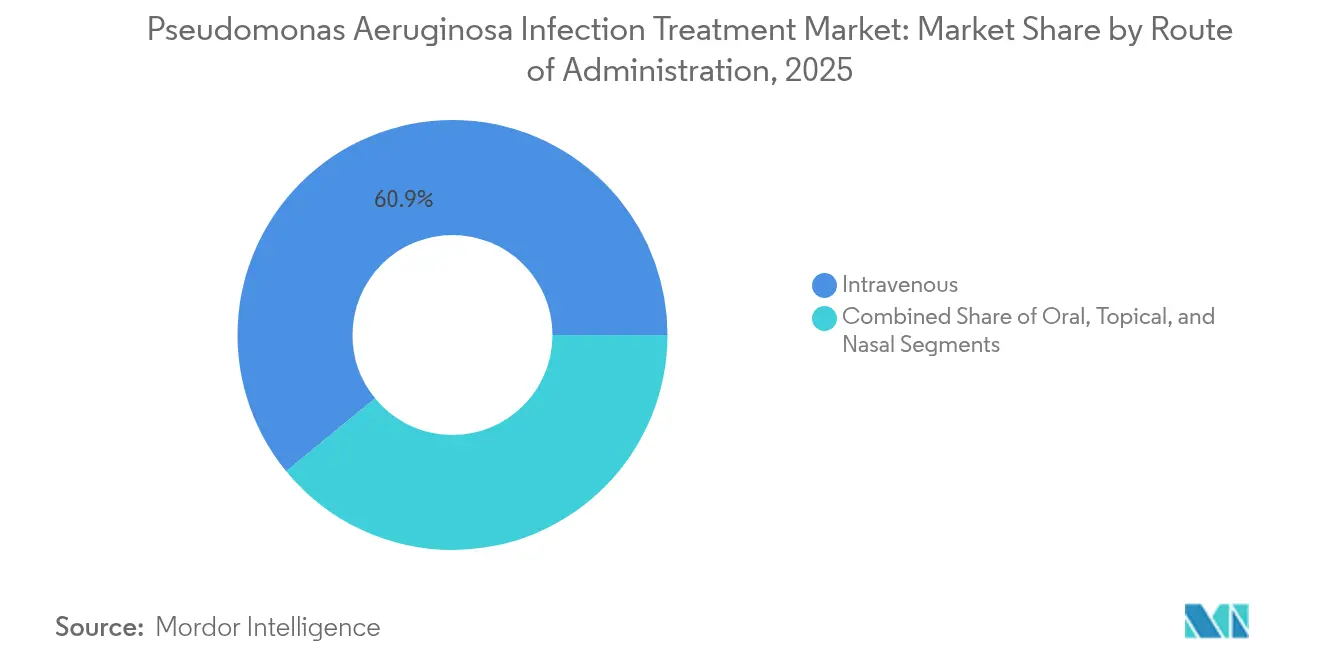
- Nach Verabreichungsweg entfielen intravenöse Produkte im Jahr 2025 auf 60,92 % der Marktgröße für die Behandlung von Pseudomonas-aeruginosa-Infektionen, während Inhalationstherapien voraussichtlich mit einer CAGR von 7,95 % wachsen werden.
- Nach Vertriebskanal trugen Krankenhausapotheken im Jahr 2025 mit 63,98 % zum Umsatz bei; Online-/Versandapotheken werden voraussichtlich die schnellste CAGR von 8,89 % bis 2031 verzeichnen.
- Nach Region trug Nordamerika im Jahr 2025 mit 34,02 % zum Umsatz bei; der asiatisch-pazifische Raum wird voraussichtlich die schnellste CAGR von 8,55 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von im Krankenhaus erworbenen Infektionen | +1.2% | Global, mit höchster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende F&E-Investitionen in antipseudomonale Wirkstoffe | +0.8% | Nordamerika und EU als Kernmärkte, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Belastung durch chronische Lungenerkrankungen (Zystische Fibrose, COPD) | +1.0% | Global, mit konzentrierter Auswirkung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Regulatorische Anreize für Phagen- und neuartige Antibiotikaentwicklungsplattformen | +0.6% | Regulatorische Rahmenbedingungen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Einführung inhalierter Nanoformulierungen zur Verbesserung der Therapietreue | +0.9% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der schnellen molekularen Diagnostik | +0.7% | Asiatisch-pazifischer Raum als Kernmarkt, Ausweitung auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von im Krankenhaus erworbenen Infektionen
Krankenhausumgebungen bilden ein nahezu ideales Reservoir für Pseudomonas aeruginosa, insbesondere dort, wo Intensivstationen auf mechanische Beatmung und invasive Katheter angewiesen sind. Die europäische Überwachung zeigt mehr als 3,5 Millionen gesundheitsbezogene Infektionen pro Jahr, die zu über 90.000 Todesfällen führen, von denen 71 % antibiotikaresistente Erreger betreffen. Die beatmungsassoziierte Pneumonie bleibt eine kritische Untergruppe, wobei die Sterblichkeit bei extensiv arzneimittelresistenten Episoden auf 35,1 % ansteigt.[2]Diogo Mendes Pedro, „Extensiv arzneimittelresistente Pseudomonas aeruginosa: Klinische Merkmale und Behandlung mit Ceftazidim/Avibactam und Ceftolozane/Tazobactam in einem tertiären Universitätsklinikum in Portugal,” Frontiers in Microbiology, frontiersin.org Diese Statistiken veranlassen Krankenhäuser, Zwei-Wirkstoff-Protokolle zu bevorzugen, die in der Lage sind, Biofilme zu durchdringen und adaptive Resistenzen zu bekämpfen.
Wachsende F&E-Investitionen in antipseudomonale Wirkstoffe
Finanzierungskonsortien wie CARB-X haben erhebliches Kapital in neuartige Wirkmechanismen gelenkt, beispielhaft durch die Unterstützung der Metallo-Enzym-Inhibitoren von Forge Therapeutics und der technisch entwickelten Phagenplattform von Phico Therapeutics. Das GAIN-Gesetz hat 147 Qualifizierungen als qualifiziertes Infektionskrankheitsprodukt gewährt und damit die Prüfungszyklen für bahnbrechende Wirkstoffe beschleunigt.[3]US-amerikanische Behörde für Lebens- und Arzneimittel, „Generating Antibiotic Incentives Now Required by Section 805 of the Food and Drug Administration Safety and Innovation Act,” US-Gesundheitsministerium, fda.gov Partnerschaften wie die zwischen Eli Lilly und OpenAI veranschaulichen, wie künstliche Intelligenz heute die Entdeckungspipelines für Leitverbindungen unterstützt.
Zunehmende Belastung durch chronische Lungenerkrankungen (Zystische Fibrose, COPD)
Eine anhaltende Kolonisierung ist in den Atemwegen bei Zystischer Fibrose weit verbreitet, wo dichte Biofilme die systemische Antibiotikadurchdringung abschwächen. Die Mikrobiomforschung zeigt, dass Bacteroides-Spezies entzündliche Kaskaden moderieren, was auf adjuvante probiotische Interventionen hindeutet. COPD-Tiermodelle zeigen, dass nanopartikelgebundene Antibiotika die pulmonale Bakterienlast senken und Entzündungen wirksamer dämpfen als Standardformulierungen.[4]Bob Yirka, „Antibakterielles Mittel, das von Nanopartikeln transportiert wird, zur Behandlung von COPD bei Mäusen verwendet,” Phys.org, phys.org Da CFTR-Modulatoren die Lebenserwartung verlängern, müssen Therapiealgorithmen chronische Inhalationsregime mit systemischen Toleranzschwellen in Einklang bringen.
Regulatorische Anreize für Phagen- und neuartige Antibiotikaentwicklungsplattformen
Der QIDP-Weg der FDA verkürzt die Prüfungszeiten und gewährt 5-jährige Exklusivitätsverlängerungen, während die Europäische Initiative für innovative Arzneimittel adaptive Studiendesigns fördert, die auf mikrobiologiespezifische Endpunkte zugeschnitten sind. Solche Rahmenbedingungen halfen dabei, EMBLAVEO in weniger als 12 Monaten von der Einreichung bis zur Zulassung voranzubringen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasches Auftreten von Multiresistenz | -1.8% | Global, mit höchster Auswirkung im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für Antibiotika der nächsten Generation | -1.1% | Global, unverhältnismäßige Auswirkung in Ländern mit niedrigem und mittlerem Einkommen | Mittelfristig (2–4 Jahre) |
| Lücken in der Kühlkette für liposomale Inhalationsprodukte in Ländern mit niedrigem Einkommen | -0.7% | Subsaharisches Afrika, Südostasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Strengere Protokolle zur antimikrobiellen Stewardship in einkommensstarken Gesundheitssystemen | -0.9% | Kernmärkte Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasches Auftreten von Multiresistenz
Genetische Plastizität fördert eine schnelle Anpassung, wobei portugiesische Tertiärzentren eine Prävalenz von 3,7 % extensiv arzneimittelresistenter Erreger und eine Sterblichkeit von 35,1 % melden. Der Verlust des OprD-Porins verleiht Carbapenem-Resistenz, doch vollständige Multiresistenz erfordert miteinander verflochtene Efflux- und β-Lactamase-Wege, die Kliniker zu Zwei-Wirkstoff-Ansätzen zwingen.
Hohe Kosten für Antibiotika der nächsten Generation
Premiumpreise kollidieren mit begrenzten Erstattungsfenstern, insbesondere in öffentlichen Krankenhäusern in Regionen mit niedrigem und mittlerem Einkommen, wo die Verfügbarkeit essenzieller Antibiotika auf 23,76 % sinken kann. Der Rückzug von Pharmaunternehmen aus Schwellenmärkten, beispielhaft durch den Abzug von GSK und Sanofi aus Nigeria, schränkt den Zugang zu qualitativ hochwertigen Antiinfektiva weiter ein und erhöht die Abhängigkeit von minderwertigen Medikamenten, die die Resistenzentwicklung beschleunigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlung:
Kombinationsprotokolle treiben das Resistenzmanagement voranKombinationsregime machten im Jahr 2025 54,95 % des Marktes für die Behandlung von Pseudomonas-aeruginosa-Infektionen aus und entwickeln sich bis 2031 mit einer CAGR von 9,58 %. Diese Dominanz ist in robusten Phase-3-Belegen verankert, die zeigen, dass Ceftolozane-Tazobactam plus Amikacin bei carbapenem-resistenten Infektionen besser abschneidet als eine Monotherapie. Die Marktgröße für die Behandlung von Pseudomonas-aeruginosa-Infektionen im Bereich der Kombinationstherapie wird bis 2031 voraussichtlich 2,07 Milliarden USD erreichen, gestützt auf synergistische Mechanismen, die Efflux blockieren, β-Lactamasen deaktivieren und Biofilmmatrizen stören. Auch wenn Monotherapien für vollständig empfindliche Isolate und ausgewählte ambulante Indikationen weiterhin von zentraler Bedeutung sind, definieren Hybride der nächsten Generation wie Aztreonam/Avibactam oder Cefepim/Enmetazobactam die klinischen Schwellenwerte für eine angemessene Abdeckung neu. Phagen-Antibiotika-Cocktails erweitern das klinische Instrumentarium weiter, indem sie Bakteriophagen nutzen, um Biofilme zu perforieren und Antibiotika in geschützte Mikrokolonien zu transportieren.
Eine eingehendere Untersuchung zeigt, wie Zwei-Wirkstoff-Protokolle auch Lieferkettenunterbrechungen abmildern. Krankenhäuser puffern gegen Engpässe bei einzelnen Wirkstoffen ab, indem sie vielseitige Kombinationen mit mehreren Wirkmechanismen bevorraten und damit die um 42 % höhere Engpassrate bei Antiinfektiva abfedern. Stewardship-Ausschüsse bevorzugen unterdessen Kombinationen, die eine schnelle bakterizide Aktivität liefern, Krankenhausaufenthalte verkürzen und die mit einer verlängerten Intensivpflege verbundenen Folgekosten senken. Diese klinischen und wirtschaftlichen Vorteile erklären, warum der Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen weiterhin zu Zwei-Wirkstoff-Strategien tendiert.


Nach Verabreichungsweg:
Inhalation gewinnt durch Innovation an DynamikIntravenöse Formulierungen behielten im Jahr 2025 einen Umsatzanteil von 60,92 %, getrieben durch ihre Unverzichtbarkeit im Sepsismanagement und in der chirurgischen Prophylaxe. Dennoch übertreffen Inhalationsprodukte jeden anderen Verabreichungsweg mit einer CAGR von 7,95 %. Die Marktgröße des Inhalationssegments für die Behandlung von Pseudomonas-aeruginosa-Infektionen wird bis 2031 voraussichtlich 0,67 Milliarden USD überschreiten, gestützt durch nanobasierte Trockenpulversysteme, die einen Feinpartikelanteil von 40 % erreichen, der ideal für die Tiefenlung-Deposition ist. Kohorten mit chronischer Bronchiektasie und Zystischer Fibrose befürworten die inhalative Verabreichung, da lokalisierte Dosen 50-fach höhere Atemwegskonzentrationen als systemische Infusionen erreichen und gleichzeitig das Nephrotoxizitätsrisiko senken.
Technologische Sprünge umfassen Silber-Nanopartikel-Adjuvanzien, die die erforderlichen Antibiotikadosen drastisch reduzieren, und Hyaluronsäure-Komplexe, die für viskosen Schleim bei Zystischer Fibrose konzipiert sind. Das regulatorische Vertrauen wächst parallel: Die PROMIS-Studien bestätigten, dass inhaliertes Colistimethatsodium die Exazerbationshäufigkeit über 12 Monate signifikant reduziert. Da die Geräteportabilität verbessert wird und Dosierungsschemata von dreimal täglich auf einmal täglich reduziert werden, wird die Therapietreue der Patienten steigen und die Rolle des Inhalationswegs im breiteren Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen stärken.
Nach Vertriebskanal:
Digitale Transformation gestaltet Zugangsmuster neuKrankenhausapotheken machten im Jahr 2025 63,98 % des Marktanteils für die Behandlung von Pseudomonas-aeruginosa-Infektionen aus, was den Bedarf an einem Vor-Ort-Zugang zu Breitspektrum- und Kombinationsmitteln in der Intensivpflege widerspiegelt. Diese Einrichtungen integrieren klinische Pharmazeuten in Stewardship-Teams und pflegen Echtzeit-Bestandskontrollen, die neu zugelassene Wirkstoffe wie EXBLIFEP und EMBLAVEO sofort verfügbar halten. Ihre eingebettete Rolle innerhalb von Krankenhäusern unterstützt auch schnelle Dosisanpassungen für septische Patienten und minimiert Behandlungsverzögerungen. Einzelhandelsapotheken spielen eine ergänzende Rolle, indem sie inhalierte und orale Folgetherapien abgeben, die eine frühere Entlassung ermöglichen und stationäre Kosten senken.
Online- und Versandapotheken sind der am schnellsten wachsende Kanal und entwickeln sich bis 2031 mit einer CAGR von 8,89 %, da digitale Gesundheitsplattformen die Fernverschreibung und das Adhärenz-Tracking ausweiten. Diese Distributoren bieten temperaturkontrollierte Logistik zum Schutz liposomaler oder nanopartikelbasierter Inhalationsprodukte an – eine Fähigkeit, die angesichts der um 42 % höheren Engpassrate bei Antiinfektiva im Vergleich zu anderen Arzneimitteln zunehmend wertvoll ist. Automatisierte Nachfüllerinnerungen und Daten von vernetzten Inhalatoren helfen Klinikern, die Dosierungstreue bei chronischen Fällen zu überwachen, insbesondere bei Patienten mit Zystischer Fibrose und Bronchiektasie. Da sich hybride Versorgungsmodelle ausbreiten, verlässt sich der Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen zunehmend auf digitale Kanäle, um Lücken in der letzten Meile zu schließen und eine ununterbrochene Therapie zu gewährleisten.
Geografische Analyse
Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen in Nordamerika
Nordamerika behauptet mit einem Umsatzanteil von 34,02 % seine führende Position dank gut ausgestatteter Krankenhäuser, aggressiver Stewardship-Mandate und der frühen Einführung von QIDP-designierten Arzneimitteln. Die Überwachungsdaten der Veterans Health Administration der Region zeigen über einen Zeitraum von 14 Jahren veränderte Resistenzprofile, was kontinuierliche Protokollaktualisierungen und eine Verschiebung der Formularpriorität nach sich zieht. Die Vereinigten Staaten beschleunigten die Zulassungen für EXBLIFEP und EMBLAVEO in weniger als einem Jahr und festigten damit ein pragmatisches regulatorisches Umfeld, das Innovationen beschleunigt. Kanadas provinzielle Gesundheitsreformen betonen die rasche Erstattung von Diagnostika, während Mexiko die Stewardship-Prinzipien zunehmend in nationale Akkreditierungsprogramme kodifiziert, was dem Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen einen starken regionalen Wachstumsspielraum verschafft.
Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet das stärkste Wachstum mit einem CAGR von 8,55 %, da Gesundheitsministerien die Universalversorgung und molekulare Labore ausbauen. Die Carbapenem-Resistenz erreicht in der Region einen Mittelwert von 31,3 %, was erhebliche Investitionen in schnelle Diagnostik und Phagenforschung erforderlich macht. Japan zeigt eine vorbildliche Leitlinieneinhaltung mit einer Adhärenzrate von 78,8 % bei Leitlinien zur febrilen Neutropenie, die auf β-Laktamase-Inhibitor-Kombinationen ausgerichtet sind. Chinas nationales Überwachungsnetzwerk integriert mittlerweile ein Echtzeit-Genomtracking, während Indien seine Rolle als weltgrößter Antibiotikalieferant mit Qualitätskontrollinitiativen zur Eindämmung minderwertiger Exporte in Einklang bringt.
Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen in Europa
Europa weist ein stabiles, aber beträchtliches Marktpotenzial auf. Die koordinierte ECDC-Überwachung verknüpft den Antibiotikaverbrauch mit der Resistenzentwicklung und informiert Leitlinienaktualisierungen, die schnelle Umstellungen auf orale Therapien und hochdosierte Langzeitinfusionen begünstigen. Die regulatorische Harmonisierung ermöglichte es der Europäischen Kommission, EMBLAVEO für Patienten mit begrenzten Erregertherapieoptionen zuzulassen, was eine reaktionsfähige Politik auf der Grundlage klinischer Evidenz verdeutlicht. Die höhere Resistenzbelastung in Südeuropa treibt die Akzeptanz von Kombinationstherapien voran, während skandinavische Länder ihren vergleichsweise niedrigen Antibiotikaverbrauch nutzen, um relativ niedrigere Resistenzniveaus aufrechtzuerhalten. Insgesamt ist der Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen für ein stetiges Wachstum in den westeuropäischen Kernmärkten und ein beschleunigtes Wachstum in den zentral- und osteuropäischen Transformationsökonomien gut aufgestellt.

Regulatorisches Umfeld
Die Regulierung für Therapeutika gegen Pseudomonas-aeruginosa-Infektionen wird durch beschleunigte Zulassungswege für Antibiotika und stewardship-bezogene Nutzungskontrollen in den wichtigsten Märkten geprägt. In den Vereinigten Staaten unterstützen FDA-Zulassungen und Anreizrahmenwerke, einschließlich QIDP-artiger Vorteile, weiterhin eine schnellere Prüfung und eine längere Exklusivität für berechtigte Anti-Infektiva, was mit der Marktverschiebung hin zu neueren Beta-Lactam/Beta-Lactamase-Inhibitor-Kombinationen und anderen resistenzfokussierten Produkten übereinstimmt.
Jüngste Maßnahmen bekräftigen diese Richtung. Im Mai 2026 genehmigte die US-FDA Wockhardts ZAYNICH (Cefepim und Zidebactam) für komplizierte Harnwegsinfektionen bei Erwachsenen (einschließlich Pyelonephritis) mit empfindlichen Erregern einschließlich P. aeruginosa, gefolgt von der DCGI-Zulassung in Indien am 27. Mai 2026. In Europa erweiterten die EMA-Marktzulassungen im März 2024 (EXBLIFEP, Cefepim/Enmetazobactam) und April 2024 (EMBLAVEO, Aztreonam/Avibactam) das klinische Arsenal für schwierige gramnegative Infektionen. Im Dezember 2025 unterstützte der CHMP eine Erweiterung der Zulassung von Recarbrio für Erwachsene mit begrenzten Behandlungsoptionen, was verdeutlicht, wie regulatorisch unterstützte Zulassungswege einem hohen ungedeckten Bedarf begegnen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Entdeckung und präklinisches Screening (einschließlich Beta-Lactamase-Hemmung, Biofilmzerstörung und nicht-antibiotischer Modalitäten), klinische Entwicklung und regulatorische Einreichung, Skalierungsproduktion (sterile Injektionslösungen und Inhalationsformulierungen) sowie krankenhausgeführte Beschaffung und Verabreichung. Große Pharmaunternehmen und spezialisierte Entwickler von Anti-Infektiva verlassen sich auf CROs, akademische Partner und förderbezogene Konsortien (zum Beispiel CARB-X, wie im Berichtskontext genannt), um Wirkstoffkandidaten gegen multiresistente P. aeruginosa voranzutreiben. Gleichzeitig bleiben Stewardship-Komitees und Arzneimittellisten wichtige Torwächter, die die Behandlungsreihenfolge und das Verhältnis von Monotherapie zu Kombinationstherapien beeinflussen.
Herstellung und Vertrieb unterscheiden sich je nach Verabreichungsweg. Intravenöse Antibiotika gelangen über sterile Abfüllnetzwerke in Krankenhausapotheken, die 2025 den führenden Vertriebskanal darstellten, während inhalative Therapien Anforderungen an die Gerätekompatibilität und die Kühlkette für bestimmte fortgeschrittene Formulierungen mit sich bringen. Ein konkreter angebotsseitiger Wendepunkt bei inhalativen Generika ereignete sich im Oktober 2025, als The Ritedose Corporation die FDA-Zulassung zur Herstellung einer generischen Tobramycin-Inhalationslösung erhielt, wodurch die US-Versorgungsoptionen für chronische P.-aeruginosa-Infektionen bei zystischer Fibrose erweitert wurden. Vorgelagerte Innovationen speisen ebenfalls künftige Vermarktungswege, da MicrobiotiX am 15. Juni 2026 in Korea eine Phase-1-Studie (NCT07492771) für MP101 einleitete, einen Bakteriophagen-Cocktail, der als Zusatztherapie zu Standardantibiotika bei akuter P.-aeruginosa-Pneumonie untersucht wird. Das Programm verdeutlicht die zunehmende Spezialisierung in der Biologika- und Phagenproduktion sowie die klinischen Betriebsabläufe, die für die Durchführung solcher Studien erforderlich sind.
Wettbewerbslandschaft
Der Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen ist mäßig fragmentiert, wobei die führenden Akteure auf β-Lactam/β-Lactamase-Inhibitor-Plattformen, inhalative Formulierungen und Bakteriophagen-Pipelines konkurrieren. Shionogis Übernahme von Qpex Biopharma unterstreicht einen Konsolidierungstrend, der darauf abzielt, Vermögenswerte in der Entdeckungsphase mit globaler Vermarktungsstärke zu verbinden. AbbVie, Pfizer und Roche verfolgen differenzierte β-Lactamase-Inhibitoren, die auf Metallo-β-Lactamasen und schwer zu behandelnde intraabdominale Infektionen zugeschnitten sind.
Die Wettbewerbsintensität zeigt sich auch in der Innovation bei Verabreichungssystemen. Armata und BiomX entwickeln beide inhalierte Phagencocktails für chronische Bronchiektasie und Zystische Fibrose, jeweils ausgestattet mit Anreizen für seltene Krankheiten, die eine siebenjährige Exklusivität in den Vereinigten Staaten gewähren. Parallel dazu vereinfacht das DUPLEX-System von B. Braun die Krankenhausherstellungslogistik, indem Piperacillin-Tazobactam in gebrauchsfertigen Infusoren verpackt wird, was die Arbeitsbelastung der Pflegekräfte und das Kontaminationsrisiko mindert.
Die geografische Reichweite bleibt entscheidend. GSKs Rückkehr in die Antibiotikabranche über Gepotidacin unterstreicht eine erneuerte Pipeline, die neuartige Topoisomerase-Hemmung mit bestehender Vertriebsstärke verbindet. Unterdessen erweitert Allecras FDA-Zulassung für Cefepim/Enmetazobactam die US-amerikanischen Krankenhausformulare, gerade als europäische Einführungen beginnen. Strategische Partnerschaften, Designierungen für seltene Krankheiten und KI-gestützte Entdeckung treiben Wettbewerber gemeinsam dazu an, ihre Differenzierung zu schärfen, was darauf hindeutet, dass der Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen eine anhaltende Pipeline-Breite statt eines Alles-oder-nichts-Szenarios erleben wird.
Marktführer im Bereich der Behandlung von Pseudomonas-aeruginosa-Infektionen
Teva Pharmaceutical Industries Ltd
Johnson & Johnson
Pfizer Inc
Merck & Co Inc
AbbVie Inc. (Allergan)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen
- Abbvie
- Teva Pharmaceutical Industries
- Pfizer
- Lupin
- AstraZeneca
- Merck
- Bristol-Myers Squibb
- Johnson & Johnson
- Neopharma
- CARB-X
- Sanofi
- Shionogi & Co.
- GlaxoSmithKline
- Novartis
- Roche
- Basilea Pharmaceutica
- Insmed
- Zambon S.p.A.
- Cipla
- Hikma Pharmaceuticals
Lesen Sie die Analyse der Behandlung von Pseudomonas-aeruginosa-Infektionen-Unternehmen

Marktchancen und Zukunftsaussichten
Freiräume konzentrieren sich dort, wo Resistenz, Biofilmbiologie und wiederkehrende respiratorische Kolonisierung die Ergebnisse mit konventionellen Antibiotika einschränken, insbesondere in Kohorten mit chronischer Lungenerkrankung (zystische Fibrose, Bronchiektasie, COPD) und bei nosokomialen Infektionen mit begrenzten Optionen. Der Bedarf wird durch berichtete carbapenemresistente Stämme untermauert, die 29,7 % der Pseudomonas-Fälle in europäischen Krankenhäusern ausmachen (ECDC-Erhebung 2022-2023, zitiert im Berichtskontext), was die Nachfrage nach Therapien erhöht, die eine breite gramnegative Abdeckung mit resistenzbrechenden Mechanismen kombinieren, und die Akzeptanz von Kombinationsprotokollen unterstützt, die bereits den Marktumsatz anführen.
Kurzfristige Chancen zeigen sich auch in der Erweiterung der therapeutischen Auswahl und der Bandbreite der Modalitäten. Die Zulassungen von Wockhardts ZAYNICH (Cefepim und Zidebactam) im Mai 2026 in den Vereinigten Staaten und Indien fügen eine neue intravenöse Option hinzu, die für die Abdeckung von P. aeruginosa bei komplizierten Harnwegsinfektionen relevant ist, was die Tiefe der Krankenhaus-Arzneimittellisten für schwer behandelbare gramnegative Erreger verbessert. Auf der Seite chronischer Lungenerkrankungen unterstützt die FDA-Zulassung vom Oktober 2025, die The Ritedose Corporation zur Herstellung generischer Tobramycin-Inhalationslösung befähigt, einen breiteren Zugang zu inhalativer antipseudomonaler Therapie bei zystischer Fibrose. Die klinische Dynamik bei Alternativen zu klassischen Antibiotika bleibt ebenfalls sichtbar durch veröffentlichte Frühphasen-Evidenz für Phagen-Cocktails (zum Beispiel BiomX-Studienergebnisse 2025) und die 2026 veröffentlichte Forschung zu mRNA-kodierten Antikörperfragmenten in Modellen von MDR-P.-aeruginosa-Lungeninfektionen. Zusammen deuten diese Entwicklungen auf Kommerzialisierungsspielraum bei adjuvanten Biologika (Phagen- und Anti-Virulenz-Ansätzen), verbesserter inhalativer Verabreichung und Versorgungsresilienz sowie an schnelle Diagnostik gekoppelte Stewardship-Workflows hin, die frühere Schritte hin zu gezielter Therapie unterstützen.
Recent Industry Developments in Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen
- Juli 2026: Omnix Medical gab bekannt, dass der erste Patient in einer Phase-II-Studie zu seinem führenden antimikrobiellen Wirkstoff OMN6 dosiert wurde. Während sich das Programm hauptsächlich auf Acinetobacter baumannii richtet, hat das Unternehmen frühere In-vitro-Tests einer verwandten Verbindung gegen Pseudomonas aeruginosa erwähnt, was die anhaltenden Branchen-Investitionen in neue Mechanismen für schwierige gramnegative Erreger widerspiegelt.
- Mai 2026: Wockhardt erhielt die US-FDA-Zulassung für ZAYNICH (Cefepim und Zidebactam), ein intravenöses Antibiotikum für komplizierte Harnwegsinfektionen bei Erwachsenen, einschließlich Pyelonephritis, mit empfindlichen Erregern einschließlich Pseudomonas aeruginosa. Das Produkt erhielt außerdem am 27. Mai 2026 die DCGI-Zulassung in Indien, wodurch der Zugang in zwei wichtigen regulatorischen Rechtsordnungen erweitert wurde und eine neue Krankenhausoption hinzugefügt wurde, die mit Kombinationstherapie-Strategien gegen resistente gramnegative Infektionen übereinstimmt.
- Dezember 2024: Armata Pharmaceuticals berichtete über positive Topline-Daten der Phase-2-Studie Tailwind für inhaliertes AP-PA02 bei Patienten mit Nicht-Mukoviszidose-Bronchiektasie. Das Update unterstützte die klinische Validierung von Multi-Phagen-Ansätzen bei chronischen pulmonalen P.-aeruginosa-Erkrankungen und bekräftigte die Diversifizierung der Pipeline über traditionelle Antibiotika hinaus.


Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die aus arzneimittelbasierter Behandlung zur Kontrolle oder Beseitigung von durch Pseudomonas aeruginosa verursachten Infektionen im stationären und ambulanten Bereich erzielt werden, erfasst an dem Punkt, an dem Therapien erworben und verabreicht werden.
Ausgeschlossene Bereiche: Diagnostiktests, Verbrauchsmaterialien zur Infektionskontrolle und allgemeine Krankenhausdienstleistungen sind ausgeschlossen, selbst wenn sie die Behandlungsauswahl beeinflussen.
Übersicht der Segmentierung
- Nach Behandlung
- Monotherapie
- Kombinationstherapie
- Nach Verabreichungsweg
- Intravenös
- Oral
- Inhalation / Nasal
- Topisch
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online- / Versandapotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den klinischen und epidemiologischen Ausgangspunkt zu ermitteln und ihn anschließend in eine adressierbare behandelte Population nach wichtigen Regionen umzuwandeln. Öffentliche Quellen wurden für die Krankheitslast und den Resistenzkontext herangezogen, einschließlich CDC-Überwachungsupdates und HAI-Berichterstattung, WHO-Materialien zu antimikrobieller Resistenz, NIH- und PubMed-Artikel zur Belastung und den Resistenzmustern von P. aeruginosa sowie FDA-Arzneimitteletiketten mit zugelassenen Indikationen und Dosierungen, die dazu beitrugen, die Annahmen fundiert zu halten.
Um die kommerzielle Seite zu verankern, überprüften wir Jahresberichte und Investorenpräsentationen von Unternehmen zu Antibiotika-Portfolios, verfügbare Produktanmeldungen sowie Vertriebs- und Zugangshinweise aus Publikationen von Krankenhausapotheken und Arzneimittellisten. Kostenpflichtige Unternehmensfinanzdaten und Informationsdienste sowie eine kostenpflichtige Patentdatenbank wurden selektiv genutzt, um das Timing der Pipeline zu prüfen und den berichteten Umsatzkontext gegenzuprüfen. Diese Beispiele sind nicht erschöpfend, und weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Infektiologen, Krankenhausapothekern, Mikrobiologie- oder Stewardship-Interessenvertretern sowie kommerziellen Funktionen im Zusammenhang mit Antibiotikazugang und -verträgen geführt. Die Rückmeldungen der Befragten halfen uns, die Aufteilung behandelter Fälle nach Einrichtung (Intensivstation versus Nicht-Intensivstation), typische Therapiedauer, Wechselverhalten nach Kulturergebnissen sowie den Einfluss von Resistenz und lokalen Richtlinien auf die Arzneimittelauswahl in den wichtigsten Regionen zu validieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Ebene: 25 % | CXOs: 13 % | APAC: 41 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 37 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 50 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Das Kernmodell verwendet einen Top-Down-Ansatz, der von der Prävalenz zur behandelten Kohorte führt, bei dem Infektionsinzidenz, Krankenhausaufnahmemix und Resistenzmuster in einen Therapienachfragepool umgewandelt und anschließend anhand regional angepasster Behandlungskosten bepreist werden. Da der Patientenweg nicht in allen Ländern identisch ist, wandten wir Korrekturfaktoren für Kulturtestraten, den Anteil empirischer Therapie und Deeskalation nach Empfindlichkeitsergebnissen an. Anschließend überprüften wir die Gesamtsummen mit selektiven Bottom-Up-Kontrollen.
Für die Bottom-Up-Seite nutzten wir Stichproben von Therapievolumina für wichtige Arzneimittelklassen, typische Behandlungstage (DOT) und ungefähre Tageskosten, um zu bestätigen, dass die implizierten Ausgaben nach Einrichtung richtungsmäßig konsistent waren. Wichtige Marktmerkmale umfassten die Belastung durch nosokomiale Infektionen, den Anteil der Carbapenem-Resistenz, Intensivstations-Bettentage, die Akzeptanz neuerer Beta-Lactam-plus-Beta-Lactamase-Inhibitor-Kombinationen sowie das Verhältnis zwischen intravenösen und inhalativen Verabreichungswegen bei chronischen Lungenerkrankungen. Prognosen wurden anhand von Szenarioanalysen entwickelt, die mit Resistenztrends, Richtlinienänderungen und dem Zeitpunkt neuer Produkteinführungen verknüpft sind, und anschließend anhand von Expertenkonsens zu Zugangshürden und erwarteter Preisentwicklung verfeinert. Wo Datenlücken auf Länderebene bestanden, wandten wir regionale Vergleichswerte mit ähnlichem Fallmix und ähnlicher Stewardship-Intensität an und überprüften die Ergebnisse anhand von Interview-Rückmeldungen erneut.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, beginnend mit Einheitenprüfungen der Inzidenz, der behandelten Anteile und der Preisannahmen, gefolgt von Abweichungsprüfungen gegenüber unabhängigen Signalen wie Antibiotikaverbrauchstrends und Krankenhausauslastungsindikatoren. Ausreißer wurden untersucht, und wenn eine Abweichung bestehen blieb, kontaktierten wir Befragte erneut oder erweiterten die Desk-Research-Prüfungen, bis der zugrunde liegende Treiber klar war.
Vor der endgültigen Freigabe durchlaufen das Modell und die Erläuterungen eine mehrstufige Analystenprüfung, um die Konsistenz der Annahmen über Regionen und Jahre hinweg sicherzustellen. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, wie größere Zulassungen, Sicherheitswarnungen oder bedeutende Resistenzverschiebungen. Ein abschließender Datendurchlauf wird unmittelbar vor der Auslieferung durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Marktgröße für Pseudomonas-aeruginosa-Infektionsbehandlung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für diesen Therapiebereich können stark variieren, selbst wenn Studien scheinbar dieselbe Infektion abdecken, da die erfassten Produkte, das Preisniveau und das Basisjahr zwischen den Quellen unterschiedlich sein können. Abweichungen entstehen auch dadurch, ob sich Schätzungen stärker auf Epidemiologie, auf Umsatzerfassung oder auf breitere, in weitere Kategorien gruppierte Ausgaben für Anti-Infektiva stützen.
Diagnostikumsätze und Infektionspräventionsmaterialien liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, wodurch das Modell auf den Wert der Arzneimittelbehandlung fokussiert bleibt und nicht auf breitere Krankenhausausgaben, die Gesamtsummen aufblähen können. Lücken zeigen sich auch, wenn ein Verlag Ab-Werk-Umsätze anstelle von Kostenträgerpreisen verwendet, eine schnellere Akzeptanz neuer Wirkstoffe annimmt, ohne den Zugang zu Arzneimittellisten zu überprüfen, oder ein aggressives Resistenzwachstum nutzt, um den behandelten Pool zu schnell zu erweitern, was die Ausgangswerte für die Jahre 2025 und 2026 verschieben kann.
Vergleich der Referenzwerte
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,30 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 2,65 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und eine Umsatzstruktur im Ab-Werk-Stil und kann Arzneimittelumsätze mit verwandten Dienstleistungen vermischen, was die Preisebene im Vergleich zu den tatsächlichen Anwendungskosten der Therapie verändert. |
| Branchenverlag B | 2,64 Mrd. USD (2025) | Basiert auf dem Jahr 2025 und einem längeren Prognosezeitraum und kann eine schnellere Ausweitung der behandelten Kohorten aufgrund von Resistenztrends annehmen, ohne dasselbe Maß an länderspezifischen Stewardship- und Zugangsanpassungen vorzunehmen. |
Die Tabelle zeigt, dass die Streuung hauptsächlich auf Unterschiede beim Jahr und beim Umfang der Abgrenzung zurückzuführen ist, gefolgt von der Art, wie behandelte Patienten und Preisgestaltung in Umsatz umgerechnet werden. Wenn die Eingabedaten nachvollziehbar mit der Infektionsinzidenz, den behandelten Anteilen, dem Verabreichungsweg-Mix und realistischen Therapiekosten verknüpft bleiben, lässt sich die resultierende Größe leichter nachbilden und bei Planungsgesprächen leichter erläutern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für die Behandlung von Pseudomonas-aeruginosa-Infektionen?
Der Markt hat im Jahr 2026 einen Wert von 2,3 Milliarden USD und wird bis 2031 voraussichtlich 3,02 Milliarden USD bei einer CAGR von 5,58 % über den Zeitraum 2026–2031 erreichen.
Welche Behandlungsmodalität führt den globalen Umsatz an?
Kombinationsregime dominieren mit einem Umsatzanteil von 54,95 % im Jahr 2025 und entwickeln sich bis 2031 mit einer CAGR von 9,58 % aufgrund überlegener Leistung gegen multiresistente Stämme.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Eine hohe Prävalenz von Carbapenem-Resistenz, steigende Gesundheitsausgaben und eine schnelle Übernahme von Diagnostika treiben gemeinsam eine regionale CAGR von 8,55 % an.
Wie verändern Inhalationstherapien die Behandlungslandschaft?
Nanobasierte Trockenpulver und liposomale Aerosole liefern hohe lokale Wirkstoffkonzentrationen mit weniger systemischen Effekten und stützen eine CAGR von 7,95 % für inhalierte Produkte.
Welche Hürden begrenzen den breiteren Zugang zu neuen Antibiotika?
Hohe Arzneimittelerwerbskosten und Anforderungen an die Kühlkette schaffen Zugangslücken, insbesondere in Ländern mit niedrigem und mittlerem Einkommen, wo die Verfügbarkeit essenzieller Arzneimittel bereits eingeschränkt ist.
Seite zuletzt aktualisiert am:



