
Marktgröße und Marktanteil für grampositive bakterielle Infektionen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
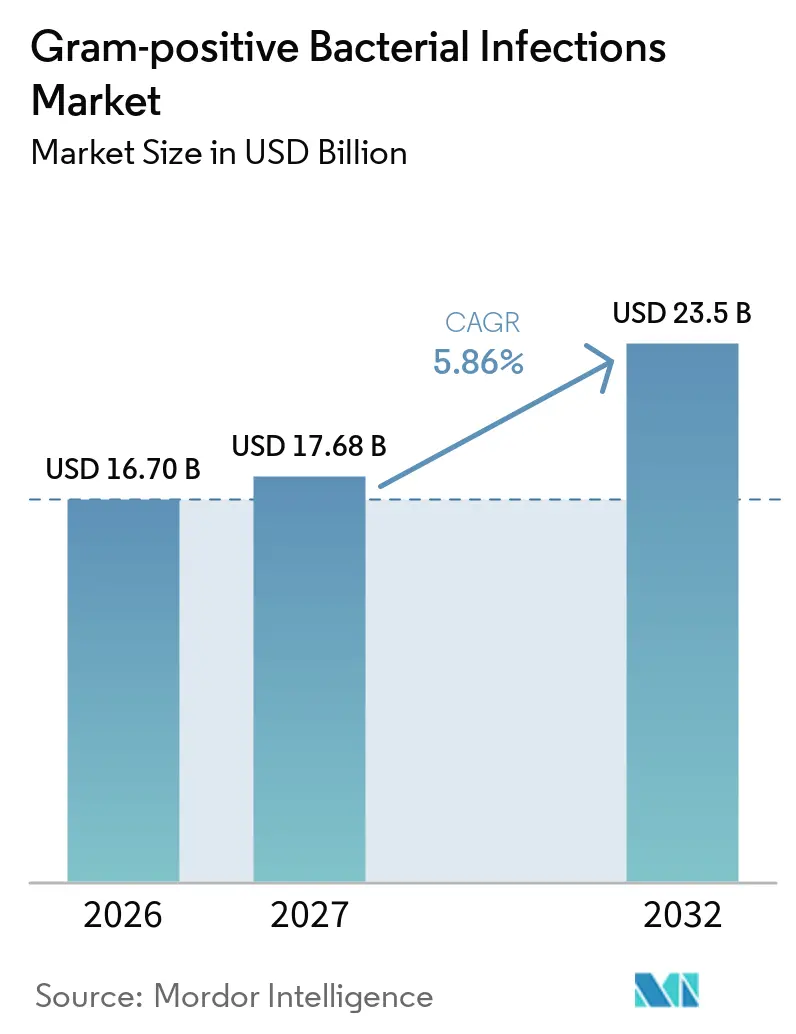
| Marktgröße (2027) | 17.68 Milliarden US-Dollar |
| Marktgröße (2032) | 23.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für grampositive bakterielle Infektionen von Mordor Intelligence
Die Marktgröße für grampositive Bakterieninfektionen soll von 16,70 Milliarden USD im Jahr 2026 auf 17,68 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 5,86 % über 2027–2032 einen Wert von 23,5 Milliarden USD erreichen.
Robuste Pipeline-Fortschritte, ein stetiger Strom regulatorischer Zulassungen und der zunehmende Einsatz schneller molekularer Diagnostik gestalten die therapeutische Entscheidungsfindung neu, verkürzen die Zeit bis zur gezielten Therapie und dämpfen den empirischen Einsatz von Breitbandantibiotika. Krankenhäuser beschleunigen die Einführung phänotypischer schneller antimikrobieller Empfindlichkeitstests, die innerhalb einer Arbeitsschicht verwertbare Profile liefern, was die durchschnittliche Verweildauer septischer Patienten um bis zu 1,2 Tage verkürzt. Gleichzeitig belohnen innovative Vergütungsmodelle in den Vereinigten Staaten und ausgewählten europäischen Märkten prophylaktische Schmalspektrum-Therapien, die den Resistenzdruck senken. Die Wettbewerbsintensität bleibt moderat, da kein einzelner Anbieter mehr als 12 % des globalen Antibiotikaerlöses kontrolliert, was Nischeninnovatoren in den Bereichen Biofilmzerstörung, Phagentherapie und mikrobiombasierte Rückfallprävention ermöglicht, Risikokapital zu sichern.
Wichtigste Erkenntnisse des Berichts
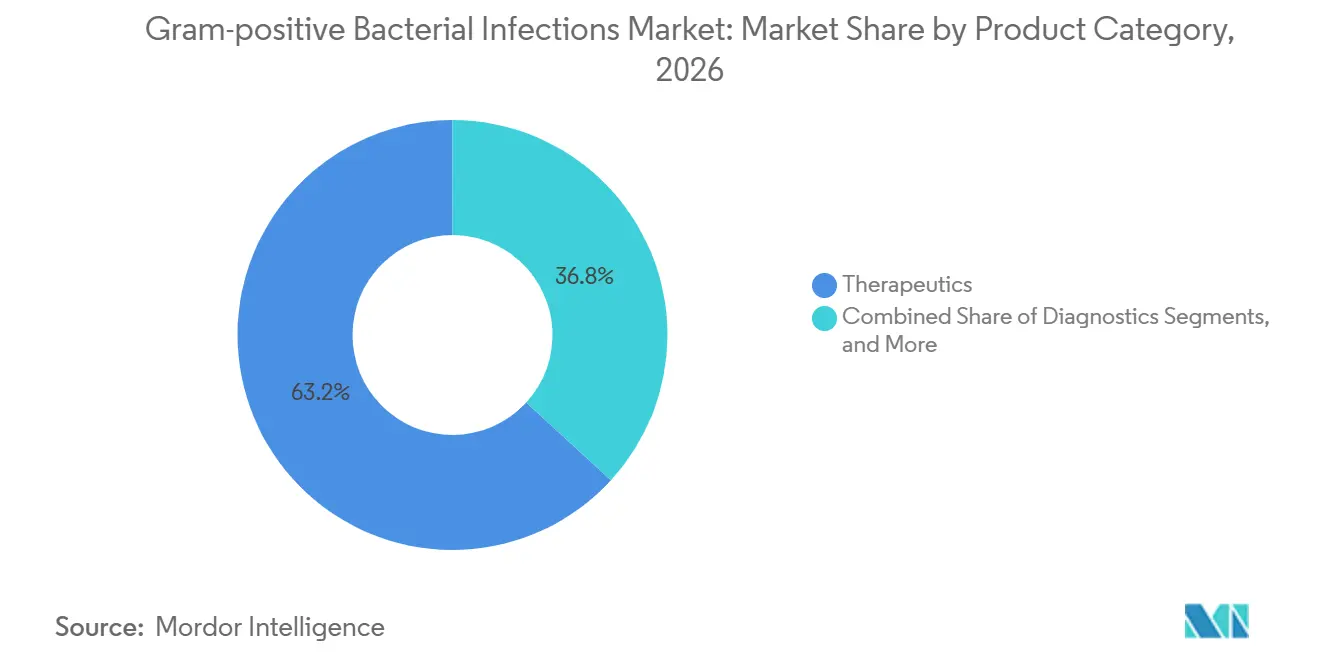
- Nach Produktkategorie führten Therapeutika mit 63,20 % des Umsatzes im Jahr 2026, während Diagnostika bis 2032 mit einer CAGR von 6,79 % am schnellsten wachsen sollen.
- Nach Erreger entfielen auf Staphylococcus-aureus-Infektionen 28,5 % der erregerspezifischen Nachfrage im Jahr 2026, und Clostridioides difficile soll bis 2032 mit einer CAGR von 6,96 % zulegen.
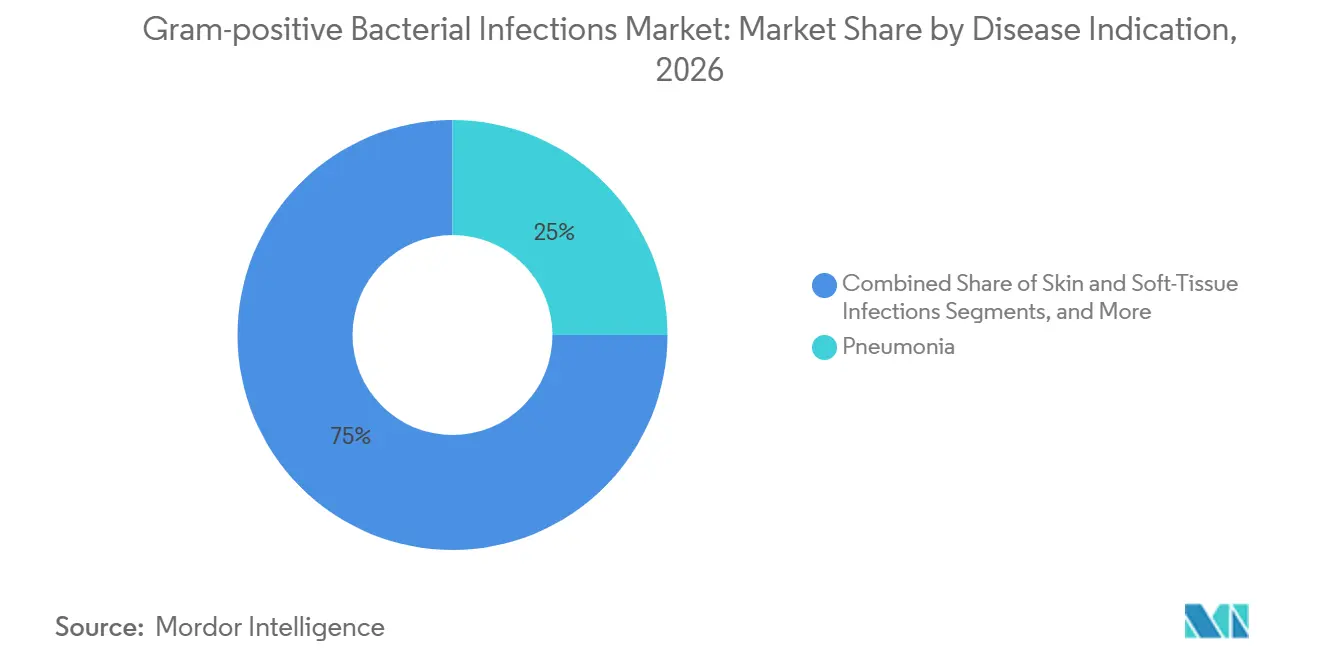
- Nach Krankheitsindikation entfiel auf Pneumonie 24,95 % des Indikationsumsatzes im Jahr 2026, während Sepsis und Blutbahninfektionen mit einer CAGR von 7,15 % expandieren werden – dem schnellsten Tempo unter allen Indikationen.
- Nach Endnutzer hielten Krankenhäuser 45,40 % der Endnutzerausgaben im Jahr 2026, während Referenzlaboratorien auf dem Weg sind, mit einer CAGR von 7,89 % zu wachsen, gestützt durch die Zentralisierung der Sequenzierung der nächsten Generation (NGS).
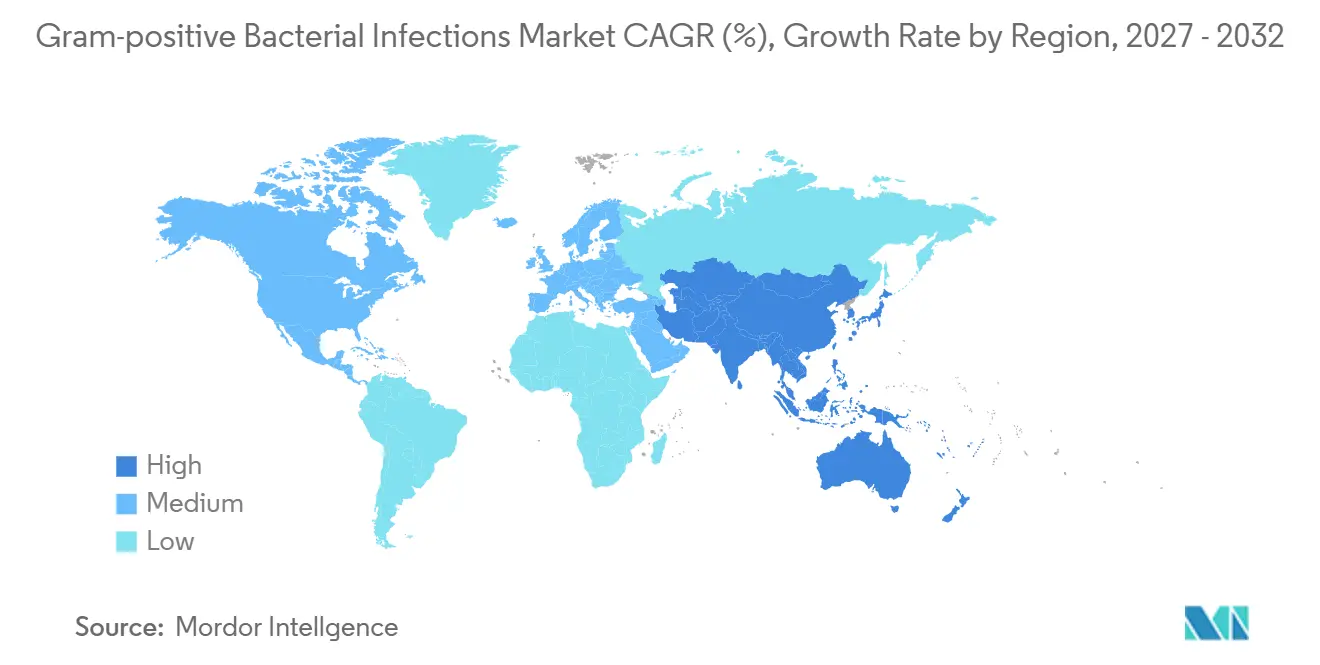
- Nach Geografie erfasste Nordamerika 2026 einen Anteil von 41,25 %, während der asiatisch-pazifische Raum zwischen 2027 und 2032 eine CAGR von 8,25 % erzielen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Prävalenz grampositiver Infektionen | +1.2% | Global, mit höchster Belastung in Nordamerika, Westeuropa und dem städtischen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Anzahl von Arzneimittelzulassungen und späten Pipeline-Phasen | +0.9% | Global, konzentrierte Regulierungsaktivität in den USA (FDA), der EU (EMA) und Japan (PMDA) | Kurzfristig (≤2 Jahre) |
| Wachsende Gesundheitsausgaben in Schwellenländern | +1.5% | Asiatisch-pazifischer Raum (China, Indien), Naher Osten (GCC), Lateinamerika (Brasilien) | Langfristig (≥4 Jahre) |
| Einführung schneller molekularer Diagnostik zur Ermöglichung gezielter Therapie | +1.1% | Nordamerika, Westeuropa; frühe Einführung in tertiären Krankenhäusern im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Pauschalvergütungsregeln zur Förderung prophylaktischer Schmalspektrum-Anwendung | +0.6% | Vereinigte Staaten (CMS-Programme); Pilotprogramme in ausgewählten europäischen Ländern | Kurzfristig (≤2 Jahre) |
| Klimabedingte geografische Ausbreitung grampositiver Erreger | +0.4% | Nördliche Breiten (Skandinavien, Kanada); gemäßigte Zonen mit wärmer werdenden Wintern | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz grampositiver Infektionen
Im Jahr 2024 erreichten invasive S.-aureus-Blutbahninfektionen in EU/EWR-Ländern 37,9 pro 100.000 Einwohner und belegten damit den zweiten Platz nach E.-coli-Bakteriämie. Der Rückstau an Operationen während der Pandemie hat zu einem Anstieg von Prothesengelenkimplantationen geführt, was das Risiko von spät einsetzenden Staphylokokkeninfektionen über die Lebensdauer dieser Geräte erhöht. Zwischen 2020 und 2024 verdoppelte sich die Inzidenz invasiver S.-pneumoniae-Erkrankungen, da Atemwegserreger wieder weiter zirkulierten. Clostridioides difficile bleibt die häufigste Ursache für krankenhausassoziierte Diarrhö und verursacht in den USA jährlich 223.900 Krankenhauseinweisungen und 12.800 Todesfälle. Darüber hinaus bleiben die Rückfallraten nach einer Vancomycin-Therapie mit bis zu 30 % hoch.
Zunehmende Anzahl von Arzneimittelzulassungen und späten Pipeline-Phasen
Die antibakterielle Pipeline 2025 umfasst 90 klinische Wirkstoffe, von denen die Hälfte auf grampositive Organismen abzielt. Tostatoxumab, ein humaner monoklonaler Antikörper, schloss erfolgreich Phase-3-Studien für schwere S.-aureus-Pneumonie ab und zeigte signifikante Vorteile für ältere Patienten, was eine Bestätigungsstudie mit Fokus auf diese Bevölkerungsgruppe veranlasste. Der Anti-Biofilm-Antikörper TRL1068 zeigte vielversprechende Ergebnisse in Phase-1-Studien für Prothesengelenkinfektionen, erzielte synoviale Penetration und Reduktion der Bakterienlast und validierte damit nicht-traditionelle Behandlungsansätze.
Wachsende Gesundheitsausgaben in Schwellenländern
Zwischen 2020 und 2025 wuchsen Chinas Gesundheitsausgaben mit einer jährlichen Rate von 8,2 %, was die Nachfrage nach kulturbasierter Empfindlichkeitstestung und hochwertigen Antimikrobiotika ankurbelte. Im gleichen Zeitraum erhöhte Indien seine öffentlichen Gesundheitsausgaben von 1,3 % auf 2,1 % des BIP und verbesserte den Zugang zur Diagnostik in nicht-metropolitanen Gebieten. GCC-Länder stellten zwischen 2023 und 2025 USD 4,2 Milliarden für Laboraufrüstungen bereit, um Akkreditierungsanforderungen zu erfüllen, die eine Identifizierung auf Speziesebene innerhalb von 48 Stunden vorschreiben.
Einführung schneller molekularer Diagnostik zur Ermöglichung gezielter Therapie
Die zunehmende Einführung schneller molekularer Diagnostik verbessert das Management grampositiver Bakterieninfektionen, indem sie eine frühere und genauere Identifizierung von Erregern wie methicillinresistentem Staphylococcus aureus (MRSA), Streptococcus pneumoniae und vancomycinresistenten Enterokokken (VRE) ermöglicht. Fortschrittliche Diagnosetechnologien, darunter Multiplex-PCR-Assays, MALDI-TOF-Massenspektrometrie und syndromische Testpanels, verkürzen die für die Erregeridentifizierung und die Beurteilung der antimikrobiellen Empfindlichkeit erforderliche Zeit im Vergleich zu herkömmlichen kulturbasierten Methoden. Eine schnellere Diagnose ermöglicht es Klinikern, früher gezielte Therapien einzuleiten, die Antibiotikaauswahl zu optimieren und den unangemessenen Einsatz von Breitbandantibiotika zu reduzieren. Da Gesundheitssysteme zunehmend auf antimikrobielle Stewardship und verbesserte klinische Ergebnisse setzen, wird die Einführung schneller molekularer Diagnostik voraussichtlich das Wachstum im Markt für grampositive Bakterieninfektionen unterstützen.
Analyse der Hemmnisauswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende antimikrobielle Resistenz bei grampositiven Bakterien | -1.3% | Global, mit höchster Resistenzprävalenz in Süd-/Osteuropa, Südasien und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Patentabläufe treiben Generikaerosion voran | -0.8% | Global, konzentrierte Auswirkungen in Nordamerika und Europa, wo die Markenmedikamentendurchdringung am höchsten ist | Kurzfristig (≤2 Jahre) |
| Diagnostisches Stewardship schränkt unnötige Testbestellungen ein | -0.4% | Nordamerika, Westeuropa; aufkommend in Australien und ausgewählten Märkten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rückzug von Risikokapital für Schmalspektrum-Antibiotika-Start-ups | -0.5% | Vereinigte Staaten, Europäische Union; begrenzte Auswirkungen im asiatisch-pazifischen Raum, wo staatliche Forschungs- und Entwicklungsfinanzierung dominiert | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Antibiotikaresistenz bei grampositiven Erregern
Die zunehmende Prävalenz schwer zu behandelnder grampositiver Bakterieninfektionen hat die Abhängigkeit von neueren und teureren antimikrobiellen Therapien erhöht, was für Gesundheitsdienstleister und Kostenträger finanzielle Herausforderungen schafft. So sind beispielsweise kürzlich zugelassene Antibiotika für schwere Bakterieninfektionen häufig mit deutlich höheren Behandlungskosten verbunden als herkömmliche Generika-Antibiotika, was ihre Einführung insbesondere in kostenorientierten Gesundheitsumgebungen einschränken kann. Darüber hinaus reservieren Programme zur antimikrobiellen Stewardship diese neuartigen Therapien häufig für Patienten mit begrenzten Behandlungsmöglichkeiten, was ihre routinemäßige Anwendung reduziert und die Marktdurchdringung verlangsamt. Diese Faktoren können die weitverbreitete Einführung fortschrittlicher Behandlungsoptionen einschränken und als Hemmnis für das Wachstum des Marktes für grampositive Bakterieninfektionen wirken.
Patentabläufe treiben Generikaerosion voran
Der Ablauf von Patenten für etablierte Therapien zur Behandlung grampositiver Bakterieninfektionen verschärft den Generikawettbewerb und übt Abwärtsdruck auf die Umsätze von Markenmedikamenten aus. Da kostengünstigere Generika-Alternativen auf den Markt kommen, bevorzugen Gesundheitsdienstleister und Kostenträger zunehmend kosteneffektive Behandlungsoptionen, was das kommerzielle Potenzial von Originalpräparaten verringert. So hat beispielsweise die Einführung von Generika-Versionen weit verbreiteter Antibiotika die Preiserosion in reifen Therapiesegmenten beschleunigt und die Umsatzwachstumsmöglichkeiten für Markenhersteller eingeschränkt. Dieser Preisdruck, kombiniert mit den hohen Kosten und Risiken der Antibiotikaentwicklung, könnte Investitionen in neuartige antiinfektive Therapien entmutigen und als Hemmnis für das Wachstum des Marktes für grampositive Bakterieninfektionen wirken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
Diagnostika übertreffen Therapeutika dank Stewardship-RückenwindDiagnostika bildeten 2026 die kleinere Umsatzbasis, sollen jedoch bis 2032 eine CAGR von 6,79 % erzielen – das schnellste Wachstum unter den Produktkategorien. Stewardship-Vorgaben, die eine Erregeridentifizierung am selben Tag begünstigen, stärken die Krankenhausnachfrage nach Multiplex-PCR-Panels und schnellen phänotypischen Systemen. Glykopeptide behielten einen Anteil von 18 % am Therapeutikaumsatz, doch der Margendruck nimmt zu, da klinische Leitlinien kürzere Hochdosisbehandlungen übernehmen, die ein therapeutisches Arzneimittelmonitoring erfordern.
Schnelltests unterstützen auch den verstärkten Einsatz oraler Deeskalationsregime und steigern die Nachfrage nach Oxazolidinonen. Krankenhäuser erzielen Workflow-Effizienz, wenn Multiplex-Systeme den Aufwand für ergänzende Kulturen reduzieren, während Kostenträger eine schnellere Deeskalation als Hebel zur Verkürzung der Verweildauer betrachten. Diese betrieblichen Einsparungen beginnen, die höheren Vorabkosten molekularer Tests auszugleichen, was die Adoptionskurve für Diagnostika weiter verbreitert und den Markt für grampositive Bakterieninfektionen vergrößert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Erreger:
MRSA dominiert, C. difficile steigt dank neuartiger WirkmechanismenStaphylococcus-aureus-Infektionen, einschließlich methicillinresistenter Stämme, lieferten 28,5 % des Erregeumsatzes im Jahr 2026 und spiegeln ihre zentrale Rolle bei Operationswundinfektionen und Infektionen durch implantierte Geräte wider. Trotz eines Rückgangs der MRSA-Blutbahninfektionen um 20,4 % in der EU reservieren Krankenhausnetzwerke weiterhin Anti-MRSA-Cephalosporine und Lipoglykopeptide für Hochrisikokohorten.
Clostridioides difficile soll bis 2032 mit einer CAGR von 6,96 % wachsen – der schnellsten Erregertrajektorie –, angetrieben durch Wirkstoffe wie CRS3123 und Ibezapolstat, die die Darmmikrobiota schonen und Rezidive deutlich reduzieren. Regulierungsbehörden signalisieren die Akzeptanz zusammengesetzter Endpunkte, die auf eine anhaltende Heilung abzielen – eine Entwicklung, die voraussichtlich die Zulassungsfristen beschleunigen und die kommerzielle Akzeptanz festigen wird, sobald Phase-3-Daten vorliegen.
Nach Krankheitsindikation:
Sepsis übertrifft Pneumonie dank schneller AST-EinführungSepsis und Blutbahninfektionen werden bis 2032 mit einer CAGR von 7,15 % zulegen. Laboratorien, die schnelle phänotypische antimikrobielle Empfindlichkeitstests einsetzen, verkürzen die Bearbeitungszeit von 72 Stunden auf etwa sieben, sodass Kliniker die Therapie innerhalb des ersten Tages nach Positivität eingrenzen können. Eine frühere Optimierung unterstützt eine reduzierte nephrotoxische Exposition und kleinere Apothekenbudgets und fördert eine breitere Anwendung.
Pneumonie hielt 2026 einen Umsatzanteil von 24,95 %, wobei MRSA und makrolidresistente S. pneumoniae die empirischen Leitlinienaktualisierungen prägen, die hochdosiertes Amoxicillin oder respiratorische Fluorchinolone einschließen. Eine verbesserte Impfstoff-Serotypabdeckung vor 2027 soll die Verschreibungspraxis in Richtung enger Beta-Laktame neu ausrichten und das Pneumonie-Umsatzwachstum im Vergleich zu Sepsis mäßigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Referenzlaboratorien gewinnen durch NGS-KonsolidierungKrankenhäuser generierten 2026 45,40 % der Endnutzerausgaben; Intensivstationen und Transplantationszentren sind weiterhin starke Verbraucher intravenöser antistaphylokokkaler Wirkstoffe und Schnelltests. Dennoch sollen Referenzlaboratorien mit einer CAGR von 7,89 % expandieren, da sie die Kapitalkosten von NGS-Workflows über große Probenvolumina amortisieren.
Das gemeinsame Projekt von Cepheid und Oxford Nanopore wird die Hürden weiter senken, indem es die Probenvorbereitung auf GeneXpert mit Echtzeit-Sequenzierung verknüpft und so Erregeridentifizierung und Resistenzvorhersage innerhalb einer Schicht liefert. Solche integrierten Pipelines eignen sich gut für Referenzlaborumgebungen, in denen die Volumenaggregation die Kosten pro Test wettbewerbsfähig hält und diesen Einrichtungen hilft, Marktanteile im Markt für grampositive Bakterieninfektionen zu gewinnen.
Geografische Analyse
Markt für grampositive bakterielle Infektionen in Nordamerika
Nordamerika erzielte 2026 41,25 % des Umsatzes, gestützt durch 6.200 US-amerikanische Krankenhauslaboratorien und nachhaltige Kapitalbudgets für schnelle molekulare Systeme. Städtische Einrichtungen bevorzugen Plattformen wie Accelerate Pheno und BioFire FilmArray; ländliche Zentren verlassen sich jedoch noch auf manuelle Kulturworkflows, die mehr als 96 Stunden bis zur Ergebnisausgabe dauern können, was Möglichkeiten für platzsparende Direktblutlösungen bietet. Bundesweite Stewardship-Ziele verknüpfen nun Erstattungsboni mit zeitnahen Deeskalationsmetriken, was die schnelle Diagnostik weiter verankert.
Markt für grampositive bakterielle Infektionen in Europa
Europa verzeichnete zwischen 2019 und 2024 einen Rückgang der MRSA-Blutstrominfektionen um 20,4 %, doch acht Länder dokumentierten eine Prävalenz von Vancomycin-resistentem Enterococcus faecium von über 50 %. Deutschlands Technologiebewertung 2025 befürwortete die Erstattung für Systeme, die die AST-Durchlaufzeit um mindestens 12 Stunden verkürzen. Die QuickMIC-Validierung erfüllte diesen Schwellenwert, was Beschaffungskonsortien dazu veranlasste, volumengebundene Verträge auszuhandeln. Da die kombinierte Penicillin- und Makrolidresistenz bei S. pneumoniae bei 11,1 % liegt, empfehlen Leitliniengremien nun empirische Therapieschemata mit entweder höher dosierten Betalaktamen oder Fluorchinolonen bei ambulant erworbener Pneumonie.
Markt für grampositive bakterielle Infektionen im asiatisch-pazifischen Raum und in Südamerika
Der asiatisch-pazifische Raum ist auf eine CAGR von 8,25 % bis 2032 ausgerichtet – das höchste regionale Tempo. Chinas jährliche Ausweitung der Gesundheitsausgaben um 8,2 % zwischen 2020 und 2025 hat die Beschaffungsbudgets für automatisierte Blutkulturen und MALDI-TOF-Identifizierung erhöht. Indiens Ayushman-Bharat-Ausbau ermöglicht es Bezirkskrankenhäusern, von der syndromischen Behandlung zur kulturbasierten Therapie überzugehen. Die Harmonisierung mit EUCAST-Grenzwerten in China, Indien und Brasilien verschärft die Empfindlichkeitsinterpretation für Glykopeptide und Oxazolidinone und reduziert Behandlungsversagen, das als Empfindlichkeit getarnt ist. Südamerika trägt 6 % des globalen Umsatzes im Jahr 2025 bei; Brasiliens Übernahme von Grenzwerten lenkt Krankenhäuser bereits in Richtung Reservewirkstoffe für refraktäre VRE- und MRSA-Infektionen.
Wettbewerbslandschaft
Der Markt für grampositive Bakterieninfektionen ist mäßig fragmentiert, wobei wichtige Akteure wie Pfizer, Merck, GSK, Novartis und Sanofi zusammen 42 % des globalen Antibiotikamarktumsatzes ausmachen. Kein einzelnes Unternehmen hält jedoch mehr als 12 % Marktanteil. Im Diagnostikbereich ist die Marktführerschaft auf Roche Diagnostics, bioMérieux, Becton Dickinson und Danahers Cepheid konzentriert, während Nischenanbieter in Bereichen wie der direkten Erregerdetektion aus Blut und der Biofilmunterbrechung an Bedeutung gewinnen.
Danaher treibt seine vertikale Integrationsstrategie voran, indem es die Probenvorbereitung von Cepheid mit der Oxford-Nanopore-Sequenzierung kombiniert. Dieser Ansatz zielt darauf ab, innerhalb von Stunden nach Blutkulturpositivität eine schnelle Erregeridentifizierung, Resistenzgendetektion und genomische Empfindlichkeitsvorhersagen zu liefern. Roche erweitert sein cobas-Liat-Point-of-Care-Portfolio mit neuen Kartuschen für Gruppe-B-Streptokokken und MRSA, die Ergebnisse in nur 15–20 Minuten liefern. Ebenso innoviert bioMérieux mit seinem VITEK-Revealed-Prototyp, der Mikroskopie und Mikrofluidik integriert, um einen zweistündigen antimikrobiellen Empfindlichkeitstest zu erreichen.
Trotz dieser Fortschritte bleiben erhebliche Chancen ungenutzt. Die In-vitro-Diagnostiklandschaft hat bisher nur T2Bacteria und SepsiTest als kulturunabhängige Vollblutlösungen identifiziert, die derzeit beide auf tertiäre Zentren beschränkt sind. Vedanta Biosciences schreitet mit einer Phase-3-Studie zu VE303 voran, einem lebenden Biotherapeutikum für rezidivierendes C. difficile. Gleichzeitig rückt Crestone Pharmas CRS3123 in Spätphasenstudien vor und zeigt hohe klinische Heilungsraten und minimale Rezidive. Diese vielfältigen Initiativen unterstreichen die Innovationspipeline, die das anhaltende Wachstum im Markt für grampositive Bakterieninfektionen antreibt.
Marktführer für grampositive bakterielle Infektionen
-
Novartis AG
-
Pfizer
-
Merck & Co. Inc.
-
GlaxoSmithKline Plc
-
Johnson & Johnson (Janssen)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für grampositiver Bakterieninfektionen Unternehmen in diesem Bericht
- Abbott Laboratories
- AstraZeneca
- Basilea Pharmaceutica Ltd.
- Becton Dickinson & Co.
- bioMérieux
- Cepheid (Danaher)
- Cumberland Pharmaceuticals
- Dr Reddy's Laboratories Ltd.
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Melinta Therapeutics
- Merck
- Novartis
- Paratek Pharmaceuticals
- Pfizer
- Roche
- Sanofi
- Shionogi & Co., Ltd.
- Sun Pharma Industries Ltd.
- Thermo Fisher Scientific
Lesen Sie die Analyse der grampositive Bakterieninfektionen-Unternehmen
Neueste Industrielle Entwicklungen in Markt für grampositiver Bakterieninfektionen
- April 2026: Cepheid und Oxford Nanopore erweiterten ihre strategische Partnerschaft zur Schaffung eines integrierten schnellen genomischen Workflows für Blutbahninfektionen mit dem Ziel eines frühen Zugangs für Arzt-Wissenschaftler im dritten Quartal 2026.
- April 2026: Longhorn Vaccines and Diagnostics präsentierte präklinische Daten, die zeigen, dass der bispezifische IgM-Antikörper DRG5 BD11 auf dem ESCMID 2026 breite Aktivität gegen grampositive, gramnegative und mykobakterielle Erreger aufweist.
- März 2026: Longhorn Vaccines and Diagnostics berichtete über neue präklinische Erkenntnisse für den halbwertzeitverlängerten monoklonalen Antikörper LHNVD-501, der auf Peptidoglykan abzielt, und unterstrich sein Potenzial für eine breite bakterielle Abdeckung.
- Januar 2026: Cepheid erhielt die FDA-Zulassung für das Xpert-GI-Panel, eine Multiplex-PCR, die 11 gastrointestinale Erreger, einschließlich C. difficile, in 74 Minuten nachweist.
Berichtsumfang des globalen Marktes für grampositive bakterielle Infektionen
Gemäß dem Berichtsumfang gehören grampositive Bakterien zu den häufigsten menschlichen Krankheitserregern, die mit klinischen Infektionen assoziiert sind, die von leichten Hautinfektionen bis zur Sepsis reichen. Grampositive bakterielle Infektionen umfassen Virulenz, Pathogenese, Immunantwort, Entzündungsreaktion und Arzneimittelresistenz. Mehrere klassische grampositive Spezies verursachen Erkrankungen beim Menschen. Der Markt für grampositive bakterielle Infektionen ist nach Produktkategorie, Erreger, Krankheitsindikation, Endnutzer und Geografie segmentiert. Nach Produktkategorie umfasst der Markt Therapeutika (β-Laktam-Antibiotika, Cephalosporine, Penicilline, Fluorchinolone, Lipopeptide, Oxazolidinone, Glykopeptide, Impfstoffe und monoklonale Antikörper), Diagnostika (Kultur- und Empfindlichkeitstestung, schnelle molekulare Verfahren [PCR, isotherm], Immunoassays, Point-of-Care-Lateral-Flow) und adjuvante Präventionsprodukte. Nach Erreger ist der Markt in Staphylococcus aureus (einschließlich MRSA), Streptococcus pneumoniae, Enterococcus faecalis/faecium (einschließlich VRE), Clostridioides difficile und Listeria monocytogenes segmentiert. Nach Krankheitsindikation ist der Markt in Pneumonie, Sepsis/BSI, Haut- und Weichteilinfektionen, Pharyngitis (Streptokokken-Angina), Endokarditis und Meningitis kategorisiert. Nach Endnutzer ist der Markt in Krankenhäuser, Referenzlaboratorien, ambulante Operationszentren sowie Einzel- und Online-Apotheken segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Therapeutika | β-Laktam-Antibiotika |
| Cephalosporine | |
| Penicilline | |
| Fluorchinolone | |
| Lipopeptide | |
| Oxazolidinone | |
| Glykopeptide | |
| Impfstoffe und monoklonale Antikörper | |
| Diagnostika | Kultur- und Empfindlichkeitstestung |
| Schnelle molekulare Verfahren (PCR, isotherm) | |
| Immunoassays | |
| Point-of-Care-Lateral-Flow | |
| Adjuvante Präventionsprodukte |
| Staphylococcus aureus (einschl. MRSA) |
| Streptococcus pneumoniae |
| Enterococcus faecalis/faecium (einschl. VRE) |
| Clostridioides difficile |
| Listeria monocytogenes |
| Pneumonie |
| Sepsis / BSI |
| Haut- und Weichteilinfektionen |
| Pharyngitis (Streptokokken-Angina) |
| Endokarditis |
| Meningitis |
| Krankenhäuser |
| Referenzlaboratorien |
| Ambulante Operationszentren |
| Einzel- und Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Brasilien | |
| Argentinien | |
| Übriges Südamerika |
| Nach Produktkategorie | Therapeutika | β-Laktam-Antibiotika |
| Cephalosporine | ||
| Penicilline | ||
| Fluorchinolone | ||
| Lipopeptide | ||
| Oxazolidinone | ||
| Glykopeptide | ||
| Impfstoffe und monoklonale Antikörper | ||
| Diagnostika | Kultur- und Empfindlichkeitstestung | |
| Schnelle molekulare Verfahren (PCR, isotherm) | ||
| Immunoassays | ||
| Point-of-Care-Lateral-Flow | ||
| Adjuvante Präventionsprodukte | ||
| Nach Erreger | Staphylococcus aureus (einschl. MRSA) | |
| Streptococcus pneumoniae | ||
| Enterococcus faecalis/faecium (einschl. VRE) | ||
| Clostridioides difficile | ||
| Listeria monocytogenes | ||
| Nach Krankheitsindikation | Pneumonie | |
| Sepsis / BSI | ||
| Haut- und Weichteilinfektionen | ||
| Pharyngitis (Streptokokken-Angina) | ||
| Endokarditis | ||
| Meningitis | ||
| Nach Endnutzer | Krankenhäuser | |
| Referenzlaboratorien | ||
| Ambulante Operationszentren | ||
| Einzel- und Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Brasilien | ||
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für grampositive Bakterieninfektionen im Jahr 2027?
Die Marktgröße für grampositive Bakterieninfektionen betrug 2027 17,68 Milliarden USD und soll bis 2032 einen Wert von 23,50 Milliarden USD erreichen.
Welche Produktkategorie wächst am schnellsten?
Diagnostika sollen bis 2032 mit einer CAGR von 6,79 % wachsen, da jüngste Zulassungen wie Contezolid die Sicherheit verbessern und gleichzeitig die Wirksamkeit erhalten.
Warum bleibt Staphylococcus aureus (einschl. MRSA) das größte Krankheitssegment?
Staphylococcus aureus (einschließlich MRSA) verursacht hohe nosokomial erworbene Infektionsraten und hatte 2026 einen Marktanteil von 28,5 %, was die Nachfrage nach wirksamen Anti-MRSA-Wirkstoffen trotz Stewardship-Kontrollen aufrechterhält.
Welche Region bietet das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum führt mit einer CAGR von 8,25 % dank expandierender Gesundheitsversorgung, schneller Diagnostikeinführung und inländischer Zulassung neuartiger Wirkstoffe wie Contezolid.