
Marktgröße und Marktanteil für die Kontrolle von im Krankenhaus erworbenen Infektionen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.59 Milliarden US-Dollar |
| Marktgröße (2031) | 5.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
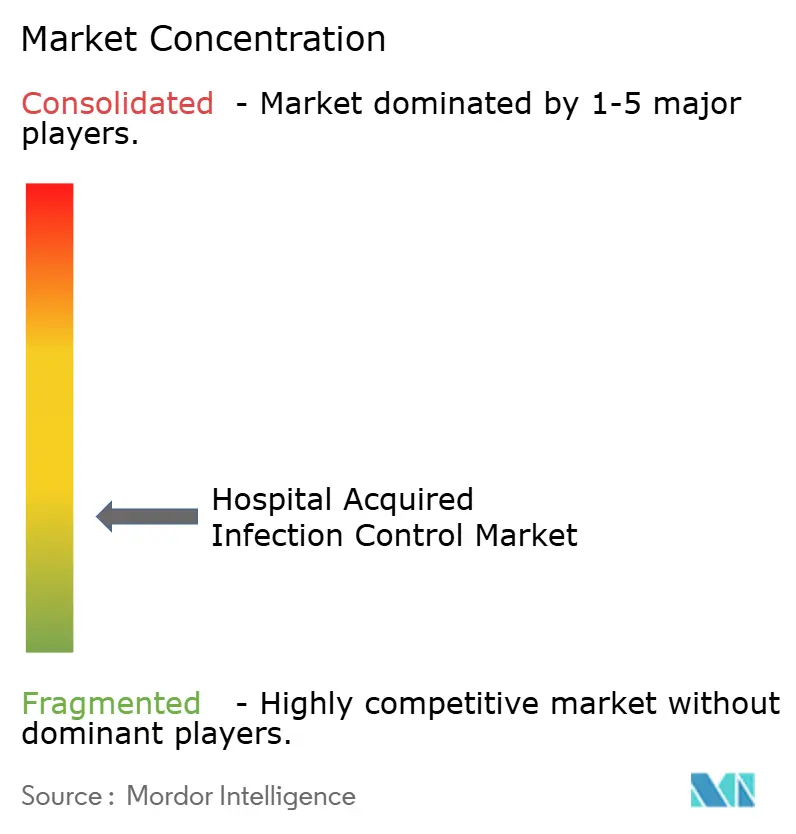
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Kontrolle von im Krankenhaus erworbenen Infektionen von Mordor Intelligence
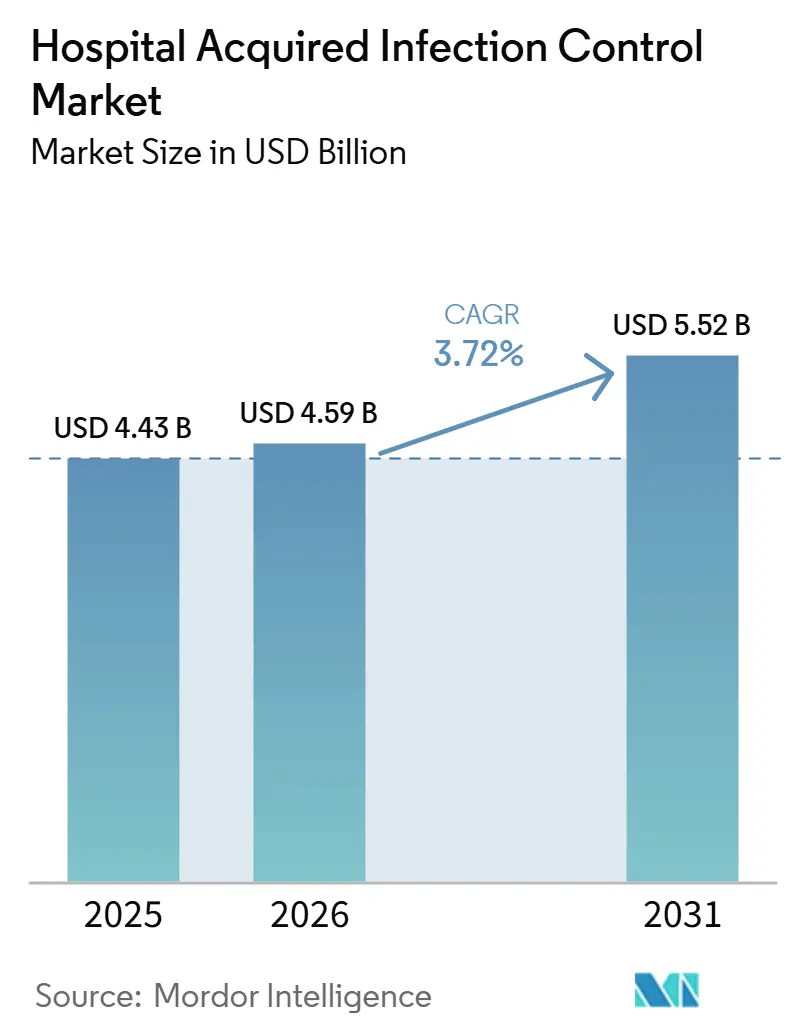
Die Marktgröße für die Kontrolle von im Krankenhaus erworbenen Infektionen wird voraussichtlich 4,43 Milliarden USD im Jahr 2025, 4,59 Milliarden USD im Jahr 2026 betragen und bis 2031 einen Wert von 5,52 Milliarden USD erreichen, mit einer CAGR von 3,72 % von 2026 bis 2031.
Die Nachfrage wird durch verbindliche Meldepflichten für Infektionen, steigende Operationsvolumina und wachsende finanzielle Strafen im Zusammenhang mit hohen Infektionsraten angetrieben. Krankenhäuser weiten Präventionsprogramme auf den gesamten Patientenpfad aus, was den Kauf von Einwegmaterialien und ausgelagerten Serviceverträgen steigert. UV-C-Roboter, Wasserstoffperoxid-Sterilisatoren und datenreiche Händehygiene-Tracker entwickeln sich von Pilotprojekten zu Routinebeschaffungen, begünstigt durch Nachweise zweistelliger Rückgänge bei der Infektionshäufigkeit. Anbieter reagieren auch auf Haftungsrisiken in Märkten wie Australien, indem sie rückverfolgbare, prüfungsgerechte Prozesse bereitstellen, die Einrichtungen helfen, die Einhaltung von Vorschriften nachzuweisen.
Wichtigste Erkenntnisse des Berichts
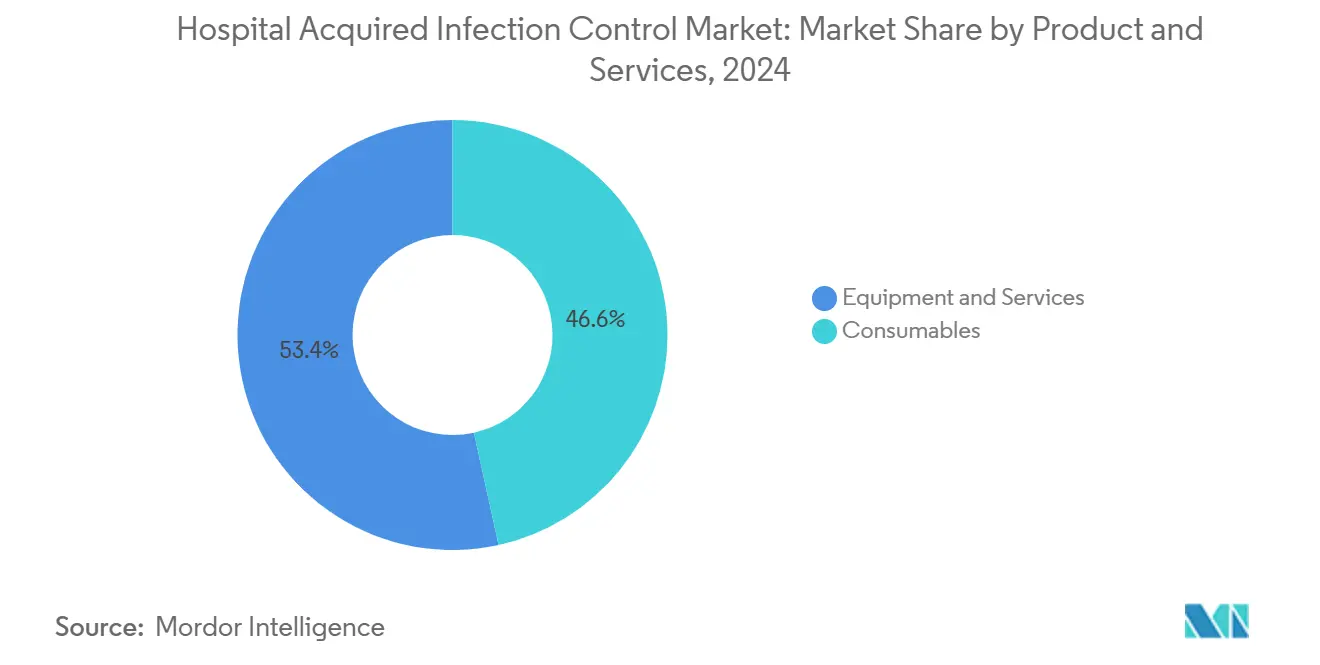
- Nach Typ führten Verbrauchsmaterialien mit einem Marktanteil von 45,98 % im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen im Jahr 2025, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 5,05 % wachsen werden.
- Nach Endnutzer entfielen 62,12 % des Marktes für die Kontrolle von im Krankenhaus erworbenen Infektionen im Jahr 2025 auf Krankenhäuser und Intensivstationen; ambulante Operationszentren verzeichnen bis 2031 eine CAGR von 5,78 %.
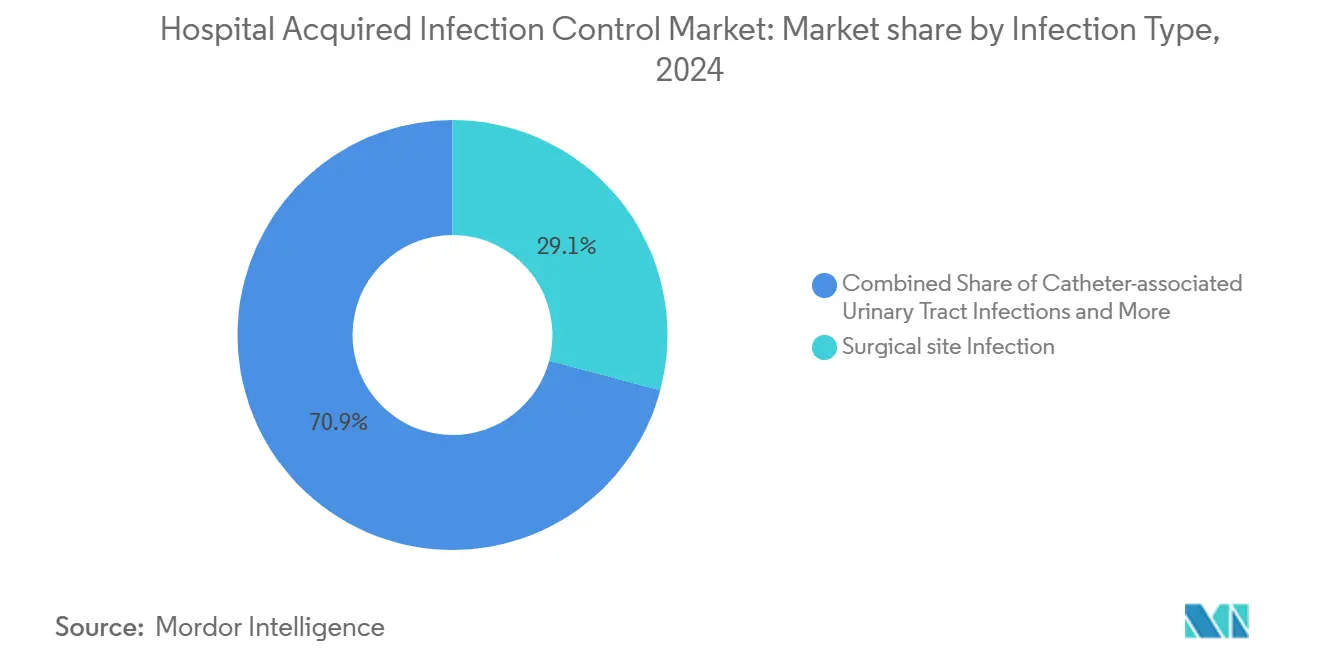
- Nach Infektionstyp entfielen chirurgische Wundinfektionen auf 28,74 % des Marktes für die Kontrolle von im Krankenhaus erworbenen Infektionen im Jahr 2025, während die Prävention von CLABSI zwischen 2026 und 2031 mit einer CAGR von 6,62 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 39,08 % am Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen; der asiatisch-pazifische Raum ist auf dem Weg zu einer CAGR von 6,43 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern auf den Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen*
| Treiber | ~% Auswirkung auf die CAGR | Geografische Relevanz | Höchste Auswirkung |
|---|---|---|---|
| Steigende Operationsvolumina und Intensivstationsaufnahmen | +1.2% | Global, mit Schwerpunkt auf Nordamerika und Europa | Mittelfristig (~ 3–4 Jahre) |
| Verbindliche Meldepflicht für im Krankenhaus erworbene Infektionen in den USA und ausgewählten EU-Ländern | +0.8% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Zunahme der Häufigkeit verschiedener Arten von im Krankenhaus erworbenen Infektionen | +1.0% | Global | Mittelfristig (~ 3–4 Jahre) |
| Innovative Technologien in Geräten zur Infektionskontrolle | +1.5% | Nordamerika, Europa, entwickelter asiatisch-pazifischer Raum | Langfristig (≥ 5 Jahre) |
| Schnelle Expansion ambulanter Operationszentren in Nordamerika | +0.6% | Nordamerika | Mittelfristig (~ 3–4 Jahre) |
| Wachsende Akzeptanz von Niedertemperatur-H₂O₂-Sterilisatoren in Europa | +0.4% | Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Operationsvolumina und Intensivstationsaufnahmen treiben den Präventionsbedarf an
Die chirurgischen Fallzahlen steigen mit der alternden Bevölkerung und dem verbesserten Zugang zu elektiven Eingriffen. Etwa 1 von 31 stationären Patienten erwirbt täglich mindestens eine Infektion, was die Verweildauer um 17 Tage verlängert und eine Wiederaufnahmerate von 42 % innerhalb von 30 Tagen verursacht. Die finanziellen Auswirkungen sind erheblich: Allein Infektionen im Bereich der Operationswunde verursachen jährliche Kosten von 3 bis 5 Milliarden USD. Diese Belastungen fördern den kontinuierlichen Einkauf von Desinfektionsmitteln, Sterilverpackungen und Barrieregeräten im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen.
Verbindliche Meldepflichten gestalten die Compliance-Landschaft neu
Die Vereinigten Staaten und mehrere EU-Staaten knüpfen Medicare-, Medicaid- oder nationale Erstattungsleistungen an nachgewiesene Infektionskontrollleistungen, was Krankenhäuser dazu zwingt, robuste Überwachungsprogramme zu finanzieren [1]. Elektronische Dashboards, die Händehygieneereignisse abbilden oder zentrale Leitungstage verfolgen, helfen Einrichtungen, Zahlungen zu sichern und Strafen zu vermeiden, was die Nachfrage nach datengestützten Lösungen im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen ankurbelt. Diese Maßnahmen stärken zudem die Infektionskontrollpraktiken, indem sie Krankenhäuser dazu ermutigen, die Einhaltung systematischer zu überwachen.
Zunahme der Häufigkeit verschiedener Arten von im Krankenhaus erworbenen Infektionen
Zentralleitungsinfektionen verzeichnen in den Vereinigten Staaten durchschnittlich 41.000 Fälle pro Jahr, während katheter-assoziierte Harnwegsinfektionen 500.000 Fälle erreichen. Präventivmaßnahmen wie antimikrobielle Katheter und desinfizierende Zugangskappen werden rasch eingeführt, was sich in einem Segmentwachstum widerspiegelt, das den Gesamtmarkt für die Kontrolle von im Krankenhaus erworbenen Infektionen übertrifft.
Innovative Technologien transformieren die Landschaft der Infektionskontrolle
UV-C-Desinfektionsroboter können 99,9 % der Krankheitserreger in 10 Minuten eliminieren, wobei Studien nach der Einführung einen Rückgang der Gesamtinfektionsrate um 30 % belegen. KI-gestützte Analyseplattformen erkennen potenzielle Ausbrüche frühzeitig und unterstützen die Auswahl von Antibiotika, was den verantwortungsvollen Umgang mit diesen Mitteln stärkt. Diese Technologien reduzieren den Personalaufwand und verbessern die Prüfpfade, wodurch sie sich als wesentliche Wachstumstreiber positionieren.
Analyse der Auswirkungen von Hemmnissen auf den Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen*
| Hemmnis | ~% Auswirkung auf die CAGR | Geografische Relevanz | Höchste Auswirkung |
|---|---|---|---|
| Mangelndes Bewusstsein für im Krankenhaus erworbene Infektionen | -0.7% | Schwellenmärkte, ländliche Gesundheitsversorgungseinrichtungen weltweit | Mittelfristig (~ 3–4 Jahre) |
| Strenge regulatorische Anforderungen | -0.9% | Global, mit höchster Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für UV/HPV-Desinfektionssysteme für Krankenhäuser der zweiten Kategorie | -1.1% | Schwellenmärkte, kleinere Krankenhäuser weltweit | Mittelfristig (~ 3–4 Jahre) |
| Qualifikationslücken bei der Aufbereitung von Endoskopen | -0.6% | Global, mit Schwerpunkt auf Regionen mit schneller Expansion des Gesundheitswesens | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangelndes Bewusstsein für im Krankenhaus erworbene Infektionen
Viele Mitarbeiter an der Front erfüllen das Fünf-Momente-Händehygieneprotokoll der WHO noch immer nicht vollständig. Ecolabs elektronisches Überwachungssystem schafft eine virtuelle Patientenzone und liefert Echtzeiterinnerungen, was die Compliance steigert und messbare Ergebnisse liefert. Dennoch dämpft die ungleichmäßige Einführung weiterhin den Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen.
Strenge regulatorische Anforderungen schaffen Markthindernisse
Validierungsstudien, Sterilitätssicherungsprüfungen und klinische Nachweisdossiers verlängern die Markteinführungszeiten von Produkten. Die EU-MDR fordert eine erweiterte Marktüberwachung nach dem Inverkehrbringen, während die FDA-Leitlinien für Hochleistungsdesinfektionsmittel mehrzyklische mikrobiologische Tests vorschreiben. Kleinere Unternehmen kämpfen mit Kapital- und Fachkräftemangel, was den Markteintritt neuer Anbieter einschränkt und das Wachstum im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Verbrauchsmaterialien führen, während Dienstleistungen an Dynamik gewinnen
Verbrauchsmaterialien machten 2025 einen Anteil von 45,98 % am Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen aus, gestützt durch den täglichen Einsatz von Desinfektionsmitteln, sterilen Abdecktüchern, Handschuhen und Verpackungsmaterialien. Das Segment liefert ein vorhersehbares Volumen dank verbindlicher Einwegrichtlinien und häufigem Produktwechsel. Lieferanten fügen farbkodierte Verpackungen und QR-gestützte Rückverfolgbarkeit hinzu, um Krankenhäusern die Dokumentation der Compliance zu erleichtern. Die Marktgröße für die Kontrolle von im Krankenhaus erworbenen Infektionen im Bereich Verbrauchsmaterialien wird voraussichtlich ein stetiges Wachstum im mittleren einstelligen Bereich verzeichnen, das mit dem Wachstum chirurgischer Eingriffe übereinstimmt.
Für Dienstleistungen wird von 2026 bis 2031 ein CAGR von 5,05 % prognostiziert. Krankenhäuser lagern Infektionspräventionsprüfungen, Mitarbeiterschulungen und die Wartung von Sterilisatoren an Spezialisten aus, die die Leistung im Rahmen ergebnisbasierter Verträge garantieren. Digitale Dashboards, die Infektionskennzahlen in Echtzeit verfolgen, bilden die Grundlage dieser Angebote. Dieser beratende Ansatz differenziert Anbieter und erschließt wiederkehrende Einnahmequellen im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen.

Nach Endnutzer: Krankenhäuser und Intensivstationen behalten die Dominanz, während ambulante Operationszentren an Boden gewinnen
Krankenhäuser und Intensivstationen hielten 2025 einen Anteil von 62,12 % an der Marktgröße für die Kontrolle von im Krankenhaus erworbenen Infektionen, was auf ihre hohe Patientendichte und den Mix invasiver Eingriffe zurückzuführen ist. Infektionskontrollteams in Tertiärzentren unterhalten ausgefeilte Überwachungsnetzwerke, die eine stetige Beschaffung von PSA, bioziden Mitteln und Tracking-Software vorantreiben. Der Druck, beatmungsassoziierte Pneumonien und Infektionen durch zentrale Venenkatheter zu eliminieren, hält die Investitionsbudgets für neue Automatisierungssysteme aufrecht.
Ambulante chirurgische Zentren wachsen bis 2031 mit einem CAGR von 5,78 %. Belege zeigen, dass die Infektionsraten in ambulanten chirurgischen Zentren etwa sechsmal niedriger sind als in ambulanten Krankenhausabteilungen. Ihr Ruf für Sauberkeit zieht Kostenträger und Patienten an und fördert Investitionen in Sterilisatoren am Verwendungsort und Niedertemperatur-Aufbereitungsgeräte, die in kompakte Grundrisse passen. Da Kostenträger mehr elektive Eingriffe in den ambulanten Bereich verlagern, werden ambulante chirurgische Zentren einen wachsenden Anteil am Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen ausmachen.
Nach Infektionstyp: Chirurgische Wundinfektionen treiben den Markt an, während die Prävention von CLABSI beschleunigt
Postoperative Wundinfektionen machten 2025 einen Anteil von 28,74 % an der Marktgröße für die Kontrolle von im Krankenhaus erworbenen Infektionen aus. Ihre erhebliche klinische Belastung hält antiseptische Präparate, antimikrobielle Abdecktücher und Wundverschlusstechnologien in hoher Nachfrage. Einrichtungen fügen Protokollen auch prophylaktische antibiotikabeschichtete Nähte und fortschrittliche Inzisionsschutzvorrichtungen hinzu, was den Verbrauchsmaterialdurchsatz im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen stärkt.
Die Prävention von CLABSI wird voraussichtlich mit einem CAGR von 6,62 % wachsen. Desinfektionskappen, antimikrobielle Verschlusslösungen und Schulungsmodule für Zentralkatheter-Insertionsbündel dringen in Pflegeabläufe vor 2. Anbieter, die Kathetermaterialien mit digitalen Erinnerungssystemen integrieren, sind gut positioniert, um dieses schnell wachsende Segment des Marktes für die Kontrolle von im Krankenhaus erworbenen Infektionen zu erschließen.
Geografische Analyse
Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen in Nordamerika
Nordamerika trug 2025 einen Anteil von 39,08 % am Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen bei. Die Erstattungsregeln des CMS verlangen dokumentierte Infektionspräventionspläne, während die Leitlinien der CDC detaillierte klinische Roadmaps bereitstellen. Krankenhäuser reagieren darauf, indem sie UV-C-Roboter und Echtzeit-Ortungssysteme finanzieren, die die Einhaltung von Protokollen überprüfen. Diese Ausgabenmuster unterstreichen die führende Rolle der Region im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen.
Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen in Europa
Europa folgt mit einer starken Akzeptanz in Deutschland, Frankreich und dem Vereinigten Königreich. Obwohl die EU-Medizinprodukteverordnung die Evidenzanforderungen verschärft hat, finanzieren nationale Gesundheitsdienste weiterhin großangelegte Sterilisatorenersetzungen und automatisierte Endoskop-Aufbereitungsgeräte. Informelle Unterschiede bei den Infektionskontrollstandards erschweren die Beschaffung, treiben jedoch auch die Beratungsnachfrage an, da Krankenhäuser versuchen, lokale und EU-weite Vorschriften in Einklang zu bringen. Anbieter, die sich in der Compliance mehrerer Länder zurechtfinden, sichern sich einen dauerhaften Vorteil im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen.
Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 6,43 %. Eine gepoolte Infektionsprävalenz von 9,0 % in südostasiatischen Einrichtungen zeigt einen erheblichen ungedeckten Bedarf. Die rasche Expansion privater Krankenhäuser in China und Indien sowie die alternde Bevölkerung beschleunigen Bestellungen für Sterilisatoren, Isolationsverbrauchsmaterialien und Händehygienespender. Staatliche Fördermittel entstehen für ländliche Kliniken zur Einführung von Niedertemperatursterilisation, was die adressierbare Basis des Marktes für die Kontrolle von im Krankenhaus erworbenen Infektionen erweitert.
Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen in Lateinamerika und dem Nahen Osten & Afrika
Lateinamerika sowie der Nahe Osten und Afrika bleiben kleinere Beitragsmärkte, verzeichnen jedoch stetige Zuwächse, da Akkreditierungsstellen Benchmarks nach dem Vorbild der Joint Commission übernehmen. Regionale Distributoren kooperieren zunehmend mit globalen OEM-Herstellern, um Verbrauchsmaterialsets lokal zusammenzustellen, was die Erschwinglichkeit und die Compliance-Berichterstattung verbessert und die schrittweise Expansion des Marktes für die Kontrolle von im Krankenhaus erworbenen Infektionen unterstützt.

Wettbewerbslandschaft
Der Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen umfasst eine Mischung aus diversifizierten Großkonzernen und fokussierten Innovatoren. 3M, STERIS, Getinge und Ecolab nutzen ihre Größe, Mehrsparten-Portfolios und direkte Servicenetzwerke, um langfristige Lieferverträge zu sichern. Getinges Übernahme von Healthmark Industries im Jahr 2025 stärkte sein Sterilaufbereitungs-Sortiment und vertiefte die Vertriebsreichweite in den Vereinigten Staaten. Ecolab konzentriert sich nach der Veräußerung seiner Einheit für chirurgische Lösungen auf digitale Händehygieneüberwachung und Instrumentenaufbereitungsanlagen.
Innovation bleibt ein wichtiges Differenzierungsmerkmal. Die integrierten Kapital-plus-Verbrauchsmaterial-Bündel von STERIS versprechen validierte Zyklusergebnisse und Ferndiagnosen sec.gov. Bactiguards antimikrobieller Endotrachealtubus reduzierte die Inzidenz beatmungsgerät-assoziierter Pneumonien in begutachteten Studien. UV-C-Roboterspezialisten setzen Leasingmodelle ein, die Kapitalhürden senken und es mittelgroßen Krankenhäusern ermöglichen, Automatisierung schnell einzuführen.
Der Preiswettbewerb ist moderat, da regulatorische Zulassungen und klinische Validierungen Eintrittsbarrieren errichten. Servicequalität, Betriebszeitgarantien und Benutzerschulungsprogramme überwiegen oft reine Produktkostenüberlegungen. Akteure, die evidenzbasierte Wirksamkeit mit Workflow-Analysen kombinieren, sind gut positioniert, um ihren Anteil am Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen zu vergrößern.
Marktführer im Bereich der Kontrolle von im Krankenhaus erworbenen Infektionen
-
3M Company
-
Steris PLC
-
Getinge AB
-
Ecolab Inc.
-
Advanced Sterilization Products (Fortive)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen
- Dentsply Sirono
- 3M
- STERIS
- Getinge
- Ecolab
- Advanced Sterilization Products
- STERIS
- Belimed
- Beckton Dickinson
- Olympus
- Matachana Group
- MMM Group
- Cardinal Health
- Halyard Health
- Ansell
- Metrex Research (Envista)
- HuFriedyGroup
- GAMA Healthcare
- Medline Industries
- Steelco
- Fedegari Autoclavi
- Tuttnauer
Lesen Sie die Analyse der Kontrolle von im Krankenhaus erworbenen Infektionen-Unternehmen


Jüngste Branchenentwicklungen im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen
- Januar 2025: Getinge schloss die Übernahme von Healthmark Industries ab und erweiterte damit sein Portfolio an Verbrauchsmaterialien für die Infektionskontrolle und stärkte sein US-Vertriebsnetz.
- Januar 2025: Die Amerikanische Krankenhausvereinigung veröffentlichte ihren Umweltscan 2025 und hob demografische und klimatische Trends hervor, die voraussichtlich die Strategien zur Infektionskontrolle beeinflussen werden.
- April 2024: Getinge stellte den Aquadis Index Wasch-Desinfektionsautomaten vor, um den Durchsatz und die Rückverfolgbarkeit in Zentralen Sterilisationsversorgungsabteilungen zu steigern.
- März 2024: Die CDC veröffentlichte überarbeitete klinische Leitlinien zur Prävention von Clostridioides difficile in Akutkrankenhäusern und befürwortete Isolationsprotokolle und Antibiotikastewardship.


Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen (HAI) als den weltweiten Umsatz mit Produkten, Geräten und Vor-Ort-Dienstleistungen, die Krankenhäuser und Intensivstationen einsetzen, um Infektionen zu verhindern, zu überwachen oder zu beseitigen, die ≥48 Stunden nach der Aufnahme, innerhalb von drei Tagen nach der Entlassung oder bis zu dreißig Tage nach einer Operation auftreten. Der Umfang umfasst Sterilisatoren, Desinfektionsmittelverbrauchsmaterialien, Umgebungsüberwachungsgeräte, persönliche Schutzbarrieren und ausgelagerte Dekontaminationsdienstleistungen, die von Akutversorgungsanbietern genutzt werden.
Ausschluss aus dem Umfang: Nachstationäre Heimversorgungskits und antiinfektive Arzneimittel sind nicht Gegenstand der Studie.
Segmentierungsübersicht
- Nach Produkt und Dienstleistungen
- Nach Geräten
- Sterilisation
- Dampfsterilisatoren
- Niedertemperatur-H₂O₂-Sterilisatoren
- Ethylenoxid-Sterilisatoren
- Strahlungssterilisation
- Auftragssterilisierungsdienstleistungen
- Desinfektion
- UV- und Wasserstoffperoxiddampf-Geräte
- Endoskop-Aufbereitungssysteme
- Sonstige
- Sterilisation
- Dienstleistungen
- Verbrauchsmaterialien
- Nach Geräten
- Nach Endnutzer
- Krankenhäuser und Intensivstationen (ICUs)
- Ambulante Operationszentren (ASCs)
- Langzeitpflegeeinrichtungen
- Fachkliniken und Dialysezentren
- Nach Infektionstyp
- Chirurgische Wundinfektionen (SSI)
- Katheter-assoziierte Harnwegsinfektionen (CAUTI)
- Zentralleitungsassoziierte Blutbahninfektionen (CLABSI)
- Im Krankenhaus erworbene und beatmungsgerät-assoziierte Pneumonie (HAP/VAP)
- Gastrointestinale Infektionen und Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Infektionskontrollkrankenschwestern, Biomediziningenieure, Beschaffungsleiter und regionale Beamte des öffentlichen Gesundheitswesens in Nordamerika, Europa und dem asiatisch-pazifischen Raum. Diese Gespräche bestätigten Workflow-Änderungen, realistische durchschnittliche Verkaufspreise und Adoptionskurven und halfen uns, Lücken aus der Schreibtischrecherche vor der abschließenden Triangulation zu schließen.
Schreibtischrecherche
Wir haben Basiszahlen aus erstklassigen öffentlichen Quellen gesammelt, darunter die Weltgesundheitsorganisation, die US-amerikanischen Zentren für Seuchenkontrolle und -prävention, Eurostat-Krankenhausentlassungsdateien, das Überwachungsnetzwerk des Europäischen Zentrums für die Prävention und die Kontrolle von Krankheiten sowie in PubMed indexierte, von Fachleuten begutachtete Zeitschriften. Branchenverbände, darunter die Vereinigung zur Förderung der medizinischen Instrumentierung und die Internationale Vereinigung für Infektionskontrolle, lieferten Verfahrenszahlen und Gerätenutzungsquoten. Unternehmensunterlagen, auf die über D&B Hoovers zugegriffen wurde, sowie Nachrichtenarchive auf Dow Jones Factiva bereicherten den Datensatz um Preisspannen, Kapazitätserweiterungen und Produktmixverschiebungen. Diese Liste ist illustrativ; viele weitere offene Quellen flossen in die Datenerhebung, -validierung und narrative Klärung ein.
Marktgrößenbestimmung und Prognose
Wir rekonstruieren die Nachfrage von oben nach unten aus globalen Patiententagen, chirurgischen Volumina sowie Katheter- oder Beatmungsgerätetagen, die anschließend mit den Umsätzen ausgewählter Lieferanten für eine Bottom-up-Plausibilitätsprüfung abgeglichen werden. Zu den wichtigsten Eingaben gehören Kathetertage pro Bett, Händehygiene-Compliance-Raten, Sterilisatoraustauschzyklen, durchschnittliche Desinfektionsmittelausgaben pro Intensivbett und strafbezogene Infektionswerte. Die Werte werden mit multivariater Regression, kombiniert mit schrittweisem ARIMA, projiziert, um politische Schocks und Saisonalität zu erfassen, und etwaige Datenlücken bei Lieferanten werden durch regionsspezifische Benchmarks für durchschnittliche Verkaufspreise gefüllt, die während der Interviews validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand von CDC-Scorecards, WHO-Belastungsschätzungen und Quartalsergebnissen börsennotierter Lieferanten auf Abweichungen geprüft. Es folgen zwei Analytikerprüfungen, und jede Anomalie löst neue Befragungen aus. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen nach wesentlichen regulatorischen oder technologischen Veränderungen.
Warum Mordors Ausgangsbasis für die Kontrolle von im Krankenhaus erworbenen Infektionen Verlässlichkeit gebietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen breitere Produktkörbe wählen, unterschiedliche Preisleitern für durchschnittliche Verkaufspreise anwenden und zu unterschiedlichen Zeitpunkten aktualisieren. Laut Mordor Intelligence sorgen unsere disziplinierte Definition und die jährliche Aktualisierung dafür, dass die Zahlen eng mit der beobachtbaren Krankenhauspraxis verknüpft bleiben.
Zu den wichtigsten Treibern von Abweichungen zählen die Einbeziehung von Heimversorgungsmaterialien, eine einheitliche Inflation der durchschnittlichen Verkaufspreise ohne regionale Gewichtung sowie optimistische Annahmen zur Akzeptanz von Premium-Automatisierungsdienstleistungen.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungstreiber |
|---|---|---|
| 4,43 Milliarden USD (2025) | Mordor Intelligence | - |
| 20,98 Milliarden USD (2024) | Globales Beratungsunternehmen A | erfasst ambulante Zentren und Einzelhandelsdesinfektionsmittel |
| 20,6 Milliarden USD (2025) | Branchenanalysegruppe B | wendet eine einheitliche Inflation der durchschnittlichen Verkaufspreise ohne regionale Gewichtung an |
| 38,51 Milliarden USD (2024) | Forschungsaggregator C | setzt vollständige Krankenhauskonformität mit automatisierten UV-Systemen voraus |
Der Vergleich zeigt, dass Mordors sorgfältig triangulierte Ausgangsbasis, wenn Scope-Creep und optimistische Preisgestaltung herausgerechnet werden, der zuverlässigste Ausgangspunkt für strategische Entscheidungen bleibt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für die Kontrolle von im Krankenhaus erworbenen Infektionen?
Der Markt beläuft sich im Jahr 2026 auf 4,59 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 5,52 Milliarden USD erreichen.
Welches Produktsegment führt den Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen an?
Verbrauchsmaterialien führen 2025 mit einem Marktanteil von 45,98 % dank der täglichen Nachfrage nach Desinfektionsmitteln, Verpackungsmaterialien und PSA.
Warum ziehen ambulante Operationszentren im Bereich der Infektionskontrolle Aufmerksamkeit auf sich?
Sie verzeichnen Infektionsraten, die etwa sechsmal niedriger sind als in ambulanten Krankenhausabteilungen, was bis 2031 einen CAGR von 5,78 % für entsprechende Lösungen antreibt.
Wie wirken sich UV-C-Roboter auf Infektionsraten aus?
Studien zeigen, dass diese Roboter nach dem Einsatz die Gesamtzahl der im Gesundheitswesen erworbenen Infektionen um 30 % senken können.
Welche Region wächst am schnellsten im Markt für die Kontrolle von im Krankenhaus erworbenen Infektionen?
Der asiatisch-pazifische Raum wächst bis 2031 mit einem CAGR von 6,43 %, bedingt durch den Krankenhausbau, steigende chirurgische Volumina und verstärkte Aufklärungskampagnen.
Welche regulatorischen Faktoren beeinflussen Kaufentscheidungen in Nordamerika?
CMS-Erstattungsbedingungen und CDC-Leitlinien verlangen von Krankenhäusern, die Leistungen im Bereich der Infektionskontrolle zu dokumentieren, was Investitionen in validierte Technologien motiviert.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

