
Philippinen Hyperscale-Rechenzentrum Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 1.75 Milliarden US-Dollar |
| Marktgröße (2031) | 4.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.22 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Philippinen Hyperscale-Rechenzentrum Marktanalyse von Mordor Intelligence
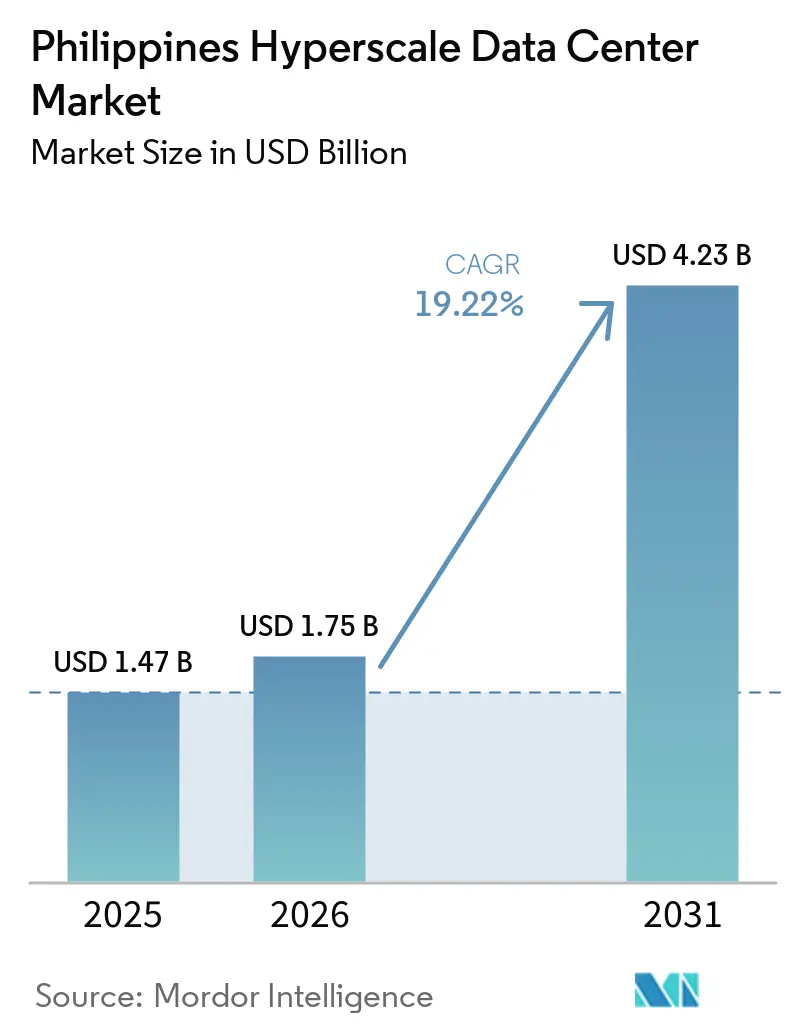
Die Größe des philippinischen Hyperscale-Rechenzentrum-Marktes wird voraussichtlich von 1,47 Milliarden USD im Jahr 2025 auf 1,75 Milliarden USD im Jahr 2026 steigen und bis 2031 4,23 Milliarden USD erreichen, mit einem CAGR von 19,22 % über den Zeitraum 2026–2031. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 0,22 Tausend Megawatt geschätzt und soll von 0,34 Tausend Megawatt im Jahr 2025 auf 0,61 Tausend Megawatt bis 2031 wachsen, mit einem CAGR von 12,16 % während des Prognosezeitraums (2025–2031).
Diese Wachstumsdynamik wird durch staatliche Digitalisierungsmandate, neue transpazifische Unterseekabel und ausländische Direktinvestitionen vorangetrieben, die den Archipel gemeinsam als nächsten Hyperscale-Knotenpunkt Südostasiens positionieren. Die Erlöse aus dem Standard-Colocation-Geschäft beginnen hinter dem Volumenausbau zurückzubleiben, was auf einen reifenden Servicestapel hindeutet, in dem KI-fähige Premium-Hallen deutlich höhere Margen erzielen. Metro Manila bleibt der wichtigste Knotenpunkt; das im Januar 2024 gestartete Mindanao-Visayas-Verbindungsprojekt (MVIP) ermöglicht nun jedoch eine verteilte Kapazitätsplanung über ein einheitliches nationales Stromnetz, wodurch die Latenz bei der Notfallwiederherstellung gesenkt und erneuerbare Energiebezugsverträge in Visayas und Mindanao erschlossen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp hielt Hyperscale-Colocation im Jahr 2025 einen Marktanteil von 66 % am philippinischen Hyperscale-Rechenzentrum-Markt, während Eigenbauprojekte bis 2031 den schnellsten CAGR von 19,5 % erzielen sollen.
- Nach Komponente entfielen 36,1 % der Ausgaben im Jahr 2025 auf elektrische Systeme, während mechanische Systeme, angeführt durch Flüssigkühlung, bis 2031 voraussichtlich mit einem CAGR von 19,2 % wachsen werden.
- Nach Tier-Standard entfielen im Jahr 2025 83,05 % der Kapazität auf Tier-III-Standorte; Tier IV soll einen CAGR von 21,5 % verzeichnen, angetrieben durch KI- und Hochfrequenzhandels-Workloads.
- Nach Endnutzerbranche entfielen im Jahr 2025 44 % der Nachfrage auf Cloud- und IT-Dienste, während E-Commerce-Workloads auf einen CAGR von 20 % zusteuern, angetrieben durch Plattformen, die latenzarme Edge-Knoten benötigen.
- Nach Rechenzentrumsgrößen repräsentierten massive Anlagen im Jahr 2025 45 % der installierten Kapazität, während Mega-Campusse bis 2031 voraussichtlich mit einem CAGR von 19,8 % wachsen werden.
Philippinen Hyperscale-Rechenzentrum Markttrends und Erkenntnisse
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Cloud-nativen Akzeptanz unter philippinischen Unternehmen | +4.2% | National, frühe Gewinne in Metro Manila, Cebu, Davao | Mittelfristig (2-4 Jahre) |
| Schnelles Wachstum des Video-Streaming- und Gaming-Datenverkehrs | +3.8% | National, städtische Cluster | Kurzfristig (≤2 Jahre) |
| Staatliche Datenlokalisierungs- und DICT-Digitalisierungsanreize | +3.1% | National, BFSI-Compliance | Langfristig (≥4 Jahre) |
| Transpazifische Unterseekabelanlandungen als Katalysator für Hyperscaler-Präsenz | +2.9% | Küsten von Luzon, Ausstrahlungswirkung auf Visayas | Mittelfristig (2-4 Jahre) |
| Netzverbindung Visayas-Mindanao zur Ermöglichung erneuerbarer Stromabnahmeverträge | +2.2% | Visayas und Mindanao | Langfristig (≥4 Jahre) |
| Umwandlung von Bestandsgebäuden (Einkaufszentren) in Rechenzentren zur Senkung der Grundstückserwerbskosten | +1.6% | Vororte von Metro Manila | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Cloud-nativen Akzeptanz unter philippinischen Unternehmen
Unternehmen vollziehen den Wechsel von der Lift-and-Shift-Migration hin zu Cloud-nativen Architekturen, die Hyperscale-Elastizität erfordern, wie UnionBanks vollständige Umstellung auf digitales Banking verdeutlicht, die die Einnahmen um das Zwölffache steigerte und die Datenqualitätskennzahlen von 35 % auf 100 % erhöhte.[1] Die Cloud-First-Leitlinien der Bangko Sentral, verbunden mit Asia United Banks Reduzierung des Stromverbrauchs um 20 % nach Einführung einer hyperkonvergenten Infrastruktur, zeigen, wie Effizienzgewinne Premium-Rack-Preise rechtfertigen. Die ICT-Ausgaben der Unternehmen werden voraussichtlich jährlich um 10,9 % auf 34,9 Milliarden USD bis 2028 steigen und bilden so eine Nachfragebasis für neue Hyperscale-Hallen.
Schnelles Wachstum des Video-Streaming- und Gaming-Datenverkehrs
Filipinos nutzen das Internet durchschnittlich 10 Stunden täglich, mit Spitzen in den Abendstunden, die die veraltete Kapazität überlasten. Abonnementdaten zeigen, dass 82,22 % der 6,4 Millionen Streaming-Nutzer aktive Konten auf Plattformen wie Netflix und HBO GO besitzen, was den Bedarf an großflächigen Content-Delivery-Knoten unterstreicht. Globe Telecom musste 1.300 neue Mobilfunkstandorte aktivieren, um einen 12-prozentigen Anstieg des Feiertagsverkehrs zu bewältigen, was zeigt, wie das Verbraucherverhalten direkt Investitionen in das Kernnetz und Rechenzentren auslöst. Diese Inhaltsdynamik erklärt, warum Anlagen der Klasse 25–60 MW im Jahr 2024 den größten Anteil an der Kapazität auf sich vereinten.
Staatliche Datenlokalisierungs- und DICT-Digitalisierungsanreize
Das digitale Nationale Ausweissystem des DICT hat 85 Millionen Ausweise ausgestellt und 100 Millionen Transaktionen ermöglicht, wodurch staatliche Datenschutzregeln verankert wurden, die ein Hyperscale-fähiges inländisches Hosting erfordern. Der Nationale Cybersicherheitsplan 2023-2028 verpflichtet staatliche Auftragnehmer zur Einhaltung von Tier-III-Zertifizierungen, während BSP-Rundschreiben 982 Compliance-Auslöser setzt, die professionell verwaltetes Hyperscale-Colocation begünstigen. Diese Mandate stärken die Premium-Preisgestaltung für konforme Einrichtungen.
Transpazifische Unterseekabelanlandungen als Katalysator für Hyperscaler-Präsenz
PLDTs 75-Millionen-USD-Asia-Direct-Cable, Googles TPU-Verbindung und das von Facebook unterstützte Luzon-Bypass-System fügen gemeinsam Kapazitäten von Hunderten von Terabit hinzu, die die Latenz nach Nordamerika und Nordasien verkürzen.[2] Jede neue Anlandung erhöht Luzons Investitionsattraktivität und fördert Netzwerkeffekte, die zusätzliche Hyperscale-Bauten anziehen.
Analyse der Auswirkungen von Markthemmnissen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Einschränkungen der Netzstromverfügbarkeit in Metro Manila | −2.8% | Metro Manila und umliegende Provinzen | Kurzfristig (≤2 Jahre) |
| Taifun- und Überschwemmungsrisiko, das die Kosten für Notfallwiederherstellung und Betriebskontinuität erhöht | −1.9% | National, hoch in Luzon und Visayas | Mittelfristig (2-4 Jahre) |
| Verzögerungen beim Brandschutzbüro bei der Freigabe von Lithium-Ionen-USV | −1.2% | National | Kurzfristig (≤2 Jahre) |
| Mangel an Fachkräften für Flüssigkühlung | −0.8% | National, technische Stellen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen der Netzstromverfügbarkeit in Metro Manila
Die Warnungen der National Grid Corporation vor zunehmenden Spitzenlastdefiziten verdeutlichen einen strukturellen Engpass, der für hyperscale-interne Erweiterungen kaum Spielraum lässt. First Gen verhandelt über 180 MW Versorgungsverträge, bedient derzeit aber nur 17,4 MW in 11 Einrichtungen, was eine Angebots-Nachfrage-Lücke offenbart, die die Campus-Dimensionierung begrenzt und PPA-Prämien in die Höhe treibt.[3] Betreiber begrenzen daher die Auslegungslasten auf Blöcke von 25-60 MW, um innerhalb der Nennleistung lokaler Umspannwerke zu bleiben.
Taifun- und Überschwemmungsrisiko, das die Kosten für Notfallwiederherstellung und Betriebskontinuität erhöht
Die durchschnittliche jährliche Anzahl von Taifunen erfordert eine Zwei- oder Drei-Regionen-Redundanz, was sowohl die Investitions- als auch die Betriebskosten erhöht. Vertiv und STT GDC bewerben Flüssigkühlungs-Suiten, die trotz Umgebungstemperaturspitzen betriebsfähig bleiben, doch solche Systeme erhöhen den Bedarf an Ingenieurtalenten und die Vorabkosten. Die MVIP-Netzverbindung bietet durch die Ermöglichung von Lastübertragungen eine teilweise Widerstandsfähigkeit, mindert jedoch das Risiko für Übertragungsleitungen nicht vollständig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Eigenbau-Dynamik nimmt Fahrt auf
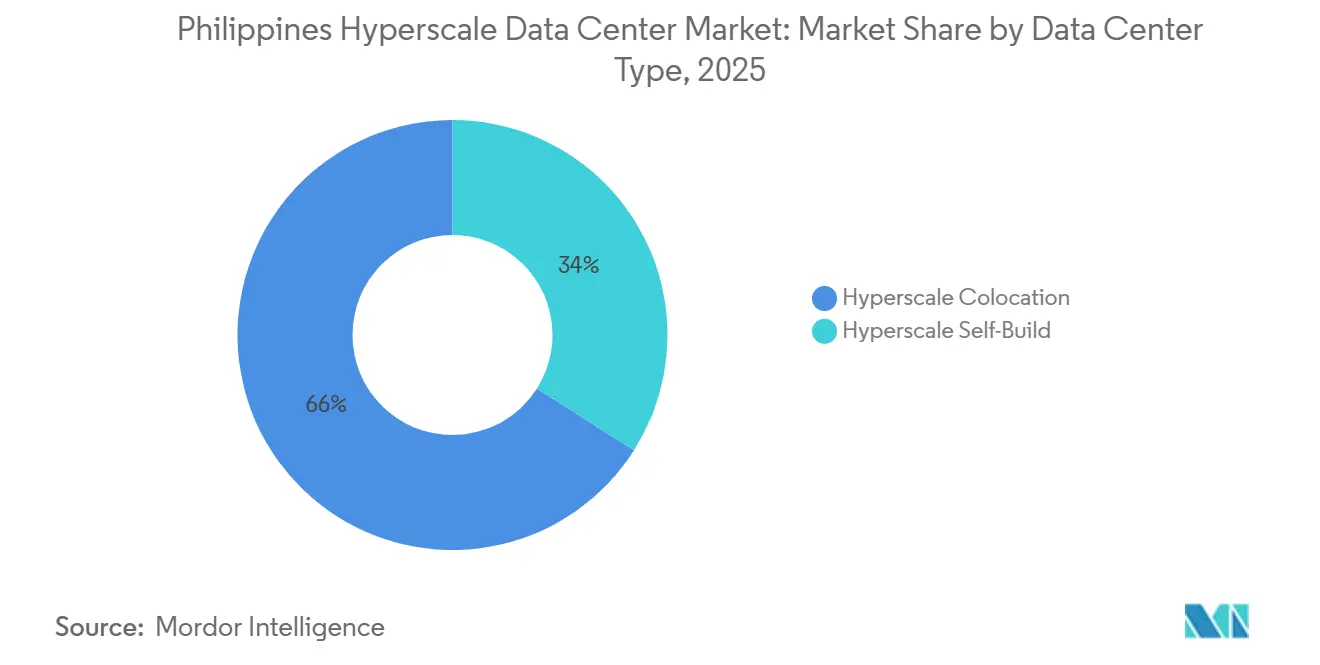
Eigenbauprojekte sollen einen CAGR von 19,5 % erzielen, da Hyperscaler hochdichte KI-Hallen individuell gestalten, die herkömmliche Colocation-Designs nur schwer unterstützen können. ENDECGROUPs 2,7 Milliarden USD teurer Narra Technology Park, ein 300-MW-Campus in Tarlac, steht exemplarisch für diese Richtung mit 100-%-Erneuerbare-Energien-Verpflichtungen und einem geplanten Betriebsstart im Jahr 2026. Obwohl Colocation heute noch 66 % des philippinischen Hyperscale-Rechenzentrum-Marktanteils hält, verankern globale Cloud-Anbieter zunehmend ihre Ökosysteme mit proprietären Eigenbauten und mieten dann Edge-Knoten von lokalen Betreibern, was eine symbiotische statt einer Nullsummen-Beziehung schafft. Der philippinische Hyperscale-Rechenzentrum-Markt gliedert sich daher in maßgeschneiderte Kern-Campusse und mandantenfähige Edge-Standorte in der Nähe von Verbraucherclustern.
Die Widerstandsfähigkeit des Colocation-Modells bleibt bestehen, da inländischen Unternehmen das Kapital für Eigenbauten fehlt und sie es vorziehen, Strompreisrisiken, Compliance und den 24-×-7-Betrieb auszulagern. PLDTs 50-MW-VITRO-Sta.-Rosa-Inbetriebnahme hob seine landesweite Kapazität auf über 100 MW und demonstrierte Mehrwertdienste rund um innerstädtische Glasfaserringe, die Hyperscaler allein nicht replizieren können. Die Marktgröße des philippinischen Hyperscale-Rechenzentrum-Marktes für Colocation soll daher bis 2031 über 2 Milliarden USD bleiben, auch wenn das Eigenbauprojekt-Segment schneller wächst.


Nach Komponente: Elektrische Infrastruktur treibt aktuelle Ausgaben an
Elektrische Systeme absorbierten 36,1 % der Ausgaben im Jahr 2025, da Betreiber bestrebt waren, doppelt gespeiste Umspannwerke, statische Umschalter-PDUs und Lithium-Ionen-USV-Stränge zu sichern, die vom Bureau of Fire Protection zertifiziert sind. Jedes zusätzliche Megawatt kritischer IT-Last erfordert bis zu 1,9 MW gelieferter Netzleistung, sobald Verluste und Redundanz eingerechnet werden, was den strategischen Wert von Schaltanlagen und Generatoren in den Budgetplanungen erhöht. Die Marktgröße des philippinischen Hyperscale-Rechenzentrum-Marktes für elektrische Pakete überstieg im Jahr 2024 530 Millionen USD und sollte mit den Kapazitätserweiterungen bis 2031 Schritt halten.
Mechanische Systeme werden mit einem CAGR von 19,2 % schneller wachsen, da direkte Chip-Flüssigkühlung und Rear-Door-Wärmetauscher Rack-Dichten über 50 kW ermöglichen, die für KI-Trainingscluster unverzichtbar sind. STT GDCs Makati-Showroom zeigt Dell-PowerEdge-Knoten, die bis zu 80 % der Wärme über Kühlmittelkreisläufe abführen und PUE-Ziele auf 1,15 unter tropischen Bedingungen senken. Diese Verschiebung richtet Qualifikationsprofile auf Strömungsdynamik-Ingenieure und Chemiebehandlungsspezialisten aus, ein Missverhältnis, das den Hemmfaktor von −0,8 % bei Arbeitskräftemangel untermauert.
Nach Tier-Standard: Tier IV gewinnt Premium-Positionierung
Tier III bleibt mit einem Anteil von 83,05 % der Ausgangspunkt, angetrieben durch mandantenfähige Hallen, die Unternehmens-Disaster-Recovery-Workloads bedienen, die begrenzte Ausfallzeiten tolerieren können. Dennoch katalysieren Latenzanforderungen im Finanzdienstleistungsbereich und SLA-Strafen beim KI-Modelltraining einen CAGR von 21,5 % bei Tier-IV-Flächen. STT Fairview 1, das für eine Eröffnung im zweiten Quartal 2025 geplant ist, kombiniert 124 MW Kapazität mit 2N+1-Redundanz und Dunkelglasfaserpfaden entlang separater Leitungsrechte, was algorithmische Handelsabteilungen und GPU-Farmen anspricht.
Die Marktgröße des philippinischen Hyperscale-Rechenzentrum-Marktes für Tier-IV-Hallen soll bis 2031 1,1 Milliarden USD überschreiten, da Banken, Zahlungsabwickler und maritime Satellitenbetreiber auf Verfügbarkeitsschwellen von 99,995 % aufrüsten. Tier III wird weiterhin bei der Anzahl der Campusse dominieren, sich jedoch in Richtung Edge-Knoten verlagern, wo Kosteneffizienz Mikrozuverlässigkeitsgewinne überwiegt.
Nach Endnutzerbranche: E-Commerce stört traditionelle Muster
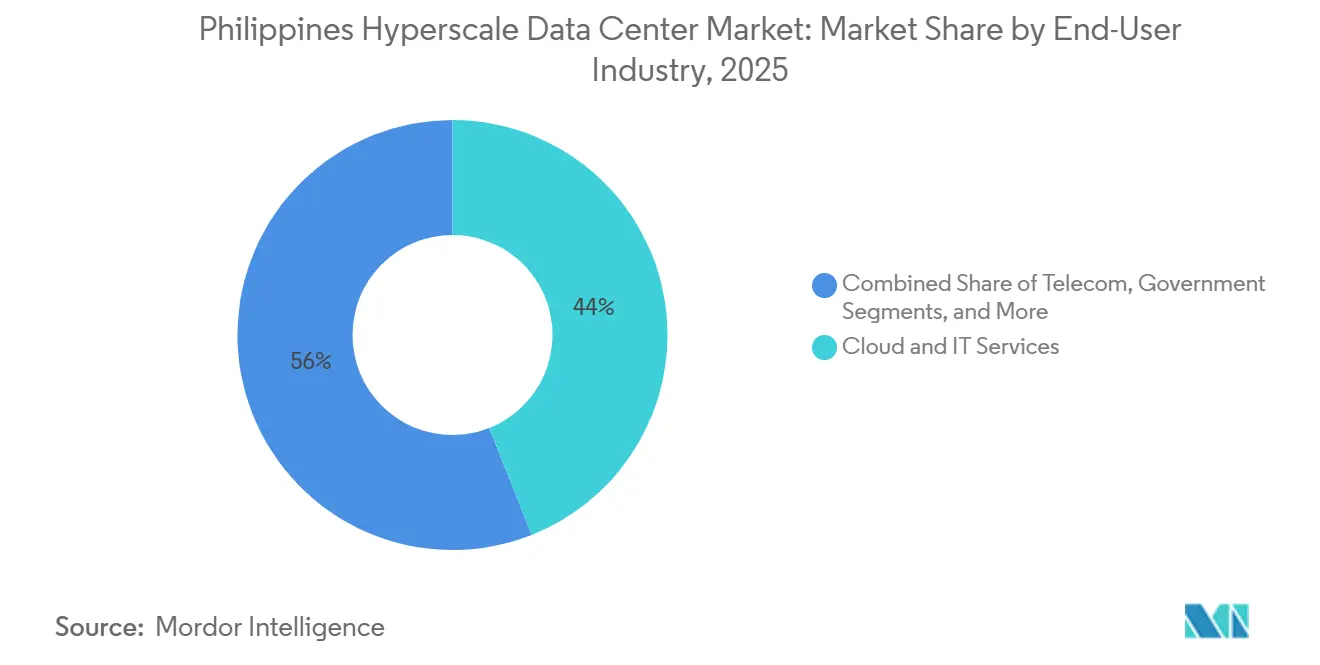
Cloud- und IT-Workloads machten im Jahr 2025 44 % der Nachfrage aus, was die anhaltende SaaS-Adoption und inländische IaaS-Einführungen widerspiegelt. Das von Shopee unterstützte SPX Express verarbeitet nun täglich 3 Millionen Pakete in seinem Calamba-Automatisierungszentrum und benötigt Bestandsaktualisierungen im Mikrosekundenbereich sowie regionale Edge-Zonen mit einer Hin- und Rücklatenz von unter 20 ms. E-Commerce weist daher einen CAGR von 20 % auf, den schnellsten unter den beobachteten Branchen.
Der Bankensektor vertieft das digitale Engagement durch UnionBanks Open-Banking-APIs und BPIs containerisierte Workloads, wodurch Hyperscale-Mietverträge in BSP-regulierte SLA-Stufen eingebunden werden. Die Fertigungsbranche beschleunigt die Nutzung durch Industrie-4.0-Pilotprojekte, die auf Echtzeit-Analysen und maschinelle Bildverarbeitungs-Qualitätskontrolle angewiesen sind, und diversifiziert die Nachfrage weiter. Insgesamt stellen diese Verschiebungen sicher, dass der philippinische Hyperscale-Rechenzentrum-Markt weiterhin über seine Cloud-zentrischen Ursprünge hinaus diversifiziert, ohne die durchschnittliche Rack-Leistungsaufnahme zu verwässern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Rechenzentrumsgröße: Mega-Einrichtungen zielen auf Hyperscaler-Nachfrage ab
Massive Blöcke zwischen 25 MW und 60 MW nutzen die Umspannwerksquoten von Metro Manila optimal aus und machen 45 % der installierten Kapazität im Jahr 2025 aus. Betreiber errichten diese Anlagen in modularen 5-MW-Schritten, um sie mit Genehmigungszyklen zu synchronisieren und das Investitionsrisiko zu reduzieren. Umgekehrt sollen Mega-Campusse über 60 MW, wie der 300-MW-Narra-Technology-Park, den schnellsten CAGR von 19,8 % aufweisen, da Greenfield-Energiekorridore in Zentralluzon und Mindanao Skaleneffekte erschließen.
Der Marktanteil des philippinischen Hyperscale-Rechenzentrum-Marktes für Mega-Standorte wird steigen, sobald die Vorlaufzeiten für Netzanschlüsse unter 36 Monate fallen und erneuerbare Energiebezugsverträge Preisparität mit kohlebefeuerter Versorgung erreichen. Bis dahin werden massive Standorte Luzon dominieren, während das Mega-Wachstum kostengünstige Provinzen mit direktem Zugang zu Wasser- oder Solarclustern begünstigen wird.
Geografische Analyse
Luzon verankert den philippinischen Hyperscale-Rechenzentrum-Markt mit mehreren Kabellandestationen, der dichtesten Unternehmensbasis des Landes und leichtem Zugang zu qualifizierten Arbeitskräften. PLDTs Asia Direct Cable und Googles TPU-Verbindung bieten der Region latenzarme Verbindungen nach Nordostasien, was sowohl Equinix als auch Digital Edge dazu veranlasste, Luzon für ihre ersten Standorte zu wählen. STT GDC platziert sein 124-MW-Flaggschiff in Quezon City, um die Nähe zur Metropole und die Grundstückspreise in den Vororten auszubalancieren, und zeigt damit, wie Betreiber Zoneneinschränkungen navigieren und gleichzeitig Kundenaggregation anstreben. Dennoch erhöhen endemische Stromausfälle und Taifunrisiken die Betriebskosten und drängen zusätzliche Kapazitäten in Vororte wie Laguna und Cavite, wo stromgesicherte Industrieparks abgestufte Redundanz bieten.
Visayas entwickelt sich nach Abschluss des MVIP zum sekundären Cluster des Landes. Die Cebu-Anlage von Converge ICT mit 300 Racks und einem integrierten Kundendienstzentrum deckt die wachsende regionale Nachfrage von Fertigungsexporteuren und dem BPO-Sektor ab. Erneuerbare Energieprojekte mit einer Gesamtleistung von 1.982 MW – 38,37 % Solar und 26,01 % Wind – schaffen Tarifabsicherungsoptionen und positionieren Visayas als grüne Energiealternative für nachhaltigkeitsorientierte Hyperscaler. Verbesserte Netzredundanz ermöglicht nun Lastverlagerungen von Metro Cebu nach Panay während Stromausfällen, was Investorenbedenken hinsichtlich der Abhängigkeit von einer einzelnen Insel zerstreut.
Mindanao ist die Frontier-Region und kombiniert reichlich Wasserkrafterzeugung mit Grundstückskosten, die bis zu 60 % unter denen von Metro Manila liegen. PLDT hat kürzlich 300 km Untergrundglasfaser verlegt, die die regionale Schleifenkapazität auf 400 Gbps erhöht und historische Konnektivitätsdefizite beseitigt hat. Cagayan de Oro soll bis 2025 zur viertgrößten Metropole werden und bietet einen Vorreiterstandort für Edge-Campusse, die Agrarverarbeitungs- und Logistikexporteure bedienen. Da MVIP auf 900 MW skaliert, kann Mindanao Luzon während der sommerlichen Spitzenlastzeiten rückspeisen und erhält damit eine strategische Rolle in nationalen Notfallwiederherstellungsarchitekturen.
Wettbewerbslandschaft
Marktkonzentration
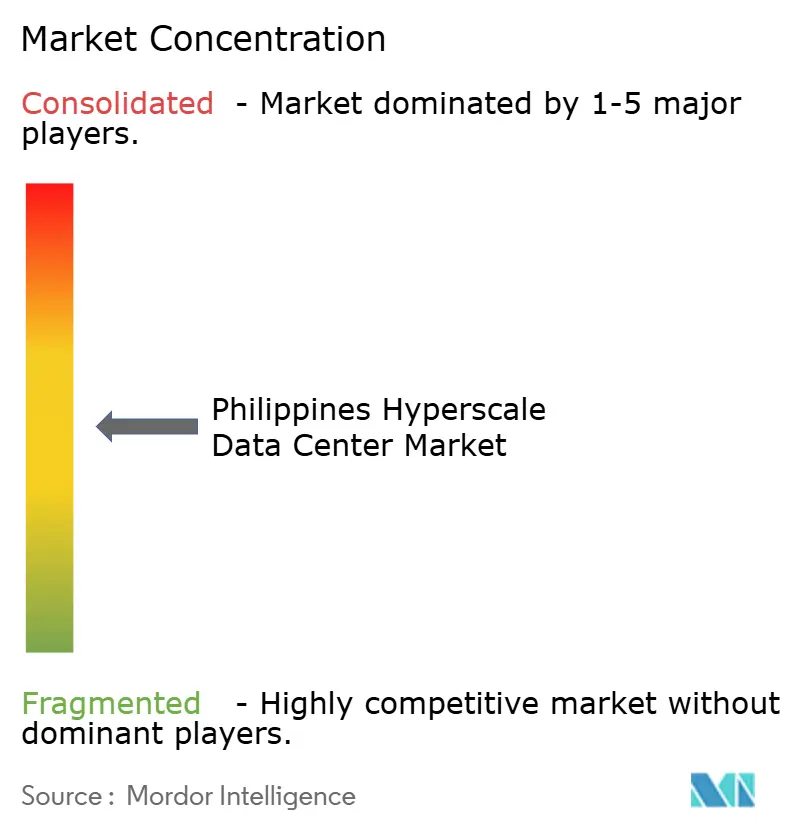
Der philippinische Hyperscale-Rechenzentrum-Markt ist mäßig fragmentiert. PLDTs VITRO-Netzwerk führt mit einem aggregierten Fußabdruck von 100 MW und nutzt umfangreiche terrestrische und unterseeische Glasfaserringe, um Transport- und Edge-Caching-Dienste im Querverkauf anzubieten. Globe Telecom kontert durch ein Gemeinschaftsunternehmen mit STT GDC und Ayala, das Carrier-Assets mit dem Immobilienportfolio des letzteren zusammenführt, um Hürden bei der Grundstücksbeschaffung zu senken.
Internationale Spezialisten verfolgen Kauf-versus-Bau-Strategien: Equinix trat durch eine Übernahme von drei Total-Information-Management-Standorten für 41,1 Millionen USD ein und verband seine globale IBX-Plattform sofort mit philippinischen Netzwerken. Digital Edge und SpaceDC planen Mega-Campusse, die auf 100 % erneuerbaren Energien und hochdichter Flüssigkühlung ausgelegt sind, um sich für KI-Workloads zu positionieren.
Die Differenzierung dreht sich um fortschrittliches Wärmemanagement, Sovereign-Cloud-Compliance und erneuerbare Energiebezugsvertragsstrukturen. Betreiber, die Flüssigkühlungs-Ökosysteme wie STT GDCs Makati-Showroom präsentieren, signalisieren Bereitschaft für Racks mit mehr als 50 kW und ziehen KI-Mieter in der Frühphase an. Gleichzeitig locken Brownfield-Einkaufszentrumkonversionen inländische mittelständische Unternehmen mit kürzeren Vorlaufzeiten und niedrigeren Mietpreisen an und schaffen einen zweigeteilten Markt, in dem große ausländische Hyperscaler zu zweckgebauten Campussen tendieren, während lokale Unternehmen umgenutzte städtische Gebäude bevorzugen.
Führende Unternehmen der Philippinen Hyperscale-Rechenzentrum Branche
-
ST Telemedia GDC Philippines
-
Digital Edge Philippines
-
Equinix Philippines
-
Globe Telecom / Innove
-
PLDT (VITRO Data Centers)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2025: STT GDC Philippines eröffnete den ersten Flüssigkühlungs-Technologie-Showroom des Landes in Makati City in Zusammenarbeit mit Vertiv, Dell Technologies und Novare, um die direkte Chip-Kühlung zu demonstrieren, die bis zu 80 % der Serverwärme abführt.
- Mai 2025: PLDT eröffnete seinen 50-MW-VITRO-Sta.-Rosa-Campus und erhöhte die Gruppenkapazität auf über 100 MW mit Fokus auf globale Cloud-Mieter.
- Mai 2025: ENDECGROUP sicherte sich einen 50-jährigen Pachtvertrag für den 2,7-Milliarden-USD, 300-MW-Narra-Technology-Park in New Clark City, der für den Betrieb im vierten Quartal 2026 vorgesehen ist.
- März 2025: Beeinfotech PH eröffnete sein HIVE-Hybrid-Rechenzentrum in Manila mit 3.600 Racks auf Tier-3+-Resilienz-Niveau für KI- und Colocation-Kunden.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den philippinischen Hyperscale-Rechenzentrumsmarkt als alle neu gebauten oder erweiterten Einrichtungen im Land, die eine minimale zusammenhängende IT-Last von vier Megawatt und mehr bereitstellen und für groß angelegte Cloud-, KI- und Content-Workloads ausgelegt sind. Kapazitäten und Umsätze aus mandantenfähigen Colocation-Hallen, die im Großhandel an Hyperscaler vermietet werden, werden gezählt, sobald sie denselben Vier-Megawatt-Schwellenwert überschreiten.
Ausschluss aus dem Geltungsbereich: Unternehmens-, Edge- und Retail-Colocation-Standorte unter vier Megawatt sind nicht Teil dieses Markts.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale Eigenbau
- Hyperscale Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten
- Transferschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Kern- und Hüllenentwicklung
- Installations- und Inbetriebnahmedienste
- Design und Ingenieurwesen
- Branddetektion, -unterdrückung und physische Sicherheit
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumsgröße
- Groß (Weniger als oder gleich 25 MW)
- Massiv (Größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (Größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Anlageningenieure, Design-Build-Auftragnehmer und Cloud-Beschaffungsleiter in Luzon, Visayas und Mindanao, um Auslastungsrampen zu überprüfen, erreichbare PUE-Werte zu benchmarken und Grundstücks- sowie Stromkosten zu validieren, die selten in Dokumenten erscheinen. Erkenntnisse aus diesen Gesprächen lösten widersprüchliche Rack-Dichte-Annahmen auf und verfeinerten unseren Basispreis pro installiertem Kilowatt.
Desk-Research
Wir begannen mit öffentlich zugänglichen Datensätzen wie dem Kapazitätspipeline-Tracker des Ministeriums für Informations- und Kommunikationstechnologie (DICT), den Netzalarm-Protokollen des nationalen Stromnetzes, den Generatorimportdaten des Zollamts und den vierteljährlichen Auslandsdirektinvestitions-Meldungen der Bangko Sentral. Branchenverbände wie die Asia Cloud Computing Association und die Philippine Statistics Authority lieferten Indikatoren zur Cloud-Adoption, Bandbreite und zum E-Commerce. Unternehmens-10-Ks, Umweltberichte und Pressemitteilungen bereicherten Preis- und Bauzeitpläne, während der kostenpflichtige Zugang zu D&B Hoovers und Dow Jones Factiva uns half, Betreiberfinanzen und Projektmeilensteine zu verifizieren. Die aufgeführten Quellen sind nur illustrativ; viele weitere Referenzen flossen in unsere Arbeit ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Kapazitätsrekonstruktionsmodell wandelt angekündigte Megawatt mithilfe gewichteter durchschnittlicher Anlaufkurven, Servicemixe und erzielbarer Preise pro Kilowatt in Umsatz um; es wird dann mit stichprobenartigen Bottom-up-Prüfungen von Lieferantenlieferungen abgeglichen. Zu den wichtigsten Variablen gehören Bereitstellungsdaten für Unterseekabel, Hyperscaler-Mietaufnahme, Tarife für erneuerbare Energien, Änderungen der Einfuhrzölle, durchschnittliche verkaufbare Rack-Dichte und Durchdringung von Lithium-Ionen-USV. Prognosen verwenden multivariate Regression gegenüber BIP-gebundenen Cloud-Ausgaben, 5G-Verkehr und Datenlokalisierungsmandaten und liefern Jahreswerte von 2025 bis 2031. Lücken in den Betreibermeldungen werden durch Anwendung regionsspezifischer Kosten-pro-MW-Benchmarks gefüllt, die für Währung und Inflation normiert sind.
Datenvalidierung und Aktualisierungszyklus
Ergebnisse werden Varianzprüfungen gegenüber historischen IT-Lastzugaben unterzogen, von einem zweiten Analysten begutachtet und immer dann überarbeitet, wenn wesentliche Ereignisse, Netzalarme, neue CREATE-MORE-Anreize oder Hyperscaler-Campus-Ankündigungen auftreten. Berichte werden alle zwölf Monate aktualisiert, mit Zwischenberichten, wenn eine Schwankung von mehr als zwei Prozent festgestellt wird.
Warum unsere Ausgangsbasis für den philippinischen Hyperscale-Rechenzentrumsmarkt Zuverlässigkeit gewährleistet
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen Edge-, Unternehmens- oder sogar Speicherhardwareverkäufe in das einmischen, was sie als Hyperscale
bezeichnen, unterschiedliche Währungsjahre anwenden oder sich auf ungeprüfte Preiskurven stützen.
Zu den wichtigsten Ursachen für Abweichungen gehören unterschiedliche Segmenteinbeziehungen, die Behandlung von Eigenabschreibungen und der Aktualisierungsrhythmus. Mordor Intelligence legt zunächst den Geltungsbereich fest, modelliert ausschließlich Standorte ab vier Megawatt, rechnet Auslandsverträge in konstante Jahrespesos um, bevor sie in US-Dollar umgerechnet werden, und aktualisiert das Modell jährlich, was unsere Ausgangsbasis für 2025 klar und aktuell hält.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 1,47 Milliarden USD (2025) | Mordor Intelligence | - |
| 0,63 Milliarden USD (2024) | Regionale Unternehmensberatung A | Zählt nur Investitionsausgaben und lässt Dienstleistungsumsatzströme außer Acht |
| 1,00 Milliarden USD (2024) | Fachzeitschrift B | Vermischt Unternehmens-, Edge- und Hyperscale-Segmente ohne Kapazitätsschwelle |
| 4,73 Milliarden USD (2024) | Globale Unternehmensberatung C | Aggregiert alle Rechenzentrumsklassen einschließlich des Werts von Stromausrüstungen; optimistische ASP-Eskalation |
Der Vergleich zeigt, dass Mordors disziplinierter Ansatz bei Anwendung einheitlicher Geltungsbereichs- und Preisregeln eine ausgewogene, transparente Ausgangsbasis liefert, die Kunden zuverlässig nachverfolgen und reproduzieren können.
Im Bericht beantwortete wichtige Fragen
Wie hoch ist die prognostizierte Umsatz des Philippinen Hyperscale-Rechenzentrum Marktes bis 2031?
Der Sektor soll bis 2031 4,233 Milliarden USD erreichen und mit einem CAGR von 19,22 % wachsen.
Wie schnell soll die installierte IT-Last zunehmen?
Die Kapazität soll von 220,93 MW im Jahr 2025 auf 619,39 MW bis 2031 steigen, was einem CAGR von 12,16 % entspricht.
Welches Komponentensegment wächst am schnellsten?
Die mechanische Infrastruktur, angetrieben durch den Ausbau der Flüssigkühlung, soll bis 2031 einen CAGR von 19,2 % erzielen.
Warum gewinnen Tier-IV-Einrichtungen an Bedeutung?
KI-Training und Hochfrequenzhandel erfordern eine Verfügbarkeit von 99,995 %, was die Tier-IV-Kapazität auf eine CAGR von 21,5 % treibt.
Wie beeinflusst das MVIP das regionale Rechenzentrum-Wachstum?
Die Verbindung erschließt 450 MW übertragbarer Leistung, ermöglicht verteilte Bauten in Visayas und Mindanao und verbessert die Katastrophenresilienz.
Welche Endnutzerbranche zeigt das schnellste Nachfragewachstum?
E-Commerce-Workloads steuern auf einen CAGR von 20 % zu, da Paketvolumina und der Bedarf an Edge-Computing steigen.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Philippinen Rechenzentrumsbau-Markt Bauwesen auf den Philippinen, unterteilt nach Anlagengröße und Tier.
- Dänemark Rechenzentrums-Kühlungsmarkt Dänemarks Kühlung, unterteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Saudi-Arabien Data-Center-Bau-Markt Bau in Saudi-Arabien, aufgeschlüsselt nach Tier.