
Singapur Hyperscale-Rechenzentrum Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 0.42 Milliarden US-Dollar |
| Marktgröße (2031) | 0.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.87 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Singapur Hyperscale-Rechenzentrum Marktanalyse von Mordor Intelligence
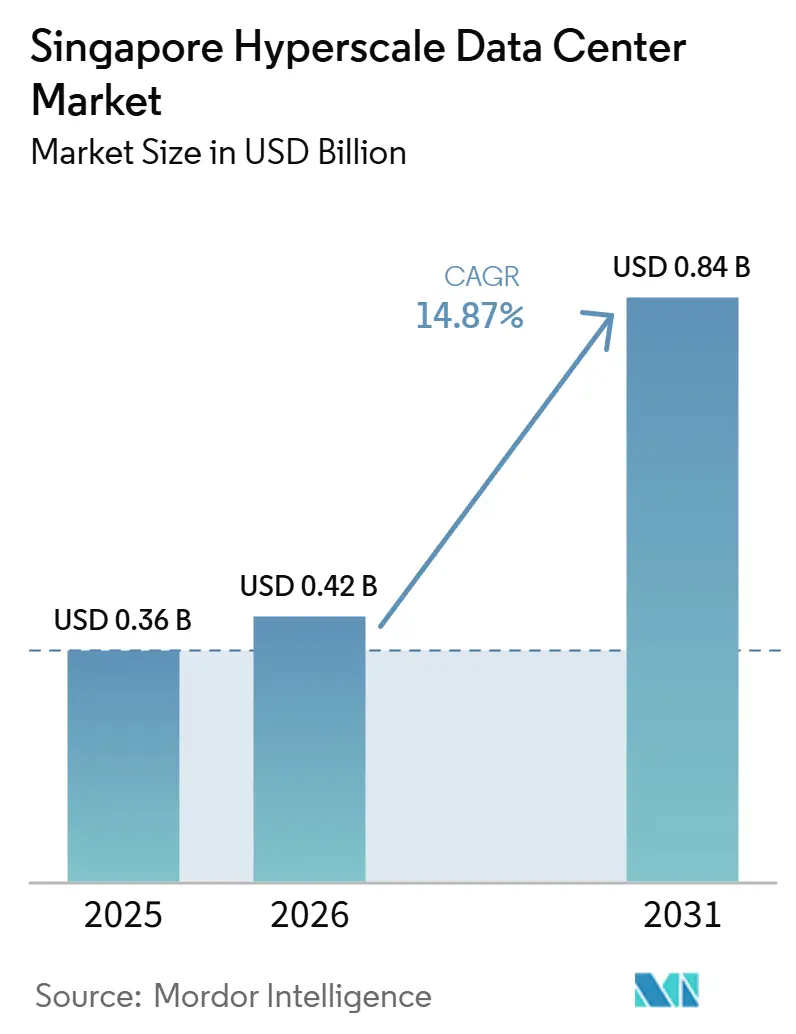
Die Größe des Singapur Hyperscale-Rechenzentrum-Markts wird voraussichtlich von 0,36 Milliarden USD im Jahr 2025 auf 0,42 Milliarden USD im Jahr 2026 steigen und bis 2031 0,84 Milliarden USD erreichen, mit einem CAGR von 14,87 % über den Zeitraum 2026–2031. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 2,37 Tausend Megawatt geschätzt und soll von 2,43 Tausend Megawatt im Jahr 2026 auf 3,19 Tausend Megawatt bis 2031 wachsen, mit einem CAGR von 5,57 % während des Prognosezeitraums (2026–2031).
Singapur Hyperscale-Rechenzentrum Wachstumsfaktoren
Das Wertewachstum übertrifft den volumenbezogenen CAGR von 5,57 % bei weitem, was darauf hindeutet, dass Dichteoptimierung, Kühltechnologien der nächsten Generation und Premium-Verfügbarkeitszertifizierungen einen höheren wirtschaftlichen Wert pro installiertem Megawatt schaffen. Regierungsmaßnahmen wie der Green Data Center Roadmap, die bevorstehende Erhöhung der CO₂-Steuer und explizite Obergrenzen für den Wasserverbrauch begünstigen weiterhin Betreiber, die Flüssigkühlung und erneuerbare Energielösungen einsetzen. KI- und maschinelle Lernarbeitslasten treiben die Rack-Dichten über 50 kW hinaus und fördern eine beispiellose Nachfrage nach Immersions- und Direct-to-Chip-Kühltechnologien. Der Eintritt von Hyperscalern mit zugesagten Investitionen von 20 Milliarden USD und eine Reihe von Pilotprojekten für schwimmende Rechenzentren unterstreichen Singapurs Rolle als Testfeld für nachhaltige Megascale-Infrastruktur. Strategische Allianzen zwischen Cloud-Anbietern, Telekommunikationsbetreibern und Immobilienunternehmen verdeutlichen eine wettbewerbliche Verlagerung von der reinen Kapazitätsbereitstellung hin zu integrierten, KI-fähigen Campussen, die Konnektivität, GPUs und Sovereign-Cloud-Zonen bündeln.
Wichtigste Erkenntnisse des Berichts
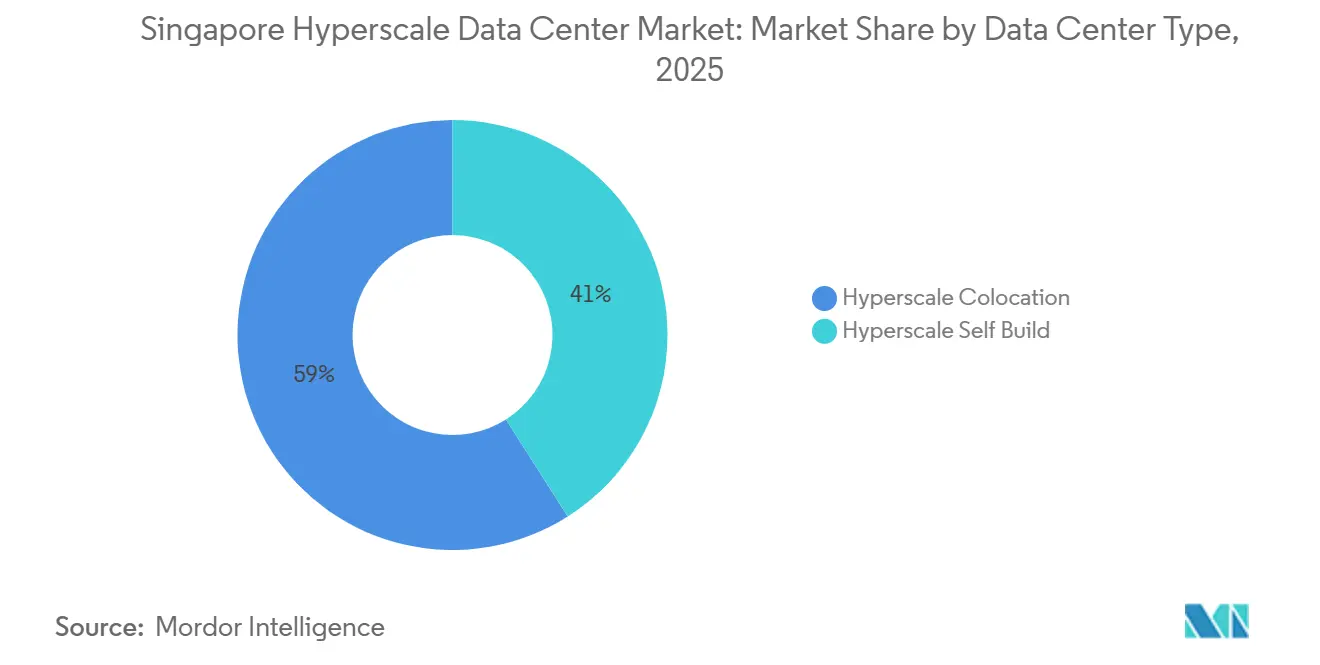
- Nach Rechenzentrumstyp führte Hyperscale-Kollokation mit 59% des Marktanteils am Singapur Hyperscale-Rechenzentrum-Markt im Jahr 2025; der Eigenaufbau durch Hyperscaler wird bis 2031 voraussichtlich einen CAGR von 15,1% verzeichnen.
- Nach Komponente verzeichnete die mechanische Infrastruktur mit einem CAGR von 16,1% das schnellste Wachstum, während die IT-Infrastruktur im Jahr 2025 einen Umsatzanteil von 44% hielt.
- Nach Tier-Standard beherrschten Tier-III-Einrichtungen im Jahr 2025 66% des Marktes; die Tier-IV-Kapazität wird bis 2031 voraussichtlich mit einem CAGR von 17,2% wachsen.
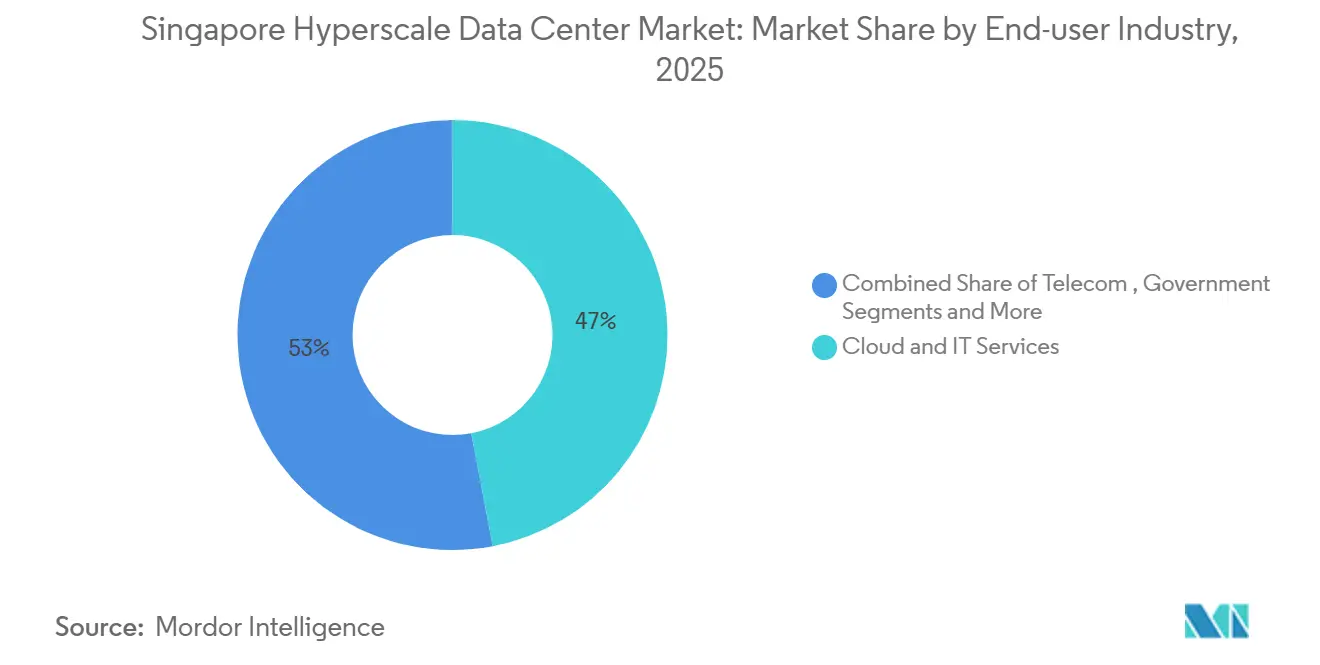
- Nach Endnutzerbranche generierten Cloud- und IT-Endnutzer 47% der Nachfrage im Jahr 2025, während E-Commerce-Arbeitslasten bis 2031 voraussichtlich mit einem CAGR von 15,7% wachsen werden.
- Nach Rechenzentrumsgrößen entfielen auf Standorte im Massenmaßstab (25–60 MW) 50% der Bereitstellungen im Jahr 2025; Megascale-Bauten über 60 MW werden voraussichtlich mit einem CAGR von 17,5% wachsen.
Singapur Hyperscale-Rechenzentrum Markttrends und Erkenntnisse
Analyse der Auswirkungen der Treiber*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI/ML-Spillover-Effekt bei GPU-Racks über 50 kW | +3.2% | Singapur-Kernmarkt; Ausstrahlungseffekt auf regionale Knotenpunkte | Mittelfristig (2-4 Jahre) |
| Echtzeitzahlungsvorschriften erhöhen den Tier-IV-Bedarf | +2.8% | Landesweit; grenzüberschreitende ASEAN-Netzwerke | Kurzfristig (≤ 2 Jahre) |
| 5G-Edge-Core-Konsolidierung | +2.1% | Nationaler Fußabdruck mit regionaler Konnektivität | Mittelfristig (2-4 Jahre) |
| Digitale Souveränitätsinitiativen der ASEAN | +1.9% | Singapur-Knotenpunkt mit regionenweitem Einfluss | Langfristig (≥ 4 Jahre) |
| GenKI-Flüssigkühlungs-Campusse | +1.8% | Singapur-Kernmarkt; weltweites Exportpotenzial | Mittelfristig (2-4 Jahre) |
| Schwimmende grüne Rechenzentrum-Pilotprojekte | +1.4% | Küstengewässer; Vorlage für andere dicht besiedelte Stadtstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI/ML-Spillover-Effekt bei GPU-Racks über 50 kW
GPU-intensive KI-Trainingscluster erhöhen die typischen Rack-Dichten von 15 kW auf über 50 kW, was Betreiber dazu zwingt, Immersions- und Direktchip-Kühlung einzuführen. Sustainable Metal Cloud demonstrierte mit seiner HyperCube-Lösung eine Energieverbrauchseffektivität unter 1,03 und 50 % Energieeinsparungen, was die kommerzielle Rentabilität der Flüssigkühlung im großen Maßstab validiert.[1] Singtels Partnerschaft mit NVIDIA zur Einführung von GPU-Clustern in seinen Nxera-Einrichtungen ab 2026 normalisiert KI-optimierte Kollokations-Footprints zusätzlich. Komponentenanbieter bündeln nun 400-G- und 800-G-Ethernet-Fabrics mit Kühlungs-als-Dienst-Verträgen, wodurch Infrastruktur zu einem verwalteten Versorgungsgut statt zu einem Investitionsaufwand wird.
Echtzeitzahlungsvorschriften erhöhen den Tier-IV-Bedarf
Die Monetary Authority of Singapore vereinheitlicht FAST, PayNow und SGQR unter einer einzigen Einheit und verknüpft gleichzeitig die Zahlungsschienen mit dem UPI Indiens für grenzüberschreitende Sofortzahlungen.[2] Die Anforderung einer Transaktionsabschlusszeit unter einer Sekunde verlangt eine Verfügbarkeit von 99,995 %, was Banken und Zahlungsabwickler dazu veranlasst, Arbeitslasten in Tier-IV-zertifizierte Räume zu verlagern. AWS hostet bereits die grenzüberschreitende Clearing-Schnittstelle, was die Ausrichtung der Hyperscale-Anbieter auf Verfügbarkeitsziele von Finanzdienstleistungsunternehmen veranschaulicht. Institute wie DBS haben Kosteneinsparungen von 370 Millionen SGD durch KI und Datenanalyse erzielt, was den Rechendruckzusätzlich erhöht. Die Überarbeitung des Zahlungswesens verknüpft daher Fintech-Innovation mit der Nachfrage nach Premium-Infrastruktur.
5G-Edge-Core-Konsolidierung im Stadtstaat
Singapurs kompakte Landfläche ermöglicht es, Edge-Knoten und Kernrechenzentren innerhalb desselben metropolitanen Glasfaserrings zu betreiben. StarHub und HPE reduzierten die Latenz für industrielle Computer-Vision-Arbeitslasten mithilfe von 5G-Multi-Access-Edge-Computing um 50 %.[3] PSAs Tuas Mega Port bestätigte ähnliche Gewinne für automatisch geführte Fahrzeuge und unterstreicht Logistik-Anwendungsfälle. Um den Edge-Datenverkehr zurückzuführen, setzte SG.GS 400-G-Metro-Optiken ein, die auf 800 G skalierbar sind, und sichert damit die für die stadtweite Edge-Core-Konvergenz benötigte Bandbreite.
Digitale Souveränitätsinitiativen der ASEAN
Singapur investierte 740 Millionen USD in KI-Governance, um als neutraler regionaler Datentreuhänder zu fungieren. Der Digitale Konnektivitätsplan zielt darauf ab, die Anzahl der Unterseekabel-Landepunkte bis 2028 von 26 im Jahr 2023 auf mehr als 40 zu verdoppeln und so die Resilienz gegenüber Ausfällen einzelner Kabel zu stärken. Staatliche Cloud-Systeme hosten bereits über 80 % der berechtigten Systeme, was die politische Ausrichtung auf Souveränitätsziele demonstriert.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obergrenzen für den Wasserverbrauch bei Verdunstungskühlung | -2.4% | Nationales Singapur, tropische Klimaregionen | Kurzfristig (≤ 2 Jahre) |
| GPU-/optische-Komponenten-Engpässe | -1.6% | Globale Lieferkette, Singapur als Beschaffungsknotenpunkt | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoff- und Wärmesteuern (Singapur 2024+) | -1.8% | Nationales Singapur, Risiko des Politikexports | Mittelfristig (2-4 Jahre) |
| Netzbezugsbeschränkungen über 30 MW | -1.2% | Nationales Singapur, städtische Netzengpässe | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obergrenzen für den Wasserverbrauch bei Verdunstungskühlung
Singapur strebt bis 2034 eine Wasserverbrauchseffektivität von 2,0 m³/MWh an und begrenzt damit effektiv wasserintensive Verdunstungskühlanlagen. Digital Realtyss Zusammenarbeit mit CoolestDC verzeichnete nach dem Wechsel zur Flüssigkühlung eine Stromeinsparung von 29 % und jährliche Einsparungen von 25.000 USD pro Rack. Kleinere Anbieter verfügen jedoch häufig nicht über das Kapital für schnelle Nachrüstungen, was die Konsolidierung im Singapur Hyperscale-Rechenzentrum Markt beschleunigt.
Kohlenstoff- und Wärmesteuern (Singapur 2024+)
Die Kohlenstoffsteuer wird von 5 SGD pro Tonne bis 2030 auf 50 bis 80 SGD steigen - ein zehnfacher Kostenanstieg, der die Standort-Gewinn-und-Verlust-Rechnungen neu gestaltet. Fördermittel gleichen Investitionen teilweise aus, aber nicht konforme Betreiber riskieren Margeneinbußen oder Kapazitätsverlagerungen. Equinix' Programm für grüne Anleihen zeigt, wie große etablierte Unternehmen Nachhaltigkeitsausgaben vorziehen, um zukünftige Steuerbelastungen zu mildern. Betreiber, die keine Dekarbonisierung erreichen, könnten ihre Expansion nach Johor oder Batam verlagern, was das kurzfristige Volumenwachstum im Singapur Hyperscale-Rechenzentrum Markt dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Kollokation erzielt Dichtgewinne
Im Jahr 2025 entfielen 59% des Marktanteils am Singapur Hyperscale-Rechenzentrum-Markt auf Hyperscale-Kollokation, was die langjährigen Beziehungen zwischen globalen Cloud-Anbietern und lokalen Einrichtungsspezialisten widerspiegelt. Das Modell bleibt attraktiv, da Anbieter wie Equinix und Digital Realty sofortige Genehmigungen, carrierneutrale Konnektivität und Compliance-Unterstützung bieten und so die Zeit bis zur Rechenleistung verkürzen. Umgekehrt wird der Eigenaufbau durch Hyperscaler bis 2031 voraussichtlich einen CAGR von 15,1% verzeichnen, da Amazon, Google und Microsoft proprietäre Layouts verfolgen, die für KI-Flüssigkühlung und die Integration erneuerbarer Energien vor Ort optimiert sind. Die Doppelstrategie unterstreicht, wie der Singapur Hyperscale-Rechenzentrum-Markt sowohl schlüsselfertige als auch maßgeschneiderte Megacampus-Nachfrage bedient.
Eigenbauprojekte betonen nun vertikale Stapelungen und Campus-Zonierung, um der Landrationierung zu entsprechen. Metas 150-MW-Entwurf, der größte Einzelmieterstandort im Stadtstaat, verkörpert Megascale-Ambitionen. Dennoch behalten selbst Hyperscaler bis zu 30% gemietete Kapazität, um Bauverzögerungen zu mindern und Multi-Cloud-Verbindungen zu sichern, was eine fließende Mischung aus Kollokation und Eigenbau schafft, die die gesamte Servicetiefe im Singapur Hyperscale-Rechenzentrum-Markt steigert.


Nach Komponente: Mechanische Infrastruktur katalysiert Innovation
Mechanische Systeme verzeichneten einen CAGR von 16,1% und übertrafen alle anderen Komponenten, da Flüssig- und Immersionskühlung von der Pilot- in die Produktionsphase überging. IT-Ausstattung machte dennoch im Jahr 2025 einen Ausgabenanteil von 44% aus, angetrieben durch GPU-Server-Erneuerungszyklen im Zusammenhang mit der Nachfrage nach generativer KI. Elektrische Topologien umfassen nun 2N-verteilte redundante USV-Anlagen und Lithium-Ionen-Batterien, die Stufenlaständerungen aus hochdichten Racks unterstützen. Parallele Netzwerk-Upgrades auf 40G- und 80G-Ethernet maximieren den Ost-West-Datenverkehr innerhalb von KI-Trainingsclustern und verankern die Größenzuwächse des Singapur Hyperscale-Rechenzentrum-Marktes in der unterstützenden Infrastruktur. Allgemeine Baubudgets umfassen zunehmend Recyclingsstahl, Solarfassaden und kohlenstoffarmen Beton, um BCA Green Mark Platinum-Bewertungen zu erreichen. DCIM und KI-gestützte Gebäudemanagementsoftware sind das am schnellsten wachsende Teilsegment, wobei ST Telemedia Global DataCenters durch echtzeitfähige neuronale Regler Wärmeeinsparungen von 10% validiert.
Nach Tier-Standard: Tier IV treibt Premium-Resilienz voran
Tier III dominiert weiterhin mit 66% installierter Kapazität und bietet eine Verfügbarkeit von 99,982%, die für die meisten Arbeitslasten geeignet ist. Tier IV wird jedoch bis 2031 voraussichtlich mit einem CAGR von 17,2% stark wachsen, angetrieben durch Echtzeitzahlungen, algorithmischen Handel und Sovereign-Cloud-Mandate. Ein Verfügbarkeitsdelta von 0,013 Prozentpunkten erfordert doppelt gespeiste Stromversorgung, vollständige Fehlertoleranz und eine 24×7-Fernüberwachung durch ein NOC, was die Kapitalkosten um 30–40% erhöht und gleichzeitig die regulatorische Compliance für kritische Branchen sicherstellt. Uptime-Institute-Auszeichnungen an 1-Net North, China Mobile International Singapore 1 und mehrere Equinix-Suiten veranschaulichen die operative Strenge des Stadtstaates. Hybrid-Tier-Campusse, die sowohl Tier-III- als auch Tier-IV-Hallen innerhalb eines einzigen Perimeters beherbergen, dominieren nun neue Entwürfe und ermöglichen es Kunden, Resilienz-Tiers zu kombinieren, ohne campusübergreifende Latenzstrafen zu erleiden.
Nach Endnutzerbranche: E-Commerce beschleunigt die digitale Transformation
Cloud- und IT-Arbeitslasten generierten im Jahr 2025 47% der Nachfrage, da regionale SaaS- und Gaming-Unternehmen Singapur für latenzausgewogene Hub-Bereitstellungen nutzen. E-Commerce wird jedoch voraussichtlich einen CAGR von 15,7% verzeichnen, angetrieben durch den wachsenden grenzüberschreitenden Einzelhandelsverkehr inmitten des Verbraucher-Internet-Booms in Südostasien. Banken, Finanzdienstleistungen und Versicherungen setzen auf KI, um Betrug zu reduzieren und Dienstleistungen zu personalisieren, wie das Beispiel der DBS Bank mit 350 Produktionsmodellen zeigt, die die Kosten um 370 Millionen SGD senkten. Regierungs-, Fertigungs-, Medien- und Telekommunikationssegmente vertiefen jeweils die Cloud-Nutzung durch Smart-Nation- und Industrie-4.0-Richtlinien und stärken die Grundlastnachfrage in der Singapur Hyperscale-Rechenzentrum-Branche.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentumsgröße: Mega-Scale-Einrichtungen optimieren die Wirtschaftlichkeit
Standorte im Massenmaßstab zwischen 25 MW und 60 MW hielten 50% der Bereitstellungen im Jahr 2025 und balancierten Skalierbarkeit mit der Leichtigkeit der Netzanschlüsse. Megascale-Campusse über 60 MW werden voraussichtlich mit einem CAGR von 17,5% wachsen, unterstützt durch vertikale Bauten, die Watt pro Quadratmeter erhöhen, und durch schwimmende Module, die Landknappheit umgehen. Equinix SG6 wird in einem einzigen Turm 20 MW flüssigkeitsbereite IT-Hallenkapazität hinzufügen und unterstreicht damit die Nachfrage nach konzentrierten hochdichten Blöcken. Betreiber setzen dennoch weiterhin Edge-Knoten unter 25 MW in der Nähe von 5G-Clustern für latenzempfindliche Robotik- und autonome Fahrzeuganwendungsfälle ein und fügen granulare Präsenzpunkte hinzu, die den breiteren Singapur Hyperscale-Rechenzentrum-Markt vernetzen.
Geografische Analyse
Singapur beherbergt mehr als 50 operative Hyperscale-Einrichtungen mit einer Gesamtkapazität von mehr als 900 MW, was etwa 55 % der installierten Kapazität Südostasiens entspricht. Die Netzwerkdichte, politische Stabilität und das geringe Geschäftsunterbrechungsrisiko der Insel machen sie zum bevorzugten Landepunkt für 25 Unterseekabel. Trotz intensiver Flächennutzung ermöglichen strategische Landgewinnung und Hochhausarchitekturen neue Versorgungskorridore nahe der östlichen Luftfahrtzone.
Johors Hyperscale-Korridor, der 30 km vom Singapurer Zentralen Geschäftsbezirk entfernt liegt, hat eine Pipeline-Kapazität von 1,8 GW hinzugewonnen und bietet Stromtarife, die bis zu 30 % niedriger sind. Die Johor-Singapur-Sonderwirtschaftszone wird die Weiterleitung erneuerbarer Energie ermöglichen und so potenziell Singapurs Netzengpässe mildern, während die Latenz auf Dunkelglasfaser-Querverbindungen unter 2 ms gehalten wird. Batams Wachstum spiegelt das von Johor wider, wobei indonesische Behörden flexible Datensouveränitätsregeln für multinationale Betreiber vermarkten. Anforderungen an die Notfallwiederherstellung, souveräne Kreditratings und ausgereifte Verbindungsökosysteme verankern Kernbereitstellungen jedoch weiterhin im Singapur Hyperscale-Rechenzentrum Markt.
Singapur differenziert sich durch die Einbettung klimaspezifischer Forschung und Entwicklung in die Politik. Das tropische Rechenzentrum-Testfeld demonstriert 18 % Energieeinsparungen durch Erhöhung der Wasserversorgungstemperaturen auf 32 °C und beweist, dass effizienter Betrieb ohne Kompromisse bei der Verfügbarkeit möglich ist. Obligatorische Kohlenstoffberichte und granulare Messung schaffen Transparenz, die viele Unternehmen benötigen, um ihre Scope-3-Ziele zu erfüllen. Folglich behält Singapur, auch wenn Nachbarmärkte kostensensible Arbeitslasten aufnehmen, unternehmenskritische und stark regulierte Anwendungen.
Wettbewerbslandschaft
Marktkonzentration
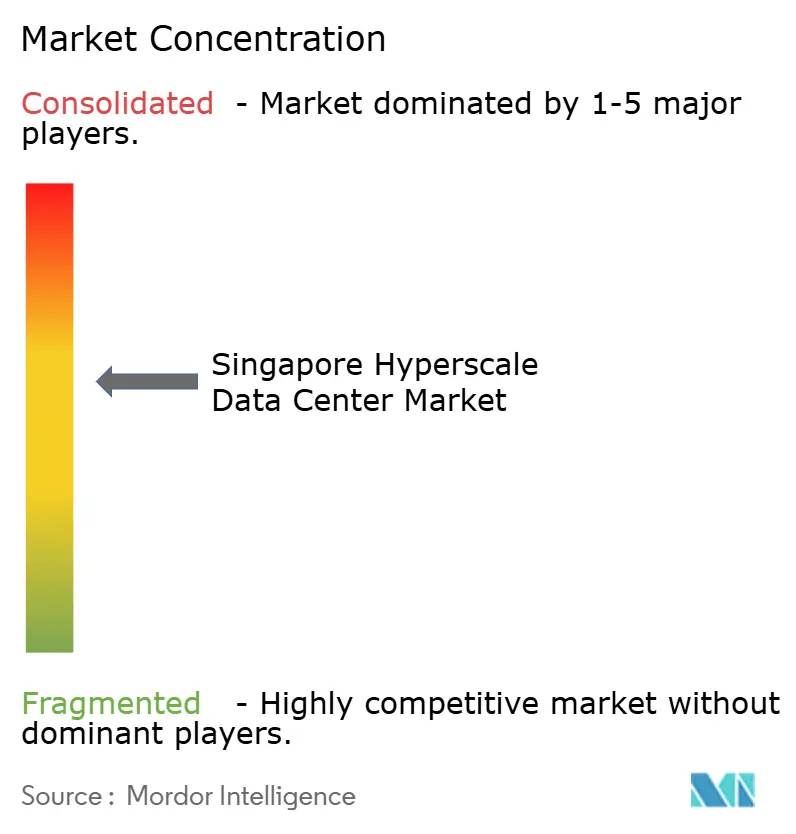
Globale Cloud-Plattformen, darunter AWS, Microsoft und Google, belegen Eigenbau-Campusse mit jeweils mehr als 30 MW und schaffen einen mäßig konzentrierten Markt. Kollokations-Platzhirsche wie Equinix, Digital Realty und STT GDC betreiben carrierdichte Knotenpunkte, die verbindungsorientierte Unternehmen anziehen. Lokale Akteure wie Keppel DC REIT und AirTrunk nutzen REIT-Finanzierungsmechanismen für schnelles Wachstum und halten den Vermögensumschlag im Singapur Hyperscale-Rechenzentrum Markt hoch.
Die Differenzierung hängt nun von Nachhaltigkeit und KI-Bereitschaft ab. Equinix bezieht 100 % erneuerbaren Strom und sicherte sich ein Solarenergie-Kaufabkommen über 58,5 MWp, das jährlich 30.275 Tonnen CO₂ einspart. Digital Realty erprobt Wärmerückgewinnungskreisläufe, die 900 kW Abwärme an benachbarte Gartenbaubetriebe verteilen. SG.GS' Backbone-Upgrade auf 800-G-Ethernet positioniert das Unternehmen als Netzwerkfabrikpartner für KI-Cluster-Betreiber. Iron Mountain Data Centers und Lendlease Data Centre Partners expandieren Brownfield-Portfolios und signalisieren verstärkte Fusions- und Übernahmeaktivitäten.
REITs verbessern die Kapitaleffizienz. Keppel DC REIT meldete für das erste Quartal 2025 einen Bruttoumsatz von 102,2 Millionen USD, ein Wachstum von 22,9 %, angetrieben durch eine Belegungsrate von 96,5 % in 25 Einrichtungen. REIT-Strukturen senken die Kapitalkosten und ermöglichen eine schnellere Einführung von Flüssigkühlungsnachrüstungen. In den nächsten fünf Jahren erwarten die Teilnehmer einen Vermögensrecycling in private Fonds, die sich auf die Entwicklung von Edge-Knoten konzentrieren, und erweitern so das Investitionsuniversum des Singapur Hyperscale-Rechenzentrum Marktes.
Marktführer im Singapur Hyperscale-Rechenzentrum Bereich
-
Amazon Web Services
-
Microsoft Corporation
-
Meta Platforms, Inc
-
Alibaba cloud
-
Google Cloud
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- November 2024: Equinix hat Pläne für sein sechstes International Business Exchange Rechenzentrum, genannt SG6, in Singapur bekannt gegeben, unterstützt durch eine anfängliche Investition von 260 Millionen USD. SG6 soll Singapurs Rechenzentrumskapazitäten stärken und mit den Nachhaltigkeitszielen der Nation, insbesondere dem Grünen Plan 2030, in Einklang stehen. Die Einrichtung ist darauf ausgerichtet, anspruchsvolle Arbeitslasten zu bewältigen, einschließlich künstlicher Intelligenz, durch den Einsatz erneuerbarer Energie und fortschrittlicher Flüssigkühltechnologien.
- August 2024: Singtels Digital InfraCo-Einheit, Singtel, und Hitachi, Ltd. haben eine Absichtserklärung unterzeichnet, um gemeinsam Rechenzentren der nächsten Generation und eine GPU-Cloud in Japan zu entwickeln, mit Blick auf die breitere asiatisch-pazifische Region. Diese strategische Allianz verbindet Singtels umfangreiche Expertise in Rechenzentren und Konnektivität mit Hitachis einzigartigen Stärken, die umfassende Rechenzentrumsintegration, grüne Energielösungen, fortschrittliche Kühlsysteme, robuste Speicherinfrastruktur und kompetentes Datenmanagement umfassen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie behandelt den Singapur Hyperscale-Rechenzentrum-Markt als den Jahreswert neu errichteter oder vollständig ausgestatteter Anlagen, die mehr als 4 MW zusammenhängende IT-Last überschreiten und für globale Cloud- und Social-Media-Plattformen, KI-Cloud-Anbieter sowie ähnliche Scale-out-Arbeitslasten konzipiert oder in Großblöcken vermietet werden. Kapazitätserweiterungen innerhalb bestehender Hyperscale-Hallen werden einbezogen, wenn sie zusätzliche Leistung oder Weißfläche hinzufügen.
Ausschluss aus dem Umfang: Edge-, Unternehmens- und Colocation-Suiten unter 4 MW sind nicht Teil dieser Größenbestimmung.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Kollokation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten
- Schalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Kern- und Hüllenentwicklung
- Installation und Inbetriebnahme
- Planungstechnik
- Sicherheits- und Schutzanlagen
- DCIM-/Gebäudemanagementsystem-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- Banken, Finanzdienstleistungen und Versicherungen
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentumsgröße
- Groß (kleiner als oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mehrere Interviews und Webkonferenzen mit Designberatern, Flüssigkühlungs-OEMs, Planern von Stromversorgungsunternehmen und Hyperscale-Leasingmanagern in Singapur, Johor, Japan und Virginia halfen uns dabei, Annahmen zur Lastdichte, Schwellenwerte für Nachhaltigkeits-Scorecards und aktuelle Gesamtbaukosten zu validieren. Erkenntnisse aus diesen Sitzungen schlossen Lücken in den Schreibtischdaten und lenkten die Szenariobandbreiten.
Schreibtischforschung
Mordor-Analysten haben offene Datensätze ausgewertet, die von Behörden wie der Energy Market Authority Singapurs, der Infocomm Media Development Authority und der National Environment Agency veröffentlicht wurden, zusammen mit zollcodierten Importwerten für Server und Schaltanlagen, die in UN Comtrade und Volza-Sendungsverfolgern verfügbar sind. Weißbücher von Branchenverbänden der Asia Cloud Computing Association und Tier-IV-Designunterlagen, die beim Uptime Institute eingereicht wurden, bereicherten die Architekturtrends, während Unternehmens-10-Ks und SGX-Einreichungen die Capex-Laufzahlen der Hyperscaler offenbarten. Kostenpflichtige Informationen, hauptsächlich D&B Hoovers für Mieteinnahmesignale und Dow Jones Factiva für Projektpressemitteilungen, präzisierten unsere Investitionszeitpläne. Die genannten Quellen sind illustrativ; viele weitere Publikationen und Datensätze flossen in unsere Evidenzbasis ein.
Marktgrößenbestimmung und Prognose
Wir haben ein Top-down-Modell verankert, das den gesamten Hyperscale-Wert aus netzgenehmigten Megawatt-Zuteilungen und mittleren schlüsselfertigen Kosten pro MW rekonstruiert und dann durch selektive Bottom-up-Überprüfungen angekündigter Standortpipelines und Stichproben von Vertragsraten bestätigt. Schlüsselvariablen wie mittlere Rack-Leistungsdichte, KI-GPU-Lieferanteil, Wachstum der Unterseekabelbandbreite, Elastizität der Cloud-Ausgaben und Singapurs steigende CO₂-Steuerleiter steuern jährliche Anpassungen. Eine multivariate Regression, die in eine ARIMA-Überlagerung einfließt, projiziert jede Variable bis 2031; Ausreißer werden durch einen in der Primärarbeit gesammelten Expertenkonsens gedämpft. Wo Mieter-Zusammenfassungen die Ausgaben unterberichten, schließen proportionale Zuteilungen gegenüber Netzzuteilungen die Lücken.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse auf Anomalien gegenüber CBRE-Leerstandsbenchmarks und EMA-Energiestatistiken geprüft; Abweichungen von mehr als drei Prozentpunkten lösen eine Überarbeitung aus. Berichte werden jährlich aktualisiert, und wesentliche Ereignisse wie neue Leistungskontingentfreigaben veranlassen Revisionen zwischen den Zyklen.
Warum unsere Singapur Hyperscale-Rechenzentrum-Basislinie Verlässlichkeit bietet
Veröffentlichte Schätzungen stimmen selten überein, da Unternehmen unterschiedliche Lastschwellenwerte wählen, abweichende Baukostenkurven anwenden oder Wechselkurse zu verschiedenen Zeitpunkten einfrieren.
Wesentliche Treiber dieser Lücken sind: a) Mordor erfasst ausschließlich Hallen mit mehr als 4 MW, während einige Herausgeber Unternehmensräume einbeziehen; b) wir berücksichtigen Singapurs Nachhaltigkeits-Capex-Prämie von 1,3 PUE, die andere ignorieren; und c) unsere jährliche Aktualisierung steht im Gegensatz zu mehrjährigen statischen Basislinien anderer Anbieter, was zu schärferen Währungs- und Kostenaktualisierungen führt.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 360 Mio. USD (2025) | Mordor Intelligence | - |
| 640 Mio. USD (2023) | Regionales Beratungsunternehmen A | Umfasst Unternehmens- und Edge-Bauten; ältere Wechselkurse |
| 1,5 Milliarden USD (2024) | Fachzeitschrift B | Verwendet angekündigte Investitionszusagen, keine abgeschlossenen Kapazitäten; schließt PUE-bedingte Kosteninflation aus |
Zusammenfassend liefert Mordor Intelligence durch die strikte Bindung des Werts an aktive Netzzuteilungen, verifizierte schlüsselfertige Kosten und jährlich aktualisierte Variablen eine ausgewogene, transparente Basislinie, die Entscheidungsträger leicht nachvollziehen und replizieren können.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Singapur Hyperscale-Rechenzentrum Marktes?
Die Größe des Singapur Hyperscale-Rechenzentrum-Markts erreichte im Jahr 2025 0,36 Milliarden USD und wird bis 2031 voraussichtlich 0,84 Milliarden USD erreichen.
Welches Bereitstellungsmodell dominiert Singapurs Hyperscale-Rechenzentren?
Hyperscale-Kollokation führte im Jahr 2025 mit einem Marktanteil von 59%, obwohl Eigenbauprojekte mit einem CAGR von 15,1% wachsen.
Wie schnell expandiert die Tier-IV-Kapazität in Singapur?
Die Tier-IV-Infrastruktur wird bis 2031 voraussichtlich mit einem CAGR von 17,2% wachsen, bedingt durch Echtzeitzahlungs- und Finanzdienstleistungsanforderungen.
Warum sind Flüssigkühllösungen für Singapurer Rechenzentren wichtig?
KI- und maschinelles-Lernen-Arbeitslasten treiben die Rack-Dichten über 50 kW und Flüssigkühlung liefert bis zu 50 % Energieeinsparungen bei gleichzeitiger Einhaltung strenger Wasserverbrauchsobergrenzen.
Wie wird Singapurs Kohlenstoffsteuer die Rechenzentrumsbetreiber beeinflussen?
Der Steueranstieg von 5 SGD auf bis zu 80 SGD pro Tonne bis 2030 wird die Margen unter Druck setzen und die Einführung erneuerbarer Energien und hocheffizienter Designs beschleunigen.
Welche Rolle spielen schwimmende Rechenzentren auf dem Markt?
Schwimmende Module bieten eine Kapazität von 10-73 MW, die durch Meerwasser gekühlt wird, und helfen, das Angebot trotz Landknappheit zu erweitern und für Grünkapazitätskontingente zu qualifizieren.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Vietnam Markt für Rechenzentrumsstromversorgung Stromsysteme in Vietnam, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Österreich Rechenzentrums-Strommarkt Stromversorgungssysteme in Österreich, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Thailand Rechenzentrums-Stromversorgungsmarkt Energiesysteme in Thailand, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Indonesien Rechenzentrums-Stromversorgungsmarkt Stromsysteme in Indonesien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Rechenzentrums-Energiemarkt Singapur Energiesysteme in Singapur, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Philippinischer Markt für Rechenzentrumsstromversorgung Nachfrage nach Stromsystemen auf den Philippinen, unterteilt nach Komponente, Anlagentyp und Anlagengröße.