
フィリピン ハイパースケール データセンター 市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 1.75 十億米ドル |
| 市場規模 (2031) | 4.23 十億米ドル |
| 成長率 (2026 - 2031) | 19.22 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるフィリピン ハイパースケール データセンター 市場分析
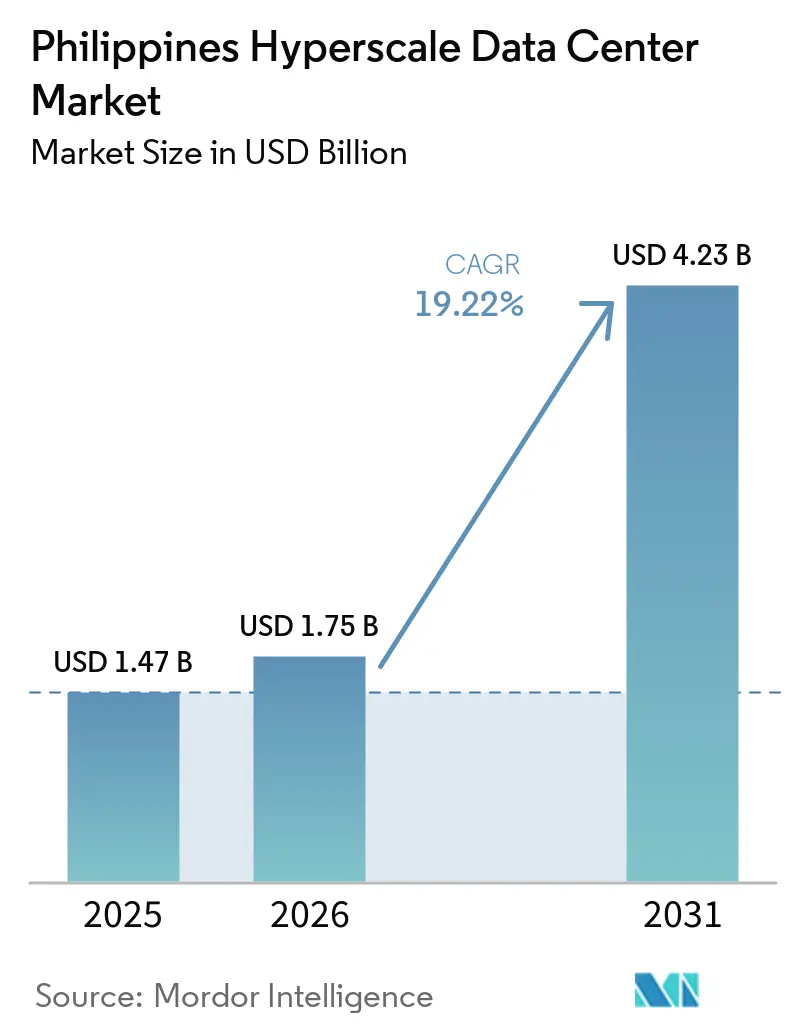
フィリピン ハイパースケール データセンター 市場規模は、2025年の 1.47 ビリオン 米ドルから2026年には 1.75 ビリオン 米ドルに拡大し、2031年までに 4.23 ビリオン 米ドルに達する見込みで、2026年から2031年にかけて19.22%のCAGRで成長します。生産量の観点では、市場は2025年に0.22千メガワットと評価され、2025年の0.34千メガワットから2031年には0.61千メガワットへと、予測期間(2025年〜2031年)中に12.16%のCAGRで成長する見込みです。
この成長軌道は、政府のデジタル化推進施策、新たな太平洋横断海底ケーブル、および外国直接投資によって推進されており、これらが相まってフィリピン諸島を東南アジアにおける次世代ハイパースケール ハブとして位置づけています。コモディティ型コロケーション収益は量的拡大に対して遅れを見せ始めており、プレミアムなAI対応ホールが大幅に高いマージンをもたらすサービス スタックの成熟化が進んでいることを示しています。メトロ マニラは依然として主要ハブですが、2024年1月に開始されたミンダナオ・ビサヤス相互接続プロジェクト(MVIP)により、統合された全国グリッド全体での分散型キャパシティ計画が可能となり、災害復旧レイテンシーを低減しながら、ビサヤスおよびミンダナオにおける再生可能エネルギーPPAの活用を解禁しています。
主要レポートのポイント
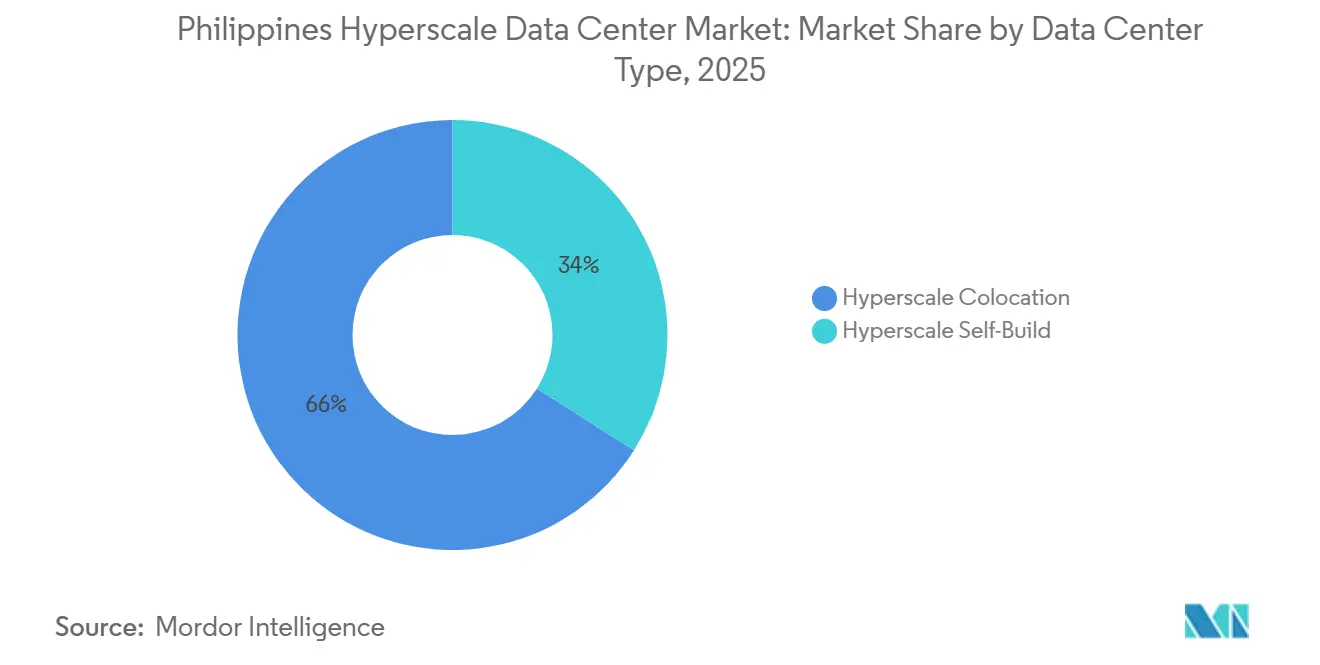
- データセンター タイプ別では、ハイパースケール コロケーションが2025年のフィリピン ハイパースケール データセンター 市場シェアの66%を占め、一方でセルフビルド プロジェクトは2031年にかけて最速の19.5% CAGRを達成すると予測されています。
- コンポーネント別では、電気システムが2025年の支出の36.1%を占め、液体冷却を中核とする機械システムは2031年にかけて19.2% CAGRで拡大すると予測されています。
- ティア規格別では、ティアIIIサイトが2025年のキャパシティの83.05%を占め、ティアIVはAIおよび高頻度取引ワークロードに牽引されて21.5% CAGRを記録すると見込まれています。
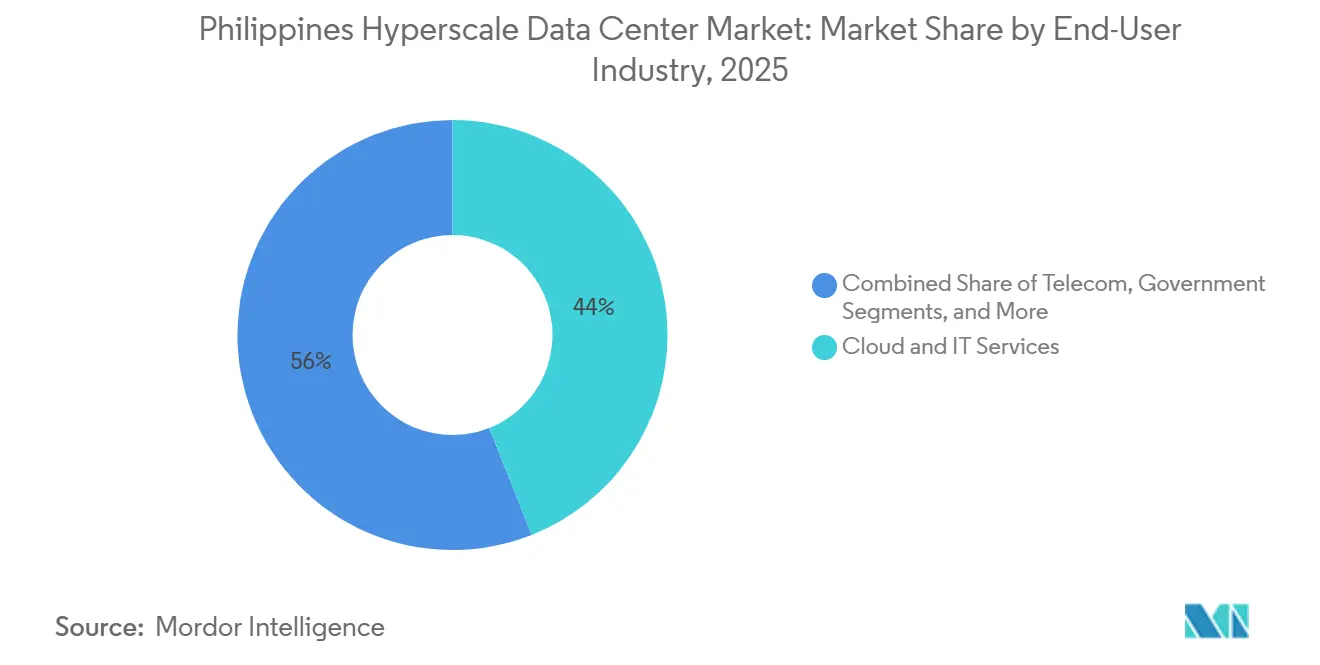
- エンドユーザー産業別では、クラウドおよびITサービスが2025年の需要の44%を占め、低レイテンシー エッジ ノードを必要とするプラットフォームに牽引されたeコマース ワークロードは20% CAGRで推移する見通しです。
- データセンター サイズ別では、大規模施設が2025年の設置キャパシティの45%を占め、メガ キャンパスは2031年にかけて19.8% CAGRで成長すると予測されています。
フィリピン ハイパースケール データセンター 市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| フィリピン企業におけるクラウドネイティブ導入の急増 | +4.2% | 全国規模、メトロ・マニラ、セブ、ダバオで初期恩恵 | 中期(2〜4年) |
| 動画ストリーミングおよびゲームトラフィックの急速な成長 | +3.8% | 全国規模、都市クラスター | 短期(2年以内) |
| 政府のデータローカライゼーションおよびDICTデジタル化インセンティブ | +3.1% | 全国規模、BFSI コンプライアンス | 長期(4年以上) |
| 太平洋横断海底ケーブルの着陸によるハイパースケーラーの存在感拡大 | +2.9% | ルソン島沿岸、ビサヤスへの波及 | 中期(2〜4年) |
| ビサヤス・ミンダナオ送電網連系による再生可能エネルギーPPAの促進 | +2.2% | ビサヤスおよびミンダナオ | 長期(4年以上) |
| 既存モールのデータセンターへの転換(ブラウンフィールド)による土地取得コスト低減 | +1.6% | メトロ・マニラ郊外 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フィリピン企業におけるクラウドネイティブ導入の急増
企業はリフトアンドシフト移行からクラウドネイティブ アーキテクチャへの転換を進めており、ハイパースケールの弾力性に対する需要が高まっています。UnionBankが100%デジタルバンキングへ全面移行した事例では、収益が12倍に増加し、データ品質指標が35%から100%へ向上したことが示されています。[1] バンコ・セントラル(中央銀行)のクラウドファースト指針と、ハイパーコンバージド インフラストラクチャ導入後に電力消費を20%削減したアジア ユナイテッド バンクの事例は、効率性向上がプレミアムラック料金を正当化することを示しています。企業向け ICT 支出は年率10.9%で成長し、2028年までに349億米ドルに達すると予測されており、新たなハイパースケールホールの需要底支えを形成しています。
動画ストリーミングおよびゲームトラフィックの急速な成長
フィリピン人は1日平均10時間インターネットを利用しており、夜間のピーク時には従来のキャパシティを圧迫するほどのトラフィックが発生します。サブスクリプション データによると、640万人のストリーミング ユーザーの82.22%がNetflixやHBO GOなどのプラットフォームでアクティブ アカウントを保有しており、大規模なコンテンツ デリバリー ノードの必要性が浮き彫りになっています。Globe Telecom Inc.は、12%の年末年始トラフィック急増に対応するために1,300の新規セル サイトを稼働させる必要があり、消費者行動がコア ネットワークおよびデータセンタの設備投資を直接誘発することを示しています。こうしたコンテンツ動向が、25〜60 MWクラスの施設が2024年のキャパシティの最大シェアを獲得した理由を説明しています。
政府のデータローカライゼーションおよびDICTデジタル化インセンティブ
DICTのデジタル国民IDシステムは8,500万件のIDを発行し、1億件の取引を可能にしており、ハイパースケール級の国内ホスティングを必要とする国家データ規則を定着させています。国家サイバーセキュリティ計画2023〜2028は国家契約業者にティア III 認証の維持を義務付け、BSPサーキュラー982は専門的に管理されたハイパースケール コロケーションに有利なコンプライアンス要件を設定しています。これらの義務付けにより、適合施設のプレミアム価格設定が強化されています。
太平洋横断海底ケーブルの着陸によるハイパースケーラーの存在感拡大
PLDTの7,500万米ドルのアジア ダイレクト ケーブル、GoogleのTPUリンク、Facebookが支援するルソン バイパス システムは、北米および北東アジアへのレイテンシを短縮する数百テラビットのキャパシティを合計で追加しています。[2] 新たな着陸ポイントはいずれもルソン島の投資誘引力を高め、追加のハイパースケール建設を引き寄せるネットワーク効果を生み出しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| メトロ・マニラにおける電力供給の制約 | −2.8% | メトロ・マニラおよび近隣地方 | 短期(2年以内) |
| 台風・洪水リスクによる災害復旧・事業継続計画(DR/BCP)コストの上昇 | −1.9% | 全国規模、ルソン島およびビサヤスで高い | 中期(2〜4年) |
| 消防庁によるリチウムイオン UPS 認可の遅延 | −1.2% | 全国規模 | 短期(2年以内) |
| 液体冷却技術に精通した人材の不足 | −0.8% | 全国規模、技術職 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
メトロ・マニラにおける電力供給の制約
国家送電網公社(National Grid Corporation)によるピーク需要不足の深刻化に関する警告は、ハイパースケール増設の余裕をほとんど残さない構造的な供給不足を示しています。First Genは180 MWの供給契約を交渉中ですが、現在は11施設で17.4 MWしか供給しておらず、キャンパス規模を制限しPPA プレミアムを押し上げる需給ギャップが明らかになっています。[3] そのため、事業者は設計負荷を地域変電所の定格容量に収まる25〜60 MW ブロックに抑えています。
台風・洪水リスクによる災害復旧・事業継続計画(DR/BCP)コストの上昇
年間平均台風発生数が多いことにより、2拠点または3拠点の冗長構成が必要となり、設備投資(capex)および運用費用(opex)の両方が増加します。Vertivおよび STT GDC は、周囲温度が上昇しても稼働を維持できる液体冷却スイートを提供していますが、こうしたシステムはエンジニアリング人材の要件を高め、初期コストを引き上げます。MVIPの送電網連系は負荷移転を可能にすることで部分的な耐障害性を提供しますが、送電線への露出を完全には軽減しません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:セルフビルドの勢いが加速
セルフビルド プロジェクトは、ハイパースケーラーが従来のコロケーション設計では対応困難な高密度AIホールをカスタマイズするにつれ、19.5% CAGRを記録すると予測されています。ENDECGROUPの 2.7 ビリオン 米ドル規模のナラ テクノロジー パーク(タルラックに位置する300 MWキャンパス)は、100%再生可能エネルギーへのコミットメントと2026年の稼働開始予定を掲げ、この方向性を体現しています。コロケーションは現在もフィリピン ハイパースケール データセンター 市場シェアの66%を維持していますが、グローバル クラウド プロバイダーはますます独自ビルドでエコシステムを構築し、ローカル オペレーターからエッジ ノードをリースするようになっており、ゼロサムではなく共生的な関係を生み出しています。フィリピン ハイパースケール データセンター 市場は、そのため、消費者クラスターの近くに配置されたビスポーク型コア キャンパスとマルチテナント エッジ サイトに分化しています。
コロケーションの回復力が持続するのは、国内企業がセルフビルドのための資本を持たず、電力価格リスク、コンプライアンス、24時間365日の人員配置のアウトソーシングを好むためです。PLDT Inc. (VITRO Data Centers)の50 MW VITRO スタ・ロサの稼働開始により、全国キャパシティが100 MWを超え、ハイパースケーラー単独では再現できないメトロ間ファイバー リングを活用した付加価値サービスが実証されました。コロケーション向けフィリピン ハイパースケール データセンター 市場規模は、セルフビルド コホートがより速く成長する中でも、2031年までに 2 ビリオン 米ドルを超える水準を維持すると予測されています。


コンポーネント別:電気インフラストラクチャが現在の支出を牽引
電気システムは、オペレーターが二重給電変電所、スタティック スイッチ式PDU、および消防局認定のリチウムイオンUPSストリングの確保を急ぐ中、2025年の支出の36.1%を吸収しました。重要ITロードの増分1メガワットごとに、損失と冗長性を含めると最大1.9 MWの供給電力が必要となり、予算配分における開閉装置および発電機セットの戦略的価値を高めています。電気パッケージに関連するフィリピン ハイパースケール データセンター 市場規模は2024年に 530 ミリオン 米ドルを超え、2031年にかけてキャパシティ増強に歩調を合わせて拡大する見通しです。
機械システムは、チップ直結型液体冷却およびリア ドア熱交換器がAIトレーニング クラスターに不可欠な50 kW超のラック密度を実現するため、19.2% CAGRで上回る成長を示します。STT GDC Philippines(Ayala Corp./STT GDC Philippinesの一部)のマカティ ショールームでは、Dell PowerEdgeノードが冷却液ループを通じて最大80%の熱を排出し、熱帯環境においてPUE目標を1.15まで低減することが示されています。この転換により、流体力学エンジニアおよび化学処理専門家へのスキルセットの再編成が求められており、労働力不足に関する抑制スコア−0.8%の背景となっています。
ティア標準別:ティア IV がプレミアムポジションを獲得
ティアIIIは83.05%のシェアで基準を維持しており、限定的なダウンタイムを許容できる企業の災害復旧ワークロードを担うマルチテナント ホールに牽引されています。しかしながら、金融サービスのレイテンシー要件およびAIモデル トレーニングのSLAペナルティが、ティアIVフップリントにおける21.5% CAGRを触媒しています。2025年第2四半期の開業が予定されているSTT フェアビュー1は、124 MWのキャパシティと2N+1冗長性、および別々の権利区域に沿ったダーク ファイバー パスを組み合わせ、アルゴリズム取引デスクおよびGPUファームにとって魅力的な施設となっています。
ティアIVホールに関連するフィリピン ハイパースケール データセンター 市場規模は、銀行、決済処理業者、および海事衛星オペレーターが99.995%の可用性閾値へのアップグレードを進めるにつれ、2031年までに 1.1 ビリオン 米ドルを超えると予測されています。ティアIIIは引き続きキャンパス数で優位を占めますが、コスト効率が微細な信頼性向上を上回るエッジ ノードへとシフトしていくでしょう。
エンドユーザー産業別:Eコマースが従来のパターンを変革
クラウドおよびITワークロードは、SaaSの継続的な普及と国内IaaSの立ち上げを反映し、2025年の需要の44%を占めました。Shopee傘下のSPX Expressは現在、カランバの自動化ハブで1日300万個の荷物を処理しており、マイクロ秒レベルの在庫更新、すなわち往復レイテンシー20ミリ秒未満のリージョナル エッジ ゾーンを必要としています。eコマースはそのため、追跡対象の垂直市場の中で最速となる20% CAGRを示しています。
銀行セクターは、UnionBankのオープン バンキングAPIおよびBPIのコンテナ化ワークロードを通じてデジタル エンゲージメントを深め、ハイパースケール テナンシーをBSP規制のSLAティアに組み込んでいます。製造業の取り込みは、リアルタイム アナリティクスおよびマシン ビジョン品質管理に依存するインダストリー4.0パイロットを通じて加速し、需要をさらに多様化させています。これらの変化が総合的に作用することで、フィリピン ハイパースケール データセンター 市場は平均ラック電力消費量を希薄化させることなく、クラウド中心の起源を超えた多様化を継続することが確保されています。

注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能です
データセンターサイズ別:メガ施設がハイパースケーラー需要を標的に
25 MWから60 MWの大規模ブロックはメトロ マニラの変電所割当を最適に活用し、2025年の設置キャパシティの45%を占めています。オペレーターはこれらの施設を5 MW単位のモジュール式で展開し、許認可サイクルに同期させながら設備投資リスクを低減しています。一方、300 MWのナラ テクノロジー パークなど60 MW超のメガ キャンパスは、中部ルソンおよびミンダナオの新規エネルギー回廊が規模の経済を解禁するにつれ、最速の19.8% CAGRを示すと予測されています。
メガ サイトのフィリピン ハイパースケール データセンター 市場シェアは、グリッド接続のリードタイムが36ヶ月を下回り、再生可能エネルギーPPAが石炭火力供給との価格同等性に達した時点で上昇します。それまでの間、大規模サイトがルソンで優位を占め、メガ成長は水力または太陽光クラスターへの直接アクセスを持つ低コスト地方に有利に働くでしょう。
地理的分析
ルソンは、複数のケーブル陸揚げ局、国内最高密度の企業基盤、および熟練労働力へのアクセスを背景に、フィリピン ハイパースケール データセンター 市場の中核を担っています。PLDT Inc. (VITRO Data Centers)のアジア ダイレクト ケーブルおよびAlphabet Inc. (Google)のTPUリンクにより、この地域は低レイテンシーの北アジア パスを確保しており、Equinix Inc.およびDigital Edge Holdingsの両社がルソンを初期フットプリントの拠点として選択する要因となっています。STT GDC Philippinesはケソン シティに124 MWの艦施設を配置し、都市近接性と郊外の土地価格のバランスを取ることで、オペレーターがゾーニング制約を乗り越えながら顧客集積を追求する方法を示しています。しかし、慢性的な停電と台風リスクが運営費を押し上げ、増分キャパシティをラグナやカビテなどの郊外へと誘導しており、これらの地域では電力保証型工業団地が段階的な冗長性を提供しています。
ビサヤスは、MVIPの完成を受けて国内第二のクラスターとして台頭しています。Converge ICTのセブ施設は300ラックと統合カスタマー サービス ハブを備え、製造輸出業者およびBPOセクターからの高まる地域需要に対応しています。合計1,982 MW(太陽光38.37%、風力26.01%)の再生可能エネルギー プロジェクトが料金ヘッジの選択肢を生み出し、ビサヤスをサステナビリティ志向のハイパースケーラーにとってのグリーン電力代替地として位置づけています。グリッド冗長性の向上により、停電時にメトロ セブからパナイへの負荷移転が可能となり、単一島依存に関する投資家の懸念を払拭しています。
ミンダナオは、豊富な水力発電とメトロ マニラより最大60%低い土地コストを兼ね備えたフロンティアです。PLDT Inc. (VITRO Data Centers)は最近300 kmの地下ファイバーを敷設し、地域ループ キャパシティを400 Gbpsに引き上げ、歴史的な接続性の不足を解消しました。カガヤン デ オロは2025年までに第4位の都市圏となると予測されており、農産物加工および物流輸出業者にサービスを提供するエッジ キャンパスの先駆的な立地として注目されています。MVIPが900 MWに向けてスケールアップするにつれ、ミンダナオは夏季ピーク負荷時にルソンへの逆送電が可能となり、国家的な災害復旧アーキテクチャにおける戦略的役割を担うことになります。
競合状況
市場集中度
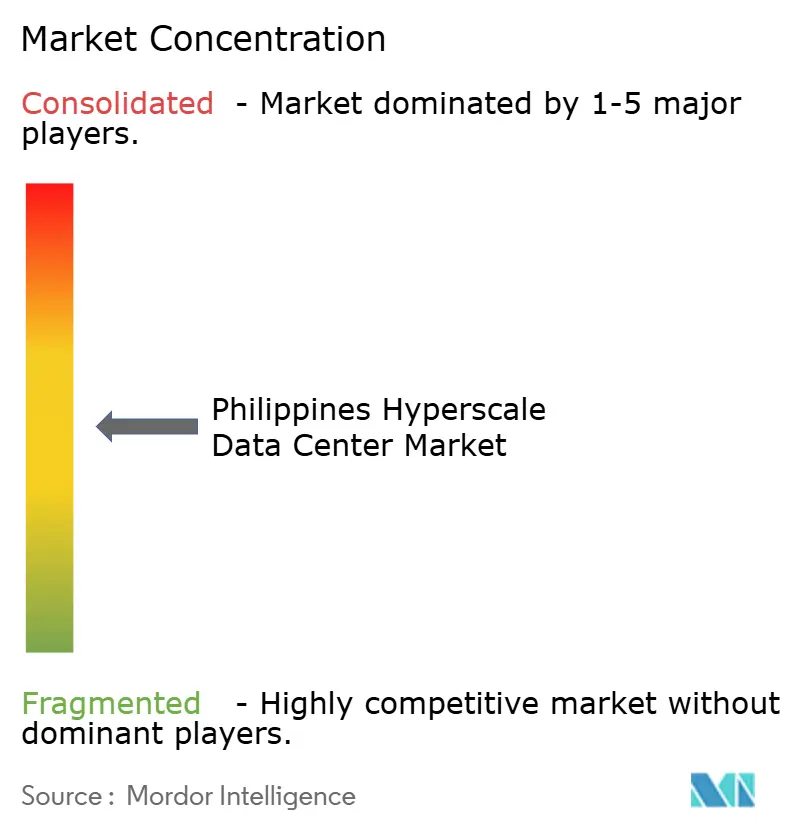
フィリピン ハイパースケール データセンター 市場は中程度の分散状態にあります。PLDT Inc. (VITRO Data Centers)のVITROネットワークは合計100 MWのフットプリントで首位に立ち、広範な陸上および海底ファイバー リングを活用してトランスポートおよびエッジ キャッシングのクロスセルを展開しています。Globe Telecom Inc.はSTT GDC PhilippinesおよびAyala Corp./STT GDC Philippinesとの合弁事業を通じて対抗し、通信事業者資産と後者の不動産バンキングを統合することで土地取得の障壁を低減しています。
国際的な専門企業は買収対建設戦略を追求しています。Equinix Inc.はTotal Information Managementの3サイトを 41.1 ミリオン 米ドルで買収することでフィリピンに参入し、グローバルIBXプラットフォームをフィリピンのネットワークに即座に接続しました。Digital Edge HoldingsおよびSpaceDCは、AIワークロードへの先行対応を目的として、100%再生可能エネルギーと高密度液体冷却を中心に設計されたメガ キャンパスを計画しています。
差別化は、高度な熱管理、ソブリン クラウド コンプライアンス、および再生可能エネルギーPPA構造を軸に展開されています。STT GDC Philippinesのマカティ ショールームのような液体冷却エコシステムを展示するオペレーターは、50 kW超のラックへの対応準備を示し、初期段階のAIテナントを引き付けています。一方、ブラウンフィールドのモール転用は、リードタイムの短縮と低いリース料を提供することで国内中堅企業を引き付け、大手外資系ハイパースケーラーが目的建設型キャンパスに向かい、国内企業が再利用された都市型シェルを選択するという二層市場を形成しています。
フィリピン ハイパースケール データセンター 産業リーダー
-
ST Telemedia GDC Philippines
-
Digital Edge Philippines
-
Equinix Philippines
-
Globe Telecom / Innove
-
PLDT (VITRO Data Centers)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年5月:STT GDC Philippines は、マカティ市にフィリピン初の液体冷却技術ショールームを開設し、Vertiv、Dell Technologies、Novareと提携して直接チップへの冷却技術のデモを実施しました。この技術はサーバーの熱の最大80%を除去します。
- 2025年5月:PLDTは50 MW のVITROスタ・ロサ キャンパスを開業し、グループの総キャパシティを100 MW超に引き上げ、グローバルクラウドテナントを標的としています。
- 2025年5月:ENDECGROUPは、ニュー・クラーク・シティにおける27億米ドル、300 MWのナラ テクノロジー パークについて50年間のリース契約を締結し、2026年第4四半期の稼働を予定しています。
- 2025年3月:Beeinfotech PHはマニラにHIVEハイブリッド データセンターを開設し、AI およびコロケーション クライアント向けにティア3+の耐障害性で3,600ラックを提供しています。
研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、フィリピン ハイパースケール データセンター 市場を、大規模クラウド、AI、およびコンテンツワークロード向けに設計された、最低4メガワット以上の連続ITロードを提供する国内の新規建設または拡張施設すべてと定義している。同一の4メガワット閾値を超えた場合、ハイパースケーラーに卸売りでリースされるマルチテナント・コロケーションホールのキャパシティおよび収益が計上される。
スコープ除外:4メガワット未満のエンタープライズ、エッジ、およびリテール・コロケーションサイトは本市場の対象外である。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール セルフビルド
- ハイパースケール コロケーション
- コンポーネント別
- IT インフラストラクチャ
- サーバー インフラストラクチャ
- ストレージ インフラストラクチャ
- ネットワーク インフラストラクチャ
- 電気インフラストラクチャ
- 電力分配ユニット
- 切替開閉装置
- UPS システム
- 発電機
- その他の電気インフラストラクチャ
- 機械インフラストラクチャ
- 冷却システム
- ラック
- その他の機械インフラストラクチャ
- 一般建設
- コアおよびシェル開発
- 設置・試運転サービス
- 設計・エンジニアリング
- 火災検知・消火および物理セキュリティ
- DCIM・BMSソリューション
- IT インフラストラクチャ
- ティア標準別
- ティア III
- ティア IV
- エンドユーザー産業別
- クラウドおよびITサービス
- テレコム
- メディアおよびエンターテインメント
- 政府
- BFSI(銀行・金融サービス・保険)
- 製造業
- Eコマース
- その他のエンドユーザー
- データセンターサイズ別
- 大規模(25 MW以下)
- マッシブ(25 MW超60 MW以下)
- メガ(60 MW超)
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、ルソン、ビサヤス、ミンダナオ全域の施設エンジニア、設計・建設請負業者、およびクラウド調達担当者にインタビューを実施し、稼働率の上昇を相互確認し、達成可能なPUEのベンチマークを行い、文書にはほとんど記載されない土地および電力コストを検証した。これらのインタビューから得られた知見により、ラック密度に関する相反する前提が解消され、設置キロワット当たりの基準価格が精緻化された。
デスクリサーチ
情報通信技術省(DICT)のキャパシティパイプライントラッカー、国家電力グリッドの電力警報ログ、税関局の発電機輸入データ、バンコ・セントラル四半期外国直接投資申告書などの公開データセットを起点とした。アジア・クラウド・コンピューティング協会およびフィリピン統計局は、クラウド導入、帯域幅、eコマース指標を提供した。企業の10-K、環境開示、プレスリリースにより価格および建設タイムラインが充実し、D&B HooversおよびDow Jones Factiva への有料アクセスにより、オペレーターの財務状況およびプロジェクトのマイルストーンを検証した。記載されている情報源はあくまで例示であり、多数の追加参考資料が本調査に活用されている。
市場規模推計と予測
トップダウン型のキャパシティ再構築モデルは、発表されたメガワット数を加重平均ランプカーブ、サービスミックス、および達成可能なキロワット当たり価格を用いて収益に変換し、サプライヤー出荷量のサンプルによるボトムアップ検証によって裏付けられている。主要変数には、海底ケーブルのサービス開始日、ハイパースケーラーのリース取得、再生可能エネルギー電力料金、輸入関税の変動、平均販売可能ラック密度、およびリチウムイオンUPSの普及率が含まれる。予測には、GDP連動クラウド支出、5Gトラフィック、およびデータローカライゼーション規制に対する多変量回帰が用いられ、2025年から2031年の年次値が算出されている。オペレーターの開示情報のギャップは、通貨およびインフレに対して正規化された地域固有のMW当たりコストベンチマークを適用することで補完されている。
データ検証と更新サイクル
アウトプットは過去のITロード増加量との分散チェックを経て、第二のアナリストによるピアレビューが行われ、重要なイベント、グリッド警報、新たなCREATE MOREインセンティブ、またはハイパースケーラーのキャンパス発表が生じた際に随時見直される。レポートは12ヶ月ごとに更新され、2%を超える変動が検出された場合には中間スナップショットが発行される。
フィリピン ハイパースケール データセンター ベースラインの信頼性
公表されている推計値は、企業がエッジ、エンタープライズ、あるいはストレージハードウェアの売上をハイパースケール
と称するものに混入させたり、異なる通貨年を適用したり、未検証の価格カーブに依存したりするため、しばしば乖離が生じる。
主要なギャップ要因には、セグメント包含範囲の相違、自社建設の減価償却の取り扱い、および更新頻度が含まれる。Mordor Intelligenceはまずスコープを固定し、4メガワット以上のサイトのみをモデル化し、外国契約を定常年ペソに換算してから米ドルに変換し、モデルを毎年更新することで、2025年のベースラインを明確かつ最新の状態に保っている。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 14.7 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 6.3 ビリオン 米ドル(2024年) | 地域コンサルタントA | 投資出のみを計上し、サービス収益ストリームを除外している |
| 10.0 ビリオン 米ドル(2024年) | 業界専門誌B | キャパシティ閾値を設けずにエンタープライズ、エッジ、ハイパースケールを混在させている |
| 47.3 ビリオン 米ドル(2024年) | グローバルコンサルタントC | 全データセンタークラスおよび電力機器の価値を集計し、楽観的なASP上昇を適用している |
この比較は、同一スコープおよび価格ルールを適用した場合、Mordorの規律あるアプローチが、クライアントが追跡・再現可能な均衡かつ透明性の高いベースラインをもたらすことを示している。
レポートで回答される主要な質問
フィリピン ハイパースケール データセンター 市場の2031年の予測収益はいくらですか?
このセクターは2031年までに 4.233 ビリオン 米ドルに達し、19.22% CAGRで成長すると予測されています。
設置済み IT 負荷はどの程度の速さで増加すると予測されますか?
キャパシティは2025年の220.93 MWから2031年の619.39 MWへと拡大し、12.16% CAGRを記録する見込みです。
最も急速に拡大しているコンポーネントセグメントはどれですか?
液体冷却の展開に牽引された機械インフラは、2031年にかけて19.2% CAGRを記録すると予測されています。
ティア IV 施設が注目を集めている理由は何ですか?
AI トレーニングおよび高頻度取引は99.995%の稼働時間を必要としており、ティア IV キャパシティが21.5%のCAGRへと向かうことを促進しています。
MVIPは地域のデータセンター成長にどのような影響を与えますか?
この連系により移転可能な450 MWの電力が解放され、ビサヤスおよびミンダナオでの分散型建設が可能となり、災害耐性が向上します。
最も速い需要成長を示すエンドユーザー垂直分野はどれですか?
荷物量とエッジ コンピューティング需要の急増に伴い、eコマース ワークロードは20% CAGRで推移する見通しです。