
Schweden Hyperscale-Rechenzentrum Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 0.53 Milliarden US-Dollar |
| Marktgröße (2031) | 2.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 36.26 % |
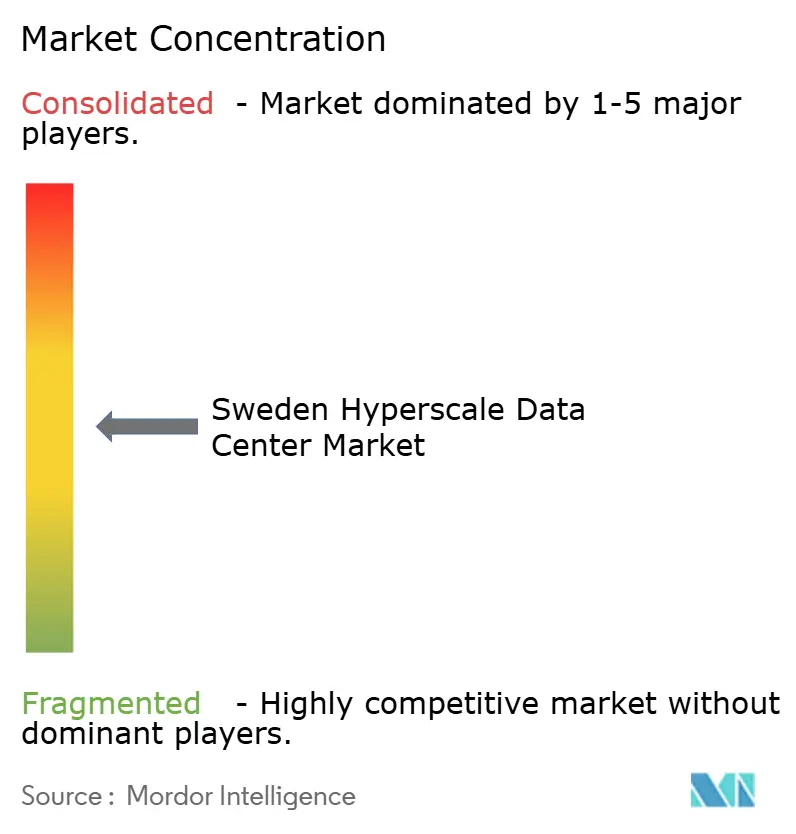
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schweden Hyperscale-Rechenzentrum Marktanalyse von Mordor Intelligence
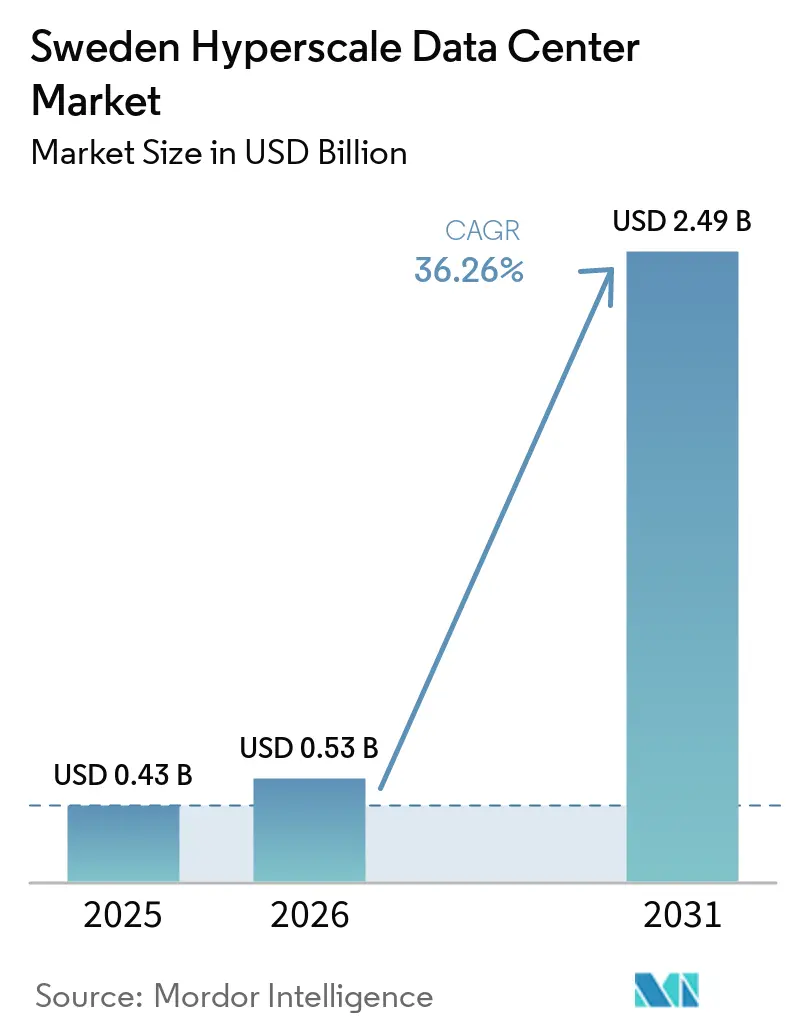
Das Volumen des schwedischen Hyperscale-Rechenzentrum-Marktes soll von 0,43 Milliarden USD im Jahr 2025 auf 0,53 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 2,49 Milliarden USD bei einer CAGR von 36,26 % im Zeitraum 2026–2031 erreichen. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 0,63 Tausend Megawatt geschätzt und soll von 0,65 Tausend Megawatt im Jahr 2026 auf 3,72 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 41,90 % während des Prognosezeitraums (2026–2031).
Solide Investitionsdynamik, äußerst wettbewerbsfähige Preise für erneuerbare Energien und ein politisches Umfeld, das die inländische Datenverarbeitung begünstigt, stützen diese Expansion. Upgrades bei Unterseekabeln stärken die internationale Konnektivität, während Programme zur Wiederverwendung von Fernwärme die Betriebskosten senken und die Nachhaltigkeitsbilanz stärken. Die Einführung von ultra-großen KI-Trainings-Clustern beschleunigt Innovationen in der mechanischen Infrastruktur, insbesondere bei der Flüssigkhlung. Zusammen positionieren diese Kräfte den Schweden Hyperscale-Rechenzentrum-Markt als den primären Anziehungspunkt der nordischen Region für Cloud- und KI-Workloads der nächsten Generation.
Wichtigste Erkenntnisse des Berichts
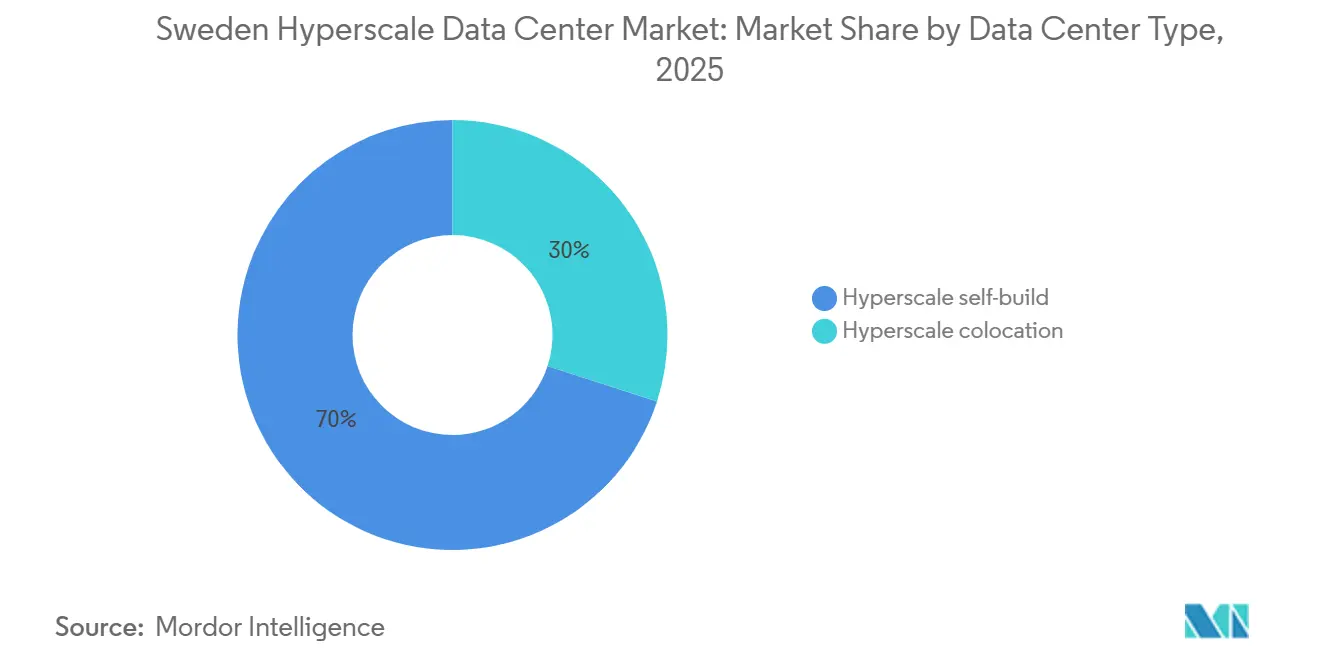
- Nach Rechenzentrumstyp entfielen im Jahr 2025 70 % des Marktanteils am schwedischen Hyperscale-Rechenzentrum-Markt auf Hyperscale-Eigenbauten, während Hyperscale-Colocation bis 2031 voraussichtlich mit einer CAGR von 39,50 % wachsen wird.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 45 % des schwedischen Hyperscale-Rechenzentrum-Marktvolumens auf die IT-Infrastruktur, während die mechanische Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 40,20 % wachsen wird.
- Nach Tier-Standard entfielen im Jahr 2025 80 % des schwedischen Hyperscale-Rechenzentrum-Marktvolumens auf Tier-III-Anlagen, während Tier-IV-Implementierungen bis 2031 voraussichtlich mit einer CAGR von 42,10 % wachsen werden.
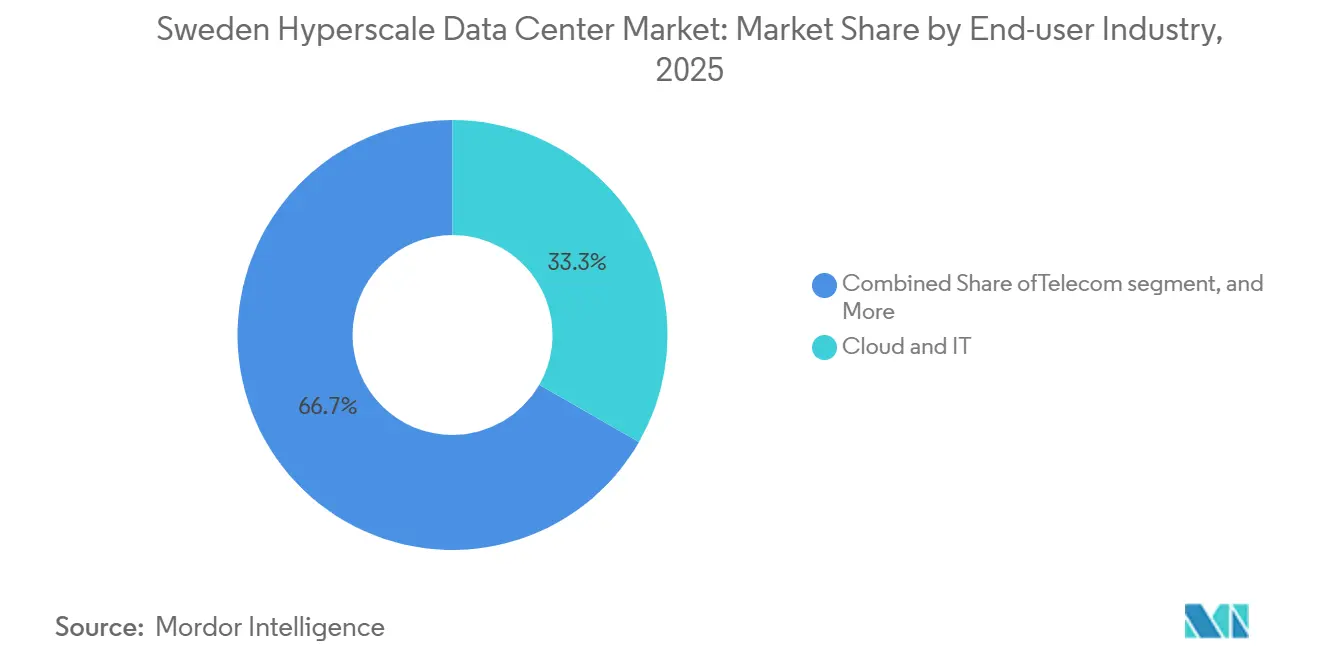
- Nach Endnutzerbranche führten Cloud und IT im Jahr 2025 mit einem Umsatzanteil von 33,3 %, während BFSI bis 2031 voraussichtlich mit einer CAGR von 38,80 % wachsen wird.
- Nach Rechenzentrumskapazität entfielen im Jahr 2025 50 % des schwedischen Hyperscale-Rechenzentrum-Marktes auf massive Anlagen (>25 MW und ≤60 MW), während Mega-Anlagen (>60 MW) voraussichtlich das schnellste Wachstum mit einer CAGR von 44,50 % bis 2031 verzeichnen werden.
Schweden Hyperscale-Rechenzentrum Markttrends und Erkenntnisse
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Cloud-Region-Launches durch Hyperscaler | +8.50% | National, konzentriert in der Region Stockholm-Mälardalen | Kurzfristig (≤ 2 Jahre) |
| Rasanter Ausbau neuer Untersee-Kabellandungen an schwedischen Küsten | +6.20% | Küstenregionen, insbesondere Konnektivitätszentren an der Westküste | Mittelfristig (2-4 Jahre) |
| Staatliche Mandate zu digitaler Souveränität und Datenresidenz | +7.80% | National, mit Priorität für staatliche und BFSI-Sektoren | Mittelfristig (2-4 Jahre) |
| Reichhaltige Wasser- und Wind-Stromabnahmeverträge zur Senkung der Gesamtenergiekosten | +5.90% | Nordschwedische Wasserkraftregionen, Offshore-Windzonen | Langfristig (≥ 4 Jahre) |
| Nachfrage nach generativer KI-Inferenz zur Förderung flüssigkeitsgekühlter Edge-Knoten | +4.10% | Urbane Zentren mit hohen Anforderungen an Rechenkapazität | Kurzfristig (≤ 2 Jahre) |
| Vorgeschriebene Fernwärmerückgewinnung erschließt neue Einnahmequellen | +2.40% | Städtische Bezirke mit bestehender Heizungsinfrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Cloud-Region-Launches durch Hyperscaler
Microsofts Investition von USD 3,2 Milliarden für neue schwedische Cloud-Regionen veranschaulicht eine Souveränitätsstrategie, die die Kapitalplanungen von Hyperscalern grundlegend verändert [1]. AWS fügt drei Anlagen in Mälardalen unter Verwendung von kohlenstoffarmem Stahl hinzu und reduziert die Emissionen in der Bauphase um 70%. Jede Ankündigung verkürzt die Einführungspläne der Wettbewerber und löst einen sich selbst verstärkenden Investitionszyklus aus. Der inländische Newcomer Evroc nutzt den Schwung, um Land in der Nähe des Flughafens Arlanda für einen hyperscale KI-Campus zu sichern. Diese sich überschneidenden Projekte verstärken die Nachfrage nach Spezialkühlsystemen und Hochspannungsverbindungen in einem Tempo, das bei traditionellen Kollokationsbauten nicht zu beobachten war.
Rasanter Ausbau neuer Untersee-Kabellandungen an schwedischen Küsten
GlobalConnects Nordisches Super-Glasfaserkabel fügt 3 Pbps Kapazität hinzu und unterstützt Schwedens Wandel von einem regionalen zu einem kontinentalen Gateway. Eine SEK 75 Millionen (USD 7,77 Millionen) teure Landverbindung nach Finnland stärkt die nordische Redundanz und mindert jüngste Kabelpannungsrisiken in der Ostsee. Betreiber priorisieren nun Küsten-Campusse, die Landestationen und Rechenzentrumsgebäude kombinieren, um die Latenz um Millisekunden zu reduzieren. Verbesserte Ausfallsicherheit steigert auch Schwedens Attraktivität für Notfallwiederherstellungsknoten, die Deutschland, Polen und das Vereinigte Königreich bedienen.
Staatliche Mandate zu digitaler Souveränität und Datenresidenz
Schwedens Digitalisierungsplan 2025-2030 verankert die lokale Datenverarbeitung als Pfeiler der nationalen Sicherheit. Das EUR 1 Milliarde (USD 1,15 Milliarden) schwere Budget für öffentliche Infrastruktur verlangt, dass sensible Workloads innerhalb der nationalen Grenzen verbleiben. Die souveräne Cloud-Plattform von Tele2 und Swedbanks inländischer Private-Cloud-Rollout bestätigen, dass sowohl öffentliche als auch Finanzinstitutionen die Standortwahl nun nach staatlicher Souveränität und nicht nach dem Preis ausrichten. Diese Mandate erweitern den Wettbewerbsvorteil für Marktteilnehmer im Schweden Hyperscale-Rechenzentrum Markt, die inländische, Tier-IV-zertifizierte Kapazität bereitstellen können.
Reichhaltige Wasser- und Wind-Stromabnahmeverträge zur Senkung der Gesamtenergiekosten
Vattenfalls 24/7-Abgleich erneuerbarer Energien für Microsoft zeigt, wie granulare Stromabnahmeverträge Emissionen reduzieren, ohne die Betriebszeit zu beeinträchtigen [2]. Googles zusätzliche schwedische Windkäufe für seinen finnischen Knotenpunkt deuten auf grenzüberschreitende Arbitragemöglichkeiten hin, die Hyperscale-Käufer belohnen, die bereit sind, in großen Mengen zu kontrahieren. Geplante kleine modulare Reaktoren könnten kohlenstofffreie Grundlastversorgung liefern und die Stromspreisvolatilität weiter dämpfen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Übertragungsnetzkongestion in städtischen Clustern | -4.70% | Großraum Stockholm, Region Göteborg | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Hochspannungs-Elektro- und Mechanikpersonal für Betrieb und Instandhaltung | -3.20% | National, akut in nördlichen Entwicklungszonen | Mittelfristig (2-4 Jahre) |
| Moratorien wegen Wasserstress für verdunstungsbasierte Kühlungskonzepte | -2.10% | Südschweden, dürregefährdete Kommunen | Langfristig (≥ 4 Jahre) |
| GPU/Photonik-Zuteilungsverzerrung zugunsten von europäischen Tier-1-Regionen | -1.80% | National, Auswirkungen auf die Entwicklung KI-optimierter Anlagen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Übertragungsnetzkongestion in städtischen Clustern
Mehrere 50-100-MW-Verbindungsanfragen konvergieren auf dem 400-kV-Ring Stockholms und verlängern die Wartezeiten auf 18 Monate. Vattenfalls Schnellstreckenprogramm mit Svenska Kraftnät mildert Verzögerungen, erfordert jedoch immer noch SEK-2-Milliarden-Upgrades für Brookfields 750-MW-Campus in Strängnäs. Der nördliche Wasserüberschuss bleibt ungenutzt, bis langfristige Verstärkungsleitungen in Betrieb gehen.
Mangel an qualifiziertem Hochspannungs-Elektro- und Mechanikpersonal für Betrieb und Instandhaltung
Instalco berichtet von einem mehrjährigen Rückstand bei zertifizierten Hochspannungstechnikern, was Betreiber zwingt, Arbeitskräfte zu Premiumsätzen zu importieren [3]. Ausbildungsprogramme an der Technischen Universität Luleå werden die Lücke vor 2027 nicht schließen, was Entwickler zwingt, sich bei der Grundstückssicherung frühzeitig auf Personalentwicklungs-Pipelines festzulegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Dominanz des Eigenbaus treibt die Marktentwicklung voran
Eigenbauten machten im Jahr 2025 70 % des Umsatzes im schwedischen Hyperscale-Rechenzentrum-Markt aus, was die Präferenz der Hyperscaler für eine größere Kontrolle über Anlagendesign, Strominfrastruktur und hochdichte KI-Anforderungen widerspiegelt. Diese Anlagen ermöglichen es den Betreibern, Infrastrukturkonfigurationen auf spezifische Workload- und Leistungsanforderungen abzustimmen und so kontinuierliche Investitionen in zweckgebundene Hyperscale-Campusse zu unterstützen.
Colocation ist zwar kleiner, wird aber bis 2031 voraussichtlich mit einer CAGR von 39,50 % wachsen, angetrieben durch die steigende Nachfrage nach KI- und Cloud-Workloads sowie durch die Fähigkeit von Hyperscalern und Unternehmen, skalierbare Rechenzentrumskapazitäten ohne den Kapitalbedarf für den Bau eigener Anlagen zu nutzen. Anbieter wie atNorth stärken ihre Positionierung durch die Nutzung erneuerbarer Energien und Wärmerückgewinnungsinitiativen und unterstützen damit die Nachfrage von Kunden mit Nachhaltigkeitsanforderungen. Die rasche Expansion von Hyperscale-Colocation neben Eigenbau-Campussen deutet auf ein stärker diversifiziertes Bereitstellungsmodell hin und unterstützt das langfristige Wachstum im schwedischen Hyperscale-Rechenzentrum-Markt.
Nach Komponente: Mechanische Infrastruktur führt die Innovationswelle an
IT-Hardware macht nach wie vor 45 % der Ausgaben aus, doch die mechanische Infrastruktur wird voraussichtlich das schnellste Wachstum mit einer CAGR von 40,20 % bis 2031 verzeichnen. Der zunehmende Einsatz hochdichter KI-Workloads treibt die steigende Nachfrage nach fortschrittlicher Kühlinfrastruktur voran, einschließlich direkter Chip-Flüssigkühlung, Heckklappen-Wärmetauschern und Wärmerückgewinnungssystemen, wodurch die Bedeutung der mechanischen Infrastruktur bei der Entwicklung von Hyperscale-Rechenzentren zunimmt.
Die elektrische Infrastruktur unterstützt weiterhin steigende Rack-Leistungsdichten, während mechanische Systeme strategisch an Bedeutung gewinnen, da Betreiber Anlagen für höherdichte Workloads und verbesserte Energieeffizienz optimieren. Die zunehmende Integration fortschrittlicher Kühl- und Wärmerückgewinnungslösungen verändert daher die Infrastrukturanforderungen, Projektdesigns und Investitionsprofile im schwedischen Hyperscale-Rechenzentrum-Markt.
Nach Tier-Standard: Tier-IV-Wachstum spiegelt Zuverlässigkeitsanforderungen der KI wider
Tier III bleibt dominant, aber die CAGR von 42,10 % bei Tier IV signalisiert eine stärkere Verlagerung hin zu einer zuverlässigeren Infrastruktur für latenzempfindliche KI-Workloads. Neue Hyperscale-Entwicklungen priorisieren zunehmend redundante Stromversorgungen, widerstandsfähige elektrische Systeme und verbesserte mechanische Redundanz, um anspruchsvolle KI-Workloads zu unterstützen und Serviceunterbrechungen zu minimieren.
Neubauten integrieren zunehmend höherstufige Ausfallsicherheit bereits in der Planungsphase, anstatt auf Nachrüstungen zu setzen, was zur Optimierung der Lebenszykluskosten und der Infrastrukturleistung beiträgt. Diese Entwicklung steigert die Nachfrage nach hochwertigen Strom- und Kühlgeräten im schwedischen Hyperscale-Rechenzentrum-Markt und erhöht gleichzeitig die Komplexität bei Projektplanung und Bauanforderungen.
Nach Endverbraucherbranche: BFSI-Transformation beschleunigt die digitale Nachfrage
Cloud und IT hielten im Jahr 2025 einen Umsatzanteil von 33,3 %, doch die CAGR von 38,80 % im BFSI-Bereich spiegelt die zunehmende Nachfrage nach sicherer, konformer und lokal gehosteter Rechenkapazität wider. Finanzinstitute wie Nordea und Swedbank unterstützen die Nachfrage nach dedizierter, widerstandsfähiger Rechenzentrumskapazität, die regulatorische Anforderungen und Datensouveränitätsanforderungen erfüllen kann.
Die Modernisierung des öffentlichen Sektors und die fortschreitende Digitalisierung unterstützen eine stetige Nachfrage in ganz Schweden, während Hersteller zunehmend hybride Cloud-Lösungen einsetzen, um die Kontrolle über sensible Betriebsdaten zu behalten. Zusammen diversifizieren diese Branchen die Umsatzbasis des schwedischen Hyperscale-Rechenzentrum-Marktes und unterstützen ein nachhaltiges Auslastungswachstum.

Nach Rechenzentrumsgröße: Mega-Anlagen treiben die Kapazitätskonzentration voran
Massive Campusse zwischen 25–60 MW machten im Jahr 2025 50 % der aktiven Leistung aus und balancieren dabei Netzanschlussüberlegungen mit Skaleneffekten. Mega-Standorte über 60 MW werden bis 2031 voraussichtlich mit einer CAGR von 44,50 % wachsen, da KI-Workloads die Nachfrage nach größeren, hochdichten Campussen mit erheblichen Strom- und Konnektivitätsanforderungen antreiben. Großangelegte Entwicklungen werden zunehmend rund um eine zentralisierte Strominfrastruktur, Netzkapazität und phasenweise Erweiterung konzipiert.
EcoDataCenters umfangreicher Entwicklungsfahrplan veranschaulicht den phasenweisen Bauansatz, bei dem Meilensteine zur Stromverfügbarkeit mit der vertraglich vereinbarten Nachfrage und der künftigen Kapazitätserweiterung abgestimmt werden. Solche Implementierungen vergrößern den schwedischen Hyperscale-Rechenzentrum-Markt und verstärken den Bedarf an koordinierten Netzkapazitäts-, Umspannwerk- und Strominfrastruktur-Upgrades.
Geografische Analyse
Der Korridor Stockholm-Mälardalen verankert 55% des nordischen Internetverkehrs und beherbergt mehr als 125 Carrier, was ihn zur logischen ersten Anlaufstelle für internationale Marktteilnehmer macht. Ausbau von Untersee-Kabellandungen stärkt die Rolle der Hauptstadt als das wichtigste europäische Gateway für nordische Cloud-Datenflüsse und ermutigt Hyperscaler, Kabelköpfe und Rechenhallen zusammenzulegen. Urbane Fernwärmenetze ermöglichen es Betreibern, thermische Ausgaben zu monetarisieren und den effektiven PUE zu senken sowie die Energiekosten unter EUR 0,03 pro kWh zu drücken.
Nordschweden nutzt reichhaltige Wasserressourcen und kühle Umgebungstemperaturen, die eine Freiluftkühlung für bis zu 10 Monate im Jahr ermöglichen. Facebooks langjähriger Luleå-Campus hat die Region validiert, und EcoDataCenters geplanter 150-MW-Standort in Östersund beschleunigt den nördlichen Cluster und fügt erneuerbare Kapazität hinzu, ohne städtische Netze zu belasten. Die Aussicht auf kleine modulare Reaktoren in der Nähe von Ringhals eröffnet künftige Grundlastoptionen, die die Kohlenstoffintensität weiter reduzieren könnten.
Westliche Küstenkommunen werben zunehmend um Hyperscale-Investitionen, um neu verstärkte Untersee-Kabellandungen zu nutzen. GlobalConnects Glasfaserkorridore verkürzen die Hin- und Rückfahrzeiten nach Deutschland und in das Vereinigte Königreich und bieten eine Alternative zu überfüllten dänischen Routen. Diese tri-regionale Dynamik diversifiziert die Standortwahl innerhalb des Schweden Hyperscale-Rechenzentrum Markts und mildert Strompreisunterschiede im ganzen Land.
Wettbewerbslandschaft
Die globalen Hyperscaler AWS, Microsoft und Google bilden das Fundament des Ökosystems mit selbst gebauten Mega-Campussen, die Maßstäbe für Größe und Effizienz setzen. Internationale Colocation-Marktführer wie Equinix, Digital Realty und NTT ergänzen ihre Kapazitäten mit carrierdichten Anlagen für Unternehmen, die eine schnelle Bereitstellung anstreben. Nordische Spezialisten wie EcoDataCenter, atNorth und Bahnhof differenzieren sich durch klimapositive Betriebsweisen, Wärmerückgewinnungsintegration und kohlenstoffarme Baumaterialien.
Nachhaltigkeitsnarrative erstrecken sich nun auf Transparenz bei der Stromversorgung und die Offenlegung des eingebetteten Kohlenstoffs. EcoDataCenters biomassegestützter Falun-Campus und Digital Realtys Fernwärmepartnerschaften veranschaulichen, wie Betreiber grüne Referenzen in langfristige Preisvorteile umwandeln. Entwickler kleiner modularer Reaktoren wie Kärnfull Next stellen eine potenziell disruptive Gruppe dar und versprechen eine kohlenstofffreie Grundlastversorgung, die die Marktpreiskurven für Strom innerhalb eines Jahrzehnts neu gestalten könnte.
Der Wettbewerbsfokus verlagert sich auch auf KI-optimierte Nutzflächen. Das von NVIDIA unterstützte KI-Technologiezentrum zeigt, wie die Nachfrage nach souveräner KI die Konzentration von GPU-Clustern in Colocation-Umgebungen vorantreiben kann und Bestandsbetreiber dazu zwingt, Layouts für Flüssigkühlung und 100-kW-Racks neu zu gestalten. Betreiber, die Carrierdichte, Wärmerückgewinnungserlöse und Tier-IV-Ausfallsicherheit miteinander verbinden können, werden im schwedischen Hyperscale-Rechenzentrum-Markt Premiumpreise erzielen.
Branchenführer im Schweden Hyperscale-Rechenzentrum Markt
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Digital Realty Trust, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Januar 2025: GlobalConnect stellte eine landbasierte Schweden-Finnland-Glasfaserverbindung mit bis zu 3 Pbps fertig und stärkte damit die nordische digitale Sicherheit.
- Februar 2025: STACK Infrastructure brachte einen 30-MW-Campus in Stockholm voran, mit 18 MW im Bau im Rahmen einer nachhaltigkeitsorientierten globalen Expansion.
- März 2025: Areim beschaffte USD 977 Millionen zur Finanzierung grüner Rechenzentrum-Projekte in den nordischen Ländern, mit Schweden als Priorität.
- Mai 2025: Ein schwedisches Konsortium mit AstraZeneca, Ericsson, Saab, SEB und Wallenberg Investments kooperierte mit NVIDIA, um zwei DGX SuperPODs bereitzustellen und Schwedens größten Unternehmens-KI-Supercomputer zu schaffen.
- Juni 2025: Brookfield verpflichtete sich zu SEK 95 Milliarden (USD 9,9 Milliarden) für einen 750-MW-KI-Rechenzentrum-Campus in Strängnäs und verdoppelte damit mehr als seinen früheren Plan.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Mordor Intelligence definiert den schwedischen Hyperscale-Rechenzentrum-Markt als den jährlichen Umsatzstrom, der durch neu errichtete oder gepachtete Anlagen generiert wird, die mindestens 4 MW IT-Last an einen einzelnen Eigentümer oder Hauptmieter liefern und für Cloud-skalierte Automatisierung, modulare Erweiterung und PUE-Ziele unter 1,3 ausgelegt sind.
Ausschluss aus dem Geltungsbereich: Edge-Mikro-Standorte unter 4 MW und unternehmenseigene Server-Räume sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Kollokation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau und Dienstleistungen
- Kern- und Hüllenentwicklung
- Installations- und Inbetriebnahmedienste
- Entwurfsplanung
- Branderkennung, Unterdrückung und physische Sicherheit
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endverbraucherbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumsgröße
- Groß (kleiner gleich 25 MW)
- Massiv (größer als 25 MW und kleiner gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir haben schwedische Netzplaner, Immobilienentwickler, nordische Cloud-Regionaldirektoren, HVAC-OEM-Ingenieure und Kanalpartner in Stockholm, Västerås und Luleå befragt. Ihre Beiträge halfen dabei, Strompreisannahmen, erreichbare Rack-Dichten und voraussichtliche Inbetriebnahmezeitpläne zu validieren, und stellten sicher, dass das Umfrage-Feedback Lücken aus der Schreibtischrecherche schloss.
Schreibtischrecherche
Unsere Analysten begannen mit gesetzlichen und offenen Datensätzen von Stellen wie der Schwedischen Energiebehörde, Svenska kraftnät, der Schwedischen Post- und Telekommunikationsbehörde sowie Eurostat, die Netzkapazität, Latenzkorridore und das Wachstum des Datenverkehrs quantifizieren. Branchenverbandsportale wie SweDCI, Cloudscene und die European Data Centre Association lieferten Anlagenanzahlen und Tier-Aufteilungen, die die Schätzungen der installierten Basis verankern.
Diese Erkenntnisse wurden durch Unternehmenseinreichungen, Investorenpräsentationen und seriöse Pressearchive ergänzt, die über D&B Hoovers und Dow Jones Factiva erfasst wurden, während Patentcluster für Immersionskühlung über Questel gesichtet wurden, um aufkommende Investitionstreiber zu identifizieren. Die aufgeführten Quellen sind illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden für Querprüfungen und Klärungen herangezogen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Aufbau beginnt mit Stockholmer und regionalen IT-Laststatistiken, Stromsteueraufzeichnungen und angekündigten Hyperscale-Investitionsausgaben, die dann mithilfe von Stichproben der durchschnittlichen Baukosten pro eingesetztem Megawatt in Umsatz umgerechnet werden. Die Ergebnisse werden durch einen selektiven Bottom-up-Aufbau offengelegter Campus-Kapazitäten und Kanal-Durchschnittsverkaufspreis × Volumen-Prüfungen bestätigt. Schlüsselvariablen wie der Preisindex für erneuerbare Energien, die durchschnittliche Rack-Dichte, die Durchdringung von KI-/Telekommunikations-Workloads, die Laufzeit von Steuerrabatten und die Vorlaufzeit für Netzanschlüsse fließen in eine multivariate Regression ein, die den Ausblick für 2025-2031 generiert. Die Szenarioanalyse berücksichtigt Strompreisschocks.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Überprüfung durch leitende Mitarbeiter Varianzprüfungen anhand historischer Reihen, Peer-Kennzahlen und aktuellen Primäranrufen unterzogen. Modelle werden jährlich aktualisiert, mit Zwischenaktualisierungen, die durch Ankündigungen von ≥ 100 MW oder regulatorische Maßnahmen ausgelöst werden; vor jeder Kundenlieferung erfolgt eine abschließende Plausibilitätsprüfung.
Warum Mordors Schweden Hyperscale-Rechenzentrum-Ausgangswert überzeugt
Veröffentlichte Zahlen weichen voneinander ab, weil Unternehmen Geografien vermischen, Ausgaben statt Umsatz messen oder Kühlnachrüstungen weglassen. Unser disziplinierter Geltungsbereich, die jährliche Aktualisierung und die zweischichtige Validierung halten den Marktwert 2025 von 427,64 Millionen USD sowohl transparent als auch reproduzierbar.
Wesentliche Ursachen für Abweichungen sind: Einige Herausgeber zitieren globale oder nordische Aggregate, andere wenden ungeprüfte Durchschnittsverkaufspreis-Aufschläge an, und einige stützen sich auf veraltete Kapazitätspipelines ohne Vor-Ort-Überprüfung.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 427,64 Mio. USD (2025) | Mordor Intelligence | - |
| 162,79 Mrd. USD (2024) | Globales Beratungsunternehmen A | Globaler Geltungsbereich, Ausgabenmetrik, einstufiges Top-down-Modell |
| 2,8 Mrd. USD (2023) | Fachzeitschrift B | Investitionswert, vermischt Colocation und Unternehmenshallen, unklare Wechselkursbasis |
Zusammengenommen zeigt der Vergleich, dass Mordors fundierter, variablengesteuerter Ausgangswert, sobald Abweichungen in Geltungsbereich und Metrik bereinigt sind, Entscheidungsträgern einen verlässlichen Referenzpunkt für Schwedens schnell wachsende Hyperscale-Landschaft bietet.
Im Bericht beantwortete Schlüsselfragen
Was ist der prognostizierte Wert des Schweden Hyperscale-Rechenzentrum Markts im Jahr 2031?
Es wird prognostiziert, dass der Markt bis 2031 einen Wert von 2,49 Milliarden USD erreichen wird, mit einer CAGR von 36,26 %.
Welches Segment expandiert nach Tier-Standard am schnellsten?
Tier-IV-Anlagen werden voraussichtlich bis 2031 mit einer CAGR von 42,10 % wachsen, angetrieben durch steigende Anforderungen an eine widerstandsfähige Infrastruktur zur Unterstützung hochdichter KI-Workloads und unternehmenskritischer Datenverarbeitung.
Wie profitieren Schwedens erneuerbare Ressourcen die Rechenzentrumsbetreiber?
Betreiber sichern sich 24/7 wasser- und windabgestimmte Stromabnahmeverträge, die die Gesamtenergiekosten senken und ambitionierte Nachhaltigkeitsziele unterstützen.
Warum steigt die BFSI-Nachfrage so schnell?
Inländische Souveränitätsvorschriften erfordern die schwedische Verarbeitung sensibler Finanzdaten und treiben eine CAGR von 38,80 % für BFSI-Kapazitäten voran.
Welches Risiko könnte das kurzfristige Wachstum verlangsamen?
Engpässe im städtischen Übertragungsnetz in Stockholm und Göteborg können neue Netzanschlüsse um bis zu 18 Monate verzögern.
Welches Risiko könnte das kurzfristige Wachstum verlangsamen?
Übertragungsnetzkongestion in Stockholm und Göteborg könnte neue Stromanschlüsse um bis zu 18 Monate verzögern.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Schweden Rechenzentrumsbaumarkt Bau in Schweden, unterteilt nach Infrastruktur, Tier und Endnutzer.
- Schweden Markt für Rechenzentrumsspeicher Speicher in Schweden, unterteilt nach Anlagengröße und Tier.
- Spanien Rechenzentrums-Stromversorgungsmarkt Stromsysteme in Spanien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Schweden Markt für physische Sicherheit in Rechenzentren Physische Sicherheit in Schweden, unterteilt nach Lösungstyp und Servicetyp.