
Marktgröße und Marktanteil des Hyperscale-Rechenzentrumsmarkts in Thailand
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2023 |
| Marktgröße (2026) | 5.26 Milliarden US-Dollar |
| Marktgröße (2031) | 14.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 22.39 % |
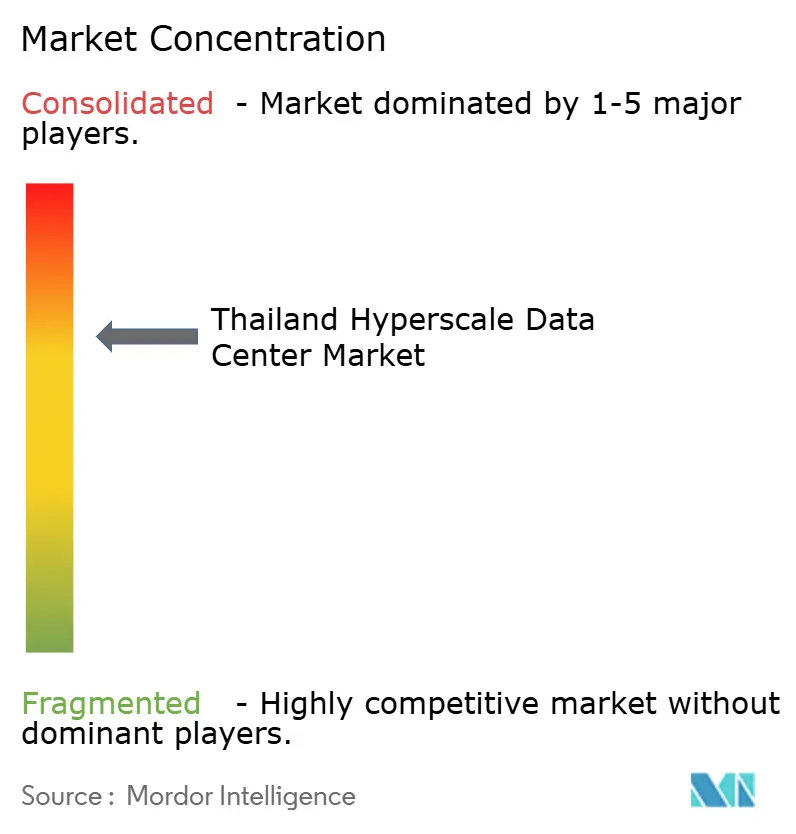
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Hyperscale-Rechenzentrumsmarkts in Thailand von Mordor Intelligence
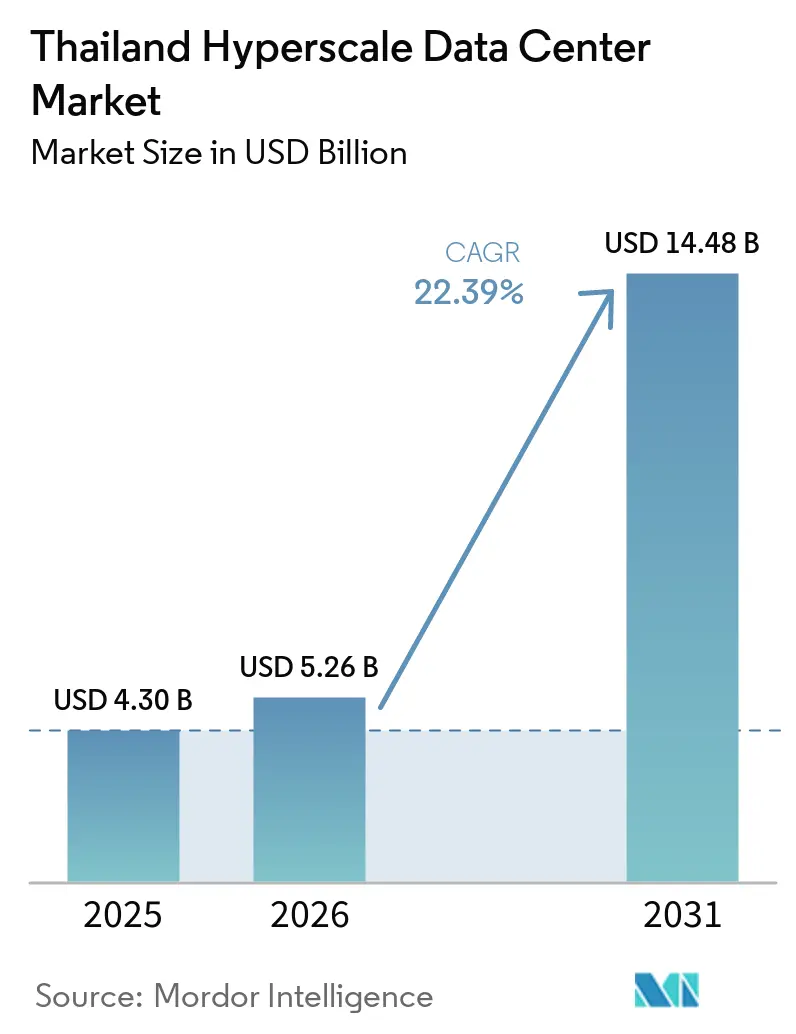
Die Marktgröße des Thailand Hyperscale-Rechenzentrumsmarkts wurde im Jahr 2025 auf 4,30 Milliarden USD geschätzt und wird voraussichtlich von 5,26 Milliarden USD im Jahr 2026 auf 14,48 Milliarden USD bis 2031 wachsen, mit einer CAGR von 22,39 % während des Prognosezeitraums (2026–2031). In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 0,45 Tausend Megawatt geschätzt und wird voraussichtlich von 1,59 Tausend Megawatt im Jahr 2025 auf 6,63 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 22,31 % während des Prognosezeitraums (2025–2031).
Markt für Hyperscale-Rechenzentren in Thailand – Marktübersicht
Die Nachfrage wird durch staatliche Anreize im Rahmen von Thailand 4.0, eine rasche Cloud-Einführung in Unternehmen und Eigenbauverpflichtungen von Hyperscalern angetrieben, die im Zeitraum 2024–2025 8 Milliarden USD überstiegen. Unterseeische Kabellandungen in der Eastern Economic Corridor (EEC) senken die internationalen Bandbreitenkosten und stärken Thailands Position als grenzüberschreitender Latenz-Hub. Gleichzeitig dämpfen Unsicherheiten bei den Stromtarifen und ein begrenztes Angebot an erneuerbaren Energiezertifikaten (REC) die kurzfristige Expansion und zwingen Betreiber dazu, energieeffiziente Architekturen und direkte Stromabnahmeverträge zu priorisieren.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp entfielen im Jahr 2025 63 % der CAGR von 24,5 % des Marktanteils im Thailand Hyperscale-Rechenzentrumsmarkt auf Hyperscaler-Eigenbauten.
- Nach Komponente entfielen im Jahr 2025 45 % der CAGR von 22,5 % der Marktgröße des Thailand Hyperscale-Rechenzentrumsmarkts auf die IT-Infrastruktur.
- Nach Tier-Standard wird erwartet, dass Tier-IV-Bereitstellungen bis 2031 mit einer CAGR von 23,2 % wachsen und damit Tier III übertreffen.
- Nach Endnutzerbranche wird prognostiziert, dass BFSI-Workloads bis 2031 mit der höchsten CAGR von 23,1 % wachsen.
- Nach Rechenzentrumskapazität werden Mega-Scale-Einrichtungen (mehr als 60 MW) im gleichen Zeitraum voraussichtlich mit einer CAGR von 24,6 % expandieren.
Trends und Erkenntnisse des Hyperscale-Rechenzentrumsmarkts in Thailand
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Cloud-Regionsexpansionen durch Hyperscaler | +6.2% | Bangkok und EEC | Mittelfristig (2–4 Jahre) |
| BOI-Steuerreize und Digitalpolitik Thailand 4.0 | +4.8% | National; EEC-Priorität | Langfristig (≥ 4 Jahre) |
| 5G-gesteuerter OTT-Video- und Mobile-Gaming-Datenverkehr | +3.9% | Städtische Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| EEC-Unterseekabelanbindungen | +2.7% | Chonburi, Rayong, Chachoengsao | Mittelfristig (2–4 Jahre) |
| Geplanter 1,5-GW-Erneuerbare-Energie-PPA-Rahmen | +2.1% | Industriezonen | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Latenz-Hubs für Indochina-KI-Cluster | +1.8% | Grenzprovinzen und Bangkok-Knoten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-Regionsexpansionen durch Hyperscaler
Amazon Web Services startete im Januar 2025 die AWS-Asia-Pacific-(Thailand)-Region, nachdem das Unternehmen 5 Milliarden USD zugesagt hatte, und schuf drei Verfügbarkeitszonen, die für souveräne Cloud- und KI-Workloads ausgelegt sind.[1] Google verpflichtete sich zu 1 Milliarde USD für einen Campus in Chonburi, der als Anker für seine erste Cloud-Region in Thailand dienen wird. Microsoft und Oracle haben ähnliche Planungen bekannt gegeben, während AIS gemeinsam mit Oracle Alloy eine inländische Cloud aufbaut, um sensible Workloads des öffentlichen Sektors zu erfassen. Diese Implementierungen erzeugen einen Kreislauf der Unternehmensmigration, der die Kollokations- und Edge-Nachfrage im gesamten Hyperscale-Rechenzentrumsmarkt in Thailand ankurbelt.
BOI-Steuerreize und Digitalpolitik Thailand 4.0
Das Board of Investment (BOI) gewährt für einen Zeitraum von fünf Jahren eine 50-prozentige Reduzierung der Körperschaftsteuer auf Investitionsausgaben (CAPEX) für Rechenzentren von über 33 Millionen USD sowie Einfuhrzollbefreiungen für kritische Ausrüstungen.[2] Erweiterte Vergünstigungen in der EEC umfassen längere Steuerferien und beschleunigte Lizenzerteilung, wodurch die Gesamtbetriebskosten gegenüber dem benachbarten Malaysia um 15–20 % gesenkt werden. In Verbindung mit Förderprogrammen zur Qualifizierung im Bereich Künstliche Intelligenz stärkt dieser Rahmen die Nachfrage in den Bereichen Cloud, BFSI und Fertigung.
5G-gesteuerter OTT-Video- und Mobile-Gaming-Datenverkehr
Der Mobile-Gaming-Durchsatz im 5G-Netz von AIS verdoppelte sich zwischen 2023 und 2024 und überstieg 2 PB pro Monat. Ultra-hochauflösendes Video und Netzwerk-Slicing für geschäftliche Anwendungsfälle erfordern Edge-Knoten innerhalb von 50 km von städtischen Clustern, was die mikro-regionale Kapazität im Hyperscale-Rechenzentrumsmarkt in Thailand katalysiert.
Unterseekabelanbindungen in der Östlichen Wirtschaftszone (EEC)
Das 9.400 km lange Asia-Direct-Cable von CAT Telecom verbindet Thailand mit China, Japan und Singapur und senkt die internationale Transitlatenz und -kosten um 30–40 %. Weitere Anlandestationen wie MOALEE in Rayong fördern Thailands Entwicklung zum regionalen Datentransit-Gateway.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Knappheit an RECs für groß angelegte Grünstromversorgung | -2.8% | Nationale Industriegebiete | Mittelfristig (2–4 Jahre) |
| Höhere Stromtarife im Vergleich zu Malaysia und Vietnam | -3.4% | Ballungsraum Bangkok | Kurzfristig (≤ 2 Jahre) |
| Landpreisanstieg im Ballungsraum Bangkok | -1.9% | Bangkoks Geschäftszentrum und Vororte | Kurzfristig (≤ 2 Jahre) |
| Netzabschaltungsrisiko in der nördlichen Trockenzeit | -1.6% | Nördliche und zentrale Provinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Stromtarife gefährden die regionale Wettbewerbsfähigkeit
Geplante Tariferhöhungen von bis zu 44 % steigern die Betriebskosten für Anlagen im 24/7-Betrieb und verringern die Kostendifferenz zum Penang-Korridor in Malaysia.[3] Betreiber reagieren darauf, indem sie langfristige Erneuerbare-Energie-PPAs abschließen oder sich in der EEC ansiedeln, wo die Industrietarife geringfügig niedriger sind.
Knappheit an Erneuerbarer-Energie-Zertifikaten schränkt den Zugang zu Grünstrom ein
Nur 3.934 MW erneuerbarer Kapazität sind REC-fähig, was für die Nachhaltigkeitsziele der Hyperscaler unzureichend ist, die Zertifikatspreise in die Höhe treibt und 100-%-Grünstrom-Verpflichtungen erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Dominanz des Eigenbaus steht vor einer Disruption durch Kollokation
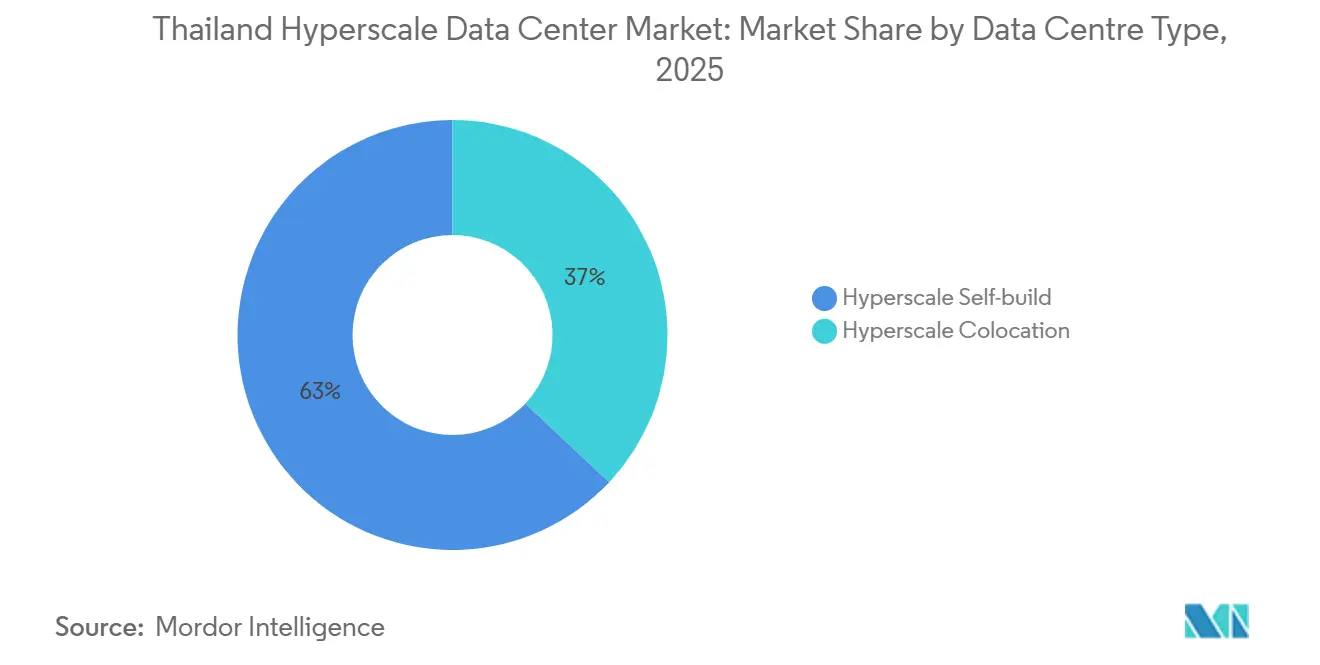
Eigenbauten machen im Jahr 2025 63 % des Marktanteils im Thailand Hyperscale-Rechenzentrumsmarkt aus. Hyperscaler entscheiden sich für maßgeschneiderte Designs mit Rack-Dichten von 40–140 kW pro Rack, um KI-Trainingscluster zu betreiben. Die prognostizierte CAGR von 24,5 % für Colocation signalisiert jedoch eine Verlagerung hin zu kapitalschonender Expansion. Die von STT GDC angebotenen Einrichtungen stellen flüssigkeitsgekühlte, GPU-fähige Hallen bereit, die es Cloud-Anbietern ermöglichen, Kapazitäten aufzubauen und gleichzeitig das Immobilienrisiko zu reduzieren.
Colocation-Anbieter verkürzen die Bereitstellungsvorlaufzeiten auf unter 12 Monate, verglichen mit 20–24 Monaten für Greenfield-Eigenbauten, was sie für sekundäre regionale Knoten oder latenzempfindliche Edge-Workloads attraktiv macht. Hybride „Build-to-suit-then-lease-back”-Modelle verbreiten sich zunehmend und ermöglichen es Hyperscalern, Spezifikationen zu gestalten und gleichzeitig die Bilanzflexibilität zu wahren – ein Trend, der den Thailand Hyperscale-Rechenzentrumsmarkt weiter diversifizieren wird.


Nach Komponente: IT-Infrastruktur führt, während DCIM/BMS beschleunigt
Die IT-Infrastruktur macht im Jahr 2025 45 % des Thailand Hyperscale-Rechenzentrumsmarkts aus und umfasst Server, Speicher und Hochgeschwindigkeits-Ethernet-Fabrics. Die Nachfrage steigt, da Betreiber von 10G auf 40G/80G-Verbindungen für GPU-Cluster umsteigen. DCIM/BMS-Lösungen wachsen mit einer CAGR von 22,5 %, da KI-gestützte Plattformen wie Huawei NetEco 6000 den PUE durch prädiktive thermische Optimierung um 8 % senken.
Elektrische Ausrüstung, insbesondere 2N-USV-Arrays und dieselbetriebene rotierende USV-Systeme, skaliert mit den Leistungsdichten, während die mechanische Infrastruktur Heck-Wärmetauscher und Immersionsflüssigkeitskühlung einsetzt. Integriertes Monitoring über diese Komponenten hinweg stärkt die betriebliche Resilienz und steigert die Betriebskosteneffizienz, was die Wettbewerbsfähigkeit des Thailand Hyperscale-Rechenzentrumsmarkts verbessert.
Nach Tier-Standard: Dominanz von Tier III verlagert sich zu Tier IV
Tier-III-Standorte machen 75 % der bestehenden Kapazität aus und bieten gleichzeitige Wartbarkeit. Dennoch wird erwartet, dass die Tier-IV-Entwicklung bis 2031 mit einer CAGR von 23,2 % wächst, da die KI-Trainingskosten 10 Millionen USD pro Modell-Durchlauf übersteigen und Ausfallzeiten damit untragbar werden. Die Allianz von True IDC mit SIAM.AI CLOUD umfasst eine Tier-IV-Einrichtung, die für NVIDIA H100-Cluster ausgelegt ist.
Die Tier-IV-Architektur schreibt 2N+1-Stromversorgungsstränge und vollständig fehlertolerante mechanische Systeme vor, was die Investitionskosten erhöht, aber eine Verfügbarkeit von 99,995 % gewährleistet. Premium-Preisgestaltung und höhere GPU-Auslastungsraten gleichen die inkrementellen Kosten aus und machen Tier IV für BFSI-, Regierungs- und kritische KI-Workloads im Thailand Hyperscale-Rechenzentrumsmarkt attraktiv.
Nach Endnutzerbranche: Cloud-IT-Führerschaft wird durch BFSI-Wachstum herausgefordert
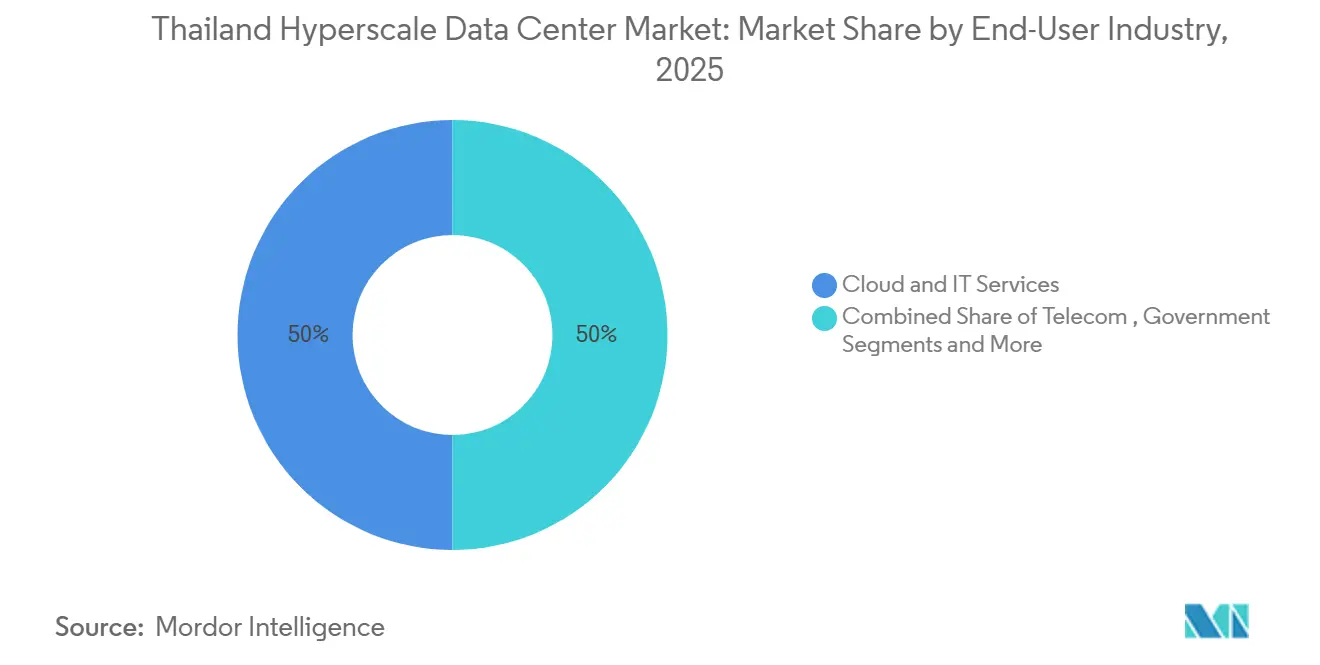
Cloud- und IT-Nutzer machen 50 % der Marktgröße des Hyperscale-Rechenzentrumsmarkts in Thailand aus, angetrieben durch souveräne Regionen von AWS und Google. BFSI-Workloads wachsen am schnellsten mit einer CAGR von 23,1 %, da Digitalbanking-Vorschriften eine lokale Datenspeicherung und Echtzeit-Analysen erfordern. Die Bank of Ayudhya nutzt AWS-Dienste für die Betrugserkennung und regulatorische Berichterstattung.
Telekommunikationsbetreiber erweitern Edge-Knoten für 5G-Netzwerk-Slicing, während Medien- und Unterhaltungsunternehmen hochbandbreitige Streaming-Infrastrukturen benötigen. Die Fertigung setzt auf Industrie-4.0-Smart-Factories, die Niedriglatenz-Analysen benötigen, und der öffentliche Sektor treibt die Akzeptanz durch Cloud-first-Mandate voran, was den Hyperscale-Rechenzentrumsmarkt in Thailand erweitert.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Rechenzentren-Größe: Große Anlagen dominieren, während Mega-Anlagen zunehmen
Große Einrichtungen ≤ 25 MW hielten im Jahr 2025 einen Marktanteil von 54 %. Sie bleiben für inkrementelle Expansion und diverse Kundensegmente beliebt. Mega-Scale-Campusse > 60 MW verzeichnen das höchste Wachstum (CAGR von 24,6 %), angeführt von Googles Standort in Chonburi und TikToks landesweitem Plan im Wert von 8,8 Milliarden USD.
Mega-Scale-Projekte nutzen Skaleneffekte für Flüssigkühlanlagen und standorteigene 230-kV-Umspannwerke, was die einheitlichen Investitionskosten senkt. Der EEC bietet Grundstücke mit doppelter Netzanbindung und Nähe zu Unterseekabeln, was den Korridor zum Epizentrum zukünftiger Mega-Scale-Kapazitäten im Thailand Hyperscale-Rechenzentrumsmarkt macht.
Geografische Analyse
Bangkok bleibt der wichtigste Knotenpunkt und beherbergt über 60 % der betrieblichen Kapazität aufgrund von trägerdichten Vermittlungsstellen und der Nähe zu Unternehmenshauptsitzen. Allerdings stiegen die Grundstückspreise zwischen 2021 und 2024 um 75 %, wobei allein im vierten Quartal 2022 ein Anstieg von 12,5 % im Jahresvergleich verzeichnet wurde. Diese wirtschaftlichen Rahmenbedingungen lenken Neubauten in Richtung EEC, wo BOI-Anreize, doppelte Netzeinspeisung und mehrere Kabelanbindungen größere Kapazitäten ermöglichen. Die EEC ist bereits Anker für zugesagte Investitionen von über 4 Milliarden USD von AWS, Google und Stratus Technology, was ihren Status im Hyperscale-Rechenzentrumsmarkt in Thailand unterstreicht.
Nördliche und zentrale Provinzen wie Chiang Mai und Nakhon Ratchasima entwickeln Edge-Knoten, die den Tourismus- und Agrar-Tech-Sektor bedienen und die Latenz für lokale Anwendungen auf unter 15 ms reduzieren. Grenzüberschreitende terrestrische Glasfaserrouten nach Laos und Kambodscha verstärken Thailands Attraktivität als Indochina-Gateway. Nichtsdestotrotz erfordern Netzabschaltungsrisiken während der Trockenzeit im Norden redundante Einspeisungen und Dieselreserven, was Betreiber dazu veranlasst, standorteigene Solar- und Batteriespeicherlösungen zu integrieren.
Wettbewerbsdruck aus Malaysias Johor-Korridor, der Strom zu einem Gegenwert von 2,80–3,20 Baht/kWh anbietet, stellt Thailand beim Stromkostenvergleich vor Herausforderungen. Dennoch hält Thailand dagegen mit niedrigeren Preisen für Unterwasserbandbreite und politischer Stabilität, die zusammen mit Steueranreizen ein ausgewogenes Wertangebot für Hyperscale-Investoren aufrechterhalten. Insgesamt stützen diese Dynamiken ein robustes mehrregionales Wachstum im Hyperscale-Rechenzentrumsmarkt in Thailand.
Wettbewerbslandschaft
Globale Hyperscaler dominieren die strategische Ausrichtung, aber lokale Incumbents verfügen über starke regulatorische und Kundenbeziehungen. Der Regionsstart von AWS sichert eine Basisnachfrage, die inländische Akteure durch Managed-Service-Ökosysteme nutzen können. Googles KI-zentrischer Campus und Microsofts bevorstehende Region verschärfen den Wettbewerb um erneuerbare Energie und qualifiziertes Personal. True IDC, NTT GDC und STT GDC reagieren darauf, indem sie Anlagen für Flüssigkühlung und 800-G-Switching nachrüsten, um technische Parität im Hyperscale-Rechenzentrumsmarkt in Thailand zu gewährleisten.
Gemeinschaftsunternehmen-Modelle verbreiten sich zunehmend: Die Partnerschaft von Global Infrastructure Partners mit der CP-Gruppe und True IDC bringt internationales Kapital ein und wahrt dabei das thailändische Eigentum. Kollokierende Telekommunikationsbetreiber wie AIS-CSL nutzen 5G-Edge-Anforderungen, um Konnektivität und Computing zu bündeln. Neueinsteigende, darunter CoreWeave, suchen nach GPU-fokussierter Kapazität und könnten Tier-IV-Konversionen beschleunigen. Das Wettbewerbsfeld verlagert sich von reiner Flächen- und Stromversorgung zur Ermöglichung von KI-Diensten, wobei Anbieter NVIDIA-DGX-zertifizierte Pods und verwaltete Kubernetes-Angebote integrieren.
Laufende Fusionen und Übernahmen sowie Brownfield-Expansionen werden erwartet, da Kapazitätsengpässe zunehmen. Dennoch bestehen reichliche Chancen in sekundären Ballungsräumen und branchenspezifischen Clouds (Gesundheitswesen und öffentlicher Sektor). Betreiber, die Preis, Nachhaltigkeit und Bereitstellungsgeschwindigkeit in Einklang bringen, werden einen überdurchschnittlichen Anteil am Hyperscale-Rechenzentrumsmarkt in Thailand erzielen.
Marktführer der Hyperscale-Rechenzentrums-Branche in Thailand
-
STT GDC
-
Microsoft Corporation
-
Google Inc.
-
Amazon Web Services
-
Alibaba Cloud
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2025: NTT Data investierte 90 Millionen USD in die Eröffnung eines hochmodernen Rechenzentrums in Bangkok und stärkte damit das digitale Rückgrat Südostasiens (Technice).
- Juni 2025: Das BOI genehmigte Stratus Technologys Projekt im Wert von 727 Millionen USD, das eine neue Kapazität von mehr als 120 MW hinzufügt (Reuters).
- Mai 2025: Baker McKenzie beriet Global Infrastructure Partners bei der Partnerschaft mit der CP-Gruppe und True IDC für Infrastruktur-Upgrades (Baker McKenzie).
- März 2025: Die Regierung genehmigte Rechenzentrums-Investitionen in Höhe von 2,7 Milliarden USD, darunter den 300-MW-Campus von Beijing Haoyang (Economic Times).


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
In dieser Studie definieren wir den Thailand Hyperscale-Rechenzentrumsmarkt als neue Server-Campusse, die mindestens 10 MW an geplanter IT-Last bereitstellen und von globalen Cloud- oder digitalen Plattformen besessen oder gemietet werden, wobei fortschrittliche Strom-, Kühl- und Verbindungssysteme zur Skalierung der Rechenleistung eingesetzt werden.
Ausschlüsse des Geltungsbereichs: Unsere Abdeckung schließt Unternehmens-, Edge- und Colocation-Einrichtungen unterhalb der 10-MW-Schwelle aus.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Kollokation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten (PDU)
- Transferschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Kern- und Hüllenbau
- Installation und Inbetriebnahme
- Planungs- und Ingenieursleistungen
- Brandmelde-, Brandlösch- und physische Sicherheitssysteme
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentren-Größe
- Groß (kleiner als oder gleich 25 MW)
- Groß-mittel (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Unsere Analysten führten strukturierte Gespräche mit Hyperscaler-Bauleitern, globalen Design-Build-Unternehmen, lokalen Versorgungsunternehmen und Colocation-Vertriebsleitern in Bangkok, Chonburi und Rayong. Diese Gespräche validierten nutzbare Grundflächen, vorherrschende PUE-Werte, Pläne zur Beschaffung erneuerbarer Energien und realistische Hochlaufpläne, die Sekundärdaten nicht vollständig auflösen konnten.
Schreibtischrecherche
Im Rahmen der Schreibtischrecherche sammelten unsere Mordor-Analysten offizielle Fakten von der Nationalen Rundfunk- und Telekommunikationskommission, den Amtsblättern des Board of Investment, Zollhandelsdaten, Lastkurven der Energieregulierungskommission sowie Kapazitätstrackern wie DC Byte, um Politikzeitpläne, Geräteimporte, Stromtarife und Standortpipelines zu klären.
Anschließend wurden 10-K-Einreichungen von Unternehmen, Investorenpräsentationen, Pressemitteilungen sowie Momentaufnahmen von D&B Hoovers und Dow Jones Factiva hinzugezogen, um Investitionsbeträge und Inbetriebnahmetermine gegenzuprüfen. Die aufgeführten Namen sind illustrativ, während viele weitere öffentliche Quellen die Evidenzbasis gestärkt haben.
Marktgrößenbestimmung und Prognose
Das Modell von Mordor beginnt mit einem Top-down-Kapazitätspool, der aus installierten und angekündigten Megawatt-Zahlen aufgebaut wird und anschließend um Auslastung und durchschnittlichen Servicepreis bereinigt wird, um eine Umsatzbasis für Thailands Hyperscale-Segment zu ermitteln. Ein selektiver Bottom-up-Aufbau von fünf großen Campussen hält die Gesamtwerte innerhalb beobachtbarer Grenzen.
Spreads bei erneuerbaren Tarifen, die Inanspruchnahme von Stromabnahmeverträgen, die Dichte des Glasfasernetzes in Ballungsräumen, Grundstückskosteninflation und die Rack-Energiedichte fließen in eine multivariate Regression ein, die die Nachfrage über den Prognosezeitraum projiziert. Eine Szenarioanalyse für schnelles KI-Workload-Wachstum gegenüber konventioneller IT-Migration verfeinert die endgültige Wachstumsrate.
Datenvalidierung und Aktualisierungszyklus
Mordor Intelligence führt Varianzprüfungen gegen BOI-Genehmigungen, NBTC-Lizenzen und Stromverkäufe durch und nimmt vor der Freigabe erneut Kontakt zu den Quellen auf, wenn Anomalien auftreten. Das Modell wird jährlich aktualisiert, mit Zwischenaktualisierungen nach wesentlichen Ereignissen, sodass Kunden stets die aktuellste Einschätzung erhalten.
Warum Mordors Thailand Hyperscale-Rechenzentrum-Basislinie Verlässlichkeit genießt
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil einige Unternehmen Hyperscale-, Colocation- und Unternehmenserlöse vermischen, unterschiedliche Preisstaffeln anwenden oder unregelmäßig aktualisieren. Wir legen diese Unterschiede dar, damit Käufer erkennen können, wie unsere klarere Definition, konsistente Variablen und jährliche Aktualisierung einen stabileren Ankerpunkt liefern.
Wesentliche Lücken entstehen bei der Frage, ob selbst errichtete Cloud-Campusse gezählt werden, wie Kapitalaufwendungen in Erlöse umgerechnet werden und welche Wechselkurse festgeschrieben sind. Unser Modell nutzt Abrechnungseinblicke vor Ort, wendet durchschnittliche Jahres-Wechselkurse an und hält einen transparenten Workload-Mix aufrecht.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 4,30 Mrd. USD (2025) | Mordor Intelligence | - |
| 1,56 Mrd. USD (2024) | Regionale Beratungsgesellschaft A | Zählt Kapitalausgaben und vermischt Unternehmens- mit Colocation-Erlösen |
| 1,15 Mrd. USD (2024) | Fachzeitschrift B | Bündelt alle Einrichtungstypen und verwendet Investitionskosten statt Erlöse |
| 0,65 Mrd. USD (2023) | Globale Beratungsgesellschaft C | Schließt Cloud-Eigenkapazitäten aus und stützt sich auf begrenzte öffentliche Quellen |
Offene Berichtsauszüge zitieren 2024er Werte von 1,56 Milliarden USD und 1,15 Milliarden USD, während eine Analystennotiz aus dem Jahr 2023 0,65 Milliarden USD anführt, was die große Streuung außerhalb unserer Basislinie unterstreicht. Der Vergleich zeigt, dass Mordors Markteinschätzung, sobald konsistenter Umfang, Konvertierungslogik und Aktualisierungsrhythmus angewendet werden, mit realen Zahlungsströmen übereinstimmt und den ausgewogensten mittleren Weg bietet.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hyperscale-Rechenzentrumsmarkt in Thailand im Jahr 2025?
Der Markt wird im Jahr 2025 auf 4,30 Milliarden USD geschätzt
Welche CAGR wird für den Hyperscale-Rechenzentrumsmarkt in Thailand von 2025 bis 2031 erwartet?
Die prognostizierte CAGR beträgt 22,39 %, was die Marktgröße bis 2031 auf 14,48 Milliarden USD treiben wird.
Welches Bereitstellungsmodell wächst am schnellsten?
Hyperscaler-Colocation wird voraussichtlich bis 2031 mit einer CAGR von 24,5 % wachsen.
Warum ist die EEC für neue Anlagen wichtig?
Die EEC bietet doppelte Netzeinspeisung, Unterseekabelanbindungen und BOI-Steuerreize, was die Gesamtbetriebskosten und die Latenz zu regionalen Märkten senkt.
Was ist die wichtigste Kostenherausforderung für Betreiber?
Steigende Stromtarife – potenziell um bis zu 44 % – schmälern Thailands Kostenvorteil gegenüber Malaysia und Vietnam und zwingen zu direkten erneuerbaren Stromabnahmeverträgen.
Welche Branche expandiert bei der Nachfrage am schnellsten?
A6. BFSI-Workloads führen mit einer CAGR von 23,1 %, da Digitalbanking-Vorschriften eine lokale Datenspeicherung und hochzuverlässige Infrastruktur erfordern.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Thailand Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Thailand, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für Rechenzentrums-Racks in Thailand Racks in Thailand, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Markt für Rechenzentrumsbau in Thailand Bau in Thailand, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für SSDs in Rechenzentren SSDs weltweit, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.
- Indonesien Rechenzentrumsbau-Markt Bauwesen in Indonesien, unterteilt nach Tier, Anlagentyp und Infrastruktur.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

