
Taille et part du marché philippin des centres de données hyperscale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
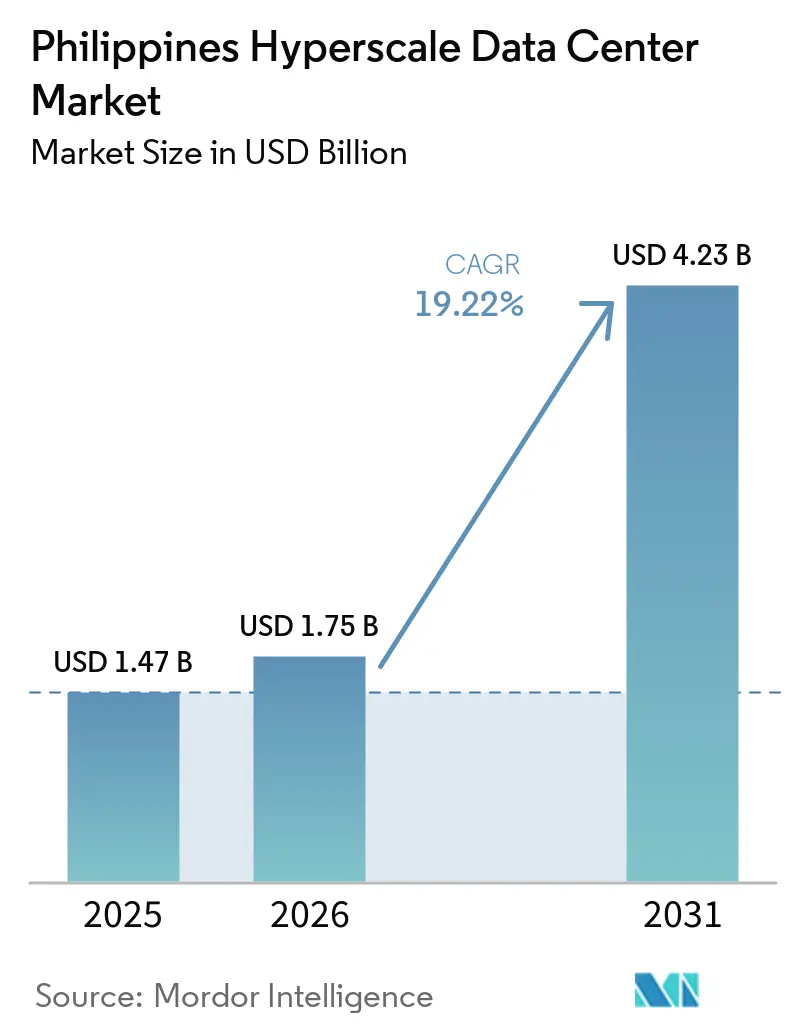
| Taille du Marché (2026) | 1.75 Milliards de dollars |
| Taille du Marché (2031) | 4.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.22 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché philippin des centres de données hyperscale par Mordor Intelligence
La taille du marché des centres de données hyperscale aux Philippines devrait augmenter de 1,47 milliard USD en 2025 à 1,75 milliard USD en 2026 et atteindre 4,23 milliards USD d'ici 2031, avec un CAGR de 19,22 % sur la période 2026-2031. En termes de volume de production, le marché était évalué à 0,22 millier de mégawatts en 2025 et devrait passer de 0,34 millier de mégawatts en 2025 à 0,61 millier de mégawatts d'ici 2031, à un CAGR de 12,16 % au cours de la période de prévision (2025-2031).
Cette trajectoire de croissance est portée par les mandats de numérisation du gouvernement, les nouveaux câbles sous-marins transpacifiques et les investissements directs étrangers qui positionnent collectivement l'archipel comme le prochain hub hyperscale d'Asie du Sud-Est. Les revenus de la colocation standard commencent à accuser un retard par rapport à l'expansion des volumes, ce qui indique une pile de services en maturation dans laquelle les salles premium prêtes pour l'IA affichent des marges nettement plus élevées. Metro Manila reste le principal hub, mais le projet d'interconnexion Mindanao-Visayas (MVIP) de janvier 2024 permet désormais une planification de capacité distribuée sur un réseau national unifié, réduisant la latence de reprise après sinistre tout en ouvrant la voie à des accords d'achat d'énergie renouvelable dans les Visayas et à Mindanao.
Principaux enseignements du rapport
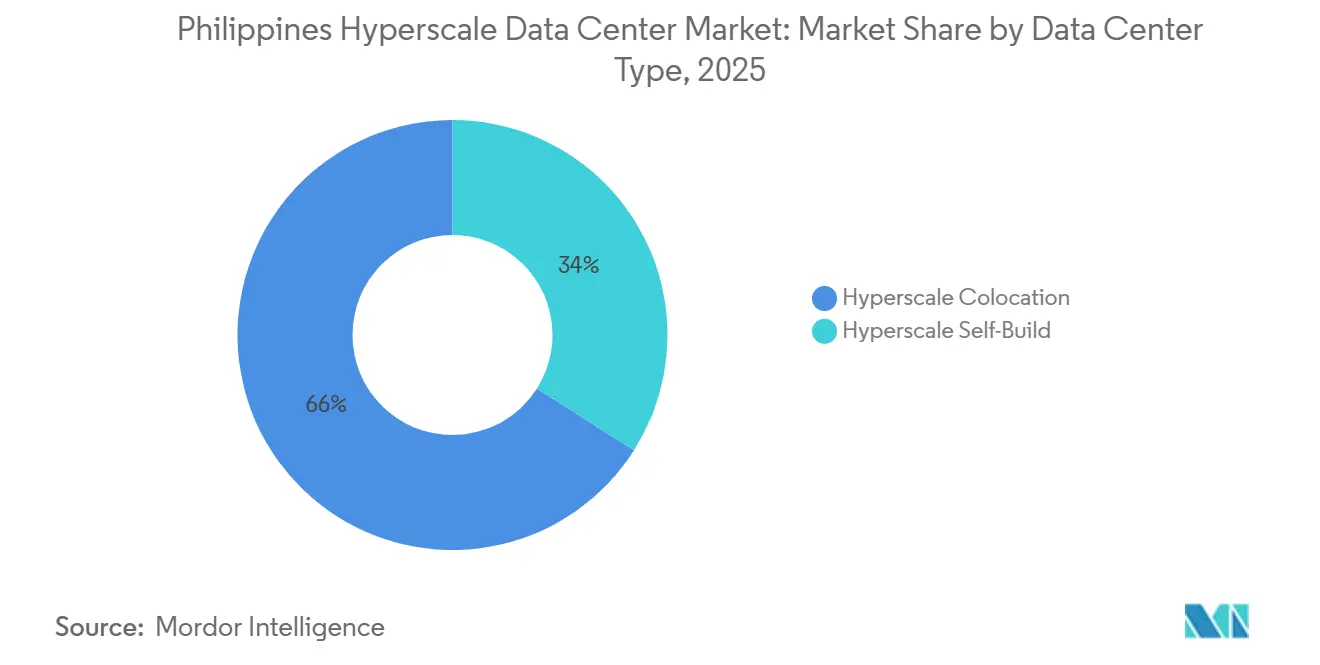
- Par type de centre de données, la colocation hyperscale détenait 66 % de la part de marché des centres de données hyperscale aux Philippines en 2025, tandis que les projets en autoconstruction devraient afficher le CAGR le plus rapide de 19,5 % jusqu'en 2031.
- Par composant, les systèmes électriques ont capté 36,1 % des dépenses de 2025, tandis que les systèmes mécaniques, ancrés par le refroidissement liquide, devraient se développer à un CAGR de 19,2 % jusqu'en 2031.
- Par norme de niveau, les sites de niveau III représentaient 83,05 % de la capacité en 2025 ; le niveau IV devrait afficher un CAGR de 21,5 %, porté par les charges de travail liées à l'IA et au trading à haute fréquence.
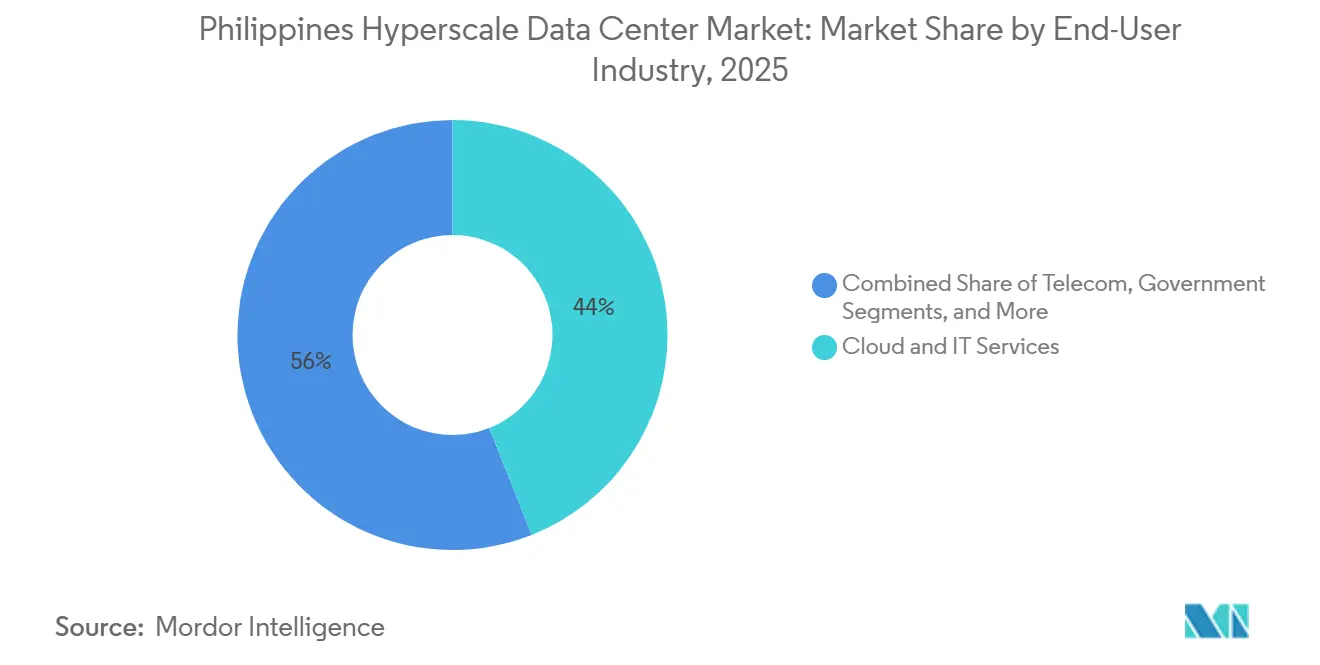
- Par secteur d'utilisateur final, les services cloud et informatiques représentaient 44 % de la demande de 2025, tandis que les charges de travail du commerce électronique sont en passe d'atteindre un CAGR de 20 %, portées par des plateformes nécessitant des nœuds de périphérie à faible latence.
- Par taille de centre de données, les installations massives représentaient 45 % de la capacité installée en 2025, tandis que les méga-campus devraient croître à un CAGR de 19,8 % jusqu'en 2031.
Tendances et perspectives du marché philippin des centres de données hyperscale
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vague d'adoption cloud-native parmi les entreprises philippines | +4.2% | National, gains précoces à Metro Manila, Cebu, Davao | Moyen terme (2-4 ans) |
| Croissance rapide du trafic de diffusion vidéo en continu et de jeux vidéo | +3.8% | National, pôles urbains | Court terme (≤2 ans) |
| Mesures d'incitation gouvernementales à la localisation des données et au numérique du DICT | +3.1% | National, conformité BFSI | Long terme (≥4 ans) |
| Atterrissages de câbles sous-marins transpacifiques catalysant les empreintes hyperscale | +2.9% | Côtes de Luçon, débordement vers les Visayas | Moyen terme (2-4 ans) |
| Interconnexion de réseau Visayas-Mindanao permettant les accords d'achat d'énergie renouvelable | +2.2% | Visayas et Mindanao | Long terme (≥4 ans) |
| Conversions de centres commerciaux en friches industrielles en centres de données réduisant les coûts d'acquisition foncière | +1.6% | Banlieues de Metro Manila | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Vague d'adoption cloud-native parmi les entreprises philippines
Les entreprises passent des migrations par élévation et transfert vers des architectures cloud-native qui exigent l'élasticité hyperscale, comme le souligne le pivot bancaire 100% numérique d'UnionBank qui a multiplié les revenus par douze tout en faisant passer les indicateurs de qualité des données de 35% à 100%.[1] Les directives cloud-first de la Bangko Sentral, couplées à la réduction de 20% de la consommation électrique d'Asia United Bank après le déploiement d'une infrastructure hyper-convergée, illustrent comment les gains d'efficacité justifient des tarifs de rack premium. Les dépenses informatiques des entreprises devraient augmenter de 10,9% par an pour atteindre 34,9 milliards USD d'ici 2028, constituant un plancher de demande pour les nouvelles salles hyperscale.
Croissance rapide du trafic de diffusion vidéo en continu et de jeux vidéo
Les Philippins utilisent Internet en moyenne 10 heures par jour, avec des pics en soirée qui saturent les capacités héritées. Les données d'abonnement montrent que 82,22 % des 6,4 millions d'utilisateurs de streaming détiennent des comptes actifs sur des plateformes telles que Netflix et HBO GO, soulignant la nécessité de nœuds de diffusion de contenu à grande empreinte. Globe Telecom a dû activer 1 300 nouveaux sites cellulaires pour gérer une hausse de 12 % du trafic pendant les fêtes, démontrant comment le comportement des consommateurs déclenche directement les dépenses d'investissement dans les réseaux centraux et les centres de données. Ces dynamiques de contenu expliquent pourquoi les installations de la classe 25-60 MW ont capté la plus grande part de la capacité de 2024.
Mesures d'incitation gouvernementales à la localisation des données et au numérique du DICT
Le système d'identification nationale numérique du DICT a émis 85 millions de cartes d'identité et a permis 100 millions de transactions, ancrant des règles de données souveraines qui exigent un hébergement domestique de qualité hyperscale. Le Plan national de cybersécurité 2023-2028 oblige les contractants de l'État à maintenir des certifications de Niveau III, tandis que la Circulaire BSP 982 définit des déclencheurs de conformité qui favorisent la colocation hyperscale gérée professionnellement. Ces mandats renforcent la tarification premium pour les installations conformes.
Atterrissages de câbles sous-marins transpacifiques catalysant les empreintes hyperscale
Le câble Asia Direct Cable de PLDT d'une valeur de 75 millions USD, le lien TPU de Google et les systèmes Luzon Bypass soutenus par Facebook ajoutent collectivement des centaines de térabits de capacité qui raccourcissent la latence vers l'Amérique du Nord et l'Asie du Nord.[2] Chaque nouveau débarquement renforce la gravité d'investissement de Luçon, favorisant des effets de réseau qui attirent des constructions hyperscale supplémentaires.
Analyse d'impact des freins*
| FREINS | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Contraintes de disponibilité de l'alimentation électrique du réseau à Metro Manila | −2.8% | Metro Manila et provinces voisines | Court terme (≤2 ans) |
| Exposition aux typhons et aux inondations augmentant les coûts de reprise après sinistre et de continuité des activités | −1.9% | National, élevé à Luçon et aux Visayas | Moyen terme (2-4 ans) |
| Retards du Bureau de protection contre les incendies pour l'autorisation des onduleurs lithium-ion | −1.2% | National | Court terme (≤2 ans) |
| Pénurie de main-d'œuvre qualifiée en refroidissement liquide | −0.8% | National, postes techniques | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de disponibilité de l'alimentation électrique du réseau à Metro Manila
Les avertissements de la Société nationale de réseau électrique concernant l'intensification des déficits de charge de pointe illustrent un manque structurel qui laisse peu de marge de manœuvre pour les infrastructures hyperscale complémentaires. First Gen négocie 180 MW d'accords d'approvisionnement mais ne dessert actuellement que 17,4 MW dans 11 installations, révélant un écart demande-capacité qui limite la taille des campus et gonfle les primes des accords d'achat d'énergie.[3] Les opérateurs plafonnent donc les charges de conception à des blocs de 25-60 MW pour s'adapter aux capacités des sous-stations locales.
Exposition aux typhons et aux inondations augmentant les coûts de reprise après sinistre et de continuité des activités
Le nombre annuel moyen de typhons oblige à une redondance bi-région ou tri-région, augmentant à la fois les dépenses d'investissement et les charges d'exploitation. Vertiv et STT GDC proposent des suites de refroidissement liquide qui restent opérationnelles malgré les pics de température ambiante, mais de tels systèmes augmentent les exigences en matière de compétences techniques et les coûts initiaux. L'interconnexion de réseau MVIP offre une résilience partielle en permettant les transferts de charge, mais n'atténue pas entièrement l'exposition des lignes de transmission.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : la dynamique d'autoconstruction s'accélère
Les projets en autoconstruction devraient afficher un CAGR de 19,5 % à mesure que les hyperscalers personnalisent des salles d'IA à haute densité que les conceptions de colocation héritées peinent à accommoder. Le parc technologique Narra d'ENDECGROUP, d'une valeur de 2,7 milliards USD, un campus de 300 MW à Tarlac, illustre cette orientation avec des engagements 100 % renouvelables et une date de mise en service en 2026. Bien que la colocation conserve 66 % de la part de marché des centres de données hyperscale aux Philippines aujourd'hui, les fournisseurs de cloud mondiaux ancrent de plus en plus leurs écosystèmes avec des constructions propriétaires, puis louent des nœuds de périphérie auprès d'opérateurs locaux, créant une relation symbiotique plutôt que de somme nulle. Le marché des centres de données hyperscale aux Philippines se divise donc en campus centraux sur mesure et en sites de périphérie multi-locataires positionnés à proximité des clusters de consommateurs.
La résilience de la colocation persiste parce que les entreprises nationales manquent de capital pour les autoconstructions et préfèrent externaliser le risque lié au prix de l'énergie, la conformité et la dotation en personnel 24 h/24 × 7 j/7. Le lancement du VITRO Sta. Rosa de 50 MW par PLDT a porté sa capacité nationale au-dessus de 100 MW et a mis en valeur des services à valeur ajoutée autour des anneaux de fibre inter-métropolitains que les hyperscalers seuls ne peuvent pas reproduire. La taille du marché des centres de données hyperscale aux Philippines pour la colocation devrait donc rester au-dessus de 2 milliards USD d'ici 2031, même si le segment de l'autoconstruction croît plus rapidement.


Par composant : l'infrastructure électrique stimule les dépenses actuelles
Les systèmes électriques ont absorbé 36,1 % des dépenses de 2025, les opérateurs s'étant empressés de sécuriser des sous-stations à double alimentation, des unités de distribution d'énergie à commutation statique et des chaînes d'onduleurs lithium-ion certifiées par le Bureau de protection contre les incendies. Chaque mégawatt supplémentaire de charge informatique critique nécessite jusqu'à 1,9 MW de puissance utilitaire fournie, une fois les pertes et la redondance prises en compte, ce qui élève la valeur stratégique des appareillages de commutation et des groupes électrogènes dans les allocations budgétaires. La taille du marché des centres de données hyperscale aux Philippines liée aux ensembles électriques a dépassé 530 millions USD en 2024 et devrait suivre le rythme des ajouts de capacité jusqu'en 2031.
Les systèmes mécaniques surpasseront les autres à un CAGR de 19,2 % grâce au refroidissement liquide direct sur puce et aux échangeurs de chaleur en porte arrière qui permettent des densités de baies supérieures à 50 kW, indispensables pour les clusters d'entraînement d'IA. La salle d'exposition de STT GDC à Makati montre que les nœuds Dell PowerEdge rejettent jusqu'à 80 % de la chaleur via des circuits de liquide de refroidissement, ramenant les objectifs de PUE à 1,15 dans des conditions tropicales. Ce changement réoriente les compétences vers les ingénieurs en dynamique des fluides et les spécialistes du traitement chimique, un décalage qui sous-tend le score de contrainte de −0,8 % sur la pénurie de main-d'œuvre.
Par norme de niveau : le Niveau IV gagne un positionnement premium
Le niveau III reste la référence avec une part de 83,05 %, porté par les salles multi-locataires desservant les charges de travail de reprise après sinistre des entreprises qui peuvent tolérer des temps d'arrêt limités. Néanmoins, les exigences de latence des services financiers et les pénalités de SLA liées à l'entraînement des modèles d'IA catalysent un CAGR de 21,5 % dans les empreintes de niveau IV. STT Fairview 1, prévu pour une ouverture au deuxième trimestre 2025, associe 124 MW de capacité à une redondance 2N+1 et des chemins en fibre noire le long de droits de passage séparés, séduisant les desks de trading algorithmique et les fermes de GPU.
La taille du marché des centres de données hyperscale aux Philippines attachée aux salles de niveau IV devrait dépasser 1,1 milliard USD d'ici 2031, à mesure que les banques, les processeurs de paiement et les opérateurs de satellites maritimes passent à des seuils de disponibilité de 99,995 %. Le niveau III dominera toujours le nombre de campus, mais s'orientera vers des nœuds de périphérie où l'efficacité des coûts prime sur les gains de micro-fiabilité.
Par secteur d'utilisateur final : le commerce électronique perturbe les schémas traditionnels
Les charges de travail cloud et informatiques représentaient 44 % de la demande de 2025, reflétant l'adoption continue du SaaS et les lancements domestiques d'IaaS. SPX Express, soutenu par Shopee, traite désormais 3 millions de colis par jour dans son hub d'automatisation de Calamba, nécessitant des mises à jour d'inventaire à la microseconde et donc des zones de périphérie régionales avec une latence aller-retour inférieure à 20 ms. Le commerce électronique affiche donc un CAGR de 20 %, le plus rapide parmi les secteurs suivis.
Le secteur bancaire approfondit l'engagement numérique via les API bancaires ouvertes d'UnionBank et les charges de travail conteneurisées de BPI, ancrant la location hyperscale dans des niveaux de SLA réglementés par la BSP. L'adoption par le secteur manufacturier s'accélère via des pilotes Industrie 4.0 qui s'appuient sur l'analyse en temps réel et le contrôle qualité par vision artificielle, diversifiant davantage la demande. Collectivement, ces évolutions garantissent que le marché des centres de données hyperscale aux Philippines continue de se diversifier au-delà de ses origines centrées sur le cloud sans diluer la puissance moyenne par baie.


Par taille de centre de données : les méga-installations ciblent la demande hyperscale
Les blocs massifs entre 25 MW et 60 MW optimisent l'utilisation des quotas de sous-stations de Metro Manila, représentant 45 % de la capacité installée en 2025. Les opérateurs déploient ces constructions par incréments modulaires de 5 MW pour se synchroniser avec les cycles de permis et réduire le risque lié aux dépenses d'investissement. À l'inverse, les méga-campus de plus de 60 MW, tels que le parc technologique Narra de 300 MW, devraient afficher le CAGR le plus rapide de 19,8 % à mesure que les corridors énergétiques en terrain vierge de Luzon central et de Mindanao débloquent des économies d'échelle.
La part de marché des centres de données hyperscale aux Philippines pour les méga-sites augmentera dès que les délais de raccordement au réseau tomberont en dessous de 36 mois et que les accords d'achat d'énergie renouvelable atteindront la parité des prix avec l'approvisionnement au charbon. D'ici là, les sites massifs domineront Luzon, tandis que la croissance des méga-sites favorisera les provinces à faible coût avec un accès direct aux clusters hydroélectriques ou solaires.
Analyse géographique
Luzon ancre le marché des centres de données hyperscale aux Philippines avec plusieurs stations d'atterrissage de câbles, la base d'entreprises la plus dense du pays et un accès aisé à une main-d'œuvre qualifiée. Le câble Asia Direct de PLDT et le lien TPU de Google offrent à la région des chemins nord-asiatiques à faible latence, incitant à la fois Equinix et Digital Edge à choisir Luzon pour leurs premières empreintes. STT GDC situe son vaisseau amiral de 124 MW à Quezon City pour équilibrer la proximité métropolitaine et les prix fonciers suburbains, démontrant comment les opérateurs naviguent dans les contraintes de zonage tout en cherchant à agréger les clients. Pourtant, les pannes d'électricité endémiques et le risque de typhons élèvent les charges d'exploitation, poussant la capacité incrémentale vers des banlieues comme Laguna et Cavite où des parcs industriels à alimentation électrique sécurisée offrent une redondance à plusieurs niveaux.
Les Visayas émergent comme le cluster secondaire du pays suite à l'achèvement du MVIP. L'installation de Converge ICT à Cebu, avec 300 baies et un hub intégré de service client, répond à la demande régionale croissante des exportateurs manufacturiers et du secteur BPO. Des projets d'énergie renouvelable totalisant 1 982 MW — 38,37 % solaire et 26,01 % éolien — créent des options de couverture tarifaire, positionnant les Visayas comme une alternative à énergie verte pour les hyperscalers soucieux de durabilité. La redondance améliorée du réseau permet désormais des transferts de charge de Metro Cebu vers Panay lors des pannes, apaisant les inquiétudes des investisseurs quant à la dépendance à une seule île.
Mindanao est la frontière, combinant une production hydroélectrique abondante et des coûts fonciers jusqu'à 60 % inférieurs à ceux de Metro Manila. PLDT a récemment posé 300 km de fibre souterraine qui a porté la capacité de la boucle régionale à 400 Gbps, neutralisant les déficits de connectivité historiques. Cagayan de Oro devrait devenir la quatrième plus grande métropole d'ici 2025, offrant un emplacement d'avant-garde pour les campus de périphérie desservant les exportateurs de l'agro-industrie et de la logistique. À mesure que le MVIP monte en puissance vers 900 MW, Mindanao peut réalimenter Luzon lors des pics de charge estivaux, lui conférant un rôle stratégique dans les architectures nationales de reprise après sinistre.
Paysage concurrentiel
Concentration du Marché
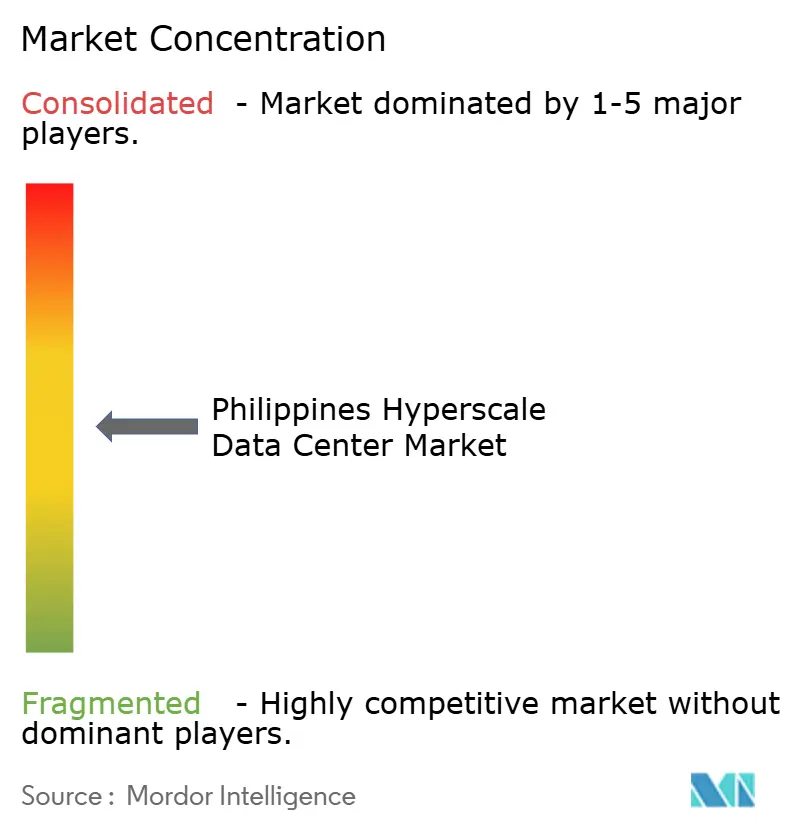
Le marché des centres de données hyperscale aux Philippines reste modérément fragmenté. Le réseau VITRO de PLDT est en tête avec une empreinte agrégée de 100 MW, tirant parti de vastes anneaux de fibre terrestre et sous-marine pour vendre de manière croisée des services de transport et de mise en cache de périphérie. Globe Telecom contre-attaque via une coentreprise avec STT GDC et Ayala, fusionnant les actifs d'opérateur avec le portefeuille immobilier de ce dernier pour réduire les obstacles à l'assemblage foncier.
Les spécialistes internationaux poursuivent des stratégies d'achat ou de construction : Equinix est entré via une acquisition de 41,1 millions USD de trois sites Total Information Management, connectant instantanément sa plateforme IBX mondiale aux réseaux philippins. Digital Edge et SpaceDC planifient des méga-campus conçus autour de 100 % d'énergies renouvelables et d'un refroidissement liquide à haute densité pour se positionner en amont des charges de travail d'IA.
La différenciation s'articule autour de la gestion thermique avancée, de la conformité au cloud souverain et des structures d'accords d'achat d'énergie renouvelable. Les opérateurs présentant des écosystèmes de refroidissement liquide, tels que la salle d'exposition de STT GDC à Makati, signalent leur disponibilité pour des baies de plus de 50 kW et attirent les locataires d'IA en phase initiale. Parallèlement, les conversions de centres commerciaux existants séduisent les entreprises nationales de taille intermédiaire en offrant des délais plus courts et des loyers moins élevés, créant un marché à deux niveaux dans lequel les grands hyperscalers étrangers gravitent vers des campus construits à cet effet tandis que les entreprises locales optent pour des coques urbaines réaménagées.
Acteurs principaux du secteur philippin des centres de données hyperscale
-
ST Telemedia GDC Philippines
-
Digital Edge Philippines
-
Equinix Philippines
-
Globe Telecom / Innove
-
PLDT (VITRO Data Centers)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2025 : STT GDC Philippines a inauguré la première salle d'exposition de technologie de refroidissement liquide du pays à Makati City, en partenariat avec Vertiv, Dell Technologies et Novare pour démontrer le refroidissement direct sur puce qui évacue jusqu'à 80% de la chaleur des serveurs.
- Mai 2025 : PLDT a inauguré son campus VITRO Sta. Rosa de 50 MW, portant la capacité totale du groupe au-dessus de 100 MW et ciblant les locataires cloud mondiaux.
- Mai 2025 : ENDECGROUP a obtenu un bail de 50 ans pour son Narra Technology Park de 2,7 milliards USD et 300 MW à New Clark City, prévu pour une exploitation au quatrième trimestre 2026.
- Mars 2025 : Beeinfotech PH a ouvert son centre de données hybride HIVE à Manille, offrant 3 600 baies à une résilience de Niveau 3+ pour les clients d'IA et de colocation.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale aux Philippines comme l'ensemble des installations nouvellement construites ou agrandies dans le pays qui fournissent une charge informatique contiguë minimale de quatre mégawatts et plus, conçues pour les charges de travail cloud, d'IA et de contenu à grande échelle. La capacité et les revenus des salles de colocation multi-locataires louées en gros aux hyperscalers sont comptabilisés dès qu'ils franchissent le même seuil de quatre mégawatts.
Exclusion du périmètre : les sites de colocation d'entreprise, de périphérie et de détail inférieurs à quatre mégawatts sont en dehors de ce marché.
Aperçu de la segmentation
- Par type de centre de données
- Autoconstruction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unités de distribution d'alimentation
- Commutateurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption
- Groupes électrogènes
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autre infrastructure mécanique
- Construction générale
- Développement du noyau et de l'enveloppe
- Services d'installation et de mise en service
- Conception et ingénierie
- Détection d'incendie, suppression et sécurité physique
- Solutions de gestion de l'infrastructure des centres de données / Systèmes de gestion des bâtiments
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Industrie manufacturière
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor Intelligence ont interrogé des ingénieurs de facilities, des entrepreneurs en conception-construction et des responsables des achats cloud à travers Luzon, les Visayas et Mindanao afin de vérifier les rampes d'utilisation, d'évaluer les PUE réalisables et de valider les coûts fonciers et énergétiques qui apparaissent rarement dans les documents. Les informations issues de ces entretiens ont permis de résoudre des hypothèses contradictoires sur la densité des baies et d'affiner notre prix de base par kilowatt installé.
Recherche documentaire
Nous avons commencé par des ensembles de données du domaine public tels que le suivi du pipeline de capacité du Département des technologies de l'information et des communications (DICT), les journaux d'alertes d'alimentation du réseau national, les importations de groupes électrogènes du Bureau des douanes et les dépôts trimestriels d'investissements directs étrangers de la Bangko Sentral. Des organismes professionnels tels que l'Association de cloud computing d'Asie et l'Autorité philippine des statistiques ont fourni des indicateurs d'adoption du cloud, de bande passante et de commerce électronique. Les rapports annuels des entreprises, les déclarations environnementales et les communiqués de presse ont enrichi les prix et les calendriers de construction, tandis que l'accès payant à D&B Hoovers et Dow Jones Factiva nous a aidés à vérifier les données financières des opérateurs et les jalons des projets. Les sources répertoriées sont données à titre illustratif uniquement ; de nombreuses références supplémentaires ont alimenté nos travaux.
Dimensionnement du marché et prévisions
Un modèle de reconstruction de capacité descendant convertit les mégawatts annoncés en revenus à l'aide de courbes de montée en charge pondérées, de mix de services et de prix réalisables par kilowatt ; il est ensuite corroboré par des vérifications ascendantes par échantillonnage sur les livraisons des fournisseurs. Les variables clés comprennent les dates de mise en service des câbles sous-marins, la prise en charge des baux par les hyperscalers, les tarifs d'énergie renouvelable, les variations des droits d'importation, la densité moyenne de baies vendables et la pénétration des onduleurs lithium-ion. Les prévisions utilisent une régression multivariée par rapport aux dépenses cloud liées au PIB, au trafic 5G et aux mandats de localisation des données, produisant des valeurs annuelles de 2025 à 2031. Les lacunes dans les divulgations des opérateurs sont comblées en appliquant des références de coût par MW spécifiques à la région, normalisées pour la devise et l'inflation.
Validation des données et cycle de mise à jour
Les résultats sont soumis à des contrôles de variance par rapport aux ajouts historiques de charge informatique, sont examinés par un second analyste et sont révisés chaque fois que des événements importants, des alertes de réseau, de nouvelles incitations CREATE MORE ou des annonces de campus hyperscalers se produisent. Les rapports sont actualisés tous les douze mois, avec des instantanés intermédiaires publiés si une variation supérieure à deux pour cent est détectée.
Pourquoi notre référence du marché des centres de données hyperscale aux Philippines est fiable
Les estimations publiées divergent fréquemment parce que les entreprises mélangent les ventes de matériel de périphérie, d'entreprise ou même de stockage dans ce qu'elles qualifient d'hyperscale
, appliquent des années de référence monétaires différentes ou s'appuient sur des courbes de prix non testées.
Les principaux facteurs d'écart comprennent la variation de l'inclusion des segments, le traitement de l'amortissement de l'autoconstruction et la cadence de mise à jour. Mordor Intelligence fixe d'abord le périmètre, modélise uniquement les sites de quatre mégawatts et plus, convertit les contrats étrangers en pesos à année constante avant de les convertir en dollars américains, et met à jour le modèle chaque année, ce qui maintient notre référence 2025 claire et actuelle.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 1,47 milliard USD (2025) | Mordor Intelligence | - |
| 0,63 milliard USD (2024) | Cabinet de conseil régional A | Comptabilise uniquement les dépenses d'investissement et omet les flux de revenus des services |
| 1,00 milliard USD (2024) | Revue professionnelle B | Mélange entreprise, périphérie et hyperscale sans seuil de capacité |
| 4,73 milliards USD (2024) | Cabinet de conseil mondial C | Agrège toutes les classes de centres de données ainsi que la valeur des équipements d'alimentation ; escalade optimiste du prix de vente moyen |
La comparaison montre qu'une fois que des règles de périmètre et de tarification comparables sont appliquées, l'approche rigoureuse de Mordor Intelligence produit une référence équilibrée et transparente que les clients peuvent suivre et reproduire en toute confiance.
Questions clés traitées dans le rapport
Quel est le chiffre d'affaires prévu pour le marché philippin des centres de données hyperscale d'ici 2031 ?
Le secteur devrait atteindre 4,233 milliards USD d'ici 2031, avec un CAGR de 19,22 %.
À quelle vitesse la charge informatique installée devrait-elle augmenter ?
La capacité devrait passer de 220,93 MW en 2025 à 619,39 MW d'ici 2031, marquant un CAGR de 12,16 %.
Quel segment de composants se développe le plus rapidement ?
L'infrastructure mécanique, portée par le déploiement du refroidissement liquide, devrait afficher un CAGR de 19,2 % jusqu'en 2031.
Pourquoi les installations de Niveau IV gagnent-elles en traction ?
L'entraînement d'IA et le trading à haute fréquence exigent une disponibilité de 99,995%, poussant la capacité de Niveau IV à un TCAC de 21,5%.
Comment le MVIP influence-t-il la croissance régionale des centres de données ?
L'interconnexion débloque 450 MW de puissance transférable, permettant des constructions distribuées aux Visayas et à Mindanao tout en améliorant la résilience en cas de sinistre.
Quel secteur d'utilisateur final affiche la croissance de la demande la plus rapide ?
Les charges de travail du commerce électronique sont en passe d'atteindre un CAGR de 20 % à mesure que les volumes de colis et les besoins en informatique de périphérie augmentent.
- Marché des centres de données hyperscale en Suède
- Marché des data centers hyperscale en Australie
- Marché singapourien des centres de données hyperscale
- Marché des centres de données hyperscale de Thaïlande
- Marché des Centres de Données Hyperscale en Indonésie
- Marché des data centers hyperscale au Canada
- Marché des data centers hyperscale au Moyen-Orient
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de data centers aux Philippines La construction aux Philippines, répartie par taille d'installation et niveau.
- Marché du refroidissement des centres de données au Danemark Refroidissement au Danemark, réparti par technologie de refroidissement, type et secteur d'activité des utilisateurs finaux.
- Marché de la construction de data centers en Arabie Saoudite Construction en Arabie saoudite, répartie par niveau.