
Tamaño y Participación del Mercado de Centros de Datos Hiperescala en Filipinas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 1.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.22 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos Hiperescala en Filipinas por Mordor Intelligence
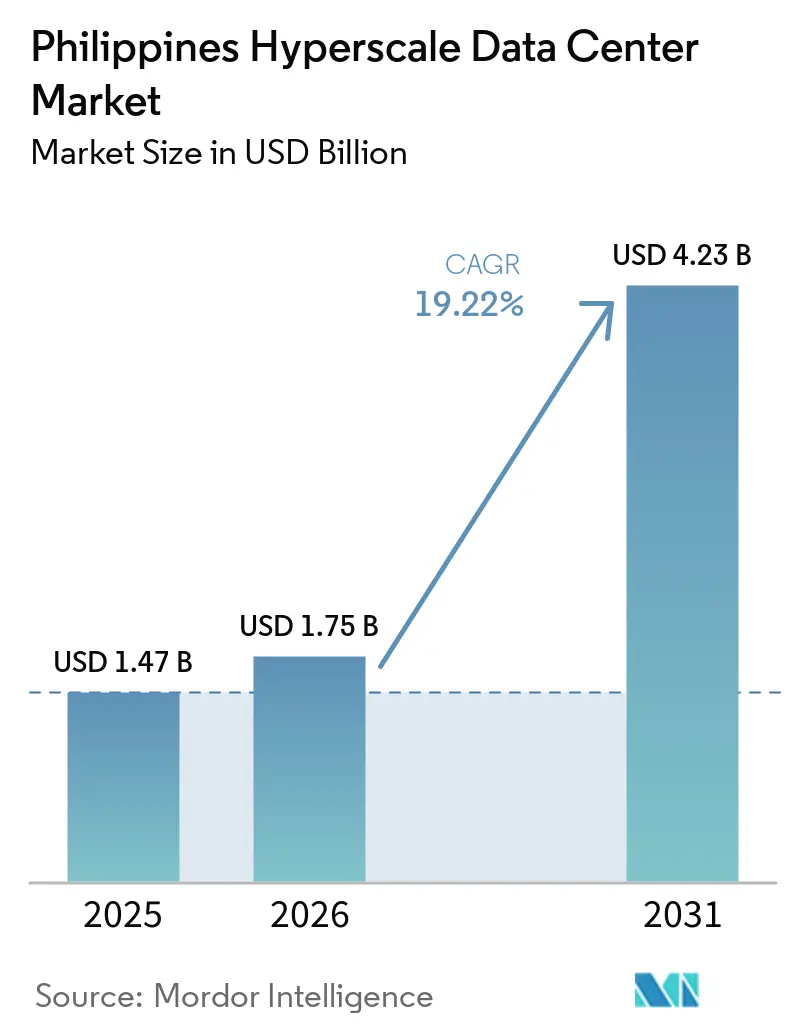
Se espera que el tamaño del Mercado de Centros de Datos Hiperescala de Filipinas aumente de 1,47 mil millones de USD en 2025 a 1,75 mil millones de USD en 2026 y alcance los 4,23 mil millones de USD en 2031, creciendo a una CAGR del 19,22% durante 2026-2031. En términos de volumen de producción, el mercado fue valorado en 0,22 mil megavatios en 2025 y se espera que crezca de 0,34 mil megavatios en 2025 a 0,61 mil megavatios en 2031, a una CAGR del 12,16% durante el período de pronóstico (2025-2031).
Esta trayectoria de crecimiento está impulsada por los mandatos gubernamentales de digitalización, los nuevos cables submarinos transpacíficos y la inversión extranjera directa que, en conjunto, posicionan al archipiélago como el próximo centro hiperescala del Sudeste Asiático. Los ingresos por colocación de productos básicos están comenzando a rezagarse respecto a la expansión de volumen, lo que indica una pila de servicios en maduración en la que las salas premium preparadas para inteligencia artificial generan márgenes significativamente más altos. Metro Manila sigue siendo el principal centro, aunque el Proyecto de Interconexión Mindanao-Visayas (MVIP) de enero de 2024 permite ahora la planificación de capacidad distribuida en una red nacional unificada, reduciendo la latencia de recuperación ante desastres y desbloqueando acuerdos de compra de energía renovable en Visayas y Mindanao.
Conclusiones Clave del Informe
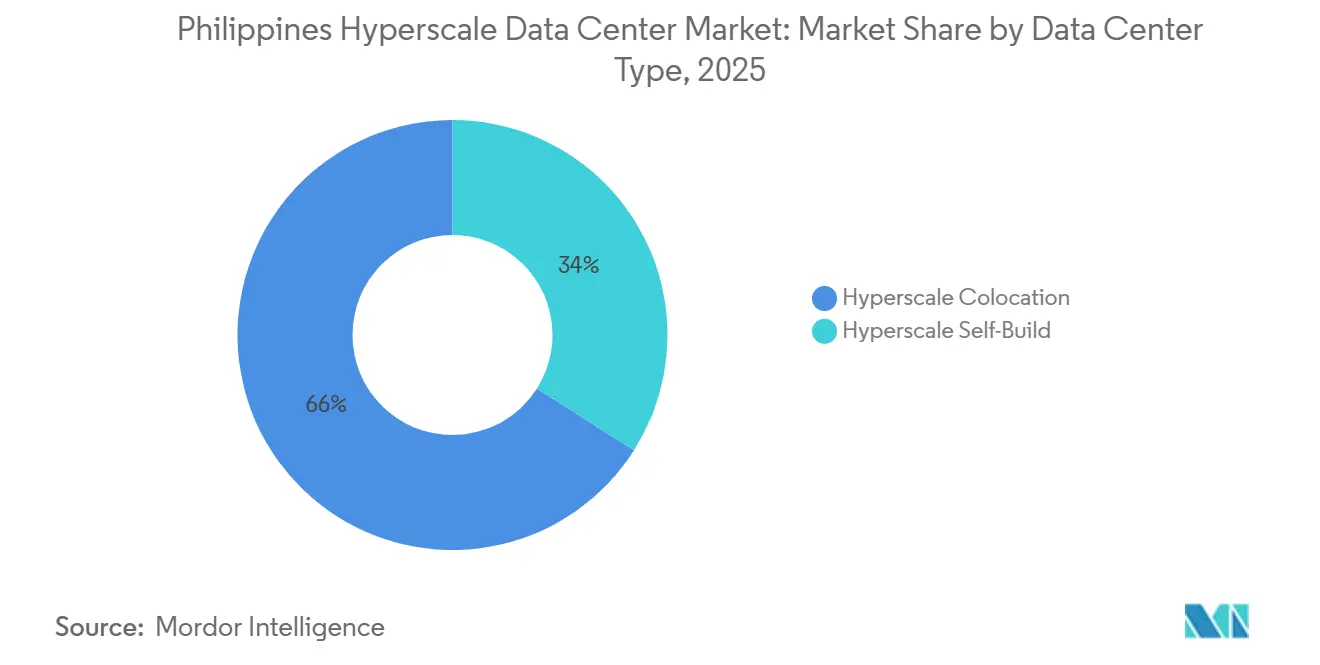
- Por tipo de centro de datos, la colocación hiperescala representó el 66% de la participación del mercado de centros de datos hiperescala de Filipinas en 2025, mientras que se prevé que los proyectos de construcción propia registren la CAGR más rápida del 19,5% hasta 2031.
- Por componente, los sistemas eléctricos captaron el 36,1% del gasto en 2025, mientras que se proyecta que los sistemas mecánicos, anclados en la refrigeración líquida, se expandan a una CAGR del 19,2% hasta 2031.
- Por estándar de nivel, los sitios de Nivel III representaron el 83,05% de la capacidad en 2025; se espera que el Nivel IV registre una CAGR del 21,5%, impulsado por cargas de trabajo de inteligencia artificial y negociación de alta frecuencia.
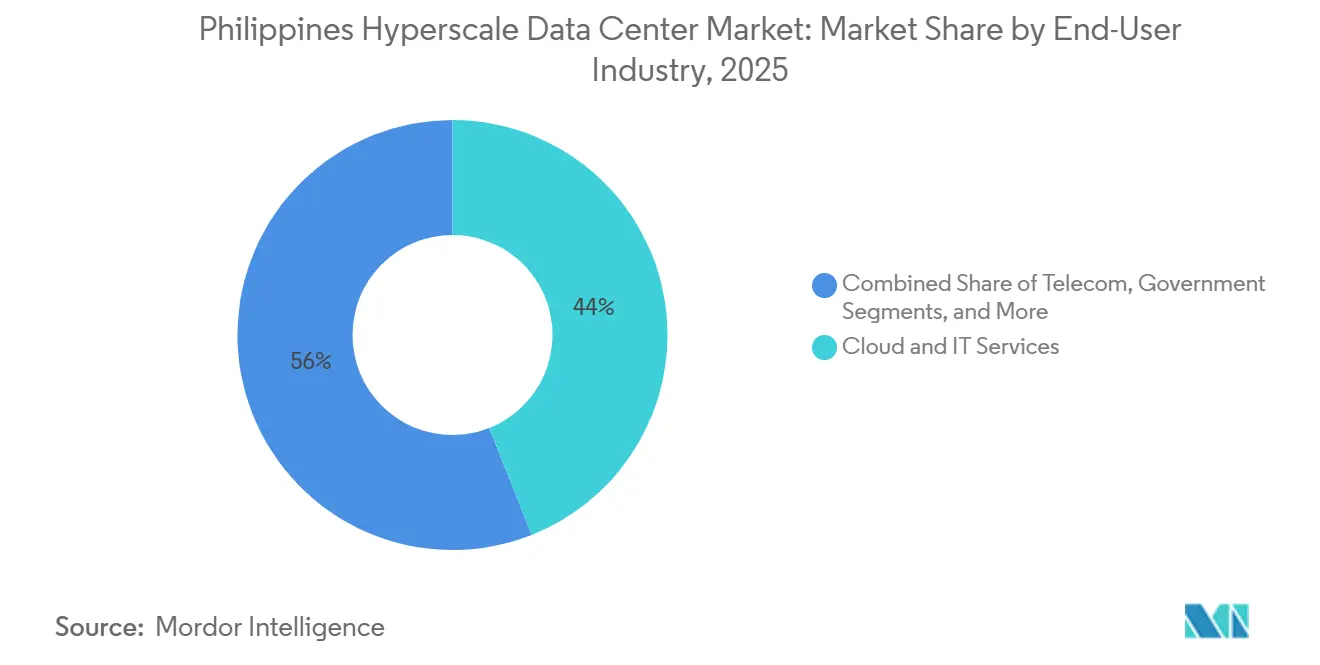
- Por industria de usuario final, los servicios en la nube y de tecnología de la información representaron el 44% de la demanda en 2025, aunque las cargas de trabajo del comercio electrónico están en camino de alcanzar una CAGR del 20%, impulsadas por plataformas que requieren nodos perimetrales de baja latencia.
- Por tamaño de centro de datos, las instalaciones masivas representaron el 45% de la capacidad instalada en 2025, mientras que se espera que los megacampus crezcan a una CAGR del 19,8% hasta 2031.
Tendencias e Información del Mercado de Centros de Datos Hiperescala en Filipinas
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en la adopción nativa de la nube entre las empresas filipinas | +4.2% | Nacional, ganancias tempranas en el Área Metropolitana de Manila, Cebú, Dávao | Mediano plazo (2-4 años) |
| Rápido crecimiento en el tráfico de transmisión de video y videojuegos | +3.8% | Nacional, conglomerados urbanos | Corto plazo (≤2 años) |
| Incentivos gubernamentales de localización de datos y digitalización del DICT | +3.1% | Nacional, cumplimiento normativo en el sector BFSI | Largo plazo (≥4 años) |
| Aterrizajes de cables submarinos transpacíficos que catalizan las huellas de los hiperescaladores | +2.9% | Costas de Luzón, desbordamiento hacia Visayas | Mediano plazo (2-4 años) |
| Interconexión de red Visayas-Mindanao que habilita acuerdos de compra de energía renovable | +2.2% | Visayas y Mindanao | Largo plazo (≥4 años) |
| Conversiones de centros comerciales a centros de datos en activos existentes que reducen los costos de adquisición de terrenos | +1.6% | Suburbios del Área Metropolitana de Manila | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la adopción nativa de la nube entre las empresas filipinas
Las empresas están migrando de la migración de elevación y desplazamiento hacia arquitecturas nativas de la nube que demandan elasticidad hiperescala, como lo destaca el giro digital al 100% de UnionBank que multiplicó por doce los ingresos mientras elevaba las métricas de calidad de datos del 35% al 100%.[1] La orientación de nube primero del Bangko Sentral, junto con la reducción del 20% en el consumo de energía de Asia United Bank tras implementar infraestructura hiperconvergente, ilustra cómo las ganancias en eficiencia justifican las tarifas de bastidor premium. Se prevé que el gasto en TIC empresarial crezca un 10,9% anual hasta USD 34.900 millones en 2028, formando un piso de demanda para las nuevas salas hiperescala.
Rápido crecimiento en el tráfico de transmisión de video y videojuegos
Los filipinos promedian 10 horas de uso diario de internet, con picos durante las horas nocturnas que saturan la capacidad heredada. Los datos de suscripción muestran que el 82,22% de los 6,4 millones de usuarios de streaming tienen cuentas activas en plataformas como Netflix y HBO GO, lo que subraya la necesidad de nodos de entrega de contenido de gran escala. Globe Telecom tuvo que activar 1.300 nuevas estaciones base para gestionar un aumento del 12% en el tráfico durante las festividades, lo que demuestra cómo el comportamiento del consumidor desencadena directamente el gasto de capital en redes troncales y centros de datos. Estas dinámicas de contenido explican por qué las instalaciones de la clase de 25 a 60 MW captaron la mayor parte de la capacidad en 2024.
Incentivos gubernamentales de localización de datos y digitalización del DICT
El sistema de Identificación Nacional Digital del DICT ha emitido 85 millones de identificaciones y habilitado 100 millones de transacciones, anclando las reglas de datos soberanos que requieren alojamiento doméstico de grado hiperescala. El Plan Nacional de Ciberseguridad 2023-2028 obliga a los contratistas estatales a mantener certificaciones de Nivel III, mientras que la Circular BSP 982 establece activadores de cumplimiento que favorecen la coubicación hiperescala gestionada profesionalmente. Estos mandatos refuerzan los precios premium para las instalaciones conformes.
Aterrizajes de cables submarinos transpacíficos que catalizan las huellas de los hiperescaladores
El Cable Asia Direct de PLDT por USD 75 millones, el enlace TPU de Google y los sistemas Luzon Bypass respaldados por Facebook agregan colectivamente cientos de terabits de capacidad que reducen la latencia hacia América del Norte y el Norte de Asia.[2] Cada nuevo aterrizaje mejora la gravedad de inversión de Luzón, fomentando efectos de red que atraen construcciones hiperescala adicionales.
Análisis de Impacto de las Restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Limitaciones en la disponibilidad de energía de red en el Área Metropolitana de Manila | −2.8% | Área Metropolitana de Manila y provincias cercanas | Corto plazo (≤2 años) |
| Exposición a tifones e inundaciones que elevan los costos de recuperación ante desastres y de continuidad del negocio | −1.9% | Nacional, elevado en Luzón y Visayas | Mediano plazo (2-4 años) |
| Retrasos de la Oficina de Protección contra Incendios para la habilitación de sistemas de alimentación ininterrumpida de iones de litio | −1.2% | Nacional | Corto plazo (≤2 años) |
| Escasez de mano de obra calificada en enfriamiento líquido | −0.8% | Nacional, funciones técnicas | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones en la disponibilidad de energía de red en el Área Metropolitana de Manila
Las advertencias de la Corporación Nacional de Red sobre déficits de carga máxima cada vez más intensos ilustran una deficiencia estructural que deja poco margen para la expansión hiperescala. First Gen está negociando 180 MW de acuerdos de suministro, aunque actualmente solo atiende 17,4 MW en 11 instalaciones, revelando una brecha entre demanda y capacidad que limita el dimensionamiento de los campus e infla las primas de los acuerdos de compra de energía.[3] Por tanto, los operadores limitan las cargas de diseño a bloques de 25-60 MW para ajustarse a las clasificaciones de las subestaciones locales.
Exposición a tifones e inundaciones que elevan los costos de recuperación ante desastres y de continuidad del negocio
El promedio anual de tifones obliga a la redundancia de doble o triple región, aumentando tanto el gasto de capital como el gasto operativo. Vertiv y STT GDC promueven conjuntos de enfriamiento líquido que permanecen operativos a pesar de los picos de temperatura ambiente, aunque dichos sistemas elevan los requisitos de talento en ingeniería y los costos iniciales. La interconexión de red del MVIP ofrece resiliencia parcial al habilitar transferencias de carga, pero no mitiga completamente la exposición de las líneas de transmisión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Centro de Datos: El Impulso de la Construcción Propia se Acelera
Se prevé que los proyectos de construcción propia registren una CAGR del 19,5% a medida que los hiperescaladores personalizan salas de alta densidad para inteligencia artificial que los diseños de colocación heredados tienen dificultades para acomodar. El Parque Tecnológico Narra de ENDECGROUP, valorado en 2,7 mil millones de USD, un campus de 300 MW en Tarlac, ejemplifica esta dirección con compromisos del 100% de energía renovable y una fecha de puesta en marcha en 2026. Aunque la colocación retiene el 66% de la participación del mercado de centros de datos hiperescala de Filipinas en la actualidad, los proveedores globales de nube anclan cada vez más sus ecosistemas con construcciones propias y luego arriendan nodos perimetrales a operadores locales, creando una relación simbiótica en lugar de suma cero. El mercado de centros de datos hiperescala de Filipinas se divide, por tanto, en campus centrales a medida y sitios perimetrales multiusuario posicionados cerca de los grupos de consumidores.
La resiliencia de la colocación persiste porque las empresas nacionales carecen de capital para construcciones propias y prefieren externalizar el riesgo del precio de la energía, el cumplimiento normativo y el personal 24 × 7. El lanzamiento de 50 MW de VITRO Sta. Rosa por parte de PLDT elevó su capacidad nacional por encima de los 100 MW y mostró servicios de valor añadido en torno a anillos de fibra intermetropolitanos que los hiperescaladores por sí solos no pueden replicar. Por lo tanto, se prevé que el tamaño del mercado de centros de datos hiperescala de Filipinas para colocación se mantenga por encima de los 2 mil millones de USD en 2031, incluso a medida que el grupo de construcción propia crece más rápido.


Por Componente: La Infraestructura Eléctrica Impulsa el Gasto Actual
Los sistemas eléctricos absorbieron el 36,1% de los desembolsos de 2025 a medida que los operadores se apresuraban a asegurar subestaciones de doble alimentación, unidades de distribución de energía con conmutación estática y cadenas de sistemas de alimentación ininterrumpida de iones de litio certificadas por la Oficina de Protección contra Incendios. Cada megavatio incremental de carga de tecnología de la información crítica requiere hasta 1,9 MW de potencia de red suministrada una vez incluidas las pérdidas y la redundancia, lo que eleva el valor estratégico de los equipos de conmutación y los grupos electrógenos en las asignaciones presupuestarias. El tamaño del mercado de centros de datos hiperescala de Filipinas vinculado a los paquetes eléctricos superó los 530 millones de USD en 2024 y debería mantener el ritmo de las adiciones de capacidad hasta 2031.
Los sistemas mecánicos superarán ese ritmo con una CAGR del 19,2% porque la refrigeración líquida directa al chip y los intercambiadores de calor de puerta trasera permiten densidades de bastidor superiores a 50 kW, que son indispensables para los clústeres de entrenamiento de inteligencia artificial. El showroom de STT GDC en Makati muestra nodos Dell PowerEdge que rechazan hasta el 80% del calor a través de circuitos de refrigerante, reduciendo los objetivos de eficiencia de uso de energía a 1,15 en condiciones tropicales. Este cambio reorienta los perfiles de competencias hacia ingenieros de dinámica de fluidos y especialistas en tratamiento químico, un desajuste que sustenta la puntuación de restricción del −0,8% por escasez de mano de obra.
Por Estándar de Nivel: El Nivel IV Gana Posicionamiento Premium
El Nivel III sigue siendo la línea de base con una participación del 83,05%, impulsado por salas multiusuario que atienden cargas de trabajo de recuperación ante desastres empresariales que pueden tolerar tiempos de inactividad limitados. No obstante, los requisitos de latencia de los servicios financieros y las penalizaciones por incumplimiento de los acuerdos de nivel de servicio en el entrenamiento de modelos de inteligencia artificial están catalizando una CAGR del 21,5% en las instalaciones de Nivel IV. STT Fairview 1, previsto para su apertura en el segundo trimestre de 2025, combina 124 MW de capacidad con redundancia 2N+1 y rutas de fibra oscura a lo largo de derechos de paso separados, lo que resulta atractivo para las mesas de negociación algorítmica y las granjas de unidades de procesamiento gráfico.
Se proyecta que el tamaño del mercado de centros de datos hiperescala de Filipinas correspondiente a las salas de Nivel IV supere los 1,1 mil millones de USD en 2031, a medida que los bancos, los procesadores de pagos y los operadores de satélites marítimos actualicen sus umbrales de disponibilidad al 99,995%. El Nivel III seguirá dominando el recuento de campus, pero se desplazará hacia nodos perimetrales donde la eficiencia de costos supera las ganancias de microfiabilidad.
Por Industria de Usuario Final: El Comercio Electrónico Interrumpe los Patrones Tradicionales
Las cargas de trabajo de nube y tecnología de la información representaron el 44% de la demanda en 2025, lo que refleja la continua adopción de software como servicio y los lanzamientos domésticos de infraestructura como servicio. SPX Express, respaldada por Shopee, procesa ahora 3 millones de paquetes diarios en su centro de automatización de Calamba, lo que requiere actualizaciones de inventario a nivel de microsegundos y, por tanto, zonas perimetrales regionales con latencia de ida y vuelta inferior a 20 ms. El comercio electrónico exhibe, por tanto, una CAGR del 20%, la más rápida entre los sectores verticales monitoreados.
El sector bancario profundiza el compromiso digital a través de las interfaces de programación de aplicaciones de banca abierta de UnionBank y las cargas de trabajo en contenedores de BPI, consolidando la tenencia hiperescala en los niveles de acuerdo de nivel de servicio regulados por el Bangko Sentral ng Pilipinas. La adopción manufacturera se acelera mediante proyectos piloto de Industria 4.0 que dependen de análisis en tiempo real y control de calidad por visión artificial, diversificando aún más la demanda. En conjunto, estos cambios garantizan que el mercado de centros de datos hiperescala de Filipinas continúe diversificándose más allá de sus orígenes centrados en la nube sin diluir el consumo promedio de energía por bastidor.


Por Tamaño de Centro de Datos: Las Instalaciones Mega Apuntan a la Demanda de los Hiperescaladores
Los bloques masivos de entre 25 MW y 60 MW hacen un uso óptimo de las cuotas de subestación de Metro Manila, lo que se traduce en el 45% de la capacidad instalada en 2025. Los operadores despliegan estas construcciones en incrementos modulares de 5 MW para sincronizarse con los ciclos de permisos y reducir el riesgo de gasto de capital. Por el contrario, se prevé que los megacampus de más de 60 MW, como el Parque Tecnológico Narra de 300 MW, muestren la CAGR más rápida del 19,8% a medida que los corredores energéticos en zonas vírgenes de Luzón Central y Mindanao desbloqueen economías de escala.
La participación del mercado de centros de datos hiperescala de Filipinas para los megasitios aumentará en cuanto los plazos de conexión a la red caigan por debajo de los 36 meses y los acuerdos de compra de energía renovable alcancen la paridad de precios con el suministro de carbón. Hasta entonces, los sitios masivos dominarán Luzón, mientras que el crecimiento de los mega sitios favorecerá las provincias de bajo costo con acceso directo a clústeres hidroeléctricos o solares.
Análisis Geográfico
Luzón ancla el mercado de centros de datos hiperescala de Filipinas con múltiples estaciones de aterrizaje de cables, la base empresarial más densa del país y acceso inmediato a mano de obra cualificada. El cable Asia Direct de PLDT y el enlace de unidades de procesamiento tensorial de Google proporcionan a la región rutas de baja latencia hacia el norte de Asia, lo que lleva tanto a Equinix como a Digital Edge a elegir Luzón para sus primeras instalaciones. STT GDC sitúa su buque insignia de 124 MW en la Ciudad de Quezón para equilibrar la proximidad metropolitana y los precios del suelo suburbano, lo que demuestra cómo los operadores navegan las restricciones de zonificación mientras persiguen la concentración de clientes. Sin embargo, los apagones endémicos y el riesgo de tifones elevan los gastos operativos, empujando la capacidad incremental hacia suburbios como Laguna y Cavite, donde los parques industriales con suministro eléctrico garantizado ofrecen redundancia escalonada.
Visayas está emergiendo como el segundo clúster del país tras la finalización del MVIP. La instalación de Converge ICT en Cebú, con 300 bastidores y un centro integrado de atención al cliente, atiende la creciente demanda regional de exportadores manufactureros y el sector de externalización de procesos de negocio. Los proyectos de energía renovable que totalizan 1.982 MW —38,37% solar y 26,01% eólica— crean opciones de cobertura tarifaria, posicionando a Visayas como una alternativa de energía verde para los hiperescaladores orientados a la sostenibilidad. La mayor redundancia de la red permite ahora trasladar cargas desde Metro Cebú a Panay durante los apagones, disipando las preocupaciones de los inversores sobre la dependencia de una sola isla.
Mindanao es la frontera, combinando abundante generación hidroeléctrica y costos de suelo hasta un 60% más bajos que en Metro Manila. PLDT tendió recientemente 300 km de fibra subterránea que elevó la capacidad del bucle regional a 400 Gbps, neutralizando los déficits históricos de conectividad. Se prevé que Cagayan de Oro se convierta en la cuarta área metropolitana más grande en 2025, ofreciendo una ubicación de vanguardia para campus perimetrales que atienden a exportadores de agroindustria y logística. A medida que el MVIP escala hacia los 900 MW, Mindanao puede retroalimentar a Luzón durante los picos de carga del verano, otorgándole un papel estratégico en las arquitecturas nacionales de recuperación ante desastres.
Panorama Competitivo
Concentración del Mercado
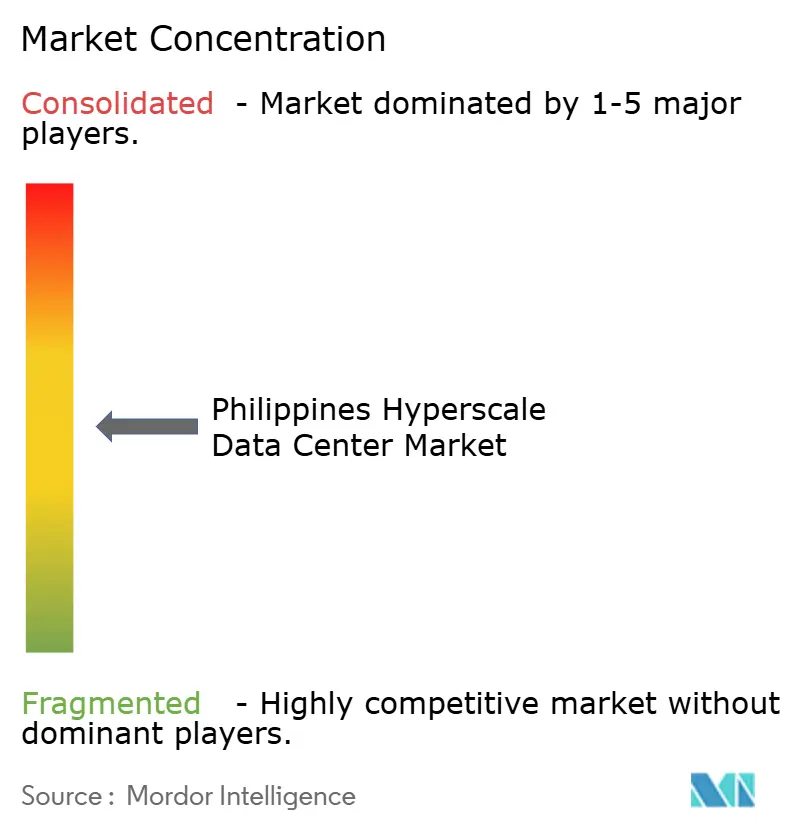
El mercado de centros de datos hiperescala de Filipinas sigue siendo moderadamente fragmentado. La red VITRO de PLDT lidera con una huella agregada de 100 MW, aprovechando extensos anillos de fibra terrestre y submarina para vender de forma cruzada servicios de transporte y almacenamiento en caché perimetral. Globe Telecom contrarresta mediante una empresa conjunta con STT GDC y Ayala, fusionando activos de operadores con la cartera inmobiliaria de esta última para reducir los obstáculos en la adquisición de terrenos.
Los especialistas internacionales persiguen estrategias de compra frente a construcción: Equinix entró mediante una adquisición de 41,1 millones de USD de tres sitios de Total Information Management, conectando instantáneamente su plataforma global IBX a las redes filipinas. Digital Edge y SpaceDC planean megacampus diseñados en torno al 100% de energías renovables y refrigeración líquida de alta densidad para posicionarse anticipadamente ante las cargas de trabajo de inteligencia artificial.
La diferenciación gira en torno a la gestión térmica avanzada, el cumplimiento de la nube soberana y las estructuras de acuerdos de compra de energía renovable. Los operadores que exhiben ecosistemas de refrigeración líquida, como el showroom de STT GDC en Makati, señalan su preparación para bastidores de más de 50 kW y atraen a inquilinos de inteligencia artificial en etapa temprana. Mientras tanto, las reconversiones de centros comerciales en desuso atraen a las medianas empresas nacionales al ofrecer plazos de entrega más cortos y tarifas de arrendamiento más bajas, creando un mercado de dos niveles en el que los grandes hiperescaladores extranjeros se inclinan por campus de construcción específica, mientras que las empresas locales optan por estructuras urbanas reconvertidas.
Líderes de la Industria de Centros de Datos Hiperescala en Filipinas
-
ST Telemedia GDC Philippines
-
Digital Edge Philippines
-
Equinix Philippines
-
Globe Telecom / Innove
-
PLDT (VITRO Data Centers)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2025: STT GDC Philippines inauguró la primera Sala de Exhibición de Tecnología de Enfriamiento Líquido del país en Makati City, en colaboración con Vertiv, Dell Technologies y Novare para demostrar el enfriamiento directo al chip que elimina hasta el 80% del calor del servidor.
- Mayo de 2025: PLDT inauguró su campus VITRO Sta. Rosa de 50 MW, elevando la capacidad del grupo por encima de los 100 MW y apuntando a inquilinos globales de servicios en la nube.
- Mayo de 2025: ENDECGROUP aseguró un arrendamiento de 50 años para su Parque Tecnológico Narra de USD 2.700 millones y 300 MW en Nueva Clark City, previsto para operar en el cuarto trimestre de 2026.
- Marzo de 2025: Beeinfotech PH inauguró su Centro de Datos Híbrido HIVE en Manila, entregando 3.600 bastidores con resiliencia Nivel 3+ para clientes de inteligencia artificial y coubicación.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de centros de datos hiperescala de Filipinas como todas las instalaciones de nueva construcción o ampliadas en el país que proporcionan una carga de tecnología de la información contigua mínima de cuatro megavatios o más, diseñadas para cargas de trabajo de nube, inteligencia artificial y contenido a gran escala. La capacidad y los ingresos de las salas de colocación de múltiples inquilinos arrendadas al por mayor a hiperescaladores se contabilizan una vez que superan el mismo umbral de cuatro megavatios.
Exclusión del alcance: los sitios de colocación empresarial, perimetral y minorista por debajo de cuatro megavatios quedan fuera de este mercado.
Descripción General de la Segmentación
- Por Tipo de Centro de Datos
- Construcción Propia Hiperescala
- Coubicación Hiperescala
- Por Componente
- Infraestructura de TI
- Infraestructura de Servidores
- Infraestructura de Almacenamiento
- Infraestructura de Red
- Infraestructura Eléctrica
- Unidades de Distribución de Energía
- Interruptores de Transferencia y Equipos de Maniobra
- Sistemas de Alimentación Ininterrumpida
- Generadores
- Otra Infraestructura Eléctrica
- Infraestructura Mecánica
- Sistemas de Enfriamiento
- Bastidores
- Otra Infraestructura Mecánica
- Construcción General
- Desarrollo de Núcleo y Estructura
- Servicios de Instalación y Puesta en Marcha
- Diseño e Ingeniería
- Detección de Incendios, Supresión y Seguridad Física
- Soluciones de Gestión de Centros de Datos e Infraestructura / Sistema de Gestión de Edificios
- Infraestructura de TI
- Por Estándar de Nivel
- Nivel III
- Nivel IV
- Por Industria de Usuario Final
- Nube y TI
- Telecomunicaciones
- Medios de Comunicación y Entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio Electrónico
- Otros Usuarios Finales
- Por Tamaño de Centro de Datos
- Grande (Menor o igual a 25 MW)
- Masivo (Mayor a 25 MW y Menor o igual a 60 MW)
- Mega (Mayor a 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor Intelligence entrevistaron a ingenieros de instalaciones, contratistas de diseño y construcción, y responsables de adquisiciones en la nube en Luzón, Visayas y Mindanao para verificar las rampas de utilización, comparar la eficiencia de uso de energía alcanzable y validar los costos de terreno y energía que raramente aparecen en los documentos. Los conocimientos obtenidos en estas conversaciones resolvieron supuestos contradictorios sobre la densidad de bastidores y refinaron nuestro precio base por kilovatio instalado.
Investigación Documental
Comenzamos con conjuntos de datos de dominio público, como el rastreador de la cartera de capacidad del Departamento de Tecnología de la Información y las Comunicaciones (DICT), los registros de alertas de energía de la Red Nacional, las importaciones de generadores de la Oficina de Aduanas y los registros trimestrales de inversión extranjera directa del Bangko Sentral. Organismos sectoriales como la Asociacin de Computación en la Nube de Asia y la Autoridad de Estadísticas de Filipinas proporcionaron indicadores de adopción de la nube, ancho de banda y comercio electrónico. Los informes anuales de las empresas, las divulgaciones ambientales y los comunicados de prensa enriquecieron los precios y los plazos de construcción, mientras que el acceso de pago a D&B Hoovers y Dow Jones Factiva nos ayudó a verificar los estados financieros de los operadores y los hitos de los proyectos. Las fuentes enumeradas son meramente ilustrativas; muchas referencias adicionales informaron nuestro trabajo.
Dimensionamiento del Mercado y Pronóstico
Un modelo de reconstrucción de capacidad de arriba hacia abajo convierte los megavatios anunciados en ingresos utilizando curvas de rampa promedio ponderadas, combinaciones de servicios y precios alcanzables por kilovatio; luego se corrobora con verificaciones de abajo hacia arriba muestreadas sobre los envíos de proveedores. Las variables clave incluyen las fechas de entrada en servicio de los cables submarinos, la absorción de arrendamientos por parte de los hiperescaladores, las tarifas de energía renovable, los cambios en los derechos de importación, la densidad promedio de bastidores vendibles y la penetración de sistemas de alimentación ininterrumpida de iones de litio. Los pronósticos emplean regresión multivariante frente al gasto en nube vinculado al PIB, el tráfico 5G y los mandatos de localización de datos, produciendo valores anuales de 2025 a 2031. Las brechas en las divulgaciones de los operadores se cubren aplicando referencias de costo por MW específicas de la región, normalizadas por moneda e inflación.
Ciclo de Validación de Datos y Actualización
Los resultados pasan verificaciones de varianza frente a las adiciones históricas de carga de tecnología de la información, son revisados por un segundo analista y se revisan cada vez que ocurren eventos materiales, alertas de red, nuevos incentivos CREATE MORE o anuncios de campus de hiperescaladores. Los informes se actualizan cada doce meses, con instantáneas intermedias emitidas si se detecta una variación superior al dos por ciento.
Por Qué Nuestra Línea de Base del Mercado de Centros de Datos Hiperescala de Filipinas Merece Confianza
Las estimaciones publicadas divergen con frecuencia porque las empresas mezclan ventas de hardware perimetral, empresarial o incluso de almacenamiento en lo que etiquetan como hiperescala,
aplican diferentes años de moneda o se basan en curvas de precios no probadas.
Los principales factores de divergencia incluyen la variación en la inclusión de segmentos, el tratamiento de la depreciación de construcciones propias y la frecuencia de actualización. Mordor Intelligence fija primero el alcance, modela únicamente los sitios de cuatro megavatios o más, convierte los contratos extranjeros a pesos de año constante antes de convertirlos a dólares estadounidenses y actualiza el modelo cada año, lo que mantiene nuestra línea de base de 2025 clara y actualizada.
Comparación de referencias
| Tamaño del Mercado | Fuente anónima | Principal factor de divergencia |
|---|---|---|
| 1,47 mil millones de USD (2025) | Mordor Intelligence | - |
| 0,63 mil millones de USD (2024) | Consultoría Regional A | Contabiliza únicamente el gasto en inversión y omite los flujos de ingresos por servicios |
| 1,00 mil millones de USD (2024) | Publicación Especializada del Sector B | Combina segmentos empresarial, perimetral e hiperescala sin umbral de capacidad |
| 4,73 mil millones de USD (2024) | Consultoría Global C | Agrega todas las clases de centros de datos más el valor del equipamiento eléctrico; escalada optimista del precio de venta promedio |
La comparación muestra que, una vez aplicadas las reglas de alcance y precios equivalentes, el enfoque disciplinado de Mordor genera una línea de base equilibrada y transparente que los clientes pueden rastrear y reproducir con confianza.
Preguntas Clave Respondidas en el Informe
¿Cuál es el ingreso pronosticado para el mercado de centros de datos hiperescala en Filipinas en 2031?
Se proyecta que el sector alcance los 4,233 mil millones de USD en 2031, creciendo a una CAGR del 19,22%.
¿A qué velocidad se espera que aumente la carga de TI instalada?
Se prevé que la capacidad aumente de 220,93 MW en 2025 a 619,39 MW en 2031, lo que representa una CAGR del 12,16%.
¿Qué segmento de componentes se expande más rápidamente?
Se prevé que la infraestructura mecánica, impulsada por la implementación de refrigeración líquida, registre una CAGR del 19,2% hasta 2031.
¿Por qué las instalaciones de Nivel IV están ganando tracción?
El entrenamiento de inteligencia artificial y el comercio de alta frecuencia requieren un tiempo de actividad del 99,995%, empujando la capacidad de Nivel IV a una CAGR del 21,5%.
¿Cómo influye el MVIP en el crecimiento regional de los centros de datos?
La interconexión desbloquea 450 MW de energía transferible, habilitando construcciones distribuidas en Visayas y Mindanao mientras mejora la resiliencia ante desastres.
¿Qué segmento vertical de usuarios finales muestra el crecimiento de demanda más rápido?
Las cargas de trabajo del comercio electrónico están en camino de alcanzar una CAGR del 20% a medida que los volúmenes de paquetes y las necesidades de computación perimetral aumentan.
- Mercado de Centros de Datos Hyperscale de Suecia
- Mercado de Centros de Datos Hiperescala de Australia
- Mercado de Centros de Datos Hiperescala en Singapur
- Mercado de Centros de Datos Hyperscale de Tailandia
- Mercado de Centros de Datos Hyperscale de Indonesia
- Mercado de Centros de Datos Hyperscale de Canadá
- Mercado de Centros de Datos Hiperescala de Oriente Medio
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos de Filipinas Construcción en Filipinas, dividida por tamaño de instalación y nivel.
- Mercado de Refrigeración para Centros de Datos de Dinamarca Refrigeración en Dinamarca, dividida por tecnología de refrigeración, tipo y sector del usuario final.
- Mercado de Construcción de Centros de Datos de Arabia Saudita Construcción en Arabia Saudita, dividida por nivel.